ソフトウェア開発費は、いまや一部のIT企業に限った論点ではありません。
販売管理システム、在庫管理システム、予約システム、ECサイト、顧客管理システム、業務アプリ、AI活用ツール、SaaS導入時のカスタマイズ、既存システムの大幅改修。こうしたソフトウェア投資は、IT企業に限らず、幅広い業種の会社に関わる論点です。
ところが、このソフトウェア開発費は、会計上も税務上も判断を誤りやすい項目です。
- 「開発費だから費用でよい」
- 「システムだから全部資産計上する」
- 「外注費だから損金になる」
- 「クラウド利用料だからすべて月額費用でよい」
- 「改修費は保守費だから修繕費でよい」
実務では、このように支出の名称だけで処理を決めてしまわないよう、注意が必要です。
ソフトウェア開発費を判断するときに見るべきは、支出の名称ではありません。
開発の目的、利用の形態、将来の収益獲得・費用削減効果、研究開発性、契約内容、開発の段階、資産として利用可能になった時点、改修の内容、そして除却の事実。こうした実態を、一つずつ確認していく必要があります。
特にDX投資や内製開発では、「発注して納品されたら資産計上」という従来型の単純な整理だけでは対応しきれない場面が増えてきました。ソフトウェア開発では、投資対効果、KPI管理、ゲートレビュー、開発・運用の継続判断そのものが、すでに経営判断の一部になっているためです。
本記事では、4-3「固定資産の取得価額と減価償却」、4-6「評価損・減損・有価証券評価の税務」を前提として、ソフトウェア開発費を資産計上すべきか、費用処理できるか、税務上はどのように償却・除却・調整すべきかを整理していきます。
なお、本記事の会計処理は、日本基準における研究開発費・ソフトウェアの会計処理を中心に説明しています。実際の処理にあたっては、適用する会計の枠組み、契約内容、開発目的等に応じて確認が必要です。
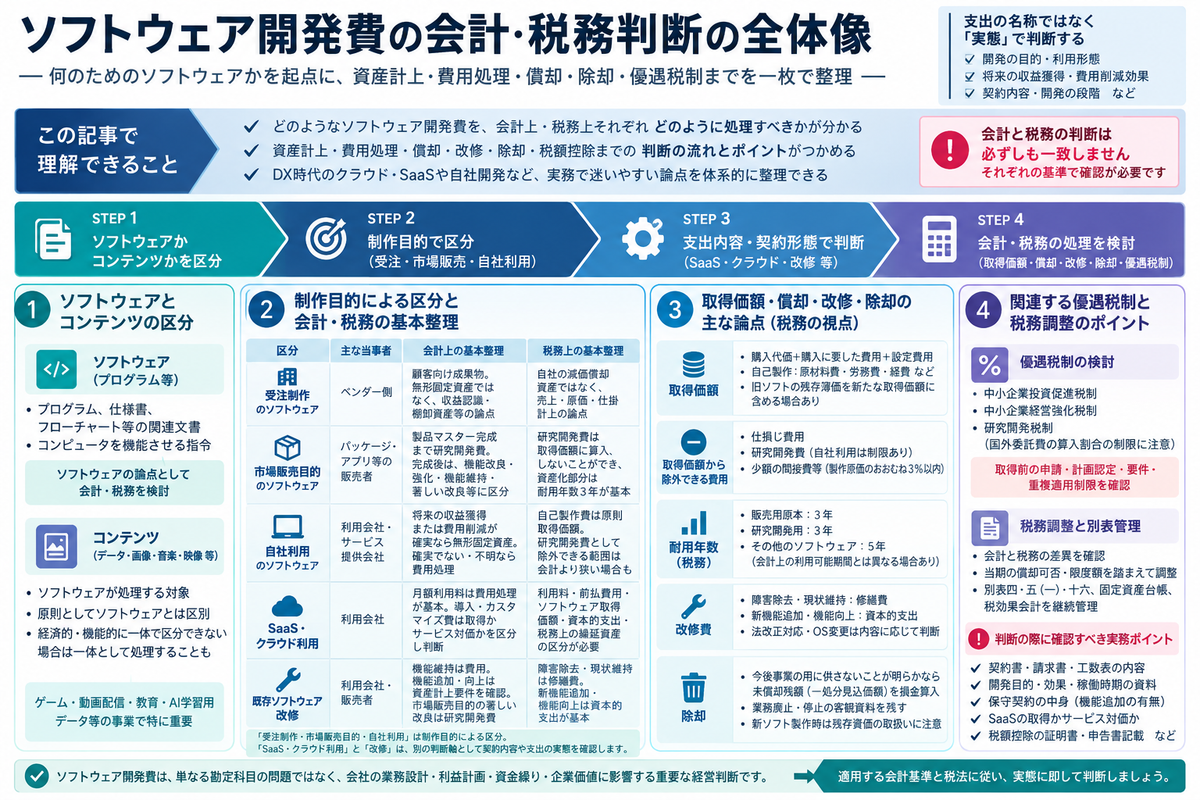
この記事で押さえる結論
ソフトウェア開発費の判断は、まず「何のためのソフトウェアか」を分けるところから始まります。
| 区分 | 主な当事者 | 会計上の基本整理 | 税務上の基本整理 |
|---|---|---|---|
| 受注制作のソフトウェア | ベンダー側 | 顧客向け成果物。無形固定資産ではなく、収益認識・棚卸資産等の論点 | 自社の減価償却資産ではなく、売上・原価・仕掛計上の論点 |
| 市場販売目的のソフトウェア | パッケージ・アプリ等の販売者 | 最初に製品化された製品マスターの完成までは研究開発費。完成後の制作費は、通常の機能改良・強化、機能維持、著しい改良等に区分し、資産計上または費用処理 | 研究開発費に該当する部分は取得価額に算入しないことができ、資産化部分は耐用年数3年が基本 |
| 自社利用のソフトウェア | 利用会社・サービス提供会社 | 将来の収益獲得または費用削減が確実なら無形固定資産、確実でない・不明なら費用処理 | 自己製作費は原則として取得価額。研究開発費として除外できる範囲は会計より狭くなることがある |
| SaaS・クラウド利用 | 利用会社 | 月額利用料は費用処理が基本。導入・カスタマイズ費用は、ソフトウェア等の取得かサービス対価かを区分し、資産計上・費用処理等を判断 | 利用料、前払費用、ソフトウェア取得価額、資本的支出、税務上の繰延資産の区分が必要 |
| 既存ソフトウェアの改修 | 利用会社・販売者 | 機能維持は費用、機能追加・向上は資産計上要件を確認。市場販売目的の著しい改良は研究開発費 | 障害除去・現状維持は修繕費、新機能追加・機能向上は資本的支出が基本 |
「受注制作・市場販売目的・自社利用」は、制作目的による区分です。「SaaS・クラウド利用」と「改修」は、それとは別の判断軸として、契約内容や支出の実態を確認します。
ここで押さえておきたいのは、会計上の資産計上・費用処理と、税務上の取得価額・損金算入・償却が、必ずしも一致するとは限らないという点です。
たとえば、自社利用ソフトウェアについて、会計上は「将来の収益獲得または費用削減が確実であると認められない」として費用処理したとします。
それでも税務上、自社利用ソフトウェアに係る研究開発費を取得価額に算入しないことができるのは、そのソフトウェアの利用によって将来の収益獲得または費用削減にならないことが明らかな場合に限られます。
つまり、「会計上費用処理したのだから、税務上も損金だろう」という判断は危険なのです。
出典:国税庁|No.5461 ソフトウエアの取得価額と耐用年数
まず「ソフトウェア」と「コンテンツ」を分ける
会計上、ソフトウェアとは、コンピュータを機能させるように指令を組み合わせて表現したプログラム等をいいます。
コンピュータに一定の仕事を行わせるためのプログラムに加え、システム仕様書やフローチャート等の関連文書も、ソフトウェアの範囲に含まれます。
ここで注意したいのが、データ、画像、音楽、映像、記事、学習用データベースといった「コンテンツ」の扱いです。
これらはソフトウェアが処理する対象であり、原則として、ソフトウェアそのものとは区別します。
ただし、ソフトウェアとコンテンツが経済的・機能的に一体不可分で、明確に区分できないケースもあります。その場合には、主要な性格に応じて一体として処理することを検討します。
出典:企業会計基準委員会(ASBJ)|移管指針第8号 研究開発費及びソフトウェアの会計処理に関する実務指針 第6項・第7項
この区分は、ゲーム、動画配信、教育コンテンツ、データベースサービス、AI学習用データを扱う会社で、特に重要になります。
たとえば、アプリ本体のプログラム開発費、画面設計、API連携、仕様書作成費は、ソフトウェアの論点になりやすい部分です。
一方で、アプリで配信する動画、音楽、記事、写真、教材、商品データそのものは、別の資産・費用の論点として切り分けて検討する必要があります。
受注制作・市場販売目的・自社利用で会計処理は大きく変わる
ソフトウェア会計の入口は、「制作目的」による区分です。
研究開発費等に係る会計基準では、受注制作のソフトウェア、市場販売目的のソフトウェア、自社利用のソフトウェアを区分して取り扱っています。
研究開発費はすべて発生時に費用処理し、ソフトウェア制作費のうち研究開発に該当する部分も、研究開発費として処理します。
出典:企業会計審議会|研究開発費等に係る会計基準(ASBJ掲載)
受注制作のソフトウェア
受注制作のソフトウェアとは、特定の顧客からの注文に基づいて制作し、その顧客へ提供するものです。
ベンダー側から見れば、これは自社で長期利用する資産ではなく、顧客に引き渡す成果物にほかなりません。
したがって、ベンダーが自社の無形固定資産として「ソフトウェア」を計上するわけではありません。契約内容や履行義務に応じて、収益認識、仕掛品、売上原価、契約資産・契約負債などの論点として整理していきます。
一方、発注者側では見え方が変わります。
受注制作されたシステムを予定した用途で継続利用し、業務効率化や収益獲得に資するのであれば、自社利用ソフトウェアとして資産計上を検討することになります。
同じ開発案件であっても、ベンダー側と発注者側とでは会計処理が異なります。この点には注意が必要です。
市場販売目的のソフトウェア
市場販売目的のソフトウェアとは、不特定多数の顧客に販売するソフトウェアを指します。パッケージソフト、ライセンス販売、アプリ販売、ダウンロード販売などが典型です。
この場合、研究開発段階と製品マスター完成後とで、処理が分かれます。
市場販売目的のソフトウェアでは、「最初に製品化された製品マスター」が完成する時点までの制作活動を、研究開発と考えます。そのため、その時点までに発生した費用は、研究開発費として処理します。
では、製品マスターの完成時点は、どのように判断するのでしょうか。
まず、製品番号を付すことなどにより、販売の意思が明らかにされていることが必要です。そのうえで、製品性を判断できる程度のプロトタイプが完成していること、または、プロトタイプを制作しない場合には、販売に必要な重要な機能が完成し、重要な不具合が解消されていることを確認します。
出典:企業会計基準委員会(ASBJ)|移管指針第8号 研究開発費及びソフトウェアの会計処理に関する実務指針 第8項
出典:企業会計基準委員会(ASBJ)|移管指針第11号 研究開発費及びソフトウェアの会計処理に関するQ&A Q10
製品マスター完成後の制作費は、次のように整理します。
| 支出内容 | 会計上の基本処理 |
|---|---|
| 製品マスターの著しい改良 | 研究開発費 |
| バグ取り、ウイルス防止など機能維持 | 発生時費用 |
| 著しい改良に当たらない機能改良・強化 | 製品マスターの取得原価 |
| 複製媒体、マニュアル、包装、販売用製品の制作費 | 製造原価 |
製品マスターの完成後だからといって、すべてを資産計上するわけではありません。
機能維持のための費用、著しい改良に該当する研究開発的な支出、そして販売用製品そのものの制作原価。これらを分けて管理する必要があります。
資産計上するのは、研究開発終了後に発生した、資産計上の対象となる制作費です。それ以前に研究開発費として費用処理した金額を、製品マスターの完成時に遡って資産計上することはありません。
出典:企業会計基準委員会(ASBJ)|移管指針第8号 研究開発費及びソフトウェアの会計処理に関する実務指針 第9項・第10項
出典:企業会計基準委員会(ASBJ)|移管指針第11号 研究開発費及びソフトウェアの会計処理に関するQ&A Q10・Q11
自社利用のソフトウェア
自社利用ソフトウェアとは、会社自身が業務で使うソフトウェアです。販売管理、会計、人事、在庫管理、原価管理、製造管理、予約管理、顧客管理、データ分析基盤、業務アプリなどがこれに当たります。
自社利用には、社内の管理業務に用いる場合だけでなく、自社が保有するソフトウェアを利用して、第三者に有償でサービスを提供する場合も含まれます。
SaaS提供会社についても、ソフトウェア自体の販売なのか、ソフトウェアを利用したサービスの提供なのかを区別して判断します。顧客が多数いることや、有料サービスであることだけで、市場販売目的になるわけではありません。
会計上は、そのソフトウェアの利用により将来の収益獲得または費用削減が確実であると認められる場合に、無形固定資産として計上します。確実であると認められない場合や、確実かどうか不明な場合には、費用処理します。
出典:企業会計基準委員会(ASBJ)|移管指針第8号 研究開発費及びソフトウェアの会計処理に関する実務指針 第11項
ここでいう「将来の収益獲得または費用削減」は、漠然とした期待では足りません。
たとえば、次のような資料で説明できることが求められます。
| 確認事項 | 説明資料の例 |
|---|---|
| 何の業務に使うか | 業務フロー、要件定義書、利用部門の説明資料 |
| どのような効果があるか | 人員削減効果、処理時間短縮、売上増加見込み、ミス削減効果 |
| いつから利用可能か | 検収書、作業完了報告書、最終テスト報告書 |
| いくら開発費がかかったか | 外注契約、請求書、工数表、原価集計表、制作番号管理台帳 |
| 開発中止・仕様変更があったか | 変更稟議、廃止決定資料、追加発注書、障害管理表 |
| 資産計上開始時点はいつか | 制作予算承認稟議、プロジェクト開始承認、管理台帳 |
| 制作費の資産計上終了時点はいつか | 実質的な制作作業の完了日を確認できる作業完了報告書、最終テスト報告書等 |
| 事業供用開始時点はいつか | 予定した用途で実際に使用を開始した日を確認できる本番稼働承認、利用記録等 |
自社利用ソフトウェアの資産計上開始時点は、将来の収益獲得または費用削減が確実であると認められる状況になった時点です。この時点は、それを立証できる証憑に基づいて判断します。
裏づけとなる資料としては、制作予算が承認された社内稟議書や、制作原価を集計するための制作番号を記入した管理台帳などが考えられます。
資産計上の要件を満たす前に適切に費用処理した制作費は、その後に将来の収益獲得または費用削減が確実と認められるようになっても、遡って資産計上することはできません。
出典:企業会計基準委員会(ASBJ)|移管指針第11号 研究開発費及びソフトウェアの会計処理に関するQ&A Q16
資産計上の終了時点は、実質的に制作作業が完了したと認められる時点です。ここでは、作業完了報告書や最終テスト報告書等が重要になります。
制作完了後に本番稼働を延期するケースなどもあるため、制作費の資産計上終了時点と、実際の事業供用開始時点は、分けて管理する必要があります。
出典:企業会計基準委員会(ASBJ)|移管指針第8号 研究開発費及びソフトウェアの会計処理に関する実務指針 第12項・第13項
税務上の取得価額|外注費・人件費・設定費用をどう扱うか
法人税務では、ソフトウェアは無形固定資産として減価償却資産に含まれます。税務上の取得価額は、購入した場合と自社で製作した場合とで、整理の仕方が分かれます。
| 取得形態 | 税務上の取得価額 |
|---|---|
| 購入した場合 | 購入代価+購入に要した費用+事業の用に供するために直接要した費用 |
| 自社で製作した場合 | 製作に要した原材料費、労務費、経費+事業の用に供するために直接要した費用 |
購入したソフトウェアについては、導入に必要な設定作業や、自社仕様に合わせるための付随的な修正作業等の費用も、取得価額に算入します。
自社で製作した場合には、製作に要した原材料費、労務費、経費に加え、事業供用のために直接要した費用を取得価額に含めます。
出典:国税庁|No.5461 ソフトウエアの取得価額と耐用年数
このため自社開発の場合には、外注費だけでなく、社内エンジニアの工数、プロジェクトマネージャーの工数、テスト費用、導入設定費用などを、どこまで取得価額に含めるかが問題になります。
実務上、とりわけ重要になるのが「原価集計の仕組み」です。
プロジェクトごとの制作番号、工数管理、外注費の紐づけ、そして要件定義・設計・開発・テスト・運用保守の区分。これらが曖昧なままだと、資産計上すべき金額と費用処理すべき金額を、後から説明できなくなってしまいます。
税務上の判断で確認すべきなのは、勘定科目名そのものよりも、契約書、請求書、見積書、作業報告書、稟議書、検収書、工数表の中身です。
摘要に「開発」「構築」「要件定義」「カスタマイズ」「機能追加」と記載されているにもかかわらず、全額を保守費や外注費として処理している。こうしたケースでは、実態の確認が求められます。
また、既存ソフトウェアの仕様を大幅に変更して新たなソフトウェアを製作する場合には、旧ソフトウェアの残存簿価にも注意が必要です。
新ソフトウェアの製作後に旧ソフトウェアを利用することが見込まれないときは、その税務上の残存簿価を、新ソフトウェアの製作に要した原材料費として取得価額に含めます。
単なる利用廃止や別システムへの置換えと、既存ソフトウェアを基礎とする新ソフトウェアの製作とは、区別して判断します。
出典:国税庁|法人税基本通達7-3-15の2 自己の製作に係るソフトウエアの取得価額等 注2
取得価額に算入しないことができる費用
税務上、ソフトウェアの製作等に関連する支出であっても、次のような費用は取得価額に算入しないことができます。
| 費用 | 税務上の取扱い |
|---|---|
| 製作計画の変更等により仕損じとなり、不要となったことが明らかな費用 | 取得価額に算入しないことができる |
| 研究開発費 | 取得価額に算入しないことができる。ただし、自社利用ソフトウェアでは制限あり |
| 少額の間接費・付随費用等 | 対象費用の合計額が製作原価のおおむね3%以内である場合には、取得価額に算入しないことができる |
少額の間接費・付随費用等は、対象となる費用の合計額で判定します。
各費用を個別に3%と比較したり、製作原価の3%相当額を一律に費用処理したりできる、という意味ではありません。
出典:国税庁|法人税基本通達7-3-15の3 ソフトウエアの取得価額に算入しないことができる費用
ここで最も誤りやすいのが、自社利用ソフトウェアに係る研究開発費です。
税務上、自社利用ソフトウェアに係る研究開発費を取得価額に算入しないことができるのは、その利用により将来の収益獲得または費用削減にならないことが明らかな場合に限られます。
会計上は、将来の収益獲得または費用削減が確実であると認められない場合や、確実であるか不明な場合には、費用処理します。しかし税務上は、「将来の収益獲得または費用削減にならないことが明らか」といえるかどうかを、別途確認しなければなりません。
出典:国税庁|No.5461 ソフトウエアの取得価額と耐用年数
出典:企業会計基準委員会(ASBJ)|移管指針第8号 研究開発費及びソフトウェアの会計処理に関する実務指針 第11項
つまり、会計上は費用処理した自社利用ソフトウェア関連の支出であっても、税務上は取得価額に算入すべきものとして、申告調整が必要になる場合があるということです。
償却期間|会計上の利用可能期間と税務上の耐用年数
ソフトウェアを資産計上した場合、次に問題となるのが償却です。
会計上、自社利用ソフトウェアについては、その利用実態に応じて最も合理的な減価償却方法を採用します。一般的には、定額法が合理的とされています。
償却の基礎となる耐用年数は、利用可能期間によるべきとされます。原則として5年以内の年数とし、5年を超える年数とするときには、合理的な根拠が必要です。
出典:企業会計基準委員会(ASBJ)|移管指針第8号 研究開発費及びソフトウェアの会計処理に関する実務指針 第21項
市場販売目的ソフトウェアについては、見込販売数量または見込販売収益に基づく償却方法が認められています。
ただし、毎期の償却額は、残存有効期間に基づく均等配分額を下回ってはなりません。また、当初の販売可能な有効期間は、原則として3年以内とされています。
出典:企業会計基準委員会(ASBJ)|移管指針第8号 研究開発費及びソフトウェアの会計処理に関する実務指針 第18項
市場販売目的ソフトウェアでは、通常の償却後の未償却残高が翌期以降の見込販売収益を上回る場合、その超過額を費用または損失として処理します。このように別途の定めがあるため、一般の固定資産の減損会計の対象からは除かれています。
一方、自社利用ソフトウェアについては、固定資産の減損会計の定めに従い、資産グループ等を踏まえて回収可能性を検討します。
出典:企業会計基準委員会(ASBJ)|移管指針第8号 研究開発費及びソフトウェアの会計処理に関する実務指針 第20項
出典:企業会計審議会|固定資産の減損に係る会計基準の設定に関する意見書
これに対して、税務上の耐用年数は次のとおりです。
| 税務上の区分 | 耐用年数 |
|---|---|
| 複写して販売するための原本 | 3年 |
| 研究開発用のソフトウェア | 3年 |
| その他のソフトウェア | 5年 |
出典:国税庁|No.5461 ソフトウエアの取得価額と耐用年数
会計上の見込利用可能期間と税務上の耐用年数が異なる場合には、会計と税務の償却額に差異が生じます。その差異が一時差異となるときは、税効果会計の検討対象にもなります。
改修費用|修繕費か、資本的支出か
ソフトウェアは、完成後も継続的に改修されていきます。
クラウド化、API連携、インボイス制度対応、電子帳簿保存対応、セキュリティ強化、OS変更、UI改善、機能追加。改修の内容は実に多岐にわたり、そのすべてを保守費・修繕費として処理できるわけではありません。
法人税基本通達では、ソフトウェアのプログラムの修正等を行った場合の取扱いが定められています。
プログラムの機能上の障害の除去、現状の効用の維持等に該当するときは修繕費、新たな機能の追加、機能の向上等に該当するときは資本的支出とされています。
出典:国税庁|法人税基本通達7-8-6の2 ソフトウエアに係る資本的支出と修繕費
| 改修内容 | 税務上の基本整理 |
|---|---|
| バグ修正 | 修繕費になりやすい |
| セキュリティパッチ | 現状維持なら修繕費になりやすい |
| 法改正対応 | 内容により判断。現状の業務継続に必要な修正か、機能追加かを確認 |
| 新機能追加 | 資本的支出になりやすい |
| 処理速度・処理能力の向上 | 資本的支出になりやすい |
| OS・プラットフォーム変更に伴う大幅改修 | 新たなソフトウェア制作または資本的支出になりやすい |
| 将来効果がないことが明らかな研究開発費 | 税務上も資本的支出に該当しない取扱いが可能な場合あり |
会計上、市場販売目的ソフトウェアについて、主要なプログラムの過半部分を再制作するなどの著しい改良を行う場合には、その改良に係る研究開発が終了するまでの費用を、研究開発費として処理します。
一方、自社利用ソフトウェアの大幅な変更については、将来の収益獲得または費用削減が確実と認められるかどうかによって、資産計上か費用処理かを判断します。税務上の取扱いは、これらの会計判断とは別に確認します。
出典:企業会計基準委員会(ASBJ)|移管指針第11号 研究開発費及びソフトウェアの会計処理に関するQ&A Q12
出典:企業会計基準委員会(ASBJ)|移管指針第8号 研究開発費及びソフトウェアの会計処理に関する実務指針 第15項
実務では、「保守契約」「運用保守費」「月額サポート」といった名称に引きずられないことが大切です。
保守契約の中に機能追加や大幅改修が含まれている場合には、契約金額を機能維持部分と資本的支出部分とに分けて検討する必要があります。
クラウド・SaaS導入費用の判断
クラウドやSaaSの利用では、従来型の判断がそのままでは通用しません。「ソフトウェアを購入して自社サーバーにインストールする」取引とは、性格が異なるためです。
月額または年額のSaaS利用料は、通常、サービス利用料として、発生時の費用または前払費用として処理することが多くなります。
一方、導入時に多額の初期設定費、カスタマイズ費、データ移行費、API連携費、画面改修費が発生する場合には、その内容を一つずつ確認しなければなりません。
SaaSの初期設定費やカスタマイズ費については、まず、利用者がソフトウェア等を取得する支出なのか、ベンダーが提供するサービスの対価なのかを、契約内容と成果物に基づいて確認します。
利用者自身のソフトウェアの取得・制作に該当する場合には、資産計上の要件を検討します。サービスの対価に該当する場合には、当期の費用か、将来のサービスに対応する前払費用等かを判断します。
新機能がベンダー側のSaaSに実装されたとしても、利用者がソフトウェア等を取得するとは限りません。契約上の権利、成果物の帰属、利用形態を確認し、改修の規模や新機能の有無だけでソフトウェアとして資産計上しないことが重要です。
出典:日本公認会計士協会|会計制度委員会研究資料第7号 ソフトウェア制作費等に係る会計処理及び開示に関する研究資料 ~DX環境下におけるソフトウェア関連取引への対応~
とりわけ、次のような支出は判断が分かれやすい項目です。
| 支出内容 | 判断の視点 |
|---|---|
| 初期設定費 | 利用者が取得するソフトウェアに係る設定か、ベンダーが提供するサービスの対価か |
| カスタマイズ費 | 契約上の権利、成果物の帰属、利用形態を確認。改修の規模や新機能の有無だけで資産計上を決めない |
| API連携費 | 単なる接続設定か、自社利用ソフトウェアの開発か |
| データ移行費 | 既存データのコンバート作業か、継続使用する連携プログラム等の開発か |
| トレーニング費 | ソフトウェアの操作トレーニング費は会計上発生時費用。税務上の取扱いは別途確認 |
| 運用保守費 | 機能維持か、追加開発を含むか |
| リース性のある契約 | 特定資産の使用を支配する権利、新リース会計基準の適用時期・範囲を確認 |
自社利用ソフトウェアの導入に伴う既存データのコンバート費用と、利用者の操作トレーニング費用は、会計上、発生した事業年度の費用として処理します。
データ移行作業そのものと、継続使用する連携プログラム等の開発とは区別します。SaaS契約における支出や税務上の取扱いは、契約内容等を踏まえて別途確認します。
出典:企業会計基準委員会(ASBJ)|移管指針第8号 研究開発費及びソフトウェアの会計処理に関する実務指針 第16項
税務上は、サービス利用料、前払費用、ソフトウェアの取得価額、資本的支出に加えて、税務上の繰延資産に該当しないかも確認します。
利用者がソフトウェアを取得しない初期設定費・カスタマイズ費であっても、資産の取得費や前払費用に当たらず、役務の提供を受けるための支出で、その効果が支出日以後1年以上に及ぶものなどは、法人税法施行令第14条第1項第6号に基づく繰延資産となる場合があります。
この税務上の繰延資産は、会計上の前払費用等とは別の概念です。償却期間は、費用の性質や契約内容等に基づいて、別途判断します。
出典:日本公認会計士協会|会計制度委員会研究資料第7号 ソフトウェア制作費等に係る会計処理及び開示に関する研究資料 ~DX環境下におけるソフトウェア関連取引への対応~ 税務上の取扱い
JICPAは、ソフトウェアをめぐるビジネス環境の変化に伴って多様な実務が生じている状況を踏まえ、DX環境下におけるソフトウェア関連取引への対応に関する研究資料を公表しています。
これは実務を拘束する基準ではありません。ただ、クラウド・SaaS、そしてベンダー側・ユーザー側の会計処理を検討するうえで、参考になる資料です。なお、同資料で紹介されているIFRSの議論を、日本基準における強制的な取扱いとしてそのまま適用するものではありません。
出典:日本公認会計士協会|会計制度委員会研究資料第7号 ソフトウェア制作費等に係る会計処理及び開示に関する研究資料 ~DX環境下におけるソフトウェア関連取引への対応~
なお、ASBJは2024年9月13日に、企業会計基準第34号「リースに関する会計基準」等を公表しています。
同基準は、2027年4月1日以後開始する連結会計年度及び事業年度から適用され、2025年4月1日以後開始する年度からの早期適用も認められています。このリース会計基準の適用により、従来の企業会計基準第13号「リース取引に関する会計基準」等は適用終了となります。
クラウド契約については、契約期間の長さや「専用環境」という名称だけでなく、特定された資産の使用を支配する権利が移転しているかを確認します。
また、無形固定資産のリースには同基準を適用しないことができるため、契約の対象がサーバー等なのか、ソフトウェアなのかも区別して検討します。
出典:企業会計基準委員会(ASBJ)|企業会計基準第34号 リースに関する会計基準 第4項・第25項・第26項・第58項・第59項
除却|使わなくなったソフトウェアをいつ損金にできるか
ソフトウェアは目に見える資産ではないため、除却の判断もまた難しくなります。
税務上、ソフトウェアについて物理的な除却、廃棄、消滅等がない場合であっても、今後事業の用に供しないことが明らかな事実があるときには、対応が認められています。
その場合、税務上の未償却残額から処分見込価額を控除した金額を、その事実が生じた日の属する事業年度の損金に算入することができます。
過年度の減損損失や償却超過額等によって会計と税務の簿価が異なる場合には、別表で管理している差額も含めて、除却時の申告調整を行います。
出典:国税庁|法人税基本通達7-7-2の2 ソフトウエアの除却
具体的には、次のような場合があげられます。
| 区分 | 除却損を検討し得る事実 |
|---|---|
| 自社利用ソフトウェア | 対象業務が廃止され、当該ソフトウェアを利用しなくなったことが明らかな場合 |
| 自社利用ソフトウェア | ハードウェアやOS変更等により、他のソフトウェアを利用することになり、従来ソフトウェアを利用しなくなったことが明らかな場合 |
| 市場販売目的の原本 | 新製品の出現、バージョンアップ等により、今後販売しないことが社内稟議書や販売流通業者への通知文書等で明らかな場合 |
出典:国税庁|法人税基本通達7-7-2の2 ソフトウエアの除却
ここで大切なのは、「もう使っていないと思う」だけでは足りない、ということです。
業務廃止の決定、システム移行の完了、本番停止日、アクセス停止、契約終了、代替システムの稼働、社内通知、販売停止通知。こうした客観的な事実を、資料として残しておく必要があります。
ただし、既存ソフトウェアを基礎として新たなソフトウェアを製作する場合には、前述のとおり、旧ソフトウェアの税務上の残存簿価を新ソフトウェアの取得価額に含める取扱いがあります。利用しなくなったという事実だけで、除却損として処理しないよう注意が必要です。
出典:国税庁|法人税基本通達7-3-15の2 自己の製作に係るソフトウエアの取得価額等 注2
中小企業税制・研究開発税制との接点
ソフトウェア開発費は、通常の資産計上・償却だけでなく、優遇税制の検討対象にもなります。
中小企業投資促進税制
中小企業投資促進税制では、一定のソフトウェアが対象になり得ます。
具体的には、一の取得価額が70万円以上のもの、またはその事業年度に事業の用に供したソフトウェアの取得価額の合計額が70万円以上のものです。ただし、複写して販売するための原本、開発研究用のもの、一定のサーバー用OS等は除外されます。
出典:国税庁|No.5433 中小企業投資促進税制
中小企業経営強化税制
中小企業経営強化税制でも、一定のソフトウェアが対象設備になり得ます。
中小企業庁は、2026年度末、つまり2027年3月31日までを適用期限として、経営力向上計画の認定を受けた対象設備の取得等について、即時償却または税額控除の選択適用を案内しています。
注意しておきたいのは、証明書や確認書は、設備の取得前に申請する必要があるという点です。開発・取得の後に慌てて検討しても、間に合わない場合があります。
証明書・確認書の「申請」と「発行」、そして経営力向上計画の「認定」は、それぞれ別の手続であり、別の時点です。必要な時点を区別し、取得・供用の予定から逆算して確認します。
出典:中小企業庁|中小企業経営強化税制
出典:情報サービス産業協会|中小企業経営強化税制の証明書発行日付等について(2026年4月3日)
国税庁のタックスアンサーでも、中小企業経営強化税制におけるソフトウェアについて、一の取得価額が70万円以上のものが対象になり得ることが示されています。あわせて、複写して販売するための原本、開発研究用のもの、一定のサーバー用OS等は除かれる旨も示されています。
出典:国税庁|No.5434 中小企業経営強化税制
これらの設備投資税制は、取得価額の基準だけで適用が決まるものではありません。対象法人、対象事業、設備の要件、取得・製作と事業供用の時期、申告手続等を、制度ごとに確認する必要があります。
研究開発税制
研究開発税制は、企業が研究開発を行っている場合に、税務上の対象となる試験研究費について、所定の税額控除割合と控除上限に基づき、法人税額から控除できる制度です。
一般型の控除上限は、原則として調整前法人税額の25%ですが、一定の増減措置があります。
出典:国税庁|No.5442 一般試験研究費の額に係る税額控除制度
2026年度改正では、税額控除の計算の基礎となる「控除対象試験研究費の額」について、一定の国外委託試験研究に係る費用の算入割合が制限されています。
対象となる費用の算入割合は、次のとおりです。
- 2026年4月1日から2027年3月31日までに開始する事業年度:70%
- 2027年4月1日から2028年3月31日までに開始する事業年度:60%
- その後:50%
一定の医薬品等の臨床試験に係る例外もあるため、海外への開発委託については、開発の実施場所、委託内容、適用事業年度を確認する必要があります。
出典:国税庁|令和8年度 法人税関係法令の改正の概要―研究開発税制の見直し
出典:財務省|令和8年度税制改正の解説―租税特別措置法等(法人税関係)の改正
ソフトウェア開発費について研究開発税制を検討する場合には、税務上の試験研究費に該当するかを確認したうえで、会計上の費用処理と税務上の資産計上とを区別します。
会計上、研究開発費として損金経理した金額のうち、税務上は一定の資産の取得価額等となる費用についても、税額控除の対象に含まれる場合があります。
ただし、会計上資産計上した開発費が、支出年度に当然に対象となるわけではありません。また、この取扱いによって対象とした費用については、後年の償却費・除却損等との二重算入にも注意が必要です。
同じ資産や費用について、複数の優遇税制を重ねて適用できるとも限りません。取得価額等に含まれる試験研究費について研究開発税制を適用する場合には、その資産に係る特別償却・設備投資税額控除との重複適用制限も確認します。
出典:国税庁|No.5442 一般試験研究費の額に係る税額控除制度 試験研究費の額・注意事項
優遇税制の適用可否は、開発内容、支出内容、申告書の記載、保存資料、そして適用年度の法令によって変わります。だからこそ、決算後ではなく、開発計画の段階から検討しておくことが重要になります。
税務調整と別表管理
ソフトウェア開発費では、会計と税務のあいだにズレが生じやすくなります。
たとえば、会計上は費用処理した自社利用ソフトウェアの開発費について、税務上は取得価額に算入すべきと判断される場合があります。
このときは、税務上の取得価額を計算するとともに、事業供用の有無と、償却費の損金経理要件を確認します。
法人税基本通達7-5-1(7)では、ソフトウェアの取得価額に算入すべき金額を研究開発費として損金経理した場合、その金額を償却費として損金経理した金額に含めています。それ以外の費用処理であっても、同7-5-2の要件を満たす場合には、償却費として損金経理した金額として取り扱われます。
したがって、会計上費用処理した金額を単純に全額加算するのではありません。事業供用、損金経理、申告書・償却明細等の要件を確認し、当期の償却限度額まで損金算入できる部分を踏まえて、加算額を計算します。償却超過額は、翌期以降も継続して管理していくことになります。
たとえば、費用処理した1,000万円が税務上の取得価額となり、当期に200万円の償却が認められる前提であれば、加算額は原則として800万円です。未供用のため当期の償却が認められない場合とは、区別して考えます。
出典:国税庁|法人税基本通達7-5-1 償却費として損金経理をした金額の意義・7-5-2 償却費として損金経理をした金額に含まれるもの
一方、会計上資産計上した金額が、税務上は取得価額に算入しないことができる費用に該当する場合には、会計処理自体の適否と、税務上の損金算入要件を、それぞれ確認します。
会計上の研究開発費に該当する支出を誤って資産計上している場合などは、申告調整だけで処理を完結させず、会計処理の訂正の要否を先に検討する必要があります。仕損じ費用についても、完成資産の原価に含めることが合理的かどうかを確認します。
出典:企業会計審議会|研究開発費等に係る会計基準(ASBJ掲載)
出典:国税庁|法人税基本通達7-3-15の3 ソフトウエアの取得価額に算入しないことができる費用
| 会計処理 | 税務判断 | 申告実務 |
|---|---|---|
| 会計上費用処理 | 税務上は取得価額に算入 | 事業供用・損金経理等の要件と当期の償却限度額を確認し、加算額を計算。別表十六で償却管理 |
| 会計上資産計上 | 税務上も資産計上 | 償却限度額を確認 |
| 会計上資産計上 | 税務上は損金算入可能 | 会計処理自体の適否を確認し、適正な会計処理を前提とする差異について減算・別表管理を検討 |
| 会計上除却 | 税務上除却要件未充足 | 償却費としての損金経理額への算入と当期の償却可否・限度額を確認し、加算額を計算。別表五(一)・十六で管理 |
| 会計上評価減・減損 | 税務上評価損要件未充足 | 償却費としての損金経理額への算入と当期の償却可否・限度額を確認し、加算額・一時差異を管理 |
| 会計上耐用年数変更 | 税務上耐用年数は法定年数 | 会計・税務差異と税効果を検討 |
会計上計上した除却損・評価損・減損損失が税務上認められない場合でも、法人税基本通達7-5-1(5)により、償却費として損金経理した金額に含まれるものがあります。
除却損・評価損として認められないことと、当期に一切損金算入できないこととは、同じ意味ではありません。実際に償却できる資産かどうか、当期の償却限度額がいくらかまで確認します。
出典:国税庁|法人税基本通達7-5-1 償却費として損金経理をした金額の意義
ソフトウェアは、開発、稼働、改修、除却、乗換え、SaaS化、クラウド移行が繰り返される資産です。
単年度で処理を完結させるのではなく、固定資産台帳、ソフトウェア台帳、開発費管理表、別表五(一)の留保項目、別表十六の償却明細、税効果会計の一時差異を、継続的に管理していく必要があります。
税務上の判断で確認すべきポイント
ソフトウェア開発費は、資産計上と費用処理の区分によって当期の課税所得に影響します。そのため、税務上の判断根拠を説明できるようにしておく必要があります。
特に、次のような処理では、支出の内容と税務上の取扱いを確認します。
| 処理 | 確認すべき点 |
|---|---|
| 多額の外注費を一括費用処理 | 実態はソフトウェア開発・機能追加ではないか |
| 保守費として処理 | 保守契約の中に新機能追加・性能向上が含まれていないか |
| 自社開発人件費を費用処理 | 資産計上すべき制作原価が含まれていないか |
| 研究開発費として処理 | 研究開発の定義に合うか、通常の改良・保守ではないか |
| SaaS導入費用を費用処理 | ソフトウェア等の取得かサービス対価か。前払費用や税務上の繰延資産に該当しないか |
| 除却損を計上 | 今後利用しないことが資料で明らかか。残存簿価を新ソフトウェアの取得価額に含める取扱いに該当しないか |
| 税額控除を適用 | 対象資産、取得価額、供用日、証明書、申告書記載が整っているか。適用年度の改正や重複適用制限を確認したか |
社内開発のソフトウェアでは、プロジェクトチームが投資効果を過大に説明し、本来は費用化すべき費用を資産計上してしまうリスクもあります。
開発承認の段階では、将来効果の蓋然性をプロジェクト外の部門が確認し、PMOや品質管理部門によるゲートレビューで、性能、予算、工数、開発進捗をモニタリングすることが重要です。
これらは法令上の一律の義務ではなく、開発規模や社内体制に応じて検討する内部管理上の対応です。
開発管理資料として残すべきもの
ソフトウェア開発費の判断では、最終的に資料が結論を支えます。
決算直前に会計処理だけを決めるのではなく、開発計画の段階から、会計・税務の観点で説明できる資料を整えておく必要があります。
以下は、事実関係と判断過程を説明するための資料の例です。すべてが一律に法定の必須書類となるわけではなく、取引内容や適用する制度に応じて整備します。
| 資料 | 目的 |
|---|---|
| 開発計画書 | 開発目的、対象業務、投資効果を説明する |
| 稟議書・取締役会資料 | 制作予算承認、資産計上開始時点を説明する |
| 要件定義書 | 何を作る開発かを説明する |
| 契約書・発注書 | 請負、準委任、保守、追加開発の範囲を確認する |
| 見積書・請求書 | 支出内容と金額を確認する |
| 工数表 | 社内人件費・外注費をプロジェクト別に集計する |
| 制作番号管理台帳 | 原価集計単位を明確にする |
| 変更管理表 | 仕様変更、追加開発、仕損じを説明する |
| テスト結果・検収書・作業完了報告書 | 実質的な制作完了と、制作費の資産計上終了時点を説明する |
| 本番稼働承認・利用記録 | 実際の事業供用開始日と償却開始の判断を説明する |
| 保守契約書 | 修繕費と資本的支出を区分する |
| 除却稟議・停止記録 | 今後利用しない事実を説明する |
| 税額控除資料 | 証明書、確認書、経営力向上計画、申告別表を保存する |
特に自社開発やアジャイル開発では、開発が細かく反復されます。そのため、「どこから資産計上するのか」「どこまでが運用保守なのか」「どのスプリントが新機能追加なのか」が、どうしても曖昧になりがちです。
これは、会計・税務のためだけの話ではありません。開発投資の採算管理という観点からも、プロジェクト管理と原価管理を連動させておくことが重要になります。
経営判断としてのソフトウェア開発費
ソフトウェア開発費の判断は、単なる勘定科目の問題ではありません。
資産計上すれば、当期の費用は抑えられ、利益は増えます。しかしその後には、償却負担、評価減・減損リスク、固定資産台帳の管理、投資効果の説明責任が残ります。
一方、費用処理すれば、当期の利益は下がります。そのうえで、税務上は取得価額に算入すべき支出について、会計上の費用処理に対応する申告調整を行わずにそのまま損金算入していると、税務調査で損金算入を否認される可能性があります。
資産計上と費用処理は、利益への影響や節税効果によって自由に選ぶものではありません。適用する会計基準と税法に従って判断するものです。
| 判断 | 短期的影響 | 将来への影響 |
|---|---|---|
| 資産計上 | 当期費用が減り利益が増える | 償却・評価減・減損・除却・投資効果説明が必要 |
| 費用処理 | 当期利益が減る | 税務上資産計上が必要なら申告調整が必要 |
| 優遇税制適用 | 税額控除・特別償却の効果 | 要件・証明書・申告書記載・保存資料が必要 |
| 除却処理 | 当期損失が発生 | 利用停止の客観資料と税務上の残額・取扱いの確認が必要 |
| SaaS化 | 固定資産を持たない設計も可能 | 契約・導入費・リース性・カスタマイズに加え、前払費用・税務上の繰延資産の確認が必要 |
ソフトウェア投資は、会社の業務設計、利益計画、資金繰り、金融機関への説明、M&A時のデューデリジェンス、そして事業承継時の企業価値評価にまで影響していきます。
だからこそ、「節税になるか」だけで判断するのではなく、開発したシステムがどの業務を支え、どの程度の収益獲得・費用削減効果を生み、将来どのように改修・除却されていくのか。そこまで見通したうえで判断することが重要です。
犬飼公認会計士・税理士事務所へのご相談について
ソフトウェア開発費の処理は、会計、法人税、税効果会計、税額控除、開発管理、契約実務が交差する、複合的な論点です。
自社利用ソフトウェアを資産計上すべきか、研究開発費として費用処理できるか。SaaS導入時のカスタマイズ費用をどう扱うか。既存システムの改修費を、修繕費と資本的支出にどう分けるか。除却損を計上できるか。
これらの結論は、個別の事実関係と、手元に残された資料によって変わってきます。
犬飼公認会計士・税理士事務所では、ソフトウェア開発費について、単年度の申告処理だけにとどまらず、開発計画、契約書、工数管理、資産計上方針、税務調整、税額控除、そして将来の償却・除却・減損リスクまでを含めて整理いたします。
ソフトウェア開発費の会計処理・税務処理に不安がある場合や、開発投資を始める前に判断軸を整えておきたい場合は、犬飼公認会計士・税理士事務所HPのお問い合わせページより、お気軽にご相談ください。
振り返り|ソフトウェア開発費の会計・税務判断
| 論点 | 重要ポイント | 実務上の注意点 |
|---|---|---|
| 最初の区分 | 制作目的により受注制作、市場販売目的、自社利用を分ける | SaaS利用や改修は、別の判断軸として契約・支出内容を確認する |
| ソフトウェアの範囲 | プログラム、仕様書、フローチャート等が対象 | コンテンツやデータと区分する |
| 受注制作 | ベンダー側では自社の無形固定資産ではない | 収益認識、仕掛品、契約内容の論点になる |
| 市場販売目的 | 販売意思が明らかにされた最初の製品マスターの完成までは研究開発費 | 完成後も機能維持費・著しい改良・製造原価を区分し、過去の研究開発費を遡って資産化しない |
| 自社利用 | 将来の収益獲得または費用削減が確実なら資産計上。第三者へのサービス提供に使うものも含む | 税務上は会計より費用処理できる範囲が狭い場合がある |
| 資産計上の時点 | 開始は将来効果が確実となった時点、終了は実質的な制作完了時点 | 事業供用開始と区別し、開始前に適切に費用処理した金額を遡って資産化しない |
| 取得価額 | 購入代価、設定費用、製作原価、直接費用を含める | 社内工数・外注費・導入費の原価集計に加え、旧ソフトウェアの残存簿価を引き継ぐ取扱いにも注意する |
| 取得価額から除外可能な費用 | 仕損じ、一定の研究開発費、少額間接費等 | 自社利用の研究開発費は慎重に判断し、少額間接費等は合計額でおおむね3%以内かを確認する |
| 償却 | 税務上は原本・研究開発用3年、その他5年 | 会計上の利用可能期間との差異を確認する |
| 評価減・減損 | 市場販売目的は未償却残高と翌期以降の見込販売収益を比較 | 自社利用に適用する一般の固定資産の減損会計と区別する |
| 改修費 | 障害除去・現状維持は修繕費、新機能追加・向上は資本的支出 | 市場販売目的の著しい改良に係る会計処理と、税務判断を混同しない |
| SaaS導入費用 | ソフトウェア等の取得かサービス対価かを先に確認 | 前払費用・税務上の繰延資産も確認し、データコンバート・利用者教育・連携開発を区分する |
| 除却 | 今後事業の用に供しないことが明らかなら、税務上の未償却残額を基礎に損金算入を検討 | 業務廃止・停止の資料を残し、新ソフトウェアの取得価額に含める取扱いと区別する |
| 優遇税制 | 投資促進税制・経営強化税制・研究開発税制との接点あり | 制度ごとに取得前の申請、計画認定、供用、申告記載、改正内容、重複適用制限を確認する |
| 税務調整 | 会計と税務が一致しない場合は、当期の償却可否・限度額も踏まえて調整する | 別表四・五(一)・十六、固定資産台帳、税効果会計を連動させる |
| 資料保存 | 稟議、契約、工数表、検収、テスト報告、除却資料を残す | 後から説明できる開発管理が税務判断を支える |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

