※本記事は、表現の一部整理や図解作成に生成AIを補助的に用いています。論点の設定、専門的判断、内容構成、根拠となる法令・通達・会計基準・公表資料の確認から最終確認に至るまでは、当事務所が一貫して行ったうえで掲載しています。
会社が債務超過に陥ると、経営者や金融機関との話し合いは、しばしば「借入金を免除してもらえば財務状態は改善する」という方向へ進んでいきます。
たしかに、債務免除を受ければ貸借対照表上の負債は減ります。債務超過額は小さくなり、場合によっては純資産がプラスに転じることもあるでしょう。
ただ、税務の話はそこで終わりません。
会社が債務の免除を受けると、原則として債務免除益が発生します。この債務免除益は、会計上も税務上も、利益・益金として扱われます。そのため、十分な欠損金や損失がなければ、現金は一円も入ってこないのに法人税等だけが発生する、という事態が起こり得ます。
出典:国税庁|特定調停における法人債務者の法人税法上の留意点
これは、債務超過会社の清算・再生・M&A・事業承継のいずれの局面でも、きわめて重要な論点です。
金融機関やオーナーが会社を支援するつもりで債権を放棄したのに、その結果、会社の側で納税資金が必要になる。弁済計画や再生計画の前提そのものが崩れてしまう。実務では、こうした場面に少なからず出会います。
本記事では、債務超過会社をめぐる債務免除益、青色欠損金、期限切れ欠損金、実態貸借対照表、そして残余財産がないと見込まれる場合の損金算入について、順を追って整理していきます。
債務免除は「資金流入のない利益」を生む
債務免除とは、会社が負っている借入金や未払金などについて、債権者から返済義務を免除してもらうことをいいます。
たとえば、会社が代表者から2,000万円を借りていて、代表者がその返済を免除したとします。会社側では2,000万円の負債が消え、経済的な利益を受けたことになります。通常は、ここで債務免除益を認識します。
| 処理の視点 | 内容 |
|---|---|
| 会計上 | 負債の消滅により債務免除益を計上する |
| 法人税上 | 原則として益金として課税所得の計算に反映される |
| 資金繰り上 | 現金収入はないが、税負担が発生することがある |
| 経営判断上 | 債務整理の効果と納税資金を同時に見積もる必要がある |
債務免除益の怖さは、現金収入を伴わないところにあります。資金繰りに窮している会社ほど、この債務免除益にかかる法人税等を納める余力は残っていません。
そのため、債務免除を検討する際には、免除額そのものに加えて、次の項目もあわせて確認しておく必要があります。
| 確認事項 | なぜ必要か |
|---|---|
| 債務免除益の金額 | 課税所得を押し上げる金額を把握するため |
| 青色欠損金の残高・当期控除可能額 | 通常の繰越控除で吸収できるかを確認するため |
| 期限切れ欠損金の有無 | 清算・再生局面で特別に使える余地を確認するため |
| 資産譲渡益・評価益 | 債務免除益以外にも課税所得が出る可能性があるため |
| 資産評価損・貸倒損失 | 所得圧縮要因として認められるか確認するため |
| 納税資金 | 税額が出た場合に支払えるかを確認するため |
債務免除は、法務、金融機関との交渉、会計、税務が同時に動く局面です。税務だけを後回しにすると、「債務整理はまとまったのに、税金が払えない」という結末を招きかねません。
欠損金には「青色欠損金」と「期限切れ欠損金」がある
債務免除益を吸収できるかどうかを考えるとき、まず確認したいのが青色欠損金です。
青色欠損金とは、青色申告書を提出している法人に生じた欠損金で、一定期間にわたって翌期以降の所得と相殺できるものをいいます。通常の事業年度では、この青色欠損金が欠損金控除の中心になります。
もっとも、残高があるからといって、当期所得の全額から控除できるとは限りません。繰越期間、申告要件、法人の区分に応じた控除限度などを確認し、当期に実際に控除できる額を押さえておく必要があります。
出典:国税庁|No.5762 青色申告書を提出した事業年度の欠損金の繰越控除
これに対して、債務超過会社の清算・再生局面になると、「期限切れ欠損金」という言葉が出てきます。
期限切れ欠損金は実務上の呼び方で、過去に生じた欠損のうち、青色欠損金として通常の繰越控除の対象にならないものや、通常の繰越控除期間を過ぎたものを含む概念として扱われています。ただし、「過去に赤字だったから使える」という単純な性質のものではありません。
法人税基本通達では、会社更生等や解散の場合の欠損金額の範囲について、法人税申告書別表五(一)の期首現在利益積立金額の合計額として記載されるべき金額がマイナスであるとき、その金額を基礎とする取扱いが示されています。
出典:国税庁|第3節 会社更生等による債務免除等があった場合の欠損金
| 区分 | 通常の使い方 | 債務超過・清算局面での意味 |
|---|---|---|
| 青色欠損金 | 通常の繰越控除制度で所得と相殺 | 債務免除益を吸収できるか、残高・当期控除可能額を確認する基本項目 |
| 災害損失欠損金 | 一定の災害損失に係る欠損金 | 特例欠損金計算で控除対象との関係を確認 |
| 期限切れ欠損金 | 通常の繰越控除では使えない過去欠損 | 清算・再生など一定の場合に損金算入できることがある |
この区分を取り違えると、税額の見積りは大きく狂います。
特に危ういのは、別表七(一)の控除未済欠損金だけを見て「欠損金はこれだけ」と判断してしまうことです。期限切れ欠損金を検討する際には、別表五(一)の利益積立金額、過年度の申告書、資本等取引、過去の合併・分割、そして欠損金が発生した経緯にまで目を通す必要があります。
以下、清算時の欠損金計算は、グループ通算制度の適用がない法人を前提とします。
清算中に残余財産がないと見込まれる場合には、まず、別表五(一)の期首現在利益積立金額のマイナス額の絶対額を確認します。ただし、その額が別表七(一)の控除未済欠損金額として記載されるべき額に満たない場合は、法人税基本通達12-3-2ただし書により、後者を基礎とします。
そのうえで、適用年度終了時の資本金等の額がマイナスであればその絶対額を加算し、当期に損金算入される青色欠損金等を控除して、特例の対象となる欠損金額を把握します。所得金額による限度も反映した損金算入額は、別表七(四)で計算します。
出典:国税庁|第3節 会社更生等による債務免除等があった場合の欠損金
出典:税務研究会|法令集・法人税法施行令第117条の5 解散の場合の欠損金額の範囲(条文掲載)
出典:国税庁|令和8年4月以降に提供した法人税等各種別表関係〔別表七(四)〕
清算局面では、期限切れ欠損金を使える場合がある
平成22年度税制改正により清算所得課税制度は廃止され、清算中の法人にも通常の所得課税方式で法人税が課されることになりました。その結果、清算中であっても、債務免除益や資産譲渡益が発生すれば課税所得が生じる可能性があります。
その一方で、解散した法人に残余財産がないと見込まれる場合には、救済的な取扱いが設けられています。清算中に終了する事業年度において、期限切れ欠損金額を基礎として計算した金額を、青色欠損金等の控除後の所得金額を限度に損金算入できる制度です。
国税庁も、解散法人に残余財産がないと見込まれるときは、清算中に終了する事業年度前の各事業年度で生じた欠損金額を基礎として計算した金額を、青色欠損金等の控除後の所得金額を限度に損金算入できることを明らかにしています。
出典:国税庁|解散法人の残余財産がないと見込まれる場合の損金算入制度における『残余財産がないと見込まれるとき』の判定について
出典:国税庁|解散法人の残余財産が零となる事業年度の『残余財産がないと見込まれるとき』の判定について
なお、現行の国税庁通達では、解散した場合の期限切れ欠損金額の損金算入は法人税法59条4項として整理されています。
古い実務書や過年度の資料では法人税法59条3項と記載されていることがありますが、条文番号だけでなく、対象事業年度や取引に適用される法令、改正附則・経過措置まで確認することが欠かせません。
出典:国税庁|第3節 会社更生等による債務免除等があった場合の欠損金
「残余財産がないと見込まれる」とは何を見るのか
清算中の法人が期限切れ欠損金を使えるかどうかは、「残余財産がないと見込まれる」かどうかで決まります。
ここでいう残余財産とは、債務を弁済したあとに株主へ分配できる財産のことです。会社が債務超過で、清算しても株主への分配が見込まれないのであれば、通常は「残余財産がないと見込まれる」状態と考えることになります。
法人税基本通達12-3-8では、解散した法人が事業年度終了時に債務超過の状態にあるときは、「残余財産がないと見込まれるとき」に該当するとされています。その債務超過の状態は、一般に実態貸借対照表、つまり資産・負債を時価ベースで作成した貸借対照表によって確認するものとされています。
出典:国税庁|第3節 会社更生等による債務免除等があった場合の欠損金
また、実態貸借対照表上の資産と負債が同額で、残余財産がゼロと見込まれる場合も対象になります。必ずしも債務超過の状態である必要はありません。
出典:国税庁|解散法人の残余財産が零となる事業年度の『残余財産がないと見込まれるとき』の判定について
| 判定項目 | 確認内容 |
|---|---|
| 資産の時価 | 現金預金、売掛金、棚卸資産、固定資産、不動産、有価証券など |
| 負債の実額 | 借入金、未払金、未払税金、保証債務、退職金見込額など |
| 清算費用 | 弁護士・税理士・司法書士報酬、登記費用、公告費用、保管費用など |
| 税金見込額 | 法人税、消費税、地方税、源泉所得税など |
| 株主への分配可能性 | 債務弁済後に株主へ分配できる財産があるか |
ここで肝心なのは、帳簿上の貸借対照表だけでは足りない、という点です。
たとえば、帳簿価額1億円の不動産が、実際には3,000万円でしか売れないことがあります。この場合、帳簿上は資産超過に見えても、実態としては債務超過ということが起こります。
反対に、簿価の低い土地に大きな含み益がある会社では、帳簿上は債務超過でも、清算すれば残余財産が出る可能性があります。
この判断を誤ると、期限切れ欠損金を使えるものとして申告した内容が、後になって否認されるおそれがあります。
実態貸借対照表は、単なる形式書類ではない
期限切れ欠損金の損金算入を検討するうえで、実態貸借対照表の作成はきわめて重要な意味を持ちます。
法人税基本通達12-3-9では、「残余財産がないと見込まれることを説明する書類」として、清算中に終了する各事業年度終了時の実態貸借対照表が例示されています。
この実態貸借対照表を作成する場合の資産価額は、原則として事業年度終了時の処分価格によります。ただし、事業譲渡等を前提に、資産が他の法人の事業に継続して使用される見込みであるときは、使用収益されるものとして通常付される価額によるものとされています。
出典:国税庁|第3節 会社更生等による債務免除等があった場合の欠損金
| 資産・負債 | 実態貸借対照表での確認例 |
|---|---|
| 不動産 | 売却予定価格、鑑定評価、固定資産税評価額、担保権、売却費用 |
| 棚卸資産 | 処分可能価額、滞留在庫、廃棄見込、販売可能性 |
| 売掛金 | 回収可能性、貸倒見込、相手先の信用状況 |
| 有価証券 | 時価、非上場株式評価、換金可能性 |
| 保険契約 | 解約返戻金、契約者貸付、税務上の資産計上額 |
| 退職給付 | 清算に伴う退職金支給見込 |
| 保証債務 | 履行可能性、求償可能性、金融機関との合意 |
| 未払税金 | 債務免除益・資産譲渡益に伴う税額見込 |
実態貸借対照表は、税務署に提出するためだけの資料ではありません。金融機関、株主、保証人、後継者、そしてM&Aの買い手候補に対して、会社の実質的な財産状態を説明するための資料でもあります。
特に、代表者借入金、金融機関借入金、リース債務、未払消費税、未払社会保険料が混在している会社では注意が必要です。
どの債務を免除してもらい、どの債務を弁済し、どの時点で清算するのか。その組み合わせ次第で、課税所得も残余財産の有無も変わってきます。
期限切れ欠損金の損金算入には限度がある
期限切れ欠損金があるからといって、無制限に損金算入できるわけではありません。
清算中に残余財産がないと見込まれる場合の期限切れ欠損金は、青色欠損金等を控除したあとの所得金額を限度として損金算入します。国税庁も、解散法人の期限切れ欠損金について、清算中に終了する事業年度において、青色欠損金等の控除後の所得金額を限度に損金算入する取扱いを示しています。
出典:国税庁|解散法人の残余財産がないと見込まれる場合の損金算入制度における『残余財産がないと見込まれるとき』の判定について
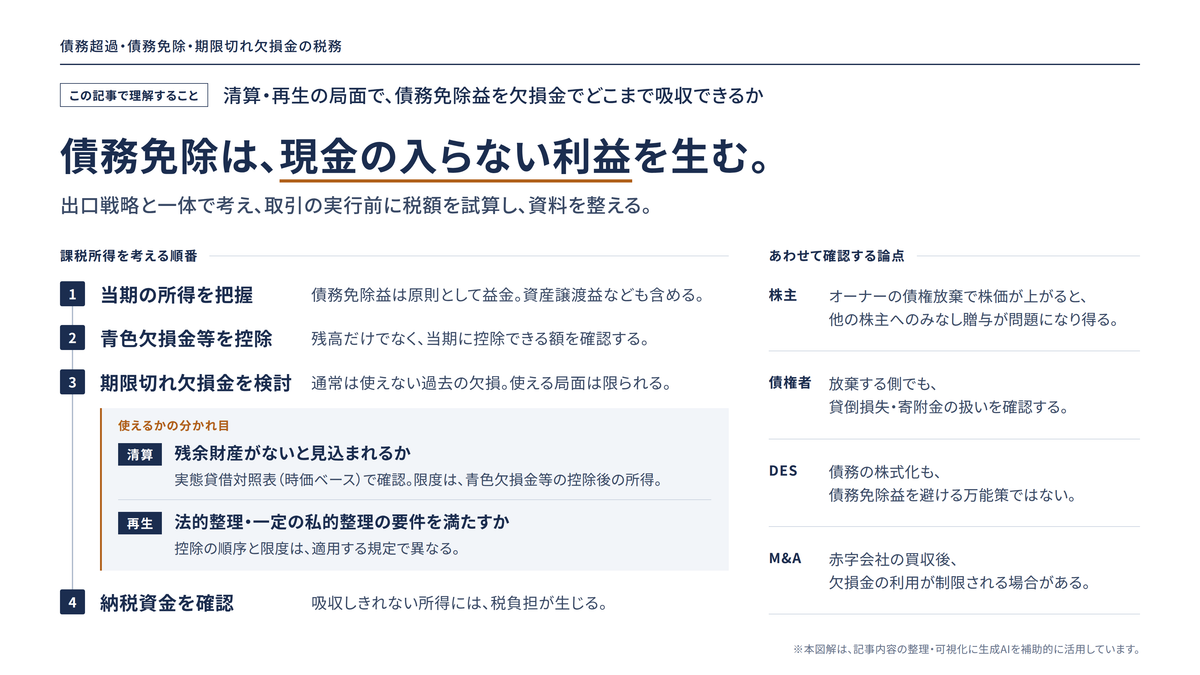
簡略化すると、次のような順番で考えることになります。
| 順番 | 内容 |
|---|---|
| 1 | 債務免除益、資産譲渡益などを含めて当期所得を把握する |
| 2 | 当期に使える青色欠損金・災害損失欠損金を控除する |
| 3 | なお所得が残る場合に、期限切れ欠損金の損金算入を検討する |
| 4 | 期限切れ欠損金は、青色欠損金等控除後の所得金額を限度に損金算入する |
| 5 | 別表七(四)と残余財産がないと見込まれることを説明する書類を添付し、裏付け資料を保存する |
たとえば、次のような会社を考えてみます。
| 項目 | 金額 |
|---|---|
| 債務免除益 | 2,000万円 |
| その他所得 | 0円 |
| 青色欠損金の当期控除可能額 | 1,000万円 |
| 別表五(一)の期首現在利益積立金額のマイナス額の絶対額 | 3,500万円 |
本例では、適用年度終了時の資本金等の額がゼロ以上であり、法人税基本通達12-3-2ただし書による基礎額の変更もないものとします。
この場合、まず債務免除益2,000万円から青色欠損金1,000万円を控除し、所得は1,000万円残ります。特例の対象となる欠損金額は、3,500万円-1,000万円=2,500万円です。
この2,500万円と控除後の所得1,000万円のうち、少ない方の1,000万円を損金算入するため、課税所得はゼロになります。
ただし、この結論は、「残余財産がないと見込まれる」こと、清算中に終了する事業年度であること、そして申告書・添付資料が整っていることを前提としています。過去に赤字があったというだけでは足りないのです。
債務免除益だけでなく、資産譲渡益にも影響する
清算中の会社では、債務免除益だけでなく、資産の売却益が発生することもあります。
たとえば、不動産や機械設備を売却して債務の弁済に充てる場合、帳簿価額より高く売れれば譲渡益が出ます。保険契約を解約して解約返戻金が雑収入になることや、貸倒引当金の戻入益が発生することもあります。
清算中に残余財産がないと見込まれる場合の特例欠損金は、債務免除益に限らず、清算事業年度に生じた資産譲渡益とも相殺できるものと整理されています。
出典:国税庁|解散法人の残余財産がないと見込まれる場合の損金算入制度における『残余財産がないと見込まれるとき』の判定について
| 清算中に発生しやすい益金 | 期限切れ欠損金との関係 |
|---|---|
| 債務免除益 | 典型的な相殺対象 |
| 不動産売却益 | 相殺対象になり得る |
| 棚卸資産売却益 | 相殺対象になり得る |
| 有価証券売却益 | 相殺対象になり得る |
| 保険解約益 | 相殺対象になり得る |
| 引当金戻入益 | 相殺対象になり得る |
この点は、清算スケジュールにも影響を及ぼします。
解散前に事業譲渡を行うのか、解散後の清算事業年度に資産を譲渡するのか。この違いによって、期限切れ欠損金と譲渡益を相殺できるかどうかが変わってくる場合があります。
債務超過会社を整理する際に、事業譲渡・会社分割・第二会社方式・清算を組み合わせるのであれば、その実行順序が税額に直結することを押さえておく必要があります。
再生局面では、清算とは別の期限切れ欠損金制度を確認する
会社を閉じる清算局面とは別に、会社を存続させる再生局面でも、債務免除益と期限切れ欠損金は問題になります。
民事再生、会社更生、あるいはこれらに準ずる一定の私的整理で債務免除等が行われる場合、一定の要件を満たせば、期限切れ欠損金の損金算入や資産評価損益の計上が認められることがあります。
国税庁は、民事再生法の法的整理に準じた一定の私的整理について、いくつかの要件を示しています。一般に公表された公正・適正な準則に従って再生計画が策定されていること、公正な価額による資産評定と実態貸借対照表が作成されていること、その実態貸借対照表に基づいて債務免除額が定められていること、そして原則として2以上の金融機関による債務免除等が定められていること、といった点です。
ただし、政府関係金融機関、地域経済活性化支援機構、整理回収機構による単独放棄でも対象となる場合があります。
また、準則に従って再生計画が策定されていることや、資産評定・債務免除額に関する一定の要件を満たすことについては、第三者機関等の確認が必要です。
出典:国税庁|民事再生法の法的整理に準じた私的整理とは
| 局面 | 期限切れ欠損金の位置づけ |
|---|---|
| 通常の事業年度 | 原則として通常の繰越控除期限を過ぎた欠損金は使えない |
| 解散・清算で残余財産がないと見込まれる場合 | 青色欠損金等控除後の所得を限度に、期限切れ欠損金を損金算入できる場合がある |
| 民事再生・会社更生等 | 法的整理・一定の私的整理の要件により、期限切れ欠損金の損金算入や資産評価損益の計上を検討する |
| 単なる親会社・代表者の任意放棄 | 要件を満たさない場合、通常の青色欠損金で吸収できない部分に課税が残る可能性がある |
再生局面でとりわけ大切なのは、「私的整理なら何でも期限切れ欠損金を使える」わけではない、という点です。
一方で、資産評価損益の計上等を伴う企業再生税制の対象とならない私的整理でも、別途、期限切れ欠損金の損金算入を検討できる場合があります。
国税庁は、中小企業活性化協議会の支援を受け、取引金融機関が通常の銀行1行のみである事例を取り上げています。合理的な再建計画に該当する場合には、債権放棄をした金融機関の側では寄附金に該当せず、債務免除を受けた会社の側では期限切れ欠損金の損金算入規定を適用できることがある、という整理です。
ただし、債権者側の寄附金該当性と、債務者側の期限切れ欠損金の損金算入は、それぞれの要件に基づいて確認する必要があります。
出典:国税庁|企業再生税制の対象となる私的整理とそれ以外の私的整理における税務上の取扱いの違い
また、再生局面では、適用する規定によって欠損金の控除順序が異なります。
民事再生等や一定の私的整理で、法人税法25条3項・33条4項の資産評価損益規定の適用を受ける場合には、同法59条2項により、所定の限度額の範囲で、期限切れ欠損金を青色欠損金等に優先して控除します。
一方、資産評価損益規定の適用を受けずに同条3項による損金算入を行う場合には、青色欠損金等の控除後の所得金額と債務免除等の金額を限度として、期限切れ欠損金を控除します。先ほどの銀行1行のみの事例は、この後者の取扱いを示したものです。
清算時の59条4項と、再生時の各規定を混同しないことが重要です。
出典:国税庁|民事再生法の法的整理に準じた私的整理とは
出典:国税庁|一定の私的整理に基づき資産評定が行われている場合の期限切れ欠損金の損金算入について
オーナー社長の債権放棄では、株価と贈与税も確認する
中小企業では、累積損失などにより債務超過となった会社の負債に、金融機関からの借入れだけでなく、オーナー社長からの借入金が多額に含まれていることがあります。
この場合、社長が会社への貸付金を放棄すれば、会社側では債務免除益が発生します。会社の純資産は改善し、それに伴って株価評価も上がる可能性があります。
ここで見落としやすいのが、既存株主の間での価値の移転です。
たとえば、社長が会社に対する2,000万円の貸付金を放棄し、社長以外の親族株主が会社の株式を保有しているとします。会社の純資産が改善することで、その親族株主が持つ株式の価値が上がることがあります。この価値の上昇が、債権放棄をした人から他の株主への経済的利益の移転と評価される可能性があるのです。
つまり、オーナー社長の貸付金を放棄する場合には、会社側で債務免除益が発生することに加えて、株価の上昇により既存株主へのみなし贈与が問題になり得ます。実務上、注意しておきたいところです。
ただし、相続税法基本通達9-3では、会社が資力を喪失し、再建整備のための負債整理に入っている場合などには、債務超過額に相当する部分を贈与による取得として取り扱わないことが示されています。一時的に債務超過となっているだけでは、この取扱いの対象にはなりません。
帳簿上の純資産が増えたことだけで判断せず、株式の価額が増加しているかどうかと、この取扱いの適用要件を確認します。
出典:国税庁|第9条《その他の利益の享受》関係〔相続税法基本通達9-2・9-3〕
| 関係者 | 主な税務論点 |
|---|---|
| 会社 | 債務免除益、青色欠損金、期限切れ欠損金、納税資金 |
| 債権放棄した社長 | 貸付金の回収不能、相続財産の減少、貸倒れ・贈与性の検討 |
| 他の株主 | 株価上昇によるみなし贈与リスク |
| 後継者 | 承継後の株価、資本政策、金融機関説明 |
| 金融機関 | 債務整理後の返済可能性、保証債務、再建計画 |
債権放棄は、貸借対照表の負債を消すだけの処理ではありません。法人税、相続税・贈与税、事業承継、株主構成にまで波及していく問題です。
金融機関や親会社が債権放棄する場合、相手方の税務も見る
債務免除を受ける会社側だけでなく、債権放棄をする側の税務も重要です。
第三者である金融機関が合理的な再建計画に基づいて債権放棄する場合には、貸倒損失として処理できる余地があります。一方、親会社やグループ会社が子会社を支援するために債権放棄する場合には、寄附金課税が問題になることがあります。
国税庁は、業績不振の子会社等の倒産を防止するためにやむを得ず行われ、合理的な再建計画に基づくなど相当の理由があると認められる場合には、債権放棄等により供与する経済的利益の額は寄附金に該当しない、とする取扱いがあることを示しています。
出典:国税庁|No.5320 貸倒損失として処理できる場合
出典:国税庁|企業再生税制の対象となる私的整理とそれ以外の私的整理における税務上の取扱いの違い
なお、法人による完全支配関係がある内国法人の間では、寄附金に対応する受贈益について益金不算入が適用される場合があります。この場合、債権者側では寄附金が全額損金不算入となります。これは、グループ通算制度の適用の有無だけで決まるものではありません。
一方、法人税基本通達9-4-1・9-4-2により、合理的な整理・再建支援として寄附金に該当しない債権放棄には、この受贈益の益金不算入は適用されません。親会社側の損金算入と子会社側の益金不算入は、その対応関係を確認する必要があります。
出典:国税庁|寄附修正事由が生じた場合の株主の処理
出典:国税庁|第3款 完全支配関係がある法人間の受贈益〔法人税基本通達4-2-5〕
| 債権放棄者 | 主な確認事項 |
|---|---|
| 金融機関 | 貸倒損失、再建計画、債権者間調整 |
| 親会社 | 寄附金該当性、子会社支援の合理性、グループ税制 |
| オーナー個人 | 会社側の債務免除益、他株主へのみなし贈与、相続財産 |
| 取引先 | 債権放棄の事業上必要性、貸倒処理、継続取引の有無 |
債務免除を受ける会社だけで税額を見積もっても、取引全体としては十分とはいえません。債権者の側で損金不算入や寄附金認定が生じれば、支援策そのものが成り立ちにくくなることもあるからです。
DES・擬似DESは、債務免除益を避ける万能策ではない
債務超過会社では、債権放棄の代わりにDESを検討することがあります。
DESとは、Debt Equity Swap の略で、債務を株式に振り替える取引をいいます。会社から見れば、借入金などの負債が資本金・資本剰余金といった資本項目に変わるため、財務体質の改善策として用いられることがあります。
出典:中小企業基盤整備機構|DESとDDSの違いについて教えてください。
もっとも、DESや擬似DESは、債務免除益を回避するための万能策ではありません。
債権の時価、払込価額、資本金等の額、既存株主の価値の希薄化、登録免許税、法人住民税均等割、会計処理、金融機関との合意、そして将来の株式処分まで、確認すべき事項は多岐にわたります。
| 手法 | 税務上の注意点 |
|---|---|
| 債権放棄 | 会社側で債務免除益、債権者側で貸倒・寄附金、株価上昇 |
| DES | 債権評価、債務消滅益、資本金等の額、既存株主間の価値移転 |
| 擬似DES | 金銭払込みと返済の実態、行為計算否認、資金循環の説明 |
| 代物弁済 | 資産の時価、譲渡損益、消費税、登録免許税等 |
| 第二会社方式 | 事業譲渡益、債務免除益、欠損金利用、詐害行為・債権者対応 |
DESを実行するのであれば、債務の額面だけでなく、その債権がどの程度回収可能なのか、株式の時価をどう評価するのか、増資後の株主構成がどうなるのか。こうした点を、資料として残しておく必要があります。
M&Aでは、買収後の欠損金利用制限に注意する
債務超過会社や赤字会社をM&Aで取得する場合、買い手は「対象会社の欠損金を利用できるのではないか」と期待することがあります。
しかし、赤字会社の買収では、欠損金の利用が制限される場合があります。この制限は、欠損金の利用だけを目的とした買収に限られるものではありません。
欠損等法人について特定支配関係が生じた日から5年以内に、旧事業の全部廃止と旧事業規模のおおむね5倍を超える資金借入れ等を行うなど、法人税法57条の2所定の事由に該当すると、その事由に該当した日の属する事業年度より前に生じた欠損金の繰越控除が制限されます。
債務超過・低株価企業のM&Aでは、買い手が青色欠損金の有効活用を検討することがありますが、この欠損金利用制限の確認は欠かせません。
出典:国税庁|No.5762 青色申告書を提出した事業年度の欠損金の繰越控除
| M&Aで確認すべき事項 | なぜ重要か |
|---|---|
| 欠損金の発生年度 | 繰越期限・控除制限を確認するため |
| 特定支配関係の発生日 | 欠損金利用制限の起点になるため |
| 旧事業の継続有無 | 事業廃止・休眠会社利用と見られないか確認するため |
| 役員・従業員の異動 | 欠損等法人の制限に関係することがあるため |
| 新規資金の受入れ | 旧事業規模との比較が問題になることがあるため |
| 債務免除のタイミング | 対象会社側・株主側の税額に影響するため |
M&Aで債務超過会社を買う場合には、「株価が安い」「欠損金がある」というだけで判断してはいけません。
欠損金が使えない、債務免除益が課税される、簿外債務が残る、買収後の資本政策に制約が出る。こうしたリスクを、事前に確認しておく必要があります。
税務判断の前に、債務超過の原因を分解する
債務超過会社の税務判断は、まず債務超過の原因を分解するところから始まります。
同じ「債務超過」でも、その原因によって打ち手が変わってくるからです。
ただし、借入れは通常、資産と負債を同額増加させるため、借入れだけで純資産が減るわけではありません。累積損失などが生じた原因と、その資金不足をどのような借入れで補ってきたかを、分けて確認します。
| 債務超過の背景・財務上の特徴・整理方針 | 税務上の着眼点 |
|---|---|
| 累積赤字 | 青色欠損金・期限切れ欠損金の残高確認 |
| 不動産・固定資産の含み損 | 評価損の損金算入可否、売却時期 |
| 回収不能債権 | 貸倒損失、債権放棄、回収努力資料 |
| オーナー借入金の膨張 | 債権放棄、DES、相続税・贈与税への波及 |
| 金融機関借入の過大 | 再生計画、債務免除益、期限切れ欠損金 |
| 粉飾決算の修正 | 仮装経理、過年度修正、税額還付制限 |
| 事業譲渡前提 | 資産譲渡益、消費税、第二会社方式、清算時期 |
債務超過は、単なる貸借対照表上のマイナスではありません。過去の赤字や資産価値の下落などによって純資産が減少した結果であり、その背景には、資金調達、オーナーとの貸借、金融機関対応、事業承継の失敗、粉飾決算といった問題が絡んでいることがあります。
だからこそ、債務免除益と期限切れ欠損金だけを切り出して考えるのではなく、会社の実態そのものを組み立て直していく必要があるのです。
検討順序を誤ると、納税資金が残らない
債務超過会社の清算・再生では、税務判断の順番が大きな意味を持ちます。
特に危ういのは、先に債権放棄や資産売却を実行してしまい、税額の計算を後回しにすることです。債務免除益や資産譲渡益が発生したあとになって、青色欠損金や期限切れ欠損金では吸収しきれないとわかると、納税資金が残らないという事態に陥りかねません。
実務では、次の順番で整理していきます。
| 順番 | 確認内容 |
|---|---|
| 1 | 解散・清算か、再生か、M&Aか、事業承継かを決める |
| 2 | 帳簿上の貸借対照表と実態貸借対照表を比較する |
| 3 | 債務免除候補額、資産売却益、評価損益を見積もる |
| 4 | 青色欠損金・災害損失欠損金の残高と当期控除可能額を確認する |
| 5 | 期限切れ欠損金の有無と利用要件・控除順序を確認する |
| 6 | 債権者側の貸倒・寄附金・支援損処理を確認する |
| 7 | 株主側の株価・みなし贈与・株式消滅損を確認する |
| 8 | 法人税・地方税・消費税・登録免許税・印紙税を見積もる |
| 9 | 分配・弁済・免除・売却の順序を決める |
| 10 | 申告書添付資料・議事録・合意書・評価資料を整える |
税務は、最後に申告書を作る段階で調整するものではありません。危機局面においては、取引を実行する前に税額を見積もっておくことが、会社と関係者を守るための前提になります。
申告書・添付資料で残すべきもの
期限切れ欠損金を損金算入する場合には、後から説明できる資料をきちんと残しておくことが重要です。
清算時の損金算入額は別表七(四)で計算し、実態貸借対照表など、残余財産がないと見込まれることを説明する書類とあわせて、申告時に必要な添付書類を整えます。資産評価資料や債務免除合意書などの裏付け資料も保存します。
社内に資料を保存することと、申告時の添付要件を満たすことは、分けて確認しなければなりません。
出典:国税庁|令和8年4月以降に提供した法人税等各種別表関係〔別表七(四)〕
出典:国税庁|第3節 会社更生等による債務免除等があった場合の欠損金〔法人税基本通達12-3-9〕
| 資料 | 目的 |
|---|---|
| 解散決議・清算人選任議事録 | 清算局面に入った事実を説明する |
| 実態貸借対照表 | 残余財産がないと見込まれることを説明する |
| 資産評価資料 | 処分価格・継続使用価値の根拠を示す |
| 債務明細 | 免除対象債務、弁済予定債務を整理する |
| 債務免除通知書・合意書 | 債務免除の事実と時期を明確にする |
| 金融機関との再建計画 | 債務免除の合理性を説明する |
| 別表五(一) | 期限切れ欠損金の基礎を確認する |
| 別表七(一) | 青色欠損金・控除未済欠損金を確認する |
| 別表七(四) | 解散の場合の欠損金の損金算入額を計算する |
| 税額試算表 | 債務免除益・資産譲渡益・欠損金控除の関係を示す |
| 株主名簿・株価資料 | みなし贈与・株主側課税を検討する |
清算後に会社が消滅すると、資料の所在は一気にあいまいになりがちです。金融機関、株主、保証人、税務署から後日説明を求められる場面に備え、清算結了の前に資料を整理しておくべきでしょう。
債務超過会社で特に誤りやすい判断
債務超過・債務免除・期限切れ欠損金をめぐっては、次のような誤りが起こりやすくなります。
| 誤りやすい判断 | 実務上のリスク |
|---|---|
| 債務免除益は赤字会社なら課税されないと思い込む | 青色欠損金で吸収できず税額が出る |
| 期限切れ欠損金をいつでも使えると思う | 清算・再生等の要件を満たさず否認される |
| 帳簿上の債務超過だけで判断する | 実態貸借対照表では残余財産が出る可能性がある |
| 実態貸借対照表を形式的に作る | 資産評価根拠がなく説明できない |
| 代表者借入金の放棄だけを先に行う | 債務免除益・みなし贈与・株価上昇が問題になる |
| 解散前に事業譲渡益を出す | 期限切れ欠損金との相殺機会を失う場合がある |
| 債権者側の税務を見ない | 貸倒損失や寄附金で相手方の税務問題が生じる |
| M&Aで欠損金利用を前提にする | 欠損等法人の制限により使えないことがある |
| 税額試算前に債務免除を実行する | 納税資金が残らない |
| 必要な計算明細・説明書類を添付しない | 損金算入の適用要件を満たさないおそれがある |
債務超過会社では、短期的に税負担を減らすことも、たしかに重要です。
ただ、それ以上に大切なのは、どの債務を、誰が、いつ、どの根拠で免除するのかを説明できる状態にしておくことだと考えています。
債務超過会社の税務は、会社の出口戦略そのもの
債務超過会社の税務は、単なる申告書の問題ではありません。
会社を閉じるのか、再生するのか、事業を別会社へ移すのか、M&Aで第三者に引き継ぐのか、後継者に承継するのか。この選択によって、債務免除益、欠損金、資産譲渡益、株主課税、金融機関対応は大きく姿を変えます。
| 経営判断 | 税務上の主な論点 |
|---|---|
| 通常清算 | 残余財産、期限切れ欠損金、債務免除益、株主課税 |
| 特別清算・破産 | 債務免除益、欠損金、管財人・清算人の申告対応 |
| 民事再生・会社更生 | 企業再生税制、資産評価損益、期限切れ欠損金 |
| 私的整理 | 合理的再建計画、第三者関与、債権者側の税務 |
| 事業譲渡・第二会社方式 | 譲渡益、消費税、債務の残し方、詐害行為リスク |
| M&A | 欠損金利用制限、税務DD、表明保証 |
| 事業承継 | オーナー貸付金、株価、みなし贈与、保証債務 |
債務免除益をどう処理するかは、会社の出口戦略をどう設計するかと一体のものです。
税務だけで結論を出すのではなく、法務、金融機関、会計、株主、後継者それぞれの視点を突き合わせながら判断していく必要があります。
債務超過・債務免除・期限切れ欠損金でお悩みの方へ
犬飼公認会計士・税理士事務所では、債務超過会社の清算、債務免除益、期限切れ欠損金、実態貸借対照表、オーナー貸付金、金融機関との再建計画、そしてM&A・事業承継に伴う法人税務について、会社側・株主側・債権者側のいずれの立場も見据えた整理を支援しています。
債務免除や清算を実行したあとでは、税額や資料を調整できる余地は限られてしまいます。債務免除益が発生する前、資産を売却する前、解散決議を行う前に、青色欠損金、期限切れ欠損金、実態貸借対照表、納税資金、そして株主側への影響を確認しておくことが大切です。
債務超過会社を清算したい、代表者借入金を整理したい、金融機関から債務免除を受ける予定がある、期限切れ欠損金を使えるか確認したい。そうしたお考えがありましたら、犬飼公認会計士・税理士事務所HPのお問い合わせページよりご相談ください。
この記事の振り返り
| 論点 | 要点 |
|---|---|
| 債務免除益 | 債務免除を受けると、会社側では原則として益金が発生する |
| 資金繰り | 債務免除益は現金収入を伴わないため、納税資金不足に注意する |
| 青色欠損金 | 残高と当期控除可能額を確認し、通常の繰越控除で債務免除益を吸収できるか検討する |
| 期限切れ欠損金 | 通常は使えない過去欠損でも、清算・再生等の一定局面では損金算入できる場合がある |
| 清算時の欠損金計算 | 期首利益積立金額のマイナス額と控除未済欠損金額の関係を確認し、期末資本金等の額がマイナスの場合の調整や当期の通常の欠損金控除を反映する |
| 清算中法人 | 残余財産がないと見込まれる場合、青色欠損金等控除後の所得を限度に期限切れ欠損金を使えることがある |
| 現行条文 | 国税庁の現行通達では、解散した場合の期限切れ欠損金損金算入は法人税法59条4項として整理されている |
| 残余財産がないと見込まれる場合 | 事業年度終了時に債務超過である場合に加え、実態貸借対照表上の資産と負債が同額で、残余財産がゼロとなる場合も対象になる |
| 実態貸借対照表 | 資産・負債を時価ベースで整理し、残余財産の有無を説明する資料となる |
| 資産譲渡益 | 清算事業年度では、債務免除益だけでなく資産譲渡益も期限切れ欠損金との相殺対象になり得る |
| 再生局面 | 適用要件に加え、資産評価損益規定の適用の有無による期限切れ欠損金の控除順序・限度額の違いを確認する |
| オーナー貸付金 | 債権放棄により会社側の債務免除益と他の個人株主へのみなし贈与が問題になり得る。資力喪失時の取扱いも確認する |
| 債権者側税務 | 金融機関・親会社・オーナー側で貸倒損失、寄附金、貸付金の回収可能性等の検討が必要 |
| 完全支配関係法人間 | 寄附金に対応する受贈益には益金不算入が適用される場合があるが、合理的な整理・再建支援として寄附金に該当しない債権放棄には適用されない |
| M&A | 特定支配関係の発生と買収後の事業・資金受入れ等の状況により、欠損金の利用が制限されることがある |
| 申告書・添付資料 | 清算時は別表七(四)で計算し、残余財産がないと見込まれることを説明する書類の添付と、裏付け資料の保存を区別して確認する |
| 実務対応 | 債務免除・資産売却・解散決議の前に、税額試算と資料化を行うことが重要 |

