法人として続けてきた事業を、いったん個人事業へ戻す。そうした選択肢があります。
事業規模の縮小、後継者の不在、固定費や法人維持コストの負担、続く赤字、借入金の整理。こうした事情が重なると、法人をたたんで個人へ戻すことを検討する場面が出てきます。
いわゆる「個人成り」です。
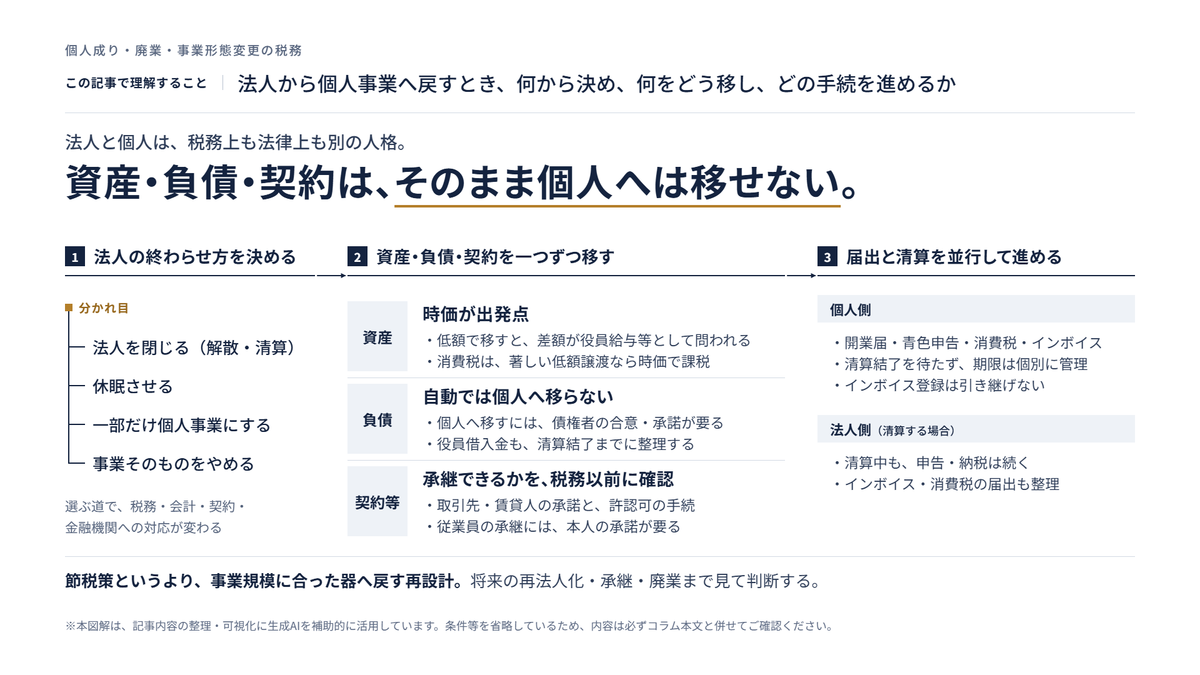
ただ、個人成りは、法人成りをそのまま逆にたどれば済むような単純な手続ではありません。代表者が同じであっても、法人と個人は、税務上も法律上も別の人格です。
法人が抱えている在庫、車両、機械、内装、備品、ソフトウェア、売掛金、借入金、契約、許認可、そして従業員との関係。これらを一つずつ整理しながら、個人事業へ移していく必要があります。
とりわけ気をつけたいのは、法人から代表者個人へ資産を移す場面です。
「自分の会社のものなのだから」という感覚のまま安易に個人事業へ引き継いでしまうと、法人側では譲渡益、寄附金、役員給与、消費税が問題になります。個人側でも、取得価額、減価償却、所得税、消費税、インボイス登録が問題になってきます。
個人成りは、税負担の多寡だけで判断すると、足をすくわれやすい論点です。
法人を閉じるのか、休眠させるのか。法人は残したうえで、一部だけを個人事業化するのか。それとも、事業そのものを完全にやめるのか。どの道を選ぶかによって、税務・会計・契約・金融機関への対応は大きく変わってきます。
本稿では、法人から個人へ戻す場合の税務判断を、資産移転、時価、役員借入金、消費税、在庫、固定資産、届出、清算手続の順に整理していきます。
個人成りは「法人の事業を個人へ移す」だけでは終わらない
ひとくちに個人成りといっても、いくつかのパターンがあります。ここでは、個人成りとあわせて検討する完全廃業などの選択肢も含めて整理しておきます。
| パターン | 内容 | 主な税務論点 |
|---|---|---|
| 法人を解散・清算し、個人事業で再開する | 法人資産を個人へ移し、法人を閉じる | 資産譲渡益、消費税、清算申告、残余財産 |
| 法人は休眠に近い状態で残し、個人事業を開始する | 法人の営業活動は止めるが、法人格は残る | 法人住民税均等割、資産保有、契約継続 |
| 法人の一部事業だけを個人へ移す | 小規模部門や副業的な事業だけを個人化する | 事業譲渡、売上帰属、経費按分、消費税 |
| 法人を廃業し、事業自体もやめる | 事業は継続せず、資産処分だけを行う | 廃棄・売却、貸倒れ、清算、消費税 |
| 個人事業へ戻した後、将来の承継・売却を考える | 小さく続けながら、承継やM&Aを検討する | 個人版事業承継税制、事業用資産、許認可 |
同じ「個人成り」という言葉でくくっても、法人を閉じるのか、残すのかによって、行き着く結論は変わります。
なお、以下の清算手続に関する説明は、主としてオーナー経営の株式会社を想定しています。
株式会社を解散・清算する場合、清算人は、就任後遅滞なく清算株式会社の財産の現況を調査しなければなりません。そのうえで、解散日時点の財産目録と貸借対照表を作成し、株主総会へ提出または提供して承認を受けます。清算人の職務には、あわせて、現務の結了、債権の取立て、債務の弁済、残余財産の分配が含まれます。
出典:裁判所|清算人の職務の内容等
個人成りは「事業主体の変更」であると同時に、「法人資産と法人債務の整理」でもあるわけです。帳簿上の資産を、そのまま個人事業の帳簿へ移し替えるだけでは、到底足りません。
まず決めるべきは、法人をどう終わらせるか
個人成りを検討するとき、最初に考えるべきことは「個人事業を始めること」ではありません。
先に腹を決めておくべきなのは、法人をどうするかです。
| 最初に決めること | 判断を誤った場合のリスク |
|---|---|
| 法人を解散・清算するのか | 法人に未処理の資産・債務・契約が残り、清算を結了できない |
| 法人を休眠状態で残すのか | 法人住民税均等割や申告・届出の負担が残ることがある |
| 法人の資産を誰に、いくらで移すのか | 低額譲渡、役員給与、寄附金、消費税が問題になる |
| 借入金・未払金をどう整理するのか | 債務免除益、保証債務、金融機関対応が問題になる |
| 取引先契約や許認可を承継できるのか | 個人事業で同じ売上を継続できない |
| 従業員をどう扱うのか | 労働契約の承継、退職、再雇用、源泉、社会保険、労務問題が生じる |
法人住民税均等割の課税や減免等については、事務所等の実態と、所在地の自治体の取扱いを確認します。休眠しているというだけで、負担が一律になくなるわけではありません。一定の休業中の法人について、減免制度を設けている自治体もあります。
出典:岐阜市|法人市民税均等割の減免申請書
法人を完全に閉じるつもりであれば、法人の資産は最終的に、売却・弁済・分配・廃棄などによって整理されなければなりません。
ここで、法人所有の機械や店舗設備を個人事業へ貸し続けるような設計にしてしまうと、法人側に賃貸活動が残ります。そうなると、清算の設計とかみ合わなくなってしまいます。
ですから、法人を閉じる場合の個人成りでは、「法人資産を個人が使う」という発想ではなく、「法人が個人へ資産を譲渡する」「法人が資産を処分する」「法人が清算する」という段階に分けて考える必要があります。
法人から個人への資産移転は、時価が出発点になる
法人から代表者個人へ資産を移す場合、税務上の出発点はあくまで時価です。
代表者が100%株主であったとしても、法人の資産が代表者個人の資産になるわけではありません。法人が資産を個人へ移す以上、法人側では原則として資産を譲渡したものととらえます。そのうえで、譲渡対価、時価、帳簿価額、消費税区分を確認していきます。
| 資産・負債の種類 | 法人側の確認 | 個人側の確認 |
|---|---|---|
| 棚卸資産 | 売上計上、原価、消費税 | 仕入・棚卸資産、販売可能性 |
| 車両・機械・備品 | 譲渡損益、帳簿価額、消費税 | 取得価額、中古資産の耐用年数、減価償却 |
| 店舗内装 | 造作の所有権、除却・譲渡、原状回復 | 賃貸借契約、減価償却、改装費 |
| 不動産 | 時価、譲渡益、消費税、登録免許税等 | 登記、不動産取得税、減価償却 |
| ソフトウェア | 資産性、利用権、契約承継 | 取得価額、償却、ライセンス |
| 売掛金 | 回収可能性、譲渡か回収か | 債権承継、入金口座、貸倒れ |
| 借入金 | 債務引受、弁済、債務免除 | 個人の返済義務、保証関係 |
とりわけ、低額で移す場合には注意が必要です。
法人税基本通達9-2-9では、役員等に対して所有資産を低い価額で譲渡した場合の、その資産の価額と譲渡価額との差額に相当する金額が、役員等に対する経済的利益の一例として挙げられています。
出典:国税庁|第2款 経済的な利益の供与
法人が代表者へ資産を安く譲れば、その差額について、法人税上の役員給与・役員賞与としての性格が問われることになります。役員給与とされた場合には、定期同額給与等の要件を満たさない限り、損金算入が制限される可能性があります。
出典:国税庁|No.5202 役員等に対する経済的利益
低額譲渡による利益が役員に対する給与として扱われる場合には、法人側の損金算入の可否だけでなく、個人側の給与所得と、法人側の源泉徴収もあわせて確認します。法人側で損金不算入となることと、個人側で課税されないことは、別の問題です。
出典:国税庁|No.2508 給与所得となるもの
出典:国税庁|No.2502 源泉徴収義務者とは
また、法人から個人への贈与は、贈与税ではなく所得税の対象となります。
ただし、資産移転が一律に給与所得になるわけではありません。給与なのか、退職給付なのか、株主としての分配なのか。利益を受ける立場と取引の実態を確認する必要があります。
出典:国税庁|No.4402 贈与税がかかる場合
出典:国税庁|第2款 経済的な利益の供与
ここで大切なのは、売買契約書に記した金額だけで判断しないことです。
時価の根拠、売却の理由、資産の状態、第三者へ売却できる余地の有無、代表者が役員であること、そして株主としての地位に基づく利益供与ではないか。こうした点を、資料できちんと説明できるようにしておく必要があります。
消費税では、役員への著しい低額譲渡に独自の注意がある
法人から代表者個人へ資産を移す場合、確認すべきは法人税だけではありません。消費税もあわせて見ておく必要があります。
消費税は、原則として、課税資産の譲渡等の対価の額を課税標準とします。
ただし、法人が役員へ資産を贈与した場合や、著しく低い金額で譲渡した場合には、時価相当額を課税標準として扱う場面があります。法人が資産を役員に贈与したときは、原則として時価相当額が課税標準となります。役員へ著しく低い金額で譲渡したときも、実際に受け取った金額ではなく、時価相当額が課税標準となります。
出典:国税庁|No.6321 法人の役員に対する贈与・低額譲渡の取扱い
ここでいう「著しく低い価額」とは、消費税基本通達10-1-2により、法人が役員に対して資産を譲渡する場合に、譲渡金額が時価のおおむね50%に満たない場合をいうものとされています。
棚卸資産については、課税仕入れの金額以上であり、かつ通常他に販売する価額のおおむね50%以上であるなど、一定の場合には、著しく低い価額には該当しないものとして取り扱われます。
出典:国税庁|消費税法基本通達 第1節 課税資産の譲渡等
この取扱いは、法人税の時価判断とまったく同じというわけではありません。法人税、所得税、消費税では、時価や課税標準の考え方が異なる場合があります。
「法人税でこの金額なら、消費税も同じでよいだろう」と単純に結びつけないことが肝心です。
| 取引 | 法人税上の着眼点 | 消費税上の着眼点 |
|---|---|---|
| 法人が役員へ時価で売却 | 譲渡損益を計上 | 課税資産なら対価を課税標準とする |
| 法人が役員へ低額売却 | 差額が役員給与等になる可能性 | 課税対象資産の著しい低額譲渡なら、原則として時価課税 |
| 法人が役員へ無償譲渡 | 譲渡益・役員給与等を検討 | 課税対象資産について、原則として時価相当額を基礎に計算。棚卸資産等の取扱いは別途確認 |
| 棚卸資産を低額譲渡 | 売上・寄附金・役員給与等を検討 | 仕入価額以上かつ通常販売価額のおおむね50%以上かを確認 |
| 土地の移転 | 譲渡損益・時価を確認 | 土地の譲渡として非課税取引に該当するかを確認 |
| 建物・設備の移転 | 譲渡損益・固定資産除却等を確認 | 原則として課税取引を検討 |
消費税の申告・納付については、法人側が課税事業者に該当するかどうかもあわせて確認します。
個人成りでは、代表者が法人の役員である状態のまま、資産を移すケースがあります。法人から役員への低額譲渡と見られる可能性を前提に置き、時価の資料を残しておくべき理由はここにあります。
在庫は「残す」「捨てる」「移す」を分けて判断する
小売業、飲食業、製造業、EC事業では、在庫の扱いが一つの山場になります。
法人の在庫をそのまま個人事業で販売する場合は、法人から個人へ在庫を譲渡したものとして処理するのが基本です。法人側では売上または資産譲渡として認識します。個人側では、取得時期に応じて仕入・棚卸資産として記録し、期末に残る在庫を棚卸します。
| 在庫の処理 | 法人側 | 個人側 |
|---|---|---|
| 個人へ時価で売却 | 売上・消費税を計上 | 取得時期に応じて仕入・棚卸資産として受け入れる |
| 個人へ低額で売却 | 低額譲渡、役員給与等を検討 | 取得価額、経済的利益を確認 |
| 個人へ無償で移す | 売上計上+役員給与・寄附金等を検討 | 経済的利益、取得価額を確認 |
| 廃棄する | 廃棄損の根拠資料を保存 | 個人事業には引き継がない |
| 法人で売り切る | 法人の売上として処理 | 個人事業開始時の在庫はなし |
在庫については、数量と評価の両方を残しておくことが欠かせません。
棚卸表、商品別リスト、仕入単価、販売可能性、劣化や陳腐化の状況、廃棄証明、写真、廃棄業者の請求書。こうした資料を、あらかじめそろえておく必要があります。
本来は法人で売上計上すべきものを個人事業の売上として処理してしまうと、売上の帰属が問われます。反対に、個人事業で販売する在庫について法人から個人への移転処理がなければ、法人資産の持ち出しと見られてしまいます。
固定資産は、帳簿価額ではなく時価と使用実態を見る
法人が所有している車両、機械、工具、PC、店舗設備、内装、看板、ソフトウェアなどの所有権を個人へ移し、個人事業で使うのであれば、固定資産の譲渡等の処理が必要になります。
時価で譲渡する場合、法人側では、譲渡価額と税務上の帳簿価額との差額が譲渡益または譲渡損となります。低額譲渡や無償譲渡の場合には、時価を基礎とした収益認識と、代表者に供与した経済的利益の取扱いを、別途確認します。
個人側では、取得価額を基礎として減価償却を行っていきます。
出典:国税庁|第1款 資産の販売等に係る収益計上に関する通則(法人税基本通達2-1-1の10)
出典:国税庁|No.2100 減価償却のあらまし
| 確認項目 | 実務上のポイント |
|---|---|
| 資産の所有者 | 法人所有か、リースか、個人所有か |
| 帳簿価額 | 固定資産台帳と現物が一致しているか |
| 時価 | 中古市場、見積り、査定、鑑定、取引事例 |
| 使用可能性 | 個人事業で本当に使う資産か |
| 消費税区分 | 課税、非課税、不課税を区分できているか |
| 耐用年数 | 個人事業で中古資産として償却するか |
| 契約制限 | リース契約・保守契約・ライセンスに譲渡制限がないか |
固定資産のなかでも、不動産と店舗内装は、とりわけ慎重に扱いたいところです。
不動産を法人から代表者個人へ移す場合には、法人税、所得税、消費税、登録免許税、不動産取得税、借入金、担保権、賃貸借契約が一度に絡んできます。
土地と建物を一括で売買するときは、対価を合理的に区分しなければなりません。消費税基本通達10-1-5でも、建物と土地等を同一の者へ同時に譲渡した場合には、それぞれの資産の譲渡対価を合理的に区分すべきこととされています。
出典:国税庁|消費税法基本通達 第1節 課税資産の譲渡等
店舗内装については、法人名義の賃貸借契約を個人名義へ切り替えられるか、原状回復義務がどう扱われるかを確認します。税務処理だけを整えても、物件オーナーの承諾が得られなければ、個人事業で営業を続けられないこともあるからです。
借入金・役員借入金は、個人へ自動的に移らない
法人の借入金は、あくまで法人の債務です。代表者が保証人になっている場合でも、主たる債務者は法人です。
個人成りにあたって、法人の借入金を代表者個人が引き受けることがあります。ただし、法人を債務から外して個人が引き受けるには、金融機関等の債権者との合意・承諾が必要です。
税務の面でも、確認すべき点があります。その債務引受が資産譲渡の対価になるのか。引受け後、法人と個人の間にどのような債権・債務が残るのか。法人の債務消滅に伴って利益が生じるのか。資産売却代金に未回収額がある場合は、それも別に整理します。
出典:e-Gov法令検索|民法(第472条)
出典:国税庁|債務引受けの意義
| 債権・債務の種類 | 確認事項 |
|---|---|
| 金融機関借入金 | 個人への債務引受が可能か、保証は残るか |
| 役員借入金 | 返済、法人資産の売却代金債権との相殺、債権放棄、DES(債務の株式化)等を検討 |
| 役員貸付金 | 代表者から回収できるか、給与・退職金との相殺は可能か |
| 買掛金・未払金 | 法人で弁済するか、個人事業が承継するか |
| リース債務 | 契約承継、解約損、所有権の有無 |
| 未払税金・社会保険料 | 各税・保険料の納期限を確認し、清算中に生じるものも含めて納付・整理する |
なかでも確認しておきたいのが、代表者から会社への貸付金、いわゆる役員借入金です。
法人の清算を結了するには、この役員借入金も整理しておく必要があります。
代表者が債権放棄をすれば、法人側では債務免除益が生じます。解散した法人で残余財産がないと見込まれる場合には、清算中に終了する事業年度で期限切れ欠損金を使える場面もあります。ただ、要件を満たさなければ、課税所得が残ってしまうこともあります。
この判断では、帳簿上の債務超過だけでなく、実態貸借対照表によって残余財産の見込みを確認します。残余財産が零となる場合も、検討の対象です。
また、解散の有無、債務免除の実行時期、対象となる事業年度にも注意が必要です。解散前の債務免除に、清算中の事業年度に係る取扱いをそのまま適用できるわけではありません。
出典:国税庁|解散法人の残余財産がないと見込まれる場合の損金算入制度(法法59④)における「残余財産がないと見込まれるとき」の判定について
出典:国税庁|解散法人の残余財産が零となる事業年度の「残余財産がないと見込まれるとき」(法法59④)の判定について
役員借入金の解消策には、返済、法人資産の売却代金債権との相殺、債権放棄、DES、擬似DES、代物弁済など、複数の方法があります。それぞれ、法人税、所得税、贈与税、株価への影響が異なります。
なお、役員給与・退職金との相殺を検討するのは、法人から代表者個人への貸付金である「役員貸付金」の場合です。役員借入金と役員給与・退職金は、どちらも法人が個人へ支払う債務です。両者を相殺して消滅させることはできません。
出典:e-Gov法令検索|民法(第505条)
個人成りは「法人を軽くする」ための手続に見えます。しかし借入金の整理を誤ると、法人にも個人にも、債務と税金が残ってしまいます。
取引先契約・許認可・従業員は、税務以前に承継できるかを確認する
法人の売上を個人事業へ移すには、まず、取引先が個人事業主との契約に応じてくれることが前提になります。
法人名義の契約、リース、賃貸借、業務委託、フランチャイズ、許認可、補助金、保険契約は、事業主体を変えるだけで、そのまま個人へ移せるわけではありません。契約書に、譲渡禁止条項や名義変更の制限が盛り込まれていることもあります。
| 項目 | 確認内容 |
|---|---|
| 取引基本契約 | 個人事業主との再契約が必要か |
| 売掛金 | 法人で回収するのか、個人へ債権譲渡するのか |
| 仕入先契約 | 与信審査、掛取引、保証金 |
| 店舗賃貸借 | 法人名義から個人名義へ変更できるか |
| 許認可 | 新規取得、承継承認、地位承継届など、個人事業へ移すために必要な手続を確認する |
| 従業員 | 本人の承諾を得て労働契約を承継するのか、退職・再雇用とするのか。労働条件や勤続期間等の取扱いを確認する |
| 社会保険・労働保険 | 法人の廃止、個人事業での適用関係 |
| 補助金・助成金 | 返還義務や財産処分制限がないか |
許認可のなかには、新規取得ではなく、事業譲渡に伴う地位承継の手続が用意されているものもあります。食品衛生法に関する営業許可・届出も、一定の事業譲渡であれば、地位承継届による対応が可能です。
出典:東京都保健医療局|事業譲渡による営業許可・届出の地位の承継について
また、事業譲渡に伴って労働契約を承継する場合には、従業員本人の個別の承諾が必要です。労働条件を変更して承継する場合には、その変更についても同意を得る必要があります。
出典:厚生労働省|事業譲渡又は合併を行うに当たって会社等が留意すべき事項に関する指針
この確認を後回しにすると、税務上は個人成りの準備を着々と進めていたのに、営業許可や取引先の承諾が取れず、個人事業で売上を続けられない。そんな事態になりかねません。
税務判断は、契約を承継できるかどうかと一体で進めていくべきものです。
個人事業を始める側では、開業届・青色申告・消費税の届出を確認する
法人から個人へ戻すということは、代表者個人が、事業を営む主体になるということでもあります。
個人が新たに事業を開始したときには、所得税、源泉所得税、消費税に関する各種の届出書等を提出する必要があります。代表的なものとしては、個人事業の開業・廃業等届出書、所得税の青色申告承認申請書、青色事業専従者給与に関する届出書、棚卸資産の評価方法や減価償却資産の償却方法の届出書などがあります。
出典:国税庁|No.2090 新たに事業を始めたときの届出など
開業時の手続としては、開業届、青色申告承認申請書、棚卸資産の評価方法の届出書、減価償却資産の償却方法の届出書に加え、開業時から課税事業者として消費税の申告をしようとする場合の消費税課税事業者選択届出書、インボイス発行事業者登録申請書、簡易課税制度選択届出書も挙げられます。
出典:国税庁|開業する場合
以下は、すべての開業者が一律に提出する書類ではありません。個人側の既存の申請・届出状況、事業内容、選択する制度に応じて、提出の要否を確認します。
| 届出・申請 | 個人成りでの確認ポイント |
|---|---|
| 個人事業の開業・廃業等届出書 | 個人事業の開始日、事業内容、納税地 |
| 所得税の青色申告承認申請書 | 青色申告特別控除、損失の繰越し、帳簿体制 |
| 青色事業専従者給与に関する届出書 | 家族へ給与を払う場合に検討 |
| 棚卸資産の評価方法の届出書 | 個人側の評価方法と、取得価額・期末評価を確認 |
| 減価償却資産の償却方法の届出書 | 個人側の償却方法の選定と、届出の要否を確認 |
| 給与支払事務所等の開設届出書 | 従業員を雇う場合に確認 |
| 源泉所得税の納期の特例申請 | 小規模事業で源泉納付事務を軽減したい場合 |
| 消費税課税事業者選択届出書 | 免税・課税・インボイスの関係を確認 |
| 適格請求書発行事業者登録申請書 | 取引先がインボイスを求める場合に検討 |
| 消費税簡易課税制度選択届出書 | 業種・利益率・資産取得時を含めて仕入税額控除を比較 |
個人側の届出は、法人の清算結了を待たずに進めます。
2026年1月1日以後の開業について、開業届の提出期限は、開業した年分の所得税の確定申告期限までです。
一方、青色申告承認申請書は、原則として、青色申告をしようとする年の3月15日までに提出します。1月16日以後に新たに事業を開始した場合は、その開始日から2か月以内です。
両者の期限を、同じものとして扱わないことが重要です。
出典:国税庁|A1-5 個人事業の開業届出・廃業届出等手続
出典:国税庁|A1-8 所得税の青色申告承認申請手続
消費税関係の選択届出やインボイス登録についても、個人側の開業日、適用を受けたい課税期間、登録希望日、新規開業時の特例等を踏まえて、個別に期限を管理します。
法人時代にインボイス発行事業者であったとしても、その登録を個人事業主へ引き継ぐことはできません。個人側で適格請求書を発行する場合には、個人としての登録状況を確認し、未登録であれば別途登録を受ける必要があります。
登録番号、請求書の名義、銀行口座、契約の主体が変わるため、取引先へ説明するタイミングも重要になってきます。
出典:国税庁インボイス制度適格請求書発行事業者公表サイト|登録番号とは
個人成り後の消費税は、法人の課税関係をそのまま引き継ぐものではありません。
代表者個人が以前から行っている事業も含めて、個人側の基準期間・特定期間の課税売上高等、課税事業者の選択、インボイス登録を確認します。個人事業を始めたからといって、必ず免税になるわけではありません。インボイス登録を受けている場合には、基準期間の課税売上高が1,000万円以下でも、免税にはなりません。
また、法人から固定資産を取得する場合には、その取得時の仕入税額控除と、その後の税負担をあわせて比較します。固定資産の取得や課税事業者の選択によっては、一定期間、免税や簡易課税への移行が制限されることもあるためです。
出典:国税庁|No.6501 納税義務の免除
法人側のインボイス・消費税も閉じ方を確認する
法人を清算結了する場合には、法人側のインボイス登録や消費税の届出も整理しておきます。
個人事業者が死亡または事業を廃止した場合や、法人が清算結了または合併により消滅した場合には、「適格請求書発行事業者の登録の取消しを求める旨の届出書」の提出は不要とされています。
ただし、届出そのものが一切不要になるわけではありません。法人が清算結了した場合には「事業廃止届出書」を、合併により消滅した場合には「合併による法人の消滅届出書」を提出する関係になります。
解散しただけで資産処分等が続いている段階と、清算結了した段階は、区別して考える必要があります。
出典:国税庁|インボイス発行事業者の登録を取り消す場合などに提出すべき書類
一方、法人が事業を完全にやめるのではなく、法人の一部事業を残す場合や、休眠に近い状態で法人を維持する場合には、登録取消しや事業廃止の届出を出してよいかどうかを、慎重に確認する必要があります。
個人成りでは、法人側と個人側で、消費税の期間がずれることがあります。
法人の事業年度、個人の暦年課税、インボイス登録日、課税事業者選択の効力発生時期、簡易課税の適用時期。これらがずれてくるため、売上の帰属日と請求書の発行主体を、あらかじめ明確にしておく必要があります。
法人を清算する場合は、清算申告と資産処分の順序が重要になる
法人を解散・清算する場合でも、法人は清算中も納税義務を負い続けます。
清算中に資産を売却すれば、譲渡損益が発生します。債務免除を受ければ、債務免除益が発生します。株主へ残余財産を分配すれば、みなし配当や株主側の課税が問題になります。
個人成りでは、法人の清算手続と、個人事業の開業準備・届出を並行して進めます。資産移転日、個人事業の開始日、法人の解散日、清算結了日は、必ずしも一致しません。それぞれの手続と届出期限を分けて管理することが重要です。
| 段階 | 確認・対応内容 |
|---|---|
| 事前整理 | 法人の貸借対照表を実態ベースで整理する。法人を清算するか残すかを決め、資産・債務・契約・許認可・従業員を一覧化する |
| 実行可能性の確認 | 個人事業で使う資産と使わない資産を分け、金融機関、取引先、賃貸人、許認可の所管窓口、従業員との調整事項を確認する |
| 税務・資金繰りの設計 | 各資産の時価と消費税区分、譲渡方法、役員借入金の処理、解散時期、法人・個人双方の税額と納税資金を確認する |
| 個人側の準備 | 開業日、青色申告、源泉所得税、消費税・インボイスの適用時期と提出期限を確定し、必要な申請・届出を行う。法人の清算結了を待たずに進める |
| 資産・事業の移転 | 必要な社内承認を確認し、売買契約・請求書の作成、引渡し、代金決済・相殺、帳簿記録、契約等の切替えを行う |
| 法人の解散・清算 | 解散決議、清算人の選任、財産目録等の作成、債権者への公告・催告、債権回収・債務整理を行う |
| 申告・残余財産・結了 | 各段階の申告・納税、残余財産の確定・分配、清算結了、届出・登記等を行う |
| 記録の保存 | 法人・個人双方の帳簿、契約書、時価資料、申告書、承認・清算関係書類を保存する |
この表は、すべてを上から順に終わらせるという意味ではありません。解散後に資産を譲渡する場合もあります。解散や債務免除の時期、個人側の届出期限を見ながら、各手続を組み合わせて進めていきます。
資産譲渡や事業譲渡を実行する前には、利益相反取引を含め、会社法上の承認手続の要否を確認します。売買契約書や請求書を作成するだけで、会社内部の手続まで済むわけではありません。
出典:中小企業基盤整備機構 J-Net21|利益相反取引とはどのような場合に該当するのでしょうか。
また、株式会社を解散・清算する場合には、債権者に対する官報公告と、知れている債権者への個別の催告が必要です。債権の申出期間は2か月以上で、その期間中の弁済には、原則として制限があります。残余財産の分配も、原則として債務を弁済した後に行います。
出典:裁判所|債権者に対する公告等と債務の弁済
清算中の申告も、清算結了時にまとめて済ませるものではありません。通常の確定申告と、残余財産確定時の申告とでは、申告期限が異なる場合もあります。税目ごとに、申告・納付期限を確認します。
出典:国税庁|No.6610 法人に係る消費税の確定申告書の提出期限について
未処理の資産や債務・契約を残したままでは、原則として清算を結了できません。逆に、法人資産を個人へ移したのに、契約書や時価資料が手元になければ、税務調査の場で説明できなくなってしまいます。
個人成りで誤りやすい判断
個人成りでは、次のような判断に注意が必要です。
| 誤りやすい判断 | 経営上・税務上のリスク |
|---|---|
| 代表者の会社だから、自由に資産を移せると考える | 低額譲渡、役員給与、消費税課税が問題になる |
| 帳簿価額で資産を移せばよいと考える | 時価との差額が問題になる |
| 法人の売上を、途中から個人の売上にする | 売上帰属、請求書、消費税、インボイスが混乱する |
| 在庫を棚卸しせずに個人へ移す | 法人の売上計上漏れ、個人の仕入根拠の不足 |
| 固定資産台帳と現物を照合しない | 存在しない資産、除却漏れ、譲渡漏れが残る |
| 借入金は個人が払えばよいと考える | 債務引受、債務免除益、保証債務が問題になる |
| 法人を休眠すれば税務負担がなくなると考える | 均等割や申告・届出の負担が残ることがある。均等割の課税・減免等は自治体の取扱いを確認する |
| インボイス番号の変更を取引先へ伝えない | 取引先の仕入税額控除や請求書処理に影響する |
| 青色申告承認申請など、期限のある申請を後回しにする | その年から青色申告を適用できず、青色申告特別控除や純損失の繰越控除等に影響することがある |
| 清算手続を税務だけで進める | 会社法、債権者、契約、登記が未整理のまま残る |
個人成りは、節税策というよりも、事業規模に合った器へ戻すための再設計ととらえるのが適切です。
税金が下がるかどうかだけでは足りません。契約を維持できるか、金融機関に説明できるか、個人としてリスクを負えるか、そして将来もう一度法人化する可能性があるか。そこまで見据えて検討する必要があります。
個人成りを検討する前に作るべき資料
個人成りを検討する段階では、まず次の資料をそろえておきます。
| 資料 | 確認目的 |
|---|---|
| 直近3期分の決算書・法人税申告書 | 欠損金、資産、債務、税務調整を確認する |
| 固定資産台帳 | 個人へ移す資産と、廃棄する資産を整理する |
| 棚卸表 | 在庫の数量、評価、販売可能性を確認する |
| 借入金明細 | 金融機関借入、役員借入、保証を整理する |
| 売掛金・買掛金明細 | 法人で回収・支払うものを確認する |
| 契約書一覧 | 取引先、賃貸借、リース、保守契約を確認する |
| 許認可資料 | 個人事業で継続できるかを確認する |
| インボイス登録状況 | 法人・個人それぞれの登録を確認する |
| 法人の株主名簿 | 残余財産、みなし配当、株主課税を確認する |
| 役員報酬・退職金資料 | 最終報酬、退職の事実、支給の可否を確認する |
| 個人事業開始後の資金繰り表 | 納税資金、返済、生活費を確認する |
欠損金を確認する場合には、別表七等の明細や、それ以前の申告書・帳簿資料も、必要に応じて追加します。直近3期分だけで、繰越欠損金や期限切れ欠損金の全体を確認できるとは限らないためです。
出典:国税庁|No.5762 青色申告書を提出した事業年度の欠損金の繰越控除
出典:国税庁|解散法人の残余財産がないと見込まれる場合の損金算入制度(法法59④)における「残余財産がないと見込まれるとき」の判定について
この段階では、税額を試算するだけでは十分とはいえません。資金繰り表、契約切替表、資産移転一覧、届出期限表を同時に作っていくことで、はじめて「実行できる個人成りかどうか」が見えてきます。
個人成りは、将来の再法人化・承継・廃業まで見て判断する
個人成りをすると、法人維持コストや均等割、会計・申告の負担が軽くなる場合があります。
その一方で、個人事業になることで、事業のリスクと個人の財産が、ぐっと近づくことにもなります。
将来の選択肢にも、影響が及びます。
| 将来の選択肢 | 個人成りが与える影響 |
|---|---|
| 再び法人成りする | 資産を再び法人へ移す場合には、譲渡に係る税務と届出等を再検討する |
| 事業承継する | 個人事業用資産、許認可、後継者への移転を検討する |
| M&Aする | 法人株式の譲渡ではなく、事業譲渡に近い整理になる |
| 廃業する | 個人事業者としての廃業時に、資産のみなし譲渡等を確認する |
| 不動産を残す | 賃貸する場合の不動産所得・消費税に加え、相続税評価、管理責任を確認する |
なお、個人事業者が事業を廃止した場合、消費税の課税事業者に該当する個人事業者は、廃止日の属する課税期間に係る消費税の申告が必要です。
また、事業の廃止に伴って事業用資産でなくなった車両等は、事業廃止の時点で家事のために消費または使用したものとされ、非課税取引に該当しない限り、消費税の課税対象となります。
出典:国税庁|No.6603 個人事業者が事業を廃止した場合
法人から個人へ戻せば、それで終わりというわけではありません。個人事業になった後、いざ廃業するという段階でも、資産の処理と消費税が問題になってきます。
個人成り・廃業・事業形態変更でお悩みの方へ
犬飼公認会計士・税理士事務所では、法人から個人事業への個人成り、法人の廃業・清算、役員借入金の整理、在庫・固定資産の移転、消費税・インボイス対応、そして事業形態の変更に伴う税務判断について、法人側・個人側の双方から整理を行っています。
個人成りは、実行してしまってから税額や契約を整えようとしても、修正できる余地が限られます。
とりわけ、法人資産を代表者個人へ移す前、法人の解散決議をする前、取引先へ名義変更を案内する前。この段階で、時価、消費税、借入金、届出期限、清算手続を確認しておくことが重要です。
法人を閉じるべきか、休眠でよいのか、個人事業へ戻すべきか。将来の再法人化や承継まで含めて整理したいとお考えの場合は、犬飼公認会計士・税理士事務所HPのお問い合わせページより、どうぞお気軽にご相談ください。
この記事の振り返り
| 論点 | 重要ポイント |
|---|---|
| 個人成りの本質 | 法人と個人は別人格であり、資産・負債・契約を整理して移す必要がある |
| 最初の判断 | 法人を解散・清算するのか、休眠で残すのか、一部だけ個人化するのかを先に決める |
| 資産移転 | 法人から個人への資産移転は、時価を出発点に考える |
| 低額譲渡 | 役員給与・経済的利益に加え、個人の所得税、法人の源泉徴収、消費税課税を確認する |
| 消費税 | 法人と個人で、納税義務を別々に判断する。役員への著しい低額譲渡では、時価相当額を課税標準とする場面がある |
| 在庫 | 棚卸表、数量、評価、販売可能性、廃棄資料を整える |
| 固定資産 | 固定資産台帳、現物、時価、消費税区分、減価償却を確認する |
| 借入金 | 法人の債務は個人へ自動的には移らない。債務引受・保証・債務免除益を確認する |
| 役員借入金・貸付金 | 両者を区別する。役員借入金と役員給与・退職金は同じ方向の債務であり、相殺できない |
| 取引先契約・許認可 | 個人への承継の可否と、必要な同意・承認・届出を個別に確認する |
| 個人側の届出 | 法人の清算結了を待たず、開業届、青色申告、棚卸・減価償却、源泉、消費税・インボイスの届出と期限を確認する |
| 法人側の手続 | 解散・清算する場合は、財産目録、貸借対照表、債権者への公告・催告、清算申告、残余財産を整理する |
| 将来への影響 | 個人成り後の再法人化、承継、M&A、廃業時の税務まで見据えて判断する |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

