出張旅費、日当、通勤手当、従業員立替経費。いずれも日々発生する支出です。それだけに会計ソフト上では、「旅費交通費」「交通費」「立替経費」といった科目で、ほぼ機械的に処理されてしまいがちです。
ところが消費税の仕入税額控除では、同じ「従業員を経由した支出」であっても、その取扱いは次のように分かれます。
| 支出の種類 | 消費税上の入口 |
|---|---|
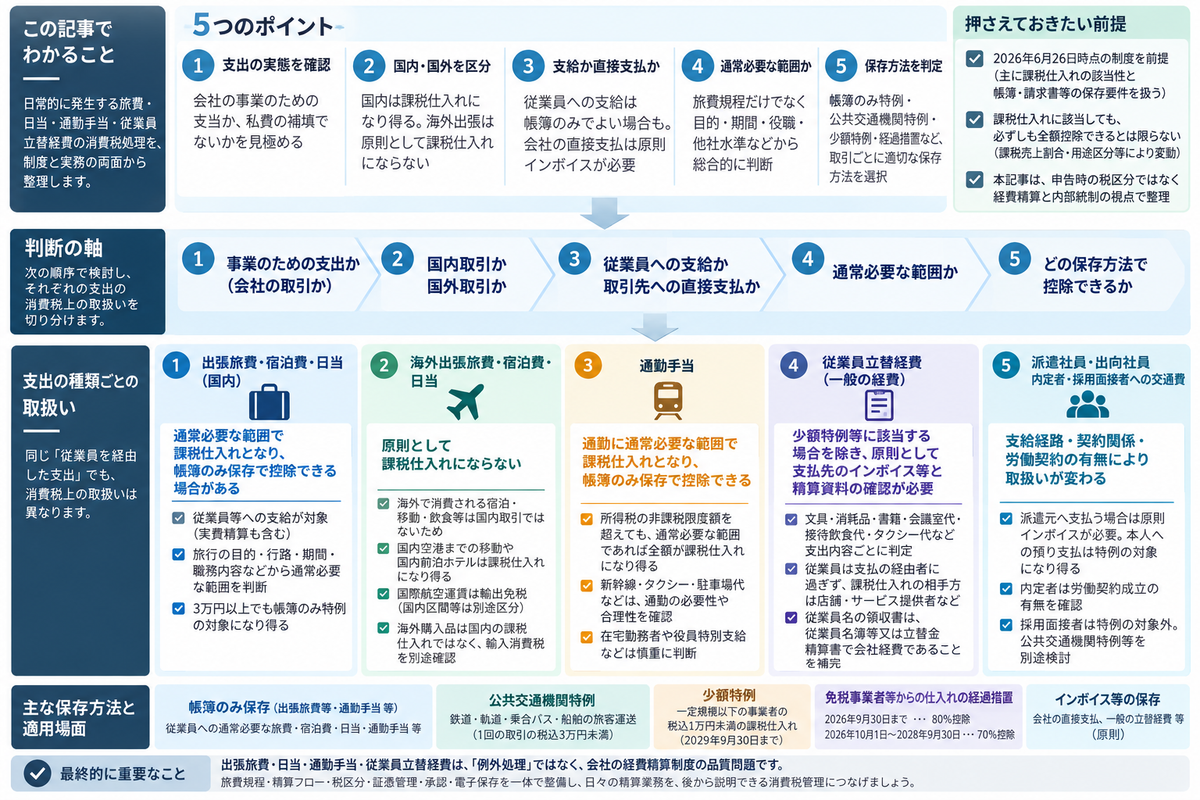
| 国内出張に係る出張旅費、宿泊費、日当 | 通常必要な範囲で課税仕入れとなり、帳簿のみ保存で控除できる場合がある |
| 海外出張に係る出張旅費、宿泊費、日当 | 原則として課税仕入れにならない |
| 通勤手当 | 通勤に通常必要な範囲で課税仕入れとなり、帳簿のみ保存で控除できる |
| 従業員が会社の物品等を立替購入した経費 | 少額特例等に該当する場合を除き、原則として、支払先のインボイス等と精算資料の確認が必要 |
| 派遣社員・出向社員・内定者・採用面接者への交通費 | 支給経路、契約関係、労働契約の有無により取扱いが変わる |
ここで押さえておきたいのは、「従業員に払ったのだから、すべて帳簿のみでよい」というわけではなく、また「領収書があるのだから、すべて仕入税額控除できる」というわけでもない、という点です。
消費税では、誰が、どの取引先から、どのような役務や物品の提供を受けたのか。そして会社は、その支出をどのような根拠で負担しているのか。まずはこれらを確認します。そのうえで、インボイスが必要なのか、帳簿のみで足りるのか、あるいはそもそも課税仕入れに該当しないのかを切り分けていきます。
本稿では、2026年6月26日時点の制度を前提に、出張旅費・日当・通勤手当・従業員立替経費の消費税処理を取り上げます。申告時の税区分の話としてではなく、経費精算と内部統制の問題として整理していきます。
なお、以下の仕入税額控除の説明は、原則課税を前提とし、主として課税仕入れの該当性と帳簿・請求書等の保存要件を扱います。実際の控除額は、課税売上割合や個別対応方式における用途区分等によって異なります。課税仕入れに該当すれば常にその税額を全額控除できる、というわけではありません。
まず押さえるべき基本構造
出張旅費等の消費税処理は、次の順序で判断していくと整理しやすくなります。
1つ目は、その支出が会社の事業のための支出かどうかです。
まず、会社自身の取引として行われた資産の購入・役務の利用なのか、それとも従業員個人の支出を現金で補填しているだけなのかを確認します。会社の取引ではない私費を立替経費に混入させても、会社の課税仕入れにはなりません。
ただし、会社が資産を購入して従業員に現物給付する場合などは、給与課税の有無とは別に、会社側の課税仕入れ該当性を判断します。
出典:国税庁|消費税基本通達11-2-1 現物給付する資産の取得
2つ目は、国内取引か国外取引かです。
国内出張に係る通常必要な旅費等は課税仕入れになり得ますが、海外出張に係る出張旅費、宿泊費、日当は、原則として課税仕入れになりません。
3つ目は、従業員に対する支給なのか、取引先への直接支払なのかです。
従業員に支給する出張旅費等については、実費精算であっても、帳簿のみの保存で仕入税額控除ができる特例があります。一方で、ホテル、航空会社、タクシー会社、店舗といった役務提供先・物品販売先に、会社が直接支払う場合。あるいは従業員を通じた支払が会社による直接支払と同視できる場合。これらについては、原則どおりインボイス等の保存が問題になります。ただし、他の帳簿のみ特例に該当する場合は別です。
出典:国税庁|適格請求書等保存方式に関するQ&A 問107-2 実費精算の出張旅費等
4つ目は、通常必要な範囲かどうかです。
旅費規程に金額が書いてあったとしても、社会通念上過大であれば、消費税の課税仕入れとして処理できる範囲を超えてしまう可能性があります。
5つ目は、証憑の保存方法です。
帳簿のみで足りる取引、適格請求書又は適格簡易請求書の保存が必要な取引、免税事業者等からの仕入れに係る経過措置で所定の請求書等を保存する取引。これらを区分し、従業員名簿や立替金精算書による補完の要否も確認します。帳簿のみで足りるかどうかは、出張旅費等特例や公共交通機関特例のほか、少額特例の適用も含めて判定します。
出典:国税庁|No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項
出典:国税庁|適格請求書等保存方式に関するQ&A 問113 免税事業者等からの仕入れに係る経過措置
制度上の整理としては、次のようになります。国内出張又は転勤のために役員・使用人へ支給した出張旅費、宿泊費、日当のうち、その旅行について通常必要と認められる部分は課税仕入れになります。他方、海外出張又は海外転勤のための出張旅費等は、原則として課税仕入れになりません。
また通勤手当については、通勤のために通常必要とする範囲内であれば、所得税法上の非課税限度額を超える場合でも、その全額が課税仕入れになると整理されています。
出典:国税庁|No.6459 出張旅費、宿泊費、日当、通勤手当などの取扱い
出張旅費・宿泊費・日当は「国内・通常必要・従業員支給」が軸になる
国内出張について、従業員に出張旅費、宿泊費、日当を支給する場合、その旅行に通常必要と認められる部分は、課税仕入れに係る支払対価の額として扱われます。そしてこの金額については、一定の事項を記載した帳簿のみの保存で、仕入税額控除が認められます。
ここで押さえておきたいのは、帳簿のみでよい理由が「従業員がインボイスを発行するから」ではない、という点です。従業員は通常、会社に対して課税資産の譲渡等を行う適格請求書発行事業者ではありません。あくまで、従業員に支給する通常必要な出張旅費等について、制度上、帳簿のみの保存による仕入税額控除が認められている、という整理になります。
したがって会社としては、次の3点を確認しておく必要があります。
| 確認事項 | 確認内容 |
|---|---|
| 国内出張か | 国内での移動、宿泊、日当か。海外出張分と混在していないか |
| 通常必要な範囲か | 目的、目的地、行路、期間、宿泊の要否、職務内容、役職に照らして相当か |
| 従業員等への支給か | 会社が従業員等に旅費として支給しているのか、取引先へ直接支払っているのか |
社員に支給する出張旅費、宿泊費、日当等のうち、通常必要と認められる部分は課税仕入れに該当し、帳簿のみの保存で仕入税額控除が認められます。この場合、帳簿には、通常の記載事項に加えて、「出張旅費」「宿泊費」など、帳簿のみの保存で控除できる仕入れである旨の記載が必要です。
出典:国税庁|出張旅費、宿泊費、日当等に係る仕入税額控除の適用要件
「通常必要な範囲」は旅費規程だけで決まらない
出張日当については、実務上、旅費規程に基づいて定額支給している会社が多くあります。
旅費規程は、確かに重要です。役職別、出張地域別、宿泊の有無、日帰りか宿泊か、国内か海外か。こうした区分を明確にしておくことで、経費精算と税務処理の再現性が高まります。
ただし、旅費規程に書かれているからといって、必ず消費税の課税仕入れになるわけではありません。逆に、旅費規程がないからといって、直ちに帳簿のみ特例が使えなくなるわけでもありません。
通常必要な範囲は、所得税基本通達9-3の考え方に沿って判断します。ここでは、旅行の目的、目的地、行路、期間、宿泊の要否、旅行者の職務内容・地位などから、その旅行に通常必要とされる費用に充てられる範囲内かどうかを見ていきます。さらに、役員・使用人を通じた基準のバランスや、同業種・同規模の他社水準との相当性も勘案されます。
出典:国税庁|所得税基本通達9-3 非課税とされる旅費の範囲
実務では、次のような状態になっていると、税務調査の場面で説明が難しくなります。
| 状態 | リスク |
|---|---|
| 役員だけ高額な日当を支給している | 通常必要な範囲を超える給与・役員給与と見られる可能性 |
| 日帰り近距離出張にも宿泊出張並みの日当を支給している | 旅行の実態との対応関係が弱い |
| 規程はあるが、実際には承認なく自由に日当を付けている | 支給基準の客観性が弱い |
| 海外出張分も国内出張と同じ税区分で処理している | 課税仕入れにならない支出を控除している可能性 |
| 出張目的や訪問先が精算書に残っていない | 事業関連性と通常必要性を後日説明しにくい |
旅費規程は、税額を有利にするための書類ではありません。誰が見ても同じ基準で精算できる状態をつくる、内部統制の文書です。
実費精算でも帳簿のみ特例の対象になり得る
出張旅費等については、「定額の日当なら帳簿のみでよいが、実費精算なら必ずインボイスが必要」と考えてしまうことがあります。
しかし、この理解は正確ではありません。
社員に支給する出張旅費等には、概算払によるものだけでなく、実費精算されるものも含まれます。実費精算であっても、その旅行について通常必要と認められる部分であれば、帳簿のみの保存で仕入税額控除を行うことができます。
出典:国税庁|適格請求書等保存方式に関するQ&A 問107-2 実費精算の出張旅費等
ただし、ここには実務上の分岐点があります。
社員に出張旅費等として支給するものであれば、実費精算でも、通常必要な範囲で帳簿のみ特例の対象となり得ます。一方、会社がホテル、航空会社、タクシー会社等へ直接支払う場合や、従業員を通じた支払が会社による用務先への直接支払と同視できる場合。これらについては、通常の課税仕入れと同じく、原則として帳簿と適格請求書等の保存によって仕入税額控除を行う整理になります。他の帳簿のみ特例に該当する場合は、その特例の適用を検討します。
たとえば、次のように分けて考えます。
| 精算の実態 | 消費税上の見方 |
|---|---|
| 規程に基づき、出張者に交通費・宿泊費・日当を支給する | 出張旅費等特例の検討対象 |
| 出張者が自己の国内出張に係る宿泊費を支払い、会社が通常必要な範囲の旅費として実費精算する | 実費精算であっても、出張旅費等特例の対象になり得る |
| 会社がホテル等に直接支払う、又は従業員を通じた支払が会社による用務先への直接支払と同視できる | 通常の課税仕入れとして、原則として帳簿と適格請求書等を保存する。他の帳簿のみ特例に該当する場合は、その特例を検討する |
| 社員が1回の取引の税込価額が3万円未満の鉄道・乗合バス等を利用し、交通費を精算する | 出張旅費等特例又は公共交通機関特例の対象となり得る |
| 出張者が海外ホテル代を支払い、会社が精算する | 原則として課税仕入れではない |
この区分は、勘定科目や精算書の名称だけで決まるものではありません。従業員に対する出張旅費等の支給なのか、会社による外部事業者への直接支払と同視できる取引なのか。支給・精算の実態に基づいて確認します。従業員がホテル代を一時的に立て替えたという事実だけで、出張旅費等特例の対象外になるわけではありません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問107-2 実費精算の出張旅費等
海外出張は一括で課税仕入れにしない
海外出張に係る出張旅費、宿泊費、日当は、原則として課税仕入れになりません。海外で消費される宿泊、移動、飲食等は、日本の消費税の課税対象となる国内取引ではないためです。
実務で危ういのは、海外出張の精算書を、国内出張と同じ税区分でまとめて処理してしまうことです。
海外出張の精算では、少なくとも次のように分ける必要があります。
| 支出 | 基本的な確認 |
|---|---|
| 海外ホテル、海外タクシー、海外鉄道 | 原則として日本の消費税の課税仕入れではない |
| 海外出張日当 | 原則として課税仕入れではない |
| 国内空港までの鉄道・タクシー | 国内取引として課税仕入れになり得る |
| 国内前泊ホテル | 国内宿泊として課税仕入れになり得る |
| 国際航空運賃 | 日本と国外を結ぶ国際旅客輸送は輸出免税の対象であり、その運賃自体に控除対象となる日本の消費税は含まれない。国内区間や別建ての手数料等は、その内容に応じて区分する |
| 海外で購入した備品・消耗品 | 現地での購入自体は国内の課税仕入れではない。国内への持込みに伴い輸入消費税が課された場合は、輸入者、事業用途、帳簿・輸入許可書等を確認して、別途控除の可否を判定する |
国際航空運賃の輸出免税と、海外ホテル代等の国外取引とでは、日本の消費税が課されない理由が異なります。また、国内乗継区間であっても、一定の要件を満たす場合には国際旅客輸送に含まれます。国内区間というだけで課税仕入れにしないようにします。
出典:国税庁|消費税基本通達7-2-1 輸出免税等の具体的範囲・7-2-4 旅客輸送に係る国際輸送の範囲
出典:国税庁|No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項
海外出張の精算書では、「国内移動」「国際移動」「海外滞在」「日当」「その他立替」を分けて記録しておくことが重要です。一つの精算書をまとめて課税仕入れにする運用は、税務調査で説明が困難になります。
通勤手当は所得税の非課税限度額と同じではない
通勤手当は、所得税の非課税限度額と、消費税の課税仕入れ判定を混同しやすい項目です。
消費税では、従業員等で通勤する者に支給する通勤手当のうち、通勤に通常必要と認められる部分が、課税仕入れに係る支払対価の額として扱われます。そしてこの金額については、一定の事項を記載した帳簿のみの保存で、仕入税額控除が認められます。
ここでいう「通勤者につき通常必要と認められる部分」は、通勤に通常必要と認められるものであればよく、所得税法施行令で規定される非課税通勤手当の金額を超えているかどうかは問いません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問108 通勤手当
ただし、これは「どのような通勤方法でも全額課税仕入れ」という意味ではありません。通常必要な通勤の範囲かどうかは、やはり確認する必要があります。
たとえば、次のような支給は慎重に確認すべきです。
| 支給内容 | 確認すべき点 |
|---|---|
| 遠距離通勤の新幹線代 | 職務上・通勤上の必要性、社内承認、合理的経路 |
| タクシー通勤 | 深夜勤務、緊急対応、公共交通機関の有無 |
| 駐車場代・ガソリン代 | 通勤規程、通勤距離、支給基準、私用部分の混入 |
| 在宅勤務者への一律通勤手当 | 実際の通勤実態、出社日数との整合性 |
| 役員だけに特別支給する通勤費 | 通常必要性と役職間バランス |
通勤手当は、給与計算システムと会計システムが連動している会社ほど、税区分が固定化されやすい項目です。勤務形態が変わったとき、在宅勤務が増えたとき、勤務地が変更されたとき。こうしたタイミングでは、通勤手当の消費税区分もあわせて確認しておくべきです。
3万円未満の公共交通機関特例と出張旅費等特例は別物
インボイス制度では、一定の鉄道・軌道、乗合バス、船舶による旅客運送で、1回の取引の税込価額が3万円未満のものについて、一定事項を記載した帳簿のみの保存で仕入税額控除が認められます。これがいわゆる公共交通機関特例です。
航空機、タクシー、一般貸切バスなどは、この公共交通機関特例の対象ではありません。ただし、従業員に通常必要な旅費として支給する場合には、別途、出張旅費等特例の対象となることがあります。
出典:国税庁|適格請求書等保存方式に関するQ&A 問42 公共交通機関特例の対象
3万円未満かどうかは、切符1枚ごとや月間の精算総額ではなく、1回の取引単位で判定します。例えば、1回の取引で税込16,000円の乗車券を2枚購入する場合には、原則として32,000円で判定します。
出典:国税庁|適格請求書等保存方式に関するQ&A 問43 公共交通機関特例の3万円未満の判定単位
ここで混同しやすいのが、出張旅費等特例です。
出張旅費等特例は、従業員等に支給する通常必要な出張旅費、宿泊費、日当、通勤手当に関する特例です。これに対して公共交通機関特例は、一定の公共交通機関の運送について、請求書等の交付が困難であることを踏まえた特例です。両者は、そもそも成り立ちが異なります。
出張旅費等特例には、3万円未満という金額制限はありません。従業員に通常必要な出張旅費として支給する場合は、鉄道代や航空運賃が3万円以上であっても、その金額だけを理由に帳簿のみの保存が認められなくなるわけではありません。
出典:国税庁|No.6459 出張旅費、宿泊費、日当、通勤手当などの取扱い
整理すると、次のようになります。
| 区分 | 対象 | 金額制限 | 帳簿のみ保存 |
|---|---|---|---|
| 出張旅費等特例 | 従業員等に支給する通常必要な出張旅費、宿泊費、日当、通勤手当 | 一律の金額上限はなく、「通常必要な範囲」で判断 | 可能 |
| 公共交通機関特例 | 一定の鉄道・軌道、乗合バス、船舶による旅客運送 | 1回の取引の税込価額が3万円未満 | 可能 |
| 3万円以上の鉄道等を、会社による直接の課税仕入れとして処理する場合 | 出張旅費等特例による旅費支給とは区別して判定 | 1回の取引の税込価額が3万円以上 | 原則として適格請求書等を保存。ただし、所定の記載事項を備えた乗車券等が回収される場合は回収特例を検討 |
| 採用面接者への交通費 | 通常は従業員等ではない | 出張旅費等特例の対象外 | 会社による運送事業者への直接支払と同視できるかを確認し、公共交通機関特例等を別途検討 |
回収特例は、単に乗車券が回収されたというだけで適用できるものではありません。取引年月日を除く適格簡易請求書の記載事項が記載された乗車券等であることが必要です。また、税込3万円以上の取引に回収特例を適用する場合には、帳簿に、特例に該当する旨に加えて、仕入れの相手方の住所又は所在地も記載する必要があります。
出典:国税庁|適格請求書等保存方式に関するQ&A 問105 公共交通機関による旅客の運送
出典:国税庁|適格請求書等保存方式に関するQ&A 問110 帳簿のみの保存で仕入税額控除が認められる場合の帳簿への一定の記載事項
「3万円未満なら何でも帳簿のみでよい」わけではありません。公共交通機関特例の3万円未満という基準を、一般の従業員立替経費全体に広げることはできません。他の帳簿のみ特例や少額特例についても、それぞれの対象・適用要件を確認する必要があります。
従業員立替経費は、旅費とは別に考える
従業員立替経費には、実にさまざまなものがあります。
文具、消耗品、切手、書籍、会議室代、タクシー代、接待飲食代、セミナー参加費、ECサイトでの備品購入、アプリ利用料、駐車場代など、挙げていけばきりがありません。
これらは、従業員が支払っているという点では共通しています。しかし消費税上は、まず支出の中身を見ていきます。
| 支出の中身 | 消費税上の確認 |
|---|---|
| 文具・消耗品 | 課税仕入れになり得る。インボイス等を確認 |
| 書籍 | 課税仕入れになり得る。税率、インボイス等を確認 |
| 国内タクシー | 課税仕入れになり得る。適格簡易請求書等を確認 |
| 取引先との飲食 | 課税仕入れになり得るが、交際費等の法人税論点とは別に整理 |
| 海外での飲食・交通 | 原則として日本の消費税の課税仕入れではない |
| 会社の取引ではない従業員の私物購入の補填 | 会社の課税仕入れではない。会社が購入して現物給付する場合は別途判定 |
| 通信費・サブスク費用 | 契約者、利用者、国内外、電気通信利用役務を確認 |
出張に係る交通費等については、前述の出張旅費等特例の適用も確認します。また、一般の立替経費についても、インボイス等の保存が必要かどうかは、以下の少額特例等を含めて判定します。
従業員立替経費については、「従業員が払った」ことよりも、「会社が誰から何を仕入れたのか」が重要になります。従業員は支払の経由者に過ぎず、課税仕入れの相手方は、店舗、交通機関、ホテル、EC事業者、サービス提供者などです。
一定規模以下の事業者は少額特例も確認する
一般の従業員立替経費でも、少額特例が適用できる場合があります。
基準期間の課税売上高が1億円以下又は特定期間の課税売上高が5,000万円以下の事業者が、2023年10月1日から2029年9月30日までに国内で行う税込1万円未満の課税仕入れについては、一定事項を記載した帳簿のみの保存で仕入税額控除が認められます。免税事業者等からの課税仕入れも対象となります。
金額は1回の取引単位で判定し、商品1点ごとの金額や、従業員への精算総額だけで判定しないようにします。また、少額特例については、帳簿に「少額特例の適用がある旨」を追加記載する必要はありません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問111 一定規模以下の事業者に対する事務負担の軽減措置
出典:国税庁|少額特例(一定規模以下の事業者に対する事務負担の軽減措置)の概要
インボイスがない場合は経過措置による一部控除も確認する
帳簿のみ特例の対象にならず、支払先が適格請求書発行事業者ではない場合でも、直ちに控除額がゼロになるとは限りません。
2023年10月1日から2026年9月30日までの対象仕入れについては、所定の帳簿と、区分記載請求書等と同様の事項を記載した請求書等を保存することにより、仕入税額相当額の80%を控除できる経過措置があります。帳簿には、通常の記載事項に加えて、「80%控除対象」など、経過措置の適用を受ける課税仕入れである旨の記載が必要です。
これは、登録事業者から受け取ったインボイスを紛失した場合の救済制度ではなく、免税事業者等からの課税仕入れについての制度です。
また、2026年度改正により、2026年10月1日から2028年9月30日までの対象仕入れに係る控除割合は70%となります。税区分の設定では、取引時期に応じた控除割合を反映し、仕入先ごとの適用限度額等も別途確認します。
出典:国税庁|適格請求書等保存方式に関するQ&A 問113 免税事業者等からの仕入れに係る経過措置
従業員名の領収書・レシートをどう扱うか
インボイス制度のもとでは、従業員が会社のために立替払いをした場合、受け取った書類の宛名が従業員名になっていることがあります。
以下は、少額特例等によらず、適格請求書等の保存によって仕入税額控除を受ける場合の取扱いです。
従業員が事業に必要な消耗品等を購入し、その代金を会社が負担する場合。これは、会社が負担すべき費用について、従業員から立替払いを受けたものと整理されます。
ただし、宛名に従業員名が記載された適格簡易請求書をそのまま保存するだけでは、原則として仕入税額控除はできません。従業員が会社に所属していることが明らかとなる従業員名簿等をあわせて保存している場合には、その適格簡易請求書と従業員名簿等の保存によって、請求書等の保存要件を満たす取扱いが認められています。従業員名簿等がなく、立替払をした従業員を特定できない場合には、従業員作成の立替金精算書の保存が必要です。
出典:国税庁|適格請求書等保存方式に関するQ&A 問94-2 従業員が立替払をした際に受領した適格簡易請求書での仕入税額控除
実務では、次のように整理しておくと、誤りを減らせます。
| 証憑の状態 | 実務対応 |
|---|---|
| 宛名なしの適格簡易請求書 | 不特定多数向け取引など、簡易請求書として要件を確認 |
| 従業員名が記載された適格簡易請求書 | 従業員名簿等又は立替金精算書で会社負担の経費であることを明確化 |
| 従業員名宛の適格請求書 | 原則として、立替金精算書等により会社の課税仕入れであることを明らかにする |
| クレジットカード利用明細のみ | 原則としてインボイスではないため、加盟店の領収書・利用明細等を別途確認 |
| ECサイトの注文履歴・領収書 | 書類の種類に応じて、登録番号、税率、税額、宛名等と電子保存要件を確認 |
適格簡易請求書では宛名を省略でき、消費税額等又は適用税率のいずれかの記載で足ります。精算システムの必須項目を設定する場合にも、適格請求書と適格簡易請求書の記載要件を区別します。
出典:国税庁|No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項
出典:国税庁|クレジットカード会社からの請求明細書
領収書の宛名だけを見て、機械的に控除の可否を決めるのではありません。従業員立替の構造を、証憑で説明できるようにしておくことが大切です。
立替金精算書が必要になる場面
立替払いは、従業員に限りません。取引先やグループ会社が経費を立て替えることもあります。この場合、支払先が発行したインボイスの宛名が、立替払をした者になっていることがあります。
立替払をした者宛の適格請求書をそのまま受領しても、それだけでは、立替えを受けた会社に交付された適格請求書とすることはできません。ただし、立替払をした者から立替金精算書等の交付を受けるなどして、その課税仕入れが立替えを受けた会社のものであることが明らかにされている場合には、適格請求書と立替金精算書等の保存によって、請求書等の保存要件を満たします。
なお、立替取引自体が帳簿のみで控除できる特例の対象であり、その適用要件を満たす場合には、消費税の仕入税額控除の要件として、適格請求書や立替金精算書等を保存する必要はありません。会社の支出管理や他の税法上の保存義務とは分けて判断します。
出典:国税庁|適格請求書等保存方式に関するQ&A 問94 立替金
従業員立替の場面でも、次のような精算書項目を設けておくと、後日の説明がしやすくなります。
| 精算書項目 | 目的 |
|---|---|
| 従業員名・所属 | 立替者が会社に所属していることを明確にする |
| 取引日・利用日・納品日 | 課税仕入れを行った時期を確認する |
| 支払日 | 従業員による支払の事実と支払方法を確認する |
| 精算日 | 会社から従業員への精算を確認する |
| 支払先名 | 課税仕入れの相手方を確認する |
| 支出内容 | 事業関連性、税区分、軽減税率を判断する |
| 金額・税率・消費税額 | 申告集計に反映する |
| 登録番号 | インボイス要件を確認する |
| 支払方法 | 現金、個人カード、会社カード、電子決済を区分する |
| 添付証憑 | インボイス、簡易インボイス、利用証明、電子データを紐付ける |
| 承認者 | 業務上必要な支出であることを確認する |
| 特例・証憑管理区分 | 出張旅費等特例、公共交通機関特例、少額特例、立替金精算書による補完などを区分する |
課税仕入れの計上時期は、原則として資産の取得や役務提供の時期に基づいて判断し、支払日・カード引落日・従業員への精算日とは区別します。前払の宿泊予約や月をまたぐ経費精算では、これらの日が一致しないことがあります。
出典:国税庁|消費税基本通達11-3-1 課税仕入れを行った日の意義
単に「レシートを貼る」だけでは、インボイス制度下の経費精算として不十分になる場合があります。
派遣社員・出向社員・内定者・採用面接者への交通費
派遣社員、出向社員、内定者、採用面接者等に交通費を支給する場合は、支給先との関係、労働契約の成立状況、支給経路を確認する必要があります。
派遣社員や出向社員に対して支払われる出張旅費等については、派遣元企業等に支払うものなのか、それとも派遣元企業等を通じて派遣社員等にそのまま支払うものなのかで、取扱いが分かれます。
派遣元企業等に支払うものは、人材派遣等の役務提供に係る対価として、原則として派遣元企業等から受領した適格請求書の保存が必要です。一方、派遣元企業等が出張旅費等を預かり、そのまま派遣社員等に支払うことが派遣契約や出向契約等で明らかな場合には、出張旅費等特例の対象として差し支えありません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問107-3 派遣社員等や内定者等へ支払った出張旅費等の仕入税額控除
ここで説明しているのは旅費等の支払です。出向者の給与負担金については、人材派遣料とは異なる消費税上の取扱いがあるため、別途区分して判断します。
出典:国税庁|No.6475 使用人の出向・人材派遣など
また内定者のうち、採用内定通知を受け、入社誓約書等を提出しているなど、企業との間で労働契約が成立していると認められる者。この者に対して支給する交通費等については、通常必要な部分について、出張旅費等特例の対象として差し支えありません。一方、採用面接者は通常、従業員等に該当しません。そのため、支給する交通費等は出張旅費等特例の対象にはなりません。
採用面接者への交通費で公共交通機関特例を検討する場合は、実費精算の内容等から、会社が本人を通じて運送事業者へ直接支払っているものと同視できるかを確認します。「交通費」という名目の金銭支給であることだけでは、適用できません。
これらの特例や少額特例等を適用しない場合は、本人が受領した運送事業者等の適格請求書等を確認し、本人名義の書類については、原則として立替金精算書等により会社の取引であることを明らかにします。この確認は、出張旅費等特例の対象にならない派遣社員等や内定者への支払についても必要です。
出典:国税庁|適格請求書等保存方式に関するQ&A 問107-3 派遣社員等や内定者等へ支払った出張旅費等の仕入税額控除
実務では、次のように処理を分けます。
| 支払先・対象者 | 消費税上の確認 |
|---|---|
| 自社従業員 | 通常必要な出張旅費等として帳簿のみ特例を検討 |
| 派遣元会社に支払う交通費相当額 | 派遣役務の対価か、実費の預り・立替かを契約で確認 |
| 派遣元を通じて本人へそのまま支払う旅費 | 契約上明らかであれば出張旅費等特例の対象になり得る |
| 内定者 | 労働契約成立の有無を確認 |
| 採用面接者 | 出張旅費等特例の対象外。会社による運送事業者への直接支払と同視できるかを確認し、公共交通機関特例やインボイス保存等を別途検討 |
人事部門が採用交通費を支給し、経理部門が自動的に「旅費交通費・課税」と処理している。こうした運用になっている場合は、注意が必要です。
帳簿のみ保存でも、所定の記載事項は必要
帳簿のみの保存で仕入税額控除が認められる場合でも、何も保存しなくてよいわけではありません。帳簿には、必要な事項をきちんと記載する必要があります。
通常の帳簿記載事項は、課税仕入れの相手方の氏名又は名称、課税仕入れを行った年月日、資産又は役務の内容、支払対価の額です。軽減税率の対象となる課税仕入れについては、その旨も記載します。相手方や取引内容を確認できる取引先コード・商品コード等による表示も認められています。
出典:国税庁|適格請求書等保存方式に関するQ&A 問109 適格請求書等保存方式における帳簿に記載が必要な事項
出張旅費等特例や公共交通機関特例では、通常必要な帳簿記載事項に加えて、帳簿のみの保存で控除が認められる仕入れに該当する旨の記載が必要です。「出張旅費」「宿泊費」など、対象取引であることが分かる記載で足り、必ず特例の正式名称を記載しなければならないわけではありません。なお、出張旅費等や通勤手当については、仕入れの相手方の住所又は所在地の記載は不要とされています。
出典:国税庁|適格請求書等保存方式に関するQ&A 問110 帳簿のみの保存で仕入税額控除が認められる場合の帳簿への一定の記載事項
出典:国税庁|出張旅費、宿泊費、日当等に係る仕入税額控除の適用要件
これに対して、少額特例では、通常の帳簿記載事項は必要ですが、「少額特例の適用がある旨」の追加記載は不要です。帳簿のみで控除する場合でも、適用する制度によって必要な記載が異なります。
出典:国税庁|適格請求書等保存方式に関するQ&A 問111 一定規模以下の事業者に対する事務負担の軽減措置
旅費・交通費については、会計ソフトの摘要欄や経費精算システムで、次の情報が残るようにしておくと、実務上有効です。なお、出張目的や承認履歴等は、すべてが消費税法上の帳簿記載事項というわけではなく、取引の実態を説明するための管理情報として保存します。
| 項目 | 例 |
|---|---|
| 出張者 | 営業部A氏 |
| 出張日 | 2026年7月10日 |
| 目的 | 取引先B社との商談 |
| 行先 | 名古屋 |
| 支出内容 | 新幹線、宿泊費、日当 |
| 特例区分 | 出張旅費等特例 |
| 金額 | 交通費、宿泊費、日当を区分 |
| 国内外 | 国内出張 |
| 承認 | 所属長承認、経理承認 |
「旅費交通費 15,000円」とだけ記帳している状態では、後からその支出が国内出張なのか、海外出張なのか、通勤なのか、採用面接者への交通費なのか、あるいは従業員立替なのか。これらを判断することができません。
電子データで受け取った領収書・利用明細は電子保存が原則
経費精算の現場では、紙の領収書だけでなく、メール添付のPDF、ECサイトの領収書、スマートフォンアプリの利用履歴、交通系ICカードの利用明細、クラウドサービス上の請求書などが増えています。
電子データで受け取った領収書や請求書等は、まず、記載内容が消費税法上の適格請求書等の要件を満たしているかを確認します。これとは別に、会社の保存義務の対象となる取引情報を電子取引で授受した場合には、原則として、その電子データを保存する必要があります。会社の経費を従業員が立て替え、支払先から電子領収書を受け取った場合も同様です。
出典:国税庁|電子帳簿保存法一問一答【電子取引関係】 問12
消費税の仕入税額控除について帳簿のみ特例を適用できても、法人税法等に基づく取引資料の保存義務や、電子帳簿保存法上の電子取引データ保存義務まで免除されるわけではありません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問85 提供された適格請求書に係る電磁的記録の書面による保存
出典:国税庁|No.5930 帳簿書類等の保存期間
経費精算システムを使う場合は、次の点を確認しておくべきです。
| 確認事項 | 実務上の意味 |
|---|---|
| 原データ保存 | メール添付PDF、ダウンロード領収書、アプリ明細を削除しない |
| 仕訳との紐付け | 精算番号、証憑番号、仕訳番号を結び付ける |
| 検索性 | 日付、金額、取引先で検索できる状態にする |
| 訂正削除管理 | 精算後の差替え・削除を、システム又は事務処理規程等で管理する |
| 重複精算防止 | 同じ領収書の二重提出を検出する |
| 税区分承認 | 従業員入力だけで税区分を確定しない |
上記には、法令上の保存要件に関する項目と、内部統制上の推奨項目を含みます。法令対応の方法には選択肢があり、訂正削除履歴を残すシステムの利用が常に必須というわけではありません。改ざん防止のための事務処理規程を定めて運用する方法や、検索要件の緩和、猶予措置についても、自社の適用関係を確認します。
出典:国税庁|電子取引データを適切に保存できていますか?
紙で受け取った領収書をスキャンする場合と、最初から電子データで受け取る場合とでは、保存ルールが異なります。消費税の帳簿・インボイス保存と、電子帳簿保存法の電子保存要件。この2つは分けて設計する必要があります。
会計ソフトの税区分は「支出の名前」ではなく「判断結果」で設定する
旅費交通費の税区分を、勘定科目だけで固定してしまうのは危険です。
同じ「旅費交通費」でも、取引の課税関係や保存要件が次のように分かれるからです。
| 勘定科目 | 実態 | 消費税区分・保存要件の例 |
|---|---|---|
| 旅費交通費 | 国内出張の通常必要な日当 | 課税仕入れ、出張旅費等特例 |
| 旅費交通費 | 海外出張の日当 | 不課税・対象外 |
| 旅費交通費 | 採用面接者への交通費 | 出張旅費等特例の対象外。会社による直接支払と同視できるか、公共交通機関特例等の適用、必要証憑を確認 |
| 旅費交通費 | 1回の取引の税込価額が3万円未満の一定の鉄道・軌道、乗合バス、船舶 | 公共交通機関特例 |
| 旅費交通費 | 従業員に通常必要な出張旅費として支給する3万円以上の鉄道代・航空運賃 | 金額だけを理由に対象外とはならず、出張旅費等特例を検討 |
| 旅費交通費 | 会社が直接負担する国内航空運賃 | 金額にかかわらず公共交通機関特例の対象外。原則として適格請求書等を保存し、少額特例等の適用は別途確認 |
| 旅費交通費 | 会社が直接負担する税込3万円以上の鉄道運賃 | 原則として適格請求書等を保存。所定の記載事項を備えた乗車券等が回収される場合は回収特例を検討 |
| 通勤手当 | 通常必要な通勤手当 | 課税仕入れ、帳簿のみ特例 |
| 立替経費 | 国内消耗品購入 | 課税仕入れ。インボイス保存、少額特例、免税事業者等からの仕入れの経過措置等を確認 |
| 立替経費 | 海外で購入した物品 | 現地での購入自体は国内の課税仕入れではない。輸入消費税は別途判定 |
| 立替経費 | 会社の取引ではない従業員私費の補填 | 会社の課税仕入れではない。会社が資産を購入して現物給付する場合は別途判定 |
経費精算システムでは、消費税の税区分と、保存要件・証憑の管理区分を分けて設定します。以下は、その管理区分の例です。
| 管理する情報 | 区分の例 | 用途 |
|---|---|---|
| 税区分 | 課税仕入れ・非課税仕入れ・対象外 | 支出の実態に応じた課税関係を管理する |
| 税率 | 標準税率・軽減税率等 | 適用税率ごとに申告集計する |
| 控除割合 | 免税事業者等からの仕入れ・経過措置対象 | 取引時期に応じた80%・70%等の控除割合を管理する |
| 用途区分 | 課税売上対応・非課税売上対応・共通対応 | 個別対応方式を適用する場合の控除計算に反映する |
| 保存要件 | 国内出張旅費等特例 | 通常必要な国内出張旅費、宿泊費、日当を管理する |
| 保存要件 | 通勤手当 | 通常必要な通勤手当について帳簿のみで控除する取引を管理する |
| 保存要件 | 公共交通機関特例 | 1回の取引の税込価額が3万円未満の一定の旅客運送を管理する |
| 保存要件 | 少額特例 | 対象事業者が行う税込1万円未満の課税仕入れを管理する |
| 保存要件 | 適格請求書・適格簡易請求書・経過措置に係る請求書等 | 適用する制度に応じた証憑を確認する |
| 証憑の補完 | 簡易インボイス・従業員名 | 従業員名簿等又は立替金精算書との紐付けを管理する |
| 対象外支出の内容 | 現金給与・会社の取引ではない私費の補填 | 過大な現金日当の超過部分等を区分する。会社による資産購入を伴う現物給付等は別途判定する |
| 確認状況 | 要確認 | 採用交通費、派遣社員旅費、役員特例支出など、判断が完了していないものを管理する |
これらは相互に重複し得る情報です。例えば、従業員名の適格簡易請求書がある取引について、少額特例が適用できることもあります。一つの税区分コードにすべてを押し込むのではなく、課税関係、控除割合、用途区分、保存要件、確認状況を組み合わせて管理します。
出典:国税庁|No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項
出典:国税庁|No.6401 仕入控除税額の計算方法
税区分は、入力担当者の感覚に任せるものではありません。会社の精算フローそのものに、判断を埋め込んでおく必要があります。
税務調査に備えて確認しておきたいポイント
出張旅費・日当・通勤手当・従業員立替経費について、税務調査に備えて確認しておきたい点は次のとおりです。
| 確認ポイント | 確認する資料・内容 |
|---|---|
| 出張の実在性 | 出張申請、スケジュール、訪問記録、議事録、メール |
| 事業関連性 | 取引先、商談内容、研修内容、出張報告書 |
| 国内外の区分 | 行程表、航空券、宿泊先、領収書 |
| 日当の相当性 | 旅費規程、役職別支給表、他社水準、支給実績 |
| 通勤手当の通常必要性 | 通勤経路、勤務形態、在宅勤務日数、承認記録 |
| 帳簿のみ特例の記載 | 摘要欄、税区分、特例区分 |
| 少額特例・経過措置 | 自社の適用要件、1回の取引金額、取引日、仕入先の登録状況、必要証憑 |
| インボイス保存 | 領収書、適格簡易請求書、登録番号、電子データ |
| 従業員立替の帰属 | 従業員名簿、立替金精算書、承認履歴 |
| 重複精算・私費混入 | 領収書の二重提出、業務目的を説明できない休日利用・家族利用等 |
| 精算額・課税仕入額の誤り | ポイント・クーポン利用時の値引き又は支払充当の区分、証憑記載額と精算額の整合性 |
| 海外出張の課税処理 | 海外分を課税仕入れにしていないか |
個人ポイントを利用したことだけで、私費混入や仕入税額控除の否認になるわけではありません。ポイント利用については、商品本体価額の値引きなのか、商品対価を変えずに支払へ充当しているのかを、レシートの表記等から確認します。従業員への精算額は、これとは別に会社の精算ルールとの整合性を確認します。
出典:国税庁|No.6480 事業者が商品購入時にポイントを使用した場合の消費税の仕入税額控除の考え方
税務調査で問題となるのは、1件ごとの少額なミスだけではありません。同じ誤区分が全社で継続していると、その累積額は大きくなります。旅費交通費は件数が多いだけに、ルールの設計段階で誤っていると、修正の範囲が一気に広がってしまいます。
社内ルールとして整備すべき事項
出張旅費・日当・通勤手当・従業員立替経費を適正に処理していくには、経理部門だけでは足りません。人事、総務、営業、現場責任者、役員が、同じルールで動ける状態が必要です。
最低限、次の運用は整備しておくべきです。
| 管理領域 | 整備すべき内容 |
|---|---|
| 旅費規程 | 出張区分、日当、宿泊上限、役職別基準、海外出張区分 |
| 通勤規程 | 経済的・合理的経路、在宅勤務時の扱い、例外承認 |
| 経費精算規程 | 精算期限、必要証憑、電子証憑、承認者 |
| 税区分・証憑管理ルール | 課税関係、税率、用途区分、出張旅費等特例、公共交通機関特例、少額特例、経過措置、インボイス要否 |
| 立替金精算書 | 取引日、支払日、精算日、支払先、税率、登録番号、従業員名、会社負担理由 |
| 従業員名簿連携 | 従業員名宛の簡易インボイスとの紐付け |
| 海外出張精算 | 国内分・国際運送・海外分の分解、為替換算、対象外処理、輸入消費税の別途確認 |
| 月次確認 | 異常値、役員日当、海外分課税処理、証憑不足、少額特例・経過措置の適用誤り |
| 教育 | 従業員向けの証憑取得ルール、スマホ領収書保存ルール |
| 監査対応 | 出張目的、訪問先、承認、証憑をまとめて説明できる状態 |
実務で特に有効なのは、精算フォームに、最初から判断項目を入れておくことです。
- 国内出張ですか、海外出張ですか
- 従業員への通常必要な旅費の支給ですか、会社による外部事業者への直接支払又はこれと同視できる支払ですか
- 利用した交通機関は、公共交通機関特例の対象となる鉄道・軌道、乗合バス、船舶ですか
- 1回の取引の税込価額は3万円未満ですか
- 会社が少額特例の対象事業者である場合、1回の取引の税込価額は1万円未満ですか
- 日当は旅費規程に基づくものですか
- 支払先は適格請求書発行事業者ですか
- 領収書の宛名は会社名ですか、従業員名ですか
- 電子データで受領しましたか
- 採用面接者、内定者、派遣社員、出向社員への支給ですか
こうした項目を精算の時点で確認しておけば、決算のときに領収書を見返して一つひとつ判断する負担を、大きく減らすことができます。
簡易課税・2割特例等の場合でも、管理を省略しない
簡易課税制度や2割特例を適用して納付税額を計算する場合、旅費交通費等の実際の仕入税額を用いずに仕入控除税額を計算します。そのため、買手として受領するインボイスの保存は、その控除の要件ではありません。
出典:国税庁|インボイス制度について
とはいえ、それでも旅費交通費の管理を省略すべきではありません。
理由は3つあります。
第一に、法人税における損金算入、所得税における必要経費算入、給与課税、役員給与、交際費等の判断には影響します。 過大な日当や私費の混入は、消費税以外の税目で問題になります。
第二に、将来、原則課税へ移行した場合には、同じ精算フローを使い続けることになります。 簡易課税の期間に税区分管理を崩してしまうと、原則課税へ戻ったとき、誤りが一気に顕在化します。
第三に、法人税・所得税関係の帳簿書類の保存義務や、電子取引データの保存義務は、買手としてのインボイス保存要件とは別にあります。 また、適格請求書発行事業者としての売手側の交付・写しの保存義務も別途確認します。証憑保存・内部統制の問題でもあります。
出典:国税庁|インボイス制度について
出典:国税庁|電子取引データを適切に保存できていますか?
旅費交通費の精算は、税額計算であると同時に、会社の支出管理そのものです。
専門家に相談すべき場面
次のような場合は、早めに専門家へ相談されることをお勧めします。
| 相談すべき状況 | 理由 |
|---|---|
| 出張日当を新設・増額したい | 通常必要な範囲、給与課税、役員給与との関係を確認する必要がある |
| 海外出張が増えている | 国内分・海外分・国際運送・現地支出の区分が必要になる |
| 経費精算システムを導入・変更する | 税区分、証憑保存、電子帳簿保存法を設計段階で反映すべき |
| 従業員立替が多い | 宛名、立替金精算書、従業員名簿、インボイス保存の運用が必要 |
| 採用交通費・派遣社員旅費が多い | 従業員等に該当するか、派遣元への支払かで処理が変わる |
| 役員の日当・交通費が高額 | 給与、役員給与、交際費、通常必要性の検討が必要 |
| 会計ソフトで旅費交通費が一律課税になっている | 海外出張、非課税・対象外、証憑不備が混在している可能性 |
| 税務調査で旅費交通費を確認されている | 出張実態、規程、精算資料、帳簿記載を一体で説明する必要がある |
旅費交通費は少額・大量の支出です。だからこそ、1件ずつの判断よりも、運用設計の良し悪しが税務リスクを左右します。
出張旅費等は「例外処理」ではなく、経費精算制度の品質問題である
出張旅費、日当、通勤手当、従業員立替経費は、会社の日常業務にすっかり組み込まれています。それだけに、税務判断が担当者の経験や前例に依存しやすい支出でもあります。
しかし消費税の仕入税額控除では、次の整理が欠かせません。
- 国内出張なのか
- 海外出張なのか
- 従業員等への通常必要な支給なのか
- 外部事業者への直接支払なのか
- インボイスが必要なのか
- 帳簿のみで足りるのか
- 少額特例や免税事業者等からの仕入れの経過措置を適用できるのか
- 従業員名の証憑をどう補完するのか
- 旅費規程、精算書、承認記録、電子データが残っているのか
この整理ができていれば、旅費交通費の精算記録は、税務調査で取引内容や税務処理を説明するための管理資料となります。
犬飼公認会計士・税理士事務所では、出張旅費・日当・通勤手当・従業員立替経費について、旅費規程、経費精算フロー、インボイス保存、電子帳簿保存法対応、会計ソフトの税区分、月次チェック項目まで一体で確認し、実務で継続できる管理体制づくりを支援しています。
旅費交通費の税区分に不安がある。海外出張や従業員立替が増えている。経費精算システムの設定を見直したい。税務調査に備えて証憑管理を整えたい。そうした場合は、お問い合わせページからご相談ください。日々の精算業務を、後からきちんと説明できる消費税管理へつなげていきます。
重要事項の振り返り
| 論点 | 実務上のポイント |
|---|---|
| 課税仕入れと控除額 | 課税仕入れに該当すること、保存要件を満たすこと、最終的に全額控除できることは別に判断する |
| 国内出張旅費 | 通常必要な範囲で課税仕入れになり、帳簿のみ保存で控除できる場合がある |
| 海外出張旅費 | 原則として課税仕入れにならない。国内分、輸出免税となる国際運送、海外分を区分する |
| 日当 | 旅費規程があっても過大なら給与性が問題となる |
| 通常必要な範囲 | 旅行目的、行路、期間、職務内容、社内バランス、同業他社水準で判断する |
| 実費精算 | ホテル代の立替精算を含め、通常必要な旅費として支給するものは出張旅費等特例の対象になり得る |
| 直接支払型 | 会社がホテル等へ直接支払う場合や、これと同視できる場合は、原則として帳簿と適格請求書等を保存する。他の帳簿のみ特例は別途検討する |
| 通勤手当 | 通勤に通常必要な範囲なら、所得税の非課税限度額超過の有無にかかわらず課税仕入れになり得る |
| 公共交通機関特例 | 一定の鉄道・軌道、乗合バス、船舶による旅客運送で、1回の取引の税込価額が3万円未満のものが対象。航空機・タクシー等は対象外 |
| 3万円以上の旅費 | 従業員への通常必要な出張旅費の支給であれば、3万円以上でも出張旅費等特例の対象になり得る |
| 回収特例 | 所定の記載事項を備えた乗車券等の回収が要件。税込3万円以上では帳簿への相手方の住所又は所在地の記載も必要 |
| 少額特例 | 対象規模の事業者が行う1回の取引の税込価額が1万円未満の課税仕入れについて、2029年9月30日まで帳簿のみで控除できる |
| 免税事業者等からの仕入れの経過措置 | 所定の帳簿・請求書等の保存等を条件に、2026年9月30日までは80%、同年10月1日から2028年9月30日までは70%を控除できる |
| 従業員立替経費 | 支出の中身を確認し、少額特例等に該当する場合を除き、原則としてインボイス等と必要な精算資料を保存する |
| 従業員名の簡易インボイス | 従業員名簿等又は立替金精算書で会社経費であることを補完する |
| 現物給付 | 給与課税されることだけで会社側の課税仕入れを否定せず、資産の取得自体を別途判定する |
| 課税仕入れの時期 | 原則として資産の取得・役務提供の時期で判断し、支払日・カード引落日・従業員への精算日と区別する |
| 派遣社員・出向社員 | 派遣元への役務対価か、本人への旅費の預り支払かを契約で確認する。出向者の給与負担金とは区別する |
| 内定者・採用面接者 | 労働契約成立の有無により出張旅費等特例の対象可否が変わる。公共交通機関特例では会社の直接支払と同視できるかも確認する |
| 帳簿記載 | 出張旅費等特例・公共交通機関特例では対象取引である旨を記載する。少額特例では適用の旨の追加記載は不要 |
| 電子証憑 | 保存義務の対象となる電子取引データは原則として電子保存する。消費税の帳簿のみ特例とは別に確認する |
| 簡易課税・2割特例 | 買手側のインボイス保存は仕入税額控除の要件ではないが、他の税法上の資料保存や支出管理は必要 |
| 社内運用 | 旅費規程、精算書、承認、税区分、証憑保存を一体で設計する。税区分と証憑管理区分は分けて管理する |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。


