簡易課税制度は、消費税の申告事務を軽くする制度として紹介されることの多い仕組みです。
ただ、実務で本当に重要になるのは、計算方法そのものより、その手前の部分です。
いつから適用できるのか、いつまで拘束されるのか、途中でやめられるのか、設備投資やインボイス対応と衝突しないのか。選択の前に丁寧に確認しておきたいのは、こうした点です。
簡易課税制度を選択すると、実際の仕入税額は使わず、売上げに係る消費税額に事業区分ごとのみなし仕入率を乗じて、仕入控除税額を計算します。制度の基本構造は、前回の記事「11-1. 簡易課税制度の仕組み」で整理しました。
本記事はその続きとして、簡易課税を適用できる要件、届出の期限、選択後の拘束期間、そして適用できない場面を中心にお話しします。
簡易課税は、単に「有利か不利か」で選ぶ制度ではありません。届出のタイミングを一つ誤っただけで、予定していた課税方式で申告できなくなることがあります。
とりわけ設備投資や事業転換を予定している場合は、通常の届出期限を過ぎてからでは対応できないことがあります。インボイス登録や2割特例・3割特例からの移行では届出時期の特例もありますが、投資計画や資金繰りを含め、課税期間が始まる前から見通しを立てておく必要があります。
簡易課税制度を適用するための基本要件
簡易課税制度を適用するには、少なくとも次の要件を確認しておく必要があります。
| 確認事項 | 実務上の意味 |
|---|---|
| 課税事業者であること | 免税事業者は消費税の申告義務がないため、簡易課税による申告は行わない |
| 簡易課税制度選択届出書を提出していること | 原則として、適用を受けようとする課税期間の初日の前日までに提出する |
| 基準期間の課税売上高が5,000万円以下であること | 届出書を提出していても、基準期間の課税売上高が5,000万円を超える課税期間には適用できない |
| 適用制限に該当していないこと | 高額特定資産や一定の調整対象固定資産の取得等により、一定期間、簡易課税を選択できないことがある |
| 国外事業者の場合は恒久的施設の有無を確認すること | 令和6年10月1日以後開始課税期間から、課税期間初日に恒久的施設を有しない国外事業者は適用を受けられない |
簡易課税制度を適用できるのは、消費税簡易課税制度選択届出書を提出した課税事業者です。ただし、令和6年10月1日以後に開始する課税期間からは、その課税期間の初日に恒久的施設を有しない国外事業者は適用を受けられません。
出典:国税庁|No.6505 簡易課税制度
また、基準期間の課税売上高が5,000万円を超える場合には、選択届出書を提出していても、その課税期間について簡易課税制度は適用できません。
出典:国税庁|No.6505 簡易課税制度
ここで気をつけたいのは、「届出書を出したこと」と「その課税期間に適用できること」は別物だという点です。
簡易課税制度選択届出書を提出していても、その課税期間で実際に簡易課税を使えるかどうかは、その課税期間の基準期間における課税売上高や、適用制限の有無によって決まります。一方で、届出が有効で適用要件を満たしていれば、原則として簡易課税が適用されます。
出典:国税庁|No.6505 簡易課税制度
基準期間の課税売上高5,000万円以下とは何を見るのか
簡易課税制度を適用できるかどうかを考えるとき、最初に確認するのは、その課税期間の基準期間における課税売上高が5,000万円以下かどうかです。
基準期間とは、個人事業者であれば原則として前々年、法人であれば原則として前々事業年度を指します。簡易課税制度は、個人事業者は前々年、法人は原則として前々事業年度の課税売上高が5,000万円以下である課税期間について適用できる特例と位置づけられています。
出典:国税庁|令和8年度 税制改正特集
なお、法人の基準期間が1年未満の場合は、原則として、その期間の課税売上高を月数で除し、12倍して判定します。設立初年度や決算期変更が関係する場合は、基準期間の範囲と年換算の要否を確認してください。
個人事業者が年の途中で開業した場合には、この年換算は行いません。
出典:国税庁|消費税簡易課税制度選択届出書の記載要領等
出典:国税庁|No.6125 国内取引の納税義務者 Q3
この5,000万円の判定は、単なる会計上の売上高とは一致しないことがあります。見るべきは、あくまで消費税法上の「課税売上高」です。そのため、次のような点を整理しておく必要があります。
| 確認項目 | 注意点 |
|---|---|
| 非課税売上 | 土地の譲渡、住宅貸付け、一定の医療・金融取引などは課税売上高に含めない |
| 不課税収入 | 補助金、寄附金、保険金、給与、配当などは取引の性質を確認する |
| 輸出免税売上 | 免税売上であっても課税売上高の判定に影響する |
| 税込・税抜処理 | 基準期間に課税事業者であった期間は消費税・地方消費税を除いて計算し、免税事業者であった期間は消費税相当額を控除せずに計算する |
| 事業承継・法人成り・合併・分割 | 納税義務の判定、簡易課税の5,000万円判定、届出の効力を分けて確認する。承継元の売上高を、承継先の簡易課税の判定に当然に加算するわけではない |
| 委託販売・代理販売 | 総額処理か純額処理かにより課税売上高が変わる可能性がある |
出典:国税庁|No.6125 国内取引の納税義務者 Q1・Q2
出典:国税庁|消費税法基本通達 第13章 第1節 通則 13-1-2
実務上、「会計ソフトの売上高が5,000万円以下だから簡易課税でよい」と判断してしまうのは危険です。委託販売、立替金、補助金、非課税売上、輸出売上、固定資産売却などがある場合には、消費税上の課税売上高として、あらためて整理し直す必要があります。
消費税は、取引の名称ではなく、取引の実態から課税関係を判断する税目です。
委託販売では、売上を総額で見るか純額で見るかによって課税売上高の把握が変わる場面があり、軽減税率対象品を含む場合には、処理の選択にも制約が生じます。
ただし、その判断は、委託者・受託者の別と消費税法基本通達の要件に従って行う必要があります。会計上の総額・純額表示を自由に選ぶだけで、課税売上高を変更できるわけではありません。
出典:国税庁|消費税法基本通達 第10章 第1節 課税資産の譲渡等 10-1-12
簡易課税制度選択届出書はいつまでに提出するか
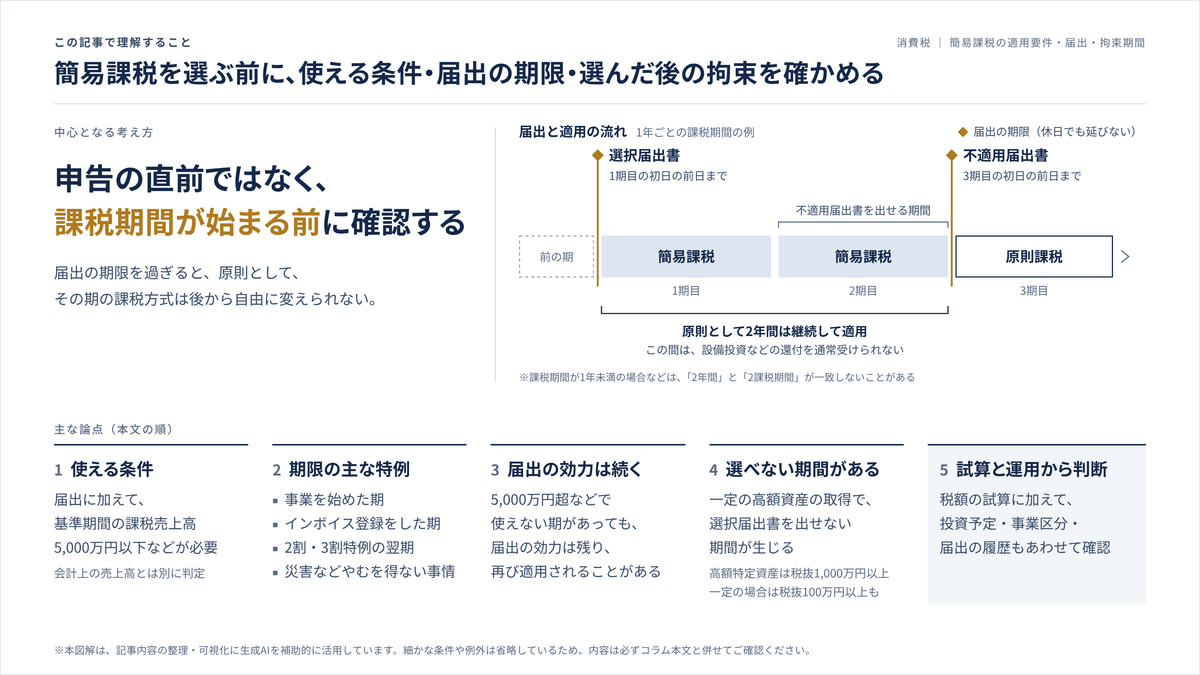
簡易課税制度を適用したい場合は、原則として、適用を受けようとする課税期間の初日の前日までに、「消費税簡易課税制度選択届出書」を納税地の所轄税務署長へ提出します。
出典:国税庁|No.6505 簡易課税制度
消費税の各種届出書の取扱いを見ても、この届出書の提出期限は、適用を受けようとする課税期間の初日の前日までと定められています。
出典:国税庁|No.6629 消費税の各種届出書
具体的には、個人事業者が翌年1月1日から簡易課税を適用したい場合、原則としてその前年12月31日までに提出します。法人で課税期間と事業年度が一致している場合は、原則として自社の事業年度開始日の前日が期限です。
課税期間を短縮している場合は、適用を受けようとする課税期間ごとに期限を確認します。
実務上やっかいなのは、期限日が休日にあたるケースです。
消費税の選択届出書のうち、提出期限が「課税期間の初日の前日まで」とされているものは、その日が日曜日や祝日等であっても、翌開庁日には延長されません。該当日が休日にあたる場合でも、その日までに提出しなければ、規定の適用は受けられないということです。
出典:国税庁|No.6629 消費税の各種届出書
この点は、消費税の届出実務のなかでも特に重要です。
実務上も、簡易課税制度選択不適用届出書は、課税期間の末日が土日休日等であっても提出期間が延長されません。原則課税に戻るための届出が遅れると、設備投資に係る還付を受けられないことがあるため、十分な注意が必要です。
なお、郵送または信書便で提出する場合は、通信日付印により表示された日に提出されたものとみなされます。
出典:国税庁|No.6629 消費税の各種届出書
ただし、郵送だから安全というわけではありません。期限日の当日にポストへ投函すると、通信日付印が翌日になってしまう可能性があります。電子申告の場合も、送信完了時刻、受信通知、利用可能時間を確認しておかなければなりません。
消費税の選択届出は、申告期限とはまた別の緊張感をもって管理すべき手続だと考えておいてください。
事業開始課税期間には提出期限の特例がある
事業を開始した日の属する課税期間から簡易課税制度を選択する場合には、その課税期間の終了の日までに届出書を提出すれば、その課税期間から選択できます。
出典:国税庁|No.6629 消費税の各種届出書
事業を開始した日の属する課税期間については、課税期間中の届出による選択を認める特例が設けられているためです。個人事業者が年の途中で開業した場合も、課税期間は原則としてその年の1月1日から12月31日までとなります。
なお、消費税上の事業開始日は、開業届に記載した日や最初の売上日と必ずしも一致しません。事業に必要な準備行為を開始した時期も踏まえて判断します。
出典:国税庁|新たに事業を開始した場合、どのような登録方法がありますか?
もっとも、この特例を使えるかどうかは、個人の開業、法人設立、合併、分割、事業承継といった事実関係によって変わってきます。
相続、合併、分割があった場合には、被相続人、被合併法人、分割法人が提出した簡易課税制度選択届出書の効力は承継先には及ばず、承継先が適用を受けるには新たな届出が必要となる場面があります。
出典:国税庁|消費税法基本通達 第13章 第1節 通則
組織再編や事業承継の場面では、「前の事業者が簡易課税だったのだから、承継後も当然に簡易課税」とは判断できません。
届出の効力が誰に及ぶのか、承継した課税期間が事業開始課税期間に該当するのか、基準期間の課税売上高をどう判定するのか。一つひとつ分けて確認していく必要があります。
インボイス登録事業者には特例的な提出時期がある
インボイス制度のもとでは、免税事業者が適格請求書発行事業者の登録を受け、登録日から課税事業者となる場合があります。
この場合、令和5年10月1日から令和11年9月30日までの日の属する課税期間に登録を受けた事業者は、登録を受けた日の属する課税期間中に簡易課税制度選択届出書を提出すれば、その課税期間から簡易課税制度の適用を受けることができます。
出典:国税庁|No.6505 簡易課税制度
また、2割特例または3割特例の適用を受けた翌課税期間に簡易課税制度を適用しようとする場合には、令和8年度税制改正により、その翌課税期間の確定申告期限までに選択届出書を提出すれば、当該翌課税期間から適用できる特例が設けられています。
ただし、2割特例適用後の翌課税期間が令和8年9月30日以前に終了する場合は、その翌課税期間の末日までに提出しなければなりません。また、この措置は、前の課税期間に実際に2割特例または3割特例の適用を受けていることが前提となります。
出典:国税庁|適格請求書等保存方式に関するQ&A 問117「2割特例や3割特例を適用した課税期間後の簡易課税制度の選択」
例えば、令和7年分に2割特例を適用した個人事業者は、令和8年分から簡易課税を適用する旨の届出書を、令和8年分の確定申告期限である令和9年3月31日までに提出すれば、令和8年分から簡易課税を適用できます。
申告書を作成する段階になってからでも、選択が間に合う場合があるということです。
出典:国税庁|適格請求書等保存方式に関するQ&A 問117
申告期限までの提出が認められるこの特例では、休日による申告期限の繰越しや、所定の申告期限延長も反映されます。通常の「課税期間の初日の前日まで」という届出期限とは、休日の取扱いも区別しておく必要があります。
出典:国税庁|適格請求書等保存方式に関するQ&A 問117
なお、3割特例は、所定の要件を満たす個人事業者の令和9年分・令和10年分を対象とする制度で、法人には適用されません。基準期間の課税売上高が1,000万円を超える場合や、特定期間の判定、一定の資産取得によって免税とならない場合などは、適用対象から除かれます。
出典:国税庁|適格請求書等保存方式に関するQ&A 問114-2「小規模個人事業者に係る税額控除に関する経過措置〈3割特例〉」
出典:国税庁|適格請求書等保存方式に関するQ&A 問115-2「3割特例の適用ができない課税期間」
この特例は、インボイス制度の開始後に免税事業者から課税事業者へ移行した事業者にとって、とりわけ大切なものです。
なかでも、2割特例が終了する事業者や、3割特例から簡易課税へ移行する可能性のある個人事業者は、通常の届出期限に加えて、経過措置としての提出期限もあわせて確認しておく必要があります。
ただし、特例があるからといって、申告期限まで何も検討しなくてよいわけではありません。簡易課税に移行するかどうかは、売上構造、事業区分、仕入構造、投資予定、取引先との関係を見たうえで、じっくり判断すべきものです。
簡易課税制度選択不適用届出書はいつまでに提出するか
簡易課税制度の適用をやめたい場合は、原則として、適用をやめようとする課税期間の初日の前日までに「消費税簡易課税制度選択不適用届出書」を提出します。
出典:国税庁|D1-23 消費税簡易課税制度選択不適用届出手続
たとえば、次の課税期間から原則課税に戻したいのであれば、その課税期間が始まる前日までに不適用届出書を提出しておく必要があります。
ここでも、期限日が休日であっても、原則として翌開庁日には延びません。簡易課税をやめる届出を1日でも遅らせると、予定していた課税期間も簡易課税がそのまま継続し、原則課税による仕入税額控除や還付を受けられなくなる可能性があります。
特に注意していただきたいのは、設備投資の前です。
簡易課税を適用している課税期間では、実際に多額の消費税を支払っていても、実額による仕入税額控除は行いません。
そのため、設備投資、不動産取得、大型修繕、輸出取引の開始などにより、原則課税であれば還付が見込まれる場合でも、簡易課税のままでは、その還付効果を申告に反映することは通常できません。
届出の提出失念は、税理士損害賠償の文脈でも典型的な事故類型とされています。消費税では、届出書の提出失念、税区分の誤りの継続、決算期に関する事前助言などが、重要なリスク項目に挙げられています。
出典:日本税理士会連合会|税理士の専門家責任を実現するための100の提案 改訂版
簡易課税制度には2年拘束がある
簡易課税制度を選択した事業者は、事業を廃止した場合を除き、選択届出書の効力が生ずる課税期間の初日から2年を経過する日の属する課税期間の初日以後でなければ、簡易課税制度選択不適用届出書を提出できません。
出典:国税庁|No.6505 簡易課税制度
この2年拘束は、簡易課税を選ぶうえで見落とせないポイントです。
単年度の納付税額だけを見ると、簡易課税が有利に映ることがあります。しかし、翌期以降に事業内容が変わったり、外注費が増えたり、設備投資を行ったり、輸出売上が増えたりすると、原則課税の方が望ましい場面も出てきます。
それでも、2年拘束の期間内であれば、原則として自由に原則課税へ戻ることはできません。
また、不適用届出書を提出できる日と、原則課税に戻れる課税期間の初日は別物です。通常の1年課税期間であれば、2年目に不適用届出書を提出し、3年目から原則課税に戻るという関係になります。
出典:国税庁|消費税簡易課税制度選択不適用届出書の記載要領等
そのため、簡易課税を選択する前には、少なくとも、不適用届出書の提出によって原則課税へ戻れる最初の課税期間までの見通しを確認しておきます。
設立初年度が1年未満の場合や課税期間を短縮している場合は、「2年間」と「2課税期間」が一致しない点に注意が必要です。設立初年度が1年未満の法人では、第3期まで簡易課税が継続する場合があります。
出典:日本税理士会連合会|税理士の専門家責任を実現するための100の提案 改訂版
| 確認事項 | 理由 |
|---|---|
| 売上構成が変わる予定はないか | 事業区分が変わると、みなし仕入率と納付税額が変わる |
| 大きな設備投資がないか | 原則課税なら還付または税額減少につながる可能性がある |
| 外注費・仕入費・広告費が増えないか | 実際の仕入税額が増えると、簡易課税が不利になることがある |
| 輸出売上・免税売上が増えないか | 原則課税であれば還付が生じる可能性がある |
| インボイス登録後の特例適用はどうなるか | 2割特例・3割特例・簡易課税の移行判断が必要になる |
| 非登録事業者との取引が多いか | 原則課税との比較で影響が変わる |
簡易課税制度は、事務負担を軽くしてくれる一方で、課税方式の自由度を一定期間制限する制度でもあります。選択する前に、翌期以降の投資計画や事業構造をあらかじめ確認しておくことが大切です。
基準期間の課税売上高が5,000万円を超えた場合、届出書は消えるのか
簡易課税制度選択届出書を提出していても、基準期間の課税売上高が5,000万円を超える課税期間には、簡易課税制度を適用できません。
誤解が生まれやすいのは、ここからです。5,000万円を超えた課税期間があったからといって、選択届出書の効力そのものが消えるわけではありません。
たとえば、基準期間の課税売上高が5,000万円を超えて簡易課税を適用できなくなった場合や、基準期間の課税売上高が1,000万円以下となって免税事業者となった場合でも、その後の課税期間で基準期間の課税売上高が1,000万円超5,000万円以下となったときには、簡易課税制度選択不適用届出書を提出していない限り、再び簡易課税制度が適用されます。
出典:国税庁|No.6505 簡易課税制度
これは、実務上かなり重要な論点です。
ある課税期間に基準期間の課税売上高が5,000万円を超え、原則課税で申告したとしても、過去に提出した簡易課税制度選択届出書が残っていれば、後の課税期間で再び簡易課税が適用されることがあります。
簡易課税を完全にやめたいのであれば、適用できない期間があったとしても、不適用届出書を提出すべきかどうかを、あらためて確認しておく必要があります。
高額特定資産等を取得した場合の簡易課税の適用制限
簡易課税制度は、中小事業者向けの簡便な計算制度です。ただし、一定の高額資産を取得した場合には、簡易課税を選択できない期間が生じます。
高額特定資産の仕入れ等、自己建設高額特定資産の建設等、高額特定資産である棚卸資産等や調整対象自己建設高額資産に係る所定の調整、金または白金の地金等の一定の取得に該当する場合には、簡易課税制度選択届出書を提出できない期間が生じます。
出典:国税庁|No.6502 高額特定資産を取得した場合等の納税義務の免除等の特例
代表的な例を挙げると、原則課税で申告する課税期間中に高額特定資産の課税仕入れ等を行い、所定の要件に該当した場合には、簡易課税制度選択届出書を提出できない期間が生じます。
ここでいう高額特定資産とは、一の取引単位につき、税抜きの支払対価の額等が1,000万円以上の棚卸資産または調整対象固定資産をいいます。
出典:国税庁|No.6502 高額特定資産を取得した場合等の納税義務の免除等の特例
通常の1年課税期間で、原則課税により高額特定資産を取得してこの制限に該当する場合は、原則として、取得した課税期間を含む3課税期間について原則課税による申告が必要となる点に注意します。
届出書を提出できる時期と、簡易課税を適用できる最初の課税期間は、分けて確認してください。自己建設高額特定資産では、建設完了時期によって制限が長期化することもあります。
出典:国税庁|No.6502 高額特定資産を取得した場合等の納税義務の免除等の特例
さらに、選択届出書を提出した後、その提出日の属する同じ課税期間中に高額特定資産等を取得し、提出制限に該当することとなった場合には、先に提出した届出書も提出がなかったものとみなされます。
これは、以前から有効な選択届出書が、資産取得によって一律に消滅するという意味ではありません。
出典:国税庁|消費税法基本通達 第13章 第1節 通則 13-1-4の2
高額特定資産だけでなく、一の取引単位の税抜価額が100万円以上となる建物、機械、車両などの調整対象固定資産にも注意が必要です。
次のいずれかの課税期間中に調整対象固定資産の課税仕入れ等を行い、原則課税で申告する場合には、簡易課税の選択が一定期間制限されます。
- 課税事業者選択届出書を提出して課税事業者となった日から2年を経過する日までの間に開始した各課税期間
- 消費税法上の新設法人・特定新規設立法人の基準期間がない事業年度に含まれる課税期間
出典:国税庁|No.6501 納税義務の免除
出典:国税庁|No.6503 基準期間がない法人の納税義務の免除の特例
ここでいう新設法人は、単に新しく設立された法人すべてを指すものではありません。
また、免税事業者に係る登録の経過措置により、インボイス登録日から課税事業者となったという理由だけで、この100万円基準の制限が一律に生じるわけでもありません。課税事業者選択届出書による課税選択とは、区別して確認する必要があります。
出典:国税庁|No.6503 基準期間がない法人の納税義務の免除の特例
出典:国税庁|適格請求書等保存方式に関するQ&A 問115-2
金または白金の地金等については、高額特定資産の「一の取引単位につき1,000万円以上」とは異なり、一課税期間の仕入れ等の金額の合計額が、税抜きで200万円以上となるかどうかで判定します。
その課税期間が1年未満の場合は、その合計額を課税期間の月数で除し、12倍した金額で判定します。
出典:国税庁|消費税簡易課税制度選択届出書の記載要領等
実務上も、高額特定資産や自己建設高額特定資産については、簡易課税制度選択届出書を提出できない期間が生じること、また、高額特定資産である棚卸資産等に係る所定の調整が絡む場合にも適用制限が生じることに、注意が必要です。
これは、簡易課税制度を「小規模事業者向けの任意制度」とだけとらえていると、見落としやすい論点です。不動産取得、建物建築、大型機械、金地金等の取引がある場合には特に、そもそも簡易課税を選べるかどうかを確認しておく必要があります。
災害その他やむを得ない事情がある場合
簡易課税制度選択届出書や簡易課税制度選択不適用届出書は、原則として、課税期間の開始前に提出しておく必要があります。
ただし、災害その他やむを得ない事情により、課税期間の開始前にこれらの届出書を提出できなかった場合には、届出期限に関する特例が適用できることがあります。
出典:国税庁|No.6505 簡易課税制度
やむを得ない事情があって期限までに提出できなかった場合には、その事情などを記載した特例承認申請書を、選択届出書または選択不適用届出書と併せて、やむを得ない事情がやんだ日から2か月以内に所轄税務署長へ提出します。
承認を受けた場合には、その課税期間の初日の前日に届出書を提出したものとみなされます。
出典:国税庁|No.6633 やむを得ない事情により簡易課税制度選択届出書の提出が間に合わなかった場合
また、災害等により簡易課税制度を選択する必要がなくなった場合には、所轄税務署長の承認を受けることで、災害等の生じた日の属する課税期間等から、簡易課税制度の適用をやめられることがあります。
これは、期限までに届出ができなかった場合の救済とは別の特例です。この場合も、所定の特例承認申請書と不適用届出書の双方を提出します。
申請期限は原則として災害等のやんだ日から2か月以内ですが、申告期限との関係で異なる取扱いがあるため、対象課税期間と併せて確認が必要です。
出典:国税庁|No.6632 災害等により簡易課税制度の適用を受ける(受けることをやめる)必要が生じた場合
出典:国税庁|消費税法基本通達 第13章 第1節 通則 13-1-8・13-1-9
もっとも、これは通常の期限管理を緩めるための制度ではありません。単なる失念、社内連絡漏れ、担当者交代、繁忙期による遅れが、そのまま認められるわけではないのです。平時は、あくまで期限前の提出を前提として管理しておく必要があります。
簡易課税の届出は「税額試算」と「業務運用」の両方から判断する
簡易課税の届出を出すかどうかを判断するとき、まず行うべきは税額試算です。
とはいえ、試算だけでは足りません。届出は課税方式の選択であり、選択した後は、申告、会計処理、証憑管理、月次確認、資金繰りにまで影響が及びます。
確認しておきたい観点は、次のとおりです。
| 観点 | 確認すべき内容 |
|---|---|
| 納税義務 | 課税事業者か、免税事業者か、インボイス登録により課税事業者となるのか。特定期間の課税売上高等による判定も確認する |
| 基準期間 | 課税売上高が5,000万円以下か。免税期間の税抜処理の有無や、法人の年換算に誤りがないか |
| 届出状況 | 過去に簡易課税制度選択届出書または不適用届出書を提出しているか |
| 効力 | 選択届出書が現在も有効か、過去に失効したと誤解していないか |
| 拘束期間 | 2年拘束の期間内か。不適用届出書を提出できる時期と、原則課税へ戻れる課税期間を区別しているか |
| 適用制限 | 一定の調整対象固定資産、高額特定資産、自己建設高額特定資産、高額特定資産である棚卸資産等の調整、金地金等に関する制限がないか |
| 売上構成 | 事業区分別に課税売上高を把握できるか |
| 投資予定 | 設備投資、不動産取得、輸出取引開始等がないか |
| インボイス | 2割特例・3割特例からの移行、登録状況、取引先との関係。3割特例の対象者・対象期間と、移行時の届出期限を確認する |
| 月次運用 | 届出期限、方式選択、税区分マスター、事業区分管理を社内で継続できるか |
月次の会計・税務確認では、新規契約、更新・解約、設備投資、資産売却・除却、特殊販売形態、証憑の流れを事前に把握しておくことが大切です。
簡易課税の届出判断も、申告時だけの作業ではありません。会計データに表れる前の、事業計画や取引設計の段階で把握しておくべきものです。
簡易課税を選択するときの実務判断フロー
簡易課税を選択するか、あるいは不適用にするかを検討するときは、次の順序で整理していくと判断しやすくなります。
1. そもそも課税事業者か
免税事業者であれば、通常は消費税の申告を行いません。ただし、次のような場合があります。
- インボイス登録により課税事業者となる場合
- 課税事業者選択届出書を提出している場合
- 特定期間の課税売上高等による判定で免税とならない場合
- 新設法人・特定新規設立法人・相続・合併・分割・高額資産取得等により納税義務が生じる場合
2. 基準期間の課税売上高が5,000万円以下か
届出書を出していても、基準期間の課税売上高が5,000万円を超える課税期間には、簡易課税を適用できません。
基準期間に免税事業者であった期間は消費税相当額を控除せず、法人で基準期間が1年未満の場合は年換算して判定します。一方で、届出書の効力はその後も問題になり得るため、過去の届出履歴もあわせて確認します。
3. 選択届出書を出す期限に間に合うか
原則は、適用を受けようとする課税期間の初日の前日までです。
事業開始課税期間、インボイス登録に伴う課税事業者化、2割特例・3割特例後の移行については、特例的な提出時期がないかも確認します。2割特例・3割特例を適用した翌課税期間が令和8年10月1日以後に終了する場合には、その翌課税期間の申告期限までの提出が認められます。
4. 2年拘束に耐えられるか
簡易課税を選択すると、原則として2年間は継続適用を前提に判断することになります。
「2年間」を「2課税期間」と置き換えず、原則課税へ戻れる最初の課税期間までを確認します。翌期以降の投資計画、売上構造の変化、外注費の増加、輸出取引なども見ておきます。
5. 適用制限に該当しないか
一定の場合における税抜100万円以上の調整対象固定資産、高額特定資産、自己建設高額特定資産、高額特定資産である棚卸資産等や調整対象自己建設高額資産に係る所定の調整、金または白金の地金等に関する制限を確認します。
取得金額だけでなく、課税事業者となった理由、取得した課税期間、当該課税期間の課税方式も確認します。
6. 簡易課税で申告するための売上管理ができるか
簡易課税では、仕入側のインボイス確認負担は、原則課税に比べて軽くなる面があります。
しかし、売上の税率区分、課税区分、事業区分の管理は、むしろ重要になります。売上区分が粗い場合には、簡易課税の方が安全とは限りません。
簡易課税の届出ミスを防ぐための管理方法
簡易課税の届出を、担当者の記憶に頼って管理するのは危険です。次のような管理を整えておきましょう。
| 管理対象 | 管理方法 |
|---|---|
| 届出書の提出履歴 | 選択届出書、不適用届出書、課税事業者選択届出書、インボイス登録関連書類を一覧化する |
| 効力開始課税期間 | いつから簡易課税が適用されるかを明確にする |
| 2年拘束の終了時期 | 不適用届出書を提出できる時期と、原則課税へ戻れる課税期間を分けて管理する |
| 提出期限 | 通常の「課税期間の初日の前日」という期限と、事業開始・インボイス関係等の特例の期限を区別してカレンダー化する |
| 休日リスク | 通常の届出は休日でも延長されないものとして管理し、申告期限までの提出が認められる特例は休日による繰越しや所定の申告期限延長を確認する |
| 投資予定 | 設備投資・不動産取得・調整対象固定資産・高額特定資産・輸出取引を決算前ではなく月次で確認する |
| 事業区分 | 売上明細、請求書、契約内容に基づき区分を更新する |
| 申告方式試算 | 適用要件と対象期間を確認したうえで、原則課税、簡易課税、2割特例、3割特例を比較する |
| 承認記録 | 経営判断として誰が、どの資料に基づき選択したかを残す |
届出書の控え、受信通知、郵送記録、社内承認資料は、後日きちんと確認できるよう保存しておきます。こうした書類管理は、紛失、改ざん、確認漏れを防ぎ、企業のコンプライアンスを強化するうえでも欠かせません。
申告書・届出書等の控えを関与税理士任せにせず、自社でも管理しておくことの大切さは、実務のなかでたびたび痛感するところです。
簡易課税の適用要件は、申告直前ではなく期首前に確認する
簡易課税制度は、申告書を作る段階になって初めて考える制度ではありません。
申告時点では、届出時期の特例が適用される場合を除き、すでに効力が生じている届出と実際の取引に基づいて申告することになります。選択届出書や不適用届出書の提出期限を過ぎていれば、原則として、その課税期間の方式を後から自由に変えることはできません。
出典:国税庁|No.6505 簡易課税制度
出典:国税庁|適格請求書等保存方式に関するQ&A 問117
特に、次のような場面では、期首前、あるいは取引を実行する前に検討しておく必要があります。
- 翌期からインボイス登録を行う
- 2割特例の終了後に簡易課税へ移行する
- 3割特例後の計算方式を検討する
- 大型設備投資を予定している
- 不動産取得・建築を予定している
- 輸出取引を開始する
- 外注費・仕入費が大きく増える
- 事業区分が変わる新規事業を始める
- 合併、分割、法人成り、事業承継を行う
- 過去に提出した届出書の効力が不明である
消費税の届出は、単なる書類の提出ではなく、将来の課税方式を決める意思決定です。税額比較、届出期限、拘束期間、証憑管理、取引設計、投資計画を、一体として確認していく必要があります。
まとめ
簡易課税制度は、売上税額とみなし仕入率によって納付税額を計算する制度です。
しかし、実務上の本当の難しさは、計算式にあるわけではありません。適用要件、届出期限、効力、2年拘束、適用制限、そして将来の投資計画との関係にこそあります。
簡易課税を検討する際には、次の点を必ず確認してください。
- 基準期間の課税売上高が5,000万円以下か。免税期間の取扱いや法人の年換算に誤りがないか
- 選択届出書を期限までに提出できるか
- 通常の届出期限と、申告期限まで提出できる特例では、休日の取扱いも異なることを把握しているか
- 2年拘束に耐えられるか。「2課税期間」と混同せず、原則課税へ戻れる時期を確認しているか
- 不適用届出書を出さない限り、後年に簡易課税が再適用される可能性がないか
- 高額特定資産等だけでなく、一定の調整対象固定資産の取得による適用制限がないか
- インボイス登録、2割特例、3割特例からの移行に関する特例を確認しているか。3割特例の対象者・対象期間を区別しているか
- 設備投資、輸出、不動産取得、事業承継、組織再編の予定と矛盾しないか
- 売上の事業区分を月次で管理できるか
簡易課税制度は、正しく使えば、事務負担を確かに軽減できる制度です。
その一方で、届出期限や拘束期間を誤ると、予定していた還付を受けられない、原則課税に戻れない、過去の届出が思わぬ形で再び効いてしまう、といった問題が生じかねません。
犬飼公認会計士・税理士事務所では、消費税の課税方式の選択、簡易課税制度選択届出書・不適用届出書の確認、インボイス制度後の2割特例・3割特例からの移行、設備投資前の消費税シミュレーション、月次経理への落とし込みまで、取引実態と将来計画を踏まえて整理する支援を行っています。
簡易課税を選択すべきか、原則課税に戻すべきか。届出期限や過去の届出の効力に不安がある場合には、現在の売上構成、仕入構造、投資予定、届出書控えを整理したうえで、どうぞお気軽にご相談ください。
振り返り
| 項目 | 重要ポイント |
|---|---|
| 基本要件 | 課税事業者であり、簡易課税制度選択届出書を提出し、基準期間の課税売上高が5,000万円以下であることが基本 |
| 課税売上高の計算 | 基準期間に免税事業者であった期間は消費税相当額を控除しない。法人で基準期間が1年未満の場合は年換算する |
| 提出期限 | 原則として、適用を受けようとする課税期間の初日の前日まで。法人も事業年度ではなく課税期間を基準に確認する |
| 休日の取扱い | 通常の「課税期間の初日の前日まで」という届出は休日でも延長されない。申告期限まで提出できる特例では、休日による繰越しや所定の申告期限延長が反映される |
| 事業開始課税期間 | 事業を開始した日の属する課税期間では、その課税期間の終了日までの提出で適用できる場合がある。準備行為の開始時期にも注意する |
| インボイス登録との関係 | 免税事業者が登録の経過措置により課税事業者となる場合には、登録した課税期間中の届出による適用が認められる |
| 2割特例・3割特例後の移行 | 特例を適用した翌課税期間が令和8年10月1日以後に終了する場合は、その申告期限までの届出が認められる。それ以前に終了する場合は、その課税期間の末日まで |
| 3割特例の対象 | 所定の要件を満たす個人事業者の令和9年分・令和10年分が対象であり、法人には適用されない |
| 不適用届出 | 簡易課税をやめるには、適用をやめようとする課税期間の初日の前日までに不適用届出書を提出する |
| 2年拘束 | 簡易課税を選択すると、原則として2年間は継続適用が必要。2課税期間とは限らず、届出の提出可能時期と原則課税へ戻れる時期を分けて確認する |
| 届出書の効力 | 5,000万円超で一時的に適用できない期間があっても、届出書の効力が残り、後年に再適用されることがある |
| 高額資産の制限 | 高額特定資産等の取得に加え、一定の場合は税抜100万円以上の調整対象固定資産の取得によっても、選択届出書の提出が制限される |
| 災害等の特例 | 届出が間に合わなかった場合の救済と、災害による課税方式の変更は別の特例。いずれも所定の承認申請書と届出書の提出が必要 |
| 実務管理 | 税額試算だけでなく、届出履歴、投資計画、事業区分、証憑、月次確認を一体で管理する必要がある |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。


