介護・福祉サービスの消費税は、「介護だから非課税」「福祉だから消費税は関係ない」と整理してしまうと、実務上の判断を誤りやすい分野です。
たしかに、介護保険法に基づく一定の介護保険サービスや、社会福祉法に規定する社会福祉事業等として行われる一定のサービスは、消費税の非課税取引とされています。
ただ、実際の介護・福祉事業では、ひとつの事業のなかにさまざまな収入が混在しています。介護保険サービス、障害福祉サービス、保険外サービス、食費、居住費、日常生活費、特別なサービス、福祉用具、物品販売、自治体からの委託料、補助金、助成金、関連法人との取引などです。
そのため消費税を判断する際は、サービスの名称だけを見るのではなく、次の順序で確認していく必要があります。
- その収入は、消費税の課税対象となる対価か
- 課税対象となる場合、非課税規定に該当するか
- 介護保険サービス、社会福祉事業、保険外サービスのどれに該当するか
- 利用者負担、自治体負担、保険給付、委託料、補助金の法的性質は何か
- 仕入税額控除をどこまで受けられるか
- インボイス登録や簡易課税の選択が必要か
- 後日、税務調査で契約・請求・記録・証憑により説明できるか
本記事では、介護・福祉サービスにおける消費税を、売上区分、保険外サービス、食費・居住費、補助金、仕入税額控除、設備投資、インボイス対応、月次管理の順に整理していきます。
介護・福祉サービスの消費税は、まず収入を分ける
介護・福祉事業者の収入は、消費税の観点からみると、少なくとも次のように分けて管理しておく必要があります。
| 収入区分 | 消費税上の基本的な見方 |
|---|---|
| 介護保険法に基づく居宅サービス・施設サービス等 | 一定のものは非課税 |
| 社会福祉法上の社会福祉事業等として行うサービス | 一定のものは非課税 |
| 障害福祉サービス等 | 内容・根拠法令により非課税または課税を確認 |
| 保険外サービス・自費サービス | 非課税規定に該当しなければ原則として課税 |
| 食費・居住費・日常生活費 | 施設・サービスの種類を確認し、非課税サービスに含まれる費用、利用者選定の特別サービス、住宅貸付け等を区分して判断 |
| 福祉用具貸与・販売 | 介護保険の給付対象というだけでは非課税にならない場合がある |
| 物品販売・授産活動等の販売収入 | 課税取引となるものがある |
| 自治体等からの委託料 | 委託された役務提供の対価か、社会福祉事業として非課税かを確認 |
| 補助金・助成金 | 原則として対価性を確認。特定収入調整が必要な場合がある |
| 家賃・施設利用料・関連法人取引 | 住宅貸付け、施設利用、役務提供を区分して判断 |
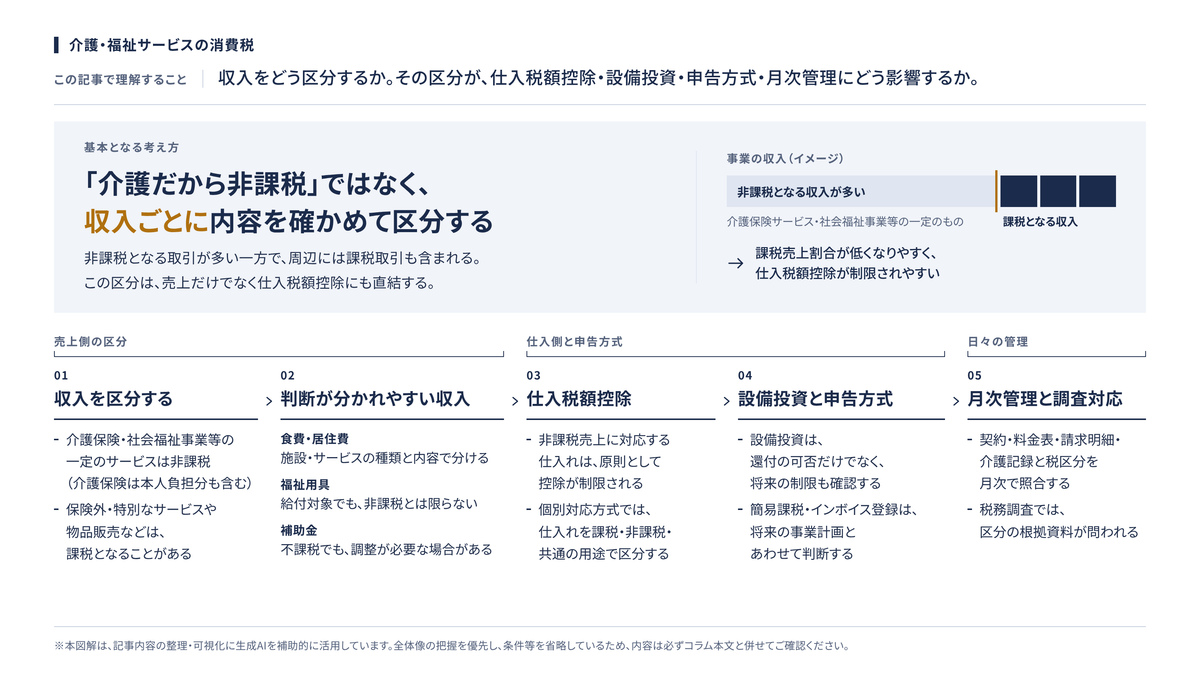
介護・福祉事業では、売上の多くが非課税となる一方で、その周辺には課税取引が含まれています。しかも、非課税売上が多いという事情は、売上側の消費税だけでなく、仕入税額控除の制限にも直結します。
実務上も、簡易課税の事業区分では、社会保険・社会福祉・介護事業は第5種事業として扱われます。その一方で、社会福祉法上の社会福祉事業等として行われる資産の譲渡等は非課税、授産施設等の生産活動としての販売は課税というように、同じ事業のなかでも区分が分かれてきます。
介護保険サービスは、一定の範囲で非課税となる
消費税法上、介護保険法に基づく保険給付の対象となる居宅サービスや施設サービスは、非課税取引とされています。ただし、利用者の選択による特別な居室の提供や送迎などの対価は、この非課税の範囲には含まれません。
出典:国税庁|No.6201 非課税となる取引
見落とされやすいのは、介護保険サービスの非課税が、保険者から支払われる部分だけに限られるわけではないという点です。
居宅介護サービス費の支給対象となる種類のサービスであれば、保険者から支給される部分に加えて、利用者本人の負担額も非課税となります。施設介護サービス費の支給対象となる施設サービスについても、同様に本人負担額は非課税です。
出典:国税庁|要介護者が負担する介護サービス費用の取扱い
さらに消費税基本通達では、介護保険法に規定する居宅サービスおよび施設サービスとして提供されるものは、その全部が非課税の範囲に含まれるとされています。支給限度額を超えて指定居宅サービス事業者が提供する指定居宅サービスも、非課税となる例として挙げられています。
出典:国税庁|消費税基本通達 第7節 社会福祉事業等関係
したがって介護保険サービスでは、「利用者負担が1割・2割・3割であれば、保険給付はそれぞれ9割・8割・7割」という資金の流れだけで考えるのではなく、そのサービスが介護保険法上どのサービスとして提供されているかを確認することが欠かせません。
出典:厚生労働省|介護保険制度の概要
一方で、通常の事業実施地域外への送迎、利用者の選定による交通費、特別な浴槽水、特別な居室、特別な食事など、利用者が選んで受ける追加的なサービスは、課税対象となることがあります。
これらをまとめて「介護利用料」として一括で処理してしまうと、課税売上の計上漏れや税区分の誤りにつながります。
社会福祉事業等として行われるサービスも、一定の範囲で非課税となる
介護保険サービスとは別に、社会福祉法に規定する社会福祉事業や、更生保護事業法に規定する更生保護事業として行われる一定の資産の譲渡等も、消費税の非課税取引とされています。
出典:国税庁|No.6215 社会福祉事業等として行われる資産の譲渡等に係る非課税範囲
この非課税範囲には、児童福祉、障害福祉、老人福祉、保育、包括的支援事業など、複数の制度が関わっています。
ただし、ここでも「福祉に関する収入だから、すべて非課税」と早合点するのは禁物です。
たとえば障害者相談支援事業は、障害のある方の日常生活上の相談支援を行うものですが、社会福祉法に規定する社会福祉事業には該当せず、消費税の課税対象となります。
出典:国税庁|障害者相談支援事業等に係る消費税の取扱い等
また、授産施設等や就労系サービスで、訓練等の過程で製作された物品を販売する場合、その販売は課税取引となることがあります。消費税基本通達でも、生産活動の過程で製作等される物品の販売その他の資産の譲渡等は、課税されるものとして扱われています。
出典:国税庁|消費税基本通達 第7節 社会福祉事業等関係
まとめると、介護・福祉分野では次の3段階で確認していくことになります。
- その事業が、介護保険法、社会福祉法、障害者総合支援法、児童福祉法等のどの制度に基づくものか
- その制度に基づくサービスが、消費税法上の非課税範囲に含まれるか
- その収入が、サービス本体なのか、物品販売・追加サービス・委託料・補助金なのか
保険外サービス・自費サービスは、内容と対価関係を確認する
介護・福祉の現場では、介護保険外の自費サービスを提供する場面も少なくありません。
通常の介護サービスとは別に、利用者やご家族の希望を受けて、追加的な生活支援、付き添い、買い物代行、家事支援、理美容、配食、寝具乾燥、通常地域外の送迎などを行うケースです。
こうしたサービスは、「介護」「福祉」「生活支援」といった名称で呼ばれていても、非課税規定に該当しなければ課税取引となります。
市町村特別給付として、介護保険法に規定する介護サービス以外の種類のサービスを行う場合も、一定の配食サービスを除き、消費税の課税対象とされています。
出典:国税庁|市町村特別給付の取扱い
また、バス会社が介護サービス事業者から依頼を受けて通所介護等の利用者を送迎する場合、その送迎は介護サービス事業者に対する役務の提供にあたり、消費税の課税対象となります。通常の事業実施地域外への送迎についても、利用者から有料で徴収するのであれば、非課税の対象にはなりません。
出典:国税庁|バス会社が介護サービス事業者からの依頼により、通所介護等の利用者の送迎を行う場合の取扱い
保険外サービスを判断する際には、次の点を押さえておきたいところです。
- 介護保険サービスまたは社会福祉事業として提供されるサービス本体か
- 利用者の選定による追加サービスか
- 市町村等からの委託事業か
- 委託先が利用者に対してサービスを提供しているのか、自治体・法人に役務を提供しているのか
- 料金表・契約書・重要事項説明書・請求明細でサービス内容が区分されているか
- 請求書上、非課税利用料と課税利用料が区分して記載されているか
この整理をしないまま「自費サービス」とひとくくりに処理してしまうと、課税売上の集計漏れ、インボイスへの未対応、課税売上割合の誤りといった問題が生じます。
食費・居住費・日常生活費は、施設・サービスの種類と提供内容で分ける
介護・福祉サービスのなかでも、特に判断に迷いやすいのが食費、居住費、日常生活費です。
介護保険施設やショートステイでは、介護給付とは別に、利用者負担として居住費、食費、日常生活費が発生します。施設サービスを利用する場合、介護給付部分とは別に、居住費・食費・日常生活費が利用者負担として位置づけられています。
出典:厚生労働省|介護保険制度の概要
ただし消費税では、「利用者負担だから課税」「介護施設だから非課税」という単純な線引きはしません。
「日常生活に要する費用」については、通所先や入所先で看護・介護の提供と同時にサービス事業者側から提供されることが一般に想定され、利用者も日常的に受けることを期待していると考えられるものであれば、介護サービスの性質上通常提供されるものとして、非課税と整理されています。
出典:国税庁|「日常生活に要する費用」の取扱い
もっとも、この非課税の取扱いは、消費税法上の非課税対象となる介護サービスに含まれる費用についてのものです。
有料老人ホームの入居者への食事提供は、特定施設入居者生活介護を受けている場合であっても、通常の食事であるというだけでは非課税になりません。介護サービス本体と食事提供を区分して課税・軽減税率の判定を行い、居住部分については、住宅の貸付けに係る非課税規定を別途確認します。
出典:国税庁|税務訴訟資料・福岡高等裁判所令和3年12月7日判決
出典:国税庁|No.6201 非課税となる取引
一方、要介護者が選定する特別な居室の室料や、特別な食事の料金等の負担部分は、課税対象となります。
出典:国税庁|要介護者が負担する介護サービス費用の取扱い
したがって食費・居住費については、次のように分けて考える必要があります。
| 区分 | 消費税上の考え方 |
|---|---|
| 非課税対象の介護サービスに含まれる、通常提供される日常生活費 | 非課税となる余地がある |
| 利用者が選定する特別な食事 | 課税対象となることがある |
| 利用者が選定する特別な居室 | 課税対象となることがある |
| 有料老人ホーム・サ高住における飲食料品の提供 | 課税取引となる場合でも、一定要件で軽減税率対象となることがある |
| 居住部分の貸付け | 住宅貸付けとして非課税となる場合がある |
| 事務所・店舗・外部利用部分 | 課税または合理的区分が必要となる場合がある |
有料老人ホームやサービス付き高齢者向け住宅で一定の入居者に提供する飲食料品は、一定金額以下であれば軽減税率の対象となります。
令和8年6月1日以後は、同一の日に同一の者へ提供する飲食料品の対価の額について、一食730円以下、一日累計2,190円までという金額基準に見直されています。いずれも税抜金額で判定します。
出典:国税庁|消費税の軽減税率の対象となる給食の金額基準が変わります
ここで気をつけておきたいのは、食費・居住費の介護保険上の負担区分と、消費税の課税区分は同じではない、という点です。
令和8年8月1日からは、介護保険施設等の特定入所者介護(予防)サービス費(補足給付)について、食費・居住費の負担限度額等が見直されています。ただ、この金額の改定はあくまで負担額に関するものであり、税区分そのものを自動的に変えるものではありません。
請求明細、重要事項説明書、契約書、料金表、そして会計上の売上区分をあわせて確認しておく必要があります。
出典:厚生労働省|介護保険最新情報 Vol.1506
福祉用具は、介護保険給付対象でも自動的に非課税とは限らない
福祉用具の貸与・販売も、介護・福祉事業者が誤りやすい論点のひとつです。
介護保険の制度上、福祉用具貸与や特定福祉用具販売の対象となる場合でも、それだけで消費税の非課税取引になるわけではありません。
介護保険法の規定に基づく福祉用具の貸付けは、介護保険サービスの非課税規定には該当しません。ただし、その福祉用具の貸付けが身体障害者用物品の貸付けに該当する場合は、非課税となります。
貸与価格に含まれる搬出入費用も、貸与する福祉用具が身体障害者用物品に該当する場合には、全体が非課税となります。一方で、特別な措置に要する費用は課税対象です。
出典:国税庁|福祉用具貸与に係る取扱い
実務では、次の点を分けて確認します。
- 福祉用具の貸与か、販売か
- その用具が身体障害者用物品に該当するか
- 搬出入費用が貸与価格に含まれているか
- 特別な設置・改修・搬入措置の費用か
- 介護保険給付対象の有無と、消費税の非課税該当性を混同していないか
- インボイス上、課税・非課税が明確に表示されているか
福祉用具は、利用者の側からすれば介護保険制度の一部のように見えるものです。しかし消費税では、「制度上の給付対象かどうか」だけでなく、「資産の譲渡・貸付けとして、どの非課税規定に該当するか」まで確認しておく必要があります。
補助金・助成金は、不課税で終わらせず、使途と法人区分を確認する
介護・福祉事業では、国、地方公共団体、関係団体等から補助金や助成金を受けることがあります。
補助金や助成金は、一般に資産の譲渡や役務の提供の対価ではないため、消費税の課税対象外、つまり不課税収入として扱われることがあります。
ただ、「不課税」として処理すれば終わり、というわけにはいきません。
国、地方公共団体、公共・公益法人等に該当する場合には、補助金等の資産の譲渡等の対価以外の収入について、特定収入に係る仕入控除税額の調整が必要になることがあります。特定収入の概要、使途の特定方法、特定収入に係る課税仕入れ等の税額の計算については、国税庁の令和8年6月版「国、地方公共団体や公共・公益法人等と消費税」で整理されています。
出典:国税庁|国、地方公共団体や公共・公益法人等と消費税(令和8年6月)
補助金を受けて設備投資を行う場合には、次の点を確認しておきます。
- 補助金は役務提供の対価か、対価性のない交付金か
- 交付要綱上、消費税相当額の返還または控除調整に関する定めがあるか
- 補助対象経費は課税仕入れか、非課税仕入れか、不課税支出か
- その設備は非課税サービス、課税サービス、共通利用のどれに使うか
- 事業者が公共・公益法人等として特定収入調整の対象になるか
- 原則課税、簡易課税、免税事業者のいずれか
特定収入がある場合の仕入控除税額の計算は、課税売上割合、個別対応方式、一括比例配分方式との関係で複雑になりがちです。課税売上割合が95%未満の場合や、課税売上高が5億円を超える場合には、個別対応方式・一括比例配分方式それぞれの調整計算が問題になってきます。
特定収入に係る調整では、対象となる法人等に該当するかどうかに加えて、原則課税で計算しているか、特定収入割合が5%を超えるかを確認します。
簡易課税または2割特例を適用する場合や、特定収入割合が5%以下の場合には、この調整は不要です。なお、課税売上割合が95%以上かつ課税売上高が5億円以下の場合にも、調整が必要となることがあります。
出典:国税庁|国、地方公共団体や公共・公益法人等と消費税(令和8年6月)
非課税売上が多い事業者では、仕入税額控除が制限されやすい
介護・福祉事業者が課税事業者である場合、消費税の実務で特に重要になるのが仕入税額控除です。
介護・福祉事業者は、建物、設備、車両、ベッド、リフト、システム、清掃、給食委託、外注費、備品、広告、研修、事務用品など、多くの支出で消費税を負担しています。
ところが、非課税売上に対応する課税仕入れについては、原則として仕入税額控除が制限されます。
原則課税では、課税売上高が5億円以下かつ課税売上割合が95%以上であれば、控除要件を満たす課税仕入れ等に係る消費税額を、原則として全額控除できます。
一方、課税売上高が5億円を超える場合、または課税売上割合が95%未満の場合には、個別対応方式または一括比例配分方式により、課税売上に対応する部分のみを控除することになります。ただし、これらの計算では、居住用賃貸建物の取得等に係る控除制限や、特定収入に係る調整などが別途適用される場合があります。
出典:国税庁|No.6401 仕入控除税額の計算方法
出典:国税庁|消費税法改正のお知らせ(令和2年4月)
出典:国税庁|国、地方公共団体や公共・公益法人等と消費税(令和8年6月)
介護・福祉事業は非課税売上が多いため、課税売上割合が低くなりやすい構造にあります。
個別対応方式を採用する場合には、課税仕入れ等を次の3つに区分しておく必要があります。
| 用途区分 | 内容 |
|---|---|
| 課税売上対応 | 物品販売、保険外課税サービス、課税委託事業などにのみ対応する仕入れ |
| 非課税売上対応 | 介護保険サービス、社会福祉事業等の非課税サービスにのみ対応する仕入れ |
| 共通対応 | 課税売上と非課税売上の双方に対応する家賃、システム、管理部門費用、共通設備等 |
個別対応方式では、非課税売上対応の課税仕入れは控除できません。
一括比例配分方式では、課税仕入れ等に係る消費税額全体に課税売上割合を乗じて計算します。ただし、いったん採用すると、2年間以上継続して適用しなければ個別対応方式へ変更できない点にも注意が必要です。
出典:国税庁|No.6401 仕入控除税額の計算方法
介護・福祉事業では、単年度の税額だけで方式を選ぶのではなく、今後の設備投資、保険外サービスの拡大、物品販売、補助金、施設開設、事業譲渡、インボイス登録の有無まで見据えて判断することが求められます。
設備投資は、還付だけでなく将来の拘束も確認する
介護・福祉事業では、施設整備、改修、車両、入浴設備、厨房設備、見守り機器、介護ロボット、システム、送迎車両など、多額の設備投資が発生することがあります。
このとき、「消費税の還付を受けられるか」という観点だけで判断するのは危険です。
まず、その設備が非課税サービスにのみ使われる場合、原則として仕入税額控除は制限されます。課税売上と非課税売上の双方に共通して使う場合には、課税売上割合等による配分が必要です。
また、高額な資産を取得した場合には、納税義務の免除や簡易課税制度の選択が一定期間制限されることがあります。課税事業者が、原則課税で申告する課税期間に高額特定資産の仕入れ等を行った場合などには、免税事業者への復帰や簡易課税制度の適用が一定期間制限されます。
自己建設高額特定資産については、対象となる原材料費・経費の累計額が基準に達した時期と、建設等が完了した時期を確認します。
出典:国税庁|No.6502 高額特定資産を取得した場合等の納税義務の免除等の特例
設備投資にあたっては、投資前に次の点を確認しておきます。
- 課税事業者か免税事業者か
- 課税事業者選択届出書が必要か
- 簡易課税制度を選択していないか
- 簡易課税不適用届出書の提出期限を過ぎていないか
- 設備の用途が課税、非課税、共通のどれか
- 補助金がある場合、その使途と消費税相当額の処理はどうなるか
- 高額特定資産、調整対象固定資産に該当するか
- 建物の取得等について、居住用賃貸建物に係る仕入税額控除の制限に該当するか
- 取得後に事業内容や課税売上割合が大きく変わる予定があるか
高額特定資産や調整対象固定資産は、取得した年度だけで判断が完結するものではありません。将来の免税事業者への復帰、簡易課税の選択、課税売上割合の変動、用途変更まで含めて確認しておく必要があります。
建物・施設賃料は、住宅貸付けか事業用施設かを確認する
介護・福祉サービスでは、施設やグループホームの建物を賃借することがあります。事業者自身が建物を所有し、介護事業者へ賃貸するケースもあります。
こうした場合、建物賃料の消費税区分が、仕入税額控除に影響してきます。
東京国税局の文書回答事例では、認知症高齢者グループホーム用建物について、次のように整理されています。賃貸借契約書上、介護事業者が建物を認知症高齢者グループホームの用に供し、入居者に対して住居として提供することが明らかであれば、建物全体が住宅の貸付けに該当し、賃料収入の全額が非課税となる、というものです。
そのうえで、この建物の取得に係る課税仕入れは、個別対応方式では非課税売上対応に区分されるとしています。
出典:東京国税局|認知症高齢者グループホーム用建物の賃貸に係る賃料収入及びその取得費用に係る消費税の取扱い
なお、この文書回答は平成25年のものです。
現在の建物取得については、住宅として貸し付ける建物が高額特定資産等に該当する場合、居住用賃貸建物に係る仕入税額控除の制限を別途確認する必要があります。この制限の対象となる取得税額は、課税売上割合や、個別対応方式・一括比例配分方式の選択にかかわらず、原則として仕入税額控除の対象になりません。
住宅の貸付けに使用しないことが明らかな部分を合理的に区分できる場合には、その部分の取扱いを別途判定します。
出典:国税庁|消費税法改正のお知らせ(令和2年4月)
出典:国税庁|消費税基本通達 第7節 居住用賃貸建物
施設賃料については、次の資料を確認します。
- 賃貸借契約書の用途
- 重要事項説明書
- 建物の利用実態
- 居室、食堂、事務室、浴室、厨房、スタッフルーム等の使用状況
- 入居者以外の外部利用の有無
- 駐車場等を別料金で収受しているか
- 住宅部分と事務所部分を区分すべきか
介護・福祉施設では、その建物が単なる「事業所」なのか、それとも「入居者が介護を受けながら日常生活を営む住居」なのかによって、消費税区分が変わります。契約書上の用途と実際の利用状況を一致させておくことが大切です。
簡易課税では、介護・福祉サービスは原則として第5種事業を確認する
課税売上があり、課税事業者となる介護・福祉事業者では、簡易課税制度の利用を検討することがあります。
簡易課税制度は、基準期間の課税売上高が5,000万円以下である課税期間について、売上に係る消費税額を基礎とし、事業区分に応じたみなし仕入率によって仕入税額を計算する制度です。
出典:国税庁|No.6505 簡易課税制度
日本標準産業分類からみた簡易課税の事業区分では、社会保険・社会福祉・介護事業は第5種事業に位置づけられています。
出典:国税庁|日本標準産業分類からみた事業区分(大分類-O教育、学習支援業、P医療・福祉、Q複合サービス事業、Rサービス業)
ただし、簡易課税の事業区分は、原則として取引単位で判定します。
そのため、介護・福祉事業者が次のような課税売上を有する場合には、すべてを一律に第5種とするのではなく、取引内容を一つひとつ確認する必要があります。
- 福祉用具や物品の販売
- 授産活動による製品販売
- 飲食料品の販売
- 不動産賃貸
- 研修・セミナー・コンサルティング
- 自治体や法人への課税委託業務
- 関連法人への事務代行、給食業務、管理業務
繰り返しになりますが、簡易課税の事業区分は、あくまで資産の譲渡等ごと、つまり取引単位で判定するのが原則です。
出典:国税庁|簡易課税の事業区分について(フローチャート)
簡易課税は、仕入インボイスの保存要件や個別の仕入税額控除の計算を大きく簡略化できる制度です。その反面、設備投資が多い時期や課税売上割合が変動する時期には、かえって不利になることもあります。
届出期限と複数年度の投資計画をあわせて判断することが欠かせません。
インボイス登録は、BtoC中心でも無関係とは限らない
介護・福祉事業は利用者個人を相手にする取引が多いため、インボイスを求められる場面は、一般的なBtoB事業より少ないかもしれません。
しかし、次のような取引がある場合には、インボイス登録の要否を検討する必要があります。
- 法人向けの保険外サービス
- 自治体・法人からの課税委託業務
- 研修・講師・コンサルティング
- 関連法人への役務提供
- 福祉用具・物品販売
- 授産活動による販売
- 課税となる食事提供、送迎、特別サービス
- 不動産賃貸や施設利用料
- 介護・福祉事業以外の併設事業
令和5年10月1日以後、適格請求書発行事業者として登録を受けた事業者は、基準期間の課税売上高にかかわらず、消費税の納税義務が免除されません。
出典:国税庁|No.6125 国内取引の納税義務者
また令和8年度税制改正では、現行の2割特例が、令和8年9月30日までの日の属する課税期間で終了することとされました。あわせて、インボイス登録等により免税事業者から課税事業者となった一定の個人事業者について、令和9年分および令和10年分に3割特例が設けられています。
ただし、基準期間の課税売上高が1,000万円を超える場合など、登録等とは別の理由で納税義務が生じる課税期間には適用できません。
免税事業者等からの課税仕入れに係る経過措置も、令和8年10月以後、7割、5割、3割控除へと見直されています。
出典:国税庁|インボイス制度に関する令和8年度税制改正について
介護・福祉事業者がインボイス登録を検討する際は、単に「登録するか、しないか」ではなく、次の点まで整理しておきます。
- 課税売上の相手先は個人か、法人か、自治体か
- 取引先からインボイスを求められる可能性があるか
- 登録後の納税額と事務負担を試算しているか
- 2割特例、3割特例、簡易課税、原則課税のどれを使えるか
- 非課税売上中心のため、原則課税で仕入税額控除がどこまで取れるか
- 設備投資や補助金と登録時期が重ならないか
- 取引先マスター、請求書様式、税区分、会計処理を更新できるか
月次管理では、サービス区分と証憑を一体で確認する
介護・福祉サービスの消費税は、決算時にまとめて直すよりも、月次で管理していく方が安全です。
月次で見るべきなのは、単なる勘定科目ではありません。サービスコード、契約内容、請求明細、利用者負担、自治体負担、補助金、仕入用途、証憑がきちんと一致しているかどうかが大切です。
月次で確認すべき項目は、次のとおりです。
- 介護保険収入と保険外収入が区分されているか
- 利用者負担分、保険給付分、自治体負担分が正しく処理されているか
- 特別な居室、特別な食事、通常地域外送迎等を課税売上として把握しているか
- 食費・居住費・日常生活費について、施設・サービスの種類ごとに課税区分を確認し、通常提供費用と利用者選定の特別サービスを区分しているか
- 福祉用具、物品販売、授産活動の売上が課税・非課税に分かれているか
- 補助金・助成金・委託料の対価性を確認しているか
- 仕入れが課税売上対応、非課税売上対応、共通対応に区分されているか
- 設備投資、施設改修、車両購入、システム導入の予定を把握しているか
- インボイス登録番号、請求書、領収書、電子取引データを保存しているか
- 介護記録、契約書、重要事項説明書、料金表、請求明細が税区分と整合しているか
月次監査では、新規契約、更新・解約、設備投資、資産の売却・除却、業務システムとの仕訳連動、証憑書類、特殊な販売形態の有無を事前に確認し、会計データには表れない状況の変化や今後の計画をヒアリングしておくことが重要です。
介護・福祉事業では、この視点に、サービス別の非課税判定、保険外サービス、補助金、食費・居住費、日常生活費、介護記録との整合性を加えていく必要があります。
税務調査では「福祉だから非課税」ではなく、根拠資料が問われる
税務調査では、申告書の数字だけでなく、税区分の根拠そのものが確認されます。
介護・福祉事業で確認されやすい資料は、次のとおりです。
- 指定通知書、許認可、届出書
- 介護保険サービスの請求データ
- 国保連請求・支払通知
- 利用者との契約書、重要事項説明書、料金表
- 利用者への請求書、領収書、明細
- 保険外サービスの契約書、同意書、利用記録
- 食費・居住費・日常生活費の内訳
- 特別サービスの請求明細
- 自治体との委託契約書
- 補助金交付決定通知、交付要綱、実績報告書
- 福祉用具の品目、身体障害者用物品該当性資料
- 物品販売、授産活動の売上明細
- 設備投資の契約書、請求書、納品書、検収書
- インボイス、電子取引データ
- 税区分判断メモ
税務調査では、証拠の収集・保全と的確な事実認定が重視され、帳簿書類その他の物件の提示・提出、調査結果の説明、修正申告や更正への対応が問われます。
出典:国税庁|調査手続の実施に当たっての基本的な考え方等について(事務運営指針)
介護・福祉サービスでは、契約・請求・介護記録・入金・会計処理が、別々のシステムや担当者に分かれがちです。税務の観点からは、それらを一本の線でつなげて説明できることが何より重要になります。
介護・福祉サービスで専門家に相談すべきタイミング
次のような場面では、消費税の個別検討を早めに行っておくことをおすすめします。
- 保険外サービスを開始または拡大する
- 食費・居住費・日常生活費・特別サービスの料金体系を見直す
- 自治体から新たな委託事業を受ける
- 補助金を受けて設備投資や施設改修を行う
- 福祉用具貸与・販売、物品販売、授産活動を行っている
- 障害福祉、相談支援、就労支援、児童福祉など複数制度が混在している
- インボイス登録を検討している
- 簡易課税、2割特例、3割特例、原則課税の選択に迷っている
- 課税売上割合が低く、仕入税額控除の計算に不安がある
- 施設開設、グループホーム、サ高住、有料老人ホーム等の不動産取引がある
- 税務調査で非課税売上、保険外サービス、補助金、仕入控除を確認されている
介護・福祉サービスの消費税は、制度名だけで判断できるものではありません。
介護保険、社会福祉、障害福祉、保険外サービス、食費・居住費、補助金、設備投資、インボイス、仕入税額控除が、互いに影響し合っています。
大切なのは、取引を始める前にサービス内容と料金体系を整理しておくこと。月次で税区分と証憑を確認すること。そして、後から第三者に説明できる形で判断の跡を残しておくことです。
まとめ
介護・福祉サービスの消費税では、非課税となる取引が多い一方で、課税取引も確実に存在します。
とりわけ、保険外サービス、特別な食事・居室、通常地域外の送迎、福祉用具、物品販売、授産活動、自治体からの委託料、補助金を受けた設備投資は、判断を誤りやすい領域です。
また、非課税売上が多い事業構造では仕入税額控除が制限されやすく、設備投資をしたからといって、消費税の還付を当然に受けられるわけではありません。原則課税、簡易課税、インボイス登録、2割特例・3割特例の選択も、単年度の税額だけでなく、将来の事業計画とあわせて検討していく必要があります。
介護・福祉事業者にとって、消費税は申告書のなかだけで完結する税金ではありません。契約、重要事項説明書、料金表、請求明細、介護記録、補助金書類、設備投資計画、会計処理、電子保存、そして税務調査対応までを一体で管理する、経営管理項目のひとつといえます。
介護・福祉サービスの消費税判断に不安がある方へ
犬飼公認会計士・税理士事務所では、介護・福祉サービスに関する消費税について、申告書の作成にとどまらず、サービス区分、料金体系、保険外サービス、食費・居住費、補助金、設備投資、インボイス、仕入税額控除、月次管理体制まで含めた整理を支援しています。
「この保険外サービスは課税か非課税か」「食費・居住費の請求明細をどう区分すべきか」「補助金を受けた設備投資で、仕入税額控除はどうなるか」「インボイス登録や簡易課税をどう判断すべきか」。こうした論点は、後から修正するよりも、取引開始前・設備投資前・料金改定前に確認しておく方が安全です。
介護・福祉サービスの消費税処理を、申告時の集計としてではなく、継続的に説明できる管理体制として整えていきたい方は、犬飼公認会計士・税理士事務所のホームページにあるお問い合わせページから、お気軽にご相談ください。
この記事の振り返り
| 論点 | 実務上の確認ポイント |
|---|---|
| 介護保険サービス | 介護保険法上の居宅サービス・施設サービス等に該当するかを確認する。本人負担分も非課税となるが、利用者選定の特別サービスは課税となる場合がある。 |
| 社会福祉事業 | 社会福祉法等に基づく非課税範囲に該当するかを確認する。福祉関連の名称だけで非課税と判断しない。 |
| 保険外サービス | 介護保険または社会福祉事業の非課税範囲外で、対価性がある役務提供であれば、課税取引となる可能性がある。 |
| 食費・居住費 | 施設・サービスの種類ごとに、食事・居住の提供が非課税サービスに含まれるかを確認し、特別サービスや住宅貸付けを区分する。有料老人ホーム等の食事提供は軽減税率の検討も必要。 |
| 福祉用具 | 介護保険給付対象というだけでは非課税とは限らない。身体障害者用物品に該当するかを確認する。 |
| 補助金・助成金 | 原則として対価性を確認する。不課税収入であっても、公共・公益法人等では特定収入調整が必要となる場合がある。 |
| 仕入税額控除 | 非課税売上が多い場合、課税売上対応、非課税売上対応、共通対応の用途区分が重要になる。 |
| 設備投資 | 還付の可否だけでなく、用途区分、課税事業者選択、簡易課税、補助金、高額特定資産の制限、居住用賃貸建物の控除制限を確認する。 |
| インボイス | BtoC中心でも、法人向け課税取引、委託業務、物品販売があれば登録要否を検討する。登録後は納税義務に注意する。 |
| 簡易課税 | 社会保険・社会福祉・介護事業は原則として第5種事業を確認するが、物品販売、不動産、授産活動等は取引単位で判定する。 |
| 月次管理 | サービス区分、契約、料金表、請求明細、介護記録、補助金、証憑、税区分を月次で確認する。 |
| 税務調査対応 | 「介護だから非課税」ではなく、法令上の根拠、取引事実、保存証拠を示せる状態にしておく。 |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。


