農業・林業・漁業の消費税は、「農産物は軽減税率」「JAからの入金額を売上にする」「補助金は消費税なし」といった断片的な理解だけでは、とても管理しきれるものではありません。
一つの事業者の中に、性質の異なる取引が同時に混在しているからです。農産物・水産物・林産物の販売、JA・市場・漁協・森林組合を通じた委託販売、直売所・EC・飲食店向けの販売、観光農園、農業体験、作業受託、農地貸付け、補助金、共済金、設備投資、そして機械・船舶・車両の売却まで、実に幅が広いのが実情です。
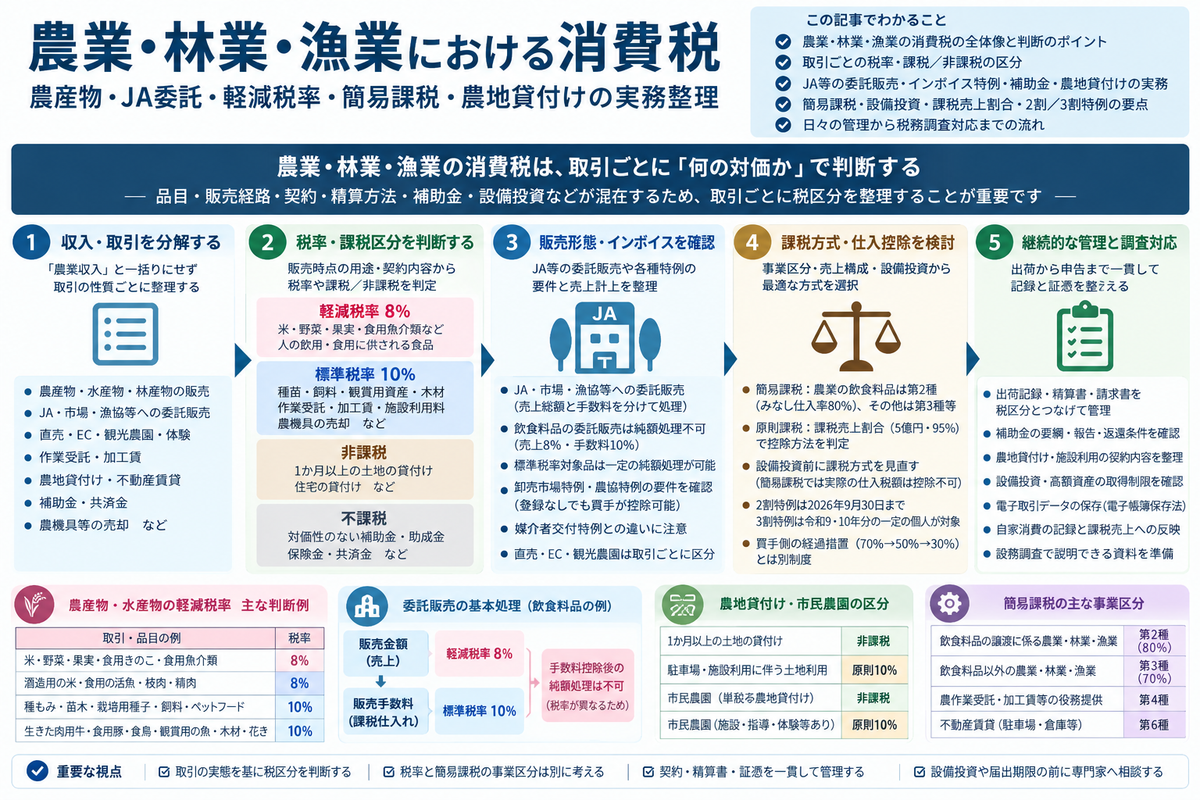
しかも、同じ「農業収入」であっても、消費税の上では次のように分かれていきます。
- 飲食料品の譲渡として軽減税率8%となるもの
- 標準税率10%となるもの
- 土地の貸付けとして非課税となるもの
- 補助金・共済金など、対価性がなく不課税となるもの
これとは別に、JA等へ支払う販売手数料や加工賃は、原則として標準税率10%の課税仕入れとして整理します。逆に、自ら加工を受託して受け取る加工賃は、標準税率10%の課税売上です。
また、簡易課税を適用する場合には、課税売上について取引内容に応じた事業区分を判定します。税率や課税・非課税・不課税の判定と、簡易課税の事業区分は、分けて考える必要があります。
出典:国税庁|No.6451 仕入税額控除の対象となるもの
出典:国税庁|No.6509 簡易課税制度の事業区分
農業・林業・漁業の消費税で本当に大切なのは、申告時に合計額を集計することではありません。出荷、精算、契約、請求、補助金申請、設備投資、証憑保存、会計処理までを、取引が始まった時点から税区分に結び付けて管理していくことです。
本記事では、農業・林業・漁業における消費税を、取引区分、軽減税率、JA等への委託販売、インボイス、補助金、農地貸付け、簡易課税、仕入税額控除、設備投資、税務調査対応という観点から整理していきます。
以下の8%・10%は、国内で行う通常の課税取引に適用される、地方消費税を含む税率です。なお、取引が課税対象かという判定と、事業者に納税義務があるかという判定は別のものです。納税義務は、基準期間・特定期間の課税売上高やインボイス登録等により確認します。
出典:国税庁|No.6102 消費税の軽減税率制度
出典:国税庁|No.6501 納税義務の免除
※本記事は、2026年9月7日時点の公表情報に基づいています。
まず、収入を「農業収入」と一括りにしない
農業・林業・漁業では、会計上「農業収入」「販売収入」「雑収入」としてまとめて処理されがちです。しかし、その中には、消費税の上でまったく別の性質を持つ取引が含まれています。
そこで最初に取り組んでいただきたいのが、収入を次のように分解して眺めてみることです。
| 収入・取引の種類 | 消費税上の主な見方 |
|---|---|
| 米、野菜、果実、食用きのこ、食用魚介類などの販売 | 飲食料品の譲渡として軽減税率8%となることが多い |
| 種もみ、苗木、栽培用種子、飼料、ペットフードなどの販売 | 栽培用の種子・苗木や、人以外の動物用の飼料・ペットフードは、原則として標準税率10% |
| 生きた肉用牛、食用豚、食鳥等の販売 | 販売時点では人の飲用・食用に供されるものではないため、軽減税率対象外となる |
| 食用の生きた魚の販売 | 人の飲用又は食用に供される活魚は軽減税率対象となる |
| 観賞用の魚、観賞用植物、木材、花き等の販売 | 原則として標準税率10% |
| JA、市場、漁協、森林組合等への委託販売 | 売上総額、販売手数料、インボイス特例を分けて確認 |
| 作業受託、農作業代行、育成受託、加工賃、伐採・搬出作業 | 役務提供の対価は、原則として標準税率10% |
| 農地の貸付け | 1か月以上の単なる土地の貸付けであれば、原則として非課税 |
| 市民農園、農業体験農園、観光農園 | 土地貸付けか、施設利用・体験サービス・農産物販売かを区分 |
| 補助金、助成金、共済金、保険金 | 対価性のない補助金や、保険・共済契約に基づく損失補償は原則不課税。委託料・役務対価とは区別 |
| 農機具、車両、船舶、冷蔵設備、ハウス等の売却 | 事業用資産の譲渡として、原則として標準税率10% |
| 住宅賃貸、アパート家賃 | 住宅貸付けとして非課税となることがある |
| 駐車場、施設利用料、倉庫賃貸 | 課税取引となることがある |
出典:国税庁|No.6102 消費税の軽減税率制度
出典:国税庁|No.6225 地代、家賃や権利金、敷金など
出典:国税庁|No.6157 課税の対象とならないもの(不課税)の具体例
事業用の農機具等の売却は、通常の農産物販売と別の勘定科目で処理していても、課税売上高の判定に含めます。売却益だけを見るのではなく、売却代金をもとに消費税上の売上を確認しておくことが必要です。
出典:国税庁|No.6355 課税売上げと課税仕入れ
消費税では、「農家だから」「漁業だから」「JA経由だから」といった属性だけで結論が出ることはありません。
判断の出発点になるのは、誰が、誰に対して、何を、どのような契約で、何の対価として提供しているのか、というところです。
農産物・水産物の軽減税率は「販売時点の用途」で判断する
軽減税率の対象となる飲食料品とは、食品表示法に規定する食品、つまり人の飲用又は食用に供されるもの(酒類を除く)を指します。食品添加物も含まれますが、医薬品・医薬部外品・再生医療等製品は含まれません。そのうえで、軽減税率の対象は、酒類・外食を除く飲食料品の譲渡等とされています。
出典:国税庁|No.6102 消費税の軽減税率制度
ここで見落としてはならないのは、買手が実際にどう使ったかではなく、売手が課税資産の譲渡等を行う時点で、飲食料品として販売しているかどうかという視点です。売手が人の飲用又は食用に供するものとして販売していれば、買手がそれを別の用途に使ったとしても、軽減税率の対象になります。
出典:国税庁|消費税の軽減税率制度に関するQ&A(個別事例編)
具体的には、次のように判断していくことになります。
| 取引 | 税率判断のポイント |
|---|---|
| 米、野菜、果実、食用きのこ | 通常、人の食用に供されるため軽減税率8% |
| 酒造用の米 | 米自体は酒類ではなく食品に該当するため、軽減税率対象となる整理 |
| 種もみ | 食用として販売されるもみは軽減税率対象となり得るが、種もみとして販売されるものは対象外 |
| 苗木・栽培用種子 | 栽培用として販売される植物・種子は飲食料品に該当しない |
| 飼料・ペットフード | 人の飲用・食用に供されるものではないため対象外 |
| 生きた肉用牛・食用豚・食鳥 | 販売時点では食品に該当せず、軽減税率対象外 |
| 枝肉・精肉 | 人の食用に供されるため軽減税率対象 |
| 食用の活魚 | 人の飲用又は食用に供される活魚は軽減税率対象 |
| 観賞用の魚 | 食品に該当せず、軽減税率対象外 |
| 木材、薪、花き、観賞用植物 | 原則として飲食料品ではなく標準税率10% |
生きた家畜は販売時点では食品に当たらず、軽減税率の対象外となる一方、家畜の枝肉は対象になります。魚についても、食用の活魚は対象ですが、観賞用の魚は対象外です。家畜の飼料やペットフードも、対象外として整理されています。
出典:国税庁|消費税の軽減税率制度に関するQ&A(個別事例編)
実務では、商品マスターを「農産物」「水産物」「林産物」といった大分類だけで設定してしまうと、誤りが起きやすくなります。
同じ米でも、食用米と種もみでは税率が異なります。魚でも、食用活魚と観賞魚では扱いが違います。林業でも、しいたけなどの食用きのこと、木材・薪・観賞用樹木とでは分かれてきます。
税率マスターは、少なくとも「販売時点の用途」「商品名」「販売単位」「販売先」「請求書上の表示」が結び付く形で設計しておくのが安全です。
JA・市場・漁協等への委託販売は、振込額だけで売上を判断しない
農業・林業・漁業で特に誤りやすいのが、JA、市場、漁協、森林組合等を通じた委託販売です。
典型的な流れとしては、農産物をJAへ出荷し、販売代金から販売手数料、運賃、資材費、共済掛金等が差し引かれた金額が振り込まれます。このとき、通帳に入金された金額だけを売上にしてしまうと、売上税額や課税売上高を誤る原因となります。課税方式や売上構成によっては、納税義務の判定、課税売上割合、仕入税額控除の計算にまで影響が及びます。
委託販売では、原則として、委託者は販売手数料を差し引く前の販売金額を売上に計上し、販売手数料は課税仕入れとして処理します。
一方、標準税率の対象となる委託販売については、課税期間中の対象取引について統一して処理するなど、所定の条件の下で、販売手数料控除後の純額を売上とする処理が認められています。ただし、この取扱いは、資材費、共済掛金、借入金返済等まで差し引いた振込額を、そのまま売上にしてよいというものではありません。
出典:国税庁|消費税法基本通達10-1-12 委託販売等に係る手数料
とりわけ、飲食料品である農産物や水産物の委託販売では、この純額処理が大きな問題になります。
委託販売される飲食料品の譲渡は軽減税率8%の対象となる一方、委託販売手数料は役務提供の対価であり、軽減税率の対象にはなりません。適用税率の異なるこの二つを相殺した金額を課税標準とする、いわゆる純額処理は認められていないのです。
出典:国税庁|消費税の軽減税率制度に関するQ&A(個別事例編)問45 委託販売手数料
したがって、たとえば次のように整理します。
| 項目 | 税区分 |
|---|---|
| 委託販売された食用農産物・水産物の販売代金 | 課税売上・軽減税率8% |
| JA等に支払う販売手数料 | 課税仕入れ・標準税率10% |
| 運賃・保管料・検査料等 | 内容に応じて課税仕入れ等 |
| 相殺後の入金額 | 税区分判断の出発点ではなく、精算後の資金移動 |
この処理は、原則課税だけの話ではなく、簡易課税にも影響します。
簡易課税では、売上税額を基礎としてみなし仕入率を適用します。軽減税率の対象となる飲食料品の委託販売で、手数料控除後の金額だけを売上にしてしまうと、その前提となる売上税額そのものが過少になってしまいます。
このような飲食料品の譲渡に係る農業・林業・漁業は、簡易課税では第2種事業に該当します。一方、JA等に支払う販売手数料は標準税率10%の課税仕入れです。ただし、簡易課税では、この手数料に係る実際の仕入税額を個別に控除するわけではありません。
出典:国税庁|No.6505 簡易課税制度
出典:国税庁|No.6509 簡易課税制度の事業区分
また、売上に計上する金額と、その計上時期は分けて確認します。委託販売では、原則として受託者が販売した日に売上を計上しますが、所定の条件の下で、売上計算書の到着日による取扱いも認められています。
農協へ委託販売した一定の農産物については、継続適用を条件に、概算金・精算金をそれぞれ受け取った日に課税売上げを計上する取扱いもあります。ただし、この取扱いも、販売手数料等を差し引いた振込額をそのまま売上にしてよいというものではありません。
出典:国税庁|農協を通じて出荷する農産物の譲渡の時期
JA等の精算書は、単なる入金明細ではありません。消費税の上では、売上総額、控除項目、税率、手数料、資金移動を分解して読み解くための、重要な証憑なのです。
委託販売か買取販売かで、売上の相手方とインボイスが変わる
JAや市場を通じる販売でも、そのすべてが委託販売とは限りません。
実務では、少なくとも次の違いを確認しておく必要があります。
| 取引形態・精算方式 | 確認ポイント |
|---|---|
| 委託販売 | 生産者が販売主体で、JA等は販売を受託しているか |
| 買取販売 | JA等がいったん買い取り、JA等が自己の商品として販売しているか |
| 共同販売・共同計算 | 生産者別ではなく、一定期間・一定品目について共同で精算しているか |
| 直売所販売 | 委託販売か、場所貸しか、買取か、販売代行か |
| 市場出荷 | 卸売市場法上の市場取引か、任意の卸売・仲介か |
委託販売か買取販売かという契約形態と、共同計算等の精算方式は、別の観点として確認します。
ここを取り違えると、売上の計上額、計上時期、インボイスの発行者、販売手数料の処理までが変わってきます。
インボイス制度では、売手である適格請求書発行事業者は、国内で行う課税資産の譲渡等について、取引相手である課税事業者から求められた場合、原則として適格請求書を交付する義務を負います。ただし、一定の取引については、この交付義務が免除されます。
出典:国税庁|インボイス制度について
出典:国税庁|適格請求書等保存方式に関するQ&A 問41 適格請求書の交付義務が免除される取引
たとえば、一定の卸売市場を通じた委託販売には「卸売市場特例」が、農協・漁協・森林組合等を通じた一定の委託販売には「農協特例」があります。ただし、販売経路の名称だけで適用できるものではありません。
卸売市場特例では、対象となる中央卸売市場・地方卸売市場等において、卸売業者が卸売の業務として行う、委託を受けた生鮮食料品等の販売であることなどを確認します。単に「市場へ出荷した」「市場内で販売した」というだけでは足りません。また、ここでいう生鮮食料品等には花きなども含まれ、軽減税率の対象となる飲食料品と範囲が一致するわけではありません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問45 卸売市場を通じた委託販売
農協特例では、法令で定める農協・漁協・森林組合等が、組合員その他の構成員から委託を受けて行う販売であることを確認します。そのうえで、売値・出荷時期・販売先等の条件を付けない無条件委託方式と、一定期間の販売額を種類・品質・等級等ごとに平均して精算する共同計算方式の双方によること、販売時に生産者が特定されないことなどが要件になります。
出典:国税庁|適格請求書等保存方式に関するQ&A 問46 農協等を通じた委託販売
この特例は、農業・林業・漁業の実務に大きくかかわってきます。
ただし、誤解してはいけないのは、交付義務が免除されることと、売上税額の計算が不要になることは、まったく別だという点です。
課税事業者である生産者側では、販売取引の課税区分、税率、売上計上、簡易課税の事業区分を、引き続き正しく処理していかなければなりません。
買手側では、原則として所定の帳簿と、卸売業者や農協等が交付する要件を満たした書類を保存することにより、仕入税額控除を受けます。これらの特例が適用される取引では、生産者がインボイス登録をしていない場合でも、買手は所定の要件の下で仕入税額控除を受けられます。
出典:国税庁|適格請求書等保存方式に関するQ&A 問84 仕入税額控除の要件
出典:国税庁|適格請求書等保存方式に関するQ&A 問45 卸売市場を通じた委託販売
なお、受託者が自らの名称・登録番号でインボイスを交付する「媒介者交付特例」は、これらとは別の制度です。原則として委託者・受託者の双方が適格請求書発行事業者であること、委託者から受託者へ登録を受けている旨を通知することなどが必要になります。
出典:国税庁|適格請求書等保存方式に関するQ&A 問48 媒介者交付特例
一方、飲食店、小売店、加工業者、宿泊施設、EC顧客などへ直接販売する場合には、相手方が仕入税額控除を受けるためにインボイスを求めてくることがあります。
買手が作成する仕入明細書等を仕入税額控除のための書類として用いる場合には、必要事項を記載したうえで、その記載内容について売手の確認を受ける必要があります。確認は、必ずしも署名・押印に限られません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問86 仕入明細書の相手方への確認
直売所・EC・観光農園では、販売形態ごとに税区分を分ける
農業・林業・漁業では、JA等への出荷だけでなく、直売所、道の駅、EC、ふるさと納税返礼品、観光農園、釣り堀、体験型サービスなど、販売チャネルがずいぶん多様になってきました。
こうなると、同じ「農産物販売」であっても、次のように税区分が分かれていきます。
| 取引 | 消費税上の確認事項 |
|---|---|
| 直売所で食用野菜・果物を販売 | 飲食料品の譲渡として軽減税率8% |
| 直売所で花き・苗木・観賞用植物を販売 | 標準税率10% |
| ECで食用農産物を販売 | 食品販売は8%。別途請求する送料は原則10%で、送料込みの食品価格として販売する場合とは区別 |
| ジャム・加工食品の販売 | 飲食料品であれば軽減税率。ただし酒類や通常の外食・ケータリングは別 |
| 収穫・飲食を楽しむための入園料 | 原則として標準税率10%。別途対価を定めた持ち帰り用の収穫物販売とは区別 |
| 釣り堀の利用料 | 原則として標準税率10%。別途対価を定めた食用魚の販売とは区別 |
| 食事提供・バーベキュー | 外食・ケータリングに該当するかを確認 |
| 加工受託、選果受託、乾燥調製受託 | 役務提供の対価は、原則として標準税率10% |
特に観光農園では、利用者がその場で食べる、持ち帰る、収穫体験を楽しむ、施設を利用する、食事をする、といった複数の要素が一つの場に混在します。
果物狩りなど、収穫・飲食を楽しむための入園料は、飲食料品の譲渡ではないため、原則として標準税率10%です。釣り堀や潮干狩り等の利用料についても、同様の取扱いとなるものがあります。一方、持ち帰り用の果実や魚介類を別途対価を定めて販売する場合には、その販売部分は軽減税率8%の対象となります。
出典:国税庁|消費税の軽減税率制度に関するQ&A(個別事例編)問32 果物狩り、潮干狩り、釣り堀
このような取引で軽減税率の対象となるのは、あくまで飲食料品の譲渡です。飲食設備のある場所で飲食させる通常の外食や、相手方の指定場所で加熱調理・給仕等を伴う通常のケータリングは、原則として軽減税率の対象にはなりません。
出典:国税庁|No.6102 消費税の軽減税率制度
ですから、観光農園や体験施設では、実際に提供している取引内容に応じて、料金表を「入園料」「収穫物代」「飲食提供」「施設利用料」「駐車場代」「体験料」に分け、契約・レシート・会計処理を一致させておくことが大切になります。
ただし、一体的な体験サービスを、表示上だけ「収穫物代」と「体験料」に分ければ軽減税率を適用できる、というものではありません。料金の名称ではなく、実際に何の対価を受け取っているのかを確認します。
EC販売では、食品代金と別に請求する送料は原則10%です。一方、送料込みの食品価格として販売する場合は、その食品販売の対価について8%となる取扱いがあります。
加工食品についても、完成した食品を販売する取引と、他者の原材料等に加工を施して加工賃を受け取る取引を区別します。後者は、食品に関する作業であっても、原則として10%の役務提供です。契約内容、原材料の調達方法、完成品の所有権などを確認して判断することになります。
出典:国税庁|消費税の軽減税率制度に関するQ&A(個別事例編)問39 送料、問40 食品の加工、問41 食品の製造委託
農地貸付け・市民農園・駐車場は、土地か施設かを分ける
農家や地主の方がかかわる消費税では、農地や土地の貸付けも重要な論点です。
土地の譲渡や貸付けは、原則として非課税取引とされています。ただし、貸付期間が1か月未満の場合や、駐車場その他施設の利用に伴って土地を使用させる場合には、非課税にはなりません。
出典:国税庁|No.6225 地代、家賃や権利金、敷金など
また、駐車場として車両の管理を行っている場合や、駐車場として地面を整備したり、フェンス・区画等を設けたりしている場合には、単なる土地の貸付けではなく、駐車場という施設の利用として課税の対象になります。車両管理を行っていなくても、駐車場施設としての利用に該当すれば課税されます。
出典:国税庁|No.6213 駐車場の使用料など
市民農園についても、同じ考え方で分けていく必要があります。
農地を一定の条件で利用者に貸し出すだけであれば、土地の貸付けとして非課税となる余地があります。一方で、駐車場施設、休憩施設、農業指導、体験サービス、収穫物販売などが含まれてくると、そこに課税取引が混じってくる可能性があります。農家が主宰する農業体験農園でも、土地の貸付けではなく体験サービスの提供であれば、その利用料は課税対象となり、別途販売する収穫物は飲食料品の譲渡として判定します。
土地の貸付けに該当する部分が実態として存在するか、その部分の対価を合理的に区分できるかを、契約と利用実態から確認します。料金表に「土地利用料」と記載するだけで、その部分が非課税になるわけではありません。
出典:国税庁|No.6225 地代、家賃や権利金、敷金など
出典:国税庁|消費税の軽減税率制度に関するQ&A(個別事例編)問32 果物狩り、潮干狩り、釣り堀
実務では、次のような資料を確認します。
- 農地貸付契約書
- 市民農園の利用規約
- 利用者への請求書・領収書
- 駐車場・休憩施設・農機具利用の有無
- 農業指導、収穫体験、イベントの内容
- 収穫物の所有権が誰にあるか
- 料金表上、土地利用料と施設利用料が区分されているか
農地貸付けは、消費税だけにとどまらず、農地法、相続税の納税猶予、不動産活用、固定資産税、所得区分にまで波及することがあります。本記事では消費税に絞ってお話ししていますが、取引を設計する段階では、こうした関連制度もあわせて確認しておくべきです。
補助金・助成金・共済金は「不課税」で終わらせない
農業・林業・漁業では、国、地方公共団体、農業関係団体等から、補助金・交付金・助成金を受けることがあります。また、災害、病害、漁獲不振、事故等によって、共済金や保険金を受け取る場面もあります。
消費税では、対価性のない補助金、助成金、保険金、共済金などは、資産の譲渡等の対価には当たらないため、原則として課税の対象外、すなわち不課税となります。補助金や寄附金は、一般に資産の譲渡等の対価に該当せず、課税対象外になるものとされています。
出典:国税庁|No.6157 課税の対象とならないもの(不課税)の具体例
しかし、ここで判断を止めてしまってはいけません。
補助金等については、次のような点を確認しておく必要があります。
| 確認事項 | 判断への影響 |
|---|---|
| 交付要綱上、何のための給付か | 対価性の有無を判断 |
| 特定の役務提供や成果物納品の対価か | 委託料として課税取引となる可能性 |
| 設備投資補助か、経費補填か、損失補填か | 対象支出の仕入税額控除、資金繰り、補助金返還をそれぞれ確認 |
| 補助金に係る仕入控除税額の報告・返還条項があるか | 申告後に報告・返還手続が必要となる場合 |
| 特定収入の調整対象となる公共・公益法人等に該当するか | 特定収入に係る仕入控除税額調整の検討 |
| 保険金・共済金とは別に、資産売却等の取引が行われていないか | 保険金等の受取りと、別途の資産譲渡等の課税関係を区別 |
たとえば、単なる災害補助金は不課税となることが多いのですが、自治体から特定の調査、保全活動、施設管理、作業の実施を委託され、その対価として支払われる金銭であれば、役務提供の対価として課税取引になる可能性があります。
ただし、補助金の交付条件として活動の実施や実績報告を求められているというだけで、直ちに役務提供の対価になるわけではありません。給付の実質と、具体的な対価関係を確認します。
保険契約・共済契約に基づく損失補償として受け取る保険金・共済金は、原則として不課税です。一方、損害賠償金という名称であっても、そのまま又は軽微な修理で使用できる損害資産を加害者へ引き渡すことに伴う金銭や、事務所等の明渡し遅延に伴う賃貸料相当額など、実質的に資産の譲渡等の対価と認められるものは課税対象となります。
別途資産売却等を行う場合は、保険金等の受取りとは分けて判定します。また、逸失した賃料を補償する保険金が、賃貸料相当額であることだけを理由に課税されるわけでもありません。
出典:国税庁|No.6157 課税の対象とならないもの(不課税)の具体例
補助金を受けて設備や資材を購入するときは、収入側の判定と、支出側の仕入税額控除も分けて考えます。一般の事業者では、購入資金が補助金や保険金であること自体によって、その課税仕入れが控除対象外になるわけではありません。
出典:国税庁|消費税法基本通達11-2-8 保険金等による資産の譲受け等
一方、補助金の交付条件によっては、申告後に、補助金に係る仕入控除税額の報告・返還が必要になります。これは「消費税の還付を受けた場合だけ返還する」「補助金に含まれる消費税相当額を必ず全額返す」という一律の取扱いではありません。適用した課税方式や実際の控除額、交付要綱等をもとに確認します。
出典:農林水産省|持続可能な食品等流通対策事業補助金交付等要綱
さらに、法令で定める国・地方公共団体や公共・公益法人等には、特定収入に係る仕入控除税額の調整という別の制度があります。一般の個人農家や株式会社等が補助金を受けたというだけで、一律にこの調整の対象になるわけではありません。
出典:国税庁|No.6495 国、地方公共団体や公共・公益法人等に特定収入がある場合の仕入控除税額の調整
補助金・共済金は、会計上「雑収入」として処理されやすい項目です。ただ、消費税では、雑収入という勘定科目そのものではなく、その給付の法的性質と対価関係のほうを確認していくことになります。
簡易課税では、農業・林業・漁業は第2種と第3種に分かれる
農業・林業・漁業で簡易課税を適用する場合、事業区分を取り違えると、それがそのまま納付税額の誤りにつながります。
簡易課税制度は、基準期間の課税売上高が5,000万円以下である課税期間について、届出を前提に、実際の仕入税額ではなく、売上税額にみなし仕入率を乗じて控除対象仕入税額を計算する制度です。
出典:国税庁|No.6505 簡易課税制度
農業・林業・漁業では、令和元年10月1日以後、飲食料品の譲渡に係る事業は第2種事業、飲食料品の譲渡以外の農業・林業・漁業は第3種事業とされています。ただし、加工賃等を対価とする役務提供や事業用固定資産の売却などは、別に判定します。
出典:国税庁|No.6509 簡易課税制度の事業区分
| 取引 | 簡易課税の主な事業区分 |
|---|---|
| 農業・林業・漁業として行う食用農産物、食用水産物、食用林産物の譲渡 | 第2種事業・みなし仕入率80% |
| 飲食料品の譲渡以外の農業・林業・漁業。ただし、加工賃等を対価とする役務提供などを除く | 第3種事業・みなし仕入率70% |
| 田植・稲刈等の農作業の請負、製造業等に該当する事業の賃加工 | 典型的には第4種事業 |
| サービス業等に該当する業務 | 内容により第5種事業等を確認 |
| 自ら栽培する果樹園で、果実をもぎ取って食べさせる観光果樹果園の入園料 | 第3種事業 |
| 事業用固定資産の課税対象となる売却 | 第4種事業 |
| 非課税となる土地貸付け | 簡易課税の事業区分の対象外 |
| 課税となる駐車場業・倉庫等の不動産賃貸 | 第6種事業 |
| 農機具等の物品賃貸 | 通常は第5種事業 |
| 他者から仕入れた商品をそのまま販売 | 卸売・小売として第1種又は第2種を確認 |
出典:国税庁|日本標準産業分類からみた事業区分(大分類-A農業、林業、B漁業、C鉱業、採石業、砂利採取業、D建設業)
出典:国税庁|消費税法基本通達 第13章第2節 事業区分の判定
この変更は、実務の上で非常に重い意味を持ちます。軽減税率の対象となる飲食料品の譲渡では、売上側の消費税率は8%です。ところが、種子、農薬、肥料、燃料、資材、修繕、設備などの仕入れには標準税率10%が含まれます。この差を踏まえて、簡易課税上、飲食料品の譲渡を行う農業・林業・漁業は第2種事業とされているわけです。
ただし、飲食料品を販売していれば、すべて第2種事業になるわけではありません。他者から仕入れた食品をそのまま事業者へ販売する卸売業は第1種事業、製造業に該当する食品の製造販売は第3種事業です。軽減税率8%であることと、第2種事業であることは同じではないのです。
簡易課税の事業区分は、原則として課税資産の譲渡等ごとに判定します。二つ以上の事業を営んでいる場合にも、この取引ごとの判定が必要になります。
出典:国税庁|No.6509 簡易課税制度の事業区分
したがって、「農業だから全部第2種」「漁業だから全部第2種」「林業だから全部第3種」といった一括判定は、かなり危険です。
同じ事業者であっても、自ら生産した食用しいたけの販売は第2種、林業としての木材販売は第3種、田植・稲刈等の農作業受託は典型的には第4種、倉庫賃貸や駐車場収入は第6種、事業用トラクターの売却は第4種、というように分かれていきます。
また、観光果樹果園の入園料のように、標準税率10%の収入であっても、簡易課税では第3種事業に該当するものがあります。「役務提供だから第5種」「施設利用料だから第6種」と、名称だけで判断しないことが大切です。
出典:国税庁|日本標準産業分類からみた事業区分(大分類-A農業、林業、B漁業、C鉱業、採石業、砂利採取業、D建設業)
出典:国税庁|No.6509 簡易課税制度の事業区分
また、複数の事業を営んでいるのに売上の区分ができていないと、区分不能な売上について、不利なみなし仕入率が適用されてしまうことがあります。簡易課税を適用している事業者ほど、売上の区分記帳が重要になるのです。
なお、一定の事業の課税売上高が全体の75%以上を占める場合などには、特例計算が認められることもあります。区分記帳を行ったうえで、原則計算と適用可能な特例計算を確認していきます。
出典:国税庁|No.6505 簡易課税制度
簡易課税は、設備投資の前に必ず見直す
農業・林業・漁業は、そもそも設備投資が大きくなりやすい業種です。
たとえば、次のような支出が挙げられます。
- トラクター、コンバイン、田植機、乾燥機
- ハウス、灌水設備、冷蔵設備、選果設備
- 漁船、魚群探知機、漁具、冷凍設備
- 林業機械、搬出機械、作業道整備
- 加工設備、直売所、倉庫、冷蔵庫
- 太陽光設備、バイオマス関連設備
- EC・販売管理・在庫管理システム
原則課税であれば、課税仕入れに係る消費税について、仕入税額控除を検討することができます。ところが簡易課税では、実際の仕入税額を使わず、売上税額にみなし仕入率を掛けて控除額を計算します。
そのため、設備投資に係る実際の仕入税額を控除額に反映できず、その設備投資を理由とする仕入税額の還付は受けられません。ただし、中間納付税額が確定税額を上回る場合には、その差額の還付を受けることがあります。
出典:国税庁|No.6505 簡易課税制度
出典:国税庁|消費税及び地方消費税の申告書(簡易課税用)の書き方(法人用)
なお、簡易課税制度を選択した場合には、原則として2年間は継続して適用する必要があります。
適用をやめる場合は、原則として、やめようとする課税期間の初日の前日までに「消費税簡易課税制度選択不適用届出書」を提出します。通常の暦年課税の個人事業者が翌年から原則課税へ変更する場合、通常は当年12月31日までの提出が必要です。
こうした通常の選択・不適用届出では、年末や期末が休日であっても、当然に翌営業日まで提出時期が延びるものではありません。
出典:国税庁|No.6505 簡易課税制度
出典:国税庁|No.6629 消費税の各種届出書
一方、後述する2割特例・3割特例を適用した課税期間の翌課税期間から簡易課税へ移る場合には、届出期限の特例があります。その翌課税期間が2026年10月1日以後に終了する場合は、所定の「消費税簡易課税制度選択届出書」を、その翌課税期間の確定申告期限までに提出することができます。
これは、簡易課税をやめて設備投資の実額控除を受けるための、不適用届出の期限が同様に延長されたという意味ではありません。「簡易課税へ移る届出」と「簡易課税をやめる届出」は、分けて確認してください。
出典:国税庁|適格請求書等保存方式に関するQ&A 問117 2割特例や3割特例を適用した課税期間後の簡易課税制度の選択
設備投資を検討するときは、契約の前に次の点を確認しておきます。
| 確認事項 | 実務上の意味 |
|---|---|
| 現在、免税事業者か課税事業者か | 還付や控除の前提 |
| その課税期間に簡易課税が適用されるか | 簡易課税では実際の仕入税額に基づく控除が使えない |
| 簡易課税不適用届出書の提出期限 | 原則として、提出時期を過ぎると予定した課税期間からの方式変更ができない |
| 設備の引渡し時期 | どの課税期間の課税仕入れになるか |
| 設備の用途 | 課税売上対応、非課税売上対応、共通対応の区分。居住用賃貸建物の控除制限も確認 |
| 補助金の有無 | 補助金に係る仕入控除税額の報告・返還、資金繰りへの影響。特定収入の調整は対象となる法人等について確認 |
| 高額特定資産・調整対象固定資産に該当するか | 所定の要件に該当すると、将来の免税・簡易課税選択に制限が及ぶ場合 |
| 売上構成の変化 | 農産物販売、土地貸付け、不動産賃貸、発電収入等の割合が変わるか |
調整対象固定資産には、建物、構築物、機械装置、船舶、車両運搬具、工具器具備品、無形固定資産等が含まれます。農業・林業・漁業では、機械、船舶、車両、ハウス、冷蔵設備、漁業権等が、この論点にかかわってくることがあります。
ただし、資産の種類だけで判定するものではありません。金額基準は、次のように分かれます。
| 区分 | 主な金額基準・対象 |
|---|---|
| 調整対象固定資産 | 原則として、一の取引単位の税抜価額が100万円以上である、所定の棚卸資産以外の資産 |
| 高額特定資産 | 一の取引単位の税抜価額が1,000万円以上の棚卸資産又は調整対象固定資産 |
税抜100万円以上の固定資産を購入すれば、誰でも自動的に免税・簡易課税への変更が3年間制限されるわけではありません。課税事業者を選択してからの時期、設立時の納税義務、原則課税による取得など、各制度の適用要件を確認します。高額特定資産や自己建設資産では、制限期間の計算も含めて検討する必要があります。
出典:国税庁|No.6501 納税義務の免除
出典:国税庁|No.6502 高額特定資産を取得した場合等の納税義務の免除等の特例
出典:国税庁|No.6503 基準期間がない法人の納税義務の免除の特例
「今年は簡易課税のほうが納税額が少ない」という単年度だけの判断で終わらせず、翌期以降の設備投資、補助金、輸出、法人化、事業承継、免税復帰の制限まで含めて検討しておくことが大切です。
課税売上割合は、農業収入と不動産収入が混在すると重要になる
農業・林業・漁業は、売上の多くが課税売上になりやすい業種です。そのため、課税売上割合をあまり意識してこなかった、という事業者も少なくありません。
しかし、農家・漁業者・林業者の方が、次のような収入をあわせ持っている場合には、この課税売上割合が問題になってきます。
- 住宅家賃
- アパート賃貸収入
- 農地や土地の貸付収入
- 非課税となる地代
- 土地売却収入
- 関連法人への不動産賃貸
- 太陽光設備用地の貸付け
課税売上割合は、原則として、税抜きの課税売上高を、税抜きの課税売上高と非課税売上高の合計で割って計算します。輸出免税売上は分母・分子の双方に含めます。
これに対し、対価性のない補助金・助成金・保険金・共済金等は不課税収入であり、分母・分子のいずれにも含めません。住宅家賃や土地貸付収入などの非課税売上は、原則として分母に含まれます。なお、一定の法人等に適用される特定収入の調整は、これとは別の制度です。
出典:国税庁|No.6405 課税売上割合の計算方法
原則課税では、その課税期間の課税売上高が5億円以下で、かつ課税売上割合が95%以上であれば、原則として、保存要件等を満たす課税仕入れ等に係る消費税額の全額控除が認められます。
その課税期間の課税売上高が5億円を超える場合、又は課税売上割合が95%未満の場合には、個別対応方式又は一括比例配分方式によって控除税額を計算することになります。5億円基準は基準期間の売上高ではなく、その課税期間の売上高で判定し、課税期間が1年に満たない場合には年換算が必要です。
なお、簡易課税では、実際の仕入税額をこれらの方法で配分するわけではありません。
出典:国税庁|No.6401 仕入控除税額の計算方法
出典:国税庁|No.6505 簡易課税制度
ただし、一定の居住用賃貸建物の取得等に係る消費税は、課税売上割合が95%以上であっても、原則として仕入税額控除の対象になりません。
対象となるのは、高額特定資産等に該当する建物のうち、住宅の貸付けに使用しないことが明らかな建物以外のものです。アパート等の建築・取得では、一般的な課税売上割合の判定とは別に、この制限の適用を確認する必要があります。店舗併設の建物などでは、住宅の貸付けに使用しないことが明らかな部分を合理的に区分する取扱いもあります。
出典:国税庁|消費税法改正のお知らせ(令和2年4月)
出典:国税庁|建物の一部が店舗用となっている居住用賃貸建物の取得に係る仕入税額控除の制限
たとえば農業とアパート賃貸を兼業している場合、農産物販売等の課税売上と、非課税となる住宅家賃収入があるため、課税売上割合への影響を確認します。原則課税で個別対応方式を用いる場合には、農産物販売等に対応する仕入れ、非課税家賃に対応する仕入れ、そして共通費用を、それぞれ分けて整理していく必要があります。
個別対応方式では、課税仕入れ等に係る消費税額を、次の3区分に分けます。
| 用途区分 | 農業・林業・漁業での例 |
|---|---|
| 課税売上対応 | 農産物販売、漁獲物販売、木材販売、課税作業受託に直接対応する肥料、燃料、資材、外注費等 |
| 非課税売上対応 | 住宅賃貸、土地貸付けのみに対応する修繕費、不動産管理費等 |
| 共通対応 | 課税事業と非課税事業の双方に使用する事務所、車両、会計システム、共通施設、光熱費、共通の経理・事務業務に係る外注費等 |
なお、給与・賃金そのものは課税仕入れに該当しません。外注費として経理していても、実態が雇用に基づく給与であれば、仕入税額控除の対象にはなりません。
出典:国税庁|No.6451 仕入税額控除の対象となるもの
一括比例配分方式を選ぶと、仕入税額全体に課税売上割合を乗じて控除税額を計算しますが、こちらも2年間は継続して適用する必要があります。
出典:国税庁|No.6401 仕入控除税額の計算方法
こうした事情から、農地活用、アパート建築、倉庫賃貸、太陽光設備、駐車場化などを行うときには、所得税・法人税・相続税だけでなく、消費税の課税売上割合と仕入税額控除への影響もあわせて確認しておく必要があります。
インボイス登録は、販売先と課税方式から判断する
農業・林業・漁業では、販売先が個人消費者を中心とするのであれば、インボイスを求められる場面はそれほど多くないかもしれません。一方で、販売先が飲食店、小売業者、食品加工業者、宿泊施設、法人、自治体、輸出業者である場合には、買手側の仕入税額控除のために、インボイスを求められることがあります。
インボイス登録を検討するときは、次の点を確認します。
| 確認事項 | 判断への影響 |
|---|---|
| 販売先は個人か事業者か | インボイスを求められる可能性 |
| JA・市場・漁協等の特例に該当するか | 生産者の登録がなくても、買手が所定の要件で仕入税額控除を受けられるか |
| 直売・EC・法人向け販売があるか | 自社発行インボイス等の必要性 |
| 現在免税事業者か | 登録により課税事業者となる |
| 原則課税、簡易課税、2割特例・3割特例を使えるか | 適用期間・要件、納税額と事務負担 |
| 設備投資の予定があるか | 原則課税による控除・還付可能性 |
| 販売価格に消費税負担を転嫁できるか | 資金繰り・価格交渉への影響 |
令和8年度税制改正では、現行の2割特例の終了後、一定の個人事業者を対象とする3割特例が設けられています。あわせて、買手側の制度である、免税事業者等からの課税仕入れに係る経過措置も見直されています。この二つは、誰の税額を計算する制度なのかを分けて理解することが大切です。
2割特例の適用対象は、2023年10月1日から2026年9月30日までの日の属する課税期間です。適用要件を満たす通常の暦年課税の個人事業者では、2026年分も課税期間全体で適用を判定し、9月30日までの売上だけで計算するものではありません。なお、年の途中で免税事業者からインボイス登録をした場合には、登録日以後の課税取引が対象になります。
出典:国税庁|インボイス制度に関する令和8年度税制改正について
出典:国税庁|No.6501 納税義務の免除
3割特例は、令和9年分及び令和10年分について、個人の適格請求書発行事業者のうち、基準期間の課税売上高が1,000万円以下であるなど、所定の要件を満たす者が対象です。個人の登録事業者であれば一律に適用できるわけではなく、特定期間、高額資産の取得、課税期間の短縮等による適用制限を確認する必要があります。法人は対象外です。
また、登録時点では課税事業者だった個人でも、登録した課税期間の翌課税期間以後について、基準期間の課税売上高等の条件を満たせば、3割特例を適用できる場合があります。「登録時点で免税事業者だったか」だけで判断するものではありません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問114-2 小規模個人事業者に係る税額控除に関する経過措置〈3割特例〉
出典:国税庁|適格請求書等保存方式に関するQ&A 問115-2 3割特例の適用ができない課税期間
ここで、農業・林業・漁業では簡易課税との比較も重要になります。飲食料品の譲渡に係る農業・林業・漁業は第2種事業で、みなし仕入率は80%です。課税売上がすべて第2種事業で、他の調整がないという単純な前提では、簡易課税の納付税額は売上税額の20%相当、3割特例では30%相当が基本となります。
したがって、3割特例を使えるからといって、それが最も有利とは限りません。届出期限、継続適用、設備投資、補助金の返還条件等も含めて比較しておくことが大切です。
出典:国税庁|No.6509 簡易課税制度の事業区分
出典:国税庁|適格請求書等保存方式に関するQ&A 問114-2 小規模個人事業者に係る税額控除に関する経過措置〈3割特例〉
一方、原則課税を適用する買手が、免税事業者などインボイス登録をしていない者から課税仕入れを行う場合の経過措置は、次のように変わります。
| 課税仕入れを行う期間 | 仕入税額相当額の控除割合 |
|---|---|
| 2023年10月1日〜2026年9月30日 | 80% |
| 2026年10月1日〜2028年9月30日 | 70% |
| 2028年10月1日〜2030年9月30日 | 50% |
| 2030年10月1日〜2031年9月30日 | 30% |
| 2031年10月1日以後 | この経過措置による控除なし |
この経過措置には、所定の帳簿・請求書等の保存要件があります。卸売市場特例・農協特例や、後述する少額特例などにより控除できる取引とは、分けて確認します。
また、2026年10月1日以後に開始する課税期間からは、一の免税事業者等からの課税仕入れの額が、その年又はその事業年度で税込1億円を超える場合、その超える部分にはこの経過措置を適用できません。控除割合は「課税仕入れを行う日」で切り替わる一方、この上限の見直しは「課税期間の開始日」で適用を判定する点にも注意が必要です。
出典:国税庁|インボイス制度に関する令和8年度税制改正について
出典:国税庁|適格請求書等保存方式に関するQ&A 問84 仕入税額控除の要件
インボイス登録は、単なる登録手続にとどまるものではありません。
登録によって消費税の納税義務が生じる場合があります。さらに、販売先との価格設定、請求書の様式、会計処理、税区分、仕入先の登録状況の確認、電子帳簿保存、申告方式の選択にまで影響が及びます。
農業・林業・漁業では季節性が強く、収穫・出荷の時期に事務負担が集中しやすい傾向があります。ですから、登録後に請求・精算・保存の体制を無理なく維持できるかどうかも、あわせて考えておきたいところです。
仕入税額控除は、支払った消費税の全額が戻る制度ではない
農業・林業・漁業では、仕入れに標準税率10%が多く、売上に軽減税率8%が多い、という構造が生じやすくなります。
肥料、農薬、飼料、燃料、電気、修繕、農機具、漁具、資材、車両、船舶、倉庫、冷蔵設備など、支出の側には10%の課税仕入れが数多く含まれます。そのため、原則課税では納付税額が小さくなったり、設備投資の年に還付となったりすることもあります。
とはいえ、仕入税額控除は、支払った消費税が無条件に控除される制度ではありません。
確認しておきたいのは、次のような点です。
- その支出は、事業のための課税仕入れかどうか
- 非課税仕入れ、不課税支出、家事費が混ざっていないか
- 課税売上対応、非課税売上対応、共通対応の用途区分はどうなっているか
- 適用する取扱いに応じた帳簿・請求書等を保存しているか
- 相手方の登録状況に加え、卸売市場特例・農協特例、帳簿のみの保存で控除できる取引、少額特例、経過措置等に該当するか
- その課税期間に簡易課税、2割特例・3割特例を適用するか
- 設備投資の取得時期、引渡し時期、検収時期を確認しているか
仕入税額控除では、原則として、所定の事項を記載した帳簿と適格請求書等を保存します。ただし、卸売市場特例・農協特例、帳簿のみの保存で控除が認められる取引、少額特例、免税事業者等からの仕入れに係る経過措置などでは、適用要件と保存書類が異なります。
インボイス、精算書、仕入明細書を、同じ取引についてすべて重ねて保存しなければならない、という意味ではありません。取引ごとに、どの取扱いを適用し、どの書類で要件を満たすかを確認します。
出典:国税庁|適格請求書等保存方式に関するQ&A 問84 仕入税額控除の要件
たとえば少額特例では、基準期間の課税売上高が1億円以下、又は特定期間の課税売上高が5,000万円以下の事業者について、2023年10月1日から2029年9月30日までに行う税込1万円未満の課税仕入れは、所定の帳簿のみの保存で仕入税額控除を受けることができます。金額は、原則として一回の取引ごとに判定します。
出典:国税庁|インボイス制度の概要
なお、簡易課税、2割特例・3割特例では、売上税額をもとに控除額を計算するため、その控除計算のために仕入先から受け取るインボイスの保存を要するわけではありません。ただし、所得税・法人税等の記帳・保存義務や、電子帳簿保存法上の保存義務までなくなるものではありません。
出典:国税庁|インボイス制度について
電子取引で授受した請求書等については、消費税法上の仕入税額控除の保存要件と、電子帳簿保存法上の電子取引データの保存要件を、それぞれ確認します。
消費税法上は、電子的に受領したインボイスを所定の事項が確認できる書面に出力して保存する方法も認められますが、それによって電子帳簿保存法上のデータ保存義務がなくなるわけではありません。一方、紙で受領したインボイスを、すべて電子化しなければならないというものでもありません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問85 提供された適格請求書に係る電磁的記録の書面による保存
税務調査の場面では、帳簿・請求書等の保存が大きな意味を持ちます。法令上必要とされる保存がない場合、法令上の例外に該当する場合を除き、推計した経費額をもって仕入税額控除を受けることはできません。
ただし、一時的に資料が見つからないことと、法令上の保存がないことは同じではありません。資料の再確認・再交付、適用される保存特例、災害等の事情も含めて確認することになります。
出典:国税庁|No.6496 仕入税額控除をするための帳簿及び請求書等の保存
農業・林業・漁業では、現金支払、共同購入、立替、JA精算、漁協精算、燃料カード、電子決済、補助金対象経費など、証憑が複数の経路に分かれやすい傾向があります。支出の相手方、用途、証憑、支払方法を、月次でしっかり紐付けておくことが求められます。
月次管理では、精算書・出荷記録・税区分をつなげる
農業・林業・漁業の消費税ミスは、申告書を作る段階だけでなく、日々の出荷・精算・記録の段階から生じます。
月次、あるいは出荷サイクルごとに確認しておきたい項目は、次のとおりです。
| 確認項目 | 具体的な確認内容 |
|---|---|
| 出荷・販売記録 | 品目、数量、販売日、販売先、委託・買取の区分 |
| 税率区分 | 軽減税率8%、標準税率10%、非課税、不課税の区分 |
| JA・市場・漁協等の精算書 | 売上総額、手数料、運賃、相殺項目、税率別金額、適用する計上時期 |
| 直売・EC売上 | 決済データ、送料、キャンセル、返品、ポイント |
| 補助金・共済金 | 交付決定通知、要綱、対価性、補助金に係る仕入控除税額の報告・返還の扱い |
| 農地・施設利用 | 土地貸付けか、施設利用・体験サービスか |
| 仕入・経費 | 適用する特例等に応じた保存書類、用途区分、登録状況、電子帳簿保存法上の対応 |
| 設備投資 | 契約、納品、検収、補助金、課税方式、届出 |
| 簡易課税 | 第1種から第6種までのうち、該当する事業区分ごとの売上 |
| 税務調査対応 | 取引判定メモ、契約書、証憑ファイル、月次確認履歴 |
月次確認や税理士による巡回監査では、新規契約、設備投資、資産の売却・除却、委託販売といった特殊な販売形態、販売から請求・回収までのプロセス、そこで発行される証憑書類を確認していくことが重要です。
農業・林業・漁業では、これに加えて、事業内容に応じて次のような業種固有の資料も確認します。
- 作付計画、収穫記録、出荷伝票
- 市場・JA・漁協・森林組合の精算書
- 共同計算資料
- 品目別販売明細
- 直売所の販売データ
- ふるさと納税返礼品の取引資料
- 漁獲記録、入札記録、養殖記録
- 伐採・搬出・木材販売の契約書
- 補助金交付決定通知、実績報告書
- 農地貸付契約、市民農園利用規約
- 機械・船舶・車両・設備の売買契約書
ここに挙げた資料のすべてを、すべての事業者が新たに作成する必要はありません。法令上必要な保存書類を確保したうえで、事業内容と取引の重要性に応じて、判断根拠を確認できる記録を残します。既存の精算書や業務データで確認できる事項について、同じ内容の資料を重ねて作成する必要はありません。
会計ソフト上の税区分だけでなく、業務記録と証憑がその税区分を裏付けている状態にしておくこと。これが、税務調査に耐えられる実務品質につながります。
税務調査では、売上除外・精算書・棚卸・仕入控除が見られる
農業・林業・漁業では、現金売上、直売、委託販売、共同販売、在庫、家事消費、補助金、設備投資が、一つの事業の中に入り交じっています。
税務調査で確認されやすいのは、たとえば次のような点です。
- JA・市場・漁協等の精算書と、適用している計上方法に基づく売上計上額が整合しているか
- 軽減税率対象品の委託販売で手数料控除後の入金額だけを売上にしていないか。標準税率対象品の純額処理は所定の条件を満たしているか
- 軽減税率対象品と標準税率対象品を混同していないか
- 直売所・EC・イベント販売・観光農園の売上が漏れていないか
- 自家消費、贈答、廃棄、返品を記録しているか
- 期末在庫、育成中の棚卸、未販売品の管理が妥当か
- 補助金・共済金を不課税とした根拠があるか
- 農地貸付け、駐車場、施設利用料を区分しているか
- 仕入税額控除のために必要な帳簿・請求書等を保存し、電子帳簿保存法上の保存義務にも対応しているか
- 簡易課税の事業区分が、取引単位で整理されているか
- 設備投資と課税方式の選択が整合しているか
自家消費については、記録を残すだけでなく、課税売上への反映も確認します。個人事業者が販売用の農産物等を家族の食用にするなど、家事のために消費した場合には、消費税上、対価を得て行う資産の譲渡とみなされる取扱いがあります。
現金収入がないから課税売上に含めなくてよい、というものではありません。数量と評価の根拠を記録し、事業上の無償提供、廃棄、返品等とは分けて整理します。
出典:国税庁|No.6317 個人事業者の自家消費の取扱い
税務調査では、原始資料、在庫、取引先資料、精算書、金融機関への入金、販売数量、利益率などを手がかりに、売上除外や計上漏れがないかが検討されます。業種別の調査でも、現金商売や在庫を扱う業種では、売上や在庫の推計、原始資料の確認が重視されることがあります。
農業・林業・漁業では、売上が天候、相場、収穫量、漁獲量、市況に大きく左右されるため、単純な利益率の比較だけでは説明しきれないことも珍しくありません。だからこそ、販売数量、販売単価、出荷先、廃棄・被害、補助金、共済金、在庫資料を残しておくことが、いざというときの説明を支えてくれます。
専門家に相談すべきタイミング
次のような場面では、消費税の判断を早めに整理しておくことをおすすめします。
- JA、市場、漁協、森林組合等の精算書処理に不安がある
- 委託販売と買取販売が混在している
- 飲食料品、種苗、飼料、観賞用、木材など、税率が混在している
- 直売所、EC、観光農園、農業体験、釣り堀を始める
- 農地貸付け、市民農園、駐車場、施設利用料がある
- 補助金を受けて設備投資を行う
- トラクター、船舶、ハウス、冷蔵設備など高額資産を取得する
- 簡易課税を選択しているが、設備投資や輸出を予定している
- インボイス登録をするか迷っている
- 農業収入と不動産賃貸収入が混在している
- 法人成り、事業承継、相続、組合化、共同販売を検討している
- 税務調査で、売上、軽減税率、仕入控除、補助金を確認されている
農業・林業・漁業の消費税は、品目、販売経路、契約、精算方法、補助金、設備投資によって、結論そのものが変わってきます。
特に、軽減税率、委託販売、簡易課税、農地貸付け、インボイス、補助金が絡む場合は、取引を始める前に整理しておくほうが、後から修正するよりもずっと安全です。
まとめ
農業・林業・漁業の消費税では、農産物・水産物の販売が軽減税率8%となることは多いものの、すべての取引が8%になるわけではありません。
種苗、飼料、観賞用資産、木材、作業受託、加工賃、施設利用料、駐車場、農機具の売却、補助金、農地貸付けは、それぞれに別の判断が必要になります。
また、JA・市場・漁協等への委託販売では、売上総額と販売手数料を分けて処理することが原則です。飲食料品の委託販売では、売上は軽減税率8%、販売手数料は標準税率10%となるため、純額処理はできないのです。一方、標準税率対象品については、所定の条件の下で販売手数料控除後の純額処理が認められるため、対象品と処理方法を確認します。
出典:国税庁|消費税法基本通達10-1-12 委託販売等に係る手数料
出典:国税庁|消費税の軽減税率制度に関するQ&A(個別事例編)問45 委託販売手数料
簡易課税では、飲食料品の譲渡に係る農業・林業・漁業は第2種事業、それ以外は第3種事業等に分かれます。事業用固定資産の売却、不動産、役務提供が混在する場合には、取引単位で区分していく必要があります。
出典:国税庁|No.6509 簡易課税制度の事業区分
農業・林業・漁業における消費税管理の品質は、申告書だけで決まるものではありません。出荷記録、精算書、契約書、料金表、補助金資料、インボイス、電子データ、設備投資計画、税区分マスター、そして月次確認の履歴。法令上必要な保存書類を確保し、事業内容と取引の重要性に応じて必要な記録を結び付けることで、後日きちんと説明できる処理になります。
農業・林業・漁業の消費税判断に不安がある方へ
犬飼公認会計士・税理士事務所では、農業・林業・漁業に関する消費税について、申告書の作成にとどまらず、出荷・精算・契約・請求・証憑保存・税区分・課税方式・設備投資・インボイス対応までを一体として整理し、ご支援しています。
「JA精算書をどう処理すべきか」「委託販売と買取販売が混在している」「軽減税率と標準税率の区分に不安がある」「補助金を受けて設備投資をする」「簡易課税と原則課税のどちらを選ぶべきか」「農地貸付けや市民農園の税区分を確認したい」——こうした論点は、取引を始める前、設備投資の前、届出期限の前に確認しておくことで、判断ミスを大きく減らすことができます。
農業・林業・漁業の消費税処理を、申告時の集計としてではなく、継続的に説明できる管理体制として整えていきたい方は、犬飼公認会計士・税理士事務所HPのお問い合わせページからご相談ください。
この記事の振り返り
| 論点 | 実務上の確認ポイント |
|---|---|
| 飲食料品の軽減税率 | 人の飲用・食用に供される食品かを販売時点で確認する。栽培用の種苗、動物用の飼料、観賞用資産、木材等は原則として対象外。 |
| 農産物・水産物の販売 | 米、野菜、果実、食用魚介類などは軽減税率8%となることが多いが、販売目的・商品性を確認する。 |
| 生きた家畜・魚 | 生きた肉用牛等は軽減税率対象外、枝肉は対象。食用活魚は対象、観賞魚は対象外。 |
| JA・市場等への委託販売 | 総額処理が原則。軽減税率対象品は販売代金と手数料の税率が異なるため純額処理不可。標準税率対象品の純額処理は、所定の条件を確認する。 |
| 委託販売手数料・計上時期 | 飲食料品の販売は8%でも、販売手数料は10%。売上金額と計上時期は別に確認し、JAの概算金・精算金の取扱いも検討する。 |
| インボイス特例 | 卸売市場特例・農協特例は、要件を満たせば生産者が未登録でも買手が控除可能。原則として所定の帳簿と書類を保存する。媒介者交付特例とは区別する。 |
| 直売・EC・観光農園 | 食品販売、施設利用、体験料、食事提供、送料を分けて判断する。果物狩り等の入園料は原則10%で、別途販売する持ち帰り用の食品とは区別する。 |
| 補助金・共済金 | 対価性のない補助金や、保険・共済契約に基づく損失補償は原則不課税。別途の資産売却等や、対価性のある損害賠償金とは区別する。補助金に係る仕入控除税額の報告・返還も確認する。 |
| 農地貸付け | 土地の貸付けは原則非課税。ただし1か月未満の貸付けや、駐車場等の施設利用に伴う土地の使用は非課税にならない。 |
| 市民農園 | 単なる農地貸付けか、施設利用・農業体験・収穫物販売かを契約と実態から区分する。料金の名称だけでは決まらない。 |
| 簡易課税 | 飲食料品の譲渡に係る農業・林業・漁業は第2種、それ以外は第3種等。農作業受託、加工、資産売却、不動産賃貸等は取引単位で判定する。 |
| 設備投資 | 簡易課税では設備投資に係る実際の仕入税額を控除額に反映できない。届出期限、高額資産の取得制限、補助金、用途区分を投資前に確認する。中間納付額の還付とは区別する。 |
| 課税売上割合 | 原則課税では、その課税期間の課税売上高5億円・課税売上割合95%の基準等を確認する。不課税の補助金等は分母・分子に含めず、居住用賃貸建物の控除制限も別途確認する。 |
| 2割特例・3割特例と経過措置 | 2割特例の終了は課税期間単位で確認する。3割特例は令和9・10年分の一定の個人事業者が対象。買手側の70%・50%・30%控除とは別制度で、適用日と要件を分けて管理する。 |
| 仕入税額控除 | 原則として帳簿と適格請求書等を保存する。卸売市場特例・農協特例、少額特例等の適用要件を確認し、電子帳簿保存法上の保存義務と分けて管理する。 |
| 月次管理 | 出荷記録、精算書、直売データ、補助金資料、設備投資資料を税区分と結び付けて確認する。既存資料を活用し、必要な確認を重複なく行う。 |
| 税務調査対応 | 売上総額、手数料、在庫、直売、自家消費、補助金、農地貸付け、仕入控除を第三者に説明できる資料を残す。 |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。


