建設業の消費税は、「請求書を出した月に売上」「入金した月に売上」「外注費は課税仕入れ」「材料費は10%」といった当てはめだけでは、とても管理しきれません。
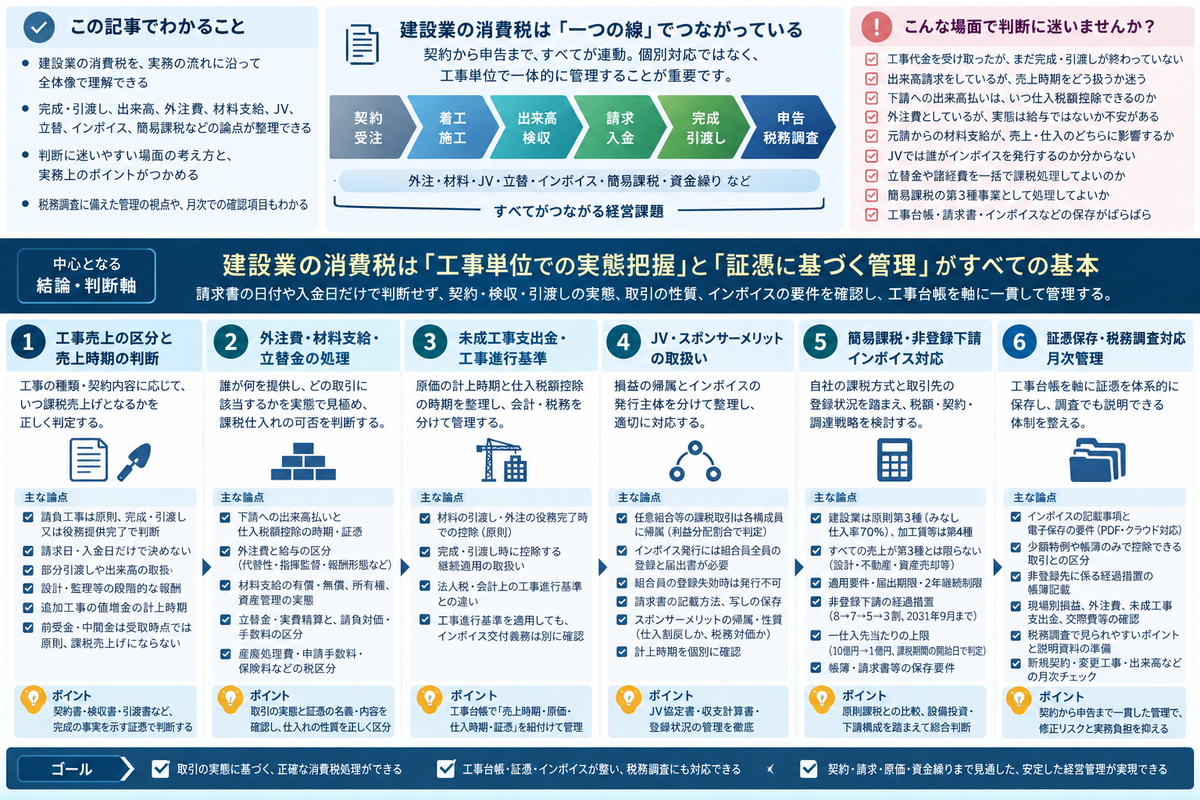
実際の現場では、契約、着工、出来高、検収、部分引渡し、前受金、中間金、変更契約、追加工事、外注費、材料支給、立替精算、JV、未成工事支出金、完成工事原価、インボイス、簡易課税、そして資金繰りが、すべて一本の線でつながっています。
なかでも判断に迷いやすいのは、次のような場面です。
- 工事代金を受け取ったが、まだ完成・引渡しが終わっていない
- 出来高請求をしているが、消費税上の売上時期をどう扱うか迷う
- 下請業者への出来高払いについて、いつ仕入税額控除を受けるか判断できない
- 外注費として処理しているが、実態は給与ではないか不安がある
- 元請から材料支給を受けているが、売上・仕入のどちらに影響するか整理できていない
- JV工事で、誰がインボイスを発行するのか分からない
- 立替金、諸経費、産廃処理費、申請手数料、保険料等を一括で課税処理している
- 簡易課税の第3種事業として処理してよいか判断できない
- 工事台帳、出来高検収書、請求書、インボイス、電子データがばらばらに保存されている
建設業の消費税は、申告書を作る段階で数字を集計すれば済む税金ではありません。工事契約の設計、請求・検収の運用、現場別の原価管理、外注先管理、証憑保存、資金繰りまでを一体で管理する経営課題と捉えるほうが、実態に合っています。
本記事では、建設業の消費税について、完成・引渡し、出来高、外注費、材料支給、JV、立替、インボイス、簡易課税、そして税務調査対応まで、実務で判断していく順序に沿って整理していきます。
なお本記事は、2026年9月6日時点の法令・公表資料に基づき、国内取引を行う課税事業者を中心に説明します。仕入税額控除に関する説明は、特に記載がない限り、実際の課税仕入れに係る税額を基に計算する原則課税、本則課税を前提としています。
まず、建設業の収入を「工事売上」と一括りにしない
建設業では、会計上は「完成工事高」「工事収入」「請負収入」「雑収入」とまとめて処理していても、消費税の観点で見ると、性質の異なる取引がそこに混在しています。
最初に取り組むべきは、収入を次のように分解して眺めることです。
| 収入・取引 | 消費税上の主な確認事項 |
|---|---|
| 建築工事、土木工事、設備工事、内装工事、電気工事等の請負 | 原則として課税取引。売上時期は完成・引渡し又は役務提供完了を基礎に判断 |
| 設計、監理、調査、測量、コンサルティング | 役務提供の完了時期に加え、期間別・段階別に報酬が確定する契約かを確認 |
| 修繕、保守、メンテナンス | 請負か継続役務か、完了時期・契約期間を確認 |
| 材料販売、建材販売 | 資産の譲渡として引渡時期を確認 |
| 機械設備販売と据付工事 | 資産販売と据付工事を区分できるか確認 |
| 前受金、中間金、出来高請求 | 入金・請求だけで売上時期を決めない |
| 追加工事・変更工事 | 変更契約、指示書、承認日、完成範囲、値増金の確定方法を確認 |
| 立替金・実費精算 | 本来の債務者、証憑の名義、精算方法を確認 |
| 損害賠償金、違約金、キャンセル料 | 損失補填か、役務提供・資産譲渡の対価かを確認 |
| JV工事の分配金・負担金 | 組合契約、出資割合・利益分配割合、取引の帰属、インボイス発行主体を確認 |
| スポンサーメリット・割戻し | 金銭の帰属、仕入割戻しか役務対価かという性質、税目ごとの計上・調整時期を確認 |
| 事業用資産の売却 | 車両、重機、足場、仮設資材等は課税取引となることがある |
| 土地・建物の売買を伴う案件 | 土地部分は非課税、建物部分は課税となるなど資産別に区分 |
建設業では、工事契約の名称を眺めているだけでは、消費税の結論にはたどり着けません。
「請負契約」「業務委託契約」「常用契約」「応援人工」「出来高精算」「一式工事」「実費精算」といった呼び方よりも、実際に誰が何を完成させ、誰に引き渡し、誰が危険を負担し、どの証憑でそれを確認できるのか。ここを押さえることのほうが、はるかに重要です。
建設工事の売上時期は、原則として完成・引渡し又は役務提供完了で判断する
消費税では、国内取引に係る納税義務は、課税資産の譲渡等をした時、又は特定課税仕入れをした時に成立します。請負による役務提供については、物の引渡しを要する請負契約であれば目的物の全部を完成して引き渡した日、物の引渡しを要しない請負契約であれば約した役務の全部の提供を完了した日が、原則的な時期とされています。
出典:国税庁|No.6141 納税義務の成立の時期
建設業の実務で悩ましいのは、次に並べる日付が、必ずしも同じ日にそろわないことです。
| 日付 | 消費税上の意味 |
|---|---|
| 契約日 | 取引条件を定める日であり、原則として売上時期そのものではない |
| 着工日 | 工事開始日であり、原則として売上時期そのものではない |
| 請求日 | 請求事務上の日付であり、売上時期を当然に決めるものではない |
| 入金日 | 資金回収日であり、前受金・中間金の場合は売上時期と異なる |
| 出来高査定日 | 部分的な役務提供・検収を示す資料となり得る |
| 検収日 | 完成・部分完成を示す重要な証拠となる |
| 引渡日 | 物の引渡しを要する請負では原則的な売上時期の中心 |
| 完了報告日 | 役務完了を示す資料となる |
| 変更契約日 | 追加・減額・仕様変更の根拠となる |
ですから、建設業の売上時期は、原則として、請求書の日付や入金日ではなく、契約上の目的物又は役務がいつ完成・提供され、相手方に引き渡されたかを基準に確認していきます。
もっとも、引渡日も、形式的な引渡書の日付だけで機械的に決めるものではありません。作業を結了した日、検収が完了した日、相手方が使用収益できるようになった日などのうち、工事の種類・性質・契約内容に照らして合理的な日を、継続して用いているかを確認します。
設計・監理等についても、すべての業務が終わるまで必ず売上げにならないわけではありません。技術者の人数・滞在日数等に基づいて一定期間ごとに報酬が確定する場合や、基本設計・部分設計等の段階ごとに作業が完了し、報酬が確定する場合には、その確定した日に対応する役務提供を行ったものとする取扱いがあります。
追加・変更工事では、値増金の決まり方にも注意が必要です。資材の値上がり等に応じて一定の値増金を収入することが契約で定められている場合は、原則として工事の引渡日の属する課税期間に算入します。一方、相手方との協議により収入すべきことが確定する値増金は、その金額が確定した日の属する課税期間に算入します。
出典:国税庁|消費税法基本通達9-1-6 建設工事等の引渡しの日の判定、9-1-7 値増金に係る資産の譲渡等の時期、9-1-11 技術役務の提供に係る資産の譲渡等の時期
前受金・中間金は、受け取っただけでは原則として課税売上げの計上時期にはならない
建設業では、着手金、中間金、出来高金、前払金、保証金などを、工事の完成前に受け取る場面が少なくありません。
もっとも消費税では、原則として、前受金を受け取っただけで課税資産の譲渡等があったことにはなりません。工事代金の前受金を受け取っていても、あるいは機械購入の前払金を支払っていても、実際に引渡しやサービス提供があった時が、売上げ又は仕入れの時期になります。
なお、所得税法67条の現金主義による所得計算の特例を受ける一定の個人事業者には、消費税でも収入日・支出日を基準とする特例があります。これを適用する場合は、以下の原則的な説明とは分けて確認します。
出典:国税庁|No.6165 前受金や前払金などがあるとき
たとえば、工事代金1億円のうち、契約時に2,000万円、上棟時に3,000万円、完成時に5,000万円を受け取る契約だったとします。この場合でも、単に入金があったという理由だけで、各入金の時点で売上税額を認識するわけではありません。
ただし、次のような場合には注意が必要です。
- 工事の一部が独立して完成し、部分引渡しが行われている
- 契約上、区分された工区ごとに検収・引渡しが行われる
- 出来高検収により、元請・発注者が既に一定の完成部分を受領している
- 工事進行基準等の特例を消費税上も適用している
- 複数契約に分かれており、各契約の完成時期が異なる
部分完成基準を検討する場合は、部分引渡しの事実に加えて、引渡量又は完成部分の割合に応じて工事代金を収入する旨の特約又は慣習があるかを確認します。要件を満たす場合には、工事全体が未完成でも、引き渡した部分に対応する工事代金について、その引渡日が資産の譲渡等の時期になります。
単なる進捗確認や支払のための出来高査定、出来高請求を、そのまま部分完成・部分引渡しと扱うわけではありません。
出典:国税庁|消費税法基本通達9-1-8 部分完成基準による資産の譲渡等の時期の特例
つまり、「出来高請求だから売上」とも、「入金していないから売上ではない」とも、一律には言い切れないのです。
建設業では、契約書、工程表、出来高査定表、検収書、引渡書、請求書、入金明細を一度並べたうえで、請求・入金の事実と、完成・引渡しの事実を切り分けて確認することが欠かせません。
工事進行基準を使っている場合でも、インボイス交付時期を混同しない
工事の請負について、所得税又は法人税で一定の工事進行基準等の取扱いを受ける場合、消費税法上も、工事の請負に係る資産の譲渡等の時期の特例が関係してきます。もっとも、これらの規定の適用を受ける場合であっても、工事の請負に係る資産の譲渡等の時期を引渡しの日によることは差し支えないとされています。
出典:国税庁|消費税法基本通達 第4節 工事の請負に係る資産の譲渡等の時期の特例
またインボイス制度では、工事進行基準など資産の譲渡等の時期の特例により、原則的な資産の譲渡等の時期より前に課税売上げを計上した部分については、適格請求書の交付を要しないとされています。ただし、適格請求書発行事業者である受注者は、工事の完成・引渡し時には、相手方である課税事業者から求められれば、適格請求書の交付義務が生じます。
出典:国税庁|適格請求書等保存方式に関するQ&A 問40 資産の譲渡等の時期の特例と適格請求書の交付義務
ここで押さえておきたいのは、次の切り分けです。
| 論点 | 判断内容 |
|---|---|
| 売上税額の認識時期 | 工事の完成・引渡し、又は特例適用による計上時期 |
| 請求・入金の時期 | 資金回収の時期。税額発生時期とは一致しないことがある |
| インボイス交付義務 | 原則的な資産の譲渡等の時期、特例適用時の例外を確認 |
| 会計上の収益認識 | 会計基準・法人税・消費税で完全に同じとは限らない |
消費税の処理では、法人税・会計上の工事進行基準の説明をそのまま持ち込むのではなく、消費税法上の資産の譲渡等の時期と、インボイスの交付義務を、それぞれ個別に確認していく必要があります。
未成工事支出金の仕入税額控除は、完成時だけで判断しない
建設業では、工事の完成・引渡しに合わせて収益を計上する場合には、工事期間中に発生した材料費、外注費、労務関連費、現場経費をいったん未成工事支出金として経理し、完成・引渡し時に完成工事原価へ振り替える処理が一般的です。
一方、収益認識会計基準に従って一定の期間にわたり収益を認識する工事では、対応する原価の費用計上や契約上の資産・負債の整理が必要になります。未引渡しであることだけを理由に、原価の全額を未成工事支出金に残すわけではありません。
出典:企業会計基準委員会|企業会計基準第29号 収益認識に関する会計基準
ただし、消費税の仕入税額控除では、未成工事支出金という勘定科目だけで時期を決めるわけにはいきません。
未成工事支出金勘定に含まれる課税仕入れについては、原則として、資産の引渡しを受けた日や、下請外注先が役務提供を完了した日の属する課税期間で、仕入税額控除の対象とします。一方で、未成工事支出金として経理した課税仕入れの金額を、請負工事による目的物の引渡しをした日の属する課税期間の課税仕入れとしている場合には、継続適用を条件として、その処理も認められています。
出典:国税庁|No.6487 未成工事支出金の仕入税額控除の時期
整理すると、次のようになります。
| 処理方法 | 内容 | 注意点 |
|---|---|---|
| 原則的処理 | 材料の引渡し、外注工事の役務提供完了等の時期で控除 | 工事台帳と証憑を紐付けて管理すると、時期の説明がしやすい |
| 継続適用による処理 | 請負工事の目的物を引き渡した課税期間で控除 | 継続適用が前提。都合のよい工事だけ選択しない |
| 誤りやすい処理 | 支払日や請求書到着日だけで控除 | 課税仕入れの時期と証憑要件を分けて確認する |
建設業では、法人税・会計上の原価対応と、消費税上の課税仕入れ時期とが、ずれることがあります。
そのため、工事台帳には、少なくとも次の情報を持たせておきたいところです。
- 工事番号
- 工事名
- 発注者
- 契約金額
- 着工日
- 完成・引渡日
- 請求日
- 入金日
- 材料納品日
- 外注先の役務提供完了日
- 出来高検収日
- インボイス受領日
- 税率
- 登録番号
- 用途区分
- 未成工事支出金から完成工事原価への振替日
工事台帳は、単なる原価管理表ではありません。消費税の売上時期・仕入時期・証憑要件を、そのまま説明できる資料でもあるのです。
下請への出来高払いは、出来高検収書が重要な証憑になる
元請業者が下請業者に対し、工事の出来高に応じて代金を支払う場合、消費税上の仕入税額控除の時期と証憑が問題になります。
建設工事等を請け負った事業者が、再受託業者の行った工事等の出来高について検収を行い、出来高検収書を作成して、それに基づき請負金額を支払っている場合には、その出来高検収書は、一定の要件のもとで仕入明細書等に該当するものとして取り扱われます。
さらに、所定の記載事項を満たした出来高検収書について再受託業者の確認を受けることで、そこに記載された課税仕入れを行ったものとして、仕入税額控除を適用できる取扱いがあります。出来高検収書は、単に工事の状況を示す証拠になるだけでなく、要件を満たせば工事全体の完了前に控除を受けるための根拠になるのです。
出典:国税庁|消費税法基本通達11-6-7 受託業者が作成する出来高検収書の取扱い
この取扱いが実務にもたらす意味は、決して小さくありません。
ただし、元請側の課税仕入れと、下請側の課税売上げは分けて考えます。
| 論点 | 実務上の整理 |
|---|---|
| 元請側の課税仕入れ | 要件を満たす出来高検収書により、工事全体の完了前でも仕入税額控除を適用できる |
| 下請側の課税売上げ | 元請側が出来高検収書によって控除したことだけで、下請側の売上計上時期が自動的に決まるわけではない |
| 発注者に対する出来高請求 | 下請への出来高検収書による取扱いを、そのまま自社の売上計上基準に転用しない |
また、出来高検収書を作ってさえいれば常に十分、というわけではありません。法定記載事項と、現場管理のために追加しておきたい事項を分けて確認しておきましょう。
| 区分 | 確認事項 |
|---|---|
| 法定記載事項 | 出来高検収書の作成者の氏名又は名称 |
| 法定記載事項 | 課税仕入れの相手方である下請業者の氏名又は名称及び登録番号 |
| 法定記載事項 | 課税仕入れを行った年月日 |
| 法定記載事項 | 課税仕入れに係る資産又は役務の内容。軽減税率対象がある場合はその旨 |
| 法定記載事項 | 税率ごとに区分して合計した支払対価の額及び適用税率 |
| 法定記載事項 | 税率ごとに区分した消費税額等 |
| 相手方確認 | 記載内容について下請業者の確認を受けていること |
| 追加の管理項目 | 工事番号、現場、工種、出来高期間、出来高の算定根拠 |
| 追加の管理項目 | 元請側の検収担当者、下請側の確認記録 |
| 追加の管理項目 | 値引き、相殺、控除、保留金など、支払額との差異の内容 |
| 登録状況の継続確認 | 出来高検収時に加え、下請工事完了日における登録状況 |
出典:国税庁|適格請求書等保存方式に関するQ&A 問87 仕入明細書等の記載事項
出来高検収書を受けた下請業者が別途請求書を作成し、その請求書を控除の根拠として保存する運用であれば、その請求書が適格請求書の記載事項を満たしているかを確認します。
もう一つ、長期工事で見落としたくないのが、下請業者の登録失効です。**下請工事の完了日に再受託業者が適格請求書発行事業者でなかった場合は、出来高検収書により控除対象とした税額を、工事完了日の属する課税期間の仕入税額から差し引く必要があります。**仕入税額を割戻し計算している場合は、対応する支払対価の額を差し引いて調整します。
非登録事業者からの課税仕入れに係る経過措置を適用できるかは、その適用時期・保存要件等に照らして別途判定します。登録失効に伴う既控除額の調整と、経過措置による控除の可否を混同しないことが重要です。
出典:国税庁|適格請求書等保存方式に関するQ&A 問97 出来高検収書の保存による仕入税額控除
出典:国税庁|適格請求書等保存方式に関するQ&A 問113 免税事業者等からの仕入れに係る経過措置
出来高払いの仕入税額控除は、「支払ったから控除できる」ではなく、「どの出来高を検収し、所定の書類と相手方確認によって取扱いの要件を満たしているか」を出発点に考えていくものです。
外注費と給与の区分は、建設業で最も重い論点の一つ
建設業は、一人親方、常用外注、応援人工、日当精算、専属下請、個人事業者への支払など、外注費と給与の境界が問題になりやすい業種です。
消費税では、請負による報酬を対価とする役務提供は事業に該当します。一方、雇用契約又はこれに準ずる契約に基づき、他の者に従属し、その者の計算で役務提供をする場合は、事業に該当しません。区分が明らかでないときには、代替性、指揮監督、不可抗力で完成品が滅失した場合の報酬請求権などを総合的に勘案して判定するとされています。
出典:国税庁|消費税法基本通達1-1-1 個人事業者と給与所得者の区分
建設業で確認しておきたいポイントは、次のとおりです。ただし、契約書や請求書の有無、日給・時間給、専属性、道具の所有など、どれか一つだけで結論を決めるものではありません。
| 確認事項 | 外注費寄りの要素 | 給与寄りの要素 |
|---|---|---|
| 契約 | 実際の権利義務が独立した請負・業務委託となっている | 契約内容及び実際の権利義務が雇用又はこれに準ずるものとなっている |
| 仕事の完成責任 | 成果物・工区・作業完了に責任を負う | 指示された作業時間を提供するだけ |
| 代替性 | 自分以外の者を手配できる | 本人が来ることが前提 |
| 指揮監督 | 自己の裁量で施工方法・人員配置を決める | 業務遂行の方法等について具体的な指揮監督を受ける |
| 道具・車両 | 自己の道具・車両・保険を使用 | 会社支給の道具・車両を使用 |
| 報酬 | 工事単位、出来高、請負金額で精算 | 日給、時間給、出勤日数で精算 |
| 損害リスク | 手直し・瑕疵・事故リスクを負う | 原則として使用者側が負う |
| 請求書 | 自ら発行し、登録事業者であれば登録番号等を記載 | 給与明細に近い |
契約書がないことは、契約内容の確認や立証上の問題ですが、それだけで給与となるわけではありません。反対に、請負契約書やインボイスがあっても、実態が雇用又はこれに準ずる労務提供であれば、外注費としての処理を見直す必要があります。
現場の指示についても、安全衛生のための指示と、労務提供に対する指揮監督は区別します。労働法上も、専ら安全衛生確保に必要な範囲で行う指示等が、それだけで直ちに労働者性を肯定する事情となるわけではありません。消費税の判定でも、単に「現場監督から指示を受けた」という事実だけでなく、何を、どのような関係で指示されているかを確認することが大切です。
出典:厚生労働省|注文者・事業者等が安全衛生上の指示等を行う場合における留意事項(労働基準法上の労働者性、いわゆる偽装請負との関係)について
社会保険・労災については、事業形態に応じた適用関係を別途確認します。建設工事では、数次の下請負事業を元請負事業に一括し、原則として元請負人を適用事業主とする労災保険の仕組みがあります。下請業者の労働者に係るこの取扱いと、一人親方等の特別加入は別のものです。誰が保険を手配しているかだけで、外注費と給与を区分することはできません。
出典:厚生労働省|労働保険の用語解説
外注費と給与の区分を誤ると、消費税だけでなく、源泉所得税、社会保険、労働保険、法人税、そして労務管理にまで影響が波及します。
消費税の面だけを見ても、外注費であれば課税仕入れになり得ますが、給与であれば課税仕入れには該当しません。
税務調査でも、建設業における外注費は重点的に確認される項目です。とりわけ、特定の下請業者に対する外注費の水増しやキックバック、利益率の低い工事に対する原価分析、反面調査による事実確認などが行われることがあります。
出典:国税庁|税務訴訟資料 第273号・順号13917
外注費の管理は、インボイスを受け取っているだけでは足りません。外注先の実在、工事内容、施工場所、作業実績、検収、支払、契約形態まで、いつでも説明できる状態にしておくことが求められます。
材料支給は、有償支給・無償支給・所有権を分けて考える
建設業では、元請から下請へ材料を支給する、発注者から施工会社へ資材を支給する、施主支給品を取り付ける、といった材料支給がよく登場します。
このとき消費税では、次の点を確認します。
| 確認事項 | 判断への影響 |
|---|---|
| 材料は有償支給か、無償支給か | 材料の譲渡があるか、単なる施工役務か |
| 材料の所有権は誰にあるか | 完成物の譲渡か、加工・施工役務か |
| 材料の危険負担は誰が負うか | 滅失・毀損時の責任 |
| 請負金額に材料費が含まれるか | 課税標準の範囲 |
| 支給材料を誰の資産として管理しているか | 有償支給を資産の譲渡・課税仕入れとして扱うか |
| 支給材料の管理責任は誰にあるか | 在庫・使用量・廃材処理の証拠 |
| 支給材料の余剰・廃材は誰に帰属するか | 売却・控除・返還の処理 |
有償支給は、原則として、対価を得て行う材料の譲渡に該当します。ただし、有償支給であっても、支給者がその材料を自己の資産として管理しているときは、材料の支給を資産の譲渡として扱わない取扱いがあります。
この場合、支給を受ける外注先でも、その材料の有償支給は課税仕入れに該当しません。また、支給者から受け取るべき金額のうち、支給材料相当額を除いた金額が、資産の譲渡等の対価となります。
出典:国税庁|消費税法基本通達5-2-16 外注先に対する原材料等の支給
整理すると、次のようになります。
| 材料支給の類型 | 消費税上の整理 |
|---|---|
| 施主等が所有する材料の無償支給を受け、施工だけを行う | 施工業者には原則としてその材料の購入取引はなく、施工等の対価が課税売上げとなる |
| 実質的に材料を販売する有償支給 | 原則として材料の譲渡・購入と、施工等の取引を区別する |
| 有償支給であっても、支給者が材料を自己の資産として管理する | 材料の支給を資産の譲渡・課税仕入れとせず、支給材料相当額を除いた対価で施工等の取引を整理する |
建設業でも、材料支給を含む施工取引では、契約名称ではなく、所有権・材料調達・完成物の帰属・危険負担・資産管理の実態を確認する姿勢が大切になります。
たとえば、施主が購入した設備を施工業者が取り付けるだけであれば、施工業者の売上は取付役務の対価にとどまります。反対に、施工業者が材料を自ら調達し、工事一式として引き渡す場合には、材料費を含む請負代金の全体が課税売上となります。
材料代と工事代を相殺して支払う場合も、相殺後の振込額だけで課税売上げ・課税仕入れを決めないことが重要です。まず材料の支給が独立した譲渡に当たるかを確認し、その結論に沿って、それぞれの取引と相殺による決済を整理します。
材料支給の処理を誤ると、売上金額、仕入金額、在庫、未成工事支出金、原価率、粗利率のすべてに影響が及びます。契約書・注文書・材料支給明細・現場搬入記録・写真・使用量記録・廃材処分記録まで含めて、丁寧に整理しておきたいところです。
立替金・実費精算は、資金移動と役務対価を分ける
建設業では、工事代金とは別に、次のような実費を請求する場面があります。
- 確認申請手数料
- 検査手数料
- 登記関連費用
- 許認可申請費用
- 産業廃棄物処理費
- 交通費・宿泊費
- 駐車場代
- 警備費
- 仮設水道・仮設電気
- 保険料
- 印紙代
- 近隣対策費
- 損害賠償金
- 振込手数料
- 安全協力会費
これらをまとめて「実費だから不課税」「立替だから消費税なし」と処理してしまうのは、危うい扱いです。
立替金として処理するには、少なくとも次の点を確認しておく必要があります。
| 確認事項 | 立替金処理に必要な視点 |
|---|---|
| 本来の債務者は誰か | 発注者が負担すべき費用を代わりに支払ったのか |
| 請求書・領収書の宛名 | 発注者名義か、施工会社名義か。施工会社名義の場合も精算書等で実際の帰属を確認する |
| 証憑を相手方へ引き渡しているか | 立替の事実と課税仕入れの帰属を相手方が確認できるか |
| 手数料・管理料を上乗せしていないか | 真正な立替部分と、役務対価となる手数料等を区分できるか |
| 契約上、請負代金に含まれていないか | 一式請負の一部なら課税売上となる可能性 |
| 支出と請求を分けて判定しているか | 支出自体の税区分と、発注者への請求が真正な立替精算か請負対価かを区別する |
一方で、施工会社が自らの業務遂行のために負担すべき費用を、諸経費として発注者に請求している場合には、立替金ではなく、請負代金又は役務提供の対価に含まれる可能性があります。
この場合、元の支出が保険料や印紙代などの非課税・不課税の支出であっても、その税区分を発注者への請求にそのまま引き継ぐことはできません。施工会社が行う工事・役務の対価を構成しているかを、別に判断します。
出典:国税庁|消費税法基本通達10-1-1 課税資産の譲渡等の対価の額
立替精算は、消費税・インボイスの実務でも重要です。複数の事業者の課税仕入れについて一の事業者が立替払いを行い、適格請求書がその一の事業者にだけ交付される場合には、適格請求書の写しと明細書等を保存することで、各事業者側で仕入税額控除が認められる取扱いがあります。
出典:国税庁|消費税法基本通達11-6-2 立替払に係る適格請求書
請求書が施工会社名義であることだけで、立替処理が否定されるわけではありません。立替金精算書等によって、誰の課税仕入れであるかを明らかにすることが重要です。また、別建ての手数料を受け取る場合も、真正な立替部分と手数料部分を区分して考えます。
出典:国税庁|適格請求書等保存方式に関するQ&A 問94 立替金
建設業では、元請、JV、協力会社、発注者の間で、立替・相殺・共通費配賦が発生しやすい構造があります。だからこそ、立替金精算書をどう設計するかが、実務上の鍵になります。
JV工事では、損益帰属とインボイス発行主体を分けて考える
建設業では、共同企業体、いわゆるJVによる工事が行われます。
本節では、主に構成員が一体となって工事を施工する甲型JV、共同施工方式を想定します。構成員が工区・工種を分担する乙型JV、分担施工方式では、協定書に定める分担工事と収支の帰属を確認する必要があります。
出典:国土交通省|事業協同組合、協業組合と共同企業体の工事の受注体制についての比較表
JVは、複数社が共同で工事を受注し、出資割合や協定書に基づいて損益を分配する仕組みです。実務上は、スポンサーと呼ばれる幹事会社が、発注者対応、共同財産の管理、実行予算、JV決算、下請・資材発注などを主導することがあります。
消費税では、任意組合等に当たるJVが行う資産の譲渡等や課税仕入れは、原則として、各構成員の利益の分配割合に応じて、それぞれの構成員に直接帰属します。出資割合と利益分配割合が一致していることはありますが、同じものとして扱わず、組合契約等で確認しておくことが大切です。
JVから実際に受け取った利益分配金だけを、課税売上げとして計上するわけではありません。出資金・資金精算・利益分配という資金の動きと、構成員に帰属する課税売上げ・課税仕入れは分けて整理します。
出典:国税庁|No.6129 共同企業体の納税義務
消費税では、まず次の点を整理します。
| 確認事項 | 実務上の意味 |
|---|---|
| JVの法的性質 | 任意組合等に該当するか |
| 組合員 | 構成会社、出資割合、利益分配割合、加入・離脱 |
| 業務執行者 | スポンサー、代表会社、請求・契約権限 |
| 発注者との契約 | JV名義か、代表会社名義か |
| 下請・資材業者との契約 | JV契約か、スポンサー単独契約か |
| 売上・原価の帰属 | 組合契約等で定める利益分配割合と各取引の帰属が整合しているか |
| インボイス | 誰が発行し、誰が写しを保存するか |
| 立替・共通費 | 精算書、登録番号、税率、相殺処理 |
インボイス制度では、任意組合等が事業として行う課税資産の譲渡等について、組合員の全てが適格請求書発行事業者であり、かつ業務執行組合員が所轄税務署長に「任意組合等の組合員の全てが適格請求書発行事業者である旨の届出書」を提出した場合に限り、適格請求書を交付できるとされています。この場合、任意組合等のいずれかの組合員が適格請求書を交付でき、写しの保存は交付した組合員が行います。
出典:国税庁|適格請求書等保存方式に関するQ&A 問50 任意組合等に係る事業の適格請求書の交付
また、適格請求書発行事業者でない事業者が組合員となる場合には、原則として、登録を受けるまでは任意組合等の届出書を提出できません。
ただし、新たに事業を開始した組合員について、事業開始課税期間の初日から登録を受けたものとみなされる特例の対象となり、登録申請書を提出済みで、その初日からの登録が見込まれる場合には、登録番号欄に「後日提出予定」等と記載して先に届け出ることが認められています。この場合は、登録通知後、速やかに登録番号を提出します。組合員の加入・離脱など、届出事項に変更があるときには、変更届出も必要です。
出典:国税庁|適格請求書等保存方式に関するQ&A 問51 任意組合等に係る事業の適格請求書交付に当たっての各種届出書の提出方法
組合員のいずれかが適格請求書発行事業者でなくなった場合や、非登録の組合員を新たに加入させた場合は、その日以後の取引についてJVとして適格請求書を交付できなくなります。業務執行組合員は、速やかに「任意組合等の組合員が適格請求書発行事業者でなくなった旨等の届出書」を提出する必要があります。
出典:国税庁|適格請求書等保存方式に関するQ&A 問50 任意組合等に係る事業の適格請求書の交付
請求書に記載する氏名・名称と登録番号については、原則として組合員全員のものを記載しますが、いずれか一又は複数の組合員の氏名・名称及び登録番号と、任意組合等の名称を記載する方法も認められています。組合員全員が登録していることと、請求書に全員分の登録番号を印字することは、別の確認事項です。
出典:国税庁|適格請求書等保存方式に関するQ&A 問75 任意組合が交付する適格請求書の記載事項
JVで気をつけたいのは、「代表会社が請求書を出しているから問題ない」と考えてしまうことです。
インボイス制度上、任意組合等として適格請求書を発行するには、組合員全員の登録状況、届出書、変更届、登録失効時の対応、写しの保存、請求書の記載事項までを確認しておく必要があります。
スポンサーメリットは、本体工事とは別に金銭の帰属・性質・計上時期を確認する
JV工事では、スポンサー企業が下請業者や資材納入業者との関係で割戻し等を受ける、いわゆるスポンサーメリットが問題になることがあります。
このスポンサーメリットについては、まず、JVに帰属する割戻しなのか、スポンサーに個別に帰属するものなのかを確認します。スポンサーに個別に帰属する割戻金については、法人税上、本体工事の完成・引渡し時期とは切り離して、その割戻金に適用される収益計上基準を確認する必要があります。JV工事の全体がまだ未完成であっても、割戻金の計上時期が到来していることはあるのです。
出典:国税庁|No.6129 共同企業体の納税義務
出典:国税庁|法人税基本通達 第5節 仕入割戻し
とりわけ、発注した資材の納品が完了した時点、請負サービスが完了した時点、支払通知があった時点、入金又は相殺があった時点など、スポンサーメリットの発生事実を、一つひとつ個別に確認していくことが求められます。
ただし、法人税上の収益計上と、消費税の処理を同じものとして扱わないことが重要です。
自己に帰属する課税仕入れに対応した仕入割戻しであれば、消費税では、基本的に仕入れに係る対価の返還等として仕入税額側を調整します。一方、スポンサーが独立した役務を提供したことに対する対価であれば、課税売上げとしての判定が必要です。「雑収入」という勘定科目だけで区分を決めることはできません。
出典:国税庁|消費税法基本通達 第12章 第1節 第1款 対価の返還等の範囲
消費税上、通常の仕入割戻しを受けた日は、購入価額・購入数量による算定基準が契約等で明示されているものについては、資産の譲渡等を受けた日、それ以外は割戻額の通知を受けた日とされています。一定期間支払を受けられない仕入割戻しには別の取扱いもあるため、入金日・相殺日・請求権確定日だけで一律に決めるのではなく、契約条件に即して判定します。
出典:国税庁|消費税法基本通達12-1-10 仕入割戻しを受けた日、12-1-11 一定期間支払を受けない仕入割戻しに係る仕入割戻しを受けた日
消費税実務では、次のように整理します。
| 項目 | 確認事項 |
|---|---|
| 本体工事の売上 | 発注者への完成・引渡し又は特例適用時期 |
| JV原価 | JV協定書、利益分配割合、下請契約、資材契約 |
| スポンサーメリットの帰属 | JV全体に帰属するものか、スポンサーに個別に帰属するものか |
| スポンサーメリットの発生事実 | 割戻し契約、通知、請求権確定、相殺、入金 |
| 消費税区分・時期 | 仕入割戻しによる仕入税額の調整か、独立した役務提供の対価か。各取扱いに応じた時期を確認 |
| 証憑 | JV収支計算書、下請通知、請求書、相殺明細 |
スポンサーメリットは、建設業の税務調査でも確認されやすい項目です。工期が長い案件では、本体工事の損益認識と、スポンサーメリットの計上・消費税の調整とが、異なる期間に分かれることがあります。
未成工事支出金と完成工事原価の付替えは、消費税の管理にも影響する
建設業の税務調査では、完成工事原価と未成工事支出金の区分が、重点的に確認されます。
工事の完成・引渡しに合わせて収益を計上する場合には、期末の時点で引渡しが完了していない現場の原価は未成工事支出金として処理し、同じ現場で受け取った中間金は前受金として処理するのが基本です。建設業における不正計算の手口としては、未成工事原価を完成工事原価へ付け替えることで利益を繰り延べる、あるいは調整するやり方が、典型例として挙げられています。
この問題は、法人税だけにとどまりません。ただし、原則的な課税仕入れ時期で処理している場合、工事番号や会計上の勘定科目を付け替えただけで、仕入税額控除の時期が当然に変わるわけではありません。消費税では、実際の課税仕入れの時期を基に判断します。
課税仕入れ時期の誤認、目的物の引渡時に控除する取扱いの誤適用、架空外注、売上時期の操作などを伴う場合には、次のような影響が生じます。
- 売上税額の計上時期を誤る
- 仕入税額控除の時期を誤る
- 未成工事支出金に含まれる課税仕入れの管理が曖昧になる
- 課税期間をまたいだ原価移動の説明が困難になる
- 還付申告や税務調査時に、工事実態の説明が必要になる
出典:国税庁|No.6487 未成工事支出金の仕入税額控除の時期
また、未成工事支出金に含まれる支出であっても、交際費等に該当する支出については、支出した事業年度における交際費等の損金不算入額の計算対象に含める必要がある、という実務上の注意点もあります。
未成工事支出金に交際費等を含めていること自体が、直ちに誤りになるわけではありません。資産計上していることを理由に、支出した事業年度の交際費課税の計算から外していないかが、確認すべき点です。
出典:国税庁|租税特別措置法関係通達〔法人税編〕61の4(2)-7 原価に算入された交際費等の調整
消費税だけを切り離して見るのではなく、工事原価、法人税、交際費、源泉税、下請管理、インボイスまでを一体で確認していくことが大切です。
建設仮勘定の仕入税額控除は、自社の設備投資でも問題になる
建設業者自身が、事務所、倉庫、加工場、資材置場、社宅、賃貸不動産、太陽光設備、重機置場などを建設する場合には、建設仮勘定の仕入税額控除が問題になります。
建設仮勘定に計上されている金額であっても、原則として、物の引渡しや役務提供があった日の属する課税期間で仕入税額控除の対象とします。あわせて、建設仮勘定として経理した課税仕入れについて、工事目的物のすべての引渡しを受けた日の属する課税期間における課税仕入れとして処理する方法も認められています。
出典:国税庁|No.6483 建設仮勘定の仕入税額控除の時期
自社の設備投資で確認しておきたい事項は、次のとおりです。
| 確認事項 | 実務上の意味 |
|---|---|
| 用途 | 課税売上対応、非課税売上対応、共通対応 |
| 建物の種類 | 事務所、倉庫、住宅、賃貸住宅、店舗等 |
| 支出内容 | 設計料、建築費、設備、外構、土地造成、登記費用 |
| 引渡時期 | 課税仕入れの時期 |
| インボイス | 施工会社、設計者、設備業者の登録番号・記載事項 |
| 補助金 | 対価性、消費税相当額の返還、資金繰り |
| 高額資産 | 高額特定資産・調整対象固定資産の制限 |
| 居住用賃貸建物 | 仕入税額控除の制限、店舗等との合理的区分、自己建設の場合の適用開始時期 |
| 課税方式 | 原則課税、簡易課税、課税事業者選択の要否 |
建設業者だからといって、自社の建物取得について、無条件に全額を控除できるわけではありません。住宅賃貸など非課税売上に対応する場合や、共通対応となる場合には、仕入税額控除の配分・調整が必要になることがあります。
さらに、**居住用賃貸建物に該当する場合は、通常の用途区分による配分とは別に、仕入税額控除そのものが制限されます。**住宅の貸付けに使わないことが明らかな建物以外の建物で、高額特定資産又は調整対象自己建設高額資産に該当するものが対象です。単に「共通対応にして課税売上割合を掛ける」という処理では済みません。
出典:国税庁|消費税法改正のお知らせ 令和2年4月
一部が店舗用の構造となっているなど、住宅の貸付けに使わないことが明らかな部分を合理的に区分している場合には、その部分はこの制限の対象から外れ、通常の仕入税額控除の要件に従って判断します。住宅部分と店舗部分を区分する根拠として、使用面積や建設原価等を整理しておきます。
出典:国税庁|建物の一部が店舗用となっている居住用賃貸建物の取得に係る仕入税額控除の制限
また、居住用賃貸建物が自己建設高額特定資産である場合は、法令所定の累計額が1,000万円以上となった課税期間以後の、その建物に係る課税仕入れ等の税額について制限が適用されます。それ以前の課税期間の税額まで、この規定によって一律に遡って控除対象外になるわけではありません。それ以前の分は、通常の仕入税額控除の要件に従って判断します。
出典:国税庁|消費税法基本通達11-7-4 居住用賃貸建物が自己建設高額特定資産である場合
簡易課税では、建設業は原則として第3種だが、取引単位で確認する
建設業者が簡易課税を適用する場合、建設業は原則として第3種事業に該当し、みなし仕入率は70%とされています。ただし、加工賃その他これに類する料金を対価とする役務提供は、第4種事業に該当し、みなし仕入率は60%です。
例えば、他の者の材料等に加工・施工を施し、その加工・施工に対する手間賃等を受け取る取引では、第4種事業に該当するかを確認します。材料支給を受けていることや「工事代」と請求していることだけでなく、何を対価としている取引なのかを見ていく必要があります。
出典:国税庁|No.6505 簡易課税制度
出典:国税庁|消費税法基本通達13-2-4 第三種事業、第五種事業及び第六種事業の範囲、13-2-7 加工賃その他これに類する料金を対価とする役務の提供の意義
また、自己が請け負った建設工事のうち、第3種事業に該当する工事について、その全部を他の者に委託して行う事業も、第3種事業に該当するものとして取り扱われています。全部を外注したという事実だけで、もともとの取引の性質にかかわらず第3種事業になるわけではありません。
出典:国税庁|消費税法基本通達13-2-5 製造業等に含まれる範囲
なお、これは消費税の事業区分の説明です。建設業法上の一括下請負の適法性とは別問題であり、税務上第3種事業に該当することが、いわゆる丸投げを認めるものではありません。
出典:国土交通省|建設工事における一括下請負の判断基準を明確化しました
ただし、建設業者の売上がすべて第3種になるとは限りません。
| 取引 | 簡易課税の主な事業区分 |
|---|---|
| 建設工事の請負 | 原則として第3種事業 |
| 他の者の材料等に加工・施工を施し、加工賃その他これに類する料金を受け取る建設役務 | 第4種事業。みなし仕入率60% |
| 第3種事業に該当する建設工事を請け負い、その全部を他の者に委託する取引 | 第3種事業 |
| 自ら建築した建売住宅の販売 | 建物部分は第3種事業。土地部分は非課税 |
| 他者が建築した建物を仕入れてそのまま販売 | 販売先に応じて第1種又は第2種事業。土地部分は非課税 |
| 設計・監理・コンサルティングのみ | 第5種事業となる可能性 |
| 事業用固定資産の売却 | 課税対象となる売却は第4種事業 |
| 不動産賃貸 | 第6種事業又は非課税取引の確認 |
| 産廃処理、清掃、保守管理等 | 内容により第5種等を確認 |
| 材料販売 | 卸売・小売か、建設工事に付随するかを確認 |
出典:国税庁|No.6509 簡易課税制度の事業区分
出典:国税庁|消費税法基本通達 第2節 事業区分の判定
簡易課税は、実際の仕入税額を使わない仕組みです。そのため、下請費・材料費・設備投資が多い建設業では、原則課税との比較が重要になります。
ただし、非登録外注先が増えたからといって、そのことだけで簡易課税の納付税額が増えるわけではありません。非登録先の割合やインボイスの有無は、主として、原則課税で計算した場合との比較に影響します。
とりわけ、次のような場合には、簡易課税を継続してよいか、慎重に判断したいところです。
- 大規模設備投資を予定している
- 倉庫・加工場・事務所を建設する
- 多額の重機・車両を取得する
- 免税事業者等の下請先が多い
- 非登録外注先との取引条件を見直す
- 住宅賃貸や不動産賃貸を兼業している
- 工事規模が急拡大している
- 原則課税なら還付となる可能性がある
- 消費税簡易課税制度選択不適用届出書の提出期限が近い
簡易課税は、自由に毎年選び直せる制度ではありません。基準期間の課税売上高5,000万円以下等の要件があり、原則として、適用を受けようとする課税期間の初日の前日までの届出と、2年間の継続適用に関する制約があります。適用をやめる場合の届出や、高額資産の取得に伴う制限も併せて確認します。
出典:国税庁|No.6505 簡易課税制度
対象者によっては、2割特例や、一定の個人事業者の2027年分・2028年分に適用される3割特例も検討対象になります。これらを適用した翌課税期間に簡易課税へ移行する場合は、届出期限の特例も含めて確認します。なお、3割特例は法人には適用されません。
出典:国税庁|令和8年度税制改正特集 3割特例・簡易課税への移行
簡易課税の有利・不利は、単年度の納付税額だけで決めるものではありません。工事受注の見込み、設備投資、下請構成、インボイス登録状況、資金繰り、届出期限までを含めて判断していきます。
非登録下請との取引は、税額だけでなく契約・価格・継続取引に影響する
建設業では、一人親方、個人外注、職人、応援業者など、免税事業者又はインボイス未登録事業者との取引が数多く発生します。
令和8年度税制改正により、免税事業者等からの課税仕入れに係る経過措置は、2026年10月以後、7割、5割、3割控除へと段階的に見直されます。2026年9月時点では、まだ8割控除の期間です。
| 課税仕入れを行う期間 | 仕入税額相当額に対する経過措置の控除割合 |
|---|---|
| 2023年10月1日~2026年9月30日 | 80% |
| 2026年10月1日~2028年9月30日 | 70% |
| 2028年10月1日~2030年9月30日 | 50% |
| 2030年10月1日~2031年9月30日 | 30% |
2031年10月1日以後は、この経過措置による控除が終了します。他の特例による控除の可否まで、一律に否定されるという意味ではありません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問113 免税事業者等からの仕入れに係る経過措置
あわせて、一の免税事業者等から行う、この経過措置の対象となる課税仕入れについては、税込額の合計が、その年又は事業年度で一定の上限を超える場合、超過部分に経過措置を適用できません。
ここで注意したいのは、上限の切替えは、課税仕入れの日ではなく、課税期間の開始日で判断することです。
| 課税期間の開始日 | 一の免税事業者等について、その年又は事業年度に適用される上限 |
|---|---|
| 2024年10月1日~2026年9月30日 | 税込10億円 |
| 2026年10月1日以後 | 税込1億円 |
上限を超えると、その仕入先からの仕入れの全額が対象外になるわけではありません。対象外になるのは、上限を超える部分です。
例えば、課税期間を短縮していない3月決算法人の2026年4月1日~2027年3月31日の課税期間では、2026年10月以後の課税仕入れは70%控除となりますが、上限は引き続き税込10億円です。税込1億円の上限が適用されるのは、2027年4月1日開始の課税期間からです。
「控除割合は課税仕入れの日」「上限は課税期間の開始日」。この二つを分けて管理することが欠かせません。
出典:国税庁|令和8年度税制改正特集 7・5・3割控除
出典:国税庁|適格請求書等保存方式に関するQ&A 問113 免税事業者等からの仕入れに係る経過措置
経過措置には保存要件もあります。原則として、区分記載請求書等と同様の事項を記載した請求書等と、通常の記載事項に加えて経過措置の対象である旨を記載した帳簿を保存します。非登録先を集計して一定割合を掛けるだけでは足りません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問113 免税事業者等からの仕入れに係る経過措置
建設業では、この影響を、単純に「未登録なら値下げ」と処理してしまうべきではありません。
確認しておきたい事項は、次のとおりです。
| 確認事項 | 実務上の意味 |
|---|---|
| 下請先の登録状況 | 登録番号、登録日、取消日・失効日 |
| 経過措置の適用割合 | 8割・7割・5割・3割を、課税仕入れの日に応じて区分 |
| 一仕入先当たりの金額 | 経過措置対象の税込額を年・事業年度単位で集計し、課税期間の開始日に応じた10億円・1億円上限を確認 |
| 保存要件 | 区分記載請求書等と同様の事項を記載した請求書等と、経過措置対象の旨を記載した帳簿 |
| 原則課税か簡易課税か | 買手側の実質負担が変わる |
| 下請の代替可能性 | 価格交渉・品質・施工体制に影響 |
| 契約金額の内訳 | 税込・税抜、消費税相当額、諸経費 |
| 交渉記録 | 十分な協議を行い、価格の根拠や合意内容を記録 |
| 公正取引上の配慮 | 建設業法、独占禁止法上の優越的地位の濫用等を確認。資材の製造委託や設計等の委託は、取適法の適用関係も確認 |
2026年1月1日からは、旧下請法は「取適法」として施行されています。ただし、建設工事そのものの下請負は、取適法の対象ではありません。一方、建設業者による資材の製造委託や設計図面等の作成委託は、取引内容や事業者の規模要件等によって、取適法の対象となることがあります。
出典:公正取引委員会|中小受託取引適正化法(取適法)関係
出典:公正取引委員会|よくある質問コーナー(取適法)Q5
価格交渉の記録を残すことは重要ですが、記録や形式的な合意があるだけで、不当に低い価格設定や一方的な減額の問題がなくなるわけではありません。経過措置や買手側の課税方式を踏まえ、実際にどの程度の負担が生じるのかを確認したうえで、十分な協議を行う必要があります。
出典:公正取引委員会等|免税事業者及びその取引先のインボイス制度への対応に関するQ&A
建設業では、下請との関係が、施工品質と現場管理に直結します。消費税の控除額だけを見て取引条件を変えてしまうと、工期、品質、安全、与信、協力会社との関係にまで影響が及びかねません。
インボイス対応は、税務の問題であると同時に、調達戦略と協力会社管理の問題でもあるのです。
インボイス保存は、工事別・外注先別・証憑別に設計する
仕入税額控除を受けるためには、原則として、帳簿と請求書等の保存が必要です。課税仕入れ等に係る消費税額を控除するには、原則として、区分経理に対応した帳簿と、事実を証する請求書等の両方を保存しなければなりません。ここでいう請求書等には、適格請求書、適格簡易請求書、仕入明細書等や、それらの電磁的記録が含まれます。
ただし、一定の公共交通機関による旅客運送や、従業員等に支給する通常必要な国内出張旅費等については、所定事項を記載した帳簿のみの保存で控除できる取扱いがあります。
出典:国税庁|No.6496 仕入税額控除をするための帳簿及び請求書等の保存
また、基準期間の課税売上高が1億円以下又は特定期間の課税売上高が5,000万円以下の事業者には、2023年10月1日から2029年9月30日までに行う税込1万円未満の課税仕入れについて、帳簿のみの保存で控除できる少額特例があります。金額が小さければ、どの事業者でも請求書等が不要になるわけではありません。
出典:国税庁|少額特例(一定規模以下の事業者に対する事務負担の軽減措置)の概要
非登録下請からの仕入れに経過措置を適用する場合は、区分記載請求書等と同様の記載事項と、帳簿への経過措置対象の旨の記載を確認します。通常のインボイス、帳簿のみで控除できる特例、非登録先に係る経過措置を、同じ保存ルールで処理しないことが大切です。
出典:国税庁|適格請求書等保存方式に関するQ&A 問113 免税事業者等からの仕入れに係る経過措置
建設業では、証憑が次のように広く分散します。
- 元請からの注文書
- 発注者との請負契約書
- 変更契約書
- 見積書
- 実行予算書
- 工程表
- 出来高査定書
- 検収書
- 引渡書
- 請求書
- 入金明細
- 下請契約書
- 外注先の請求書
- 材料納品書
- 現場写真
- 作業日報
- 立替金精算書
- JV協定書
- JV収支計算書
- 電子メール
- クラウド上の注文・請求データ
- 電子契約データ
建設業の月次確認では、新規契約、設備投資、資産の売却・除却、特殊な販売形態、発注から請求・回収までのプロセス、そしてその過程で発行される証憑書類を、一通り確認しておくことが重要です。
また、書面添付の実務においても、建設業では、請負契約書、売上請求書類、作業日報、材料仕入請求書、現場別工事台帳などを通じて、工事収入の計上時期や工事原価の計上漏れを確認する視点が重要になります。
インボイス制度のもとでは、PDFで保存すること自体が問題なのではありません。必要事項を備えた請求書を、法令上の保存要件を満たす方法で保存していれば、PDFでも対応できます。確認すべきなのは、記載事項の不足がないか、必要な保存要件を満たしているか、取引の帰属・時期を説明できるかという点です。
出典:国税庁|適格請求書等保存方式に関するQ&A 問102 提供を受けた適格請求書に係る電磁的記録の保存方法
さらに、消費税のインボイス保存と、所得税・法人税に関係する電子帳簿保存法上の電子取引データ保存は、分けて確認します。メールやクラウドで授受した電子取引データは、原則としてデータのまま保存し、改ざん防止や見読性、検索性等の要件を確認します。検索要件の緩和や猶予措置がある場合も、適用条件の確認が必要です。
出典:国税庁|電子取引データを適切に保存できていますか?
そのうえで、工事番号、現場、外注先、出来高、検収、請求、支払、税区分、登録番号を、たがいに紐付けて管理すると、取引時期や控除の根拠を説明しやすくなります。これらの紐付けは有効な管理方法ですが、すべての項目が、すべての取引における法定保存要件となるわけではありません。
建設業の税務調査では、現場別損益と原始資料が見られる
建設業の税務調査では、現場別の損益、利益率、外注費、材料費、未成工事支出金、前受金、JV、交際費、立替金、出来高、証憑保存が確認されます。
とりわけ、次のような点は見られやすいと考えられます。
- 売上を完成・引渡しの前後で適切に処理しているか
- 前受金を売上にしていないか、又は売上を繰り延べていないか
- 未成工事支出金と完成工事原価の振替が妥当か
- 利益率の低い工事について、原価付替えや架空外注がないか
- 外注費の相手先が実在し、施工実績があるか
- 一人親方への支払が給与ではなく外注費といえるか
- 反面調査で下請先の売上・請求内容と一致するか
- JVの収支計算と各構成員の申告が、利益分配割合や適用する計上時期を踏まえて整合しているか
- スポンサーメリットの収益計上漏れや、消費税区分・調整時期の誤りがないか
- 未成工事支出金に含まれる交際費等について、支出した事業年度の損金不算入額の計算に適切に反映しているか
- インボイス、出来高検収書、仕入明細書の保存があるか
税務調査の実務では、建設業において、外注費の架空・水増し、未成工事支出金の完成工事原価への付替え、重層発注、JV工事のスポンサーメリット、未成工事支出金に含まれる交際費等が、調査上の着眼点となります。ただし、すべての調査で同じ項目が同じ方法で確認されるという意味ではありません。
調査で説明できる状態とは、単に会計ソフトの税区分が正しいことではありません。次のような資料を、取引の内容に応じて組み合わせて説明できる状態を指します。
| 説明対象 | 説明に用いる資料 |
|---|---|
| 売上時期 | 契約書、変更契約書、検収書、引渡書、請求書、入金明細 |
| 出来高 | 出来高査定表、出来高検収書、相手方確認記録、現場写真、作業日報、工事完了時の登録状況の確認記録 |
| 外注費 | 下請契約書、注文書、請求書、検収書、作業記録、支払記録 |
| 材料費 | 納品書、請求書、搬入記録、使用量記録 |
| 未成工事支出金 | 工事台帳、原価明細、期末仕掛資料 |
| JV | JV協定書、収支計算書、出資割合・利益分配割合、インボイス関連届出 |
| 立替金 | 原始証憑、立替金精算書、本来債務者の確認資料 |
| インボイス | 登録番号、適格請求書、仕入明細書、電子データ、適用する保存特例の確認資料 |
| 非登録外注 | 経過措置区分、控除割合、年・事業年度別の仕入先別税込金額、所定事項を記載した帳簿・請求書等 |
| 簡易課税 | 売上区分、第3種・第4種・第5種・第6種等の判定資料 |
税務調査への備えは、調査当日の説明から始まるのではありません。日々の現場資料と月次確認の積み重ねから、すでに始まっています。
建設業で月次管理に組み込みたい消費税チェック
建設業では、次の項目を月次で確認しておくことで、決算時の大きな修正をぐっと減らせます。
| 月次チェック項目 | 確認内容 |
|---|---|
| 新規契約 | 契約金額、税抜・税込、工期、引渡条件、インボイス発行方法 |
| 変更契約 | 追加工事、減額、工期延長、承認書類、値増金の確定方法・確定時期 |
| 売上時期 | 完成・引渡し、検収、部分引渡し、代金収入に関する特約・慣習、前受金 |
| 出来高請求 | 出来高査定、検収、請求、入金、税区分 |
| 下請への出来高払い | 出来高検収書の記載事項、相手方確認、下請工事完了時の登録状況、既控除額の調整 |
| 未成工事支出金 | 収益計上方法、期末未完成工事、原価振替、完成工事原価、交際費等の申告への反映 |
| 外注費 | 請負実態、登録番号、請求書、検収、支払 |
| 一人親方 | 外注費か給与か、契約・指揮監督・代替性。安全衛生上の指示とは区別 |
| 材料支給 | 有償・無償、所有権、危険負担、誰の資産として管理しているか、材料明細 |
| 立替精算 | 本来債務者、証憑名義、精算書、インボイス、請負対価・手数料との区別 |
| JV | 組合員登録状況、届出、登録失効時の発行停止等の対応、収支計算、利益分配割合 |
| スポンサーメリット | 金銭の帰属、割戻し・役務対価の区分、法人税と消費税それぞれの計上・調整時期 |
| 簡易課税 | 事業区分、加工賃等に係る第4種を含む第3種以外の売上混在、届出期限・継続制限 |
| 設備投資 | 課税方式、建設仮勘定、用途区分、居住用賃貸建物の控除制限、還付可能性 |
| 非登録外注 | 課税仕入れの日による控除割合、課税期間開始日による上限、年・事業年度別の仕入先別税込集計、帳簿・請求書等の保存 |
| 電子保存 | 電子契約、PDF請求書、クラウド請求、改ざん防止・見読性・検索性等の保存要件 |
建設業の消費税管理は、経理部門だけで完結するものではありません。
営業、積算、現場監督、購買、総務、経理が、同じ工事番号・契約番号・外注先マスター・証憑保存ルールを共有して、はじめて継続的な管理として機能します。
専門家に相談すべきタイミング
次のような場面では、建設業の消費税処理を、早めに整理しておくことをおすすめします。
- 大型工事、長期工事、分割引渡しの契約を締結する
- 出来高請求・出来高検収を導入又は変更する
- 前受金・中間金が多く、納税資金の見通しが立たない
- 一人親方や個人外注が多い
- 外注費と給与の区分に不安がある
- 材料支給、有償支給、施主支給品がある
- JV工事を受注する
- JVのインボイス発行体制を整備していない
- 非登録下請が多く、経過措置の影響額が大きい
- 簡易課税を選択しているが、設備投資や大型受注がある
- 自社倉庫、事務所、加工場、賃貸物件を建設する
- 税務調査で未成工事支出金、外注費、JV、出来高を確認されている
- 工事台帳と会計ソフトの数字が一致しない
- 電子契約・電子請求書・クラウド請求を導入した
建設業の消費税は、工事が終わってから処理を直すよりも、契約・請求・検収・証憑保存の段階で設計しておくほうが、実務負担もリスクも抑えやすくなります。
まとめ
建設業における消費税の中心は、完成・引渡し、出来高、未成工事支出金、外注費、材料支給、JV、立替金、インボイスを、どうつなげて管理するかにあります。
原則として、請求書や入金日だけで売上時期を決めることはできません。外注費についても、契約書や請求書があるだけで課税仕入れになるわけではありません。まず、給与ではなく事業としての役務提供を受けたものかなど、取引実態から課税仕入れに該当するかを判断します。
そのうえで、仕入税額控除について、計上時期、用途区分、帳簿・請求書等の保存要件、登録状況及び特例の適用を確認します。相手が非登録であることや、請求書がないことだけで、取引自体が課税仕入れでなくなるわけではありません。また、すべての課税仕入れについて、独立した検収書の作成が法定の必須条件となるわけでもありません。
出典:国税庁|No.6451 仕入税額控除の対象となるもの
出典:国税庁|No.6496 仕入税額控除をするための帳簿及び請求書等の保存
また建設業では、未成工事支出金と完成工事原価の付替え、架空外注、JVのスポンサーメリット、非登録下請との取引、簡易課税の事業区分など、税務調査で確認されやすい論点が数多くあります。
消費税を申告時の計算だけで捉えてしまうと、工事契約・現場管理・請求・検収・証憑・資金繰りとのあいだに生じるズレが、見えなくなってしまいます。
建設業においては、工事台帳を軸に、契約、請求、検収、外注、材料、立替、インボイス、会計処理、申告までをつなげる管理体制を整えること。これが、消費税実務の品質を高める近道になります。
建設業の消費税処理に不安がある方へ
犬飼公認会計士・税理士事務所では、建設業の消費税について、申告書の作成だけでなく、工事契約、出来高請求、未成工事支出金、外注費、JV、インボイス、課税方式、設備投資、税務調査対応まで、一体で整理することを重視しています。
「出来高請求の売上時期を整理したい」「外注費と給与の区分を確認したい」「JVのインボイス対応を整えたい」「未成工事支出金と仕入税額控除の時期に不安がある」「簡易課税を続けてよいか判断したい」。こうした論点は、工事開始前・届出期限前・決算前に確認しておくことで、後日の修正負担を減らすことができます。
建設業の消費税処理を、申告時の集計にとどめず、契約から証憑保存・月次確認・税務調査対応まで説明できる管理体制として整えたい方は、犬飼公認会計士・税理士事務所HPのお問い合わせページから、どうぞお気軽にご相談ください。
この記事の振り返り
| 論点 | 実務上の確認ポイント |
|---|---|
| 工事売上の時期 | 原則として請求日・入金日ではなく、完成・引渡し又は役務提供完了を基礎に判断する。引渡日の合理性、設計等の期間別・段階別報酬、値増金の確定方法も確認する。 |
| 前受金・中間金 | 受け取っただけでは、原則として課税売上げの計上時期にはならない。現金主義等の特例を適用する場合は別途確認する。 |
| 出来高請求 | 出来高請求と売上時期は同じとは限らない。部分引渡しと、その数量・完成割合に応じて代金を収入する特約又は慣習を確認する。 |
| 工事進行基準 | 消費税上の特例、引渡基準、登録事業者のインボイス交付義務を分けて確認する。 |
| 未成工事支出金 | 原則として材料引渡し・外注役務完了時に仕入税額控除。継続適用により完成引渡時処理もあり得る。会計上の収益・原価計上とは分けて管理する。 |
| 出来高検収書 | 所定事項を記載し、相手方確認等の要件を満たせば、工事全体の完了前でも控除できる。下請工事完了時の登録状況と、既控除額の調整も確認する。 |
| 外注費と給与 | 代替性、指揮監督、危険負担、報酬形態、請負責任から総合判断する。契約書の有無、安全衛生上の指示、保険の手配者だけで決めない。 |
| 材料支給 | 有償・無償、所有権、危険負担、資産管理、請負金額への含まれ方を確認する。有償でも支給者が自己資産として管理する場合の取扱いに注意する。 |
| 立替金・実費精算 | 本来債務者、証憑名義、精算書、手数料との区分を確認する。支出時の税区分を、発注者への請求にそのまま引き継がない。 |
| JV | 共同施工方式等の前提、組合契約、利益分配割合、取引の帰属、全組合員の登録状況、届出、発行主体を確認する。分配金の受領額だけで課税売上げを決めない。 |
| スポンサーメリット | 本体工事とは別に金銭の帰属を確認し、法人税上の収益計上と、消費税上の仕入割戻し・役務対価の判定及び時期を分けて整理する。 |
| 設備投資・建設仮勘定 | 課税仕入れ時期と用途を確認する。居住用賃貸建物は控除制限、店舗等との合理的区分、自己建設の場合の適用開始時期に注意する。 |
| 簡易課税 | 建設業は原則第3種。加工賃等を対価とする建設役務は第4種となる。設計監理、不動産、固定資産売却等も取引別に判定し、届出・継続制限を確認する。 |
| 非登録下請 | 8・7・5・3割の割合は課税仕入れの日で判定。10億円・1億円の上限は課税期間の開始日で確認し、対象税込額を年・事業年度単位で集計する。帳簿・請求書等の保存要件も管理する。 |
| インボイス保存 | 原則的な帳簿・請求書等の保存と、帳簿のみで控除できる特例を区別する。電子取引データ保存も別途確認し、工事別の紐付けを説明に役立てる。 |
| 税務調査対応 | 工事台帳、契約書、検収書、請求書、作業日報、材料納品書、JV収支計算書で説明できる状態にする。未成工事支出金に含まれる交際費等の支出年度の処理も確認する。 |
| 月次管理 | 新規契約、変更工事、出来高、外注費、未成工事支出金、登録状況、税区分を毎月確認する。工事完了時の調整と翌期の制度・届出も管理する。 |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。


