売掛金の入金が止まった。取引先が倒産した。長年残ったままの貸付金が回収できない。代表者や関係会社への債権が、いつまでも帳簿に残っている。
こうした場面で、経営者や経理担当者がまず考えるのは、「この債権を貸倒損失として損金にできないか」という一点でしょう。
貸倒損失が認められれば、その事業年度の所得が減り、法人税の負担にも影響します。資金は回収できないのに、税金だけが残る。そうした状況を避けたいと考えるのは、経営上ごく自然なことです。
ただ、貸倒損失は、「回収が難しそうだ」というだけでは損金にできません。
税務上は、その債権が法律上消滅したのか、事実上全額回収不能になったのか、あるいは一定期間取引を停止したあと弁済のない売掛債権なのか。こうした事実関係を、一つひとつ確認していく必要があります。
また、貸倒損失と貸倒引当金は、言葉は似ていても、税務上の意味合いが異なります。
貸倒損失は、債権の切捨て、全額回収不能、又は売掛債権に係る形式基準などに基づき、債権の全部又は一部を税務上の損失として処理するものです。一方の貸倒引当金は、期末に残る金銭債権について、将来の貸倒れ見込みを、一定の要件と限度額の範囲で損金に算入する制度です。
出典:国税庁|No.5320 貸倒損失として処理できる場合
出典:国税庁|No.5501 一括評価金銭債権に係る貸倒引当金の設定
この区分を誤ると、当期の損金算入時期、別表調整、税効果会計、金融機関への説明、さらにはM&Aや事業承継時の債権評価にまで影響が及びます。
加えて税務調査では、「なぜその期に貸倒れと判断したのか」「どのような回収努力をしたのか」「担保や保証人からの回収可能性は検討したのか」といった点が確認されます。
本記事では、「4-1. 資産・負債の法人税務を判断する基本」および「3-1. 法人税における損金算入の基本」を前提に、貸倒損失と貸倒引当金の税務判断を、実務で確認すべき順序に沿って整理していきます。
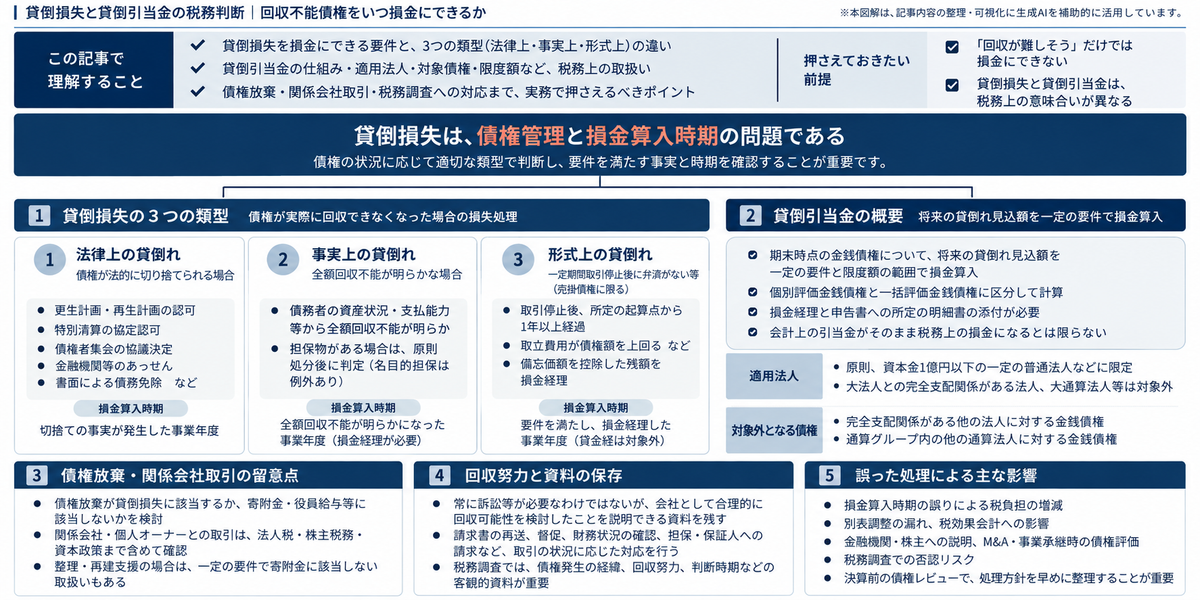
貸倒損失は「債権管理」と「損金算入時期」の問題である
貸倒損失は、単なる会計上の費用処理ではありません。
売上を計上したとき、会社は売掛金という債権を手にします。貸付を行えば、貸付金という債権が生まれます。
これらの債権が回収できなくなったとき、経営上はすでに損失が生じています。しかし、それを税務上いつ損金にできるかは、また別の問題です。
法人税法上の所得計算は、益金から損金を差し引いて行います。法人税法22条は、別段の定めがあるものを除き、一般に公正妥当と認められる会計処理の基準に従って益金・損金を計算する、という構造を取っています。
出典:e-Gov法令検索|法人税法 第22条
とはいえ、貸倒損失は、見積りや経営者の判断だけで損金に算入できるものではありません。
税務実務では、法人税基本通達9-6-1から9-6-3に整理された三つの類型、すなわち法律上の貸倒れ、事実上の貸倒れ、形式上の貸倒れを軸に判断していきます。
国税庁のタックスアンサーでも、貸倒損失として処理できる場合は、金銭債権が切り捨てられた場合、金銭債権の全額が回収不能となった場合、一定期間取引停止後に弁済がない場合等として整理されています。
出典:国税庁|No.5320 貸倒損失として処理できる場合
実務で押さえるべき要点は、「回収できそうにない」では足りない、という点にあります。
「どの類型に該当し、どの事業年度で損金に算入するのか」を、自分の言葉で説明できる状態にしておくことが求められます。
まず確認すべき三つの類型
貸倒損失を判断するときは、最初に次の三つに分けて考えると、全体を整理しやすくなります。
| 類型 | 概要 | 主な対象 |
|---|---|---|
| 法律上の貸倒れ | 債権の全部または一部が法的・手続的に切り捨てられる場合 | 売掛金、貸付金その他の金銭債権 |
| 事実上の貸倒れ | 債務者の資産状況・支払能力等から全額回収不能が明らかな場合 | 売掛金、貸付金その他の金銭債権 |
| 形式上の貸倒れ | 一定期間取引停止後に弁済がない等の売掛債権について、備忘価額を残して処理する場合 | 売掛金、未収請負金等の売掛債権。貸付金は対象外 |
この三つは、一見似ているようでいて、判断の考え方がそれぞれ異なります。
法律上の貸倒れは、債権が手続上切り捨てられる、あるいは書面で債務免除されるなど、債権の消滅・切捨てそのものに着目します。
事実上の貸倒れは、債権自体は法律上まだ残っていても、債務者の資産状況や支払能力から全額回収不能が明らかになった、という事実に着目します。
形式上の貸倒れは、売掛債権について、取引停止後の所定の起算点から1年以上経過した場合など、一定の外形的な基準を満たすときに、備忘価額を残したうえで損金経理を認めるものです。
法人税基本通達9-6-3は、その対象を売掛金、未収請負金その他これらに準ずる債権に限っており、貸付金その他これに準ずる債権は含めていません。
出典:国税庁|法人税基本通達 第9章第6節 第1款 金銭債権の貸倒れ
したがって、貸付金について「取引停止から1年以上経ったから、形式基準で貸倒れにする」という取扱いは適用できません。実務上、誤りが起きやすいところです。
また、損金算入時期と損金経理の要否も、類型ごとに区分して確認する必要があります。
| 類型 | 損金算入時期の基本 | 損金経理 |
|---|---|---|
| 法律上の貸倒れ〈9-6-1〉 | 同通達に掲げる事実が発生した事業年度 | 同通達上、要件とされていない |
| 事実上の貸倒れ〈9-6-2〉 | 全額回収不能であることが明らかになった事業年度 | 必要 |
| 形式上の貸倒れ〈9-6-3〉 | 所定の要件を満たした売掛債権について、備忘価額を控除した残額を損金経理した事業年度 | 必要 |
なお、形式上の貸倒れは、要件を満たした最初の事業年度に損金算入時期を限定するものではありません。
出典:国税庁|法人税基本通達9-6-1~9-6-3
法律上の貸倒れ|債権が切り捨てられた場合
法律上の貸倒れとは、債権の全部または一部が、法的手続や合理的な協議によって切り捨てられる場合を指します。
法人税基本通達9-6-1では、次のような事実が発生した場合、その切り捨てられる金額を、その事実が発生した日の属する事業年度において貸倒れとして損金に算入する、とされています。
出典:国税庁|法人税基本通達9-6-1 金銭債権の全部又は一部の切捨てをした場合の貸倒れ
| 法律上の貸倒れの主な場面 | 損金算入の対象 |
|---|---|
| 更生計画認可決定・再生計画認可決定 | これらの決定により切り捨てられる部分 |
| 特別清算に係る協定の認可決定 | 協定認可決定により切り捨てられる部分 |
| 債権者集会の協議決定等 | 合理的な基準により切り捨てられる部分 |
| 行政機関・金融機関等のあっせんによる協議 | 債権者集会の協議決定に準ずる内容により切り捨てられる部分 |
| 相当期間継続する債務超過等のもとでの書面による債務免除 | 書面により明らかにされた債務免除額 |
この類型では、債権の切捨てや債務免除が、いつ、どのような根拠によって確定したのかが決め手になります。
会社更生、民事再生、特別清算といった法的手続では、裁判所の決定、再生計画、協定書、認可決定日などが根拠資料となります。
私的整理や協議決定の場合は、債権者集会の資料、金融機関等のあっせん資料、合意書、弁済計画、債権カットの合理的基準を確認していきます。
書面による債務免除の注意点
とりわけ注意していただきたいのが、書面による債務免除です。
債権を放棄しさえすれば、いつでも貸倒損失になる、というわけではありません。
法人税基本通達9-6-1(4)に該当するには、次の三つが揃っている必要があります。
- 債務者の債務超過の状態が相当期間継続していること
- その金銭債権の弁済を受けられないと認められること
- 債務者に対して書面により債務免除額が明らかにされていること
国税庁の質疑応答事例でも、債務超過の状態が相当期間続いていること、弁済を受けられないと認められること、書面によって明らかにした債権放棄であることが、要件として示されています。
ここでいう債務超過は、帳簿上の純資産がマイナスかどうかだけで見るものではありません。資産・負債の実質的な価値を踏まえ、時価ベースで確認する必要があります。
出典:国税庁|法人税基本通達9-6-1(4)に該当する貸倒損失(特定調停)
債務免除は、貸倒損失と、寄附金・経済的利益供与との境界に位置する論点です。
特に、法人が関係会社、同族会社、役員、株主、親族関係者に対する債権を放棄する場合には、貸倒損失に該当するかどうかだけでなく、寄附金や役員給与等に該当しないか、利益を受ける側にどのような課税関係が生じるかを確認する必要があります。
相手が第三者であっても、債務免除通知書、債務者の財務資料、回収不能と判断した資料は残しておくべきです。
実務上は、重要性に応じて、債権放棄通知書、念書、印鑑証明、確定日付などによって、債務免除の事実と時期を明確にしておくことがあります。
事実上の貸倒れ|全額回収不能が明らかな場合
事実上の貸倒れとは、債権が法律上まだ消滅していなくても、債務者の資産状況や支払能力等からみて、債権の全額が回収できないことが明らかになった場合をいいます。
法人税基本通達9-6-2は、法人が有する金銭債権について、債務者の資産状況、支払能力等からみて全額が回収できないことが明らかになったときは、その明らかになった事業年度において貸倒れとして損金経理できる、としています。
ただし、担保物がある場合には、その担保物を処分したあとでなければ、貸倒れとして損金経理することはできません。
出典:国税庁|法人税基本通達9-6-2 回収不能の金銭債権の貸倒れ
この類型で何より重要なのは、「全額が回収できないことが明らか」という部分です。
一部の回収が難しい、一部は回収不能かもしれない、支払が遅れている。この程度では足りません。
債務者の実態貸借対照表、資産の処分状況、支払能力、営業の継続状況、破産・廃業の有無、担保・保証人の状況を確認したうえで、債権全額に回収可能性がないことを説明できて、はじめてこの類型に該当します。
担保物がある場合の考え方
担保物がある場合は、原則として、担保を処分したあとの状況で判断します。
もっとも、国税庁の質疑応答事例では、担保物の適正な評価額からみて、劣後抵当権が名目的にすぎず、実質的にまったく担保されていないことが明らかな場合には、担保物はないものとして取り扱って差し支えない、とされています。
出典:国税庁|担保物がある場合の貸倒れ
「明らかになった時期」の説明
事実上の貸倒れでは、全額回収不能であることと、それが明らかになった時期を、客観的な資料によって説明する必要があります。
というのも、「全額回収不能が明らかになった時期」を、会社が恣意的に選んだように見えてしまうことがあるからです。
利益が出た年度に突然貸倒損失を計上すれば、「本当にその期に回収不能が明らかになったのか」「前期以前から分かっていたのではないか」「翌期以降の回収可能性は本当にないのか」といった点が問われます。
この判断では、客観的に全額回収不能であることが明らかになったという事実認定が重要であり、損金算入する事業年度を任意に選ぶことはできません。
出典:国税庁|法人税基本通達9-6-2 回収不能の金銭債権の貸倒れ
形式上の貸倒れ|売掛債権に限られる簡便的な取扱い
形式上の貸倒れは、売掛債権について、取引停止後に一定期間が経過した場合、又は債権額と取立費用との関係などが所定の要件を満たす場合に、備忘価額を残した貸倒処理を認める取扱いです。
法人税基本通達9-6-3では、債務者について次の事実が発生した場合、その債務者に対して有する売掛債権につき、売掛債権の額から備忘価額を控除した残額を貸倒れとして損金経理したときは、これを認める、とされています。
取引停止後の期間経過による場合と、取立費用との比較による場合は、それぞれ別の適用場面です。
出典:国税庁|法人税基本通達9-6-3 一定期間取引停止後弁済がない場合等の貸倒れ
| 適用場面 | 主な要件・確認すべき点 |
|---|---|
| 取引停止後の期間経過による場合〈9-6-3(1)〉 | 継続取引先の資産状況・支払能力等の悪化により取引を停止しているか。取引停止時、最後の弁済期、最後の弁済時のうち、最も遅い時から1年以上経過しているか。当該売掛債権について担保物がないか |
| 取立費用との比較による場合〈9-6-3(2)〉 | 同一地域の債務者に対する売掛債権総額が、取立てに必要な旅費その他の費用に満たないか。支払を督促しても弁済がないか。督促の事実、督促日、督促方法を説明できるか |
| 両者に共通する事項 | 売掛債権が対象であり、貸付金等は対象外。全額をゼロにせず、備忘価額を控除した残額を貸倒れとして損金経理しているか |
この類型は、あくまで売掛債権に限られます。売掛金、未収請負金、その他これらに準ずる債権は対象になりますが、貸付金その他これに準ずる債権は含まれません。
また、9-6-3(1)でいう取引停止とは、継続的な取引を行っていた債務者について、資産状況や支払能力等が悪化したために、その後の取引を停止するに至った場合を指します。
たまたま行った不動産取引の未収金など、単発の取引に係る売掛債権には、この取引停止後の期間経過による取扱いは適用されません。取立費用との比較による同(2)の適用可否は、別途その要件に照らして判断します。
出典:国税庁|法人税基本通達 第9章第6節 第1款 金銭債権の貸倒れ
小口の売掛金を多数抱える会社では、この形式基準を使える場面があります。
ただし、顧客管理データ、最終取引日、取引停止時、最後の弁済期、最終入金日、督促履歴、担保の有無、備忘価額の処理を整えておかなければ、あとから説明できなくなります。
「回収努力」はどこまで必要か
貸倒損失の判断で、実務上たびたび問題になるのが回収努力です。
税務上、貸倒損失を認めるために、常に訴訟や強制執行、弁護士対応まで求められるわけではありません。
とはいえ、何の回収行動も起こさないまま「回収不能」と判断してしまうと、事実認定はどうしても弱くなります。
回収努力の内容は、債権額、債務者の状況、取引関係、担保・保証の有無、費用対効果によって変わってきます。大切なのは、「会社として、合理的に回収可能性を検討した」と説明できることです。
| 回収努力の例 | 残すべき資料 |
|---|---|
| 請求書の再送 | 再送日、送付先、送付方法 |
| 電話・メールでの督促 | 対応履歴、担当者、回答内容 |
| 内容証明郵便 | 控え、配達証明 |
| 支払猶予・分割弁済協議 | 合意書、議事録、メール |
| 債務者の財務状況確認 | 決算書、試算表、資産負債明細 |
| 担保評価 | 不動産評価、担保順位、配当見込 |
| 保証人への請求 | 保証契約、請求書、保証人の資産状況 |
| 弁護士・専門家相談 | 相談記録、意見書 |
| 破産・再生手続の確認 | 破産通知、裁判所書類、債権届出書 |
| 取立費用の見積り | 旅費、弁護士費用、回収見込額の比較 |
とりわけ事実上の貸倒れでは、全額回収不能を裏づける資料が欠かせません。
形式上の貸倒れでは、取引停止後の期間経過による場合と、取立費用との比較による場合を区分し、それぞれに必要な事実と資料を確認します。
一方で、回収の見込みがないことが明らかな債権について、形式的に過剰な回収手続を延々と続けることが、経営判断として常に合理的とは限りません。
税務上は、適用する貸倒れの類型に応じて、要件を満たす事実とその時期を確認し、説明できる資料を残すことが重要です。
出典:国税庁|法人税基本通達9-6-1~9-6-3
債権放棄は「貸倒損失」だけでなく「寄附金」も検討する
貸倒損失の実務で、特に注意を要するのが債権放棄です。
債権放棄は、会社が自ら債権を放棄する行為です。債務者にとっては債務免除益が生じ、債権者にとっては貸倒損失になる可能性があります。
ただし、放棄する相手や目的によっては、寄附金、関係会社支援、役員・株主への経済的利益供与として問題になることがあります。
なお、法人が個人に対する債権を放棄し、その個人が経済的利益を受ける場合は、原則として贈与税ではなく所得税の問題となります。法人による債権放棄と、個人オーナーによる債権放棄とは、区別して検討する必要があります。
出典:国税庁|No.4402 贈与税がかかる場合
事業上の合理性と整理・再建支援
たとえば、得意先を救済するために債権放棄をした場合でも、そこには事業上の合理性が必要です。
将来の取引の維持、連鎖倒産の回避、主要取引先との関係維持、金融機関を含む再建計画への参加など、会社にとって債権放棄をする合理的な理由があるかどうかを確認します。
貸倒損失の要件を満たさない債権放棄であっても、子会社等の整理・再建のための損失負担として、法人税基本通達9-4-1又は9-4-2により、寄附金に該当しない場合があります。
ただし、取引維持や救済という目的だけでなく、支援の必要性、金額、負担割合、再建計画等の合理性を確認する必要があります。ここでいう子会社等には、資本関係がある者のほか、取引関係などにおいて事業関連性を有する者も含まれます。
出典:国税庁|貸倒れに該当しない債権放棄の検討
出典:国税庁|法人税基本通達9-4-1・9-4-2
関係会社・個人オーナーが関わる債権放棄
関係会社に対する債権放棄となると、いっそう慎重な検討が求められます。
完全支配関係の有無、グループ法人税制、寄附金・受贈益、債務者側の債務免除益、株主価値の移転、再建計画の実態を確認していきます。
債権放棄が単なる損失計上ではなく、グループ内の資金支援や資本政策の一部であるような場合には、11-5「DES・擬似DES・債務免除の法人税務」や13-4「債務超過・債務免除・期限切れ欠損金の税務」とも接続させて検討すべきです。
これに対し、個人オーナーが会社に対する貸付金を放棄する場合には、会社側の債務免除益の取扱いに加え、他の株主が保有する株式の価値が増加することによるみなし贈与などを検討する必要があります。
会社側では、債務免除益と繰越欠損金や法人所得との関係を確認します。株主側では、株式価値の増加の有無や、会社が資力を喪失した場合の取扱いを確認する必要があります。
出典:e-Gov法令検索|法人税法 第22条
出典:国税庁|相続税法基本通達9-2・9-3
債権放棄は、それ単独で判断すべきものではありません。法人税、株主税務、資本政策、再建計画までを視野に入れて検討すべき論点です。
貸倒引当金とは何か|貸倒損失との違い
貸倒引当金は、期末時点で保有する売掛金、貸付金その他これらに準ずる金銭債権について、将来発生する貸倒れの見込額を、一定の要件と限度額の範囲で損金に算入する制度です。
貸倒損失が「債権の切捨て、全額回収不能、又は売掛債権に係る形式基準などに基づく損失処理」であるのに対し、貸倒引当金は「まだ貸倒れには至っていない債権について、貸倒れの見込みを一定範囲で見積もる処理」です。
| 項目 | 貸倒損失 | 貸倒引当金 |
|---|---|---|
| 性質 | 債権の切捨て、全額回収不能、形式基準などに基づく損失処理 | 将来の貸倒れ見込額 |
| 判断時点 | 類型ごとに異なるため、貸倒れの事実と損金経理の時期を区分して確認する | 事業年度末 |
| 主な根拠 | 法基通9-6-1~9-6-3 | 法人税法52条、法人税法施行令96条等 |
| 税務上の制限 | 貸倒れ類型ごとの事実認定、損金算入時期、損金経理の要否 | 適用法人、対象債権、繰入限度額、損金経理、明細記載 |
| 会計との違い | 会計上損失でも税務上否認されることがある | 会計上の貸倒引当金がそのまま税務上損金になるとは限らない |
貸倒引当金の繰入限度額は、個別評価金銭債権と一括評価金銭債権に区分して計算します。
出典:国税庁|No.5501 一括評価金銭債権に係る貸倒引当金の設定
貸倒引当金の繰入額を損金に算入するには、原則として、損金経理による繰入れと、申告書への所定の明細書の添付が必要です。税務上の繰入限度額を計算しただけで、その金額を申告上減算できるわけではありません。
出典:e-Gov法令検索|法人税法 第52条
出典:国税庁|法人税申告書の記載の手引 別表十一(一)
出典:国税庁|法人税申告書の記載の手引 別表十一(一の二)
会計上、繰入額と取崩額を相殺して差額だけを経理する場合には、申告書に添付する明細書で、相殺前の金額に基づく繰入れ等であることを明らかにする取扱いがあります。
出典:国税庁|法人税基本通達11-1-1 貸倒引当金の差額繰入れ等の特例
実務上は、会計上の貸倒引当金を計上しても、税務上の繰入限度額を超える部分は損金不算入となります。この差額は、会計と税務の一時差異として、税効果会計の対象になることがあります。
税効果会計では、会計上の資産・負債と、課税所得計算上の資産・負債との相違を調整し、法人税等と税引前利益とを合理的に対応させる、という考え方が採られています。
出典:企業会計基準委員会|税効果会計に係る会計基準の適用指針
貸倒引当金を損金算入できる法人は限定される
現在の法人税務では、貸倒引当金の繰入額を損金に算入できる法人は限定されています。
貸倒引当金を繰り入れることができる適用法人には、一定の普通法人のうち、各事業年度終了時に資本金または出資金の額が1億円以下であるもの等が挙げられています。ただし、大法人との一定の完全支配関係にある法人や、大通算法人などは除かれる場合があります。
出典:国税庁|No.5501 一括評価金銭債権に係る貸倒引当金の設定
また、一定の大法人等の100%子法人等については、中小企業向けの特例措置が不適用となります。銀行、保険会社、または金融に関する取引に係る金銭債権を有する法人など一定の法人を除き、貸倒引当金繰入額の損金算入はできないとされています。
出典:国税庁|No.5800 一定の大法人等の100%子法人等における中小企業向け特例措置の不適用について
なお、金融に関する取引に係る金銭債権を有する一定の法人として適用を受ける場合には、対象となる債権も、一定の金融取引に係る金銭債権に限定されます。制度を利用できるからといって、その法人のすべての金銭債権が対象になるわけではありません。
出典:国税庁|No.5501 一括評価金銭債権に係る貸倒引当金の設定
ですから、貸倒引当金を検討するときは、まず自社がそもそも適用法人にあたるのかどうかを確認する必要があります。
ここを確認しないまま、会計上の貸倒引当金をそのまま税務上も損金にしてしまうと、申告調整漏れになります。
特に、資本金が1億円以下であっても、大法人との完全支配関係、大通算法人、グループ通算制度、株主構成によって取扱いが変わります。5-1「中小法人・中小企業者等の判定」や7-1「グループ会社がある場合の法人税務の全体像」と接続させながら、確認していく必要があります。
個別評価金銭債権に係る貸倒引当金
個別評価金銭債権とは、法令所定の事由により、その一部について貸倒れ等による損失が見込まれる金銭債権をいいます。
代表的な事由としては、次のようなものがあります。
- 更生計画・再生計画・特別清算の協定の認可等に基づく弁済猶予・分割弁済
- 債務超過の状態が相当期間継続し、かつ事業好転の見通しがないことなどによる一部回収不能
- 更生・再生・破産手続開始や特別清算開始の申立て
- 手形交換所の取引停止処分
申立ての段階と計画認可後の段階など、該当する事由によって、繰入限度額の計算方法も異なります。
出典:e-Gov法令検索|法人税法 第52条
出典:e-Gov法令検索|法人税法施行令 第96条
出典:財務省|令和8年度税制改正の解説 法人税法等の改正 七 貸倒引当金
法人税基本通達11-2-6では、法人税法施行令96条1項2号にいう「債務者につき、債務超過の状態が相当期間継続し、かつ、その営む事業に好転の見通しがないこと」の「相当期間」について、おおむね1年以上とし、債務超過に至った事情と事業好転の見通しをみて判定する、とされています。
出典:国税庁|法人税基本通達 第11章第2節 第2款 個別評価金銭債権に係る貸倒引当金
個別評価では、単に「取引先の業績が悪い」というだけでは不十分です。
債務者ごとに、事実が発生していることを証する資料、担保・保証による回収見込額、弁済計画、取立見込額を確認したうえで、繰入限度額を計算します。
法人税法施行令96条では、個別評価金銭債権について一定の事実が生じている場合であっても、その事実を証する書類等の保存がないときは、原則としてその事実は生じていないものとみなされる旨が定められています。
出典:e-Gov法令検索|法人税法施行令 第96条
出典:国税庁|法人税申告書の記載の手引 別表十一(一)
つまり、個別評価の貸倒引当金では、計算に入る前の段階で、「資料の保存」が要件管理の中核を占めるということです。
一括評価金銭債権に係る貸倒引当金
一括評価金銭債権とは、個別評価金銭債権以外の売掛金、貸付金その他これらに準ずる金銭債権を指します。
一括評価金銭債権にあたるものとしては、売掛金、貸付金のほか、益金の額に算入された未収の譲渡代金、未収加工料、未収請負金、未収手数料、未収保管料、未収地代家賃等、貸付金の未収利子、未収損害賠償金などが例示されています。
また、他人のために立替払をした場合の立替金や、保証債務を履行した場合の求償権も対象となります。
ただし、前払給料、概算払旅費、前渡交際費など、将来精算される費用の前払として一時的に計上されている立替金等は、対象外です。
出典:国税庁|No.5500 一括評価金銭債権に係る貸倒引当金の対象となる金銭債権の範囲
一括評価金銭債権に係る貸倒引当金の繰入限度額は、原則として、期末の一括評価金銭債権の帳簿価額に、過去3年間の貸倒損失発生額に基づく貸倒実績率を乗じて計算します。
出典:国税庁|No.5501 一括評価金銭債権に係る貸倒引当金の設定
中小法人等では、一定の場合に法定繰入率による計算が認められることがあります。
ただしその際も、適用法人の判定、大法人子法人・大通算法人への該当性に加え、所得金額等による適用除外事業者への該当性、業種区分、申告書別表の記載を確認する必要があります。
例えば、その事業年度開始の日前3年以内に終了した各事業年度の所得金額の年平均額が15億円を超える法人等や、通算制度における適用除外事業者は、この特例の適用対象から除かれます。これは、貸倒引当金制度そのものの適用法人判定とは区別して確認する事項です。
出典:国税庁|No.5501 一括評価金銭債権に係る貸倒引当金の設定
申告書の別表でも、一括評価金銭債権に係る貸倒引当金については、売掛金や貸付金等を勘定科目ごとに記載し、税務計算上の売掛債権等とされるものや貸倒否認額を調整する欄が設けられています。
出典:国税庁|法人税申告書の記載の手引 別表十一(一の二)
貸倒引当金は、会計ソフトが計算した金額を、そのまま申告書へ転記すれば済むものではありません。
対象債権の範囲、除外すべき債権、実質的に債権とはみられない部分、過去3年の貸倒実績、別表十一の記載を、一つひとつ確認する必要があります。
完全支配関係がある法人間債権は、税務上の貸倒引当金の対象外となる
グループ会社間の債権については、通常の売掛金・貸付金と同じ感覚で貸倒引当金を計上すると、誤りにつながることがあります。
内国法人が金銭債権について貸倒引当金の繰入限度額を計算する場合、その内国法人との間に完全支配関係がある他の法人に対して有する金銭債権は、個別評価金銭債権および一括評価金銭債権に含まれません。通算グループ内の他の通算法人に対する金銭債権も同様に、計算の基礎には含まれません。
出典:国税庁|貸倒引当金の繰入限度額を計算する場合における通算法人の間の金銭債権の取扱い
これは、グループ会社間の債権管理にとって見過ごせない点です。
完全支配関係がある他の法人に対する貸付金や売掛金は、会計上の貸倒引当金の設定が必要であっても、税務上の個別評価金銭債権及び一括評価金銭債権には含まれません。その場合、会計上の引当金と税務上の損金算入額との間に差異が生じ、税務調整や税効果会計の検討が必要になります。
この取扱いは、グループ通算制度の適用法人間だけに限られるものではありません。
一方で、関係会社であるというだけで、すべての債権が対象外になるわけでもありません。完全支配関係の有無を判定する必要があります。
また、貸倒引当金の対象外であることと、実際に貸倒れとなった場合の貸倒損失の損金算入可否とは、別の問題です。
出典:e-Gov法令検索|法人税法 第52条第9項第2号
出典:国税庁|グループ通算制度に関するQ&A 問69
貸倒損失と貸倒引当金を誤ると何が起きるか
貸倒損失と貸倒引当金の判断を誤ると、次のような問題が生じます。
第一に、損金算入時期の誤り
本来まだ貸倒れとはいえない債権を当期に貸倒損失として処理すれば、損金が過大になります。
反対に、すでに法律上切り捨てられた債権を翌期以降に処理すれば、損金算入の時期がずれてしまいます。
第二に、税務調整の漏れ
会計上の貸倒引当金を税務上そのまま損金に算入できない場合には、別表四で加算し、別表五(一)で管理する必要があります。翌期以降の戻入れや貸倒れの実現時にも、継続的な管理が求められます。
税務上損金に算入した貸倒引当金は、原則として翌事業年度に益金算入し、その期末の状況に基づいて新たな繰入額の損金算入を判定します。
この益金算入と、前期以前に損金不算入とした会計上の引当金を取り崩す際の税務調整とは、区別して管理する必要があります。会計上、差額繰入れで処理している場合にも、税務上の繰入れ・戻入れとの対応を確認します。
出典:e-Gov法令検索|法人税法 第52条第10項
出典:国税庁|法人税基本通達11-1-1 貸倒引当金の差額繰入れ等の特例
第三に、税効果会計への影響
会計上の貸倒引当金と税務上の損金算入額に差異がある場合、これを一時差異として、繰延税金資産を検討することがあります。ただしその際は、将来課税所得や回収可能性の判断も欠かせません。
税効果会計は、会計上と課税所得計算上の資産・負債の金額の相違に係る法人税等を適切に期間配分し、税引前当期純利益と法人税等を合理的に対応させるための会計処理です。会計上の引当金や評価損など、見積りを含む項目では、会計と税務の差異が生じやすいと整理されています。
出典:企業会計基準委員会|税効果会計に係る会計基準の適用指針
出典:企業会計基準委員会|繰延税金資産の回収可能性に関する適用指針
第四に、金融機関・株主への説明への影響
多額の貸倒損失は、単年度の利益を大きく揺らします。
金融機関は、その貸倒損失が一過性のものなのか、与信管理上の問題なのか、あるいは主要取引先の信用悪化によるものなのかを確認します。貸倒引当金の増加もまた、将来の回収リスクの高まりを示す指標となります。
第五に、M&A・事業承継時のデューデリジェンスへの影響
長期滞留債権、回収不能債権、関係会社貸付金、オーナー貸付金は、買収価格、株価評価、表明保証、承継前の整理といった論点に直結します。
貸倒処理は、単年度の税額の問題にとどまりません。会社の信用管理と財務説明の問題でもあるのです。
税務調査に備えて説明できるようにしておく事項
貸倒損失については、税務調査に備えて、適用する類型の要件と損金算入時期を説明できるようにしておく必要があります。
とりわけ、次のような場合には、貸倒れと判断した根拠と時期、取引の相手方との関係を整理しておくことが重要です。
- 黒字年度に多額の貸倒損失を計上している場合
- 役員・関係会社・同族関係者への貸付金を処理している場合
- 債権放棄を行っている場合
- 長期滞留債権を突然損失処理している場合
| 説明できるようにしておく事項 | 確認の意図 |
|---|---|
| 債権の発生原因 | 架空債権・簿外処理・寄附金との関係を確認するため |
| 売掛金か貸付金か | 形式基準の対象かどうかを確認するため |
| 債務者の資産状況 | 事実上の貸倒れについて、全額回収不能が明らかか確認するため |
| 支払能力・営業状況 | 単なる支払遅延ではないか確認するため |
| 担保・保証人 | 回収可能額が残っていないか確認するため |
| 回収努力 | 会社が合理的な回収行動をしたか確認するため |
| 債権放棄書面 | 法律上の貸倒れの時期・金額を確認するため |
| 関係会社・役員との関係 | 寄附金、役員給与、経済的利益供与の可能性を確認するため |
| 損金算入時期 | なぜその事業年度で貸倒れとしたか確認するため |
| 貸倒引当金の対象債権 | 適用法人、対象債権、限度額計算を確認するため |
税務調査においては、課税要件に該当する事実の認定と、その裏づけとなる証拠資料が重要になります。
債権の発生、督促、弁済交渉、債務者の財産状況の確認などについて、会社が保有する資料を整理し、適用する貸倒れの要件との対応を説明できるようにしておく必要があります。
貸倒損失については、「債務者が払えないと言っている」「社長がもう無理だと判断した」という説明だけでは足りません。第三者が見ても、適用する貸倒れの要件を満たすと判断できる資料を、きちんと残しておく必要があります。
出典:国税庁|法人税基本通達9-6-1~9-6-3
決算前に行うべき債権レビュー
貸倒損失と貸倒引当金の判断は、申告書の作成段階になってはじめて着手するのでは、間に合わないことがあります。
できることなら、決算前、それも月次の段階から債権レビューを行っておきたいところです。
特に、売掛金残高が大きい会社、継続取引先が多い会社、与信管理が属人的になっている会社、関係会社貸付金がある会社では、債権管理の仕組みそのものが税務リスクになりかねません。
決算前のレビューでは、少なくとも次の区分を行います。
| 債権区分 | 確認する内容 |
|---|---|
| 正常債権 | 回収期日どおり入金されているか |
| 期日超過債権 | 何日遅延しているか、督促履歴はあるか |
| 長期滞留債権 | 発生からどの程度経過しているか |
| 分割弁済中の債権 | 合意書どおり入金されているか |
| 支払猶予中の債権 | 猶予理由、再建計画、担保はあるか |
| 取引停止先債権 | 形式基準の対象となる売掛債権について、取引停止時、最後の弁済期、最後の弁済時のうち、最も遅い時から1年以上経過しているか |
| 法的整理先債権 | 破産、再生、特別清算等の手続状況 |
| 債務超過先債権 | 実態貸借対照表、資産処分状況、支払能力 |
| 関係会社債権 | 完全支配関係、寄附金、貸倒引当金対象外の有無 |
| 役員・株主関連債権 | 事業関連性、回収意思、経済的利益供与の有無 |
このレビューを行っておくことで、貸倒損失として処理すべき債権、貸倒引当金の対象にすべき債権、引き続き回収管理すべき債権、そして債権放棄や再建支援を検討すべき債権が、おのずと整理されていきます。
専門家へ相談する前に整理すべき資料
貸倒損失や貸倒引当金について専門家へ相談する際は、次の資料を整えておくと、判断がぐっと具体的になります。
| 資料 | 確認する目的 |
|---|---|
| 債権明細表 | 債権先、発生日、金額、残高、期日を確認するため |
| 契約書・注文書・請求書 | 債権の発生原因を確認するため |
| 入金履歴 | 最終入金日、弁済状況を確認するため |
| 督促記録 | 回収努力を確認するため |
| 取引停止記録 | 形式基準の起算点を確認するため |
| 債務者の決算書・試算表 | 資産状況・支払能力を確認するため |
| 債務者の登記簿・破産通知等 | 法的整理の有無を確認するため |
| 再生計画・協定書 | 債権切捨ての根拠を確認するため |
| 債権放棄通知書 | 債務免除の事実・時期・金額を確認するため |
| 担保資料 | 担保順位、評価額、処分可能性を確認するため |
| 保証契約 | 保証人からの回収可能性を確認するため |
| 社内稟議・取締役会議事録 | 債権放棄や貸倒判断の意思決定過程を確認するため |
| 固定資産・在庫等の処分状況 | 債務者の回収原資を確認するため |
| 関係会社組織図 | 完全支配関係、グループ税制の影響を確認するため |
| 過去3年の貸倒実績 | 一括評価金銭債権の貸倒実績率計算に必要 |
| 別表十一関係資料 | 貸倒引当金の申告書記載を確認するため |
相談の際には、「この債権を落とせますか」という問いだけで終わらせず、次の点を整理しておくと、判断が一段と深まります。
- この債権は売掛金か、貸付金か、それとも未収金か
- 債権はいつ、どの取引から発生したのか
- 最後の入金はいつだったのか
- 最後の弁済期はいつか
- 債務者との取引はいつ停止したのか
- 担保や保証人はいるのか
- 債務者の資産状況・支払能力を、どの資料で確認したのか
- 法的整理、私的整理、債権者集会、金融機関のあっせんはあるのか
- 債権放棄を行うのであれば、その事業上の合理性は何か
- 関係会社・役員・株主との取引ではないか
- 貸倒損失ではなく、貸倒引当金で対応すべき段階ではないか
ここまで整理できていれば、専門家との対話は「結論を聞く場」ではなく、「会社の判断を、あとから説明できる形に整える場」へと変わっていきます。
犬飼公認会計士・税理士事務所へのご相談について
貸倒損失と貸倒引当金は、決算上の損失処理であると同時に、会社の債権管理、与信管理、資金繰り、そして税務調査対応にまで直結する論点です。
回収不能債権をいつ損金にできるかは、債務者の支払遅延だけで判断できるものではありません。
法律上の切捨て、事実上の全額回収不能、形式基準の適用可否、債権放棄の合理性、担保・保証人、回収努力、資料保存、さらには貸倒引当金の適用法人・対象債権・繰入限度額まで、一つひとつ整理していく必要があります。
犬飼公認会計士・税理士事務所では、単に「貸倒処理できるかどうか」にとどまらず、当期の税負担、決算書の信頼性、金融機関への説明、関係会社取引、そして将来のM&A・事業承継への影響までを踏まえて、法人税務の判断を支援しています。
長期滞留債権が残っている場合、多額の貸倒損失を検討している場合、関係会社や役員への貸付金を整理したい場合、あるいは貸倒引当金の税務調整に不安がある場合は、犬飼公認会計士・税理士事務所HPのお問い合わせページより、どうぞお気軽にご相談ください。
振り返り|貸倒損失と貸倒引当金の重要論点
| 論点 | 判断のポイント | 実務上の注意点 |
|---|---|---|
| 貸倒損失の基本 | 債権の切捨て、全額回収不能、形式基準など、どの類型に該当するか | 「回収が難しい」だけでは損金算入できない |
| 法律上の貸倒れ | 再生計画、特別清算、合理的協議、書面による債務免除 | 債権切捨ての根拠資料と発生日を残す |
| 事実上の貸倒れ | 債務者の資産状況・支払能力等から全額回収不能が明らかか | 一部回収不能では足りず、全額回収不能の説明が必要 |
| 事実上の貸倒れで担保物がある場合 | 原則として担保処分後に回収不能額を判定 | 名目的担保の場合でも評価資料が必要 |
| 形式上の貸倒れ | 取引停止後の所定の起算点から1年以上経過した場合と、取立費用との比較・督促による場合を区分する | 売掛債権が対象。貸付金は対象外。備忘価額を残して損金経理する |
| 書面による債務免除〈9-6-1(4)〉 | 債務超過の相当期間継続、弁済を受けられないこと、書面による債務免除 | 債務超過は時価ベースで確認。関係会社・同族関係者では寄附金等の検討が必要 |
| 債権放棄と整理・再建支援 | 貸倒損失の要件を満たさなくても、9-4-1又は9-4-2により寄附金に該当しない場合がある | 支援の必要性、金額、負担割合、再建計画等の合理性を確認する |
| 回収努力 | 督促、協議、担保確認、保証人確認を行ったか | 過剰な手続ではなく、適用する類型に応じた合理的な資料化が重要 |
| 損金算入時期 | 類型ごとの損金算入時期と損金経理の要否を確認する | 形式上の貸倒れは、要件を満たした最初の事業年度だけに限定されない |
| 貸倒引当金 | 将来の貸倒見込額を、損金経理・明細書添付等の要件と限度額の範囲で損金算入する制度 | 会計上の引当金がそのまま税務上損金になるとは限らない |
| 貸倒引当金の翌期処理 | 税務上損金算入した引当金は、原則として翌事業年度に益金算入する | 損金不算入とした引当金の戻入れに係る税務調整とは区別する |
| 適用法人 | 資本金、大法人との完全支配関係、大通算法人等を確認 | 中小法人でも適用できない場合がある |
| 個別評価金銭債権 | 法令所定の事由に応じて、債務者ごとに繰入限度額を計算する | 手続段階と複合要件を区分し、事実を証する書類を保存する |
| 一括評価金銭債権 | 個別評価以外の売掛金・貸付金等 | 対象債権の範囲、貸倒実績率、法定繰入率を用いる場合の適用除外事業者等を確認する |
| 完全支配関係法人間債権 | 完全支配関係がある他の法人に対する金銭債権は、税務上の貸倒引当金の対象外 | グループ通算制度の適用有無とは別に判定。実際の貸倒損失の可否とも区別する |
| 税効果会計 | 会計上の引当金と税務上の損金算入額の差異 | 繰延税金資産の回収可能性も検討する |
| 税務調査対応 | 債権発生、回収努力、類型ごとの要件と損金算入時期を説明できるか | 債権管理資料、稟議、判断メモを残す |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

