会社分割を検討する際は、法人税の適格要件、会計処理、許認可、労働契約、金融機関対応、契約の承継、登記手続などが、どうしても先に議論の中心になりがちです。
しかし、消費税はこれらとは切り離して考える必要があります。分割によって事業を承継した法人が、いつから課税事業者になるのか。これは、独立した論点として判定しなければなりません。
特に注意したいのは、分割承継法人や新設分割子法人自身の基準期間における課税売上高が1,000万円以下であっても、それだけで免税とは言い切れない点です。分割法人または新設分割親法人の対応期間における課税売上高を加味すると、納税義務が免除されないケースがあります。
会社分割は、組織図を書き換えるだけの手続ではありません。事業、売上、仕入、契約、従業員、設備、在庫、取引先、インボイス、会計システム、届出、資金繰りが、同時並行で動きます。
ここで消費税の判定を後回しにすると、分割後の請求書、登録番号、簡易課税の選択、課税仕入れの帰属、さらには税務調査での説明にまで影響が及びます。
本記事は、シリーズ第2テーマ「納税義務・免税点・課税事業者判定」の7本目です。会社分割があった場合の消費税の納税義務判定について、新設分割・吸収分割・特定要件・分割法人の対応期間売上高・届出・インボイス・社内運用までを、順を追って整理します。
なお、本稿は2026年6月26日時点の制度を前提としています。会社分割における納税義務判定については、消費税法第12条、消費税法施行令第23条・第24条、国税庁の消費税法基本通達を中心に確認しています。
出典:e-Gov法令検索|消費税法 第12条
出典:e-Gov法令検索|消費税法施行令 第23条・第24条
出典:国税庁|消費税法基本通達1-5-6の2
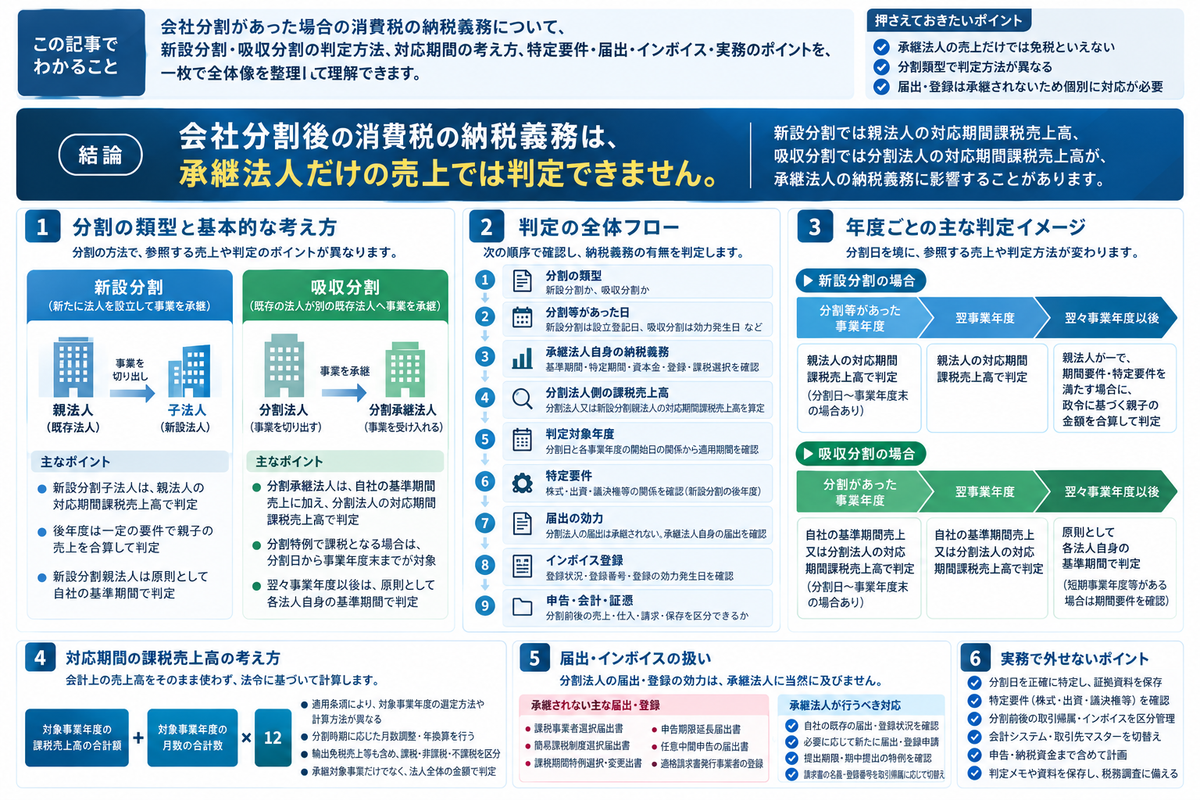
まず結論|会社分割後の納税義務は、承継法人だけの売上では判定できない
会社分割があった場合、消費税の納税義務は、おおむね次の順序で確認していきます。
| 確認順序 | 確認する内容 | 実務上の意味 |
|---|---|---|
| 1 | 分割の類型 | 新設分割か、吸収分割か |
| 2 | 分割等があった日 | 新設分割は設立登記日、吸収分割は効力発生日など |
| 3 | 承継法人自身の納税義務 | 基準期間、特定期間、資本金、登録、課税選択を確認 |
| 4 | 分割法人側の課税売上高 | 分割法人又は新設分割親法人全体の課税売上高を、所定の対応期間・計算方法で算定 |
| 5 | 判定対象年度 | 分割日と各事業年度の開始日との関係から、適用する期間要件を確認 |
| 6 | 特定要件 | 判定対象法人の基準期間末日における株式・出資、議決権等の関係を確認 |
| 7 | 届出の効力 | 分割法人の届出の非承継と、承継法人自身の既存の届出を確認 |
| 8 | インボイス登録 | 承継法人自身の登録状況・登録番号・登録の効力発生日を確認 |
| 9 | 申告・会計・証憑 | 分割前後の売上・仕入・請求・保存を区分できるか |
消費税法基本通達では、分割等があった場合の納税義務について、新設分割子法人・分割承継法人・新設分割親法人・分割法人という当事者ごとに、判定方法が区分されています。
実務上、まず押さえておきたい結論を整理すると、次のとおりです。
| 分割類型 | 主に問題となる法人 | 判定の基本 |
|---|---|---|
| 新設分割 | 新設分割子法人 | 新設分割親法人の対応期間課税売上高を確認する。後年度は一定の場合に親子法人の金額を合算する |
| 新設分割 | 新設分割親法人 | 原則として自社の基準期間課税売上高で判定する。ただし後年度は期間要件・特定要件に注意 |
| 吸収分割 | 分割承継法人 | 分割承継法人自身の基準期間課税売上高に加え、分割法人の対応期間課税売上高を確認する |
| 吸収分割 | 分割法人 | 原則として自社の基準期間課税売上高で判定する |
以下で用いる「分割事業年度・翌事業年度・翌々事業年度以後」という区分は、通常の決算期を継続する場合を中心とした概略です。
決算期変更や短期事業年度がある場合は、分割後何期目かで単純に判断するのではなく、各法人の判定対象事業年度の開始日と分割日との関係を、消費税法第12条各項の期間要件に照らして確認してください。
同条第2項・第6項では、判定対象事業年度の開始日の1年前の日の前日から、その事業年度開始日の前日までの間に、分割等・吸収分割があったかどうかを確認します。そのため、短期事業年度が挟まると、分割後の「翌々事業年度」であっても、親法人・分割法人の課税売上高を参照する初期の判定が残ることがあります。
なお、新設分割について後年度に親子法人の課税売上高を合算する特例は、新設分割親法人が一の場合を対象としています。
出典:e-Gov法令検索|消費税法 第12条第2項~第4項・第6項
出典:税務研究会|法令集・消費税法 第12条
「承継法人の前々期売上が1,000万円以下だから免税だろう」と即断するのは危険です。会社分割では、分割法人側の売上規模が、承継法人側の納税義務を左右する場面があるためです。
本記事で扱う「会社分割」と、法人税の適格分割は別問題
本記事で扱うのは、あくまで消費税法上の納税義務判定です。
法人税で問題となる適格分割・非適格分割、繰越欠損金、資産負債の簿価承継、みなし配当、株主課税、会計上の共通支配下取引・取得・事業分離とは、論点そのものが異なります。
もちろん、実務では法人税・会社法・会計・消費税を同時に検討します。ただ、消費税の納税義務判定に限っていえば、主に確認すべき事実は次のとおりです。
| 区分 | 消費税で確認する事項 |
|---|---|
| 分割類型 | 新設分割、吸収分割、一定の現物出資・事後設立型の分割等に該当するか |
| 当事者 | 分割法人、分割承継法人、新設分割親法人、新設分割子法人 |
| 時期 | 分割等があった日、吸収分割があった日、各法人の事業年度 |
| 売上 | 分割法人又は新設分割親法人の対応期間課税売上高 |
| 支配関係 | 新設分割子法人が特定要件に該当するか |
| 届出 | 課税事業者選択、簡易課税、課税期間短縮、申告期限延長 |
| インボイス | 登録番号、登録効力、請求書様式、取引先通知 |
| 証憑 | 分割契約書、分割計画書、登記、売上台帳、申告書、請求書控 |
法人税上の適格分割に該当するからといって、消費税の免税判定が自動的に有利になるわけではありません。反対に、非適格分割だからといって、消費税の納税義務判定を省略できるわけでもありません。
出典:e-Gov法令検索|消費税法 第12条
「分割等があった日」を特定する
会社分割の消費税判定は、「いつ分割があったのか」を特定するところから始まります。
消費税法基本通達では、消費税法第12条第1項にいう「分割等があった日」について、新設分割等の場合は新設分割子法人の設立登記の日、一定の資産譲渡型の場合は契約に基づく金銭以外の資産の譲渡が行われた日と整理されています。また、吸収分割があった日は、分割の効力を生ずる日とされています。
| 類型 | 消費税上の確認日 |
|---|---|
| 新設分割 | 新設分割子法人の設立登記日 |
| 一定の現物出資等による分割等 | 新設分割子法人の設立登記日 |
| 一定の事後設立型の資産譲渡 | 契約に基づく金銭以外の資産の譲渡が行われた日 |
| 吸収分割 | 分割の効力発生日 |
この日付は、単なる登記上の情報ではありません。
分割があった日の属する事業年度、翌事業年度、翌々事業年度以後で、納税義務の判定方法そのものが変わるからです。
したがって、分割契約書、分割計画書、株主総会議事録、取締役会議事録、登記事項証明書、効力発生日通知、社内承認資料は、消費税判定の証拠としても保存しておくべき資料です。
新設分割の場合|新設分割子法人は親法人の対応期間売上を見る
新設分割では、既存の法人が事業を切り出して新しい法人を設立し、そこへ事業を承継させます。
消費税の判定上は、この新しい法人を「新設分割子法人」、事業を切り出した側を「新設分割親法人」と整理します。
新設分割子法人は設立直後の法人ですから、通常は基準期間がありません。とはいえ、分割によって事業を承継している以上、「新会社だから免税」と単純に判断することはできません。
消費税法基本通達では、分割等があった日の属する事業年度とその翌事業年度について、次のように扱われています。新設分割子法人の基準期間に対応する期間における各新設分割親法人の課税売上高のうち、いずれかが1,000万円を超える場合には、納税義務は免除されません。
| 判定対象 | 新設分割子法人の取扱い |
|---|---|
| 分割等があった日の属する事業年度 | 新設分割親法人の対応期間課税売上高を確認。分割特例だけで課税となる場合は、分割等があった日から事業年度末までが対象 |
| その翌事業年度 | 同じく新設分割親法人の対応期間課税売上高を確認 |
| 親法人が複数ある場合 | 各親法人のうち、いずれかが1,000万円超かを確認 |
| 1,000万円超の場合 | 上記の対象期間について、新設分割子法人の納税義務は免除されない |
出典:国税庁|消費税法基本通達1-5-6の2
出典:e-Gov法令検索|消費税法 第12条第1項・第2項
たとえば、新設分割子法人自身に基準期間がなくても、新設分割親法人の対応期間課税売上高が1,000万円を超えていれば、設立初年度から消費税の申告が必要になることがあります。
ここで確認するのは、会計上の売上高ではなく、消費税上の課税売上高です。輸出免税売上、非課税売上、不課税収入、委託販売の総額・純額、軽減税率対象売上などを区分したうえで、判定対象となる課税売上高を集計します。
新設分割親法人は、原則として自社の基準期間で判定する
一方、新設分割によって事業を切り出した親法人は、分割等があった日の属する事業年度とその翌事業年度について、原則として親法人自身の基準期間における課税売上高で納税義務を判定します。
| 法人 | 判定の基本 |
|---|---|
| 新設分割子法人 | 親法人の対応期間課税売上高が影響する |
| 新設分割親法人 | 原則として親法人自身の基準期間課税売上高で判定する |
ただし、分割によって売上規模が大きく下がったとしても、それだけで直ちに免税へ戻れるとは限りません。基準期間、特定期間、課税事業者選択、インボイス登録、一定の資産取得に伴う免税制限を、別途あわせて確認する必要があります。
簡易課税の選択状況は、免税判定とは別に、課税事業者となる場合の計算方法と届出の効力の問題として確認します。簡易課税の届出が有効であることや、その選択に継続適用の制限があること自体は、免税事業者になることを妨げません。
出典:国税庁|消費税法基本通達1-4-11、1-5-15以下
出典:国税庁|消費税法基本通達 第5節 納税義務の免除の特例
出典:国税庁|消費税法基本通達13-1-3
特に注意したいのは、分割後も親法人がインボイス登録を維持する場合です。インボイス登録の効力がある間は、基準期間における課税売上高が1,000万円以下であっても、納税義務の免除は受けられません。国税庁のタックスアンサーでも、適格請求書発行事業者は、基準期間における課税売上高にかかわらず納税義務が免除されないと説明されています。
出典:国税庁|No.6531 新規開業又は法人の新規設立のとき
新設分割の翌々事業年度以後|特定要件に注意する
新設分割の判定は、分割等があった事業年度と翌事業年度だけで終わるわけではありません。
翌々事業年度以後は、一定の場合に、親法人と子法人の課税売上高を合算して判定します。
消費税法基本通達では、新設分割親法人が一の場合に限り、分割等があった日の属する事業年度の翌々事業年度以後について、次のように整理されています。
まず、新設分割子法人については、期間要件・特定要件を満たし、かつ、次の合計額が1,000万円を超える場合に、納税義務は免除されません。
- 子法人の基準期間の課税売上高を、消費税法施行令第23条第3項により計算した金額
- 新設分割親法人の対応期間課税売上高を、同条第4項により計算した金額
新設分割親法人についても、期間要件・特定要件を満たし、かつ、親法人自身の基準期間課税売上高と、子法人の対応期間課税売上高を同条第5項により計算した金額との合計額が1,000万円を超える場合には、納税義務は免除されないこととされています。
この合算判定では、通常の免税判定に使う親子それぞれの金額を、そのまま足せばよいとは限りません。 対象事業年度の選定と、分割時期に応じた月数調整については、後述する「対応期間」の計算で確認します。
| 判定対象年度(通常の年度推移) | 新設分割子法人 | 新設分割親法人 |
|---|---|---|
| 分割等があった事業年度 | 親法人の対応期間課税売上高が1,000万円超か。分割特例だけで課税となる場合は分割等があった日から事業年度末まで | 親法人自身の基準期間課税売上高で判定 |
| 翌事業年度 | 親法人の対応期間課税売上高が1,000万円超か | 親法人自身の基準期間課税売上高で判定 |
| 翌々事業年度以後 | 親法人が一で、期間要件・特定要件を満たす場合に、政令による計算後の親子の金額を合算 | 親法人が一で、期間要件・特定要件を満たす場合に、自社の基準期間課税売上高と政令により計算した子法人の金額を合算 |
出典:国税庁|消費税法基本通達1-5-6の2
出典:e-Gov法令検索|消費税法 第12条第3項・第4項
出典:税務研究会|法令集・消費税法施行令 第23条第3項~第5項
ここでいう特定要件には、基準期間の末日において、新設分割子法人の発行済株式または出資(自己株式・自己出資を除きます)の総数・総額の50%超が、新設分割親法人と消費税法施行令第24条に定める特殊関係者に所有されている場合などが含まれます。
株式・出資の所有割合だけでなく、同条に定める議決権や、持分会社の社員構成による判定にも留意が必要です。
出典:e-Gov法令検索|消費税法 第12条第3項
出典:e-Gov法令検索|消費税法施行令 第24条
実務では、次のような点を確認しておきます。
| 確認事項 | なぜ必要か |
|---|---|
| 分割後の株主構成 | 特定要件の判定に影響する |
| 基準期間末日の所有状況 | 納税義務を判定する法人ごとに、判定時点を確認する |
| 自己株式・自己出資 | 株式・出資の所有割合の計算から除外する |
| 親法人の特殊関係者 | 直接保有だけでなく関係者保有も確認する |
| 議決権・持分会社の社員構成 | 株式・出資の所有割合以外の判定に影響する |
| 複数親法人の有無 | 後年度の合算判定は、新設分割親法人が一の場合を対象とする |
| 子法人の売上推移 | 親法人側の免税判定にも影響し得る |
株式を一時的に移転した、分割後に持分を売却した、グループ内で再取得した、持株会社を介した支配関係になった。こうしたケースでは、基準期間末日時点の現況をあらためて確認しなければなりません。
消費税法基本通達でも、特定要件に該当するかどうかは、その課税期間の基準期間の末日の現況によるとされています。親法人と子法人で決算期が異なる場合は、それぞれの納税義務判定に用いる基準期間末日を確認してください。
出典:国税庁|消費税法基本通達1-5-13
吸収分割の場合|分割承継法人は分割法人の対応期間売上を見る
吸収分割では、既存の法人が、別の既存の法人へ事業を承継させます。
事業を切り出す側が「分割法人」、事業を受け入れる側が「分割承継法人」です。
ここで気をつけたいのは、分割承継法人自身の基準期間課税売上高が1,000万円以下であっても、分割法人の対応期間課税売上高によっては、吸収分割があった日から課税事業者となる可能性があることです。
消費税法基本通達では、吸収分割があった日の属する事業年度とその翌事業年度について、次のように扱われています。分割承継法人の基準期間における課税売上高、または分割承継法人の基準期間に対応する期間における各分割法人の課税売上高のうち、いずれかが1,000万円を超える場合には、分割承継法人の納税義務は免除されません。
| 判定対象 | 分割承継法人の取扱い |
|---|---|
| 吸収分割があった日の属する事業年度 | 自社の基準期間課税売上高又は分割法人の対応期間課税売上高を確認。分割特例だけで課税となる場合は分割日から事業年度末までが対象 |
| その翌事業年度 | 同じく自社の基準期間課税売上高と分割法人の対応期間課税売上高を確認 |
| 分割法人が複数ある場合 | 各分割法人のうち、いずれかが1,000万円超かを確認 |
| 1,000万円超の場合 | 上記の対象期間について、分割承継法人の納税義務は免除されない |
分割特例だけを理由として納税義務が免除されなくなる場合、消費税法第12条第5項により、吸収分割があった日からその事業年度末までが対象となります。
分割前の期間まで当然に課税となるわけではありませんが、分割日以後は、承継事業だけでなく分割承継法人の既存事業の課税取引も対象になります。 課税事業者選択やインボイス登録等によって別の時点から課税となる場合は、その適用関係を別途確認します。
吸収分割では、分割承継法人がもともと小規模な法人であっても、分割法人全体の対応期間課税売上高によって、消費税の納税義務が生じることがあります。承継した事業の規模が小さいからといって、分割特例の対象外になるとは限りません。
出典:e-Gov法令検索|消費税法 第12条第5項・第6項
出典:税務研究会|法令集・消費税法 第12条
この場合、分割後に消費税相当額を価格へ転嫁できていないと、初年度から資金繰りに響きます。分割契約の段階で、消費税の申告義務、税込価格の見直し、請求書様式、登録番号、納税資金までを確認しておきたいところです。
吸収分割の翌々事業年度以後は、原則として各法人自身の基準期間で判定する
吸収分割の場合、分割特例によって分割法人の売上を参照するのは、分割があった日の属する事業年度とその翌事業年度が中心です。
消費税法基本通達では、吸収分割があった日の属する事業年度の翌々事業年度以後について、分割承継法人・分割法人ともに、それぞれ自社の基準期間における課税売上高によって判定するとされています。
| 判定年度(通常の年度推移) | 分割承継法人 | 分割法人 |
|---|---|---|
| 吸収分割事業年度 | 自社の基準期間課税売上高又は分割法人の対応期間課税売上高で判定。分割特例だけで課税となる場合は分割日から事業年度末まで | 自社の基準期間課税売上高で判定 |
| 翌事業年度 | 自社の基準期間課税売上高又は分割法人の対応期間課税売上高で判定 | 自社の基準期間課税売上高で判定 |
| 翌々事業年度以後 | 自社の基準期間課税売上高で判定。ただし、短期事業年度等がある場合は分割特例の期間要件を確認 | 自社の基準期間課税売上高で判定 |
短期事業年度等がある場合は、翌々事業年度であっても、消費税法第12条第6項による判定が残ることがあります。「翌々期」という呼び方だけで、分割特例の適用がなくなったと判断しないことが大切です。
出典:国税庁|消費税法基本通達1-5-6の2
出典:e-Gov法令検索|消費税法 第12条第6項
また、分割特例の適用がなくなっても、インボイス登録、課税事業者選択、一定の資産取得に伴う免税制限、特定期間判定といった要素が残っていることがあります。簡易課税の選択状況は、免税になれるかどうかとは分けて確認します。
分割特例だけを見て「翌々期から免税に戻れる」と結論づけるのは、やや早計といえます。
出典:国税庁|No.6531 新規開業又は法人の新規設立のとき
出典:国税庁|消費税法基本通達13-1-3
「対応期間」の課税売上高は、会計売上をそのまま使わない
会社分割の判定で最も誤りやすいのが、分割法人や新設分割親法人の「対応期間」の課税売上高です。
「対応期間課税売上高」は、承継法人の基準期間と同じ日付の期間について、分割法人側の売上を単純に抜き出した金額ではありません。消費税法施行令第23条に従って、所定の期間内に終了した、または開始した事業年度を選定し、課税売上高の年換算や、必要に応じて分割時期に係る月数調整を行います。
決算期が一致していれば比較的整理しやすいのですが、決算期変更、短期事業年度、複数の分割法人、分割直前の設立、グループ再編などが絡むと、計算は一気に複雑になります。
適用する条項によって、対象事業年度と計算方法が異なる
| 適用する規定 | 計算上の主要な留意点 |
|---|---|
| 消費税法第12条第1項・第2項の新設分割子法人、同条第5項・第6項の分割承継法人 | 所定の期間内に終了した親法人・分割法人の事業年度を選び、課税売上高を月数により年換算する |
| 消費税法第12条第3項の新設分割子法人 | 子法人側の金額は施行令第23条第3項、親法人側の金額は同条第4項により計算する。親法人側は所定の期間内に開始した事業年度が対象となり、子法人側には分割時期に応じた月数調整がある |
| 消費税法第12条第4項の新設分割親法人 | 親法人自身の基準期間課税売上高に、施行令第23条第5項によって計算した子法人側の金額を加える。子法人側は所定の期間内に開始した事業年度を選び、必要に応じて分割時期に係る月数調整を行う |
初期の判定に係る施行令第23条第1項・第2項・第6項・第7項では、判定する事業年度開始の日の2年前の日の前日から、同日以後1年を経過する日までの間に終了した親法人・分割法人の事業年度を対象として、次の計算を行います。
対象事業年度の課税売上高の合計額 ÷ 対象事業年度の月数の合計数 × 12
後年度の合算判定では、この初期判定の計算方法をそのまま流用せず、上表の該当する項を確認します。月数は暦に従って計算し、1月に満たない端数が生じたときは1月とします。
対象事業年度と計算式は、判定メモに明示しておくことが重要です。
出典:e-Gov法令検索|消費税法施行令 第23条第1項~第8項
出典:税務研究会|法令集・消費税法施行令 第23条
実務では、少なくとも次の項目を確認しておきます。
| 確認事項 | 内容 |
|---|---|
| 判定対象法人の事業年度 | 分割があった日の属する事業年度及び後年度の開始日・終了日 |
| 判定対象法人の基準期間 | 前々事業年度又は1年未満事業年度の調整 |
| 対応期間の対象事業年度 | 適用する条項に従い、所定の期間内に終了した又は開始した事業年度を選定 |
| 課税売上高 | 課税売上、免税売上、非課税売上、不課税収入を区分 |
| 月数調整 | 年換算、分割時期に係る調整、1月未満の端数処理を確認 |
| 複数分割法人 | 「いずれか」判定か「合計」判定かを区別 |
| 課税・免税の状況 | 対象期間中に免税事業者であった期間があるかを確認 |
| 軽減税率・旧税率 | 売上区分と申告集計を一致させる |
| 委託販売等 | 総額・純額の会計表示だけでなく、消費税法基本通達10-1-12の適用条件を確認 |
「売上高1,000万円」という言葉だけを頼りに、損益計算書の売上高をそのまま当てはめると、判定を誤ることがあります。
消費税上の課税売上高には、課税売上だけでなく輸出免税売上等も関係します。その一方で、土地の譲渡、住宅の貸付け、保険金、補助金、配当、単なる預り金などは、取引の性質に応じて区分しなければなりません。
課税売上高を算定する際は、その売上に係る期間に課税事業者であったか、免税事業者であったかも確認します。免税事業者であった期間の売上について、消費税相当額を任意に除いて判定することはできません。
また、課税対象となる事業用固定資産の売却については、売却益ではなく売却対価を含めたうえで、売上げに係る対価の返還等を所定の方法で控除して集計します。
出典:国税庁|消費税法基本通達1-4-2・1-4-5
出典:e-Gov法令検索|消費税法 第9条第2項
委託販売等についても、会計上の総額・純額表示の選択だけで、課税売上高を自由に変えられるわけではありません。消費税法基本通達10-1-12に定める条件を確認してください。
あわせて、軽減税率対象の資産の譲渡については、委託者の手数料控除後の純額処理や、受託者の総額処理に係る同通達の取扱いが適用されない点にも注意します。
出典:国税庁|消費税法基本通達10-1-12
会社分割の判定で参照するのは、承継対象事業だけの売上ではなく、新設分割親法人又は分割法人全体の課税売上高です。
これは法令所定の対応期間と計算方法により算定するものであり、事業別売上や承継割合による任意の按分額で判定するものではありません。社内の管理会計部門が作成した「事業別売上」だけでは、消費税法上の対応期間課税売上高を説明しきれないのです。
出典:e-Gov法令検索|消費税法 第12条、消費税法施行令 第23条
出典:e-Gov法令検索|消費税法施行令 第23条
分割法人の届出は、分割承継法人に当然には引き継がれない
会社分割で見落とされがちなのが、届出の効力です。
分割法人が提出していた届出書の効力は、分割承継法人へ当然に及ぶわけではありません。
消費税法基本通達では、分割法人が提出した消費税課税事業者選択届出書の効力は、分割によりその事業を承継した分割承継法人には及ばないとされています。
したがって、分割承継法人が課税事業者の選択を受けようとする場合に、承継法人自身の有効な届出がなければ、あらためて課税事業者選択届出書を提出しなければなりません。
出典:国税庁|消費税法基本通達1-4-13の2
| 分割法人の届出・登録 | 分割承継法人への効力 |
|---|---|
| 消費税課税事業者選択届出書 | 及ばない |
| 消費税課税期間特例選択・変更届出書 | 及ばない |
| 消費税簡易課税制度選択届出書 | 及ばない |
| 任意の中間申告書を提出する旨の届出書 | 及ばない |
| 消費税申告期限延長届出書 | 及ばない |
| 適格請求書発行事業者登録 | 及ばない |
ただし、これは分割法人側の届出・登録の効力についての整理です。承継法人自身の既存の届出・登録が有効に存続している場合にまで、会社分割を理由に一律に再提出・再申請するわけではありません。
自社の適用状況を確認したうえで、必要な場合に限り、新たな届出や登録申請を行います。
出典:国税庁|消費税法基本通達1-4-11・1-4-13の2
出典:国税庁|消費税法基本通達3-3-1・3-3-4
出典:国税庁|消費税法基本通達13-1-3・13-1-3の4
出典:国税庁|消費税法基本通達1-7-3・1-7-6
出典:国税庁|消費税法基本通達15-1-1の3・15-1-1の4
出典:国税庁|消費税法基本通達15-2-9
この点を取り違えると、次のような問題が起こり得ます。
| 誤認 | 発生し得る問題 |
|---|---|
| 分割法人が課税選択していたので承継法人も課税選択済みと思う | 還付を受ける前提が崩れる |
| 分割法人が簡易課税だったので承継法人も簡易課税と思う | 原則課税で申告すべきところを誤る |
| 分割法人が申告期限延長をしていたので承継法人も延長済みと思う | 期限後申告、延滞税等のリスク |
| 分割法人の登録番号を、承継法人自身の番号としてその取引の請求書に使う | 取引先の仕入税額控除に影響する |
| 分割法人の任意中間申告届出を承継したと思う | 中間申告・資金繰りの管理を誤る |
分割承継法人として、どの届出をいつ提出すべきか。これは、分割契約を締結する前の段階から整理しておきたいところです。
提出時期は、通常の期限と分割時の特例を分けて確認する
届出の効力が承継されないことと、分割があった課税期間中に届出を提出してその課税期間から適用を受けられることは、別の問題です。会社分割には、次のような提出時期の特例があります。
| 届出 | 原則的な提出時期 | 分割時に確認する特例 |
|---|---|---|
| 課税事業者選択届出書 | 適用を受けようとする課税期間の初日の前日まで | 新設分割により事業を開始した場合や、課税事業者選択の適用を受けていた分割法人から吸収分割により事業を承継した場合には、分割があった日の属する課税期間中の提出により、その課税期間から適用できる場合がある |
| 簡易課税制度選択届出書 | 適用を受けようとする課税期間の初日の前日まで | 新設分割により事業を開始した場合のほか、簡易課税を適用していた分割法人から吸収分割により事業を承継し、消費税法第12条第5項により納税義務が免除されなくなる課税期間などには、課税期間中の提出に係る特例がある |
| 課税期間特例選択・変更届出書 | 原則として、適用を受けようとする3か月又は1か月の期間の開始前 | 新設分割や、課税期間短縮を適用していた分割法人からの吸収分割では、分割日を含む所定の3か月又は1か月の期間中の提出に係る特例がある。一律に事業年度末までではない |
出典:国税庁|消費税法基本通達1-4-13の2
出典:国税庁|消費税法基本通達13-1-3の4
出典:国税庁|消費税法基本通達3-3-4
出典:e-Gov法令検索|消費税法施行令 第20条・第41条・第56条
吸収分割をすれば、どの法人でも期中の届出で簡易課税に変更できるわけではありません。分割法人の従前の適用状況と、分割承継法人の納税義務の根拠を確認したうえで、利用できる特例と提出期限を確定させます。
簡易課税制度|分割法人の届出は承継されない
分割後に簡易課税を使えるかどうかも、納税義務判定とは切り分けて確認します。
消費税法基本通達では、分割法人が提出した簡易課税制度選択届出書の効力は、分割によりその事業を承継した分割承継法人には及ばないとされています。承継法人が簡易課税制度の適用を受けようとする場合に、承継法人自身の有効な届出がなければ、新たに簡易課税制度選択届出書を提出しなければなりません。
出典:国税庁|消費税法基本通達13-1-3・13-1-3の4
| 論点 | 確認事項 |
|---|---|
| 分割法人が簡易課税だった | 承継法人には当然に効力が及ばない |
| 承継法人が簡易課税を使いたい | 承継法人自身の有効な届出と適用要件を確認し、必要な場合に新たに提出する |
| 基準期間課税売上高 | 自社の基準期間課税売上高が5,000万円以下か。新設分割では親法人の金額等による適用除外も確認 |
| 分割事業年度から適用できるか | 新設分割・吸収分割の時期と届出時期、期中提出の特例の要件を確認 |
| 高額資産取得 | 簡易課税の選択制限がないか |
| 原則課税との比較 | 設備投資、非登録仕入れ、還付可能性を試算 |
さらに、簡易課税の5,000万円判定では、新設分割と吸収分割を分けて考える必要があります。
吸収分割では、5,000万円以下かどうかを、分割承継法人自身の基準期間課税売上高のみで判定します。 納税義務の1,000万円判定で分割法人の対応期間課税売上高を参照するからといって、簡易課税の5,000万円判定にまでその金額を持ち込むわけではありません。
出典:国税庁|消費税法基本通達13-1-2
一方、新設分割では、子法人自身の基準期間課税売上高が5,000万円以下であっても、簡易課税が適用されないことがあります。
初期の判定では、施行令第55条第1号・第2号により、新設分割親法人の所定の対応期間課税売上高が5,000万円を超える場合に、新設分割子法人について簡易課税が適用されない課税期間が生じます。親法人が複数ある場合は、いずれかの親法人に係る金額で判定します。
後年度には、新設分割親法人が一で、期間要件・特定要件を満たす場合に、施行令第55条第3号・第4号による親子法人の金額の合算判定があります。この場合、子法人だけでなく親法人側にも、合算額が5,000万円を超えることによる適用除外が生じ得ます。
届出が有効であるというだけで、簡易課税を使えると判断しないよう注意してください。
出典:e-Gov法令検索|消費税法施行令 第55条
出典:税務研究会|法令集・消費税法施行令 第55条
会社分割の直後には、設備、店舗、システム、在庫、車両、建物附属設備などを取得することが少なくありません。ここで簡易課税を選ぶと、実際の仕入税額を用いずに納付税額を計算するため、還付や仕入控除の効果が変わってきます。
単年度の納付額だけでなく、投資計画、資金繰り、事務負担、将来の拘束まで含めて比較しておきたいところです。
インボイス登録|分割法人の登録番号は承継されない
分割後の販売・請求業務で、最も影響が出やすいのがインボイス登録です。
分割法人が適格請求書発行事業者であっても、その登録の効力は、分割承継法人へ当然に及ぶわけではありません。
消費税法基本通達では、分割があった場合、分割法人が受けた適格請求書発行事業者の登録の効力は、その事業を承継した分割承継法人には及ばないとされています。承継法人がまだ登録を受けておらず、登録を受けようとするときは、新たに登録申請書を提出する必要があります。新設分割等により新設分割親法人の事業を引き継いだ新設分割子法人についても、同様です。
| 分割後の状況 | インボイス実務 |
|---|---|
| 承継法人が既に登録事業者 | 再度の登録申請ではなく、承継法人自身の登録番号で発行する |
| 分割法人だけが登録事業者 | 分割法人の登録番号は承継法人に及ばない |
| 新設分割子法人を設立 | 新設法人として登録申請を確認する |
| 吸収分割で登録済み事業を承継 | 承継法人として登録状況を確認する |
| 承継法人の取引に、分割法人の番号を自社の番号として表示し続ける | 取引先の仕入税額控除、請求書再発行、信用問題に波及する |
請求書の名義と登録番号は、発行日が分割日の前か後かだけで決めるのではなく、基礎となる課税資産の譲渡等を行った法人と、その取引時点に基づいて確認します。分割後に承継法人が行う取引について、分割法人の登録番号を承継法人自身の登録番号として使用することはできません。
一方で、分割法人が登録を継続している場合に、分割前に分割法人が行った取引を分割後に請求するのであれば、分割法人の名義・登録番号を用いることが、発行日が分割後だという理由だけで誤りになるわけではありません。
切替えの基準は、請求書の発行日ではなく、取引の帰属と登録の効力です。 販売管理システム、請求書テンプレート、EDI、ECサイト、POS、領収書、見積書、納品書、契約書、取引先マスターにも、この区分を反映しておく必要があります。
出典:国税庁|消費税法基本通達1-7-3・1-7-6
出典:e-Gov法令検索|消費税法 第57条の4
国税庁のインボイスQ&Aでも、新設分割等の場合は、新たに設立された法人等の登録時期の特例の対象となる旨が示されています。
この特例は、新設分割だけに限られません。登録を受けていた分割法人から吸収分割により事業を承継した場合にも、所定の要件を満たす申請によって、分割があった日の属する課税期間の初日から登録を受けたものとみなされる特例があります。
具体的には、その課税期間の初日から登録を受ける旨を記載した登録申請書を課税期間の末日までに提出し、登録簿への登載が行われることが必要です。
免税であった承継法人がこの特例を利用する場合は、分割日前の期間にも課税関係が及び得るため、分割特例による課税開始日とは区別して確認します。なお、この特例に係る提出は、課税期間の末日が休日等であっても、翌開庁日まで繰り越されません。
出典:国税庁|消費税法基本通達1-7-6
出典:国税庁|適格請求書等保存方式に関するQ&A(令和8年5月改訂)問11 新たに設立された法人等の登録時期の特例
課税事業者届出書と付表を速やかに提出する
会社分割によって課税事業者となる場合は、届出の管理も欠かせません。
国税庁は、「相続・合併・分割等があったことにより課税事業者となる場合の付表」について、相続・合併・分割等があったことにより課税事業者となる場合に、課税事業者届出書へ添付するものとしています。提出時期は、事由が生じた場合に速やかに、とされています。
出典:国税庁|D1-9 相続・合併・分割等があったことにより課税事業者となる場合の付表
消費税課税事業者届出手続の案内でも、相続・合併・分割等があったことにより課税事業者となる場合には、同付表を添付する旨が示されています。
ただし、承継法人が既に課税事業者届出書を提出しており、引き続き課税事業者である場合などには、再提出は不要です。
また、課税事業者選択届出書を提出した場合やインボイス登録を受けた場合にも、その提出日または登録日の属する課税期間の翌課税期間以後について、課税事業者届出書の提出が不要となる取扱いがあります。既存の承継法人に一律に再提出を求めるのではなく、自社の提出・登録状況を確認してください。
出典:国税庁|D1-7 消費税課税事業者届出手続(基準期間用)
ここで押さえておきたいのは、課税事業者届出書、課税事業者選択届出書、インボイスの登録申請書は、それぞれ役割が異なるという点です。
課税事業者届出書は、法令上課税となった事実を届け出るものであり、その提出によって初めて納税義務が発生するものではありません。分割特例によって既に課税となる期間について仕入税額控除・還付を受ける場合、還付のためだけに課税事業者選択届出書を提出する必要はありません。
また、2023年10月1日から2029年9月30日までの日の属する課税期間中の登録について、免税事業者に係る所定の経過措置の適用を受ける場合には、課税事業者選択届出書を提出せずに課税事業者となる仕組みがあります。
納税義務が生じる根拠と対象期間を確定させたうえで、必要な届出・申請を選別します。
出典:e-Gov法令検索|消費税法 第9条・第12条・第57条
出典:国税庁|適格請求書等保存方式に関するQ&A(令和8年5月改訂)問7・問11
会社分割時に確認しておきたい主な手続は、次のとおりです。
| 書類・手続 | 確認が必要となる場面 |
|---|---|
| 消費税課税事業者届出書 | 分割等により課税事業者となる場合。既存の届出・登録による提出不要の取扱いも確認 |
| 相続・合併・分割等があったことにより課税事業者となる場合の付表 | 分割特例で課税事業者となり、課税事業者届出書を提出する場合に添付 |
| 消費税課税事業者選択届出書 | 納税義務の根拠と対象期間を確認し、任意に課税事業者を選択する必要がある場合 |
| 消費税簡易課税制度選択届出書 | 承継法人が簡易課税を選び、自社の有効な届出がない場合 |
| 消費税課税期間特例選択・変更届出書 | 課税期間短縮を検討する場合。自社の適用状況と提出時期を確認 |
| 適格請求書発行事業者の登録申請書 | 承継法人がインボイスを発行するため、新たに登録を受ける場合 |
| 消費税申告期限延長届出書 | 承継法人自身が要件を満たし、延長を受けるための有効な届出がない場合 |
| 任意の中間申告書を提出する旨の届出書 | 承継法人自身が対象要件を満たし、任意中間申告を行うための有効な届出がない場合 |
届出は、分割後の申告時になってから考えるものではありません。分割契約、効力発生日、登記、請求書の切替え、会計システムの移行、税理士への資料提供と一体で管理していくべきものです。
消費税申告期限延長届出も承継されない
分割法人が消費税の申告期限延長届出を提出していても、その効力は分割承継法人へ当然に及ぶわけではありません。
消費税法基本通達では、分割法人が提出した消費税申告期限延長届出書の効力は、分割によりその事業を承継した分割承継法人には及ばないとされています。承継法人が消費税申告書の提出期限延長の適用を受けようとする場合に、承継法人自身の有効な届出がなければ、新たに延長届出書を提出する必要があります。
出典:国税庁|消費税法基本通達15-2-9
消費税の申告期限延長を受けるには、承継法人自身が法人税の申告期限延長の特例の適用を受けているなど、所定の要件を満たす必要があります。消費税の延長届出の要否だけでなく、承継法人側の法人税の適用状況もあわせて確認します。
提出時期は、原則として、適用を受けようとする事業年度終了の日の属する課税期間の末日までです。通算法人には別の取扱いがあるため、一般法人と同じ期限を一律に当てはめず、該当する提出期限を確認してください。
出典:国税庁|D1-2 消費税申告期限延長届出手続
出典:国税庁|消費税法基本通達15-2-8
会社分割の後は、売上・仕入の帰属、未収金、未払金、前受金、固定資産、棚卸資産、取引先マスター、インボイス、電子取引データを整理する必要があり、申告準備に通常より時間がかかります。
それでも、延長が当然に引き継がれるわけではありません。承継法人として延長が必要であれば、要件と届出をあらためて確認しておきましょう。
任意中間申告の届出も承継されない
分割後は、確定申告だけでなく、中間申告にも目を配る必要があります。
分割法人が任意の中間申告書を提出する旨の届出をしていた場合でも、その効力は分割承継法人には及びません。
消費税法基本通達では、分割法人が提出した任意の中間申告書を提出する旨の届出書の効力は、分割によりその事業を承継した分割承継法人には及ばないとされています。承継法人が任意中間申告の適用を受けようとする場合に、承継法人自身の有効な届出がなければ、新たに届出書を提出する必要があります。
出典:国税庁|消費税法基本通達15-1-1の3・15-1-1の4
任意中間申告は、届出を提出すればすべての課税期間で利用できるものではありません。新設分割子法人の設立日の属する課税期間や、法人の6か月を超えない課税期間などは対象外です。
提出が必要な場合の期限は、任意に六月中間申告書を提出しようとする六月中間申告対象期間の末日までです。承継法人側の対象期間と提出期限を確認してください。
出典:国税庁|D1-25 任意の中間申告書を提出する旨の届出手続
分割によって事業規模が拡大した承継法人では、翌期以降の中間申告や納税資金が大きく変動することがあります。M&A後のキャッシュフロー表には、法人税だけでなく、消費税の確定申告と中間納付も織り込んでおくべきです。
分割前後の売上・仕入・インボイスを分けて管理する
会社分割の消費税実務は、納税義務判定だけで完結するものではありません。
分割前の分割法人の取引と、分割後の分割承継法人の取引を、契約日、効力発生日、引渡日、役務提供日、検収日、請求日、入金日、インボイス発行日といった軸で区分する必要があります。
| 業務領域 | 分割時に確認すべきこと |
|---|---|
| 売上 | 分割日前後の売上帰属、請求名義、税率、売上計上時期 |
| 仕入 | 契約当事者、納品日、検収日、請求先、インボイス宛名 |
| 前受金 | 分割前入金・分割後履行の取引 |
| 未収金 | 分割前売上の分割後回収 |
| 返品・値引き | 分割前売上に係る返還を分割後に行う場合 |
| 貸倒れ | 分割法人の売掛金を承継し、分割後に貸倒れとなる場合 |
| 在庫 | 分割対象在庫の数量、評価、税区分 |
| 固定資産 | 分割対象資産、取得時期、用途、調整対象固定資産 |
| リース | 契約移転、リース料請求、インボイス発行者 |
| 輸入消費税 | 輸入申告名義、通関書類、実質輸入者 |
| 電子取引 | メール、クラウド、EDI、EC、決済データの保存 |
分割後に旧法人名義の請求書や旧取引先コードが残っている場合は、それが分割前の取引に対応するものなのか、承継法人の取引で切替えが漏れたものなのかを確認します。
消費税申告では、誰が課税資産の譲渡等を行ったのか、誰が課税仕入れを行ったのか、どの登録番号で適格請求書を発行したのかを、きちんと説明できる状態にしておく必要があります。
会社分割で必要となる証拠資料
会社分割時の消費税判定では、法令上の要件、取引事実、保存証拠を分けて整理しておきます。
| 区分 | 必要資料 |
|---|---|
| 法令上の判定 | 分割類型、分割日、基準期間、対応期間、特定要件 |
| 会社法上の事実 | 分割契約書、分割計画書、議事録、登記事項証明書 |
| 売上資料 | 分割法人・承継法人の売上台帳、総勘定元帳、申告書、決算書 |
| 税区分資料 | 課税・免税・非課税・不課税売上の区分表 |
| 支配関係資料 | 株主名簿、自己株式・自己出資の資料、資本関係図、議決権・社員構成、特殊関係者の確認資料 |
| 届出資料 | 課税事業者届出書、付表、簡易課税届出、登録申請、受信通知 |
| インボイス資料 | 登録通知、請求書控、修正履歴、取引先通知 |
| 仕入資料 | 契約書、請求書、納品書、検収書、支払明細、用途区分 |
| 資金資料 | 入出金明細、承継口座、未収金・未払金一覧 |
| システム資料 | 取引先マスター、税区分マスター、販売管理設定変更履歴 |
| 調査対応資料 | 判定メモ、承認記録、専門家確認記録 |
分割の判定メモには、少なくとも次の事項を記載しておくと、後日の説明に役立ちます。
| 判定メモの項目 | 記載内容 |
|---|---|
| 分割類型 | 新設分割、吸収分割、その他の分割等 |
| 分割日 | 設立登記日、効力発生日、資産譲渡日 |
| 当事者 | 分割法人、分割承継法人、新設分割親法人、新設分割子法人 |
| 事業年度 | 各法人の事業年度、短期事業年度の有無、分割日との関係 |
| 対応期間 | 適用する法令の条項、対象とした事業年度、その選定理由 |
| 課税売上高 | 法人全体の課税売上高、非課税・不課税の除外、課税・免税期間の区分、政令に基づく計算式 |
| 判定結果 | 各事業年度の適用条項、納税義務の有無、課税となる対象期間 |
| 特定要件 | 自己株式等を除いた保有割合、議決権・社員構成、特殊関係者、判定対象法人の基準期間末日の状況 |
| 届出 | 自社の既存の届出、提出書類、提出期限、提出日、受信通知 |
| インボイス | 登録番号、登録の効力発生日、取引帰属に応じた請求書切替え、取引先通知 |
| 未解決事項 | 税区分未確定取引、資産移転の課税関係、届出要否 |
税務調査では何を見られるか
税務調査への対応を見据えて、確認しておきたい項目を次のように整理しました。
| 調査上の着眼点 | 確認する資料 |
|---|---|
| 分割の事実 | 分割契約書、分割計画書、登記、効力発生日 |
| 納税義務判定 | 基準期間、対応期間、分割法人全体の課税売上高、適用条項、月数調整の計算 |
| 特定要件 | 株主名簿、自己株式等の資料、資本関係図、議決権・社員構成、特殊関係者の資料 |
| 課税売上高 | 売上台帳、総勘定元帳、消費税申告書、税区分表 |
| 届出 | 課税事業者届出書、付表、簡易課税届出、登録申請、提出日・適用開始日の記録 |
| インボイス | 取引帰属と登録番号の対応、請求書控、取引先通知 |
| 仕入税額控除 | 契約当事者、宛名、納品・検収、用途区分 |
| 固定資産 | 分割前後の取得、使用、売却、調整対象固定資産 |
| 売上返還・貸倒れ | 分割前取引の返品、値引き、貸倒れ処理 |
| 電子保存 | 分割前データの保存、検索性、権限移行、改ざん防止 |
会社分割に関する消費税の確認では、二つの視点がともに重要です。一つは、納税義務判定や届出・制度選択が法令に適合しているか。もう一つは、分割前後の取引帰属・税区分・税額計算を、証憑によって説明できるかという点です。
会社分割前に確認すべき実務チェックリスト
会社分割を予定している場合、消費税については、分割契約を締結する前から次の事項を確認しておきます。
1. 納税義務判定
| 確認項目 | 内容 |
|---|---|
| 分割類型 | 新設分割か、吸収分割か |
| 分割日 | 設立登記日、効力発生日、資産譲渡日 |
| 判定対象年度・期間 | 各事業年度の開始日と分割日との関係、課税となる対象期間を確認 |
| 承継法人の基準期間売上 | 1,000万円超か |
| 承継法人の特定期間判定 | 特定期間課税売上高等が1,000万円超か |
| 分割法人の対応期間売上 | 法人全体の金額を政令に従って計算し、1,000万円超かを確認 |
| 新設分割の特定要件 | 親法人が一か、自己株式等を除いた保有割合や議決権等が要件を満たすかを、判定対象法人の基準期間末日で確認 |
| 新設分割の後年度の合算 | 適用する条項に応じた親子の金額と月数調整を確認 |
| インボイス登録 | 登録により課税事業者となるか、いつから登録の効力が生じるか |
2. 届出・方式選択
| 確認項目 | 内容 |
|---|---|
| 課税事業者届出書 | 分割特例で課税となる場合の提出要否を確認し、提出する場合は付表を添付 |
| 課税事業者選択 | 納税義務の根拠・対象期間を確認し、還付・設備投資があるという理由だけで不要な選択届出を提出しない |
| 簡易課税 | 承継法人自身の届出、5,000万円判定、新設分割に係る適用除外を確認 |
| 課税期間短縮 | 還付・資金繰り・事務負担を比較し、所定の3か月又は1か月の期間と提出時期を確認 |
| 提出時期の特例 | 分割法人の従前の適用状況と承継法人の納税義務の根拠から、期中提出の可否を確認 |
| 申告期限延長 | 自社の法人税の延長適用状況、有効な届出の有無、提出期限を確認 |
| 任意中間申告 | 自社が対象要件を満たすか、有効な届出があるかを確認。新設分割子法人の設立期は対象外 |
3. インボイス・請求業務
| 確認項目 | 内容 |
|---|---|
| 登録番号 | 承継法人自身の番号を確認 |
| 旧番号 | 分割法人の登録番号の表示が、分割前取引に対応するものか、承継法人の取引への誤使用かを確認 |
| 請求書様式 | 取引の帰属に応じた名義・番号・税率・端数処理 |
| 登録時期の特例 | 新設分割又は登録事業者からの吸収分割について、課税期間初日からの登録と申請期限を確認 |
| 取引先通知 | 法人名、登録番号、振込口座、契約承継 |
| 適格返還請求書 | 分割前取引に係る返品・値引き等について、発行主体と交付要否を確認 |
| 修正した適格請求書 | 既に交付した請求書の名義・登録番号・金額等に誤りがある場合の訂正方法を確認 |
| 写しの保存 | 発行控、電子データ、修正履歴を保存 |
返品・値引き等に伴う適格返還請求書と、記載誤りを訂正するための修正した適格請求書は、分けて管理します。なお、適格返還請求書には、売上げに係る対価の返還等の税込価額が1万円未満である場合など、交付義務が免除される取扱いがあります。
出典:国税庁|適格請求書等保存方式に関するQ&A 問27 適格返還請求書の交付義務
出典:e-Gov法令検索|消費税法 第57条の4第3項・第4項
4. 会計・証憑・システム
| 確認項目 | 内容 |
|---|---|
| 会計データ移行 | 分割前データと分割後データを接続できるか |
| 税区分マスター | 課税・非課税・不課税・免税、税率、インボイス区分 |
| 取引先マスター | 登録番号、支払条件、請求先、口座 |
| 売上計上日 | 分割日前後で売上帰属を分ける |
| 仕入計上日 | 契約当事者、納品、検収、役務提供完了を確認 |
| 電子取引 | 旧法人メール、クラウド、EDI、ECデータの保存 |
本記事で扱わない論点
本記事では、会社分割があった場合の消費税の納税義務判定を中心に取り上げています。
次の論点については、別記事または別テーマで整理します。
| 論点 | 主な整理先 |
|---|---|
| 基準期間による通常の納税義務判定 | 2-1 |
| 特定期間による納税義務判定 | 2-2 |
| 新設法人の資本金等による納税義務 | 2-3 |
| 特定新規設立法人 | 2-4 |
| 合併による納税義務判定 | 2-6 |
| 法人成り・個人成り | 2-8 |
| 課税期間・申告期限・届出管理 | 第3テーマ |
| 会社分割に伴う資産移転そのものの課税関係 | 13-12 |
| 課税仕入れ・仕入税額控除 | 第6テーマ |
| インボイス発行側の実務 | 第8テーマ |
| インボイス受領側の実務 | 第9テーマ |
| 簡易課税・2割特例・3割特例 | 第11テーマ |
| 固定資産・高額資産・還付 | 第7・第14・第17テーマ |
| 税務調査・修正申告・附帯税 | 第17テーマ |
会社分割によって移転する資産・負債・契約の消費税上の課税関係は、納税義務判定とは別の論点です。とりわけ、事業譲渡、現物出資、事後設立型の取引、個別資産の移転、営業権、前払費用、敷金、保証金、在庫、固定資産が絡む場合は、取引類型ごとに別途検討する必要があります。
まとめ|会社分割の消費税判定は「分割類型・対応期間・特定要件・届出・登録番号」を一体で管理する
会社分割があった場合の消費税の納税義務判定では、承継法人自身の売上を見るだけでは足りません。
新設分割では、新設分割子法人について、新設分割親法人の対応期間課税売上高を確認します。通常の年度推移であれば、分割等があった事業年度とその翌事業年度は、親法人側の対応期間課税売上高が1,000万円を超えるかどうかが鍵になります。翌々事業年度以後は、新設分割親法人が一で、期間要件・特定要件を満たす場合の、政令に基づく親子法人の金額の合算に注意が必要です。
吸収分割では、分割承継法人について、承継法人自身の基準期間課税売上高だけでなく、分割法人の対応期間課税売上高もあわせて確認します。通常は吸収分割事業年度とその翌事業年度が中心ですが、短期事業年度等がある場合は、分割後何期目かではなく、法令上の期間要件によって判断します。分割特例だけで課税となる分割事業年度は、分割日から事業年度末までが対象です。
対応期間課税売上高は、承継対象事業だけの売上や、任意に切り出した12か月分の売上ではありません。法人全体の課税売上高について、対象事業年度の選定、年換算、必要な月数調整まで確認します。
出典:国税庁|消費税法基本通達1-5-6の2
出典:e-Gov法令検索|消費税法 第12条
出典:e-Gov法令検索|消費税法施行令 第23条
また、分割法人の課税事業者選択届出、簡易課税制度選択届出、申告期限延長届出、任意中間申告届出、インボイス登録は、いずれも分割承継法人へ当然に承継されるものではありません。承継法人自身の既存の届出・登録を確認し、必要な手続を所定の時期に行います。
請求書についても、発行日だけで一律に切り替えるのではなく、取引の帰属と登録の効力に応じた名義・登録番号を使用する必要があります。
会社分割における消費税対応は、申告書を作成する段階で考える論点ではありません。分割契約、登記、取引先通知、請求システム、会計データ移行、納税資金計画までを含む、経営管理の論点として捉えておくべきです。
犬飼公認会計士・税理士事務所へのご相談について
会社分割を予定している場合、消費税の納税義務は、承継法人の前々期売上だけで判断できるものではありません。
新設分割か吸収分割か。分割日はいつか。分割法人の対応期間課税売上高はいくらか。特定要件に該当するか。分割後のインボイス登録をどう扱うか。簡易課税を選べるか。請求書と会計システムをいつ切り替えるか。こうした点を、分割スケジュールと一体で整理していく必要があります。
犬飼公認会計士・税理士事務所では、会社分割・事業承継・組織再編に伴う消費税について、納税義務判定、届出、インボイス、会計処理、証憑保存、税務調査時の説明資料までを、一体で確認しています。
「分割後に免税事業者でいられるか確認したい」「分割法人の登録番号をどう扱えばよいか分からない」「簡易課税を使えるか判断したい」「会社分割の前に消費税のリスクを洗い出しておきたい」。このようなお考えがありましたら、当事務所HPのお問い合わせページからお気軽にご相談ください。
重要事項の振り返り
| 項目 | 重要ポイント |
|---|---|
| 会社分割の消費税判定 | 承継法人自身の売上だけでなく、分割法人側の対応期間課税売上高を確認する |
| 分割類型 | 新設分割と吸収分割で判定方法が異なる |
| 分割等があった日 | 新設分割は設立登記日、吸収分割は効力発生日が基本 |
| 年度区分 | 「翌期・翌々期」だけで判断せず、各事業年度の開始日と分割日との関係を確認する |
| 新設分割子法人 | 初期の判定では、各親法人の対応期間課税売上高のいずれかが1,000万円超かを確認する |
| 新設分割親法人 | 原則として自社の基準期間課税売上高で判定する。後年度は合算特例にも注意する |
| 新設分割の後年度 | 親法人が一で、期間要件・特定要件を満たす場合に、政令に基づいて計算した親子の金額を合算する |
| 特定要件 | 判定対象法人の基準期間末日で確認する。自己株式等を除いた保有割合、議決権・社員構成、特殊関係者を確認する |
| 分割承継法人 | 吸収分割の初期の判定では、自社又は分割法人の金額のいずれかが1,000万円超かを確認する |
| 分割事業年度の対象期間 | 分割特例だけで課税となる場合は、分割日から事業年度末まで。吸収分割では既存事業の課税取引も含む |
| 吸収分割の後年度 | 分割特例の期間要件から外れれば、原則として各法人自身の基準期間課税売上高で判定する |
| 対応期間課税売上高 | 法人全体の金額を対象とし、事業年度の選定、年換算、分割時期に係る月数調整を行う |
| 課税売上高の集計 | 免税期間の売上を任意に税抜きにせず、輸出免税売上・課税対象の固定資産売却対価・売上返還等を反映する |
| 課税事業者選択届出 | 分割法人の届出効力は承継法人に及ばない。還付のために当然に必要となる届出ではない |
| 簡易課税 | 分割法人の届出は承継されない。吸収分割の5,000万円判定は自社の金額のみ、新設分割は親法人の金額等による適用除外も確認する |
| 簡易課税と免税 | 簡易課税の選択継続自体は、免税事業者になることを妨げない |
| インボイス登録 | 分割法人の登録番号は承継されない。登録済みの承継法人は自社の番号を使用する |
| 登録時期の特例 | 新設分割や登録事業者からの吸収分割では、課税期間初日からの登録を検討する。分割日前への影響と申請期限に注意する |
| 請求書の名義・番号 | 発行日だけでなく、基礎となる取引の帰属と登録の効力によって判断する |
| 返品・値引きと記載訂正 | 適格返還請求書と、記載誤りを直す修正した適格請求書を分ける |
| 申告期限延長 | 分割法人の延長届出は承継されない。自社の法人税の延長適用状況・届出・期限を確認する |
| 任意中間申告 | 分割法人の届出は承継されない。新設分割子法人の設立期などは対象外 |
| 届出管理 | 自社の既存の届出・登録と提出要否を確認し、必要な課税事業者届出書・付表を速やかに提出する |
| 証憑保存 | 分割契約書、登記、売上台帳、申告書、登録通知、請求書控を保存する |
| 税務調査対応 | 法令適用・計算・届出の判断過程と、分割前後の取引帰属・税区分を説明できる状態にする |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。


