海外の企業や海外子会社に、業務委託料、ロイヤリティ、ライセンス料、利子、配当、システム利用料、ソフトウェア開発費、コンサルティング料などを支払う。こうした場面では、法人税の申告だけでなく、支払時の源泉所得税にも目を配っておく必要があります。
このとき誤りやすいのが、「海外への支払だから、日本の源泉徴収は関係ないだろう」「請求書にサービスフィーと書いてあるのだから、使用料ではない」「租税条約があるのだから、源泉税はかからない」といった思い込みです。
実務では、次の順序で確認を進めていきます。
まず、支払先が外国法人・非居住者かどうか。次に、租税条約の定めも踏まえたうえで、支払内容が国内源泉所得に当たるか。国内法上の源泉徴収対象となるか、その税率はいくらか。租税条約で軽減・免除されるか。租税条約届出書を期限までに提出しているか。そして、支払調書は必要か。
この流れを一つずつたどっていくことが、判断の土台になります。
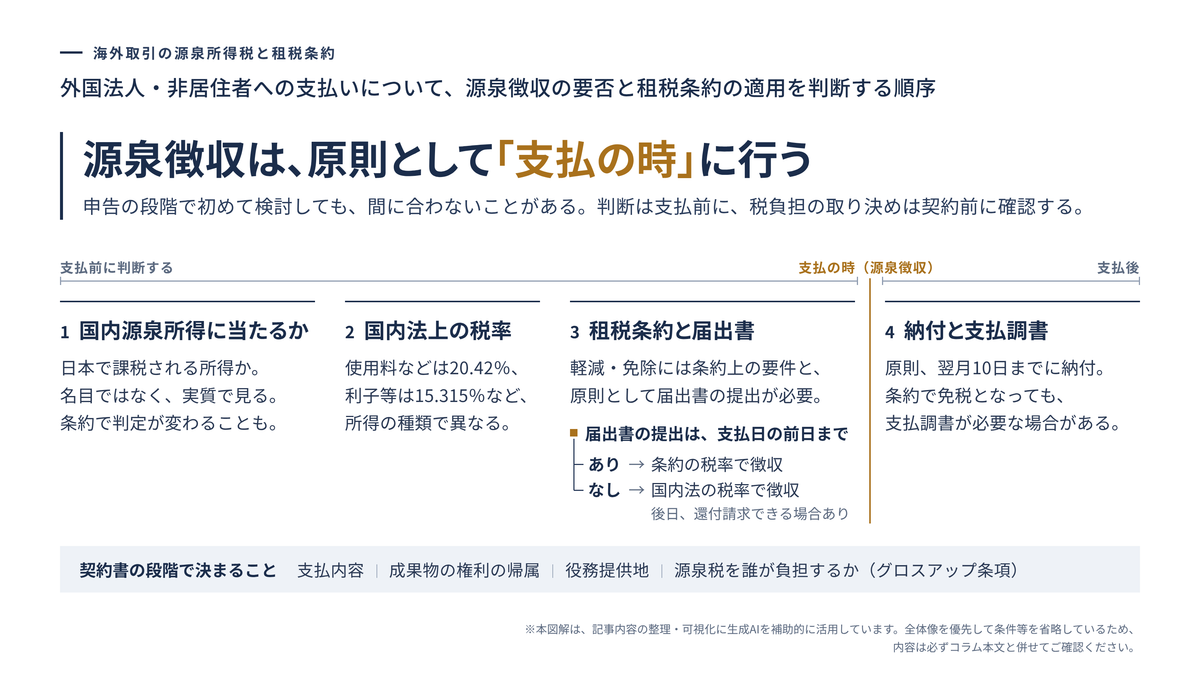
源泉所得税は、法人税申告書を作成する段階になって初めて検討しても、間に合わないことがあります。源泉徴収は、原則として「支払の時」に行うものだからです。
非居住者や外国法人に対し、日本国内で源泉徴収の対象となる国内源泉所得を支払う者は、その支払の際に、原則として所得税および復興特別所得税を源泉徴収しなければなりません。
出典:国税庁|No.2884 非居住者等に対する源泉徴収・源泉徴収の税率
本稿では、海外取引における源泉所得税と租税条約について、利子、配当、使用料、役務提供、租税条約届出、源泉徴収、支払調書を中心に、実務判断の流れに沿って整理していきます。
海外取引の源泉所得税は「支払前」に判断する
海外取引における源泉所得税は、決算時の税務調整というよりも、支払時の税務リスク管理としての性格が強いものです。
法人税の申告では、海外取引に係る費用の損金算入や、移転価格上の問題などを検討します。また、日本法人が外国で所得に対する税を課されている場合には、外国税額控除の適用も検討することになります。
これに対して源泉所得税は、支払時に徴収・納付すべき税額を会社が見落とすと、後から会社自身がその負担を抱え込むことになりかねません。
出典:財務省|国際的な二重課税排除方式に関する資料
たとえば、海外企業へ100万円を送金した後になって、「本来は20.42%の源泉徴収が必要だった」と判明したとします。このとき、相手先から源泉税相当額を回収できるとは限りません。
契約書にグロスアップ条項があれば、むしろ日本法人の側が税額分を追加で負担する設計になっていることもあります。
そこで、まずは次の順序で確認していくことが重要です。
| 確認順序 | 確認すること | 判断を誤った場合のリスク |
|---|---|---|
| 1 | 支払先が非居住者・外国法人か | 国内取引と同じ処理をしてしまう |
| 2 | 支払内容が国内源泉所得か(租税条約の所得源泉地の定めを含む) | 源泉徴収漏れが発生する |
| 3 | 国内法上の源泉徴収対象か | 税率・納付期限を誤る |
| 4 | 租税条約があるか | 軽減・免除を見落とす、または過信する |
| 5 | 租税条約届出書を提出しているか | 条約税率ではなく国内法税率で徴収する必要が生じる |
| 6 | 支払調書が必要か | 法定調書の提出漏れが生じる |
| 7 | 契約上の税負担条項はどうなっているか | 源泉税を会社が実質負担する |
源泉所得税は、会計ソフトの勘定科目だけで判断できるものではありません。
契約書、請求書、成果物、役務提供地、知的財産権の帰属、相手方の居住地国、PEの有無、そして租税条約届出書の提出状況まで、幅広く確認していく必要があります。
国内源泉所得に該当するかが出発点になる
外国法人や非居住者への支払については、まず「国内源泉所得」に該当するかどうかを確認します。ここが、すべての出発点です。
非居住者および外国法人については、日本国内で稼得した「国内源泉所得」のみが課税の対象となります。
この国内源泉所得には、恒久的施設帰属所得、国内資産関連所得、国内で行う人的役務提供の対価、不動産賃貸料、利子、配当、国内業務に係る貸付金利子、工業所有権・著作権等の使用料、国内勤務に基因する給与などが含まれます。
なお、国内源泉所得の判定について、租税条約に国内法と異なる定めがある場合には、その定めに従って判断します。
出典:国税庁|No.2878 国内源泉所得の範囲
実務では、次のような支払で判断が問われます。
| 支払内容 | 国内源泉所得として確認すべき視点 |
|---|---|
| 海外親会社・海外子会社へのロイヤリティ | 特許、商標、著作権、ノウハウ、ソフトウェア等の使用料か |
| 海外企業へのソフトウェア利用料 | 著作権等の使用か、単なるサービス利用か |
| 海外企業への開発委託料 | 役務提供対価か、著作権等の譲渡・使用料が含まれるか |
| 海外企業へのコンサルティング料 | 国内で人的役務提供が行われたか、成果物の性質は何か |
| 海外金融機関・関連会社への利子 | 国内業務に係る貸付金利子か |
| 海外株主への配当 | 内国法人から受ける配当等か |
| 海外出向者への賞与 | 国内勤務期間に基因する部分があるか |
| 外国法人への機械・設備使用料 | 国内業務に係る機械装置等の使用料か |
「海外企業への支払」というだけで、源泉徴収が必要になるわけではありません。
一方で、支払先が海外にあり、送金も国外向けだからといって、日本の源泉徴収義務が消えてなくなるわけでもありません。
国内源泉所得の支払が国外で行われる場合であっても、支払者が国内に住所・居所・事務所等を有するときは、国内において支払ったものとみなされ、源泉徴収が必要になります。
出典:国税庁|No.2885 非居住者等に対する源泉徴収のしくみ
国内法上の主な源泉徴収税率
国内源泉所得に該当し、国内法上の源泉徴収対象となることが分かったら、次に国内法上の源泉徴収税率を確認します。
非居住者等に対する源泉徴収税率は、人的役務提供事業の対価が20.42%、利子等が15.315%、貸付金利子が20.42%、工業所有権・著作権等の使用料等が20.42%、給与その他人的役務提供に対する報酬等が20.42%とされています。
出典:国税庁|No.2884 非居住者等に対する源泉徴収・源泉徴収の税率
| 支払内容 | 国内法上の主な税率 | 実務上の注意点 |
|---|---|---|
| 利子等 | 15.315% | 対象となる利子の種類を確認する |
| 貸付金利子 | 20.42% | 海外関連会社からの借入れ、国内業務との関係を確認する |
| 配当等 | 15.315%または20.42% | 上場株式等か、それ以外か、持株割合も確認する |
| 人的役務提供事業の対価 | 20.42% | 国内での役務提供か、専門的役務かを確認する |
| 工業所有権・著作権等の使用料等 | 20.42% | 使用料か、役務提供か、資産譲渡かを確認する |
| 給与・報酬等 | 20.42% | 国内勤務・国内役務提供との関係、内国法人の役員報酬に関する特則を確認する |
| 退職手当等 | 20.42% | 居住者であった期間の勤務等および一定の非居住者期間の勤務等に対応する部分を確認する |
| 不動産賃貸料等 | 20.42% | 国内不動産か、例外に該当するかを確認する |
| 土地等の譲渡対価 | 10.21% | 国内不動産の取得時に注意する |
出典:国税庁|令和8年版 源泉徴収のあらまし―第10 非居住者又は外国法人に支払う所得の源泉徴収事務
出典:国税庁|No.1929 海外で勤務する法人の役員などに対する給与の支払と税務
本稿の税率は、所得税と復興特別所得税を合計したものです。
2027年1月1日以後に生ずる所得については、防衛特別所得税が加わる一方で、復興特別所得税の税率が引き下げられます。ただし、ここに掲げた合計税率に変更はありません。
出典:国税庁|源泉所得税の改正のあらまし(令和8年4月)
この表は、あくまで支払時の初期判断に用いるための整理です。
実際には、所得の種類、支払先の属性、租税条約、PEの有無、届出の状況、特例の有無によって、結論が変わってきます。
源泉徴収はいつ行うのか
源泉徴収を行う時期は、原則として、源泉徴収の対象となる所得を現実に支払う時です。
ここでいう「支払」は、現金を交付する行為だけを指すわけではありません。元本への繰入れや預金口座への振替など、支払債務が消滅する一切の行為が「支払」に含まれます。
出典:国税庁|No.2885 非居住者等に対する源泉徴収のしくみ
したがって、次のような処理にも注意が必要です。
| 処理 | 源泉徴収上の注意点 |
|---|---|
| 海外送金 | 支払時に源泉徴収要否を確認する |
| 未払計上のみ | 原則として現実の支払時が問題になるが、一定の配当等や役員賞与には、支払確定後1年を経過した日のみなし支払規定がある |
| 債務免除・相殺 | 支払債務が消滅する処理として源泉徴収が問題になる場合がある |
| 外貨建支払 | 円換算して源泉徴収税額を計算する |
| グロスアップ | 契約上、源泉税を支払者が負担する場合は総額計算が必要になる |
| 立替金精算 | 実質的に役務提供対価や使用料が含まれていないか確認する |
出典:国税庁|所得税基本通達 法第181条から第223条まで(源泉徴収)共通関係
源泉徴収した所得税および復興特別所得税は、原則として、徴収した日の属する月の翌月10日までに、「非居住者・外国法人の所得についての所得税徴収高計算書」を添えて納付します。
なお、国内源泉所得の支払が国外で行われ、国内支払とみなされる場合には、納付期限は翌月末日となります。
出典:国税庁|No.2885 非居住者等に対する源泉徴収のしくみ
ただし、海外送金であるというだけで「国外払い」に該当するわけではありません。支払事務を国内で取り扱っている場合には、通常は国内払いとして、翌月10日が納付期限となります。
出典:国税庁|源泉徴収の対象となる所得の支払地の判定
また、国税庁の納付書記載案内でも、報酬や使用料等を支払った月の翌月10日までに納付することとされています。納期限までに納付がない場合には、延滞税や不納付加算税などの負担が生じることがあります。
出典:国税庁|納付書の記載のしかた(非居住者・外国法人の所得についての所得税徴収高計算書)
源泉徴収漏れは、後から本税を納めれば済む、という単純な話ではありません。
追加納税にとどまらず、附帯税、支払先との精算交渉、契約上の税負担、会計処理の修正、さらには税務調査での説明資料の追加対応にまで、影響が広がっていきます。
租税条約は「自動適用」ではない
国内法上は源泉徴収の対象になる場合でも、租税条約によって税率が軽減されたり、免除されたりすることがあります。
租税条約により国内法税率以下の限度税率が適用される場合、その限度税率に復興特別所得税(2027年以後は防衛特別所得税および復興特別所得税)は上乗せしません。たとえば、限度税率10%が適用される場合の源泉徴収税率は、そのまま10%です。
出典:国税庁|No.2884 非居住者等に対する源泉徴収・源泉徴収の税率
租税条約は、課税関係の安定、二重課税の除去、脱税および租税回避への対応を通じて、二国間の健全な投資・経済交流の促進に資するものと位置づけられています。
出典:財務省|租税条約に関する資料
ただし、租税条約は「相手国との間に条約があるのだから、源泉税は不要だ」と短絡的に使えるものではありません。
我が国の租税条約等の一覧を見ても、国・地域ごとに、原条約、改正議定書、交換公文、BEPS防止措置実施条約の適用状況などが、それぞれ異なっています。
出典:財務省|我が国の租税条約等の一覧
租税条約を確認するときは、少なくとも次の点を見ておきます。
| 確認事項 | 実務上の意味 |
|---|---|
| 相手国・地域との条約の有無 | 条約がなければ国内法ベースで判断する |
| 所得源泉地の定め | 国内源泉所得の判定について国内法と異なる定めがあるか |
| 所得分類 | 利子、配当、使用料、事業所得、給与、役務提供などのどれか |
| 限度税率・免除の有無 | 国内法税率より軽減されるか、免除されるか |
| PE条項 | PEがない場合に事業所得が日本で免税になるか |
| 特典条項 | 条約濫用防止のための追加要件があるか |
| BEPS防止措置実施条約の影響 | 条約本文だけでなく改正・修正の有無を確認する |
| 届出書の提出 | 手続をしなければ国内法税率で徴収する必要がある |
租税条約による軽減・免除を受けるには、その条約の定めに応じた要件を満たす必要があります。たとえば、相手方の条約上の居住者該当性や受益者要件、配当の持株割合・保有期間、特典条項等の要件です。
届出書の提出状況と、これらの適用要件の充足状況は、それぞれ別に確認します。
出典:財務省|日米租税条約(原条約と改正議定書の統合条文)
出典:国税庁|No.2888 租税条約に関する届出書の提出(源泉徴収関係)
租税条約は、税率表を確認すれば終わり、というものではありません。所得分類が一つずれれば、条約上適用される条項も変わってしまうからです。
たとえばソフトウェア取引では、単なるソフトウェア利用、著作権等の使用、ソフトウェアの開発委託、成果物の譲渡、SaaS利用、保守サポート、ノウハウ提供といった要素が、一つの契約のなかに混在することがあります。
実務上も、複製権・公衆送信権などの著作権の使用がある場合には、使用料として源泉徴収が問題になり得ます。一方で、外国法人のサーバーにアクセスして利用するだけで、著作権の使用がない場合には、源泉徴収が不要となる場面もあります。
このため、契約書の表題が「Service Agreement」であっても、支払の実質がロイヤリティであれば、使用料としての検討が必要です。逆に「Software License」と書かれていても、条約上は事業所得に整理され、PEがなければ日本で課税されない可能性もあります。
ソフトウェアの対価は、所得税法、著作権法、租税条約、OECDコメンタリーの解釈が交差する領域です。取引内容を丁寧に分解していく姿勢が欠かせません。
租税条約に関する届出書を提出しなければ国内法税率になる
租税条約による軽減・免除を受けるには、原則として「租税条約に関する届出書」の提出が必要です。
源泉徴収の対象となる国内源泉所得の支払を受ける非居住者等が、租税条約に基づく軽減または免除を受けようとする場合には、この届出書を提出しなければなりません。
届出書は支払内容によって様式が異なり、主なものとして、配当は様式1、利子は様式2、使用料は様式3などがあります。
非居住者等は、この届出書を支払者ごとに作成し、最初にその所得の支払を受ける日の前日までに、支払者を経由して、支払者の納税地の所轄税務署長に提出します。
出典:国税庁|No.2888 租税条約に関する届出書の提出(源泉徴収関係)
届出書の提出がなければ、支払者は租税条約の限度税率ではなく、国内法に規定する税率で源泉徴収することになります。支払日の前日までに届出書等が提出されていない場合、支払者は国内法税率で源泉徴収を行う、というのが基本的な取扱いです。
出典:国税庁|No.2888 租税条約に関する届出書の提出(源泉徴収関係)
実務では、次のようなミスが起こりがちです。
| よくあるミス | 実務上の問題 |
|---|---|
| 条約税率だけ確認し、届出書を提出していない | 国内法税率で源泉徴収すべき状態になる |
| 相手方から届出書を受け取っただけで税務署に提出していない | 支払者側の手続管理として不十分 |
| 配当・利子・使用料で様式を取り違える | 条約適用手続として不備になる |
| 特典条項の付表・居住者証明書を失念する | 条約適用要件を満たせない |
| 契約更新後・支払内容変更後も古い届出書のまま | 異動届出や再確認が必要になる |
| 支払後に届出書を出せばよいと考える | 支払時点では国内法税率で源泉徴収する必要がある |
特典条項を有する租税条約の場合には、届出書のほかに「特典条項に関する付表(様式17)」と居住者証明書が必要になることがあります。特典条項の適用対象となる所得について軽減・免除を受ける場合には、届出書に加えて、付表と居住者証明書を用意しなければなりません。
居住者証明書については、原本を届出書に添付する方法のほか、所定の確認・記録・保存を条件として、支払者に提示する方法も認められています。
また、一定の要件の下で、非居住者等から支払者への電磁的方法による提供や、支払者から税務署へのe-Taxによる提出も可能です。
出典:国税庁|No.2888 租税条約に関する届出書の提出(源泉徴収関係)
継続取引では、特典条項関係の届出について、原則3年、一定の場合は1年という提出省略可能期間も確認しておきます。
これは、すべての租税条約届出書に共通する更新期限ではありません。契約内容の変更の有無とあわせて、提出を省略できる期間が経過していないかも確認しておきます。
出典:国税庁|特典条項に関する付表等の添付省略について
使用料についても同様です。我が国と租税条約を締結している国の居住者が、工業所有権または著作権等の使用料について、租税条約に基づく軽減・免除を受けるための手続として、最初に使用料の支払を受ける日の前日までに届出書を提出することとされています。
出典:国税庁|A3-5 租税条約に関する届出(使用料に対する所得税及び復興特別所得税の軽減・免除)
支払後に届出書を提出した場合の還付請求
支払日の前日までに届出書を提出していない場合には、支払時にいったん国内法税率で源泉徴収します。
ただし、後日、届出書と還付請求書を提出することで、条約適用後の税額との差額について還付を請求できる場合があります。
具体的には、届出書と「租税条約に関する源泉徴収税額の還付請求書(様式11)」を、支払者を通じて所轄税務署長に提出します。これにより、軽減・免除を適用した後の源泉徴収税額と、国内法税率で源泉徴収された税額との差額について、還付を請求できます。
出典:国税庁|No.2889 租税条約に関する源泉徴収税額の還付請求
還付金は、原則として申請者である非居住者等に還付されます。代理人が還付金を受け取る場合には、委任状とその翻訳文の添付が必要です。
出典:国税庁|No.2889 租税条約に関する源泉徴収税額の還付請求
還付請求は、納付があった日から5年の間に行わなければ、時効により請求権が消滅します。
また、当初の納付が期限後であった場合には、本税について条約に基づく還付を受けられたとしても、加算税等の附帯税は還付されません。
出典:国税庁|A3-14 租税条約に関する源泉徴収税額の還付請求(発行時に源泉徴収の対象となる割引債及び芸能人等の役務提供事業の対価に係るものを除く)
出典:国税庁|No.2889 租税条約に関する源泉徴収税額の還付請求
実務では、支払先から「条約上は10%なのだから、差額を返してほしい」「届出書は後で出すので、源泉しないでほしい」と求められることがあります。
しかし、支払日の前日までに届出書等が提出されていなければ、支払者は国内法税率で源泉徴収するのが原則です。
国内法上、源泉徴収の対象となる使用料について、条約による軽減・免除に必要な届出書等を期限までに提出していない場合には、原則として20.42%で源泉徴収します。そのうえで、届出書と還付請求書を提出し、条約による軽減・免除を適用した税額との差額について還付を請求する、という流れになります。
利子・配当・使用料・役務提供の確認ポイント
海外取引の源泉所得税では、支払内容ごとに、見るべきポイントが変わってきます。
利子
外国法人や海外関連会社へ利子を支払う場合には、国内業務に係る貸付金利子に該当するかどうかを確認します。
国内法上、貸付金利子は20.42%、利子等は15.315%とされる場面がありますが、租税条約によって軽減されることもあります。
確認すべき資料は、金銭消費貸借契約書、利率決定資料、元本残高、利息計算表、送金明細、相手方の居住者証明書、租税条約届出書です。
海外関連会社からの借入れの場合、論点は源泉税だけにとどまりません。移転価格上の利率、過少資本税制、国外関連者への寄附金、保証料の有無といった論点も、あわせて検討していく必要があります。
出典:財務省|過少資本税制の概要
配当
内国法人から外国法人・非居住者株主へ配当を支払う場合には、国内源泉所得として源泉徴収が問題になります。国内法上の税率は、配当の種類や、上場株式等かどうかによって異なります。
租税条約上は、持株割合や保有期間、直接・間接保有、議決権等の条件に応じて、軽減・免除の取扱いが変わることがあります。親会社への配当、海外ファンドへの配当、個人株主への配当では、確認すべき条項や添付書類も違ってきます。
配当については、株主名簿、持株割合、保有期間、基準日、配当決議、支払日、租税条約届出書、特典条項の付表、居住者証明書を確認します。
出典:財務省|日米租税条約(原条約と改正議定書の統合条文)
使用料・ロイヤリティ
使用料は、海外取引のなかでも判断を誤りやすい分野の一つです。特許、商標、著作権、ノウハウ、ソフトウェア、機械装置などの使用料が問題になります。
国内で業務を行う者から受ける工業所有権等の使用料、著作権の使用料、機械装置等の使用料で国内業務に係るものは、国内源泉所得に当たります。
出典:国税庁|No.2878 国内源泉所得の範囲
ただし、支払名目が「License Fee」「System Fee」「Cloud Fee」「Development Fee」となっていても、その全額が使用料とは限りません。
反対に、「委託料」や「サービス料」と表示されていても、実質的にはノウハウや著作権等の使用対価が含まれていることがあります。
とりわけソフトウェア取引では、著作権等の使用があるのか、単なる利用にとどまるのか、成果物の権利が誰に帰属するのかを確認します。
開発委託の場合には、委託業務の内容、開発の段階、委託者と受託者の役割分担によって、役務提供と著作権等の譲渡・使用料が混在し得ます。
また、図面・型紙・見本・人的役務を通じて工業所有権等を提供または伝授する場合には、対価の算定方法に応じて、使用料に該当するのか、物または人的役務提供の対価に該当するのかを分けて考える必要があります。
出典:国税庁|所得税基本通達161-36 図面、人的役務等の提供の対価として支払を受けるものが使用料に該当するかどうかの判定
役務提供
海外企業への業務委託料やコンサルティング料では、役務提供地が重要になります。
国内で行う人的役務提供の対価は、国内源泉所得となり得ます。一方、外国法人が国外でのみ役務を提供し、日本国内では役務提供を行っていない場合には、国内源泉所得に該当しない可能性があります。
ただし、租税条約が所得の源泉地について国内法と異なる定めを置いている場合には、所得税法162条により、その定めを踏まえて判断します。
たとえば、日印租税条約の「技術上の役務に対する料金」は、国外だけで提供された役務の対価であっても、日本の国内源泉所得となる場合があります。国内での役務提供や知的財産権の使用がないことだけで判断を終えず、租税条約の所得源泉地の定めまで確認する必要があります。
出典:国税不服審判所|令和5年8月15日裁決
出典:財務省|日印租税条約とBEPS防止措置実施条約に係る統合条文(第12条)
また、役務提供と使用料が混在することもあります。
たとえば、海外企業が日本法人に対して、技術指導、ノウハウ提供、設計図面、ソフトウェア開発、研究開発支援を提供する場合です。このようなときは、「どこで役務を行ったか」だけでなく、「何を提供したか」「知的財産権やノウハウの使用が含まれるか」まで確認します。
海外子会社や外国企業にソフトウェア開発を委託する場合には、成果物であるソフトウェアに関する知的財産権の取扱いによって、源泉所得税が発生することがあります。
支払調書も忘れてはいけない
源泉徴収の有無だけでなく、法定調書の提出についても確認しておきます。
非居住者等への支払に関係する法定調書には、組合契約に基づく利益の支払調書、人的役務提供事業の対価の支払調書、不動産の使用料等の支払調書、借入金の利子の支払調書、工業所有権の使用料等の支払調書、機械等の使用料の支払調書、給与・報酬・年金・賞金の支払調書などがあります。
出典:国税庁|No.7401 法定調書の種類
非居住者または外国法人への支払については、所得の種類、提出範囲、提出省略基準に応じて、支払調書の提出要否と使用する様式を確認します。
給与・報酬等には非居住者等に対する支払用の様式を使用しますが、配当等は、居住者・内国法人への支払と共通の様式を使用します。
出典:国税庁|No.7400 法定調書の提出義務者
出典:国税庁|配当、剰余金の分配、金銭の分配及び基金利息の支払調書合計表 記載要領
人的役務提供の対価として給与・報酬等を支払う場合には、「非居住者等に支払われる給与、報酬、年金及び賞金の支払調書」または「非居住者等に支払われる人的役務提供事業の対価の支払調書」の提出が必要となることがあります。
国税庁の手引では、支払金額が年間50万円以下の場合は提出不要とされています。また、一定の国等に住所がある方の支払調書は2枚提出する、という取扱いも示されています。
出典:国税庁|非居住者又は外国法人に対して給与・報酬等の支払をする場合の支払調書の提出について(令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引)
支払調書の提出期限は、所得の種類によって異なります。
非居住者への給与・報酬等に係る支払調書は、原則として支払の確定した年の翌年1月31日までです。一方、配当の支払調書は、原則として支払確定日等から1か月以内とされ、一定の特例もあります。使用する支払調書ごとに確認しておきましょう。
出典:国税庁|No.7431 『報酬、料金、契約金及び賞金の支払調書』の提出範囲と提出枚数等
出典:国税庁|F1-9 配当、剰余金の分配、金銭の分配及び基金利息の支払調書(同合計表)
支払調書は、源泉徴収税額の有無だけで判断しないことが大切です。租税条約によって免税になった場合でも、支払調書の記載や提出が必要になることがあるからです。
契約書で確認すべき税務条項
海外取引における源泉所得税は、契約書の段階で、その多くが決まってしまいます。
とくに確認しておきたい条項は、次のとおりです。
| 契約条項 | 確認すべき内容 |
|---|---|
| 支払内容 | 商品代金、使用料、役務提供対価、利子、配当、費用精算のどれか |
| 成果物 | 著作権、特許、ノウハウ、ソースコード、設計図面の帰属 |
| 役務提供地 | 日本国内で作業・滞在・打合せ・検収があるか |
| 支払条件 | 支払日、前払、分割払、マイルストーン、相殺の有無 |
| 税負担条項 | 源泉税を誰が負担するか、グロスアップ条項があるか |
| 租税条約書類 | 届出書の提出義務、必要な居住者証明書・特典条項付表等の提出・提示に関する義務 |
| PE関連条項 | 国内拠点、代理人、出張者、契約締結権限の有無 |
| 請求書記載 | 税引前金額、源泉税、送金額、消費税・VAT等との区分 |
| 準拠法・言語 | 税務判断に必要な条項を日本側で読める状態にする |
| 記録保存 | 契約変更、価格改定、支払内容変更の記録を残す |
契約を締結した後で源泉税条項を見直すのは、容易なことではありません。
特にグロスアップ条項がある場合には、国内法上の源泉税を会社が負担する結果となり、当初想定していた外注費やロイヤリティの総額が大きく膨らんでしまう可能性があります。
源泉税は、税務担当者だけの論点ではありません。事業部門、法務、経理、海外担当者が、契約前に共有しておくべきテーマです。
源泉所得税と法人税申告の関係
海外取引の源泉所得税は、支払時の問題であると同時に、法人税の申告にも影響を及ぼします。
たとえば、海外企業への支払について源泉徴収を行った場合には、会計上、支払総額、源泉税預り金、送金額の関係を整えておく必要があります。
租税条約によって免税または軽減を受ける場合には、届出書や居住者証明書を保存し、支払調書の作成や申告前レビューの際に確認できる状態にしておきます。
源泉徴収漏れが後日判明した場合には、追加納付、延滞税・不納付加算税、相手方との精算、会計処理の修正が問題になります。
加算税には行政制裁的な性格があり、源泉徴収等による国税が法定納期限までに適正に納付されないときには、不納付加算税等が問題になることがあります。
また、海外子会社との取引では、論点は源泉所得税だけにとどまりません。移転価格税制、外国子会社合算税制、外国税額控除、PE、出向者給与の負担関係が、次々とつながっていきます。
源泉税の確認は、国際税務全体の入口にすぎない。そう考えておくのがよいでしょう。
実務上の判断フロー
海外企業への支払が発生したら、次の流れで確認していきます。
1. 支払先を確認する
支払先が、外国法人か、非居住者か、海外支店か、海外子会社か、代理人かを確認します。
請求書上の名義と契約当事者が異なる場合には、実際に所得を受ける者が誰なのかも、あわせて確認します。
2. 支払内容を分解する
一つの請求書のなかに、ライセンス料、開発費、保守料、出張費、クラウド利用料、コンサルティング料が混在していることがあります。
支払総額を一括で判断せず、所得分類ごとに分解していきます。
3. 国内源泉所得に該当するか確認する
国内業務、国内役務提供、国内資産、国内勤務、国内で使用する権利との関係を確認します。
その際、租税条約に、所得の源泉地について国内法と異なる定めがないかも確認します。
4. 国内法上の源泉徴収税率を確認する
国内法上の源泉徴収対象となるか、その税率はいくらかを確認し、支払時の円換算の要否や納付期限を整理します。
5. 租税条約を確認する
相手国との租税条約、所得分類、限度税率、免除、PE条項、特典条項、BEPS防止措置実施条約の影響を確認します。
あわせて、条約上の居住者該当性や受益者要件、配当の持株割合・保有期間等の適用要件も確認します。
6. 届出書と添付書類を確認する
支払日の前日までに、その条約・所得に応じて必要な届出書と添付書類について、提出・提示等の手続が完了しているかを確認します。
7. 支払・納付・支払調書に落とし込む
支払時の源泉税控除、納付書、納付期限、支払調書、会計処理、証憑保存まで、一連の流れとして落とし込みます。
申告前に確認すべき資料
海外取引の源泉所得税について、申告前に次の資料を整理しておくと、税務判断の質が上がります。
| 資料 | 確認目的 |
|---|---|
| 海外取引先一覧 | 支払先、国・地域、関連者該当性を確認する |
| 契約書 | 支払内容、権利帰属、税負担条項、役務提供地を確認する |
| 請求書 | 支払名目、金額、通貨、支払日を確認する |
| 送金明細 | 実際の支払額、源泉税控除、外貨換算を確認する |
| 成果物・納品物 | 著作権等の使用・譲渡、役務提供内容を確認する |
| 業務報告書・出張記録 | 国内役務提供の有無を確認する |
| 租税条約届出書 | 条約軽減・免除の手続根拠を確認する |
| 届出管理表 | 前回提出日、提出省略の可否、次回確認時期を確認する |
| 居住者証明書 | 条約適用対象者であることを確認する |
| 特典条項に関する付表 | 条約上の特典要件を確認する |
| 源泉所得税納付書 | 納付税額・納付期限を確認する |
| 支払調書 | 法定調書の提出要否と記載内容を確認する |
| 稟議書・社内承認資料 | 取引目的、価格、税負担の意思決定を残す |
こうした資料の整理は、税務調査への対応だけを目的とするものではありません。
海外取引の採算管理、契約交渉、グループ会社間取引の価格設定、海外子会社の管理、資金繰りにまで、その影響は及んでいきます。
まとめ:源泉所得税は「支払の直前」ではなく「契約前」に確認する
海外取引における源泉所得税と租税条約は、支払時に税金を差し引くかどうか、というだけの問題ではありません。
租税条約の定めも踏まえて、国内源泉所得に該当するか。国内法上の源泉徴収対象となるか、その税率はいくらか。租税条約で軽減・免除されるか。届出書は支払日の前日までに提出されているか。支払調書は必要か。源泉税を誰が負担する契約になっているか。
これらの確認を怠ると、会社が後から説明できない税務処理を抱え込むことになりかねません。
特に中小・中堅企業では、海外取引の件数が少ないぶん、支払のたびに個別判断になりがちです。
だからこそ、海外企業への支払が継続する会社では、支払先・支払内容・源泉税・租税条約届出・支払調書を一覧にまとめ、月次決算や申告前レビューで確認できる状態にしておくことが重要になります。
最後に、実務上重要な事項を振り返っておきます。
| 論点 | 実務上の確認ポイント |
|---|---|
| 国内源泉所得 | 租税条約による判定の変更も含め、外国法人・非居住者への支払が日本で課税対象になる所得か確認する |
| 源泉徴収義務 | 支払時に所得税・復興特別所得税を徴収・納付する必要があるか確認する |
| 利子 | 貸付金利子、国内業務との関係、条約税率、関連会社間利率を確認する |
| 配当 | 株主の居住地、受益者要件、持株割合・保有期間、条約届出、特典条項を確認する |
| 使用料 | 特許、商標、著作権、ノウハウ、ソフトウェア、機械装置等の使用対価か確認する |
| 役務提供 | 国内での役務提供、使用料やノウハウ提供の混在、条約上の技術上の役務に対する料金等への該当性を確認する |
| 租税条約 | 相手国との条約、所得源泉地の定め、所得分類、限度税率、免除、PE条項を確認する |
| 届出書 | 支払日前日までに、必要な届出書が支払者経由で所轄税務署長へ提出され、添付書類の提出・提示等も完了しているか確認する |
| 還付請求 | 届出漏れの場合、後日届出書と様式11により還付請求できる場合がある。納付日から5年の時効と附帯税の取扱いにも注意する |
| 支払調書 | 所得の種類に応じて、提出要否、使用する様式、提出期限・提出枚数を確認する |
| 契約条項 | 税負担、グロスアップ、居住者証明書の提出・提示に関する義務、権利帰属を確認する |
| 資料保存 | 契約書、請求書、送金資料、届出書、居住者証明書、稟議書を保存する |
海外取引の源泉所得税・租税条約の確認をご相談ください
海外企業や海外子会社への支払では、請求書の金額をそのまま送金すればよい、とは限りません。
国内源泉所得、源泉徴収税率、租税条約届出、支払調書、契約上の税負担条項を確認しておかなければ、後から会社が源泉税や附帯税を負担することになりかねません。
「海外企業へのロイヤリティやシステム利用料で、源泉徴収が必要か分からない」
「租税条約届出書を提出すべきか、提出済みの書類で足りるか確認したい」
「海外子会社への開発委託料や経営支援料を、使用料・役務提供・移転価格の観点から整理したい」
「海外取引について、支払前・申告前に確認する体制を整えたい」
このような場合には、契約書、請求書、送金資料、成果物、租税条約届出書、居住者証明書をもとに、支払ごとの税務判断を整理しておくことが大切です。
犬飼公認会計士・税理士事務所では、法人税申告を単なる申告書の作成としてではなく、契約関係、会計処理、税務判断、資料管理、そして将来の税務調査への対応までを見据えた実務として、ご支援しています。
海外取引における源泉所得税・租税条約・国際税務の整理が必要な場合は、当事務所HPのお問い合わせページより、どうぞお気軽にご相談ください。
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

