商品券やギフトカード、プリペイドカード、電子ギフト、ポイント、クーポンは、販売促進や顧客の囲い込み、資金の早期回収、決済の利便性向上に役立つ仕組みです。
その一方で、消費税の実務では取扱いを誤りやすい領域でもあります。
これらはいずれも「商品そのもの」ではありません。商品やサービスを購入するための権利であったり、決済手段、値引き手段、販売促進手段として働いたりするものです。
現金が入金されたから売上、ポイントを使ったから値引き、クーポンを配ったから販促費。こうした会計上・営業上の感覚だけで処理してしまうと、消費税の課税時期や課税標準、仕入税額控除、インボイスの記載、課税売上割合を誤ってしまうことがあります。
本記事では、商品券・プリペイド・ポイント・クーポンについて、消費税上どのタイミングで課税関係が生じるのか、どの金額を課税標準または課税仕入れの対価とみるのか、そしてどの証憑を保存すべきかを整理していきます。
なお、本記事は令和8年6月26日時点で確認できる制度・公式情報を前提としています。インボイス制度、経過措置、電子取引、ポイント制度の実務は、制度改正や事業モデルによって取扱いが変わることがあります。
実際の取引にあたっては、契約や利用規約、精算方法、発行主体、登録番号、レシートの表示を必ずご確認ください。
また、仕入税額控除に関する説明は、主として原則課税による計算を前提としています。簡易課税その他の特例を適用する場合は、控除税額の計算方法が異なります。
出典:国税庁|No.6505 簡易課税制度
まず結論|「決済手段」と「値引き」を分けて考える
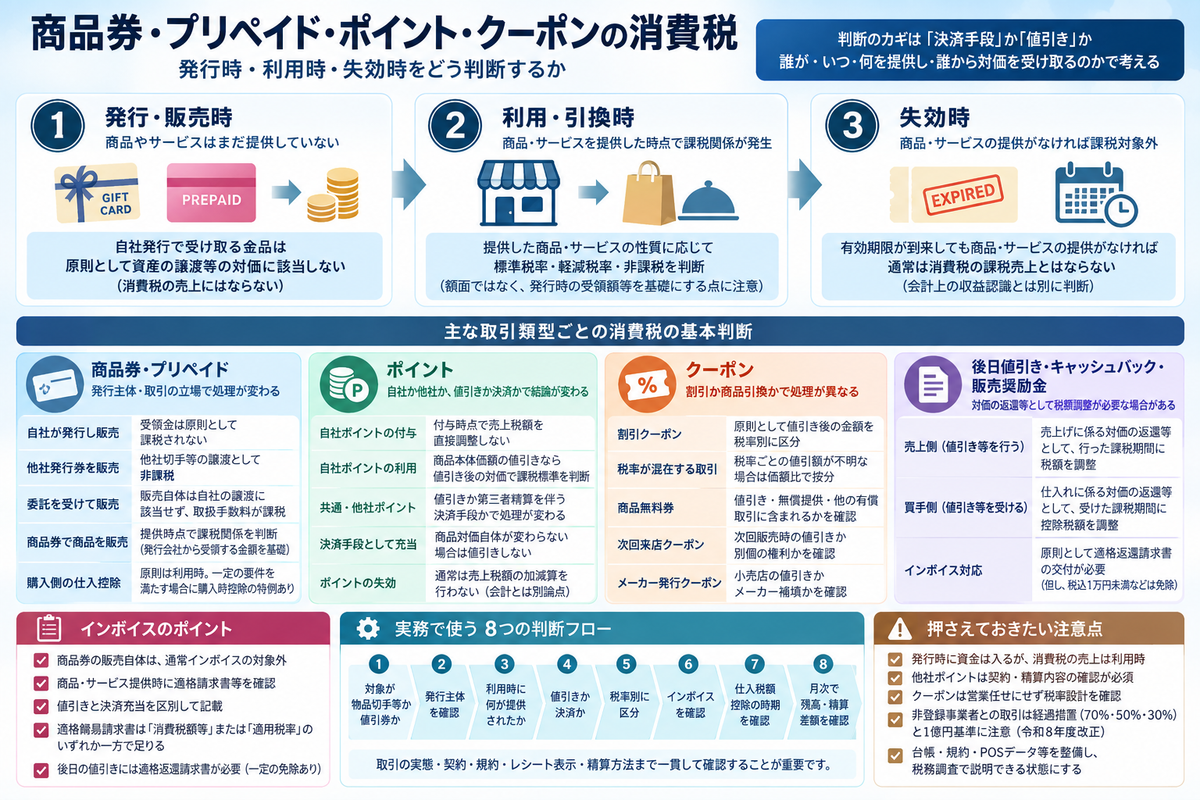
商品券・プリペイド・ポイント・クーポンの消費税は、次の表の観点から入っていくと、判断の見通しが立ちやすくなります。
| 取引類型 | 消費税上の基本判断 |
|---|---|
| 自社が商品券・プリペイドカードを発行し、金銭を受け取る | 原則として、その受領金は資産の譲渡等の対価に該当しない |
| 既に発行された商品券・ギフト券・プリペイドカードを譲渡する | 物品切手等の譲渡として非課税となる |
| 商品券等と引換えに商品・サービスを提供する | 商品・サービスを提供した時点で課税関係を判断する。額面と発行時の受領額等が異なる場合は、課税金額にも注意する |
| 商品券等が失効する | 商品・サービスの提供がなければ、通常は課税資産の譲渡等の対価ではない |
| 商品券販売の取扱手数料を受け取る | 手数料は課税売上となる |
| 自社ポイントを付与する | 付与時点では通常、消費税の売上税額を直接調整しない |
| 自社ポイントを利用して値引きする | 商品本体価額の値引きであれば、値引き後の対価を基礎に課税標準を判断する |
| 共通ポイント・他社ポイントを利用する | 値引きなのか、第三者からの精算を伴う決済手段なのかで結論が変わる |
| ポイントを決済手段として充当する | 商品対価自体が変わらない場合は、ポイント利用額を商品の対価から値引きしない |
| 割引クーポンを利用する | 原則として値引き後の金額を税率別に区分する |
| 後日キャッシュバック・販売奨励金を支払う、または受け取る | 売上げまたは仕入れに係る対価の返還等として処理する場合がある |
判断にあたっては、商品券・ポイント・クーポンという名称だけをみるのではなく、誰が、いつ、何を提供し、誰からどのような対価を受け取るのかを確認する必要があります。
商品券やプリペイドカードの譲渡は、物品切手等の譲渡として非課税です。課税時期となるのは、実際に商品を購入したり、役務の提供を受けたりした時です。
出典:国税庁|No.6229 商品券やプリペイドカードなど
判断の出発点は「権利の発行」か「商品・役務の提供」か
商品券やプリペイドカードを販売した時点では、まだ顧客に商品やサービスを提供していません。このとき顧客に渡しているのは、将来、一定の商品やサービスの提供を受けられる権利、または決済手段です。
消費税法基本通達では、物品切手等を発行して交付した場合に相手先から受け取る金品は、資産の譲渡等の対価には該当しないものとされています。
そのうえで、物品切手等と引換えに物品や役務を提供する場合には、自社発行か他社発行かを問わず、その物品や役務を提供する時に資産の譲渡等を行ったものとして扱います。
出典:国税庁|消費税法基本通達 6-4-5 物品切手等の発行
出典:国税庁|消費税法基本通達 9-1-22 物品切手等と引換給付する場合の譲渡等の時期
ここで押さえておきたいのは、発行時点の入金を、通常の売上入金と同じようにみてはいけないという点です。
たとえば、小売店が1万円分の商品券を1万円で販売したとします。手元には現金1万円が入りますが、その時点ではまだ商品を引き渡していません。
消費税上の売上税額を認識する中心の場面は、後日、その商品券と引換えに商品またはサービスを提供した時点にあります。
会計上も、商品券の発行時に直ちに商品売上を計上するのではなく、適用する会計基準に応じて契約負債や前受金等として処理するのが基本です。
ただし、収益認識会計基準では、未使用となる部分について、実際の失効前に収益を認識する場合があります。会計上の収益認識時期と消費税の課税時期は、別々に判断します。
出典:企業会計基準委員会|収益認識に関する会計基準の適用指針 第52項~第56項
物品切手等とは何か|紙か電子かではなく「請求権の内容」でみる
商品券、ギフト券、旅行券、プリペイドカード、電子ギフトコードなどについては、まず消費税上の「物品切手等」に該当するかどうかが、最初の判断になります。
消費税法基本通達では、物品切手等に該当するかどうかを、次の二つの要素で判定するものとしています。
ひとつは、証書等と引換えに、一定の物品の給付・貸付け、または特定の役務提供を約するものであること。
もうひとつは、その証書等と引換えに給付等を受けたことによって、対価の全部または一部の支払債務を負担しないものであることです。
いわゆるプリペイドカードは、この物品切手等に該当するものとされています。
なお、番号・記号その他の符号については、資金決済法上の前払式支払手段への該当性など、基本通達6-4-4に定める範囲を確認する必要があります。電子決済手段に該当するものは、この定義から除かれます。
電子マネー、ポイント、電子クーポンという名称だけで、物品切手等にまとめて分類することはできません。
出典:国税庁|消費税法基本通達 6-4-4 物品切手等に該当するかどうかの判定
したがって、次のような表面的な名称だけで判断することはできません。
| 名称 | 判断上の注意点 |
|---|---|
| 商品券 | 商品・役務の給付請求権を表すか |
| ギフトカード | 発行者・利用可能店舗・換金可否・対象商品を確認 |
| プリペイドカード | 前払式支払手段か、単なる会員管理カードかを確認 |
| 電子ギフトコード | 番号・記号・符号による給付請求権の内容と、前払式支払手段への該当性、電子決済手段との区別を確認 |
| チャージ残高 | 発行者、利用先、払戻し、加盟店精算の仕組みと、前払式支払手段への該当性等を確認 |
| ポイント | 値引きか、決済手段か、第三者精算を伴うかを確認 |
| クーポン | 割引権なのか、商品引換権なのかを確認 |
紙の商品券であっても、電子コードであっても、消費税上は「何を請求できる権利か」で判断します。ここが出発点です。
自社発行の商品券・プリペイドカード|発行時ではなく利用時をみる
自社発行の商品券・プリペイドカードについては、取引を三つの時点に分けて管理していきます。
| 時点 | 消費税上の見方 |
|---|---|
| 発行・販売時 | 原則として資産の譲渡等の対価に該当しない |
| 利用・引換時 | 商品・サービスの提供として課税関係を判断 |
| 失効時 | 商品・サービス提供がなければ、通常は課税資産の譲渡等の対価ではない |
発行時
自社が1万円の商品券を販売し、1万円を受け取っても、その時点ではまだ商品や役務を提供していません。したがって、通常の商品売上として消費税を認識する場面ではありません。
ただし、消費税だけをみて「何もしなくてよい」という意味ではありません。
商品券番号、発行日、額面、実際の発行・販売価格、額面との差額、販売先、利用期限、未使用残高、失効条件、利用済部分との対応。これらをきちんと管理しておかなければ、後日、課税売上の時期や未使用券の処理を説明できなくなってしまいます。
利用時
顧客が1万円の商品券を使い、税込1万円の商品を購入した場合、店舗はここで商品を販売しています。この時点で、商品の種類に応じて標準税率、軽減税率、非課税、不課税を判断します。
飲食料品と日用品が混在する店舗であっても、税率は商品券で決済されたかどうかで決まるものではありません。あくまで、引き渡した商品の性質によって決まります。
また、商品券の額面と発行時の受領額が異なる場合は、額面だけで消費税を計算しないよう注意が必要です。自社が発行した商品券と引換えに商品等を提供する場合は、その商品券の発行によって受領した金額を基礎とします。
たとえば、券面金額12,000円の入場券を発行者が11,000円で販売した場合、その券と引換えに提供する役務の税込対価は11,000円です。
引換給付時の適格請求書等にも、券面金額ではなく、実際に受領した11,000円を基礎とした金額を記載します。
出典:国税庁|消費税法基本通達 10-1-9 物品切手等の評価
出典:国税庁|適格請求書等保存方式に関するQ&A 問71 物品切手等を値引販売した場合の適格請求書の記載事項
失効時
有効期限が到来し、商品券が使われないまま終わった場合、商品またはサービスの提供は行われていません。したがって消費税上は、商品販売または役務提供に係る売上税額を認識する場面ではありません。
もっとも、会計上・法人税上は、未使用券の収益認識が問題になります。ただ、これは本記事の主題である消費税とは別の論点です。
会計上の収益認識や法人税上の益金算入の時期と、消費税の課税時期とを安易に一致させないこと。実務上、ここは大切なポイントです。
出典:国税庁|消費税法基本通達 9-1-22 物品切手等と引換給付する場合の譲渡等の時期
他社発行の商品券を扱う場合|「販売」「取次」「回収」を分ける
他社発行の商品券や共通ギフトカードを扱う場合には、自社がどのような立場で関わっているかによって処理が変わります。
| 自社の立場 | 消費税上の見方 |
|---|---|
| 他社発行の商品券を仕入れて販売する | 物品切手等の譲渡として非課税 |
| 他社の委託を受けて販売する | 商品券の譲渡自体は自社の資産譲渡ではなく、取扱手数料が課税対象 |
| 顧客から他社発行券を受け取って商品を販売する | 商品販売時に課税売上を認識し、発行会社への精算債権を管理 |
| 発行会社から精算手数料を差し引かれる | 手数料・加盟店料の課税仕入れ、インボイスを確認 |
他の者からの委託によって物品切手等を譲渡する場合、その譲渡は受託者における資産の譲渡には該当しません。一方で、その譲渡に関して受ける取扱手数料は、課税資産の譲渡等の対価に該当します。
出典:国税庁|消費税法基本通達 6-4-6 物品切手等の取扱手数料
他社発行券と引換えに商品等を提供する場合には、その券について発行者等から受領する金額を基礎とします。
このとき、商品販売の対価と、別取引である精算手数料とは分けて確認します。手数料が差し引かれて入金される場合も、振込額だけをみて商品販売の対価を判断しないようにします。
出典:国税庁|消費税法基本通達 10-1-9 物品切手等の評価
ここで実務上よく問題になるのが、課税売上割合です。
自社発行の商品券について受け取る金品は、資産の譲渡等の対価に該当しないものと整理されます。これに対して、既に発行された物品切手等を譲渡する取引は、非課税取引です。
非課税取引は、原則として課税売上割合の分母に算入されます。一方、不課税取引は分母にも分子にも算入されません。
商品券等を大量に販売または再販売する事業者では、発行主体と販売形態を取り違えると、それが課税売上割合にそのまま影響してきます。
出典:国税庁|No.6209 非課税と不課税の違い
商品券を購入した側|仕入税額控除は購入時ではないのが原則
事業者が商品券やプリペイドカードを購入した場合、消費税の仕入税額控除をすぐに受けられるとは限りません。原則として、控除の時期は購入時ではなく、後日その商品券等を使って実際に商品を購入したり、役務の提供を受けたりした時です。
物品切手等の購入そのものは非課税であり、課税の時期は、後日その物品切手等を使って実際に商品を購入したりサービスの提供を受けたりした時になります。
仕入税額控除も、商品券等を購入した時ではなく、実際に商品購入またはサービス提供を受けた者が、その時に行うことになります。
出典:国税庁|No.6229 商品券やプリペイドカードなど
ただし、次のような継続処理が認められる場合もあります。
自ら引換給付を受ける物品切手等で、取引年月日以外の適格簡易請求書の記載事項がその券に記載され、引換給付時に適格請求書発行事業者によって回収されることが明らかなもの。こうした物品切手等については、継続して、対価を支払った日の属する課税期間の課税仕入れとして処理することが認められます。
出典:国税庁|消費税法基本通達 11-3-7 郵便切手類又は物品切手等の引換給付に係る課税仕入れの時期
出典:国税庁|適格請求書等保存方式に関するQ&A 問100 郵便切手類又は物品切手等により課税仕入れを行った場合における課税仕入れの時期
この場合には、回収される物品切手等による課税仕入れである旨など、特例に必要な事項を記載した帳簿を保存します。
単に登録事業者の店舗で使う商品券であるというだけでは足りません。券の記載事項や回収の要件も確認する必要があります。
出典:国税庁|物品切手等の購入費用
一般の商品券を従業員や得意先に贈答する場合、その商品券の購入自体は会社の課税仕入れにはならず、購入時の仕入税額控除はできません。
他方、会社が福利厚生としてイベントチケットを購入し、従業員に利用させる場合などは、会社が受ける役務の内容や証憑の保存状況に応じて、引換給付に係る仕入税額控除を検討します。
商品券の贈答と、会社の事業上の目的で商品・役務を利用する場合とは、区別して考える必要があります。
あわせて、交際費、福利厚生費、給与、寄附金、源泉所得税、法人税の論点も、別途確認しておく必要があります。
出典:国税庁|No.6229 商品券やプリペイドカードなど
出典:国税庁|適格請求書等保存方式に関するQ&A 問101-2 物品切手等を割引・割増価格により購入した場合の仕入控除税額の算出
購入額と券面金額・インボイスの記載額が異なる場合
商品券やチケットを割引価格・割増価格で購入した場合、購入額と、引換給付時の適格請求書等の記載額が一致しないことがあります。
仕入税額控除は、原則として、引換給付時に受領する適格請求書等に記載された金額を基礎に判断します。
一定の回収される物品切手等について、帳簿のみの保存による特例を適用する場合も同様です。その券に記載された、売手が課税売上として認識すべき金額が基礎となります。
割引取得したチケットについては、実際の購入額を基礎とすることが認められる場合もあります。一方、割増取得した場合には、適格請求書等の記載額を上限として控除税額を計算します。適格請求書等の記載額を超える購入額の全額を控除できるわけではありません。
商品券の購入額、券面金額、引換給付時のインボイス金額を、同じ金額であることを前提に処理しないことが重要です。
出典:国税庁|適格請求書等保存方式に関するQ&A 問101 物品切手等により課税仕入れを行った場合における課税仕入れに係る支払対価の額
出典:国税庁|適格請求書等保存方式に関するQ&A 問101-2 物品切手等を割引・割増価格により購入した場合の仕入控除税額の算出
商品券・プリペイドのインボイス対応
商品券やプリペイドカードをめぐるインボイス対応は、次のように整理できます。
| 場面 | インボイス上の考え方 |
|---|---|
| 自社発行の商品券の販売 | 受領金自体は資産の譲渡等の対価に該当しない。将来の引換給付について券自体に適格簡易請求書の記載事項を記載する取扱いとは区別する |
| 他社発行の商品券の譲渡 | 物品切手等の譲渡として非課税 |
| 商品券等を使った商品購入 | 商品・役務提供時に適格請求書または適格簡易請求書を確認 |
| 事業者が商品券等を自ら使用 | 仕入税額控除の時期、継続処理、券の記載事項、回収の有無、相手方の登録状況を確認 |
| 加盟店手数料・取扱手数料 | 課税仕入れまたは課税売上となるため、インボイスを確認 |
出典:国税庁|適格請求書等保存方式に関するQ&A 問71 物品切手等を値引販売した場合の適格請求書の記載事項
買手側では、商品券購入時の領収書だけでは足りないことがあります。
後日、実際に何を購入したのか。それはどの税率の商品または役務なのか。相手方は適格請求書発行事業者なのか。ここまで確認して、はじめて仕入税額控除を判断できます。
仕入税額控除には、原則として、課税仕入れに関する帳簿と適格請求書等の保存が必要です。ただし、一定の回収される物品切手等については、所定の事項を記載した帳簿のみの保存で認められる特例があります。
ここでいう課税仕入れとは、事業のために他の者から資産の購入・借受け、または役務提供を受けることをいい、非課税取引や給与等は含まれません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問104 帳簿のみの保存で仕入税額控除が認められる場合
出典:国税庁|No.6451 仕入税額控除の対象となるもの
ポイント制度|「自社ポイント」と「他社ポイント」で処理が変わる
ポイント制度は、商品券以上に実務判断が分かれやすい領域です。
「自社ポイント」「他社ポイント」という区分は確認の入口にはなりますが、その名称だけで消費税の取扱いが決まるわけではありません。利用条件や、負担・精算の仕組みまで確認します。
ポイントは、次の観点に分解して考えていきます。
| 確認事項 | 判断内容 |
|---|---|
| 発行主体 | 自社ポイントか、共通ポイントか、他社ポイントか |
| 付与原因 | 商品購入による付与か、来店・誕生日・アンケート等による付与か |
| 利用方法 | 値引きか、支払充当か、商品引換か、現金等への交換か |
| 精算方法 | 自社負担か、第三者から精算を受けるか |
| レシート表示 | 商品本体値引きか、支払額値引きか |
| 税率混在 | 値引きに該当する場合、標準税率商品と軽減税率商品のどちらから値引きされたか |
| インボイス | 値引きと決済充当を区別し、税率別対価と請求書の区分に応じた記載事項が明確か |
ポイント制度は、顧客の購買に応じてポイントを付与し、利用時に一定の特典を与える仕組みです。
販売促進、来店促進、顧客固定化、決済利便性など、複数の効果をあわせ持っています。そのため消費税上も、「値引き」「決済」「販売促進費」「手数料」が混在しやすい領域になります。
自社ポイント|付与時ではなく利用時の表示が重要
自社ポイントの典型例は、商品購入時にポイントを付与し、次回以降の購入時に1ポイント1円として使える制度です。
この場合、ポイントを付与した時点では、通常、顧客に将来の値引き可能性を与えたにすぎません。消費税上は、最初の商品販売について、その時点の販売対価を基礎に売上税額を計算します。
問題になるのは、ポイントを利用する時です。
ポイント利用が商品本体価額の値引きである場合
税込1,100円の商品を購入し、100円分の自社ポイントを使ったため、現金支払が1,000円になったとします。
このポイント利用が商品本体価額の値引きであれば、値引き後の税込対価は1,000円です。
適用税率を10%とすると、売手の課税標準の基礎となる税抜対価は、1,000円×100/110となります。買手の課税仕入れに係る税込支払対価は、1,000円を基礎とします。
出典:国税庁|No.6301 課税標準
事業者が商品購入時にポイントを使用し、そのポイント使用が商品本体価額の値引きである場合、課税仕入れに係る支払対価の額は、商品対価の合計額からポイント使用相当額を差し引いた値引後の金額になります。
出典:国税庁|No.6480 事業者が商品購入時にポイントを使用した場合の消費税の仕入税額控除の考え方
ポイント利用を値引きとして処理すべき場面で、買手が値引前の総額を課税仕入れとして控除してしまうと、仕入税額控除の過大計上になります。
実務上も、ポイント使用後の支払対価の額を誤り、控除対象仕入税額を過大に計算してしまうリスクが指摘されています。
ポイント利用が支払うべき価額の値引きである場合
一方、ポイント利用が「商品本体価額の値引き」ではなく、「支払うべき価額の値引き」と整理される場合には、課税仕入れに係る支払対価の額が商品対価の合計額となることがあります。
このとき買手側では、ポイント使用相当額を雑収入(消費税不課税)として処理する例が示されています。
ポイント使用が支払うべき価額の値引きである場合、課税仕入れに係る支払対価の額は、商品対価の合計額になります。また、商品購入時のレシートの表記から、課税仕入れに係る支払対価の額を判断してさしつかえないものとされています。
出典:国税庁|No.6480 事業者が商品購入時にポイントを使用した場合の消費税の仕入税額控除の考え方
この違いは、わずかな表示の違いにとどまりません。買手側の仕入税額控除額、売手側の売上税額、会計仕訳、経費精算ルールまでが変わってきます。
ただし、買手がレシートの表記から支払対価を判断できることと、売手が課税対価を任意に選べることとは別の話です。
売手は、規約・契約に基づく値引きの実態や、顧客・ポイント運営会社等から受領する対価に従って処理し、その結果をレシートに反映します。
出典:国税庁|消費税法基本通達 10-1-1 譲渡等の対価の額
共通ポイント・他社ポイント|「値引き」ではなく「決済・精算」の可能性がある
共通ポイントや他社ポイントでは、自社ポイントとは異なり、第三者であるポイント運営会社が関与します。
たとえば、顧客が店舗で1,100円の商品を購入し、100円分の共通ポイントを利用して、現金1,000円を支払ったとします。店舗は後日、ポイント運営会社から100円相当の精算を受けるかもしれません。
この場合、店舗にとっての対価は、顧客からの現金1,000円だけとは限りません。ポイント運営会社から受け取る精算金も含めて、商品販売の対価を構成することがあります。
判断の分かれ目になるのは、次の点です。
| 確認事項 | 判断への影響 |
|---|---|
| ポイント運営会社が誰か | 自社制度か、第三者制度か |
| 加盟店契約の内容 | ポイント使用額を誰が負担するか |
| 顧客への表示 | 値引きか、ポイント支払か |
| 店舗の精算 | ポイント運営会社から補填を受けるか |
| 手数料 | ポイント運営会社へ加盟店手数料を支払うか |
| インボイス | 顧客へのレシートと運営会社との精算書が整合するか |
他社ポイントを付与する場合、ポイントプログラムを運営する他社に対する債務や未払金を認識し、第三者のために回収した金額を除外した金額を収益として認識する、という整理が行われることがあります。
これは会計上の論点です。ただ、消費税においても、誰のために回収している金額なのか、ポイント利用額が販売対価なのか値引きなのかを、契約から確認しておく必要があります。
もっとも、会計上の純額収益が、そのまま消費税の課税売上額になるとは限りません。会計上の収益の計上額と、消費税上の商品販売の対価とは、分けて確認します。
出典:企業会計基準委員会|収益認識に関する会計基準の適用指針 設例31 他社ポイントの付与
ポイント運営会社との精算では、ポイント相当額の負担金、ポイント利用額に係る債権の回収、システム利用料・運営手数料を区別します。
ポイント相当額の負担金は、その支払に対価性がなければ不課税であり、必ず課税仕入れになるわけではありません。ただし、規約等によって課税取引となる場合もあるため、支払の内容を確認します。
また、商品販売時に認識した未収金を回収した際に、それを再度、課税売上として計上しないようにします。
共通ポイント制度では、加盟店契約や精算明細から各支払・受取の性質を区分し、課税仕入れに該当する手数料等について、適格請求書等の保存要件を確認します。
出典:国税庁|共通ポイント制度を利用する事業者(加盟店A)及びポイント会員の一般的な処理例
即時充当型のポイント・還元|商品対価が変わらない場合がある
キャッシュレス還元、キャンペーン還元、即時ポイント充当のように、購入時にポイント相当額が即時に充当される取引があります。
この場合、見た目の支払額は減っていても、商品本体価額が値引きされたわけではないことがあります。
即時に適用される還元であっても、商品価格そのものの値引きなのか、還元額を支払に充当するものなのかで、処理は異なります。
即時充当による消費者還元で、商品対価の合計額自体が変わらない場合は、商品対価の合計額が課税仕入れに係る支払対価の額となります。他方、自社負担のキャンペーン等によって商品価格自体を値引きする場合は、値引き後の対価で判断します。
出典:国税庁|No.6480 事業者が商品購入時にポイントを使用した場合の消費税の仕入税額控除の考え方
この処理は、経費精算の場面でも重要になります。
従業員が事業用の備品を購入し、個人のポイントを使った場合、会社の課税仕入れはいくらになるのか。従業員に精算する金額はいくらか。ポイント分を会社に帰属させるのか、それとも個人利用を認めるのか。こうした点は、あらかじめ社内規程で決めておく必要があります。
クーポン|「割引券」は原則として値引き後金額で判断する
クーポンには、さまざまな種類があります。
| クーポンの種類 | 消費税上の主な論点 |
|---|---|
| 1,000円引きクーポン | 値引き後の対価を税率別に区分 |
| 10%オフクーポン | 税率別の値引き計算 |
| 商品無料券 | 価格の全額値引きか、無償提供か、過去取引の対価に含まれるか |
| 次回来店クーポン | 次回販売時の値引きか、別個の権利か |
| メーカー発行クーポン | 小売店値引きか、メーカー補填か |
| アプリクーポン | 電子データ、利用ログ、重複利用防止 |
| サブスク特典クーポン | 月額利用料の対価に含まれるか |
割引クーポンの基本は、値引きです。
顧客がクーポンを利用して商品価格が下がる場合、売手は、値引き後の課税資産の譲渡等の対価を基礎に消費税を計算します。
飲食料品と日用品のように税率が混在する商品を同時に販売し、合計額から一括して値引きする場合には、税率ごとに区分した値引き後の対価の額に対して消費税が課されます。
税率ごとの値引額または値引き後の対価が明らかでないときは、資産の価額の比率によって按分し、税率ごとの値引額を区分する必要があります。
出典:国税庁|適格請求書等保存方式に関するQ&A 問69 一括値引きがある場合の適格簡易請求書の記載
たとえば、雑貨3,300円と牛肉2,160円を同時に販売し、1,000円引きクーポンが使われたとします。
このとき、1,000円全額を10%対象から引く、あるいは8%対象から引くといった処理が、常に認められるわけではありません。レシート上、税率ごとの値引額または値引き後の対価が明らかでない場合には、合理的な按分が必要になります。
なお、標準税率対象の商品からのみ値引きする場合でも、税率ごとの値引額または値引き後の対価が領収書等から確認できれば、合理的に区分されているものとして扱われます。税率別の対応が明らかな場合まで、一律に価額比で按分する必要はありません。
また、税率別の値引前金額と値引額が記載され、そこから値引き後の金額を確認できる方法も認められます。値引き後の金額を専用の欄に記載する方法だけに限られるわけではありません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問69 一括値引きがある場合の適格簡易請求書の記載
後日値引き・キャッシュバック・販売奨励金は「対価の返還等」になる場合がある
クーポンやポイントが、その場の販売対価を直接減額する場合には、値引き後の金額でインボイスを作成します。
一方、販売後にキャッシュバックを行う場合や、一定期間の購入額に応じて後日割戻しを行う場合、取引先へ販売奨励金を支払う場合には、売上げに係る対価の返還等として処理する場面が出てきます。
商品販売後に、売上値引き、売上割戻金、販売奨励金、返品等によって売掛金の減額等を行う場合には、これに対応する消費税額の調整が必要です。
この調整は、当初の課税資産の譲渡等を行った課税期間ではなく、売上げに係る対価の返還等を行った課税期間において行います。
出典:国税庁|No.6359 値引き、返品、割戻しなどを行った場合の税額の調整(売上げに係る対価の返還等)
買手側でも、課税仕入れに基因する値引き・割戻し・一定の販売奨励金等を受けた場合は、原則として、その返還等を受けた課税期間に仕入税額控除を調整します。
会計上「雑収入」として処理した場合でも、消費税上の調整が不要になるわけではありません。
出典:国税庁|No.6363 値引き、返品、割戻しなどが行われた場合の税額の調整(仕入れに係る対価の返還等)
インボイス制度のもとでは、適格請求書発行事業者が課税事業者に対して売上げに係る対価の返還等を行う場合、原則として適格返還請求書の交付が必要です。
ただし、返還等の税込金額が1万円未満である場合などは、交付義務が免除されます。また、一般消費者への返金について、一律に交付義務が生じるわけではありません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問60 適格返還請求書の記載事項
出典:国税庁|少額な返還インボイスの交付義務免除の概要
端数値引きや出精値引きを、当月の請求書上でどのように表示するかも重要です。
端数値引きは、既に行った取引に対するものか、これから行う取引の価格を減額するものかによって処理を判断します。前者は売上げに係る対価の返還等、後者は対価からの直接減額が基本です。
値引きの時期を厳密に区分することが困難な場合には、いずれの処理も認められます。対価の返還等として処理する場合には、必要事項を満たすことで、適格請求書と適格返還請求書を一の書類にまとめることもできます。
出典:国税庁|適格請求書等保存方式に関するQ&A 問70 端数値引きがある場合の適格請求書の記載
商品無料券・景品クーポン|「無料」でも判断は終わらない
商品無料券や来店特典クーポンには、価格の値引き、対価を伴わない無償提供、他の有償取引に含まれる給付など、いくつかの性質のものがあります。
消費税では、会計上の科目名だけで判断せず、顧客または第三者から受け取る対価と、提供する商品・役務との対応関係を確認します。
たとえば、次のような場面です。
| 取引 | 判断の方向性 |
|---|---|
| 購入者全員に次回無料ドリンク券を配布 | 当初販売の対価に含まれる販売条件か、販促用無償提供かを確認 |
| 来店者全員に無料商品券を配布 | 対価性のない販促提供か、別取引の対価かを確認 |
| ポイントと交換で景品を提供 | ポイント制度の利用条件、商品販売との対応関係を確認 |
| 会員月額料金の特典としてクーポンを付与 | 月額料金の対価に含まれる役務かを確認 |
| メーカー負担の無料券 | 小売店がメーカーから補填を受けるかを確認 |
「無料」と表示されていても、契約全体でみれば有償取引の一部になっていることがあります。
この判断は、一体資産・景品付き販売、無償取引、協賛金・補助金・第三者負担金の取扱いとも、密接につながっています。
出典:国税庁|消費税法基本通達 10-1-1 譲渡等の対価の額
ポイント・クーポンの失効|会計上の収益と売上税額を分ける
通常の無償の値引ポイント・クーポンについて、付与時に売上税額を減額しておらず、利用されないまま失効した場合、その失効だけを理由として売上税額を加減算するものではありません。会計上の契約負債等の取崩しによる収益計上とは区別して考えます。
有償で取得するポイントや、物品切手等に該当するものについては、その法的性質と対価関係に従って判断します。
「失効」という名称だけで、すべての制度を同じ処理にまとめないことが重要です。
出典:国税庁|消費税法基本通達 10-1-1 譲渡等の対価の額
出典:企業会計基準委員会|収益認識に関する会計基準の適用指針 第48項~第56項
レシート・インボイスの表示が税額判断を左右する
ポイントやクーポンでは、レシートの表示が重要な証拠になります。
とくに、事業者が商品購入時にポイントを使用した場合、買手側は、レシートの表記から課税仕入れに係る支払対価の額を判断してさしつかえないものとされています。
出典:国税庁|No.6480 事業者が商品購入時にポイントを使用した場合の消費税の仕入税額控除の考え方
売手側は、適格請求書等の法定記載事項を満たしたうえで、ポイント・クーポンの処理を検証できるよう、値引きの対象、ポイント利用額、決済内訳、精算番号等を必要に応じて管理します。
以下の表には、法定記載事項に関係する項目と、社内管理上の推奨項目の両方が含まれています。
| 表示項目 | 法定要件・管理上の目的 |
|---|---|
| 発行事業者名 | 適格請求書・適格簡易請求書の法定記載事項 |
| 取引年月日 | 課税資産の譲渡等を行った時期を明らかにする法定記載事項 |
| 取引内容 | 商品・役務の内容を記載し、軽減税率対象の場合はその旨も明示する |
| 交付先の氏名・名称 | 通常の適格請求書では必要。適格簡易請求書では省略できる |
| 値引前金額 | 割引計算の前提を確認するための管理項目 |
| 値引額 | どの取引・税率区分に対する値引きかを確認する |
| 値引後金額 | 商品本体価額の値引きの場合、売手の課税標準及び買手の課税仕入れに係る支払対価の計算基礎になる |
| 税率別金額 | 税率ごとに区分して合計した税抜価額または税込価額を明らかにする |
| 消費税額等・適用税率 | 通常の適格請求書では双方が必要。適格簡易請求書では税率ごとの消費税額等または適用税率のいずれか一方で足りる |
| ポイント利用額 | 値引きか支払充当かを確認するための管理項目 |
| クーポン種別 | 自社負担か第三者負担かを確認するための管理項目 |
| 登録番号 | 適格請求書・適格簡易請求書の法定記載事項 |
| 精算番号 | 後日の照合・調査対応に用いる管理項目 |
決済手段としてのポイント充当で、商品対価自体が変わらない場合は、ポイント利用額を差し引いた現金支払額を、そのまま税率別の商品対価に置き換えないようにします。
また、適格簡易請求書では、消費税額等と適用税率の両方を記載することもできますが、両方の記載が必須というわけではありません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問54 適格請求書に記載が必要な事項
出典:国税庁|適格請求書等保存方式に関するQ&A 問58 適格簡易請求書の記載事項
インボイス制度のQ&Aは令和8年5月改訂版が公表されており、請求書、返還請求書、電磁的記録、一定期間取引の請求書などが整理されています。
出典:国税庁|適格請求書等保存方式に関するQ&A
令和8年度改正との関係|非登録事業者との精算にも注意する
商品券、ポイント、クーポンそのものの基本構造が、令和8年度改正で全面的に変わるわけではありません。
しかし、ポイント運営会社、クーポン精算会社、販売委託先、加盟店、チケット業者などとの間で課税仕入れが発生する場合、相手方が適格請求書発行事業者かどうかが、仕入税額控除に影響してきます。
令和8年度改正では、免税事業者など適格請求書発行事業者以外の者から行った課税仕入れについて、経過措置の控除可能割合が70%、50%、30%へと見直されます。適用期間は次のとおりです。
| 課税仕入れを行う期間 | 経過措置による控除割合 |
|---|---|
| 令和5年10月1日~令和8年9月30日 | 80% |
| 令和8年10月1日~令和10年9月30日 | 70% |
| 令和10年10月1日~令和12年9月30日 | 50% |
| 令和12年10月1日~令和13年9月30日 | 30% |
| 令和13年10月1日以後 | この経過措置による控除なし |
上記の割合は、仕入税額相当額に対する控除割合です。
また、令和8年10月1日以後に開始する課税期間からは、一の適格請求書発行事業者以外の者から行う課税仕入れの税込合計額が、その年または事業年度で1億円を超える場合、その超える部分には経過措置を適用できません。
この1億円は、控除税額の上限ではありません。取引先ごとの税込課税仕入金額に関する基準です。
控除割合は仕入れを行った時期を基準に、1億円の制限は課税期間の開始日を基準に適用する。この違いにも注意が必要です。
出典:国税庁|令和8年度税制改正特集
出典:国税庁|インボイス制度に関する令和8年度税制改正について
たとえば、ポイント運営会社やクーポン配信会社への手数料、ギフトカード販売代理店への委託手数料、キャンペーン事務局への業務委託費について、相手方が非登録事業者であるケースを考えてみます。
この場合は、単に「販促費」や「支払手数料」として処理するだけでは足りません。経過措置の適用区分、取引先ごとの金額基準、相手方の登録の有無、登録・取消し等の時期まで確認しておく必要があります。
税務調査に備えて確認しておきたい事項
商品券・ポイント・クーポンについては、税務調査に備えて、次のような点を確認しておきます。
| 確認事項 | 確認する理由 |
|---|---|
| 商品券の発行主体 | 自社発行か他社発行かで処理が変わる |
| 発行時の入金処理 | 売上、契約負債・前受金、非課税、不課税の区分 |
| 未使用券・失効券 | 会計上の収益と消費税処理の整合性 |
| 商品券の利用時処理 | 実際の商品・役務提供時に売上税額を認識し、発行時の受領額等と対応しているか |
| 他社券の精算明細 | 売上総額、手数料、未収入金の整合性 |
| ポイント利用時のレシート表示 | 値引きか支払充当か |
| 共通ポイントの加盟店契約 | 第三者精算の有無、負担金と手数料の区別 |
| クーポン値引きの税率按分 | 軽減税率・標準税率の区分 |
| 適格請求書・返還請求書 | 買手の仕入税額控除、売手の交付義務 |
| POSデータと会計仕訳 | 税率別売上、値引き、券売上、精算差額の整合性 |
会計仕訳だけでなく、必要に応じて契約書、規約、POSデータ、精算明細等を示しながら、課税区分・課税時期・金額の根拠を説明できる状態にしておくことが大切です。
社内運用で整えるべき資料
商品券・プリペイド・ポイント・クーポンの処理を属人的にしないためには、次の資料を整えておくことが有効です。
| 管理資料 | 確認する内容 |
|---|---|
| 商品券発行台帳 | 発行日、番号、額面、実際の発行・販売価格、額面との差額、販売先、利用期限、未使用残高、利用済部分との対応 |
| プリペイド残高台帳 | チャージ、利用、払戻し、失効、手数料 |
| POS売上データ | 税率別売上、値引き、ポイント利用、券決済 |
| ポイント規約 | 付与条件、利用条件、失効条件、換金可否 |
| 加盟店契約 | 共通ポイント・クーポンの精算方法、手数料 |
| クーポンマスター | 対象商品、税率、値引方法、利用期間 |
| 精算明細 | 発行会社・運営会社との請求・入金・手数料 |
| インボイス | 顧客向け、加盟店向け、運営会社向けの請求書 |
| 返還インボイス | 後日値引き、割戻し、販売奨励金 |
| 取引判定メモ | 値引きか、決済か、物品切手等か、不課税か |
書類の管理では、必要な資料をすぐに取り出せる状態にしておくことが重要です。
重要書類の紛失、検索不能、情報漏えいを防ぐため、保存場所、担当者、保存方法、電子取引データの保存を管理する必要があります。
月次では、発行条件・利用規約の変更、新しいポイント・クーポン施策、未使用残高、失効、第三者との精算、手数料、そして税率別売上と会計仕訳の整合性を確認します。
実務で使う判断フロー
Step 1 対象が物品切手等か、単なる値引券かを確認する
まず、商品やサービスの給付請求権を表すものなのか、単に価格を減額する権利なのかを確認します。
商品券、ギフト券、プリペイドカード、電子ギフトコードは、物品切手等に該当する可能性があります。一方、単なる割引クーポンは、物品切手等ではなく、値引き手段として処理する場合が多くなります。
電子コードについては、前払式支払手段への該当性や電子決済手段との区別など、物品切手等の定義に当てはまるかを確認します。
Step 2 発行主体を確認する
自社発行なのか、他社発行なのか、共通券なのか、代理販売なのかを確認します。
同じ商品券でも、自社が発行している場合、他社券を販売している場合、他社の委託で販売している場合とでは、消費税の処理が変わります。
Step 3 利用時に何が提供されたかを確認する
商品券やポイントで決済されたかどうかではなく、引き渡した商品、または提供した役務そのものを確認します。
まず国内取引に該当するかを確認し、そのうえで課税・非課税と適用税率を判断します。
たとえば、酒類を除く飲食料品の譲渡は原則として軽減税率の対象ですが、外食等は対象外です。通常の日用品の販売は標準税率、土地の譲渡等は非課税として扱います。
Step 4 値引きか決済かを確認する
ポイント・クーポンの利用額が、商品本体価格の値引きなのか、支払うべき価額の値引きなのか、それとも第三者からの精算を伴う決済手段なのかを確認します。
この判断によって、売手の課税標準、買手の仕入税額控除、雑収入・手数料の処理が変わってきます。
商品券についても、額面だけでなく、自社発行時に受領した金額や、他社の発行者等から受領する金額を確認します。
Step 5 税率別に区分する
商品本体価額の値引きに該当するポイント・クーポンについては、税率ごとの値引額または値引き後の対価を明確にします。税率別の対応が明らかでない場合は、対象資産の価額比率によって按分します。
一方、ポイントを決済手段として充当する場合は、その充当額を商品の対価から値引きしません。税率別の商品対価と、現金・ポイント等の決済内訳とを区別して管理します。
Step 6 インボイス・返還インボイスを確認する
販売時の値引きについては、値引き後の税率別対価を明らかにし、適格請求書または適格簡易請求書の区分に応じた事項を記載します。適格簡易請求書では、税率ごとの消費税額等または適用税率のいずれか一方の記載で足ります。
後日の値引きや販売奨励金であれば、返還先が課税事業者かどうかや、返還等の金額に応じて、返還インボイスの要否を確認します。
税込1万円未満の対価返還等は交付義務が免除されますが、交付義務の免除と消費税額の調整の要否とは別問題です。帳簿記載や税率区分もあわせて確認します。
Step 7 仕入税額控除の時期を確認する
買手側では、原則として、商品券の購入時ではなく、利用して商品・役務の引換給付を受けた時に控除します。
対価の支払時に課税仕入れとする継続処理の例外を使う場合には、次の点を確認し、社内ルールを明確にしておきます。
- 自ら引換給付を受けること
- 取引年月日以外の適格簡易請求書の記載事項が券に記載されていること
- 適格請求書発行事業者によって回収されることが明らかなこと
- 所定の帳簿を保存すること
購入額と券面金額・インボイスの記載額が異なる場合は、控除の時期だけでなく、控除税額の計算基礎となる金額も確認します。
Step 8 月次で残高・精算差額を確認する
商品券の未使用残高、プリペイド残高、ポイントに係る契約負債・引当金等、クーポン利用額、精算差額、手数料を、月次で確認します。
決算時にまとめて確認するだけでは、取引実態を追跡できないことがあります。
経営判断としての注意点
商品券・プリペイド・ポイント・クーポンは、販売促進策であると同時に、税務・会計・資金管理・システム運用の問題でもあります。
1. 発行時に資金は入るが、消費税の売上税額は利用時にずれる
商品券やプリペイドでは、先に資金が入ります。しかし、消費税の課税関係が生じるのは、商品・役務を提供した時です。
資金繰りのうえでは前受資金が増えますが、その裏では、将来の商品提供義務を負っています。未使用残高を運転資金のように使い切ってしまうと、将来の履行時に資金負担が生じることになります。
なお、資金決済法上の前払式支払手段に該当する場合には、適用除外の有無を含め、自家型・第三者型の区分、届出・登録、発行保証金等による保全措置を別途確認する必要があります。発行時に受領した資金の全額を、制約なく使えるとは限りません。
出典:財務省関東財務局|前払式支払手段(商品券・プリペイドカード等)関係
2. ポイント施策は値引き率だけで評価しない
ポイント付与率を引き上げれば、顧客の購買を促す効果が期待できます。
ただ、その一方で、将来の値引き、ポイント運営会社への手数料、精算事務、インボイス対応、税率按分、未使用ポイントの管理といった負担も増えていきます。
追加売上や利益への効果は、こうした負担と併せて検証する必要があります。販売促進効果だけでなく、消費税の集計負担や証憑管理まで含めて設計することが大切です。
3. クーポンの税率設計を営業任せにしない
「全品1,000円引き」「食品にも日用品にも使える」「アプリで自動適用」といった施策では、税率按分が必要になる場合があります。
営業・マーケティング部門がクーポンを企画する段階で、対象商品、税率、値引き順序、レシート表示、利用ログを経理・税務と共有できる体制を整えておく必要があります。
4. 他社ポイントは契約確認が必須
共通ポイントには、顧客、加盟店、ポイント運営会社、決済会社が関係します。
誰が値引きを負担しているのか。誰が手数料を受け取っているのか。誰がインボイスを発行するのか。これらを確認しなければ、そもそも処理ができません。
5. 税務調査では取引実態を資料で説明できることが重要
商品券・ポイント・クーポンは、単発の仕訳だけをみても実態がわかりません。
規約、契約書、POS仕様、精算フロー、未使用残高、レシート表示、会計連携について、必要に応じて資料を示しながら、取引実態と処理の根拠を説明できるようにしておきます。
まとめ
商品券・プリペイド・ポイント・クーポンの消費税は、「発行時」「利用時」「失効時」を分けて考える必要があります。
商品券やプリペイドカードは、発行時に入金があっても、消費税の売上税額を認識する中心の場面は、商品やサービスを実際に提供した時点にあります。
一方で、他社発行券の販売、取扱手数料、加盟店精算、ポイント運営手数料は、別取引としてきちんと切り分けなければなりません。
ポイントとクーポンは、値引きなのか、決済手段なのか、第三者精算なのかによって処理が変わります。とりわけ、軽減税率商品と標準税率商品が混在する場合には、値引き額を税率別に合理的に区分し、インボイスやレシートに反映させる必要があります。
この領域では、会計ソフトの税区分やPOSの初期設定に任せるだけでは足りません。
販売施策を始める前に、契約、利用規約、レシート表示、税率区分、精算明細、インボイス、月次確認を一体で設計しておくこと。それが、消費税リスクを抑えるための、実務上の確かな防御策になります。
商品券・プリペイド・ポイント・クーポンの消費税判断でお困りの場合
商品券、プリペイドカード、ポイント、クーポンは、売上拡大のための施策です。その一方で、消費税の課税時期、課税標準、仕入税額控除、インボイス、課税売上割合、会計処理、資金管理にまで影響が及びます。
とくに次のような場合には、取引を始める前、あるいは制度が変わる前の確認が重要になります。
| 相談前に整理したい事項 | 具体例 |
|---|---|
| 自社発行の商品券・プリペイド | 発行時・利用時・失効時の処理、未使用残高管理 |
| 共通ポイント | 加盟店契約、第三者精算、手数料、インボイス |
| アプリクーポン | 税率別値引き、POS表示、電子データ保存 |
| BtoB販売奨励金 | 返還インボイス、売上値引き、販売促進費 |
| EC・サブスク特典 | クーポン付与、前受、継続課金、国外取引 |
| 軽減税率混在販売 | 値引き按分、レシート表示、税率別集計 |
犬飼公認会計士・税理士事務所では、消費税を単なる申告計算としてではなく、取引設計、契約、請求、証憑、会計処理、資金繰り、税務調査対応まで含めた経営管理の項目として整理しています。
商品券・プリペイド・ポイント・クーポンの制度設計、POS・レシート表示、インボイス対応、月次確認の体制に不安がある場合は、利用規約、加盟店契約、精算明細、レシートサンプル、会計処理案をご用意のうえ、お問い合わせページからご相談ください。
重要ポイントの振り返り
| 論点 | 実務上の結論・確認事項 |
|---|---|
| 商品券・プリペイドの発行時 | 自社発行時に受け取る金品は、原則として資産の譲渡等の対価に該当しない |
| 物品切手等の譲渡 | 既発行の商品券・ギフト券・プリペイドカードの譲渡は非課税 |
| 電子ギフトコード等 | 給付請求権の内容に加え、前払式支払手段への該当性、電子決済手段との区別を確認する |
| 利用時・引換時 | 実際に商品・サービスを提供した時点で課税関係を判断する |
| 商品券の課税金額 | 額面だけで判断せず、自社発行時の受領額や他社の発行者等から受領する金額を確認する |
| 商品券の失効時 | 商品・サービス提供がなければ、通常は消費税の課税売上とはならない |
| 他社発行券 | 販売、取次、回収、精算、手数料を分けて処理する |
| 商品券購入側 | 仕入税額控除は原則として購入時ではなく利用時 |
| 購入時控除の例外 | 自ら引換給付を受け、取引年月日以外の適格簡易請求書の記載事項を備えた券が登録事業者により回収されることが明らかな場合に、継続して対価の支払時に課税仕入れとして処理できる。所定の帳簿保存も必要 |
| 割引・割増価格での購入 | 原則として引換給付時の適格請求書等の記載額を基礎とする。購入額や額面と同額とは限らない |
| 従業員・得意先への配付 | 一般の商品券の贈答と、会社の福利厚生目的によるイベントチケット等の利用を区別する |
| 自社ポイント | 通常、付与だけで売上税額を調整せず、利用時は値引きか支払充当かに応じて処理する |
| 共通ポイント | 第三者精算がある場合、単純な値引きとは限らない。ポイント相当額の負担金、債権回収、サービス手数料を区別する |
| ポイント使用時の買手処理 | レシート表示に基づき、課税仕入れの支払対価を判断する |
| 決済型ポイント | 商品対価自体が変わらない場合は、ポイント利用額を商品の対価から値引きしない |
| 割引クーポン | 値引き後の対価を税率別に区分して消費税を計算する |
| 税率混在時の値引き | 税率ごとの値引額または値引き後の対価が明らかでない場合は、対象資産の価額比率で按分する |
| 無償の値引ポイント・クーポンの失効 | 付与時に売上税額を減額していない通常の制度では、失効だけを理由に売上税額を加減算しない |
| 後日キャッシュバック | 売上げまたは仕入れに係る対価の返還等として処理する場合がある。買手側の控除税額の調整にも注意する |
| 返還インボイス | 登録事業者が課税事業者へ対価の返還等を行う場合に原則交付。税込1万円未満などは交付義務が免除されるが、税額調整の要否とは別問題 |
| インボイス | 値引きと決済充当を区別し、法定記載事項を確認する。適格簡易請求書は税率ごとの消費税額等または適用税率のいずれか一方で足りる |
| 令和8年度改正 | 経過措置は70%・50%・30%へ段階的に変更。1億円の基準は控除税額ではなく、一の非登録取引先からの税込課税仕入金額に関する制限 |
| 社内運用 | 商品券台帳、ポイント規約、クーポンマスター、精算明細、POSデータを保存する |
| 資金管理 | 前払式支払手段に該当する場合は、資金決済法上の届出・登録・保全措置も確認する |
| 税務調査対応 | 契約・規約・レシート・精算データ・会計仕訳を一貫して説明できる状態にする |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。


