インボイス制度が始まってから、免税事業者や小規模事業者の方から、次のようなご相談を数多くいただくようになりました。
「インボイス登録をしたら、課税事業者選択届出書も出したことになるのでしょうか」
「課税事業者を選択すれば、自動的にインボイスを発行できるのでしょうか」
「登録を取り消せば、すぐに免税事業者へ戻れるのでしょうか」
「課税事業者選択不適用届出書だけ出せば、インボイス登録も消えるのでしょうか」
どれも、実務の現場でよく耳にする混同です。
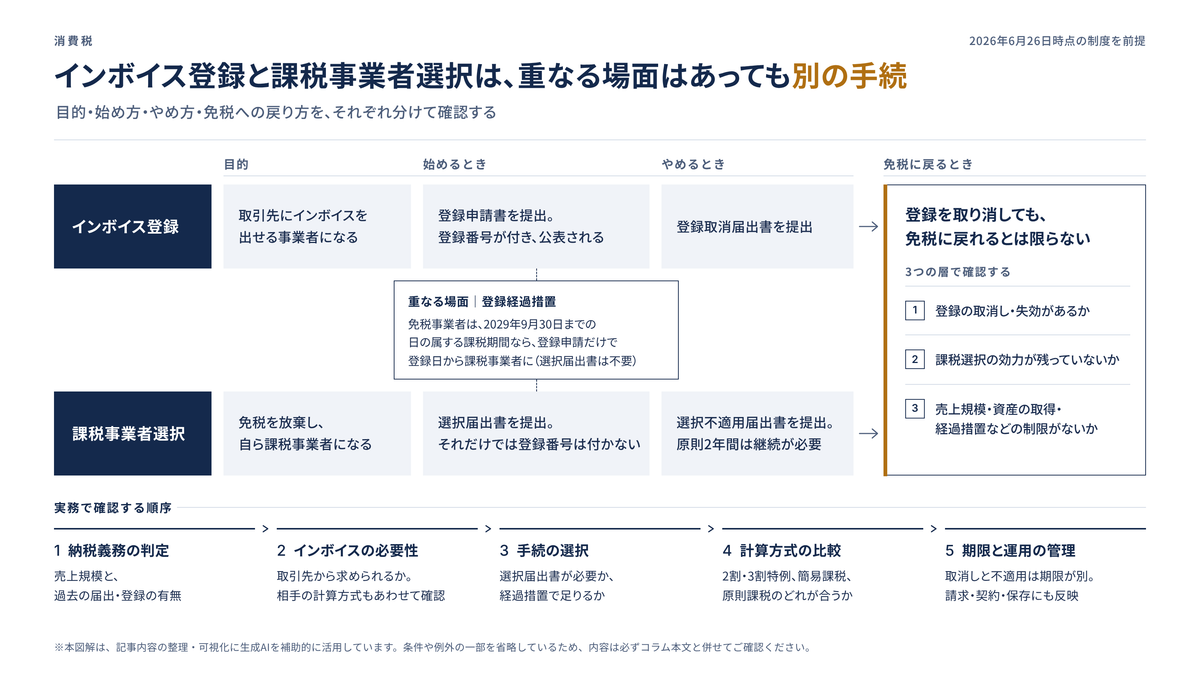
結論から申し上げると、インボイス登録と課税事業者選択は、重なる部分こそあるものの、あくまで別の制度です。
どちらも「免税事業者が課税事業者になる」という結果につながることがあります。ただ、目的、提出書類、効力が生じる日、取引先への影響、取消し・不適用の手続、免税への復帰制限、そして簡易課税・2割特例・3割特例との関係は、それぞれ異なります。
この違いを曖昧にしたまま手続を進めると、申告義務が生じる時期や納付税額、取引先との価格交渉、請求書の発行体制、さらには将来の免税復帰や簡易課税への移行にまで影響が及びかねません。
本記事は、シリーズ第2テーマ「納税義務・免税点・課税事業者判定」の最終記事にあたります。インボイス登録と課税事業者選択届出書の違いを、経営判断・届出管理・取引先対応・社内運用という視点から整理していきます。
なお、本記事は2026年6月26日時点の制度を前提としています。令和8年度税制改正による3割特例、免税事業者等からの仕入れに係る7・5・3割控除、簡易課税届出期限の特例などについても、本記事のテーマに関わる範囲で触れていきます。
まず結論|インボイス登録と課税事業者選択は何が違うのか
はじめに、両者の違いを大きく整理しておきます。
| 項目 | インボイス登録 | 課税事業者選択 |
|---|---|---|
| 正式な手続 | 適格請求書発行事業者の登録申請 | 消費税課税事業者選択届出書 |
| 主な目的 | 適格請求書を発行できる事業者になる | 免税点制度を使わず、自ら課税事業者になる |
| 主な関心 | 売手としてインボイスを発行できるか | 自社が消費税の申告・納付を行い、要件を満たす場合には還付を受ける立場になるか |
| 登録・届出の相手 | 納税地を所轄する税務署長 | 納税地を所轄する税務署長 |
| 対象 | 原則として課税事業者 | 免税事業者が課税事業者を選択する場合 |
| 取引先への影響 | 原則課税の買手の仕入税額控除に影響することがある | それだけではインボイス発行権限は生じない |
| 公表 | 登録番号・登録年月日等が公表される | 公表制度はない |
| 取消し・不適用 | 登録取消届出書が必要 | 課税事業者選択不適用届出書が必要 |
| 免税への復帰 | 登録取消しだけでは足りない場合がある | 不適用届出書を出さない限り選択の効力が残る |
| 実務上の焦点 | 請求書、登録番号、交付義務、写しの保存 | 届出期限、2年拘束、設備投資、還付、簡易課税 |
インボイス登録は、売手として「適格請求書を発行できる立場」になるための手続です。これに対して課税事業者選択は、自社が「免税点制度を使わずに課税事業者になること」を選ぶ手続です。
両者が連動する場面はありますが、決して同じものではありません。まずはここを出発点として押さえておいてください。
インボイス登録とは何か
インボイス登録とは、正式には、適格請求書発行事業者の登録を受けることをいいます。
登録を受けるには、原則として課税事業者であることが前提です。
登録を受けた事業者は、登録日以後に国内で行う課税資産の譲渡等について、相手方である課税事業者から求められた場合に、適格請求書を交付する義務を負います(法令により交付義務が免除される取引を除きます)。あわせて、交付した適格請求書の写しを保存する義務も負います。なお、輸出免税・非課税・不課税の取引のみを行った場合には、この交付義務はありません。
登録番号や登録年月日、登録取消年月日、登録失効年月日などは、国税庁の公表サイトで確認できるようになっています。
出典:国税庁|適格請求書等保存方式に関するQ&A(問19・問23・問78)
インボイス登録で見落としてはならないのは、自社の納税義務だけでなく、原則課税の取引先の仕入税額控除にも影響することがある、という点です。
| 観点 | インボイス登録で変わること |
|---|---|
| 売手側 | 適格請求書を発行できるようになる |
| 買手側 | 原則課税の買手は、原則として帳簿と受領したインボイス等を保存し、仕入税額控除の保存要件を満たす |
| 請求業務 | 登録番号、税率別金額、消費税額等を請求書等に反映する必要がある |
| 経理業務 | 発行したインボイスの写しを保存する必要がある |
| 取引先管理 | 登録番号・登録日・取消日を確認される立場になる |
| 信用・取引条件 | 取引先が課税事業者である場合、登録状況が価格・契約継続に影響することがある |
ですから、登録するかどうかは「消費税を納めるかどうか」だけで決められるものではありません。
たとえば、顧客が消費者中心であれば、取引先からインボイスを求められる場面はそれほど多くないかもしれません。一方で、顧客が原則課税によって仕入税額控除を行う法人や個人事業主であれば、インボイスを発行できるかどうかが、相手方の控除額に影響することがあります。
もっとも、顧客が簡易課税・2割特例・3割特例を適用している場合には、消費税の納付税額を計算するうえで、仕入先のインボイスの保存は必要ありません。原則課税であっても、少額特例や帳簿のみの保存で控除できる取引があります。顧客が課税事業者かどうかに加えて、計算方式や取引の性質まで確認しておくことが大切です。
出典:国税庁|インボイス制度の概要
登録するかどうかは、あくまで事業者の任意です。課税事業者であっても、必ず登録を受けなければならないわけではありません。ただし、登録を受けなければ適格請求書を交付できず、その結果として、原則課税の取引先の仕入税額控除に影響することがあります。
出典:国税庁|適格請求書等保存方式に関するQ&A 問10
課税事業者選択とは何か
課税事業者選択とは、正式には、消費税課税事業者選択届出書を提出することで、本来は免税事業者になれる事業者が、自ら課税事業者になることを選ぶ制度です。
典型的には、次のような場面で検討されます。
| 場面 | 課税事業者選択を検討する理由 |
|---|---|
| 大規模設備投資を予定している | 原則課税で仕入税額控除・還付を検討するため |
| 輸出取引を開始する | 輸出免税売上に対応する仕入税額控除を検討するため |
| 免税事業者だが課税事業者として申告したい | 取引構造・資金繰り・将来計画を踏まえて選択するため |
課税事業者選択届出書は、免税事業者が免税点制度の適用を受けずに課税事業者となるための届出書です。
もっとも、提出時点で免税事業者である者しか提出できない、というものではありません。現在は課税事業者であっても、将来、基準期間の課税売上高が1,000万円以下となる課税期間について課税を選択するために、あらかじめ提出しておくことができます。
出典:国税庁|消費税法基本通達1-4-10
提出時期には原則があります。適用を受けようとする課税期間の初日の前日までに提出し、その効力は、提出日の属する課税期間の翌課税期間から生じます。
ただし、事業を開始した日の属する課税期間から選択する場合は、その課税期間中に提出すれば、その課税期間から課税事業者となることができます。
なお、課税事業者選択届出書を提出しても、すでに提出している簡易課税制度選択届出書の効力が消えるわけではありません。簡易課税から原則課税への任意の切替えを希望する場合は、簡易課税制度選択不適用届出書の提出要否と期限を、別途確認します。
出典:国税庁|消費税課税事業者選択届出書の記載要領等
課税事業者選択で特に注意していただきたいのは、いったん選択すると、一定期間はやめられないという点です。
| 制限 | 内容 |
|---|---|
| 2年拘束 | 原則として2年間の継続が必要。通常の1年課税期間では、2年目の課税期間中に不適用届出書を提出し、3年目から選択を取りやめることができる |
| 固定資産等による制限 | 調整対象固定資産や高額特定資産を取得した場合、免税復帰や簡易課税選択がさらに制限されることがある |
| 不適用届出が必要 | 基準期間の課税売上高が1,000万円以下になっても、選択不適用届出書を出さない限り、選択の効力が残る |
| 資金繰りへの影響 | 還付年度だけでなく、その後の納付年度まで申告義務が続く可能性がある |
課税事業者選択をやめるには、「消費税課税事業者選択不適用届出書」を提出する必要があります。この不適用届出書は、原則として、課税選択により課税事業者となった課税期間の初日から2年を経過する日の属する課税期間の初日以後でなければ、提出できません。
たとえば、暦年課税の個人事業者が2026年1月1日から課税選択を適用した場合、固定資産の取得等による別の制限がなければ、2027年中に不適用届出書を提出し、2028年1月1日から選択を取りやめることができます。
「原則として2年間は免税に戻れない」ことと、「2年間は不適用届出書を提出できない」こととは、別の話です。混同しないよう注意しましょう。
出典:国税庁|消費税課税事業者選択不適用届出書の記載要領等
固定資産等による制限は、どの手続で課税事業者となったのかと、どの種類の資産を取得するのかを、分けて確認します。
| 区分 | 対象となる資産の概要 | 本記事で押さえたい違い |
|---|---|---|
| 調整対象固定資産 | 一取引単位の税抜価額が100万円以上の一定の固定資産 | 課税選択後の一定期間に原則課税で取得した場合等に、免税復帰や簡易課税への移行が制限されることがある |
| 高額特定資産 | 一取引単位の税抜価額が1,000万円以上の棚卸資産又は調整対象固定資産 | 原則課税での取得等により、課税選択の有無とは別に、免税復帰や簡易課税への移行が制限されることがある |
後述する登録経過措置だけで課税事業者となった場合には、課税事業者選択届出書の提出に伴う調整対象固定資産の制限が、そのまま適用されるわけではありません。ただし、高額特定資産の取得や新設法人等に関する別の制限は、引き続き確認が必要です。
出典:国税庁|No.6531 新規開業又は法人の新規設立のとき
出典:国税庁|No.6502 高額特定資産を取得した場合等の納税義務の免除等の特例
出典:国税庁|適格請求書等保存方式に関するQ&A 問115-2
似ているが、法的効果は違う
インボイス登録と課税事業者選択は、次のように問いを立てて比べてみると、混同しにくくなります。
| 問い | インボイス登録 | 課税事業者選択 |
|---|---|---|
| 何のための手続か | 適格請求書を発行するため | 免税点制度を使わず課税事業者になるため |
| 売手の請求書に影響するか | 直接影響する | それだけでは登録番号は付かない |
| 買手の仕入税額控除に影響するか | 原則課税の買手の仕入税額控除に影響することがある | それだけでは買手はインボイスを受け取れない |
| 公表サイトに掲載されるか | 掲載される | 掲載されない |
| 登録番号が付くか | 付く | 付かない |
| 申告義務が生じるか | 登録により課税事業者となる場合は、原則として生じる | 原則として生じる |
| 還付申告に関係するか | 登録経過措置で課税事業者となった場合も、原則課税の要件を満たせば還付を受けられる場合がある | 課税事業者となるための選択肢の一つ。還付には原則課税による仕入税額控除の要件確認が必要 |
| やめる手続は何か | 登録取消届出書 | 課税事業者選択不適用届出書 |
なお、課税事業者であっても、国内における課税資産の譲渡等及び特定課税仕入れがなく、かつ納付税額がない場合には、確定申告義務はありません。納付税額がゼロであれば常に申告不要、という意味ではない点にご注意ください。
出典:国税庁|No.6605 納付税額がないときの確定申告
両者の違いを一文でまとめるなら、こうなります。
インボイス登録は「取引先にインボイスを出すための登録」、課税事業者選択は「自社が免税を放棄して課税事業者になるための届出」です。
免税事業者がインボイス登録する場合の経過措置
実務上、もっとも混乱しやすいのがこの部分です。
免税事業者は、そのままでは課税事業者ではありません。そのため原則として、適格請求書発行事業者の登録を受けるには、まず課税事業者になる必要があります。ただし、一定期間の登録については、課税事業者選択届出書を提出しなくても、登録日から課税事業者となる経過措置が設けられています。
具体的には、2023年10月1日から2029年9月30日までの日の属する課税期間中に、免税事業者が登録を受ける場合が対象です。この経過措置によって、課税事業者選択届出書を提出しなくても、登録申請書だけで登録を受けることができます。
この場合、登録日から課税事業者となり、登録日からその課税期間の末日までの期間について、原則として消費税の申告が必要になります。
なお、令和10年4月1日以降の特定少額資産販売事業者には、この登録経過措置を適用できません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問7
| 場面 | 課税事業者選択届出書 | インボイス登録申請 |
|---|---|---|
| 免税事業者が2023年10月1日から2029年9月30日までの日の属する課税期間中に登録を受け、登録経過措置の対象となる | 不要 | 必要 |
| 免税事業者が上記経過措置の対象外の課税期間から登録を受ける | 原則必要 | 必要 |
| すでに課税事業者である | 不要 | 必要 |
| 課税事業者選択だけを行う | 必要 | 登録しない限りインボイスは発行不可 |
この経過措置があるため、現在の実務では、免税事業者がインボイス登録をするからといって、必ずしも課税事業者選択届出書を出すわけではありません。
むしろ、必要のない課税事業者選択届出書をうっかり提出してしまうと、2年拘束や固定資産取得時の制限など、想定していなかった将来の拘束を招くおそれがあります。
「登録した日」から何が変わるか
インボイス登録の効力は、登録通知を受け取った日ではなく、登録簿に登録された日から生じます。
登録日以後に国内で行う課税資産の譲渡等については、相手方である課税事業者から求められた場合に、適格請求書を交付する義務が生じます(法令により交付義務が免除される取引を除きます)。
登録経過措置により登録希望日を記載して申請した場合は、税務署の登録処理がその希望日より後になったとしても、登録希望日に登録を受けたものとみなされます。
出典:国税庁|適格請求書等保存方式に関するQ&A(問5・問7・問23)
登録日以後に変わるのは、申告だけではありません。
| 項目 | 登録日以後の実務対応 |
|---|---|
| 請求書 | 登録日以後の取引に係る請求書等に、登録番号、税率別金額、消費税額等を反映する |
| レシート・領収書 | 適格簡易請求書の対象業種かを確認する |
| 契約書 | 継続取引で請求書を発行しない場合、複数書類で要件を満たせるか確認する |
| 会計処理 | 課税売上、課税仕入れ、方式選択、特例適用を反映する |
| 申告 | 免税事業者が登録経過措置で課税事業者となる場合は、原則として登録日から課税期間末日までの取引を集計する。既にその課税期間について課税事業者である場合は、登録日前を含む課税期間全体を対象とする |
| 保存 | 発行したインボイスの写しを保存する |
| 取引先対応 | 登録番号、登録日、請求書様式の変更を通知する |
その課税期間から課税事業者選択の適用を受けている場合も、申告の対象は課税期間全体です。また、登録日の前後の取引をまとめて請求する場合は、それぞれを区分するなどして、登録日以後の取引に係る適格請求書であることが分かるようにしておきます。
出典:国税庁|適格請求書等保存方式に関するQ&A(問8・問77)
登録通知が届くまで、登録番号が分からないという場面もあるでしょう。この場合、登録日から登録通知を受けるまでの間に交付した請求書については、後日、不足していた事項を通知するなどの対応が必要になることがあります。その際は、元の請求書との関連を明確にしておく必要があります。
出典:国税庁|適格請求書等保存方式に関するQ&A 問36
これは、請求書の発行フローそのものに関わる問題です。経理担当者だけでなく、営業・販売管理・請求システムの担当者まで巻き込む論点であることを、意識しておいてください。
登録取消しと免税復帰は同じではない
インボイス登録をやめるには、適格請求書発行事業者の登録の取消しを求める旨の届出書を提出します。
現在の取扱いでは、翌課税期間の初日から登録を取りやめようとする場合、その翌課税期間の初日から起算して15日前の日までに、登録取消届出書を提出しなければなりません。
この15日前の日を過ぎて提出すると、登録の効力が失われるのは翌々課税期間の初日からになります。しかも、この期限は休日等に当たっても翌日に延長されません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問13
ただし、登録を取り消したからといって、すぐに免税事業者へ戻れるとは限りません。
| 状況 | 必要な確認 |
|---|---|
| 経過措置により登録申請書だけで課税事業者になった | 登録経過措置による免税復帰制限の終了時期を確認 |
| 課税事業者選択届出書も提出している | 登録取消届出書に加え、課税事業者選択不適用届出書が必要 |
| 基準期間の課税売上高が1,000万円超 | 登録取消しをしても課税事業者のまま |
| 特定期間判定で課税事業者になる | 登録取消しをしても課税事業者のまま |
| 調整対象固定資産・高額特定資産を取得している | 免税復帰・簡易課税選択が制限されることがある |
| 事業廃止・死亡・合併等がある | 登録失効や別届出の確認が必要 |
登録経過措置による免税復帰制限は、課税事業者選択の2年拘束とは起算点が異なります。
登録経過措置の場合、原則として、登録日の属する課税期間の翌課税期間から、登録日以後2年を経過する日の属する課税期間までは、免税事業者になれません。ただし、登録日の属する課税期間が2023年10月1日を含む場合には、この制限は適用されません。
たとえば、暦年課税の個人事業者が2026年7月1日に登録経過措置で登録した場合、2027年と2028年は、この制限によって免税事業者になれません。他の課税要件がなく、必要な取消手続を済ませた場合でも、最短の免税復帰は2029年1月1日です。登録から丸2年が経過した時点で、そのまま免税に戻れるわけではありません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問7
とりわけ、課税事業者選択届出書を提出したうえでインボイス登録を受けた事業者が免税に戻るには、登録取消届出書だけでは足りません。所定の時期までに、課税事業者選択不適用届出書もあわせて提出する必要があります。
| 手続 | 翌課税期間から効力を失わせるための原則的な提出時期 |
|---|---|
| インボイス登録取消届出書 | 翌課税期間の初日から起算して15日前の日まで |
| 課税事業者選択不適用届出書 | 翌課税期間の初日の前日まで。ただし、提出可能時期の制限を満たす必要がある |
たとえば翌年1月1日から取りやめる場合、登録取消しは原則として12月17日まで、課税選択不適用は12月31日までです。これらの日が休日等であっても、通常の休日繰越はありません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問13
出典:国税庁|No.6629 消費税の各種届出書
つまり、免税に戻れるかどうかは、次の3つの層に分けて確認することが大切です。
| 層 | 確認事項 |
|---|---|
| 第1層 | インボイス登録の取消し・失効があるか |
| 第2層 | 課税事業者選択の効力が残っていないか |
| 第3層 | 基準期間、特定期間、資本金、新設法人、高額資産、登録経過措置による免税復帰制限等により課税事業者にならないか |
「登録取消届出書を出したのだから、免税に戻れるはずだ」と早合点するのは、危険な判断です。
課税事業者選択をしている場合は、選択不適用届出を忘れない
課税事業者選択届出書の怖さは、提出したという事実が、数年後、あるいは十数年後になって効いてくるところにあります。
たとえば、免税事業者が不動産取得や設備投資のために課税事業者選択届出書を提出し、その後、基準期間の課税売上高が1,000万円を超えて、課税選択によらなくても課税事業者となったとします。この時点では、選択届出の存在をすっかり意識しなくなっているかもしれません。
ところが将来、基準期間の課税売上高が1,000万円以下に戻ったとき、課税事業者選択不適用届出書を提出していなければ、選択の効力が生き続け、課税事業者のままとなってしまうことがあるのです。
出典:国税庁|消費税法基本通達1-4-11
消費税に関する税賠事故では、簡易課税制度選択届出書、簡易課税制度選択不適用届出書、課税事業者選択届出書、課税事業者選択不適用届出書といった届出書の提出失念が、重要な事故類型の一つです。届出管理表や期限管理の仕組みを整えておくことは、税理士側だけでなく、事業者側の内部管理としても有効です。
出典:日本税理士会連合会|税理士業務チェックリスト100(6 法人税・所得税・消費税)
実務では、次のような管理表を用意しておくことをおすすめします。
| 管理項目 | 内容 |
|---|---|
| 提出済み届出書 | 課税選択、選択不適用、簡易課税、簡易不適用、課税期間短縮、インボイス登録、登録取消し |
| 提出日 | e-Tax送信日、受付日時、郵送日、受信通知 |
| 効力発生日 | いつから課税・不適用・登録・取消しが有効になるか |
| 拘束期間 | 課税選択の2年拘束、登録経過措置による免税復帰制限、固定資産・高額資産による制限 |
| 取消可能時期 | いつから免税復帰・簡易課税移行を検討できるか |
| 関係する将来計画 | 設備投資、不動産取得、輸出開始、売上減少、事業廃止 |
| 次回確認日 | 決算前、年度更新時、契約更新時 |
2割特例・3割特例との関係
インボイス登録によって免税事業者から課税事業者になった場合には、税負担・事務負担を軽減する経過措置として、2割特例や3割特例が関係してきます。
2割特例の適用期間は、従来から、令和5年10月1日から令和8年9月30日までの日の属する各課税期間とされています。通常の個人事業者は令和8年分まで、3月決算法人は令和9年3月期まで対象となり得るため、すべての事業者について令和8年9月30日で適用が終わるわけではありません。
出典:財務省|インボイス制度の負担軽減措置のよくある質問とその回答(令和5年3月31日時点)
令和8年度税制改正では、2割特例の終了後の措置として、一定の小規模な個人事業者について、令和9年分・令和10年分の消費税申告で納付税額を売上税額の3割とする「3割特例」が設けられました。3割特例は個人事業者を対象とする制度で、法人には適用されません。
出典:国税庁|インボイス制度に関する令和8年度税制改正について
3割特例を適用できるのは、登録を受けている個人事業者のうち、基準期間の課税売上高が1,000万円以下で、特定期間の判定、相続、高額資産取得、課税期間の短縮等による適用除外に該当しない場合です。令和9年分の基準期間は令和7年、令和10年分の基準期間は令和8年となります。
また、課税事業者選択届出書を提出して課税事業者となった場合でも、適格請求書発行事業者として登録され、各特例の適用要件を満たしていれば、2割特例又は3割特例を適用できる場合があります。課税選択届出書を提出したことだけを理由に、これらの特例が使えなくなるわけではありません。
出典:国税庁|令和8年度 税制改正特集
出典:国税庁|適格請求書等保存方式に関するQ&A(問115-2・問116-2)
| 制度 | 主な対象 | 事前届出 | 実務上の注意 |
|---|---|---|---|
| 2割特例 | インボイス登録により免税事業者から課税事業者になった一定の事業者 | 特例適用の事前届出は不要。確定申告書に適用する旨を付記 | 令和8年9月30日までの日の属する課税期間まで |
| 3割特例 | 令和9年分・令和10年分の一定の小規模個人事業者 | 特例適用の事前届出は不要。確定申告書に適用する旨を付記 | 法人には適用なし |
| 簡易課税 | 基準期間の課税売上高5,000万円以下等の要件を満たす事業者 | 原則として届出必要 | 届出期限、2年継続、事業区分を確認 |
| 原則課税 | 実額で仕入税額控除を計算 | 原則課税自体の選択届出は不要。簡易課税の適用要件を満たす事業者が任意に切り替える場合は、原則として簡易課税制度選択不適用届出書が必要 | インボイス保存、用途区分、課税売上割合管理が必要 |
基準期間の課税売上高が5,000万円を超える場合などは、不適用届出書の有無にかかわらず、簡易課税は適用されません。ただし、それだけで簡易課税制度選択届出書の効力が消えるわけではありません。将来の課税期間についても、届出履歴を確認しておきましょう。
出典:国税庁|No.6505 簡易課税制度
2割特例・3割特例は、あくまで納付税額を簡便に計算するための制度です。インボイス登録そのものを不要にする制度ではありません。また、登録事業者である以上、売手として法令上負うインボイスの発行義務や写しの保存義務は、これらの特例を使っても残ります。
簡易課税との関係
インボイス登録と課税事業者選択を検討する際は、簡易課税もあわせて確認しておきましょう。
免税事業者が2023年10月1日から2029年9月30日までの日の属する課税期間中にインボイス登録を受ける場合には、登録日から課税事業者となる経過措置があります。この経過措置の対象となり、登録日の属する課税期間から簡易課税制度を適用しようとするときは、その課税期間の末日までに簡易課税制度選択届出書を提出できる特例があります。
出典:国税庁|適格請求書等保存方式に関するQ&A 問9
さらに令和8年度改正では、2割特例の適用後に簡易課税へ移行する場合の届出期限の特例が見直され、3割特例の適用後の移行にも対応しました。
| 場面 | 簡易課税制度選択届出書の提出期限 |
|---|---|
| 原則 | 適用を受けようとする課税期間の初日の前日 |
| 登録経過措置で課税事業者となり、その登録課税期間から簡易課税を適用 | 登録日の属する課税期間の末日 |
| 2割・3割特例を適用した翌課税期間から簡易課税を適用し、その翌課税期間が2026年10月1日以後に終了 | その翌課税期間の確定申告期限 |
| 2割特例を適用した翌課税期間が2026年9月30日以前に終了 | その翌課税期間の末日 |
2割・3割特例の後の移行特例は、各特例を適用した直後の翌課税期間が対象です。
確定申告期限を基準とする改正後の特例では、休日等による繰越や、法人の申告期限延長等がある場合には、その後の期限が基準になります。一方、課税期間の末日までとされる届出期限は、休日等であっても翌日に延長されません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問117
簡易課税を検討するときは、次の点をそれぞれ分けて確認します。
| 確認事項 | 判断ポイント |
|---|---|
| 基準期間の課税売上高 | 5,000万円以下か |
| 届出期限 | 原則期限か、登録経過措置・2割特例・3割特例後の特例が使えるか |
| 事業区分 | 第1種から第6種まで、売上取引単位で区分できるか |
| 設備投資予定 | 簡易課税では実際の設備投資に係る消費税を実額控除できない |
| 高額資産取得 | 調整対象固定資産・高額特定資産による選択制限がないか |
| 将来の売上構成 | 課税売上、非課税売上、輸出、非登録仕入先の割合を見込む |
「インボイス登録をしたのだから、とりあえず簡易課税にしておけばよい」と一律に判断するのは、適切とはいえません。簡易課税は事務負担を軽くできる制度ですが、大規模な投資や輸出取引がある場合には、かえって不利になることもあるからです。
免税事業者等からの仕入れに係る7・5・3割控除との関係
本記事で扱っているのは、売手側のインボイス登録と課税事業者選択の違いです。ただ、登録するかどうかの判断には、買手側の経過措置も影響してきます。
ここでいう「免税事業者等」には、免税事業者だけでなく、登録を受けていない課税事業者や消費者も含まれます。
令和8年度改正により、免税事業者等からの仕入れに係る経過措置は、80%控除の終了後、一定期間ごとに70%、50%、30%の控除を認め、その後はこの経過措置による控除ができなくなる構成へ見直されました。本記事の基準日である2026年6月26日時点は、80%控除の期間にあたります。
| 課税仕入れを行った日 | この経過措置による控除割合 |
|---|---|
| 2023年10月1日~2026年9月30日 | 80% |
| 2026年10月1日~2028年9月30日 | 70% |
| 2028年10月1日~2030年9月30日 | 50% |
| 2030年10月1日~2031年9月30日 | 30% |
| 2031年10月1日以後 | この経過措置による控除なし |
また、一の適格請求書発行事業者以外の者から行う、経過措置の対象となる課税仕入れの税込合計額について、年又は事業年度当たりの適用上限が、従来の10億円から1億円に引き下げられます。この見直しは令和8年10月1日以後に開始する課税期間から適用され、1億円を超える部分の課税仕入れには、この経過措置を適用できません。
この上限は、控除する消費税額そのものの上限ではありません。また、控除割合の切替えは「課税仕入れを行った日」で、上限額の見直しは「課税期間の開始日」で判定します。この点も分けて管理する必要があります。
出典:国税庁|適格請求書等保存方式に関するQ&A 問113
この改正が、免税事業者が登録すべきかどうかを直接決めるわけではありません。しかし、原則課税でこの経過措置を利用している買手側では、控除できる額が段階的に下がっていきます。そのため、将来の価格交渉や契約更新、取引の継続に影響する可能性があります。
もっとも、インボイスを理由に一方的な価格引下げや取引条件の変更を行うことは、その方法や内容によっては、独占禁止法、取適法(旧下請法)、建設業法上の問題となり得ます。免税事業者との取引条件を見直す場合には、十分な協議や、相手方の負担への配慮が求められる場面があります。
出典:公正取引委員会|免税事業者及びその取引先のインボイス制度への対応に関するQ&A
判断フロー|どちらの手続を使うべきか
インボイス登録と課税事業者選択は、次の順序で判断していくと、頭の中が整理しやすくなります。
1. まず、自社はそもそも課税事業者か
| 確認事項 | 判断 |
|---|---|
| 基準期間の課税売上高が1,000万円超か | 超える場合は課税事業者 |
| 特定期間の課税売上高・給与等支払額の判定はどうか | 要件を満たせば課税事業者 |
| 基準期間のない事業年度について、期首の資本金の額又は出資の金額はどうか | 1,000万円以上なら課税事業者 |
| 特定新規設立法人に該当するか | グループ関係を確認 |
| 相続・合併・分割があるか | 各制度に応じ、被相続人・被合併法人・分割法人等の売上高を用いる納税義務免除の特例を確認 |
| 法人成りがあるか | 個人と法人を別々に判定。個人時代の売上高は法人の基準期間・特定期間の課税売上高には引き継がれない。法人の資本金、特定新規設立法人の要件、登録・課税選択等を確認 |
| 既に課税事業者選択届出書を提出していないか | 選択の効力が残っている可能性 |
| 既に適格請求書発行事業者として登録されていないか | 登録が有効な場合、基準期間の課税売上高にかかわらず免税点制度は適用されない |
| 登録経過措置による免税復帰制限が残っていないか | 登録を取りやめても、制限期間中は免税事業者になれない |
| 高額特定資産等の取得による免税制限がないか | 課税選択の有無とは別に、納税義務が免除されない期間が生じ得る |
法人成りの場合、個人時代の課税売上高を、法人の基準期間・特定期間の売上高として引き継ぐわけではありません。ただし、特定新規設立法人の判定などでは、支配者側の売上高等が関係することがあります。個人時代の情報を一切確認しなくてよい、という意味ではありません。
出典:国税庁|消費税法基本通達1-4-1の2・1-4-6
出典:国税庁|No.6531 新規開業又は法人の新規設立のとき
ここで課税事業者と判定される場合、インボイス登録を受けるかどうかは、課税事業者選択とは切り離して検討します。
2. 次に、インボイスを発行する必要性を確認する
| 顧客構成 | 登録判断の視点 |
|---|---|
| 一般消費者中心 | 顧客が仕入税額控除を行わないため、登録の必要性は相対的に低いことがある |
| 課税事業者である法人・個人事業主中心 | インボイス発行を求められる可能性が高い。買手の計算方式や、少額特例・帳簿のみ特例の対象取引かも確認する |
| 医療・介護など非課税売上中心 | 課税売上部分の取引先属性を確認する |
| 輸出免税取引中心 | 国内買手へのインボイス需要とは別に検討する |
| 委託販売・代理・組合取引 | 発行主体、媒介者交付、商流を確認する |
| 継続役務・口座振替 | 請求書を都度発行しない場合の証憑設計を確認する |
インボイス登録は、税額だけの問題ではありません。顧客との取引条件や、請求体制そのものに関わる判断です。
3. 免税事業者なら、経過措置で登録できるか確認する
| 確認事項 | 実務判断 |
|---|---|
| 登録希望日が2023年10月1日から2029年9月30日までの日の属する課税期間中か | 経過措置により課税選択届出書なしで登録できる可能性 |
| 原則として、登録希望日は提出日から15日以後か | 登録希望日を記載して申請 |
| 登録日から課税事業者になることを理解しているか | 登録日以後の売上・仕入を集計 |
| その課税期間から簡易課税を使うか | 届出期限の特例を確認 |
| 2割特例・3割特例の対象か | 確定申告書への付記と終了後の方式を確認 |
新規開業や新設法人等には、所定の申請によって、事業開始課税期間の初日に登録を受けたものとされる特例があります。登録経過措置を併用できる場合は、課税事業者選択届出書を提出せずにこの取扱いを受けることもできます。事業開始時からの登録を希望する場合は、別途確認しておきましょう。
出典:国税庁|適格請求書等保存方式に関するQ&A 問11
ここで安易に課税事業者選択届出書を提出すると、必要のない拘束が生じることがあります。
4. 設備投資・還付目的なら、課税事業者となる時期と計算方式を検討する
インボイス登録は、還付を受けるための制度ではありません。
ただし、登録経過措置によって課税事業者となった場合でも、原則課税による仕入税額控除の要件を満たし、控除しきれない税額があれば、還付を受けられます。還付のために、課税事業者選択届出書を追加で提出する必要があるとは限りません。
還付を検討する際は、対象となる期間について課税事業者であることと、適用する計算方式を確認します。そのうえで、登録をしない場合や、課税事業者となる時期を別途調整する必要がある場合などに、課税選択を検討します。
出典:国税庁|No.6613 免税事業者と仕入税額の還付
設備投資、輸出、非課税売上との混在、課税売上割合、居住用賃貸建物などが関係する場合には、原則課税での仕入税額控除や還付の可能性を、別途検討する必要があります。
| 投資・取引 | 確認事項 |
|---|---|
| 建物取得 | 土地建物区分、用途、居住用賃貸建物、課税売上割合 |
| 機械装置 | 調整対象固定資産、高額特定資産、原則課税拘束 |
| 輸出開始 | 輸出証明、課税売上割合、還付資料 |
| 棚卸資産大量取得 | 高額特定資産、棚卸資産調整 |
| リース・割賦 | 取引性質、課税時期、会計処理との違い |
登録前の免税期間に取得した固定資産については、後から登録したからといって、その取得に係る消費税を原則として遡って控除できるわけではありません。一方、登録日の前日に保有している一定の棚卸資産については、仕入税額の調整措置があります。固定資産と棚卸資産を区別して確認しましょう。
出典:国税庁|適格請求書等保存方式に関するQ&A 問8
設備投資がある場合には、課税事業者選択、簡易課税不適用、課税期間短縮、インボイス登録を、それぞれ別々に管理することが求められます。
よくある判断ミス
ミス1|課税事業者選択を出せばインボイスを発行できると思っている
課税事業者選択届出書を提出して課税事業者になっても、それだけで適格請求書発行事業者になるわけではありません。あらためて登録申請を行い、登録を受ける必要があります。
| 誤解 | 正しい理解 |
|---|---|
| 課税事業者になれば登録番号が付く | 登録申請をしなければ登録番号は付かない |
| 課税事業者なら当然インボイスを発行できる | 適格請求書発行事業者として登録されて初めて発行できる |
| 消費税を申告しているから取引先は控除できる | 買手が原則課税の場合は、帳簿・適格請求書等の保存要件や、経過措置・特例の適用を確認する |
なお、未登録の事業者でも、適格請求書に該当しない通常の請求書や領収書は交付できます。
出典:国税庁|適格請求書等保存方式に関するQ&A 問26-2
ミス2|インボイス登録をすれば課税事業者選択も完了したと思っている
経過措置によって、登録申請書だけで課税事業者になる場面はあります。しかし、それは課税事業者選択届出書を提出したことと同じではありません。
| 誤解 | 正しい理解 |
|---|---|
| 登録申請書を出したから課税選択届出も出したことになる | 別の書類であり、課税選択届出書の効力は発生しない |
| 登録取消しだけで免税に戻れる | 経過措置による制限、基準期間、特定期間等を確認する |
| 課税選択の2年拘束と登録経過措置の制限は同じ | 法的根拠と起算点、免税に戻れる時期が異なるため別々に確認する |
ミス3|登録取消届出書を出せばすぐ免税に戻れると思っている
登録取消しは、インボイス発行事業者としての登録を失わせる手続にすぎません。免税事業者に戻れるかどうかは、納税義務の判定で別途確認する必要があります。
| 確認事項 | 見落とすと起こること |
|---|---|
| 基準期間売上 | 1,000万円超なら課税事業者のまま |
| 特定期間判定 | 特定期間の判定により免税点制度が適用されない場合は、登録取消し後も課税事業者 |
| 課税事業者選択届出 | 不適用届出書を出さない限り課税が続く |
| 登録経過措置 | 原則として登録日以後2年を経過する日の属する課税期間まで免税になれない。2023年10月1日を含む課税期間に登録した場合は、この制限の対象外 |
| 高額資産取得 | 免税復帰・簡易課税選択が制限されることがある |
ミス4|登録しないなら価格を下げるしかないと思い込む
原則課税の買手側には、免税事業者等からの仕入れについて経過措置が用意されています。2026年10月1日以後は、前述の日程で7・5・3割控除へと移行していきますが、登録していない仕入先との取引が、ただちに全額不利になるわけではありません。買手の計算方式や、少額特例・帳簿のみ特例の適用によっても、実際の税負担への影響は変わってきます。
また、登録しないことを理由に取引条件を変更する場合には、税務だけでなく、公正取引上の配慮も欠かせません。取引先に登録を要請する場合も、価格を見直す場合も、実質負担額、経過措置、協議記録、契約更新時期を整理したうえで進める必要があります。
ミス5|請求書の様式だけ変えて、届出・申告・保存を見ていない
インボイス制度への対応は、請求書のレイアウトを変えれば済むものではありません。
| 業務 | 必要な対応 |
|---|---|
| 登録申請 | 登録日、登録希望日、通知、登録番号を管理 |
| 請求 | 登録日以後の取引に係る請求書等が要件を満たすようにする。登録日前後の取引をまとめて請求する場合は、それぞれを区分する |
| 契約 | インボイス交付義務、訂正義務、立替精算を整理 |
| 経理 | 課税売上、課税仕入、方式選択、特例適用を管理 |
| 保存 | 発行したインボイスの写しを保存 |
| 申告 | 免税事業者が登録経過措置で課税事業者となる場合は、原則として登録日から課税期間末までを対象とする。既にその課税期間について課税事業者である場合は、課税期間全体を対象とする |
| 取引先対応 | 登録番号、登録状況、価格協議を記録 |
買手にとっては、帳簿・適格請求書等の保存と、取引時点での登録状況の確認が、仕入税額控除を適切に行ううえで重要です。一方、交付した適格請求書等の写しの保存は、売手である登録事業者に課される義務です。
取引相手が適格請求書発行事業者として登録されているかどうかは、初回取引のときだけでなく、定期的に確認する運用を組み込んでおくことが大切です。
出典:国税庁|No.6498 適格請求書等保存方式(インボイス制度)
出典:国税庁|適格請求書等保存方式に関するQ&A 問78
契約書・取引条件に入れるべき視点
インボイス制度は税務の手続ですが、実務では契約にも影響が及びます。
とりわけ、継続取引、業務委託、不動産賃貸、立替精算、委託販売、代理・媒介取引といった場面では、契約書や発注条件に次の点を盛り込むかどうかを検討します。
| 契約上の論点 | 確認事項 |
|---|---|
| 登録状況の表明 | 取引開始時点で適格請求書発行事業者か |
| 登録取消し・失効時の通知 | 登録が失われた場合、いつ通知するか |
| インボイス交付義務 | 誰が、いつ、どの形式で交付するか |
| 記載誤りの訂正 | 修正したインボイスの交付方法・時期 |
| 返還インボイス | 値引き、返品、割戻しの処理 |
| 立替精算 | 立替金精算書、元のインボイス、実質負担者の整理 |
| 価格改定 | 登録状況変更時の協議方法 |
| 電子交付 | 電子帳簿保存法への対応 |
適格請求書発行事業者には、法令上、インボイスの交付義務や訂正義務があります。ただし、相手方の法令違反が、そのまま契約違反になるとは限りません。だからこそ、契約書にも交付義務・訂正義務・通知義務を明記しておくと、契約上の対応が取りやすくなります。
出典:国税庁|適格請求書等保存方式に関するQ&A 問32
とはいえ、契約書に一律に「必ず適格請求書を交付する」と書いておけばよい、というものでもありません。
3万円未満の一定の公共交通機関による旅客運送、自動販売機・自動サービス機による3万円未満の販売等、郵便ポストに差し出す一定の郵便サービス、卸売市場・農協等に関する特例など、法令上、交付義務が免除される取引もあるからです。取引の類型ごとに、インボイス、適格簡易請求書、帳簿のみ特例、複数書類方式のいずれで対応するのかを確認しておきましょう。
出典:国税庁|適格請求書等保存方式に関するQ&A 問23
法律・事実・証拠を分けて整理する
インボイス登録と課税事業者選択を判断する際は、法律、事実、証拠を分けて整理していくことをおすすめします。
| 区分 | 確認すること | 主な資料 |
|---|---|---|
| 法律 | 登録できるか、課税事業者になるか、免税復帰できるか | 消費税法、国税庁Q&A、届出書、通達 |
| 事実 | 顧客属性、売上規模、取引内容、設備投資、将来計画 | 売上台帳、契約書、事業計画、取引先一覧 |
| 証拠 | いつ、どの手続を行い、取引先へ何を通知したか | e-Tax受信通知、届出控、登録通知、請求書、メール、議事録 |
なかでも大切なのが、意思決定の記録です。
「なぜ登録したのか」
「なぜ課税事業者選択届出書を出したのか」
「なぜ登録しない判断をしたのか」
「取引先とどのような協議をしたのか」
「いつ免税復帰を再確認する予定なのか」
こうした点を記録に残しておけば、後日の税務調査や取引先からの問い合わせ、経理担当者の交代、専門家への相談の際に、格段に説明しやすくなります。
社内で管理すべきチェックリスト
インボイス登録と課税事業者選択の違いを理解できたら、次はそれを社内の運用に落とし込んでいきます。
| チェック項目 | 内容 |
|---|---|
| 自社の納税義務 | 基準期間・特定期間・資本金・登録状況・免税復帰制限を確認 |
| 登録状況 | 登録番号、登録年月日、登録取消予定を管理 |
| 届出履歴 | 課税選択、選択不適用、簡易課税、簡易不適用を一覧化 |
| 効力発生日 | 登録日、課税事業者となる日、取消効力日を確認 |
| 申告対象期間 | 免税事業者が登録経過措置で課税事業者となる場合は、原則として登録日から課税期間末までを集計。既にその課税期間について課税事業者である場合は、課税期間全体を集計 |
| 顧客属性 | 課税事業者、免税事業者、消費者、非居住者等に分類し、課税事業者については計算方式も確認 |
| 請求書様式 | 登録日以後の取引に係る請求書等が要件を満たすか確認。登録日前後の取引をまとめて請求する場合は、それぞれを区分 |
| 発行控え | 交付したインボイスの写し・電子データを保存 |
| 取引先通知 | 登録番号、登録日、価格条件、取消予定を記録 |
| 特例適用 | 2割特例、3割特例、簡易課税、原則課税を比較 |
| 将来制約 | 課税選択の2年拘束、登録経過措置による免税復帰制限、固定資産・高額資産による制限を別々に確認 |
| 年度更新 | 翌期の方式、登録継続、取消し、不適用届出を決算前に確認 |
このチェックリストは、決算時だけでなく、次のようなタイミングでも更新していきます。
| タイミング | 確認する理由 |
|---|---|
| 新規取引開始時 | インボイスを求められるか確認するため |
| 契約更新時 | 価格・請求条件を見直すため |
| 設備投資前 | 課税選択・簡易課税不適用・還付を検討するため |
| 決算前 | 翌期の届出期限を逃さないため |
| 登録取消し検討時 | 免税復帰できるか確認するため |
| 売上減少時 | 免税復帰の可能性を確認するため |
| 法人成り・事業承継時 | 旧主体・新主体の登録と納税義務を切り分けるため |
本記事で扱わない論点
本記事は、インボイス登録と課税事業者選択の違いを整理することに主眼を置いています。次の論点については、別の記事であらためて詳しく取り上げます。
| 論点 | 主な整理先 |
|---|---|
| 適格請求書の記載事項、端数処理 | 8-3 |
| 登録手続の詳細、登録事項変更、廃業、相続 | 8-1、8-2 |
| 買手側のインボイス保存要件 | 9-1〜9-4 |
| 帳簿のみ特例、少額特例 | 9-5、9-6 |
| 免税事業者との価格交渉・独禁法等 | 10-5、10-6 |
| 2割特例・3割特例の詳細 | 11-8、11-9 |
| 原則課税と簡易課税の比較 | 11-7 |
| 調整対象固定資産・高額特定資産 | 2-9、7-8 |
| 不動産取得・設備投資と還付 | 14-10、17-2 |
| 月次マスター管理 | 16-6 |
| 税務調査・否認リスク | 17-5、17-7 |
まとめ|登録申請と課税選択を「同じ手続」として扱わない
インボイス登録と課税事業者選択は、どちらも消費税の課税関係に大きな影響を与えます。しかし、その目的も効果も異なります。
インボイス登録は、売手として適格請求書を発行するための登録です。
課税事業者選択は、免税点制度を使わず課税事業者になることを選ぶ届出です。
この違いを理解しないまま手続を進めると、次のような問題が起こりがちです。
| 問題 | 原因 |
|---|---|
| 取引先に適格請求書を交付する予定だったが、登録申請をしておらず交付できなかった | 課税事業者選択だけでインボイス登録も完了したと誤解した |
| 予定外の申告義務が生じた | 登録経過措置により登録日から課税事業者になることを見落とした |
| 免税に戻れなかった | 登録取消し、課税選択不適用、基準期間判定を混同した |
| 簡易課税を使えなかった | 届出期限や高額資産制限を確認していなかった |
| 取引先と価格トラブルになった | 経過措置・控除額・協議記録を整理していなかった |
| 税務調査で説明に困った | 登録判断、届出控、請求書、保存資料が一体管理されていなかった |
実務では、次の順序で整理していくとよいでしょう。
- 自社が法令上、課税事業者か免税事業者かを判定する
- 取引先からインボイスを求められるかを確認する
- インボイス登録が必要かを判断する
- 課税事業者選択届出書が必要か、経過措置で足りるかを確認する
- 2割特例・3割特例・簡易課税・原則課税を比較する
- 登録取消しと課税選択不適用の期限を別々に管理する
- 請求、契約、保存、申告、取引先通知まで運用に落とし込む
インボイス登録は、税務署への申請にとどまるものではありません。販売・請求・契約・資金繰り・取引先管理までを変える、経営上の意思決定です。そして課税事業者選択は、単年度の税額だけでなく、将来の免税復帰や設備投資後の拘束まで含んだ制度選択にほかなりません。
この両者を分けて管理することが、消費税実務を経営管理として機能させるための第一歩になります。
犬飼公認会計士・税理士事務所へのご相談について
インボイス登録をするかどうか、課税事業者選択届出書を提出するかどうかは、売上規模だけで判断できるものではありません。
取引先が課税事業者か、それとも消費者が中心か。
登録後に2割特例・3割特例を使えるのか。
簡易課税を選ぶべきか、原則課税にすべきか。
将来、免税事業者へ戻れるのか。
設備投資や不動産取得の予定はあるか。
取引先との価格協議をどう進めるか。
請求書・契約書・証憑保存を、どこまで整えておくか。
これらを一体で確認しておかないと、登録や届出をした後になって、選択肢が狭まってしまうことがあります。
犬飼公認会計士・税理士事務所では、インボイス登録の要否、課税事業者選択届出書の提出要否、登録取消し、免税復帰、簡易課税・2割特例・3割特例の比較、取引先への説明、そして請求書・契約書・社内運用まで、事業の実態に即して整理いたします。
「インボイス登録と課税事業者選択のどちらが必要か分からない」
「登録を取り消したら免税に戻れるか確認したい」
「課税選択届出を過去に出しているか不安がある」
「令和8年度改正後の3割特例や7・5・3割控除を踏まえて判断したい」
このようなお悩みがございましたら、当事務所HPのお問い合わせページから、どうぞお気軽にご相談ください。
重要事項の振り返り
| 項目 | 重要ポイント |
|---|---|
| インボイス登録 | 適格請求書を発行するための登録。登録番号が付与され、公表サイトに掲載される |
| 課税事業者選択 | 免税点制度を使わず、自ら課税事業者になるための届出 |
| 両者の関係 | 重なる場面はあるが、同じ手続ではない |
| 課税事業者だけが登録可能 | 原則として、適格請求書発行事業者の登録を受けられるのは課税事業者 |
| 経過措置 | 2023年10月1日から2029年9月30日までの日の属する課税期間中は、免税事業者が登録申請書だけで登録できる場合がある。令和10年4月1日以降の特定少額資産販売事業者は対象外 |
| 登録日 | 登録通知日ではなく登録日から効力が生じる |
| 登録後の義務 | 交付義務の対象取引・相手方を確認し、登録日以後の取引に対応する請求書と、交付した写しの保存を整備する |
| 申告対象期間 | 登録経過措置で免税事業者から課税事業者となる場合は原則として登録日から期末まで。既にその課税期間について課税事業者である場合は課税期間全体 |
| 課税選択の拘束 | 原則として2年間の継続が必要。通常の1年課税期間では2年目に不適用届出書を提出し、3年目から選択を取りやめられる。固定資産・高額資産による別の制限も確認 |
| 登録経過措置による拘束 | 原則として、登録日の属する課税期間の翌課税期間から、登録日以後2年を経過する日の属する課税期間まで免税になれない。登録日の属する課税期間が2023年10月1日を含む場合は、この制限の対象外 |
| 登録取消し | 翌課税期間の初日から取り消すには、原則として15日前の日までに登録取消届出書を提出。休日等でも通常の休日繰越はない |
| 免税復帰 | 登録取消しだけでは足りない場合がある。課税選択不適用、基準期間、特定期間、高額資産、登録経過措置による制限を確認 |
| 課税選択不適用 | 課税事業者選択届出書を出している場合、免税に戻るには不適用届出書が必要。提出可能時期を確認し、原則として取りやめる課税期間の初日の前日までに提出 |
| 還付 | 登録経過措置だけで課税事業者となった場合も、原則課税の要件を満たせば還付を受けられる場合がある。課税選択届出書の追加提出が必須とは限らない |
| 2割特例 | 令和8年9月30日までの日の属する課税期間までの経過措置。この終了時期は創設時から定められている |
| 3割特例 | 令和9年分・令和10年分の一定の小規模個人事業者向け。登録、基準期間の課税売上高1,000万円以下、適用除外への非該当等を確認。法人には適用なし |
| 課税選択と2割・3割特例 | 課税選択届出書を提出したことだけで適用できなくなるわけではない。登録状況と各特例の要件を確認 |
| 簡易課税 | 届出期限、2年継続、事業区分、設備投資への影響を確認 |
| 7・5・3割控除 | 買手側の控除経過措置。登録判断や取引条件協議に影響する。適用割合は課税仕入れの日で判定 |
| 経過措置の適用上限 | 一の非登録仕入先からの対象課税仕入れの税込合計額について、年又は事業年度当たり10億円から1億円へ引下げ。令和8年10月1日以後に開始する課税期間から適用 |
| 契約対応 | 登録状況、交付義務、訂正義務、立替精算、価格協議を契約・運用へ反映 |
| 社内管理 | 登録番号、届出履歴、効力発生日、取消期限、申告方式を一覧管理する |
| 実務品質 | 申告できるだけでなく、後日、判断理由・証拠・取引先対応を説明できる状態にする |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。


