新聞購読料は、金額だけを眺めていると、ごく日常的な経費のひとつに見えます。ところが消費税の実務に落とし込むと、話はそれほど単純ではありません。
紙の新聞、電子版、紙と電子版のセット販売、コンビニでの購入、法人としての一括購読、ホテルや店舗での設置用新聞。場面ごとに、適用される税率が変わってくるのです。
とりわけ間違えやすいのが、「新聞」という名称だけを手がかりに、軽減税率8%と判断してしまうケースです。軽減税率の対象となるのは、あくまで一定の要件を満たす紙の新聞の譲渡であり、インターネットを通じて配信される電子版の新聞は、原則として軽減税率の対象になりません。
本稿では、2026年6月26日時点の制度を前提に、新聞・電子版・定期購読に関する税率判定を整理します。売手側の請求・販売設計から、買手側の仕入税額控除、インボイス、電子保存、そして税務調査時の説明資料まで、実務の流れに沿って確認していきます。
なお、インボイス制度については、国税庁の「適格請求書等保存方式に関するQ&A」令和8年5月改訂版が公表されていますので、証憑保存の実務は現行制度を前提にお話しします。
出典:国税庁|消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A(令和8年5月改訂)
まず結論|軽減税率8%になる新聞は限定される
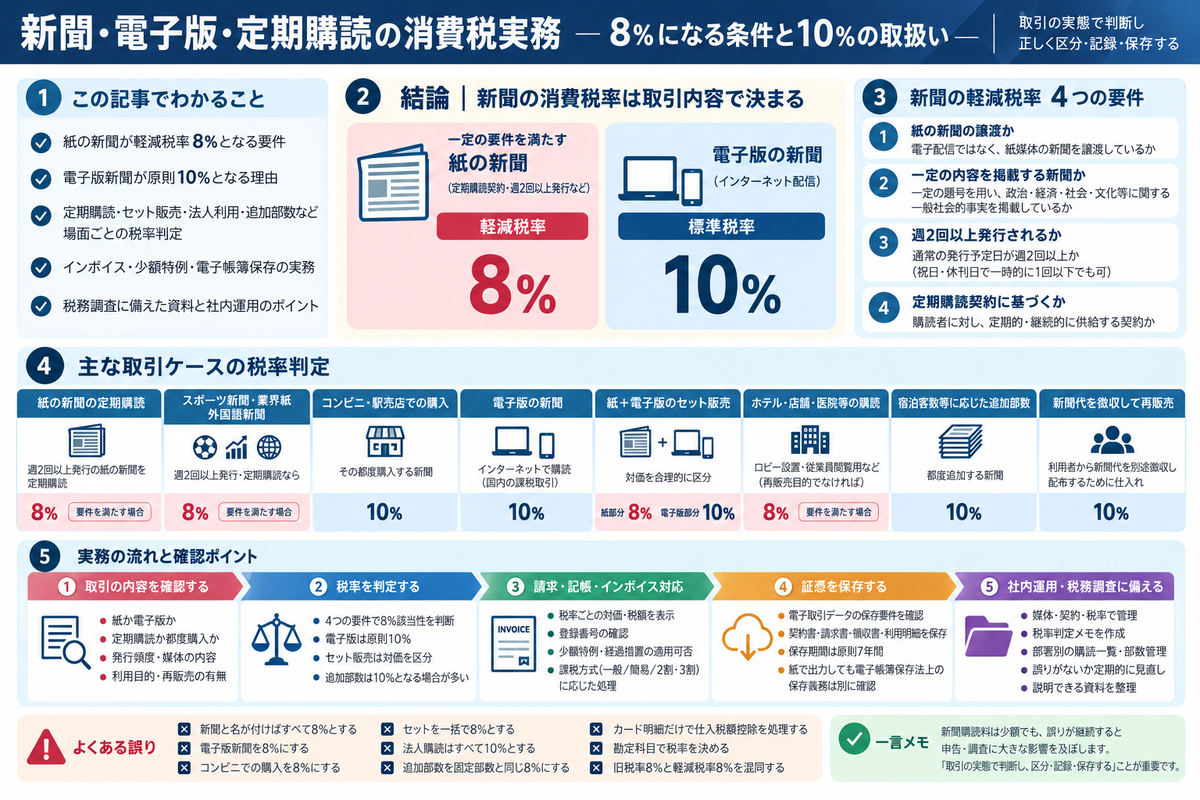
新聞に関する消費税の税率は、次のように整理できます。
なお以下は、特に断りがない限り、国内の通常の課税取引を前提とします。紙の新聞について8%と記載する場合は、本稿で説明する軽減税率の要件を満たすものとしています。
| 取引内容 | 税率判定 |
|---|---|
| 定期購読契約に基づき、週2回以上発行される紙の新聞を購読する | 軽減税率8% |
| スポーツ新聞・業界紙・外国語新聞を定期購読する | 要件を満たせば軽減税率8% |
| コンビニ・駅売店・書店で新聞をその都度購入する | 標準税率10% |
| インターネットで電子版の新聞を購読する | 国内の課税取引に該当する場合は標準税率10%。電気通信利用役務の提供として内外判定を行い、国外事業者からの提供については、リバースチャージ方式やプラットフォーム課税等の適用も確認 |
| 紙の新聞と電子版をセットで契約する | 紙の新聞部分は要件を満たせば8%、電子版部分は10%に区分 |
| ホテル・店舗・医院等がロビー設置用に定期購読する紙の新聞 | 再販売目的でなければ、要件を満たせば8% |
| 宿泊客数等に応じて都度追加する新聞 | 定期的に継続供給する部分ではないため10% |
| 新聞代を宿泊客・利用者から別途徴収して再販売する目的で仕入れる | 「購読」ではないため軽減税率対象外 |
軽減税率の対象は、「酒類・外食を除く飲食料品」と、「定期購読契約が締結された週2回以上発行される新聞」の譲渡です。標準税率は10%、軽減税率は8%であり、消費税額は税率ごとに区分して計算しなければなりません。
出典:国税庁|消費税のしくみ
新聞の軽減税率判定は、4つの要件で確認する
新聞の譲渡が軽減税率8%になるかどうかは、次の4つの要件で判断します。
| 要件 | 確認内容 |
|---|---|
| 1. 紙の新聞の譲渡か | 電子配信ではなく、紙媒体の新聞を譲渡しているか |
| 2. 一定の内容を掲載する新聞か | 一定の題号を用い、政治・経済・社会・文化等に関する一般社会的事実を掲載しているか |
| 3. 週2回以上発行されるか | 通常の発行予定日が週2回以上か |
| 4. 定期購読契約に基づくか | 購読者に対し、定期的・継続的に供給する契約か |
この4つがそろわなければ、たとえ「新聞」という名称が付いていても、軽減税率8%にはなりません。
軽減税率の対象となる新聞とは、定期購読契約が締結された週2回以上発行されるもので、一定の題号を用い、政治・経済・社会・文化等に関する一般社会的事実を掲載するものを指します。スポーツ新聞、業界紙、日本語以外の新聞であっても、週2回以上発行され、定期購読契約に基づく譲渡であれば、軽減税率の対象となります。
出典:国税庁|消費税の軽減税率制度に関するQ&A(個別事例編)問97・問98・問101
「定期購読契約」とは、継続して供給する契約をいう
新聞の軽減税率では、「定期購読契約」の有無を確認する必要があります。
定期購読契約とは、新聞を購読しようとする方に対して、その新聞を定期的に継続して供給することを約束する契約をいいます。したがって、コンビニエンスストアや駅売店でその都度購入する新聞は、たとえまったく同じ新聞であっても、定期購読契約に基づくものではないため、軽減税率の対象にはなりません。
この判断は、購入者が個人か法人かでは決まりません。法人が事務所、店舗、待合室、あるいは従業員閲覧用や来客閲覧用として新聞を定期購読する場合でも、再販売を目的としていなければ「購読」に含まれます。
一方で、都度必要な部数だけを追加で購入する場合や、利用者から新聞代を別途徴収したうえで配布する場合は、定期購読契約に基づく購読とは区別して考えることになります。
出典:国税庁|消費税の軽減税率制度に関するQ&A(個別事例編)問98・問100
週2回以上発行かどうかは「通常の発行予定日」で見る
「週2回以上発行」という要件は、実際に毎週かならず2回以上発行されているか、という点だけで判断するわけではありません。
ここでいう「1週に2回以上発行する新聞」とは、通常の発行予定日が週2回以上とされている新聞を指します。祝日や、通常設けられている新聞休刊日の影響で、ある週だけ発行が1回以下となったとしても、週2回以上発行する新聞に該当します。
出典:国税庁|消費税法基本通達5-9-13(1週に2回以上発行する新聞の意義)
実務では、次のように確認していきます。
| 確認事項 | 実務上の見方 |
|---|---|
| 通常の発行予定 | 発行カレンダー、媒体資料、契約書、購読案内で確認 |
| 祝日・休刊日 | 通常の発行予定日が週2回以上であれば、祝日や通常の休刊日によって週1回以下となる週があっても、発行頻度の要件を満たす |
| 月刊・週刊紙 | 週2回以上でなければ対象外 |
| 不定期発行 | 定期購読契約があっても、週2回以上発行といえない場合は対象外 |
| 号外・特別号 | 継続供給される通常の新聞とは分けて判断 |
ポイントは、「年間契約だから軽減税率」ではないという点です。「週2回以上発行される新聞を、定期的・継続的に供給する契約か」という視点で見る必要があります。
スポーツ新聞・業界紙・外国語新聞も、要件を満たせば8%
軽減税率の対象となる新聞は、一般紙に限られるわけではありません。
スポーツ新聞、業界紙、専門紙、外国語新聞であっても、次の要件を満たせば軽減税率8%の対象になり得ます。
| 媒体 | 判定 |
|---|---|
| スポーツ新聞 | 週2回以上発行され、定期購読契約に基づく紙の新聞であれば8% |
| 業界紙 | 政治・経済・社会・文化等に関する一般社会的事実を掲載し、週2回以上発行され、定期購読契約があれば8% |
| 外国語新聞 | 日本語以外でも、要件を満たせば8% |
| 会報・ニュースレター | 内容・発行頻度・契約形態により判断。一般社会的事実を掲載する新聞に該当しないものや、通常の発行頻度が週2回未満のものは、新聞に係る軽減税率の対象外 |
| 雑誌 | 新聞の要件を満たさない限り10% |
出典:国税庁|消費税の軽減税率制度に関するQ&A(個別事例編)問97~問99
ここで大切なのは、媒体名ではなく、内容、発行頻度、契約形態、供給方法で見ることです。会計ソフト上で「新聞図書費」として処理しているかどうかで、税率が決まるわけではありません。
電子版の新聞は、軽減税率8%ではない
電子版の新聞を、紙の新聞と同じ「新聞購読料」として軽減税率8%で処理しないよう注意が必要です。電子版の購読料は、電気通信回線を介する役務の提供であり、軽減税率の対象となる新聞の譲渡には該当しません。
インターネットを通じて配信される電子版の新聞は、電気通信回線を介して行われる役務の提供、いわゆる「電気通信利用役務の提供」に当たります。「新聞の譲渡」には該当しないため、軽減税率は適用されません。
出典:国税庁|消費税の軽減税率制度に関するQ&A(個別事例編)問101
したがって、国内取引に該当する電子版新聞の購読料には、標準税率10%が適用されます。
ただし、国外事業者が提供する電子新聞、海外ニュースデータベース、英文ニュース配信サービスなどについては、国内外判定、事業者向け電気通信利用役務、リバースチャージ方式、プラットフォーム課税といった別の論点が関わってくることがあります。本稿では新聞の軽減税率判定に絞り、国外配信・越境デジタルサービスの詳細な内外判定は、シリーズ第12テーマで扱う論点として切り分けておきます。
出典:国税庁|No.6118 国境を越えた役務の提供に係る消費税の課税関係
出典:国税庁|No.6568 プラットフォーム課税
紙の新聞と電子版のセット販売は、対価を区分する
紙の新聞と電子版の新聞をセットで販売している場合、全体をまとめて8%とすることはできません。
紙の新聞部分については、定期購読契約・週2回以上発行・一般社会的事実の掲載といった要件を満たせば軽減税率8%です。一方、電子版部分は電気通信利用役務の提供であり、軽減税率の対象にはなりません。
そのため、セット販売の対価の額を、軽減税率の対象となる紙の新聞の金額と、対象とならない電子版の新聞の金額とに区分したうえで、それぞれの税率を適用することになります。
出典:国税庁|消費税の軽減税率制度に関するQ&A(個別事例編)問102
対価の区分は、契約内容や通常の単独販売価格等を踏まえ、合理的に行います。紙の新聞部分に金額を偏らせるなど、税率差だけを目的とした根拠のない配分は避け、価格設定や配分の根拠を説明できるようにしておきます。
出典:国税庁|消費税法基本通達10-1-5
実務では、次のような価格設計が求められます。
| セット内容 | 必要な処理 |
|---|---|
| 紙の新聞のみ | 要件を満たせば8% |
| 電子版のみ | 10% |
| 紙の新聞+電子版 | 紙部分8%、電子版部分10%に区分 |
| 紙の新聞+記事データベース | 紙部分8%、データベース利用部分10%に区分 |
| 紙の新聞+動画・有料ニュースアプリ | 紙部分8%、動画・アプリ部分10%に区分 |
| 紙の新聞と電子版の提供主体が異なる | 取引主体ごとに契約・請求・税率を確認 |
避けたいのは、「セットだから主要部分の税率に合わせておく」という処理です。新聞の軽減税率では、紙と電子版とで性質が異なりますから、対価を分けて表示・請求・記帳できるようにしておくことが欠かせません。
ホテル・医院・店舗・オフィスの定期購読は、利用目的で確認する
法人が新聞を購読する場合、軽減税率の可否は、購入者が法人か個人かではなく、契約と利用目的から確認します。
たとえばホテルが、従業員の購読用、ロビー設置用、宿泊客への無料配布用として、毎日一定の固定部数を定期購読契約に基づいて納品を受けている場合、その固定部数部分は軽減税率の対象になります。
他方、宿泊客数に応じて追加で納品する部分は、定期的・継続的に供給するものではないため、軽減税率の対象外です。さらに、ホテルが売店等で再販売したり、宿泊客から新聞代を徴収して配布するために購入したりする場合は、ホテル自身が「購読」しようとする者に当たらないため、これも対象外となります。
出典:国税庁|消費税の軽減税率制度に関するQ&A(個別事例編)問100
この考え方は、医院、歯科医院、士業事務所、金融機関、飲食店、宿泊施設、ショールームなど、さまざまな場面に応用できます。
| 利用形態 | 税率判定の方向性 |
|---|---|
| 従業員・役員が読むための定期購読 | 要件を満たせば8% |
| 待合室・ロビー・店舗に置くための定期購読 | 再販売でなければ、要件を満たせば8% |
| 顧客に無料で閲覧・配布するための固定部数 | 事業利用として購読に含まれ得る |
| 来客数に応じて追加する新聞 | 定期的・継続的供給ではない部分は10% |
| 顧客から新聞代を徴収して配布する | 再販売目的として10% |
| 店頭で都度購入して経費精算 | 定期購読契約ではないため10% |
医院や歯科医院でも、待合室に備え付ける週2回以上発行の新聞や業界紙を定期購読しているケースは注意が必要です。軽減税率対象品目の売上がなくても、軽減税率対象品目の仕入があれば、区分経理が求められます。
ただし、新聞購読料が軽減税率8%の課税仕入れに該当することと、その税額を仕入税額控除できることは別です。医院・歯科医院では、社会保険診療等の非課税売上げとの関係も踏まえ、自院の課税方式、課税売上割合、課税仕入れの用途区分等を確認します。
出典:国税庁|No.6201 非課税となる取引
出典:国税庁|No.6401 仕入控除税額の計算方法
新聞社・販売店側は、契約・請求・部数管理を分ける
売手側、とりわけ新聞社、販売店、業界紙や専門紙の発行会社では、税率判定を請求書の作成時だけで済ませようとすると、どうしても対応が後手に回ります。
販売管理の段階で、次の情報を保持しておく必要があります。
| 管理項目 | 理由 |
|---|---|
| 媒体区分 | 紙媒体か電子版かで税率が変わる |
| 発行頻度 | 週2回以上発行かを確認する |
| 定期購読契約の有無 | 定期購読契約に基づかない店頭での都度販売等は対象外 |
| 固定部数と追加部数 | 固定部数は8%、都度追加は10%となり得る |
| 再販売目的の有無 | 再販売目的は「購読」ではない |
| 紙と電子版のセット対価 | 紙部分と電子版部分の区分が必要 |
| 請求書表示 | 適格請求書では税率ごとの対価・適用税率・消費税額等が必要。適格簡易請求書には記載事項の特例がある |
| インボイス登録状況 | 買手の仕入税額控除に影響する |
| 契約変更日 | 税率切替や請求期間の按分に影響する |
新聞販売店が、毎日の固定部数に加え、当日の宿泊客数等に応じて臨時に追加した部数を同じ請求書で請求する場合は、軽減税率の対象となる定期購読部分と、対象とならない都度購入部分を税率別に区分します。一方、定期購読契約の変更により継続的な購読部数を増やした場合は、追加したという理由だけで10%になるわけではありません。
出典:国税庁|消費税の軽減税率制度に関するQ&A(個別事例編)問98・問100
請求書や販売管理データが「新聞代一式」となっていると、後になって税率の根拠を説明しづらくなってしまいます。
買手側は「新聞図書費」ではなく、税率別に管理する
買手側では、新聞購読料を「新聞図書費」「新聞雑誌費」「図書費」「情報収集費」といった勘定科目で処理することが多いと思います。しかし、勘定科目によって税率が決まるわけではありません。
同じ「新聞図書費」でも、税区分は次のように分かれます。
| 支出内容 | 税率・税区分 |
|---|---|
| 紙の新聞の定期購読料 | 要件を満たせば軽減税率8% |
| コンビニで都度購入した新聞 | 標準税率10% |
| 電子版新聞 | 標準税率10% |
| ニュースアプリ利用料 | 標準税率10% |
| 海外ニュースデータベース | 国内外判定・電気通信利用役務の検討 |
| 月刊誌・雑誌 | 標準税率10% |
| 一般の書籍 | 標準税率10% |
| 紙新聞と電子版のセット | 8%部分と10%部分に区分 |
経費精算の担当者が「新聞だから8%」と入力してしまうと、たとえ一件あたりは少額でも、同じ誤りがそのまま積み重なっていきます。電子版新聞の購読料は、紙媒体の購読料と区別して税率を確認します。
インボイスでは、税率ごとの対価・税額表示が重要になる
新聞購読料の税率判定は、売上側の税額を決めるだけの話ではありません。一般課税では、買手側の仕入税額控除にも、そのまま直結します。
インボイス制度において、適格請求書は、売手が買手に対して正確な適用税率や消費税額等を伝えるための手段です。そして、一般課税では、原則として、一定事項が記載された帳簿と適格請求書等の保存が、仕入税額控除の要件となります。適格請求書は、税務署長の登録を受けた適格請求書発行事業者でなければ交付できません。
出典:国税庁|No.6498 適格請求書等保存方式(インボイス制度)
適格請求書では、発行者の氏名又は名称と登録番号、取引年月日、取引内容、税率ごとに区分して合計した税抜金額又は税込金額と適用税率、税率ごとの消費税額等、交付を受ける事業者の氏名又は名称を確認します。軽減税率対象の取引がある場合は、その旨の記載も必要です。なお、電子版新聞のみの取引について、軽減税率対象である旨の表示は必要ありません。
小売業等では、適格簡易請求書に該当するレシート等でも対応できます。適格簡易請求書は受領者の氏名又は名称の記載が不要で、税率ごとの消費税額等又は適用税率のいずれかを記載する取扱いです。
出典:国税庁|No.6625 適格請求書等の記載事項
新聞購読料では、次のようなインボイス表示が必要になります。以下は税率区分に関する主な確認事項ですので、適格請求書として必要なその他の記載事項も、あわせて確認してください。
| 請求内容 | 表示上の注意 |
|---|---|
| 紙新聞のみ8% | 軽減税率対象である旨、8%対象対価、適用税率、消費税額等 |
| 電子版のみ10% | 10%対象対価、適用税率、消費税額等 |
| 紙新聞+電子版 | 8%対象対価と10%対象対価を区分し、税率ごとの消費税額等を表示 |
| 固定部数+追加部数 | 固定部数8%、追加部数10%となる場合は区分 |
| 紙新聞+雑誌 | 紙の新聞が軽減税率の要件を満たす場合は新聞部分8%、通常の雑誌部分10% |
| 法人一括契約 | 部署別利用よりも、契約・媒体・税率区分を優先して管理 |
なお、適格請求書に記載する消費税額等は、税率ごとに合計した税抜金額に8%又は10%を乗じて計算します。税込金額を基に計算する場合は、軽減税率対象額に8/108、標準税率対象額に10/110を乗じます。
1円未満の端数処理は、一の適格請求書につき税率ごとに1回行います。個々の商品ごとに端数処理した額を合計して、税率ごとの消費税額等とすることは認められていません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問57(適格請求書に記載する消費税額等の端数処理)
一方、一定規模以下の事業者が行う税込1万円未満の課税仕入れには、一定事項を記載した帳簿のみの保存で仕入税額控除ができる少額特例があります。適用対象者は、基準期間の課税売上高が1億円以下、又は特定期間の課税売上高が5,000万円以下の事業者で、対象期間は2023年10月1日から2029年9月30日までです。
税込1万円未満かどうかは、商品一つごとではなく、一回の取引の課税仕入れに係る金額で判定します。購読料についても、一回の取引の金額と契約内容を確認して判断します。
出典:国税庁|少額特例(一定規模以下の事業者に対する事務負担の軽減措置)の概要
また、国内の非登録事業者からの仕入れについても、一定の帳簿・請求書等の保存その他の要件を満たせば、仕入税額相当額の一定割合を控除できる経過措置があります。2026年9月30日までは80%、2026年10月1日から2028年9月30日までは70%の控除が認められ、その後は段階的に控除割合が縮小します。適用期間や仕入先ごとの限度額も含めて確認し、登録番号がないという理由だけで控除の可否を決めないことが大切です。
出典:国税庁|インボイス制度に関する令和8年度税制改正について
新聞購読料は、請求書等の受領方法に応じて電子保存を確認する
電子版新聞やニュースアプリの購読料は、税率だけでなく、証憑の保存という面でも注意が必要です。
メールで届く請求書、クレジットカードの決済画面、購読管理画面からダウンロードする領収書、クラウド上の利用明細などは、電子取引に該当することがあります。
電子取引データの保存は、購読対象が紙の新聞か電子版かではなく、請求書・領収書・契約書等の取引情報を電子的に授受したかによって判断します。所得税・法人税の保存義務者は、対象となる電子取引データを、原則として法令上の要件に従って保存する必要があります。紙の新聞の購読料について電子請求書を受領した場合も、同様に確認します。
保存に当たっては、改ざん防止、見読性、検索機能等の要件を確認します。検索要件の緩和や猶予措置が適用される場合もありますが、適用条件を確認して判断します。2024年以後の電子取引に関する猶予措置も、電子データ自体を保存せず、印刷物だけで代替できる制度ではありません。
出典:国税庁|電子帳簿保存法一問一答【電子取引関係】
クラウド会計やECサイトからダウンロードした電子請求書であっても、消費税の仕入税額控除という観点では、前述の適格請求書等の記載事項を満たすか確認する必要があります。
カード会社が発行する通常の利用明細書は、新聞社等との取引に係る適格請求書等には該当しません。支払事実を確認する補助資料として利用し、インボイス保存が必要な取引については、新聞社等が交付する適格請求書、適格簡易請求書又はこれらに係る電子データを保存します。
出典:国税庁|クレジットカード会社からの請求明細書
ここで、消費税法上のインボイス保存要件と、電子帳簿保存法上の電子取引データ保存義務は区別が必要です。消費税法上は、電子インボイスを整然とした形式かつ明瞭な状態で出力した書面の保存でも、請求書等の保存要件を満たします。ただし、それによって所得税・法人税に関する電子取引データの保存義務がなくなるわけではありません。
少額特例によって消費税上のインボイス保存が不要となる場合でも、電子的に受領した請求書等について、電子帳簿保存法上の保存義務まで免除されるわけではありません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問85(提供された適格請求書に係る電磁的記録の書面による保存)
出典:国税庁|電子帳簿保存法一問一答【電子取引関係】問1
消費税は、帳簿やインボイス等をもとに課税売上げ・課税仕入れ等を把握し、税額を計算する仕組みです。帳簿とインボイス等は、原則として7年間保存しなければなりません。軽減税率対象品目の取引がある場合には、区分経理に対応した帳簿を整え、自社に適用される要件に従ってインボイス等を保存します。
保存期限は、請求書の受領日から単純に7年間とするのではなく、課税期間等に応じた法定の起算日から計算します。また、所得税・法人税等による保存義務もあわせて確認します。
出典:国税庁|No.6625 適格請求書等の記載事項
新聞購読料については、次の資料とその記載内容を確認します。法定保存対象となる電子取引データは、保存義務に従って保存します。
| 証憑 | 確認すべき内容 |
|---|---|
| 請求書PDF | 発行者の氏名又は名称・登録番号、取引日、取引内容、税率別対価・適用税率・消費税額等、受領者の氏名又は名称。軽減税率対象の取引があれば、その旨 |
| 領収書データ | 課税取引の内容と支払額。インボイスとして利用する場合は、必要な記載事項も確認 |
| 契約画面 | 紙媒体か電子版か、契約期間 |
| 利用明細 | 月額課金、ユーザー数、追加サービス |
| クレジットカード明細 | 支払事実の補助資料。カード会社が発行する通常の利用明細書は、新聞社等との取引に係る適格請求書等には該当しない |
| メール通知 | 本文に請求内容等の取引情報が記載されている場合は保存対象 |
| 契約変更履歴 | 紙から電子版への切替日、セット契約開始日 |
売手側と買手側で確認事項は異なる
同じ新聞購読料であっても、売手側と買手側とでは、確認すべき事項が異なります。
| 立場 | 主な確認事項 |
|---|---|
| 売手側 | 媒体の性質、発行頻度、定期購読契約、紙・電子版の区分、請求書表示、インボイス交付 |
| 買手側 | 受領書類、登録番号、税率区分、電子保存、仕入税額控除、社内精算ルール |
| 経理部門 | 勘定科目ではなく税区分、支払方法、証憑保存、月次確認 |
| 営業・販売部門 | 契約書・申込書・販売画面の税率表示 |
| システム部門 | 商品マスター、請求コード、税率別集計、電子請求書保存 |
仮に売手側が誤って電子版を8%で請求してきたとしても、買手側はその税率を無条件に受け入れてよいわけではありません。申告にあたっては、取引の実態に基づいて適用税率を判断する必要があります。
インボイスの保存が必要な取引では、原則として売手に修正した適格請求書等の交付を求めます。買手が誤りを修正した仕入明細書等を作成し、売手の確認を受けて保存する方法もあります。買手が独自に税率を書き換えるだけでは、原則として適格請求書等の保存要件を満たしません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問92(交付を受けた適格請求書に誤りがあった場合の対応)
また、仕入税額控除を確認する際は、まず自社が一般課税、簡易課税、2割特例のいずれにより税額を計算するかを区別します。一般課税では、原則として帳簿と適格請求書等の保存が必要です。
一方、簡易課税や2割特例では売上税額を基礎に控除額を計算するため、仕入先から受領したインボイスの保存は、その控除額の計算を受けるための要件ではありません。ただし、所得税・法人税等に関する帳簿書類の保存義務は別途確認が必要です。
出典:国税庁|インボイス制度について
なお、2027年分・2028年分については、一定の要件を満たす個人事業者を対象とする3割特例が設けられています。売上税額を基礎に7割を控除し、納付税額を3割とする制度で、法人には適用されません。この特例でも、仕入先から受領したインボイスの保存は、控除額の計算を受けるための要件ではありません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問114-2(小規模個人事業者に係る税額控除に関する経過措置〈3割特例〉)
出典:国税庁|インボイス制度について
税率判定と仕入税額控除の成立要件は、たしかに関連しあっていますが、同じ問題ではないのです。
よくある誤り
新聞・電子版・定期購読をめぐっては、次のような誤りが起きがちです。
| 誤り | 正しい考え方 |
|---|---|
| 新聞と名が付けばすべて8%とする | 紙の新聞、週2回以上発行、定期購読契約などの要件が必要 |
| 電子版新聞を8%にする | 電子版は電気通信利用役務の提供であり、軽減税率対象外 |
| コンビニで都度購入した新聞を8%にする | 定期購読契約に基づかないため10% |
| 紙と電子版のセットを全体8%にする | 紙部分と電子版部分を合理的に区分する |
| 業界紙を一律10%にする | 週2回以上発行・定期購読契約等を満たせば8%になり得る |
| 法人購読はすべて10%とする | 再販売目的でなければ法人の事業利用も購読に含まれ得る |
| 宿泊客数等に応じた都度追加分を、固定購読部数と同じ8%にする | 都度追加分は定期的・継続的供給ではない。契約変更による継続的な増部とは区別する |
| インボイス保存が必要な取引について、カード会社の明細だけで仕入税額控除を処理する | カード会社の通常の利用明細書はインボイスではない。課税方式や少額特例等の適用を踏まえ、必要な帳簿・証憑を確認する |
| 勘定科目を見て税率を決める | 取引実態、契約、媒体、提供方法で判断する |
| 旧税率8%と軽減税率8%を混同する | 申告集計上は別区分として管理する |
特に電子版新聞は、紙媒体と同じブランド名、同じ記事内容、そして同じ「購読料」という名称で請求されることがあります。だからこそ紛らわしいのですが、消費税では、紙の新聞の譲渡なのか、電子配信による役務提供なのかを、しっかり分けて判断します。
税務調査で説明できるように残すべき資料
新聞購読料は、一件あたりは少額でも、複数部署、複数店舗、複数媒体、紙・電子版の混在といった要素が重なると、誤りがそのまま続いてしまいやすい支出です。税務調査の際にきちんと説明できるよう、次の資料を整理しておくとよいでしょう。
以下には、法定保存対象となる帳簿・請求書等と、判断根拠を示す補助資料が含まれています。法定保存対象の資料は保存義務に従って保存し、媒体案内や発行頻度資料、社内の税率判定メモ等は、必要に応じて整備します。すべての資料を、すべての購読契約について新たに作成・収集する法的義務があるわけではありません。
| 資料 | 説明できる内容 |
|---|---|
| 定期購読申込書 | 定期購読契約の有無 |
| 契約書・利用規約 | 紙媒体か電子版か、契約期間、提供主体 |
| 発行頻度資料 | 週2回以上発行の確認 |
| 請求書・インボイス | 税率ごとの対価、登録番号、消費税額等 |
| 紙・電子版セットの価格内訳 | 8%部分と10%部分の合理的な区分根拠 |
| 部数管理表 | 定期購読部分と都度追加部分、契約変更による増部の区分 |
| 店舗・部署別購読一覧 | 事業利用・再販売目的の有無 |
| クレジットカード明細 | 支払事実の補助資料 |
| 電子請求書データ | 電子帳簿保存法上の保存義務と、消費税法上のインボイス保存要件への対応 |
| 税率判定メモ | なぜ8%又は10%としたかの判断記録 |
税率判定メモには、少なくとも次の事項を残しておくと、実務上とても役立ちます。
| 項目 | 記載例 |
|---|---|
| 媒体名 | ○○新聞 |
| 形態 | 紙媒体・電子版・セット契約 |
| 契約形態 | 定期購読契約、月額契約、都度購入 |
| 発行頻度 | 通常週6回発行 |
| 利用目的 | 事務所閲覧用、待合室設置用、再販売なし |
| 税率判断 | 紙新聞部分8%、電子版部分10% |
| 根拠資料 | 申込書、請求書、媒体資料、利用規約 |
| 確認者 | 経理責任者、税務担当者 |
| 再確認時期 | 契約更新時、紙から電子版への変更時 |
社内運用では、支払方法別に管理する
新聞・電子版の購読料は、支払方法が分散しやすい支出でもあります。請求書払い、口座振替、クレジットカード、法人カード、部署立替、スマートフォンのアプリ課金など、支払方法によって証憑の取得場所が変わってきます。
インボイスの取得・保存については、課税方式や少額特例等の適用を踏まえて判断します。以下は、インボイスの保存が必要な取引を中心とした確認事項です。
| 支払方法 | 実務上の注意 |
|---|---|
| 請求書払い | インボイスの税率区分を確認しやすい |
| 口座振替 | 請求明細や契約内容、支払記録等により、必要な記載事項を確認して保存する |
| クレジットカード | カード明細だけでなく、請求書や領収書等、必要事項を満たす書類・データを保存する |
| 法人カードによる電子版購読 | 購読管理画面からインボイス等を取得する |
| 従業員立替 | 紙新聞か電子版か、都度購入か定期購読かを精算書に記載させる |
| アプリ課金 | 提供事業者、国内外判定、領収データを確認する |
インボイスの要件を満たすために、請求書と領収書の両方を毎回新たに取得する必要はありません。一つの書類で必要事項を満たす場合のほか、相互の関連が明確な契約書と支払記録等を組み合わせて、適格請求書の記載事項を満たす方法もあります。新聞購読料でも、実際の契約書・支払記録等を通じて、必要事項を確認できるかで判断します。
出典:国税庁|適格請求書等保存方式に関するQ&A 問95(口座振替・口座振込による家賃の支払)
経費精算のルールでも、「新聞代」というひと括りの項目だけにせず、次のような入力項目を設けておくと、誤処理をかなり減らせます。
| 入力項目 | 選択肢例 |
|---|---|
| 媒体形態 | 紙新聞、電子版、紙+電子版、雑誌、ニュースアプリ |
| 契約形態 | 定期購読、都度購入、月額サービス |
| 利用目的 | 事業利用、再販売、個人利用 |
| 税率 | 8%、10%、対象外・要確認 |
| 証憑 | インボイス、領収書、カード明細、契約画面 |
申告への影響は小さく見えても、継続誤りに注意する
新聞購読料は、設備投資や不動産取引のように、金額の大きい論点ではありません。それでも、税率の誤りが長い期間にわたって続くと、次のような影響が出てきます。
| 影響 | 内容 |
|---|---|
| 売上側の誤税率 | 売手が電子版を8%で請求している場合、売上税額不足が生じ得る |
| 仕入側の過大控除・過少控除 | 一般課税において、10%の取引を8%として計算すると控除税額が過少となり、8%の取引を10%として計算すると過大となることがある |
| 税率別集計の不整合 | 申告付表、月次資料、インボイス控えに差異が出る |
| 証憑不備 | 保存義務がある電子請求データを保存していない |
| 部署別精算の属人化 | 従業員が税率を個別判断してしまう |
| 税務調査対応 | 少額多数取引の説明に時間を取られる |
なお、簡易課税や2割特例等では、実際の課税仕入れに係る税額から控除額を計算するわけではないため、購読料の税区分の誤りが、そのまま仕入控除税額の誤りになるわけではありません。
出典:国税庁|インボイス制度について
消費税の実務の品質は、金額の大きさだけでは測れません。一件が少額でも、同じ誤りが毎月、全店舗、全社員へと広がっていくような支出こそ、社内運用で統制しておきたい論点です。
専門家に相談すべき場面
次のような場合は、販売開始・契約更新・経理ルール変更の前に、一度確認しておくことをおすすめします。
| 相談すべき場面 | 理由 |
|---|---|
| 紙の新聞と電子版をセット販売している | 合理的な対価区分と請求表示が必要 |
| 業界紙・専門紙・外国語新聞を発行している | 新聞要件・発行頻度・定期購読契約の確認が必要 |
| ホテル・医院・店舗向けに新聞を納品している | 固定部数、都度追加部数、契約変更による増部、再販売目的の区分が必要 |
| 電子版新聞・ニュースアプリを法人契約している | 標準税率、電子取引保存、課税方式等に応じたインボイス取得の要否を確認する必要がある |
| 既存の新聞図書費がすべて8%又は10%で処理されている | 媒体別・契約別に再確認する必要がある |
| クレジットカード明細だけで購読料を処理している | 一般課税で少額特例等を適用しない場合、仕入税額控除に必要な証憑が不足する可能性 |
| 海外ニュースサービスを利用している | 電気通信利用役務、内外判定、リバースチャージ等の検討が必要 |
| 販売管理・会計システムを変更する | 税率マスター、請求書表示、電子保存の設計が必要 |
新聞の軽減税率は、制度そのものを知っているだけでは、実務でつまずきやすい論点です。紙媒体か電子版か、定期購読か都度購入か、固定部数か追加部数か、購読か再販売か。この切り分けを意識して管理することが、何より重要になります。
まとめ
新聞・電子版・定期購読の税率判定は、次の順序で整理していくとよいでしょう。
- 紙の新聞の譲渡か、電子配信による役務提供かを分ける。
- 紙の新聞であっても、一定の題号を用い、政治・経済・社会・文化等に関する一般社会的事実を掲載するものかを確認する。
- 通常の発行予定日が週2回以上かを確認する。
- 定期購読契約に基づき、定期的・継続的に供給されるものかを確認する。
- コンビニ・駅売店などの都度購入は軽減税率対象外とする。
- 電子版新聞は、新聞の譲渡ではなく電気通信利用役務の提供として、国内の課税取引に該当する場合は標準税率10%とする。
- 紙新聞と電子版のセット販売は、紙部分と電子版部分の対価を合理的に区分する。
- 売手側はインボイスの税率別表示を、買手側は課税方式や少額特例等の適用を踏まえ、受領証憑・登録番号・電子保存を確認する。
- 税率判定メモと契約・請求・保存資料を残し、後日きちんと説明できる状態にしておく。
犬飼公認会計士・税理士事務所では、新聞・電子版・定期購読のような、一見小さく見える消費税論点についても、税率判定、インボイス、電子帳簿保存、月次経理、税務調査対応までを一体で確認しています。
紙媒体と電子版のセット販売、法人向けの一括購読、ホテル・医院・店舗への納品、海外ニュースサービスの利用、経費精算ルールの見直しなど、契約・請求・保存のどこに判断根拠を置くべきか迷われる場面もあると思います。そのようなときは、購読契約、請求書、販売画面、利用規約、会計処理の状況を整理したうえで、犬飼公認会計士・税理士事務所HPのお問い合わせページよりご相談ください。
振り返り
| 論点 | 重要ポイント |
|---|---|
| 軽減税率対象の新聞 | 一定の題号を用い、政治・経済・社会・文化等の一般社会的事実を掲載し、週2回以上発行され、定期購読契約に基づく紙の新聞。 |
| スポーツ紙・業界紙 | 要件を満たせば軽減税率8%の対象になり得る。 |
| コンビニ・駅売店での都度購入 | 定期購読契約に基づかない購入は標準税率10%。 |
| 週2回以上発行 | 通常の発行予定日で判定。祝日・通常の休刊日により週1回以下となる週があっても、通常週2回以上であれば発行頻度の要件を満たす。 |
| 法人購読 | 事務所・待合室・ロビー設置用など、再販売目的でなければ購読に含まれ得る。 |
| 追加部数 | 宿泊客数等に応じた都度追加は10%。定期購読契約の変更による継続的な増部は、追加という理由だけで対象外にならない。 |
| 再販売目的 | 新聞代を別途徴収する目的での仕入れは、購読ではなく軽減税率対象外。 |
| 電子版新聞 | 電気通信利用役務の提供であり、新聞の譲渡ではない。国内の課税取引に該当する場合は標準税率10%。 |
| 紙+電子版セット | 紙新聞部分と電子版部分の対価を合理的に区分し、それぞれ8%・10%を判定する。 |
| インボイス | 発行者の名称・登録番号、取引日・内容、税率別対価・適用税率・消費税額等、受領者の名称を確認。軽減対象の取引にはその旨も必要。適格簡易請求書には記載事項の特例がある。 |
| 少額特例・非登録事業者からの仕入れ | 一定規模以下の事業者の税込1万円未満の課税仕入れには少額特例がある。非登録事業者からの仕入れも、要件を満たせば経過措置による一定割合の控除が可能。 |
| 課税方式による違い | 簡易課税・2割特例・3割特例は売上税額を基礎に控除額を計算する。3割特例は一定の個人事業者の2027年分・2028年分が対象で、法人には適用されない。 |
| 電子取引保存 | 紙・電子版の別ではなく、取引情報の授受方法で判断。法定保存対象の電子データは、保存要件や緩和措置の条件を確認して保存する。 |
| 保存義務の区別 | 消費税法上は電子インボイスの適切な出力書面でも保存要件を満たすが、電子帳簿保存法上のデータ保存義務は別に確認する。 |
| 社内運用 | 勘定科目ではなく、媒体形態・契約形態・税率・証憑で管理する。 |
| 税務調査対応 | 法定保存書類を保存し、媒体資料、発行頻度資料、税率判定メモ等は必要に応じて整備して、判断根拠を説明できるようにする。 |