消費税の仕入税額控除は、「課税仕入れに該当するか」「インボイスや帳簿を保存しているか」を確認すれば終わり、というものではありません。
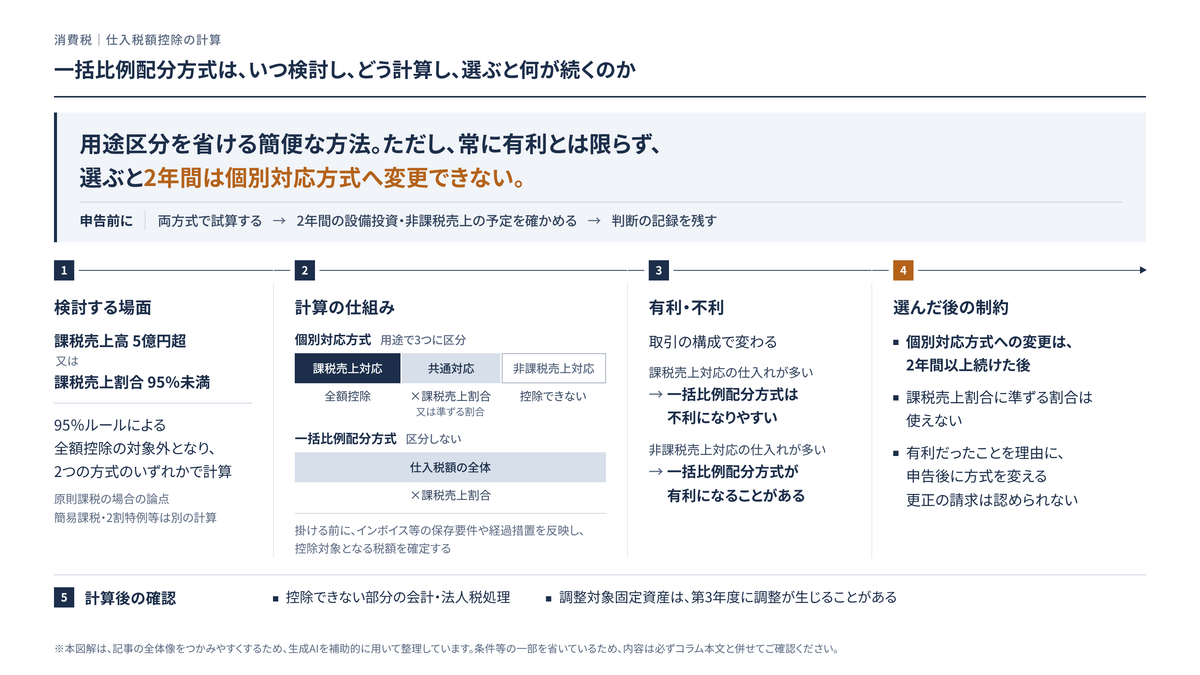
課税売上高が5億円を超える場合、あるいは課税売上割合が95%未満の場合には、いわゆる95%ルールによる全額控除は適用されず、控除できる金額を一定の方法で計算することになります。
そのときに用いる代表的な方法が、個別対応方式と一括比例配分方式です。もっとも、その計算の結果として、対象となる仕入税額の全額を控除できる場合もあります。
一括比例配分方式とは、課税仕入れ等に係る消費税額の全体に課税売上割合を乗じて、仕入控除税額を計算する方法です。用途区分を細かく行わないため、個別対応方式に比べて事務負担は軽くなります。
その一方で、注意しておきたい制約もあります。いったん選択すると、2年間以上継続して適用した後でなければ個別対応方式へ変更できず、課税売上割合に準ずる割合も使えなくなります。
一括比例配分方式は、課税仕入れ等に係る消費税額を個別対応方式の3区分に区分していない場合に用いる方法です。区分している場合でも、あえてこの方式を選ぶことはできます。
仕入控除税額は「課税仕入れ等に係る消費税額 × 課税売上割合」で計算します。そして、この方式を選択したときは、2年間以上継続して適用した後でなければ個別対応方式へ変更できず、課税売上割合に準ずる割合も適用できません。
出典:国税庁|No.6401 仕入控除税額の計算方法
本稿では、一括比例配分方式を単なる「簡単な計算方法」として扱うのではなく、選択による将来拘束、資金繰り、設備投資、インボイス対応、控除対象外消費税額等、そして税務調査での説明可能性まで含めて整理していきます。
なお、本稿は2026年6月26日時点で確認できる公的情報を前提としています。令和8年度税制改正によるインボイス制度の経過措置見直しなど、仕入税額控除に影響する改正も踏まえていますが、個別の課税関係は、取引内容、課税方式、届出状況、証憑保存状況によって変わってきます。この点にはご留意ください。
一括比例配分方式とは何か
一括比例配分方式とは、その課税期間中の課税仕入れ等に係る消費税額の合計額に課税売上割合を乗じて、仕入控除税額を計算する方法です。
計算式は、次のとおりです。
| 項目 | 内容 |
|---|---|
| 計算式 | 仕入控除税額 = 課税仕入れ等に係る消費税額 × 課税売上割合 |
| 対象 | その課税期間中の課税仕入れ等に係る消費税額 |
| 特徴 | 課税売上対応・非課税売上対応・共通対応の用途区分を行わず、全体を課税売上割合で按分する |
| 主な制約 | 2年間以上継続適用しなければ個別対応方式へ変更できない |
| 使えない制度 | 課税売上割合に準ずる割合 |
個別対応方式では、課税仕入れ等を「課税売上げにのみ要するもの」「非課税売上げにのみ要するもの」「課税売上げと非課税売上げに共通して要するもの」の3つに区分します。
これに対して一括比例配分方式では、こうした区分をせず、課税仕入れ等に係る消費税額の全体に課税売上割合を乗じます。
出典:国税庁|No.6401 仕入控除税額の計算方法
そのため一括比例配分方式は、用途区分が難しい事業者や、用途区分に要する事務負担が大きい事業者にとって、実務上の選択肢になります。
ただし、「簡便である」ことと「常に有利である」ことは別の話です。選択後の拘束、将来の設備投資、非課税売上対応仕入れの規模、課税売上割合の変動を見ないまま選んでしまうと、後から修正の難しい判断になりかねません。
一括比例配分方式を検討する前提
一括比例配分方式は、すべての事業者が常に検討する方法ではありません。
まずは、次の前提を確認しておく必要があります。
| 確認事項 | 判断の意味 |
|---|---|
| 免税事業者ではないか | 免税事業者は消費税申告・仕入税額控除の前提が異なる |
| 原則課税か | 簡易課税、2割特例、3割特例では計算構造が異なる |
| 過去の方式選択による変更制限がないか | 当期に選択・変更できる方式を確認する |
| 課税売上高が5億円以下か | 5億円超であれば、課税売上割合が95%以上でも95%ルールによる全額控除の対象外となる |
| 課税売上割合が95%以上か | 95%未満であれば、個別対応方式又は一括比例配分方式で計算する |
| 課税期間が1年未満か | 課税売上高5億円判定では年換算が必要となる |
| インボイス等の保存要件を満たすか | 計算方式以前に、仕入税額控除の形式要件を満たす必要がある |
なお、3割特例は、インボイス登録に伴い免税事業者から課税事業者となった一定の個人事業者の令和9年分・令和10年分を対象とする特例です。法人には適用されません。
出典:国税庁|令和8年度 税制改正特集
一般課税により申告を行う事業者の場合、95%ルールによる全額控除が適用されるのは、課税売上割合が95%以上で、かつ課税売上高が5億円以下のときに限られます。課税売上高が5億円を超えるときは、個別対応方式又は一括比例配分方式のいずれかで計算しなければなりません。
また、課税期間が1年に満たない場合には、課税売上高を年換算したうえで5億円判定を行います。
出典:国税庁|No.6401 仕入控除税額の計算方法
つまり、一括比例配分方式が問題になってくるのは、次のような場面です。
| 状況 | 一括比例配分方式の検討 |
|---|---|
| 課税売上高5億円以下、課税売上割合95%以上 | 原則として全額控除のため、通常は検討不要 |
| 課税売上高5億円超、課税売上割合95%以上 | 95%ルールによる全額控除の対象外となるため、個別対応方式又は一括比例配分方式を検討 |
| 課税売上高5億円以下、課税売上割合95%未満 | 個別対応方式又は一括比例配分方式を検討 |
| 課税売上高5億円超、課税売上割合95%未満 | 個別対応方式又は一括比例配分方式を検討 |
| 簡易課税を適用している | 原則課税の配分計算ではなく、簡易課税の計算を行う |
| 2割特例・3割特例を適用する場合又は適用を検討する場合 | 特例の計算構造に従うため、一括比例配分方式とは別の判断となる |
例えば、課税売上高が5億円を超えていても、課税売上割合が100%であれば、一括比例配分方式の計算結果は「対象仕入税額 × 100%」となります。
また、個別対応方式で対象仕入れのすべてが課税売上対応に区分される場合も、基本計算上はその全額が控除されます。95%ルールが適用されるかどうかと、配分計算の結果として全額を控除できるかどうかは、分けて考える必要があります。
一括比例配分方式の計算手順
一括比例配分方式の計算式そのものは単純です。しかし実務では、「何に課税売上割合を掛けるのか」を誤ると、税額が大きく変わってしまいます。
基本的な流れは、次のとおりです。
| 手順 | 確認内容 |
|---|---|
| 1 | 当期が原則課税であることと、過去の方式選択による変更制限を確認する |
| 2 | 課税売上高5億円基準・課税売上割合95%基準を確認する |
| 3 | 課税仕入れ等に係る消費税額を集計する |
| 4 | インボイス・帳簿保存要件を満たすものを確認する |
| 5 | 免税事業者等からの仕入れについて経過措置の控除可能額を反映する |
| 6 | 課税売上割合を確定する |
| 7 | 課税仕入れ等に係る消費税額に課税売上割合を乗じる |
| 8 | 控除対象外消費税額等を会計・法人税処理へ反映する |
| 9 | 2年継続適用の管理表へ記録する |
| 10 | 申告書・付表・会計残高との整合を確認する |
ここまでが基本計算の流れです。
仕入れに係る返品・値引き等、免税・課税の移行に伴う棚卸資産の調整、固定資産に係る調整などがある場合には、それぞれの規定に従って反映します。「当期の対象仕入税額 × 課税売上割合」だけで、申告上の最終的な控除額が完結するわけではありません。
出典:国税庁|No.6363 値引き、返品、割戻しなどが行われた場合の税額の調整(仕入れに係る対価の返還等)
出典:国税庁|No.6491 免税事業者が課税事業者となった場合等の棚卸資産に係る仕入控除税額の調整
出典:国税庁|No.6421 課税売上割合が著しく変動したときの調整
単純に「仮払消費税の総額 × 課税売上割合」と考えてしまうのは危険です。
仮払消費税の中には、そもそも仕入税額控除の対象にならないもの、インボイス要件を満たさないもの、非登録事業者等からの仕入れで経過措置により一部しか控除対象にならないもの、輸入消費税として別管理すべきものなどが含まれている可能性があるためです。
したがって、一括比例配分方式であっても、次の確認は省略できません。
| 省略できない確認 | 理由 |
|---|---|
| 課税仕入れに該当するか | 給与、寄附金、保険料、非課税仕入れ等は控除対象外となり得る |
| 仕入税額控除の帰属 | 誰の課税仕入れかを確認する必要がある |
| 課税仕入れの時期 | 当期の控除対象かを確認する必要がある |
| インボイス・帳簿保存 | 保存要件を満たさないと控除できないことがある |
| 税率区分 | 標準税率、軽減税率、旧税率を誤ると税額がずれる |
| 非登録仕入れの経過措置 | 控除可能額が段階的に変わる |
| 輸入消費税 | 輸入許可書等と輸入者の特定が必要となる |
| 課税売上割合 | 分子・分母の誤りが全体の控除額に影響する |
仕入税額控除の適用を受けるには、法定事項が記載された帳簿および請求書等の保存が要件となります。ここでいう請求書等には、適格請求書、適格簡易請求書、仕入明細書等のほか、それらの電磁的記録も含まれます。
出典:国税庁|No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項
計算例で見る一括比例配分方式
次の前提で考えてみます。
以下の計算例と、続く個別対応方式との比較例は、消費税の国税分で示しており、地方消費税相当額、端数処理及び各種調整税額は省略しています。また、帳簿・請求書等の保存要件を満たし、居住用賃貸建物の取得等に係る個別の控除制限が適用されない課税仕入れ等を対象としています。
| 前提 | 金額・割合 |
|---|---|
| 課税仕入れ等に係る消費税額 | 10,000,000円 |
| 課税売上割合 | 80% |
この場合、一括比例配分方式による仕入控除税額は、次のとおりです。
| 計算 | 金額 |
|---|---|
| 課税仕入れ等に係る消費税額 | 10,000,000円 |
| 課税売上割合 | 80% |
| 控除対象仕入税額 | 8,000,000円 |
| 控除できない消費税額〈国税分〉 | 2,000,000円 |
式で表すと、次のようになります。
10,000,000円 × 80% = 8,000,000円
この計算では、課税売上にのみ対応する仕入れなのか、非課税売上にのみ対応する仕入れなのか、共通対応仕入れなのか、といった区別を問いません。すべての対象税額をまとめて、課税売上割合で按分します。
ここが、個別対応方式との最大の違いです。
なお、申告上の「課税仕入れに係る消費税額」は国税分の金額です。例えば、適格請求書等に記載された消費税額等を積み上げる方法では、その合計額に78/100を乗じて国税分を計算します。
後ほど触れる法人税処理上の「控除対象外消費税額等」は地方消費税相当額も含むため、金額を扱う際には両者を区別しておく必要があります。
出典:国税庁|No.6391 課税仕入れに係る消費税額の計算
出典:国税庁|消費税経理通達関係Q&A
個別対応方式と比べて有利・不利はどう変わるか
一括比例配分方式は、常に有利でもなければ、常に不利でもありません。
課税仕入れ等に係る消費税額が同じ10,000,000円、課税売上割合が同じ80%であっても、個別対応方式と比べると結果は変わってきます。
課税売上対応仕入れが多い場合
| 区分 | 課税仕入れ等に係る消費税額 |
|---|---|
| 課税売上対応 | 7,000,000円 |
| 非課税売上対応 | 1,000,000円 |
| 共通対応 | 2,000,000円 |
| 合計 | 10,000,000円 |
個別対応方式では、次のように計算します。
| 計算 | 控除額 |
|---|---|
| 課税売上対応 | 7,000,000円 |
| 共通対応 2,000,000円 × 80% | 1,600,000円 |
| 合計 | 8,600,000円 |
一括比例配分方式では、次のとおりです。
| 計算 | 控除額 |
|---|---|
| 10,000,000円 × 80% | 8,000,000円 |
この場合は、個別対応方式の方が控除額は大きくなります。
課税売上対応の仕入れが多い事業で一括比例配分方式を選ぶと、本来は全額控除できるはずの課税売上対応仕入れまで、課税売上割合で按分されてしまうためです。
非課税売上対応仕入れが多い場合
| 区分 | 課税仕入れ等に係る消費税額 |
|---|---|
| 課税売上対応 | 1,000,000円 |
| 非課税売上対応 | 5,000,000円 |
| 共通対応 | 4,000,000円 |
| 合計 | 10,000,000円 |
個別対応方式では、次のように計算します。
| 計算 | 控除額 |
|---|---|
| 課税売上対応 | 1,000,000円 |
| 共通対応 4,000,000円 × 80% | 3,200,000円 |
| 合計 | 4,200,000円 |
一括比例配分方式では、次のとおりです。
| 計算 | 控除額 |
|---|---|
| 10,000,000円 × 80% | 8,000,000円 |
この場合は、一括比例配分方式の方が控除額は大きくなります。
個別対応方式では、非課税売上対応仕入れに係る消費税額を控除できません。これに対して一括比例配分方式では全体に課税売上割合を乗じるため、非課税売上対応仕入れを含む全体について、一定割合が控除されるからです。
ただし、居住用賃貸建物の取得等に係る個別の控除制限が適用される税額については、一括比例配分方式を選択したからといって、当然にその一部を控除できるわけではありません。
出典:国税庁|No.6401 仕入控除税額の計算方法
出典:国税庁|No.6502 高額特定資産を取得した場合等の納税義務の免除等の特例
とはいえ、この結果だけを見て一括比例配分方式を選ぶのは危険です。
2年継続適用があるため、翌期以降の設備投資、非課税売上の増減、課税売上割合の変動、そして課税売上割合に準ずる割合の承認可能性まで見ておかなければなりません。
一括比例配分方式は「用途区分不要」だが「税区分不要」ではない
一括比例配分方式では、個別対応方式のように、課税仕入れ等を課税売上対応・非課税売上対応・共通対応に分ける必要はありません。
しかし、次の区分まで不要になるわけではありません。
| 区分 | 一括比例配分方式でも必要か |
|---|---|
| 課税仕入れか、非課税仕入れか、不課税支出か | 必要 |
| 標準税率か、軽減税率か | 必要 |
| インボイスありか、帳簿のみ特例か、経過措置対象か | 必要 |
| 非登録事業者等からの仕入れか | 必要 |
| 輸入消費税か | 必要 |
| 当期の課税仕入れか | 必要 |
| 誰に帰属する課税仕入れか | 必要 |
| 課税売上割合の分子・分母に含める売上か | 必要 |
| 用途区分 | 原則として不要 |
一括比例配分方式は、あくまで用途区分の負担を軽くするための方法です。仕入税額控除の成立要件そのものを省略できる方法ではありません。
たとえば、インボイスの保存要件を満たさない支出や、そもそも課税仕入れに該当しない支出、役員・従業員の給与、金銭寄附、保険料などを単純に「仮払消費税」として集計し、その全体に課税売上割合を掛ける処理は、誤りとなる可能性があります。
出典:国税庁|No.6496 仕入税額控除をするための帳簿及び請求書等の保存
出典:国税庁|No.6157 課税の対象とならないもの(不課税)の具体例
課税売上割合に準ずる割合は使えない
個別対応方式では、共通対応課税仕入れについて、所轄税務署長の承認を受けた課税売上割合に準ずる割合を使える場合があります。
部門別の従事日数、使用面積、使用数量、資産の価額など、課税売上割合よりも実態に即した合理的な割合があるときです。
課税売上割合に準ずる割合は、使用人の数または従事日数の割合、消費または使用する資産の価額、使用数量、使用面積の割合など、共通対応課税仕入れ等の性質に応じた合理的なものでなければなりません。
出典:国税庁|No.6417 課税売上割合に準ずる割合
しかし、一括比例配分方式では、この課税売上割合に準ずる割合は使えません。一括比例配分方式において準ずる割合を適用できないことは、明確に示されています。
出典:国税庁|No.6401 仕入控除税額の計算方法
これは、実務上かなり重要な点です。
たとえば、土地売却など一時的な非課税売上によって、課税売上割合が大きく低下した場合を考えてみます。
一括比例配分方式を選ぶと、すべての課税仕入れ等に、その低下した課税売上割合を掛けることになります。事業実態から見て、課税売上割合が共通経費の使用実態を反映していないとしても、一括比例配分方式では準ずる割合による補正ができません。
そのような場合には、一括比例配分方式ではなく個別対応方式を前提としたうえで、必要に応じて課税売上割合に準ずる割合の承認を検討すべきでしょう。
なお、課税売上割合に準ずる割合の承認には期限があります。原則として、適用を受けようとする課税期間の末日までに承認を受ける必要があります。
ただし、その末日までに承認申請書を提出し、翌日から1月以内に承認された場合には、その課税期間の末日に承認があったものとみなされ、その課税期間から適用できます。
申告期限までに申請すれば足りる制度ではありません。申告期限直前の検討では間に合わないこともあるため、承認の要否は期中に確認しておく必要があります。
出典:国税庁|No.6417 課税売上割合に準ずる割合
2年間以上の継続適用がある
一括比例配分方式の最大の注意点は、2年間以上の継続適用です。
一括比例配分方式を選択した場合には、2年間以上継続して適用した後でなければ、個別対応方式に変更することはできません。
出典:国税庁|No.6401 仕入控除税額の計算方法
消費税法基本通達でも、同様の取扱いが示されています。一括比例配分方式を適用した事業者は、2年間以上継続した後でなければ個別対応方式に変更できません。
さらに、一括比例配分方式を適用した翌課税期間以後に、課税売上高5億円以下かつ課税売上割合95%以上となって全額控除の規定が適用される場合であっても、一括比例配分方式を継続適用したものとして扱われます。
出典:国税庁|消費税法基本通達11-2-21 一括比例配分方式から個別対応方式への変更
1課税期間が1年である場合を前提に、この取扱いを表にまとめると、次のようになります。
| 年度 | 状況 | 取扱い |
|---|---|---|
| 第1期 | 一括比例配分方式を選択 | 選択開始 |
| 第2期 | 課税売上高5億円超又は課税売上割合95%未満 | 原則として一括比例配分方式を継続 |
| 第2期 | 課税売上高5億円以下かつ課税売上割合95%以上 | 全額控除になる場合でも、一括比例配分方式を継続適用したものとして扱われる |
| 2年間以上継続後 | 要件を満たす | 個別対応方式への変更が可能 |
ここで注意したいのは、「2期」ではなく「2年間以上」とされている点です。
課税期間を短縮している場合や、事業年度の変更がある場合、設立初年度や決算期変更がある場合には、単純に「2回申告したからよい」と判断しない方が安全です。
課税期間の初日、期間の長さ、そしていつからいつまで一括比例配分方式を継続適用したのかを、具体的な日付で確認する必要があります。
一括比例配分方式の選択は、後から更正の請求で戻せる前提にしない
一括比例配分方式を選んだ後になって、個別対応方式で計算した方が税額は少なかった、と判明することがあります。
しかし、適法に一括比例配分方式を選択して確定申告した場合、単に個別対応方式の方が有利だったという理由で、計算方式を変更する更正の請求は認められません。
一括比例配分方式と個別対応方式の選択は、単なる計算ミスの訂正とは性質が異なります。一方で、選択した方式に従った計算そのものに誤りがあり、納付税額が過大となっている場合などは、その誤りの訂正として更正の請求を検討します。
出典:国税不服審判所|平成21年9月18日裁決・裁決事例集No.78 500頁
実務上は、申告前に次の比較を終えておく必要があります。
| 申告前に確認すべき事項 | 理由 |
|---|---|
| 個別対応方式で計算した場合の税額 | 一括比例配分方式との差額を把握するため |
| 一括比例配分方式で計算した場合の税額 | 簡便性と税額影響を比較するため |
| 翌期以降の設備投資予定 | 2年継続中の税額に大きく影響するため |
| 非課税売上の発生予定 | 課税売上割合の変動を予測するため |
| 課税売上割合に準ずる割合の必要性・申請期限・承認状況 | 一括比例配分方式では適用できず、申告期限前の申請では間に合わない場合があるため |
| 用途区分の管理可能性 | 個別対応方式を実務で継続できるか判断するため |
| 申告期限までの証憑整備状況 | 個別対応方式で説明可能な資料があるか確認するため |
「決算が迫っているから、ひとまず一括比例配分方式で申告しておく」。こうした判断が、後になって大きな不利益につながることがあります。
インボイス制度下では、先に控除対象となる仕入税額を確定する
一括比例配分方式では、課税仕入れ等に係る消費税額に課税売上割合を乗じます。
ただしインボイス制度下では、その前に、そもそも控除対象となる仕入税額を確認しておく必要があります。
特に注意したいのが、免税事業者など適格請求書発行事業者以外の者からの課税仕入れです。
令和8年度税制改正では、免税事業者等からの課税仕入れに係る経過措置について、控除可能割合が見直されました。
令和8年10月1日から2年間は70%、令和10年10月1日から2年間は50%、令和12年10月1日から1年間は30%となり、令和13年10月1日以降は、この経過措置による控除はできません。
あわせて、一のインボイス発行事業者以外の者からの課税仕入れの税込合計額が、その年又は事業年度で1億円を超える場合には、その超えた部分について経過措置を適用できないこととされています。この控除限度額の見直しは、令和8年10月1日以後に開始する課税期間から適用されます。
なお、1億円は経過措置の対象となる税込仕入額の限度であり、控除する消費税額そのものの上限ではありません。
出典:国税庁|令和8年度 税制改正特集
出典:国税庁|インボイス制度に関する令和8年度税制改正について
また、帳簿のみの保存で仕入税額控除が認められる別の特例に該当する取引は、その特例の要件に従って判断します。この経過措置の終了と、別の特例による控除の可否は、区別して考える必要があります。
出典:国税庁|No.6496 仕入税額控除をするための帳簿及び請求書等の保存
一括比例配分方式を用いる場合の実務の順序は、次のように考えるべきです。
| 順序 | 内容 |
|---|---|
| 1 | 課税仕入れに該当するか確認する |
| 2 | インボイス等の保存要件を確認する |
| 3 | 非登録事業者等からの仕入れについて経過措置の控除割合・限度額を確認する |
| 4 | 控除対象となる課税仕入れ等に係る消費税額を確定する |
| 5 | その金額に課税売上割合を乗じる |
つまり、「請求書上の消費税額の全額」に、そのまま課税売上割合を掛けるわけではありません。
インボイス制度上、控除対象となる金額を先に確定し、そのうえで一括比例配分方式による按分計算を行う。この順序で整理していきます。
控除対象外消費税額等の処理も確認する
一括比例配分方式を適用し、課税売上割合が100%未満である場合には、課税仕入れ等に係る消費税額のうち、課税売上割合による按分の結果として控除できない部分が生じます。
この控除できなかった部分は、会計・法人税処理にも影響します。
たとえば、税抜経理方式を採用している法人では、税務上の仮払消費税等に該当する金額のうち、課税売上割合等によって控除できない部分を、控除対象外消費税額等として整理します。
これに対し、インボイス制度上そもそも仕入税額として取り扱われない部分は、原則として資産の取得価額又は費用等に含めます。両者は区別しておく必要があります。
免税事業者等からの仕入れについて経過措置を適用する場合も、経過措置により仕入税額とみなされる部分を基礎として、控除対象外消費税額等を計算します。会計上「仮払消費税」として入力した金額のすべてが、そのまま税務上の仮払消費税等になるわけではありません。
出典:国税庁|消費税経理通達関係Q&A
そして、控除対象外消費税額等が資産に係るものか、経費に係るものか、交際費等に係るものかによって、法人税上の取扱いが変わることがあります。
一括比例配分方式では用途区分を省略できますが、控除対象外消費税額等の法人税処理に必要な資産・経費等の区分は、別途管理しておく必要があります。
実務上は、少なくとも次の区分を確認しておきます。
| 区分 | 確認内容 |
|---|---|
| 固定資産に係る控除対象外消費税額等 | 取得価額算入、損金算入、繰延消費税額等の検討が必要 |
| 棚卸資産に係る控除対象外消費税額等 | 取得価額への算入又は損金経理による当期損金算入を確認 |
| 経費に係る控除対象外消費税額等 | 損金経理・期間処理を確認 |
| 交際費等に係る控除対象外消費税額等 | 交際費等の損金不算入計算に影響することがある |
| 補助金事業に係る取得資産 | 補助金の収入区分と仕入税額控除を混同しない |
| 高額特定資産・調整対象固定資産 | 将来の調整計算や免税・簡易課税の適用制限の有無を確認 |
資産に係る控除対象外消費税額等は、その資産の取得価額に算入する方法のほか、次のいずれかに該当する場合には、損金経理を要件として、その事業年度の損金に算入できます。
| 当期損金算入の主要条件 | 内容 |
|---|---|
| 課税売上割合 | その事業年度の課税売上割合が80%以上 |
| 資産の種類 | 棚卸資産に係る控除対象外消費税額等である |
| 金額 | 一の資産に係る控除対象外消費税額等が20万円未満 |
いずれにも該当せず、資産の取得価額にも算入しない場合には、繰延消費税額等として資産計上し、所定の方法で損金に算入します。また、交際費等に係る控除対象外消費税額等は、交際費等の額に加算したうえで、損金不算入額を計算します。
本稿の計算例のように課税売上割合が80%で、消費税の課税期間と事業年度が一致する法人であれば、資産に係る控除対象外消費税額等についても、損金経理により当期の損金に算入できる条件に該当します。
出典:国税庁|No.6921 控除できなかった消費税額等(控除対象外消費税額等)の処理
「一括比例配分方式を使ったから、控除できなかった消費税はまとめて雑損失」。
控除対象外消費税額等を費用処理すること自体が誤りなのではありません。問題となるのは、控除できない理由や資産・経費の区分、損金算入の条件を確認しないまま、一律に当期の損金として処理してしまうことです。
調整対象固定資産との関係
一括比例配分方式は、調整対象固定資産の仕入税額調整にも関係します。
調整対象固定資産とは、原則として、棚卸資産以外の一定の資産で、一の取引単位の税抜価額が100万円以上のものをいいます。大規模な設備投資だけが対象になるわけではありません。
調整対象固定資産について、取得時に比例配分法によって仕入控除税額を計算した場合、取得課税期間の課税売上割合に対して、取得課税期間から第3年度の課税期間までの通算課税売上割合が著しく増加又は減少したときは、第3年度の課税期間に調整を行います。この調整は、その課税期間の末日に対象資産を保有している場合に限られます。
ここでいう比例配分法には、個別対応方式で共通対応仕入れに課税売上割合を乗じる方法と、一括比例配分方式が含まれます。また、課税売上高5億円以下かつ課税売上割合95%以上であるために、課税仕入れ等の税額を全額控除する場合も含まれます。
「第3年度の課税期間」とは、仕入れ等の課税期間の開始の日から3年を経過する日の属する課税期間をいいます。
例えば、通常の1年の課税期間を採る3月決算法人が2026年3月に資産を取得した場合、第3年度の課税期間は、通常2028年3月期となります。取得日から単純に3年後の課税期間ではありません。
出典:国税庁|No.6421 課税売上割合が著しく変動したときの調整
なお、「高額特定資産」は、原則として一の取引単位で税抜1,000万円以上の棚卸資産又は調整対象固定資産を指し、免税・簡易課税の適用制限に関係する概念です。調整対象固定資産とは、対象範囲も、関係する制度も異なります。
出典:国税庁|No.6502 高額特定資産を取得した場合等の納税義務の免除等の特例
したがって、一括比例配分方式で調整対象固定資産の仕入税額控除を行った場合には、取得年度だけで終わらせるわけにはいきません。将来の課税売上割合の変動を、継続して管理していく必要があります。
固定資産に関する調整には、課税売上割合の著しい変動による調整、個別対応方式で区分した資産の用途転用による調整、居住用賃貸建物に係る調整などがあり、適用要件はそれぞれ異なります。
一括比例配分方式で取得時の控除を計算した資産について、用途が変わったという理由だけで、個別対応方式を前提とする転用調整を行うわけではありません。
出典:国税庁|消費税法基本通達 第12章第4節 課税業務用から非課税業務用に転用した場合の調整
出典:国税庁|消費税法基本通達 第12章第5節 非課税業務用から課税業務用に転用した場合の調整
出典:国税庁|居住用賃貸建物を取得後一定期間内に民泊サービスの用に供した場合
特に注意したい資産・取引は、次のとおりです。
| 取引 | 注意点 |
|---|---|
| 建物・建物附属設備の取得 | 課税売上割合の変動調整、取得時の控除方法に応じた転用調整、居住用賃貸建物の制限を区別して確認 |
| 大規模設備投資 | 将来の課税売上割合低下により調整が生じる可能性 |
| 不動産賃貸用資産 | 住宅賃貸・事務所賃貸の混在に注意 |
| 医療・介護施設の設備 | 非課税売上比率が高くなりやすい |
| 金融・保険関連システム | 非課税取引と課税手数料の混在に注意 |
| 事業転換時の固定資産 | 取得時と使用実態が変わる可能性 |
一括比例配分方式を選ぶときは、取得年度の控除額だけでなく、取得課税期間から第3年度の課税期間までの課税売上割合の推移と、対象資産の保有状況を確認しておく必要があります。
課税売上割合の著しい変動による調整を、その資産がどの売上に使われたかだけで判定しないこと。ここが重要です。
一括比例配分方式が向いている場合
一括比例配分方式が実務上検討に値するのは、次のような場面です。
| 状況 | 検討理由 |
|---|---|
| 課税・非課税が全社的に混在し、用途区分の精度確保が困難 | 個別対応方式の管理負担が大きい |
| 非課税売上対応仕入れが相当程度ある | 個別対応方式より控除額が大きくなる可能性がある |
| 共通費が多く、用途区分しても大半が共通対応になる | 個別対応方式の効果が限定的なことがある |
| 2年間の事業計画に大きな設備投資がない | 継続適用リスクが比較的小さい |
| 課税売上割合が安定している | 将来の税額変動リスクを見込みやすい |
| 事務体制上、用途区分を継続運用できない | 税額差と管理コストを比較する必要がある |
ただし、これらに該当したからといって、すぐに一括比例配分方式を選ぶべきとは限りません。
特に、翌期以降に大きな設備投資がある場合、非課税売上が一時的に発生しただけの場合、部門別管理によって合理的な用途区分が可能な場合には、個別対応方式の方が適していることがあります。
一括比例配分方式を避けるべき可能性がある場合
次のような場合には、一括比例配分方式を慎重に検討すべきです。
| 状況 | 注意点 |
|---|---|
| 課税売上対応仕入れが多い | 本来全額控除できる仕入税額まで課税売上割合で按分される |
| 輸出売上や課税売上中心の設備投資がある | 還付額・控除額が大きく変わる可能性 |
| 一時的な土地売却等で課税売上割合が低下している | 全体の仕入税額に低い課税売上割合が掛かる |
| 課税売上割合に準ずる割合を使いたい | 一括比例配分方式では使えない |
| 翌期に高額な固定資産取得を予定している | 2年継続適用により不利になる可能性 |
| 用途区分を十分管理できる | 個別対応方式の方が税額上有利なことがある |
| 課税期間短縮をしている | 2年継続の判定が複雑になる |
| 居住用賃貸建物など控除制限対象がある | 一括比例配分方式以前に個別制限を確認する必要 |
一括比例配分方式は、「簡単だから選ぶ」ものではありません。用途区分を省略する代わりに、将来の選択肢を狭める制度だと考えておくべきです。
個別対応方式との違いを整理する
個別対応方式と一括比例配分方式の違いを整理すると、次のようになります。
| 比較項目 | 個別対応方式 | 一括比例配分方式 |
|---|---|---|
| 基本構造 | 課税仕入れ等を用途別に3区分する | 課税仕入れ等全体に課税売上割合を掛ける |
| 用途区分 | 必要 | 不要 |
| 課税売上対応仕入れ | 全額控除 | 課税売上割合で按分 |
| 非課税売上対応仕入れ | 控除不可 | 課税売上割合で按分 |
| 共通対応仕入れ | 課税売上割合又は準ずる割合で按分 | 課税売上割合で按分 |
| 課税売上割合に準ずる割合 | 承認があれば使用可能 | 使用不可 |
| 継続適用の制約 | 一括比例配分方式への変更に特別な2年拘束はない | 2年間以上継続後でなければ個別対応方式へ変更不可 |
| 管理負担 | 重い | 軽い |
| 税額結果 | 取引構成により有利・不利が変わる | 取引構成により有利・不利が変わる |
| 税務調査での焦点 | 用途区分の妥当性 | 課税売上割合、対象税額、2年継続、保存要件 |
上表は、保存要件を満たし、居住用賃貸建物の取得等に係る個別の控除制限が適用されない対象税額についての基本的な比較です。準ずる割合を使用する場合には、その適用を受ける課税期間に係る申請期限・承認状況もあわせて確認します。
出典:国税庁|No.6401 仕入控除税額の計算方法
出典:国税庁|No.6417 課税売上割合に準ずる割合
個別対応方式は、支出の用途を丁寧に管理する方式です。一方の一括比例配分方式は、用途管理を簡略化する代わりに、全体を課税売上割合で割り切る方式です。
比べるべきは、税額だけではありません。社内で継続できるか、証憑を保存できるか、税務調査で説明できるか、そして翌期以降の選択肢をどこまで確保しておきたいか。こうした点まで含めて比較する必要があります。
簡易課税とは切り分ける
一括比例配分方式は、原則課税における仕入控除税額の計算方法であり、簡易課税制度とは別の制度です。
| 項目 | 一括比例配分方式 | 簡易課税制度 |
|---|---|---|
| 計算方式 | 実際の課税仕入れ等に係る税額を基礎に課税売上割合を乗じる | 売上税額にみなし仕入率を乗じる |
| 前提 | 原則課税 | 簡易課税選択 |
| 仕入インボイスの影響 | 仕入税額控除に影響する | 納付税額計算上は実際の仕入税額を使わない |
| 課税売上割合 | 計算に直接使う | 通常は一括比例配分方式のようには使わない |
| 届出 | 一括比例配分方式自体に事前届出はないが、申告で選択される | 簡易課税制度選択届出書が必要 |
| 継続適用 | 2年間以上継続後でなければ個別対応方式へ変更不可 | 原則として2年間継続適用 |
簡易課税制度とは、消費税簡易課税制度選択届出書を提出した課税事業者が、基準期間の課税売上高5,000万円以下の課税期間について、売上に係る消費税額に事業区分ごとのみなし仕入率を乗じて、仕入税額控除を計算できる特例です。
出典:国税庁|令和8年度 税制改正特集
したがって、「個別対応方式か、一括比例配分方式か」という比較と、「原則課税か、簡易課税か」という比較は、そもそも階層が異なります。
まず、当期に適用する課税方式と、過去の方式選択による変更制限を確認します。そのうえで、原則課税の場合には、当期の対象仕入税額と課税売上割合を確定し、選択可能な方式を比較します。あわせて、翌期以降の課税方式、設備投資及び非課税売上の見込みも確認しておきます。
税務調査で確認されやすいポイント
一括比例配分方式では、用途区分の妥当性が、個別対応方式ほど問題になることはありません。
しかし、税務調査で見られるポイントがなくなるわけではありません。一括比例配分方式でも、次の点は引き続き確認が必要です。
| 確認ポイント | 調査で問われる内容 |
|---|---|
| 課税売上高5億円判定 | 95%ルールによる全額控除の対象か、配分計算が必要な事業者か |
| 課税売上割合の計算 | 分子・分母に含める取引が正しいか |
| 非課税売上の把握 | 土地の譲渡、住宅賃貸料、預金・貸付金の利息、有価証券等の譲渡について、算入対象と算入額が正しいか |
| 課税仕入れ等に係る消費税額 | 控除対象外支出を含めていないか |
| インボイス保存 | 適格請求書等又は帳簿のみ特例の要件を満たすか |
| 非登録仕入れの経過措置 | 控除割合・限度額・仕入先別集計が正しいか |
| 2年継続適用 | 前期以前に一括比例配分方式を選択していないか |
| 個別対応方式への変更 | 2年間以上の継続後か |
| 控除対象外消費税額等 | 会計・法人税処理が正しいか |
| 固定資産調整 | 調整対象固定資産について将来調整が必要か |
金融収益は、一括して非課税売上に含めるわけではありません。株式の配当金や貸付金の元本回収など、資産の譲渡等の対価に該当しない入金は区別します。
また、一定の有価証券等の譲渡については、譲渡対価の5%相当額を課税売上割合の分母に算入するため、会計上の売却益や譲渡対価の全額をそのまま使うものではありません。貸付金の元本回収と、貸付利息、貸付金債権自体の譲渡対価も、それぞれ分けて確認します。
出典:国税庁|No.6405 課税売上割合の計算方法
出典:国税庁|No.6157 課税の対象とならないもの(不課税)の具体例
税務調査では、計算式が合っているかどうかだけでなく、その計算式に入れた数字が正しいかどうかが確認されます。
特に注意したいのは、課税売上割合の分母・分子、非課税売上の漏れ、非登録仕入れの経過措置、インボイスの保存状況、そして過去の方式選択履歴です。
申告書・付表で計算方法や過去の選択履歴を確認するとともに、計算の基礎となった取引内容や保存要件の充足状況については、会計データ、契約書、請求書、売上明細、固定資産台帳、取引先マスターまで、一体として確認しておく必要があります。
一括比例配分方式を選ぶ前のチェックリスト
一括比例配分方式を選ぶ前に、最低限、次の事項を確認してください。
| チェック項目 | 確認内容 |
|---|---|
| 課税方式 | 原則課税か、簡易課税・特例ではないか |
| 課税売上高 | 5億円基準を年換算も含めて確認したか |
| 課税売上割合 | 95%未満か、又は5億円超により配分計算が必要か |
| 課税売上割合の精度 | 土地の譲渡、住宅賃貸料、預金・貸付金の利息、有価証券等の譲渡について、算入対象と算入額を確認したか。配当金や貸付金の元本回収などを混入させていないか |
| インボイス | 控除対象仕入税額を正しく集計できているか |
| 非登録仕入れ | 経過措置の控除割合と限度額を反映したか |
| 個別対応方式試算 | 個別対応方式で計算した税額と比較したか |
| 翌期計画 | 設備投資、不動産取得、非課税売上の発生予定を確認したか |
| 2年継続 | 過去の適用履歴から当期の変更可否を確認し、変更制限を経営層が理解しているか |
| 準ずる割合 | 課税売上割合に準ずる割合を使う必要性に加え、申請期限・承認状況を確認したか |
| 控除対象外消費税額等 | 会計・法人税処理まで確認したか |
| 承認記録 | 誰が、どの試算を見て、どの方式を選んだか記録したか |
一括比例配分方式の選択は、経理担当者だけで完結させず、経営層又は責任者とも共有して判断することが望まれます。
税額、資金繰り、設備投資、そして将来の選択肢に影響する判断ですから、経営判断として承認記録を残しておくとよいでしょう。なお、これは管理上の推奨であり、経営層の承認自体が税法上の適用要件という意味ではありません。
月次管理に落とし込む
決算時に適正な計算を行うことは欠かせません。ただ、税額や資金繰りへの影響を早めに把握するためには、月次で関連情報を管理しておくことが有用です。
月次で次の情報を把握しておくと、申告前の判断が安定します。
| 月次管理項目 | 実務対応 |
|---|---|
| 課税売上・非課税売上の推移 | 課税売上割合の見込を月次で確認する |
| 課税仕入れ等に係る消費税額 | 控除対象となる税額を集計する |
| 非登録仕入れ | 取引先別・経過措置別に集計する |
| 固定資産取得 | 調整対象固定資産・高額特定資産を把握する |
| 不動産取引 | 土地、建物、住宅賃貸、事務所賃貸を区分する |
| 大口経費 | インボイス保存と税率区分を確認する |
| 控除対象外消費税額等 | 税抜経理における処理見込を把握する |
| 方式選択履歴 | 前期・前々期の一括比例配分方式適用状況を確認する |
月次の段階で課税売上割合と仕入税額の概算をつかんでおけば、決算時に「一括比例配分方式しか間に合わない」という状況を避けられます。
方式の最終的な選択は決算申告時に行いますが、その判断材料は、期中の取引管理と翌期以降の事業計画から準備しておくことが大切です。
一括比例配分方式の実務判断フロー
一括比例配分方式を検討する場合は、次の流れで判断すると整理しやすくなります。
| 手順 | 判断内容 |
|---|---|
| 1 | 自社が当期に原則課税で申告する課税事業者か確認する |
| 2 | 過去の方式選択履歴を確認し、当期に個別対応方式へ変更できるか確認する |
| 3 | 課税売上高5億円基準、課税売上割合95%基準を確認する |
| 4 | インボイス・非登録仕入れ・経過措置・個別の控除制限を反映した対象税額を確定する |
| 5 | 課税売上割合を確認する |
| 6 | 課税売上割合に準ずる割合の必要性、申請期限及び承認状況を確認する |
| 7 | 一括比例配分方式の控除税額を計算する |
| 8 | 個別対応方式の用途区分等の適用要件を確認し、選択可能な方式の控除税額を比較する |
| 9 | 翌期以降の課税方式、2年間の投資計画・非課税売上予定を確認する |
| 10 | 控除対象外消費税額等の会計・法人税影響と、必要な税額調整を確認する |
| 11 | 経営層又は責任者が方式選択を承認する |
| 12 | 申告書・付表・会計データ・判断メモを保存する |
準ずる割合の承認が必要な場合には、この比較を申告時まで先送りせず、課税期間末日までの申請と、承認に必要な時間を確保したうえで進めます。
この流れを踏んでおけば、一括比例配分方式を「簡単だから選んだ」のではなく、「税額・事務負担・将来拘束を比較したうえで選んだ」と説明できる状態になります。
まとめ
一括比例配分方式は、課税仕入れ等に係る消費税額の全体に課税売上割合を乗じて、仕入控除税額を計算する方法です。
個別対応方式のような用途区分を行わないため、実務負担を軽くできます。その一方で、2年間以上継続適用しなければ個別対応方式へ変更できず、課税売上割合に準ずる割合も使えません。
また、インボイス制度下では、仮払消費税の総額に課税売上割合を掛ければよい、というわけではありません。適格請求書等の保存、帳簿記載、非登録仕入れの経過措置、控除限度額、輸入消費税、税率区分を確認したうえで、控除対象となる課税仕入れ等に係る消費税額を確定する必要があります。
一括比例配分方式を選ぶかどうかは、単年度の税額だけで決めるものではありません。2年間の事業計画、設備投資、不動産取引、非課税売上の発生見込み、社内の用途区分管理能力、そして税務調査での説明可能性を踏まえて判断すべきです。
一括比例配分方式の選択に不安がある方へ
一括比例配分方式は、計算式だけを見れば簡単です。
しかし実際には、課税売上割合、インボイス保存、非登録仕入れの経過措置、控除対象外消費税額等、固定資産調整、2年継続適用、そして個別対応方式との比較が、すべて連動して動きます。
特に、次のような事業者の方は、申告前に一度整理しておく価値があります。
| 状況 | 相談を検討すべき理由 |
|---|---|
| 課税売上割合が95%を下回った | 95%ルールによる全額控除の対象外となり、適用する配分方式の確認が必要になる |
| 課税売上高が5億円を超えた | 課税売上割合が95%以上でも、95%ルールによる全額控除の対象外となる |
| 土地売却・住宅賃貸・医療・金融など非課税売上がある | 課税売上割合と控除税額に大きく影響する |
| 高額な設備投資・不動産取得を予定している | 2年継続と将来調整を含めた検討が必要 |
| 非登録仕入先が多い | 令和8年度改正後の経過措置管理が必要 |
| 決算時に用途区分が間に合わない | 一括比例配分方式の選択リスクを確認する必要 |
| 過去に一括比例配分方式を使った | 個別対応方式へ戻れる時期の確認が必要 |
犬飼公認会計士・税理士事務所では、消費税を単なる申告計算としてではなく、契約、請求、証憑、会計処理、月次管理、資金繰り、税務調査対応までつながる経営管理の領域として整理しています。
一括比例配分方式と個別対応方式の比較、課税売上割合の確認、インボイス・経過措置を反映した仕入税額控除の整理、設備投資前の消費税シミュレーションなどについてご不安がある場合は、お問い合わせページからご相談ください。
申告期限の直前ではなく、取引開始前や決算前の段階で確認しておくことで、選択肢を残したまま判断しやすくなります。
重要事項の振り返り
| 項目 | 要点 |
|---|---|
| 一括比例配分方式の計算式 | 仕入控除税額=課税仕入れ等に係る消費税額×課税売上割合 |
| 適用場面 | 課税売上高5億円超又は課税売上割合95%未満の場合に検討する。95%ルールの適用対象外でも、配分計算の結果として全額を控除できる場合はある |
| 原則課税の制度 | 簡易課税、2割特例、3割特例とは別の計算方法。3割特例は一定の個人事業者の令和9年分・令和10年分が対象 |
| 計算例の金額 | 本稿の配分計算例は国税分。法人税処理上の控除対象外消費税額等は地方消費税相当額も含む |
| 用途区分 | 個別対応方式のような3区分は不要 |
| 省略できない確認 | 課税仕入れ該当性、税率、インボイス、帳簿、非登録仕入れ、課税売上割合 |
| 個別対応方式との違い | 個別の控除制限が適用されない対象税額について、課税売上対応仕入れも非課税売上対応仕入れも全体で課税売上割合により按分する |
| 税額の有利不利 | 課税売上対応仕入れが多いと不利になりやすく、非課税売上対応仕入れが多いと有利になることがある |
| 2年継続適用 | 一括比例配分方式を選択すると、2年間以上継続後でなければ個別対応方式に変更できない |
| 全額控除年度の扱い | 一括比例配分方式を適用した翌課税期間以後に95%ルールによる全額控除となる場合も、継続適用したものとして扱われる |
| 課税売上割合に準ずる割合 | 一括比例配分方式では使えない。個別対応方式で使用する場合も、申告期限ではなく、課税期間末日を基準とする申請・承認期限に注意 |
| インボイス制度との関係 | 先に控除対象となる仕入税額を確定し、その後に課税売上割合を乗じる |
| 令和8年度改正の影響 | 非登録仕入れの7・5・3割控除と、令和8年10月1日以後開始課税期間からの税込仕入額1億円の限度を、適用時期に応じて仕入先別に管理する |
| 控除対象外消費税額等 | インボイス制度上そもそも仕入税額とならない部分と区別し、資産・経費等の区分に応じた会計・法人税処理を確認する |
| 資産に係る控除対象外消費税額等 | 課税売上割合80%以上、棚卸資産に係るもの、一の資産につき20万円未満のいずれかに該当する場合、法人は損金経理により当期損金算入が可能 |
| 固定資産調整 | 調整対象固定資産は原則として一の取引単位で税抜100万円以上。第3年度の課税期間、通算課税売上割合、保有要件を確認し、転用調整等と区別する |
| 申告後の変更 | 適法に一括比例配分方式を選択した後、単に不利だったという理由による方式変更の更正の請求は認められない。計算誤りの訂正とは区別する |
| 実務対応 | 当期の課税方式・変更可否・計算基礎を確認して方式を比較し、2年間の事業計画まで確認する |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。


