「10%値引きすれば、販売数量は20%増やせそうです」
部下からこう提案されたら、どのように判断されるでしょうか。数量が増えて売上目標に近づくのなら、認めてもよさそうに思えるかもしれません。
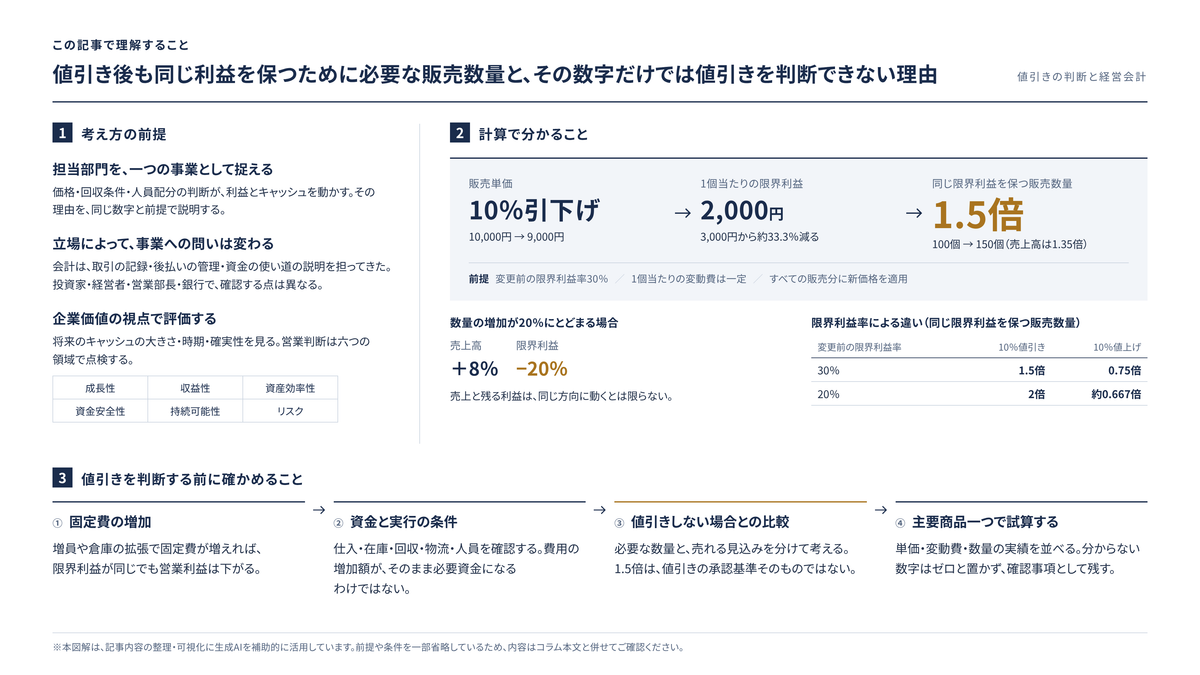
しかし、変更前の限界利益率が30%で、1個当たりの変動費が変わらない場合、10%値引きした後も同じ限界利益総額を確保するには、販売数量を1.5倍にする必要があります。 売上高でいえば1.35倍です。
限界利益とは、売上高から、販売数量に応じて増減する変動費を差し引いた金額のことです。販売数量が20%増えるだけでは、この金額を維持できません。
さらに、1.5倍を売るための増員や倉庫の拡張によって、比較する期間の固定費が増えれば、同じ限界利益総額を確保できても、営業利益は下がります。仕入代金を先に支払い、販売代金の回収が後になるのであれば、その間の資金も必要になります。
営業部長が日々決めている価格、案件、顧客、回収条件、人員の配分は、こうして会社の利益とキャッシュを動かしています。そのつながりを理解し、経営者や経理、部下と共有できるようになること。営業部長が会計を学ぶ目的は、そこにあります。
営業部長は、担当部門を一つの事業として捉える
営業部長の仕事を考えるとき、売上目標は分かりやすい出発点です。ただ実際には、売上をつくる過程で、それ以外にも多くの条件を決めています。
価格を下げれば、1件当たりに残る利益が変わります。回収条件を延ばせば、代金を受け取るまでに必要な資金が変わります。特定の顧客に人員を集中させれば、ほかの顧客への提案や、新しい市場を開拓する余力にも影響が及びます。
これらを個々の営業上の対応として処理していると、売上の達成状況は把握できても、部門全体として何を得て、どのような負担を引き受けたのかが見えにくくなります。
そこで必要になるのが、担当する市場、商品、顧客、組織を、一つの事業として捉える視点です。売上を入口にして、利益、キャッシュ、顧客基盤、リスク、そして組織が判断を繰り返せる力までを、つなげて考えます。
たとえば、営業部長自身は価格交渉に強くても、その判断の根拠が部下に伝わっていなければ、案件が増えるほど部長の個別対応に頼ることになります。反対に、値引きによって失う利益や、確認すべき回収条件が共有されていれば、部下から上がってくる提案の中身も変わってきます。
会計を共通言語にするとは、同じ数字と前提に基づいて、判断の理由を説明できる状態をつくることです。
そのために、営業部長が全社の資金調達や会計処理を一人で担う必要はありません。自分の権限で決められる条件を把握し、その影響を説明したうえで、製造・購買・経理・財務などと必要な調整を行います。
売上から先の影響まで見通すことと、部門間で役割を分担すること。この二つは、両立させる必要があります。
会計は、商売の何を見えるようにしてきたか
会計を学ぶ意味は、会計がなぜ必要とされてきたのかという背景から考えると、理解しやすくなります。
取引を記録する。後払いの約束を管理する。資金を出した人に、その使い道と成果を説明する。いずれも、現在の営業管理にも続いている課題です。
中世商人――取引相手との約束を記録する
中世ヨーロッパでは、商人が商業・金融取引で生じる債権や債務を組織的に記録したことが、複式簿記の形成につながりました。誰から代金を受け取り、誰に支払うのか。それを確かめるために、取引の記録が必要だったのです。
出典:神戸大学MBA|中野常男「『借方』と『貸方』」
手元の現金を数えるだけでは、まだ受け取っていない売上代金も、これから支払う仕入代金も分かりません。取引が増え、関わる人が増えるほど、担当者の記憶に頼った管理には限界が出てきます。
現在の営業でも、顧客と合意した価格や支払条件が担当者の頭の中にしかなければ、ほかの人はその取引を正しく評価できません。取引の事実を、共有できる記録として残すこと。それが判断の土台になります。
江戸の掛売り――売れた日と、代金が入る日は違う
江戸時代の商人は、掛売りの内容を大福帳に記録し、その帳簿をもとに、盆や暮れなどに代金を回収していました。商人同士の売買でも、同じような方法で決済が行われていました。
出典:日本銀行金融研究所・貨幣博物館|「常設展示図録」61頁「商いと大福帳」
商品が売れることと、代金が入ることの間には、時間の隔たりがあります。その間にも、仕入先への支払いや店の運営は続いていきます。
この構造は、現在の掛取引でも変わりません。営業が回収条件を決めることは、顧客への対応であると同時に、自社がいつまで資金を負担するかを決めることでもあります。
鉄道投資――集めた資金の使い道と、事業の成果を説明する
鉄道のように、多額の資金を先に投じ、長期にわたって運営する事業では、出資者への説明が大きな課題になります。19世紀のイギリスの鉄道会社では、株主向けの報告に会計諸表が含まれ、輸送量に加えて、部門ごとの費用や収益との比較を示す実務も発展しました。
出典:高松大学研究紀要|澤登千恵「19世紀イギリス鉄道会社におけるコストマネジメントの背景」
多くの人や物を運んでも、そのために費用や投資がどれだけ増えたのかを見なければ、事業の成果は判断できません。
営業部門が新しい拠点や人員の増加を提案するときにも、同じ問いが生じます。「売上が増える」という説明に、必要な資金、増える費用、成果が出る時期を加えることで、経営者が配分を判断できる提案になります。
開示・監査――共有する数字の信頼性を支える
日本でも、1948年の公認会計士法の成立や、1951年に始まった証券取引法に基づく上場企業の監査などを通じて、企業の会計情報を外部に示し、その信頼性を支える制度が整えられてきました。
出典:日本公認会計士協会|日本の会計・監査制度の歴史
資金を出す人と、現場で取引を進める人が離れるほど、共有する数字と、その根拠が重要になります。
営業現場で価格や条件が変更されていても、その情報が経理に伝わっていなければ、経営者は古い前提のまま判断することになります。会計情報の信頼性は、営業部門が取引の事実を正しく記録し、共有することによっても支えられています。
投資家・経営者・営業部長では、同じ事業の見方が変わる
会計情報を使う目的は、立場によって異なります。同じ事業を見ていても、資金を出す人、配分する人、現場で実行する人とでは、答えるべき問いが変わってきます。
| 立場 | 主な役割 | 事業に対する問い |
|---|---|---|
| 投資家・株主 | 資金を投じる先を評価する | 投じた資金と引き受けるリスクに見合う、配当や株式価値の向上を期待できるか |
| 経営者 | 人員・資金・時間を配分する | どの市場、商品、組織へ資源を振り向ければ、会社の将来につながるか |
| 営業部長 | 経営方針を営業上の判断へ具体化する | どの価格、案件、顧客、回収条件なら、利益とキャッシュを生み出せるか |
| 営業担当者 | 顧客との取引を実行する | どの条件で合意し、受注・納品・回収を進め、事実を報告するか |
営業部長は、経営者の資源配分と、営業担当者の行動をつなぐ位置にいます。
経営者が「収益力を高めたい」と考えていても、現場の判断が「数量を増やすためなら価格を下げる」のままでは、方針と行動がかみ合いません。反対に、利益を確保するために必要な単価や数量が共有されていれば、営業担当者も、価格を守る理由や条件を変える理由を説明しやすくなります。
非上場企業にも、外部から事業を見る視点がある
非上場企業であっても、オーナーは自社に資金を投じています。金融機関から借入れをしていれば、返済を続けていかなければなりません。将来、事業承継やM&Aを考える場面では、事業を引き継ぐ人がその継続性を確認することになります。
ここで区別しておきたいのが、株主が期待する価値の向上と、銀行が確認する返済可能性です。
銀行も事業の将来性を見ています。そのうえで融資にあたっては、将来のキャッシュ・フローとその不確実性を踏まえ、資金の使い道に合った返済計画を組み、返済が可能かどうかを確認します。将来性があるという説明だけで、途中の返済日程を満たせることにはなりません。
出典:金融庁|「『事業者と金融機関の信頼関係に基づく事業性融資に関する基本的な考え方』の概要」(アクセスFSA第274号)
将来の買い手の立場に立てば、営業部長や担当者が交代しても取引が続くか、顧客との関係が組織として引き継がれるか、といった点も確認事項になります。
営業部長が、顧客との約束、取引の採算、回収の状況を説明できること。それは日々の管理だけでなく、こうした外部への説明にもつながっていきます。
企業価値を、営業判断の六つの領域へ落とし込む
将来、どれだけのキャッシュを、どのような条件で生み出すか
企業価値を考える入口として、ここでは、その土台となる事業の価値に目を向けます。
基本となるのは、事業が将来生み出すキャッシュを、それが得られる時期や不確実性を踏まえて、現在の価値に引き直して捉える考え方です。その際には、事業を維持・成長させるための投資や、運転資金の増加も考慮します。
出典:日本公認会計士協会|企業価値評価ガイドライン Ⅳ・5・(1)②
営業判断に置き換えると、まず確かめたいのは次の三つです。
- 大きさ: 事業による入金から、運営や継続・成長に必要な支出を差し引いたとき、どれだけのキャッシュを生み出せるか。
- 投資と時期: その成果を得るために、何へ、いくら先に投じ、いつ回収できるか。
- 確実性: 数量、価格、原価、継続取引、回収について、どの程度の根拠があるか。
売上の成長は、この三つに影響します。ただし、売上が増える一方で利益が薄くなり、在庫や売掛金に多くの資金が必要になるのであれば、成長の評価は変わってきます。
当期の利益を増やすために、必要な教育や保守、顧客対応を削った場合も、将来の販売や品質への影響まで見なければなりません。
一方で、投資額、効果、回収時期、実現可能性に照らして将来の成果が見込める支出であれば、当期の利益や手元資金を一時的に減らしても、事業の価値につながる可能性があります。
目の前の売上や利益を、その後の投資・回収・継続性まで含めて評価すること。それが企業価値の視点です。
営業判断を点検する六つの領域
本シリーズでは、営業判断が事業に与える影響を、次の六つの領域から点検していきます。
| 判断領域 | 主に見るもの | 営業部長が確認する問い |
|---|---|---|
| 成長性 | 市場、顧客、商品、売上機会 | その判断は、将来の需要や継続的な取引を広げるか |
| 収益性 | 価格、費用、利益額・利益率 | 売上の増加に対し、どれだけ利益が残るか |
| 資産効率性 | 在庫、売掛金などへの資金拘束 | 売上をつくるために、どれだけの在庫や債権を抱える必要があるか |
| 資金安全性 | 入出金、回収、支払余力 | 回収を待つ間も、仕入代金や給与などを支払い続けられるか |
| 持続可能性 | 顧客基盤、品質、組織力 | 同じように利益を生み出す取引と、その実行体制が続くか |
| リスク | 失注、貸倒れ、不採算、契約・法令上の問題 | 見込みが外れた場合、どこに、どの程度の影響が出るか |
この六つは、判断の見落としを防ぐための整理です。実際には、一つの施策が複数の領域を同時に動かします。
たとえば、値引きで新規顧客が増えることは、成長性の面では前向きに評価できます。しかし、利益が減り、在庫が増え、既存顧客への対応が遅れるのであれば、ほかの領域では負担が生じています。
そのうえで、人員、営業時間、供給能力、資金といった実行条件を確認します。期待する売上の大きさだけで、資金不足や供給能力の不足を埋め合わせることはできません。
10%の値引きで、何個売れば限界利益を保てるか
ここからは、在庫を持つ架空の販売会社を例に、価格の判断を数字で確かめていきます。
比較する期間は1か月、商品は一種類とします。金額は税抜きで、返品などによる調整はありません。また、対象となる販売数量のすべてに変更後の価格を適用し、1個当たりの変動費は変わらないものとします。
計算に必要な言葉をそろえる
このケースで使う関係は、次のとおりです。
- 売上高=販売単価×販売数量
- 変動費総額=1個当たりの変動費×販売数量
- 限界利益総額=売上高−変動費総額
- 限界利益率=限界利益総額÷売上高
ここでいう変動費は、販売数量に比例して増減する費用とします。限界利益は、そこから固定費を賄い、営業利益を生み出すための金額です。
固定費とは、一定の期間・活動範囲において、販売数量が変わっても一定額が発生する費用をいいます。
出典:中小企業基盤整備機構・J-Net21|「損益分岐点の計算方法と経営改善に向けた活用方法を教えてください。」
なお、粗利益は「売上高−売上原価」で計算します。費用の区分が異なるため、限界利益と必ず一致するわけではありません。自社の粗利益率を、そのまま以下の限界利益率に置き換えることは避けてください。
限界利益率30%の商品を、10%値引きする
変更前の条件を、次のように置きます。
- 販売単価:10,000円
- 販売数量:100個
- 1個当たりの変動費:7,000円
1個売ると、売上10,000円から変動費7,000円を差し引いた3,000円が、限界利益として残ります。
100個販売した場合、売上高は100万円、変動費総額は70万円、限界利益総額は30万円です。限界利益率は、30万円÷100万円=30%になります。
ここで販売単価を10%下げると、価格は9,000円です。変動費単価は7,000円のままなので、1個当たりの限界利益は次のように変わります。
値引き前:10,000円−7,000円=3,000円
値引き後:9,000円−7,000円=2,000円
販売単価の引下げは10%でも、1個当たりの限界利益は3,000円から2,000円へと、約33.3%減ります。値引きで失った1,000円が、そのまま1個当たりの限界利益の減少になるためです。
元の限界利益総額30万円を維持するために必要な数量は、次のとおりです。
必要販売数量=30万円÷2,000円=150個
つまり、販売数量は従来の1.5倍、50%増が必要になります。そのときの売上高は、
9,000円×150個=135万円
となり、従来の1.35倍です。
| 項目 | 値引き前 | 値引き後・数量据置き | 値引き後・必要数量を販売 |
|---|---|---|---|
| 販売単価 | 10,000円 | 9,000円 | 9,000円 |
| 販売数量 | 100個 | 100個 | 150個 |
| 売上高 | 100万円 | 90万円 | 135万円 |
| 変動費総額 | 70万円 | 70万円 | 105万円 |
| 限界利益総額 | 30万円 | 20万円 | 30万円 |
売上高が35万円増えても、限界利益総額は30万円のままです。数量の増加に伴って、変動費総額も35万円増えているからです。
冒頭の「販売数量は20%増やせそうです」という提案であれば、数量は120個です。この場合、売上高は108万円、限界利益総額は24万円になります。
売上高は8%増える一方で、限界利益総額は20%減ります。
売上の増減と、会社に残る利益の増減が、同じ方向に動くとは限らない。この数字は、そのことをよく表しています。
また、値引き後の限界利益率は、2,000円÷9,000円=約22.2%です。変更前の30%から値引き率の10%を単純に差し引いて、20%になるわけではありません。率を計算する際の売上高そのものも変わる点に、注意が必要です。
限界利益率20%なら、必要数量は2倍になる
比較のために、販売単価10,000円、販売数量100個はそのままにして、1個当たりの変動費を8,000円とします。
この場合、変更前の1個当たり限界利益は2,000円、限界利益総額は20万円、限界利益率は20%です。
10%値引きして9,000円で販売すると、1個当たりの限界利益は、
9,000円−8,000円=1,000円
になります。元の限界利益総額20万円を維持するには、
20万円÷1,000円=200個
が必要です。数量は2倍、売上高は180万円になります。
変動費単価が変わらず、値引き後も1個当たりの限界利益がプラスであるとします。この場合、同じ値引き率でも、変更前の限界利益率が低い商品ほど、元の限界利益総額を維持するために必要な販売数量の増加率は大きくなります。
「この程度の値引きなら認めてよい」という基準を、商品の採算を確認しないまま共通化すると、想定以上の数量増加が必要になることがあります。
10%値上げした場合も、同じ考え方で比較できる
今度は、元の10,000円から10%値上げし、11,000円で販売する場合を考えてみます。
変動費単価が7,000円なら、1個当たりの限界利益は4,000円です。元の限界利益総額30万円を維持する数量は、
30万円÷4,000円=75個
となります。この条件であれば、販売数量が25%減っても、元の限界利益総額を維持できます。売上高は82.5万円です。
値引きと値上げを同じ基準で並べると、次のようになります。
| 変更前の限界利益率 | 元の価格からの変更 | 必要販売数量 | 変更後の売上高 | 維持する限界利益総額 |
|---|---|---|---|---|
| 30% | 10%値引き | 150個・1.5倍 | 135万円 | 30万円 |
| 20% | 10%値引き | 200個・2倍 | 180万円 | 20万円 |
| 30% | 10%値上げ | 75個・0.75倍 | 82.5万円 | 30万円 |
| 20% | 10%値上げ | 約66.7個・約0.667倍 | 約73.3万円 | 20万円 |
いずれも、変更前は販売単価10,000円、販売数量100個、売上高100万円です。最終行は理論値を丸めて表示しています。個単位で販売する商品では、限界利益総額20万円以上を確保するために67個が必要となり、その場合の売上高は73.7万円です。
ここから見えてくるのは、売上高が減っても、限界利益総額を保てる価格と数量の組合せがある、ということです。
ただし、75個という数字は、値上げ後に実際に売れる数量を予測したものではありません。価格を改定したときに、販売数量がどこまで減っても元の限界利益総額を保てるのかを示したものです。実際の判断には、顧客が受け入れる価格、競合の条件、取引の継続への影響を加える必要があります。
限界利益の維持と、営業利益の維持を分ける
ここまでの計算で維持しているのは、限界利益総額です。
限界利益率30%のケースに戻り、変更前の固定費を月20万円とすると、この単純化したケースでの営業利益は、
限界利益30万円−固定費20万円=10万円
です。
値引き後に150個販売して限界利益30万円を確保できても、増員や倉庫の拡張などで固定費が5万円増えれば、営業利益は、
限界利益30万円−固定費25万円=5万円
に下がります。
元の営業利益10万円を維持するには、限界利益が35万円必要です。値引き後の1個当たり限界利益は2,000円ですから、必要数量は175個になります。
必要販売数量=(固定費25万円+営業利益10万円)÷2,000円=175個
これは、175個まで販売数量を増やしても、変動費単価7,000円と固定費25万円が変わらないことを前提としています。さらに費用が増える場合には、計算を見直します。
値引きを判断する際は、「何個売れば限界利益を維持できるか」を計算したうえで、「その数量を売るために、ほかの費用が増えないか」を確認する必要があります。
「値決めは経営」を、営業部長の判断へ翻訳する
稲盛和夫氏は「値決めは経営」と捉え、買い手と売り手の双方が納得する価格を見極めることを重視しました。また、「売上を最大に、経費を最小に」という考え方を、経営と会計の原点に置いています。
出典:日本経済新聞出版・日経BOOKプラス|「稲盛和夫の会計原則・経営はうどんの屋台を引くがごとく」
これを営業部長の判断に置き換えると、価格、数量、費用を一体として考える、ということになります。
売上を増やす案には、そのために必要な費用を添える。値下げの要請には、顧客が価格以外に何を評価しているかという情報を添える。費用を減らす案には、品質や対応力、将来の受注への影響を添える。そのうえで、事業として残る成果を比較します。
今回のケースでは、変動費単価を一定と置きました。ただ実務では、調達方法や提供方法を改善することで、費用を変えられる場合もあります。その可能性を検討するときも、まだ実現していない原価低減を、すでに確保した利益のように扱わないことが大切です。
経営思想を実務に生かすには、目指す姿に加えて、どの条件がすでに確認でき、どの条件をこれから実現するのかを明らかにしておく必要があります。
1.5倍売るための負担は、利益の計算だけでは決まらない
限界利益率30%の商品を10%値引きし、販売数量を100個から150個へ増やすと、販売分の変動費総額は70万円から105万円になります。
ただし、この差額35万円が、そのまま追加で必要な資金額になるわけではありません。
費用として計算される金額と、現金や預金が実際に動く金額・時期とは、分けて考える必要があります。
すでに持っている在庫を販売するのか、新たに仕入れるのか。仕入代金はいつ支払い、顧客からはいつ回収するのか。こうした条件によって、必要な資金は変わります。
数量を増やす提案には、五つの確認を添える
仕入・製造の確認
追加の50個を、いつ、どこから調達するのか。仕入先や製造部門は対応できるのか。発注単位や納期が変われば、必要な仕入数量や支払時期も変わる可能性があります。
在庫の確認
注文を受けてから仕入れれば間に合うのか、それとも受注前に在庫を増やしておく必要があるのかを確認します。売れる数量が増えることと、持つべき在庫数量が同じ倍率で増えることは、必ずしも一致しません。
売掛金・回収の確認
150個分の代金は、いつ入金されるでしょうか。数量拡大と引き換えに、回収条件まで延ばしていないでしょうか。取引先が増える場合には、その相手から予定どおり回収できるかどうかも確認事項になります。
物流の確認
販売数量が増えたとき、納品回数、小口配送、梱包、返品対応などがどう変わるかを確認します。数量は1.5倍でも、配送や対応の負担が同じ倍率で増えるとは限りません。
人員・時間の確認
今の体制で150個を販売し、納品後の対応までこなせるでしょうか。追加の営業時間や事務処理が必要になるなら、どの仕事から時間を振り向けるのか。既存顧客への対応や新規提案に影響が出る場合には、その影響も判断材料になります。
これらを確認していくと、売上と利益の計算に、資金と実行能力という条件が加わります。
同じ限界利益30万円を確保できたとしても、回収までに必要な資金が増え、供給や人員の余裕が失われるのであれば、事業としての負担は重くなります。逆に、在庫や納品方法、回収条件を工夫することで、数量増加に伴う負担を抑えられる場合もあります。
営業部長が示すべきなのは、「1.5倍売ります」という数量だけではありません。その数量を、どのような条件で実現するかです。
計算結果を、そのまま値引きの承認基準にしない
1.5倍という数字は、特定の前提のもとで、元の限界利益総額を維持するための条件です。値引きを認めるかどうかを、単独で決める数字ではありません。
比較する相手は「値引きしなかった場合」
まず確かめたいのは、値引きしなかった場合に、今後どれだけ販売できるかです。
現在の価格でも100個売れる見込みがある場合と、価格を維持すると大きな失注が見込まれる場合とでは、比較する条件が異なります。過去に100個売れたという実績だけで、今後も同じ数量が売れると置くことはできません。
今回の計算が答えているのは、「元の限界利益を維持するには何個必要か」という問いです。実際に採否を決める際には、「価格を維持する案と値引きする案とで、今後の利益とキャッシュがどう変わるか」を比較します。
将来の継続取引や新しい市場への参入を狙う場合も、当面減る利益と、その後に期待する効果とを分けて示す必要があります。将来の効果を理由に判断するのであれば、その効果を支える情報と、見込みを確かめる時期が必要です。
「必要な数量」と「売れる見込み」を分ける
数量の見込みについては、顧客からの数量確約なのか、担当者の予測なのかを分けて捉えます。継続的な需要の増加なのか、一時的なまとめ買いや翌月分の前倒しなのかによっても、評価は変わります。
たとえば、販売見込みが月120個にとどまるのであれば、今回の提案は次のように説明できます。
10%値引きした場合、元の限界利益30万円を維持するには、月150個の販売が必要です。現在の販売見込みは月120個であり、この前提では限界利益は24万円になります。追加費用と回収までに必要な資金は未確認のため、値引きの対象範囲や数量条件を含めて検討します。
この説明であれば、計算で分かったこと、見込みとして置いていること、まだ確認できていないことが、きちんと区別されています。
なお、今回の計算は、対象となる販売数量のすべてに変更後の価格を適用する前提です。追加受注分だけを値引きし、既存分の価格は維持する場合には、「数量1.5倍」をそのまま当てはめず、それぞれの数量と単価で計算します。
また、値引き後の1個当たり限界利益がゼロ以下になると、数量を増やすだけでは、元のプラスの限界利益総額を確保できません。自社の数字で試算するときは、まず販売1単位から何が残るのかを確認してください。
自部門の主要商品で、価格判断を確かめる
最初から全商品や全顧客を分析する必要はありません。まずは主要な商品・サービスを一つ選び、通常の販売と、実際に行った値引きとを並べてみてください。
確認する数字は、次の五つです。
- 比較する期間と販売単位
月単位なのか、案件単位なのかをそろえます。サービスであれば、何を一つの販売単位として比較するかを決めます。 - 通常時と値引き時の実際の販売単価
定価だけでなく、実際にどの価格で販売しているかを確認します。値引きが適用された範囲も明らかにします。 - 1単位当たりの変動費と、その内訳
原価表にどの費用が含まれているかを、経理と確認します。単位や費用範囲が異なる数字を混ぜないことが出発点です。 - 販売数量、限界利益総額、限界利益率
値引き後に売上が増えたかどうかだけでなく、限界利益総額がどう変わったかを計算します。 - 追加費用と、回収までの資金に関する未確認事項
物流や人員の負担、在庫の増加、回収・支払の時期について、確認できたことと未確認のことを残しておきます。
人件費が中心のサービスなど、販売数量と費用が単純に比例しない事業では、本稿のケースをそのまま当てはめにくい場合があります。その場合は、何が数量に伴って増える費用なのかを、経理との確認事項として残しておいてください。
分からない数字を、便宜的にゼロと置かないことが大切です。
変動費単価が分からなければ、確認先と、含める費用の範囲を記録します。数量の見込みに根拠が足りなければ、顧客への確認事項として残します。資金への影響が分からなければ、仕入・回収・支払の日程を整理し、経理・財務へつなぎます。
こうした作業を通じて、単なる知識不足なのか、必要なデータがないのか、それとも部門間で判断基準が共有されていないのかが見えてきます。
営業は売上額、経理は粗利益、経営者は手元資金を中心に同じ案件を見ている場合、同じ「会社にとってよい取引」という言葉を使っていても、判断の前提はそれぞれ異なっていることがあります。まずは、どの利益を、どの期間で、どの条件のもとで評価しているのかをそろえる必要があります。
次の記事「2-1. 財務三表の読み方を営業活動で理解する|PL・BS・CFと売上の質」では、今回の取引が決算数値や資金にどう表れるかを確認します。価格と採算の判断は3-1で、回収条件と資金負担は4-1で、それぞれ具体的な条件を加えて検討していきます。
重要ポイントの振り返り
| 重要事項 | 判断に残しておきたいポイント |
|---|---|
| 営業部長が会計を学ぶ目的 | 価格・案件・顧客・回収・資源配分が、利益とキャッシュに与える影響を説明し、判断基準を共有する |
| 会計が果たしてきた役割 | 取引を記録し、信用取引を管理し、資金の使い道と成果を他者へ説明する |
| 企業価値を見る入口 | 将来のキャッシュの大きさ、必要な投資と回収時期、見込みの確実性を確認する |
| 六つの判断領域 | 成長性、収益性、資産効率性、資金安全性、持続可能性、リスクを横断して点検する |
| 限界利益率30%で10%値引き | 変動費単価一定などの前提のもとで、限界利益総額を維持する数量は1.5倍、売上高は1.35倍 |
| 限界利益率20%で10%値引き | 同じ前提のもとで、必要数量は2倍、売上高は1.8倍 |
| 10%値上げの比較 | 元の限界利益率30%なら数量0.75倍、20%なら理論上約0.667倍で、元の限界利益総額を維持できる |
| 追加固定費への注意 | 限界利益総額が同じでも、増員などで固定費が増えれば営業利益は下がる |
| 数量と資金の関係 | 仕入・在庫・回収・支払条件を確認する。費用の増加額が、そのまま追加資金需要になるわけではない |
| 実際の値引き判断 | 必要数量と販売見込みを分け、値引きしなかった場合と比較する。供給能力、追加費用、資金も確認する |
| 自部門での最初の行動 | 主要商品一つの限界利益率と値引き実績を確認し、分からない数字は経理との確認事項として残す |
売上以外の判断基準を、経営者・営業・経理で共有するために
値引きの承認が、売上規模だけで決まっている。営業と経理で「利益」の数字が合わない。大型受注の提案に、追加費用や資金負担の説明がない。
こうした状態にあるときは、個々の案件を検討するのと並行して、社内で共有する数字と判断基準を整えることが必要です。
犬飼公認会計士・税理士事務所では、価格・採算・資金の関係を整理し、経営者と営業部門が同じ前提で判断するための管理資料や判断基準の検討を支援しています。
現在お使いの管理表や、判断に迷った取引を起点に、どの数字をそろえ、何を確認すべきかを整理したいとお考えの方は、お気軽にお問い合わせください。
営業の価格判断・採算管理について相談する
