※表現の一部整理や図解作成に生成AIを補助的に用いていますが、発信内容については、論点の設定、専門的判断、内容構成、根拠法令・会計基準・公表資料の確認から最終確認まで一貫して行ったうえで掲載しています。
売上をいつ計上するか。決算実務の基本的な論点でありながら、契約内容や取引実態によって判断が分かれやすいテーマです。
売上計上時期をめぐっては、たとえば次のような疑問が生じます。
- 「出荷したのだから、もう売上としてよいのではないか」
- 「納品は済んでいるが、検収書がまだ戻ってこない。この場合はどう扱えばよいのか」
- 「請求書を発行した日で売上を立てているが、税務上、本当に問題はないのか」
- 「入金がまだの売上まで、計上する必要があるのか」
- 「保守や制作、コンサルティング、システム開発といった役務提供は、いったいどの時点で売上になるのか」
これらは、単なる仕訳の問題ではありません。
売上をいつ計上するかは、法人税の課税所得や納税額はもちろん、金融機関に提出する決算書、役員報酬や賞与の設計、さらにはM&Aや事業承継で評価される利益水準にまで直結します。
とりわけ期末前後の売上は、税務調査でも確認されやすい領域です。ここで計上時期を誤ると、影響は当期と翌期の期間ズレにとどまりません。過少申告や過大申告、附帯税、過年度修正、金融機関への説明、さらには内部管理体制への不信へと広がっていくことがあります。
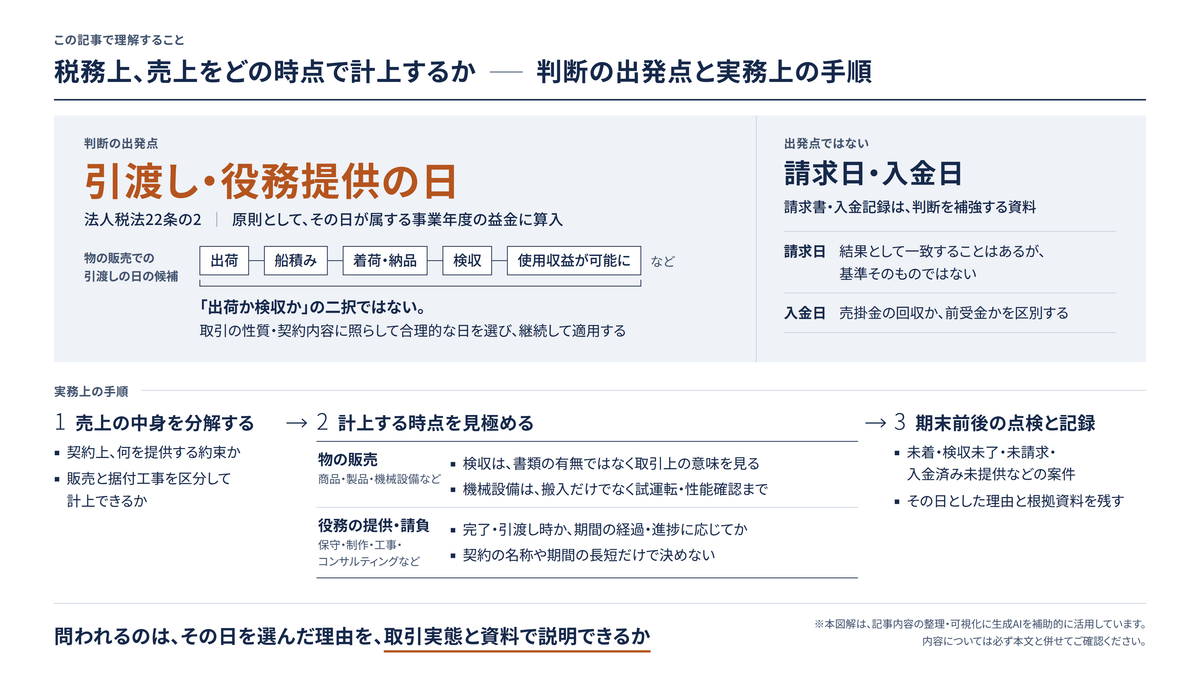
本稿では、法人税法22条の2を前提に、売上計上時期を「出荷・納品・検収・役務完了・請求書発行・入金」のどこで判断すべきかについて、実務上の確認手順に沿って整理します。
必要に応じて収益認識に関する会計基準にも触れますが、この基準は、すべての中小企業に一律に適用が義務付けられているわけではありません。会計処理については、自社が採用している会計基準を確認したうえで、法人税上の取扱いとは区別して検討する必要があります。
出典:国税庁|収益認識に関する会計基準の公表及びそれに伴う法令改正
売上計上時期の出発点は「請求日」でも「入金日」でもない
実務では、請求書を発行した日や入金があった日を基準に、売上を処理しているケースがあります。月次管理の観点から、請求書や入金データを起点に売上を把握することもあるでしょう。
ただ、法人税務上の売上計上時期を考えるうえで、その出発点は請求日でも入金日でもありません。
法人税法22条の2第1項は、内国法人の資産の販売もしくは譲渡、または役務の提供に係る収益の額について、別段の定めがあるものを除き、その目的物の引渡しまたは役務提供の日が属する事業年度の益金の額に算入すると定めています。
まず確認すべきなのは、「請求したかどうか」や「入金があったかどうか」ではありません。資産の引渡しまたは役務提供がいつ行われたか、という点です。そのうえで、認められる近接日による処理や、取引ごとの特則が適用されるかどうかを検討します。
出典:e-Gov法令検索|法人税法第22条の2第1項~第3項
請求書は、取引先に代金を請求したという事実を示す資料にすぎません。入金記録は、金銭を受領した事実を示す資料です。もっとも、その入金が売掛金の回収なのか前受金なのかは、契約内容や引渡し・役務提供の状況を確認しなければ判断できません。
いずれも証憑としては重要です。しかし、それだけをもって「税務上、その日に益金算入すべき売上が発生した」と言い切れるわけではありません。
税務上の売上計上時期を判断する際は、次の順番で確認していくとよいでしょう。
| 確認順序 | 確認すること |
|---|---|
| 1 | 契約上、会社が相手方に何を提供する約束をしているか |
| 2 | その商品・製品・成果物・役務が、いつ相手方に引き渡され、または提供されたか |
| 3 | 検収、使用開始、作業完了などが、実質的にどのような意味を持つか |
| 4 | 会社が同種取引について、継続してどの基準で売上計上しているか |
| 5 | 自社が採用する会計基準と税務上の特則を確認し、会計処理と法人税上の益金算入時期にズレがあるか |
| 6 | 契約書、納品書、検収書、作業報告書、請求書などで、後から説明できるか |
請求書や入金は、こうした判断を補強する資料ではあります。ただ、判断そのものの出発点ではありません。
法人税法22条の2が求めているのは「引渡し」と「役務提供」の確認
売上計上時期の税務判断では、まず法人税法22条の2の構造を押さえておく必要があります。
大きく整理すると、この条文は、資産の販売等に係る収益について、原則として目的物の引渡しまたは役務提供の日が属する事業年度に益金算入することを定めています。
そのうえで、一般に公正妥当と認められる会計処理の基準に従い、引渡しまたは役務提供の日に近接する日で確定決算において収益経理している場合などには、一定の近接日基準も認められる、という構造になっています。
出典:e-Gov法令検索|法人税法第22条の2第1項~第3項
実務上大切なのは、法人税法22条の2が「売上計上日はこの一日」と単純に決めているわけではない、という点です。
たとえば、棚卸資産の販売を考えてみます。候補となる日は、出荷日、船積日、着荷日、検収日、使用収益可能日など、いくつも考えられます。そのうちどの日が合理的かは、商品の性質、契約内容、商慣行、検収条件、所有権やリスク移転の定め、そして継続適用の状況によって変わります。
国税庁の法人税基本通達2-1-2は、棚卸資産の引渡しの日の候補として、出荷した日、船積みをした日、相手方に着荷した日、相手方が検収した日、相手方において使用収益ができることとなった日などを挙げています。そして、これらのうち棚卸資産の種類・性質や契約内容などに応じて引渡しの日として合理的と認められる日で、法人が継続して収益計上している日による、としています。
出典:国税庁|法人税基本通達2-1-2(棚卸資産の引渡しの日の判定)
つまり、税務上の売上計上時期は、「出荷か検収か」という形式的な二択の問題ではありません。
問われているのは、その日を引渡しの日として扱うことが、取引実態・契約内容・継続処理に照らして合理的といえるかどうか、という一点です。
まず「何を売っているのか」を分解する
売上計上時期を判断するとき、最初に取り組むべきなのは、売上の中身を分解することです。
ひとくちに売上といっても、税務判断のうえでは、その性質は取引によって大きく異なります。
| 取引類型 | 売上計上時期の主な判断軸 |
|---|---|
| 標準的な商品・製品販売 | 出荷、船積、着荷、納品、検収、使用収益可能日 |
| 個別仕様品・受注生産品 | 検収、性能確認、使用可能状態、契約上の引渡条件 |
| 機械設備販売+据付工事 | 機械の引渡しと据付工事を一体で見るか、区分できるか |
| 建設工事・制作物 | 完成引渡し、部分完成、進捗、検収 |
| 保守・清掃・継続サービス | 期間経過、提供実績、進捗 |
| 技術指導・設計・コンサルティング | 役務完了、段階完了、報酬確定時期 |
| 運送業 | 原則として運送に係る役務提供の完了時。一定期間にわたる収益計上や、契約の種類・性質に応じて認められる出発日等の取扱いは、適用要件と継続性を確認する |
| 仲介・あっせん | 仲介の対象、約束した役務、成果条件、報酬請求条件を確認。不動産仲介については、対象となる売買等の契約の効力発生日を原則とする取扱いなど、個別の通達も確認する |
出典:国税庁|法人税基本通達2-1-2
出典:国税庁|法人税基本通達2-1-21の2~11
国税庁の法人税基本通達2-1-1は、資産の販売等または資産の賃貸借に係る収益の額は、原則として個々の契約ごとに計上するとしています。そのうえで、複数の契約の結合、一つの契約に複数の履行義務が含まれる場合、工事請負に係る契約単位など、取引実態に応じた収益計上単位の取扱いを定めています。
出典:国税庁|法人税基本通達2-1-1(収益の計上の単位の通則)
こうした点を曖昧にしたまま「請求書の日付で売上」「入金時に売上」と処理してしまうと、税務上の売上計上時期が取引実態からずれてしまう可能性があります。
たとえば、機械設備の販売契約に据付工事が含まれている場合です。このケースでは、機械そのものの販売と据付工事を区分できるかどうかで、売上計上時期が変わることがあります。
法人税基本通達2-1-1の2では、機械設備等の販売に伴って据付工事を行う場合について、その据付工事が相当の規模であり、販売対価と据付工事対価を合理的に区分できるときは、区分した単位ごとに収益の額を計上できるとされています。ただし、工事の請負に関する法人税法63条の特則が適用される場合は除かれます。
出典:国税庁|法人税基本通達2-1-1の2(機械設備等の販売に伴い据付工事を行った場合の収益の計上の単位)
このように、売上計上時期を検討する際には、まず「何を提供する契約なのか」というところから見直す必要があります。
出荷基準が使える場面、使いにくい場面
出荷基準は、実務で広く用いられている売上計上基準です。
とくに、標準的な商品や製品を販売していて、出荷から納品・検収までの期間が短く、顧客による検収が形式的な確認に近い場合には、出荷日を売上計上日とする処理が合理的とされることがあります。
ただし、出荷したという事実だけで、常に税務上の引渡しが完了したことになるわけではありません。
出荷基準を比較的採用しやすいのは、たとえば次のような場面です。
| 出荷基準を採用しやすい場面 | 確認すべきこと |
|---|---|
| 標準品・量産品の販売 | 商品の仕様が明確で、出荷後に実質的な調整や検査が不要か |
| 国内配送で納品まで通常の短期間 | 出荷から着荷・検収までの期間が、取引慣行上合理的な範囲か |
| 顧客の検収が数量確認・外観確認程度 | 検収が実質的な受入条件ではなく、形式的手続にとどまるか |
| 同種取引で継続して出荷基準を採用 | 期末取引だけ処理を変えていないか |
| 出荷記録が整備されている | 出荷指図、配送伝票、送り状、倉庫データで説明できるか |
会計上も、企業会計基準適用指針第30号において、商品または製品の国内販売で、出荷時から支配が顧客に移転される時までの期間が通常の期間である場合には、その間の一時点、たとえば出荷時や着荷時に収益を認識できるとされています。
出典:企業会計基準委員会|企業会計基準適用指針第30号「収益認識に関する会計基準の適用指針」第98項
一方、次のような場合には、出荷基準だけで説明することは難しくなります。
| 出荷基準に注意が必要な場面 | 理由 |
|---|---|
| 個別仕様品・受注生産品 | 顧客仕様に適合しているかの検収が重要になる |
| 据付・調整・試運転が必要な機械設備 | 出荷だけでは使用可能状態になっていない可能性がある |
| 顧客の検収完了が代金請求権の発生条件 | 検収前は、実質的に引渡しが完了していない可能性がある |
| 契約仕様への適合が未確認で、顧客の実質的な受入れが完了していない | 出荷時点で引渡しが完了しているか、検収条件や受入拒否権の内容を確認する必要がある |
| 期末だけ出荷基準を使っている | 継続性・非恣意性に疑義が生じる |
| 出荷後に長期間顧客が使用できない | 支配や使用収益可能性の移転を説明しにくい |
なお、「引渡し後に返品される可能性があること」と「引渡し自体が完了していないこと」は、別の問題です。
引渡しが完了した通常の返品権付き販売では、返品の可能性があることだけを理由に、益金算入を見送ることはできません。引渡しの判定と、返品見込額に関する会計・税務上の処理とは、分けて確認します。
出典:e-Gov法令検索|法人税法第22条の2第4項・第5項
出典:企業会計基準委員会|企業会計基準適用指針第30号「収益認識に関する会計基準の適用指針」第84項~第89項
出荷基準を採用するのであれば、「出荷したから」という理由ではなく、「この取引では出荷日を引渡しの日と見ることが合理的であり、同種取引にも継続して適用している」と説明できる状態にしておくことが肝心です。
納品日・着荷日を基準にする場合
納品日や着荷日を売上計上日とする処理が問題になるのは、商品が相手方の指定場所に到着して、はじめて顧客が実質的にその商品を利用できる状態になる取引です。
たとえば、出荷から着荷までに一定の配送リスクがある場合や、納品先での受領が重要な意味を持つ場合、取引先の倉庫や店舗に到着してはじめて使用・販売が可能になる場合などです。こうしたケースでは、納品日や着荷日を引渡しの日と見ることが合理的なこともあります。
この場合、確認すべき資料は出荷記録だけでは足りません。
| 確認資料 | 確認できること |
|---|---|
| 納品書 | 納品先、納品日、品目、数量 |
| 受領印付き納品書 | 相手方が受領した事実 |
| 配送伝票・送り状 | 出荷日、配送先、到着状況 |
| 倉庫入庫記録 | 顧客側または委託倉庫での受入事実 |
| 契約書・注文書 | 納品条件、危険負担、所有権移転時期 |
| 売上管理表 | 同種取引での継続処理 |
納品日基準・着荷日基準で気をつけたいのは、期末の「未着品」です。
決算日までに出荷していても、相手方への着荷が翌期にずれ込み、しかも会社が継続して着荷日を基準としている場合には、当期の売上とすることが適切でない可能性があります。
反対に、これまで合理的に出荷基準を継続適用してきた取引について、期末だけ着荷日基準に変更して売上を翌期に繰り延べる処理も、説明が難しくなります。
出典:国税庁|法人税基本通達2-1-2(棚卸資産の引渡しの日の判定)
売上計上時期の判断で先に決めるべきなのは、「どの日を選べば税額が有利になるか」ではなく、「同種取引について、どの日を引渡しの日として扱うことが合理的か」です。考える順序を取り違えないことが大切です。
検収基準は「検収書があるか」だけで判断しない
検収基準は、売上計上時期の税務判断のなかでも、とりわけ問題になりやすい基準です。
検収書がある取引では、つい「検収書の日付で売上計上すればよい」と考えがちです。しかし、検収基準で本当に重要なのは、検収書という書類の有無ではありません。その検収が、取引上どのような意味を持つのかという点です。
企業会計基準適用指針第30号では、一時点で充足される履行義務に関して、顧客が資産を検収した場合には、顧客がその資産の使用を指図し、便益のほとんどすべてを享受する能力を獲得したことを示す可能性があるとされています。
出典:企業会計基準委員会|企業会計基準適用指針第30号「収益認識に関する会計基準の適用指針」第80項
ここで「可能性がある」とされている点は、見落とせません。
検収は、常に売上計上時期を決定づける絶対的な基準というわけではありません。検収が形式的な数量確認にすぎない場合と、契約上・実態上、顧客が受入れを確定し、使用収益を開始し、代金支払義務が確定する重要な条件になっている場合とでは、意味合いがまったく異なります。
会計上は、顧客による検収前であっても、合意した仕様への適合によって支配が移転したことを客観的に判断できる場合には、検収は形式的な手続となり、支配移転時点の判断に影響しません。反対に、仕様への適合を客観的に判断できない場合には、検収が完了するまで顧客は支配を獲得しないとされています。
また、試用のために使用を開始しただけの場合を、通常の受入れや支配移転と同一視しないことにも注意が必要です。
出典:企業会計基準委員会|企業会計基準適用指針第30号「収益認識に関する会計基準の適用指針」第80項~第83項
一時点で収益を計上する取引について、検収の意味を整理すると次のとおりです。
| 検収の性質 | 売上計上時期への影響 |
|---|---|
| 数量・外観の簡易確認 | 出荷日・納品日が合理的な引渡日となる可能性がある |
| 仕様適合性の実質確認 | 検収完了日が引渡日となる可能性が高い |
| 試運転・性能確認を伴う検収 | 検収完了前は、使用可能状態にない可能性がある |
| 検収完了が代金請求権の条件 | 検収前に収益計上するには慎重な検討が必要 |
| 検収書は遅れて発行されるが実際には使用開始済み | 使用開始日や受入実態の確認が必要 |
| 検収条項はあるが実務上形骸化している | 契約と実態の不一致を整理する必要がある |
検収基準を採用するかどうかは、契約書の検収条項、検収の実務、使用開始の状況、修正・返品・受入拒否の権利、代金請求の条件などを総合して判断します。
とくに、システム開発、受注制作ソフトウェア、機械設備、試作品、金型、特注品、工事、設計業務などは、検収が実質的な意味を持つことが多い領域です。
検収が実質的な引渡し条件となる取引について、必要な検収が完了していないのに売上を計上していないか。逆に、実質的には引渡しが済んでいるのに、検収書が未回収であることだけを理由に売上計上を遅らせていないか。この両面から確認する必要があります。
ただし、一定期間にわたり収益を計上する取引では、検収前であっても進捗に応じた計上が必要になります。そのため、まずは適用する収益計上方法を整理しておきます。
出典:国税庁|法人税基本通達2-1-21の2~7
機械設備・工事・制作物は「物が置かれた日」だけでは足りないことがある
機械設備や工事、制作物について、相手方の場所に搬入された日だけで売上計上時期を判断してしまうと、思わぬ落とし穴があります。
建設・造船その他これらに類する工事について、法人税基本通達2-1-21の7本文の取扱いにより完成・引渡しを基準に収益を計上する場合には、同通達2-1-21の8に従って引渡しの日を判断します。
具体的には、作業を結了した日、相手方の受入場所へ搬入した日、相手方が検収を完了した日、相手方において使用収益ができることとなった日などのうち、工事の種類・性質や契約内容に応じて合理的と認められ、継続して収益計上している日によることになります。
一方、機械設備の販売や据付工事、一般の制作・開発案件については、すべてをこの通達だけで判断するわけではありません。販売と工事を区分するかどうかも含め、取引の性質に応じた取扱いを確認します。
出典:国税庁|法人税基本通達2-1-21の7・8
出典:国税庁|法人税基本通達2-1-1の2・4
たとえば、機械を顧客の工場に搬入しただけでは、据付、調整、試運転、性能確認がまだ終わっていないことがあります。顧客がその機械を本来の目的どおりに使用できる状態になっていないのであれば、搬入日をそのまま売上計上日とすることには、慎重な検討が求められます。
こうした取引では、次のように段階を分けて確認します。
| 段階 | 税務判断上の意味 |
|---|---|
| 出荷 | 会社の倉庫・工場から出た事実 |
| 搬入 | 顧客の指定場所に到着した事実 |
| 据付完了 | 物理的に設置された事実 |
| 調整・試運転完了 | 使用目的に沿って稼働できる状態になった事実 |
| 性能確認 | 契約仕様を満たすことが確認された事実 |
| 検収完了 | 顧客が受入れを確定した事実 |
| 使用開始 | 顧客が実際に使用収益を開始した事実 |
| 代金請求権の確定 | 契約上、対価請求が可能になった事実 |
完成・引渡しを基準に計上する取引では、このうちどの段階で「引渡し」があったといえるかを見極めます。一方、一定期間にわたり収益を計上する取引では、完成前の履行状況や進捗度も確認する必要があります。
期末に大型設備や工事案件を抱えている場合、営業担当者の「納品済みです」という報告だけで処理を決めてしまうのは危ういところです。工事完了報告書、検収書、試運転報告書、顧客からの承認メール、引渡確認書、請求条件などの資料にあたって確認する必要があります。
役務提供は「完了型」か「期間型」かを分ける
役務提供取引には、成果物などの引渡しを伴うものと、物の引渡しを伴わないものがあります。そのため、物の移動だけを見るのではなく、契約上どのような義務を負い、その義務をいつ履行したのかを確認する必要があります。
役務提供の収益計上は、大きく次の二つに整理できます。
| 役務提供のタイプ | 典型例 | 売上計上時期の考え方 |
|---|---|---|
| 完了型 | 調査報告、設計、制作、スポット作業等のうち、全体または区分した単位の完了・引渡しを基準に計上するもの | 約束した役務の全部、または区分した単位ごとの提供完了・引渡し時 |
| 期間型 | 保守、清掃、管理、顧問、サブスクリプション、継続支援等のうち、一定期間にわたり収益を計上するもの | 期間経過または進捗に応じて収益計上 |
この分類は、取引を整理するための目安です。単発の契約や成果物の納品を伴う契約であっても、一定期間にわたり収益を計上する場合があります。契約期間の長短や名称だけで決めるのではなく、履行義務の充足の仕方と、請負等に関する税務上の取扱いを確認して判断します。
国税庁の法人税基本通達2-1-21の4は、次のいずれかを満たすものを、履行義務が一定の期間にわたって充足されるものとしています。
- 取引における義務を履行するにつれて、相手方が便益を享受する場合
- 履行により資産が生じ、または資産価値が増加し、相手方がその資産を支配する場合
- 別の用途に転用できない資産が生じ、履行済み部分について対価を収受する強制力のある権利を有する場合
進捗度に応じて計上する場合、完成前の各事業年度の収益の額は、通常得べき対価の額に期末の進捗度を乗じた累計額から、過年度に計上した収益の額を差し引いて算定するのが基本です。
進捗度を合理的に見積もれない場合でも、直ちに全額を完成時まで繰り延べられるわけではありません。原価の回収見込みや、履行の初期段階に関する取扱いを確認します。
出典:国税庁|法人税基本通達2-1-21の5・6
出典:国税庁|法人税基本通達2-1-21の5の解説
これに対して、一定期間にわたる収益計上によらず、完了・引渡しを基準とする取引では、役務提供の完了時、あるいは成果物の納品・検収時が重要になります。
請負契約は原則として「引渡し等の日」を確認する
請負契約では、成果物や工事の完成・引渡しが重要な判断軸になります。
法人税基本通達2-1-21の7は、請負について、その引渡し等の日が法人税法22条の2第1項に規定する役務の提供の日に該当し、その収益の額は原則として引渡し等の日が属する事業年度の益金の額に算入される、としています(工事の請負に関する法人税法63条の特則が適用されるものなどを除きます)。
ただし、一定期間にわたって履行義務が充足される要件を満たし、進捗に応じて算定される額を益金算入している場合には、その処理も認められるとされています。
出典:国税庁|法人税基本通達2-1-21の7(請負に係る収益の帰属の時期)
また、長期大規模工事に該当する場合など、法人税法の工事請負に関する特則が適用される取引は、別に検討します。とくに、法人税法63条第1項が適用される長期大規模工事では、工事進行基準による所得計算が求められます。完成・検収まで益金算入を待てるとは限りません。
出典:e-Gov法令検索|法人税法第63条
出典:国税庁|法人税基本通達 第2章第4節 工事の請負に係る収益及び費用の帰属事業年度の特例
なお、税務上、完成・引渡しを基準とする取扱いと進捗に応じた取扱いが示されているからといって、会計と税務で自由に使い分けられるわけではありません。
公正妥当な会計処理の基準に従って進捗に応じた収益経理を行った請負について、税務申告だけ完成・引渡しの年度に繰り延べることはできません。別段の定めによる税務調整や、誤った会計処理の是正とは区別して検討します。
出典:国税庁|法人税基本通達2-1-21の7の解説
実務では、請負契約について次の点を確認します。
| 確認事項 | 判断への影響 |
|---|---|
| 成果物の内容 | 何を完成させれば履行完了か |
| 検収条件 | 顧客の受入れが引渡しの条件か |
| 代金支払条件 | 検収、納品、マイルストーン、期間経過のどれで請求権が発生するか |
| 途中解約時の精算 | 履行済み部分について対価を収受する権利があるか |
| 進捗管理資料 | 一定期間にわたり収益認識する場合の根拠になるか |
| 部分完成・部分引渡し | 完成部分ごとの売上計上が必要か |
| 契約変更 | 追加作業・仕様変更が収益計上時期に影響しないか |
| 工事請負の特則 | 法人税法63条の適用対象か、工事進行基準による計算が必要か |
とくに、建設工事、システム開発、Web制作、設備製作、設計業務などでは、請求書の発行日よりも、契約上の成果物、検収条件、完了報告、顧客の承認のほうが重要な意味を持ちます。
技術役務・コンサルティング・顧問型サービスの判断
技術指導、設計、コンサルティング、業務改善支援、顧問型サービスなどは、契約書の表現と実態がずれやすい領域です。
たとえば「コンサルティング契約」と書かれていても、実態はさまざまです。毎月の定例支援を提供する期間型のサービスであることもあれば、特定の報告書を納品する成果物型の取引であることもあります。
法人税基本通達2-1-21の10は、設計、作業の指揮監督、技術指導その他の技術役務の提供による報酬について、一定期間にわたり収益を計上する場合などを除き、原則として約した役務の全部の提供を完了した日が属する事業年度の益金の額に算入するとしています。
また、法人税基本通達2-1-1の5により、一定の期間や作業段階ごとに収益計上の単位を区分する場合には、原則として、支払を受けるべき報酬の額が確定する都度、その金額を益金算入します。契約全体が未完了であることだけを理由に、確定した各部分の報酬を全体の完了時まで繰り延べることはできません。
出典:国税庁|法人税基本通達2-1-1の5(技術役務の提供に係る収益の計上の単位)
出典:国税庁|法人税基本通達2-1-21の10(技術役務の提供に係る報酬の帰属の時期)
ただし、確定した報酬のうち、役務の全部の提供が完了する日まで、または1年を超える相当の期間が経過する日まで支払を受けられないこととされている部分については、別の取扱いがあります。役務の全部の提供が完了する日と実際に支払を受ける日のいずれか早い日まで、益金算入を見合わせることができます。
出典:国税庁|法人税基本通達2-1-21の10の解説
この領域でよく見られる誤りが、「毎月請求しているから毎月売上」「契約書に一式報酬とあるから完了時に売上」といった単純な処理です。
実際には、次のように整理します。
| 契約実態 | 売上計上時期の考え方 |
|---|---|
| 毎月一定の支援を提供する顧問型 | 期間経過に応じた売上計上が基本 |
| 成果物の納品を目的とする契約 | 一定期間にわたり収益を計上する取引かを確認し、完了・引渡しを基準とする場合には納品・検収・完了時を確認 |
| フェーズごとに報酬が区分される契約 | 各フェーズの計上単位と報酬確定時期、支払留保部分の取扱いを確認 |
| 時間単価・人月単価の契約 | 作業期間、稼働実績、請求権確定時期を確認 |
| 成果報酬契約 | 成果条件の達成時期、対価確定時期を確認 |
| 長期プロジェクト | 一定期間にわたる履行義務に該当するかを検討 |
なお、「報酬を受けるための成果条件がまだ成立していないこと」と、「引渡し・役務提供は済んでいるものの、対価の額が最終合意に至っていないこと」とは区別して考えます。
後者については、期末時点の情報に基づいて収益の額を適正に見積もる必要があります。金額が未確定である、あるいは未請求であるという理由だけで、売上計上を翌期に送れるわけではありません。
出典:国税庁|法人税基本通達2-1-1の10(資産の引渡しの時の価額等の通則)
こうした判断には、契約書だけでは足りません。作業報告書、議事録、成果物、検収メール、進捗管理表、請求明細などをあわせて確認する必要があります。
請求書発行日は「結果として一致する」ことはあっても、判断基準そのものではない
中小企業では、請求書を発行した月に売上を計上しているケースがあります。
この処理が常に誤りというわけではありません。請求書発行日が実際の引渡し日や役務提供の日と一致する場合などには、請求書を起点とした処理の結果が、税務上の益金算入時期と一致することがあります。
ただし、両者の日付が近いことや、請求日基準を継続していることだけで、その処理が認められるわけではありません。事業年度をまたぐ場合には、引渡し・役務提供の時期を確認するとともに、近接日による処理について、公正妥当な会計処理の基準に従った収益経理などの要件を満たしているかを検討する必要があります。
出典:e-Gov法令検索|法人税法第22条の2第1項~第3項
とはいえ、請求書発行日は、あくまで請求事務を行った日です。
次のような場合には、請求書基準に注意が必要です。
| 請求書基準に注意が必要なケース | 問題点 |
|---|---|
| 期末後にまとめて請求書を発行している | 当期に引渡し・役務提供済みの売上が漏れる可能性 |
| 期末前に前倒しで請求書を発行している | まだ履行していない売上を計上している可能性 |
| 請求締日と役務提供期間がずれている | 期間帰属のズレが生じる可能性 |
| 検収前に請求書だけ発行している | 実質的に引渡しが完了していない可能性 |
| 前受請求を売上処理している | 役務未提供部分を売上計上している可能性 |
なお、商慣習その他相当の理由により、収入・支出の計算の基礎となる決算締切日を、事業年度末以前おおむね10日以内の一定の日として継続している場合には、法人税基本通達2-6-1の取扱いも確認します。ただし、請求書を翌期に発行しているという事情だけで、この取扱いが認められるわけではありません。
出典:国税庁|法人税基本通達2-6-1(決算締切日)
税務上問われるのは、請求書の有無ではなく、引渡しまたは役務提供の事実です。
そのため、請求書基準で月次処理をしている会社であっても、決算の際には、期末前後の売上について、納品・検収・役務提供・前受・未収の状況を確認しておく必要があります。
入金日だけで売上計上時期は決まらない
入金があった日に売上を計上する「入金基準」は、資金繰り管理の観点からはわかりやすい処理です。しかし、法人税務上は、入金日がそのまま売上計上時期になるとは限りません。
商品を引き渡し、役務提供を完了しているのであれば、まだ入金がなくても、売掛金として売上を計上すべき場合があります。反対に、入金があっても、商品を引き渡しておらず、役務も提供していないのであれば、前受金として処理すべき場合があります。
実務では、入金日を次のように位置づけると整理しやすくなります。
| 入金の状態 | 税務上の確認 |
|---|---|
| 引渡し・役務提供後に入金 | 通常は売掛金等の回収として扱い、引渡し・役務提供による売上計上時期と区別する |
| 引渡し・役務提供前に入金 | 前受金の可能性を確認する |
| 入金済みだが検収未了 | 検収が実質的条件かどうかを確認する |
| 未入金だが引渡し済み | 売掛金計上が必要か確認する |
| 入金額と請求額が異なる | 値引き、相殺、返品、過入金、未収を確認する |
入金基準は、売上計上時期の判断を遅らせやすい処理でもあります。とくに注意したいのは、決算直前に納品済み・役務提供済みとなった取引を、入金が翌期であることを理由に売上計上しないケースです。
一方で、不動産の売買・交換の仲介報酬については、通達の要件に従って継続して取引完了日に収益を計上している場合、完了前に実際に受け取った金額は、その受領日に収益を計上する取扱いがあります。入金日を一律に売上計上日とするのではなく、こうした個別の取扱いの有無も確認します。
出典:国税庁|法人税基本通達2-1-21の9(不動産の仲介あっせん報酬の帰属の時期)
期間帰属が問題になる取引は、期末で必ず棚卸しする
期間契約や継続サービスでは、期末時点で、どこまで役務提供が完了しているかを確認する必要があります。
たとえば、次のような取引です。
- 年間保守契約
- 月額顧問契約
- 清掃・管理・警備契約
- サブスクリプション契約
- システム運用保守契約
- 広告運用代行
- 研修・教育プログラム
- コンサルティングの長期プロジェクト
- 受注制作ソフトウェア
- 建設工事や設備工事
これらの取引では、請求書の発行時期と役務提供期間が、必ずしも一致しているとは限りません。
たとえば、1年分の保守料を前払いで受け取っている場合には、入金時に全額を売上とするのではなく、役務提供期間に応じて収益計上する必要が生じることがあります。反対に、当期中に役務を提供しているのに請求が翌期になる場合には、未収収益や売掛金の計上が必要になることもあります。
出典:国税庁|法人税基本通達2-1-21の2・4~6
なお、収益認識基準を適用している場合には、未請求の収益について、対価を受け取る権利の内容に応じ、売掛金等ではなく契約資産として処理することもあります。売掛金等に当たる無条件の権利なのか、追加の履行などの条件が残る権利なのかを確認します。
出典:企業会計基準委員会|企業会計基準第29号「収益認識に関する会計基準」第10項・第12項・第79項
この論点は、前受金・未収収益・未完了案件の期末判断ともつながっています。売上計上時期の基本としては、期末時点で次の事項を確認します。
| 期末確認項目 | 確認内容 |
|---|---|
| 契約期間 | 当期に対応する役務提供期間はどこまでか |
| 請求期間 | 請求書の対象期間は当期分か翌期分か |
| 入金時期 | 前受か、売掛金回収か |
| 作業進捗 | 当期末までにどこまで履行しているか |
| 顧客への便益移転 | 顧客は当期中に便益を受けているか |
| 成果物・完了条件 | 納品・検収の状況と、完成前の進捗に応じた収益計上が必要か |
| 社内管理資料 | 作業報告、稼働表、進捗表が残っているか |
期間帰属のズレは、単年度の税額だけの問題ではありません。月次利益、予実管理、金融機関への説明にも影響します。年1回の決算時だけでなく、月次決算の段階から、契約期間と請求期間を対応させて管理しておくことが大切です。
期末前後の売上で確認すべきチェックポイント
税務調査や決算レビューで問題になりやすいのは、やはり期末前後の売上です。
期末直前に出荷したもの、納品したもの、検収待ちのもの、請求書だけ発行したもの、入金済みだが未提供のもの。これらを整理しておかないと、売上計上時期はどうしてもずれやすくなります。
決算前には、少なくとも次の点を確認しておきたいところです。
| チェック項目 | 確認する資料 |
|---|---|
| 期末直前の出荷済み商品 | 出荷一覧、配送伝票、送り状 |
| 期末時点の未着品 | 配送状況、着荷記録、納品書 |
| 検収未了案件 | 検収書、検収予定表、顧客メール |
| 検収済み未請求案件 | 検収書、請求予定表、売上管理表 |
| 請求済み未納品案件 | 請求書、契約書、前受金管理表 |
| 入金済み未提供案件 | 入金明細、契約期間、前受金明細 |
| 作業中の役務提供 | 作業報告書、稼働表、進捗表 |
| 完了済み未請求の役務 | 完了報告書、納品物、顧客承認 |
| 返品・値引き予定 | 返品申請、値引き合意、販売条件 |
| 関係会社間売上 | 契約書、役務提供実績、価格根拠 |
こうした確認を、経理部門だけで完結させるのは難しい場面もあります。営業、制作、開発、現場責任者、倉庫、管理部門と連携しながら、期末時点で実際に何が完了しているのかを確認していく必要があります。
売上計上時期を誤ると、何が経営上のリスクになるか
売上計上時期の誤りは、税務上は益金算入時期の誤りとして扱われます。しかし、経営に及ぶ影響はそれだけにとどまりません。
| 影響領域 | 起こり得る問題 |
|---|---|
| 法人税申告 | 課税所得・法人税額の過少または過大 |
| 附帯税 | 過少申告加算税、延滞税等の負担可能性 |
| 税務調査 | 期末売上、売掛金、前受金、検収資料の確認 |
| 決算書 | 売上高、利益、売掛金、前受金の信頼性低下 |
| 金融機関対応 | 利益水準、債務償還能力、運転資金説明への影響 |
| 役員報酬・賞与 | 利益連動の判断や支給原資の見誤り |
| M&A | 正常収益力、運転資本、表明保証リスクへの影響 |
| 事業承継 | 株価評価、後継者への引継ぎ資料への影響 |
| 内部管理 | 営業と経理の数字が一致しない状態の固定化 |
出典:国税庁|法人税の過少申告加算税及び無申告加算税の取扱いについて(事務運営指針)
出典:国税庁|No.9205 延滞税について
売上の期間ズレは、「翌期に計上されるのだから、最終的には同じこと」と軽く扱ってよいものではありません。
事業年度ごとに課税所得を計算する法人税では、どの年度に帰属するかがまさに重要です。そして決算書は、外部の関係者が会社の状態を判断するための資料です。売上計上時期の判断が不明確な会社は、利益管理、税務管理、資金繰り管理の精度に疑問を持たれやすくなります。
売上計上時期の判断を社内に残す
売上計上時期について重要なのは、正しく処理することだけではありません。
なぜその日を売上計上日と判断したのかを、後から説明できるようにしておくことも、同じくらい大切です。
とくに期末の重要案件については、次の事項を簡単なメモやチェックシートに残しておくだけでも、説明力は大きく変わります。
| 記録すべき事項 | 内容 |
|---|---|
| 取引先 | 売上先、関係会社該当性 |
| 契約内容 | 商品、成果物、役務、保守、据付等の内容 |
| 売上計上基準 | 出荷、納品、検収、使用開始、役務完了、期間按分等 |
| 判断日 | 売上計上日とした日付 |
| 判断根拠 | 契約条項、納品書、検収書、作業報告、メール等 |
| 請求・入金状況 | 請求日、入金日、前受・未収の有無 |
| 例外処理の有無 | 通常基準と異なる処理をした理由 |
| 税務調整の有無 | 会計処理と税務処理が異なる場合の別表調整と、その根拠 |
| 承認者 | 営業責任者、経理責任者、役員、専門家確認の有無 |
期末に大きな売上がある会社であれば、売上計上基準を社内規程や経理処理マニュアルとして整備しておくことも、有効な備えになります。
専門家に相談すべき売上計上時期の論点
次のような取引がある場合は、決算が確定してからではなく、できるだけ決算前に専門家へご相談いただくことをおすすめします。
- 期末前後に、大きな出荷、納品、検収がある
- 検収条件付きの売上が多い
- 請求書発行日と、納品日・役務完了日とが大きくずれる
- 前受金、未収収益、期末時点の未完了案件が多い
- 機械設備、据付工事、試運転、性能確認を伴う取引がある
- 受託開発、制作、コンサルティングなど、成果物型の役務がある
- 期間契約、保守契約、サブスクリプション契約がある
- 営業部門と経理部門とで、売上認識の考え方が異なる
- 関係会社間で売上や役務提供を計上している
- 過年度の売上計上漏れ、または前倒し計上が見つかった
- 金融機関、株主、M&A相手先に、利益水準とその算定根拠を適切に説明したい
売上計上時期の判断は、会計処理、法人税申告、契約書、社内管理、税務調査対応が幾重にも重なる領域です。問われるのは、単に「どの日で売上を立てるか」ではありません。「その日を選んだ理由を、取引実態と資料で説明できるか」です。
まとめ|売上計上時期は「会社の利益をどう説明するか」の問題である
売上計上時期を税務上判断するにあたっては、請求書発行日や入金日だけを見るのではなく、契約上の履行、資産の引渡し、役務提供、検収、使用収益可能性、期間帰属を確認していく必要があります。
法人税法22条の2のもとでは、原則として、目的物の引渡しまたは役務提供の日が属する事業年度に収益を益金算入します。棚卸資産の販売であれば、出荷日、船積日、着荷日、検収日、使用収益可能日などの候補の中から、取引の種類・性質、契約内容、商慣行、継続適用に照らして合理的な日を判断していくことになります。
その際には、近接日による処理の要件、一定期間にわたる収益計上、工事請負の特則もあわせて確認します。「検収書がないから計上しない」「請求日が引渡日に近いから問題ない」「会計上の進捗売上を税務申告だけ繰り延べる」といった判断はできません。
出典:国税庁|法人税基本通達2-1-2
出典:国税庁|法人税基本通達2-1-21の2~8
出典:国税庁|法人税基本通達2-1-21の7の解説
大切なのは、売上計上時期を税負担だけで決めないことです。
売上は、会社の業績を示す最も重要な数字です。その計上時期が曖昧であれば、法人税申告にとどまらず、資金繰り、金融機関への説明、役員報酬、M&A、事業承継、税務調査対応にまで影響が及びます。
自社の売上計上時期について、出荷、納品、検収、役務完了、請求、入金のどこで判断すべきかを整理したいとお考えの際は、犬飼公認会計士・税理士事務所のお問い合わせページからご相談ください。契約書、売上管理表、検収資料、請求書、入金状況を確認しながら、決算・申告・説明責任に耐えられる処理を一緒に検討いたします。
この記事の振り返り
| 論点 | 確認すべきポイント |
|---|---|
| 売上計上時期の基本 | 請求日・入金日だけで決めず、引渡しまたは役務提供の日を起点に考える |
| 法人税法22条の2 | 原則は引渡し・役務提供の年度。近接日による処理には、公正妥当な会計処理に従った収益経理などの要件がある |
| 出荷基準 | 標準品、短期間配送、形式的検収、継続適用がある場合に採用しやすい |
| 納品・着荷基準 | 相手方の指定場所に到着してはじめて使用・販売が可能になる取引で検討する |
| 検収基準 | 検収の実質と仕様適合性を確認する。一定期間にわたる収益計上では、検収前でも計上が必要になる場合がある |
| 返品権付き販売 | 引渡し未了と返品可能性を区別する。引渡し済みの通常の返品権付き販売は、返品の可能性だけを理由に益金算入を見送れない |
| 機械設備・工事 | 搬入だけでなく、据付、調整、試運転、性能確認、使用可能状態を確認する。工事請負の特則や進捗計上の適用も整理する |
| 役務提供 | 完了型・期間型は整理の目安。契約の名称や長短だけで決めず、履行義務の充足と個別の税務上の取扱いを確認する |
| 進捗に応じた収益計上 | 期末進捗度による累計額から過年度計上額を控除する。進捗度を見積もれない場合にも、別の取扱いを確認する |
| 技術役務・段階別報酬 | 所定の期間・段階ごとに区分する場合は、原則として報酬確定の都度計上する。支払留保部分の取扱いも確認する |
| 会計処理と税務調整 | 公正妥当な会計処理による進捗売上を、税務申告だけ完成・引渡し年度に繰り延べることはできない |
| 対価未確定・未請求 | 引渡し・役務提供済みで対価の額が未合意の場合は、期末の現況により適正に見積もる |
| 請求書発行日 | 実際の計上時期と一致することはあるが、日付の近さや継続処理だけでは請求日基準は認められない |
| 入金日 | 金銭受領の資料であり、売掛金回収・前受金を区別する。入金が計上時期に関係する個別の取扱いにも注意する |
| 期末確認 | 出荷済み、検収未了、請求済み未納品、入金済み未提供、未請求売上を棚卸しする |
| 資料化 | 契約書、納品書、検収書、作業報告書、請求書、入金記録、売上管理表を整える |
| 経営上の影響 | 法人税、附帯税、決算書、金融機関対応、M&A、事業承継、税務調査に波及する |

