国や地方公共団体をはじめ、公益法人、一般社団法人・一般財団法人、NPO法人、学校法人、社会福祉法人、社会医療法人、宗教法人、管理組合法人、人格のない社団等では、一般の営利法人とは異なる消費税の論点が生じます。
その典型が、次のような収入です。
| 収入の種類 | 実務で迷いやすい点 |
|---|---|
| 補助金・助成金 | 対価性がない収入なのか、委託料・役務提供対価なのか |
| 交付金 | 使途が課税仕入れに特定されているのか、人件費等に特定されているのか |
| 会費・組合費 | 通常会費なのか、研修・施設利用・情報提供の対価なのか |
| 負担金・賦課金 | 共同運営の財源なのか、特定施設利用権・サービス提供の対価なのか |
| 寄附金 | 純粋な寄附なのか、広告掲載・協賛メリットの対価なのか |
| 他会計繰入金 | 国・地方公共団体の会計間移動として、どの会計で処理するのか |
| 保険金・損害賠償金 | 損失補填なのか、資産・役務の提供対価なのか |
| 喜捨金・お布施等 | 宗教活動等に係る対価性のない収入として処理できるか |
これらを「課税売上ではないから、消費税には関係しない」と割り切ってしまうのは、実は危険です。
国、地方公共団体、公共・公益法人等については、補助金、会費、寄附金といった対価性のない収入を「特定収入」として把握し、その収入で賄われる課税仕入れ等の消費税額を、仕入控除税額から控除する調整が求められる場合があるからです。
出典:国税庁|No.6495 国、地方公共団体や公共・公益法人等に特定収入がある場合の仕入控除税額の調整
特定収入の論点は、法人税の公益法人課税や収益事業の判定とは別の問題です。消費税では、課税売上げ、非課税売上げ、不課税収入、特定収入、課税仕入れ、用途区分、インボイスの保存が互いに連動しています。
そのため、申告書を作成する段階になってから考えるのでは足りません。補助金申請、交付決定、予算執行、会費規程、請求書の発行、会計区分、実績報告書、決算書の作成という各段階から、管理しておく必要があります。
なお、本記事の制度確認基準日は2026年6月26日です。令和8年度改正により、免税事業者等からの仕入れに係る7・5・3割控除や、特定収入で非登録事業者からの課税仕入れを行った場合の調整にも影響が及びますので、現行制度を前提に整理していきます。
まず押さえるべき結論
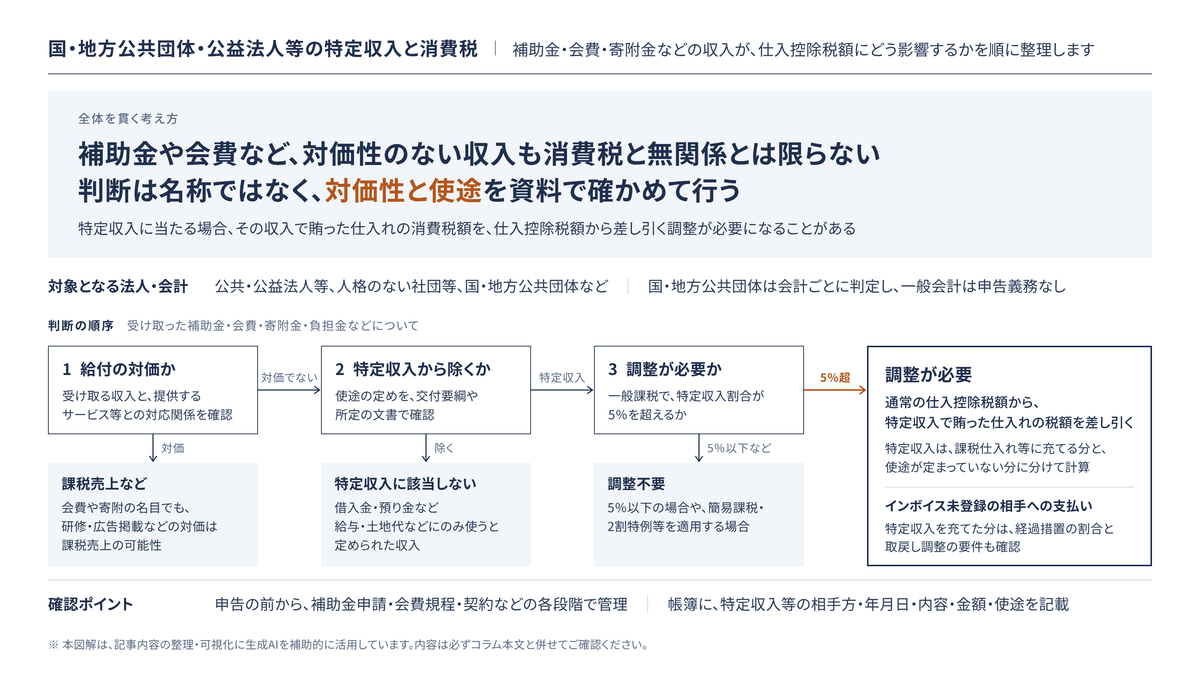
国・地方公共団体・公益法人等の消費税は、次の順序で考えると整理しやすくなります。
| 順序 | 確認事項 |
|---|---|
| 1 | その法人・会計が消費税の申告単位になるか |
| 2 | 受け取った収入が資産の譲渡等の対価か |
| 3 | 対価でなければ、特定収入に該当するか |
| 4 | 特定収入に該当しない収入に当たるか |
| 5 | 特定収入に該当するものについて、課税仕入れ等に係るものか、使途不特定のものか |
| 6 | 特定収入割合が5%を超えるか |
| 7 | 簡易課税、2割特例等により調整不要となるか |
| 8 | 通常の仕入控除税額から、特定収入に係る課税仕入れ等の税額を控除するか |
| 9 | 非登録事業者からの仕入れに充てた特定収入について、取戻し調整の余地があるか |
| 10 | 帳簿・交付要綱・実績報告書・決算書・請求書・インボイスを保存できているか |
ここで大切なのは、「補助金だから全部特定収入」「会費だから全部不課税」「寄附金だから消費税に関係しない」と、名称だけで処理してしまわないことです。
消費税の判断は、収入の名称ではなく、収入と給付との対応関係、使途の定め、会計単位、支出内容、そして証拠資料によって決まります。
対象となる法人・団体を確認する
特定収入による仕入控除税額の調整は、すべての法人に一律に適用される制度ではありません。対象となるのは、国、地方公共団体、公共法人、公益法人等、公益信託受託事業者、人格のない社団等です。
国税庁の令和8年6月版パンフレットでも、国、地方公共団体、消費税法別表第三に掲げる法人、公益信託受託事業者、人格のない社団等について、資産の譲渡等の時期、仕入控除税額の計算、申告・納付期限等の特例が整理されています。
出典:国税庁|国、地方公共団体や公共・公益法人等と消費税(令和8年6月)
医療法人のうち、本記事で扱う特定収入による仕入控除税額の調整の対象となるのは、医療法第42条の2第1項に規定する社会医療法人です。社会医療法人に該当しない医療法人まで、一律に対象となるわけではありません。
出典:e-Gov法令検索|消費税法 別表第三
| 区分 | 消費税上の確認事項 |
|---|---|
| 国の一般会計 | 申告義務なし。課税標準額に対する消費税額と仕入控除税額を同額とみなす特例 |
| 地方公共団体の一般会計 | 申告義務なし。一般会計として特例適用 |
| 国の特別会計 | 会計ごとに一の法人が行う事業とみなす |
| 地方公共団体の特別会計 | 会計ごとに一の法人が行う事業とみなす |
| 地方公営企業 | 特別会計単位で納税義務・申告期限等を確認 |
| 消費税法別表第三法人 | 法人単位で申告。仕入控除税額の特例対象 |
| 公益信託受託事業者 | 公益信託財産に係る取引について確認 |
| 人格のない社団等 | 法人とみなして団体単位で判定 |
国または地方公共団体が一般会計に係る業務として行う事業や、特別会計を設けて行う事業については、一般会計または個々の特別会計ごとに、一の法人が行う事業とみなして消費税法を適用します。
出典:国税庁|国、地方公共団体や公共・公益法人等と消費税(令和8年6月)2 国、地方公共団体の会計単位による納税義務の特例
公益法人等では、内部管理上、「公益目的事業会計」「収益事業等会計」「法人会計」などに区分していることが多いでしょう。ただ、その区分がそのまま消費税の納税義務者を分けるわけではありません。
消費税では、法人単位、会計単位、課税期間、課税売上高、登録状況をあらためて整理したうえで、特定収入の調整対象になるかどうかを確認していきます。
特定収入とは何か
特定収入とは、簡単にいえば、資産の譲渡等の対価ではない収入のうち、消費税法上「特定収入に該当しないもの」を除いた収入のことです。
消費税基本通達では、特定収入の例として、租税、補助金、交付金、寄附金、出資に対する配当金、保険金、損害賠償金、資産の譲渡等の対価に該当しない負担金、他会計からの繰入金、会費等、喜捨金等が挙げられています。
出典:国税庁|消費税法基本通達 第16章第2節 特定収入の取扱い 16-2-1
| 収入 | 特定収入になり得る理由 |
|---|---|
| 租税 | 資産・役務提供の直接対価ではない |
| 補助金 | 交付目的はあっても、通常は給付との直接対価関係がない |
| 交付金 | 財源交付であり、役務提供対価とは限らない |
| 寄附金 | 反対給付を予定しない場合、対価性がない |
| 出資配当 | 資産譲渡・役務提供の対価ではない |
| 保険金 | 保険事故による補填 |
| 損害賠償金 | 損害補填であり、役務対価とは限らない |
| 対価性のない負担金 | 特定サービスとの対応関係がない |
| 他会計からの繰入金 | 国・地方公共団体の会計間財源移動 |
| 通常会費 | 団体運営のための一般財源 |
| 喜捨金・お布施等 | 反対給付がない収入 |
もっとも、名称だけで結論を出すことはできません。
補助金という名称であっても、実質的に特定の成果物、役務提供、運営受託の対価であれば、課税売上または非課税売上として検討する必要があります。会費という名称であっても、その中身が研修受講料、施設利用料、出版物購読料、情報提供料であれば、役務提供等の対価となる可能性があります。
反対に、会費、負担金、寄附金という名称で対価性がないものは、一般の営利法人であれば、単なる不課税収入として処理が完結することが多いものです。しかし、国・地方公共団体・公益法人等では、これが特定収入として、仕入控除税額の調整に影響してきます。
特定収入に該当しない収入もある
資産の譲渡等の対価でない収入が、すべて特定収入になるわけではありません。
代表的なものとして、次のような収入は特定収入から除外されます。
| 収入 | 特定収入から除外される方向性 |
|---|---|
| 通常の借入金等 | 返済・償還のための補助金等の交付が法令で規定されている特殊な借入金等を除き、特定収入に該当しない |
| 出資金 | 出資による資本的受入れ |
| 預金・貯金・預り金 | 一時的な預り・資金移動 |
| 貸付回収金 | 元本回収 |
| 返還金・還付金 | 返還・還付による入金 |
| 特定支出のためにのみ使用することとされている収入 | 法令・交付要綱等による使途特定の要件を満たすものは、特定収入から除外 |
| 一定要件を満たす公益社団法人等の寄附金 | 募集文書・行政庁確認等により特定収入に該当しない場合あり |
ここでいう特定支出とは、課税仕入れ、特定課税仕入れ、課税貨物の引取り、通常の借入金等の返済・償還に係る支出以外の支出をいいます。実務上は、給与、利子、土地購入費、特殊な借入金等の返済などが典型例です。
出典:国税庁|国、地方公共団体や公共・公益法人等と消費税(令和8年6月)4 仕入控除税額の計算の特例
たとえば、交付要綱等で給料などの特定支出のみに使用することが明らかな補助金は、特定収入に該当しません。ただし、人件費に通勤手当などの課税仕入れが含まれる場合には、実績報告書等によってその部分を区分して判断します。
一方で、「施設整備費」「システム導入費」「備品購入費」など、課税仕入れに充てられる補助金は、特定収入として仕入控除税額の調整対象となる可能性があります。
出典:国税庁|人件費に使途が特定されている補助金
会費・負担金は「対価性」で判断する
公益法人、一般社団法人、NPO法人、業界団体、同窓会、学会、管理組合、任意団体などで、特に問題になりやすいのが会費・負担金です。
会費等の消費税判定では、支払う会費と、団体から受ける役務提供等との間に、明らかな対価関係があるかどうかを確認します。通常会費については、一般的には対価関係がなく、資産の譲渡等の対価に当たらないものとして取り扱って差し支えありません。
他方で、出版物購読料、入場料、研修費、受講料、施設利用料、情報提供料など、実質的に役務提供等の対価と認められる場合は、支払う事業者の側では課税仕入れとなります。
出典:国税庁|No.6467 会費や入会金の仕入税額控除
| 名称 | 判断の方向性 |
|---|---|
| 正会員会費 | 団体運営の一般財源なら対価性なし。特定収入の検討 |
| 賛助会費 | 広告掲載、ロゴ掲出、イベント出展枠等がある場合は対価性を確認 |
| 研修会費 | 研修受講の対価なら課税売上の可能性 |
| 施設利用負担金 | 施設利用権・役務提供の対価なら課税売上の可能性 |
| 行政サービス負担金 | 特定役務との対応関係を確認 |
| 管理組合の管理費 | 団体内部の共同管理費か、役務提供対価かを確認 |
| 共同行事負担金 | 参加者への役務提供内容、費用分担、主催者の立場を確認 |
| 入会金 | 返還義務、施設利用権、会員サービスとの対応関係を確認 |
会費収入をすべて不課税・特定収入として処理してしまうと、本来は課税売上である研修収入、施設利用料、広告料、情報提供料を漏らしてしまうことがあります。
反対に、通常会費を課税売上としてインボイスを発行し続ければ、会員側の仕入税額控除、団体側の課税売上割合、簡易課税の事業区分にも影響が及びます。
なお、法人税上の収益事業に該当するかどうかは、消費税の課税区分やインボイスの発行とは別に、事業の実態に基づいて判断します。
出典:国税庁|法人税基本通達 第15章第1節第1款 共通事項
そこで、会費規程、会員規約、募集要項、特典一覧、請求書、領収書、ホームページの表示を突き合わせ、会費を次のように分解しておく必要があります。
| 区分 | 管理方法 |
|---|---|
| 対価性のない通常会費 | 特定収入として管理 |
| 研修・セミナー受講料 | 課税売上として管理 |
| 出版物・資料提供料 | 課税売上又は非課税等を個別判断 |
| 施設利用料 | 課税・非課税を施設内容で判断 |
| 広告・協賛対価 | 課税売上として管理 |
| 寄附・協賛金のうち反対給付なし | 特定収入として管理。ただし、法定の除外要件に該当するものを除く |
なお、団体の通常の業務運営の一環として会報を発行・配布する場合は、会報を配布していることだけを理由に、通常会費を購読料に分ける必要があるわけではありません。
出典:国税庁|消費税法基本通達 5-2-3 会報、機関誌等の発行
寄附金・協賛金は「反対給付」を確認する
寄附金は、対価を得て行う取引ではないため、支出する側では原則として課税仕入れになりません。ただし、名目が寄附であっても、対価性が認められる場合には課税仕入れとなります。
出典:国税庁|No.6463 寄附金や交際費の取扱い
この考え方は、金銭を受け取る側である公益法人等にとっても、同じように重要です。
| 受領した金銭 | 消費税上の確認 |
|---|---|
| 純粋な寄附金 | 対価性なし。特定収入の検討 |
| 企業協賛金 | ロゴ掲載、広告枠、出展権、命名権等の有無を確認 |
| パンフレット協賛 | 広告掲載対価なら課税売上の可能性 |
| 事業指定寄附 | 寄附者の使途指定だけで判断せず、法令上の使途特定・特定収入からの除外要件を確認 |
| ふるさと納税関連収入 | 地方公共団体側の会計・返礼品・委託費を分けて確認 |
| クラウドファンディング | 購入型、寄附型、投資型の区分を確認 |
| お布施・喜捨金 | 反対給付の有無、宗教行為との関係を確認 |
「寄附金」として処理するには、反対給付がないことを説明できる状態が必要です。
仮に、寄附者に広告掲載、利用権、出展権、優先参加権、成果物の提供などの利益が与えられている場合には、受領額と給付内容との対価関係を確認します。全額が対価となるのか、対価性のない寄附なのかを判断し、対価部分と寄附部分が混在する場合には、契約等の実態に基づいて区分します。
出典:国税庁|消費税法基本通達 5-2-14 寄附金、祝金、見舞金等
なお、公益社団法人または公益財団法人が募集する寄附金については、特定収入に該当しない取扱いがあります。特定の活動に係る特定支出のためにのみ使用されること、期間を限定して募集されること、他の資金と明確に区分して管理されることなど、一定の要件を満たし、公益社団法人及び公益財団法人の認定等に関する法律上の行政庁の確認を受けるものが対象です。
出典:国税庁|国、地方公共団体や公共・公益法人等と消費税(令和8年6月)4 仕入控除税額の計算の特例
この取扱いを利用する場合は、行政庁から確認書の交付を受けてから寄附金の募集を開始し、消費税の申告時には確認書の写しを添付します。
出典:内閣府|消費税に関する手引き・Ⅵ 確認後の対応(~実施報告まで)
特定収入割合が5%を超えるかを判定する
特定収入がある場合でも、常に仕入控除税額の調整が必要になるわけではありません。
調整が必要になるのは、原則として、簡易課税制度等を適用せず、一般課税により仕入控除税額を計算する場合で、なおかつ特定収入割合が5%を超えるときです。特定収入割合が5%以下であれば、この調整は不要です。
出典:国税庁|No.6495 国、地方公共団体や公共・公益法人等に特定収入がある場合の仕入控除税額の調整
特定収入割合は、次の考え方で計算します。
| 項目 | 内容 |
|---|---|
| 分子 | 特定収入の合計額 |
| 分母 | 税抜課税売上高+免税売上高+非課税売上高+国外売上高+特定収入の合計額 |
ここで注意したいのは、課税売上割合とは分母が異なるという点です。
| 区分 | 主な目的 |
|---|---|
| 課税売上割合 | 全額控除の可否の判定や、個別対応方式の共通対応分・一括比例配分方式の控除額の計算に用いる |
| 特定収入割合 | 資産の譲渡等の対価と特定収入からなる収入合計に占める特定収入の割合により、特定収入調整の要否を判定する |
国税庁の消費税申告チェックシートでも、特定収入割合が5%超であるにもかかわらず、課税仕入れ等の消費税額の全額を仕入税額控除の対象としていないか、という点が確認項目に挙げられています。
出典:国税庁|消費税申告チェックシート<国、地方公共団体及び公共法人用>
使途特定が最重要論点になる
特定収入の実務で最も重要になるのは、「何に使う収入か」という点です。
同じ補助金であっても、使途によって仕入控除税額への影響は変わってきます。
| 使途 | 消費税上の方向性 |
|---|---|
| 給料等の特定支出のみ | 法令・交付要綱等により使途が特定されていれば、特定収入に該当しない。通勤手当等の課税仕入れが含まれていないか確認 |
| 借入金利子のみ | 特定支出に使途特定。特定収入に該当しない可能性 |
| 土地購入費のみ | 特定支出に使途特定。特定収入に該当しない可能性 |
| 設備購入費 | 課税仕入れ等に係る特定収入として調整対象 |
| 建物改修費 | 課税仕入れ等に係る特定収入として調整対象 |
| システム開発費 | 課税仕入れ等に係る特定収入として調整対象 |
| 事業運営費全般 | 使途不特定又は按分計算の検討 |
| 借入金返済 | 借入金の性質、返済対象事業、交付要綱を確認 |
使途は、次のような資料で確認していきます。
| 資料 | 確認事項 |
|---|---|
| 法令 | 補助金・交付金の根拠、使途制限 |
| 交付要綱 | 対象経費、補助対象外経費、返還条件 |
| 交付決定通知書 | 補助対象事業、補助額、条件 |
| 積算内訳書 | 人件費、委託費、備品費、工事費等の内訳 |
| 事業計画書 | 実施内容、成果物、対象経費 |
| 実績報告書 | 実際の支出、補助対象経費、証憑一覧 |
| 使途特定文書 | 作成・交付主体、特定された使途、確定申告書とともに提出する文書の確認 |
| 予算書・決算書 | 使途が明らかになる科目・備考 |
| 会計伝票 | 補助金収入と支出の紐付け |
| 契約書・請求書 | 課税仕入れの内容、インボイス登録状況 |
| 補助金返還書類 | 返還額と対象経費の修正 |
法令または交付要綱等によって補助金等の使途が明らかにされている場合には、その明らかにされているところに従って使途を特定します。
ここでいう交付要綱等とは、国、地方公共団体または特別の法律により設立された法人が、交付者として作成した、使途を定める文書をいいます。この交付要綱等には、補助金等交付要綱や交付決定書のほか、附属書類である積算内訳書や実績報告書も含まれます。
一般の民間助成団体が独自に作成した要綱や、寄附者による使途指定があるというだけで、同じ取扱いを適用できるわけではありません。
出典:国税庁|消費税法基本通達 16-2-2
出典:国税庁|公益法人等における補助金等の使途の特定方法
補助金等の使途が細部まで特定されていない場合でも、国または地方公共団体が合理的な方法により補助金等の使途を明らかにした文書によって、使途を特定できることがあります。
この方法を用いる場合には、所定の使途特定文書を確定申告書とともに提出する必要があります。公共・公益法人等については、交付元の国・地方公共団体が作成した使途特定文書の交付を受けたうえで、その文書を提出します。法人内部の予算書、決算書、会計伝票だけで、法令上の使途特定の要件を満たすわけではありません。
法令・交付要綱等による使途特定も、交付元からの使途特定文書の交付もない場合には、使途不特定の特定収入として扱うことになります。
出典:国税庁|国、地方公共団体や公共・公益法人等と消費税(令和8年6月)4 仕入控除税額の計算の特例
出典:国税庁|公益法人等における補助金等の使途の特定方法
通常の仕入控除税額から特定収入に係る税額を控除する
特定収入割合が5%を超え、調整が必要となる場合には、通常の方法で計算した仕入控除税額から、特定収入に係る課税仕入れ等の税額を控除します。
流れは、次のとおりです。
| ステップ | 内容 |
|---|---|
| 1 | 通常の方法で仕入控除税額を計算する |
| 2 | 資産の譲渡等の対価以外の収入から、法定要件を満たして特定支出のためにのみ使用するもの等を除外したうえで、課税仕入れ等に係る特定収入と、使途不特定の特定収入に区分する |
| 3 | 課税売上高5億円以下・課税売上割合95%以上かを確認する |
| 4 | 課税売上高5億円超又は課税売上割合95%未満なら、個別対応方式又は一括比例配分方式を確認する |
| 5 | 特定収入に係る課税仕入れ等の税額を計算する |
| 6 | 通常の仕入控除税額から控除する |
| 7 | 必要な計算表を作成・保存・添付する |
特定収入の調整計算は、通常の課税売上割合の計算や用途区分と重なり合います。とりわけ、課税売上高が5億円を超える場合や、課税売上割合が95%未満の場合には、個別対応方式・一括比例配分方式の判断と特定収入調整とが連動してきます。
なお、課税期間が1年に満たない場合、5億円の判定は、その課税期間の課税売上高を年換算して行います。
出典:国税庁|No.6401 仕入控除税額の計算方法
公益法人等で、補助事業、収益事業、会費事業、受託事業、施設利用事業が混在するケースでは、会計区分に加えて、課税仕入れ等の用途区分と、財源となる収入の特定収入該当性・使途区分を、それぞれ別に確認する必要があります。そのため、次のような対応表を作っておくと有効です。
なお、個別対応方式の用途区分は、課税売上対応・非課税売上対応・共通対応に分けるものです。補助金や会費など、どの財源から支出したかによって決まるものではありません。
| 支出内容・前提 | 通常の仕入税額控除における判定 | 財源となる収入の判定 |
|---|---|---|
| 補助対象設備の購入。課税事業にのみ使用する場合 | 課税仕入れ・課税売上対応 | 施設整備補助金のうち、法定の方法により設備購入に使途が特定されたものは、課税仕入れ等に係る特定収入 |
| 職員給与。通勤手当等を除く | 課税仕入れに該当せず、用途区分の対象外 | 人件費補助金のうち、給与等の特定支出のみに使用すると法定の方法で特定された部分は、特定収入から除外 |
| 研修会場費。課税対象の研修にのみ使用する場合 | 課税仕入れ・課税売上対応 | 研修受講料は、資産の譲渡等の対価に該当する収入 |
| 会員向け会報印刷費。通常の業務運営の一環として無償配布する場合 | 課税仕入れ。資産の譲渡等に該当しない取引に要するものとして、原則として共通対応 | 通常会費は特定収入として使途を確認。法令上の使途特定の要件を満たさなければ、使途不特定の特定収入 |
| 収益事業広告費。課税対象の広告事業にのみ使用する場合 | 課税仕入れ・課税売上対応 | 広告収入は、資産の譲渡等の対価に該当する収入 |
| 事務局家賃 | 使用実態に基づき、課税売上対応・非課税売上対応・共通対応を判定 | 会費・補助金・事業収入について、それぞれ対価性、特定収入該当性、使途を判定 |
| 土地取得費。土地代そのもの | 課税仕入れに該当せず、用途区分の対象外 | 土地取得補助金のうち、法定の方法により土地購入費のみに使途が特定されたものは、特定収入から除外 |
| 非登録事業者への委託費 | 課税仕入れの該当性・用途区分と、経過措置の適用を確認 | 補助金の特定収入該当性・使途を判定したうえで、取戻し対象特定収入の要件を確認 |
出典:国税庁|消費税法基本通達 第11章第2節 課税仕入れの範囲 11-2-8、11-2-10、11-2-15、11-2-16
出典:国税庁|No.6401 仕入控除税額の計算方法
非登録事業者からの仕入れに充てた特定収入は、令和8年度改正後の経過措置も確認する
インボイス制度の導入後は、特定収入の調整と、免税事業者等からの仕入れに係る経過措置とが重なります。
課税仕入れ等に係る特定収入を、適格請求書発行事業者以外の者からの課税仕入れに充てた場合、通常の仕入税額控除が制限される一方で、特定収入調整による仕入控除税額の制限も行われることがあります。そこで、一定の要件の下で、控除対象外仕入れに係る仕入控除税額の制限額に相当する金額を加算する、取戻し調整が設けられています。
出典:国税庁|No.6495 国、地方公共団体や公共・公益法人等に特定収入がある場合の仕入控除税額の調整
令和8年度改正後、適格請求書発行事業者以外の者からの課税仕入れに係る経過措置は、次のような構成になっています。令和8年10月1日から2年間は70%、令和10年10月1日から2年間は50%、令和12年10月1日から1年間は30%の控除を経て、令和13年10月以後は、当該経過措置による控除が終了します。
出典:国税庁|インボイス制度に関する令和8年度税制改正について
国税庁の令和8年6月版パンフレットでも、適格請求書発行事業者以外の者からの課税仕入れに係る経過措置として、80%、70%、50%、30%の各期間が整理されています。
出典:国税庁|国、地方公共団体や公共・公益法人等と消費税(令和8年6月)4 仕入控除税額の計算の特例
| 期間 | 非登録事業者からの課税仕入れの控除割合 |
|---|---|
| 令和5年10月1日から令和8年9月30日まで | 80% |
| 令和8年10月1日から令和10年9月30日まで | 70% |
| 令和10年10月1日から令和12年9月30日まで | 50% |
| 令和12年10月1日から令和13年9月30日まで | 30% |
| 令和13年10月1日以後 | 当該経過措置による控除は終了 |
なお、一の適格請求書発行事業者以外の者からの課税仕入れの税込合計額が、その年または事業年度で1億円を超える場合、超過部分には経過措置を適用できません。従来の10億円から1億円への上限の引下げは、令和8年10月1日以後に開始する課税期間から適用されます。
70%控除への切替日と、上限の引下げが適用される課税期間の開始時点とは、分けて確認する必要があります。
出典:国税庁|令和8年度税制改正特集 7・5・3割控除
取戻しの対象となるかどうかは、原則として、課税仕入れ等に係る特定収入ごとに判定します。その収入で支出した課税仕入れの支払対価の合計額に占める、控除対象外仕入れの支払対価の合計額の割合が、5%を超えることが必要です。これは、法人等全体で「特定収入割合が5%を超えるか」をみる判定とは、別の判定です。
この判定では、経過措置による部分控除の対象となる仕入れも、控除対象外仕入れに含まれます。一方、帳簿のみの保存で仕入税額控除が認められる仕入れや、免税事業者である課税期間、簡易課税制度または2割特例を適用する課税期間に行った仕入れは、控除対象外仕入れに含めません。
また、国等に報告することとされている実績報告書等、または国・地方公共団体が合理的な方法により使途を明らかにした文書によって、控除対象外仕入れの支払対価の合計額を明らかにする必要があります。任意の内部資料や請求書を保存しているだけで、取戻しが認められるわけではありません。
取戻し額は、特定収入があった課税期間の調整割合、個別対応方式・一括比例配分方式、用途区分、課税売上割合等を反映して計算します。さらに、経過措置が適用される場合には、所定の計算式による本来の調整対象額に、次の割合を乗じます。
| 経過措置による控除割合 | 本来の調整対象額に乗じる割合 |
|---|---|
| 80% | 20% |
| 70% | 30% |
| 50% | 50% |
| 30% | 70% |
非登録事業者に支払った額の税相当額に、単純に上表の割合を掛ければ計算が完了する、というわけではありません。
加算するのは、原則として、所定の文書で控除対象外仕入れの支払対価の合計額を明らかにした課税期間です。特定収入を受領した課税期間と常に一致するわけではありません。また、その加算する課税期間が、免税事業者である課税期間、簡易課税制度または2割特例を適用する課税期間である場合には、加算できません。
出典:国税庁|国、地方公共団体や公共・公益法人等と消費税(令和8年6月)4(7)適格請求書発行事業者以外の者からの課税仕入れに充てられた特定収入がある場合の仕入控除税額の調整規定
公益法人等が補助事業を個人事業者、免税事業者、非登録の任意団体に委託する場合、「補助対象経費として認められるか」を確認するだけでは足りません。
消費税の観点からは、委託先の登録状況、インボイスの有無、経過措置の割合、特定収入調整、取戻し調整のための資料保存を、一体として確認しておく必要があります。
帳簿には特定収入等の事項も記載する
国・地方公共団体の特別会計や、公共・公益法人等の課税事業者では、通常の売上げ、仕入れ、返品等に係る帳簿事項に加えて、特定収入等に係る事項も帳簿に記載する必要があります。
具体的には、特定収入等に係る事項として、相手方の氏名または名称、受けた年月日、内容、金額、使途を、あわせて記載しておくことが求められます。
出典:国税庁|国、地方公共団体や公共・公益法人等と消費税(令和8年6月)6 帳簿の記載事項及び保存
ここでいう特定収入等には、特定収入から除外される借入金、出資金、預り金等も含まれます。なお、相手方が不特定かつ多数である場合には、相手方の氏名または名称の記録を省略できる取扱いがあります。
出典:e-Gov法令検索|消費税法施行規則 第31条
| 帳簿項目 | 実務で残す内容 |
|---|---|
| 相手方 | 国、地方公共団体、寄附者、会員、交付団体等 |
| 受領年月日 | 実際に収入を受けた年月日を記録し、交付決定日と区別して管理する |
| 内容 | 補助金名、会費種別、寄附目的、負担金内容 |
| 金額 | 総額、返還額、減額後金額 |
| 使途 | 課税仕入れ、特定支出、使途不特定、按分等 |
| 関連支出 | 請求書、インボイス、契約書、検収書 |
| 会計区分 | 一般会計、特別会計、公益目的事業、収益事業等 |
| 消費税区分 | 特定収入、課税売上、非課税売上、不課税収入 |
この帳簿記載は、形式的な経理作業ではありません。
後日、税務調査で「その補助金は何に使われたのか」「会費は何の対価だったのか」「なぜ特定収入割合の分母に入れたのか」「なぜ特定支出に使途特定したのか」を説明するための、基礎資料になるものです。
一般会計・特別会計・法人会計を混同しない
国・地方公共団体の消費税では、一般会計と特別会計の扱いが重要になります。
国または地方公共団体が一般会計に係る業務として事業を行う場合には、消費税の申告義務はなく、帳簿の保存義務も課されません。
出典:国税庁|国、地方公共団体や公共・公益法人等と消費税(令和8年6月)6 帳簿の記載事項及び保存
一方、特別会計を設けて行う事業は、原則として、個々の特別会計ごとに一の法人が行う事業とみなされます。たとえば、水道事業、下水道事業、病院事業、交通事業などでは、会計ごとに課税売上高、納税義務、課税事業者の選択、特定収入、仕入控除税額、申告期限を確認していくことになります。
| 区分 | 実務上の注意 |
|---|---|
| 一般会計 | 原則として申告義務なし。特定収入調整の申告計算対象ではない |
| 特別会計 | 会計ごとに納税義務・課税方式・特定収入を判定 |
| 一般会計向け専用特別会計 | 一般会計に係る業務として扱われる場合がある |
| 地方公営企業 | 申告・納付期限の特例、会計処理、決算時期に注意 |
| 公益法人等の内部会計 | 法人税上・会計上の区分と消費税申告単位を混同しない |
地方公共団体の特別会計で設備投資を予定している場合、基準期間における課税売上高が1,000万円以下で免税事業者となると、還付申告をすることができません。設備投資に係る仕入税額控除による還付を受けるには、課税事業者として、一般課税により申告できる状態にしておく必要があります。
課税事業者の選択を利用する場合は、原則として、適用を受けようとする課税期間の初日の前日までに、消費税課税事業者選択届出書を提出します。インボイス登録により課税事業者となる場合には、選択届出書が不要となる経過措置もあわせて確認します。
出典:国税庁|国、地方公共団体や公共・公益法人等と消費税(令和8年6月)2 国、地方公共団体の会計単位による納税義務の特例
出典:国税庁|No.6629 消費税の各種届出書
出典:国税庁e-Tax|適格請求書発行事業者の登録申請に関する入力案内
この点は、資金繰りにも直結します。
補助金で施設整備を行う場合、消費税相当額が補助対象になるのか、還付が見込めるのか、特定収入調整によって控除が制限されるのかを事前に確認しておかないと、事業計画と実際の資金収支がずれてしまうことがあります。
申告・納付期限の特例と電子申告義務を確認する
国、地方公共団体、公共・公益法人等では、申告・納付期限にも特例が設けられています。
国は課税期間終了後5か月以内、地方公共団体は課税期間終了後6か月以内、地方公営企業法第30条第1項の適用を受ける地方公営企業は課税期間終了後3か月以内とされています。
また、消費税法別表第三に掲げる法人についても、申告・納付期限の特例が認められる場合があります。法令により決算を完結する日が会計年度の末日の翌日以後2か月以上経過した日と定められているなど、所定の要件を満たす法人であれば、課税期間終了後6か月以内で、所轄税務署長の承認を受けた期間が申告・納付期限となります。
出典:国税庁|国、地方公共団体や公共・公益法人等と消費税(令和8年6月)5 申告・納付期限の特例
| 区分 | 申告・納付期限 |
|---|---|
| 国 | 課税期間終了後5か月以内 |
| 地方公共団体。下記の地方公営企業を除く | 課税期間終了後6か月以内 |
| 地方公営企業法第30条第1項の適用を受ける地方公営企業 | 課税期間終了後3か月以内 |
| 所定の要件を満たし、税務署長の承認を受けた消費税法別表第三法人 | 課税期間終了後6か月以内で承認を受けた期間 |
さらに、国および地方公共団体が行う消費税等の申告は、e-Taxによる提出が義務付けられています。公共・公益法人等についても、事業年度開始の時における資本金の額または出資金の額が1億円を超える場合には、同様にe-Taxによる提出が義務付けられています。
課税期間を短縮している場合も、資本金等の判定時点は事業年度開始の時です。なお、人格のない社団等は、電子申告義務化の対象法人には含まれません。
出典:国税庁|国、地方公共団体や公共・公益法人等と消費税(令和8年6月)6 帳簿の記載事項及び保存
出典:国税庁e-Tax|資本金の額が1億円超であるかどうかはどの時点で判定しますか。
出典:国税庁e-Tax|電子申告の義務化の対象法人を教えてください。
公益法人等では、通常の法人税申告と消費税申告とで、期限が異なることがあります。補助金の実績報告、理事会・評議員会の承認、決算書の作成、監査、所轄庁への報告、消費税の申告期限が重なるため、特定収入の集計を決算後に始めていては、間に合わなくなる場合があります。
申告・税務調査に備えて確認したいポイント
特定収入の処理では、「計算式が合っているか」だけではなく、収入の性質、使途、支出証憑、会計区分、そして申告書への反映まで確認する必要があります。
| 確認事項 | 誤りの例 |
|---|---|
| 補助金の対価性 | 実質は委託料なのに補助金として不課税処理している |
| 会費の対価性 | 研修・情報提供・施設利用の対価を通常会費に含めている |
| 寄附金の反対給付 | 実質的に広告掲載等の対価である収入を寄附金処理している |
| 特定収入の漏れ | 会費、寄附金、保険金、損害賠償金を集計していない |
| 特定収入割合 | 5%超なのに調整計算していない |
| 使途特定 | 交付要綱・実績報告書と会計処理が一致していない |
| 人件費補助金 | 特定支出に使途特定できる資料がない |
| 設備補助金 | 課税仕入れに係る特定収入として調整していない |
| 非登録仕入先 | 経過措置・取戻し調整を確認していない |
| 一般会計・特別会計 | 会計単位の判定を誤っている |
| 申告期限 | 承認の有無、延長期間、e-Tax義務を確認していない |
| 帳簿保存 | 特定収入等の相手方、年月日、内容、金額、使途が、記録省略が認められる事項を除いて記録されていない |
こうした誤りを防ぐには、月次または四半期の段階で、新規の補助金、交付決定、寄附の募集、会費の改定、受託事業の開始、施設整備、非登録の外注先への支出を把握しておくことが重要です。
月次監査・月次確認の場で、新規契約、設備投資、資産売却、特殊販売、業務システムとの仕訳連携、証憑書類の漏れを確認しておくと、実務上も無理のない運用につながります。
実務で作るべき管理表
特定収入がある法人・団体では、最低限、次のような管理表を作成しておくと、判断が安定します。
| 管理表 | 目的 |
|---|---|
| 収入区分表 | 課税売上、非課税売上、不課税収入、特定収入を区分 |
| 特定収入一覧 | 補助金、会費、寄附金、負担金、保険金等を一覧化 |
| 使途特定表 | 法令・交付要綱等・所定の使途特定文書に基づき使途を整理 |
| 支出紐付け表 | 資産の譲渡等の対価以外の収入と、課税仕入れ・特定支出を対応させる |
| インボイス確認表 | 補助対象支出の仕入先登録状況を確認 |
| 非登録仕入先表 | 経過措置、取戻し対象特定収入を管理 |
| 課税売上割合計算表 | 通常の仕入控除税額計算に使用 |
| 特定収入割合計算表 | 5%判定に使用 |
| 調整計算表 | 特定収入に係る課税仕入れ等の税額を算出 |
| 証憑保存台帳 | 契約書、請求書、交付決定書、実績報告書を紐付け |
特定収入の処理を、担当者の記憶や前年度の踏襲に頼っていると、補助金の種類が変わったとき、会費制度を改定したとき、非登録事業者への委託が増えたときに、誤りが生じやすくなります。
処理の正確性を保つことはもちろん、後日きちんと説明できる状態を整えておくことが大切です。
専門家に相談すべきタイミング
次のいずれかに該当する場合は、申告直前ではなく、事業計画・補助金申請・会費改定・契約締結の段階で確認しておくことをおすすめします。
- 新しい補助金・交付金・助成金を受ける
- 補助対象経費に設備投資、システム開発、建物改修、外注費が含まれる
- 人件費補助金、利子補給金、土地取得補助金など使途が限定されている
- 会費制度を改定し、会員特典、研修、出版物、施設利用を追加する
- 協賛金、広告協賛、スポンサー料、寄附金が混在している
- 地方公共団体の特別会計で大規模投資を予定している
- 公益法人等で収益事業、公益目的事業、法人会計が混在している
- 特定収入割合が5%を超えそうである
- 課税売上割合が95%未満又は課税売上高が5億円超である
- 非登録事業者・免税事業者への委託費が補助対象経費に含まれる
- インボイス登録後、免税から課税事業者になった
- 還付申告、設備投資、課税事業者選択届出を検討している
- 税務調査で補助金、会費、寄附金、特定収入について質問を受けている
特定収入は、制度そのものが難しいだけでなく、会計、予算、補助金の実績報告、契約、インボイス、申告書が分断されやすい論点です。
補助金担当、事業部門、経理、税務、そして外部の専門家が同じ前提で管理できるよう、早い段階で判断メモと証拠ファイルを作っておくことをおすすめします。
まとめ
国・地方公共団体・公益法人等の消費税では、補助金、会費、寄附金、負担金等の対価性のない収入を、単なる不課税収入として処理するだけでは不十分です。
対象となる法人・会計では、これらの収入について、順に整理しておく必要があります。特定収入に該当するのか、特定収入に該当しない収入に当たるのか。使途が課税仕入れ等に特定されているのか、特定支出に特定されているのか、それとも使途不特定なのか。
そのうえで、特定収入割合が5%を超え、一般課税で仕入控除税額を計算する場合には、通常の仕入控除税額から、特定収入に係る課税仕入れ等の税額を控除する調整が必要になります。さらにインボイス制度の導入後は、非登録事業者からの課税仕入れに充てた特定収入について、経過措置や取戻し調整も確認しなければなりません。
最終的には、収入の名称ではなく、対価性、使途、会計単位、支出内容、インボイス、帳簿、実績報告書、申告書の整合性によって判断していくことになります。
国・地方公共団体・公益法人等の特定収入に不安がある方へ
犬飼公認会計士・税理士事務所では、補助金、会費、負担金、寄附金、受託事業、公益法人等の会計区分、地方公共団体の特別会計、インボイス対応を含め、消費税の特定収入に関する実務の整理を支援しています。
「補助金を受けた設備投資で仕入税額控除ができるのか」「会費収入を課税売上と特定収入にどう分けるべきか」「特定収入割合が5%を超えるか分からない」「実績報告書と消費税申告をどうつなげればよいか」。
こうしたお悩みは、申告直前に整理するよりも、補助金申請・契約・会費規程改定の段階で整理しておくほうが、後日の修正や説明の負担を抑えやすくなります。
自法人の収入構造、補助金の使途、会計区分、インボイスの保存、申告への反映を、税務調査で説明できる状態に整えたいとお考えの方は、犬飼公認会計士・税理士事務所HPのお問い合わせページからご相談ください。
この記事の振り返り
| 論点 | 重要ポイント |
|---|---|
| 特定収入の対象 | 国、地方公共団体、公共・公益法人等、公益信託受託事業者、人格のない社団等が対象となる。 |
| 一般会計 | 国・地方公共団体の一般会計は申告義務がなく、特定収入調整の通常の申告対象ではない。 |
| 特別会計 | 国・地方公共団体の特別会計は、会計ごとに一の法人が行う事業とみなして判定する。 |
| 特定収入 | 資産の譲渡等の対価でない収入のうち、除外収入を除くもの。 |
| 典型例 | 租税、補助金、交付金、寄附金、保険金、損害賠償金、会費等、負担金等。 |
| 対価性 | 名称ではなく、給付との明確な対応関係で判断する。 |
| 会費 | 通常会費は対価性がないことが多いが、研修費・施設利用料・情報提供料等は課税売上になり得る。 |
| 寄附金 | 反対給付がなければ対価性なし。広告・協賛メリットがあれば課税売上を検討する。 |
| 特定収入に該当しない収入 | 通常の借入金等、出資金、預り金、貸付回収金、返還金、法定要件を満たして特定支出のためにのみ使用する収入等。 |
| 特定支出 | 給与、利子、土地購入費など、課税仕入れ、特定課税仕入れ、課税貨物の引取り及び通常の借入金等の返済・償還に係る支出以外の支出。 |
| 使途特定 | 法令・交付要綱等又は所定の使途特定文書により確認する。公共・公益法人等が交付元の使途特定文書を用いる場合は、文書の交付を受け、確定申告書とともに提出する。内部の予算書・決算書だけでは足りない。 |
| 特定収入割合 | 特定収入 ÷ 〔課税売上高(税抜き)+免税売上高+非課税売上高+国外売上高+特定収入〕で計算する。 |
| 5%基準 | 特定収入割合が5%以下なら原則として調整不要。5%超なら調整を検討する。 |
| 簡易課税等 | 簡易課税や一定の特例適用時は特定収入調整が不要となる場合がある。 |
| 調整計算 | 通常の仕入控除税額から、特定収入に係る課税仕入れ等の税額を控除する。 |
| インボイス | 非登録事業者からの仕入れに充てた特定収入は、経過措置の割合・限度額と取戻し調整を確認する。取戻しには、収入ごとの別個の5%判定、文書要件、計算額、加算する課税期間の確認が必要。 |
| 帳簿保存 | 特定収入から除外される収入も含めた特定収入等について、相手方、年月日、内容、金額、使途を記録する。相手方が不特定かつ多数の場合には、氏名・名称の記録を省略できる。 |
| 税務調査 | 収入の名称ではなく、対価性、使途、証憑、会計処理、申告書への反映が確認される。 |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。


