賃上げや設備投資などに係る税額控除制度は、法人税額を直接減らすことができる、会社にとって非常に重要な優遇税制です。
賃上げ促進税制、研究開発税制、中小企業投資促進税制、中小企業経営強化税制。いずれも、要件を満たせば納税額に大きく影響する制度です。
設備投資、人件費、研究開発費、採用計画、資金繰りを検討するうえでも、税額控除をどう使うかは、経営判断の一部といってよいでしょう。
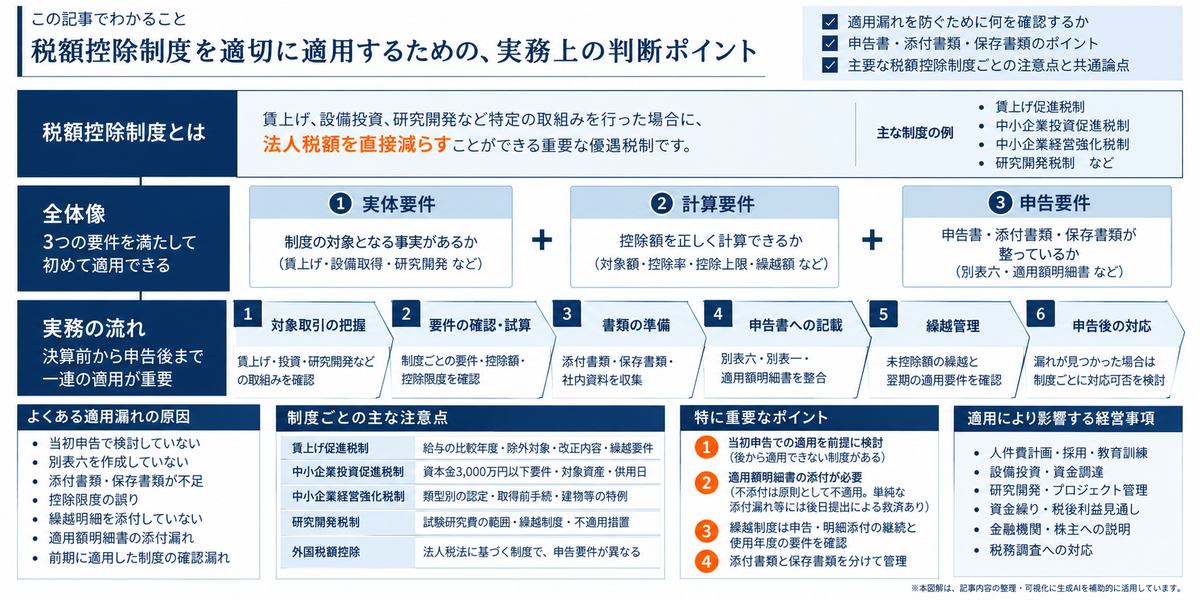
ただし、税額控除は「制度を知っている」「要件を満たしている」というだけでは足りません。実務の現場では、次のような理由から適用漏れや誤適用が起こります。
| よくある問題 | 何が起きるか |
|---|---|
| 当初申告で検討していない | 後から更正の請求で取り戻せないことがある |
| 別表六を作成していない | 税額控除額が申告書に反映されない |
| 添付書類が不足している | 制度の適用要件を満たさない可能性がある |
| 保存書類を残していない | 税務調査で根拠を説明できず、法定の保存要件を満たさない場合もある |
| 控除限度を誤る | 過大控除または控除漏れが起こる |
| 繰越明細を添付していない | 翌期以降の控除可能額を失う可能性がある |
| 適用額明細書を忘れる | 原則として対象の特例が不適用となる。単純な添付漏れ等には、正しい明細書の後日提出による救済がある |
| 前期に適用した制度を今年確認していない | 継続適用・繰越・制度改正の見落としが起こる |
税額控除制度は、申告書作成の最後に「使えそうなら入れておく」という性格の制度ではありません。
決算前から対象取引を把握し、要件を確認し、必要書類を集める。そのうえで、別表六と、提出対象となる場合の適用額明細書まで整えて、はじめて会社の税務判断として成立するものです。
本稿では、2026年6月時点の公的情報を前提に、税額控除制度の適用漏れと申告書記載について、経営者や経理責任者の方が専門家と対話するために押さえておきたい実務上の視点を整理します。
主として取り上げるのは、租税特別措置法に基づく政策的な税額控除です。外国税額控除など法人税法に基づく控除は、制度の目的や申告要件が異なります。
法人税法第69条の外国税額控除は、国際的な二重課税を調整するための制度であり、当初申告要件は廃止されています。また、外国税額控除そのものについては適用額明細書が不要であるため、設備投資税制等とは区別して確認します。
出典:国税庁|当初申告要件が廃止された措置
出典:国税庁|適用額明細書の記載の手引・租特透明化法の概要等(Q&A)
まず押さえておきたい結論
税額控除制度で最も重要なのは、次の3点です。
| 重要論点 | 実務上の意味 |
|---|---|
| 要件確認 | 対象法人、対象取引、対象期間、対象資産、対象給与等を確認する |
| 申告書記載 | 別表六、別表一、必要に応じて別表十六・適用額明細書を整合させる |
| 証拠化 | 添付書類、保存書類、社内判断資料を残す |
とりわけ注意していただきたいのは、「申告後に気づいたら更正の請求をすればよい」と安易に構えないことです。
税額控除制度のなかには、確定申告書等に所定事項を記載した明細書を添付していることを適用要件とし、控除額の計算基礎となる金額について、当初申告書に添付した明細書に記載された金額を限度とするものがあります。
設備投資系の代表的な税額控除では、当初申告で制度を適用していない場合、修正申告や更正の請求によって新たに制度の適用を受けることはできない、と整理される場面もあります。
出典:国税庁|法人税申告書の記載の手引・誤りやすい事例
つまり税額控除は、「あとで探す制度」ではなく、「申告前に拾い切る制度」なのです。
税額控除制度は「実体要件」「計算要件」「申告要件」の3層で見る
税額控除を検討するときは、制度ごとの細かい条文に入る前に、3つの層に分けて整理すると判断がしやすくなります。
| 層 | 確認する内容 | 例 |
|---|---|---|
| 実体要件 | そもそも制度対象になる事実があるか | 賃上げ、設備取得、研究開発、認定計画 |
| 計算要件 | 控除額を正しく計算できるか | 控除対象額、控除率、控除上限、繰越額 |
| 申告要件 | 申告書・添付書類・保存書類が整っているか | 別表六、適用額明細書、証明書、明細保存 |
実体要件を満たしていても、計算要件を誤れば、過大控除や過少控除につながります。計算そのものが正しくても、申告書記載や添付書類が不足していれば、制度の適用そのものに問題が生じかねません。
税額控除の適用漏れは、制度の知識不足だけで起こるものではありません。対象取引を把握していても別表六に反映していない、必要書類を添付していない、繰越明細を継続して提出していない。こうした管理上の不備によっても生じます。
税理士損害賠償リスクの予防という観点からも、法人税分野における「優遇税制の適用漏れ」や「前期に適用していた特例や控除の適用漏れ」は、申告前に確認しておきたい事項です。
税額控除の適用漏れが起きやすい制度
税額控除制度は数多くありますが、中小・中堅企業で申告前に確認しておきたいのは、次の制度です。
| 制度 | 適用漏れが起きやすい理由 |
|---|---|
| 賃上げ促進税制 | 雇用者給与等支給額、比較年度、役員・特殊関係者除外、年度別の上乗せ要件等の確認が必要 |
| 中小企業投資促進税制 | 対象資産、指定事業、取得価額、供用日、特別償却と税額控除で異なる資本金要件の確認が必要 |
| 中小企業経営強化税制 | 経営力向上計画、工業会証明書、経済産業大臣確認書、類型別の取得前手続が絡む |
| 研究開発税制 | 試験研究費の範囲、開発管理資料、控除上限、制度区分・発生年度に応じた繰越制度等の確認が必要 |
| 地方活力向上地域等の税額控除 | 認定計画、雇用・設備・地域要件の確認が必要 |
| 外国税額控除 | 国外所得、外国法人税、控除限度、繰越・証憑管理が必要。租税特別措置法上の税額控除とは申告要件が異なる |
制度ごとに要件は異なりますが、共通しているのは「申告前レビューをしないと拾い切れない」という点です。
特に、賃上げ促進税制のように毎期の給与データを比較する制度では、決算後に給与台帳だけを眺めても判断が難しい場面があります。
中小企業向け賃上げ促進税制について、国税庁は、令和4年4月1日以後終了事業年度分の別表六(三十一)に関する注意喚起のなかで、記載誤りによって税額控除額が適正に算出されていない事例が見受けられる、と注意を促しています。
たとえば、前事業年度の雇用者給与等支給額から退職者分を差し引くといった誤りにより、本来は適用できないのに適用してしまっている事例や、誤った金額で控除している事例があるとされています。
様式番号は年度によって変わりますが、比較対象となる給与等支給額を正しく把握する必要がある点は共通しています。
出典:国税庁|別表六(三十一)を使用するに当たっての注意点(中小企業向け賃上げ促進税制の適用に当たっての注意点)
当初申告要件を軽く見てはいけない
税額控除の適用漏れで最も注意すべきなのが、当初申告要件です。
厳密には、「確定申告書等に明細書を添付すること」「控除額の計算基礎となる金額は一定の申告書添付書類に記載された金額を限度とすること」など、条文上の要件は制度ごとに異なります。ですから、すべての税額控除制度を一律に「当初申告でなければ絶対に不可」と整理してしまうのは、正確ではありません。
とはいえ、実務上の管理としては、次のように考えておくべきでしょう。
| 状況 | 実務上の判断 |
|---|---|
| 当初申告で明細書を添付している | 後日、法人税額の修正により控除上限が変わる余地を検討できる |
| 当初申告で明細書はあるが基礎額が過少 | 基礎額を増額訂正できない制度がある |
| 当初申告で制度を適用していない | 後から新たに適用できない制度がある |
| 当初申告で繰越明細を添付していない | 翌期以降の繰越控除に影響する可能性がある |
| 適用額明細書を添付していない | 原則として対象の特例が不適用となる。単純な添付漏れ等には、正しい明細書の後日提出による救済がある |
中小企業投資促進税制では、税額控除の適用を受けるために、控除対象となる特定機械装置等の取得価額、控除を受ける金額、その計算明細を記載した書類を確定申告書等に添付する必要があります。
そのうえで、控除額の計算基礎となる取得価額は、申告書等に添付された書類に記載された取得価額を限度とする、という整理が重要になります。
中小企業経営強化税制についても、当初申告で制度を適用していなければ、修正申告や更正の請求によって新たに適用することはできません。また、当初申告の明細書に記載した取得価額を後から増額訂正できない、という実務上の注意点もあります。
出典:国税庁|No.5433 中小企業投資促進税制
出典:国税庁|No.5434 中小企業経営強化税制
賃上げ促進税制でも、控除額の計算基礎となる「控除対象雇用者給与等支給増加額」について、申告書に添付した明細書の記載額による制限があります。当初申告の確認は、設備投資税制だけの問題ではありません。
出典:国税庁|別表六(三十一)を使用するに当たっての注意点(中小企業向け賃上げ促進税制の適用に当たっての注意点)
この論点は、単なる申告書の作成ミスにとどまりません。適用できたはずの税額控除を失えば、会社の資金繰り、役員や株主への説明、金融機関向けの税後利益見通しにまで影響が及びます。
「添付書類」と「保存書類」は違う
税額控除制度では、添付書類と保存書類を分けて管理する必要があります。
| 区分 | 意味 | 例 |
|---|---|---|
| 添付書類 | 申告書に添付して税務署へ提出する書類 | 別表六、認定書写し、計算明細書 |
| 保存書類 | 申告時に提出しないが、会社で保存すべき資料 | 教育訓練費明細〔当該上乗せ措置が適用される事業年度の場合〕、給与台帳、契約書、制度上保存する証明書 |
| 内部判断資料 | 法令上の添付・保存とは別に、会社の判断過程を残す資料 | 税額試算表、申告前レビュー表、稟議書、専門家相談記録 |
たとえば中小企業経営強化税制では、税額控除の適用を受けるために、控除を受ける金額を確定申告書等に記載し、その金額の計算明細書に加えて、認定申請書・認定書の写し等、該当する類型に応じた書類を添付して申告する必要があります。
繰越税額控除限度超過額の繰越控除を受ける場合にも、発生事業年度以後の各事業年度の確定申告書に明細書を添付し、繰越控除を受ける事業年度の申告書にも所定の記載と明細書の添付が求められます。
出典:国税庁|No.5434 中小企業経営強化税制
賃上げ促進税制では、税額控除の計算明細を添付することに加えて、教育訓練費に係る上乗せ措置が適用される事業年度に当該上乗せを受ける場合には、書類の保存が必要とされています。保存する書類には、教育訓練等の実施時期、内容、対象者、支出年月日、金額、相手先等を記載します。
出典:国税庁|No.5927-2 給与等の支給額が増加した場合の法人税額の特別控除(中小企業者等における賃上げ促進税制)
保存書類は申告時に提出しないため、どうしても見落とされやすい資料です。ただし、制度の適用要件として保存が求められるものと、適用判断の根拠を示すために保存するものは、区別して考える必要があります。
前者については、保存がなければ税務調査で説明しにくくなるだけでなく、所定の適用要件を満たさない場合があります。
書類ごとに、法定の保存要件なのか、事実関係を示すための資料なのかを確認し、必要な記載事項や他の資料による充足状況も含めて管理していくことが求められます。
別表六は「税額控除の管理台帳」として見る
法人税申告書の別表六は、各種税額控除を計算し、管理するための別表です。
税額控除を適用するときは、制度別の別表六だけを見ていればよいわけではありません。別表六の各明細は、別表一の法人税額、調整前法人税額、控除限度額、前期繰越額、翌期繰越額、そして他の税額控除との調整に連動しています。
| 申告書・資料 | 役割 |
|---|---|
| 別表一 | 法人税額、税額控除後の納付税額に反映 |
| 制度別の別表六・付表 | 各制度の控除対象額、控除率、個別の控除限度、繰越額等を計算 |
| 別表六(六) | 対象となる特別控除額を集計し、合計額の制限を確認 |
| 別表六(六)付表 | 前期繰越分に係る当期税額控除可能額や、調整前法人税額超過構成額を計算 |
| 別表十六 | 設備投資税制では減価償却・取得価額との整合性を確認 |
| 固定資産台帳 | 取得価額、供用日、耐用年数、償却方法を確認 |
| 適用額明細書 | 提出対象となる租税特別措置の適用状況を税務署へ提出 |
| 給与台帳・賃金台帳 | 賃上げ促進税制の雇用者給与等支給額等を確認 |
| 研究開発費明細 | 研究開発税制の対象費用を確認 |
特に、対象となる特別控除額については、制度ごとの20%等の上限とは別に、租税特別措置法第42条の13による合計額の制限も確認します。調整前法人税額等を基礎とする90%の制限があるため、個別制度の明細書だけで控除額が確定するわけではありません。
出典:国税庁|No.5450 法人税の額から控除される特別控除額の特例
国税庁が令和7年4月から令和8年3月の間に提供した法人税申告書別表の一覧では、中小企業者等が機械等を取得した場合の法人税額の特別控除に関する明細書として、別表六(十五)が掲げられています。同じ一覧で、別表六(六)とその付表の正式名称も確認できます。
出典:国税庁|令和7年4月から令和8年3月の間に提供した法人税等各種別表関係
また、2026年6月公表の適用額明細書の記載の手引では、次の明細書が示されています。
- 中小企業者等が特定経営力向上設備等を取得した場合の法人税額の特別控除に関する明細書:別表六(二十三)
- 給与等の支給額が増加した場合の法人税額の特別控除に関する明細書:別表六(二十四)
出典:国税庁|適用額明細書の記載の手引(令和8年4月1日以後終了事業年度分)
ただし、別表番号や様式は、事業年度や改正年度によって変わります。過年度の記憶や前年データをそのまま流用するのではなく、「その事業年度で使う様式」を必ず確認していただきたいところです。
適用額明細書の不添付は、特例の不適用につながる
提出対象となる法人税関係特別措置を適用する場合には、法人税申告書に適用額明細書を添付して提出する必要があります。
これは、平成22年度税制改正で制定された「租税特別措置の適用状況の透明化等に関する法律」に基づくものです。法人税関係特別措置のうち、税額または所得金額を減少させる規定等を適用する場合には、法人税申告書に適用額明細書を添付して税務署へ提出しなければなりません。国税庁からは、令和8年度税制改正に伴う区分番号一覧表なども公表されています。
出典:国税庁|適用額明細書の記載の手引・租特透明化法の概要
出典:国税庁|適用額明細書の記載の手引(令和8年4月1日以後終了事業年度分)
適用額明細書を添付しなかった場合には、原則として、対象となる法人税関係特別措置の適用を受けられません。
ただし、単純な添付漏れ等については、後日、誤りのない適用額明細書を提出することで適用が認められる取扱いがあります。故意の不添付や虚偽記載は、この後日提出による救済の対象から除かれるため、漏れが判明した場合は速やかに対応する必要があります。
出典:国税庁|適用額明細書の記載の手引・租特透明化法の概要等(Q&A)
ここで押さえておきたいのは、適用額明細書を後から提出できることと、個別の税額控除について当初申告の適用漏れを回復できることは、別の問題だという点です。適用額明細書を提出し直しただけで、別表六の添付要件や当初申告の記載額による制限まで解消されるわけではありません。
適用額明細書は、別表六と同じものではありません。
| 書類 | 役割 |
|---|---|
| 別表六 | 税額控除額を計算する |
| 適用額明細書 | どの租税特別措置をいくら適用したかを一覧化する |
| 添付証明書・認定書 | 制度適用の事実要件を示す |
| 社内資料 | なぜ適用できると判断したかを残す |
提出対象となる租税特別措置の税額控除を適用するときは、別表六を作っただけで安心してはいけません。適用額明細書の区分番号、適用額、条項、別表との整合性まで、丁寧に確認する必要があります。
控除限度と繰越管理を誤ると、翌期以降にも影響する
税額控除は制度ごとに控除率が定められていますが、実際に控除できる金額は、法人税額の一定割合に制限されることがあります。
中小企業投資促進税制では、税額控除の対象となる法人について、税額控除限度額は基準取得価額の7%相当額です。ただし、中小企業経営強化税制の税額控除との合計で、その事業年度の調整前法人税額の20%相当額が控除上限とされています。控除しきれない金額については、1年間の繰越しが認められます。
出典:国税庁|No.5433 中小企業投資促進税制
中小企業経営強化税制でも、税額控除限度額は、原則として取得価額または基準取得価額の7%、特定中小企業者等は10%とされています。ただし、E類型の一定の建物・建物附属設備については基準取得価額の1%、所定の要件を満たす特定建物等は2%です。
いずれも、中小企業投資促進税制との合計で調整前法人税額の20%相当額が控除上限とされ、控除しきれない金額は、こちらも1年間の繰越しが認められます。
出典:国税庁|No.5434 中小企業経営強化税制
ここで重要なのは、繰越制度は「自動的に翌期へ持ち越される制度」ではない、という点です。制度によっては、繰越税額控除限度超過額が発生した事業年度以後、各事業年度の確定申告書に明細書を添付し続けることが求められます。
賃上げ促進税制の中小企業者等向け措置では、令和6年度改正により繰越税額控除制度が追加され、最大5年間の繰越しが認められています。ただし、発生年度から連続して青色申告書を提出し、繰越控除を受けない事業年度も含めて、確定申告書に繰越税額控除限度超過額の明細書を添付しておく必要があります。
さらに、繰越額を控除する事業年度において、雇用者給与等支給額が比較雇用者給与等支給額を超えていることが必要です。この使用年度の条件は、通常の当期控除に係る1.5%以上の増加要件とは異なります。法人税額が発生したからといって、自動的に繰越額を使えるわけではありません。
出典:国税庁|令和6年度 法人税関係法令の改正の概要・賃上げ促進税制の見直し
出典:国税庁|No.5927-2 給与等の支給額が増加した場合の法人税額の特別控除(中小企業者等における賃上げ促進税制)
研究開発税制の繰越しも、適用する制度区分と発生年度によって取扱いが異なります。
令和8年度改正では、中小企業技術基盤強化税制に3年間の繰越控除制度が設けられ、2026年4月1日以後に開始する事業年度で生じる未控除額から適用されます。青色申告・明細書添付の継続に加えて、使用年度の試験研究費の額が比較試験研究費の額を超えることなどの要件も確認する必要があります。研究開発税制のすべての未控除額を、一律に繰り越せるわけではありません。
出典:国税庁|令和8年度 法人税関係法令の改正の概要・研究開発税制の見直し
出典:財務省|令和8年度税制改正の解説・租税特別措置法等(法人税関係)の改正
繰越管理を誤ると、当期だけでなく、翌期以降の税負担にまで影響が及びます。赤字年度や法人税額が少ない年度ほど、繰越明細の管理が重要になります。発生年度の手続と、使用年度の適用要件は、分けて確認しておく必要があります。
税額控除制度ごとの申告上の注意点
賃上げ促進税制
賃上げ促進税制は、給与等支給額の増加を基礎として税額控除を行う制度です。
中小企業向けの賃上げ促進税制は、青色申告書を提出している中小企業者等が一定の要件を満たし、前年度より給与等支給額を増加させた場合に、その増加額の一部を法人税から控除できる制度とされています。
賃上げ促進税制では、次の確認が重要になります。
| 確認項目 | 注意点 |
|---|---|
| 対象法人 | 青色申告、中小企業者等、適用除外事業者の確認 |
| 対象期間 | 事業年度開始日を基準に、令和6年度改正・令和8年度改正の適用関係を確認 |
| 雇用者給与等支給額等 | 雇用者給与等支給額、比較雇用者給与等支給額、控除対象雇用者給与等支給増加額を区別し、役員・特殊関係者の除外や補塡額等を正しく処理 |
| 比較年度 | 月数違い、組織再編、設立・解散を確認 |
| 上乗せ要件 | 適用年度ごとの認定要件等を確認。教育訓練費に係る上乗せ措置は、2026年4月1日以後開始事業年度から廃止 |
| 保存書類 | 給与台帳、対象者リスト、教育訓練費明細〔当該上乗せ措置が適用される事業年度の場合〕 |
| 別表六 | 控除対象額、控除率、控除上限、繰越額を確認 |
| 繰越控除 | 青色申告・明細書添付の継続と、使用年度の雇用者給与等支給額が比較雇用者給与等支給額を超えることを確認 |
補塡額とは、給与等に充てるため他の者から支払を受ける一定の金額です。
ただし、雇用安定助成金等は、要件判定に用いる雇用者給与等支給額と、控除対象雇用者給与等支給増加額の計算とで、取扱いが異なります。給与台帳の総額や補助金の総額を、そのまま別表へ転記しないことが重要です。
出典:国税庁|No.5927-2 給与等の支給額が増加した場合の法人税額の特別控除(中小企業者等における賃上げ促進税制)
賃上げ促進税制は、令和6年4月1日から令和8年3月31日までの間に開始する事業年度と、令和8年4月1日から令和9年3月31日までの間に開始する事業年度とで、適用要件等が異なります。
令和8年度改正により、全法人向け措置は廃止され、中堅企業向け措置の適用要件も見直されました。中小企業向け措置は、教育訓練費に係る上乗せ措置の廃止を除いて維持されています。
これらの見直しは、2026年4月1日以後に開始する事業年度から適用されます。そのため、教育訓練費の支出日だけでなく、対象事業年度の開始日を確認する必要があります。
出典:国税庁|令和8年度 法人税関係法令の改正の概要・賃上げ促進税制の見直し
なお、上乗せ措置が廃止されたからといって、過年度の適用根拠資料まで不要になるわけではありません。当該上乗せ措置を適用した年度の教育訓練費明細等は、引き続き保存しておく必要があります。
賃上げ促進税制は、毎期同じように見えても、制度内容は変わっていきます。「前年に使えたから今年も同じはず」という判断は避けるべきです。
中小企業投資促進税制
中小企業投資促進税制は、対象法人が新品の対象設備を指定期間内に取得等し、国内の指定事業の用に供した場合に、基準取得価額の30%の特別償却または7%の税額控除を認める制度です。
ただし、税額控除の対象は、対象となる中小企業者のうち資本金・出資金が3,000万円以下の法人、農業協同組合等、商店街振興組合に限られており、特別償却とは対象法人の範囲が異なります。
また、船舶については、取得価額の75%を基準取得価額とする取扱いがあります。
出典:国税庁|No.5433 中小企業投資促進税制
適用期限は、2026年度末、すなわち2027年3月31日までとされています。
出典:中小企業庁|中小企業投資促進税制
税額控除を選択する場合は、次の点を確認します。
| 確認項目 | 注意点 |
|---|---|
| 対象法人 | 特別償却と税額控除の対象範囲の違い、税額控除の資本金3,000万円以下要件、大規模法人による所有関係、適用除外事業者等 |
| 対象資産 | 新品の機械装置、工具、ソフトウェア、貨物自動車、内航船舶等で、所定の対象資産要件を満たすか |
| 指定事業 | 実際に国内の指定事業の用に供しているか |
| 取得価額 | 付随費用、値引き、補助金、圧縮記帳との関係。船舶等の基準取得価額にも注意 |
| 取得日・供用日 | 取得等の日と事業供用の日が制度の指定期間内にあり、控除を受ける事業年度に事業供用しているか |
| 別表六 | 税額控除限度額、法人税額上限、繰越額 |
| 適用額明細書 | 条項・区分番号・適用額の整合性 |
中小企業投資促進税制で税額控除を受けるためには、控除を受ける金額を確定申告書等に記載するとともに、その金額の計算明細書を添付する必要があります。
また、繰越税額控除限度超過額の繰越控除を受けるためには、発生事業年度以後の各事業年度の確定申告書に明細書を添付し、繰越控除を受ける事業年度の申告書にも所定の記載と明細書の添付が必要です。
出典:国税庁|No.5433 中小企業投資促進税制
中小企業経営強化税制
中小企業経営強化税制は、経営力向上計画の認定等の要件を満たす対象法人が、計画に記載された新品の対象設備を指定期間内に取得等し、国内の指定事業の用に供した場合に、特別償却または税額控除を選択できる制度です。適用期限は、2026年度末、すなわち2027年3月31日までとされています。
通常の対象設備については、原則として即時償却、または取得価額の7%・10%の税額控除を選択できます。10%の税額控除の対象は、資本金・出資金が3,000万円以下の中小企業者など、所定の特定中小企業者等です。
ただし、E類型の一定の建物・建物附属設備については、基準取得価額の15%または25%の特別償却、あるいは1%または2%の税額控除となります。
また、E類型では、一の生産等設備を構成する対象設備の取得価額の合計額が60億円を超える場合、60億円を各設備の取得価額の割合で配分した額が基準取得価額となります。設備の区分や所定の要件によって、適用される率と計算基礎が異なる点に注意が必要です。
出典:国税庁|No.5434 中小企業経営強化税制
制度の適用には経営力向上計画の認定が必要であり、工業会等による証明書や経済産業大臣による確認書は、設備取得前に申請しなければなりません。証明書・確認書の申請時期と、経営力向上計画の認定時期は、分けて確認してください。
出典:関東経済産業局|証明書(A類型)・確認書(B、D、E類型)申請
設備は、経営力向上計画の認定後に取得することが原則です。
ただし、一定の場合には、設備取得後60日以内に計画申請が到達すること等を条件とする例外があります。この例外を利用する場合も、設備を取得して事業の用に供する事業年度内の認定が必要です。E類型では取得後申請の例外を利用できないため、類型別に確認します。
出典:関西経済産業局|経営力向上計画の書面による申請方法について
出典:中小企業庁|令和7年度税制改正の拡充枠の留意事項について
中小企業経営強化税制では、申告書記載に入る前の「事前手続」が重要です。
| 確認項目 | 注意点 |
|---|---|
| 類型 | A類型、B類型、D類型、E類型の確認 |
| 証明書・確認書 | 設備取得前の申請が必要 |
| 経営力向上計画 | 原則として認定後取得となっているか。認定前取得の場合は、当該類型で取得後申請の例外を利用でき、その期限等を満たすか |
| 対象設備 | 新品の対象設備であり、計画記載設備と実際取得設備が一致しているか |
| 取得日・供用日 | 取得等と国内の指定事業への供用が指定期間内にあり、控除を受ける事業年度に事業供用しているか |
| 税額控除率・計算基礎 | 通常の対象設備の7%・10%と、E類型の建物等の1%・2%を区別し、適用要件と基準取得価額を確認 |
| 添付書類 | 認定申請書写し、認定書写し、該当する類型に応じた投資計画の進捗・給与支給額増加目標の達成等を確認できる書類 |
| 別表六 | 取得価額、控除額、繰越額の記載 |
この制度は、申告時に初めて検討したのでは間に合わないことがあります。設備投資の発注前、少なくとも取得前の段階で、税制利用の可否を検討しておく必要があります。
税額控除の「適用漏れ」と「過大適用」は、どちらも問題になる
税額控除制度では、適用漏れだけでなく、過大適用にも注意が必要です。
| 問題 | 会社への影響 |
|---|---|
| 適用漏れ | 余分な法人税を納付し、資金繰りに影響 |
| 過少控除 | 本来使えた控除を使い切れない |
| 過大控除 | 修正申告、追加納税、附帯税リスク |
| 繰越漏れ | 翌期以降の税負担増加 |
| 証拠不足・法定保存書類の不備 | 税務調査で根拠を説明できず、法定の保存要件を満たさない場合には制度適用にも影響 |
| 判断過程不明 | 後任者、株主、金融機関への説明が難しい |
申告書は、税務署に提出する書類であると同時に、会社内部に残る意思決定資料でもあります。
税額控除の判断を「税理士が処理したから分からない」という状態にしておくと、将来、担当者の交代、金融機関への説明、M&A、事業承継、税務調査といった場面で、説明に困ることになりかねません。
申告前レビューで確認すべきチェックポイント
税額控除制度を申告前に確認する際は、次のチェックリストを使うと整理しやすくなります。
| チェック項目 | 確認内容 |
|---|---|
| 対象制度の洗い出し | 賃上げ、設備投資、研究開発、雇用、地域投資の有無 |
| 対象法人判定 | 中小企業者等、みなし大企業、適用除外事業者、青色申告。制度ごとに異なる資本金要件にも注意 |
| 特定税額控除規定の不適用措置 | 対象となる法人・税額控除について、賃上げや国内設備投資等に係る不適用措置に該当しないか |
| 対象期間 | 取得日、供用日、事業年度開始日、改正適用時期 |
| 対象金額 | 雇用者給与等支給額等の区分、取得価額・基準取得価額、試験研究費、補塡額・補助金等の取扱い |
| 控除率 | 通常控除率、上乗せ控除率、資本金区分、E類型の建物等に係る区分 |
| 控除限度 | 制度別の法人税額上限と、対象となる特別控除額の合計額の制限 |
| 他制度との重複 | 同一資産・同一費用で重複適用が制限される規定に抵触していないか |
| 繰越 | 未控除額の発生、繰越期間、青色申告・明細添付の継続、使用年度の賃上げ・試験研究費等の要件 |
| 別表六 | 制度別明細・付表、別表六(六)・同付表、別表一との整合性 |
| 適用額明細書 | 提出対象の確認、区分番号、条項、適用額の記載 |
| 添付書類 | 認定書、証明書、計算明細、申請書写し等のうち、当該制度で添付が必要な書類 |
| 保存書類 | 法定の保存要件と立証資料を区別。給与台帳、研究開発資料、固定資産台帳、教育訓練費明細〔当該上乗せ措置が適用される事業年度の場合〕 |
| 社内記録 | 税額試算、採用理由、専門家確認、申告前レビュー記録 |
中堅企業など、税法上の一定の中小企業者等に該当しない法人では、研究開発税制等について、賃上げや国内設備投資の状況による「特定税額控除規定の不適用措置」の確認が必要になる場合があります。
この措置は令和8年度改正でも見直されています。中小企業者等の判定や適用除外事業者の確認だけで、対象法人の検討を終えないことが重要です。
出典:財務省|令和8年度税制改正の解説・租税特別措置法等(法人税関係)の改正
このチェックは、申告書が完成してからでは遅いことがあります。特に、設備投資税制と賃上げ促進税制については、決算前に試算しておくべきです。
申告後に適用漏れが見つかった場合の整理
申告後に税額控除の適用漏れが見つかった場合は、すぐに「更正の請求をすればよい」と考えるのではなく、次の順番で整理していきます。
| ステップ | 確認事項 |
|---|---|
| 1 | 申告期限前か、申告期限後か |
| 2 | 当初申告で制度名・別表六・計算明細を提出していたか |
| 3 | 計算基礎となる金額を当初申告書添付書類に記載していたか |
| 4 | 控除限度により控除しきれなかっただけか |
| 5 | 繰越明細を継続添付し、繰越額を使用する年度の適用要件を満たしているか |
| 6 | 添付書類・保存書類がそろっているか。適用額明細書だけの添付漏れか、個別制度の申告要件の不足か |
| 7 | 制度ごとに修正申告・更正の請求で増額可能か確認する |
| 8 | 過大控除の場合は修正申告・附帯税リスクを確認する |
| 9 | 翌期以降の繰越・申告書に影響がないか確認する |
設備投資系の税額控除では、当初申告で記載した取得価額を後から増額することはできません。その一方で、法人税額による控除上限が後日変動した場合には、修正申告等によって増額控除できる余地があると整理される場面もあります。
出典:国税庁|法人税申告書の記載の手引・誤りやすい事例
適用額明細書の単純な添付漏れ等であれば、正しい明細書の後日提出による対応を検討します。ただし、それによって個別の税額控除の当初申告要件まで補えるわけではないため、不備の種類を切り分ける必要があります。
出典:国税庁|適用額明細書の記載の手引・租特透明化法の概要等(Q&A)
このように、申告後の対応は「漏れていたから更正の請求」という発想から入るものではありません。「当初申告に何を記載し、何を添付していたか」を確認するところから始まります。
税額控除は経営判断として管理する
税額控除制度は、単なる節税項目ではありません。
たとえば賃上げ促進税制を使う場合には、給与水準、人材採用、教育訓練、雇用維持、資金繰りが関係してきます。設備投資税制を使う場合には、投資目的、資金調達、補助金、固定資産台帳、減価償却、将来利益が関係します。研究開発税制を使う場合には、開発体制、プロジェクト管理、原価集計、技術資料が関係します。
| 税額控除制度 | 経営判断との接点 |
|---|---|
| 賃上げ促進税制 | 人件費計画、採用、教育訓練、定着率 |
| 中小企業投資促進税制 | 生産性投資、設備更新、資金繰り |
| 中小企業経営強化税制 | 経営力向上計画、投資計画、認定手続 |
| 研究開発税制 | 開発投資、プロジェクト管理、成長戦略 |
| 外国税額控除 | 海外取引、二重課税、国際税務管理 |
税額控除を「申告書の最後に税理士が入れるもの」と捉えていると、適用漏れは起きやすくなります。
会社としては、月次決算・決算見込み・投資計画・給与計画の段階で、税額控除の候補を洗い出す運用を整えておきたいところです。
専門家へ相談する前に整理しておきたい資料
税額控除の適用可否を専門家へ相談する場合は、次の資料を準備しておくと、判断が具体的になります。
| 制度 | 準備すべき資料 |
|---|---|
| 共通 | 過年度申告書、別表六、適用額明細書〔提出対象の特例を適用した場合〕、試算表、法人税額見込み |
| 賃上げ促進税制 | 給与台帳、賃金台帳、役員・特殊関係者一覧、教育訓練費明細〔当該上乗せ措置が適用される事業年度の場合〕 |
| 中小企業投資促進税制 | 見積書、請求書、契約書、納品書、検収書、固定資産台帳、供用日資料 |
| 中小企業経営強化税制 | 経営力向上計画、認定書、工業会証明書、経済産業大臣確認書、投資計画、申請・取得・供用の時期を確認できる資料 |
| 研究開発税制 | プロジェクト一覧、開発目的、研究開発費集計表、担当者工数、外注契約 |
| 繰越控除 | 前期以前の別表六、繰越明細、控除限度超過額の管理表、使用年度の賃上げ・試験研究費等の要件を確認できる資料 |
| 補助金併用 | 交付決定通知、公募要領、補助対象経費、入金時期、圧縮記帳資料 |
大切なのは、単に資料を集めることではありません。「どの制度を使うのか」「どの金額を控除対象にするのか」「どの証拠で説明するのか」を、一体として整理することです。
犬飼公認会計士・税理士事務所へのご相談について
税額控除制度は、要件を満たすかどうかだけで判断できるものではありません。申告書にどう記載し、どの資料を添付・保存し、将来の繰越や税務調査にどう備えるかまで含めて、判断していく必要があります。
特に、次のような会社では、決算の直前ではなく、早い段階での確認が有効です。
| 相談を検討すべき状況 | 理由 |
|---|---|
| 前年より給与を増やしている | 賃上げ促進税制の対象可能性がある |
| 大きな設備投資をした | 投資促進税制・経営強化税制の対象可能性がある |
| 経営力向上計画を使いたい | 類型別の取得前手続・認定書類が重要 |
| 研究開発費が増えている | 研究開発税制の対象整理が必要 |
| 前期に税額控除を使った | 繰越明細・翌期控除の確認が必要 |
| 赤字または法人税額が少ない | 控除限度・発生年度の繰越管理と、将来の使用年度の適用要件を分けて確認する必要がある |
| 申告後に漏れに気づいた | 更正の請求で対応できるか、適用額明細書の後日提出で対応できる不備か、制度別の確認が必要 |
| 税務調査で説明できる資料を整えたい | 添付書類、法定保存書類、立証資料の整理が必要 |
犬飼公認会計士・税理士事務所では、法人税申告書の作成に加えて、決算前の税額控除候補の洗い出し、別表六・適用額明細書の整合確認、添付書類・保存書類の確認、将来の繰越管理までを支援し、会社の税務判断を後から説明できる状態に整えます。
税額控除の適用漏れや申告書記載に不安がある場合は、過年度申告書、試算表、給与台帳、固定資産台帳、設備投資資料を整理したうえで、犬飼公認会計士・税理士事務所HPのお問い合わせページからご相談ください。
本稿の振り返り
| 論点 | 重要ポイント |
|---|---|
| 税額控除の本質 | 法人税額を直接減らす制度だが、申告書記載と資料整備が不可欠 |
| 適用漏れの原因 | 制度の知識不足に加え、別表六・添付書類・繰越明細の管理不備も原因となる |
| 3つの要件 | 実体要件、計算要件、申告要件を分けて確認する |
| 当初申告要件 | 後から更正の請求で取り戻せない制度があるため、申告前確認が重要 |
| 添付書類 | 別表六、計算明細、認定書写し、証明書等のうち、当該制度で必要なものを申告書に添付する |
| 保存書類 | 法定の保存要件と立証資料を区別する。教育訓練費明細は、当該上乗せ措置を適用した年度分を保存する |
| 別表六 | 制度別明細に加え、別表六(六)・同付表で特別控除額の合計や繰越額等を確認する |
| 適用額明細書 | 提出対象の特例について添付が必要。不添付は原則不適用となるが、単純な添付漏れ等には後日提出による救済がある |
| 控除限度 | 制度別の上限と、対象となる特別控除額の合計額の制限を確認する |
| 繰越管理 | 発生年度以後の申告・明細添付の継続と、使用年度の適用要件を分けて確認する |
| 賃上げ促進税制 | 雇用者給与等支給額等の区分、比較年度、除外対象、事業年度開始日に応じた改正の確認が必要。5年間の繰越控除にも使用年度の給与増加要件がある |
| 投資促進税制 | 新品・取得等・供用・指定期間に加え、税額控除対象法人の資本金3,000万円以下要件等を確認する |
| 経営強化税制 | 類型別の認定・取得前手続を確認する。E類型の建物等は通常の7%・10%控除と区別し、基準取得価額にも注意する |
| 研究開発税制 | 繰越しは制度区分・発生年度で異なる。中小企業技術基盤強化税制の3年間の繰越しには、申告・明細添付の継続や使用年度の要件がある |
| 不適用措置 | 対象法人では、研究開発税制等に係る賃上げ・国内設備投資等の不適用措置も確認する |
| 外国税額控除 | 法人税法に基づく二重課税調整であり、当初申告要件や適用額明細書の取扱いを政策的な税額控除と混同しない |
| 申告後対応 | 当初申告に何を記載・添付していたかを確認し、基礎額の制限、控除上限の変動、書類だけの不備を切り分ける |
| 経営上の意味 | 税額控除は節税だけでなく、資金繰り・投資判断・説明責任に影響する |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

