消費税の実務で「免税」という言葉に出会ったとき、そこには少なくとも三つの意味が混在しています。
一つ目は、輸出取引などの「免税取引」です。消費税の課税対象には含まれる取引でありながら、一定の要件を満たす場合に、その売上げに係る消費税が免除されるものを指します。
二つ目は、「免税事業者」です。こちらは取引ではなく事業者の状態を表す言葉で、基準期間の課税売上高などにより、その課税期間について消費税の納税義務が免除される事業者をいいます。
三つ目は、店舗の現場でよく使われる「免税店」です。本記事でいう免税店は、外国人旅行者等に一定の物品を一定の方法で販売する場合に消費税を免除できる「輸出物品販売場」を指します。
これらは、取引に対する免税、事業者の納税義務の免除、免税販売を行う店舗の制度という、異なる次元の言葉です。特に、輸出免税や輸出物品販売場での免税販売と、免税事業者の納税義務の免除とでは、仕入税額控除の扱いが異なります。
出典:国税庁|No.6205 非課税と免税の違い 出典:国税庁|No.6501 納税義務の免除 出典:国税庁|消費税のあらまし 4 免税される輸出取引は?
なかでも混同しやすいのが、「免税取引」と「非課税取引」「不課税取引」の三つです。どれも売上時に消費税を請求しない場面があるという点では似ています。しかし、課税売上割合、仕入税額控除、還付、必要となる証明書類、そして税務調査で求められる説明内容は、大きく違ってきます。
本記事では、輸出免税を中心に据えながら、免税取引と非課税・不課税の違いを整理していきます。単なる申告計算の話にとどめず、契約、請求、証憑、会計処理、資金繰り、さらには税務調査までつながる実務判断として捉え直してみたいと思います。
なお、本記事は2026年6月26日時点の公表情報を前提としています。令和8年度改正では、現金取引等における輸出免税要件をはじめ、暗号資産等、不動産取引の仲介等に関する課税関係が見直されています。
出典:国税庁|消費税法改正のお知らせ 令和8年4月
最初に押さえておきたい結論
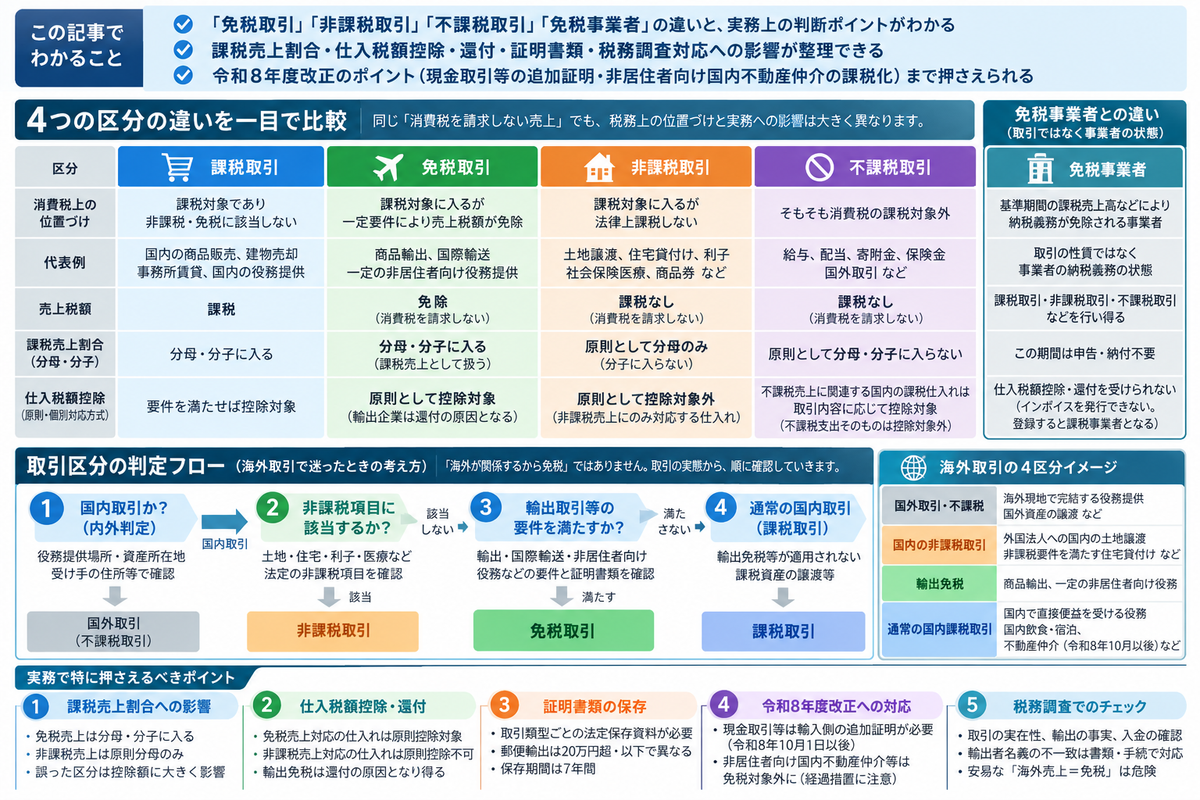
免税取引、非課税取引、不課税取引の違いは、まず次の一表で全体像をつかむとわかりやすくなります。
以下の仕入税額控除の説明は、原則として、課税事業者が一般課税(原則課税)の個別対応方式を適用する場合を前提としています。実際の控除額は、全額控除の適用要件、採用する計算方式、帳簿・請求書等の保存要件及び個別の控除制限によって異なります。
出典:国税庁|No.6401 仕入控除税額の計算方法
| 区分 | 消費税上の位置づけ | 代表例 | 売上税額 | 課税売上割合 | 仕入税額控除への基本的影響 |
|---|---|---|---|---|---|
| 課税取引 | 課税対象であり、非課税・免税に該当しない | 国内の商品販売、建物売却、事務所賃貸、国内役務提供 | 課税 | 分母・分子に入る | 要件を満たせば控除対象 |
| 免税取引 | 課税対象に入るが、一定要件により売上税額が免除される | 商品輸出、国際輸送、一定の非居住者向け役務提供 | 免除 | 分母・分子に入る | 原則として控除対象 |
| 非課税取引 | 課税対象に入るが、法律上課税しない | 土地譲渡、住宅貸付け、利子、社会保険医療 | 課税なし | 原則として分母のみ | 個別対応方式では、非課税売上にのみ対応する課税仕入れは原則控除対象外 |
| 不課税取引 | そもそも消費税の課税対象外 | 給与、配当、寄附金、保険金、国外取引 | 課税なし | 原則として分母・分子に入らない | 不課税売上に関連する国内の課税仕入れは、取引内容に応じて控除対象となる。不課税支出そのものは課税仕入れに該当しない |
出典:国税庁|No.6209 非課税と不課税の違い 出典:国税庁|No.6405 課税売上割合の計算方法 出典:国税庁|消費税法基本通達11-2-11 国外取引に係る仕入税額控除
ここで大切なのは、免税取引を「単に消費税を請求しない取引」と捉えないことです。免税取引は、課税資産の譲渡等に該当する取引について、輸出などの一定の要件を満たすために売上税額が免除されるものです。
輸出やそれに類する取引は、あくまで課税資産の譲渡等には当たります。そのうえで一定の要件を満たすと、売上げに係る消費税が免除される、という組み立てになっています。さらに、この免税取引のために行った課税仕入れについては、原則として仕入れに係る消費税額を控除できます。
出典:国税庁|No.6205 非課税と免税の違い
この「仕入れに係る消費税を控除できる」という一点こそが、非課税取引との決定的な違いになります。
免税取引は「課税対象外」ではない
免税取引は、いったん消費税の課税対象に入ったうえで、売上税額が免除される取引です。
典型例は輸出取引です。商品を国内から国外へ輸出する場合、その商品は日本国内で消費されません。消費税はあくまで国内で消費される財貨・サービスに負担を求める税ですから、輸出国である日本では消費税を免除し、最終消費地である仕向地国の側で課税する、という考え方が採られています。
この考え方は、一般に「仕向地主義」と呼ばれます。もし輸出取引に日本の消費税を残してしまうと、仕向地国での課税と重なってしまい、価格競争のうえでも不利になります。そこで輸出取引は免税とし、その輸出に対応する国内仕入れについても仕入税額控除の対象とする——この構造で理解しておく必要があります。
したがって、免税取引は「ゼロ税率に近い効果」を持ちますが、法的には決して「課税対象外」ではありません。ここを取り違えると、課税売上割合、仕入税額控除、還付申告、証明書類の管理まで、連鎖的に誤ってしまいます。
出典:国税庁|No.6205 非課税と免税の違い 出典:国税庁|No.6551 輸出取引の免税
免税取引の主な範囲
輸出免税の対象となる主な取引は、次のように整理できます。
| 類型 | 主な内容 | 実務上の確認事項 |
|---|---|---|
| 物品の輸出 | 国内からの輸出として行われる資産の譲渡・貸付け | 輸出者、輸出許可、物流、所有権移転、証明書類 |
| 国際通信・郵便等 | 国内と国外との間の通信、郵便、信書便 | 契約内容、役務提供の範囲、国内部分の扱い |
| 無体財産権の譲渡・貸付け | 非居住者に対する一定の工業所有権、著作権、営業権等の譲渡・貸付け | 相手方の非居住者性、権利の内容、利用地、契約範囲 |
| 非居住者向け役務提供 | 非居住者に対する一定の役務提供 | 国内直接便益の有無、国内不動産・飲食・宿泊等との関係 |
| 国際輸送等 | 国内外にわたる旅客・貨物輸送等 | 輸送契約、国内乗継、運送区間、証明資料 |
輸出免税の対象となるのは、課税事業者が、国内からの輸出として行う資産の譲渡・貸付け、国内外にわたる通信・郵便等、非居住者に対する一定の無体財産権の譲渡・貸付け、非居住者に対する一定の役務提供などを行った場合です。
ただし、非居住者向けの役務提供であっても、すべてが免税になるわけではありません。国内資産に係る運送・保管、国内での飲食・宿泊、あるいは国内で直接便益を享受するものは、免税の対象外となります。
出典:国税庁|No.6551 輸出取引の免税
ここでいう非居住者は、外国為替及び外国貿易法上の区分によって判断します。外国法人の国内支店等は居住者とみなされるため、外国法人であっても国内支店等との取引関係を確認する必要があります。海外本店との直接取引であることだけでなく、国内支店等の関与や業務との関係も確認します。
出典:国税庁|消費税法基本通達7-2-15 非居住者の範囲・7-2-17 国内に支店等を有する非居住者に対する役務の提供
こうした線引きがあるため、「相手が外国法人だから免税」「請求先が海外だから免税」「外貨で入金されたから免税」といった単純な理由づけでは判断できません。
非課税取引との違い
非課税取引は、消費税の課税対象に入る国内取引でありながら、消費税の性格上の理由、または社会政策上の理由から、法律上あえて課税しないこととされている取引です。
代表例としては、土地の譲渡・貸付け、有価証券等の譲渡、支払手段の譲渡、利子、保険料、商品券、一定の行政手数料、社会保険医療、介護保険サービス、学校教育、住宅の貸付けなどが挙げられます。国内において事業者が事業として対価を得て行う取引であっても、消費に負担を求める税としてなじまないものや、社会政策的な配慮から課税しないものが、非課税として定められているわけです。
これらの例は、それぞれ法定の非課税要件を満たすものを指します。例えば、土地や住宅の貸付けでも、短期の貸付けや施設利用など、非課税とならないものがあります。
出典:国税庁|No.6201 非課税となる取引
免税取引と非課税取引は、どちらも売上時に消費税を課さないという点では似ています。しかし、消費税計算のうえでは、その効果が逆方向に働くことがあります。
| 比較項目 | 免税取引 | 非課税取引 |
|---|---|---|
| 法的性質 | 課税資産の譲渡等だが、一定要件で税額を免除 | 課税対象に入るが、法律上課税しない |
| 代表例 | 商品輸出、国際輸送、一定の非居住者向け役務提供 | 土地、住宅家賃、利息、社会保険医療 |
| 売上税額 | 免除 | 発生しない |
| 課税売上割合 | 分母・分子に入る | 原則として分母のみ |
| 仕入税額控除 | 個別対応方式では、免税売上にのみ対応する課税仕入れは原則控除対象 | 個別対応方式では、非課税売上にのみ対応する課税仕入れは原則控除対象外 |
| 還付可能性 | 輸出中心の場合、還付原因となり得る | 非課税売上中心では、控除対象外となる仕入税額が生じやすい |
| 必要資料 | 輸出許可書、輸出証明、契約、非居住者確認等 | 契約内容・実際の用途、非課税項目該当性、明細資料等 |
免税売上は課税売上割合の分子にも入るため、割合を下げにくい取引です。一方で非課税売上は原則として分母のみに入るので、課税売上割合を下げ、仕入税額控除を制限する方向に働きます。
この違いは、課税売上割合と仕入税額控除に大きく現れます。個別対応方式では、非課税売上にのみ対応する課税仕入れの税額は原則として控除できませんが、免税売上にのみ対応する課税仕入れの税額は原則として控除できます。同じ「消費税を請求しない売上」でありながら、控除の扱いが正反対になる点に注意が必要です。
出典:国税庁|No.6401 仕入控除税額の計算方法 出典:国税庁|No.6405 課税売上割合の計算方法
不課税取引との違い
不課税取引は、そもそも消費税の課税対象に入りません。
国内における資産の譲渡等については、原則として、事業者が事業として対価を得て行う資産の譲渡、資産の貸付け、役務の提供が消費税の課税対象となります。この要件に当たらないものは、不課税取引として整理されます。輸入取引や特定仕入れについては、別途の規定があります。
出典:国税庁|No.6105 課税の対象
不課税取引の代表例としては、国外取引のほか、対価を得て行うことに当たらない寄附や単なる贈与、出資に対する配当、給与・賃金、保険金、資産の廃棄・盗難・滅失などが挙げられます。
ただし、法人による役員への資産の贈与や、個人事業者による事業用資産の家事消費など、対価を得て行ったものとみなされる取引は別です。
出典:国税庁|No.6157 課税の対象とならないもの(不課税)の具体例 出典:国税庁|No.6105 課税の対象
免税取引と不課税取引の違いは、次のように整理できます。
| 比較項目 | 免税取引 | 不課税取引 |
|---|---|---|
| 課税対象への該当 | 課税対象に入る | 課税対象に入らない |
| 代表例 | 輸出取引、一定の輸出類似取引 | 国外取引、給与、配当、寄附金、保険金 |
| 課税売上割合 | 分母・分子に入る | 原則として分母・分子に入らない |
| 仕入税額控除 | 免税売上対応仕入れは原則控除対象 | 不課税売上に関連する国内の課税仕入れは、取引内容に応じて控除対象となる。不課税支出そのものは課税仕入れに該当しない |
| 判断の入口 | 課税資産の譲渡等に該当したうえで免税要件を確認 | 国内取引性、事業性、対価性、資産の譲渡等該当性を確認 |
たとえば、国内事業者が海外で役務提供を完了しているようなケースでは、その取引はそもそも国外取引として不課税になることがあります。反対に、国内で行った役務提供が非居住者向けの輸出類似取引に該当する場合には、免税取引となる可能性が出てきます。
つまり、「海外が関係するから免税」ではないのです。まず内外判定を行い、国内取引に該当するかどうかを確認します。国内取引でなければ不課税です。国内取引に該当したうえで、法定の非課税項目に該当しない課税資産の譲渡等について、輸出取引等の要件と証明要件を満たす場合に、はじめて免税取引となります。
出典:国税庁|No.6210 国外取引 出典:国税庁|No.6551 輸出取引の免税 出典:国税庁|消費税法基本通達11-2-11 国外取引に係る仕入税額控除
免税事業者との違い
「免税取引」と「免税事業者」は、まったく別の概念です。
| 項目 | 免税取引 | 免税事業者 |
|---|---|---|
| 何を指すか | 取引の性質 | 事業者の納税義務の状態 |
| 判断単位 | 取引ごと | 課税期間ごと・事業者ごと |
| 典型例 | 商品輸出、国際輸送、非居住者向け一定役務 | 基準期間の課税売上高が一定以下など |
| 売上の性質 | 課税資産の譲渡等に該当する免税売上 | 課税取引、非課税取引、不課税取引などを行い得る |
| 仕入税額控除 | 課税事業者で要件を満たせば控除可能 | 免税事業者である期間については、仕入税額控除・還付を受けられない |
| インボイス | 取引区分の問題 | 免税事業者のままでは適格請求書を交付できない。登録の効力が生じると課税事業者となる |
免税事業者が国内で商品販売を行っている場合、その商品販売自体は課税取引です。ただし、その事業者は納税義務が免除されているため、消費税の申告・納付を行わない、という構造になっています。
一方、課税事業者が行う商品の輸出について、輸出免税の要件と証明書類の保存要件を満たす場合、その売上げに係る消費税は免除されます。また、対応する課税仕入れについて仕入税額控除の要件を満たせば、控除を受けることができ、結果として還付になる場合があります。
出典:国税庁|No.6501 納税義務の免除 出典:国税庁|No.6501 納税義務の免除に関する質疑応答 出典:国税庁|No.6551 輸出取引の免税
要するに、免税事業者とは「人・事業者の状態」の話であり、免税取引とは「取引区分」の話です。この二つを混同すると、輸出企業の還付判断、インボイス登録の判断、課税事業者選択届出の要否を、いずれも誤ってしまいます。
免税取引は課税売上割合にどう影響するか
課税売上割合は、仕入税額控除の計算において極めて重要な役割を果たします。
課税売上割合の分母となる総売上高は、原則として、課税売上高、輸出による免税売上高、非課税売上高の合計額です。そして分子の課税売上高には、輸出による免税売上高が含まれます。
出典:国税庁|No.6405 課税売上割合の計算方法
単純化すると、次のようになります。
以下は税抜金額による例です。非課税売上は全額を分母に算入する取引とし、有価証券等の譲渡に係る特例、売上対価の返還等、みなし輸出等による調整はないものとします。
| 売上区分 | 金額 | 課税売上割合の分母 | 課税売上割合の分子 |
|---|---|---|---|
| 課税売上 | 6,000万円 | 入る | 入る |
| 免税売上 | 3,000万円 | 入る | 入る |
| 非課税売上 | 1,000万円 | 入る | 入らない |
| 不課税収入 | 500万円 | 原則入らない | 原則入らない |
この場合の課税売上割合は、次のとおりです。
(課税売上6,000万円+免税売上3,000万円) ÷(課税売上6,000万円+免税売上3,000万円+非課税売上1,000万円) =9,000万円÷1億円 =90%
ここで、もし免税売上を誤って不課税売上として分母・分子から除外してしまうと、割合は次のように変わります。
課税売上6,000万円÷(課税売上6,000万円+非課税売上1,000万円) =6,000万円÷7,000万円 =85.714285……% ≒85.7%
ここでの85.7%は説明のための概数です。実際の課税売上割合は、原則として端数処理を行わずに計算します。
出典:国税庁|消費税法基本通達11-5-6 課税売上割合の端数計算
反対に、非課税売上を誤って免税売上として分子に入れてしまえば、課税売上割合を過大に計算することになります。
課税売上割合は、単なる一つの割合ではありません。95%基準、個別対応方式、一括比例配分方式、固定資産取得時の控除額、将来の調整、そして還付額にまで影響します。有価証券等の譲渡のように、分母へ算入する金額が譲渡益ではなく譲渡対価の5%相当額となるものもあり、売上科目名だけを見て判断できるものではないのです。
また、消費税法31条に基づき、一定の非課税資産の輸出等や、国外での販売・自己使用のために資産を輸出した場合には、その輸出額相当額を課税売上割合の分母・分子に含める特例があります。通常の売上区分だけでは計算が完結しない場合にも、注意が必要です。
出典:国税庁|No.6405 課税売上割合の計算方法
仕入税額控除への影響
免税取引、非課税取引、不課税取引の違いは、仕入税額控除において最も大きく現れます。
一般課税では、当課税期間の課税売上高が5億円以下で、かつ課税売上割合が95%以上の場合、原則として仕入税額の全額を控除します。この要件を満たさない場合は、個別対応方式または一括比例配分方式により計算します。なお、5億円の判定では、課税期間が1年に満たない場合の年換算に注意が必要です。
一括比例配分方式では、用途ごとに個別の控除可否を決めるのではなく、対象となる仕入税額全体に課税売上割合を乗じて控除額を計算します。したがって、「免税売上に対応するから必ず全額控除」「非課税売上に対応するから必ず控除ゼロ」と、計算方式を確認せずに判断することはできません。
出典:国税庁|No.6401 仕入控除税額の計算方法
また、全額控除の要件を満たしていても、帳簿・請求書等の保存要件や、居住用賃貸建物の取得等に係る仕入税額控除の制限などは、別途確認する必要があります。
出典:国税庁|No.6496 仕入税額控除をするための帳簿及び請求書等の保存 出典:国税庁|消費税法改正のお知らせ 令和2年4月
次の表は、個別対応方式を前提とした整理です。用途区分は、課税売上対応・非課税売上対応・共通対応の三つで、免税売上に対応する課税仕入れは課税売上対応に含めます。
| 仕入れの用途等 | 控除の基本 |
|---|---|
| 課税売上にのみ対応する課税仕入れ | 原則として控除対象 |
| 免税売上にのみ対応する課税仕入れ | 課税売上対応に含まれ、原則として控除対象 |
| 非課税売上にのみ対応する課税仕入れ | 原則として控除対象外 |
| 課税売上(免税売上を含む)と非課税売上に共通する課税仕入れ | 課税売上割合、または税務署長の承認を受けた課税売上割合に準ずる割合により按分 |
| 国外で行う資産の譲渡等のための国内の課税仕入れ | 課税売上対応として取り扱う |
| 不課税支出そのもの | 課税仕入れに該当せず、控除対象外 |
| その他の不課税収入に関連する課税仕入れ | 収入の名称ではなく、課税仕入れの用途に応じて判断 |
出典:国税庁|No.6401 仕入控除税額の計算方法 出典:国税庁|消費税法基本通達 第11章第2節 課税仕入れの範囲
仕入税額控除は、課税売上げに係る消費税から、課税仕入れに係る消費税を控除する制度です。ここでいう課税仕入れには、非課税となる取引や給与等の支払は含まれません。加工賃、人材派遣料、警備・清掃委託料など、事業者が行う労働やサービスの提供の対価は課税仕入れとなりますが、いずれにせよ支出の法的性質を確認しなければ、控除の対象かどうかは判断できません。
出典:国税庁|No.6451 仕入税額控除の対象となるもの
大切なのは、「消費税がかからない売上に対応する仕入れ」という一括りの表現で処理してしまわないことです。
輸出免税売上に対応する仕入れは、原則として控除対象です。だからこそ、輸出企業では還付申告が発生することがあります。
一方、個別対応方式では、非課税売上にのみ対応する仕入れは、原則として控除対象外です。だからこそ、医療、住宅賃貸、金融、不動産保有などでは、仕入れに含まれる消費税がコスト化しやすくなります。
不課税取引については、そもそも課税対象に入らないため、売上割合の扱いも、対応する支出の扱いも、個別に確認していく必要があります。
なお、国外取引として不課税となる売上に関連して、国内で課税仕入れを行う場合があります。国外で行う資産の譲渡等のための課税仕入れ等は、仕入税額控除の対象となり、個別対応方式では課税売上対応として取り扱います。国外売上が不課税であることを理由に、関連する国内仕入れまで一律に控除対象外や共通対応にしてはいけません。
また、保険金や補助金を資金源として支出した場合も、その資金源が不課税収入だからという理由だけで、課税仕入れへの該当性が否定されるわけではありません。課税仕入れへの該当性と用途を別途判定します。
出典:国税庁|消費税法基本通達11-2-8 保険金等による資産の譲受け等・11-2-11 国外取引に係る仕入税額控除
免税取引は還付の原因になる
免税取引は、売上税額が免除される一方で、要件を満たす対応する課税仕入れについて税額控除が認められます。そのため、消費税が還付になる原因となります。
たとえば、輸出売上が中心の会社では、輸出免税の適用を受ける売上について消費税が免除されるため、売上税額が小さくなりやすくなります。しかし、国内で商品を仕入れ、外注費、倉庫費、包装費、国内運送費、システム費用、広告費などを支払えば、それらに含まれる消費税を要件を満たす範囲で仕入税額控除できます。結果として、控除可能な仕入税額が売上税額を上回ると、還付申告となるわけです。
出典:国税庁|No.6551 輸出取引の免税 出典:国税庁|No.6401 仕入控除税額の計算方法
ただし、還付を受けるには、少なくとも次の点が整っている必要があります。
| 確認項目 | 実務上の意味 |
|---|---|
| 課税事業者であるか | 免税事業者である期間については、仕入税額控除・還付を受けられない |
| 原則課税か | 簡易課税では実際の仕入税額による還付は想定されない |
| 輸出免税要件を満たすか | 輸出取引等に該当しなければ免税売上にならない |
| 証明書類を保存しているか | 取引類型に応じた法定の証明書類等を保存し、輸出免税の適用要件を満たしているか |
| 仕入れが課税仕入れか | 給与、非課税仕入れ、不課税支出は控除対象ではない |
| 仕入側の保存要件を満たすか | 帳簿・適格請求書等の保存要件、または例外・経過措置の適用要件を満たしているか |
| 用途区分が必要な計算方式か | 個別対応方式では、課税売上対応、非課税売上対応、共通対応に区分する。輸出免税売上に対応する仕入れは、課税売上対応に含める |
| 届出期限を管理しているか | 課税事業者選択、簡易課税不適用などの届出は事前管理が必要 |
出典:国税庁|No.6501 納税義務の免除に関する質疑応答 出典:国税庁|No.6401 仕入控除税額の計算方法 出典:国税庁|No.6496 仕入税額控除をするための帳簿及び請求書等の保存
還付は「節税策」ではなく、あくまで消費税制度の構造上の結果です。輸出免税の要件、仕入税額控除の要件、届出、課税期間、証憑保存——これらがそろって、はじめて成立します。
輸出免税には証明書類が必要
免税取引は、要件を満たすことを前提に売上税額が免除される制度です。したがって、輸出免税を適用するには、その取引が輸出取引等であることを証明できる資料の保存が欠かせません。
輸出免税の適用を受けるためには、その取引が輸出取引等であることの証明が必要です。輸出取引等の区分に応じて、輸出許可書、税関長の証明書、輸出の事実を記載した帳簿や書類などを整理し、7年間保存しておく必要があります。
出典:国税庁|No.6551 輸出取引の免税
実務では、取引の類型に応じて、次のような資料を整理していきます。
以下は、取引類型ごとの法定保存資料と、取引の実在性・帰属を確認するための補助資料を併記したものです。輸出免税の適用には、まず法令で定める証明書類等の保存要件を満たす必要があり、契約書や入金記録などの補助資料だけで当然に代替できるものではありません。
| 取引類型 | 主な保存資料 |
|---|---|
| 物品輸出 | 輸出許可書等の法定保存資料に加え、売買契約書、注文書、商業送り状(貿易実務上のインボイス)、船荷証券、航空貨物運送状、通関資料、入金資料 |
| 郵便輸出・資産の価額が20万円超 | 輸出許可書など、税関長が輸出の事実を証明した書類 |
| 郵便輸出・20万円以下の小包、EMS | 日本郵便の引受けを証する書類及び発送伝票等の控えなど、必要事項を記載した書類 |
| 郵便輸出・20万円以下の通常郵便物 | 引受けを証する発送伝票等の控えなど、品名・数量・価額等の必要事項を追記した法定要件を満たす書類 |
| 国際輸送 | 一定事項を記載した帳簿または書類、運送契約、旅客・貨物輸送区間、運賃明細、チケット・運送証憑 |
| 非居住者向け役務提供 | 一定事項を記載した契約書その他の書類、相手方の非居住者性資料、業務内容、成果物、役務提供場所、国内直接便益の有無 |
| 無体財産権の譲渡・貸付け | 一定事項を記載したライセンス契約等の書類、権利内容、利用地域、相手方情報、対価明細 |
| 輸出類似取引 | 取引内容ごとの法定要件を示す資料、請求書、業務報告書、相手方確認資料 |
郵便輸出における20万円の判定は、FOB価格、本船渡し条件の価額によります。原則として郵便物1個当たりの価額で判断しますが、同一受取人宛てに2個以上に分けて差し出す場合には、それらの価額の合計額で判定する点にも注意が必要です。
出典:国税庁|No.6551 輸出取引の免税 出典:国税庁|消費税のあらまし 4 免税される輸出取引は? 出典:e-Gov法令検索|消費税法施行規則 第5条
証明書類が不足している場合、「実際には輸出しているはずだ」という説明だけでは足りません。税務調査では、帳簿、契約、物流、通関、請求、入金、相手方、成果物——これらが一貫しているかどうかが確認されます。
出典:国税庁|消費税還付申告に関する国税当局の対応について
令和8年度改正で注意すべき輸出免税の見直し
令和8年度改正では、免税取引の判断にかかわる重要な見直しが行われています。
現金取引等における輸出免税要件の見直し
事業者が輸出として行う資産の譲渡または貸付けのうち、その代金を現金で受領するもの、あるいは支払いが取引相手からのものであることが明らかでない方法で受領するものについては、要件が加わりました。現行の輸出免税の適用要件である輸出許可書等の保存に加え、輸出の仕向国における輸入許可書に相当するものとして国税庁長官が指定する書類の保存が必要とされます。これには、その書類に係る電磁的記録も含まれます。
なお、銀行振込や荷為替手形による決済など、支払いが取引相手からのものであることが明らかな方法で受領するものは、これに該当しないとされています。適用開始時期は、令和8年10月1日以後に行われる資産の譲渡または貸付けです。
出典:国税庁|消費税法改正のお知らせ 令和8年4月
指定書類は、仕向国の税関その他の行政機関が輸入の事実を証明した書類で、行政機関の名称、輸入年月日、資産の内容・金額、書類の交付を受ける者の氏名または名称など、告示で定める事項を満たす必要があります。書類の写しも認められています。
出典:国税庁|消費税法施行規則第五条第一項第一号の規定に基づき国税庁長官が指定する書類を定める件(令和8年3月31日国税庁告示第1号)
指定書類が発行されない一定の場合には、改正通達で認められた代替書類による取扱いがあります。通常の輸入許可書を取得できないというだけで直ちに免税が認められなくなるわけではありませんが、代替できる理由と書類の要件を満たしているかを確認する必要があります。
また、対価の一部だけを現金等で受け取る場合も原則として対象です。ただし、契約等に基づく手付金等を現金で受け取り、対価の大部分を通常の銀行振込などで受領する場合には、指定書類の保存を要しない取扱いがあります。契約では銀行振込と定めていても、実際に現金等で受領したときは、実際の受領方法を基に確認します。
出典:国税庁|消費税法基本通達の一部改正について(令和8年4月1日付)別紙・7-2-24~7-2-26
なお、20万円以下の郵便輸出であることだけを理由に、この追加証明が不要になるわけではありません。郵便輸出についても、決済方法に応じて指定書類または所定の代替書類の保存を確認する必要があります。
出典:財務省|消費税法施行規則等の一部を改正する省令 新旧対照表
この改正は、輸出免税の証明が「輸出側の資料だけ」で足りるとは限らなくなる場面がある、ということを意味します。輸出取引の決済方法を契約段階で確認し、必要書類を相手方から取得できる取引設計にしておくことが重要になります。
非居住者向け国内不動産仲介等の見直し
令和8年度改正では、非居住者に対して行う、国内に所在する不動産等の売買・交換・貸借の代理または媒介といった役務提供等について、扱いが変わりました。その役務提供等を受ける者の居住地にかかわらず、輸出免税の対象から除かれ、消費税が課される取扱いとなります。
適用開始時期は令和8年10月1日以後に行われる資産の譲渡等です。なお、令和8年3月31日までに締結した、その役務提供等に係る契約に基づく対象取引については、経過措置の適用を確認します。不動産の売買契約の日だけでなく、対象となる仲介等の役務提供契約を確認することが必要です。
出典:国税庁|消費税法改正のお知らせ 令和8年4月 出典:財務省|消費税法施行令の一部を改正する政令 新旧対照表・附則第2条
非居住者向けの国内不動産取引の代理・媒介等については、改正の適用開始日と経過措置を確認する必要があります。一方、国内不動産の管理・修繕など、従来から国内で直接便益を受ける役務として輸出免税の対象外となるものもあります。仲介、管理、修繕、賃貸支援などの業務を一括して判定せず、役務の内容ごとに区分して確認します。
出典:国税庁|No.6567 非居住者に対する役務の提供
「海外取引」と「免税取引」は同じではない
海外が関係する取引では、次の四つを必ず分けて考えます。
| 区分 | 判断の入口 | 例 |
|---|---|---|
| 国外取引・不課税 | 法定の内外判定により国外取引に該当する | 海外現地で完結する通常の役務提供、国外資産の譲渡 |
| 国内の非課税取引 | 国内取引だが、法定の非課税項目に該当する | 外国法人に対する国内の土地譲渡、非課税要件を満たす住宅の貸付け |
| 輸出免税 | 国内の課税資産の譲渡等であり、輸出取引等の要件と証明要件を満たす | 商品輸出、一定の非居住者向け役務 |
| 通常の国内課税取引 | 国内の課税資産の譲渡等であり、輸出免税等が適用されない | 国内で非居住者が直接便益を受ける役務、国内飲食・宿泊、令和8年10月以後の一定の国内不動産仲介 |
たとえば、外国法人から依頼を受けて国内の不動産を案内し、売買仲介を行う場合を考えてみます。従来は輸出免税の検討対象となる場面がありましたが、令和8年10月以後は、改正により輸出免税の対象外となる取引が出てきます。
出典:国税庁|No.6201 非課税となる取引 出典:国税庁|消費税法改正のお知らせ 令和8年4月
また、外国法人に対するコンサルティングなどの取引であっても、役務提供の場所、業務内容、成果物の利用地、国内で直接便益を受けるかどうかによって、国外取引として不課税となるのか、国内取引として非課税・輸出免税・通常の課税のいずれとなるのかが変わってきます。
判断のよりどころは、「相手の住所」だけではありません。何を、どこで、誰に、どのように提供し、どこで便益を受けるのか——ここを確認することが出発点になります。
通常の役務提供では原則として役務提供地、電気通信利用役務の提供では原則として受け手の住所等というように、取引類型に応じた法定の内外判定基準を確認します。そのうえで、非課税項目への該当性や輸出免税の要件を検討します。
出典:国税庁|No.6210 国外取引 出典:国税庁|No.6567 非居住者に対する役務の提供
インボイス制度との関係
免税取引とインボイス制度の関係では、次の点を分けて押さえておきます。
一般課税の仕入税額控除では、原則として、法定事項を記載した帳簿と適格請求書等の保存が必要です。ただし、帳簿のみの保存で認められる取引や、未登録事業者からの仕入れに係る経過措置などがあります。輸出免税売上に対応する仕入れについても、これらの原則・例外を同じように確認します。
例えば、古物商等が行う一定の仕入れには、帳簿のみの保存で仕入税額控除が認められる取扱いがあります。「インボイスがない」という事実だけで、直ちに控除不可と判断しないことが大切です。
出典:国税庁|No.6496 仕入税額控除をするための帳簿及び請求書等の保存
| 論点 | 考え方 |
|---|---|
| 免税取引の売手 | 免税売上として処理するには、輸出免税等の要件と証明書類が重要 |
| 国内買手の仕入税額控除 | 通常の国内課税仕入れでは、原則として帳簿・適格請求書等の保存が要件となる |
| 輸出免税売上の相手方 | 輸出免税が適用された取引そのものについて、免除された日本の消費税額を買手が仕入税額控除するという関係にはない |
| 仕入側の控除 | 輸出免税売上に対応する国内課税仕入れについても、原則的な保存要件と例外・経過措置を確認する |
| 非課税仕入れ | インボイスがあっても、そもそも課税仕入れでなければ控除できない |
| 適格請求書発行事業者でない者との取引 | 取引区分とは別に、相手方の登録状況と例外・経過措置の適用要件を確認する |
なお、「登録していない事業者」と「免税事業者」は同義ではありません。課税事業者であっても、適格請求書発行事業者の登録を受けていない場合があります。
出典:国税庁|No.6498 適格請求書等保存方式(インボイス制度) 出典:e-Gov法令検索|消費税法 第2条第1項第12号・第30条
輸出免税売上については、売手側では輸出証明が中心になります。一方で、輸出品の国内仕入れや、輸出に関連する国内費用について仕入税額控除を受けるには、それが課税仕入れであること、そして適用する原則・例外に応じた帳簿・請求書等の保存要件を満たすことが必要です。
「売上が免税だから、仕入側のインボイスは関係ない」という整理は誤りです。むしろ、輸出免税売上に対応する仕入れは還付の根拠となるものですから、仕入側の証憑要件は、より厳格に管理しておく必要があります。
出典:国税庁|No.6551 輸出取引の免税 出典:国税庁|No.6496 仕入税額控除をするための帳簿及び請求書等の保存
会計ソフト上の税区分で混同しやすい点
会計ソフトでは、「対象外」「非課税」「免税」「不課税」「輸出免税」といった税区分名が、よく似ていることがあります。ここを取り違えると、申告集計に直接影響してしまいます。
最低限、次の区分は分けて管理しておくべきです。
| 管理区分 | 主な例 | 申告上の意味 |
|---|---|---|
| 課税売上 | 国内商品販売、国内役務提供 | 売上税額、課税売上割合の分子・分母 |
| 免税売上 | 商品輸出、一定の輸出類似取引 | 売上税額は免除、課税売上割合の分子・分母 |
| 非課税売上 | 土地売却、住宅家賃、利息、社会保険医療 | 原則として課税売上割合の分母に算入。取引によって算入対象・算入額の特例がある |
| 不課税収入 | 対価性のない補助金、保険金、配当 | 原則として課税売上割合に入れない |
| 課税仕入れ | 国内仕入れ、外注費、運送費 | 要件を満たせば控除対象 |
| 非課税仕入れ | 土地購入、支払利息、保険料 | 控除対象外 |
| 不課税支出 | 給与、寄附金、借入金の元本返済 | 課税仕入れではない |
出典:国税庁|No.6157 課税の対象とならないもの(不課税)の具体例 出典:国税庁|No.6405 課税売上割合の計算方法 出典:国税庁|No.6451 仕入税額控除の対象となるもの
税区分の確認は、決算時にまとめて行うものではありません。月次の段階で、新規契約、輸出取引、国外顧客、設備投資、資産売却、特殊販売、電子取引、取引先の登録番号などを確認していくこと。これが、消費税ミスを防ぐ実務上の基本になります。月次監査においても、新規契約・更新・解約、設備投資、資産売却・除却、特殊な販売形態、さらには発注から請求・回収までのプロセスや証憑書類の把握が重要になります。
免税取引の判断で確認すべき実務項目
免税取引かどうかを判断する際は、取引類型に応じて、次の項目を順に確認していきます。
| 確認項目 | 確認する資料 |
|---|---|
| 取引が国内取引か | 契約書、役務提供場所、資産所在地、受け手の住所等、物流資料 |
| 事業として対価を得て行う資産の譲渡等に該当するか | 契約内容、請求内容、成果物、対価の対応関係 |
| 法定の非課税項目に該当しないか | 対象資産、契約内容、用途、非課税要件に関する資料 |
| 課税資産の譲渡等として、輸出取引等に該当するか | 輸出許可書、相手方情報、輸送資料、取引条件 |
| 相手方が非居住者か(非居住者性が要件となる取引の場合) | 登記情報、所在地、国内支店・事務所の有無、契約当事者 |
| 国内直接便益がないか(非居住者向け役務の場合) | 業務内容、利用場所、対象資産、提供場所 |
| 令和8年度改正の対象か | 取引日、契約締結日、実際の決済方法、国内不動産関連役務の有無 |
| 法定の証明書類等を保存できるか | 輸出許可書、法定要件を満たす郵便輸出書類、指定書類または所定の代替書類、契約書等 |
| 事業者の納税義務・計算方式を確認したか | 基準期間等の売上資料、登録状況、課税事業者選択・簡易課税等の届出、採用する控除計算方式 |
| 会計税区分に反映したか | 売上税区分、課税売上割合、必要な仕入用途区分 |
| 申告・還付に接続しているか | 申告書、付表、還付資料、資金繰り表 |
| 税務調査で説明できるか | 取引判定メモ、契約・請求・物流・入金の一式 |
この確認をしないまま「海外売上=免税」として税区分を設定してしまうと、税務調査で国内課税売上として修正を求められる可能性があります。
出典:国税庁|No.6210 国外取引 出典:国税庁|No.6551 輸出取引の免税 出典:国税庁|消費税法改正のお知らせ 令和8年4月
税務調査で問題になりやすい誤り
免税取引に関して、税務調査で問題になりやすいのは、次のような処理です。
| 誤り | 問題点 |
|---|---|
| 海外顧客への売上をすべて免税にした | 取引類型に応じた内外判定や国内直接便益の確認不足 |
| 輸出許可書等の法定保存資料を保存していない | 輸出免税の証明要件を満たしていない |
| 輸出者名義と売上計上者の不一致について、実際の輸出者の特定や必要な書類・手続の確認をしていない | 輸出免税を適用する事業者の帰属と証明要件を確認できない |
| 国内で外国人に販売しただけで免税にした | 輸出物品販売場制度等の要件確認不足 |
| 改正の適用対象となる非居住者向け国内不動産仲介を免税のまま処理した | 令和8年度改正の適用日・経過措置の確認不足 |
| 国外取引を輸出免税売上にした | 課税売上割合・申告集計の誤り |
| 非課税売上を免税売上にした | 課税売上割合の過大計算 |
| 免税売上に対応する仕入れについて、適格請求書等の保存要件または例外・経過措置の要件を満たしていない | 還付・仕入税額控除の要件不足 |
| 免税事業者の輸出売上で還付を見込んだ | 課税事業者選択・方式選択の検討不足 |
| 現金取引等に該当する輸出について、代替書類による取扱いも含め、必要な追加証明書類を保存していない | 令和8年10月以後の輸出免税要件未充足 |
輸出許可書の名義と売上計上者が異なる場合でも、それだけで免税適用が否定されるとは限りません。実際の輸出者を確認したうえで、輸出申告書等の原本の保存、名義人への所定の連絡書類の交付等を含む必要な取扱いを確認します。実態を説明できることと、所定の書類・手続を満たしていることは、分けて考える必要があります。
出典:国税庁|輸出取引に係る輸出免税の適用者
輸出免税は、還付と結びつきやすい取引区分です。そのため、税務調査や還付確認の場面では、取引の実在性、輸出の事実、相手方、入金、仕入れの帰属、用途区分、証憑保存が、重点的に確認されます。
出典:国税庁|消費税還付申告に関する国税当局の対応について 出典:国税庁|No.6496 仕入税額控除をするための帳簿及び請求書等の保存 出典:国税庁|消費税法基本通達の一部改正について(令和8年4月1日付)別紙
契約・請求段階で整えておきたいこと
免税取引の判断は、申告書の作成時では手遅れになることがあります。そこで、契約の段階で、次の事項を確認しておきたいところです。
| 契約・請求上の項目 | 実務上の意味 |
|---|---|
| 取引当事者 | 国内法人か、外国法人か、国内支店か |
| 役務提供場所 | 国内か国外か、国内外にまたがるか |
| 成果物・便益 | 国内で直接便益を受けるか |
| 対象資産 | 国内資産か国外資産か、国内不動産か |
| 物流条件 | 誰が輸出者となるか、どこで引渡すか |
| 決済方法 | 現金、第三者決済、銀行振込、荷為替手形等。契約上の方法と実際の受領方法を確認する |
| 必要証明 | 輸出許可書、輸入に係る指定書類または所定の代替書類、法定要件を満たす発送記録等 |
| 税区分表示 | 請求書上の「輸出免税」「非課税」「対象外」の整理 |
| 書類保存 | 電子データ、紙、通関資料、契約、請求、入金の紐付け |
| 改正対応 | 令和8年10月以後の取引、経過措置、契約締結日の確認 |
とりわけ、現金取引や第三者決済が絡む輸出、海外顧客向けの役務、不動産関連の役務、デジタルサービスでは、取引条件によって税区分の結論そのものが変わってきます。契約書や請求書に記された名称ではなく、取引の実態と証明の可能性から判断していく必要があります。
出典:国税庁|No.6210 国外取引 出典:国税庁|消費税法改正のお知らせ 令和8年4月 出典:国税庁|消費税法基本通達の一部改正について(令和8年4月1日付)別紙・7-2-24~7-2-26
本記事で扱わない論点
本記事は、免税取引と非課税・不課税の違いを整理することを主眼としています。次の論点については、別の記事で詳しく扱う予定です。
- 輸出許可書、郵便輸出、輸出証明書類の詳細
- 輸出類似取引、国際運輸、非居住者向け役務の個別判定
- 現金取引等における輸出免税の追加証明
- 輸出物品販売場制度とリファンド方式
- 輸入消費税と実質的輸入者
- 課税売上割合の詳細計算
- 個別対応方式・一括比例配分方式
- 還付申告で準備すべき資料
- 税務調査での仕入税額控除否認パターン
ただ、どの記事に進む場合でも、入口は同じです。取引類型に応じた内外判定を行い、事業として対価を得て行う資産の譲渡等に該当するかを確認します。国内の資産の譲渡等に該当する場合には、まず法定の非課税項目に該当しないかを確認し、課税資産の譲渡等であれば輸出免税等の適用要件と証明要件を検討します。事業者の納税義務や仕入税額控除の計算方式は、これらの取引区分とは分けて確認します。
出典:国税庁|No.6105 課税の対象 出典:国税庁|消費税法基本通達 第7章第1節 通則
まとめ
免税取引は、消費税の「課税対象外の取引」ではありません。課税対象に入る取引について、輸出等の一定要件を満たすために、売上げに係る消費税が免除される取引です。
非課税取引は、課税対象には入るものの、消費税の性格や社会政策上の理由から課税しないこととされた取引です。
不課税取引は、そもそも消費税の課税対象に入らない取引です。
そして免税事業者は、取引ではなく、納税義務が免除される事業者の状態を指します。
この四つを混同すると、課税売上割合、仕入税額控除、還付申告、インボイス、証憑保存、税務調査対応——そのいずれもを誤ってしまいます。
なかでも輸出免税は、仕入税額控除や還付と結びつくため、契約、請求、物流、通関、入金、証憑保存を一体で管理する必要があります。加えて、令和8年度改正により、現金取引等における追加証明や、非居住者向け国内不動産仲介等の課税関係にも注意が求められます。
出典:国税庁|No.6205 非課税と免税の違い 出典:国税庁|No.6209 非課税と不課税の違い 出典:国税庁|消費税法改正のお知らせ 令和8年4月
消費税の税区分は、会計ソフト上の入力項目にとどまる話ではなく、取引設計と証拠管理の問題です。輸出免税、非課税、不課税の判断根拠を、後日、第三者に説明できる状態で残しておくこと。それが、実務上の品質基準になると考えています。
主な根拠・参照情報
- 出典:国税庁|No.6205 非課税と免税の違い
- 出典:国税庁|No.6209 非課税と不課税の違い
- 出典:国税庁|No.6157 課税の対象とならないもの(不課税)の具体例
- 出典:国税庁|No.6201 非課税となる取引
- 出典:国税庁|No.6405 課税売上割合の計算方法
- 出典:国税庁|No.6551 輸出取引の免税
- 出典:国税庁|消費税法改正のお知らせ 令和8年4月
- 出典:e-Gov法令検索|消費税法
- 出典:e-Gov法令検索|消費税法施行令
- 出典:e-Gov法令検索|消費税法施行規則 第5条
- 出典:国税庁|No.6401 仕入控除税額の計算方法
- 出典:国税庁|消費税法基本通達11-2-8 保険金等による資産の譲受け等・11-2-11 国外取引に係る仕入税額控除
- 出典:国税庁|No.6496 仕入税額控除をするための帳簿及び請求書等の保存
- 出典:国税庁|No.6567 非居住者に対する役務の提供
- 出典:国税庁|輸出取引に係る輸出免税の適用者
- 出典:国税庁|消費税法基本通達の一部改正について(令和8年4月1日付)別紙
- 出典:国税庁|消費税法施行規則第五条第一項第一号の規定に基づき国税庁長官が指定する書類を定める件(令和8年3月31日国税庁告示第1号)
- 出典:財務省|消費税法施行令の一部を改正する政令 新旧対照表
- 出典:財務省|消費税法施行規則等の一部を改正する省令 新旧対照表
- 出典:国税庁|No.6210 国外取引
- 出典:国税庁|No.6501 納税義務の免除
- 出典:国税庁|No.6498 適格請求書等保存方式(インボイス制度)
- 出典:国税庁|消費税のあらまし 4 免税される輸出取引は?
- 出典:国税庁|消費税還付申告に関する国税当局の対応について
ご相談について
輸出免税、非課税、不課税の区分は、取引名や請求先だけで判断できるものではありません。
海外顧客向け売上、輸出取引、国際輸送、非居住者向け役務、国内不動産関連サービス、免税店取引、還付申告、あるいは非課税売上が多い事業では、契約条件、商流、物流、証憑、会計税区分、課税売上割合、仕入税額控除を、一体で確認していく必要があります。
犬飼公認会計士・税理士事務所では、消費税の取引区分、輸出免税の要件確認、非課税・不課税との区分、課税売上割合、仕入税額控除、インボイス、還付申告、そして税務調査時の説明資料に至るまで、取引の実態に即して整理する支援を行っています。
海外取引や免税売上が増えている、非課税売上と輸出免税の区分に不安がある、還付申告の前に証憑を確認しておきたい、令和8年度改正への対応を整理したい——そうしたお悩みがありましたら、犬飼公認会計士・税理士事務所HPのお問い合わせページから、お気軽にご相談ください。
振り返り
| 論点 | 重要ポイント |
|---|---|
| 免税取引の本質 | 課税対象に入る取引について、一定要件により売上税額が免除される |
| 非課税取引との違い | 非課税は原則として課税売上割合の分母のみ。免税は分母・分子に入る |
| 不課税取引との違い | 不課税はそもそも消費税の課税対象外であり、原則として課税売上割合に入らない。ただし、国外売上に関連する国内の課税仕入れまで控除対象外になるわけではない |
| 免税事業者との違い | 免税事業者は事業者の納税義務の状態であり、免税取引とは別概念 |
| 仕入税額控除 | 全額控除の適否と計算方式を確認する。個別対応方式では免税売上対応仕入れは課税売上対応に含まれ、非課税売上にのみ対応する仕入れは原則控除対象外 |
| 還付との関係 | 輸出免税は還付原因となり得る。実際に控除可能な仕入税額が売上税額を上回る場合に還付となる |
| 証明書類 | 取引類型ごとの法定保存資料と補助資料を区別する。郵便輸出は価額・郵便物の種類によって必要書類が異なる |
| 海外取引の判定 | 内外判定、事業性・対価性等、非課税項目への該当性を確認し、課税資産の譲渡等について輸出免税要件を検討する |
| 令和8年度改正 | 現金取引等の追加証明、非居住者向け国内不動産仲介等の免税対象外化に注意。適用日、決済方法、経過措置を確認する |
| インボイス | 売上の輸出免税証明と、仕入側の保存要件を分けて管理する。帳簿のみの特例や未登録事業者からの仕入れに係る経過措置も確認する |
| 会計税区分 | 課税売上、免税売上、非課税売上、不課税収入を別コードで管理する |
| 税務調査対応 | 契約、請求、物流、通関、入金、必要な仕入用途区分を一貫して説明できる状態にする。輸出者名義の不一致は、帰属と所定の書類・手続を確認する |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。


