決算書の「租税公課」という科目には、実にさまざまな支出が入り込みます。
固定資産税、自動車税、印紙税、登録免許税、不動産取得税、事業所税、消費税、事業税。さらに延滞税、加算税、過怠税、交通反則金、過料、行政上の課徴金、各種手数料、組合費、会費──。挙げていけばきりがありません。
会計上は同じ「租税公課」や「法人税等」として並んでいても、法人税の所得計算に持ち込んだ途端、損金になるものとならないものがはっきり分かれます。
ここで判断を誤ると、影響は税額だけにとどまりません。別表四・別表五(一)・別表五(二)の調整漏れ、消費税や源泉所得税との混同、税務調査での指摘、追加納税、金融機関への説明、さらにはM&Aや事業承継の場面での税務デューデリジェンス上のリスクにまで波及していきます。
とりわけ延滞税・加算税・重加算税・罰金・過料といった項目は、「支払ったのだから費用になるだろう」と考えられがちです。しかし実際には、法人税法上は損金不算入とされるものが少なくありません。
本稿では、租税公課・罰科金・延滞税等の損金算入可否を、単なる一覧表としてではなく、決算・申告の前にどう確認し、どう説明できる状態にしておくべきかという実務判断の観点から整理していきます。
1. 租税公課は「原則損金」。ただし例外こそが要点
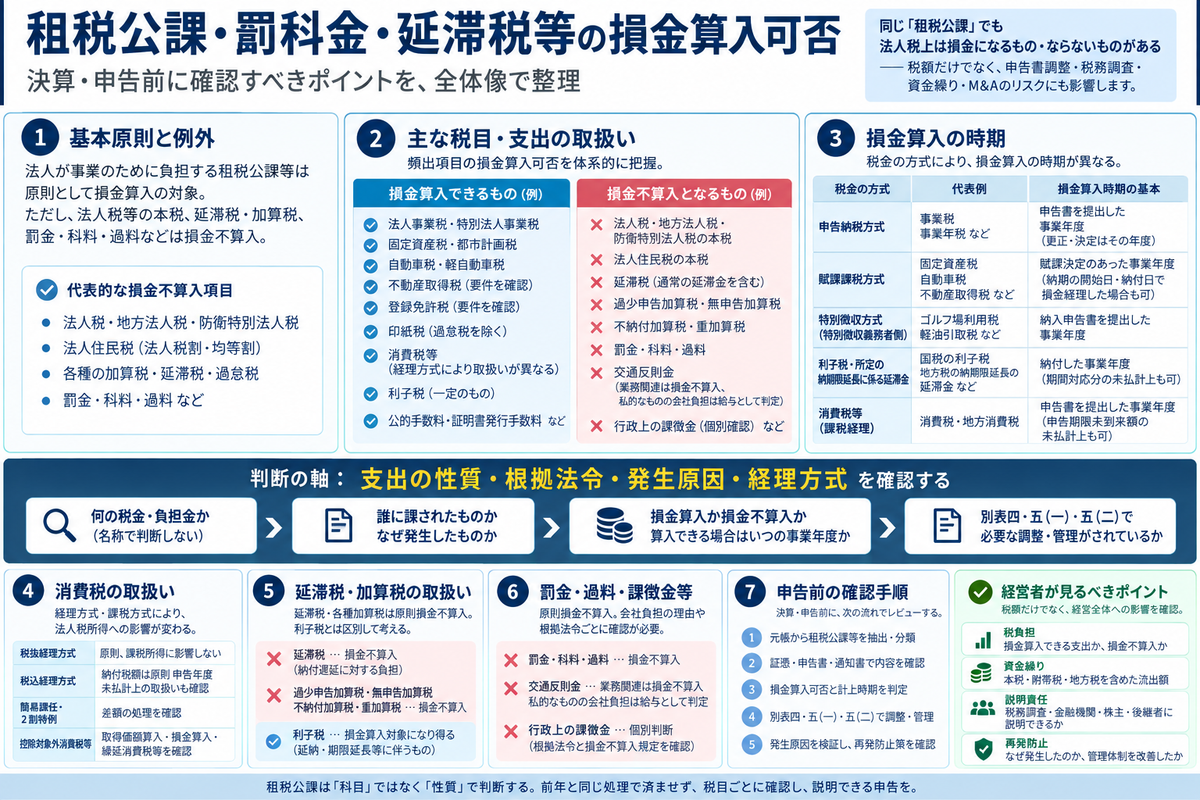
法人が事業を営むために負担する租税公課等は、原則として損金算入の対象になります。
ただし、そこには重要な例外があります。法人税、地方法人税、防衛特別法人税、法人住民税の本税、各種加算税、延滞税、罰金、科料、過料、過怠税などは、損金不算入として整理されています。
言い換えれば、法人が納める租税公課等は原則として損金に算入される一方で、次のようなものは代表的な損金不算入項目にあたります。
法人税・地方法人税・防衛特別法人税・都道府県民税・市町村民税の本税、各種の加算税や加算金、延滞税や地方税の通常の延滞金、過怠税、罰金・科料・過料などです。
ただし、地方税の延滞金のうち、法人税法上の除外対象に該当する所定の納期限延長に係るものは、損金算入の対象となります。
出典:国税庁|No.5300 租税公課等の損金算入の可否と租税の損金算入時期
出典:国税庁|別表四 所得の金額の計算に関する明細書(令和8年4月1日以後終了事業年度分)
最初に押さえておきたいのは、次の3点です。
- 会計上の費用計上と、法人税上の損金算入は一致するとは限らない
- 「租税公課」という勘定科目名だけでは、損金可否は判断できない
- 損金不算入となるものは、会計処理と過年度の調整状況に応じて、別表四の調整内容を確認する
たとえば100万円の固定資産税であれば、通常は事業に関連する租税として損金算入を検討します。
一方、同じ100万円でも延滞税や重加算税となると、会計上は費用処理していても、法人税上は損金不算入として加算調整が必要です。
同じ100万円の支出であっても、税務上の効果はまったく異なる。ここが出発点になります。
2. まずは全体像を一覧でつかむ
租税公課等の損金算入可否は、細かく見ていけば例外が数多くあります。ただ、申告実務では、まず大枠をつかんでおくと判断がぐっと楽になります。
| 支出の種類 | 法人税上の基本的な扱い | 実務上の確認ポイント |
|---|---|---|
| 法人税本税 | 損金不算入 | 法人税等で処理し、別表調整を確認 |
| 地方法人税 | 損金不算入 | 法人税と同様に扱う |
| 防衛特別法人税本税 | 損金不算入 | 2026年4月1日以後開始する事業年度からの適用を確認 |
| 法人住民税本税 | 損金不算入 | 均等割・法人税割を含めて確認 |
| 法人事業税 | 原則として損金算入 | 中間申告分と期末の未払確定税額を区別 |
| 特別法人事業税 | 原則として損金算入 | 事業税とあわせて確認 |
| 固定資産税・都市計画税 | 原則として損金算入 | 賦課決定・納期・納付時期を確認 |
| 自動車税・軽自動車税 | 原則として損金算入 | 事業用資産に関するものか確認 |
| 不動産取得税 | 原則として損金算入を検討 | 取得価額に算入しないことができる取扱いと計上時期を確認 |
| 登録免許税 | 原則として損金算入を検討 | 登記目的と、取得価額に算入しないことができる取扱いを確認 |
| 印紙税 | 原則として損金算入 | 過怠税として徴収される金額は全額損金不算入 |
| 消費税等 | 経理方式により異なる | 税抜経理・税込経理と課税方式を確認 |
| 延滞税 | 損金不算入 | 利子税との区別が重要 |
| 利子税 | 損金算入対象になり得る | 延納・申告期限延長等との関係を確認 |
| 過少申告加算税 | 損金不算入 | 修正申告・更正の経緯を確認 |
| 無申告加算税 | 損金不算入 | 期限後申告の原因を確認 |
| 不納付加算税 | 損金不算入 | 源泉所得税の納付管理を確認 |
| 重加算税 | 損金不算入 | 隠蔽・仮装の有無、資料管理を確認 |
| 罰金・科料 | 損金不算入 | 法人負担か個人負担か確認。個人分の会社負担は第10節を参照 |
| 過料 | 損金不算入 | 会社法・登記遅延等で生じやすい。個人分の会社負担は第10節を参照 |
| 交通反則金 | 業務関連なら損金不算入。私的なものの会社負担は給与として損金算入可否を判定 | 業務関連性と負担者、役員・従業員の区分を確認 |
| 行政上の課徴金 | 個別確認 | 根拠法令と損金不算入規定への該当性を確認 |
| 公的手数料・証明書発行手数料 | 原則として損金算入を検討 | 税金ではなく手数料として整理 |
この表でお伝えしたいのは、「租税公課だから損金」「ペナルティだからすべて損金不算入」といった単純な線引きでは足りない、ということです。
支出そのものの性質と、根拠となる法令を確認する。そこに実務のポイントがあります。
出典:国税庁|No.5300 租税公課等の損金算入の可否と租税の損金算入時期
出典:国税庁|法人税基本通達 第6款 罰科金
3. 法人税・地方法人税・法人住民税・防衛特別法人税は損金不算入
法人税、地方法人税、法人住民税の本税は、法人税の所得計算上、損金不算入です。
法人住民税には、法人税額を基礎として計算される法人税割と、所得の有無にかかわらず課される均等割があり、いずれも損金不算入となります。
法人税や地方法人税は、会計上、原則として法人税等に計上されます。ただし、法人住民税の均等割の表示については、適用する会計基準等を確認する必要があります。
出典:国税庁|No.5300 租税公課等の損金算入の可否と租税の損金算入時期
出典:笠岡市|法人市民税について
防衛特別法人税も、その本税は損金不算入です。2026年4月1日以後開始する事業年度から適用されるため、対象事業年度の決算・申告では、法人税等とあわせて会計処理と別表調整を確認します。
出典:国税庁|防衛特別法人税が創設されました
出典:国税庁|別表四 所得の金額の計算に関する明細書(令和8年4月1日以後終了事業年度分)
| 税目 | 会計上の処理 | 法人税上の処理 |
|---|---|---|
| 法人税 | 法人税等 | 損金不算入 |
| 地方法人税 | 法人税等 | 損金不算入 |
| 防衛特別法人税 | 法人税等 | 損金不算入 |
| 法人住民税法人税割 | 法人税等 | 損金不算入 |
| 法人住民税均等割 | 適用する会計基準等・改正基準の適用状況に応じて表示 | 損金不算入 |
| 中間納付した法人税・地方法人税・法人住民税の本税 | 仮払法人税等 | 本税は損金不算入。会計処理に応じて別表調整を確認 |
実務でよく見かけるのが、法人住民税の均等割を「事業活動に必要な固定的な税金」ととらえ、租税公課として損金算入してしまうケースです。
法人住民税は、法人税割だけでなく均等割も含めて、法人税上は損金不算入として整理します。
会計上の表示は、会社が適用する会計基準等に従って判断します。社内で使っている勘定科目名と、財務諸表上の表示区分は、同じ問題ではありません。
企業会計基準第27号では、2026年改正前は住民税均等割を法人税等に含めますが、改正後は法人税等に含めず、内容に応じた適切な区分に表示します。
この改正は、2028年4月1日以後開始する連結会計年度および事業年度の期首から適用され、2026年7月7日以後開始する連結会計年度および事業年度の期首から早期適用できます。
ただし、法人税申告上の結論は変わりません。損金不算入です。
出典:企業会計基準委員会|企業会計基準第27号 法人税等に関する会計基準(2026年7月7日改正、第18-2項、第20-7項、第40-6項)
4. 法人事業税・特別法人事業税は「時期」が肝心
法人事業税と特別法人事業税は、法人税・法人住民税とは扱いが異なります。
これらは原則として損金算入の対象になります。問題は、どの事業年度の損金にできるか、という点です。
事業税のような申告納税方式による租税は、原則として納税申告書を提出した事業年度の損金となります。更正または決定があったものについては、その更正または決定のあった事業年度の損金として扱います。
さらに、直前事業年度分の事業税および特別法人事業税については、一定の場合、申告等がされていなくても、その事業年度の損金に算入できる取扱いが設けられています。
出典:国税庁|No.5300 租税公課等の損金算入の可否と租税の損金算入時期
出典:国税庁|法人税基本通達 第1款 租税(9-5-1、9-5-2)
この部分は、決算実務で混乱しやすいところです。
たとえば3月決算法人が、当期の所得に対応する法人事業税を、会計上「法人税、住民税及び事業税」として計上していたとします。それでも、期末に未払計上した確定申告に係る税額は、通常、翌期に申告するため、翌期の損金となります。
一方、当期の中間申告に係る事業税・特別法人事業税は、原則として、その申告書を提出した当期の損金となります。会計上の当期税金費用の全額が、一律に翌期の損金になるわけではありません。
つまり、会計上の税金費用と、法人税上の損金算入時期がずれるのです。
| 項目 | 会計上の見え方 | 法人税上の注意点 |
|---|---|---|
| 当期の中間申告に係る事業税 | 仮払処理を経て当期の税金費用に含める場合などがある | 原則として中間申告書を提出した当期の損金 |
| 期末に未払計上した確定申告に係る事業税 | 当期の税金費用に含めることが多い | 通常、翌期に申告するため翌期の損金 |
| 前期分の確定申告書を当期に提出した事業税 | 当期に納付・精算 | 原則として申告書を提出した当期の損金 |
| 更正・決定により追加される事業税 | 追徴の可能性と見積可能性に応じて計上。過年度の誤謬に該当する場合は、その訂正の取扱いを確認 | 原則として更正・決定のあった事業年度。直前年度分に係る特例の適用関係も確認 |
出典:国税庁|法人税基本通達 第1款 租税(9-5-1、9-5-2)
なお、企業会計基準第27号を適用する場合、追加徴収の可能性が高く、追徴税額を合理的に見積もることができるときは、誤謬に該当する場合を除き、原則として損益に計上します。会計上の計上は、正式な更正・決定を常に待つわけではありません。
出典:企業会計基準委員会|企業会計基準第27号 法人税等に関する会計基準(第6項)
このズレは、税効果会計や翌期の税額見込みにも影響してきます。中小企業では税効果会計を適用していない場合もありますが、それでも別表管理の上では見過ごせないポイントです。
5. 固定資産税・自動車税などは「賦課課税方式」として時期を見る
固定資産税、都市計画税、自動車税、不動産取得税などは、一般に地方公共団体から賦課決定を受けて納付する税金です。
これらは、事業に関連する資産に係るものであれば、原則として損金算入を検討します。
ただし、損金算入時期の考え方は、申告納税方式とは異なります。
不動産取得税、自動車税、固定資産税、都市計画税といった賦課課税方式による租税は、賦課決定のあった事業年度の損金とするのが原則です。そのうえで、納期の開始の日の属する事業年度、あるいは実際に納付した日の属する事業年度において損金経理をした場合には、その損金経理をした事業年度の損金とすることも認められています。
出典:国税庁|No.5300 租税公課等の損金算入の可否と租税の損金算入時期
実務では、固定資産税の納付書が届いた時点で処理する場合、納期ごとに支払った時点で処理する場合、決算で未払計上する場合と、扱いが分かれます。
確認すべきは、次の3点です。
- 納税通知書・課税明細書が届いているか
- どの資産・どの期間に対応する税金か
- 会社がどの事業年度で損金経理しているか
特に、所有不動産の多い会社、車両を多数保有する会社、M&Aの前後で不動産を取得した会社では、固定資産税・不動産取得税・登録免許税の金額が大きくなりがちです。
「納付書が来たから支払った」で終わらせない。取得資産、賦課決定日、納期、会計処理、税務処理を一つひとつ紐づけて確認しておくことをおすすめします。
6. 消費税は「税込経理か税抜経理か」で見え方が変わる
消費税等は、租税公課のなかでも特に誤解が生じやすい項目です。
税抜経理方式を採用している場合、課税売上に係る消費税等は仮受消費税等、課税仕入れに係る消費税等は仮払消費税等として処理されます。
この場合、納付税額や還付税額は、原則として課税所得金額に影響しません。税抜経理方式を選択適用したときは、納付すべき税額または還付を受ける税額は、原則として所得税や法人税の課税所得金額には影響しない、という整理です。
出典:国税庁|No.6901 納付税額または還付税額の経理処理
一方、税込経理方式を採用している場合は、売上や仕入に消費税等を含めて会計処理します。そのため、納付すべき消費税等を租税公課として費用処理する場面が出てきます。
税込経理方式を採用する法人では、納付すべき消費税等は、原則として申告書を提出した事業年度の損金となります。ただし、申告期限未到来の納付税額を損金経理により未払計上した場合には、その事業年度の損金に算入できます。
還付税額についても、申告期限未到来の還付額を益金経理により未収計上した場合には、その事業年度の益金となります。
事業税の期末未払額と、税込経理による消費税の期末未払額は、同じルールで処理しないことが大切です。
出典:国税庁|No.6901 納付税額または還付税額の経理処理
| 区分・確認事項 | 会計処理のイメージ | 法人税上の確認 |
|---|---|---|
| 税抜経理方式 | 仮受消費税等・仮払消費税等で処理 | 原則として課税所得に影響しない |
| 税込経理方式 | 売上・仕入・経費を税込で処理し、納付税額を租税公課等で処理 | 原則は申告年度。申告期限未到来額を損金経理により未払計上した場合の取扱いも確認 |
| 簡易課税制度・2割特例 | 税抜経理でも差額が生じる場合あり | 雑収入・雑損失等の処理を確認 |
| 控除対象外消費税等 | 資産・経費に関係 | 取得価額算入、損金算入、繰延消費税額等を確認 |
| 原則課税・税抜経理における適格請求書発行事業者以外からの仕入れ | 経過措置等によっても控除できない部分は、原則として取引対価に含める | 課税売上割合等による控除対象外消費税額等と区別 |
原則課税で税抜経理を行う場合、適格請求書発行事業者以外からの課税仕入れについて、経過措置等によっても仕入税額控除できない部分は、原則として取引対価に含めます。
この部分は、課税売上割合等によって生じる控除対象外消費税額等とは区別して、処理を確認します。
出典:国税庁|No.6375 税抜経理方式または税込経理方式による経理処理
出典:国税庁|No.6921 控除できなかった消費税額等(控除対象外消費税額等)の処理
消費税は、「損金算入できるかどうか」という問い方よりも、経理方式と課税方式によって法人税所得への影響が変わる項目だと捉えたほうが、実態に合います。
そのため、決算レビューでは次の順番で確認していきます。
- 課税事業者か免税事業者か
- 課税事業者の場合、税込経理か税抜経理か
- 原則課税か簡易課税か、2割特例の適用があるか
- 控除対象外消費税等があるか
- 未払消費税等・未収消費税等をどの期に計上しているか
- 消費税申告書と会計上の残高が一致しているか
なお、免税事業者の所得計算は、税込経理方式によります。課税事業者の経理方式の選択とは分けて確認してください。
出典:国税庁|No.6375 税抜経理方式または税込経理方式による経理処理
消費税は、租税公課勘定だけを眺めていても全体像はつかめません。仮払消費税等、仮受消費税等、未払消費税等、未収消費税等、雑収入、雑損失、そして固定資産台帳まで含めて、横断的に確認する必要があります。
7. 延滞税は損金不算入。利子税とは分けて考える
延滞税は、税金を期限までに納付しなかった場合などに課されるものです。
税金が定められた期限までに納付されないと、原則として法定納期限の翌日から納付する日までの日数に応じて、利息に相当する延滞税が自動的に課されます。この延滞税は本税だけを対象として課されるもので、加算税などには課されません。
出典:国税庁|No.9205 延滞税について
法人税上、延滞税は損金不算入です。
ここで気をつけたいのが、「利子税」との違いです。
利子税は、延納や申告期限の延長などについて、法令に基づいて課される、いわば利息的な性格を持つ税金です。一般的な納税の猶予と一律に結び付けず、税目と課税根拠を確認します。
国税の利子税や、地方税法上の所定の納期限延長に係る延滞金は、納付した事業年度の損金とされます。加えて、期間対応分を損金経理により未払計上した場合には、その事業年度の損金とする取扱いも設けられています。
出典:国税庁|No.5300 租税公課等の損金算入の可否と租税の損金算入時期
整理すると、次のようになります。
| 項目 | 性質 | 法人税上の扱い |
|---|---|---|
| 延滞税 | 納付遅延に対する制裁的・遅延損害的な負担 | 損金不算入 |
| 利子税 | 延納・期限延長等に伴う利息的な負担 | 損金算入対象になり得る |
| 地方税の通常の延滞金 | 納付遅延に伴う負担 | 原則として損金不算入 |
| 地方税の所定の納期限延長に係る延滞金 | 期限延長に伴う利息的な負担 | 法人税法上の除外対象に該当するものは損金算入 |
実務では、納付書や通知書に「延滞金」と書かれていても、それが通常の滞納に係るものなのか、納期限延長に係るものなのかを見極める必要があります。
名称だけで判断しない。ここが分かれ道になります。
8. 加算税は損金不算入。税務判断の品質を示すシグナルでもある
過少申告加算税、無申告加算税、不納付加算税、重加算税は、いずれも法人税法上、損金不算入です。
これらは、本税の納付不足、期限後申告、源泉所得税等の不納付、隠蔽・仮装などに応じて課される附帯税です。
| 種類 | 主な発生場面 | 法人税上の扱い |
|---|---|---|
| 過少申告加算税 | 申告税額が過少で、修正申告・更正があった場合 | 損金不算入 |
| 無申告加算税 | 期限内申告をしていなかった場合 | 損金不算入 |
| 不納付加算税 | 源泉所得税等を期限までに納付していなかった場合 | 損金不算入 |
| 重加算税 | 隠蔽・仮装に基づく過少申告・無申告等 | 損金不算入 |
出典:国税庁|No.5300 租税公課等の損金算入の可否と租税の損金算入時期
ここで大切にしたいのは、加算税を単なる「税金の追加負担」で終わらせないことです。
加算税は、会社の申告体制、資料管理、源泉管理、レビュー体制の弱さを映し出すシグナルでもあります。
たとえば修正申告について言えば、期限内申告がされていることなどを前提に、調査通知前で、かつ更正があることを予知せずに自主的に修正申告した場合は、原則として過少申告加算税はかかりません。
調査通知後は、更正予知の有無等によって取扱いが異なります。そのため、通知日だけでなく、調査・指摘の内容や、修正申告に至った経緯を確認します。正当な理由がある場合の不適用も、別途検討します。
出典:国税庁|法人税の過少申告加算税及び無申告加算税の取扱いについて(事務運営指針)
無申告加算税についても、期限後申告であっても一定の要件を満たせばかからない取扱いがあります。具体的には、法定申告期限から1か月以内に自主的に期限後申告を行い、納付すべき税額の全額を法定納期限までに納付していることなどが必要です。
さらに、期限後申告書提出日の前日から起算して5年前までの間に、当該税目について無申告加算税・重加算税を課されておらず、この不適用の取扱いも受けていないことなどを確認します。「申告する意思があった」という説明だけでは足りません。
出典:国税庁|No.2024 確定申告を忘れたとき
出典:国税庁|法人税の過少申告加算税及び無申告加算税の取扱いについて(事務運営指針)
法人税申告の実務では、加算税そのものを損金にできるかどうかという問題以上に、なぜその加算税が生じたのかを検証することが重要になります。
- 売上計上時期の判断誤りか
- 役員給与や交際費の処理誤りか
- 固定資産や修繕費の判断誤りか
- 源泉所得税の納付管理漏れか
- 届出書・期限管理の不備か
- 資料不足による説明不能か
- 隠蔽・仮装と疑われる事実があるか
同じ追加納税でも、単純な解釈誤りと、帳簿改ざん・架空経費・売上除外とでは、会社に残る影響がまったく違います。
9. 重加算税は、単なる「高いペナルティ」ではない
重加算税は、法人税務上、特に重い意味を持ちます。
損金不算入であることはもちろんですが、それ以上に、重加算税が課されたという事実そのものが、会社の税務コンプライアンス、内部管理、そして経営者の説明責任に深く関わってきます。
隠蔽または仮装に該当する事実としては、たとえば次のようなものが挙げられています。二重帳簿の作成、帳簿書類の破棄・隠匿、帳簿書類の改ざん、虚偽記載、相手方との通謀による虚偽証憑の作成、意図的な集計違算、帳簿書類を作成せずに売上その他の収入を脱漏すること、などです。
出典:国税庁|法人税の重加算税の取扱いについて(事務運営指針)
一方で、次のような場合には、帳簿書類の隠匿・虚偽記載等には該当しないとされています。
売上等の収入の計上を繰り延べているものの、翌事業年度の収益に計上されていることが確認されるとき。経費の繰上計上について、翌事業年度に支出されたことが確認されるとき。交際費等や寄附金のような損金算入制限のある費用を、単に他の費用科目に計上している場合など。
ただし、いずれも相手方との通謀や、証憑の破棄・隠匿・改ざん等によるものでないときに限られます。
出典:国税庁|法人税の重加算税の取扱いについて(事務運営指針)
この整理は、実務の上でとても重要です。
税務上の誤りがあったからといって、それが直ちに重加算税につながるわけではありません。しかし、帳簿・証憑・説明資料の状態次第では、単なる誤りではなく、隠蔽・仮装と評価されるリスクが高まっていきます。
重加算税が問題になる局面では、次のような資料確認が欠かせません。
| 確認項目 | 確認すべき内容 |
|---|---|
| 帳簿 | 二重帳簿、改ざん、不自然な修正履歴がないか |
| 証憑 | 架空請求書、日付改ざん、相手方との通謀がないか |
| 売上 | 売上除外、簿外入金、翌期への意図的繰延べがないか |
| 経費 | 架空経費、水増し経費、私的支出の混入がないか |
| 棚卸 | 棚卸除外、過少評価、廃棄事実の仮装がないか |
| 役員・同族関係 | 個人流用、簿外資金、親族会社への不自然な支払がないか |
| 調査対応 | 虚偽説明、資料の隠匿、証憑の偽造・改ざん、事実と異なる説明資料の作成がないか |
重加算税は、税額だけの問題ではありません。金融機関、株主、後継者、そしてM&Aの買手に対して、会社の数字の信頼性をどう説明するのか。そういう問題でもあるのです。
10. 罰金・科料・過料・交通反則金は「会社負担の理由」を確認する
罰金、科料、過料は、法人税上、原則として損金不算入です。
そして、役員や従業員に課された罰金等を会社が負担した場合には、さらに別の論点が加わります。
法人が役員または使用人に対して課された罰金、科料、過料、交通反則金を負担したとき、その罰金等が法人の業務遂行に関連してされた行為等に対して課されたものであれば、法人の損金には算入しません。それ以外のものについては、その役員または使用人に対する給与として扱います。
出典:国税庁|法人税基本通達 第6款 罰科金(9-5-12)
実務でしばしば問題になるのは、交通反則金です。
| ケース | 法人税上の基本整理 |
|---|---|
| 社用車で業務中に従業員が交通違反し、会社が反則金を負担 | 業務関連行為に対するものとして損金不算入 |
| 役員が私用中に交通違反し、会社が反則金を負担 | 役員給与として取り扱い、定期同額給与等の損金算入要件を確認 |
| 従業員の私的な違反金を会社が負担 | 従業員給与として原則損金算入の対象。源泉徴収・社会保険等の取扱いも確認 |
| 会社自身に課された過料・罰金 | 原則として損金不算入 |
ここで避けたいのが、「業務中だから会社の費用になる」という思い込みです。
業務遂行に関連しているからこそ、法人が負担する合理性はあるかもしれません。しかし、法人税上は損金不算入として扱われます。
逆に、業務と無関係の個人的な罰金等を会社が最終的に負担した場合は、その役員または従業員に対する給与として取り扱います。
そのうえで給与としての損金算入可否を判定し、従業員給与であれば原則として損金算入の対象となる一方、役員給与については定期同額給与等の要件を確認します。あわせて、源泉徴収等の処理も確認します。
給与として扱うことと、損金不算入になることは、別の問題です。
出典:国税庁|法人税基本通達 第6款 罰科金(9-5-12)
出典:国税庁|No.5211 役員に対する給与
11. 印紙税は損金になるが、過怠税は損金不算入
契約書や領収書に貼付する収入印紙の費用は、通常、事業に必要な租税公課として損金算入を検討します。
一方で、印紙税を適正に納付していなかった場合に課される過怠税は、損金不算入です。
過怠税として徴収される金額は、本来納付すべき印紙税相当額を含めて、全額が損金不算入です。過怠税のうち本税相当額だけを切り分けて、損金算入することはできません。
出典:国税庁|No.7131 印紙税を納めなかったとき
判断のポイントは、次のとおりです。
- 本来納付すべき印紙税か
- 印紙税の不納付・不足に対する過怠税か
- 契約書の作成時期、記載金額、課税文書該当性を確認しているか
- 過年度の契約書レビューで発見されたものか
契約書の印紙税不足は、税務調査やM&Aデューデリジェンスの過程で見つかることがあります。過怠税が損金不算入であるという点だけでなく、契約管理体制そのものを見直すべき論点でもあります。
12. 登録免許税・不動産取得税は、資産取得との関係も見る
登録免許税や不動産取得税は、原則として損金算入を検討できる租税公課です。
ただし、資産取得に伴って発生する支出については、会計上・税務上、取得価額に含めるべきか、それとも費用処理できるかを確認する必要があります。
法人税上、不動産取得税、登録免許税その他登記のために要する費用は、取得価額に算入しないことができる取扱いがあります。これは固定資産だけでなく、棚卸資産についても設けられています。
司法書士報酬も、登記のために要する費用に当たる部分と、それ以外の役務に係る部分を区分して確認します。役務提供の対価であるという理由だけで、直ちに当期の費用となるわけではありません。
一方、不動産購入の仲介手数料は、通常、取得価額に含めます。
出典:国税庁|法人税基本通達 第1款 固定資産の取得価額(7-3-3の2、7-3-16の2)
出典:国税庁|法人税基本通達 第1款 取得価額(5-1-1、5-1-1の2)
たとえば不動産を取得する際には、次のような支出が同時に発生します。
| 支出 | 確認ポイント |
|---|---|
| 不動産取得税 | 取得価額に算入しない取扱い、賦課決定時期、納付時期、損金経理 |
| 登録免許税 | 登記の目的と、取得価額に算入しないことができる取扱い |
| 司法書士報酬 | 登記のために要する費用と、それ以外の役務に係る部分を区分 |
| 仲介手数料 | 不動産購入に伴うものは、通常、取得価額に算入 |
| 固定資産税精算金 | 通常の売買時精算では取得価額に算入。土地・建物への配分を確認 |
| 印紙税 | 契約書作成に伴う税金として処理 |
とりわけ注意したいのが、固定資産税精算金です。
不動産売買の実務では、売主が負担した固定資産税について、買主が引渡日以後の期間分を精算することがあります。
しかし、買主が支払うこの固定資産税精算金は、地方公共団体に納付する税金そのものではありません。通常の売買時の精算では、不動産の取得対価の一部として、買主側で原則として取得価額に含めます。都市計画税の精算金も同様であり、土地・建物への配分も確認する必要があります。
出典:国税庁|未経過固定資産税等の取扱い
出典:国税庁|法人税基本通達 第1款 固定資産の取得価額
したがって、「固定資産税だから租税公課」と単純に処理するのではなく、売買契約書、精算書、引渡日、取得価額との関係を確認しておく必要があります。
13. 行政上の課徴金・制裁金は、根拠法令ごとに確認する
課徴金、制裁金、違約金、反則金、過料、負担金、納付金──。似たような名称の支出は、実に数多くあります。
これらは、名称だけでは損金算入の可否を判断できません。
特に行政上の課徴金については、制裁的な性格の強さだけでなく、根拠法令と、法人税法上の損金不算入規定への該当性を確認する必要があります。法人税法上、特定の課徴金やこれに類するものは、損金不算入とされる場合があります。
外国やその地方公共団体、国際機関が納付を命ずる課徴金等のうち、公正な競争の確保や自由な競争の促進に関する一定の法令等に基づくものは、損金不算入の対象として整理されています。欧州連合によるカルテル等違反への制裁金なども、これに該当する旨が示されています。
ただし、これは外国等の課徴金全般を一律に対象とする説明ではありません。
出典:国税庁|法人税基本通達 第6款 罰科金(9-5-14)
国内の課徴金についても、制度趣旨や支出の性質を補助的に確認しつつ、最終的には損金不算入規定への該当性によって判断する必要があります。
実務では、次のように確認を進めます。
- 支払通知書・命令書に記載された根拠法令を確認する
- 名称が「課徴金」「納付金」「負担金」「過料」等のどれにあたるかを確認する
- 制度趣旨や支出の性質を補助的に確認する
- 法人税法上の損金不算入規定に該当しないかを確認する
- 会計上の表示科目と別表四調整を整理する
「課徴金だからすべて損金不算入」とも、「罰金ではないから損金」とも、言い切ることはできません。個別の根拠法令まで確認すべき論点です。
14. 租税公課の計上時期は、税金の種類で異なる
租税公課の実務では、損金算入の可否だけでなく、損金算入の時期も重要になります。
実務向けに整理すると、次のようになります。
| 税金の方式 | 代表例 | 損金算入時期の基本 |
|---|---|---|
| 申告納税方式 | 事業税、事業所税、酒税など | 原則として申告書を提出した事業年度。更正・決定や未払計上に関する取扱いは税目ごとに確認 |
| 賦課課税方式 | 固定資産税、都市計画税、自動車税、不動産取得税など | 原則として賦課決定のあった事業年度。納期の開始日または納付日の属する事業年度に損金経理した場合の取扱いも確認 |
| 特別徴収方式〔特別徴収義務者側〕 | ゴルフ場利用税、軽油引取税など | 原則として納入申告書を提出した事業年度。収入に含まれる申告期限未到来額を損金経理により未払計上した場合の取扱いも確認 |
| 利子税・所定の納期限延長に係る延滞金 | 国税の利子税、地方税の納期限延長に係る所定の延滞金 | 納付した事業年度。ただし期間対応分を損金経理により未払計上した場合の取扱いも確認 |
| 税込経理による消費税等 | 納付すべき消費税・地方消費税 | 原則として申告書を提出した事業年度。申告期限未到来額を損金経理により未払計上した場合は、その事業年度 |
出典:国税庁|法人税基本通達 第1款 租税(9-5-1)
出典:国税庁|No.6901 納付税額または還付税額の経理処理
特別徴収方式の欄は、税金を徴収して納入する特別徴収義務者側の取扱いです。
利用者・購入者側では、特別徴収義務者の申告日によって自社の損金算入時期を判断するのではありません。負担した支出の内容と、通常の費用計上基準に従って処理します。
決算で特に見落としやすいのは、次のような項目です。
- 期末に未払計上した確定申告に係る事業税を、中間申告分と区別せずに当期の損金へ算入していないか
- 固定資産税を納付日ベースで処理しているが、未払計上方針と整合しているか
- 消費税を税込経理で処理しているのに、未払消費税等の損金算入時期を確認していないか
- 過年度の更正・決定により追加された事業税を、いつの損金にするか整理していないか
- 延滞税と利子税を同じ科目で処理し、損金可否を分けられていないか
計上時期を誤ると、損金算入そのものは可能な税金であっても、期ズレとして指摘される可能性があります。
15. 別表四・別表五(一)・別表五(二)での管理が要になる
損金不算入となる租税公課等を会計上費用処理した場合、法人税申告書の別表四で加算調整が必要です。
ただし、支払額を機械的に加算するわけではありません。会計上の損益への反映、仮払経理・納税充当金の処理、過年度の税務調整に応じて、当期の調整内容を確認します。
過年度に費用計上・加算済みの金額を支払った場合などは、当期の課税所得へ重複して上乗せしないよう注意が必要です。
また、租税公課の納付状況、未納状況、中間納付、還付、事業税の損金算入といった動きは、別表五(二)で管理していきます。納税充当金や留保項目については、別表五(一)との連動も確認します。
| 処理 | 実務上の確認 |
|---|---|
| 損金不算入項目を費用計上した | 別表四で必要な加算調整をしているか |
| 事業税を申告・納付した | 損金算入時期を確認し、別表五(二)と別表四の整合を確認 |
| 中間納付をした | 仮払・未払・納付欄と、別表四・別表五(一)の必要な調整の整合を確認 |
| 還付税金がある | 益金算入・益金不算入の区分を確認 |
| 延滞税・加算税を支払った | 費用計上、仮払経理、納税充当金、過年度調整を確認し、必要な加算と重複調整の防止を確認 |
| 罰金・過料を支払った | 罰科金としての損金不算入か、給与としての損金算入可否の判定が必要かを確認 |
出典:国税庁|別表四の記載の仕方(令和8年4月1日以後終了事業年度分)
出典:国税庁|別表五(一)の記載の仕方(令和8年4月1日以後終了事業年度分)
出典:国税庁|別表五(二)の記載の仕方(令和8年4月1日以後終了事業年度分)
ここで大切なのは、会計仕訳だけで処理を終わらせないことです。
租税公課は、決算書、総勘定元帳、納付書、申告書、別表四、別表五(一)、別表五(二)がつながって、はじめて説明できるようになります。
税務調査では、租税公課勘定の内訳を確認されることがあります。特に、次のような科目には注意が必要です。
- 租税公課
- 法人税等
- 雑損失
- 支払手数料
- 諸会費
- 車両費
- 旅費交通費
- 未払金
- 仮払金
- 預り金
- 未払法人税等
- 未払消費税等
交通反則金や過料が「車両費」や「雑費」に紛れ込んでいることもあります。源泉所得税の不納付加算税が「租税公課」に入っていることもあります。
勘定科目だけでは判断できないため、摘要欄と証憑まで踏み込んで確認することが欠かせません。
あわせて、源泉所得税は、何に係る税額かを区別します。給与・報酬から預かった税額の納付は、通常、預り金の精算であり、自社の租税公課費用ではありません。
一方、自社の受取利息・配当等から控除された所得税等は、所得税額控除との関係で損金算入可否を判定します。
また、受給者が負担すべき源泉所得税を会社が最終的に負担した場合は、元の給与・報酬等との関係も含めて処理を確認します。
出典:国税庁|No.5300 租税公課等の損金算入の可否と租税の損金算入時期
出典:国税庁|法人税基本通達 第1款 租税(9-5-3)
16. 「損金不算入」は、資金流出が軽くなるという意味ではない
損金不算入の租税公課等で見落とされやすいのが、資金繰りへの影響です。
損金算入できる支出であれば、法人税等の負担を一定程度軽減する効果が生じる場合があります。一方、損金不算入の支出は、支払っても課税所得を減らしてはくれません。
たとえば実効税率を約30%とし、損金算入による所得の減少がそのまま税額の減少につながると仮定してみましょう。
この場合、100万円の損金算入支出には、法人税等を約30万円軽減する効果があります。税負担の軽減を考慮した会社の実質的な負担は、差し引き約70万円です。
ところが、100万円の延滞税や加算税が損金不算入となる場合には、この軽減効果がありません。資金流出は、100万円そのものです。
ただし、支払時点では、損金算入できる支出でも100万円が流出します。70万円は、税負担の軽減まで考慮した実質負担であって、支払時の資金流出額ではありません。また、欠損や税額控除等の状況によって、税負担軽減の有無や時期は異なります。
上記の前提のもとでは、次のように整理できます。
- 損金算入できる100万円の支出 → 税負担の軽減効果が約30万円 → 軽減を考慮した実質負担は約70万円
- 損金不算入の100万円の支出 → 税負担の軽減効果がない → 実質負担は100万円
この違いは、経営判断の上で非常に重要です。
特に税務調査後の修正申告では、本税、延滞税、加算税、地方税、翌期以降の中間申告・中間納付、そして資金繰りへの影響が、同時に押し寄せることがあります。
「追加納税額はいくらか」だけを見るのでは不十分です。「損金不算入の附帯税がいくらあるか」「翌期の税額にどう影響するか」「金融機関にどう説明するか」まで、あわせて整理しておく必要があります。
17. 申告前レビューで確認すべき手順
租税公課・罰科金・延滞税等を申告前に確認する際は、次の順番で進めると整理しやすくなります。
- 租税公課・法人税等・雑損失・車両費等の元帳を抽出する
- 摘要欄から税目・支払内容を分類する
- 納付書、通知書、領収証、申告書、決定通知書を確認する
- 損金算入が可能な税金と、損金不算入の項目とを分ける
- 損金算入が可能な税金について、計上時期を確認する
- 延滞税、加算税、過怠税、罰金、過料、交通反則金を抽出する
- 役員・従業員に課されたものを会社が負担していないか確認する
- 別表四で調整すべきものを、会計処理と過年度の調整状況も踏まえて一覧化する
- 別表五(二)と納付状況を照合し、納税充当金や留保項目について別表五(一)との連動も確認する
- 発生原因を整理し、翌期以降の再発防止策を確認する
この手順のなかで、私が最も重視しているのは、最後の「発生原因」です。
延滞税や加算税は、単なる税務調整項目ではありません。申告期限の管理、納付資金の管理、源泉所得税の管理、売上・経費の証憑管理、そして顧問税理士との情報共有。そのどこかに問題がある可能性を示しています。
一度発生した附帯税を、翌期も同じように処理するだけでは不十分です。
18. 経営者が見るべきポイント
租税公課・罰科金・延滞税等は、経理担当者や税理士だけの論点ではありません。
経営者の方に見ていただきたいのは、次の4つの視点です。
| 視点 | 確認すべきこと |
|---|---|
| 税負担 | 損金算入できる支出か、損金不算入か |
| 資金繰り | 本税・附帯税・地方税・中間納付を含めた資金流出額 |
| 説明責任 | 税務調査、金融機関、株主、後継者に説明できるか |
| 再発防止 | なぜ延滞税・加算税が発生したのか、管理体制を改善したか |
特に重加算税や罰金・過料が発生している場合には、経営管理上の問題として受け止めるべきです。
決算書の上では小さな金額に見えても、税務調査履歴、内部統制、役員の説明責任、M&A時の表明保証、金融機関の信用判断にまで影響することがあります。
税務判断は、税額を左右するだけのものではありません。会社の信頼性を守るための判断でもあるのです。
19. まとめ──租税公課は「科目」ではなく「性質」で判断する
租税公課・罰科金・延滞税等の損金算入可否は、勘定科目名では決まりません。
固定資産税のように、通常は損金算入を検討できるものがあります。法人税・防衛特別法人税・住民税の本税のように、会計上は費用でも法人税上は損金不算入となるものがあります。
事業税のように、損金算入はできるものの時期が重要になるものもあります。そして延滞税・加算税・罰金・過料のように、支払っても税負担の軽減効果を持たないものもあります。
判断の入口となるのは、次の問いです。
- これは何の税金・負担金か
- 誰に課されたものか
- なぜ発生したものか
- 通常の事業活動に伴う税金か、それともペナルティか
- 会計上、どの科目で処理しているか
- 法人税上、損金算入か損金不算入か
- 損金算入できる場合、いつの事業年度か
- 別表四・五(一)・五(二)で必要な調整・管理がされているか
- 再発防止が必要な支出か
租税公課は、決算書の上では地味な科目です。しかし、会社の申告品質、納税管理、税務調査対応、資金繰り、説明責任が凝縮される科目でもあります。
「前年と同じ処理」で済ませない。税目ごと、支払内容ごとに確認していく。その積み重ねが、後からきちんと説明できる法人税申告につながっていきます。
重要事項の振り返り
| 論点 | 基本的な取扱い | 実務上の注意点 |
|---|---|---|
| 法人税本税 | 損金不算入 | 法人税等で処理し、別表四の調整を確認 |
| 地方法人税 | 損金不算入 | 法人税と同様 |
| 防衛特別法人税本税 | 損金不算入 | 2026年4月1日以後開始する事業年度から適用 |
| 法人住民税 | 損金不算入 | 均等割も含めて確認。会計表示は適用する会計基準等による |
| 法人事業税 | 損金算入対象 | 中間申告分と期末の未払確定税額を区別し、申告時期等を確認 |
| 特別法人事業税 | 損金算入対象 | 事業税と一体で確認 |
| 固定資産税・都市計画税 | 原則損金算入 | 賦課決定・納期・損金経理を確認 |
| 自動車税 | 原則損金算入 | 事業用資産に関するものか確認 |
| 不動産取得税 | 原則損金算入を検討 | 取得価額に算入しない取扱いと損金算入時期を確認 |
| 登録免許税・登記のための費用 | 取得価額に算入しないことができる | 登記目的を確認。司法書士報酬は役務内容を区分 |
| 固定資産税精算金 | 通常の売買時精算では、買主の取得価額に算入 | 買主自身に課された租税ではない。土地・建物への配分を確認 |
| 印紙税 | 原則損金算入 | 過怠税は本来の印紙税相当額を含めて全額損金不算入 |
| 消費税等 | 経理方式・課税方式により異なる | 税込経理の未払計上、税抜経理の差額、控除対象外額等を区別 |
| 延滞税 | 損金不算入 | 利子税と混同しない |
| 利子税 | 損金算入対象になり得る | 延納・期限延長に伴うものか確認。一般的な納税の猶予と混同しない |
| 地方税の延滞金 | 通常の延滞金は損金不算入 | 法人税法上の除外対象となる所定の納期限延長分は損金算入 |
| 過少申告加算税 | 損金不算入 | 調査通知、更正予知、修正申告に至った経緯を確認 |
| 無申告加算税 | 損金不算入 | 不適用は1か月以内の自主申告、期限内納付、過去の適用状況等を確認 |
| 不納付加算税 | 損金不算入 | 源泉所得税の納付管理を確認 |
| 重加算税 | 損金不算入 | 隠蔽・仮装の有無と資料管理を確認 |
| 罰金・科料 | 損金不算入 | 法人負担・個人負担を確認。私的な個人分の会社負担は給与として判定 |
| 過料 | 損金不算入 | 登記遅延等で発生しやすい。誰に課されたものか確認 |
| 交通反則金 | 業務関連なら損金不算入。私的なものの会社負担は給与として判定 | 従業員給与は原則損金算入の対象。役員給与は損金算入要件を確認 |
| 行政上の課徴金 | 個別判断 | 制裁の強さだけでなく、根拠法令と損金不算入規定への該当性を確認 |
| 源泉所得税 | 預り金の精算、自社の税額控除対象、受給者の税負担の肩代わりを区別 | 不納付加算税と本税を混同しない |
| 別表調整 | 要否・内容を確認 | 別表四・五(一)・五(二)と元帳を照合。支払額の機械的な加算や重複調整を避ける |
| 税負担軽減と資金流出 | 損金算入の効果は所得・税額等の状況による | 支払時の流出額と、税負担軽減後の実質負担を区別 |
出典:国税庁|No.5300 租税公課等の損金算入の可否と租税の損金算入時期
出典:国税庁|令和8年4月以降に提供した法人税等各種別表関係(令和8年4月1日以後終了事業年度等分)
租税公課や附帯税の処理に不安を感じたときは、単に「経費になるかどうか」を確認するだけでは足りません。税目、発生原因、会計処理、損金算入時期、別表調整、そして再発防止まで含めて整理していく必要があります。
犬飼公認会計士・税理士事務所では、決算申告前の租税公課レビュー、附帯税・加算税が発生した場合の申告後対応、税務調査で説明できる資料整理まで、一貫してご支援しています。
自社の租税公課処理や過年度の附帯税処理に不安のある方は、ぜひ申告前の段階でご相談ください。
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

