※表現の一部整理や図解作成に生成AIを補助的に用いていますが、発信内容については、当事務所が論点の設定、専門的判断、内容構成、根拠法令・通達・公表資料の確認から最終確認まで一貫して行ったうえで掲載しています。
消費税の仕入税額控除では、「何を課税仕入れとするか」だけでなく、「どの課税期間の課税仕入れとして計上するか」が、実務上きわめて重要になります。
同じ支出であっても、計上する時期を誤れば、納付税額や還付額に影響します。それだけでなく、仕入税額控除の計算に用いる課税売上割合や、簡易課税から原則課税へ移行した課税期間の控除額にも影響が生じます。
その結果、中間納付や設備投資に伴う資金繰りにまで影響が及ぶこともあります。
出典:国税庁|No.6401 仕入控除税額の計算方法
出典:国税庁|No.6405 課税売上割合の計算方法
とりわけ現場では、次のような迷いが生じやすいものです。
- 請求書の日付で処理するのか
- 支払日で処理するのか
- 納品日で処理するのか
- 検収日で処理するのか
- 未払計上したものは控除できるのか
- 前払したものは支払時に控除できるのか
- 建設仮勘定に計上したものは、完成時まで控除できないのか
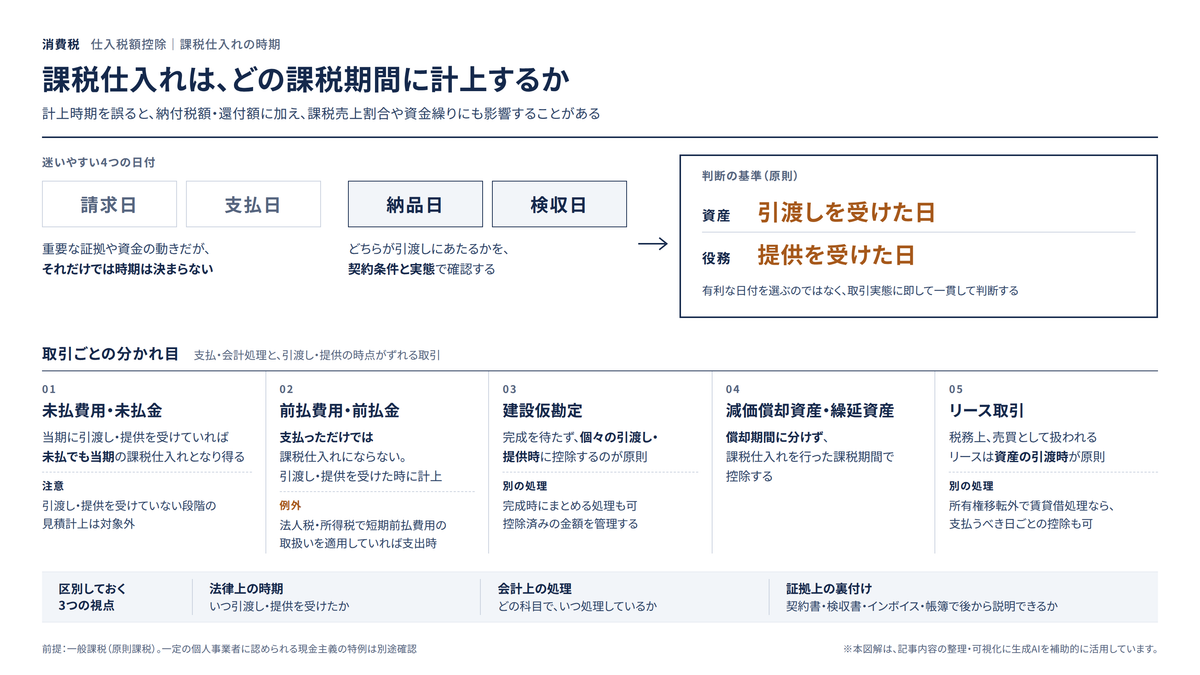
結論から申し上げると、課税仕入れの時期は、原則として請求日や支払日ではなく、資産の譲受け・借受けをした日、又は役務の提供を受けた日を基準に判断します。
この点は、消費税法基本通達の考え方とも一致しています。
通達では、「課税仕入れを行った日」とは、課税仕入れに該当する資産の譲受け・借受けをした日、又は役務の提供を受けた日をいうとされています。そして、別段の定めがあるものを除き、資産の譲渡等の時期の取扱いに準じて考えるものとされています。
出典:国税庁|消費税法基本通達 第11章 第3節 課税仕入れ等の時期(11-3-1)
本稿では、課税仕入れを計上する時期について、資産取得、役務提供、未払費用、前払費用、建設仮勘定を中心に整理していきます。
固定資産取得後の課税売上割合の変動調整、高額特定資産、居住用賃貸建物の控除制限などは別稿に譲り、ここでは「いつ課税仕入れを行ったと考えるか」という一点に絞ってお話しします。
なお、本稿は、主として一般課税(原則課税)により仕入税額控除を計算する場合を対象としています。一定の個人事業者に認められる消費税法18条の現金主義による時期の特例を適用する場合には、以下の原則と異なる取扱いがあります。
出典:国税庁|No.6165 前受金や前払金などがあるとき
課税仕入れの時期は「支払った日」では決まらない
課税仕入れの時期を考えるとき、最も避けたいのは「支払った日で処理する」という単純化です。
たしかに、現金で消耗品を購入した場合のように、購入日・引渡日・支払日・領収書の日付がすべて同じであれば、問題は表に出にくいでしょう。
しかし、掛仕入や月締請求、前払契約、未払計上、建設工事、システム開発、保守契約、リース、外注契約となると、これらの日付が一致しないほうがむしろ通常です。
消費税法上、仕入税額控除は、課税仕入れを行った日の属する課税期間で行うのが原則です。
ここで支払日だけを基準にしてしまうと、まだ役務を受けていない前払金を早めに控除してしまうことがあります。反対に、すでに資産を取得し、役務提供も受けているのに、未払であることを理由に控除を遅らせてしまうこともあります。
出典:国税庁|No.6165 前受金や前払金などがあるとき
このとき区別しておきたいのが、次の3つです。
法律上の時期
資産の譲受け・借受け、役務提供を受けた日がいつか。
会計上の処理
仕入、費用、未払金、前払費用、建設仮勘定など、どの勘定科目で、いつ処理しているか。
証拠上の裏付け
納品書、検収書、請求書、契約書、作業報告書、インボイス、支払記録などにより、その時期を後から説明できるか。
この3つを混同すると、「会計ソフトの入力日」「請求書日付」「支払日」だけが独り歩きしてしまいます。
基本原則|資産は引渡し、役務は提供を受けた日
課税仕入れの時期を考える基本は、資産と役務を分けて捉えることにあります。
商品、原材料、備品、機械装置、車両といった資産を購入した場合は、原則として、その資産の引渡しを受けた日が課税仕入れを行った日となります。
出典:国税庁|消費税法基本通達 第11章 第3節 課税仕入れ等の時期(11-3-1)
事務所、機械、車両などの通常の賃貸借に係る賃借料については、原則として、契約又は慣習により支払うべき日を基準とする取扱いを確認します。
ただし、前払となるものや、所得税・法人税上の期間対応による取扱いを適用するものなどは、その条件を別途確認する必要があります。実際に支払った日、契約上の支払期日、利用対象期間を区別して判断してください。
出典:国税庁|消費税法基本通達 第9章 第1節 第5款 利子、使用料等を対価とする資産の譲渡等の時期(9-1-20)
出典:国税庁|No.6165 前受金や前払金などがあるとき
外注、保守、修繕、広告、コンサルティング、制作、運送、清掃、警備などの役務提供を受けた場合は、原則として、その役務の提供を受けた日、すなわち役務が完了した日、又は契約上・実態上の提供期間に応じて判断します。
ただし、契約全体が未完了であっても、部分完成・部分引渡しや、一定の期間・段階ごとに対価が確定する技術役務などについては、それぞれの取扱いの要件に照らして判断する必要があります。
出典:国税庁|消費税法基本通達 第9章 第1節 第2款 請負による譲渡等の時期
請求書の日付は重要な証拠ですが、請求書日付そのものが課税仕入れの時期を決めるわけではありません。
請求書が月末締めで翌月に発行される場合、実際の納品や役務提供は前月中に完了していることがあります。逆に、契約時や請求時に前払しているだけで、役務提供は翌期以降に行われる、というケースもあるのです。
商品・原材料・備品を購入した場合
棚卸資産や備品を購入した場合、実務上は「納品日」と「検収日」のどちらで見るかが問題になります。
単純な物品購入で、納品時点で数量や品質に大きな確認を要しないのであれば、納品を受けた日を課税仕入れの時期とするのが自然でしょう。
一方で、部品、機械、設備、システム機器など、検収によって受入れが確定する取引では、検収日が重要になってきます。
取引基本契約書や発注書で「検収完了をもって引渡しとする」と定めている場合には、単に物理的に到着した日ではなく、検収により引渡しが完了した日を課税仕入れの時期と見るべき場面があります。
ただし、「検収」という名称だけで判断してよいわけではありません。実際には納品時点で使用可能であり、形式的に検収印を後日押しているにすぎないのであれば、検収日まで時期を遅らせる根拠としては弱いといわざるを得ません。
出典:国税庁|消費税法基本通達 第9章 第1節 第1款 棚卸資産の譲渡の時期(9-1-2)
出典:国税庁|消費税法基本通達 第9章 第1節 第3款 固定資産の譲渡の時期(9-1-13)
実務上は、次の資料を確認していきます。
- 契約書・注文書で、引渡しや検収の条件がどう定められているか
- 納品書の日付
- 検収書・受領書の日付
- 実際の使用開始日
- 資産台帳への登録日
- 請求書の日付
- 返品・不合格・再納品の有無
とりわけ期末前後の取引では、納品書だけを見るのではなく、実際に使用可能な状態になっていたか、検収が実質的に完了していたかまで確認しておく必要があります。
請求書の日付と課税仕入れの時期は一致しないことがある
請求書日付は、消費税実務においてたいへん使いやすい基準です。月次決算でも、請求書日付をもとに会計ソフトへ入力することは多いでしょう。
しかし、請求書日付だけで課税仕入れの時期を決めてしまうと、次のような誤りが起こります。
- 月末に納品済みなのに、請求書が翌月発行されたため、翌月の課税仕入れとしてしまう
- 翌月から始まる保守料を当月請求されたため、当月の課税仕入れとしてしまう
- 期末時点で作業が未了の外注費について、請求書が届いているというだけで当期の課税仕入れとしてしまう
- 工事の中間金請求を受けただけで、役務提供や引渡しの事実を確認しないまま控除してしまう
請求書は、取引内容と金額を裏付ける重要な証拠です。
ただし、課税仕入れの時期を判断するには、請求書に記載された取引日、納品日、役務提供期間、検収日、対象期間まで確認する必要があります。
請求書の発行日だけを見て処理するのではなく、その請求書に「何の期間の、何の取引」が記載されているのかを読み取ることが大切です。
出典:国税庁|No.6165 前受金や前払金などがあるとき
未払費用・未払金は、役務提供や引渡しが済んでいるかで判断する
未払であっても、課税仕入れを行った事実があるのなら、仕入税額控除の対象となり得ます。
たとえば、当期中に外注作業が完了し、成果物の納品や検収も終わっているものの、請求書の受領と支払は翌期になる、というケースがあります。
この場合の課税仕入れの時期は、原則として役務提供を受けた日、又は資産の引渡しを受けた日であって、支払日ではありません。
したがって、当期中に役務提供を受けているのであれば、未払計上によって当期の課税仕入れとして処理することが検討されます。
ただし、未払計上には注意すべき点があります。単に見積額を計上しているだけで、資産の引渡しや役務の提供をまだ受けていない場合は、当期の課税仕入れとはいえません。
出典:国税庁|No.6165 前受金や前払金などがあるとき
一方、課税仕入れを行った事実がある場合には、対価が課税期間末までに確定していなくても、その時点の現況に基づいて適正に見積もって処理します。
その後の確定額と見積額との差額は、原則として、金額が確定した日の属する課税期間で調整します。
出典:国税庁|消費税法基本通達 第11章 第4節 課税仕入れに係る支払対価の額(11-4-5)
また、仕入税額控除を受けるには、インボイス制度のもとで、原則として帳簿および請求書等の保存が必要です。
具体的には、課税仕入れ等に係る消費税額を控除するには、事実を記載し区分経理に対応した帳簿と、事実を証する請求書等の保存が求められます。
この請求書等には、適格請求書、適格簡易請求書のほか、所定の記載事項を満たし、取引先の確認を受けた仕入明細書等や、これらに係る電磁的記録が含まれます。
出典:国税庁|No.6496 仕入税額控除をするための帳簿及び請求書等の保存
出典:国税庁|消費税法基本通達 第11章 第6節 仕入税額の控除に係る帳簿及び請求書等の記載事項の特例(11-6-6)
なお、水道光熱費や保守点検など、適格請求書発行事業者から継続して行われる取引で、課税期間末までに金額が確定せず、見積額を記載したインボイスを受領できない場合があります。
このような場合には、後日交付されるインボイスの保存を条件として、適正な見積額による控除が認められる取扱いがあります。
もっとも、単に請求書を取得できる見込みがあるというだけで、あらゆる未払費用について控除できるわけではありません。
出典:国税庁|消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A 問96 見積額が記載された適格請求書の保存等
未払費用を計上するときは、少なくとも次の点を確認しておきたいところです。
- 契約内容と適用される時期の取扱いに照らし、当期中に資産の引渡し又は役務の提供を受けたと判断できるか。部分完成・部分引渡しや、期間・段階ごとに対価が確定する取引に該当しないか
- 成果物、作業報告書、検収書などがあるか
- 対価が確定しているか。未確定の場合は、課税期間末の現況に基づいて適正に見積もっているか
- 請求書等の取得・保存の要件を満たしているか。事後取得が認められる取引では、その条件と回収・保存の管理を確認しているか
- 税率、登録番号、取引内容が後から確認できるか
- まだ受けていない役務等に係る見積計上と、既に受けた役務等に係る対価の見積計上を区別しているか
未払計上は、消費税の控除時期を早めるための処理ではありません。
実際に課税仕入れを行った事実を、会計上も申告上も正しい課税期間に反映するための処理である、という点を押さえておく必要があります。
前払費用・前払金は、支払っただけでは課税仕入れにならない
前払費用や前払金は、未払費用とは反対に、支払が先行している取引です。
この場合、支払った時点で必ず課税仕入れになるわけではありません。原則として、まだ資産の引渡しを受けていない部分、又は役務提供を受けていない部分については、課税仕入れの時期はまだ到来していないのです。
たとえば、翌期の保守料、翌月以降の賃借料、翌期の広告配信料、将来の研修受講料、製作着手前の着手金などは、支払時点で役務提供が完了しているとは限りません。
そこで前払取引では、次のように分けて考えます。
資産や役務の提供をすでに受けている部分
その提供を受けた日の属する課税期間の課税仕入れとする。
まだ提供を受けていない部分
原則として、その後に資産の引渡し又は役務の提供を受けた日の属する課税期間の課税仕入れとする。
短期前払費用の特例に該当する部分
所得税又は法人税で短期前払費用の取扱いを適用している場合には、消費税でも、支出した日の属する課税期間に課税仕入れを行ったものとして取り扱う。
この整理をしないまま、前払金の支払時に全額を課税仕入れとして処理してしまうと、仕入税額控除の時期を誤るおそれがあります。
出典:国税庁|No.6165 前受金や前払金などがあるとき
短期前払費用は、例外的に支出時の課税仕入れとできる場合がある
前払費用については、実務上重要な例外があります。
一定の契約に基づき継続的に役務の提供を受けるために支出した前払費用について、所得税又は法人税の短期前払費用の取扱いを適用している場合には、消費税においても、その支出した日の属する課税期間に課税仕入れを行ったものとして取り扱います。
これは、消費税だけで独立して控除時期を選べる取扱いではありません。
出典:国税庁|消費税法基本通達 第11章 第3節 課税仕入れ等の時期(11-3-8)
ただし、この例外は「前払なら何でも支出時に控除できる」という意味ではありません。
短期前払費用として処理するには、法人税又は所得税上の取扱いとの整合、継続適用、役務提供期間、そして支払日から1年以内に提供を受ける役務かどうかなどを確認する必要があります。
契約期間が1年であるというだけでは足りず、実際の支払日から1年以内に提供を受ける役務であることが必要です。
また、収益の計上と対応させる必要がある費用については、短期前払費用として支出時に費用処理する取扱いが認められない場合があります。
出典:国税庁|No.5380 短期前払費用として損金算入ができる場合
加えて、インボイス制度のもとでは、課税仕入れについて仕入税額控除を受けるため、原則として適格請求書等の保存が求められます。
この点は、インボイス制度のQ&Aでも整理されています。短期前払費用については、消費税の計算上、その支出した日の属する課税期間で課税仕入れとして取り扱うこと、そして仕入税額控除には原則として適格請求書等の保存が必要であることが示されています。
適格請求書発行事業者から受ける課税仕入れであれば、支出した課税期間内に適格請求書の交付を受けられなくても、後日交付される適格請求書を保存することを条件として、短期前払費用として支出した金額に基づく仕入税額控除が認められます。
出典:国税庁|消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A 問98 短期前払費用
実務上は、次のような点を確認します。
- 一定の契約に基づく継続的な役務提供か
- 支払日から1年以内に提供を受ける役務か
- 法人税又は所得税で短期前払費用として処理しているか
- 継続適用しているか
- 適格請求書等を保存できるか
- 契約変更や途中解約がある場合の精算処理を把握しているか
- 税率変更、経過措置、非登録事業者との取引が絡まないか
短期前払費用は、資金繰りや決算対策の文脈で使われることがあります。
しかし、消費税においては「役務提供を受けていないのに控除する例外」にあたります。要件を曖昧にしたまま処理すべきものではありません。
建設仮勘定は、完成時まで控除できないわけではない
建物、設備、システム、内装工事など、完成まで時間がかかる取引では、会計上、いったん建設仮勘定に計上することがあります。
ここで誤解されやすいのが、「建設仮勘定だから、完成するまで仕入税額控除はできない」という考え方です。
実際には、建設仮勘定に計上されている金額であっても、原則として、物の引渡しや役務の提供があった日の課税期間に仕入税額控除の対象となります。
したがって、設計料、資材購入費、外注工事費などについて、実際に役務提供や資産の引渡しを受けていれば、完成前であっても、その課税仕入れを行った課税期間で控除するのが原則です。
出典:国税庁|No.6483 建設仮勘定の仕入税額控除の時期
その一方で、建設仮勘定として経理した課税仕入れについて、物の引渡しや役務提供、一部完成の都度は課税仕入れとせず、工事目的物のすべての引渡しを受けた日の属する課税期間の課税仕入れとして処理する方法も認められています。
出典:国税庁|No.6483 建設仮勘定の仕入税額控除の時期
つまり、建設仮勘定には、次の2つの整理があるということです。
原則処理
設計、資材購入、外注工事など、個々の課税仕入れについて、資産の引渡し又は役務提供を受けた日の属する課税期間で控除する。
完成時処理を認める取扱い
建設仮勘定として経理した課税仕入れについて、工事目的物のすべての引渡しを受けた日の属する課税期間の課税仕入れとして処理する方法を採用する。
この取扱いは、実務の便宜を踏まえたものです。
建設仮勘定については、未成工事支出金と異なり、完成時処理の取扱いに継続適用の条件は明記されていません。ただし、案件ごとに採用する処理と既に控除した金額を明確にし、二重控除や控除漏れが生じないよう管理する必要があります。
どちらの方法を採るかは、会計処理、証憑管理、投資計画、還付申告、そして税務調査時の説明可能性まで含めて検討することになります。
出典:国税庁|消費税法基本通達 第11章 第3節 課税仕入れ等の時期(11-3-5・11-3-6)
未成工事支出金も、原則は個々の課税仕入れの時期で見る
建設業者の側で、請負工事のための材料費や外注費を未成工事支出金に計上する場合も、考え方は建設仮勘定と似ています。
未成工事支出金勘定に含まれる課税仕入れの額については、原則として、資産の引渡しを受けた日や、下請外注先が役務提供を完了した日の属する課税期間で仕入税額控除の対象とします。
ただし、未成工事支出金として経理した課税仕入れの金額を、請負工事による目的物の引渡しをした日の属する課税期間の課税仕入れとしているときは、継続適用を条件として、その処理も認められます。
出典:国税庁|No.6487 未成工事支出金の仕入税額控除の時期
また、建設工事等を適格請求書発行事業者である下請業者に委託している場合には、所定の要件を満たす出来高検収書に基づき、工事全体の完成前に仕入税額控除を行う取扱いもあります。
この取扱いを受けるには、実際に出来高を検収し、仕入明細書等の記載事項を満たす書類について下請業者の確認を受けて保存し、その書類に基づいて請負金額を支払っていることなどが必要です。中間金の請求を受けただけで適用できるものではありません。
出典:国税庁|消費税法基本通達 第11章 第6節 仕入税額の控除に係る帳簿及び請求書等の記載事項の特例(11-6-7)
出典:国税庁|消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A 問97 出来高検収書の保存による仕入税額控除
建設業では、工事原価、出来高、検収、下請請求、材料搬入、完成引渡しといった要素が複数期にまたがります。そのため、会計上の工事原価の振替と、消費税上の課税仕入れの時期が完全に一致するとは限りません。
消費税では、「売上に対応する原価になった時点」ではなく、原則として「課税仕入れを行った時点」が出発点になります。ここを取り違えないことが肝心です。
減価償却資産は、償却期間に分けて控除するわけではない
機械、車両、建物附属設備、器具備品などの減価償却資産を取得した場合、法人税・所得税では、取得価額を耐用年数にわたって償却していきます。
しかし、消費税の仕入税額控除は、減価償却期間にわたって分割して行うものではありません。
課税仕入れ等に係る資産が減価償却資産に該当する場合であっても、その課税仕入れ等を行った日の属する課税期間に、仕入税額控除の規定が適用されます。
出典:国税庁|消費税法基本通達 第11章 第3節 課税仕入れ等の時期(11-3-3)
したがって、設備投資を行うと、取得日の属する課税期間の消費税額が大きく動くことになります。還付申告になることもあれば、課税売上割合や用途区分によって控除額が制限されることもあります。
ここで気をつけたいのは、取得日の属する課税期間で控除できるからといって、それで判断が終わるわけではない、という点です。
調整対象固定資産、高額特定資産、居住用賃貸建物、免税への復帰制限、簡易課税との関係などは、取得後の課税期間にも影響してきます。これらは別稿で詳しく扱いますが、高額資産については、取得時期を判断する段階から、将来の制約を意識しておく必要があります。
繰延資産は、償却ではなく課税仕入れを行った時期で見る
開業費、開発費、権利金、長期に効果が及ぶ支出などは、会計上あるいは税務上、繰延資産として処理されることがあります。
消費税では、繰延資産に係る課税仕入れ等であっても、その課税仕入れ等を行った日の属する課税期間に仕入税額控除の規定が適用されます。
創立費、開業費、開発費等の繰延資産に係る課税仕入れ等については、その課税仕入れ等を行った日の属する課税期間で控除する、という整理です。
出典:国税庁|消費税法基本通達 第11章 第3節 課税仕入れ等の時期(11-3-4)
したがって、法人税上の償却期間に合わせて、消費税の控除を分割するわけではありません。
ただし、繰延資産と前払費用を混同しないことが重要です。
繰延資産は、役務の提供や権利の取得等に係る支出で、その効果が将来に及ぶために繰り延べて処理するものです。これに対して前払費用は、継続的な役務について、まだ提供を受けていない部分に対応する支出です。
消費税では、勘定科目だけでなく、支出の内容に応じて課税仕入れの時期を判断します。
出典:国税庁|法人税基本通達 第8章 第1節 繰延資産の意義及び範囲等
出典:国税庁|No.5380 短期前払費用として損金算入ができる場合
リース取引は、会計処理と消費税の時期がずれやすい
リース取引では、消費税の課税仕入れの時期をとりわけ丁寧に確認する必要があります。
以下では、所得税法・法人税法上、売買があったものとして扱われるリース取引を取り上げます。通常の賃貸借として扱われる取引は、賃借料に係る課税仕入れの時期を別途判断します。
リース取引による資産の譲受けが課税仕入れに該当する場合、その課税仕入れを行った日はリース資産の引渡しを受けた日となり、その日の属する課税期間で仕入税額控除の規定の適用を受けます。
出典:国税庁|No.6163 リース取引についての消費税の取扱いの概要
また、所有権移転外ファイナンス・リース取引について、賃借人に会計上の賃貸借処理が認められ、その処理をしている場合には、そのリース料について支払うべき日の属する課税期間の課税仕入れとして処理する分割控除も、差し支えないものとされています。
出典:国税庁|所有権移転外ファイナンス・リース取引について賃借人が賃貸借処理した場合の取扱い
つまりリース取引では、契約の法的性質、会計処理、消費税上の取扱いがずれることがあるのです。
特に、会計上は毎月リース料として処理している場合、消費税上は引渡時に一括控除するのか、賃貸借処理に合わせて分割控除するのかによって、課税期間ごとの税額が変わってきます。
途中で恣意的に処理を変更することは認められませんので、契約開始の時点で整理しておくことが重要です。
出典:国税庁|所有権移転外ファイナンス・リース取引について賃借人が賃貸借処理した場合の取扱い
インボイス・帳簿に記載する年月日との関係
課税仕入れの時期は、帳簿の保存要件とも結びついています。
仕入税額控除の要件となる帳簿には、課税仕入れの相手方の氏名又は名称、課税仕入れを行った年月日、資産又は役務の内容、支払対価の額を記載します。
軽減税率の対象となる仕入れについては、その旨の記載も必要です。また、支払対価の額には、消費税額及び地方消費税額に相当する額を含みます。
出典:国税庁|No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項
ここでいう「課税仕入れを行った年月日」は、単なる入力日や支払日ではありません。原則として、資産の譲受け・借受け、又は役務提供を受けた日を指します。
したがって、帳簿上の取引日を支払日で統一している場合には、実際の課税仕入れの時期とずれている可能性があります。
取引金額の大小にかかわらず、適用される時期の基準に従って処理する必要があります。特に期末前後や高額取引では税額への影響が大きくなりやすいため、重点的に確認します。
出典:国税庁|消費税法基本通達 第11章 第3節 課税仕入れ等の時期(11-3-1)
インボイスがあること自体は、もちろん重要です。しかし、インボイスを保存しているだけで時期の判断が完結するわけではありません。
インボイスは課税仕入れの内容と税額を証明する資料であり、課税仕入れの時期そのものは取引実態から確認していく。この順序を忘れないようにしたいところです。
期末前後で特に確認すべき取引
課税仕入れの時期が問題になりやすいのは、やはり期末前後の取引です。
たとえば、次のような支出は重点的に確認します。
- 期末直前に納品された商品・備品
- 翌月請求となる外注費・業務委託費
- 検収が期末後にずれ込んだシステム開発
- 月末締め翌月請求の広告費・保守料
- 期末に支払った翌期分の事務所家賃・保守料など、課税対象となる前払費用
- 建設仮勘定に計上した設計料・中間金・工事代金
- リース契約開始時の資産引渡し
- 開業準備・移転・改装に伴う繰延資産
- 期末に受領した請求書のうち、役務が未了のもの
- 期末までに役務提供済みだが、請求書が未着のもの
この確認を怠ると、消費税の課税期間だけでなく、法人税の損金算入時期や所得税の必要経費算入時期、固定資産の取得時期、償却開始時期、還付申告の資料整備にまで影響が及びます。
税務調査に備えて確認すべきポイント
税務調査に備えて、課税仕入れの時期については、特に次の点を確認しておきます。
- 請求書日付だけで課税仕入れを計上していないか
- 前払金を支払時に一括控除していないか
- 未払計上した外注費について、契約内容と実態に照らし、当期中に役務の提供を受けたと判断できるか
- 建設仮勘定について、採用した処理と既に控除した金額が明確になっているか
- 検収日と納品日がずれている場合、その理由を説明できるか
- 取引に適用される時期の基準を確認せず、契約書の作成日や実際の支払日だけで、高額資産の課税仕入れを計上していないか
- リース取引の控除方法を途中で変更していないか
- 帳簿の取引年月日と証憑の内容が整合しているか
- インボイスの保存と取引実態がつながっているか
税務調査では、会計処理や証憑保存の状況に加えて、その取引を当該課税期間の課税仕入れとした根拠を説明できることが重要です。
特に還付申告や大規模な設備投資がある場合、課税仕入れの時期は還付額に直結します。
契約書、請求書、納品書、検収書、作業報告書、支払記録だけでなく、社内の承認資料やプロジェクトの進行資料まで含めて、事実関係を整理しておく必要があります。
月次経理で実装すべき管理方法
課税仕入れの時期を正しく処理するには、決算時に請求書を見直すだけでは足りません。月次経理の段階から、取引実態に応じた確認を組み込んでおくことが大切です。
1. 支払日ではなく取引日を入力するルールを作る
会計ソフトの取引日を支払日で統一していると、未払費用や前払費用、月締請求でズレが生じます。
取引内容に応じて確認方法を定め、特に重要な取引では、納品日、検収日、役務提供完了日、対象期間を把握したうえで、帳簿上の取引年月日と整合させるルールが必要です。
2. 請求書の「対象期間」を確認する
保守料、家賃、広告費、サブスクリプション、顧問料、業務委託費などは、請求書に対象期間が記載されているかを確認します。
対象期間が不明なまま請求日だけで処理すると、時期の誤りにつながります。継続取引では、契約書又は請求書に対象期間を明記してもらう運用が望ましいでしょう。
事務所家賃などの賃借料については、対象期間だけでなく、契約上の支払期日と採用している計上基準も確認します。
3. 検収が必要な取引をマスター化する
機械、設備、システム、制作物、工事などは、検収完了日を基準とするかどうかを、あらかじめ整理しておきます。
検収が実質的な引渡条件となる取引については、検収書や完了報告書を必ず保存し、会計入力と紐づけておきます。
4. 前払費用と前払金を分ける
前払費用、前払金、仮払金を同じ感覚で処理していると、誤りが生じやすくなります。
前払費用は、継続的な役務提供に係る期間対応が問題になります。
前払金は、将来の資産引渡し又は役務提供に係る支払であり、原則として、支払時点では課税仕入れの時期はまだ到来していません。
仮払金には、立替、保証金、預け金、未確定支出などが混在するため、後日精算する際に課税仕入れとなるかどうかを確認します。
5. 建設仮勘定は案件ごとに控除方針を決める
建設仮勘定は、期末にまとめて確認しようとすると、処理が複雑になりがちです。
案件ごとに、個々の課税仕入れ時に控除するのか、目的物の完成時に控除するのかを決め、証憑保存と会計処理を一致させておきます。
既に控除した金額も案件別に記録し、完成時の二重控除や控除漏れを防ぎます。特に還付申告につながる案件では、契約前から整理しておくべきです。
課税仕入れの時期判断は、資金繰りにも影響する
課税仕入れの時期は、単なる申告書上の分類ではありません。
課税仕入れを早く認識すれば、その課税期間の仕入税額控除が増え、納付額が減る、あるいは還付額が増える可能性があります。逆に、課税仕入れの時期が翌期にずれれば、当期の納付額が増えることもあります。
とはいえ、時期を恣意的に選ぶことはできません。
税額を有利にするために、請求日、支払日、検収日を都合よく使い分けるのではなく、取引実態に即した一貫した処理が求められます。
出典:国税庁|No.6401 仕入控除税額の計算方法
出典:国税庁|消費税法基本通達 第11章 第3節 課税仕入れ等の時期
設備投資、建設工事、システム開発、移転、開業準備、輸出開始など、消費税の還付や資金繰りに大きく影響する取引では、契約の時点で次の事項を確認しておくべきです。
- 引渡日、又は検収日はいつか
- 役務提供の完了日はいつか
- 前払部分と役務提供済み部分を区分できるか
- 建設仮勘定の控除方針をどうするか
- インボイスは、いつ、どのように発行・受領されるか
- 課税方式は原則課税か、簡易課税か
- 課税事業者選択や簡易課税不適用の届出が必要か
- 還付申告に必要な資料を保存できるか
課税仕入れの時期は、取引後に経理が処理するだけの問題ではありません。取引を始める前に設計しておくべき管理項目なのです。
専門家に相談すべき場面
次のような場合には、自社の判断だけで処理を固めてしまう前に、専門家へ相談されることをおすすめします。
- 請求日、納品日、検収日、支払日が期をまたいでいる
- 高額な設備投資、不動産取得、内装工事、システム開発がある
- 建設仮勘定や未成工事支出金に、多額の課税仕入れが含まれる
- 前払費用を支出時に課税仕入れとして処理している
- 未払計上した外注費や業務委託費がある
- 還付申告を予定している
- 簡易課税から原則課税へ移行する時期に、リースや設備投資がある
- 課税期間短縮、課税事業者選択、簡易課税不適用などの届出が絡む
- 会計ソフト上、支払日基準で入力している
- 税務調査で、仕入税額控除の時期を確認されている
「いつ控除できるか」は、条文上の時期だけでなく、証憑、会計処理、届出、資金繰りが連動する論点です。特に高額取引では、ひとつの時期判断が、還付額や納税額を大きく左右します。
課税仕入れの時期を説明できる経理へ
課税仕入れの時期は、請求日や支払日だけで決めるものではありません。
- 資産は、いつ引渡しを受けたのか
- 役務は、いつ提供を受けたのか
- 未払であっても、当期中に資産の引渡し又は役務の提供を受けているのか
- 前払であれば、まだ提供を受けていない部分を含んでいないか
- 短期前払費用の取扱いを適用できるか
- 建設仮勘定は、個々の課税仕入れ時に控除するのか、完成時に控除するのか
- インボイスと帳簿は、その判断を裏づけているか
これらを整理できてはじめて、仕入税額控除は、税務調査でも説明できるものになります。
犬飼公認会計士・税理士事務所では、消費税の申告書作成にとどまらず、課税仕入れの時期判断、期末前後の未払・前払処理、建設仮勘定、設備投資、インボイス保存、そして月次経理への落とし込みまで、取引実態に即して整理する支援を行っています。
請求日・支払日・納品日・検収日のどれで処理すべきか判断に迷う取引がある場合、設備投資や還付申告を予定している場合、前払費用や建設仮勘定の処理を見直したい場合は、お問い合わせページからご相談ください。
契約書、請求書、検収資料、会計処理を確認したうえで、後から説明できる消費税処理へと整理いたします。
重要事項の振り返り
| 確認項目 | 実務上のポイント |
|---|---|
| 基本原則 | 課税仕入れの時期は、原則として資産の譲受け・借受け又は役務提供を受けた日で判断する |
| 支払日 | 支払った日だけでは課税仕入れの時期は決まらない。一定の個人事業者に認められる現金主義の特例は別途確認する |
| 請求書日付 | 重要な証拠だが、請求書の発行日だけで時期を判断しない |
| 商品・備品 | 原則として引渡しを受けた日。検収が実質的な条件であれば検収日も確認する |
| 賃借料 | 実際の支払日、契約上の支払期日、利用対象期間を区別し、前払費用等の取扱いと採用している計上基準を確認する |
| 役務提供 | 作業完了日、成果物納品日、対象期間、検収日を確認する。部分完成・部分引渡し等の取扱いにも注意する |
| 未払費用 | 当期中に資産の引渡し又は役務提供を受けていれば、未払でも当期の課税仕入れとなり得る。対価未確定の場合は適正な見積りと証憑要件を確認する |
| 前払費用 | 原則として、まだ提供を受けていない役務部分は支払時に課税仕入れとしない |
| 短期前払費用 | 所得税・法人税上の短期前払費用の取扱いを適用している場合、その費用に係る課税仕入れは、消費税でも支出した日の属する課税期間に計上する |
| 建設仮勘定 | 原則は個々の引渡し・役務提供時。完成時にまとめる取扱いも認められ、継続適用の条件は明記されていない。既に控除した金額を管理する |
| 未成工事支出金 | 原則は個々の課税仕入れの時期。目的物の引渡時にまとめる取扱いには継続適用が必要 |
| 減価償却資産 | 消費税は償却期間に分けず、課税仕入れを行った日の属する課税期間で控除するのが原則 |
| 繰延資産 | 償却期間ではなく、課税仕入れを行った日の属する課税期間で判断する |
| リース取引 | 税務上売買として扱われるリースは、原則として資産の引渡時。所有権移転外リースで所定の賃貸借処理をしている場合は、支払うべき日の属する課税期間ごとに控除する取扱いもある |
| 帳簿記載 | 帳簿には課税仕入れを行った年月日を記載するため、入力日・支払日とのズレに注意する。軽減税率対象である旨や税込支払対価などの記載要件も確認する |
| 税務調査対応 | 契約書、納品書、検収書、作業報告書、インボイス、支払記録を一体で保存する |