※表現の一部整理や図解作成に生成AIを補助的に用いていますが、発信内容については、当事務所が論点の設定、専門的判断、内容構成、根拠法令・ガイドライン・公表資料の確認から最終確認までを一貫して行ったうえで掲載しています。
銀行融資を検討するとき、多くの中小・中堅企業の経営者が最初に気にされるのは、「担保を入れなければ借りられないのか」「経営者保証を外すことはできないのか」「自宅や個人資産までリスクを負うべきなのか」といった点ではないでしょうか。
これらは、金融実務上の条件というだけの話ではありません。
担保や保証は、会社の信用力や財務体質、ガバナンス、情報開示にとどまらず、事業承継やM&A、そして経営者個人の将来リスクにまで直結します。
担保や保証を「銀行に言われたから仕方なく差し入れるもの」とだけ捉えていると、融資条件が本来持つ意味を見誤ります。一方で、「経営者保証は当然外せるはずだ」と制度面だけを根拠に考えるのも、やはり危ういものです。
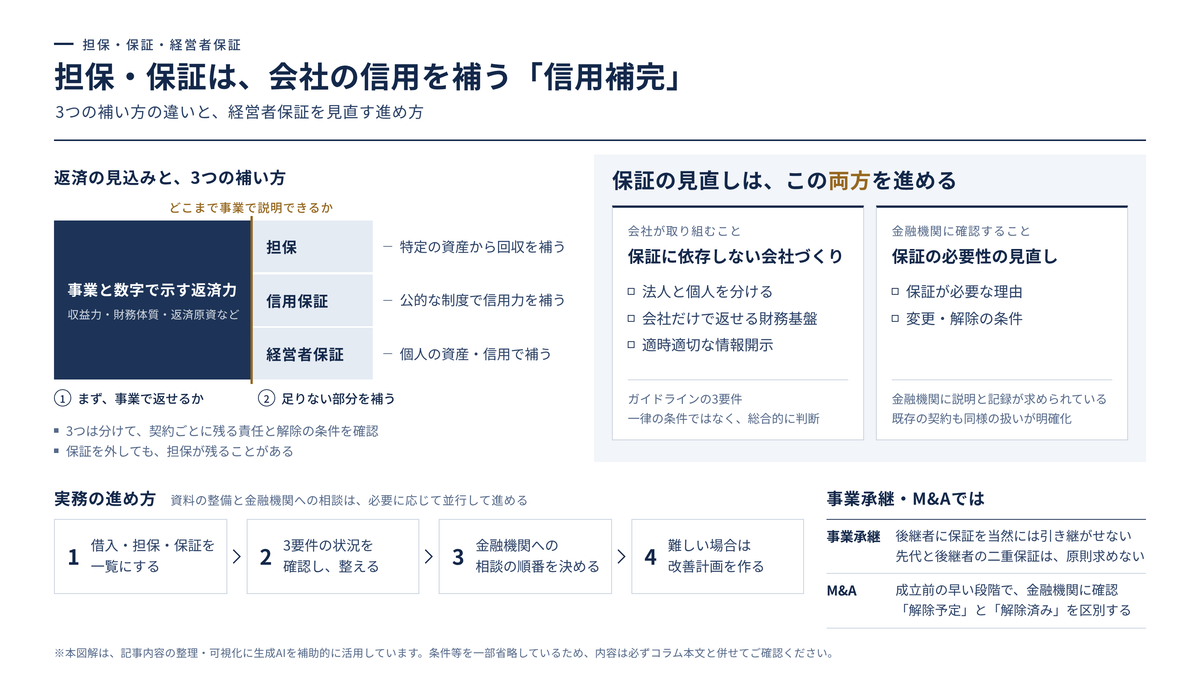
突き詰めれば、担保・保証・経営者保証とは、会社の返済可能性をどこまで事業そのもので説明できるのか、そして足りない部分を何で補うのか、という問いだといえます。
本記事では、中小・中堅企業の経営者が担保・保証・経営者保証をどう捉え、どこから見直していけばよいのかを、金融機関対応と経営管理の両面から整理していきます。
この記事で扱う範囲
ここでは、一般的な中小・中堅企業の銀行融資における担保、信用保証、経営者保証、そして保証解除の考え方を扱います。
具体的には、担保・保証の役割、金融機関が見る保全面、経営者保証ガイドラインの3要件、法人個人分離、財務基盤、情報開示、保証解除に向けた実務、そして事業承継・M&Aへの影響を取り上げます。
一方で、個別金融機関との保証解除交渉の代行、保証債務整理の法的手続、破産・民事再生等の具体的な申立て、個別不動産の担保評価、特定の金融商品の推薦は扱いません。
保証解除や保証債務整理は、金融機関の判断、契約内容、財務状態、法的論点によって結論が大きく変わります。個別の案件については、専門家への確認が欠かせない領域とお考えください。
担保・保証は、単なる借入条件ではなく「信用補完」として捉える
担保や保証は、金融機関が融資を判断するうえでの信用補完です。
事業内容、収益力、資金使途、返済原資、財務体質、そして経営者自身の説明力。これらだけで返済可能性を十分に説明できる会社であれば、担保や保証への依存度を下げられる可能性が高まります。
反対に、収益力が弱い、財務基盤が薄い、資金使途が曖昧、月次の数字が整っていない、金融機関への情報開示が不十分といった状態では、金融機関は回収リスクを補うために、担保や保証を求めやすくなります。
銀行融資の実務では、担保の有無だけで融資判断が始まるわけではありません。
審査ではまず、債務者そのものの評価、融資案件の事情、資金使途・融資形態・返済原資、保全面、他行の状況などが確認されていきます。担保はたしかに重要ですが、とりわけ重要なのは「この会社はどのように返済するのか」という点の確認です。
つまり担保や保証は、本来、事業の返済力そのものに代わるものではありません。
担保を出せるから借りる、保証人になれるから借りる、という順番ではないのです。まず事業から返せるかどうかを確かめ、そのうえで不足する部分をどう補完するかを考える。この順序が大切です。
出典:金融庁|個人保証に依存しない融資慣行の確立に向けた取組の促進について(要請)
担保とは何か|特定の資産で債務の回収を補完する仕組み
担保とは、債務者が返済できなくなった場合に、金融機関が特定の資産から優先的に回収できるようにする仕組みです。
代表的なものとしては、不動産担保、預金担保、売掛債権担保、在庫・機械設備等の動産担保、保険契約に基づく解約返戻金請求権等を対象とする担保などが挙げられます。
出典:国税不服審判所|公表裁決事例・平成21年6月10日裁決(裁決事例集No.77)
中小企業融資では不動産担保が典型ですが、近年は売掛債権や在庫を活用するABL(動産・債権担保融資)も選択肢のひとつになっています。
とはいえ、担保にできる資産があるからといって、それだけで無条件に有利になるわけではありません。
金融機関にとって、担保は「返済できなかった場合の回収手段」です。一方、経営者にとっての担保提供は、資金調達を支える反面、将来の資産活用を制約する面もあります。
不動産を担保に入れれば、売却や追加借入、事業再編、M&A、承継時の株式・資産整理に影響が及ぶことがあります。売掛債権や在庫を担保にすれば、日常の管理資料やモニタリングが求められます。
出典:全国銀行協会|「経営者保証に関するガイドライン」Q&A Q.4-9
なお、担保として提供されるのは、会社の資産とは限りません。経営者個人や第三者の不動産等が提供される場合もあります。
個人保証の解除と、個人所有資産の担保解除は別の問題です。
会社の借入債務を直接担保している自宅等の抵当権は、経営者保証を解除しただけで当然に消えるわけではありません。保証が外れても自宅等の担保が残ることがあるため、保証契約と担保設定の内容は分けて確認する必要があります。
出典:e-Gov法令検索|民法 第369条、第446条
担保は、単なる融資条件ではなく、会社の資産戦略の一部なのです。
保証とは何か|第三者が返済責任を補完する仕組み
保証とは、主たる債務者である会社が債務を履行しない場合に、保証人が契約に基づいてその履行責任を負う仕組みです。
連帯保証の場合、保証人は金融機関に対して「まず会社に請求してほしい」「先に会社の財産から回収してほしい」と主張して、保証の履行を拒むことはできません。責任の範囲については、保証契約の内容を確認する必要があります。
出典:e-Gov法令検索|民法 第446条、第452条~第454条
中小企業融資でよく登場する保証には、大きく分けて2つあります。
ひとつは、信用保証協会による保証です。
信用保証協会は、中小企業・小規模事業者が金融機関から事業資金を借りる際に、公的な信用補完機能を担う機関です。信用保証制度は、物的担保力や信用力の乏しい中小企業の信用力を補完し、民間金融機関の資金を中小企業へと導く仕組みとして位置づけられています。
出典:全国信用保証協会連合会|信用保証協会と信用保証制度
もうひとつが、経営者個人による保証です。これが、いわゆる経営者保証にあたります。
信用保証協会の保証は、金融機関から見た回収リスクを公的制度で補完するものです。これに対して経営者保証は、会社の返済責任を経営者個人の資産・信用で補完するものです。
両者は、保証する相手も、対象となる債務も、リスクの負担も異なります。どの契約について、誰が誰に保証しているのかを分けて確認することが重要です。
なお、信用保証協会による保証と経営者保証は、併用されることがあります。
信用保証協会が金融機関に代位弁済しても、会社の返済負担がなくなるわけではありません。会社は信用保証協会に対して求償債務等を負い、経営者がその債務を保証している場合には、その保証責任についても確認が必要です。
出典:東京信用保証協会|信用保証委託契約について
経営者保証は、会社と経営者個人を結びつける強いリスクである
経営者保証は、中小企業金融において長く使われてきた実務です。
そこには、資金調達を円滑にするという側面があります。会社の財務基盤が十分でない場合でも、経営者保証があることで金融機関が融資に踏み切りやすくなる。そうした現実があるからです。また、経営への規律付けという側面もあります。
しかし、経営者保証には大きな副作用も伴います。
全国銀行協会は、経営者保証について、資金調達の円滑化に寄与する面がある一方で、経営者による思い切った事業展開や、窮境時の早期事業再生を阻害する要因となり、中小企業の活力をそぐ面もあると説明しています。
出典:全国銀行協会|経営者保証に関するガイドライン
出典:中小企業庁|経営者保証
経営者保証があると、たとえば次のような場面で制約が生じます。
- 新規事業や設備投資に踏み切りにくくなる
- 後継者が保証を引き継ぐことをためらう
- M&Aで譲渡後も旧経営者の保証が残るリスクがある
- 業績悪化時に早期の相談が遅れる
- 会社の問題が、経営者個人・家族の生活リスクに直結する
- 金融機関との交渉で、経営者が心理的に過度な負担を感じる
経営者保証は、契約書の一条項にとどまるものではありません。会社の成長、承継、再生、撤退といった判断にまで影響を及ぼす、まぎれもない経営リスクなのです。
経営者保証ガイドラインの3要件
経営者保証を考えるうえで中心となるのが、「経営者保証に関するガイドライン」です。
このガイドラインは、中小企業、経営者、金融機関による自主的なルールとして策定されたもので、法的拘束力はありません。それでも、金融実務の現場では重要な判断枠組みとして扱われています。
中小企業庁は、経営者保証ガイドラインの3要件として、次の内容を示しています。
出典:中小企業庁|経営者保証
1. 法人と経営者の明確な区分・分離
資産の所有やお金のやりとりについて、会社と経営者個人とが明確に分けられていることが求められます。
会社から経営者への事業上の必要性が乏しい貸付け、個人的支出の会社負担、会社資産の私的利用、会社口座と個人口座の混在などは、法人個人分離を確認するうえで重要な論点になります。
一方、役員借入金は経営者が会社に資金を貸し付けているものであり、その存在だけで分離が不十分と判断されるわけではありません。契約条件や資金移動、経理処理を明確にしておく必要があります。
法人と経営者との資金のやりとりは、すべてが問題になるわけではありません。実態や金額、条件が社会通念上適切な範囲にあるかを確認することが重要です。
出典:全国銀行協会|「経営者保証に関するガイドライン」第4項(1)①
2. 財務基盤の強化
法人のみの資産や収益力で返済が可能であることが、財務基盤を評価するうえでの重要な判断材料になります。
自己資本が薄い、債務超過である、赤字が続いている、営業キャッシュフローが不足している、返済負担が重すぎる。こうした状態では、経営者保証なしでの返済可能性を説明しにくくなります。
3. 適時適切な財務情報の開示
金融機関に対して、財務情報を適時適切に開示していることが求められます。
年1回の決算書だけではなく、月次試算表、資金繰り表、借入一覧、事業計画、予実管理資料などを、正確かつ継続的に提示できる体制が重要になります。
この3要件のすべて、あるいは一部を満たすことで、経営者保証なしで融資を受けられる可能性や、既存の経営者保証を見直せる可能性が出てきます。
ただし、あくまで「可能性」です。結果は、個別の金融機関の判断、財務内容、取引状況、資金使途、保証協会制度の利用状況によって変わってきます。
ガイドラインは、すべての要件の充足を一律に求めるものではありません。事業性や取引関係を通じて把握した内容なども踏まえ、総合的に判断されます。
出典:全国銀行協会|「経営者保証に関するガイドライン」Q&A Q.4-5、Q.4-7、Q.4-10
経営者保証改革プログラムで何が変わったのか
近年、経営者保証に依存しない融資慣行を広げようとする動きが強まっています。
金融庁は2022年12月、経済産業省・財務省と連携して「経営者保証改革プログラム」を策定しました。
このプログラムでは、経営者保証に依存しない融資慣行の確立を加速させるため、民間金融機関による保証徴求手続を厳格化し、安易な個人保証への依存を抑制する方針が示されています。
出典:金融庁|「経営者保証改革プログラム」の策定について
あわせて金融庁は、金融機関に対し、停止条件付保証契約、解除条件付保証契約、ABL、金利の一定の上乗せなど、個人保証の機能を代替する融資手法の活用を検討するよう要請しています。
出典:金融庁|個人保証に依存しない融資慣行の確立に向けた取組の促進について(要請)
これは、経営者保証が不要になることを意味するものではありません。
一方で、保証が必要な理由や、どのような改善によって変更・解除の可能性が高まるのかを説明することは、単なる将来の方向性ではなく、すでに具体的な監督上の取扱いになっています。
2023年4月からは、金融機関が経営者等と個人保証契約を締結する際に、こうした説明を行い、その結果等を記録することが求められています。
出典:経済産業省・金融庁・財務省|経営者保証改革プログラム
さらに、2026年4月1日施行の監督指針改正では、2023年3月以前に締結された個別の保証契約についても、新たに締結する保証契約等と同様の説明・記録を求めることが明確化されています。
既存契約への対応は、顧客からの問い合わせや定期的な業況確認の機会等を活用し、金融機関が対応可能な範囲で取り組むものとされています。
すべての既存保証が直ちに解除される制度ではありません。会社側の改善を進めるだけでなく、金融機関に保証の必要性と見直しの条件を具体的に確認することが重要です。
出典:金融庁|「地域金融力強化プラン」を踏まえた監督指針の一部改正の概要
保証料を上乗せして経営者保証を不要にする制度もある
信用保証制度においても、経営者保証を不要とする選択肢が広がっています。
中小企業庁は2024年3月15日から、保証料率を上乗せすることで経営者保証を提供しないことを選択できる信用保証制度等を開始しました。
事業者選択型経営者保証非提供促進特別保証制度では、当初3年間、つまり2027年3月末までの時限措置として、上乗せされる保証料率の一部を国が補助する仕組みが設けられています。2026年6月1日時点では、2026年4月1日から2027年3月31日までの保証申込分について、補助率0.05%が示されています。
出典:中小企業庁|保証料率の上乗せにより経営者保証を提供しないことを選択できる信用保証制度等を開始します
この制度は、経営者保証なしでの資金調達を検討するうえで、重要な選択肢のひとつです。
ただし、保証料を上乗せすればどの会社でも必ず使える、というものではありません。制度要件、保証限度額、保証期間、保証協会・金融機関の審査、既存借入の状況を、あらかじめ確認しておく必要があります。
また、信用保証協会向けの監督指針では、信用保証制度が原則として経営者保証を必要とするかのような誤解が生じないよう、中小企業者・金融機関の双方に周知することが求められています。
そして、金融機関が保証人を不要と判断した一方で、信用保証協会が保証人を必要と判断して保証契約を締結する場合についても、態勢の整備が求められています。
具体的には、その客観的・合理的な理由や、どのような改善を図れば変更・解除の可能性が高まるのかについて、金融機関を介して説明等を行い、その結果を記録する態勢です。金融機関の説明だけでは理解と納得が得られない場合には、必要に応じて信用保証協会から直接説明することも想定されています。
出典:金融庁|信用保証協会向けの総合的な監督指針 Ⅱ-3-2(1)
したがって会社側も、「制度があるなら使いたい」と申し出るだけでなく、自社が要件を満たしているのか、どこに不足があるのかを整理しておくことが欠かせません。
保証解除に向けて最初に見るべきは「法人個人分離」
経営者保証を外したいと考えたとき、最初に目を向けるべきなのは法人個人分離です。
金融機関から見て、会社と経営者個人のお金が混ざっている状態では、経営者保証を外しにくくなります。会社の資産・収益力だけで返済できるかを判断しようにも、会社と個人の境界が曖昧なままでは、会社の実態そのものが見えにくいからです。
具体的には、次のような点を確認していきます。
- 役員貸付金が残っていないか
- 社長個人への仮払金・未収入金がないか
- 個人の生活費、保険料、車両、交際費が会社負担になっていないか
- 社長個人所有の不動産や車両を会社が使っている場合、契約や賃料が整理されているか
- 会社から経営者への役員報酬、賞与、配当が過大ではないか
- 会社口座と個人口座が明確に分かれているか
- 親族への支払いが実態に合っているか
- 経理処理に継続性があるか
これらは、残高や取引があるというだけで不適切と判断するための確認ではありません。資金のやりとりの実態や必要性、金額の相当性を確かめるためのものです。
なお、ガイドラインに基づく総合判断とは別に、個別の保証制度には、代表者への貸付金等に関する利用要件が設けられている場合があります。一般的な判断の考え方と、利用しようとする制度の要件は、分けて確認してください。
出典:全国銀行協会|「経営者保証に関するガイドライン」Q&A Q.4-1、Q.4-2
出典:中小企業庁|保証料率の上乗せにより経営者保証を提供しないことを選択できる信用保証制度等を開始します
法人個人分離は、会計上の形式だけの問題ではありません。会社が独立した事業体として金融機関に説明できるかどうか、という根本にかかわる問題です。
ここを整理しないまま「保証を外してほしい」と伝えても、金融機関からすれば、会社単体の信用力を判断しにくいままなのです。
次に見るべきは、会社だけで返済できる財務基盤
経営者保証を外すうえで、財務基盤は避けて通れません。
経営者保証を見直す際、会社のみの資産・収益力で返済できる見通しは、重要な判断材料になります。ただし、それが保証解除の一律の必要条件になるわけではありません。法人個人分離や情報開示の状況、事業性、既存の保全、代替的な融資手法なども踏まえ、個別に判断されます。
出典:全国銀行協会|「経営者保証に関するガイドライン」Q&A Q.4-5、Q.4-10、Q.4-11
確認すべき数字としては、次のようなものが挙げられます。
- 自己資本比率
- 純資産額
- 債務超過の有無
- 営業利益
- 経常利益
- 税引後利益
- 減価償却費
- 営業キャッシュフロー
- 借入金残高
- 年間返済額
- 債務償還年数などの返済能力指標
- 手元資金
- 正常運転資金
- 設備投資後の返済余力
とりわけ重要なのは、損益だけでなくキャッシュフローです。
利益が出ていても、売掛金や在庫に資金が滞留していれば、返済資金が不足することがあります。逆に、赤字であっても一時的な要因によるもので、改善計画によってキャッシュフローの回復見込みを示せるのであれば、金融機関との対話の余地は残ります。
経営者保証ガイドラインにおける財務基盤の強化に取り組む際には、会社のみの資産・収益力で借入金を返済できると判断できる財務状況をつくることが重要です。具体的には、黒字化、内部留保の確保、キャッシュフロー改善の積み重ねが鍵になります。
保証解除は、単なるお願いではありません。返済可能性を説明し、保証の必要性を確かめていく対話なのです。
情報開示は「後出し資料」ではなく日常の運用である
経営者保証を見直すうえで、金融機関への情報開示は非常に重要です。
金融機関は、会社の日々の動きをすべて把握しているわけではありません。年1回の決算書だけでは、足元の業績や資金繰り、設備投資、受注状況、在庫、借入返済の負担、改善施策の進捗までは見えてこないのです。
だからこそ、会社の側から継続的に情報を開示していく必要があります。
具体的には、次のような資料を整えておくことが望ましいでしょう。
- 月次試算表
- 資金繰り表
- 借入金一覧表
- 返済予定表
- 経営計画
- 予実管理表
- 売掛金・在庫の管理資料
- 設備投資計画
- 役員貸付金・役員借入金の明細
- 法人個人分離の確認資料
- 税務申告書・決算書の控え
- 書面添付や中小会計要領チェックリスト等の活用状況
日々の正確な会計処理にもとづく月次決算体制の整備、金融機関への定期的な業績報告、そして決算書の信頼性の向上。これらは、金融機関との信頼関係づくりにつながります。
情報開示は、保証解除を申し込むときになって慌てて準備するものではありません。日頃から正確な数字をつくり、必要な資料をいつでも提示できる会社であること。それ自体が、ひとつの信用力になります。
出典:全国銀行協会|「経営者保証に関するガイドライン」Q&A Q.4-7
担保や保証を外す前に、既存借入の全体像を確認する
担保や経営者保証を見直すときは、個別の借入だけを見ていてはいけません。
金融機関は、会社全体の借入状況、他行取引、保全状況、保証協会付融資、プロパー融資、既存担保、返済予定まで見ています。
ですから会社側も、少なくとも次のような一覧を作っておく必要があります。
- 金融機関別の借入残高
- 融資種別
- 資金使途
- 借入日
- 最終返済日
- 返済方法
- 月額返済額
- 金利
- 担保の有無
- 保証協会保証の有無
- 経営者保証の有無
- 第三者保証の有無
- 保証契約の相手方
- 個別保証・根保証の別
- 保証対象債務と保証限度額
- 担保設定資産
- 担保権者・担保提供者・被担保債権の範囲
- 根抵当権の極度額
- 現在の担保余力
- 解除の対象、条件、効力発生日、確認書類
- 借換え・一本化の余地
とくに、特定の借入についての保証なのか、一定範囲の不特定の債務を対象とする根保証なのかは、契約書で確認します。根抵当権の極度額と、個人根保証契約の極度額は別のものです。
また、金融機関に対する保証と、信用保証協会に対する求償債務等の保証も、分けて確認します。「この借入の保証を外す」という説明だけでなく、どの保証契約の、どの責任がなくなるのかを明確にしておく必要があります。
出典:国土交通省|個人根保証について
出典:東京信用保証協会|信用保証委託契約について
ここを整理しないまま「この借入だけ保証を外したい」と相談しても、金融機関の側では、会社全体の与信リスクを判断しにくくなります。
実務では、保証協会付融資、不動産担保付融資、無担保プロパー融資が混在しているケースも多く、金融機関ごとに見えている情報も異なります。銀行融資の実務では、保証協会保証、不動産担保、無担保与信のバランスが保全面として検討されます。
保証解除を考えるのであれば、借入全体の棚卸しがその出発点になります。
経営者保証を外せない場合でも、改善余地を確認する
現時点では、経営者保証を外せない会社もあります。
その場合に大切なのは、「外せない」で話を終わらせないことです。
確認すべきなのは、なぜ外せないのか、そしてどこを改善すれば可能性が高まるのか、という点です。
理由は、たとえば次のように分かれます。
- 法人個人分離が不十分である
- 役員貸付金が残っている
- 債務超過である
- 利益が安定していない
- 営業キャッシュフローが不足している
- 借入金が過大である
- 金融機関への情報開示が不足している
- 月次決算が遅い
- 事業計画の実現可能性が低い
- 既存担保や他行取引の整理が必要である
- 保証協会制度の要件を満たしていない
- 返済緩和中である
ただし、これらに該当するからといって、一律に保証解除ができないと決まるわけではありません。金融機関に具体的な理由を確認し、個別制度の利用要件と、ガイドラインに基づく総合判断とを分けて整理します。
これらの理由は、それぞれ対応策が異なります。
法人個人分離が課題であれば、役員貸付金の解消、契約の整理、経費処理の見直しが必要です。
財務基盤が課題であれば、利益改善、資金繰り改善、返済条件の見直し、事業計画の再設計に取り組むことになります。
情報開示が課題であれば、月次決算、資金繰り表、予実管理、金融機関への報告を仕組み化していくことが求められます。
担保・他行取引が課題であれば、借入一覧、担保一覧、根抵当権、保証協会付融資、プロパー融資を整理する必要があります。
保証解除には、財務・管理・情報開示の改善を積み重ねる必要がある場合もあります。その場合も、金融機関への相談と並行して改善を進め、保証の必要性と見直しの条件を定期的に確認していくことが大切です。
出典:全国銀行協会|「経営者保証に関するガイドライン」第6項
出典:金融庁|「地域金融力強化プラン」を踏まえた監督指針の一部改正の概要
事業承継では、経営者保証が大きな障害になる
事業承継において、経営者保証は非常に重要な論点です。
後継者が会社を引き継ぐとしても、多額の借入金について個人保証を求められるとなれば、承継に伴う心理的な負担は大きくなります。
とりわけ、次のような会社では注意が必要です。
- 先代経営者の保証が残っている
- 後継者も追加で保証している
- 先代保証を外せないまま代表が交代している
- 後継者の個人資産に依存した返済・承継計画になっている
- 会社の財務基盤が弱い
- 事業承継税制や株式の譲渡・贈与・相続等の整理と、保証の整理が別々になっている
- 金融機関への承継計画の説明が不十分である
承継は、代表者を変更すれば終わり、というものではありません。借入金、担保、保証、株式、税務、資金繰り、経営計画を一体として整理していく必要があります。
経営者保証ガイドラインには、事業承継時に焦点を当てた特則も整備されています。
この特則では、原則として、同一の金融債権について先代経営者と後継者の双方から二重に保証を求めない取扱いが示されています。後継者に当然に保証を引き継がせるのではなく、その必要性を慎重かつ柔軟に判断し、先代経営者の保証も適切に見直すことが重要です。
承継の前から、先代保証の解除、後継者保証の要否、法人個人分離、財務基盤、情報開示を整理しておくことが大切です。
出典:全国銀行協会|事業承継時に焦点を当てた「経営者保証に関するガイドライン」の特則
M&Aでも、経営者保証は必ず事前に確認する
M&Aを検討する場合、経営者保証の扱いは、できるだけ早い段階で確認しておくべきです。
譲渡側の経営者にとって最も避けたいのは、会社を譲渡したあとも、自分の経営者保証だけが残ってしまう状態でしょう。
経営者保証の解除等は、最終的には金融機関等が判断するものであり、審査や調整にも時間を要します。そのため、M&A成立前のできるだけ早い段階で金融機関等に相談し、経営者保証の扱いについて意向を確認しておくことが重要です。
金融庁の監督指針でも、顧客企業からの事前相談を促し、相談があった場合には丁寧に対応するとともに、最終契約等に向けて適切な調整・支援を行う態勢が求められています。
出典:金融庁|「地域金融力強化プラン」を踏まえた監督指針の一部改正の概要
M&Aでは、株式譲渡契約に「買手が金融機関と協議して保証解除に努める」といった条項を入れることがあります。しかし、金融機関が承諾しなければ、契約上の合意だけで保証が当然に消えるわけではありません。
したがって、M&Aの前には次の点を確認しておく必要があります。
- 借入金一覧
- 保証人一覧
- 担保一覧
- 金融機関別の保証解除方針
- 買手の信用力
- 買手による借換えの可能性
- 保証解除の予定時期
- 金融機関の事前意向
- 契約条項でのリスク配分
- 解除できなかった場合の対応
金融機関の意向を確認するだけで終わらせず、保証解除の対象、条件、実施時期を具体化することが重要です。
M&Aの実行前、または実行と同時に解除できるか。借換えや返済によって解消できるか。解除を実行条件として契約に組み込むか。こうした点を、金融機関や弁護士と確認します。
そのうえで、解除に関する書面等によって、実際にどの保証責任が、いつなくなるのかを確認します。「解除予定」と「解除済み」を混同してはいけません。
中小企業庁の中小M&Aガイドラインでも、譲渡側の経営者保証が想定どおりに移行しないなどのリスクを踏まえ、最終契約における対応の重要性が示されています。
出典:中小企業庁|中小M&Aガイドライン
M&Aにおける経営者保証は、価格や税務と同じくらい重要な論点です。後回しにすれば、譲渡後に深刻なリスクとして残ることになります。
担保・保証を見直すときに避けるべき対応
1. 担保や保証を「外すこと」だけを目的にする
担保や保証を外すこと自体を目的にしてしまうと、金融機関との対話はうまく進みません。
本来の目的は、会社の信用力を高め、金融機関に説明できる状態をつくることにあります。その結果として、担保や保証を見直せる可能性が高まっていくのです。
ただし、保証の必要性を確認するための相談についてまで、会社側の改善が終わるのを待つ必要はありません。現在の状況で見直せる部分と、改善が必要な部分とを分けて確認していきます。
2. 個人資産を慌てて移す
経営者保証のリスクを意識したとき、不自然な資産移転を考えてしまう経営者もいます。しかし、不自然な資産移転は、その内容や時期によっては法的な問題を生じさせ、金融機関との信頼関係を損なうおそれがあります。
個人資産、会社資産、担保、保証債務を整理する際には、法務・税務・金融実務の確認が欠かせません。安易な資産移転は避けるべきです。
出典:e-Gov法令検索|民法 第424条
3. 足元の状況を説明せず、保証解除だけを求める
保証解除に向けた相談では、直近の業績と資金繰りを説明できる資料を整えておくことが重要です。
年1回の決算書だけでなく、月次試算表、資金繰り表、借入一覧、事業計画を準備していきます。
ただし、資料が十分に揃うまで相談を待つ必要はありません。いま準備できる資料と不足している資料を伝え、必要な対応を金融機関と確認しながら進めていきます。
4. 後継者に保証を当然に引き継がせる
事業承継の際に、後継者が当然に保証人になるものと考えてしまうのは危険です。
先代の保証をどうするのか。後継者保証を求められるのか。会社単体で返済可能性を説明できるのか。こうした点を、事前に確認しておく必要があります。
5. 保証協会付融資とプロパー融資を混同する
保証協会付融資とプロパー融資とでは、金融機関のリスク負担、保証協会の関与、保証解除の検討方法がそれぞれ異なります。
借入一覧で区分し、どの借入にどの担保・保証が付いているのかを明確にしておく必要があります。
実務での整理手順
担保・保証・経営者保証を見直す場合は、次の順番で進めると整理しやすくなります。ただし、資料の整備と金融機関への相談は、必要に応じて並行して進めます。
1. 借入金・担保・保証を一覧化する
まず、すべての借入について、金融機関、借入残高、返済予定、担保、保証協会保証、経営者保証、第三者保証を一覧にします。
あわせて、保証契約の相手方、個別保証・根保証の別、保証対象債務と保証限度額、担保提供者と担保の対象となる債務の範囲を確認します。解除を進める際には、解除の対象、条件、効力発生日、確認書類も管理していきます。
ここが整理できていないと、どの保証を外したいのか、どの金融機関に何を相談すべきかが見えてきません。
2. 法人個人分離の状況を確認する
役員貸付金、仮払金、社長個人による利用、個人資産との取引、親族取引を確認します。
問題がある場合は、解消に向けた計画を立てます。すぐには解消できない場合でも、金額、理由、返済予定、再発防止策を説明できるようにしておきます。
3. 財務基盤と返済可能性を確認する
直近の決算だけでなく、月次試算表、資金繰り表、将来計画を使って返済可能性を確認します。
- 会社のみの資産・収益力で返済できるか
- 借入返済額はキャッシュフローの範囲内か
- 債務超過であれば、いつ解消する計画か
- 利益改善策は実行されているか
- 設備投資や新規事業の資金負担は織り込まれているか
これらは、保証解除を総合的に判断するための重要な材料です。すべてを満たすことを一律の必要条件とはせず、事業性や既存の保全、代替的な融資手法も含めて、金融機関と確認していきます。
4. 情報開示体制を整える
金融機関に定期的に提出できる資料を整えます。
- 月次試算表
- 資金繰り表
- 予実管理表
- 経営計画
- 借入金一覧
- 返済予定表
- 役員貸付金等の明細
- 担保一覧
- 事業説明資料
大切なのは、一度だけ資料を作ることではありません。継続して開示できる体制をつくることです。
5. 金融機関に相談する順番を決める
メインバンク、担保を設定している金融機関、保証協会付融資のある金融機関、プロパー融資のある金融機関など、相談の順番を整理します。
いきなりすべての金融機関に一斉に相談するのがよいとは限りません。会社の状況、金融機関との関係、借入の構成によって、進め方は変わってきます。
相談の場では、保証が必要な具体的な理由と、変更・解除の可能性が高まる条件を確認します。自社の改善状況を説明することと、金融機関に保証の必要性を見直してもらうこと。この両方を進めていきます。
6. 保証解除が難しい場合の改善計画を作る
すぐに保証解除ができない場合でも、改善計画を作っておけば、次の対話につながります。
- 法人個人分離の改善
- 役員貸付金の解消
- 利益改善
- 自己資本の積み上げ
- 資金繰り改善
- 返済条件の見直し
- 月次報告の開始
- 経営計画の策定
- 金融機関への定期報告
保証解除を最終目標に据えるのではなく、会社の信用力を高めていく工程として管理していく。この視点が重要です。
専門家を活用すべき場面
担保・保証・経営者保証の整理は、会計・税務・金融・法務が交差する領域です。
とりわけ次のような場面では、早めに専門家へ相談されることをおすすめします。
- 経営者保証を外せる可能性を確認したい
- 役員貸付金や個人支出が残っている
- 会社と経営者個人の資産関係が曖昧である
- 後継者に保証を引き継がせるべきか迷っている
- M&Aを検討しており、譲渡後の保証リスクを整理したい
- 複数の金融機関の借入・担保・保証が複雑になっている
- 保証協会付融資とプロパー融資の整理ができていない
- 債務超過や返済負担があり、保証解除に向けて改善計画が必要である
- 金融機関へ定期的に説明できる月次資料を整えたい
会計・税務の専門家が関与する価値は、保証解除を「お願いする」ことにあるわけではありません。
会社の数字を整え、法人個人分離を確認し、財務基盤を評価し、金融機関に説明できる資料と改善計画をつくる。そこにこそ、専門家が関与する意味があります。
経営者保証改革プログラムでも、ガバナンスに関する経営者と支援機関の認識の共有や、支援機関による支援の充実が掲げられています。認定経営革新等支援機関などの専門家を活用し、財務の透明化や内部管理体制の改善を進めることは、金融機関との対話を支える取組になります。
出典:経済産業省・金融庁・財務省|経営者保証改革プログラム
まとめ|保証に依存しない会社づくりと、保証の必要性の見直しを進める
担保・保証・経営者保証は、金融機関から一方的に押し付けられるものとしてだけ捉えるべきではありません。
それは、会社の信用力をどこまで事業と数字で説明できるのかを映し出すものです。
担保が必要とされるのは、回収リスクを資産で補完するためです。信用保証が必要とされるのは、会社の信用力を制度で補完するためです。そして経営者保証の要否は、会社と経営者の一体性、財務基盤、情報開示の状況などを踏まえて判断されます。
ただし、保証が付いているというだけで、これらに問題があると決まるわけではありません。会社のみの資産・収益力で返済できることも重要な判断材料ですが、それだけで一律に結論が決まるわけでもありません。
だからこそ、保証を外したいのであれば、保証に依存しない会社づくりと、金融機関による保証の必要性の見直し。この両方を進めていくことが重要です。
- 法人と個人を分ける
- 月次決算を整える
- 資金繰り表を作る
- 借入金と担保を一覧化する
- 利益とキャッシュフローを改善する
- 金融機関へ適時適切に情報開示する
- 経営計画と予実管理を継続する
これらに取り組みながら、金融機関に対して、保証が必要な理由と変更・解除の条件を具体的に確認していきます。その際には、担保、信用保証協会保証、経営者保証を分け、契約ごとに残る責任と解除の条件を確認することも忘れてはいけません。
出典:全国銀行協会|「経営者保証に関するガイドライン」Q&A
出典:金融庁|「地域金融力強化プラン」を踏まえた監督指針の一部改正の概要
これらは、会社を縛るための管理ではありません。
経営者個人の過度なリスクを減らし、後継者に引き継げる会社にし、M&Aや成長投資の選択肢を広げる。そのための経営基盤なのです。
担保・保証・経営者保証の整理に不安がある方へ
犬飼公認会計士・税理士事務所では、月次決算、資金繰り表、借入金一覧、担保・保証の整理、法人個人分離の確認、金融機関向け説明資料の整備を通じて、経営者保証に依存しない会社づくりを支援しています。
「経営者保証を外せる可能性を確認したい」
「後継者に保証を引き継がせる前に、会社の財務体質を整えたい」
「金融機関に説明できる月次資料と資金繰り資料を作りたい」
「M&Aや事業承継の前に、借入・担保・保証を整理したい」
「会社と経営者個人のお金の分離を、どこから始めればよいか分からない」
こうした課題をお持ちの場合は、自社の数字と資料の整備を進めるとともに、金融機関への相談時期や必要な準備を確認しておくことが重要です。
担保・保証・経営者保証を、単なる融資条件ではなく、会社の信用力と将来の選択肢を広げるための論点として整理したいとお考えの方は、犬飼公認会計士・税理士事務所HPのお問い合わせページから、お気軽にご相談ください。
振り返り
| 論点 | 確認すべきこと | 経営判断への意味 |
|---|---|---|
| 担保 | 誰の資産を、誰に、どの債務の範囲で提供しているか | 資産売却、追加借入、承継、M&Aの自由度に影響する。個人保証の解除と担保解除は別に確認する |
| 信用保証 | 保証協会付融資か、プロパー融資か。経営者保証も付いているか | 金融機関のリスク負担、保証料、保証解除の検討方法が変わる。代位弁済で会社の返済負担がなくなるわけではない |
| 経営者保証 | 誰が誰に、どの範囲の債務を保証しているか。個別保証・根保証の別と保証限度額 | 経営者個人、後継者、M&A売主のリスクに直結する |
| 経営者保証ガイドライン | 法人個人分離、財務基盤、情報開示の3要件 | すべての充足を一律の条件とせず、事業性や取引状況等も踏まえて総合的に判断する |
| 法人個人分離 | 役員貸付金、仮払金、個人支出、親族取引の実態と相当性 | 会社単体の信用力を説明できるかを左右する。役員借入金の存在だけで分離が不十分とは決まらない |
| 財務基盤 | 自己資本、利益、営業キャッシュフロー、返済可能性 | 会社のみの資産・収益力による返済可能性は、保証解除を総合判断する重要な材料になる |
| 情報開示 | 月次試算表、資金繰り表、借入一覧、予実管理 | 金融機関との信頼関係と保証見直しを支える。資料整備と初期相談は並行して進められる |
| 保証解除 | 保証が必要な理由、見直しの条件、解除の対象・効力発生日・確認書類 | 会社側の改善と金融機関の見直し対応を明確にし、「解除予定」と「解除済み」を区別する |
| 事業承継 | 先代保証、後継者保証、二重徴求の有無、借入・担保の承継 | 後継者が安心して経営を引き継げるかに関わる。後継者への保証の引継ぎを当然としない |
| M&A | 譲渡後に旧経営者保証が残らないか。解除の条件・時期・確認方法 | 成立前の意向確認にとどまらず、実行時の保証解除を具体化する必要がある |
| 専門家活用 | 数字、契約、担保、保証、金融機関説明の整理 | 経営者自身が納得して金融機関と対話する土台になる |

