設備投資は、実行した瞬間に成功が決まるわけではありません。
新しい機械を導入する。店舗を改装する。生産ラインを増設する。システムを入れる。あるいは、医療機器や厨房設備、車両、検査装置、倉庫設備を取得する。こうした取り組みは、どれも会社にとって大きな一歩です。けれども、ここまではあくまで「投資をした」という事実にすぎません。
本当に重要なのは、その後です。
投資前に想定していた売上増加は実現しているのか。コスト削減は、実際に資金繰りへ効いているのか。稼働率は十分か。生産性は上がっているのか。
借入返済に必要なキャッシュフローは生まれているのか。そして、追加投資をしてよい状態なのか、それともまずは運用改善を優先すべきなのか。
こうした点を検証しなければ、その設備を「使っているかどうか」は分かっても、「会社の成長と返済原資に貢献しているか」までは見えてきません。
設備投資後の投資効果検証は、単なる反省会ではありません。投資した資金を回収し、借入を返済し、次の成長投資へ進める会社かどうかを確認するための、財務管理の仕組みそのものです。
本稿では、設備投資後の投資効果を、稼働状況、売上・粗利、コスト削減、生産性、キャッシュフロー、返済状況、追加投資判断、金融機関への説明という観点から整理していきます。
なお、本稿は2026年6月15日時点で確認できる公的情報と、中小企業の実務を前提とした一般的な整理です。
設備投資税制、補助金、会計処理、減損会計、金融機関対応は、会社の規模や会計方針、適用制度、業種、投資目的、資金調達条件によって異なります。実際の判断にあたっては、最新の制度情報と個別の事情をあわせてご確認ください。
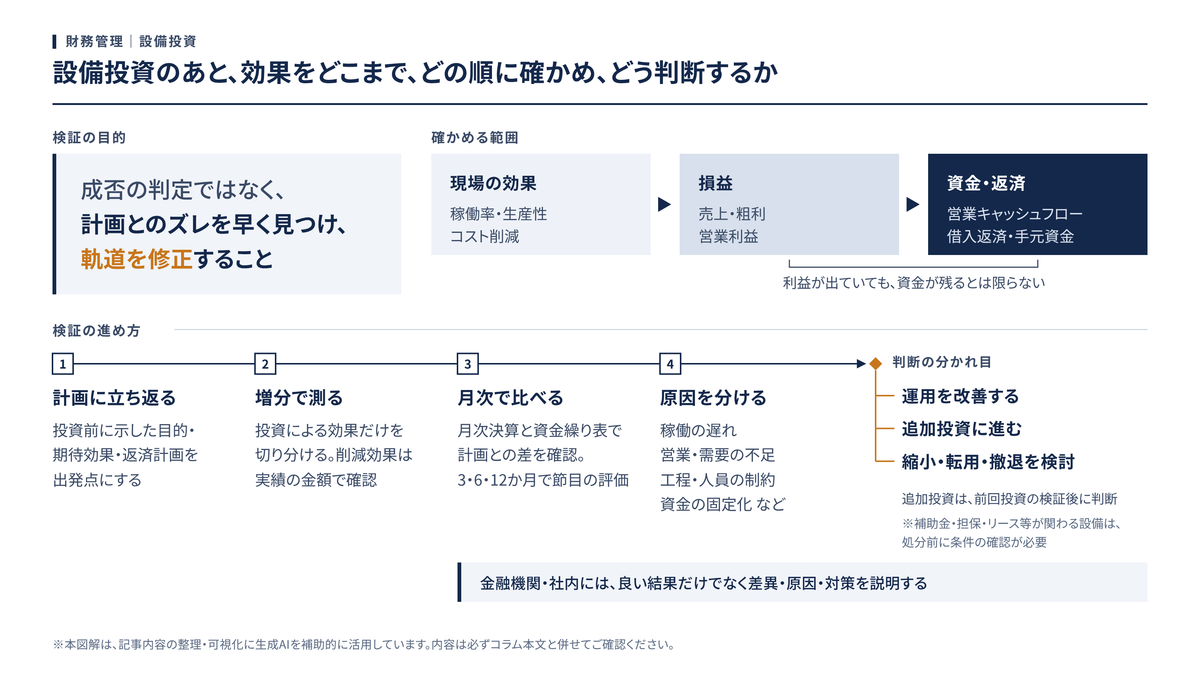
設備投資後の検証は「成功確認」ではなく「軌道修正」のために行う
設備投資後の検証というと、「投資が成功したか、失敗したか」を判定する作業だと思われがちです。しかし実務の現場では、それだけでは足りません。
投資後すぐに計画どおりの効果が出る設備ばかりではないからです。据付や試運転、従業員教育、販売活動、取引先への周知、生産工程の見直しなど、立ち上がりに時間を要することは珍しくありません。
その一方で、「まだ立ち上がり中だから」と言い続けているうちに、設備が十分に稼働しないまま返済だけが始まり、資金繰りが圧迫されてしまうケースもあります。
ですから、投資効果検証の目的は、投資を一度で白黒つけることではありません。
投資前の仮説と実績のズレを早く見つけ、その原因を分解し、必要な打ち手を決める。そのうえで資金繰りと返済計画を修正し、金融機関や社内に説明できる状態をつくる。ここに、検証の本当の意味があります。
言い換えれば、設備投資後の検証とは、投資後の経営管理そのものなのです。
中小企業庁は、会計の活用について、会計を通じて経営課題を可視化し、その解決に向けた取り組みを後押しするという考え方を示しています。設備投資後の効果検証は、まさに会計と現場の情報を使って経営課題を可視化する取り組みにほかなりません。
出典:中小企業庁|会計
まず確認すべきは「投資前に何を約束していたか」
投資効果を検証するには、いったん投資前の計画に立ち返る必要があります。設備投資の目的が曖昧なままでは、投資後に何を検証すべきかも、どうしても曖昧になってしまうからです。
たとえば、同じ3,000万円の設備投資であっても、目的によって見るべき指標は変わってきます。
| 投資目的 | 投資後に検証すべき主な指標 |
|---|---|
| 増産投資 | 生産能力、稼働率、生産数量、売上増加、受注残、粗利増加 |
| 更新投資 | 故障減少、修繕費減少、停止時間減少、品質安定、維持費削減 |
| 省力化投資 | 作業時間削減、人件費削減、残業削減、人員再配置、生産性向上 |
| 合理化投資 | 原価率低下、歩留まり改善、不良率低下、外注費削減 |
| 品質向上投資 | クレーム減少、返品減少、単価向上、取引先評価、再受注率 |
| 新商品対応投資 | 新規売上、取引先数、試作品数、量産移行率、粗利率 |
| 店舗・拠点投資 | 来店数、客単価、回転率、売場効率、固定費増加後の利益 |
| DX・システム投資 | 処理時間削減、入力ミス減少、月次決算早期化、情報共有、管理精度 |
設備投資の検証で見るべきは、「設備を使っているか」ではありません。投資目的に対応した効果が出ているかどうかです。
特に、金融機関から設備資金を借りている場合は、投資前に説明した投資目的、期待効果、返済計画が検証の出発点になります。投資後の検証とは、その説明が実績としてどうなったのかを、ひとつずつ確かめていく作業だといえます。
投資効果は「売上」だけで見ない
設備投資後にもっとも分かりやすい指標は、やはり売上です。とはいえ、売上だけで投資効果を判断するのは危険です。
売上が増えていても、粗利率が下がっていれば、返済原資は十分に増えていないかもしれません。売上が増えていても、在庫や売掛金がふくらみ、資金繰りが悪化していることもあります。
さらに、売上が増えていても、外注費や人件費、電気代、保守費、販促費が増え、結局のところ営業キャッシュフローが残っていない、ということも起こり得ます。
そこで、設備投資の効果は、少なくとも次の順番で見ていきます。
| 見る順番 | 確認する内容 |
|---|---|
| 1. 売上 | 投資によって売上高が増えたか |
| 2. 粗利 | 売上増加が利益につながっているか |
| 3. 固定費 | 人件費、賃料、保守費、減価償却費などが増えすぎていないか |
| 4. 営業利益 | 本業の利益が改善しているか |
| 5. 営業キャッシュフロー | 実際に資金が残っているか |
| 6. 借入返済 | 設備資金の返済に耐えられているか |
| 7. 手元資金 | 投資後も資金繰り余力が確保されているか |
売上が増えたことは、投資効果の一部にすぎません。会社にとって本当に重要なのは、その売上増加が粗利、営業利益、キャッシュフロー、そして返済原資へと変わっているかどうかです。
投資効果検証の基本は「増分」で見ること
設備投資後の効果は、会社全体の売上や利益を眺めているだけでは見えてきません。
既存事業の自然増減、価格改定、景気変動、季節要因、取引先の増減、原材料価格、人員の増減など、設備投資以外の要因がいくつも混ざってくるからです。
そこで、投資効果はできる限り「増分」で見ます。ここでいう増分とは、設備投資をしたことで追加的に生まれた売上、粗利、コスト削減、キャッシュフローを指します。
実務では、次のように整理していきます。
| 項目 | 計算・確認の考え方 |
|---|---|
| 増分売上 | 投資対象設備によって増えた売上 |
| 増分粗利 | 投資を行った場合の粗利 − 投資を行わなかった場合の粗利 |
| コスト削減額 | 外注費、人件費、修繕費、不良品ロス、エネルギー費などの削減額 |
| 増加費用 | 減価償却費、保守費、電気代、人員教育費、消耗品費、販促費 |
| 増分営業利益 | 増分粗利 − 販売費及び一般管理費の増減額 |
| 増分営業CF(納税・利払い後の管理用概算) | 増分営業利益 + 減価償却費の増減額 − 税金支払額の増減額 − 利息支払額の増減額 − 投資に伴う営業運転資本の増加額 ± その他の調整 |
| 返済余力 | 増分営業CFが新規借入元金返済額を上回っているか |
比較するのは、同じ対象期間における「投資を行った場合」と「投資を行わなかった場合」です。需要変動や価格変動など、設備投資以外の要因は可能な範囲で調整します。
なお、コスト削減額と増加費用は、増分粗利や販管費の増減を説明する内訳として整理します。同じ金額を重ねて加減しないよう注意してください。
出典:企業会計基準委員会 会計基準検索システム|企業会計原則・同注解
本稿でいう営業CFは、納税・利払い後の管理用概算です。各増減額は設備投資に起因するものを対象とし、減価償却費は新旧設備の入替えによる増減も考慮します。税金支払額は、営業利益に含まれない法人税等について、実際の納税額と納税時期に基づいて把握します。
営業運転資本は、売掛金・在庫・買掛金などから把握します。増加した場合は控除し、減少した場合は加算します。必要に応じて、その他の非資金項目や営業上の入出金も調整します。返済余力を確認する際の借入返済額は、元金返済額として扱います。
出典:企業会計基準委員会|連結財務諸表等におけるキャッシュ・フロー計算書の作成に関する実務指針
ここで気をつけたいのは、「会計上の利益」と「資金繰り上の余力」は一致しない、という点です。
売上が増えれば、売掛金も増えることがあります。生産量が増えれば、材料在庫や仕掛品も積み上がります。新規取引先向けの売上が増えても、入金サイトが長ければ、資金繰りは一時的に悪化します。
ですから設備投資後の検証では、損益計算書だけでなく、貸借対照表と資金繰り表まで目を通す必要があります。
中小企業庁の中小会計要領は、中小企業の実態に即した会計ルールとして、取引先や金融機関、同族株主、税務当局などへの会計情報の開示を念頭に置いています。設備投資後の効果検証も、信頼性のある会計情報をもとに行うことが大前提です。
出典:中小企業庁|中小企業の会計に関するよくある質問
稼働率は、設備投資後の最初の重要指標
設備投資後にまず見るべき指標のひとつが、稼働率です。
生産能力の拡大などを目的とする設備では、想定した稼働が得られているかが重要になります。一方、予備設備や防災設備などは、稼働率だけでなく、リスクの低減や事業継続能力への貢献を確認します。
出典:中小企業庁|2024年版中小企業白書
ただし稼働率は、単に「動いている時間」を眺めるだけでは不十分です。実務では、次のように分けて確認していきます。
| 稼働状況・効率を見る指標例 | 定義例 |
|---|---|
| 時間稼働率 | 実稼働時間 ÷ 負荷時間 × 100 |
| 能力稼働率 | 実際の生産量 ÷ 同一期間・同一条件で設定した生産能力 × 100 |
| 受注による設備負荷率〈管理指標例〉 | 受注対応に必要な標準設備時間 ÷ 対象期間の設備利用可能時間 × 100 |
| 人員不足による停止割合〈管理指標例〉 | オペレーター不足による停止時間 ÷ 負荷時間 × 100 |
| 良品率 | 良品数量 ÷ 投入・加工数量 × 100 |
負荷時間とは、操業時間から、計画的な保全や休憩など、あらかじめ設備を止めると決めた時間を除いた時間です。
指標ごとに対象期間、分子・分母、計画停止や手直しの扱いを定め、同じ定義で比較するようにします。
出典:公益社団法人日本プラントメンテナンス協会|指標でモノづくりを評価しよう! #2 時間稼働率
出典:公益社団法人日本プラントメンテナンス協会|指標でモノづくりを評価しよう! #4 良品率
たとえば、機械が1日8時間動いていても、不良品が多ければ投資効果は限られます。設備能力そのものは十分でも、前工程や後工程が詰まっていれば、全体の生産性は上がりません。
新設備の操作に現場が慣れず、ベテラン社員しか使えない状態では、人員配置によって稼働率が制約されることもあります。
そのため設備投資後の検証では、稼働率を「設備単体」ではなく、「業務全体の流れ」のなかで捉えます。
設備投資によって、工程全体の処理能力やリードタイムはどれだけ改善したのか。制約が別の工程に移った場合、その制約が全体にどの程度影響しているのか。稼働率が低いとすれば、その原因は営業不足なのか、人員不足なのか、工程設計なのか、あるいは需要不足なのか。
ここまで切り分けて、ようやく改善策が見えてきます。
生産性向上は「人件費が減ったか」だけで判断しない
省力化設備やDX投資では、「人件費削減」が投資効果として説明されることがあります。しかし、投資後すぐに従業員数が減るとは限りません。
中小企業の場合、効果は人員削減という形ではなく、残業削減、作業負担の軽減、欠員対応、品質の安定、他業務への再配置といった形で表れることが多いものです。
そこで、生産性向上は次のように分解して見ていきます。
| 観点 | 確認する指標 |
|---|---|
| 時間削減 | 1件あたり処理時間、段取り時間、入力時間、検査時間 |
| 人員効率 | 1人あたり売上、1人あたり粗利、1人あたり生産数量 |
| 残業削減 | 残業時間、残業代、休日出勤、繁忙期対応 |
| 作業品質 | ミス件数、不良率、手戻り、再作業時間 |
| 管理精度 | 月次決算早期化、在庫差異、原価把握、工程進捗 |
| 人員再配置 | 空いた時間を営業、開発、品質管理、顧客対応に回せたか |
ここで大切なのは、削減された時間が、会社にとって価値ある時間に変わっているかという視点です。
単に作業時間が減っただけでは、資金繰りに直結しないこともあります。一方で、残業削減や人員不足の補完、受注対応力の向上、月次決算の早期化などを通じて、間接的に資金繰りや金融機関への説明力を高める効果も生まれます。
生産性向上の検証では、「人件費が減ったか」だけでなく、時間、品質、処理能力、管理精度、そして資金繰りへの波及効果まで見ておきたいところです。
コスト削減効果は「理論値」と「実現額」を分ける
設備投資前の計画では、コスト削減効果が前面に出されることがあります。
たとえば、「外注費が年間500万円減る」「修繕費が年間200万円減る」「不良率が下がり、材料ロスが減る」「電力使用量が下がる」「人員1名分の作業が削減できる」といった説明です。
これらは投資判断の段階では重要な材料ですが、投資後には必ず実績で確かめる必要があります。
コスト削減効果を見るときは、理論値と実現額を切り分けます。
| 区分 | 内容 |
|---|---|
| 理論値 | 設備仕様、見積書、メーカー資料、事前試算に基づく削減見込み |
| 実現額 | 実際の請求書、原価データ、労務時間、電気代、外注費から確認できる削減額 |
| 未実現分 | 操作習熟不足、稼働率不足、取引条件未変更などで実現していない効果 |
| 追加費用 | 保守費、消耗品、電気代、教育費、システム利用料など新たに発生した費用 |
| 純効果 | 実現額 − 追加費用 |
特に注意したいのは、「削減できるはずだったコスト」と「実際に支出が減ったコスト」は別物だということです。
作業時間が減っても、その人員を他の業務へ回していれば、人件費支出は減っていません。修繕費が減っても、保守契約料が増えていれば、純効果は小さくなります。不良率が下がっても、材料単価が上がっていれば、原価率は思ったほど下がらないこともあります。
ですから設備投資後の検証では、投資前の説明をそのまま成果として扱わず、実際の請求書、原価、労務時間、月次損益で確かめることが欠かせません。
投資回収期間は「単純回収」だけでは足りない
中小企業の設備投資では、投資回収期間がよく使われます。
たとえば、3,000万円の設備投資によって年間600万円のキャッシュフローが増えるなら、単純回収期間は5年です。計算式そのものは、とてもシンプルです。
| 指標 | 計算式 |
|---|---|
| 単純投資回収期間 | 投資額 ÷ 年間増分キャッシュフロー |
| 実質投資額 | 設備取得支出 + 付随費用 + 初期の立上げ費用 + 初期運転資金 − 補助金入金額 |
| 増分営業CF(納税・利払い後の管理用概算) | 増分営業利益 + 減価償却費の増減額 − 税金支払額の増減額 − 利息支払額の増減額 − 投資に伴う営業運転資本の増加額 ± その他の調整 |
| 返済・維持投資後の資金余力 | 設備投資後の営業CF(納税・利払い後) − 既存借入元金返済額 − 新規借入元金返済額 − 維持投資支出額 |
単純投資回収期間の式は、年間増分キャッシュフローがおおむね一定の場合の簡便式です。年度ごとの金額が異なる場合は、各年度のキャッシュフローを累積し、初期投資額に達する時点で回収期間を確認します。
立上げ費用と運転資金は、初期に必要となる分と、稼働後に追加で発生する分に分けて考えます。初期投資額に含めた支出は、回収原資のキャッシュフローから重ねて控除しません。設備取得支出に付随費用が含まれている場合も、重複して加算しないようにします。
補助金を控除した実質投資額は、最終的な負担額を把握するための金額です。回収時点と資金繰りを確認するときは、補助金控除前の投資支出と実際の入金時期を対応させ、入金前に必要となる資金も確かめておきます。
出典:日本政策金融公庫|適切な設備投資の意思決定を行うために
維持投資支出額は、営業CFに含めていない設備更新等の支出です。営業CFに反映済みの修繕費や保守費、納税額、利息を、重ねて控除しないようにします。
また、設備取得額全体を回収する計算では、借入元金返済を回収用のキャッシュフローから差し引きません。返済可能性は、別途、資金繰り表で検証します。
出典:金融庁|連結キャッシュ・フロー計算書等の作成基準
単純回収期間は分かりやすい指標ですが、貨幣の時間価値や、回収後のキャッシュフローを評価しないという限界があります。
また、利息、運転資金の増加、追加の修繕・更新費用などを適切に計算へ反映しなければ、実際の資金負担を見誤るおそれがあります。残存価値や撤退費用も含めた投資期間全体の経済性は、必要に応じてNPV(正味現在価値)などで補って確認します。
出典:経済産業省|環境管理会計 補論「設備投資の経済性評価手法」
投資額が大きいとき、不確実性が高いとき、返済負担が重いときは、単純回収期間だけでなく、複数のシナリオで見ておく必要があります。
最低限、次の3つは作成しておきたいところです。
| シナリオ | 内容 |
|---|---|
| 基準シナリオ | 投資前計画どおりに稼働・売上・コスト削減が進む場合 |
| 保守的シナリオ | 売上増加や稼働率が計画を下回る場合 |
| 悪化シナリオ | 稼働遅延、原価上昇、追加費用、回収遅延が重なる場合 |
ここで重要なのは、楽観的な計画だけを根拠に「返済できる」と判断しないことです。設備投資では、計画どおりにいかなかったときにも資金繰りが耐えられるかどうか、そこまで確かめておく必要があります。
ROIC的な見方を、中小企業にも分かる形で使う
上場企業や大企業では、設備投資をROIC、NPV、IRR、資本コストといった指標で評価することがあります。
中小企業が、これらを常に厳密に使いこなさなければならないわけではありません。ただ、その考え方そのものは、たいへん有用です。
ROIC的な見方を一言でいえば、投下した資本に対して、どれだけ利益やキャッシュを生んでいるかを見る、という考え方です。
売上や利益の金額だけを見ていると、投資効率を見誤ることがあります。
たとえば、A設備もB設備も年間利益を500万円増やしたとします。けれども、A設備の投資額が2,000万円、B設備の投資額が1億円であれば、同じ500万円の利益増でも、その意味合いはまるで異なります。
| 設備 | 投資額 | 年間利益増加 | 投資額に対する利益率 |
|---|---|---|---|
| A設備 | 2,000万円 | 500万円 | 25.0% |
| B設備 | 1億円 | 500万円 | 5.0% |
もちろん、設備の目的、耐用年数、戦略性、リスク、将来性はそれぞれ違います。単純な利益率だけで優劣を決めるべきではありません。
それでも、「どれだけ儲かったか」だけでなく、「いくら投じて、その成果を得たのか」を見る視点は、やはり大切です。
設備投資後の検証では、次のような簡易な指標でも十分に役立ちます。
| 指標 | 見る意味 |
|---|---|
| 投資額あたり増分粗利 | 投じた資金が粗利増加につながっているか |
| 投資額あたり増分営業CF | 投じた資金が現金創出につながっているか |
| 設備別・部門別ROA | 設備や部門ごとの資産効率を把握する |
| 設備別利益率 | 設備が収益性の高い仕事に使われているか |
| 稼働資産と遊休資産の比率 | 低収益・未稼働資産が増えていないか |
経済産業省のローカルベンチマークは、企業の経営状態を把握する「企業の健康診断」として位置づけられています。財務面の6つの指標に加え、商流・業務フローや非財務面まで含めて、経営者と金融機関・支援機関が対話するためのツールです。
設備投資後の検証もまた、財務指標だけにとどまらず、業務フローや現場の変化まで含めて見ていくことが大切です。
出典:経済産業省|ローカルベンチマーク(通称:ロカベン)
月次決算で見るべき投資後モニタリング項目
設備投資後の検証は、年1回の決算では遅すぎます。
借入返済や保守関連の支出は契約条件に応じて生じるため、月次の損益と資金繰りの両面で確認する必要があります。売上や原価のズレも月次で起こります。資金繰りの悪化は、決算を待ってはくれません。
そのため設備投資後は、月次決算と資金繰り表を使って、投資効果を定期的に確認していきます。
| 月次確認項目 | 見るべき内容 |
|---|---|
| 売上高 | 投資対象の製品・サービスの売上が計画どおりか |
| 粗利率 | 売上増加が粗利につながっているか |
| 製造原価・外注費 | 設備導入により原価が下がっているか |
| 人件費・残業代 | 省力化効果が実現しているか |
| 修繕費・保守費 | 追加費用が計画を上回っていないか |
| 電力・消耗品費 | ランニングコストが想定の範囲内か |
| 減価償却費 | 月次損益に正しく反映されているか |
| 借入元金返済額 | 営業CFで返済できているか |
| 売掛金・在庫 | 売上増加に伴う資金固定化が起きていないか |
| 手元資金 | 投資後も資金繰り余力が残っているか |
| 稼働率 | 設備が予定どおり使われているか |
| 不良率・手戻り | 品質改善効果が出ているか |
月次決算は、経営者が経験や勘だけに頼らず、判断材料となる生きた数字をつかむための仕組みです。
投資後の効果検証でも、月次予算と月次実績を対比し、差異の原因を把握し、次の打ち手につなげていくことが重要になります。
検証タイミングは「3か月・6か月・12か月」で区切る
設備投資後の検証は、毎月の数字を追うだけでなく、節目を決めて評価することが有効です。おすすめは、3か月、6か月、12か月という区切りです。
| 時期 | 主な確認内容 |
|---|---|
| 稼働開始後1か月 | 据付、試運転、初期不具合、操作習熟、会計処理の確認 |
| 3か月 | 稼働率、工程上の問題、人員配置、初期の売上・コスト効果 |
| 6か月 | 粗利、コスト削減、受注状況、資金繰り、返済負担の確認 |
| 12か月 | 年間投資効果、投資回収見込み、追加投資・改善・撤退の判断 |
| 2年目以降 | 設備更新、修繕費、稼働率低下、次の投資計画への反映 |
設備によっては、効果が出るまでにある程度の時間がかかります。
営業開拓が必要な設備、医療機器や検査機器のように認知や紹介が必要な設備、システム投資のように社内への定着に時間を要する投資は、短期の評価だけで失敗と決めつけるべきではありません。
その一方で、立ち上がりが遅れている原因を把握しないまま、「そのうち効果が出るだろう」と考え続けるのも危険です。
あらかじめ検証のタイミングを決めておき、各時点で見る指標と判断基準を設定しておく。これが、判断を遅らせないための備えになります。
計画未達の原因を分解する
設備投資後に計画未達となった場合でも、すぐに「設備投資が失敗だった」と結論づける必要はありません。ただし、原因を分解しないまま放置するのは禁物です。
計画未達の原因は、主に次のように分けられます。
| 原因区分 | 具体例 | 主な対応 |
|---|---|---|
| 稼働遅延 | 納品遅れ、試運転不具合、操作習熟不足 | メーカー対応、教育、稼働計画の見直し |
| 営業不足 | 新設備を使う案件・顧客が不足 | 営業施策、価格設定、ターゲットの見直し |
| 需要不足 | 市場需要が想定より弱い | 商品設計、販路変更、投資効果の見直し |
| 工程制約 | 前後工程がボトルネックになっている | 工程改善、外注活用、追加設備の慎重な検討 |
| 人員制約 | 操作できる人が限られる | 教育、マニュアル化、シフトの見直し |
| 原価上昇 | 材料費、電気代、保守費が想定超過 | 価格転嫁、原価管理、設備条件の見直し |
| 品質問題 | 不良率、手戻り、クレームが多い | 品質改善、検査工程、操作条件の見直し |
| 資金固定化 | 売掛金、在庫、仕掛品が増えた | 回収条件、在庫管理、資金繰り表の見直し |
| 返済負担過大 | 効果が表れる前に返済が重い | 借入条件、据置、借換、金融機関への説明 |
| 計画過大 | 投資前の売上・削減効果が楽観的 | 修正計画、追加投資の停止、改善優先 |
原因を切り分けることで、次の打ち手は変わってきます。
営業不足であれば、営業施策が必要です。稼働率不足については、受注・需要の不足なのか、人員・工程の制約なのかを切り分け、原因に応じた対策を取る必要があります。
返済負担が重すぎるなら、金融機関への説明と資金繰りの見直しが要ります。そもそもの需要が弱いのであれば、追加投資を止め、撤退・転用・縮小も含めて検討すべき局面かもしれません。
金融機関には「良い結果」だけでなく「差異と対策」を説明する
設備資金を借りた後、金融機関に何も説明していない会社は少なくありません。
しかし、設備投資後の金融機関対応では、結果が良いときだけ報告するのではなく、計画と実績の差異、その原因、そして対策まで説明することが大切です。
金融機関が知りたいのは、おおむね次の点です。
| 金融機関が確認したいこと | 経営者側が説明すべき内容 |
|---|---|
| 資金使途 | 借入金が予定どおり設備取得に使われたか |
| 稼働状況 | 設備が稼働し、事業に使われているか |
| 投資効果 | 売上、粗利、コスト削減、生産性に効果が出ているか |
| 返済原資 | 設備投資後の営業CFで返済できているか |
| 差異原因 | 計画未達の場合、何が原因か |
| 対策 | 改善策、営業施策、コスト見直し、計画修正 |
| 資金繰り | 手元資金が確保され、追加資金需要が見えているか |
| 次の投資方針 | 追加投資、更新投資、投資停止の判断根拠 |
金融機関は、計画未達の程度や返済能力に加え、計画と実績の差異を把握し、その原因や対応策を説明できているかどうかも確認します。
出典:金融庁|中小・地域金融機関向けの総合的な監督指針
設備投資後の報告資料は、次のように簡潔なもので構いません。
| 報告資料 | 内容 |
|---|---|
| 月次試算表 | 投資後の損益状況 |
| 資金繰り表 | 返済と手元資金の状況 |
| 投資効果一覧 | 計画値、実績値、差異、原因 |
| 稼働状況資料 | 稼働率、生産量、受注状況 |
| 改善アクション | 今後3か月・6か月の対応 |
| 修正計画 | 必要に応じた売上・利益・資金繰りの見直し |
金融機関との信頼は、「計画どおりです」と言い続けることで積み上がるものではありません。
計画と実績の差異を自ら把握し、必要な修正を早めに説明できること。信頼は、そこから生まれます。
追加投資は、投資効果の検証後に判断する
設備投資後に、さらに追加投資をしたくなる場面があります。
新設備の周辺機器が必要になる。人員を追加したくなる。ラインをもうひとつ増やしたくなる。新店舗・新拠点も視野に入ってくる。補助金や税制優遇の機会が見えてくる――。
成長機会を逃さないことは、確かに大切です。しかし、最初の投資効果を検証しないまま追加投資に進むと、借入負担だけが重なり、資金繰りを圧迫してしまうことがあります。
追加投資を検討する前に、次の条件を確認しておきましょう。
| 確認項目 | 追加投資に進みやすい状態 | 追加投資を慎重にすべき状態 |
|---|---|---|
| 稼働率 | 既存設備が高稼働で、明確な能力不足がある | 既存設備が十分に使われていない |
| 受注状況 | 受注残や引き合いが継続している | 一時的な受注増にすぎない |
| 粗利率 | 追加売上が十分な粗利を生む | 売上は増えても粗利が薄い |
| キャッシュフロー | 既存返済後も資金余力がある | 返済で手元資金が減っている |
| 人員体制 | 操作・管理できる人材がいる | 人材不足で稼働率が低い |
| 工程全体 | ボトルネックが明確で、追加投資で解消できる | どこが制約か分かっていない |
| 資金調達 | 借入期間・返済原資が整合している | 短期資金で長期投資を賄おうとしている |
| 既存投資の検証 | 計画と実績を説明できる | 前回投資の効果が不明確 |
追加投資は、前回投資の延長ではなく、あらためて行う経営判断です。
「前回投資したのだから、もう少し投資すればうまくいく」と考えるのではなく、前回投資の実績を見たうえで、次の資金を投じる合理性を確かめる必要があります。
中小企業庁の経営力向上支援では、人材育成、財務管理、設備投資といった経営力向上の取り組みに対して、税制支援や金融支援を行う仕組みが設けられています。
ただし、こうした制度の活用が、投資判断そのものを代替するわけではありません。投資後の効果検証と実行管理まで含めて考えていくことが前提です。
出典:中小企業庁|経営力向上支援
投資効果が出ないときは「やめる判断」も含めて考える
設備投資後の検証では、改善策だけでなく、撤退・縮小・転用といった判断が必要になることもあります。
もちろん、投資した設備をすぐに諦めるべきではありません。初期不具合や営業不足、人員教育の不足であれば、改善の余地は十分にあります。
しかし、次のような状況が続く場合には、投資を継続すること自体が、かえって会社の資金繰りを悪化させかねません。
- 稼働率が長期間にわたって低い
- 投資対象の需要が、想定より明らかに弱い
- 追加費用が増え続けている
- 粗利率が計画を大きく下回っている
- 借入返済が既存事業の資金繰りを圧迫している
- 設備を使う人材が定着しない
- 顧客や取引先のニーズが変わった
- 同じ資金を別の投資に回した方が合理的である
このような場合には、次の選択肢を検討します。
| 選択肢 | 内容 |
|---|---|
| 運用改善 | 営業、工程、人員、価格、原価の見直し |
| 用途変更 | 別製品、別顧客、別工程への転用 |
| 稼働縮小 | 縮小によって削減できる費用と残る固定費を確認し、採算の合う範囲で利用 |
| 売却 | 遊休資産化する前に資金化 |
| リースバック等 | 資金繰り改善策として検討。ただし将来コストも確認 |
| 除却 | 修繕費・保守費が重い場合に整理 |
| 追加投資停止 | 効果が不明なまま資金投入を続けない |
| 金融機関相談 | 返済条件、借換、資金繰り修正を早期に相談 |
ただし、補助金で取得した設備、税制優遇を適用した設備、担保が設定されている設備、リース契約中の設備は、会社の判断だけでは処分できない場合があります。
処分、移設、転用、売却、貸付を行う前に、補助金の交付条件、税務上の取扱い、金融機関との契約、リース契約の内容を必ず確認してください。
また、設備の収益性や資産価値が低下した場合には、会社が採用する会計基準や中小会計指針・中小会計要領などに応じて、固定資産の減損や評価損の検討が必要になることがあります。
検討の要否や具体的な処理は、適用する会計上の枠組みと個別の事情によって異なります。専門家とともにご確認ください。
出典:企業会計基準委員会|企業会計基準適用指針第6号 固定資産の減損に係る会計基準の適用指針
出典:日本税理士会連合会|中小会計指針・中小会計要領
設備投資後の効果検証でよくある失敗
設備投資後の効果検証では、次のような失敗がよく起こります。
1. 投資前の基準値を取っていない
投資前の生産量、作業時間、不良率、外注費、修繕費、稼働率を記録していないと、投資後に改善したのかどうかが分かりません。
投資効果を検証するには、投資前の状態を数字で残しておくことが欠かせません。
2. 売上増加をすべて設備投資の効果にしている
価格改定、営業努力、市場環境、既存顧客の増加など、設備投資以外の要因も売上に影響します。
投資効果は、できる限り設備投資による増分に切り分けて考える必要があります。
3. コスト削減効果を過大に見ている
作業時間は減っても、人件費支出が減っていないことがあります。外注費は減っても、保守費や消耗品費が増えていることもあります。
削減効果は、理論値ではなく実現額で確かめましょう。
4. 減価償却費を無視して利益を見ている
設備投資後は、新たな設備に係る減価償却費を適切に計上し、月次の原価・損益に反映します。
月次決算に減価償却費を反映していないと、利益が実際より大きく見えてしまうことがあります。
5. 借入返済を見ていない
会計上の利益が出ていても、借入返済後に資金が残らないことがあります。
設備投資後は、営業利益だけでなく、営業キャッシュフローと返済額の関係を必ず確認してください。
6. 補助金や税制優遇を投資効果と混同している
補助金や税制優遇には、投資負担を軽くする効果があります。けれども、それ自体が設備の事業収益性を証明するわけではありません。
設備投資の本質的な効果は、設備が生む売上、粗利、コスト削減、キャッシュフローで判断します。
7. 計画未達を報告しない
金融機関に計画未達を説明しないまま時間が経つと、いざ追加資金や条件変更が必要になったときに、説明が難しくなります。
未達が出たときこそ、早めに原因と対策を整理しておくべきです。
投資効果検証の実務フォーマット
設備投資後の検証では、難しい資料をつくる必要はありません。まずは、次のような表を月次で更新できれば十分です。
| 項目 | 投資前 | 計画 | 実績 | 差異 | 原因 | 対策 |
|---|---|---|---|---|---|---|
| 稼働率 | - | 70% | 55% | ▲15ポイント | 操作習熟不足 | 教育、シフト見直し |
| 月間生産数量 | 1,000個 | 1,500個 | 1,250個 | ▲250個 | 受注不足 | 営業先追加 |
| 売上高 | 800万円 | 1,100万円 | 950万円 | ▲150万円 | 新規顧客の立上げ遅れ | 営業計画修正 |
| 粗利率 | 35% | 38% | 34% | ▲4ポイント | 材料費上昇 | 価格改定検討 |
| 外注費 | 200万円 | 120万円 | 150万円 | +30万円 | 内製化遅れ | 工程改善 |
| 修繕費 | 40万円 | 20万円 | 25万円 | +5万円 | 初期不具合 | メーカー対応 |
| 増分営業CF | - | 120万円 | 70万円 | ▲50万円 | 粗利不足・売掛増 | 回収条件確認 |
| 借入元金返済額 | - | 80万円 | 80万円 | 0 | - | 返済継続可否確認 |
| 手元資金 | 1,500万円 | 1,400万円 | 1,050万円 | ▲350万円 | 売掛増・返済開始 | 資金繰り修正 |
差異は「実績−計画」で表示し、割合の差はポイントで表しています。外注費や修繕費のプラスは、計画より費用が増えていることを示します。
この表で重要なのは、実績値そのものではありません。差異、原因、対策です。
設備投資後の管理では、「数字を集めること」ではなく、「次に何を変えるか」までつなげることが目的になります。
投資効果検証は、次の設備投資判断を強くする
設備投資後の検証を続けていくと、次の投資判断の精度が高まっていきます。
どの投資は効果が出やすいのか。どの投資は立ち上がりに時間がかかるのか。どの部署は計画と実績のズレが大きいのか。どの設備は稼働率が上がりやすいのか。
どの顧客・製品に投資効果が出ているのか。どの費用項目を見落としやすいのか。返済負担はどの程度に抑えるべきか。
こうしたことが見えてくると、設備投資は「勘と勢い」ではなく、「過去の投資実績に基づく判断」へと変わっていきます。
金融機関に対しても、前回投資の検証結果を示しながら、次の投資計画を説明できるようになります。
「前回の設備投資では、計画比で稼働率が当初は低かったものの、6か月目以降に改善し、年間で増分営業CFが〇〇万円生まれました。今回の投資では、前回の立ち上がり遅れを踏まえ、教育期間と営業準備期間を計画に織り込んでいます」――。
このように説明できる会社は、金融機関から見ても、ただ資金を借りるだけでなく、借りた資金をきちんと管理できる会社だと映ります。
設備投資後の検証に不安がある場合はご相談ください
設備投資は、実行前の計画だけでなく、実行後の検証によって財務の強さが問われます。
投資計画は作ったものの、実績の検証をしていない。設備ごとの売上・粗利・稼働率が分からない。コスト削減効果を数字で説明できない。
借入返済と投資効果の関係を整理できていない。金融機関に設備投資後の状況をどう報告すべきか分からない。追加投資に進むべきか、いったん改善を優先すべきか迷っている――。
こうした状態では、設備投資の成果を十分に活かしきれず、次の資金調達や成長判断にも影響が及びかねません。
犬飼公認会計士・税理士事務所では、設備投資を「実行して終わり」にせず、投資計画、月次決算、資金繰り表、固定資産管理、投資効果検証、返済可能性、金融機関への説明までを一体で整理いたします。
設備投資後の効果検証を始めたい場合、投資後の資金繰りに不安がある場合、あるいは次の設備投資・追加融資に向けて説明資料を整えたい場合は、犬飼公認会計士・税理士事務所HPのお問い合わせページよりご相談ください。
まとめ
| 論点 | 重要な考え方 | 実務上の確認事項 |
|---|---|---|
| 投資効果検証の目的 | 成功・失敗の判定ではなく、差異把握と軌道修正のために行う | 計画、実績、差異、原因、対策を月次で確認する |
| 投資目的 | 目的によって見るべき指標が変わる | 増産、更新、省力化、合理化、品質向上、新商品対応などに分類する |
| 売上効果 | 売上増加だけで投資成功とは判断しない | 粗利、営業利益、営業CF、返済原資まで確認する |
| 増分管理 | 会社全体の数字ではなく、投資による追加効果を見る | 増分売上、増分粗利、コスト削減、増分営業CFを整理する |
| 稼働率 | 投資目的に応じて、稼働状況やリスク低減効果を確認する | 時間稼働率、能力稼働率、受注による設備負荷率、人員不足による停止割合、良品率を見る |
| 生産性 | 人件費削減だけでなく、時間・品質・処理能力を見る | 作業時間、残業、ミス、不良率、1人あたり粗利を確認する |
| コスト削減 | 理論値と実現額を分ける | 外注費、修繕費、電力、保守費、消耗品費を実績で確認する |
| 投資回収 | 単純回収期間だけでは不十分 | 投資回収では運転資金、税金、保守費、補助金入金時期等を確認し、借入元利金の返済可能性は別途、資金繰り表で検証する |
| ROIC的視点 | いくら儲けたかだけでなく、いくら投じて得た成果かを見る | 投資額あたり増分粗利、増分営業CF、設備別利益率を確認する |
| 月次管理 | 年次決算では対応が遅れる | 月次試算表、資金繰り表、投資効果一覧を更新する |
| 計画未達 | 未達の程度と返済能力に加え、原因把握と対応策も重要 | 稼働遅延、営業不足、需要不足、工程制約、資金固定化に分解する |
| 金融機関説明 | 良い結果だけでなく、差異と対策を説明する | 月次資料、稼働状況、資金繰り、修正計画を提示する |
| 追加投資判断 | 前回投資の効果を検証してから判断する | 既存設備の稼働率、受注、粗利、返済余力を確認する |
| 撤退・転用判断 | 投資したから続けるのではなく、資金繰りと将来性で判断する | 転用、売却、縮小、追加投資停止、金融機関相談を検討する |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や表現・体裁の調整には、生成AIを補助的に用いています。

