外注費や業務委託費は、会社が成長するにつれて、自然と増えていく支出です。
エンジニア、デザイナー、ライター、営業代行、経理代行、採用支援、コンサルタント、職人、配送、清掃、警備、システム保守、SNS運用、動画制作、研究開発、業務改善支援。社外の人材の力を借りる場面は、年々広がっているように感じます。
ところが法人税務の実務では、外注費・業務委託費は、判断を誤りやすい費目の代表格でもあります。
会計ソフトの入力欄に「外注費」と打ち込んだからといって、税務上も当然に外注費として認められるわけではありません。
契約書の表題が「業務委託契約書」であっても同じです。実態として会社の指揮命令を受け、勤務時間や作業場所を拘束され、会社の一員のように働いているのであれば、給与、人件費、労働者派遣、偽装請負といった問題が顔を出してきます。
外注費と給与の区分は、法人税の損金算入だけで完結する話ではありません。消費税の仕入税額控除、源泉所得税、社会保険、労働法、フリーランス法、税務調査への対応、さらには将来のM&A・事業承継時のデューデリジェンスにまで、その影響は及んでいきます。
本稿では、外注費・業務委託費・人件費の税務判断を、単なる勘定科目の区分としてではなく、「会社が社外人材をどのように活用し、どのように説明できる状態にしているか」という経営管理の論点として整理していきます。
1. 外注費と給与の区分は、なぜ重要なのか
外注費も給与も、会社の事業活動に欠かせない支出です。法人税の観点に限って言えば、適正な支出である限り、どちらも損金算入の対象になり得ます。
ただ、その先の税務上の影響は、大きく異なります。
| 項目 | 外注費・業務委託費として処理する場合 | 給与・人件費として処理する場合 |
|---|---|---|
| 法人税 | 業務に必要な委託費として損金算入を検討 | 給与、賞与、法定福利費等として損金算入を検討 |
| 消費税 | 原則として課税仕入れになり得る | 給与等の支払は課税仕入れにならない |
| 源泉所得税 | 個人への一定の報酬・料金等は源泉徴収が必要 | 給与として源泉徴収。年末調整は対象者・対象給与の要件に応じて実施 |
| 社会保険 | 原則として委託者側の社会保険対象外 | 雇用実態があれば加入要否を確認 |
| 労働法 | 業務委託、請負、準委任、フリーランス法等の検討 | 労働基準法、雇用保険、労災保険等の検討 |
| 証憑 | 契約書、請求書、成果物、検収記録が重要 | 雇用契約書、勤怠、給与台帳、賃金規程が重要 |
| 税務調査 | 実態が給与ではないか確認されやすい | 源泉・社会保険・役員給与等との整合性を確認 |
消費税の取扱いに目を向けると、外注費は課税仕入れとなる取引の一例に挙げられています。その一方で、給与等の支払は課税仕入れにはならないと整理されています。加工賃や人材派遣料、警備・清掃といった外部委託料も、事業者が行う労働やサービス提供の対価として、課税仕入れになり得ると考えられます。
出典:国税庁|No.6451 仕入税額控除の対象となるもの
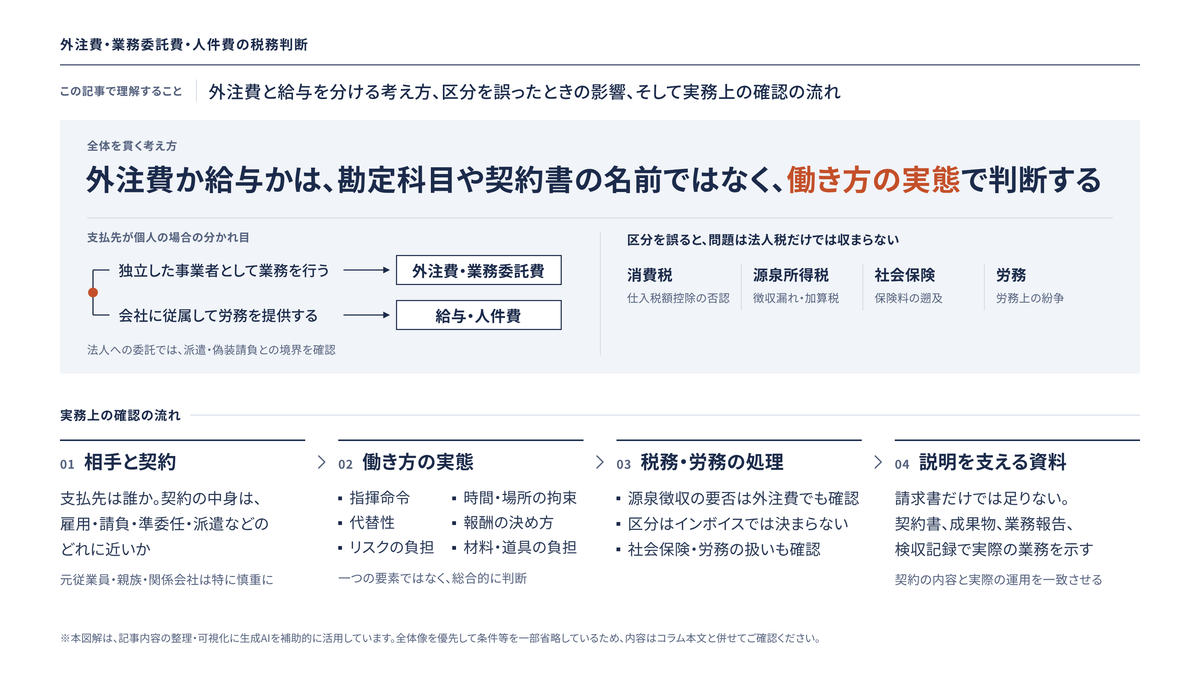
つまり、外注費と給与の区分を誤ると、問題は法人税だけでは収まりません。消費税の仕入税額控除の否認、源泉所得税の徴収漏れ、不納付加算税、延滞税、社会保険料の遡及、さらには労務上の紛争へと、影響が連鎖していく可能性があるのです。
ここで大切にしたいのは、「外注費にした方が税務上有利かどうか」という発想ではありません。
会社がその相手方を、独立した事業者として扱っているのか。それとも実態としては、従業員として使っているのか。そして、その前提を契約・業務実態・支払方法・資料によって説明できるかどうか。問われているのは、その点です。
2. 最初に整理すべき契約類型
外注費・業務委託費・人件費を判断するにあたっては、まず契約関係を整理しておく必要があります。
| 類型 | 内容 | 税務・実務上の主な確認点 |
|---|---|---|
| 雇用契約 | 会社が労働者を雇い、指揮命令の下で勤務させる | 給与、源泉、社会保険、労働保険、勤怠管理 |
| 請負契約 | 仕事の完成を目的とし、その仕事の結果に対して報酬を支払う | 成果物、検収、契約不適合、再委託、材料・用具負担 |
| 準委任契約 | 事務処理・役務提供を委託し、善管注意義務に基づき遂行する | 作業内容、報告義務、業務遂行責任、稼働記録 |
| 業務委託契約 | 実務上の総称。請負・準委任・委任が混在しやすい | 契約名ではなく実態を確認 |
| 労働者派遣 | 派遣元が雇用する労働者を、派遣先の指揮命令下で就労させる | 派遣契約、派遣法、指揮命令者、派遣先管理 |
| 出向(在籍出向) | 出向元との雇用関係を残しつつ、出向先とも雇用関係を有して勤務する | 給与負担、出向契約、寄附金、源泉、社会保険 |
| フリーランス取引 | 従業員を使用しない個人事業者や、代表者1人のみで、他の役員も従業員もいない法人への業務委託 | 法の適用範囲、取引条件明示、報酬支払期日、ハラスメント対応等 |
出典:e-Gov法令検索|民法(第623条・第632条・第644条・第648条・第656条)
出典:国税庁|No.6475 使用人の出向・人材派遣など
出典:公正取引委員会|特定受託事業者に係る取引の適正化等に関する法律(第2条)
実務でよく見かけるのは、「業務委託契約」という名称だけを頼りに処理しているケースです。
けれども、業務委託契約という表題そのものが、税務上の結論を決めてくれるわけではありません。その実態が請負なのか、準委任なのか、派遣なのか、あるいは雇用なのか。一つずつ確認していく必要があります。
とりわけ、社内常駐型のエンジニア、営業代行、経理代行、現場作業員、元従業員への委託、役員親族への委託、グループ会社からの人材受入れといった場面は、契約形式と実態がずれやすい領域です。
3. 税務上の基本判断は「独立した事業者か、従属した労務提供か」
外注費と給与の区分では、支払先が個人である場合、「その人が自己の計算で独立して事業を行っているのか」、それとも「会社に従属して労務を提供しているのか」が中心の論点になります。
消費税基本通達では、自己の計算において独立して事業を行う者を事業者としたうえで、雇用契約またはこれに準ずる契約に基づいて他の者に従属し、他の者の計算により行われる事業に役務を提供する場合には、事業に該当しないと整理しています。
区分が明らかでないときは、代替性の有無、指揮監督の程度、完成品が滅失した場合等の報酬請求権、材料・用具等の供与の有無などを総合的に勘案して判定することとされています。
出典:国税庁|消費税基本通達1-1-1 個人事業者と給与所得者の区分
同じ考え方は、建設業等の大工、左官、とび職等についても示されています。請負契約等に基づく対価は事業所得、雇用契約等に基づく対価は給与所得とされ、区分が明らかでない場合には、代替性、時間的拘束、指揮監督、報酬請求権、材料・用具等の供与などを総合的に勘案するとされています。
出典:国税庁|大工、左官、とび職等の受ける報酬に係る所得税の取扱いについて
この判断枠組みは、建設業に限ったものではありません。外注費・業務委託費を検討するうえで、いつも立ち返るべき土台になります。
判断軸を実務向けに並べ直すと、次のように整理できます。
| 判断軸 | 外注費として説明しやすい状態 | 給与認定されやすい状態 |
|---|---|---|
| 代替性 | 受託者側の判断で補助者・代替者を使える | 本人が出勤しなければならない |
| 指揮命令 | 業務の進め方は受託者が決める | 会社が日々の作業方法を細かく指示 |
| 時間拘束 | 納期や打合せ時間以外は自由 | 出勤日・勤務時間を会社が指定 |
| 場所拘束 | 作業場所を受託者が選べる | 会社の事務所・現場に常駐 |
| 報酬計算 | 成果物、業務単位、プロジェクト単位 | 時給、日給、月給に近い |
| リスク負担 | やり直し、納期遅延、成果物責任を負う | 労務提供すれば報酬が支払われる |
| 材料・用具 | 受託者が主要な道具・設備を用意 | 会社が設備・PC・制服等を全面供与 |
| 対外表示 | 独立事業者として活動 | 会社の名刺・メール・肩書で社員同様に活動 |
| 取引先 | 複数社と取引している | 実質的に1社専属 |
| 契約書 | 業務範囲、成果物、検収、報酬条件が明確 | 契約書はあるが勤務実態は従業員と同じ |
いずれか一つの要素だけで結論が決まるわけではなく、あくまで総合的な判断です。
なお、準委任などでは、成果物の完成を約束せず、時間単価や月額固定で報酬を定めることもあります。成果物や検収の有無、報酬の計算方法だけで判断するのではなく、契約に応じた役務提供の実績と、業務遂行上の独立性を確認します。
出典:e-Gov法令検索|民法(第644条・第648条・第656条)
出典:情報処理推進機構|アジャイル開発外部委託モデル契約について
時間や場所の指定があっても、現場作業、安全管理、施設の利用条件など、その業務の性質上必要な制約は、従業員に対する勤務管理とは区別して考えます。指定の有無だけを見るのではなく、その理由と、会社が業務の進め方をどこまで管理しているかを確認します。
出典:国税庁|大工、左官、とび職等の受ける報酬に係る所得税の取扱いについて
ただ、経験上、税務調査で説明に苦労するのは、契約書だけが業務委託で、実態は従業員とほとんど変わらないケースだと感じています。
4. 外注費として説明しやすい取引の姿
外注費として説明しやすい取引には、いくつかの共通点があります。たとえば、次のような状態です。
- 委託業務の範囲が契約書で明確にされている
- 成果物、納品物、業務完了基準、検収方法が定められている
- 報酬が成果物、業務単位、プロジェクト単位で決まっている
- 受託者が自らの判断で業務遂行方法を決めている
- 会社は成果物や業務結果を確認するが、日々の作業手順を直接指揮しない
- 受託者が主要な道具、PC、ソフト、作業環境を用意している
- 受託者が他社とも取引している
- 受託者名義の請求書が発行されている
- 成果物、業務報告書、検収記録が保存されている
- 契約書、発注書、納品書、請求書、支払記録の流れが一致している
こうした状態が整っていれば、会社としても「社外の独立した事業者からサービスを購入した」と、無理なく説明できます。
反対に、次のような状態では、外注費としての説明力は弱まっていきます。
- 毎日会社に出社している
- 勤務時間が社員と同じ
- 上司から直接指示を受けている
- 会社の勤怠システムで管理されている
- 会社の名刺やメールアドレスを使っている
- 報酬が月額固定で、欠勤控除に近い調整がある
- 業務に応じた成果物や、役務提供の実績を確認できない
- 請求書の内容が「作業代一式」だけである
- 契約書がなく、口頭で業務を依頼している
- 以前の雇用契約と同じ業務を、退職後すぐ業務委託に切り替えている
- 社会保険料負担や残業代負担を避ける目的が前面に出ている
外注費として処理するのであれば、税務上の説明に耐えられる実態も、あわせて作っていく必要があります。形式的に契約書を用意するだけでは、どうしても足りません。
5. 「元従業員への業務委託」は特に注意が必要
実務のなかで、給与認定のリスクが高いと感じるのが、元従業員への業務委託です。たとえば、次のようなケースです。
- 定年退職後に、同じ業務を同じ席で継続している
- 正社員から業務委託へ切り替えたが、指揮命令関係は変わっていない
- 社会保険料や残業代負担を減らすため、形式だけ個人事業主にした
- 副業解禁に合わせて、従業員と同じ業務を委託契約で依頼している
- 業務委託先が元役員、親族、元幹部である
もっとも、元従業員であること自体が、ただちに問題になるわけではありません。退職後に独立し、複数社と取引し、自己の責任で業務を行っているのであれば、外注費として説明できる場合もあります。
問題になりやすいのは、勤務場所、勤務時間、業務内容、指示系統、報酬計算、道具の負担が、雇用されていた頃とほとんど変わっていないケースです。この場合は、「契約名だけを変えた」と見られやすくなります。
このようなときに確認しておきたいのは、次の点です。
| 確認項目 | 確認内容 |
|---|---|
| 退職前後の業務内容 | 同一業務か、新たな独立業務か |
| 指揮命令 | 会社の管理者が日々指示していないか |
| 勤務時間 | 出退勤管理が残っていないか |
| 報酬 | 月給に近いか、成果・業務単位か |
| 使用設備 | 会社の設備を無償で使っていないか |
| 対外表示 | 社員と誤認される表示になっていないか |
| 他社取引 | 独立事業者として複数取引があるか |
| 契約更新 | 実質的に雇用継続と同じ状態でないか |
退職後の業務委託は、人材活用の手段として有効に働く場面もあります。だからこそ、税務・労務の両面から説明できる設計を、あらかじめ整えておきたいところです。
6. 業務委託契約書で見るべき事項
外注費として処理する場合、契約書は重要な役割を担います。
ただし、契約書があれば十分というわけではありません。前提になるのは、契約書の内容と実際の業務運用とが一致していることです。
契約書では、少なくとも次の点を確認しておきます。
| 項目 | 確認すべき内容 |
|---|---|
| 委託業務の範囲 | 何を依頼するのかが具体的か |
| 成果物・納品物 | 成果物がある場合、仕様・形式・納期が明確か |
| 検収 | 検収を行う場合、納品後の確認方法、修正対応、検収完了時期 |
| 報酬 | 月額、時間単価、成果報酬、プロジェクト単価の根拠 |
| 経費負担 | 交通費、材料費、通信費、ソフト利用料の負担者 |
| 再委託 | 再委託の可否、承認要否 |
| 指揮命令 | 会社が受託者の作業時間・作業方法を直接管理しない設計か |
| 報告義務 | 業務報告の頻度、形式、内容 |
| 知的財産 | 成果物の権利帰属、利用範囲 |
| 秘密保持 | 情報管理、持ち出し、契約終了後の義務 |
| 契約期間 | 期間、更新、解除、途中終了時の精算 |
| 損害賠償 | 納期遅延、品質不良、情報漏えい等の責任 |
| インボイス | 適格請求書発行事業者か、登録番号の確認 |
| 源泉所得税 | 個人への報酬で源泉対象となる業務か |
「業務委託契約」と題された契約書があっても、実際には勤務時間を会社が指定し、上司が日々の作業を指示し、成果物も検収もないまま、月額固定で支払っている。こうした運用であれば、外注費としての説明は、やはり弱くなります。
契約書は、税務調査のためだけに作るものではありません。業務内容、責任範囲、支払条件、検収、情報管理を明確にし、会社の業務運営そのものを守るために作るものだと考えています。
7. 請求書だけでは足りない。成果物・業務報告・検収記録を残す
外注費の証憑として、請求書だけを保存している会社は少なくありません。
しかし請求書だけでは、実際にどのような業務が行われたのか、会社がどのように成果を確認したのか、報酬金額がどのように決まったのかといった肝心な点を、説明しきれません。
外注費として説明していくためには、次の資料が重要になります。
| 資料 | 説明できること |
|---|---|
| 業務委託契約書 | 契約関係、業務範囲、責任範囲 |
| 発注書・注文書 | 個別業務の依頼内容 |
| 見積書 | 報酬金額の根拠 |
| 成果物 | 実際に納品されたもの |
| 業務報告書 | 役務提供の内容、実施日、進捗 |
| 検収書・承認記録 | 会社が成果を確認した事実 |
| 請求書 | 支払先、金額、消費税、登録番号 |
| 支払記録 | 実際の支払日、支払方法 |
| 稟議書 | 委託の必要性、発注理由、承認過程 |
| メール・チャット記録 | 業務依頼・成果確認の経緯 |
| 取引先プロフィール | 独立事業者性、実在性、専門性 |
保存する資料は、業務の性質に応じて選びます。成果物の納品を伴わない業務では、業務報告や作業記録などによって、役務提供の実績を確認します。
特に月額固定の業務委託では、請求書が毎月同じ文言・同じ金額になりがちで、実態を説明しにくくなります。
たとえ月額契約であっても、業務範囲、月次報告、成果確認、ミーティング記録、作業ログなどは残しておきたいところです。
8. 源泉所得税は「外注費なら不要」とは限らない
外注費として処理する場合でも、支払先が個人で、所得税法上の報酬・料金等に該当するのであれば、源泉徴収が必要になります。
たとえば、個人の弁護士、公認会計士、税理士、司法書士への報酬、原稿料、講演料、デザイン料、モデル報酬、外交員報酬などは、源泉徴収の対象となることがあります。
源泉徴収が必要な報酬・料金等の範囲は、支払を受ける者が居住者か、内国法人かによって異なります。居住者については、原稿料・講演料、弁護士・公認会計士等の資格者報酬、外交員・モデル等への報酬などが代表例です。
出典:国税庁|No.2792 源泉徴収が必要な報酬・料金等とは
また、謝礼、研究費、取材費、車代といった名目であっても、実態が報酬・料金等と同じであれば、源泉徴収の対象となり得ます。なお、請求書等で消費税額が明確に区分されている場合には、報酬・料金等の額のみを源泉徴収の対象とする取扱いも示されています。
出典:国税庁|No.2792 源泉徴収が必要な報酬・料金等とは
実務上は、次のように整理しています。
| 支払先 | 支払内容 | 源泉所得税の確認 |
|---|---|---|
| 内国法人 | 通常の業務委託料 | 原則として源泉徴収不要。ただし例外的取扱いに注意 |
| 個人事業主(居住者) | デザイン、原稿、講演、士業報酬等 | 報酬・料金等として源泉徴収対象か確認 |
| 個人事業主(居住者) | 一般的な物品納品、通常の業務委託 | 支払内容ごとに確認 |
| 実態が従業員 | 労務提供の対価 | 給与として源泉徴収を検討 |
| 法人か個人か不明な団体 | 団体の実体により判断 | 法人格・団体性を確認 |
非居住者や外国法人への支払については、国内源泉所得への該当性や租税条約の適用などを、別途確認します。
出典:国税庁|No.2884 非居住者等に対する源泉徴収・源泉徴収の税率
「外注費だから源泉は不要」という考え方には、危うさがあります。支払先が個人である場合には、支払内容ごとに源泉徴収の要否を確認していく必要があります。
9. 消費税・インボイス制度との関係
外注費・業務委託費を判断するうえで、消費税は非常に重要な論点です。
外注費として処理する場合、国内における事業者からの役務提供であれば、原則として課税仕入れになり得ます。一方で、給与等の支払は課税仕入れにはなりません。
出典:国税庁|No.6451 仕入税額控除の対象となるもの
さらにインボイス制度の下では、買手側が仕入税額控除の適用を受けるために、原則として、売手であるインボイス発行事業者から交付を受けたインボイスを保存する必要があります。
簡易課税制度や一定の特例を適用する場合には扱いが異なることもありますが、通常の本則課税では、外注先の登録状況と請求書の保存が重要になります。
出典:国税庁|No.6498 適格請求書等保存方式(インボイス制度)
インボイス発行事業者以外の者からの課税仕入れについても、所定の請求書等と帳簿の保存などの要件を満たせば、仕入税額相当額の一定割合を控除できる経過措置があります。
出典:国税庁|No.6498 適格請求書等保存方式(インボイス制度)
外注費の処理では、次の3段階で確認するとよいでしょう。
- そもそも外注費として説明できる実態か
- 消費税法上の課税仕入れに該当する取引か
- 適用する制度に応じて、仕入税額控除に必要な請求書等・帳簿保存があるか
ここで気をつけたいのは、インボイスがあるからといって外注費になるわけではない、という点です。
インボイス登録番号を持つ個人事業主から請求書を受け取っていたとしても、実態が雇用契約またはこれに準ずる従属的な労務提供であれば、給与認定のリスクは残ります。
インボイスは、あくまで消費税の仕入税額控除のための資料です。外注費と給与の区分を決めるものではないことを、押さえておく必要があります。
10. 社会保険・労働保険との接点
外注費の処理を検討するとき、税務だけを見ていては足りません。
実態が雇用であれば、健康保険、厚生年金保険、雇用保険、労災保険、労働時間管理、残業代、有給休暇といった問題が生じてきます。
税務上の給与該当性、労働法上の労働者性、社会保険の加入要件は、それぞれの制度に即して確認します。
短時間労働者については、特定適用事業所等で働き、一定の要件を満たす場合に、健康保険・厚生年金保険の加入対象となります。令和9年10月からは、厚生年金保険の被保険者数が36人以上の企業等で働く短時間労働者も、対象となる予定です。
出典:日本年金機構|短時間労働者に対する健康保険・厚生年金保険の適用の拡大
外注費の処理は、しばしば社会保険料の負担と結び付けて語られます。しかし、社会保険料の負担を避けるために、実態が従業員である人を業務委託扱いにすれば、税務・労務の両面でリスクを抱え込むことになります。
税務判断としては、次の順番を大切にしたいと考えています。
外注費として処理したいから、業務委託契約書を作るのではありません。独立した事業者に業務を委託する実態があるからこそ、外注費として処理するのです。
この順番が逆になると、後になって説明に苦しむことになります。
11. 労働者派遣・偽装請負の問題
業務委託契約で特に注意しておきたいのが、労働者派遣や偽装請負との境界です。
たとえば、受託会社の従業員が委託会社のオフィスに常駐し、委託会社の社員から直接指示を受けて業務を行っている場合です。形式上は業務委託契約であっても、実態としては労働者派遣に近いと判断されることがあります。
労働者派遣事業か請負かは、契約の形式ではなく、「労働者派遣事業と請負により行われる事業との区分に関する基準」に基づいて、実態に即して判断されます。また、労働者派遣と請負とでは、安全衛生や労働時間管理等について負う責任が異なるため、両者の区分を明確にしておく必要があるとされています。
出典:厚生労働省|労働者派遣・請負を適正に行うためのガイド
税務上は外注費として処理していても、労務上は偽装請負と評価される可能性があります。
ただし、受託会社の従業員に委託会社が直接指揮命令していることだけをもって、受託会社への支払が委託会社の給与になるわけではありません。個人への直接の業務委託における給与該当性、法人間の派遣料、出向に係る給与負担金は、契約当事者と雇用関係に応じて区別して判断する必要があります。
出典:国税庁|No.6475 使用人の出向・人材派遣など
とりわけ、SES、開発委託、コールセンター、倉庫作業、製造ライン、建設現場、配送業務、バックオフィス代行などでは、現場で誰が誰に指示を出しているのかを、あらかじめ整理しておく必要があります。
12. フリーランス法により、契約・支払管理の重要性が高まっている
フリーランスに業務を委託する場合は、税務だけでなく、フリーランス・事業者間取引適正化等法にも目を向けておく必要があります。
同法は、令和6年11月1日に施行されました。対象となる受託者には、従業員を使用しない個人事業者に加え、代表者1人のみで、他の役員も従業員もいない法人も含まれます。
これらの事業者に業務委託を行う発注事業者には、業務委託をした際に、直ちに取引条件を書面または電磁的方法で明示する義務があります。
そのうち、従業員を使用する個人、または役員が2人以上いるか従業員を使用する法人には、さらに次のような義務も課されます。原則として給付を受領した日から60日以内のできる限り短い期間内に支払期日を定め、その期日までに報酬を支払う義務や、ハラスメント対策の体制整備義務などです。
出典:厚生労働省|フリーランスとして業務を行う方・フリーランスの方に業務を委託する事業者の方等へ
出典:公正取引委員会|特定受託事業者に係る取引の適正化等に関する法律(第2条・第3条・第4条・第14条)
また、形式的には業務委託契約を締結している者であっても、実質的に労働基準法上の労働者と判断される場合には、労働基準関係法令が適用され、同法は適用されないとされています。
出典:厚生労働省|フリーランスとして業務を行う方・フリーランスの方に業務を委託する事業者の方等へ
このことは、税務判断にも示唆を与えてくれます。
フリーランスとの取引では、業務内容、報酬額、支払期日などの法定事項を明示する必要があります。検査を行う場合は、その完了期日も明示します。あわせて、契約の内容に応じて、成果物や契約解除条件などを明確にしておくことが大切です。
一方で、実態として従業員であるなら、業務委託契約の形式にこだわるのではなく、雇用として管理する必要があります。
出典:公正取引委員会|2026年公正取引委員会フリーランス法特設サイト
なお、取引内容や発注者・受託者の規模によっては、取適法(中小受託取引適正化法)の適用も確認する必要があります。
出典:公正取引委員会|取適法
13. 外注費・業務委託費の計上時期
外注費・業務委託費は、支払った時点で常に損金になる、というわけではありません。
法人税務上は、委託費の性質に応じて、当期に対応する費用か、期末までに債務が確定しているかなどを確認します。販売費・一般管理費等のうち償却費以外の費用については、原則として、期末までに支払義務が成立し、その支払の原因となる事実が発生し、金額を合理的に算定できることが必要です。
出典:国税庁|法人税基本通達2-2-12 債務の確定の判定
継続的な役務については、当期に提供を受けた部分を確認します。仕事の完成や検収が必要かどうかは、契約内容に応じて判断します。なお、当期の収益に対応する売上原価等については、期末時点で未確定の金額を適正に見積もる取扱いがあります。
出典:国税庁|法人税基本通達2-2-1 売上原価等が確定していない場合の見積り
たとえば、次のようなケースには注意が必要です。
- 翌期以降のサービス利用料を前払いしている
- まだ役務提供が完了していない
- 成果物の検収が未了である
- 請求書は届いたが、業務完了の事実が不明である
- 過年度分の外注費を当期に一括計上している
- 契約変更や追加業務の合意が決算後に行われている
- 業務報告書と請求期間が一致していない
法人税では、所得金額は益金の額から損金の額を控除して計算されます。そして益金・損金は、別段の定めがあるものを除き、一般に公正妥当と認められる会計処理の基準に従って計算されるものとされています。
出典:e-Gov法令検索|法人税法(第22条第1項・第3項・第4項)
なお、ソフトウェアの取得・製作などに係る外注費・人件費は、資産の取得価額に含める場合があります。外注費か給与かという区分と、当期に損金算入できるかという判断は、分けて確認します。
出典:国税庁|No.5461 ソフトウエアの取得価額と耐用年数
外注費の計上時期を判断する際は、請求書の日付だけでなく、契約期間、役務提供期間、納品日、検収日、業務完了報告、支払条件までを確認します。
なかでも期末近くの外注費は、税務調査で確認されやすい項目です。決算直前に大きな外注費を計上する場合には、「当期に役務提供を受けた事実」を説明できる資料を、しっかり揃えておきたいところです。
14. 関係会社・同族関係者への業務委託
関係会社、役員親族、オーナー関係者への業務委託は、通常の外注費以上に、慎重な確認が求められます。
問題になりやすいのは、次のようなケースです。
- 役員親族に業務委託料を支払っているが、業務実態が不明
- 関係会社に業務委託料を支払っているが、契約書や成果物がない
- グループ会社間で管理料・経営指導料を支払っているが、役務提供の内容が曖昧
- 赤字会社に利益を移す目的で委託料を設定している
- オーナー個人や同族関係者に高額な委託料を支払っている
- 実態は役員給与に近いが、外注費で処理している
こうした支出は、外注費として認められないだけでは済みません。役員給与、寄附金、同族会社の行為計算否認といった、別の論点へと波及していく可能性があります。国外関連者との取引では、移転価格税制の検討も必要になります。
出典:国税庁|移転価格税制に関する事前確認の申出及び事前相談について
関係会社・同族関係者への委託料を処理する際には、少なくとも次の点を確認しておきます。
| 確認項目 | 内容 |
|---|---|
| 業務内容 | 実際に何を委託しているか |
| 必要性 | なぜその相手に委託する必要があるか |
| 金額の合理性 | 第三者に委託した場合と比較して過大でないか |
| 成果物 | 報告書、成果物、業務記録があるか |
| 契約条件 | 支払条件、責任範囲、更新条件が明確か |
| 役務提供者 | 誰が実際に業務を行っているか |
| グループ内整合性 | 他社との費用負担関係に矛盾がないか |
| 税務調整 | 寄附金・給与等に波及しないか。国外関連者との取引では移転価格税制も確認 |
関係会社間の取引は、将来のM&Aや金融機関への説明の場面でも、確認されやすい論点です。外注費という科目名で片づけるのではなく、取引の実態と経済合理性を、資料として残しておく必要があります。
15. 実務上の判断フロー
外注費・業務委託費・人件費の区分に迷ったときは、次の順番で確認していくと、考えを整理しやすくなります。
Step 1 支払先を確認する
法人か、個人事業主か、従業員か、元従業員か、役員親族か、関係会社か。
Step 2 契約類型を確認する
雇用、請負、準委任、派遣、出向、フリーランス取引のどれに近いか。
Step 3 実態を確認する
指揮命令、時間拘束、場所拘束、代替性、リスク負担、材料・用具負担を見る。
Step 4 成果物または役務提供の実績を確認する
成果物がある場合は納品・検収を、継続的な役務提供の場合は業務報告や作業記録を確認する。
Step 5 報酬計算を確認する
成果単位か、時間単価か、月給類似か、欠勤控除に近い調整があるか。
Step 6 税務処理を確認する
法人税の資産計上の要否と損金算入時期、消費税の課税仕入れ、インボイス、源泉徴収を確認する。
Step 7 労務・社会保険を確認する
実態が雇用・派遣・偽装請負に該当しないか確認する。
Step 8 資料化する
契約書、請求書、成果物、検収記録、業務報告、支払記録を残す。
この流れを踏んでおけば、「外注費か給与か」という結論だけでなく、その結論を支える根拠まで、あわせて整理することができます。
16. 決算前に確認すべき勘定科目
外注費・業務委託費の論点は、外注費勘定だけを見ていても、十分とは言えません。次の科目に類似する支出が紛れ込んでいないかを、確認します。
| 勘定科目 | 確認すべき内容 |
|---|---|
| 外注費 | 実態が給与・派遣・出向でないか |
| 業務委託費 | 契約書、業務に応じた成果物や業務報告、検収記録があるか。資産計上すべき支出を含んでいないか |
| 支払手数料 | 個人への報酬で源泉対象がないか |
| 販売手数料 | 外交員・紹介料・成功報酬の源泉や交際費性 |
| 広告宣伝費 | 個人クリエイター報酬、デザイン料、原稿料 |
| 研究開発費 | 委託研究費、外注費、成果物の帰属 |
| 研修費 | 講師料、講演料、源泉徴収 |
| 雑費 | 内容不明の個人支払、謝礼、車代 |
| 給与手当 | 業務委託に振り替えた人がいないか |
| 法定福利費 | 雇用実態と加入状況に矛盾がないか |
| 未払金 | 期末までの役務提供実績、対象期間、契約条件を確認し、費用の性質に応じた計上判断をしているか |
| 前払費用 | 翌期対応分を当期費用化していないか |
特に「支払手数料」「雑費」「販売促進費」「広告宣伝費」に個人への支払が含まれている場合には、源泉所得税と、外注費・給与区分の両面から確認しておくことが大切です。
17. 税務調査で見られるポイント
税務調査では、外注費・業務委託費について、次のような点が確認されることがあります。
- 支払先は実在するか
- 契約書はあるか
- 業務内容は具体的か
- 請求書の内容は業務実態と一致しているか
- 成果物や業務報告があるか
- 検収記録があるか
- 支払先が個人の場合、支払内容に応じて源泉徴収の要否を判定し、必要な源泉徴収をしているか
- インボイス登録番号を確認しているか
- 消費税の仕入税額控除の要件を満たしているか
- 支払先が元従業員・役員親族・関係会社でないか
- 勤務実態が従業員と同じでないか
- 過年度分や翌期分を当期に計上していないか
- 架空外注費や水増し外注費がないか
税務調査で問題になるのは、必ずしも悪質な架空経費ばかりではありません。契約書がない、業務実績を確認できない、請求書の内容が曖昧、指揮命令の実態が従業員と同じ、源泉徴収を見落としている。こうした日常処理の粗さが、指摘へとつながっていきます。
外注費は金額が大きくなりやすく、消費税にも影響するため、調査で確認されやすい科目です。
18. 経営判断としての外注活用
外注や業務委託は、決して悪いものではありません。
むしろ、専門人材を柔軟に活用し、委託条件に応じて固定費を変動費化し、社内にないノウハウを取り込み、成長のスピードを高めるための有効な経営手段です。
ただし、外注の活用は、単なる節税策や、社会保険料負担の回避策として設計すべきものではありません。
外注費・業務委託費は、次のような経営判断と結び付けて整理していく必要があります。
- 社内雇用すべき業務か、外部委託すべき業務か
- 成果物を求めるのか、継続的な労務提供を求めるのか
- 指揮命令を会社側で行う必要があるのか
- 情報管理や品質管理をどう行うのか
- 契約・検収・支払管理をどう整えるのか
- インボイス、源泉、社会保険、労務法制をどう確認するのか
- 将来、M&Aや金融機関への説明の場面で見られても説明できるか
短期的には、外注費として処理する方が、資金繰りや税務の面で有利に見えることもあります。しかし、実態を伴わない外注化は、後になって大きなコストと説明責任を生みます。
会社を守るためには、外注化する前の段階で、契約・業務設計・税務処理・資料保存を同時に整えておくことが大切です。
19. まとめ:外注費は「契約書」ではなく「実態」で判断する
外注費・業務委託費・人件費の区分は、法人税務のなかでも、実務判断の色合いが濃い論点です。
結論は、勘定科目名や契約書の表題では決まりません。
誰に支払っているのか。
どのような契約なのか。
業務の進め方を誰が決めているのか。
業務に応じた成果物や役務提供の実績を確認できるか。
報酬の対象と計算方法は、契約内容と業務実態に合っているか。
会社の指揮命令下にあるのか。
消費税、源泉所得税、社会保険、労働法に矛盾はないか。
後から説明できる資料が残っているか。
これらを一つずつ確認して、はじめて外注費として処理できるかどうかを判断できます。
外注費の処理は、節税のための形式ではなく、会社の業務設計そのものです。外部人材を活用するのであれば、契約、実態、会計処理、税務処理、証憑管理を、一体として整えていく必要があります。
重要事項の振り返り
| 論点 | 確認すべきこと | 誤った場合の主なリスク |
|---|---|---|
| 外注費と給与の区分 | 独立事業者か、従属的労務提供か | 給与認定、消費税否認、源泉漏れ |
| 契約形式 | 請負・準委任・雇用・派遣・出向のどれに近いか | 契約と実態の不一致 |
| 指揮命令 | 会社が日々の作業方法を直接指示していないか | 個人への直接委託では給与認定、受託会社の従業員を受け入れる場合では派遣・偽装請負の問題 |
| 時間・場所拘束 | 勤務時間・勤務場所の指定が、業務の性質上必要な制約を超えた勤務管理になっていないか | 雇用実態の認定 |
| 成果物・検収 | 業務に応じた納品物、業務報告、検収記録があるか | 役務提供の説明不能 |
| 報酬計算 | 報酬の対象と計算方法が契約内容と業務実態に合っているか | 給与性の指摘 |
| 源泉所得税 | 支払先の区分と支払内容に応じて源泉徴収の要否を確認したか | 源泉徴収漏れ、不納付加算税 |
| 消費税 | 課税仕入れか、適用する制度に応じた請求書等・帳簿保存があるか | 仕入税額控除の否認 |
| 社会保険 | 実態が雇用で加入対象にならないか | 社会保険料の遡及、労務リスク |
| フリーランス法 | 法の適用対象と義務の範囲を確認し、取引条件明示、支払期日、ハラスメント対応等を整備しているか | 法令違反、取引トラブル |
| 関係会社・親族委託 | 業務実態、金額合理性、成果物や業務記録があるか | 給与、寄附金、行為計算否認 |
| 決算処理 | 費用の性質に応じた当期対応額、債務確定や原価見積り、資産計上の要否を確認したか | 期間帰属や資産・費用区分の誤り |
| 資料保存 | 契約書、請求書、業務に応じた成果物・業務報告・検収記録、稟議があるか | 税務調査で説明不能 |
外注費・業務委託費の処理に不安がある場合は、「契約書を作るかどうか」だけでなく、業務実態、指揮命令、成果物、源泉、消費税、社会保険、フリーランス法まで含めて整理していく必要があります。
犬飼公認会計士・税理士事務所では、決算申告にとどまらず、外注先・業務委託先の契約設計、証憑整備、さらには税務調査で説明できる資料化まで含めて支援しています。外部人材の活用を進める前や、既存の外注費処理を見直したいときには、どうぞお気軽にご相談ください。
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

