会社は「配当」として処理していないのに、税務上は配当として扱われる。実務では、こうした場面が確かに存在します。それが、みなし配当です。
みなし配当は、通常の利益配当だけに目を向けていると見落としやすい論点です。
とりわけ、自己株式取得、資本剰余金の配当、減資に伴う払戻し、非適格合併、分割型分割、株式分配、解散による残余財産の分配といった取引が要注意です。会社側の会計処理や登記手続だけを追っていると、株主側で生じる配当課税や源泉徴収を取りこぼしかねません。
中小・中堅企業にとって、みなし配当は単なる税務計算の問題にとどまりません。
事業承継のために会社が株式を買い取る。少数株主を整理する。資本剰余金を払い戻す。グループ再編を行う。会社を清算する。こうした経営判断の場面で、みなし配当は姿を現します。
本記事では、みなし配当の基本構造と発生場面について、法人税務・株主課税・源泉徴収・法人株主の取扱いまで含めて整理していきます。
なお、本記事は2026年9月22日時点の情報に基づいています。主に内国法人が行う取引について、株主が居住者である個人または内国法人である場合を扱います。非居住者や外国法人が関係する場合には、国内源泉所得や租税条約等の検討が別途必要です。
みなし配当とは何か
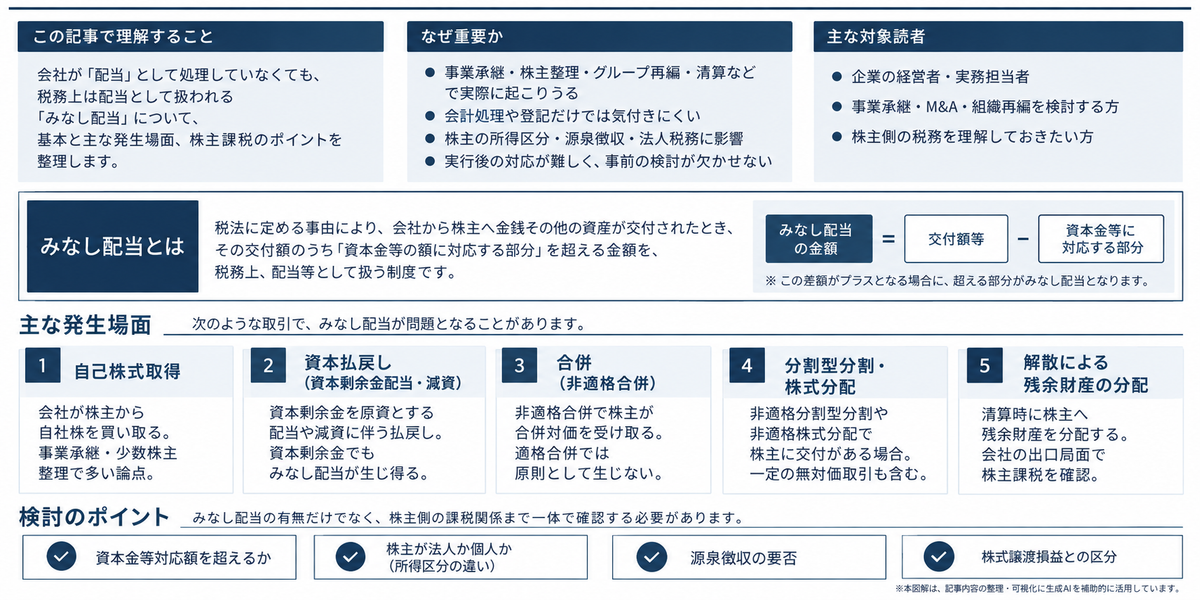
みなし配当とは、自己株式の取得、資本の払戻し、一定の組織再編、残余財産の分配など、税法に定める事由によって株主等が金銭その他の資産を受けた場合に、その価額のうち、法令に従って計算した資本金等の額に対応する部分を超える金額を、税務上、配当等として扱う制度です。会社法上の剰余金の配当に該当する取引が対象となる場合もあります。
法人税法24条1項および所得税法25条1項は、一定の事由により法人の株主等が金銭その他の資産の交付を受けた場合を対象としています。
そのうえで、交付額が、当該法人の資本金等の額のうち交付の基因となった株式または出資に対応する部分の金額を超えるときは、その超える部分を配当等とみなす。これが条文の構造です。
出典:e-Gov法令検索|法人税法第24条
出典:e-Gov法令検索|所得税法第25条
もう少し実務に引き寄せて言えば、次のようになります。
会社から株主へ財産が交付されたとき、その交付額のうち、発行会社の税務上の資本金等の額を基礎として計算した「資本に対応する部分」を超える金額を、税務上、利益の分配として扱う。これがみなし配当です。
ここでいう「資本に対応する部分」は、株主本人の株式取得費や帳簿価額とは異なります。そのため、みなし配当とされない部分についても、株式譲渡損益が生じることがあります。
基本的な考え方は、次の式で捉えると分かりやすくなります。
みなし配当の金額
= 株主が交付を受けた金銭その他の資産の価額
- 法令に従って計算した、その株式等に対応する資本金等の額
ただし、みなし配当となるのは、この差額がプラスとなる場合の超過額です。超過額がなければ、みなし配当は生じません。
資本金等の額に対応する部分の計算方法は、自己株式取得、資本の払戻し、組織再編など、取引ごとに異なります。金銭については源泉徴収前の金額を用い、現物については適用規定に従って価額を判定します。
出典:e-Gov法令検索|法人税法施行令第23条
出典:国税庁|令和8年版 源泉徴収のあらまし 第8 配当所得の源泉徴収事務
ここで見るべきは、会計上の勘定科目ではありません。税務上の「資本金等の額」と「利益積立金額」の考え方です。
ただし、みなし配当額は、会計上の利益剰余金や税務上の利益積立金額の残高を上限として計算するものではありません。
会社法上、資本剰余金を原資として配当した場合でも、税務上はその全額が資本に対応する部分になるとは限りません。自己株式取得として処理した場合でも、株主側では、受け取った対価の一部が配当とみなされることがあります。
したがって、みなし配当は「会社が配当として決議したかどうか」で判断するものではありません。
法令に定める事由に該当するか。適用除外に当たらないか。所定の計算で、資本金等の額に対応する部分を超える金額が生じるか。これらを確認します。単に実質的な利益分配と評価できるという理由だけで、みなし配当になるわけではありません。
また、一定の無対価合併・無対価分割などでは、実際の株式交付がなくても、法令により交付があったものとして扱われる場合があります。実際に財産が交付されたかどうかだけで判定を終えないことも、重要なポイントです。
出典:e-Gov法令検索|法人税法第24条
出典:国税庁|令和8年版 源泉徴収のあらまし 第8 配当所得の源泉徴収事務
なぜ、みなし配当という制度が必要なのか
みなし配当を理解するには、「資本の払戻し」と「利益の分配」を分けて考える必要があります。
発行会社の資本に対応する部分を払い戻すことと、会社が稼いだ利益を分配することは、税務上、区別されます。一方で、会社が過去に稼いで内部に留保していた利益が、通常の利益配当以外の形式で株主へ戻るのであれば、税務上もその利益分配としての性質を捉える必要があります。
仮に、みなし配当の制度がなかったとしたら、どうなるでしょうか。
会社は通常の利益配当ではなく、自己株式取得、資本払戻し、資本剰余金の配当、清算分配といった形式を使うことで、実質的な利益分配を配当課税の外へ置けてしまいます。
そこで税法は、形式的な手続名ではなく、会社から株主へ移転した財産の経済的性質に目を向けます。
法令に定める取引について、会社から株主へ交付された金銭等のうち、税務上の資本金等の額に対応する部分は資本の返還として区分し、それを超える部分は利益の分配として扱う。これが、みなし配当の基本思想です。
出典:e-Gov法令検索|法人税法第24条
出典:e-Gov法令検索|所得税法第25条
この発想を持っていないと、次のような誤解が生じます。
- 「資本剰余金の配当だから配当課税はない」
- 「自己株式取得は株式売買だから配当ではない」
- 「清算時の分配は残った財産を返すだけだから配当ではない」
- 「合併や分割は組織再編だから株主課税は後回しでよい」
いずれも、税務上は危険な理解です。
みなし配当の有無は、会社側の損益計算だけの問題ではありません。株主側の所得区分、源泉徴収、法人株主の受取配当等の益金不算入、株式譲渡損益、非上場株式評価、事業承継対策にまで影響が及びます。
みなし配当が発生する主な場面
法人税法24条1項および所得税法25条1項では、みなし配当が問題となる場面として、主に次の事由が掲げられています。
| 発生場面 | 実務上の典型例 | 注意点 |
|---|---|---|
| 合併 | 非適格合併により株主が合併対価を受け取る | 適格合併では原則としてみなし配当は生じないが、非適格合併では株主課税を確認する |
| 分割型分割 | 非適格分割型分割により分割法人株主が分割承継法人株式等を受け取る | 税法上の区分であり、典型的には分割対価資産の全部を分割の日に株主へ交付する。一定の無対価分割も含む |
| 株式分配 | 非適格株式分配により完全子法人株式等が株主へ交付される | 適格株式分配か非適格株式分配かで取扱いが変わる |
| 資本の払戻し | 資本剰余金を原資とする配当、出資等減少分配 | 資本剰余金を原資としていても、みなし配当が生じ得る |
| 解散による残余財産の分配 | 清算時に株主へ残余財産を分配する | 会社の出口局面で株主課税と源泉徴収を確認する |
| 自己株式・出資の取得 | 会社が株主から自社株を買い取る | 事業承継・少数株主整理で頻出する高リスク論点 |
| 出資の消却・払戻し、退社・脱退による持分払戻し | 持分会社や出資持分の払戻し | 株式会社以外でも同様の発想が必要 |
| 組織変更に伴う資産交付 | 組織変更時に株式・出資以外の資産を交付 | 実務上は頻度が高くないが、制度上は対象となる |
出典:e-Gov法令検索|法人税法第2条・第24条
出典:国税庁|令和8年版 源泉徴収のあらまし 第8 配当所得の源泉徴収事務
このうち、中小・中堅企業で特に問題になりやすいのは、自己株式取得、資本払戻し、解散残余財産の分配、そして非適格合併・分割型分割です。
自己株式取得とみなし配当
自己株式取得は、みなし配当が最も問題になりやすい場面の一つです。
会社が株主から自社株式を買い取る場合、株主から見れば「株式を会社に売却した」ように映ります。しかし、発行会社が自社株式を買い取るという行為には、経済的に見ると、会社財産を株主へ払い戻している側面があります。
そのため、株主が受け取る金銭等の全額を株式譲渡対価として扱うのではなく、税務上は次のように分解します。
株主が受け取る金銭等
= みなし配当部分
+ 株式譲渡対価部分
発行会社側では、自己株式の取得そのものについて、通常の売上や費用が生じるわけではありません。一方で、税務上は資本金等の額と利益積立金額の減少を整理し、株主側ではみなし配当と株式譲渡損益を区分する必要があります。
出典:e-Gov法令検索|法人税法第24条・第61条の2
出典:e-Gov法令検索|法人税法施行令第8条・第9条
出典:国税庁|No.1477 相続により取得した非上場株式をその発行会社に譲渡した場合の課税の特例
事業承継の場面でも、自己株式取得が使われることがあります。後継者以外の株主から会社が株式を買い取る、相続人から会社が株式を買い取る、少数株主を整理する、といったケースです。
このとき、税務上は少なくとも次の点を確認します。
- 発行会社側の資本金等の額
- 発行会社側の利益積立金額
- 売主株主が個人か法人か
- 売主株主の株式取得価額
- みなし配当と株式譲渡損益の区分
- 源泉徴収の要否
- 非上場株式の時価
- 会社法上の分配可能額
- 他の株主への価値移転の有無
自己株式取得のなかには、金融商品取引所の市場における一定の取得など、法令でみなし配当の対象から除外されているものがあります。組織再編に伴う端数処理や反対株主買取請求についても、取得方法と適用除外を確認したうえで判定します。
たとえば、合併親法人株式の1株未満の端数に対して金銭が交付される場合です。
これについては、税務上、端数相当株式が交付され、直ちに代わり金により買い取られたものと扱われます。そのため、所定の端数処理に係る自己株式取得によるみなし配当には該当しない、と整理されています。
ただし、端数処理に係る株式譲渡損益と、合併そのものに係るみなし配当の有無は、別々に判定する必要があります。
出典:国税庁|令和8年版 源泉徴収のあらまし 第8 配当所得の源泉徴収事務
出典:国税庁|いわゆる『三角合併』において端数調整金が支払われる場合の適格判定等について
自己株式取得の詳細な税務処理は、本来、別記事で扱うべき論点です。ここではまず、「株式売買に見えても、配当部分が混在することがある」という一点を押さえておいてください。
資本払戻し・資本剰余金配当とみなし配当
資本剰余金を原資として株主へ金銭等を交付する場合にも、みなし配当が問題になります。
会社法上は、利益剰余金を原資とする配当だけでなく、資本剰余金を原資とする剰余金の配当も可能です。しかし税務上は、資本剰余金を原資としているからといって、その全額が資本に対応する部分として配当課税の対象外になるわけではありません。
税務上は、交付額のうち、法令に従って計算した資本金等の額に対応する部分を資本の返還として区分し、それを超える部分をみなし配当として扱います。
この点は、実務上の誤りが生じやすいところです。
会計上、その他資本剰余金の減少として処理していると、「利益剰余金を原資としていないのだから、配当課税はない」と考えてしまいがちです。しかし、法人税法・所得税法上は、会社法上の原資表示だけでなく、税務上の資本金等の額に対応する部分を超えるかどうかを見ます。
なお、資本金を減少させるだけで、株主への払戻しを伴わない減資は、それ自体でみなし配当を生じさせるものではありません。減資と併せて、または減資後に資本剰余金の配当等を行う場合には、その交付について判定します。
出典:e-Gov法令検索|法人税法第24条
出典:e-Gov法令検索|所得税法第25条
特に注意が必要なのが、利益剰余金と資本剰余金の双方を原資とする配当、いわゆる混合配当です。
最高裁令和3年3月11日判決は、利益剰余金と資本剰余金の双方を原資として行われた剰余金の配当について、混合配当全体が資本の払戻しに該当すると判断しました。
あわせて、当時の法人税法施行令の計算方法のうち、減少資本剰余金額を超える直前払戻等対応資本金額等が算出される結果となる限度で、法人税法の委任の範囲を逸脱し、違法・無効であることも示されています。
この判決を踏まえ、国税庁は、混合配当があった場合に算出される直前払戻等対応資本金額等について、減少資本剰余金額を上限として取り扱うことを公表しています。
出典:国税庁|最高裁判所令和3年3月11日判決を踏まえた利益剰余金と資本剰余金の双方を原資として行われた剰余金の配当の取扱いについて
その後、令和4年度税制改正により、払戻等対応資本金額等は、資本の払戻しにより減少した資本剰余金の額を限度とすることなどが定められました。種類株式を発行している場合の計算も見直されており、令和4年4月1日以後の資本の払戻しについては、改正後の規定に基づいて計算します。
出典:国税庁|源泉所得税の改正のあらまし(令和4年4月)
会社法上は、利益剰余金と資本剰余金のいずれを原資とする場合も「剰余金の配当」として整理されます。一方、税法上は利益と資本を区分します。
混合配当全体が資本の払戻しに該当することと、その全額がみなし配当になることは、別の話です。資本の払戻しについて、法令に従って計算した資本金等の額に対応する部分を超える金額が、みなし配当となります。
出典:e-Gov法令検索|法人税法第24条
出典:e-Gov法令検索|法人税法施行令第23条
出典:国税庁税務大学校|資本剰余金と利益剰余金の双方を原資とする配当を受けた場合の法人税法上の区分について―最高裁令和3年3月11日判決を題材として―(研究論稿)
資本剰余金配当や混合配当を検討する際には、単に「どの勘定科目を減らすか」という発想では足りません。次の点を整理する必要があります。
- 配当原資は利益剰余金か、資本剰余金か、その双方か
- 同一日に複数の配当決議があるか
- 効力発生日は同一か
- 税務上、一体の配当と見られる可能性があるか
- 資本金等の額に対応する部分はいくらか
- みなし配当部分はいくらか
- 法人株主・個人株主それぞれの課税関係はどうなるか
- 源泉徴収の要否はどうなるか
- 株主への通知内容は整っているか
資本剰余金配当は、会計・会社法・税務が交差する典型的な論点です。実行後に計算を合わせにいくのではなく、決議前の段階で税務上の区分を確認しておく必要があります。
非適格合併とみなし配当
合併においても、みなし配当が問題になります。
適格合併の場合には、被合併法人の資産・負債が税務上の帳簿価額で合併法人に引き継がれます。被合併法人の株主側でも、原則としてみなし配当を認識しません。
これに対して非適格合併では、被合併法人の資産・負債が時価で移転したものとして扱われます。そのため、被合併法人の株主が受け取る合併対価について、みなし配当が問題になります。
整理としては、被合併法人が資産・負債を時価で譲渡し、合併対価資産を取得して、直ちに株主へ交付したもの、という形になります。
株主側では、合併対価のうち、被合併法人の資本金等の額に対応する部分を超える金額がみなし配当となります。
さらに、株主が受け取った対価のうち、みなし配当部分を除いた金額は株式譲渡対価となります。そして、被合併法人株式の帳簿価額または取得費との差額として、株式譲渡損益が計算されることがあります。
出典:e-Gov法令検索|法人税法第24条・第61条の2・第62条・第62条の2
合併対価が株式のみであるか、金銭等を含むか。この違いによって、株主側の課税関係は大きく変わります。
非適格合併であっても、所定の株式のみが交付されるなどの要件を満たす場合には、株主の株式譲渡損益が繰り延べられることがあります。したがって、みなし配当が生じるかどうかと、株式譲渡損益をその時点で認識するかどうかは、分けて判定します。
出典:国税庁|いわゆる『三角合併』に係る被合併法人の株主における課税関係について
出典:国税庁|租税特別措置法第37条の10《一般株式等に係る譲渡所得等の課税の特例》関係
実務では、合併法人側の資産・負債の受入れや、適格要件の検討に意識が向きがちです。しかし、被合併法人の株主に対する課税関係まで確認しなければ、法人税務の判断としては不十分です。
特に同族会社グループでは、合併比率や対価設計が、株主間の価値移転に影響することがあります。みなし配当だけでなく、株式譲渡損益、受贈益、寄附金、同族会社の行為計算否認、組織再編成に係る包括否認まで視野に入れて検討する必要があります。
出典:e-Gov法令検索|法人税法第22条・第37条・第132条・第132条の2
分割型分割・株式分配とみなし配当
分割型分割でも、みなし配当が生じることがあります。
分割型分割は、税法上の区分です。典型的には、分割法人が分割の対価として受け取った資産の全部を、分割の日に株主へ剰余金の配当等として交付する分割をいいます。一定の無対価分割も含まれるため、具体的な取引が税法上の定義に該当するかを確認する必要があります。
非適格分割型分割では、分割法人の株主においてみなし配当を認識する仕組みが設けられています。一方、適格分割型分割に該当する場合には、分割法人の株主において、原則としてみなし配当を認識しません。
出典:e-Gov法令検索|法人税法第2条・第24条
出典:国税庁|分割対価資産がない分割型分割に係る適格判定について
株式分配についても同様に、適格株式分配か非適格株式分配かによって取扱いが変わります。
非適格株式分配では、交付された株式の価額等を基礎として、みなし配当額を計算します。株主が内国法人である場合には、そのみなし配当額について受取配当等の益金不算入の適用を検討します。株主が個人である場合には、原則として配当所得としての取扱いを検討します。
出典:e-Gov法令検索|法人税法第23条・第24条
出典:e-Gov法令検索|所得税法第25条
分割型分割や株式分配は、事業承継、持株会社化、グループ内再編、M&A準備の場面で検討されることがあります。
形式的に会社法の手続を進めるだけでは足りません。適格要件、株主課税、源泉徴収、株式簿価、別表処理を一体で確認する必要があります。
解散による残余財産の分配とみなし配当
会社を解散・清算し、残余財産を株主に分配する場合にも、みなし配当が問題になります。
清算時の分配は、会社に残った財産を株主へ返す手続のように見えます。しかし、株主に分配される残余財産の中には、発行会社の税務上の資本金等の額に対応する部分だけでなく、会社が過去に稼いで内部に留保していた利益に対応する部分が含まれることがあります。
そのため、株主が受け取る残余財産のうち、法令に従って計算した株式等に対応する資本金等の額を超える部分は、みなし配当として扱われます。
出典:e-Gov法令検索|法人税法第24条
出典:e-Gov法令検索|所得税法第25条
清算時のみなし配当では、次の点を確認します。
- 残余財産の分配額
- 分配時点の資本金等の額
- 利益積立金額
- 株主ごとの持株割合
- 株主が個人か法人か
- 源泉徴収の要否
- 株式譲渡損益の有無
- 期限切れ欠損金や債務免除益との関係
- 現物分配がある場合の適格現物分配への該当性、交付資産の評価および受領法人側の取扱い
現物による残余財産の分配が適格現物分配に該当する場合には、簿価による資産移転や、受領法人側の収益の益金不算入などの取扱いを確認します。
みなし配当の計算、受領法人側の益金不算入、源泉徴収の取扱いは、それぞれの適用規定に分けて整理する必要があります。
出典:e-Gov法令検索|法人税法第24条・第62条の5
出典:国税庁|令和8年版 源泉徴収のあらまし 第8 配当所得の源泉徴収事務
会社の清算では、法人側の最終申告に意識が向きがちです。しかし、株主側の課税関係も同時に整理しなければなりません。
特に同族会社では、株主が個人であることが多いため、配当所得・譲渡所得・相続税評価への影響まで見ておくべきです。
解散・清算時の残余財産分配についても、詳細は清算税務の記事で扱うべき論点です。もっとも、みなし配当の発生場面として、必ず押さえておく必要があります。
みなし配当と源泉徴収
みなし配当が生じる場合には、源泉徴収の要否を確認しなければなりません。
居住者である個人が受ける上場株式等の配当等については、原則として所得税および復興特別所得税15.315%の源泉徴収と、地方税5%の特別徴収が行われます。
一方、非上場株式の配当等や、源泉徴収上の大口株主等に該当する個人が受ける上場株式等の配当等については、原則として所得税および復興特別所得税20.42%の源泉徴収が行われ、支払時の地方税の特別徴収はありません。
これらは、あくまで支払時の徴収の取扱いです。最終的な所得税・住民税の負担とは区別して考える必要があります。地方税の特別徴収がないことは、個人住民税が非課税であることを意味しません。
出典:国税庁|No.1330 配当金を受け取ったとき(配当所得)
なお、上記の税目の内訳は、2026年の取扱いです。
令和9年1月1日以後に生ずる所得については、復興特別所得税が源泉徴収すべき所得税額の1.1%相当額となり、これに防衛特別所得税1%相当額が加わります。合計の源泉徴収税率は変わりませんが、税目の内訳が変わる点に注意が必要です。
出典:国税庁|No.1330 配当金を受け取ったとき(配当所得)
中小・中堅企業で問題になる非上場株式のみなし配当では、多くの場合、20.42%の源泉徴収を確認することになります。ただし、法人株主については、一定の要件の下で源泉徴収を行わない取扱いが設けられています。
対象となるのは、一定の内国法人が自己の名義で保有する完全子法人株式等に係る配当等や、所定の基準日等における直接保有割合が3分の1を超える他の内国法人の株式等に係る一定の配当等です。この取扱いは、令和5年10月1日以後に支払を受けるべき配当等について適用されます。
法人株主であることだけを理由に、源泉徴収が不要になるわけではありません。
また、この直接保有割合等による判定を、受取配当等の益金不算入における株式区分の判定と同一のものとして扱わないことも重要です。
出典:国税庁|源泉所得税の改正のあらまし(令和4年4月)
出典:国税庁|令和8年版 源泉徴収のあらまし 第8 配当所得の源泉徴収事務
ただし、この源泉徴収不要の取扱いを、個人株主に対するみなし配当にまで広げて理解してはいけません。
個人株主が会社に株式を売却して自己株式取得が行われる場合や、同族会社のオーナー株主にみなし配当が生じる場合には、源泉徴収の要否を慎重に確認する必要があります。
また、組織再編では、株式のみが交付され、現金がないにもかかわらず、みなし配当が生じることがあります。この場合、源泉税をどのように負担するかが実務上の問題になります。非適格分割型分割では、株主にみなし配当が発生し、分割法人において源泉徴収が必要となる場面があります。
会社が源泉税を一時的に立て替えて株主から回収する場合と、会社が最終的に負担する場合は、区別が必要です。分割法人が源泉税を最終的に負担した場合には、その負担自体が株主への金銭交付として、追加的な整理を要することもあります。
出典:e-Gov法令検索|所得税法第25条・第181条・第182条
出典:国税庁|令和8年版 源泉徴収のあらまし 第8 配当所得の源泉徴収事務
したがって、みなし配当では、税額計算だけでなく、「誰が、いつ、どの資金で源泉税を納付するのか」まで事前に確認しておく必要があります。
法人株主がみなし配当を受けた場合
株主が法人である場合、みなし配当は法人株主側で受取配当等として扱われます。一定の要件を満たすときには、受取配当等の益金不算入の対象になります。
受取配当等の益金不算入制度では、配当等の額に係る株式等の区分に応じて、益金不算入額が異なります。
基本となるのは、完全子法人株式等は配当等の全額、関連法人株式等は原則として配当等の額から所定の負債利子相当額を控除した金額、その他の株式等は50%、非支配目的株式等は20%です。個別の適用除外等についても確認が必要です。
出典:e-Gov法令検索|法人税法第23条
出典:国税庁|法人税基本通達 第3章第1節 受取配当等の益金不算入
ただし、法人株主であれば必ず有利に扱われる、というわけではありません。
特に注意すべきなのが、「自己株式等の取得が予定されている株式等」です。
法人が、発行法人による自己株式等の取得が具体的に予定されている株式等を取得し、その予定されていた事由に基因してみなし配当を受ける場合には、原則として、そのみなし配当について受取配当等の益金不算入規定を適用しないこととされています。
国税庁は、公開買付期間中に取得した株式などを例に、この「予定されている」事由の考え方を示しています。
出典:e-Gov法令検索|法人税法第23条
出典:国税庁|法人税基本通達3-1-8 自己株式等の取得が予定されている株式等
出典:国税庁|平成22年6月30日付課法2-1ほか1課共同『法人税基本通達等の一部改正について』の趣旨説明
これは、自己株式取得を利用した配当課税・受取配当等の益金不算入の濫用を防ぐ趣旨の制度です。
たとえば、会社が自己株式を買い取ることが具体的に予定されている段階で、法人がその株式を取得し、すぐに発行会社へ売却してみなし配当を受ける。このような取引では、受取配当等の益金不算入を当然に適用できるとは考えられません。
法人株主が関係するみなし配当では、次の点を確認します。
- 完全子法人株式等、関連法人株式等、その他の株式等、非支配目的株式等のいずれに該当するか
- 株式等の区分ごとに必要な保有割合、判定時点および継続保有要件を満たすか
- 関連法人株式等について負債利子控除が必要か
- 自己株式取得が予定されている株式等に該当しないか
- 源泉徴収不要の対象となる一定の内国法人の配当等に該当するか
- 法人税申告書別表八(一)の記載が必要か
- 株式譲渡損益との区分が正しいか
- 完全支配関係にある内国法人間の取引として、株式譲渡損益を認識しない規定が適用されないか
- 子会社株式簿価減額特例の適用により、譲渡損益の計算に用いる株式簿価の調整が必要とならないか
保有要件については、通常配当の計算期間に関する説明を、そのまま一律に当てはめないことが重要です。
みなし配当に係る完全子法人株式等については、効力発生日の前日における完全支配関係によって判定します。一方、関連法人株式等については、その区分に応じた保有関係・保有期間を別途確認します。
出典:e-Gov法令検索|法人税法施行令第22条・第22条の2
出典:国税庁|法人税申告書の記載の手引(令和7年版)申告書作成上の留意点・別表八(一)
出典:国税庁|法人税基本通達2-3-4の2・2-3-4の3
法人株主の場合、みなし配当部分と株式譲渡対価部分の区分は、法人税額だけの問題ではありません。別表処理、所得税額控除、グループ会社間取引、M&A時の税務デューデリジェンスにも影響します。
個人株主がみなし配当を受けた場合
株主が個人である場合、みなし配当部分は、原則として配当所得として扱われます。
非上場会社のオーナー、親族株主、少数株主、相続人などが、会社から自己株式取得や資本払戻し、清算分配を受ける場合には、みなし配当が発生しないかを確認する必要があります。
個人株主の場合、特に重要なのは次の点です。
- 配当所得として総合課税になるか
- 源泉徴収が必要か
- 株式譲渡所得部分があるか
- みなし配当部分と譲渡対価部分を区分しているか
- 相続等により取得した非上場株式の自己株式取得特例が関係するか
- 他の株主への価値移転がみなし贈与にならないか
- 非上場株式評価に影響しないか
非上場株式の配当等や、大口株主等が受ける上場株式等の配当等は、原則として総合課税の対象となり、申告分離課税は選択できません。ただし、一定の少額配当については、所得税の確定申告不要制度を選択できる場合があります。
少額配当に当たるかどうかは、1回に支払を受けるべき配当等の金額が、次の金額以下であるかによって判定します。
10万円 × 配当計算期間の月数 ÷ 12
配当計算期間が1年を超える場合は12月とし、1月未満の端数がある場合は1月として計算します。
出典:国税庁|No.1330 配当金を受け取ったとき(配当所得)
所得税の申告を不要とした非上場株式の少額配当であっても、個人住民税では申告が必要となります。両者は分けて確認してください。
所得税の確定申告を行う場合には、申告書の住民税に関する事項への記載が、行わない場合には住民税の申告が必要になるなど、申告方法もあわせて確認しておく必要があります。
出典:国税庁|令和7年分 所得税及び復興特別所得税の確定申告の手引き 手順6 住民税、事業税に関する事項を記入する
また、相続等により取得した非上場株式を発行会社に譲渡する場合には、一定の要件の下で、みなし配当とせず、受取額の全額を株式譲渡所得等の収入金額として扱う特例があります。
ただし、納付すべき相続税額があること、その相続税の課税対象となった株式であることなどの要件があります。相続した株式であるというだけで適用できるわけではありません。
譲渡期限は、相続開始日の翌日から、相続税の申告期限の翌日以後3年を経過する日までです。また、所定の届出書を、株主から発行会社へ譲渡日までに提出する必要があります。
譲渡後の申告時になって初めて検討するのではなく、会社が株式を買い取る前に、適用条件と手続を確認しておくことが重要です。
出典:国税庁|No.1477 相続により取得した非上場株式をその発行会社に譲渡した場合の課税の特例
非上場会社の自己株式取得では、個人株主にとっては「株式を売っただけ」のつもりでも、税務上は配当所得と株式譲渡所得の両方が生じることがあります。
この区分を誤ると、申告税額、源泉徴収、住民税、さらには相続税対策の前提までずれてしまいます。
みなし配当と株式譲渡損益の関係
みなし配当が生じる取引では、株式譲渡損益も同時に問題になることがあります。
たとえば自己株式取得では、株主が受け取る金銭等のうち、みなし配当部分を除いた金額が株式譲渡対価として扱われます。
個人株主の株式譲渡所得等は、その譲渡収入から、対象株式の取得費および譲渡に要した費用等を控除して計算します。法人株主については、適用される法人税上の規定に従って、譲渡対価と税務上の譲渡原価等を整理します。
出典:国税庁|No.1463 株式等を譲渡したときの課税(申告分離課税)
出典:e-Gov法令検索|法人税法第61条の2
つまり、同じ金銭を受け取っていても、税務上は次の二つに分けて考えます。
受取額のうち、法令に従って利益分配として扱われる部分
→ みなし配当
受取額のうち、株式の譲渡対価に相当する部分
→ 株式譲渡損益の計算対象
この区分は、法人株主・個人株主のいずれにとっても重要です。
法人株主の場合、みなし配当は受取配当等の益金不算入の対象となる可能性があります。一方、株式譲渡損益は原則として益金または損金となります。
ただし、完全支配関係にある内国法人間の自己株式取得や残余財産の分配等については、譲渡損益を認識しない取扱いがあります。組織再編に伴う譲渡損益の繰延べ等も、別途確認する必要があります。
出典:e-Gov法令検索|法人税法第23条・第61条の2
個人株主の場合、みなし配当は配当所得、譲渡部分は株式等に係る譲渡所得等として扱われるため、所得区分そのものが異なります。
非上場株式の譲渡損失と、総合課税となるみなし配当は、原則として損益通算できません。「受取額全体から株式取得費を差し引いた利益」だけを見て、税負担を判断しないことが重要です。
出典:国税庁|No.1465 株式等の譲渡損失(赤字)の取扱い
また、資本の払戻しでは、株式を引き続き保有していても、みなし配当以外の部分について株式譲渡損益を計算する場合があります。
その際に控除する取得費または帳簿価額は、原則として所定の割合に応じた金額であり、保有株式の取得費または帳簿価額の全額ではありません。払戻し後の株式の取得費・帳簿価額も調整します。
法人株主について子会社株式簿価減額特例が適用される場合には、その調整後の簿価を基礎として譲渡原価を計算するため、計算の順序にも注意が必要です。
出典:国税庁|租税特別措置法関係通達37の10-3 資本の払戻し等によるみなし譲渡に係る譲渡所得等の金額の計算
出典:e-Gov法令検索|法人税法施行令第119条の9
出典:国税庁|法人税基本通達2-3-4の2・2-3-4の3
同じ入金額でも、所得区分が変われば、税負担は大きく変わります。
したがって、みなし配当を検討するときは、みなし配当の金額だけでなく、譲渡対価部分と株式取得価額の関係まで確認しなければなりません。
みなし配当が発生しない、または注意して判定すべき場面
みなし配当は幅広い制度ですが、資本取引のすべてで発生するわけではありません。
たとえば、通常の利益剰余金を原資とする剰余金の配当は、通常の配当として扱われ、みなし配当ではありません。また、適格合併、適格分割型分割、適格株式分配では、原則として株主側でみなし配当を認識しない場面があります。
出典:e-Gov法令検索|法人税法第23条・第24条
出典:e-Gov法令検索|所得税法第24条・第25条
組織再編に伴う端数処理や反対株主の株式買取請求についても、どの法人の株式を誰が取得するのか、法令上みなし配当を認識しない特例があるのか、といった点を確認する必要があります。
たとえば、被合併法人の株主による、合併に反対する買取請求に基づく所定の自己株式取得は、みなし配当の対象から除外されています。一方、合併法人の株主による株式買取請求では、みなし配当および株式譲渡損益を認識する必要がある場面があります。
出典:国税庁|令和8年版 源泉徴収のあらまし 第8 配当所得の源泉徴収事務
出典:e-Gov法令検索|法人税法施行令第23条
同じ「株式買取請求」でも、どの会社の株主が、どの手続で、どの株式について買取請求をしたのか。これによって、税務上の結論は変わってきます。
みなし配当の判断では、取引名だけで結論を出さず、次の順番で確認することが重要です。
- 会社から株主へ金銭その他の資産が交付されるか、または法令により交付があったものとみなされるか
- その交付が法人税法24条・所得税法25条の列挙事由に該当するか
- 適格組織再編等により、みなし配当を認識しない場面か
- 交付額が、法令に従って計算した株式等に対応する資本金等の額を超えるか
- 株主側で、配当所得・受取配当等・譲渡損益をどう区分するか
- 源泉徴収が必要か
- 会社法上の手続・財源規制に問題がないか
みなし配当を検討するときの実務チェックポイント
みなし配当を検討する際には、まず次の資料を確認します。
| 確認資料 | 確認する理由 |
|---|---|
| 法人税申告書別表五(一) | 資本金等の額、利益積立金額を確認するため |
| 株主名簿 | 株主ごとの持株割合、法人株主・個人株主の区分を確認するため |
| 資本関係図・株式保有履歴等 | 完全支配関係、直接保有割合、保有期間などを確認するため |
| 株式取得価額・帳簿価額資料 | 株式譲渡損益を計算するため |
| 決算書・株主資本等変動計算書 | 会計上の純資産項目の増減を確認するため |
| 株主総会議事録・取締役会議事録 | 配当、自己株式取得、減資、組織再編等の意思決定を確認するため |
| 定款 | 株式の譲渡制限、種類株式、自己株式取得手続を確認するため |
| 登記事項証明書 | 資本金、株式数、過去の資本変更を確認するため |
| 組織再編契約書・計画書 | 合併、分割、株式分配等の対価と効力発生日を確認するため |
| 自己株式取得契約書 | 取得対価、取得日、売主株主を確認するため |
| 株価算定資料 | 非上場株式の時価や株主間の価値移転を確認するため |
| 源泉徴収関係資料 | 源泉税率、納付期限、支払調書等を確認するため |
なかでも重要なのが、別表五(一)です。
みなし配当の計算では、税務上の資本金等の額が要になります。会計上の資本金や資本剰余金の残高だけを見ても、税務上の資本金等の額を正しく把握できるとは限りません。
別表五(一)は重要な確認資料ですが、直近の期末残高をそのまま用いるわけではありません。その後の増資、自己株式取得、資本の払戻し等を反映し、対象取引に適用される時点の税務上の残高を確認します。
株主名簿だけでは確認しきれない資本関係や保有履歴、株主の居住地等も、必要に応じて別の資料で確かめます。
出典:e-Gov法令検索|法人税法施行令第8条・第9条・第22条・第22条の2・第23条
また、過去に増資、減資、自己株式取得、組織再編、資本剰余金配当を行っている会社では、別表五(一)の履歴が正しく管理されているかを確認する必要があります。
過去の資本等取引の処理が曖昧なまま、自己株式取得や資本払戻しを実行すると、みなし配当の計算そのものが不安定になってしまいます。
経営判断としてのみなし配当
みなし配当は、単に「税務上、配当になるかどうか」を判定するだけの論点ではありません。
会社が金銭を対価として自己株式を取得すれば、資金が流出します。資本剰余金を払い戻せば、純資産や資本政策に影響が及びます。
非適格合併や分割型分割では、株主課税だけでなく、資産の時価課税や繰越欠損金、事業承継、M&Aスキームにも影響します。清算時の残余財産分配では、会社の出口戦略と株主の税負担が直結します。
つまり、みなし配当は、法人税申告書の一項目ではありません。会社と株主の関係をどう整理するかという、経営判断の一部です。
特に同族会社では、会社と株主の距離が近いため、次のような判断が必要になります。
- 会社の資金を、どのように株主へ戻すのか
- 配当、実際の退職に伴う適正な役員退職金、自己株式取得、株主からの借入金の返済など、それぞれの取引の実態と成立要件を踏まえて、どの方法を採るのか
- 後継者と非後継者の株主間で、価値移転が起きないか
- 相続税・贈与税との関係はどうなるか
- 金融機関や外部株主に説明できる処理か
- 将来のM&Aや事業承継の選択肢を狭めないか
短期的な税負担だけで判断すると、会社の資金繰り、株主構成、後継者への引継ぎ、そして税務調査時の説明に、問題が残ることがあります。
みなし配当で専門家に相談すべきタイミング
みなし配当は、実行後に気づいても対応が難しい論点です。
特に、次の取引を検討している場合には、実行前に税務上の整理を行うべきです。
- 会社が自己株式を取得する
- 資本剰余金を原資として配当する
- 減資や資本払戻しを行う
- 利益剰余金と資本剰余金の双方を原資として配当する
- 合併、分割型分割、株式分配を行う
- 会社を解散・清算し、残余財産を分配する
- 相続人から会社が株式を買い取る
- 少数株主を整理する
- 事業承継前に株主構成を見直す
- M&A前に資本構成を整える
- 過去の別表五(一)や資本金等の額に不安がある
みなし配当では、発行会社側、株主側、源泉徴収、会社法手続、会計処理、申告書別表が同時に関係します。どれか一つだけを見て判断すると、別の側面で問題が残ります。
まとめ
みなし配当は、取引の名称や会社側の会計処理だけでは判断できない、株主課税の論点です。
自己株式取得、資本払戻し、資本剰余金配当、非適格合併、分割型分割、株式分配、解散残余財産の分配。こうした場面では、会社側の会計処理だけでなく、株主側で配当課税が生じるかどうかを確認する必要があります。
重要なのは、次の三つです。
第一に、会社から株主へ財産が交付されるか、または法令により交付があったものとみなされるか、そしてその取引がみなし配当の対象事由に該当するかを確認すること。
第二に、その交付額のうち、法令に従って計算した資本金等の額に対応する部分と、みなし配当として扱われる部分を区分すること。この資本金等の額に対応する部分は、株主本人の株式取得費とは異なります。
第三に、株主が法人か個人か、源泉徴収が必要か、株式譲渡損益が同時に生じるかを整理すること。
みなし配当は、法人税・所得税・源泉所得税・会社法・会計・事業承継が交差する領域です。
実行後の申告段階で慌てて計算するのではなく、株主総会決議、契約締結、払戻し、自己株式取得、組織再編の前に検討しておく。それが、後から説明できる税務判断につながります。
自己株式取得、資本剰余金配当、減資に伴う払戻し、組織再編、清算分配などを検討している場合は、実行前に資料を整理し、税務上の影響を確認することが重要です。
既に実行した資本等取引の処理に不安がある場合には、過去の資料を確認し、必要な申告や源泉徴収の対応を早めに検討してください。
犬飼公認会計士・税理士事務所では、みなし配当の計算だけでなく、資本金等の額、利益積立金額、株主課税、源泉徴収、事業承継・M&Aへの影響まで含めて、資本等取引の整理を支援しています。自己株式取得や資本払戻しを予定している場合は、実行前の検討段階でお問い合わせください。
振り返り
| 論点 | 実務上のポイント |
|---|---|
| みなし配当の本質 | 税法に定める事由について、交付額等のうち所定の資本金等対応額を超える部分を配当等として扱う。会社法上の剰余金の配当が対象となる場合もある |
| 基本計算 | 交付額等が、取引ごとに法令に従って計算する資本金等対応額を超える場合の超過額。株主本人の取得費とは区別する |
| 自己株式取得 | 株式売買に見えても、受取額がみなし配当部分と株式譲渡対価部分に分かれることがある。市場取得等の適用除外も確認する |
| 資本払戻し | 資本剰余金を原資としていても、税務上みなし配当が生じることがある。払戻しを伴わない減資とは区別する |
| 混合配当 | 混合配当全体を資本の払戻しとして扱ったうえで、改正後の計算規定により資本部分とみなし配当部分を区分する |
| 非適格合併 | みなし配当の有無と、株式譲渡損益の繰延べの可否は別々に判定する |
| 分割型分割・株式分配 | 適格か非適格かにより、株主側のみなし配当の有無が変わる。一定の無対価取引についても確認が必要 |
| 清算分配 | 残余財産の分配額のうち、所定の資本金等対応額を超える部分はみなし配当となり得る。現物分配では適格現物分配への該当性も確認する |
| 源泉徴収 | 居住者個人の非上場株式のみなし配当は、原則20.42%の源泉徴収。一定の内国法人には所定の源泉徴収不要の取扱いがある |
| 法人株主 | 益金不算入の株式区分や、自己株式取得予定株式等の適用除外を確認する。完全支配関係にある内国法人間では、株式譲渡損益を認識しない場合がある |
| 個人株主 | 非上場株式のみなし配当は原則総合課税。少額配当には所得税の申告不要の例外があるが、住民税は別に確認する。譲渡損失との損益通算にも制限がある |
| 相談タイミング | 株主総会決議、契約、自己株式取得、払戻し、組織再編の実行前に確認する。過去の処理に不安がある場合は、資料確認と必要な対応を早めに行う |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

