会社が自社の株式を株主から買い取ることを、自己株式取得といいます。
上場会社では、資本効率の改善や株主還元の文脈で語られることの多い取引です。
一方、非上場会社では、もっと実務に根ざした目的で検討されます。少数株主の整理、相続人からの株式買取り、後継者への経営権集中、親族外承継、従業員承継、M&A前の株主構成整理などがその典型です。
ただ、自己株式取得は「会社が株式を買うだけ」の取引ではありません。
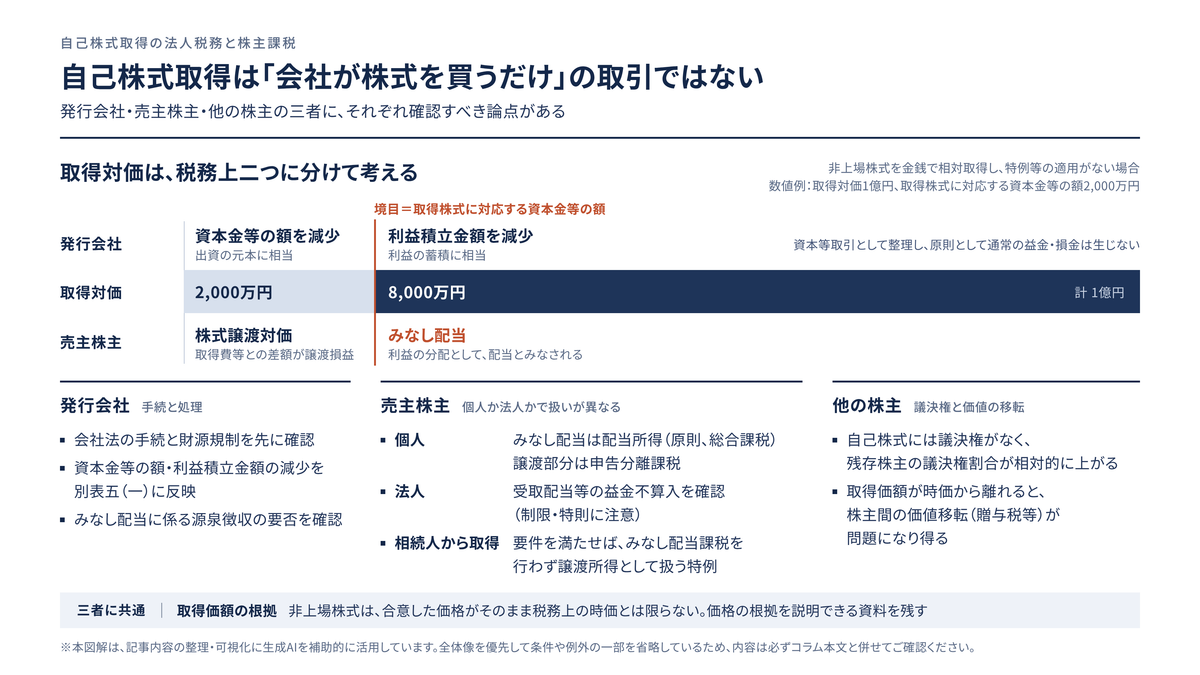
税務上は、売主株主にみなし配当課税と株式譲渡損益が同時に生じることがあります。発行会社側では、これを通常の費用や損失ではなく、資本金等の額と利益積立金額を動かす資本等取引として整理します。
さらに、源泉徴収、非上場株式の時価、会社法上の財源規制、他の株主への価値移転まで、あわせて確認しておかなければなりません。
事業承継の実務で、先代経営者が発行会社へ株式を売却する場面を考えてみてください。みなし配当課税と株式譲渡所得課税の双方を事前に試算しておくことは欠かせませんし、特定株主からの取得手続や分配可能額の確認も重要になります。
この記事では、自己株式取得を行う場合の法人税務と株主課税について、発行会社・売主株主・他株主という三者の視点から整理していきます。
自己株式取得は、誰に何が起きる取引なのか
自己株式取得を検討するとき、出発点になるのは「誰の税務を見ているのか」を切り分けることです。
この取引では、少なくとも次の三者に影響が及びます。
| 当事者 | 主な確認事項 |
|---|---|
| 発行会社 | 自己株式取得の会計処理、税務上の資本金等の額・利益積立金額の減少、別表五(一)、源泉徴収、会社法上の財源規制 |
| 売主株主 | みなし配当、株式譲渡損益、個人・法人別の課税、取得費・税務上の帳簿価額、確定申告、受取配当等の益金不算入 |
| 他の株主 | 議決権割合の変動、株式価値の移転、贈与税・寄附金・受贈益リスク、後継者への経営権集中 |
売主株主だけを見ても、発行会社だけを見ても、自己株式取得の結論は誤ってしまいます。
たとえば、会社が先代経営者から株式を買い取る場面です。先代経営者には税金が生じ、会社からは資金が流出し、後継者や他の株主の議決権割合は相対的に上がります。
取得価額が時価から大きく離れていれば、売主と他株主の間で経済的利益が移転したと見られる可能性も出てきます。
自己株式取得とは、株式売買、資本取引、株主還元、承継対策がいくつも重なり合った取引なのです。
自己株式取得が使われる典型場面
非上場会社で自己株式取得が検討される代表的な場面は、次のとおりです。
| 場面 | 実務上の目的 | 税務上の主な論点 |
|---|---|---|
| 先代経営者からの買取り | 創業者利益の実現、後継者への経営権移転 | みなし配当、譲渡所得、源泉徴収、株価算定 |
| 相続人からの買取り | 相続により分散した株式の整理 | みなし配当課税の特例、届出、取得費加算 |
| 少数株主からの買取り | 株主構成の整理、意思決定の安定化 | 時価、他株主への価値移転、会社法手続 |
| 従業員・役員株主からの買取り | 退職・退任時の株式整理 | 退職金・役員給与との関係、時価、源泉 |
| M&A前の株主整理 | 売却前の株主構成整理 | 売却価格への影響、税務DD、株主間調整 |
| 資本政策 | 余剰資金の還元、資本効率改善 | 財源規制、みなし配当、市場取引との違い |
事業承継の場面では、自己株式取得のほかに、自己株式処分、持株会社方式、後継者自身による買取りといった選択肢を並べて比較することになります。
とりわけ高株価企業や親族外承継では、みなし配当課税、自己株式の取得時・処分時の時価、持株会社への譲渡時の時価が、重要な論点として浮かび上がってきます。
会社法上の手続と財源規制を先に確認する
自己株式取得では、税務計算に入る前に、そもそも会社法上その取得が可能なのかを確認しておく必要があります。
会社が特定の株主から自己株式を取得する場合、原則として株主総会の特別決議が必要です。あわせて、売主追加請求権や特定株主の議決権制限なども確認します。
また、本稿で扱う株主との合意による有償の自己株式取得では、株主に交付する金銭等の帳簿価額の総額が、取得の効力発生日における分配可能額を超えてはなりません。
自己株式取得は会社財産の払戻しに近い性格を持つため、会社債権者を保護する観点から財源規制が置かれています。具体的には、会社法155条以下、160条、309条、461条などを確認することになります。
出典:e-Gov法令検索|会社法
非上場会社では特に、次の確認を後回しにしないことが肝心です。
| 確認項目 | 実務上の意味 |
|---|---|
| 定款 | 譲渡制限、種類株式、相続人等に対する売渡請求制度の有無を確認する |
| 株主名簿 | 誰から何株取得するか、議決権数と持株割合を確認する |
| 株主総会・取締役会決議 | 取得株式数、取得価額、取得期間、特定株主からの取得手続を確認する |
| 分配可能額 | 取得対価が会社法上の上限を超えないか確認する |
| 資金繰り | 取得資金の流出が運転資金・借入返済・金融機関対応に与える影響を確認する |
| 株主間の公平性 | 特定株主だけに有利・不利な条件になっていないか確認する |
会社法上の手続を軽く見ると、税務以前の段階で問題が残ります。自己株式取得の有効性、役員責任、株主間紛争、金融機関への説明といった問題です。
自己株式取得は、税務だけで完結する取引ではありません。
発行会社側の法人税務
以下では、原則として、非上場株式を金銭で相対取得する場合の取扱いを説明します。
発行会社が自己株式を取得した場合、会計上は、自己株式を純資産の控除項目として処理します。
たとえば会社が自己株式を3,000で取得したなら、借方に自己株式3,000、貸方に現預金3,000を計上するのが基本です。なお、この基本仕訳では、源泉徴収や付随費用等を考慮していません。
出典:企業会計基準委員会|企業会計基準第1号「自己株式及び準備金の額の減少等に関する会計基準」
これに対して法人税法上は、自己株式を有価証券として資産計上する、という発想はとりません。税務上の純資産の払戻しとして整理します。
具体的には、取得資本金額を資本金等の額から控除し、交付額のうちこれを超える部分を利益積立金額から控除します。そのため発行会社側では、原則として、自己株式取得そのものから通常の益金や損金は生じません。
出典:e-Gov法令検索|法人税法施行令第8条・第9条
ここは、実務上とても大切なところです。
自己株式取得を「株式購入」とだけ捉えてしまうと、発行会社側では取得価額を資産として管理すれば足りるように見えます。
しかし税務上は、資本金等の額と利益積立金額を正しく減少させ、それを別表五(一)に反映させておかなければなりません。
取得資本金額とは何か
自己株式取得では、発行会社の税務上の純資産を二つに分けて考えます。
一つは、株主から出資を受けた元本に相当する資本金等の額です。
もう一つは、会社が稼いだ利益の蓄積に相当する利益積立金額です。
取得する株式に対応する資本金等の額を計算し、交付した金銭等の額を上限とした金額が、発行会社側で減少する「取得資本金額」になります。
交付額がこの取得資本金額を超える場合、その超える部分は、発行会社側では利益積立金額の減少となります。通常の取扱いでは、これが売主株主側のみなし配当です。
法人税法24条と所得税法25条は、自己株式取得などにより交付を受けた金銭等が、その株式に対応する資本金等の額を超えるとき、その超過部分を配当等とみなす構造をとっています。
出典:e-Gov法令検索|法人税法施行令第8条第1項第20号
出典:e-Gov法令検索|法人税法第24条
出典:e-Gov法令検索|所得税法第25条
売主株主にみなし配当課税の特例が適用されない通常の相対取引では、税務上の考え方を次のように整理できます。
発行会社が株主へ交付した金銭等
= 取得資本金額
+ 利益積立金額の払戻しに相当する部分
利益積立金額の払戻しに相当する部分
= 売主株主側のみなし配当
なお、交付した金銭等の額が、取得する株式に対応する資本金等の額に満たない場合は、交付額の全額を資本金等の額から控除し、利益積立金額は増減しません。
また、発行している株式が一種類で、取得直前の資本金等の額が零以下であれば、資本金等の額は減少させず、交付額の全額を利益積立金額から控除します。
二種類以上の株式を発行している場合は、取得対象と同じ種類の株式に係る種類資本金額を用いて計算します。
出典:e-Gov法令検索|法人税法施行令第8条第1項第20号・第9条第14号
このように自己株式取得では、会計仕訳だけでなく、別表五(一)における資本金等の額と利益積立金額の動きまで確認しておくことが欠かせません。
売主株主側では「みなし配当」と「株式譲渡損益」に分かれる
自己株式取得の最大の特徴は、売主株主が受け取る対価が、税務上二つに分かれる点にあります。
会社に株式を売却した売主株主からすれば、受け取った金額はすべて株式の売却代金に見えるはずです。
しかし税務上は、会社から株主へ交付された金銭等のうち、発行会社の資本金等の額に対応する部分を超える金額は、利益の分配としてみなし配当になります。
そして、みなし配当以外の部分が、株式譲渡対価として扱われます。
売主株主が受け取った金銭等
= みなし配当部分
+ 株式譲渡対価部分
株式譲渡損益は、次のように計算します。
株式譲渡損益
= 株式譲渡対価部分
- 売主株主の株式の取得費または税務上の帳簿価額
※上記の算式と以下の数値例では、譲渡に要した費用等を考慮していません。個人の譲渡所得の計算では、取得費に加え、譲渡に要した費用も控除します。
出典:国税庁|タックスアンサー No.1463 株式等を譲渡したときの課税(申告分離課税)
自己株式取得では、受取額の全体をそのまま譲渡収入とすることはできません。まずみなし配当部分を切り分け、その残りを譲渡対価として扱います。
数字で見る自己株式取得の基本構造
次のような単純な例で考えてみましょう。ここでは、完全支配関係に関する特則や、相続人からの取得に係る特例等は適用されないものとします。
- 発行会社が売主株主から自己株式を取得
- 取得対価:1億円
- 取得する株式に対応する資本金等の額:2,000万円
- 売主株主の株式の取得費または税務上の帳簿価額:1,500万円
このとき、売主株主側の税務上の区分は次のとおりです。
みなし配当
= 1億円 - 2,000万円
= 8,000万円
株式譲渡対価
= 1億円 - 8,000万円
= 2,000万円
株式譲渡益
= 2,000万円 - 1,500万円
= 500万円
売主株主が個人であれば、8,000万円は配当所得、500万円は株式等に係る譲渡所得等として検討します。
売主株主が法人であれば、8,000万円は受取配当等、500万円は株式譲渡益として検討します。ただし法人株主の場合は、受取配当等の益金不算入が使えるかどうかを別途確認しなければなりません。
同じ1億円の取得対価でも、所得区分は一つにはなりません。ここを取り違えると、所得税、法人税、源泉徴収、別表処理のすべてがずれてしまいます。
売主株主が個人の場合
売主株主が個人の場合、自己株式取得によって生じたみなし配当部分は、原則として配当所得になります。
個人が所有する非上場株式を発行会社に譲渡し、金銭その他の資産の交付を受けた場合、その交付額が、発行会社の資本金等の額のうちその株式に対応する部分の金額を超えるときは、その超える部分が配当所得とみなされます。
出典:国税庁|タックスアンサー No.1477 相続により取得した非上場株式をその発行会社に譲渡した場合の課税の特例
非上場会社の自己株式取得では、個人株主にとって、次の二つの所得が同時に問題になります。
| 区分 | 内容 |
|---|---|
| みなし配当部分 | 配当所得として課税関係を確認する |
| 株式譲渡対価部分 | 株式等に係る譲渡所得等として取得費・譲渡費用等を控除して計算する |
非上場株式の配当等には、20.42%の税率で、所得税および復興特別所得税(令和9年分以後は、所得税、防衛特別所得税および復興特別所得税)が源泉徴収されます。
また、上場株式等以外の配当等は原則として総合課税の対象となり、申告分離課税を選択することはできません。
出典:国税庁|タックスアンサー No.1330 配当金を受け取ったとき(配当所得)
一方、株式譲渡対価部分は、株式等に係る譲渡所得等として申告分離課税の対象になります。
一般株式等に係る譲渡所得等の税率は、所得税15%・住民税5%に付加税を加え、原則として20.315%です。令和9年分以後は、防衛特別所得税の創設と復興特別所得税率の引下げが行われますが、合計税率は変わりません。
なお、復興特別所得税の課税期間は、令和8年度税制改正により令和29年まで延長されています。
出典:国税庁|タックスアンサー No.1463 株式等を譲渡したときの課税(申告分離課税)
出典:国税庁|源泉所得税の改正のあらまし(令和8年4月)
ここで注意しておきたいのは、みなし配当と譲渡所得とでは課税方法が異なる、という点です。
たとえば、所得水準の高いオーナー株主が自己株式取得によって多額のみなし配当を受け取ると、総合課税の影響で想定以上の税負担になることがあります。
自己株式取得を「20%程度の株式譲渡税で済む取引」と誤解したまま進めると、実行後に資金計画が大きくずれかねません。
また、非上場株式の譲渡部分に損失が生じても、その損失をみなし配当に係る配当所得と損益通算することはできません。受け取る対価全体の損得と、税務上の所得計算とが一致しない場合がある点にも注意が必要です。
出典:国税庁|タックスアンサー No.1465 株式等の譲渡損失(赤字)の取扱い
売主株主が法人の場合
売主株主が法人の場合も、基本的な構造は変わりません。
受け取った対価のうち、発行会社の資本金等の額に対応する部分を超える金額はみなし配当となり、残りが株式譲渡対価になります。
法人株主側では、次の点を確認します。
| 確認事項 | 内容 |
|---|---|
| みなし配当部分 | 受取配当等として益金不算入の対象になるか確認する |
| 株式譲渡部分 | 原則として、税務上の帳簿価額との差額として譲渡損益を計算する |
| 保有割合 | 完全子法人株式等、関連法人株式等、その他株式等、非支配目的株式等の区分を確認する |
| 源泉税 | 源泉徴収の有無、所得税額控除の処理を確認する |
| 自己株式取得予定株式等 | 受取配当等の益金不算入が制限されないか確認する |
法人株主の場合、どうしても受取配当等の益金不算入に目が向きがちです。みなし配当部分が益金不算入の対象になれば、たしかに税負担が軽くなる場面もあります。
しかし、平成22年度税制改正により、取得時に発行会社による自己株式取得が具体的に予定されていた株式等(自己株式取得予定株式等)については、その予定されていた取得に基因して生じるみなし配当に、原則として受取配当等の益金不算入が適用されないこととされました。
ここでいう「自己株式等の取得が予定されている株式等」とは、株式等の取得時において、発行法人が自己株式等として取得することが具体的に予定されているものを指します。
たとえば、上場会社が自己株式の公開買付けを行う場合に、その公開買付期間中に法人が取得した株式などがこれに当たります。
出典:国税庁|平成22年6月30日付課法2-1ほか1課共同「法人税基本通達等の一部改正について」の趣旨説明
これは、みなし配当と株式譲渡損を組み合わせて課税所得を不当に圧縮する行為を防ぐための、重要な制限です。
なお、売主法人と発行会社がともに内国法人で、両者の間に完全支配関係があり、法人税法61条の2第17項が適用される場合には、株式譲渡損益は計上しません。譲渡損益に相当する金額は、売主法人の資本金等の額の増減として処理します。
この場合は、自己株式取得予定株式等に係る益金不算入の制限の対象からも除かれます。
出典:e-Gov法令検索|法人税法第23条第3項・第61条の2第17項
出典:e-Gov法令検索|法人税法施行令第8条第1項第22号
法人株主が関与する自己株式取得では、「みなし配当だから益金不算入になる」と単純に考えるべきではありません。
その株式をいつ取得したのか。取得時点で自己株式取得が具体的に予定されていたのか。グループ法人税制上、株式譲渡損益はどう扱われるのか。そこまで確認しておく必要があります。
源泉徴収を忘れてはいけない
自己株式取得によってみなし配当が生じる場合、発行会社側では源泉徴収の要否を確認しなければなりません。
非上場会社が個人株主から自己株式を取得する場面では、みなし配当部分について、20.42%の所得税等の源泉徴収が問題になることが多くあります。源泉徴収税額は、通常、取得対価の総額から差し引いて納付します。
出典:国税庁|タックスアンサー No.1330 配当金を受け取ったとき(配当所得)
源泉徴収にあたっては、次の点を確認します。
| 確認事項 | 実務上の意味 |
|---|---|
| みなし配当の金額 | 源泉徴収の対象金額を確定する |
| 売主株主の属性 | 個人か法人か、居住者か非居住者かを確認する |
| 支払日 | 源泉税の納付期限に影響する |
| 特例の有無 | 相続人からの取得特例や一定の法人配当の源泉徴収不要制度を確認する |
| 株主への通知 | みなし配当額、譲渡対価部分、源泉徴収税額を明確に伝える |
源泉徴収した税額は、原則として、支払・交付をした月の翌月10日までに納付します。
また、提出範囲に該当する場合は、「配当等とみなす金額に関する支払調書」等の提出も必要です。記名株式に係るこの支払調書の一般的な提出期限は、支払の確定した日から1か月以内です。
源泉税の納付期限と法定調書の提出期限は、それぞれ別に確認します。
出典:国税庁|タックスアンサー No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例
出典:国税庁|法定調書の種類及び提出期限
源泉徴収を失念すると、発行会社側に不納付加算税や延滞税の問題が生じるおそれがあります。
株主側の税負担だけでなく、発行会社側の源泉徴収義務まで含めてスケジュールを組んでおくことが必要です。
なお、令和5年10月1日以後に支払を受けるべき配当等のうち、次のものは源泉徴収の対象となりません。
一定の内国法人が自己名義で有する完全子法人株式等に係るもの。そして、配当等に係る基準日等において、その内国法人が自己名義で直接3分の1超を保有する株式等に係るものです。
この判定は、法人税の受取配当等の益金不算入における「関連法人株式等」の判定と同一ではありません。
出典:国税庁|源泉所得税の改正のあらまし(令和5年4月)
出典:国税庁|令和8年版 源泉徴収のあらまし
ただし、個人株主や一般的な少数株主に対するみなし配当まで、広く源泉徴収が不要になるわけではありません。対象株式、保有関係、支払を受ける法人の属性を、一つひとつ確認していく必要があります。
相続人から自己株式を取得する場合の特例
事業承継の場面で特に重要になるのが、相続人から発行会社が非上場株式を買い取るケースです。
通常であれば、個人が非上場株式を発行会社に譲渡し、交付額が資本金等の額に対応する部分を超えると、その超過部分はみなし配当として課税されます。
ただし、これには特例があります。
相続または遺贈により財産を取得し、その相続または遺贈について納付すべき相続税額がある個人が、相続開始日の翌日から相続税の申告期限の翌日以後3年を経過する日までに、その相続税の課税対象となった非上場株式を発行会社へ譲渡する場合です。
この場合、一定の要件のもとで、みなし配当課税は行われず、譲渡対価の全額が非上場株式の譲渡所得の収入金額となります。要件を満たせば、相続税額の一定額を取得費に加算する特例も併用できます。
出典:国税庁|タックスアンサー No.1477 相続により取得した非上場株式をその発行会社に譲渡した場合の課税の特例
相続後に株式が分散した場合や、会社が相続人から株式を買い取って株主構成を整理する場面で、この特例は大きな意味を持ちます。
ただし、手続要件があります。
相続人は、非上場株式を発行会社に譲渡する日までに、「相続財産に係る非上場株式をその発行会社に譲渡した場合のみなし配当課税の特例に関する届出書」を発行会社に提出しなければなりません。
発行会社は、譲り受けた日の属する年の翌年1月31日までに、その届出書を所轄税務署長へ提出する必要があります。あわせて、届出書の写しを作成し、5年間保存しなければなりません。
出典:国税庁|A2-31 相続財産に係る非上場株式をその発行会社に譲渡した場合のみなし配当課税の特例に関する届出
なお、この特例は売主個人の課税に関するものです。売主株主のみなし配当課税が行われない場合でも、発行会社側では、通常どおり資本金等の額と利益積立金額の減少額を計算します。
出典:e-Gov法令検索|租税特別措置法第9条の7
出典:e-Gov法令検索|法人税法施行令第8条第1項第20号・第9条第14号
この特例は、相続人の税負担を大きく左右し得ます。実行後に気づいても届出期限に間に合わないことがあるため、相続発生後に会社が株式を買い取る可能性があるなら、早い段階から検討しておくべきでしょう。
自己株式取得の価額は「いくらでもよい」わけではない
自己株式取得では、取得価額がきわめて重要です。
非上場株式には市場価格がありません。そのため、当事者間で合意した価格が、そのまま税務上の時価として認められるとは限りません。
売主株主、残存株主、発行会社の関係を踏まえたうえで、時価との乖離があれば、所得税、法人税、贈与税の問題が生じ得ます。
たとえば、次のような場面では慎重な検討が求められます。
| 価額設定 | 想定されるリスク |
|---|---|
| 時価より高く会社が買い取る | 売主株主への経済的利益、他株主から売主への価値移転、みなし配当・贈与税論点 |
| 時価より低く会社が買い取る | 売主から残存株主への価値移転、みなし贈与、譲渡所得課税、株価上昇 |
| 特定株主だけ有利な条件 | 株主間公平、会社法手続、同族会社行為計算否認の検討 |
| 相続税評価額だけで決める | 所得税・法人税上の時価と相続税評価の関係を誤るリスク |
| 取得価額の根拠資料がない | 税務調査・株主説明・M&A時のDDで説明困難になる |
自己株式の高額買取りは、原則としてみなし配当として整理される場面が多いといえます。
ただ、売主株主と既存株主が親族等である場合には、同族会社を通じた株主間の価値移転として、贈与税上の検討が必要になることもあります。
取得価額を決めるときは、単に税額が少なくなる価格を選ぶのではなく、その価格がなぜ合理的なのかを説明できる資料を残しておくことが大切です。
非上場株式の評価では、相続税評価、所得税法上の時価、法人税法上の時価、会社法上の公正な価格が、必ずしも同じ意味で使われるわけではありません。自己株式取得は、まさにこれらの価格概念が交差する取引です。
他の株主への影響を見落とさない
自己株式取得によって、株式は売主株主から会社へ移ります。そして、会社が取得した自己株式には議決権がありません。そのため取得後は、残存株主の議決権割合が相対的に上昇します。
出典:e-Gov法令検索|会社法第308条第2項
事業承継では、これが有効に働くことがあります。
後継者以外の株主から会社が株式を買い取れば、後継者の議決権割合が高まり、経営権を安定させることができるからです。
一方で税務上は、他の株主へ経済的利益が移転していないかを確認しておく必要があります。
特に、親族間、同族会社、後継者と非後継者といった関係があるときは、自己株式取得によって誰の株式価値が増え、誰が利益を受けたのかを、あらかじめ整理しておくべきです。
自己株式取得は、一見すると売主株主と発行会社の二者間取引に見えます。けれども実際には、残存株主の議決権割合を変え、株式価値にも影響し得る取引です。
他株主への影響を無視した価額設定や手続設計は、避けなければなりません。
市場取引による自己株式取得との違い
上場会社の自己株式取得では、市場買付けやToSTNeT-3などの立会外取引が使われることがあります。
税務上、金融商品取引所の開設する市場における購入など、一定の取得は、みなし配当規定の適用対象から除かれます。
実務上、ToSTNeT-3は、買方が発行会社に限定される自己株式取得専用の取引として利用されることがあります。ToSTNeT-3による取得も、金融商品取引所の開設する市場における購入に当たるため、みなし配当規定の対象から除かれます。
出典:日本取引所グループ|ToSTNeT取引・取引の種類
出典:e-Gov法令検索|法人税法第24条第1項第5号
出典:e-Gov法令検索|所得税法第25条第1項第5号
市場購入など、法人税法24条1項5号のみなし配当規定の対象から除かれる取得では、発行会社側も、原則として取得対価の全額を資本金等の額から減算します。
出典:e-Gov法令検索|法人税法施行令第8条第1項第21号
ただし、非上場会社で問題になる自己株式取得は、多くの場合、相対取引です。上場会社の市場買付けの取扱いを、そのまま非上場会社に当てはめることはできません。
非上場会社では、取引相手、取得株数、取得価額、取得日がいずれも明確です。だからこそ、みなし配当、譲渡損益、源泉徴収に正面から向き合って検討する必要があります。
自己株式取得によるみなし配当は株価評価にも影響するか
自己株式取得によってみなし配当が生じた場合、その金額を、相続税・贈与税の非上場株式評価における類似業種比準方式の「1株当たりの配当金額」に含めるかどうかが問題になることがあります。
自己株式の取得によるみなし配当の金額は、会社法上の剰余金の配当金額には該当しません。また、通常は将来毎期継続することが予想できない金額に該当すると考えられます。そのため、「1株当たりの配当金額」の計算上、剰余金の配当金額に含める必要はないとされています。
出典:国税庁|質疑応答事例「1株当たりの配当金額B-自己株式の取得によるみなし配当の金額がある場合」
この点は、事業承継の前後で行う株価評価において重要です。
自己株式取得を行うと、会社の純資産、自己株式を除く株式数、議決権割合、株主構成が変わります。なお、発行済株式総数は自己株式を取得しただけでは変わらず、取得した自己株式を消却した場合に減少します。
みなし配当そのものを配当金額に含めないとしても、それは自己株式取得が株価評価に影響しない、という意味ではありません。
自己株式取得の前後で株価評価を行い、後継者・相続人・他株主への影響を確認しておくことが大切です。
出典:e-Gov法令検索|会社法第178条・第308条
出典:国税庁|財産評価基本通達180
自己株式取得で実務上よくある誤解
自己株式取得をめぐっては、次のような誤解が非常に多く見られます。
| 誤解 | 実務上の問題 |
|---|---|
| 会社が株式を買うだけなので税務は単純 | みなし配当、譲渡損益、源泉徴収、別表五(一)が同時に生じる |
| 売主株主は株式譲渡所得だけを申告すればよい | みなし配当部分は配当所得または受取配当等として別区分になる |
| 非上場株式の買取価格は当事者合意で決めればよい | 時価との乖離により贈与税・寄附金・受贈益・否認リスクが生じる |
| 自己株式取得は節税策として有利 | 税負担、資金流出、株主構成、会社法手続を同時に見る必要がある |
| 源泉徴収は通常配当だけの問題 | みなし配当にも源泉徴収が問題になる |
| 相続人からの買取りはいつでも特例が使える | 対象者、期間、届出、発行会社の提出期限を満たす必要がある |
| 会社法手続は司法書士任せでよい | 税務上の時価・源泉・資本金等の額と連動するため、税務側でも確認が必要 |
制度名だけを見れば、自己株式取得はシンプルに映ります。しかし実行時には、複数の税目と手続が同時に動き出します。
表面的な理解のまま進めてしまうと、実行後には修正の難しい取引です。
実行前に整理すべき資料
自己株式取得を検討する前に、少なくとも次の資料を整理しておきます。
| 資料 | 確認する内容 |
|---|---|
| 株主名簿 | 株主、株数、議決権、取得対象株式を確認する |
| 定款 | 譲渡制限、種類株式、相続人等に対する売渡請求制度を確認する |
| 過去の株式異動資料 | 売主株主の取得費、過去の贈与・相続・譲渡を確認する |
| 法人税申告書別表五(一) | 資本金等の額、利益積立金額を確認する |
| 決算書・試算表 | 純資産、分配可能額、資金繰りへの影響を確認する |
| 株価算定資料 | 非上場株式の時価根拠を確認する |
| 株主総会議事録・取締役会議事録案 | 会社法上の決議内容を確認する |
| 自己株式取得契約書案 | 取得株数、取得価額、支払日、源泉徴収の扱いを確認する |
| 源泉徴収計算資料 | みなし配当額、源泉税、納付期限を確認する |
| 相続関係資料 | 相続人からの取得特例の対象になるか確認する |
| 事業承継計画・M&A資料 | 将来の株主構成や売却可能性への影響を確認する |
なかでも特に重要なのが、別表五(一)と株主名簿です。
自己株式取得の税務計算には、発行会社の資本金等の額と、取得株式に対応する部分の金額が欠かせません。会計上の資本金や資本剰余金だけを見て計算すると、税務上の資本金等の額とずれてしまうことがあります。
自己株式取得を経営判断として見る
自己株式取得には、さまざまな効果があります。株主構成を整理できる、後継者の経営権を安定させられる、相続人に換金機会を与えられる、M&A前に株主を整理できる、といった点です。
その反面、会社からは大きな資金が流出し、財務体質が弱まることもあります。
金融機関の目から見れば、自己株式取得は事業投資ではなく、株主への資金流出と評価されることもあるでしょう。
さらに、取得した自己株式を将来どう扱うのか——処分するのか、消却するのか、後継者へ移転するのか——によって、次の税務論点が生じてきます。
そのため、自己株式取得を検討する際には、次の問いを立ててみることをおすすめします。
| 検討すべき問い | 理由 |
|---|---|
| なぜ今、自己株式取得を行うのか | 承継・株主整理・M&A準備など目的を明確にするため |
| 誰から何株取得するのか | 議決権割合と株主間公平に影響するため |
| 取得価額の根拠は何か | 税務調査・株主説明・相続税評価で問われるため |
| 自己株式取得によって会社の資金繰りに無理が生じないか | 売主への差引支払額と源泉税納付額の合計、およびそれぞれの支払時期を確認するため |
| みなし配当と譲渡損益はいくらか | 売主株主の税負担を事前に把握するため |
| 源泉徴収は必要か | 発行会社側の納付漏れを防ぐため |
| 他株主に経済的利益が移転しないか | 贈与税・寄附金・株主間紛争を防ぐため |
| 取得後の自己株式をどうするか | 消却・保有・処分により次の税務が変わるため |
自己株式取得は、短期的な税負担だけで判断すべきものではありません。
株主構成、資金繰り、金融機関対応、後継者への経営権移転、そして将来のM&Aの可能性まで含めて評価していくことが求められます。
専門家に相談すべきタイミング
自己株式取得は、実行後に修正しにくい取引です。
特に、次のいずれかに当てはまる場合は、契約締結や株主総会決議の前に、税務・会社法・株価評価を整理しておくことが望まれます。
- 先代経営者や親族株主から株式を買い取る
- 相続人から非上場株式を買い取る
- 少数株主を整理する
- 取得価額が高額になる
- 会社の分配可能額に余裕がない
- 取得後に後継者の議決権割合が大きく変わる
- 売主株主と残存株主が親族関係にある
- 法人株主が売主になる
- M&A前に株主構成を整えたい
- 過去の別表五(一)や株式取得費が不明確
- 源泉徴収の要否に不安がある
自己株式取得で重要なのは、税務上の結論そのものだけではありません。どの資料を根拠に、その価格・手続・税務処理を選んだのか。その経緯を残しておくことも同じように重要です。
まとめ
自己株式取得は、事業承継や資本政策において、有効な選択肢になり得ます。
しかし税務上は、単なる株式売買ではありません。
売主株主側では、みなし配当と株式譲渡損益に分けて課税関係を整理する必要があります。
発行会社側では、資本金等の額と利益積立金額の減少、別表五(一)、源泉徴収、会社法上の財源規制を確認しなければなりません。
そして他の株主側では、議決権割合や株式価値の移転、贈与税・寄附金リスクを確認しておく必要があります。
自己株式取得を安全に実行するには、次の順番で検討を進めることが有効です。
- 目的を明確にする
- 株主構成と取得対象株式を確認する
- 分配可能額と資金繰りを確認する
- 非上場株式の時価を検討する
- みなし配当と譲渡損益を試算する
- 源泉徴収と届出を確認する
- 他株主への価値移転を確認する
- 議事録・契約書・株価資料・別表処理を整える
犬飼公認会計士・税理士事務所では、自己株式取得に関するみなし配当・株式譲渡損益・源泉徴収・別表五(一)・非上場株式評価・事業承継への影響を一体で整理し、実行前の判断を支援しています。
自己株式取得を検討されている場合や、相続人・少数株主・先代経営者からの株式買取りを予定されている場合は、取得価額や契約が確定する前に、現在の株主構成、別表五(一)、株価資料を整理したうえでお問い合わせください。
振り返り
| 重要論点 | 実務上の確認ポイント |
|---|---|
| 自己株式取得の性質 | 会社が自社株を買い取る取引だが、税務上は資本等取引・みなし配当・譲渡損益が交差する |
| 発行会社側の処理 | 原則として通常の益金・損金は生じず、資本金等の額と利益積立金額の減少額を計算する |
| 売主株主側の処理 | 受取額は、原則としてみなし配当部分と株式譲渡対価部分に分ける |
| 個人株主 | みなし配当は配当所得、譲渡部分は株式等に係る譲渡所得等として整理する |
| 法人株主 | 受取配当等の益金不算入を確認し、完全支配関係の特則や自己株式取得予定株式等に注意する |
| 源泉徴収 | みなし配当が生じる場合、発行会社側で源泉徴収の要否を確認する |
| 相続人からの買取り | 一定要件を満たす場合、みなし配当課税を行わず譲渡所得として扱う特例がある |
| 取得価額 | 時価との乖離があると、贈与税・寄附金・受贈益・否認リスクが生じ得る |
| 財源規制 | 株主との合意による有償取得では、交付する金銭等の帳簿価額の総額が効力発生日の分配可能額を超えてはならない |
| 他株主への影響 | 残存株主の議決権割合が変動し、株式価値にも影響し得るため、価値移転を確認する |
| 事前整理資料 | 株主名簿、定款、別表五(一)、株価算定資料、議事録、契約書、源泉税資料を整える |
| 相談タイミング | 株主総会決議・契約締結・支払実行の前に検討する |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

