資本払戻し、減資、剰余金配当は、いずれも会社の資本政策にかかわる取引・手続です。ただ、株主への金銭の交付を伴うかどうかも、税務上の扱いも、同じではありません。
利益剰余金を原資とする配当であれば、株主側では通常の配当課税を中心に整理します。ところが、資本剰余金を原資とする配当、いわゆる資本の払戻しになると、株主側では「みなし配当」と「株式譲渡損益」が同時に生じることがあります。さらに発行法人側では、損益ではなく、資本金等の額と利益積立金額をどう減少させるかが問題になります。
また、会社法上の「減資」は、必ずしも株主へ資金を払い戻すことを意味するわけではありません。
資本金を減少させてその他資本剰余金へ振り替えるだけの減資、欠損填補のための減資、そして実際に株主へ金銭を交付する資本払戻し。税務上の検討ポイントは、それぞれ異なります。
この論点を誤ると、株主側の所得区分、発行会社側の源泉徴収、法人税申告書別表五(一)、法人株主の受取配当等の益金不算入、さらには将来のM&Aや事業承継の場面での株価説明にまで影響が及びます。
本稿では、資本払戻し・減資・剰余金配当を、単なる手続としてではなく、資本政策と税務判断が交差する実務論点として整理していきます。
なお、本稿では、内国法人である株式会社による金銭の剰余金配当・資本の払戻しを中心に取り上げます。金銭以外の資産を交付する現物分配については、適格現物分配に該当するかどうかや、資産の移転に伴う課税関係など、追加の検討が必要になります。
出典:国税庁|適格現物分配による資本の払戻しを行った場合の税務上の処理について
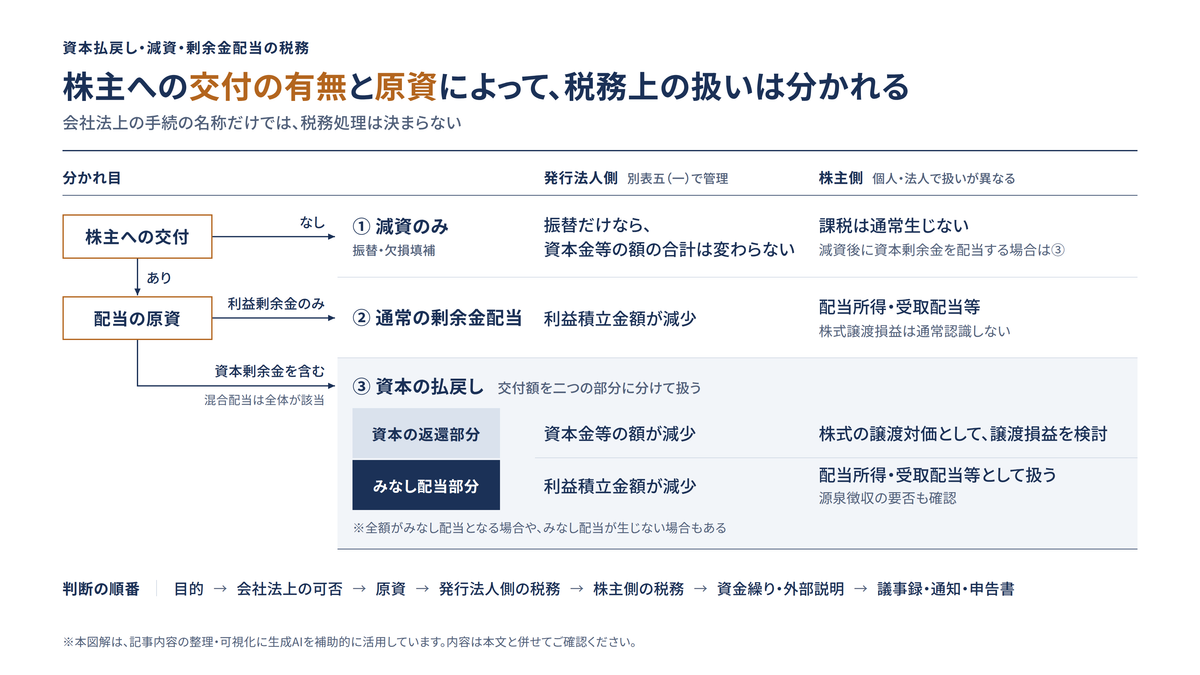
まず押さえておきたい全体像
最初に大切なのは、用語を分けて考えることです。
| 会社の行為 | 会社法・会計上の見え方 | 税務上の主な確認事項 |
|---|---|---|
| 利益剰余金を原資とする剰余金配当 | 会社が稼得した利益を株主へ分配する | 株主側の配当所得・受取配当等、源泉徴収、利益積立金額の減少 |
| 資本剰余金を原資とする剰余金配当 | 出資由来の剰余金を株主へ払い戻す | 資本の払戻し、みなし配当、株式譲渡損益、資本金等の額・利益積立金額 |
| 資本金の額の減少のみ | 会社法上の資本金を減少させ、その他資本剰余金等へ振り替える | 単なる振替では法人税法上の資本金等の額の合計は変わらず、株主課税も通常生じない。地方税・金融機関への説明には注意 |
| 減資後に資本剰余金を配当 | 減資により生じたその他資本剰余金を株主へ分配する | 資本の払戻しとして、みなし配当・譲渡損益を検討する |
| 資本剰余金と利益剰余金を同時に原資とする配当 | いわゆる混合配当 | 双方を原資とする一つの剰余金配当に該当する場合、全体を資本の払戻しとして整理する |
会社法上、株式会社は剰余金の配当を行うことができます。ただし、剰余金の配当や自己株式の取得などには、分配可能額による規制が設けられています。また、資本金の額や準備金の額を減少させる場合には、原則として債権者保護手続がかかわってきます。
剰余金配当では、純資産額が300万円未満の場合の配当制限や、準備金の積立ての要否も確認します。決議機関は機関設計や定款に応じて確認するもので、株主総会決議と取締役会決議の両方が常に必要になるわけではありません。
税務処理に入る前に、そもそも会社法上実行できる分配なのかを確かめておく。ここが出発点です。
出典:e-Gov法令検索|会社法(第445条・第447条~第449条・第453条・第454条・第458条・第459条・第461条)
法人税法上、通常の剰余金配当は、受取配当等の益金不算入の対象となる配当等として整理されます。これに対して資本の払戻しは、みなし配当が生じる場面として、法人税法24条に規定されています。
みなし配当とは、会社法上は配当に当たらなくても、実質的には利益の分配と同じ経済効果があることから、税法上は配当とみなして扱う制度です。
出典:e-Gov法令検索|法人税法(第23条・第24条)
利益剰余金を原資とする剰余金配当の税務
利益剰余金を原資とする通常の配当は、剰余金配当のなかでも最も基本的なものです。
発行法人側では、配当は法人税法上の損金になりません。会計上は利益剰余金の減少として処理し、税務上は利益積立金額の減少として管理します。
株主側の扱いは、株主が個人か法人かによって変わります。
| 株主 | 主な税務処理 |
|---|---|
| 個人株主(居住者) | 配当所得として所得税の課税関係を確認する |
| 法人株主(内国法人) | 受取配当等として益金不算入の適用可否を確認する |
| 非居住者・外国法人 | 国内源泉所得、源泉徴収、租税条約の確認が必要になる |
まず、個人株主についてです。
配当所得とは、株主や出資者が法人から受ける剰余金や利益の配当などに係る所得をいいます。非上場株式など上場株式等以外の配当等については、20.42%の税率で所得税および復興特別所得税が源泉徴収されます。
また、大口株主等が受ける上場株式等の配当等や、上場株式等以外の配当等は総合課税の対象となり、申告分離課税を選択することはできません。ただし、少額配当に該当する場合には、所得税の確定申告不要制度を適用できることがあります。所得税と住民税とでは、申告の要否を分けて確認する必要があります。
出典:国税庁|No.1330 配当金を受け取ったとき(配当所得)
なお、2027年1月1日以後に生ずる所得については、防衛特別所得税の創設等により税目の構成が変わります。ただし、上記の合計源泉徴収率20.42%に変わりはありません。
出典:国税庁|No.2507 復興特別所得税の源泉徴収
次に、法人株主については、法人税法23条の受取配当等の益金不算入を検討します。
もっとも、益金不算入額は一律ではありません。保有割合や保有期間、そして完全子法人株式等・関連法人株式等・その他株式等・非支配目的株式等という区分によって、金額が変わります。名義株や名義書換え失念株のように、形式と実質がずれている場合にも注意が必要です。
出典:国税庁|法人税基本通達 第3章 受取配当等 第1節 受取配当等の益金不算入
ここで押さえておきたいのは、利益剰余金配当では、株主側で通常、株式譲渡損益を認識しないという点です。株主は株式を売却したわけではなく、会社の利益の分配を受けているにすぎないためです。
資本剰余金を原資とする配当は「資本の払戻し」として考える
資本剰余金を原資とする配当は、税務上、単純に「配当」として処理することはできません。
法人税法上、資本剰余金の額の減少に伴う剰余金の配当は、一定の場合を除き「資本の払戻し」として扱われます。
資本の払戻しでは、会社から株主へ交付された金銭等のうち、税務上の出資元本に対応する部分を資本の返還と考えます。そして、これを超える部分が利益の分配、つまりみなし配当になります。
発行法人側では、資本払戻しによって次の二つを分けて処理します。
| 発行法人側の区分 | 税務上の意味 |
|---|---|
| 資本金等の額の減少 | 株主から払い込まれた元本部分の払戻し |
| 利益積立金額の減少 | 会社が稼得した利益部分の払戻し、株主側ではみなし配当になる部分 |
実務では、会計上の「その他資本剰余金を減少させた配当」という見え方だけでは十分ではありません。
税務上は、法人税法上の資本金等の額、利益積立金額、簿価純資産額、減少した資本剰余金の額を用いて、どこまでが資本の返還で、どこからが利益の分配なのかを計算していきます。
出典:e-Gov法令検索|法人税法(第24条)
出典:e-Gov法令検索|法人税法施行令(第8条・第9条・第23条)
資本払戻しの計算構造
資本払戻しの税務計算は、概念だけを押さえるなら、次のような流れになります。
株主へ交付した金銭等(源泉徴収前)
= 資本の返還部分
+ みなし配当部分
資本の返還部分は、発行法人の税務上の資本金等の額に一定の払戻等割合を乗じ、所定の上限を適用して計算します。
この払戻等割合は、簡略化していえば、資本の払戻しによって減少した資本剰余金の額を、税務上の簿価純資産額で割って求める、という考え方です。
以下では、普通株式のみを発行する法人が金銭で払戻しを行い、払戻し直前の資本金等の額と分母の簿価純資産額がいずれも正である場合を前提とします。
払戻等割合
= 減少した資本剰余金の額
÷ 法令所定の調整後の税務上の簿価純資産額
※割合は1を上限とし、小数点以下第3位未満の端数を切り上げます。
減資資本金額
= 資本払戻し直前の資本金等の額
× 払戻等割合
※資本払戻しにより減少した資本剰余金の額、および株主全体への源泉徴収前の交付総額を上限とします。
ここでいう簿価純資産額は、原則として、前事業年度等の終了時における税務上の資産・負債の帳簿価額を基礎に、その後の法令所定の増減を調整した金額です。払戻し直前の会計上の純資産額を、そのまま使うわけではありません。
利益積立金額の増減についても、法人税法施行令9条1号・6号に係る金額は調整対象から除かれます。当期の利益などを単純に加算しないよう、注意が必要です。
また、単一種類株式の場合、払戻し直前の資本金等の額がゼロ以下であれば払戻等割合はゼロとし、資本金等の額が正で分母の簿価純資産額がゼロ以下であれば1とする取扱いがあります。ゼロやマイナスの数値を、そのまま先ほどの割算に当てはめるわけではありません。
そのうえで、株主に交付した金銭等が、その株主に対応する資本金等の額を超える場合には、その超える部分がみなし配当になります。
みなし配当
= 株主が交付を受けた金銭等(源泉徴収前)
- その株主に対応する資本金等の額
※差額がゼロ以下の場合、みなし配当は生じません。
発行法人側では、交付した金銭等のうち、減資資本金額に相当する部分を資本金等の額から減算し、それを超える部分を利益積立金額から減算します。
ただし、実際の計算はそれほど単純ではありません。
前事業年度末の簿価純資産額、払戻し直前までの資本金等の額・利益積立金額の増減、仮決算による中間申告の有無、種類株式の有無、小数点以下の端数処理、令和4年度税制改正後の上限処理など、確認すべき事項がいくつも重なります。
法人税法施行令23条などの現行規定を前提に、一見すると機械的に計算できそうでいて、事実関係を誤ると結論が変わってしまう。そういう論点だとお考えください。
出典:e-Gov法令検索|法人税法施行令(第8条・第9条・第23条)
出典:国税庁|適格現物分配による資本の払戻しを行った場合の税務上の処理について
出典:国税庁|措置法第37条の10関係(37の10-3)
株主側では「みなし配当」と「株式譲渡損益」に分かれる
資本払戻しを受けた株主側では、受け取った金銭等を一つの所得としてまとめて処理するわけではありません。
まず、みなし配当部分を認識します。次に、残りの部分を株式の譲渡対価として扱います。
そのうえで、個人株主であれば税務上の株式取得価額、法人株主であれば税務上の株式帳簿価額のうち、払戻等割合に対応する部分を譲渡原価として、株式譲渡損益を計算します。
以下は原則的な計算です。なお、完全支配関係にある内国法人間の資本払戻しには、後述する株式譲渡損益を認識しない特則があります。
株式譲渡損益
= 譲渡収入金額
- 譲渡原価
譲渡収入金額
= 交付を受けた金銭等(源泉徴収前)
- みなし配当
譲渡原価
= 資本払戻し直前の税務上の株式取得価額または税務簿価
× 払戻等割合
※法人株主に子会社株式簿価減額特例が適用される場合には、所定の簿価減額を反映した後の税務簿価を基礎とします。
出典:e-Gov法令検索|法人税法(第61条の2)
出典:e-Gov法令検索|法人税法施行令(第119条の9)
出典:国税庁|措置法第37条の10関係(37の10-3)
出典:国税庁|法人税基本通達2-3-4の2 対象配当等の額が資本の払戻しによるものである場合の譲渡原価の計算
この構造こそが、通常の利益配当との大きな違いです。
利益配当では、原則として株式譲渡損益は生じません。これに対して資本払戻しでは、株主が保有株式の一部を税務上譲渡したのに近い処理を行います。
そのため、株主の取得費が分からない場合や、過去の相続・贈与・株式移動が整理されていない場合、あるいは法人株主の株式の税務簿価が正しく管理されていない場合には、払戻し後の税務処理が不安定になってしまいます。
法人株主では、会計上の帳簿価額と税務上の帳簿価額を区別して管理する必要があります。
その他資本剰余金の処分による配当について、会計上は、売買目的有価証券である場合を除き、原則として配当受領額を有価証券の帳簿価額から減額します。これは、税務上の払戻等割合による譲渡原価の計算とは異なる処理です。
出典:企業会計基準委員会|企業会計基準適用指針第3号 その他資本剰余金の処分による配当を受けた株主の会計処理
資本払戻し後も保有を続ける株式の取得価額や税務簿価についても、払戻しに対応して譲渡原価に配分した金額を減額します。法人株主に他の簿価調整が適用される場合には、その調整も反映させる必要があります。
出典:e-Gov法令検索|所得税法施行令(第114条)
出典:e-Gov法令検索|法人税法施行令(第119条の3・第119条の4・第119条の9)
個人株主の場合、みなし配当部分は配当所得、譲渡部分は株式等に係る譲渡所得等として整理します。非上場株式に係るみなし配当と株式譲渡損益は課税区分が異なるため、譲渡損失が生じたとしても、みなし配当と当然に相殺できるわけではありません。
法人株主の場合は、みなし配当部分について受取配当等の益金不算入を、譲渡部分について株式譲渡損益を検討します。
出典:国税庁|No.1463 株式等を譲渡したときの課税(申告分離課税)
出典:国税庁|No.1330 配当金を受け取ったとき(配当所得)
数字で見る資本払戻しのイメージ
単純な例で考えてみます。
内国法人である非上場会社が普通株式のみを発行しており、その全株式を保有する居住者個人に対して、2026年中に金銭による資本の払戻しを行う場合です。株主への交付額は源泉徴収前の金額とし、簿価純資産額は法令上必要な調整を反映した金額とします。
- 発行会社の税務上の資本金等の額:3,000万円
- 税務上の簿価純資産額:1億円
- 資本払戻しにより減少した資本剰余金:1,000万円
- 株主への交付額(源泉徴収前):1,000万円
- 株主は全株式を保有する居住者個人
- 株主の税務上の株式取得価額:2,000万円
この場合、次のように計算します。
払戻等割合
= 1,000万円 ÷ 1億円
= 10%
資本の返還部分
= 3,000万円 × 10%
= 300万円
みなし配当
= 1,000万円 - 300万円
= 700万円
譲渡原価
= 2,000万円 × 10%
= 200万円
株式譲渡益
= 300万円 - 200万円
= 100万円
この例では、源泉徴収前の交付額1,000万円のうち、700万円がみなし配当、300万円が株式譲渡対価として扱われます。そして、株式譲渡対価300万円から譲渡原価200万円を差し引いた100万円が、株式譲渡益になります。
また、払戻し後の株式取得価額は、2,000万円から譲渡原価200万円を差し引いた1,800万円です。みなし配当700万円に対する源泉徴収額は142万9,400円となり、株主への実際の送金額は857万600円になります。
この例では交付額がみなし配当と株式譲渡対価に分かれましたが、税務上の資本金等の額などによっては、交付額の全額がみなし配当となる場合や、みなし配当が生じない場合もあります。
出典:国税庁|措置法第37条の10関係(37の10-3)
出典:国税庁|No.1330 配当金を受け取ったとき(配当所得)
減資そのものと、資本払戻しは分けて考える
実務で混乱しやすいのが、「減資」と「資本払戻し」の関係です。
会社法上、資本金の額を減少させることがあり、これを一般に減資と呼んでいます。減資の目的は、欠損填補、財務体質の整理、分配可能額の確保、資本金基準の見直し、資本政策上の調整などさまざまです。
ただし、資本金の額を減少させただけでは、株主に金銭等を交付したことにはなりません。したがって、株主側でみなし配当や株式譲渡損益が直ちに生じるわけではありません。
問題になるのは、減資によってその他資本剰余金を生じさせ、そのうえで、そのその他資本剰余金を原資として株主へ配当する場合です。
この場合、会社法上は「その他資本剰余金を原資とする剰余金配当」ですが、税務上は資本の払戻しとして、みなし配当と株式譲渡損益を検討する必要があります。
| 行為 | 株主への資金流出 | 株主課税の有無 |
|---|---|---|
| 資本金を減少し、その他資本剰余金へ振替 | なし | 通常、株主課税は生じない |
| 資本金を減少し、欠損填補 | なし | 通常、株主課税は生じない |
| 減資後、その他資本剰余金を配当 | あり | 資本の払戻しとして、みなし配当・譲渡損益を検討 |
| 利益剰余金を配当 | あり | 通常の配当課税を検討 |
ここで注意しておきたいのが、会社法上の資本金の額と、法人税法上の資本金等の額とが一致しない場合がある、という点です。
資本金をその他資本剰余金に振り替えるだけで、株主への払戻しを行わない場合、法人税法上の資本金等の額の合計は変わりません。別表五(一)では、資本金等の額を構成する項目間の増減と、その後の資本払戻しによる合計額の減少とを、区別して管理する必要があります。
法人税申告では、別表五(一)で資本金等の額と利益積立金額を継続的に管理していくことになります。
出典:e-Gov法令検索|会社法(第447条)
出典:e-Gov法令検索|法人税法施行令(第8条)
混合配当は特に注意が必要
資本剰余金と利益剰余金の双方を原資として、同時に剰余金の配当を行うことがあります。これを混合配当と呼びます。
混合配当については、最高裁令和3年3月11日判決を踏まえた取扱いが重要です。
国税庁は同判決の概要として、利益剰余金と資本剰余金の双方を原資として行われた剰余金の配当は、その全体が現行の法人税法24条1項4号に規定する資本の払戻しに該当する、と整理しています。あわせて、混合配当に係る株式対応部分金額の計算では、直前払戻等対応資本金額等について、減少資本剰余金額を上限として取り扱うことも示されています。
出典:国税庁|最高裁判所令和3年3月11日判決を踏まえた利益剰余金と資本剰余金の双方を原資として行われた剰余金の配当の取扱いについて
この取扱いの前提となる法人税法の構造は、次のように整理できます。
会社法は、利益の配当と資本の払戻しを、統一的に剰余金の配当として整理しました。これを受けて法人税法は、利益剰余金のみを原資とする配当を法人税法23条の配当とし、それ以外、つまり資本剰余金のみを原資とする配当と混合配当を、いったん法人税法24条の資本の払戻しとして整理する構造を採っています。
出典:国税庁税務大学校|資本剰余金と利益剰余金の双方を原資とする配当を受けた場合の法人税法上の区分について-最高裁令和3年3月11日判決を題材として-
実務上は、次のような判断ミスが起きやすいところです。
| 誤解 | 正しい確認 |
|---|---|
| 利益剰余金部分と資本剰余金部分を別々に配当処理すればよい | 双方を原資とする一つの剰余金配当に該当する場合は、全体を資本の払戻しとして扱う |
| 議案を分ければ税務上も別々になる | 決議日、効力発生日、配当金の支払・入金の状況、配当原資、実態の一体性を確認する |
| 利益剰余金部分は通常配当、資本剰余金部分は資本払戻しでよい | それぞれが独立した配当であるかを確認し、最高裁判決後の取扱いと現行法令を前提に再検討する |
| 過去の処理はそのままでよい | 混合配当が過去にあれば、更正の請求可能性や申告内容への影響を確認する |
複数の配当が一つの混合配当に当たるかどうかと、混合配当に該当した後の税務処理とは、分けて考えます。同じ日に支払ったか、議案を分けたか、効力発生日をずらしたかといった点だけで、機械的に判断するものではありません。
過去の申告については、税額への影響に加えて、更正の請求期間内かどうかも確認します。更正の請求は、原則として法定申告期限から5年以内です。判決が出たからといって、過去の申告について無期限に請求できるわけではありません。
出典:国税庁|最高裁判所令和3年3月11日判決を踏まえた利益剰余金と資本剰余金の双方を原資として行われた剰余金の配当の取扱いについて
混合配当は、単なる計算問題ではありません。配当の決議設計、効力発生日、配当原資、株主構成、そして法人株主の税務メリットに直結する論点です。
発行法人側で確認すべき税務処理
発行法人側では、次の順番で整理していきます。
| 確認項目 | 実務上の確認内容 |
|---|---|
| 原資 | 利益剰余金のみか、資本剰余金を含むか |
| 会社法手続 | 分配可能額、純資産額による配当制限、準備金の積立要否、機関設計・定款に応じた決議機関、必要な債権者保護手続 |
| 税務上の区分 | 法人税法23条の配当か、24条の資本の払戻しか |
| 資本金等の額 | どれだけ減少するか |
| 利益積立金額 | どれだけ減少するか |
| 源泉徴収 | みなし配当または配当所得に係る源泉徴収の要否。一定の内国法人に対する源泉徴収不要制度も確認する |
| 別表五(一) | 資本金等の額・利益積立金額の増減を正しく記載する |
| 株主への通知 | みなし配当額、みなし配当以外の金額、払戻等割合、源泉徴収税額等を通知し、株主側の譲渡原価・払戻し後の取得価額や税務簿価の計算に必要な情報を提供する |
| 法定調書 | 配当・みなし配当に関する支払調書および合計表の提出要否、使用様式、提出期限を確認する |
なかでも重要なのが、別表五(一)の処理です。
資本払戻しは、発行法人の損益計算書に費用として表れるものではありません。しかし、税務上の純資産項目である資本金等の額と利益積立金額は動きます。
ここを申告書上で正しく管理しておかないと、将来の自己株式取得、合併、分割、清算、さらには事業承継時の株主課税の計算にまで影響が及びます。
出典:e-Gov法令検索|法人税法施行令(第8条・第9条・第119条の9)
出典:e-Gov法令検索|所得税法施行令(第114条)
出典:国税庁|法定調書の種類及び提出期限
株主側で確認すべき税務処理
株主側では、個人株主か法人株主かによって確認事項が異なります。
| 株主区分 | 確認すべき論点 |
|---|---|
| 個人株主(居住者) | 配当所得、株式等に係る譲渡所得等、源泉徴収、取得費、払戻し後の取得価額、確定申告の要否 |
| 法人株主(内国法人) | 受取配当等の益金不算入、株式譲渡損益、株式の税務簿価、子会社株式簿価減額特例、別表四・八、源泉徴収の要否、源泉徴収がある場合の所得税額控除 |
| 発行法人との間に完全支配関係がある内国法人株主 | 内国法人間の資本払戻しに係る株式譲渡損益不認識の要件、株式の税務簿価、資本金等の額の処理 |
| 非居住者・外国法人 | 国内源泉所得、源泉徴収、租税条約、実質的受益者確認 |
法人株主では、みなし配当部分について受取配当等の益金不算入を検討できる場合があります。一方で、資本払戻しでは原則として株式譲渡損益もあわせて検討することになるため、配当部分だけを見て有利・不利を判断してはいけません。
法人株主では、子会社株式簿価減額特例の適用の有無も確認します。
資本払戻しに係るみなし配当が同特例の対象となる場合には、所定の簿価減額を行った後の税務簿価を基礎として、払戻等割合に対応する譲渡原価を計算します。適用免除基準や、法人税法61条の2第17項が適用される完全支配関係内のみなし配当等に係る対象除外にも注意が必要です。
出典:国税庁|法人税基本通達2-3-4の2 対象配当等の額が資本の払戻しによるものである場合の譲渡原価の計算
出典:国税庁|外国子会社からの配当が外貨で行われた場合における子会社株式簿価減額特例の適用免除基準(2,000万円基準)について
また、内国法人が、完全支配関係にある他の内国法人から資本の払戻しを受け、交付時にもその株式を保有しているなど、法人税法61条の2第17項の要件を満たす場合には、譲渡対価を譲渡原価相当額として、株式譲渡損益を認識しない取扱いがあります。
前掲の数値例は居住者個人を前提としたものです。内国法人である100%親会社に、そのまま当てはめることはできません。
出典:e-Gov法令検索|法人税法(第61条の2第17項)
出典:税務研究会|法令集 法人税法第61条の2
資本払戻しは、グループ法人税制や投資簿価、そして将来のM&A・組織再編にまでつながっていく論点です。
源泉徴収を後回しにしない
剰余金配当やみなし配当では、源泉徴収の要否を必ず確認します。
非上場会社が個人株主へ配当する場合、通常は合計20.42%の所得税等の源泉徴収が問題になります。資本払戻しでみなし配当が生じる場合も、みなし配当部分について源泉徴収を検討します。
出典:国税庁|No.1330 配当金を受け取ったとき(配当所得)
内国法人である法人株主に対する配当等については、一定の完全子法人株式等や、発行済株式等の3分の1超を保有する場合の株式等について、源泉徴収不要制度があります。
受領法人の区分、保有関係、自己名義での保有などの要件を確認し、受取配当等の益金不算入とは切り分けて、源泉徴収の要否を判定します。「益金不算入だから源泉徴収不要」と、一括りに判断することはできません。
出典:国税庁|令和8年版 源泉徴収のあらまし 第5 配当所得の源泉徴収事務
資本の返還部分は、配当ではなく株式譲渡対価として扱われるため、みなし配当部分とは区分して処理する必要があります。
ここを区分せず、全額を配当として源泉徴収してしまったり、反対に全額を資本返還として源泉徴収しなかったりすると、株主側の申告だけでなく、発行法人側の源泉徴収義務にも問題が生じます。
源泉徴収の確認では、次の点を整理します。
| 確認項目 | 内容 |
|---|---|
| 支払対象 | 配当か、みなし配当か、資本返還部分か |
| 株主属性 | 個人、法人、非居住者、外国法人 |
| 株式区分・保有関係 | 上場株式等か、非上場株式か。一定の内国法人に対する源泉徴収不要制度の要件を満たすか |
| 支払日・効力発生日 | 源泉徴収の時期、納付期限、未払配当等に関する特則の適用を確認する |
| 租税条約 | 非居住者・外国法人では条約届出の要否を確認する |
| 株主通知 | みなし配当と譲渡対価を区分し、払戻等割合、源泉徴収税額等も通知する |
| 法定調書 | 株主通知とは別に、支払調書および合計表の提出要否・期限・様式を確認する |
配当・みなし配当は、株主へ資金が出てから考えたのでは遅い論点です。支払の前に、配当・みなし配当の計算、源泉徴収の要否、株主への通知内容を確定させておきます。
源泉徴収が必要な場合には、原則として支払時に徴収し、翌月10日までに納付します。配当等の源泉所得税は、給与等に関する納期の特例の対象ではありません。未払配当等に関する特則が適用される場合には、その取扱いも確認します。
出典:国税庁|No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例
出典:国税庁|所得税基本通達 第4編 源泉徴収 第1章 利子所得及び配当所得に係る源泉徴収
配当・みなし配当の支払調書は、原則として支払確定日等から1か月以内が提出期限です。株主通知とは別の手続として、提出不要基準や特例、2026年8月の書面様式変更を含め、最新の様式を確認しておきます。
出典:国税庁|法定調書の種類及び提出期限
出典:国税庁|F1-9 配当、剰余金の分配、金銭の分配及び基金利息の支払調書(同合計表)
減資・資本払戻しが経営判断に与える影響
減資や資本払戻しは、税務だけでなく、経営判断にも影響します。
資本金を減らせば、外形的には会社規模が小さく見えることがあります。分配可能額を確保できる場合もありますし、資本金基準にかかわる税制上の判定や、地方税の負担に影響する可能性もあります。
ただし、資本金基準を意識した減資では、制度ごとに判定基準を確認する必要があります。
外形標準課税では、2025年4月1日以後に開始する事業年度から、前事業年度に対象であった法人について、資本金が1億円以下であっても、資本金と資本剰余金の合計が10億円を超える場合などは対象となります。
さらに、2026年4月1日以後に開始する事業年度からは、一定の特定法人の100%子法人等について、資本金が1億円以下でも払込資本の額が2億円を超える場合などに対象が広がっています。
この判定では、一定の配当・払戻しによる減少額を加算する取扱いがあるため、減資後や配当後の残高だけでは判断できません。経過措置や対象除外もあわせて確認します。
出典:三重県|法人事業税の外形標準課税について
法人住民税均等割でも、法人税法上の資本金等の額がそのまま用いられるとは限りません。
無償増減資等に関する所定の調整を行ったうえで、調整後の資本金等の額と、資本金・資本準備金の合算額とを比較し、大きいほうの金額で税率区分を判定します。減資した額と税負担の減少額が、単純に対応するわけではありません。
出典:熊本市|法人市民税 均等割の税率区分の基準である『資本金等の額』の改正について
その一方で、金融機関や取引先、少数株主、後継者、M&Aの買い手から見れば、減資や資本払戻しは「なぜこのタイミングで資本を減らしたのか」「会社の資金を株主へ流出させた理由は何か」と問われる取引でもあります。
特に、次のような場面では慎重な検討が求められます。
| 場面 | 注意点 |
|---|---|
| 欠損填補のための減資 | 財務表示の改善と税務上の資本金等の額の違いを確認する |
| 株主還元目的の資本払戻し | 会社の資金繰り、金融機関説明、源泉徴収を確認する |
| 事業承継前の配当・資本払戻し | 株価、後継者の資金、相続税評価への影響を確認する |
| M&A前の資本整理 | 税務DDで過去の別表五(一)と配当処理を確認される |
| グループ会社間の配当 | 受取配当等の益金不算入、源泉徴収不要制度、グループ法人税制、子会社株式簿価減額特例を確認する |
| 資本金基準を意識した減資 | 制度ごとの判定基準を確認し、税負担だけでなく、信用力・制度趣旨・将来の見え方を確認する |
減資や資本払戻しを「節税になるかどうか」だけで判断すると、後から説明しにくい処理になりかねません。
資本政策としての目的、会社法上の手続、税務処理、資金の流出、そして将来の株主構成。これらを一体として検討していくべきです。
実務でよくある誤解
資本払戻し・減資・剰余金配当では、次のような誤解が少なくありません。
| 誤解 | 実務上の問題 |
|---|---|
| 資本剰余金の配当だから非課税である | みなし配当と株式譲渡損益が生じる可能性がある |
| 減資すれば税務上の資本金等の額も同額減る | 資本金をその他資本剰余金へ振り替えるだけでは、法人税法上の資本金等の額の合計は変わらない |
| 利益剰余金配当と資本剰余金配当を分ければ税務上も別処理できる | 双方を原資とする一つの剰余金配当に該当する場合は、全体を資本の払戻しとして扱う |
| 発行会社側には損益が出ないので申告書では気にしなくてよい | 別表五(一)で資本金等の額・利益積立金額を管理する必要がある |
| 株主側は配当所得だけを申告すればよい | 資本払戻しでは、株式譲渡損益の計算・認識の要否や、払戻し後の取得価額・税務簿価も確認する必要がある |
| 源泉徴収は通常配当だけの問題である | みなし配当にも源泉徴収が問題になる |
| 分配可能額があれば税務上も問題ない | 会社法上可能でも、税務上の所得区分・みなし配当・時価・説明責任は別問題 |
この論点で最も危険なのは、会社法上の手続の名称だけで税務処理を決めてしまうことです。
税務では、「何を原資として、誰に、いくら、どのタイミングで、どのような根拠に基づき分配したのか」を、一つひとつ確かめていきます。
実行前に整理すべき資料
資本払戻し・減資・剰余金配当を検討する際には、少なくとも次の資料を整理しておきます。
| 資料 | 確認する内容 |
|---|---|
| 直近の決算書・試算表 | 分配可能額、純資産、利益剰余金、資本剰余金を確認する |
| 法人税申告書別表五(一) | 資本金等の額、利益積立金額を確認する |
| 株主名簿 | 株主、株数、持株割合、個人・法人の区分を確認する |
| 株式取得費・税務簿価資料 | 株主側の株式譲渡損益、簿価調整、払戻し後の取得価額・税務簿価の計算に必要 |
| 定款 | 配当・種類株式・機関設計を確認する |
| 株主総会・取締役会議事録案 | 決議内容、効力発生日、原資を確認する |
| 分配可能額計算資料 | 会社法上の分配可能額、純資産額による配当制限、準備金の積立要否を確認する |
| 源泉徴収計算資料 | 配当・みなし配当・源泉税の区分、源泉徴収不要制度の適用を確認する |
| 株主通知・支払調書資料 | 払戻等割合、みなし配当額、源泉徴収税額、通知・提出期限を確認する |
| 資金繰り表 | 配当・払戻し後の運転資金と借入返済余力を確認する |
| 事業承継・M&A関連資料 | 株価、株主構成、将来の取引への影響を確認する |
とりわけ重要なのが、別表五(一)です。
資本払戻しでは、会計上の資本金、資本準備金、その他資本剰余金、利益剰余金を見るだけでは、法人税法上の資本金等の額と利益積立金額は分かりません。過年度の申告書に誤りがあれば、今回の資本払戻しの計算まで誤ってしまうおそれがあります。
判断の順番
実務では、次の順番で整理していくと、論点を見落としにくくなります。
目的を確認する
欠損填補、株主還元、資本政策、事業承継、M&A準備、資本金基準の見直しなど、何のために行うのかを明確にします。
会社法上の可否を確認する
分配可能額、純資産額による配当制限、準備金の積立要否、機関設計・定款に応じた決議機関、必要な債権者保護手続、効力発生日を確認します。
原資を確認する
利益剰余金のみか、資本剰余金を含むか、混合配当かを確認します。
発行法人側の税務処理を確認する
資本金等の額と利益積立金額の減少、別表五(一)、源泉徴収を確認します。
株主側の税務処理を確認する
個人株主・法人株主ごとに、みなし配当、配当所得、受取配当等、株式譲渡損益を試算します。法人株主では、譲渡損益不認識の特則や子会社株式簿価減額特例も確認します。
資金繰りと外部説明を確認する
配当・払戻し後の資金、金融機関への説明、少数株主への説明、後継者への影響を確認します。
議事録・通知・申告書への反映を確認する
決議資料、払戻等割合等の株主通知、源泉税の納付、支払調書、別表処理、株主側の申告資料を整えます。
この順番で整理しておけば、「会社法上はできるが、税務上の説明が弱い」「税務上の計算はできたが、資金繰りに無理がある」「株主側の取得費が分からず、税額を正確に試算できない」といった問題を、事前に把握しておくことができます。
なお、個人株主の取得費が分からない場合には、譲渡収入の5%相当額を取得費とする取扱いがあります。取得費が不明だからといって直ちに申告できなくなるわけではありませんが、資料の再確認と適用関係の検討は必要です。また、この取扱いを法人株主の税務簿価にそのまま当てはめることはできません。
出典:国税庁|No.1464 譲渡した株式等の取得費
専門家に相談すべきタイミング
資本払戻し・減資・剰余金配当は、いったん実行すると、後から修正しにくい取引です。
特に、次のいずれかに当てはまる場合には、決議や支払の前に、税務・会計・会社法の観点から確認しておくことをおすすめします。
- 資本剰余金を原資として配当する
- 利益剰余金と資本剰余金を同時に配当する
- 減資後に株主へ金銭を払い戻す
- 法人株主がいる
- 個人株主の取得費が分からない
- 非上場会社で、株主が親族・同族関係者である
- 事業承継前に株価や株主構成を整えたい
- M&A前に資本構成を整理したい
- 別表五(一)の資本金等の額や利益積立金額に不安がある
- 源泉徴収の要否が分からない
- 資本金基準を意識した減資を検討している
資本政策は、単年度の税負担だけでなく、会社の信用力や株主関係、さらには将来の承継・再編・M&Aにまで影響します。後から説明できる処理にしておくためにも、実行前の資料整理と試算は欠かせません。
まとめ
資本払戻し・減資・剰余金配当は、いずれも会社の資本や剰余金にかかわる取引・手続です。ただし、株主への財産の交付の有無、配当原資、手続によって、税務上の扱いは異なります。
利益剰余金を原資とする配当では、通常の配当課税を中心に整理します。資本剰余金を原資とする配当では、資本の払戻しとして、みなし配当と、株式譲渡損益の計算・認識の要否とを分けて検討します。
資本金の額を減少させるだけの減資では、通常、株主課税は生じません。ただし、その後の資本剰余金配当や地方税、金融機関への説明、そして別表五(一)の管理には注意が必要です。
犬飼公認会計士・税理士事務所では、資本払戻し、減資、剰余金配当について、会社法上の分配可能額、法人税法上の資本金等の額・利益積立金額、株主側のみなし配当・譲渡損益、源泉徴収、事業承継・M&Aへの影響を一体で整理し、実行前の判断を支援しています。
資本剰余金配当や減資をご検討中の場合、あるいは過去の別表五(一)や株主側の税務処理にご不安がある場合は、決議・支払の前に、株主名簿、直近の申告書、別表五(一)、分配可能額資料をご整理のうえ、お問い合わせページからご相談ください。
振り返り
| 重要論点 | 実務上の確認ポイント |
|---|---|
| 利益剰余金配当 | 株主側では配当所得または受取配当等として整理する |
| 資本剰余金配当 | 税務上は資本の払戻しとして、みなし配当と株式譲渡損益を検討する |
| 減資 | 資本金の額の減少だけでは、通常、株主課税は生じない。単なる振替では法人税法上の資本金等の額の合計も変わらない |
| 有償減資 | 減資後に資本剰余金を配当する場合、資本払戻しの課税関係を確認する |
| みなし配当 | 交付額が株主に対応する資本金等の額を超える部分が対象となる。計算には所定の上限・端数処理等がある |
| 株式譲渡損益 | 原則として資本返還部分から、払戻等割合に対応する税務上の株式取得価額・税務簿価を控除して計算する |
| 払戻し後の株式 | 譲渡原価に配分した金額や、適用される他の簿価調整を反映し、取得価額・税務簿価を継続管理する |
| 発行法人側 | 資本金等の額と利益積立金額を別表五(一)で管理する |
| 個人株主 | 非上場株式等の配当・みなし配当では源泉徴収と総合課税に注意する。譲渡損失との安易な相殺はできない |
| 法人株主 | 受取配当等の益金不算入、完全支配関係にある内国法人間の譲渡損益不認識、子会社株式簿価減額特例を確認する |
| 混合配当 | 利益剰余金と資本剰余金の双方を原資とする一つの剰余金配当に該当する場合は、全体を資本の払戻しとして扱う |
| 源泉徴収 | 通常配当だけでなく、みなし配当についても確認する。一定の内国法人への配当には源泉徴収不要制度がある |
| 株主通知・支払調書 | 払戻等割合等の株主通知と、税務署への支払調書提出を区別し、それぞれの内容・期限を管理する |
| 会社法手続 | 分配可能額、純資産額による配当制限、準備金の積立要否、適法な決議機関、必要な債権者保護手続を確認する |
| 地方税 | 外形標準課税の対象拡大や法人住民税均等割の独自調整を確認し、資本金だけで判断しない |
| 経営判断 | 税負担だけでなく、資金流出、金融機関説明、承継・M&Aへの影響を検討する |
| 事前資料 | 株主名簿、別表五(一)、決算書、分配可能額資料、株式取得費・税務簿価資料を準備する |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

