会社を解散・清算する場面では、「もう事業をやめるのだから、あとは登記と残った資産の整理だけだろう」と考えられがちです。
けれども、法人税務の観点から見ると、解散は会社の税務が終わる瞬間ではありません。むしろ、通常の事業年度とは異なる申告期間や申告期限、資産・負債の整理、欠損金の取扱い、株主への分配、債務免除、消費税・地方税への波及といった、平常時とは違う論点が一気に表面化する局面です。
特に中小・中堅企業では、解散の時点で役員借入金や金融機関からの借入、滞留債権、未処分の固定資産、回収不能な売掛金、税務上の繰越欠損金、オーナー株主との資金関係が残っていることも少なくありません。これらを十分に整理しないまま清算を進めてしまうと、想定外の法人税・消費税・源泉所得税、あるいは株主側の課税、さらには清算人・株主・債権者への説明問題につながることがあります。
この記事では、解散・清算における法人税務の入口として、まず全体像を整理します。個別の計算や申告書の記載方法といった細部ではなく、会社を閉じる前に、どの順番で何を確認し、どこで税務判断が生じるのかを把握することを目的とします。
本稿は、主としてグループ通算制度を適用していない内国法人である株式会社の通常清算を対象とし、必要に応じて特別清算や企業グループ内の清算にも触れます。合併による消滅、破産手続および通算法人については、手続や事業年度等に別の取扱いがあります。
なお、本稿は2026年9月6日現在の法令等に基づいています。実際の取引では、対象となる事業年度や個別事情に応じて適用関係を確認する必要があります。
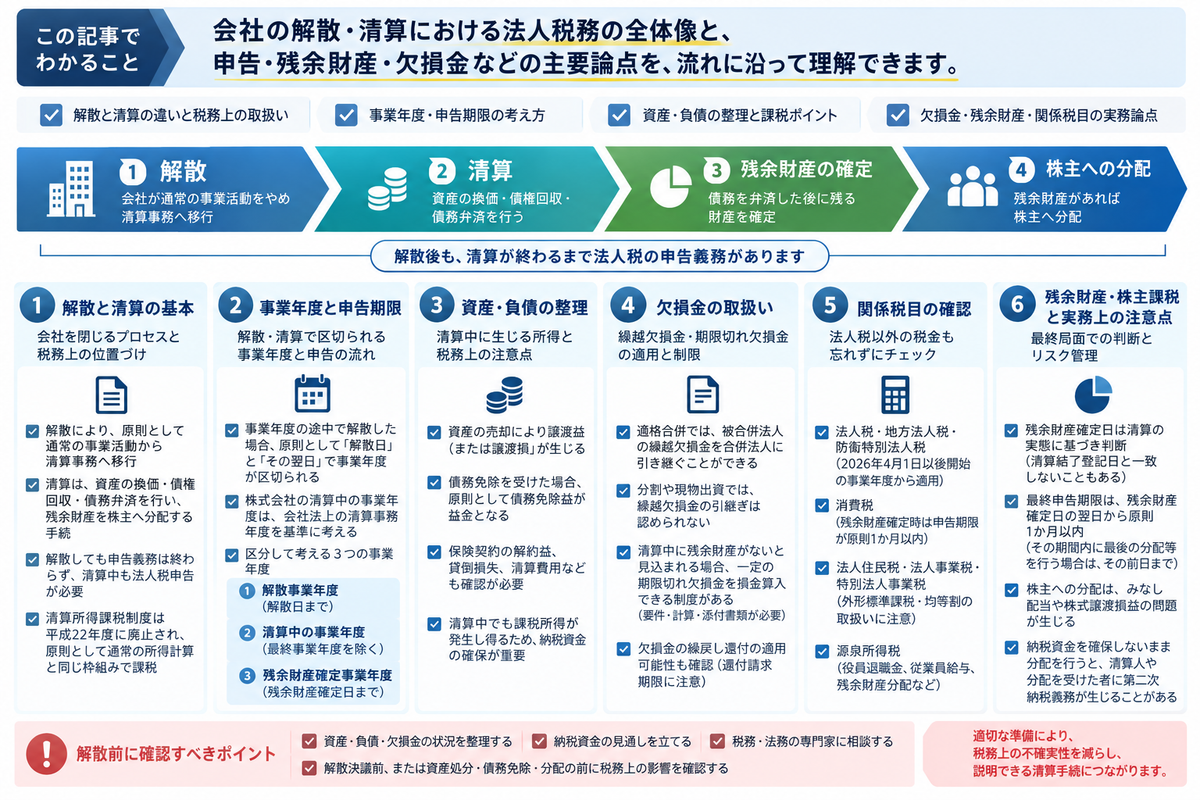
解散と清算は、税務上も段階を分けて考える
会社の出口を考えるとき、まず区別しておきたいのが「解散」と「清算」です。
解散は、会社が法人格の消滅に向けた段階に入り、原則として、その活動目的が通常の事業活動から清算事務へと移ることを意味します。株式会社の解散事由には、株主総会の決議、定款で定めた存続期間の満了、合併による消滅、破産手続開始の決定などがあります。ただし、合併による消滅では清算手続を行わず、破産手続が進行している場合には、その手続に従って処理されます。
一方の清算は、解散した会社が残った資産を換価し、債権を回収し、債務を弁済したうえで、最終的に残余財産があれば株主へ分配する手続です。株式会社については、解散等があった場合、会社法上、一定の場合を除いて清算をしなければならないとされています。また、清算株式会社は、各清算事務年度に係る貸借対照表、事務報告および附属明細書を作成する必要があります。
出典:e-Gov法令検索|会社法第471条、第475条、第476条、第481条および第494条
ここで税務上重要になるのは、解散した時点で会社の申告義務が終わるわけではない、という点です。解散後も、清算中の法人として法人税の申告が必要になります。会社に資産・負債が残っている限り、資産の売却益、貸倒損失、債務免除益、清算費用、税金、残余財産の分配といった税務処理が生じ得るためです。
平成22年度税制改正により、清算所得課税制度は廃止されました。平成22年10月1日以後に解散する法人については、清算中に終了する事業年度についても、通常の各事業年度の所得に対する法人税が課される仕組みになっています。つまり現在の清算税務は、清算所得という特殊な課税標準を計算するのではなく、原則として通常の所得計算と同じ枠組みで課税所得を計算するという考え方です。
出典:国税庁|平成22年6月30日付課法2-1ほか1課共同「法人税基本通達等の一部改正について」(法令解釈通達)の趣旨説明―8 会社更生等による債務免除等があった場合の欠損金
この点は、実務上とても重要です。清算中だから税金が特別に軽くなるわけでも、清算中だから通常の所得計算を考えなくてよいわけでもありません。清算中であっても、資産譲渡益や債務免除益が生じれば、課税所得は発生し得ます。平成22年度改正後は清算所得課税が廃止され、清算事業年度の所得計算についても、一般の課税所得計算と同様に行うものとして整理されています。
解散すると、事業年度がそこで区切られる
解散・清算の法人税務で最初に確認すべきなのは、事業年度の区切りです。
通常の会社であれば、定款で定めた決算期に従い、1年ごとに事業年度が区切られます。ところが、会社が事業年度の途中で解散した場合には、その事業年度はそのまま最後まで続くのではなく、税務上、原則として一定の期間ごとに区切られることになります。
グループ通算制度の特例が適用される場合などを除き、法人が事業年度の中途で解散したときは、合併による解散を除いて、事業年度開始の日から解散の日までの期間と、解散の日の翌日からその事業年度終了の日までの期間が、それぞれ一つの事業年度とみなされます。さらに、清算中の法人の残余財産が事業年度の途中で確定した場合には、その事業年度開始の日から残余財産の確定の日までの期間が、一つの事業年度になります。
なお、合併による解散では、被合併法人の最後の事業年度は、原則として合併の日の前日に終了します。また、通算子法人が合併や破産手続開始の決定以外の理由で解散する場合には、解散によって通算制度の承認の効力が失われるわけではなく、解散日までの事業年度も生じません。
出典:国税庁|通算子法人の解散又は残余財産の確定があった場合の申告
ここで実務上注意したいのは、株式会社が通常清算または特別清算に入る場合、清算中の事業年度は、定款上の決算期ではなく、会社法上の「清算事務年度」を基準に考えるという点です。会社法上の清算事務年度は、解散等の日の翌日、またはその後毎年その応当日から始まる各1年の期間とされています。国税庁の解説でも、株式会社が解散した場合には、解散の日の翌日から清算事務年度終了の日までの期間についてみなし事業年度が生じることが示されています。
出典:国税庁|法人税基本通達1-2-9(株式会社等が解散等をした場合における清算中の事業年度)
そのため、解散後の申告スケジュールは、平常時の決算期だけを見ていては足りません。解散日、清算事務年度、残余財産確定日を起点として、申告対象期間を改めて整理する必要があります。
実務では、ここを誤ると、申告期限の誤認、税額控除や欠損金の適用年度の誤り、消費税の課税期間の誤り、地方税申告の漏れといった問題につながりかねません。特に、解散決議日、登記日、実際の事業停止日、残余財産確定日が近接している場合には、どの日を税務上の基準日として扱うのかを、あらかじめ明確にしておく必要があります。
株主総会の決議による解散では、原則として、その決議で解散の日として定めた日を基準とし、別に解散の日を定めていない場合には解散決議の日を基準とします。登記申請日や、単に営業を停止した日で判断するものではありません。
出典:国税庁|法人税基本通達1-2-4(解散、継続又は合併の日)
「解散事業年度」「清算中の事業年度」「残余財産確定事業年度」を分けて見る
解散・清算の税務では、解散の日までの事業年度と、解散後の清算中の事業年度を区別します。さらに、清算中の事業年度のうち、残余財産が確定する最後の事業年度には特別な申告期限があるため、次のように整理すると理解しやすくなります。
| 区分 | 税務上の意味 | 主な確認事項 |
|---|---|---|
| 解散事業年度 | 通常の事業年度の開始日から解散日まで | 解散前の通常損益、資産負債、税務調整、申告期限 |
| 清算中の事業年度〔最終事業年度を除く〕 | 各清算事務年度の開始日から終了日まで。初年度は解散日の翌日から始まる | 資産換価、債権回収、債務弁済、清算費用、債務免除益 |
| 残余財産確定事業年度 | 清算中の最後の事業年度であり、その事業年度の開始日から残余財産確定日まで | 最終申告、残余財産分配、株主課税、申告期限の短縮 |
解散事業年度は、解散前の通常の事業活動を含む期間です。売上、仕入、役員報酬、減価償却、在庫、貸倒れ、税額控除など、通常の法人税申告と同様の確認が必要になります。
清算中の事業年度に入ると、会社の目的は通常の営業から清算事務へと移ります。資産を売却する、売掛金を回収する、金融機関や役員からの借入金を弁済する、退職金や清算費用を支払う、債権者と債務免除を協議する——こうした取引が中心になります。
残余財産確定事業年度は、会社の法人税務における最終局面です。残余財産が確定した日の属する事業年度については、申告期限が通常より短くなります。清算中の法人につき残余財産が確定した場合、その事業年度の確定申告書の提出期限は、原則として残余財産が確定した日の翌日から1か月以内です。さらに、その1か月以内に残余財産の最後の分配または引渡しが行われる場合には、その行為の日の前日までとされています。
この「1か月以内」という期限は、実務上かなり短いものです。平常時の法人税申告の感覚で、決算日から2か月、あるいは申告期限の延長を前提に進めてしまうと、最終申告に間に合わないおそれがあります。法人税法第75条の2による通常の申告期限延長の特例は、この最終事業年度には適用されません。
残余財産の確定は、税務上の出口を決める重要な基準日
清算手続では、残余財産の確定が一つの大きな節目になります。
残余財産とは、会社の資産を換価し、債務を弁済したあとに残る財産です。残余財産がある場合には、原則として株主へ分配されます。残余財産がなければ、株主への分配は行われません。
残余財産確定日は、清算の進行状況に基づいて判断する日であり、清算結了登記の日や、社内で便宜的に設定した日と当然に一致するものではありません。未処理の資産・負債、清算費用、納付すべき税金などを確認し、残余財産が具体的に確定したことを説明できる資料を整える必要があります。
税務上は、残余財産が確定すると、清算中の法人の最終事業年度が終了し、最終申告の期限が動き出します。また株主側でも、残余財産の分配を受ける場合には、みなし配当や株式譲渡損益の問題が生じる可能性があります。
残余財産の分配に関する株主課税は、本シリーズの別記事で改めて詳しく取り上げます。ただ、本稿の段階でも、「会社側の清算税務」と「株主側の課税」は切り離せないものだと意識しておく必要があります。
たとえば、会社に不動産、投資有価証券、役員貸付金、保険契約、回収不能債権などが残っている場合、それらをどの価額で処分するか、誰に移転するか、債務と相殺するか、現物で分配するか——その選び方によって、会社側の譲渡損益や株主側の課税関係が変わってきます。
株主が残余財産の分配を受けた場合には、分配額のうち、税法上その株式等に対応する資本金等の額を超える部分について、原則としてみなし配当が生じます。この資本金等の額と、株主自身の株式取得価額は、同じ概念ではありません。また、株主が法人か個人か、分配が金銭か現物かなどに応じて、株式譲渡損益の取扱いを確認する必要があります。会社側の最終事業年度の区切りと、株主側の所得等の計上時期も、区別して確認します。
分配法人と法人株主がいずれも内国法人であり、両者の間に完全支配関係がある場合には、税務上、株式譲渡損益を計上しない取扱いがあります。これは会計上の損益処理とは区別して判断する必要があります。受取配当等の益金不算入や源泉徴収の要否についても、別途確認が必要です。
出典:e-Gov法令検索|法人税法第23条、第24条および第61条の2
このように、残余財産は「余った財産を配る」という単純な処理ではなく、法人税・所得税・源泉所得税、そして株主側の会計処理にまで影響する判断領域なのです。
清算中でも、資産譲渡益や債務免除益には注意が必要
清算中の法人税務で特に気をつけたいのは、会社を閉じる過程で所得が生じることがある、という点です。
清算では、通常、資産を売却して現金化します。不動産、車両、機械、在庫、有価証券などに含み益があれば、売却時に譲渡益が生じます。反対に、売却損が生じる場合もあります。また、保険契約の解約によって解約益が生じる場合もあります。
また、債務超過の会社では、金融機関、取引先、役員、オーナー株主などから債務免除を受けることがあります。この場合、会社側では、原則として債務免除益が益金となります。清算中であっても、債務免除益が生じれば課税所得が発生する可能性があるわけです。
ここで問題になりやすいのが、会社には実質的に残余財産がないにもかかわらず、債務免除益や資産譲渡益によって課税所得が生じてしまう場面です。平成22年度税制改正で清算所得課税が廃止されたことに伴い、こうした場面に対応するため、残余財産がないと見込まれる場合には、一定の期限切れ欠損金額を損金に算入できる制度が設けられています。国税庁は、残余財産がないと見込まれる場合には、青色欠損金等の控除後の所得金額を限度として、期限切れ欠損金額を基礎として計算した金額を損金算入できると説明しています。
出典:国税庁|解散法人の残余財産がないと見込まれる場合の損金算入制度(法法59第4項)における「残余財産がないと見込まれるとき」の判定について
出典:国税庁|平成22年6月30日付課法2-1ほか1課共同「法人税基本通達等の一部改正について」(法令解釈通達)の趣旨説明―8 会社更生等による債務免除等があった場合の欠損金
対象となるのは、清算中に終了する事業年度です。通常の解散を前提とした場合、解散の日までの事業年度に計上された債務免除益について、解散したことだけを理由にこの制度を適用することはできません。そのため、債務免除の実施時期と事業年度の区切りを併せて確認する必要があります。
ただし、この制度は「赤字会社だから当然に使える」というものではありません。残余財産がないと見込まれるかどうかは、清算中に終了する各事業年度終了時の現況によって判断することとされています。また、債務超過の状態にあるかどうかは、一般的には、時価ベースの実態貸借対照表によって確認するものとされています。
出典:国税庁|解散法人の残余財産がないと見込まれる場合の損金算入制度(法法59第4項)における「残余財産がないと見込まれるとき」の判定について
さらに国税庁の質疑応答事例では、債務超過の状態に限らず、清算を前提とした場合に残余財産の分配が見込まれるかどうかで判定するという考え方が示されており、残余財産が零となる場合も「残余財産がないと見込まれるとき」に該当し得るとされています。
出典:国税庁|解散法人の残余財産が零となる事業年度の「残余財産がないと見込まれるとき」(法法59第4項)の判定について
適用に当たっては、損金算入額を正しく計算するとともに、必要な明細および残余財産がないと見込まれることを説明する書類を申告書に添付する必要があります。実態貸借対照表は、その見込みを説明する書類の代表例です。
出典:国税庁|法人税基本通達12-3-9(残余財産がないと見込まれることを説明する書類)
この論点は、本シリーズの別記事で改めて詳しく取り上げます。ただ、本稿の段階で押さえておくべきことははっきりしています。清算中の法人税務では、税務上の繰越欠損金だけでなく、期限切れ欠損金、時価ベースの資産・負債、債務免除益、資産譲渡損益を、一体として見ていく必要があるということです。実務上も、清算中の債務免除益と期限切れ欠損金の関係、そして別表五(一)の利益積立金額を基礎とした検討が重要になります。
出典:国税庁|法人税基本通達12-3-2(前事業年度以前の事業年度から繰り越された欠損金額の合計額)
欠損金については、繰越控除や期限切れ欠損金の損金算入だけでなく、欠損金の繰戻し還付の適用可能性も確認します。解散に伴う特例には、対象となる欠損金、青色申告等の要件および還付請求期限があります。解散等の特例では、原則として解散等の事実が生じた日以後1年以内の還付請求が必要になるため、清算終了時にまとめて検討するのではなく、解散時点から確認する必要があります。
出典:国税庁タックスアンサー|No.5763 欠損金の繰戻しによる還付
消費税・地方税・源泉所得税も同時に確認する
解散・清算で確認すべき税金は、法人税だけではありません。
法人税・地方法人税・防衛特別法人税、消費税等、法人住民税・法人事業税・特別法人事業税、源泉所得税等を、会社の状況に応じて確認する必要があります。なお、地方法人税と特別法人事業税は、名称にかかわらず国税です。
出典:国税庁|C1-1 法人税、地方法人税及び防衛特別法人税の申告(法人税申告書別表等)
2026年4月1日以後に開始する事業年度については、防衛特別法人税の申告も確認する必要があります。内国法人である普通法人等では、税額が零となる場合でも申告が必要です。解散により短期の事業年度が生じる場合も、各事業年度の開始日を基準に適用関係を判定します。
出典:国税庁・e-Tax|防衛特別法人税新設に関するご案内・留意事項について
消費税については、法人税と同様に、残余財産確定時の申告期限に注意が必要です。消費税の課税事業者である法人は、原則として課税期間終了の日から2か月以内に確定申告書を提出します。ただし、清算中に残余財産が確定した場合には、その確定の日の属する課税期間終了の日の翌日から1か月以内となります。さらに、その1か月以内に残余財産の最後の分配等を行う場合には、その行われる日の前日までに申告しなければなりません。
出典:国税庁タックスアンサー|No.6610 法人に係る消費税の確定申告書の提出期限について
また、資産を売却する場合には、その資産譲渡が消費税の課税取引となるのか、土地などの非課税取引に該当するのか、事業廃止に伴う棚卸資産や固定資産の処理に問題がないかも確認する必要があります。免税事業者、簡易課税、課税期間の特例、適格請求書発行事業者の登録など、法人税とは別の手続論点が残ることもあります。
地方税についても、法人住民税、法人事業税、外形標準課税、均等割の取扱いを確認しておく必要があります。特に資本金等の額が大きい法人や、清算中に債務免除益・資産譲渡益が生じる法人では、法人税だけを見ていると、地方税の負担を見落としてしまうことがあります。
外形標準課税の対象範囲は見直されているため、対象判定では資本金の額だけでなく、資本剰余金や企業グループの関係等も確認する必要があります。
出典:東京都主税局|外形標準課税の対象法人の見直し及び中間申告義務判定に関する改正について
外形標準課税の対象法人については、清算中の事業年度でも所得割および付加価値割の確認が必要ですが、資本割は課されません。また、残余財産が確定した日の属する事業年度については、付加価値割および資本割は課されず、所得割の確認が必要となります。これらの取扱いを、法人住民税の均等割まで不要になるという意味で捉えないことが重要です。
出典:東京都主税局|外形標準課税に関するQ&A―12 確定申告・修正申告
また、残余財産確定事業年度に係る法人事業税および特別法人事業税は、その最終事業年度の法人税の所得計算で損金算入する取扱いがあるため、通常の年度と同じ感覚で翌年度の損金として処理しないよう注意が必要です。
さらに、役員退職金、従業員給与、賞与、残余財産分配に係るみなし配当、非居住者株主への支払などがある場合には、源泉所得税の確認も欠かせません。清算手続では、最後の支払を終えたあとに会社を閉じるため、源泉徴収漏れが後から発覚すると、納税資金や関係者間の負担調整が難しくなります。
出典:e-Gov法令検索|所得税法第181条、第183条、第199条および第212条
解散・清算では「税金を払えるか」という資金繰り判断が重要になる
解散・清算の税務で見落とされやすいのは、税額計算だけでなく、その税額を実際に支払うための資金の確保です。
清算手続では、資産の換価、債務の弁済、役員・従業員への支払、専門家費用、登記費用、租税公課などが同時に発生します。そこへ、法人税等、消費税等、地方税、源泉所得税等が加わります。
特に危ういのは、資産売却や債務免除によって税務上の所得が生じる一方で、現金が十分に残らないケースです。たとえば、不動産の売却代金を金融機関への返済に充てたあとで、法人税や消費税の納付資金が不足する、といった事態です。オーナー借入金を返済したあとに、会社側で納税資金が足りなくなることもあります。
清算人が、納税できなくなることを認識しながら、自らの貸付金回収や退職給与の受領を優先するような場合には、支払の内容や時期、会社の支払能力、関係者の認識等に応じて、詐害行為取消しや損害賠償責任などが問題となることがあります。もっとも、他の債権者に先に支払ったという事情だけで、直ちに違法となるわけではありません。
出典:e-Gov法令検索|民法第424条および第424条の3
また、法人が納付すべき国税を納めないまま残余財産を分配し、法人から徴収できない税額が生じた場合には、清算人や分配を受けた者が、法定の範囲で第二次納税義務を負うことがあります。清算人は分配等をした財産の価額、分配等を受けた者は受け取った財産の価額が、それぞれ責任の限度となります。
ただし、通常の借入金返済と残余財産分配は同じではありません。借入金を返済したという事情だけで、この第二次納税義務が当然に生じるわけではなく、支払の法的な性質を区別する必要があります。清算結了登記をしたことだけで、会社が納付すべき税金や、それに関する責任が消滅するわけでもありません。
債務超過がある場合には、税務上の欠損金の取扱いだけでなく、どの法的手続で会社を整理するかも確認する必要があります。会社財産で債務を完済できないことが明らかな場合などには、清算人の破産手続開始申立義務や特別清算の適否が問題となります。債務免除の実現可能性なども踏まえ、債権者への支払を進める前に、弁護士等と手続の適否を確認することが重要です。
出典:e-Gov法令検索|会社法第484条、第510条および第511条
したがって、解散・清算を検討する段階では、次の順番で資金繰りを確認しておく必要があります。
| 確認項目 | 実務上の意味 |
|---|---|
| 換価できる資産 | 現金化できる金額と時期を把握する |
| 弁済すべき債務 | 金融機関、役員、取引先、租税債務を整理する |
| 税務上の所得 | 資産譲渡益、債務免除益、貸倒損失、清算費用を確認する |
| 納税資金 | 法人税等、消費税等、地方税、源泉所得税等を支払えるか確認する |
| 残余財産 | 株主へ分配できる財産があるか判断する |
清算では、適正な所得・税額計算と並んで、納税資金を含む資金の支払計画を管理することが重要になります。納税資金を確保しないまま分配や返済を進めてしまうと、後から是正することは難しくなります。
解散時点で整理すべき資料
解散・清算の法人税務では、申告書を作る段階になってから資料を集めるのでは遅い、ということがあります。解散を検討する段階で、少なくとも次の資料は整理しておきたいところです。
| 資料 | 確認する目的 |
|---|---|
| 定款・解散決議議事録・登記事項証明書 | 解散事由、解散日、清算人、解散前の事業年度等の確認 |
| 直近の決算書・総勘定元帳 | 資産負債、損益、税務調整の全体把握 |
| 過年度の法人税申告書・別表 | 繰越欠損金、利益積立金額、資本金等の額の確認 |
| 青色申告・申告期限延長・消費税等に関する申請書、届出書、通知書 | 欠損金、申告期限、課税事業者・簡易課税・課税期間特例・インボイス登録等の適用関係の確認 |
| 固定資産台帳 | 売却・除却・現物分配・消費税の確認 |
| 棚卸資産明細 | 廃棄、売却、評価、消費税の確認 |
| 売掛金・貸付金・未収入金明細 | 回収可能性、貸倒、債権放棄の検討 |
| 借入金・未払金・保証債務明細 | 弁済順位、債務免除、納税資金の確認 |
| 株主名簿 | 残余財産分配、みなし配当、株主課税の確認 |
| 役員・従業員への未払債務 | 退職金、給与、源泉所得税の確認 |
| 保険契約・解約返戻金資料 | 解約益、受取保険金、役員退職金原資の確認 |
| 契約書・担保資料 | 債権債務、違約金、保証、資産処分の確認 |
これらの資料を確認する理由は、税額計算のためだけではありません。会社を閉じるという意思決定について、株主、金融機関、債権者、役員、従業員、そして税務署に対して、きちんと説明できる状態を整えておくためです。
特に、解散の時点で債務超過が見込まれる場合には、時価ベースの実態貸借対照表が重要になります。期限切れ欠損金の損金算入制度を検討する際、国税庁は、残余財産がないと見込まれることを説明する書類として、清算中に終了する各事業年度終了時の実態貸借対照表が該当すると説明しています。
出典:国税庁|法人税基本通達12-3-9(残余財産がないと見込まれることを説明する書類)
解散・清算前に専門家へ相談すべき典型的な場面
解散・清算は、すべての会社で同じ流れをたどるわけではありません。会社の資産、負債、株主構成、欠損金、債権者、グループ関係、消費税の状況によって、税務判断は大きく変わってきます。
特に、次のような場合には、解散決議や資産処分を行う前に、税務上の整理が必要です。
| 相談すべき場面 | 主な税務論点 |
|---|---|
| 役員・オーナーから会社への借入金が多額に残っている | 債務免除益、DES(債務の株式化)、みなし贈与、株価影響 |
| 債務超過で清算を予定している | 期限切れ欠損金、実態貸借対照表、債務免除益 |
| 不動産や有価証券など含み益資産がある | 譲渡益、消費税、時価、残余財産分配 |
| 内国法人の完全子会社を清算する | 残余財産確定に伴う未処理欠損金引継ぎの要件・制限、税務上の株式譲渡損益不計上 |
| 株主が複数いる | 残余財産分配、みなし配当、源泉所得税 |
| 役員退職金を支給する | 損金算入、支給時期、相当額、納税資金 |
| 税務調査未了・過年度誤りがある | 修正申告、更正の請求、附帯税(隠蔽・仮装等がある場合の重加算税を含む) |
| 消費税の課税事業者である | 資産売却、課税期間、最終申告、インボイス登録 |
| 粉飾決算・仮装経理を修正したい | 修正経理、減額更正、還付制限および残余財産確定時等の還付の取扱い、調査対応 |
完全子会社の清算では、残余財産の確定に伴って欠損金の引継ぎが問題となります。ただし、親会社・子会社がいずれも内国法人であることなどの要件や引継制限を確認する必要があり、完全子会社であるというだけで、すべての欠損金を無条件に引き継げるわけではありません。
出典:e-Gov法令検索|法人税法第57条第2項および第3項
また、仮装経理に基づく過大申告については、減額更正後の控除・還付未済額につき、残余財産の確定等に伴って還付される取扱いがあります。ただし、通常の解散決議だけで直ちに全額が還付されるわけではありません。
これらの論点は、清算が進んでからでは、選択肢が限られてしまいます。たとえば、資産を売却したあとで税負担が判明しても、売却条件の変更や取引の解消が容易にできるとは限りません。また、変更等を行っても、すでに生じた税務上の取扱いを当然に遡って変えられるわけではありません。役員が会社に対する貸付金を放棄したあとに株主側の贈与税リスクが見つかっても、すでに生じた課税関係を消すことは困難です。残余財産を分配したあとで源泉徴収漏れが判明すれば、会社に残る現金がなく、誰が負担するのかが問題になります。
だからこそ、解散・清算では「申告時に正しく処理する」だけでは不十分なのです。解散を決める前、資産を処分する前、債務免除を受ける前、残余財産を分配する前に、税務上の影響を確認しておくことが重要になります。
解散・清算の法人税務は、会社の最後の説明責任である
法人税務は、会社が動いている間だけのものではありません。会社を閉じるときにも、法人税務は、会社の意思決定を支える重要な基盤になります。
解散・清算では、通常の申告とは異なり、次のような判断が求められます。
| 判断事項 | なぜ重要か |
|---|---|
| 解散日をいつにするか | 事業年度、申告期限、損益帰属に影響する |
| 清算中にどの資産をどう処分するか | 譲渡損益、消費税、資金繰りに影響する |
| 債務免除を受けるか | 債務免除益、欠損金、株主課税に影響する |
| 役員退職金を支給するか | 損金算入、源泉税、納税資金に影響する |
| 清算の進行を踏まえ、残余財産がいつ確定するか | 最終申告期限、株主課税、分配実務に影響する |
| 期限切れ欠損金を使えるか | 残余財産がないと見込まれることの判定、損金算入額の計算およびその見込みを説明する書類等の添付が必要になる |
| 株主に何を分配するか | みなし配当、譲渡損益、源泉徴収に影響する |
会社を閉じるという判断は、単なる事務手続ではありません。税務、会計、会社法、資金繰り、債権者対応、株主対応が重なり合う、一つの経営判断です。
特に中小・中堅企業では、会社とオーナー個人、役員、家族、グループ会社、金融機関との関係が密接であるため、会社側だけを見て判断すると、別のところで課税や説明の問題が生じることがあります。
解散・清算の法人税務で大切なのは、「会社を閉じること」そのものではなく、「会社をどのような数字と資料で閉じるか」です。後から説明できる清算を行うためには、事前に税務論点を洗い出し、資産・負債・欠損金・株主関係・申告期限を整理しておく必要があります。
解散・清算を検討している場合のご相談について
犬飼公認会計士・税理士事務所では、会社の解散・清算、債務超過会社の整理、役員借入金・債務免除・残余財産分配・期限切れ欠損金の検討など、会社の出口局面に関する税務判断について、会計・税務・資料整理・資金繰りの観点から支援しています。
可能な限り解散決議前に論点を整理し、すでに解散している場合でも、資産処分、債務整理、役員退職金の支給、残余財産分配の前に税務上の影響を確認しておくことが重要です。こうした準備によって、税務上の不確実性を減らし、株主・金融機関・債権者に説明できる清算手続へと近づけることができます。
会社の解散・清算を検討している場合や、清算中の申告、債務免除益、期限切れ欠損金、残余財産分配の取扱いに不安がある場合は、お問い合わせページよりご相談ください。
この記事の振り返り
| 重要論点 | 押さえるべきポイント |
|---|---|
| 解散と清算の違い | 解散により、原則として通常の事業活動から清算事務へ移る。合併による消滅や破産手続は別途区別する |
| 解散後の申告義務 | 解散しても申告義務は終わらず、清算中も法人税申告が必要 |
| みなし事業年度 | 通常の解散では解散日や残余財産確定日で事業年度が区切られるが、合併や通算法人等には別の取扱いがある |
| 清算事務年度 | 株式会社の清算中の事業年度は、原則として会社法上の清算事務年度を基準に考える |
| 残余財産確定 | 最終事業年度と申告期限の基準となる。確定日は清算の実態に基づき判断し、株主側の所得等の計上時期とは区別する |
| 最終申告期限 | 法人税は残余財産確定日の翌日から原則1か月以内。その期間内に最後の分配等を行う場合は、その前日までとなる。消費税も対応する短縮条件を確認する |
| 清算中の所得 | 資産譲渡益や債務免除益により課税所得が発生することがある |
| 期限切れ欠損金 | 残余財産がないと見込まれる場合に、要件・計算・添付書類を確認する。債務超過に限らず、残余財産が零となる場合も対象となり得る |
| 関係税目の確認 | 法人税・地方法人税・防衛特別法人税、消費税等、法人住民税・法人事業税・特別法人事業税、源泉所得税等を確認する |
| 納税資金と清算人等の責任 | 納税資金を確保して返済・分配を進める。未納のまま残余財産を分配すると、清算人や分配を受けた者に第二次納税義務が生じることがある |
| 専門家相談のタイミング | 可能な限り解散決議前に整理し、解散後でも資産処分・債務免除・分配等の実行前に確認する |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

