※表現の一部整理や図解作成に生成AIを補助的に用いていますが、発信内容については、論点の設定、専門的判断、内容構成、根拠法令・通達・公表資料の確認から最終確認まで、一貫して行ったうえで掲載しています。
本稿では、平成22年10月1日以後に解散した株式会社のうち、グループ通算制度を適用していない会社の通常清算を中心にご説明します。持分会社、通算法人、合併・破産等については、事業年度や申告期限等の取扱いが異なるため、別途確認が必要です。
会社が解散すると、通常の営業活動は終わりに向かっていきます。けれども、法人税務がそこで終わるわけではありません。
むしろ解散後の清算期間には、通常の決算・申告とは違った緊張感があります。事業年度が途中で区切られるうえ、資産の換価、債権回収、債務弁済、役員退職金、債務免除、残余財産の確定、株主への分配といった手続が、短い期間に集中して発生するためです。
加えて、残余財産が確定した事業年度では、法人税の申告期限が原則として通常より短くなります。申告書の作成に着手するタイミングを誤ると、納付資金や株主分配のスケジュールにまで影響が及びかねません。
清算中法人の法人税申告で押さえておきたいのは、清算所得を別立てで計算する旧制度と、現在の各事業年度の所得課税とを混同しないことです。
現在の制度では清算所得課税が廃止されており、清算中の法人についても、原則として各事業年度の所得に対する法人税として課税されます。清算中に固有の特例はあるものの、所得計算の基本は通常の法人税と変わりません。清算中であっても、会計上の損益を基礎に、益金・損金・税務調整・欠損金・申告期限を一つずつ整理していく必要があります。
本稿では、清算中法人の法人税申告について、解散事業年度、清算中事業年度、残余財産確定事業年度という三つの区分を軸に、申告・納付の実務で確認すべき論点を整理していきます。
清算中法人の申告は「解散後の最終申告」だけではない
会社を閉じる場面では、「最後に一度だけ申告すればよい」と受け止められることがあります。しかし実際の法人税申告では、解散から清算結了までの間に、申告期間が複数生じることがあります。
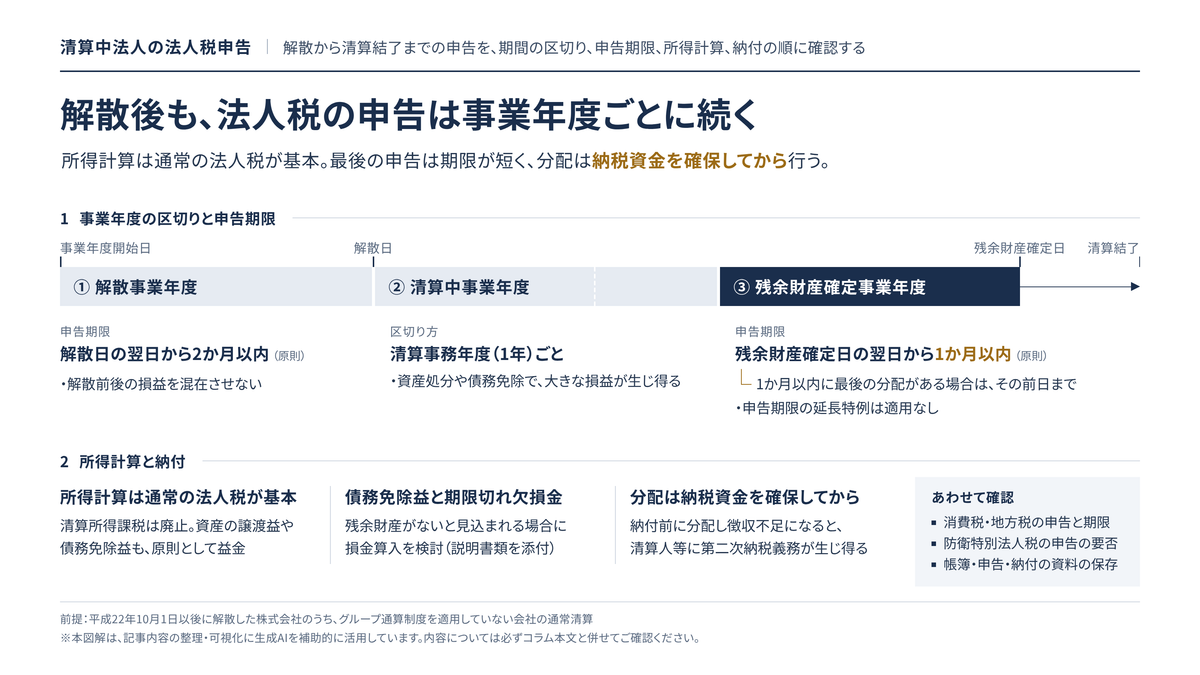
清算中法人の申告は、大きく次の三つに分けて考えます。
| 区分 | 期間の考え方 | 申告実務上の意味 |
|---|---|---|
| 解散事業年度 | 事業年度開始の日から解散の日まで | 解散日までに帰属する所得を申告する期間 |
| 清算中事業年度 | 解散の日の翌日またはその後の清算事務年度開始日から、各清算事務年度終了日等まで | 資産換価・債務弁済・清算費用等を申告する期間 |
| 残余財産確定事業年度 | 清算中事業年度の開始日から残余財産確定日まで | 最終申告・納付・分配前の税務整理を行う期間 |
グループ通算制度を適用していない株式会社が通常清算に入った場合、清算中の事業年度は、定款で定めた事業年度ではなく、会社法上の清算事務年度によることとされています。清算事務年度とは、解散等の日の翌日、またはその後毎年その日に応当する日から始まる、各1年の期間をいいます。
具体的には、株式会社が事業年度の中途で解散した場合、まず定款等で定めた事業年度開始の日から解散の日までについて、みなし事業年度が生じます。続いて、解散の日の翌日から会社法上の清算事務年度終了の日までについて、みなし事業年度が生じることになります。
出典:国税庁|1 事業年度
なお、通算子法人が合併または破産手続開始の決定以外の事由で解散した場合には、解散したことだけで通算承認の効力が失われるわけではなく、解散日までのみなし事業年度も生じません。事業年度を区切る前に、通算制度の適用状況を確認しておく必要があります。
出典:国税庁|通算子法人の解散又は残余財産の確定があった場合の申告
この区分を誤ると、申告対象期間はもちろん、減価償却費、繰越欠損金、交際費等の限度額、消費税の課税期間、地方税の均等割・外形標準課税などにも、連鎖的に誤りが生じます。
清算中法人の申告では、最後の申告書だけに目を向けるのではなく、「どの期間について、どの申告を行うのか」を最初に確定させておくことが欠かせません。
解散事業年度の申告
解散事業年度とは、通常の事業年度開始の日から解散の日までの期間をいいます。
この期間には、会社がまだ通常の事業活動を行っていた時期が含まれます。そのため、売上、仕入、役員給与、交際費、寄附金、減価償却、棚卸資産、貸倒損失などについては、通常の法人税申告と同じように益金・損金の取扱いを確認し、所得を計算します。
一方、税額控除は所得計算とは別に判定します。解散の日を含む事業年度や清算中の事業年度が適用対象から除外されていないか、制度ごとに要件を確認する必要があります。たとえば賃上げ促進税制では、合併以外による解散の日を含む事業年度や、清算中の各事業年度が適用対象から除かれています。
出典:国税庁|No.5927-2 給与等の支給額が増加した場合の法人税額の特別控除(中小企業者等における賃上げ促進税制)
ただし、解散事業年度は1年未満になることが多いため、月数按分や期間対応の確認が重要になります。たとえば、減価償却費、繰延資産償却費、交際費等の定額控除限度額、寄附金の損金算入限度額、法人住民税均等割などは、事業年度の月数によって金額が変わることがあります。
解散の日の属する事業年度については、通常の確定申告と同じく、原則として事業年度終了の日、すなわち解散の日の翌日から2か月以内に確定申告書を提出しなければなりません。
この事業年度は通常の事業年度と同様に扱われるため、要件を満たせば申告期限延長の特例も認められます。また、残余財産確定事業年度以外の清算中事業年度についても、清算中であることだけを理由に、申告期限延長の特例が適用されなくなるわけではありません。
出典:国税庁|定款の定め等による申告期限の延長の特例の申請書の記載要領等
解散事業年度の申告で特に気をつけたいのは、解散後に発生する清算費用や資産処分損益を、安易に解散前の期間へ混在させないことです。
解散前に発生した損益と、解散後の清算事務として発生した損益とは、事実の発生日、契約関係、支払義務、債務確定の時点を一つずつ確かめながら切り分けていく必要があります。
清算中事業年度の申告
最初の清算中事業年度は、解散の日の翌日から始まります。
清算中は通常の営業ではなく、会社を閉じるための事務が中心になります。具体的には、資産の売却、売掛金の回収、貸付金の整理、在庫処分、固定資産の除却、借入金の返済、役員退職金の支給、清算費用の支払、債務免除の受入れといった手続が発生します。
平成22年度税制改正で清算所得課税制度が廃止され、平成22年10月1日以後に解散する法人については、清算中に終了する事業年度についても、各事業年度の所得に対する法人税が課されることになりました。
あわせて、残余財産がないと見込まれる場合には、一定の期限切れ欠損金額を、青色欠損金等控除後の所得金額を限度として損金算入できる制度も設けられています。
出典:国税庁|平成22年6月30日付課法2-1ほか1課共同「法人税基本通達等の一部改正について」の趣旨説明
この改正後の仕組みのもとでは、清算中事業年度であっても、基本的には通常の法人税申告と同じように課税所得を計算します。清算中だからといって、資産譲渡益や債務免除益を無視できるわけではありません。
清算事業年度であっても課税所得の計算は通常の法人税と同様に行う、と理解しておくのがよいでしょう。
清算中事業年度でよく問題になる損益には、次のようなものがあります。
| 清算中に発生しやすい項目 | 法人税申告上の確認点 |
|---|---|
| 不動産・固定資産の売却 | 譲渡損益、消費税、帳簿価額、除却処理 |
| 棚卸資産の処分 | 売却収入、廃棄損、評価損、証憑 |
| 売掛金・貸付金の回収不能 | 貸倒損失、債権放棄、回収努力の記録 |
| 役員・従業員への退職金 | 損金算入時期、相当額、源泉所得税 |
| 債務免除 | 債務免除益、期限切れ欠損金、株主側課税 |
| 清算費用 | 弁護士・司法書士・税理士報酬、公告費用、登記関連費用 |
| 残余財産分配準備 | みなし配当、株主別分配額、源泉徴収 |
清算中事業年度の申告では、「営業していないのだから損益は少ないはず」とは考えないほうがよいでしょう。
実際には、営業中よりも税務判断が重くなることがあります。資産処分や債務整理が短期間に集中するため、通常の事業年度よりも大きな益金・損金が発生し得るからです。
残余財産確定事業年度の申告
清算中法人の法人税申告で最も注意を要するのが、残余財産確定事業年度です。
残余財産が確定すると、その事業年度について最終申告を行います。この申告期限は、通常の「2か月以内」ではありません。
グループ通算制度を適用していない清算中の内国法人について残余財産が確定した場合、その事業年度の確定申告書は、原則として残余財産が確定した日の翌日から1か月以内に提出する必要があります。さらに、その1か月以内に残余財産の最後の分配または引渡しが行われる場合には、その分配または引渡しの日の前日までに提出しなければなりません。
なお、この残余財産確定時の申告期限については、通常の申告期限延長の特例が認められない点にも注意が必要です。
ただし、通算子法人の残余財産確定日が通算親法人の事業年度終了日と一致する場合には、確定申告期限は原則として翌日から2か月以内となり、親法人に適用される申告期限延長の特例も適用されます。
出典:財務省|令和5年度税制改正の解説―法人税法等の改正
出典:国税庁|定款の定め等による申告期限の延長の特例の申請書の記載要領等
この「1か月以内」という期限は、実務上かなり短いものです。しかも最終申告では、法人税だけでなく、地方法人税、防衛特別法人税、消費税、地方税、源泉所得税、さらには株主側のみなし配当・譲渡損益の整理までが、同時に必要になることがあります。
また、残余財産が確定した事業年度には、その事業年度に係る事業税および特別法人事業税を、当該事業年度の損金に算入する特例があります。最終申告では、これらの税額の計算とあわせて、別表四における損金算入の調整を確認する必要があります。
出典:国税庁|別表四 所得の金額の計算に関する明細書(令和8年4月1日以後終了事業年度分)
残余財産確定事業年度で確認すべき事項は、少なくとも次のとおりです。
| 確認事項 | 実務上の意味 |
|---|---|
| 残余財産確定日 | 最終申告期限の起算点になる |
| 最後の分配・引渡し日 | 申告期限がさらに短縮される可能性がある |
| 最終貸借対照表 | 分配可能な財産と債務弁済後の状態を確認する |
| 未払税金 | 分配前に納税資金を確保する |
| 最終年度の事業税・特別法人事業税 | 同年度の損金算入額と別表四の調整を確認する |
| 株主別分配額 | みなし配当・株式譲渡損益・源泉徴収を確認する |
| 現物分配の有無 | 会社側の譲渡損益・株主側の取得価額を確認する |
| 消費税の申告期限 | 法人税と同様に短縮される可能性がある |
最終分配を急ぐ場合には、特に注意が必要です。残余財産確定日の翌日から1か月以内に最後の分配を行うと、原則として申告期限はその分配日の前日までに短縮されます。
税額が確定しないまま分配を進めてしまうと、会社に納税資金が残らない、源泉徴収額が不足する、株主への説明が難しくなる、といった問題が生じかねません。
清算中法人の所得計算で見るべき順番
清算中法人の申告では、会計データをそのまま申告書に転記するだけでは十分とはいえません。清算中の損益には、通常の営業とは異なる背景があるためです。
資産を売る、債権を放棄する、借入金を免除してもらう、残余財産を分配する。これらの取引は、いずれも会社の最終的な資産負債を確定させる行為です。
実務では、次の順番で確認していくと整理しやすくなります。
| 順番 | 確認する内容 | 主な論点 |
|---|---|---|
| 1 | 事業年度の区切り | 解散日、清算事務年度、残余財産確定日、通算制度の適用状況 |
| 2 | 会計上の損益 | 清算中に発生した収益・費用の把握 |
| 3 | 資産の処理 | 売却、除却、評価損、貸倒損失 |
| 4 | 債務の処理 | 弁済、債務免除、役員借入金整理 |
| 5 | 欠損金の確認 | 青色欠損金、災害損失欠損金、期限切れ欠損金 |
| 6 | 税務調整 | 益金・損金不算入、別表四・五(一)、最終年度の事業税等の損金算入 |
| 7 | 税額計算 | 法人税、地方法人税、防衛特別法人税、地方税、特別法人事業税 |
| 8 | 納付資金 | 分配前の納税資金確保、申告・納付期限 |
| 9 | 株主課税 | 残余財産分配、みなし配当、源泉 |
| 10 | 添付書類 | 決算書、別表七(四)等の別表、実態貸借対照表、説明資料 |
この順番で見ていくのは、清算中法人の税額が、単年度の損益だけでは決まらないからです。
資産処分益があっても、繰越欠損金で相殺できる場合があります。債務免除益があっても、残余財産がないと見込まれる場合には、期限切れ欠損金を検討できることがあります。その一方で、欠損金があると思っていたにもかかわらず、別表の管理が不十分で、実際に利用できる金額を確認できないというケースもあります。
令和8年4月1日以後に開始する事業年度については、防衛特別法人税の確認も必要です。清算中の法人も対象となり、税額がゼロの場合でも申告を要します。
また、1年未満の事業年度では、年500万円の基礎控除額を事業年度の月数に応じて計算します。解散や残余財産確定によって短期の事業年度が生じる場合には、この点に注意が必要です。
出典:国税庁|防衛特別法人税が創設されました
債務免除益と期限切れ欠損金の確認
清算中法人の法人税申告で、とりわけ重要になるのが債務免除益です。
債務超過の会社では、役員借入金、金融機関借入、関係会社借入、買掛金などについて、債務免除を受けることがあります。この場合、会社側では原則として債務免除益が益金となります。清算中であっても、債務免除益によって課税所得が生じる可能性があるということです。
このとき、残余財産がないと見込まれる場合には、期限切れ欠損金額の損金算入を検討します。
法人が解散した場合において残余財産がないと見込まれるときは、清算中に終了する事業年度前の各事業年度において生じた欠損金額を基礎として計算した金額を、青色欠損金等控除後の所得金額を限度として損金算入できるとされています。また、債務超過の状態にあるかどうかは、一般的には時価ベースの実態貸借対照表によって確認できるとされています。
出典:国税庁|解散法人の残余財産がないと見込まれる場合の損金算入制度における「残余財産がないと見込まれるとき」の判定について
実務上は、次の資料を整えておく必要があります。
| 資料 | 確認する内容 |
|---|---|
| 別表七(一)等 | 青色欠損金・災害損失欠損金の残高 |
| 別表五(一) | 期首現在の利益積立金額、資本金等の額、期限切れ欠損金の基礎 |
| 別表七(四) | 解散の場合の欠損金の損金算入額の計算 |
| 実態貸借対照表 | 各事業年度末の現況に基づき、時価ベースで残余財産がないことを説明 |
| 債務免除契約書・確認書 | 債務免除の事実、金額、時期 |
| 債権者との合意資料 | 金融機関・役員・関係会社との交渉経緯 |
| 清算費用見積り | 最終的な資産負債の見込み |
清算中の事業年度において、青色欠損金等を控除した後も所得が残る場合には、各事業年度末の現況から残余財産がないと見込まれることを確認したうえで、期首現在の利益積立金額等を基礎として期限切れ欠損金を検討します。
実際の損金算入額は、他の欠損金との重複や資本金等の額に関する所要の調整を確認し、別表七(四)で計算する必要があります。
出典:国税庁|法人税基本通達 第12章第3節 会社更生等による債務免除等があった場合の欠損金
出典:国税庁|令和8年4月以降に提供した法人税等各種別表関係―別表七(四)
ただし、期限切れ欠損金は「債務免除益があるから自動的に使える」というものではありません。
残余財産がないと見込まれるかどうか、どの事業年度末の状態で判定するか、実態貸借対照表をどう作成するか、別表上の金額と会計上の累積損失をどう整合させるか。これらを一つずつ確認していく必要があります。
清算中法人の法人税申告で添付・保存すべき資料
清算中法人の申告では、申告書そのものに加えて、根拠資料の整備が重要になります。
通常の申告でも資料の保存は大切ですが、清算中の会社は最終的に消滅するため、後から資料を集め直すことが難しくなります。清算結了後に税務署、株主、債権者、金融機関から説明を求められても、会社の担当者も資料もすでに散逸している、ということも起こり得ます。
清算中法人の申告で整理しておくべき資料は、次のとおりです。
| 区分 | 主な資料 | 確認目的 |
|---|---|---|
| 事業年度確認 | 解散決議議事録、登記簿、定款、通算制度の適用関係資料 | 解散日・清算事務年度・通算制度の適用状況の確認 |
| 決算資料 | 試算表、総勘定元帳、決算書 | 所得計算の基礎 |
| 資産資料 | 固定資産台帳、棚卸表、不動産資料、売買契約書 | 譲渡損益・除却・評価の確認 |
| 債権資料 | 売掛金明細、貸付金明細、回収記録 | 貸倒損失・回収可能性の確認 |
| 債務資料 | 借入金明細、未払金明細、債務免除合意書 | 債務免除益・弁済状況の確認 |
| 欠損金資料 | 過年度申告書、別表七(一)・七(四)、別表五(一)、実態貸借対照表等 | 欠損金・期限切れ欠損金の計算と添付要件の確認 |
| 株主資料 | 株主名簿、出資関係図、分配明細 | みなし配当・源泉の確認 |
| 申告・納税資料 | 申告書控え、電子申告受付通知、領収証書、電子納税の納付完了通知、口座引落記録等 | 申告済みであることと納付済みであることを、それぞれ確認する |
電子申告の受付通知は、申告書の受付を確認するための資料であり、それだけでは納付の完了までは確認できません。清算結了前には、領収証書や電子納税の納付完了通知等によって、納付の事実を別途確認しておく必要があります。
出典:国税庁|ダイレクト納付を利用した場合、納付が完了したかどうかは、どのように確認すればいいですか。
特に期限切れ欠損金を適用する場合には、別表七(四)等の計算明細とあわせて、「残余財産がないと見込まれること」を説明する書類を、確定申告書に添付する必要があります。
この説明書類には、清算中に終了する各事業年度終了時の実態貸借対照表が該当します。実態貸借対照表は代表的な書類ですが、それだけに限定されるものではありません。社内で保存しておくだけでなく、申告書への添付要件を満たしているかを確認することが重要です。
出典:国税庁|平成22年6月30日付課法2-1ほか1課共同「法人税基本通達等の一部改正について」の趣旨説明
株式会社の清算人には、会社法上、清算結了登記の時から10年間、会社の帳簿と、事業・清算に関する重要資料を保存する義務があります。税法上の保存義務もあわせて確認したうえで、清算結了前に、保存責任者、保存場所、電子データの閲覧方法を決めておく必要があります。
出典:東京地方裁判所|【会社法】帳簿資料保存者選任申立事件についてのQ&A
消費税の申告期限も確認する
清算中法人では、法人税だけでなく、消費税の申告期限にも注意が必要です。
法人の消費税申告は、原則として課税期間終了の日から2か月以内に行います。しかし、清算中の法人において残余財産が確定した場合には、その確定の日の属する課税期間終了の日の翌日から1か月以内に、消費税の確定申告書を提出しなければなりません。その1か月以内に残余財産の最後の分配等が行われる場合には、その分配等が行われる日の前日までとされています。
出典:国税庁|No.6610 法人に係る消費税の確定申告書の提出期限について
清算中に不動産、建物附属設備、車両、機械、在庫などを売却する場合には、消費税の課税取引に該当するかどうかを確認しておく必要があります。
国内で事業として対価を得て行う建物・車両・機械等の売却は原則として課税取引となり、土地の譲渡は非課税取引となります。これとは別に、納税義務の有無、簡易課税等による仕入控除税額の計算方法、課税期間、インボイス登録の状況も確認が必要です。
出典:国税庁|No.6201 非課税となる取引
出典:国税庁|No.6505 簡易課税制度
また、消費税は法人税と異なり、解散したことだけで中間申告義務が当然になくなるわけではありません。清算中で取引がほとんどない場合でも、直前課税期間の確定消費税額等によっては、中間申告・中間納付が生じる可能性があります。この点は、法人税とは分けて確認しておくことが大切です。
出典:国税庁|No.6609 中間申告の方法
地方税は「法人税と同じ」と考えない
清算中法人の申告では、地方税も見逃せない論点です。
地方税では、法人住民税の法人税割・均等割、法人事業税の所得割・付加価値割・資本割等を確認します。あわせて、法人事業税と一体で都道府県に申告・納付する国税である、特別法人事業税についても確認が必要です。
なお、地方法人特別税は令和元年10月1日以後に開始する事業年度から廃止されているため、過年度分を扱う場合には適用時期を区別します。
出典:大阪府|特別法人事業税
出典:東京都主税局|特別法人事業税
特に資本金の額等が大きい法人では、外形標準課税の確認が必要になります。
清算最後事業年度では、付加価値割額が零となります。また、清算最後事業年度以外の清算事業年度において残余財産がないと見込まれる場合には、付加価値割の計算上、特例欠損金の損金算入が認められます。さらに、清算中の法人は、法人事業税の資本割の課税標準の計算上、資本金等の額がないものとして扱われるため、資本割額は零となります。
出典:東京都主税局|外形標準課税に関するQ&A
出典:東京都主税局|法人事業税に係る外形標準課税―概要
ただし、地方税は都道府県・市区町村ごとに、申告様式や取扱いを確認しなければならないことがあります。清算結了登記を急ぐ場合でも、地方税の申告・納付、異動届、均等割の月割、事務所廃止届などは、あわせて確認しておくべきです。
清算中法人の中間申告・予定申告
法人税の中間申告については、通常の普通法人と清算中法人とで扱いが異なります。
法人税法上、普通法人には中間申告義務がありますが、清算中のものは原則として対象から外れており、通算子法人については別途定められています。
したがって清算中の法人では、通常の法人税中間申告が必要かどうかを、法人税法71条の文言と通算制度の有無を確認したうえで判断する必要があります。
出典:e-Gov法令検索|法人税法(第71条)
消費税については、解散したことだけで中間申告義務がなくなるわけではなく、直前課税期間の確定消費税額等に応じて、中間申告・中間納付が必要になる場合があります。
一方、清算中の法人の法人住民税・法人事業税・特別法人事業税については、原則として中間申告は不要です。ただし、法人税の中間申告義務がある清算中の通算子法人には、法人住民税の中間申告義務があります。
税務スケジュールは、税目ごと、そして通算制度の適用状況ごとに分けて確認する必要があります。
出典:国税庁|No.6609 中間申告の方法
出典:東京都主税局|法人事業税・法人都民税―中間申告について
納付資金を残してから残余財産を分配する
清算中法人の申告で最も避けるべきなのは、税額が確定する前に資金を分配してしまうことです。
清算では、資産を換価し、債務を弁済し、残った財産を株主へ分配します。ところが、法人税、地方法人税、防衛特別法人税、消費税、地方税、特別法人事業税、源泉所得税が残っているにもかかわらず、先に株主等へ残余財産を分配してしまうと、納税資金が不足する事態になりかねません。
法人税の納付期限は、原則として確定申告書の提出期限と同じです。申告期限延長の特例が適用される場合には納付期限も延長されますが、延長期間については原則として利子税が生じるため、通常の申告期限までの見込納付も検討します。
残余財産確定年度では、原則として短縮された申告期限までに納付できるよう、税額計算と資金手当てを進める必要があります。消費税・地方税については、それぞれの申告期限の延長制度と納付の取扱いを、別途確認します。
出典:国税庁|通算法人の確定申告書に係る法人税の納付期限の延長
また、法人の国税を納付しないまま残余財産の分配等を行い、その法人から徴収できる額に不足が生じる場合には、清算人だけでなく、分配等を受けた者にも第二次納税義務が生じることがあります。
責任の限度は、清算人については分配等をした財産の価額、分配等を受けた者については受けた財産の価額です。この点については、法人が結果的に納付しなければならないこととなるすべての国税が対象となり、解散時または残余財産の分配時に成立していた国税に限られない、とされています。
出典:国税庁|第34条関係 清算人等の第二次納税義務
清算実務では、まず最終申告の税額を見積もり、納税資金を確保する。そのうえで、残余財産の分配を行う。この順番が何より重要です。
分配後になって税額が発生した場合、会社にはすでに資金が残っておらず、株主や清算人との間で負担の調整が必要になることがあります。
清算中法人の申告で起こりやすい誤り
清算中法人の申告では、次のような誤りが起こりやすくなります。
| 誤りやすい事項 | 問題点 | 確認すべき対応 |
|---|---|---|
| 解散日を誤る | 申告対象期間・期限がずれる | 議事録、登記、決議日、解散日を確認 |
| 清算事務年度を見落とす | 清算中事業年度の申告漏れが生じる | 株式会社か持分会社か、通算制度を適用しているかを確認 |
| 最終申告期限を一律に2か月と考える | 残余財産確定後の期限徒過につながる | 原則1か月以内またはその期間内の最後の分配・引渡しの日の前日までとし、通算子法人の例外も確認 |
| 債務免除益を見落とす | 想定外の課税所得が発生する | 債権者別に免除額・時期を確認 |
| 期限切れ欠損金を検討しない | 債務超過会社で過大納税の可能性 | 別表五(一)、別表七(四)、実態貸借対照表等と添付要件を確認 |
| 防衛特別法人税を見落とす | 税額がゼロでも申告漏れが生じる | 事業年度開始日、基礎控除額の月数按分、申告の要否を確認 |
| 消費税を確認しない | 資産売却時の消費税漏れが生じる | 課税資産・非課税資産を区分 |
| 分配を先に行う | 納税資金不足、源泉漏れが起こる | 税額見積り後に分配する |
| 株主課税を切り離す | みなし配当・源泉徴収漏れが起こる | 株主別分配明細を作成 |
| 資料を残さない | 清算後の説明が困難になる | 申告書、別表、契約書、台帳を保存し、保存責任者・保存場所を決める |
これらの誤りは、単なる申告書作成上のミスにとどまりません。会社の最後の資金配分、株主への説明、債権者対応、さらには清算人の責任にまで関わってくる可能性があります。
清算中法人の法人税申告は、申告書作成より前の整理で決まる
清算中法人の申告では、申告書を作成する技術だけでなく、申告前の論点整理が重要になります。
特に次の事項は、申告書の作成に取りかかる前に確認しておくべきです。
| 申告前に整理すべき事項 | なぜ重要か |
|---|---|
| 解散日・残余財産確定日・通算制度の適用状況 | 申告対象期間と期限を決める |
| 清算中の資産処分予定 | 譲渡損益・消費税・納税資金に影響する |
| 債務弁済・債務免除予定 | 債務免除益・期限切れ欠損金に影響する |
| 役員退職金の支給予定 | 損金算入時期・源泉・資金繰りに影響する |
| 繰越欠損金・期限切れ欠損金 | 課税所得と納付税額に影響し、別表七(四)等の計算明細・説明書類の添付確認が必要になる |
| 残余財産分配予定 | 株主課税・源泉徴収・最後の分配等に伴う申告期限の短縮に影響する |
| 事業年度開始日・防衛特別法人税 | 適用開始時期と基礎控除額の月数按分、税額がゼロの場合の申告を確認する |
| 消費税・地方税の状態 | 法人税とは別の申告・納付が必要になる |
| 清算後の資料保存 | 法定の保存義務に加え、税務調査・株主説明・債権者対応に影響する |
清算中法人の法人税申告は、いわば会社の最後の決算です。
通常の決算以上に、取引の背景、資産負債の実態、債権者との合意、株主への分配、そして納税資金の確保を、一体のものとして見ていく必要があります。
清算中法人の申告・納付でお悩みの方へ
犬飼公認会計士・税理士事務所では、清算中法人の法人税申告、残余財産確定事業年度の最終申告、債務免除益、期限切れ欠損金、役員借入金の整理、残余財産分配前の税額確認など、会社の出口局面における税務判断を支援しています。
特に残余財産確定事業年度の申告は、原則として期限が短く、しかも資金を分配した後では修正が難しい領域です。
解散後の申告期限、清算中の所得計算、債務免除益、消費税・地方税、株主への分配に不安がある場合は、残余財産の確定や最後の分配を行う前に、必要な資料と論点を整理しておくことをおすすめします。
清算中法人の申告・納付、あるいは解散後の税務整理についてご相談を希望される場合は、お問い合わせページよりご連絡ください。
この記事の振り返り
| 重要論点 | 実務上のポイント |
|---|---|
| 清算中法人の申告 | 解散後も法人税申告は続き、最終申告だけで済むとは限らない |
| 事業年度の区切り | 非通算株式会社の通常清算では、解散事業年度、清算中事業年度、残余財産確定事業年度を分けて考える |
| 清算事務年度 | 非通算株式会社の清算中事業年度は、原則として会社法上の清算事務年度を基準にする |
| 解散事業年度 | 解散日までに帰属する所得を申告し、原則として解散日の翌日から2か月以内に申告する。税額控除は各制度の適用要件を別途確認する |
| 清算中事業年度 | 清算中でも通常の所得計算を基本として法人税申告を行う |
| 残余財産確定事業年度 | 申告期限は原則1か月以内で、その期間内に行う最後の分配・引渡しの日によってさらに短くなる。通算子法人には例外がある |
| 最終年度の事業税等 | 残余財産確定年度に係る事業税・特別法人事業税は、同年度の損金に算入する |
| 債務免除益 | 清算中でも益金となり、課税所得を生じさせる可能性がある |
| 期限切れ欠損金 | 残余財産の有無は各事業年度末、計算基礎となる利益積立金額等は期首を確認し、別表七(四)等と説明書類を申告書に添付する |
| 防衛特別法人税 | 令和8年4月1日以後開始事業年度から対象となり、税額がゼロでも申告が必要。短期事業年度では基礎控除額を月数按分する |
| 消費税 | 残余財産確定時には申告期限が短縮され、資産売却時の課税関係も確認する |
| 地方税 | 法人税と同じではなく、均等割・外形標準課税・自治体手続を確認する。特別法人事業税は国税として区別する |
| 中間申告 | 消費税は清算中も必要となる場合がある。地方税等は原則不要だが、一定の清算中の通算子法人には法人住民税の中間申告義務がある |
| 納付資金 | 残余財産分配前に、法人税・地方法人税・防衛特別法人税・消費税・地方税・特別法人事業税・源泉税の納付資金と納付期限を確認する |
| 清算後の資料保存 | 株式会社の清算人には清算結了登記から10年間の帳簿・重要資料の保存義務がある。申告済みと納付済みの確認資料も区別して残す |
| 相談タイミング | 申告期限直前ではなく、資産処分・債務免除・残余財産分配の前に整理する |

