残余財産分配・現物分配・みなし配当とは
会社を清算するとき、最後に残った財産を株主へ分配する場面があります。これが残余財産分配です。
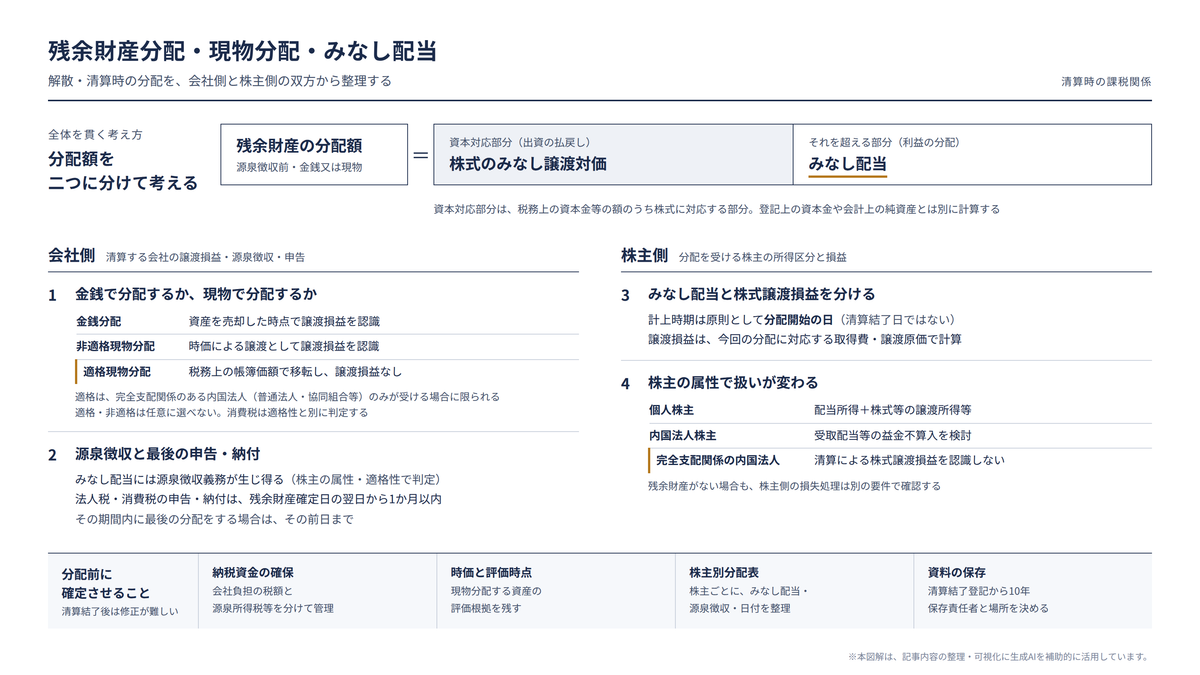
一見すると、「会社に残った財産を株主へ返すだけ」と映るかもしれません。ところが、税務上はそう単純にはいきません。分配額のうち、出資の払戻しに相当する部分と、会社に蓄積された利益の分配に相当する部分とを、分けて考える必要があるためです。
しかも、利益の分配に相当する部分は、会社法上の配当という形をとっていなくても、税務上は「みなし配当」として扱われることがあります。
さらに、残余財産を金銭で分配するのか、それとも不動産・有価証券・貸付金といった資産そのもので分配するのか。この違いによって、会社側の譲渡損益、株主側の取得価額、源泉徴収、消費税、地方税、そして将来の税務調査で説明を求められる資料まで、扱いが変わってきます。
清算時の残余財産分配は、会社の財産を株主へ移すと同時に、株主側の課税関係を確定させる重要な税務判断でもあります。最終分配の後に誤りに気づいた場合、会社に追加納税や修正対応のための資金が残っていないことがあります。清算結了後になれば、資料を集め直すことも難しくなります。
この記事では、解散・清算時の残余財産分配、現物分配、みなし配当について、会社側と株主側の双方から整理していきます。
残余財産分配は、会社側と株主側を同時に見る必要がある
清算時の残余財産分配では、少なくとも次の二つの課税関係を、それぞれ分けて確認します。
| 視点 | 主な確認事項 | 実務上の意味 |
|---|---|---|
| 会社側 | 資産を売却・分配したことによる譲渡損益、清算中事業年度・残余財産確定事業年度の申告 | 法人税・消費税・地方税・納付資金に影響する |
| 株主側 | 分配額に含まれるみなし配当と株式のみなし譲渡対価、対応する取得費・譲渡原価 | 所得税・法人税・源泉徴収・株式の税務上の取得価額に影響する |
清算では、債権の回収、資産の換価、現物分配の方針などを整理し、原則として会社の債務を弁済したうえで、残った財産を株主へ分配します。存否又は額について争いのある債務については、会社法上、弁済に必要と認められる財産を留保した場合の例外があります。分配額を算定する際には、未払税金や清算費用も含めて確認します。
会社法上も、清算株式会社が残余財産の分配をしようとするときは、清算人の決定等によって、残余財産の種類や株主への割当てに関する事項を定めなければなりません。種類株式を発行している場合には、株式の内容に応じた取扱いも問題になります。
また、残余財産の割当ては、種類株式の内容と株式数に応じた割当ての原則に従って整理します。金銭以外の財産を分配する場合、株主はその財産に代えて金銭の交付を求める「金銭分配請求権」を有するため、行使期間の設定や株主への通知といった手続も必要です。税務上の適格性を満たしていても、それだけで会社法上の手続が完了するわけではありません。
出典:e-Gov法令検索|会社法 第502条・第504条・第505条
税務上は、この分配を「出資の回収」と「利益の分配」に分けて考えます。この分解をしないまま、分配額の全体を単なる株主への返金として処理してしまうと、みなし配当、源泉徴収、株式譲渡損益の処理が漏れる可能性があります。
みなし配当とは何か
みなし配当とは、会社法上は配当という形式をとっていなくても、実質的に利益分配と同じ性質を持つために、法人税法・所得税法上、配当とみなして課税する制度です。
みなし配当が問題になる代表的な場面としては、非適格合併、非適格分割型分割、資本の払戻し、自己株式取得、そして解散による残余財産の分配が挙げられます。このうち解散による残余財産分配は、みなし配当の発生場面として、法人税法・所得税法上に明確に位置付けられています。
出典:e-Gov法令検索|法人税法 第24条
出典:e-Gov法令検索|所得税法 第25条
みなし配当の基本的な考え方は、次のとおりです。
| 分配額の内訳 | 税務上の性質 |
|---|---|
| 資本金等の額に対応する部分 | 出資の払戻しに相当し、株式のみなし譲渡対価として取り扱われる部分 |
| それを超える部分 | 利益の分配、すなわちみなし配当 |
もっとも実務上は、「資本金を超えたら配当」と単純に割り切るわけにはいきません。法人税法施行令・所得税法施行令に基づき、資本金等の額のうち、その交付の基因となった株式に対応する部分を計算します。
この資本対応部分は、登記上の資本金や会計上の純資産額をそのまま用いるのではなく、税務上の資本金等の額と法定の計算方法に基づいて算定します。残余財産の全部の分配か一部の分配かによって取扱いが異なり、一部の分配では、原則として前事業年度末の税務上の純資産額に所定の調整を加えた金額などを用います。種類株式がある場合には、その取扱いも確認します。
会社の「資本金等の額」、株主が保有する「株式の取得価額」、会社の「会計上の純資産」は、それぞれ別の概念です。株主がその株式をいくらで取得したかによって、会社側で計算する資本対応部分が決まるわけではありません。
出典:e-Gov法令検索|法人税法施行令 第23条
出典:e-Gov法令検索|所得税法施行令 第61条
出典:国税庁|適格現物分配による資本の払戻しを行った場合の税務上の処理について
概念的に整理すると、次のようになります。
| 項目 | 内容 |
|---|---|
| 分配により交付を受ける金銭等 | 現金、預金、不動産、有価証券など |
| 控除する資本対応部分 | 資本金等の額のうち、その交付の基因となった株式に対応する部分 |
| みなし配当 | 分配額が資本対応部分を超える部分 |
現物分配については、国税庁の質疑応答事例でも整理されています。現物分配とは、法人が、剰余金の配当や残余財産の分配などの法定の事由に基づき、株主等に金銭以外の資産を交付することをいいます。株主に対する資産売却や借入金の代物弁済とは区別します。
そのうち、内国法人から、分配直前に完全支配関係のある内国法人の普通法人又は協同組合等のみが資産の移転を受けるものが、適格現物分配に該当します。適格現物分配では、税務上の帳簿価額による譲渡として所得計算を行うため、会社側で譲渡損益は発生しません。
出典:国税庁|適格現物分配による資本の払戻しを行った場合の税務上の処理について
株主側では、みなし配当と株式譲渡損益を分ける
残余財産の分配を受けた株主側では、分配額の全体を一つの収入としてまとめて処理するわけではありません。みなし配当部分と株式譲渡損益部分に分けて考えます。
基本的な整理は、次のとおりです。
| 株主側の処理 | 内容 |
|---|---|
| みなし配当 | 源泉徴収前の分配額のうち、資本対応部分を超える金額 |
| 株式譲渡収入 | 源泉徴収前の分配額からみなし配当を控除した金額 |
| 株式譲渡損益 | 株式譲渡収入と、今回の分配に対応する税務上の取得費・譲渡原価との差額を基礎として計算 |
株式譲渡損益の計算で控除するのは、取得当初の株価をそのまま用いた金額ではなく、今回の分配に対応する税務上の取得費・譲渡原価です。残余財産の一部の分配では、取得価額の全額を毎回控除するのではなく、税法に従って対応部分を算定します。個人株主・法人株主の区分、過去の分配による取得価額の調整、資本金等の額が零以下である場合などの特則も、あわせて確認が必要です。
出典:国税庁|措置法第37条の10《一般株式等に係る譲渡所得等の課税の特例》関係 37の10-3
出典:e-Gov法令検索|法人税法 第61条の2
内国法人株主が受けるみなし配当のうち、金銭分配や非適格現物分配に係るものについては、法人税法23条の受取配当等の益金不算入を検討します。一方、適格現物分配に係るみなし配当については、法人税法62条の5第4項に基づく益金不算入の取扱いによります。
適格現物分配であっても、法人税上のみなし配当の計算が不要になるわけではありません。みなし配当の計算、益金不算入の根拠、源泉徴収の要否は、それぞれ区別して確認する必要があります。
出典:国税庁|問13 残余財産の分配が金銭と金銭以外の資産の両方で行われる場合のみなし配当の計算
個人株主の場合は、みなし配当部分が配当所得、株式の譲渡損益に係る部分が株式等に係る譲渡所得等として扱われます。ただし、上場株式か非上場株式か、大口株主に該当するかなどによって、課税方法や利用できる制度は変わります。
居住者である個人株主が非上場会社から残余財産の分配を受ける場合、みなし配当部分は原則として総合課税の配当所得となり、申告分離課税を選ぶことはできません。また、一般株式等に係る譲渡損失が生じても、これをみなし配当の配当所得と当然に相殺できるわけではありません。株式の取得額より少ない分配しか受けていなくても、みなし配当への課税が生じることがあります。
源泉徴収は最終税額の確定とは異なり、少額配当等の申告不要の取扱いを除き、原則として確定申告で精算します。この記事では個人株主の確定申告の詳細までは踏み込みませんが、清算分配時に法人側が源泉徴収を要するかどうかは、会社側の実務にも直結する論点です。
出典:国税庁|No.1330 配当金を受け取ったとき(配当所得)
出典:国税庁|No.2250 損益通算
実務上とりわけ重要なのは、株主側のみなし配当の収益・収入計上時期が、清算結了の日ではなく、原則として残余財産の「分配開始の日」となる点です。数回に分けて分配する場合には、それぞれの分配開始の日を確認します。各株主の実際の入金日と、一律に同じ扱いにはできません。
法人株主については、支払のために通常要する期間内に支払を受け、継続して受領日の属する事業年度に収益計上している場合の取扱いがあります。また、残余財産の全部の分配として行う適格現物分配には、後述する特則があります。
清算結了登記が終わってから考えるのでは遅く、分配開始前に、株主別の計算と適用する税務上の日付を整理しておく必要があります。
出典:国税庁|法人税基本通達 第6款 利子、配当、使用料等に係る収益〔2-1-27・2-1-28〕
出典:国税庁|所得税基本通達 法第36条《収入金額》関係〔36-4〕
完全支配関係のある法人株主では、株式譲渡損益を認識しない場合がある
親会社が100%子会社を清算する場面では、残余財産分配による株式譲渡損益を認識できるかどうかが重要になります。
平成22年度税制改正の後は、内国法人株主が、完全支配関係のある内国法人の清算によりその株式を有しないこととなる場合には、法人税の所得計算上、株式譲渡損益を認識しない取扱いとなっています。
この場合は、法令に従って資本金等の額を調整します。これは税務上の取扱いであり、会計上の子会社株式の消滅に伴う損益処理とは区別して、必要な申告調整を行います。
出典:e-Gov法令検索|法人税法 第61条の2
出典:e-Gov法令検索|法人税法施行令 第8条
| 株主の属性 | 残余財産分配を受けた場合の基本処理 |
|---|---|
| 個人株主 | みなし配当と株式譲渡損益を分け、今回の分配に対応する取得費を確認する |
| 一般の内国法人株主 | みなし配当と株式譲渡損益を分け、受取配当等の益金不算入と税務上の譲渡原価を確認する |
| 完全支配関係のある内国法人株主 | 清算により株式を有しないこととなる場合、株式譲渡損益を税務上認識しない。みなし配当の益金不算入は、金銭等の分配と適格現物分配とで根拠を区別する |
この点は、子会社整理損を期待して清算を進める場合に、とりわけ重要になります。「100%子会社を清算すれば、親会社で株式消滅損を損金算入できる」といった旧来の感覚のまま判断すると、現行制度と合わない可能性があるのです。
なお、直接の100%子会社だけでなく、兄弟会社などについても、完全支配関係の判定によって同様の処理となる場合があります。グループ内で清算を行う際には、資本関係図、発行済株式数、自己株式、従業員持株会、新株予約権の有無まで確認しておくべきです。
残余財産がない場合にも、株主側の処理が問題になる
債務超過会社を清算する場合には、株主が残余財産の分配を受けられないこともあります。
この場合の取扱いは、法人株主と個人株主で異なります。
法人株主では、残余財産の分配を受けないことが確定した段階で、保有株式の税務上の損失処理を検討します。ただし、内国法人株主と清算される内国法人との間に完全支配関係がある場合には、株式譲渡損益を認識しない取扱いとなります。外国子会社の清算まで、同じ結論になるわけではありません。
また、分配を受けないことが確定する前の株式評価損は、別の要件に基づいて検討します。完全支配関係のある内国法人の株式については、その法人が清算中である場合や解散が見込まれる場合などに、評価損の損金算入を制限する規定もあります。「譲渡損を取れないなら、評価損で取ればよい」という関係ではありません。
出典:e-Gov法令検索|法人税法 第33条・第61条の2
出典:e-Gov法令検索|法人税法施行令 第68条
個人株主では、株式が無価値になっただけでは、原則としてその取得費を株式等の譲渡損失として控除できません。特定管理株式等に係る価値喪失の特例など、法律上の特例の適用要件を満たすかを別途確認します。
出典:国税庁|No.1475 破産等により株式の価値が失われたときの特例
| 状況 | 株主側の論点 |
|---|---|
| 残余財産の分配を受ける | みなし配当、今回の分配に対応する株式譲渡損益、源泉徴収 |
| 法人株主が残余財産の分配を受けない | 分配を受けないことが確定した時点の損失処理と、それ以前の評価損の要件を区別する |
| 完全支配関係のある内国法人同士で、分配がないことが確定する | 株式譲渡損益を税務上認識しない取扱いと、評価損の損金算入制限を確認する |
| 個人株主が残余財産の分配を受けない | 無価値化だけでは原則として譲渡損失を控除できず、法定の特例の適用要件を確認する |
債務超過や債務免除、期限切れ欠損金に関する論点については、関連コラム「債務超過・債務免除・期限切れ欠損金の税務」も併せてご参照ください。残余財産分配を検討する段階でも、株主側で損失を取れるかどうかは、先に確認しておく必要があります。
金銭分配と現物分配では、会社側の税務が変わる
残余財産を現金で分配する場合と、不動産や有価証券などの現物で分配する場合とでは、会社側の課税関係が大きく異なります。
金銭分配の場合
会社が清算中に資産を売却し、債務を弁済し、残った現金を株主へ分配する場合、原則として、資産を売却した時点で会社側に譲渡損益が生じます。完全支配関係のある内国法人への売却では、後述する譲渡損益の繰延べも確認します。
残余財産の金銭分配そのものは、会社側では資産・純資産の減少として整理されます。一方、株主側ではみなし配当と株式譲渡損益が問題になります。
現物分配の場合
現物分配とは、会社が、剰余金の配当や残余財産の分配などの法定の事由に基づき、株主に金銭以外の資産を交付することです。不動産、有価証券、貸付金、保険契約上の権利などを、そのまま株主に分配する場合が典型例といえます。
現物分配では、会社側でその資産を時価で譲渡したものとして扱うのか、それとも帳簿価額で移転したものとして扱うのかが重要になります。
| 現物分配の区分 | 会社側の処理 |
|---|---|
| 非適格現物分配 | 原則として時価譲渡として譲渡損益を認識する |
| 適格現物分配 | 税務上の帳簿価額による譲渡として扱い、譲渡損益を認識しない |
適格現物分配では、現物分配法人が資産を直前の税務上の帳簿価額で譲渡したものとして扱われるため、会社側では譲渡損益を認識しません。残余財産の全部の分配として行われる適格現物分配の場合には、残余財産の確定の時の税務上の帳簿価額が基準になります。
一方、残余財産の全部の分配による資産移転が非適格である場合には、会社側では原則として、残余財産の確定時の価額による譲渡として、残余財産確定事業年度の所得を計算します。実際に資産を引き渡した日の時価や、その日の属する事業年度を用いるとは限りません。
さらに、残余財産の全部の分配として行われる適格現物分配は、法人税法の適用上、残余財産確定日の翌日に行われたものとされます。実際の分配日、評価の基準となる日、税務上の適用日を分けて確認する必要があります。
出典:e-Gov法令検索|法人税法 第62条の5
出典:e-Gov法令検索|法人税法施行令 第123条の6
ただし、適格現物分配に該当するためには要件があります。基本となるのは、内国法人が現物分配法人であること、そして現物分配により資産の移転を受ける者が、その現物分配の直前において当該内国法人との間に完全支配関係のある内国法人の普通法人又は協同組合等のみであることです。
個人株主や、完全支配関係のない法人株主がその現物分配による資産の移転を受ける場合には、適格現物分配には該当しません。
出典:国税庁|適格現物分配による資本の払戻しを行った場合の税務上の処理について
株主が受け取る資産の取得価額
現物分配を受けた株主では、清算される会社の株式の取得価額とは別に、受け取った資産の税務上の取得価額を確定させます。
| 確認する取得価額 | 実務上の意味 |
|---|---|
| 清算される会社の株式の取得価額・税務上の帳簿価額 | 株主側の株式譲渡損益等の計算に用いる |
| 現物分配で受け取る不動産・有価証券等の取得価額 | 受入れ後の減価償却や売却損益の計算に用いる |
適格現物分配では、原則として移転元の税務上の帳簿価額を引き継ぎます。非適格現物分配では、原則として取得時の時価を基礎に判定します。取得付随費用などの取扱いは、資産の種類に応じて確認します。
会社側の譲渡損益を計算できていても、受け取る株主に取得価額の根拠が引き継がれていなければ、その後の減価償却や売却時に確認し直すことになります。移転元の税務上の帳簿価額と、受入側で採用する取得価額の両方を整理しておくことが重要です。
出典:e-Gov法令検索|法人税法施行令 第54条・第119条・第123条の6
出典:e-Gov法令検索|所得税法施行令 第109条・第126条
消費税は、法人税上の適格性とは別に判断する
株主としての地位に基づく純粋な現物分配による資産移転は、対価を得て行う資産の譲渡等には当たらず、適格・非適格を問わず、原則として消費税の課税対象外です。分配を受けた側でも、分配資産そのものの受入れについて仕入税額控除はできません。
これに対し、清算前の資産売却や借入金の代物弁済などは、現物分配とは別の取引として判定します。非適格現物分配で法人税上の譲渡損益が発生するからといって、そのまま消費税も課税されるわけではありません。
登録免許税・不動産取得税についても、法人税上の適格性とは区別して確認します。
出典:e-Gov法令検索|消費税法 第2条・第4条・第30条
出典:国税庁|No.6157 課税の対象とならないもの(不課税)の具体例
現物分配を選ぶときは「含み益」と「含み損」を確認する
清算時に現物分配を行うのか、それともいったん資産を売却して金銭で分配するのか。この選択は、税務上の結果に大きく影響します。
たとえば、完全支配関係のある親会社に対して不動産を分配する場合、適格現物分配に該当すれば帳簿価額で移転でき、会社側で含み益課税は生じません。これに対して、資産を第三者に売却したうえで現金を分配する場合には、原則として、売却価額に基づく譲渡損益を会社側で認識します。
完全支配関係のある内国法人に売却する場合には、譲渡損益調整資産に係る繰延べの対象となるかを確認します。そのうえで、清算に伴う残余財産確定事業年度での繰延損益の精算まで含めて、現物分配との違いを比較する必要があります。
出典:国税庁|清算結了する場合におけるグループ法人税制で繰り延べた譲渡損益の取扱いについて
なお、適格・非適格は、実際の資本関係や分配内容が法定の要件を満たすかによって決まります。含み損を実現するために、適格現物分配に該当する取引を任意に非適格として処理できるわけではありません。
| 資産の状況 | 現物分配を選ぶ場合の着眼点 |
|---|---|
| 含み益がある資産 | 適格現物分配では簿価移転となり、含み益への課税が繰り延べられる |
| 含み損がある資産 | 非適格現物分配や売却による損失認識の可否を検討する。適格・非適格は任意に選べない |
| グループ内で売却する資産 | 譲渡損益の繰延べと、清算に伴う残余財産確定事業年度での精算を確認する |
| 債務超過会社 | 債務の弁済等を経ても分配できる財産が残るかを確認する。会計上の純資産額だけでは判定しない |
| 不動産 | 法人税だけでなく、消費税上の取引区分、登録免許税、不動産取得税、評価資料も確認する |
| 有価証券 | 時価、譲渡損益、株式評価、グループ税制の確認が必要 |
実務では、税負担だけを見ていればよいわけではありません。誰が資産を引き継ぐのが合理的か、金融機関の担保が付いていないか、移転後に賃貸・売却・再投資を行う予定があるか。こうした点も併せて確認する必要があります。
とくに不動産を現物分配する場合には、時価評価資料、登記、固定資産税評価額、鑑定評価、借入・担保、賃貸借契約、消費税の課税関係などを、同時に確認していきます。税務上の結論だけを先に決めても、会社法・登記・資金繰り・株主間の公平性が整っていなければ、実行段階で問題になりかねません。
金銭と現物を組み合わせて分配する場合
清算時には、残余財産をすべて金銭で分配するとは限りません。現金の一部と不動産、現金の一部と有価証券、あるいは親会社には土地を分配し、少数株主には金銭を分配する。こうしたケースもあり得ます。
ただし、現物資産を受け取る者を親会社だけにしても、それだけで適格現物分配になるわけではありません。現物分配法人と親会社との間に、税法上の完全支配関係が成立していることが必要です。外部の少数株主が存在する場合には、この要件を満たすかを先に確認します。会社法上の割当ての原則や金銭分配請求権との整合も必要です。
この場合、税務上は、金銭による分配部分と、金銭以外の資産による現物分配部分を分けて考えます。
国税庁の質疑応答事例では、残余財産の分配が金銭と金銭以外の資産の両方で行われる場合について整理されています。すなわち、金銭以外の資産の分配が適格現物分配に該当するか、みなし配当の額をどのように計算するか、源泉徴収をどの部分に行うか、といった点です。
同事例では、適格現物分配に係るみなし配当は源泉徴収の対象から除かれる一方、金銭交付に係るみなし配当部分については源泉徴収を行うと説明されています。ただし、この金銭部分の取扱いは、公表当時の制度によるものです。
出典:国税庁|問13 残余財産の分配が金銭と金銭以外の資産の両方で行われる場合のみなし配当の計算
2023年10月1日以後に一定の内国法人が支払を受けるべき配当等については、完全子法人株式等に係るものや、配当等の支払に係る基準日等に発行済株式等の総数等の3分の1超を直接保有する場合のものなどについて、源泉徴収を要しない制度が設けられています。
ただし、一般社団法人等の除外や自己名義での保有などの条件があるため、法人税の受取配当等の益金不算入の区分とは別に判定します。
したがって、同事例と同じ100%親子会社の関係であっても、現行の源泉徴収不要制度の要件を満たす場合には、金銭部分のみなし配当についても源泉徴収は不要となります。過去の質疑応答事例をそのまま税率・源泉徴収要否の判断に使うのではなく、分配時点の現行法で確認する必要があります。
出典:国税庁|源泉所得税の改正のあらまし(令和5年4月)
出典:国税庁|令和8年版 源泉徴収のあらまし 第8 配当所得の源泉徴収事務
源泉徴収は、清算会社側の実務として見落とせない
みなし配当が発生する場合、分配を行う会社側に源泉徴収義務が生じることがあります。
清算中の法人では、「最後の分配なのだから、税金は株主側で処理してもらえばよい」と考えてしまうことがあります。しかし、配当等やみなし配当について源泉徴収義務がある場合には、会社が支払・交付の際に所得税等を徴収し、納付しなければなりません。
たとえば、2026年中に居住者である個人株主へ支払う非上場株式に係るみなし配当では、通常、所得税および復興特別所得税を合わせて20.42%の源泉徴収を行います。ただし、これは最終的な税負担率とは限りません。適用する税目・税率は、所得が生ずる時期や株主の属性に応じて確認します。
出典:国税庁|令和8年版 源泉徴収のあらまし 第8 配当所得の源泉徴収事務
出典:国税庁|No.1330 配当金を受け取ったとき(配当所得)
源泉徴収の判断では、次の点を確認します。
| 確認事項 | 実務上のポイント |
|---|---|
| 株主が個人か法人か | 源泉徴収税率や不要制度が変わる |
| 株式が上場株式等か非上場株式か | 税率・申告方法・大口株主判定に影響する |
| 居住者・非居住者、内国法人・外国法人のいずれか | 国内源泉所得、租税条約、非居住者・外国法人への支払に係る源泉徴収を確認する |
| 内国法人に対する源泉徴収不要制度の要件を満たすか | 完全子法人株式等、基準日等の直接保有割合、法人の種類、自己名義での保有などを確認する |
| 適格現物分配か | 適格現物分配に係るものは源泉徴収対象から除かれる |
| 支払・交付の時期と納付期限 | 所得の計上時期と源泉徴収の時期を区別し、納付期限から逆算して資金を確保する |
非上場会社の清算では、個人株主と法人株主が混在していることも少なくありません。この場合には、株主ごとにみなし配当額、株式譲渡部分、源泉徴収額を、それぞれ分けて計算します。
また、源泉徴収税額を考慮しないまま残余財産を満額分配してしまうと、会社に納税資金が残らなくなることがあります。
まず、会社自身が負担する税金や清算費用等を反映して、株主ごとの源泉徴収前の分配額を算定します。その分配額に基づいてみなし配当額を計算し、源泉徴収が必要な株主については、源泉徴収額を差し引いた金額を支払います。会社の納税資金と、株主から徴収して納付する源泉所得税等の資金は、分けて管理することが重要です。
現物資産だけを分配する場合には、源泉所得税等の相当額を資産から単純に差し引くことはできません。金銭分配との組合せや株主からの金銭徴収など、現金で納付するための方法を事前に決めておく必要があります。
最後の分配日から、申告・納付期限を逆算する
最後の分配を行う前には、納税資金だけでなく、申告・納付期限も確認します。残余財産確定事業年度では、通常の決算申告よりも期限が短くなり、最後の分配日によっては、その前日までに申告・納付が必要になります。
| 手続 | 原則となる期限・確認事項 |
|---|---|
| 残余財産確定事業年度の法人税の申告・納付 | 残余財産確定日の翌日から1か月以内。その期間内に最後の分配等を行う場合には、その前日まで |
| 残余財産が確定した課税期間の消費税の申告・納付 | 残余財産確定日の翌日から1か月以内。その期間内に最後の分配等を行う場合には、その前日まで |
| 配当等に係る源泉所得税等の納付 | 原則として支払月の翌月10日。給与等について承認を受けた納期の特例の対象にはならない |
| 配当等とみなす金額に関する支払調書 | 原則として支払確定日等から1か月以内。提出要否と提出期限の特例を確認する |
出典:e-Gov法令検索|法人税法 第74条・第77条
出典:国税庁|No.6601 申告と納税
出典:国税庁|No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例
出典:国税庁|F1-13 配当等とみなす金額に関する支払調書(同合計表)
地方税の申告・納付期限も併せて確認します。株主への説明に用いる分配明細と、税務署へ提出する法定調書は別のものです。株主別分配表を作成しただけで、法定調書の提出要否の確認まで済んだことにはなりません。
納付すべき国税を残したまま残余財産を分配し、会社から徴収できなくなった場合には、法定の要件の下で、清算人や分配を受けた株主等に第二次納税義務が生じることがあります。清算人は分配等をした財産の価額、分配を受けた者は受けた財産の価額が、それぞれ責任の限度となります。清算結了登記をすれば、未納税金への対応が不要になるわけではありません。
出典:国税庁|第34条関係 清算人等の第二次納税義務
現物分配では、時価資料が税務判断の土台になる
非適格現物分配に該当する場合、会社側では資産を時価で譲渡したものとして譲渡損益を計算します。残余財産の全部の分配では、前述のとおり、会社側の計算に用いるのは原則として残余財産確定時の価額です。したがって、現物分配する資産の時価資料と、その評価時点の確認が欠かせません。
出典:e-Gov法令検索|法人税法 第62条の5
以下は、評価に当たって確認する資料の例です。各資料に記載された金額を、そのまま税務上の時価として採用できるとは限りません。すべての資料を一律に用意するのではなく、資産の性質・金額・利用可能な情報に応じて、評価根拠を整えます。
| 資産 | 確認すべき資料 |
|---|---|
| 不動産 | 不動産鑑定評価書、売買事例、固定資産税評価額、相続税評価額、登記簿、賃貸借契約 |
| 非上場株式 | 株価算定資料、決算書、株主構成、評価方式、取引事例 |
| 上場株式 | 市場価格、基準日、売却可能性 |
| 貸付金・債権 | 回収可能性、債務者の財務状態、契約書、弁済状況 |
| 保険契約 | 解約返戻金相当額、契約者・被保険者・受取人、保険会社資料 |
| 棚卸資産 | 処分価額、評価損、廃棄資料、販売可能性 |
非適格現物分配で時価が不明確なまま分配を行うと、会社側の譲渡損益だけでなく、株主側の取得価額、みなし配当額、源泉徴収額まで、いずれも不明確になってしまいます。後日、税務調査で時価を見直されれば、会社側・株主側の双方に修正が必要になる可能性もあります。
清算時は会社が消滅へと向かうため、後から評価資料を作り直すことは難しくなります。分配の前に、評価根拠、清算人の決定資料、株主別分配明細、税額計算資料を残しておくことが重要です。
清算株式会社では、清算結了後の資料保存にも法的な義務があります。原則として、清算人等は清算結了登記の時から10年間、会社の帳簿並びに事業及び清算に関する重要な資料を保存します。税務上の保存義務も踏まえ、清算結了前に保存責任者、保存場所、電子データへのアクセス方法を決めておく必要があります。
出典:e-Gov法令検索|会社法 第508条
残余財産分配で誤りやすい実務ポイント
残余財産分配・現物分配・みなし配当では、次のような誤りが起こりやすくなります。
| 誤りやすい処理 | 何が問題になるか |
|---|---|
| 分配額全体を単なる株主への返金として処理する | みなし配当・源泉徴収・株式譲渡損益が漏れる |
| 清算結了日や実際の入金日だけで所得の計上時期を決める | みなし配当は原則として分配開始の日が基準となり、全部分配の適格現物分配などには特則もある |
| 一部分配のたびに株式取得価額の全額を控除する | 今回の分配に対応する取得費・譲渡原価の計算を誤る |
| 100%子会社清算で株式譲渡損を当然に認識する | 完全支配関係のある内国法人同士では、清算に伴う株式譲渡損益を税務上認識しない取扱いがある |
| 個人株主が無価値になった株式の取得費を当然に損失控除する | 無価値化だけでは原則として譲渡損失を控除できず、法定の特例の確認が必要となる |
| 現物分配を時価評価せずに行う | 非適格現物分配の譲渡損益・株主側取得価額が不明確になる |
| 全部分配でも実際の引渡日だけを基準に会社側の譲渡損益を計算する | 残余財産確定時の価額・帳簿価額と、所得計算の対象事業年度を誤る |
| 適格現物分配の要件を確認しない | 帳簿価額移転できると思っていた資産に時価課税が生じる可能性がある |
| 個人株主と法人株主を同じように処理する | 源泉徴収・申告方法・受取配当等の取扱いが異なる |
| 受取配当等の益金不算入の区分だけで源泉徴収不要と判断する | 源泉徴収不要制度に固有の保有割合・法人の種類等の要件を見落とす |
| 必要な源泉徴収や現物分配時の金銭徴収をせずに分配する | 納付資金が不足し、清算人等の第二次納税義務も問題になり得る |
| 種類株式・株主間契約・金銭分配請求権を確認しない | 分配割合、株主間の公平性、会社法上の手続に問題が生じる |
| 現物分配と売却・代物弁済を消費税上も同じように処理する | 課税対象外と課税取引等の区分を誤る。登録免許税・不動産取得税は別途確認が必要となる |
| 株主別分配表の作成だけで手続を終える | 最後事業年度の申告・納付や、みなし配当に係る支払調書の提出が漏れる |
とくに同族会社では、オーナー株主、親族株主、法人株主、従業員持株会が混在していることがあります。
株主の属性や適用制度によって、配当所得、法人税上の受取配当、源泉徴収の要否など、複数の課税関係が並存します。同一の法人株主について、受取配当としての処理と源泉徴収不要の取扱いが同時に適用される場合もあります。株主ごとに所得区分と源泉徴収の判定を分けて整理しないと、計算や手続に漏れが生じやすくなります。
分配前に作成しておきたい株主別分配表
清算時の残余財産分配では、会社側の計算と株主への説明を照合するための管理資料として、株主別分配表を作成しておくと整理しやすくなります。
会社が把握すべき分配額、資本対応部分、みなし配当額、源泉徴収額と、株主側で確認する株式の取得費・税務上の帳簿価額は、区別して記載します。株主側の取得価額が確認できない場合には、その旨を明示し、株主本人又はその税務担当者に確認を依頼します。
株主の株式取得価額は、株主側の譲渡損益計算に用いる情報です。その金額が分からないことと、会社側でみなし配当・源泉徴収を計算できないことは、同じではありません。
株主別分配表では、次の項目を整理します。
| 項目 | 内容 |
|---|---|
| 株主名・属性 | 居住者個人・非居住者個人・内国法人・外国法人の区分も記載する |
| 保有株式数・持株割合 | 種類株式がある場合は種類別に整理する |
| 分配の区分 | 残余財産の全部の分配か、一部の分配かを明示する |
| 分配に関する日付 | 残余財産確定日、分配開始日、実際の支払・交付日、特則による税務上の適用日を区別する |
| 株式の税務上の取得価額・帳簿価額 | 過去の分配等による調整を反映し、株主側で確認する |
| 今回分配に対応する取得費・譲渡原価 | 一部分配の対応額や特則を反映する |
| 分配財産の内容 | 金銭、不動産、有価証券など |
| 分配財産の評価額 | 時価又は税務上の帳簿価額の根拠と、評価時点を明示する |
| 受入資産の税務上の取得価額 | 株主が受け取る資産について、適格・非適格と資産別の取扱いを反映する |
| 源泉徴収前の分配額 | 会社自身の税金・清算費用等を反映したうえで、源泉徴収前の金額を記載する |
| 資本対応部分 | 資本金等の額のうち株式に対応する部分 |
| みなし配当額 | 源泉徴収・益金不算入等の判定の基礎となる金額 |
| 株式譲渡収入 | 源泉徴収前の分配額からみなし配当を控除した金額 |
| 株式譲渡損益 | 今回の分配に対応する取得費・譲渡原価との比較と、損益不認識の特則を反映する |
| 源泉徴収額 | 株主属性・税率・不要制度を反映する |
| 実際支払額・金銭徴収額 | 金銭分配の手取額と、現物分配に伴い株主から徴収する金銭があれば、その金額を区別する |
| 備考 | 完全支配関係、適格現物分配、非居住者、租税条約、未確認事項など |
この表は、その名称・形式自体が法定書類というわけではありません。ただし、同様の事項が整理されないまま分配を実行すると、後で株主から「なぜこの金額が配当なのか」「なぜ源泉徴収されたのか」「株式譲渡損益はいくらか」と問われたときに、説明や照合が難しくなります。
株主が法人であれば、相手方の法人税申告にも影響します。株主が個人であれば、確定申告や、相続・贈与税上の株価にも影響することがあります。
残余財産分配の前に確認すべき判断プロセス
残余財産分配では、次の順番で確認していくと、判断が整理しやすくなります。
| 順番 | 確認事項 | 判断のポイント |
|---|---|---|
| 1 | 全部分配か一部分配か、今回分配できる財産が整理されているか | 未払税金、未払費用、保証債務、係争債務と、必要な留保財産を確認する。最終分配では残余財産の確定も確認する |
| 2 | 分配財産の種類と会社法上の手続 | 金銭か、現物か、組合せか。清算人の決定等、種類株式、割当ての原則、金銭分配請求権を確認する |
| 3 | 株主構成 | 居住者個人・非居住者個人・内国法人・外国法人を区別し、完全支配関係の有無を確認する |
| 4 | 現物分配の適格性 | 内国法人から、分配直前に完全支配関係のある内国法人の普通法人又は協同組合等のみが資産移転を受けるか |
| 5 | 資産の時価・税務上の帳簿価額 | 全部分配の評価時点と所得計算の特則、株主が受け取る資産の取得価額も確認する |
| 6 | みなし配当額と計上時期 | 資本金等の額に対応する部分を計算し、原則となる分配開始の日と適用される特則を確認する |
| 7 | 株式譲渡損益 | 今回の分配に対応する取得費・譲渡原価と、完全支配関係による損益不認識の取扱いを確認する |
| 8 | 源泉徴収・法定調書 | 株主属性、適格現物分配、内国法人への源泉徴収不要制度を判定し、納付期限と支払調書の提出要否・期限を確認する |
| 9 | 会社の申告・納付期限と納税資金 | 法人税・消費税・地方税の期限を最終分配日から確認し、会社負担税額と源泉所得税等の資金を分けて確保する |
| 10 | 資料保存 | 法定保存期間を踏まえ、清算結了後の保存責任者、保存場所、電子データへのアクセス方法を決める |
この順番を飛ばして、「残った現金を株主に振り込む」「不動産を親会社へ移す」といった実行を先に進めてしまうと、税務処理が後追いになります。清算では、後から修正するための資金や資料を確保しにくくなります。だからこそ、分配前の整理が重要なのです。
清算時の分配は、株主への最後の説明責任でもある
残余財産の最終分配は、会社にとって最後の財産移転となる場面です。分配後や清算結了後も必要な税務対応がなくなるわけではありませんが、追加納税の資金の再確保や、株主への返還請求が難しくなることがあります。清算結了後に会社の銀行口座を閉じ、帳簿や証憑が散逸してから、税額や株主別分配額の誤りに気づいても、実務対応は非常に難しくなります。
また、会社側では正しいと思っていた処理であっても、株主側から見れば、配当所得、株式譲渡損益、源泉徴収、取得価額について説明を求められます。とくに同族会社では、親族間で分配額や税負担の不公平感が生じることもあります。
清算時の残余財産分配では、節税効果だけを見て判断するのではなく、次の問いに答えられる状態にしておくことが重要です。
| 問い | 説明に必要な資料 |
|---|---|
| なぜその財産を分配したのか | 清算方針、資産処分方針、清算人決定資料 |
| なぜその評価額なのか | 鑑定評価、時価資料、株価算定資料、契約書、評価時点の記録 |
| なぜその金額がみなし配当なのか | 資本金等の額、利益積立金額、全部分配・一部分配に応じた計算明細 |
| なぜその日に所得を計上したのか | 分配開始日、残余財産確定日、適用する特則の確認資料 |
| なぜ源泉徴収した、またはしなかったのか | 株主属性、源泉徴収判定資料 |
| なぜ株式譲渡損益を認識した、またはしなかったのか | 株主構成、完全支配関係、税務上の取得価額・譲渡原価の資料 |
| 税金を納めた後でも分配可能だったのか | 税額試算、納付書、資金繰り表 |
| 清算結了後にどこで資料を確認できるのか | 保存責任者・保存場所・電子データの保管方法を定めた記録 |
会社を閉じる場面であっても、数字は最後まで説明可能でなければなりません。
残余財産分配・現物分配・みなし配当でお悩みの方へ
犬飼公認会計士・税理士事務所では、解散・清算時の法人税申告、残余財産分配、現物分配、みなし配当、源泉徴収、株主別分配額の整理について、会社側・株主側の双方を見据えた税務判断を支援しています。
残余財産を分配する前に、現物分配の適格性、みなし配当額、株式譲渡損益、源泉徴収、納税資金を確認しておくことで、清算後に説明できない処理を避けやすくなります。
会社の解散・清算を進めている、親会社に資産を現物分配したい、株主別の分配額や源泉徴収に不安がある。そうした場合には、分配を実行する前に、お問い合わせページよりご相談ください。
この記事の振り返り
| 論点 | 要点 |
|---|---|
| 残余財産分配 | 解散後の清算手続において、債務の弁済等を経て残った財産を株主へ分配する手続であり、税務上は単なる返金ではない |
| みなし配当 | 分配額のうち、法定の計算による資本対応部分を超える金額が配当とみなされる。登記上の資本金や株主の取得価額だけでは判断しない |
| 株主側の処理 | みなし配当と株式譲渡損益を分け、今回の分配に対応する税務上の取得費・譲渡原価を計算する |
| 課税時期 | みなし配当は原則として分配開始の日が基準。実際の入金日や清算結了日と一律に同じではなく、特例・特則も確認する |
| 完全支配関係 | 完全支配関係のある内国法人同士では、清算に伴う株式譲渡損益を税務上認識しない取扱いがある。会計処理とは区別する |
| 残余財産がない場合 | 法人株主と個人株主で取扱いが異なる。個人は、株式の無価値化だけでは原則として譲渡損失を控除できない |
| 現物分配 | 剰余金の配当や残余財産の分配などにより金銭以外の資産を交付するもの。株主への売却・代物弁済とは区別する |
| 適格現物分配 | 内国法人から、分配直前に完全支配関係のある内国法人の普通法人又は協同組合等のみが資産移転を受けるもので、税務上の簿価移転となる |
| 適格現物分配のみなし配当 | 法人税上のみなし配当は計算され得るが、通常の受取配当等とは異なる規定により益金不算入となり、源泉徴収の対象からも除かれる |
| 残余財産の全部の分配 | 非適格では会社側の譲渡損益を原則として確定時の価額で確定事業年度に計算する。適格では確定時の税務簿価を用い、法人税法上は確定日の翌日に分配したものとされる |
| 受入資産の取得価額 | 清算される会社の株式の取得価額とは別に管理する。適格では原則として税務簿価を引き継ぎ、非適格では原則として取得時の時価を基礎に確認する |
| 売却との比較 | グループ内売却では譲渡損益の繰延べと清算時の精算を確認する。適格・非適格は任意には選べない |
| 消費税 | 純粋な現物分配は原則として課税対象外。分配資産の受入れについて仕入税額控除はできず、売却・代物弁済とは区別する |
| 源泉徴収 | 株主属性、適格現物分配、内国法人への源泉徴収不要制度を別々に判定する。受取配当等の益金不算入の区分だけでは判断しない |
| 納税資金 | 会社自身の税金・清算費用を反映した源泉徴収前分配額を算定し、その後に株主別の源泉徴収額を計算する。現物のみの場合は金銭での納付方法も決める |
| 申告・納付・法定調書 | 最後事業年度の申告・納付期限、源泉所得税等の納付期限、みなし配当に係る支払調書の提出要否・期限を別に管理する |
| 会社法上の手続 | 株式数・種類株式に応じた割当てと、現物分配時の金銭分配請求権に関する手続を確認する |
| 時価資料・資料保存 | 評価根拠と評価時点を資料化する。清算株式会社では、原則として清算結了登記から10年間の帳簿資料保存義務もある |
| 分配前整理 | 株主別分配表、税額試算、期限、納税資金、保存責任者を確認してから実行する。未納税金を残すと、清算人等の第二次納税義務が問題になることがある |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

