粉飾決算と、税金を少なくするための不正な申告は、同じものではありません。利益を実際より大きく見せた結果として法人税を過大に申告・納付している場合にも、それ特有の税務上の問題が生じます。
実務の現場では、売上の前倒しや架空売上、在庫の過大計上、費用の繰延べ、貸倒れや評価損の未計上といった処理によって、利益を実際よりも大きく見せる決算が行われることがあります。
その背景はさまざまです。金融機関への説明、取引先からの信用、許認可、補助金、株主対応、役員評価など、動機は一つとは限りません。
こうした処理の結果、法人税を実際より多く申告・納付していた場合、通常の感覚では「払い過ぎた税金なのだから、修正すればすぐに返ってくるはずだ」と考えてしまいがちです。
ところが、仮装経理に基づく過大申告には、通常の過大申告とは異なる特別な取扱いが用意されています。修正経理を行い、税務上の手続を踏んだとしても、過大に納付した法人税額がただちに全額還付されるとは限りません。
粉飾決算を税制の面から抑制するために、還付や控除に一定の制限が設けられているためです。
本記事では、仮装経理・粉飾決算を修正する場合の法人税務について、修正経理、減額更正、還付制限、重加算税、青色申告承認取消し、税務調査対応という順序で整理していきます。
なお、本記事は法人税の取扱いを中心に説明しています。地方法人税、防衛特別法人税、地方税、消費税、源泉所得税等への影響は、対象年度・税目ごとに別途確認する必要があります。
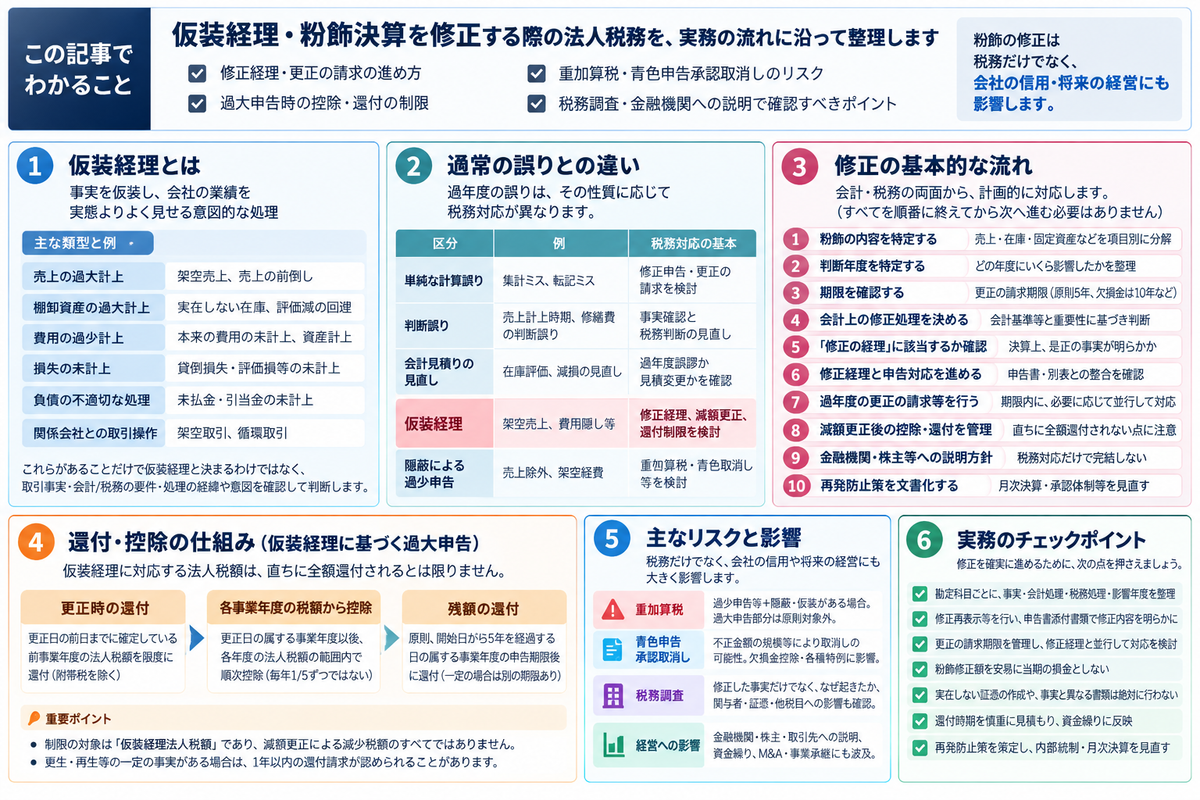
仮装経理とは何か
本記事では、利益や資産を過大に計上し、費用や負債を過少に計上するなど、会社の経営成績や財政状態を実態よりよく見せるための意図的な処理を、粉飾決算として取り上げます。
法人税法上、事実を仮装して経理したことにより申告所得金額が過大となっている場合には、仮装経理に基づく過大申告として、減額更正や法人税額の控除・還付に関する特則が問題になります。
ただし、会計上の修正が必要であることと、法人税の過大申告が生じていることは、分けて確認する必要があります。
出典:国税庁|法人が「会計上の変更及び誤謬の訂正に関する会計基準」を適用した場合の税務処理について
典型的には、次のような処理が問題になります。
| 類型 | 問題となる処理の例 | 会計上の影響・税務上の検討点 |
|---|---|---|
| 売上の過大計上 | 架空売上、収益計上要件を満たしていない取引の売上計上 | 売上・売掛金の過大計上、益金算入時期の誤り |
| 棚卸資産の過大計上 | 実在しない在庫の計上、数量・取得原価の水増し、必要な評価減の意図的な回避 | 売上原価・棚卸資産への影響、税務上の評価方法・評価損の要件 |
| 費用の過少計上 | 本来計上すべき費用の未計上、資産計上要件を満たさない支出の資産計上 | 費用・資産への影響、損金算入時期・取得価額の判定 |
| 損失の未計上 | 計上要件を満たす貸倒損失・評価損・除却損等の意図的な未計上 | 会計上の損失認識と税務上の損金算入要件の相違 |
| 負債・偶発債務の不適切な処理 | 計上すべき債務・引当金の未計上、必要な保証債務等の注記の欠落 | 負債・純資産・開示への影響、債務確定や損金算入時期の判定 |
| 関係会社等との取引の操作 | 実体のない架空取引・循環取引、収益計上要件を満たさない押込み販売 | 取引の実在性、収益認識、債権債務の適切性 |
もっとも、これらの処理があることだけで仮装経理と決まるわけではありません。取引事実、適用される会計・税務上の要件、処理の経緯や意図を確認したうえで判断します。
また、会計上必要な費用・損失を計上していなかった場合でも、その未計上額がそのまま法人税の過大申告額になるとは限りません。減価償却費、評価損、貸倒損失、引当金等については、税務上の損金算入要件、損金経理の要否、算入限度額、帰属事業年度を個別に確認します。
出典:国税庁|法人税法(基礎編)
ここで注意していただきたいのは、仮装経理が「税金を逃れる処理」とは逆方向に見える場合がある、という点です。利益を過大に見せれば、その分だけ法人税も過大に納付されることがあります。
それでも、税務上は決して軽く扱われません。仮装経理は、会社の決算書の信頼性、申告内容の真実性、そして金融機関・株主・取引先に対する説明責任を損なうものだからです。
仮装経理に関する規定は、粉飾決算に基づく過大申告について、通常の過大申告とは異なる手続と還付制限を設けることで、真実の経理を確保しようとする制度だと理解しておく必要があります。
仮装経理と通常の誤りは分けて考える
過年度の決算に誤りが見つかったとしても、そのすべてが仮装経理になるわけではありません。まずは、誤りの性質を見極めることが出発点になります。
| 区分 | 例 | 税務対応の基本 |
|---|---|---|
| 単純な計算誤り | 集計ミス、転記ミス、税務調整漏れ | 修正申告・更正の請求を検討 |
| 判断誤り | 売上計上時期、修繕費・資本的支出、貸倒判断の誤り | 事実確認と税務判断の見直し |
| 会計見積りの見直し | 回収可能性、棚卸評価、減損の見積り変更 | 過年度誤謬か見積変更かを確認 |
| 仮装経理 | 架空売上、架空資産、費用隠し、事実と異なる帳簿作成 | 修正経理、減額更正、還付制限を検討 |
| 隠蔽・仮装による過少申告 | 売上除外、架空経費、二重帳簿 | 重加算税・青色取消し等を検討 |
通常の誤りによって税額を多く申告していた場合には、更正の請求により減額更正を受け、納め過ぎた税金の還付を受けるというのが基本的な流れです。法人税の更正の請求期間は、原則として法定申告期限から5年以内です。
ただし、翌期へ繰り越す欠損金額を増額する法人税の更正の請求については、平成30年4月1日以後に開始した事業年度では10年以内とされるなど、請求内容や対象年度によって期間が異なります。後発的事由等による特則の適用可能性も含め、対象年度ごとに期限を確認する必要があります。
出典:国税庁|C1-12、H1-2 法人税及び地方法人税の確定申告に係る税額等についての更正の請求
一方、仮装経理に基づく過大申告の場合は、単に「税金を払い過ぎたから返してほしい」というだけでは足りません。
減額更正に向けて、法人側で粉飾を是正する会計処理、すなわち修正経理を行い、その修正経理をした事業年度の確定申告書を提出することが、重要な前提になります。ただし、更正の請求の提出時期については、これとは別に期限を管理します。
仮装経理を修正する流れ
仮装経理を修正する場合の大きな流れは、次のように整理できます。
なお、以下の手順は、すべてを順番に終えてから次へ進むという意味ではありません。更正の請求期限が近い場合には、事実関係と請求内容を確認し、修正経理やその事業年度の申告と並行して、期限内の請求を検討します。粉飾の発覚や修正経理によって、請求期限が当然に延長されるわけではありません。
| 手順 | 内容 | 実務上の注意点 |
|---|---|---|
| 1 | 粉飾の内容を特定する | 売上、在庫、固定資産、費用、負債を項目別に分解 |
| 2 | 影響年度を特定する | どの事業年度に、いくら影響したかを整理 |
| 3 | 更正の請求期限・更正の期間制限を確認する | 対象年度、税目、税額の減額・欠損金額の増額の別に期限を確認 |
| 4 | 会計上の修正処理を決める | 適用する会計基準等と重要性に基づき、修正再表示その他の適切な修正方法を判断 |
| 5 | 法人税法上の「修正の経理」に該当するか確認する | 仮装経理を是正した事実が決算上明らかか |
| 6 | 修正経理と申告対応を進める | 修正内容をその事業年度の確定申告書に反映し、別表四・五(一)との整合を確認 |
| 7 | 過年度の更正の請求等を期限内に行う | 修正経理後の申告を待って期限を徒過しないよう、必要に応じて並行して対応 |
| 8 | 減額更正後の法人税額の控除・還付を管理する | 直ちに全額還付されない場合がある |
| 9 | 金融機関・株主・取引先への説明方針を整理する | 税務対応だけで完結しない |
| 10 | 再発防止策を文書化する | 月次決算、承認、棚卸、売上計上管理を見直す |
法人税法第129条は、修正経理とその事業年度の確定申告書の提出がされるまで、税務署長が減額更正をしないことができるとする規定です。
更正の請求書を提出すること自体について、必ず修正経理後の申告を先行させなければならないとする規定ではありません。請求期限と減額更正の取扱いは、分けて確認する必要があります。
出典:国税庁|法人が「会計上の変更及び誤謬の訂正に関する会計基準」を適用した場合の税務処理について
出典:国税庁|C1-12、H1-2 法人税及び地方法人税の確定申告に係る税額等についての更正の請求
粉飾修正額の税務処理は、その内容ごとに判断します。架空売上であれば過年度の益金の減額が、費用の計上漏れであれば本来の損金算入要件と帰属事業年度の確認が問題になります。
平成17年2月24日の裁決では、過年度の仮装経理に係る修正損について、その金額が修正年度に生じたものではないことなどから、修正年度の損金に算入することはできないと判断されています。
出典:国税不服審判所|平成17年2月24日裁決(裁決事例集No.69 186頁)
つまり、当期に粉飾修正損を計上したからといって、それをそのまま当期の損金として処理できるとは限らないということです。過年度の所得計算をどう是正するのかを、会計処理と税務処理に分けて確認していく必要があります。
また、棚卸資産や売上の計上時期を修正する場合には、翌年度以後の売上原価や売上との重複・漏れが生じていないかも確認します。
「修正経理」がなければ、減額更正が進まないことがある
法人税法上、仮装経理に基づいて過大申告をした場合には、法人がその仮装経理に係る修正の経理をし、その修正経理をした事業年度の確定申告書を提出するまでの間、税務署長が減額更正をしないでおくことができる仕組みが設けられています。
ここでいう「修正の経理」は、社内で「過去に粉飾があった」と認識するだけでは足りません。会計帳簿、決算書、株主資本等変動計算書、注記、申告書添付書類などを通じて、過年度の仮装経理を是正した事実を、外部からも確認できる状態にしておく必要があります。
会計上の修正方法は、会社が適用する会計基準等と誤りの重要性に基づいて判断します。過年度遡及会計基準を適用する場合、過去の誤謬は原則として修正再表示によって訂正しますが、重要性による取扱いもあわせて確認する必要があります。
出典:企業会計基準委員会|企業会計基準第24号 会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準
この点について国税庁は、修正再表示による処理も法人税法第129条の「修正の経理」として認められる旨を示しています。
また、修正再表示等を行った場合には、過年度事項の修正内容を申告書添付書類上も明らかにします。当期の計算書類に修正内容が記載されていない場合は、「過年度事項の修正の内容を記載した書類」を確定申告書に添付します。注記表等に必要事項が記載されている場合は、その記載によって対応できるかを確認します。
出典:国税庁|法人が「会計上の変更及び誤謬の訂正に関する会計基準」を適用した場合の税務処理について 問8・問9
実務では、次のような資料が重要になります。
| 資料 | 役割 |
|---|---|
| 粉飾内容の一覧表 | どの勘定科目に、いつ、いくら影響したかを整理 |
| 修正仕訳一覧 | 会計上の修正内容を明確化 |
| 修正後貸借対照表・損益計算書 | 実態に近い財務数値を確認 |
| 株主資本等変動計算書 | 利益剰余金の修正影響を確認 |
| 過年度事項の修正の内容を記載した書類・注記表 | 修正内容を申告書添付書類上明確化 |
| 税務申告書別表四・五(一) | 税務調整と利益積立金額のつながりを確認 |
| 取締役会・株主総会資料 | 経営判断として粉飾修正を承認した記録 |
| 金融機関説明資料 | 粉飾修正後の返済可能性・資金繰りを説明 |
| 再発防止策 | 税務調査・金融機関・株主への説明に備える |
このうち、取締役会・株主総会資料、金融機関説明資料、再発防止策は、会社の状況や説明先に応じて整えるものです。これらのすべてが、法人税法上の「修正の経理」の一律の成立要件となるわけではありません。
粉飾の修正は、仕訳だけの問題ではありません。会社として「どの事実を、どの資料に基づき、どの年度の誤りとして、どのように是正したのか」を説明できる状態を整えておくことが求められます。
仮装経理に基づく法人税額は、直ちに全額還付されないことがある
通常の過大申告であれば、減額更正によって納め過ぎた税金が還付されるのが基本的な流れです。
ところが、仮装経理に基づく過大申告が減額更正された場合、仮装経理に対応する法人税額については、法人税法第70条および第135条による特別な控除・還付の取扱いが問題になります。
制限の対象となるのは、同条に定める「仮装経理法人税額」です。減額更正による減少税額のすべてを一律に制限するものではありません。
まず、更正日の属する事業年度の開始日前1年以内に開始する各事業年度について、更正日の前日に確定している法人税額を限度として、仮装経理法人税額が還付されます。
この限度額には附帯税の額を含めず、既にこの還付の計算の基礎となった確定法人税額も除きます。通常の1年決算では、前事業年度の確定法人税額が問題になります。
出典:税務研究会|法令集 法人税法第135条 仮装経理に基づく過大申告の場合の更正に伴う法人税額の還付の特例
その残額は、更正の日以後に終了する事業年度の法人税額から、各年度の税額の範囲内で順次控除します。この対象には更正日の属する事業年度も含まれます。毎年均等に5分の1ずつ控除する制度ではありません。
出典:税務研究会|法令集 法人税法第70条 仮装経理に基づく過大申告の場合の更正に伴う法人税額の控除
なお、所定の期間を経過しても控除しきれない残額については、法人税法第135条第3項に基づく還付があります。原則として、更正日の属する事業年度の開始日から5年を経過する日の属する事業年度の確定申告書の提出期限が到来した場合に、残額が還付されます。
その期限までに申告書を提出していない場合には、期限後申告書の提出又は税務署長による決定を受けて還付する取扱いになります。また、残余財産の確定や破産手続開始の決定による解散等があった場合には、同項に定める別の提出期限を確認する必要があります。
出典:税務研究会|法令集 法人税法第135条 仮装経理に基づく過大申告の場合の更正に伴う法人税額の還付の特例
したがって、資金繰りを見積もる際は、更正時に還付される部分、各事業年度の法人税から控除する部分、最終的に還付される残額を分けて計算します。所定の期間内に控除しきれなかったからといって、その残額が当然に切り捨てられるわけではありません。
これとは別に、更生手続開始、再生手続開始、特別清算開始の決定その他法令で定める一定の事実が生じた場合には、法人税法第135条第4項に基づき、その事実が生じた日以後1年以内に、残存する仮装経理法人税額の還付を請求できることがあります。
この「1年以内の還付請求」は、粉飾を修正したすべての法人に共通するものではありません。通常の税額控除や同条第3項による残額の還付と、同条第4項による特別な還付請求とを区別する必要があります。
出典:国税庁|C1-54 仮装経理に基づく過大申告の場合の更正に伴う法人税額・地方法人税額・防衛特別法人税額の還付請求書
出典:国税庁|仮装経理に基づく過大申告の場合の更正に伴う法人税額・地方法人税額・防衛特別法人税額の還付請求書の記載要領等
この点は、経営判断のうえで非常に重要です。
| 誤解 | 実際に確認すべきこと |
|---|---|
| 粉飾を直せば過去の法人税がすぐ返る | 仮装経理法人税額は控除・還付に制限がある |
| 更正の請求を出せば通常どおり還付される | 更正の請求期限、修正経理、減額更正、通常の控除・還付、特別な還付請求の適用関係を確認 |
| 税金が戻るから資金繰りに使える | 還付時期が遅れる可能性を資金繰りに織り込む |
| 当期の損失にして欠損金を作れる | 修正額の内容、税務上の要件、帰属年度を確認し、会計上の損失と税務上の損金を区別 |
| 粉飾修正は税務だけの問題 | 金融機関、株主、取引先、監査、法務にも波及する |
粉飾修正による税額回復を資金繰りの前提にするのであれば、とりわけ慎重な試算が欠かせません。税務上の控除・還付のスケジュールと、金融機関への返済・運転資金・再生計画とが、時期の面でずれてしまうことがあるからです。
粉飾修正で確認すべき代表的な勘定科目
仮装経理は、単独の仕訳で完結するものではありません。貸借対照表と損益計算書の複数の項目に、連鎖的に影響が広がっていきます。
架空売上・売上前倒し
架空売上や売上前倒しがある場合には、売上そのものだけでなく、売掛金、入金予定、貸倒引当金、消費税、さらには翌期売上との二重計上まで確認する必要があります。
| 確認事項 | 実務上の見方 |
|---|---|
| 契約書・注文書 | 実際に取引が成立していたか |
| 納品書・検収書 | 引渡しや役務提供が完了していたか |
| 請求書 | 請求だけが先行していないか |
| 入金状況 | 長期滞留売掛金になっていないか |
| 翌期売上 | 翌期に本来の売上として再計上されていないか |
| 消費税 | 課税売上の時期・税額への影響 |
在庫の過大計上
在庫の過大計上は、利益を過大に見せる粉飾の代表的な手法の一つです。期末棚卸資産を過大にすると、その分だけ売上原価が過少になり、結果として利益が過大に計上されてしまいます。
| 確認事項 | 実務上の見方 |
|---|---|
| 実地棚卸表 | 実在数量が確認できるか |
| 倉庫・店舗・外部保管 | 実物の所在があるか |
| 評価単価 | 取得原価・評価減の要否 |
| 滞留品・不良品 | 販売可能性があるか |
| 棚卸立会資料 | 誰が、いつ、どの方法で確認したか |
| 廃棄資料 | 廃棄時期と処分証憑があるか |
固定資産・ソフトウェアの過大計上
本来は費用として処理すべき支出を固定資産に計上し、利益を大きく見せるケースもあります。修繕費、研究開発費、ソフトウェア開発費、広告制作費などで問題になりやすい論点です。
| 確認事項 | 実務上の見方 |
|---|---|
| 資産の実在性 | 現物・利用状況・除却漏れ |
| 取得価額 | 付随費用と期間費用の区分 |
| 事業供用日 | 償却開始時期が正しいか |
| 耐用年数・償却方法 | 会計上の償却計算の適切性と、税務上の償却限度額・損金経理額を区分して確認 |
| 除却・減損 | 使用不能資産が残っていないか |
| ソフトウェア | 自社利用、研究開発、保守費の区分 |
減価償却費については、原則として、損金経理した金額のうち償却限度額までが税務上の損金となります。
過年度に償却不足があったからといって、その不足額を当然に過年度の損金へ追加できるわけではありません。会計上の修正処理と、税務上の償却費の取扱いを分けて確認します。
出典:国税庁|法人税法(基礎編)
負債の未計上・費用の繰延べ
本来当期の費用として計上すべき支出に対応する未払費用や買掛金を計上しなければ、利益が過大になることがあります。
ただし、棚卸資産や固定資産の取得に伴う債務の未計上では、資産側の計上漏れも確認する必要があります。取引内容に応じて、資産・費用・負債への影響と、税務上の損金算入時期を整理します。
税務上の費用については、債務の成立、具体的な給付原因となる事実の発生、金額の合理的な算定など、債務確定の要件も確認します。
出典:国税庁|法人税基本通達 第2章第2節第2款 販売費及び一般管理費等
| 確認事項 | 実務上の見方 |
|---|---|
| 請求書 | 期末日以前の債務か |
| 契約書 | 支払義務が発生しているか |
| 検収・納品 | 役務提供や物品受領が完了しているか |
| 支払実績 | 期後支払と期末債務の関係 |
| 未払賞与・退職金 | 支給義務と損金算入時期 |
| 保証債務・損害賠償 | 会計上・税務上の認識時期 |
粉飾修正においては、「過年度の誤りを一括で前期損益修正にする」というだけでは十分ではありません。勘定科目ごとに、事実、会計処理、税務処理、証憑、影響年度を分けて、丁寧に整理していく姿勢が求められます。
税務調査では「修正した事実」だけでなく「なぜ起きたか」も問われる
粉飾決算を修正した会社では、税務調査等での説明に備えて、次のような点を整理しておくことが重要です。
| 税務調査等での説明に備えて整理する事項 | 背景 |
|---|---|
| 粉飾の開始時期 | どの年度から決算書が歪んでいるか |
| 誰が関与したか | 経営者、経理担当者、営業部門、外部関係者 |
| 目的は何か | 金融機関対応、業績目標、補助金、契約維持 |
| 税務申告との関係 | 税目・年度ごとの過大申告、不足税額、過大還付等の有無 |
| 証憑の改ざん有無 | 架空請求書、虚偽契約書、棚卸表改ざん |
| 消費税への影響 | 課税売上、課税仕入、仕入税額控除 |
| 源泉所得税への影響 | 架空人件費、役員給与、外注費 |
| 再発防止策 | 内部統制・承認体制・月次決算の見直し |
粉飾修正は、本来、会社が自主的に真実の決算へ戻るための対応です。しかし、修正内容のなかに隠蔽・仮装による過少申告が含まれていれば、重加算税や青色申告承認取消しといった問題が生じてきます。
売上の過大計上と、役員への支出や架空外注費等の不正な処理が併存することもあります。この場合は、法人税、消費税、源泉所得税等について、年度・課税期間ごとに正しい税額を計算し、不足税額や過大還付等の有無を確認します。
とはいえ、売上の過大計上と費用の不正計上が併存していることだけで、同じ事業年度の法人税が必ず過少申告になるわけではありません。
重加算税の適用は、各税目の賦課要件と、隠蔽・仮装行為との関係に基づいて判断します。
出典:国税庁|法人税の重加算税の取扱いについて(事務運営指針)
重加算税との関係
重加算税は、過少申告、無申告、不納付があり、かつ、その基礎となる事実について隠蔽または仮装がある場合に問題となります。
仮装経理によって過大に申告・納付した部分それ自体について、粉飾であるという理由だけで重加算税が課されるわけではありません。
一方で、別の税目・年度で不足税額が生じている場合や、不正に過大計上した欠損金を後年度に控除している場合などは、区分して確認する必要があります。
法人税の重加算税に関する国税庁の事務運営指針では、隠蔽・仮装に該当する例として、次のようなものが示されています。二重帳簿の作成、帳簿・原始記録・証憑・決算関係書類の破棄または隠匿、帳簿書類の改ざんや虚偽記載、相手方との通謀による虚偽証憑の作成、そして帳簿書類への記録をせずに売上その他の収入を脱漏することなどです。
出典:国税庁|法人税の重加算税の取扱いについて(事務運営指針)
一方で、同じ指針では、隠蔽・仮装に該当しない例も整理されています。
売上等の収入を繰り延べている場合に翌事業年度の収益に計上されていることが確認されたとき、経費の繰上計上について翌事業年度に支出されたことが確認されたとき、棚卸資産の評価換えにより過少評価している場合、損金算入制限のある費用を単に他の費用科目に計上している場合などが挙げられています。
これらが相手方との通謀や証憑書類等の破棄・隠匿・改ざん等によるものでないときは、帳簿書類の隠匿・虚偽記載等には該当しない、とされています。
出典:国税庁|法人税の重加算税の取扱いについて(事務運営指針)
この違いは重要です。
| 状況 | 重加算税リスク |
|---|---|
| 単純な期ズレで、翌期に正しく計上されている | 直ちに重加算税とは限らない |
| 棚卸評価の判断誤り | 事実関係次第 |
| 損金制限費用の科目違い | 単なる科目誤りなら重加算税とは限らない |
| 架空請求書を作成 | 重加算税リスクが高い |
| 二重帳簿を作成 | 重加算税リスクが高い |
| 売上を簿外口座へ入金 | 重加算税リスクが高い |
| 調査時の虚偽説明等から申告時の隠蔽・仮装が疑われる | 申告時の行為、過少申告等との関連、客観的資料を含めて判断 |
ただし、調査時に説明が変わったり、曖昧だったりしたことだけで、当然に重加算税の要件を満たすわけではありません。申告時の行為や申告内容との関係を確認し、客観的な資料と併せて判断します。
出典:国税不服審判所|平成30年9月27日裁決
粉飾決算の修正では、「粉飾だからすべて重加算税」でもなければ、「過大申告だから重加算税は関係ない」でもありません。粉飾のなかに、過少申告につながる隠蔽・仮装が含まれていないかを切り分けて確認していくことが大切です。
なお、税務署の調査を受けた後で修正申告をしたり更正を受けたりすると、新たに納めることになった税額のほかに、過少申告加算税または重加算税がかかる場合があります。
出典:財務省|令和6年度税制改正の解説 国税通則法等の改正
令和6年度改正で、更正の請求に係る隠蔽・仮装にも注意が必要になった
粉飾修正とは別に、近年の実務で注意しておきたいのが、更正の請求に関する不正です。
令和6年度税制改正では、隠蔽・仮装したところに基づいて更正請求書を提出した場合が、重加算税の賦課対象に加えられました。財務省の改正解説では、申告後に架空の外注費関係資料を作成して更正の請求を行い、還付を受けた事例が紹介されています。
この改正は、令和7年1月1日以後に法定申告期限等が到来する国税について適用されます。更正請求書の提出日だけで適用関係が決まるわけではなく、対象となる国税の法定申告期限等を確認する必要があります。
出典:財務省|令和6年度税制改正の解説 国税通則法等の改正
粉飾修正の局面では、過去の誤りを正すために、更正の請求や還付請求を検討することになります。
その際、保存資料に基づく整理表や修正理由書を作成し、必要に応じて取引先へ資料の再発行や事実確認を依頼すること自体は、不正な行為ではありません。更正の請求では、取引の記録等に基づき、請求理由の基礎となる事実を証明する書類を整えることが必要になります。
出典:国税庁|C1-12、H1-2 法人税及び地方法人税の確定申告に係る税額等についての更正の請求
一方で、実在しない取引の証憑を作成する、内容や日付を事実と異なるものにする、後日作成した資料を当時作成された原始記録であるかのように装う、といった対応は避けなければなりません。後日作成・再発行した資料については、その作成経緯と根拠を明らかにします。
粉飾を修正する段階でさらに不正な資料を作ってしまえば、会社を正常化するどころか、重加算税、青色申告承認取消し、税務調査の長期化、そして金融機関からの信用低下を招くおそれがあります。
青色申告承認取消しのリスク
仮装経理・粉飾決算では、青色申告承認取消しも見落とせない論点です。
国税庁の法人の青色申告承認取消しに関する事務運営指針では、青色申告承認取消しは、法人税法127条1項各号に掲げる事実やその程度、記帳状況、改善可能性等を総合的に勘案し、真に青色申告書を提出するにふさわしくない場合に行うものとされています。
出典:国税庁|法人の青色申告の承認の取消しについて(事務運営指針)
同じ指針では、隠蔽又は仮装の場合等における青色申告承認取消しについて、一定の場合には、その該当事業年度以後の事業年度について承認を取り消すことが示されています。
たとえば、不正所得金額が更正所得金額の50%相当額を超え、かつ500万円以上である場合などが、取消基準として示されています。ただし、この判定では原則として繰越欠損金控除前の所得金額を用いるほか、不正欠損金額については別の判定が必要です。
また、過去の取消処分・調査状況や、今後の適正申告の申出等に応じた取消しの見合せも定められています。反対に、数値基準に該当しなくても、帳簿書類の不提示等によって取消しが問題になる場合があります。
出典:国税庁|法人の青色申告の承認の取消しについて(事務運営指針)
重加算税と青色申告承認取消しは、要件の異なる制度です。過大申告であることだけを理由に、青色申告承認取消しの検討が不要になるわけではありません。
法人の青色申告承認が取り消されると、欠損金の繰越控除や、青色申告を要件とする各種特例の適用に影響することがあります。
ただし、欠損金の繰越控除への影響は、取消しの効力が及ぶ事業年度と、欠損金の発生年度によって異なります。取消対象年度に生じた欠損金と、取消対象年度より前の有効な青色申告年度に生じた欠損金とを区別し、継続申告等の要件を確認します。保有する繰越欠損金が、すべて一律に失われるわけではありません。
出典:国税庁|No.5762 青色申告書を提出した事業年度の欠損金の繰越控除
税務上の適用関係に加え、粉飾の内容、金額、是正状況等に応じた実務上の影響も整理しておきます。
| 影響 | 経営上の意味 |
|---|---|
| 欠損金の繰越控除への影響 | 取消対象年度と欠損金発生年度を確認し、利用可能な欠損金を再判定 |
| 特別償却・税額控除への影響 | 青色申告を要件とする設備投資・賃上げ等の優遇税制への影響を確認 |
| 少額減価償却資産特例への影響 | 青色申告を要件とする中小企業向け特例の適用関係を確認 |
| 金融機関等への説明負担 | 粉飾の内容と是正状況について、追加説明や資料提出が必要になることがある |
| 税務調査対応への影響 | 粉飾の内容によっては、関連年度・関連取引について追加の確認や説明が必要になることがある |
| M&A・事業承継への影響 | 税額影響、未解決事項、是正状況に応じ、DDや契約条件の検討事項となる |
粉飾修正を行う際には、「青色申告が取り消されるかどうか」という一点だけを切り取って考えるべきではありません。将来の税負担、資金繰り、投資計画、そしてM&Aや事業承継への影響まで見渡して確認することが大切です。
金融機関・株主等への説明方針も検討する
粉飾決算を修正すると、税務申告にとどまらず、会社の信用力や与信判断にも影響が及びます。
粉飾の修正に当たっては、法令・契約上の義務、会社の機関設計、取引への影響、情報管理等を踏まえ、説明が必要な相手方、内容、時期を整理します。すべての相手方に、同じ内容を同時に開示するという意味ではありません。
とりわけ金融機関への対応では、粉飾を修正した後の実態貸借対照表、正常収益力、返済可能性、資金繰り、担保・保証の状況を、あらためて整理しておく必要があります。
| 相手方 | 説明・共有を検討する内容 |
|---|---|
| 金融機関 | 粉飾の内容、修正後財務、返済計画、再発防止策 |
| 株主 | 過年度決算への影響、利益剰余金、責任所在 |
| 取引先 | 与信、契約継続、支払能力 |
| 後継者 | 承継前に引き継ぐ税務・財務リスク |
| M&A候補先 | 税務DD・財務DDでの開示事項 |
| 税務署 | 修正経理、証憑、申告調整、還付・控除根拠 |
| 従業員 | 必要に応じた社内説明、再発防止体制 |
粉飾修正が、会社にとって痛みを伴う対応であることは間違いありません。それでも修正を先送りにすれば、将来の借入更新、事業承継、M&A、清算、再生といった局面で、より大きな問題として表面化してくることになります。
粉飾修正の相談前に整理すべき事項
ご相談に当たっては、入手できる範囲で次の資料をご用意いただくと、事実関係と税務上の論点を確認しやすくなります。
ただし、資料が不足している場合や修正額が確定していない場合でも、相談を遅らせる必要はありません。更正の請求期限等が近い場合には、資料収集と並行して対応を検討します。
| 資料 | 確認目的 |
|---|---|
| 粉飾が疑われる年度と、その前後の決算書・法人税申告書 | 粉飾影響年度と税額影響を確認。継続状況に応じて過去5〜10期程度、又はそれ以前の資料も確認 |
| 総勘定元帳・試算表 | 仕訳単位で粉飾の発生箇所を確認 |
| 売掛金・買掛金明細 | 架空売上、滞留債権、未払漏れを確認 |
| 棚卸表・在庫リスト | 在庫過大計上・評価誤りを確認 |
| 固定資産台帳 | 架空資産、除却漏れ、償却不足を確認 |
| 借入金明細 | 金融機関説明、返済計画を確認 |
| 取引先別売上・仕入一覧 | 循環取引・関係会社取引を確認 |
| 契約書・請求書・検収書 | 売上・費用の実在性を確認 |
| 取締役会議事録・稟議書 | 意思決定過程と責任範囲を確認 |
| 税務調査履歴 | 過去指摘、修正申告、加算税を確認 |
| 金融機関提出資料 | 税務申告書との整合を確認 |
| 粉飾修正後の資金繰り表 | 還付・控除制限を踏まえた資金計画を確認 |
ご相談の際には、どの年度に、どの科目で、どのような処理が行われた可能性があるのかを、分かっている範囲でお伝えください。関与者、目的、根拠資料、修正額が未確認であっても、判明している事実から整理を進めることができます。
やってはいけない対応
粉飾修正の局面では、焦りから次のような対応がとられてしまうことがあります。しかし、いずれも状況をかえって悪化させかねないものです。
| 避けるべき対応 | 問題点 |
|---|---|
| 粉飾修正額を内容別・年度別に検討せず、そのまま当期の損金に算入する | 過年度の所得計算や個別の損金算入要件と整合しない |
| 実在しない取引の証憑を作成し、又は証憑の内容・日付・作成経緯を偽る | 隠蔽・仮装等の問題につながる |
| 取引先に事実と異なる日付や内容の書類を依頼する | 通謀による虚偽証憑と見られる可能性 |
| 金融機関提出資料と税務申告書の差異を整理せず、相互に矛盾する説明をする | 事実関係や調整内容への疑念を招く |
| 粉飾の一部だけを修正する | 未修正部分が後日問題化する |
| 確認できていない事実を推測で断定したり、事実と異なる説明をしたりする | 誤った事実認定や説明の不整合につながる |
| 顧問税理士だけに任せ、経営者が内容を把握しない | 経営判断・説明責任を果たせない |
| 還付時期・金額を確認せず、即時還付を資金繰りの前提にする | 仮装経理法人税額は直ちに還付されない場合がある |
税務調査では、確認できている事実と未確認事項を区別し、不明な点は資料を確認したうえで回答します。質問応答記録書等についても、回答の趣旨が正確に反映されているかを確認します。
粉飾修正の目的は、過去をなかったことにすることではありません。会社の数字を実態に戻し、将来の判断に耐えられる状態をつくることにあります。
仮装経理・粉飾決算対応でお悩みの方へ
犬飼公認会計士・税理士事務所では、仮装経理・粉飾決算の修正、過年度申告の見直し、修正経理、減額更正に向けた更正の請求等の対応、法人税額の控除・還付、税務調査対応、金融機関説明資料の整理について、会計・税務・経営判断を一体で確認しています。
粉飾修正は、税務上の結論だけを急いでしまうと、別の年度や別の税目、あるいは金融機関対応、将来の承継・M&Aといった場面で問題を残すことがあります。
とりわけ、架空売上、棚卸資産の過大計上、未払費用の未計上、役員・関係会社取引、過年度の更正の請求期限や更正の期間制限、青色申告承認取消し、重加算税が関係する場合には、早い段階で事実関係と資料を整理しておくことが重要です。
過年度の決算に不安がある、粉飾修正をどの順序で進めるべきか分からない、税務調査や金融機関への説明に備えて整理しておきたい――このようなお悩みがありましたら、犬飼公認会計士・税理士事務所HPのお問い合わせページよりご相談ください。
この記事の振り返り
| 論点 | 重要ポイント |
|---|---|
| 仮装経理の意味 | 事実を仮装した経理により申告所得金額が過大となっている場合には、減額更正や法人税額の控除・還付の特則を確認する |
| 通常の誤りとの違い | 単純ミスや判断誤りと、事実に反する仮装経理は分けて考える |
| 修正経理 | 適用する会計基準等に従って是正し、帳簿・計算書類・必要な申告書添付書類に修正内容を明らかにする |
| 減額更正 | 修正経理とその事業年度の申告がされるまで、税務署長が減額更正を留保できる。更正の請求期限は別途管理する |
| 還付制限 | 更正時に還付される部分、更正年度を含む各事業年度の法人税額から控除する部分、所定期間後に還付される残額を区分する |
| 還付請求 | 法人税法第135条第4項の1年以内の還付請求は、更生・再生等の一定の事実が生じた場合の特別な手続である |
| 当期損金処理 | 会計上の修正額をそのまま当期損金とせず、益金・損金の内容、個別要件、帰属年度を確認する |
| 重加算税 | 税目・年度ごとに不足税額等と隠蔽・仮装行為との関係を確認する。過大申告部分それ自体が当然に対象となるわけではない |
| 青色申告承認取消し | 法令上の取消事由と運用基準に基づいて判断し、取消対象年度、欠損金の発生年度、各種特例への影響を確認する |
| 税務調査対応 | 取引事実、修正内容、関与者、証憑等を整理し、確認済みの事実と未確認事項を区別して説明する |
| 経営上の影響 | 法令・契約・取引への影響等に応じ、説明が必要な相手方、内容、時期を検討する |
| 相談前整理 | 入手できる資料を整理する一方、請求期限等が近い場合には、資料収集の完了を待たずに相談する |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

