会社の合併というと、法人税の適格判定や繰越欠損金、会計処理、許認可、契約の承継、登記といった論点に、どうしても意識が向きがちです。
ただ、消費税については、こうした検討とは別に、合併法人がいつから課税事業者になるのかを改めて判定しておく必要があります。
特に注意したいのは、合併法人自身の基準期間における課税売上高が1,000万円以下であっても、被合併法人の課税売上高を加味すると、合併があった日から課税事業者となる場合があることです。
合併は、法人名や登記が変わるだけの出来事ではありません。事業、取引先、売上、仕入、契約、インボイス、帳簿、届出、そして納税資金までを、まとめて引き継ぐ場面です。
ここで消費税の判定を後回しにすると、その影響は合併後の請求書、取引先への登録番号の通知、簡易課税の選択、還付の可否、さらには税務調査での説明にまで及びます。
本記事は、シリーズ第2テーマ「納税義務・免税点・課税事業者判定」の6本目にあたります。合併があった場合の消費税の納税義務判定について、吸収合併と新設合併の違い、被合併法人の課税売上高、届出、インボイス、社内での運用まで含めて整理していきます。
まず結論|合併法人だけの売上では判定できない
合併があった場合の消費税の納税義務判定は、次の順序で確認していきます。
| 確認順序 | 確認する内容 | 実務上の意味 |
|---|---|---|
| 1 | 合併の形態 | 吸収合併か、新設合併か |
| 2 | 合併があった日 | 吸収合併では効力発生日、新設合併では設立登記日 |
| 3 | 合併法人自身の納税義務 | 基準期間、特定期間、課税事業者選択、資本金等で課税か |
| 4 | 被合併法人の課税売上高 | 合併法人の基準期間に対応する期間の課税売上高を確認する |
| 5 | 合併事業年度の判定 | 合併日から期末まで課税事業者となるか |
| 6 | 翌事業年度・翌々事業年度の判定 | 合併法人と被合併法人の対応期間売上を合算するか |
| 7 | 届出の効力 | 被合併法人の課税選択・簡易課税・申告期限延長等が引き継がれるか |
| 8 | インボイス登録 | 被合併法人の登録番号を合併法人が使えるか |
| 9 | 申告・会計・証憑 | 被合併法人の最終申告、合併後の売上・仕入・証憑保存を分ける |
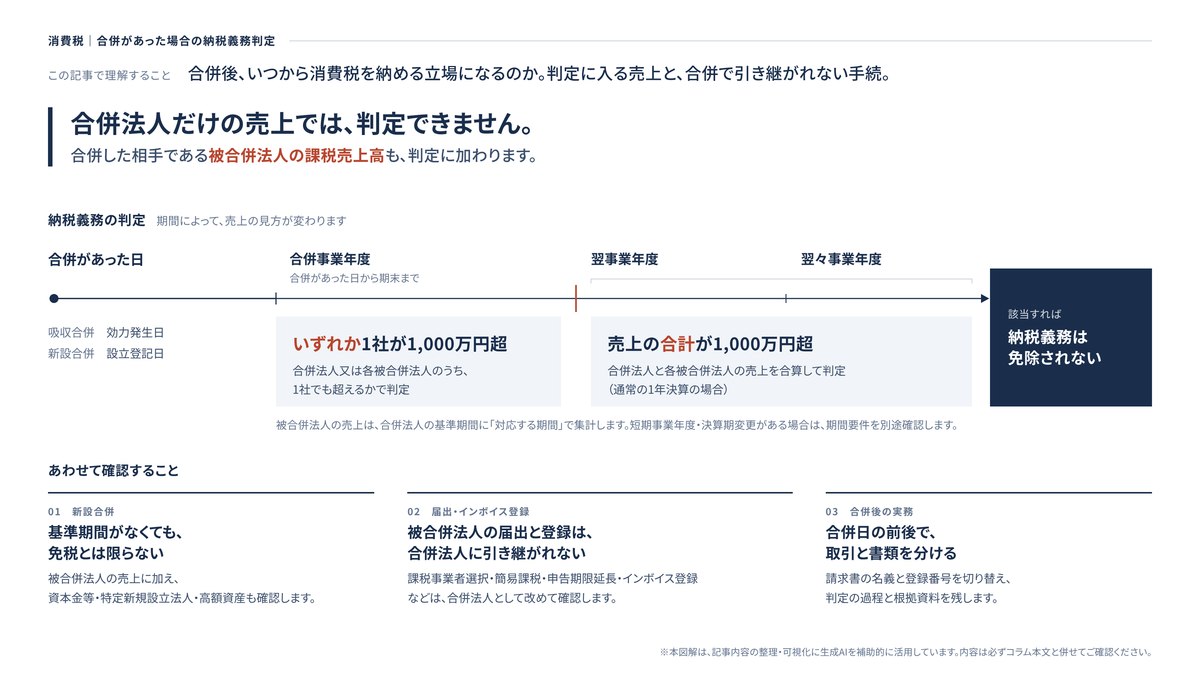
合併により被合併法人の事業を承継した合併法人は、合併事業年度において、「合併法人の基準期間における課税売上高」または「各被合併法人の当該基準期間に対応する期間における課税売上高」のいずれかが1,000万円を超える場合、納税義務が免除されません。
さらに、通常の1年決算であれば、合併事業年度の翌事業年度と翌々事業年度は、合併法人の基準期間における課税売上高と、各被合併法人の対応期間における課税売上高との合計額が1,000万円を超えるときに、納税義務が免除されません。
出典:国税庁|消費税法基本通達1-5-6(合併があった場合の納税義務)
つまり、合併にあたって次のような判断をするのは危険だということです。
| 誤った理解 | 正しい確認 |
|---|---|
| 合併法人の前々期売上が1,000万円以下だから免税 | 被合併法人の対応期間の課税売上高も確認する |
| 被合併法人が免税だったから影響しない | 被合併法人の課税売上高が判定に影響する |
| 合併は法人税の適格要件だけ確認すればよい | 消費税の納税義務判定は別に行う |
| 被合併法人の簡易課税届出をそのまま使える | 原則として効力は合併法人に及ばない |
| 被合併法人のインボイス番号を引き続き使える | 登録の効力は合併法人に及ばず、合併法人自身の登録を確認する |
本記事で扱う「合併」と、法人税の適格合併は別問題
本記事で扱うのは、あくまで消費税法上の納税義務判定です。
法人税で問題となる適格合併、繰越欠損金の引継ぎ、資産・負債の税務簿価の承継、のれん、組織再編税制の要件とは、論点そのものが異なります。
もちろん実務では、法人税、会計、会社法、消費税を同時に検討することになります。そのうえで、消費税の納税義務判定では、主に次の事実を確認していきます。
| 区分 | 消費税で確認する事項 |
|---|---|
| 合併形態 | 吸収合併か、新設合併か |
| 当事者 | 合併法人、被合併法人、複数の被合併法人の有無 |
| 時期 | 合併があった日、合併法人の事業年度、被合併法人の事業年度 |
| 売上 | 合併法人の基準期間課税売上高、被合併法人の対応期間課税売上高 |
| 届出 | 課税事業者選択、簡易課税、課税期間短縮、申告期限延長 |
| インボイス | 登録番号、登録効力、合併後の請求書発行 |
| 証憑 | 合併契約書、登記、総勘定元帳、売上台帳、請求書、申告書 |
法人税で「適格」と整理される合併であっても、消費税の免税判定が自動的に有利になるわけではありません。
反対に、法人税上は非適格合併だからといって、それだけを理由に消費税の合併特例の判定を省略できるわけでもありません。
合併があった日はいつか
消費税の合併判定では、「合併があった日」がひとつの起点になります。
吸収合併では合併の効力を生ずる日、新設合併では法人の設立登記をした日が、この「合併があった日」にあたります。
出典:国税庁|消費税法基本通達1-5-7(合併があった日の意義)
| 合併形態 | 合併があった日 |
|---|---|
| 吸収合併 | 合併の効力発生日 |
| 新設合併 | 合併により設立された法人の設立登記日 |
この日付は、単なる形式上のものではありません。
吸収合併では、合併があった日から合併事業年度の終了日までの間、合併法人の納税義務が免除されないかどうかを判断します。
一方、新設合併では、設立直後の法人に基準期間がないため、被合併法人の課税売上高、新設法人・特定新規設立法人の判定、インボイス登録などを並行して確認していくことになります。
そのため、合併契約書、取締役会議事録、株主総会議事録、登記事項証明書、合併公告、効力発生日の社内通知といった資料は、消費税判定の証拠としても保存しておきたいところです。
吸収合併の場合|合併事業年度は「いずれか1社」が1,000万円超かを見る
吸収合併では、合併により存続する法人が合併法人、消滅する法人が被合併法人となります。
合併法人がもともと課税事業者であれば、合併の有無にかかわらず、その課税期間については原則として消費税の申告が必要です。
問題になりやすいのは、合併法人自身の基準期間における課税売上高が1,000万円以下で、通常であれば免税事業者となり得るケースです。
出典:国税庁|消費税法基本通達1-4-1(納税義務が免除される課税期間)
このような場合でも、被合併法人の「合併法人の基準期間に対応する期間」における課税売上高が1,000万円を超えていれば、合併があった日からその事業年度の終了日まで、合併法人の納税義務は免除されません。
| 判定対象 | 合併事業年度の取扱い |
|---|---|
| 合併法人の基準期間課税売上高が1,000万円超 | 合併前から通常の課税事業者 |
| 合併法人の基準期間課税売上高が1,000万円以下 | 被合併法人の対応期間課税売上高を確認する |
| 被合併法人が1社 | その被合併法人の対応期間売上が1,000万円超か |
| 被合併法人が複数 | 各被合併法人のうち、いずれかが1,000万円超か |
| 1,000万円超に該当 | 合併日から期末まで納税義務は免除されない |
ここで押さえておきたいのは、合併事業年度については、被合併法人が複数ある場合、各被合併法人のうちいずれかの対応期間課税売上高が1,000万円を超えるかどうかを見る、という点です。
たとえば、複数の被合併法人の売上がそれぞれ800万円、900万円だったとします。合併事業年度の「いずれか1社が1,000万円超」という基準だけで見れば、この部分では課税事業者とならない可能性があります。
ただし、翌事業年度・翌々事業年度は合算による判定に切り替わるため、そこで結論が変わることもあります。
合併事業年度の翌事業年度・翌々事業年度は合算判定になる
合併があった事業年度を確認しただけで終わり、というわけにはいきません。
以下の「翌事業年度・翌々事業年度」は、通常の1年決算を前提とした整理です。短期事業年度や決算期変更がある場合には、翌々事業年度後も合併の特例の対象となることがあるため、消費税法第11条第2項・第4項の期間要件を確認します。設立後間もない合併法人であれば、基準期間の有無もあわせて確認しておきます。
合併事業年度の翌事業年度と翌々事業年度では、合併法人の基準期間における課税売上高と、各被合併法人の対応期間における課税売上高を合計し、その合計額が1,000万円を超えるかどうかで判定します。
| 判定年度 | 判定方法 |
|---|---|
| 合併事業年度 | 合併法人又は各被合併法人のいずれかが1,000万円超か |
| 翌事業年度 | 合併法人+各被合併法人の対応期間売上の合計が1,000万円超か |
| 翌々事業年度 | 合併法人+各被合併法人の対応期間売上の合計が1,000万円超か |
| 合併特例の期間要件から外れた後 | 通常の納税義務判定と、他の免税制限の適用を確認する |
出典:国税庁|No.6531 新規開業又は法人の新規設立のとき(合併に関する取扱い)
たとえば、翌事業年度の判定に用いる課税売上高が、合併法人600万円、被合併法人A700万円、被合併法人B500万円だったとします。各社単独ではいずれも1,000万円以下ですが、合計すると1,800万円となるため、合併の特例により納税義務は免除されません。
なお、ここで用いる金額は、翌事業年度の基準期間と対応期間に基づき、法令上必要な調整を行った後のものです。翌々事業年度についても、参照する期間を改めて特定したうえで計算します。
この判定を申告直前になって行うと、合併後の取引先への請求書、消費税額の表示、納税資金、簡易課税の届出期限にまで影響が及びます。
合併契約の段階で、少なくとも合併事業年度から翌々事業年度までをカバーする納税義務表を作成しておきたいところです。
「基準期間に対応する期間」の課税売上高をどう集計するか
合併では、合併法人と被合併法人の決算期が一致しているとは限りません。
そのため、単純に「被合併法人の前々期売上」を見ればよい、というわけにはいかないのです。
「基準期間に対応する期間」の課税売上高は、合併法人の基準期間と同じ日付区間の売上を、被合併法人の帳簿からそのまま抜き出すものではありません。
合併の形態と判定する事業年度に応じて、消費税法施行令第22条に定める期間内に終了した被合併法人の事業年度を特定し、その課税売上高と月数から計算します。
吸収合併では、判定する事業年度の基準期間中に合併がある場合、年換算に加えて、合併前期間の月数による調整が必要になります。新設合併の翌事業年度以後にも独自の計算があるため、合併法人と被合併法人の金額を一律に年換算して合計することのないよう注意が必要です。
出典:税務研究会|消費税法施行令 第22条 合併があつた場合の納税義務の免除の特例(法令集)
実務では、次のように整理していきます。
| 確認事項 | 内容 |
|---|---|
| 合併法人の事業年度 | 納税義務を判定する事業年度の開始日・終了日 |
| 対応期間 | 合併形態と判定対象事業年度に応じ、施行令22条により選定する被合併法人の事業年度 |
| 被合併法人の決算期 | 12か月か、短期事業年度があるか |
| 課税売上高 | 課税売上、免税売上、非課税売上、不課税収入を分けて集計 |
| 年換算・期間調整 | 選定した各事業年度の月数による年換算のほか、合併前期間等に応じた調整の要否を確認する |
| 複数被合併法人 | 合併事業年度は「いずれか」、翌期・翌々期は「合計」を確認 |
月数は暦に従って計算し、1月に満たない端数がある場合の取扱いも含めて、政令・通達に沿って確認します。
短期事業年度、決算期変更、設立後間もない被合併法人、複数社の同時合併といったケースでは、対象となる事業年度の特定や月数の調整を誤りやすいので、注意が必要です。
なお、ここでいう「課税売上高」は、会計上の売上高そのものではありません。土地の譲渡、住宅賃貸、金融収益、補助金、保険金、輸出免税売上、軽減税率対象売上、委託販売の総額・純額処理など、消費税上の分類を確認したうえで集計します。
課税売上高には、輸出免税売上も含まれます。また、対象期間のうち免税事業者であった部分の課税資産の譲渡等に係る売上については、消費税相当額を差し引く税抜処理を行いません。
出典:国税庁|消費税課税事業者届出書(基準期間用)の記載要領等
新設合併の場合|新会社に基準期間がなくても被合併法人の売上を見る
新設合併では、合併によって新しい法人が設立されます。
新設法人には、設立直後の事業年度について、通常は基準期間がありません。それでも、合併により設立された法人については、被合併法人の対応期間における課税売上高を確認する必要があります。
翌事業年度以後の判定では、合併法人側の金額も含めて、消費税法第11条第4項と施行令第22条に基づく計算を確認します。
新設合併で特に注意しておきたい点は、次のとおりです。
| 論点 | 注意点 |
|---|---|
| 設立事業年度 | 基準期間がないから常に免税とはならない |
| 被合併法人が複数 | 各被合併法人の対応期間売上を確認する |
| 資本金等 | 新設法人の資本金等による納税義務判定も確認する |
| 特定新規設立法人 | 大規模法人等との支配関係による判定も必要となる場合がある |
| 高額資産 | 調整対象固定資産・高額特定資産による免税制限も確認する |
| インボイス | 被合併法人の登録は新設法人に当然には承継されない |
合併または分割等により設立された法人は、合併・分割等の納税義務免除の特例が適用されない場合であっても、基準期間がない課税期間については、新設法人、特定新規設立法人、高額特定資産を取得した場合等の規定によって、納税義務の有無を判定する必要があります。
出典:国税庁|消費税法基本通達1-5-17
したがって、新設合併では、次の順で確認していくのが実務的です。
| 順序 | 確認事項 |
|---|---|
| 1 | 被合併法人の対応期間課税売上高 |
| 2 | 基準期間がない事業年度の開始日における資本金又は出資金額 |
| 3 | 特定新規設立法人に該当する支配関係 |
| 4 | インボイス登録を受けるか |
| 5 | 高額資産・設備投資の予定 |
| 6 | 原則課税・簡易課税の選択可否 |
| 7 | 届出期限と効力発生日 |
「新会社だから2年間は免税」という前提のまま、合併後の価格設定や請求を進めてしまうと、消費税の納税資金が足りなくなる事態にもなりかねません。
合併法人が既に課税事業者なら、合併特例によらず納税義務は免除されない
合併特例が問題になるのは、主に「合併法人自身の基準期間課税売上高が1,000万円以下で、通常なら免税となる可能性がある場合」です。
裏を返せば、合併法人が次のいずれかに該当するなら、合併特例を待つまでもなく、すでに課税事業者ということになります。
| 課税事業者となる理由 | 例 |
|---|---|
| 基準期間課税売上高が1,000万円超 | 合併法人自身の前々事業年度の課税売上高が1,000万円超 |
| 特定期間判定で課税 | 特定期間を確認し、課税売上高又は給与等支払額による1,000万円の判定を行う(国内法人の場合) |
| 課税事業者選択届出書を提出 | 免税事業者であるが課税事業者を選択している |
| 資本金等1,000万円以上の新設法人 | 基準期間がない事業年度の開始日における資本金等が1,000万円以上 |
| 特定新規設立法人 | 大規模法人等に支配される新規設立法人 |
| インボイス登録 | 適格請求書発行事業者の登録により課税事業者となる |
| 高額資産等の取得制限 | 調整対象固定資産・高額特定資産により免税復帰が制限される |
国内法人の特定期間判定では、課税売上高に代えて給与等支払額を用いることができます。また、前事業年度が短い場合などは、特定期間の有無や対象となる期間を別途確認します。
出典:国税庁|No.6501 納税義務の免除
出典:国税庁|No.6531 新規開業又は法人の新規設立のとき
もっとも、この場合でも、合併特例の検討が不要になるわけではありません。
翌事業年度以降の判定、簡易課税の適用可否、中間申告、インボイス登録、被合併法人の最終申告、証憑保存などは、改めて確認しておく必要があります。
被合併法人の課税選択届出は合併法人に引き継がれない
合併で誤りやすいのが、届出の効力です。
被合併法人が提出していた届出書の効力は、合併法人に当然に及ぶわけではありません。
被合併法人が提出した課税事業者選択届出書の効力は、吸収合併または新設合併により被合併法人の事業を承継した合併法人には及びません。そのため、合併法人が課税事業者を選択しようとするときは、改めて課税事業者選択届出書を提出する必要があります。
出典:国税庁|消費税法基本通達1-4-13(合併があった場合の課税事業者選択届出書の効力等)
なお、吸収合併の存続法人自身がすでに提出している有効な届出や、その法人自身のインボイス登録については、被合併法人からの承継とは区別して確認します。合併があったことだけを理由に、これらをすべて再提出・再申請するわけではありません。
| 被合併法人の届出 | 合併法人への効力 |
|---|---|
| 課税事業者選択届出書 | 原則として及ばない |
| 課税事業者選択不適用届出書 | 合併法人で別途確認が必要 |
| 課税期間特例選択・変更届出書 | 原則として及ばない |
| 簡易課税制度選択届出書 | 原則として及ばない |
| 任意の中間申告書を提出する旨の届出 | 原則として及ばない |
| 消費税申告期限延長届出書 | 原則として及ばない |
| 適格請求書発行事業者登録 | 被合併法人の登録効力は合併法人に及ばない |
この点を取り違えると、たとえば次のような問題が起こり得ます。
| 誤認 | 発生し得る問題 |
|---|---|
| 被合併法人が簡易課税だったので合併法人も簡易課税と思い込む | 原則課税で申告すべきところを誤る |
| 被合併法人が課税期間短縮をしていたので合併法人も短縮されると思い込む | 申告期限・還付時期を誤る |
| 被合併法人が申告期限延長をしていたので合併法人にも延長があると思い込む | 期限後申告・附帯税リスクが生じる |
| 被合併法人の登録番号を請求書に表示し続ける | 取引先の仕入税額控除に影響する |
合併にあたっては、被合併法人の届出控えを確認するだけでは足りません。合併法人として新たに提出すべき届出を洗い出しておくことが欠かせません。
簡易課税制度|納税義務判定と5,000万円判定を混同しない
合併があった場合でも、簡易課税制度の適用可否は、納税義務判定とは別に確認する必要があります。
ここで押さえておきたいのは、被合併法人の対応期間課税売上高を使うのは、あくまで合併特例による納税義務判定のためであって、簡易課税の5,000万円判定そのものではない、という点です。
被合併法人が提出した簡易課税制度選択届出書の効力は、吸収合併または新設合併によりその事業を承継した合併法人には及びません。したがって、合併法人が簡易課税制度の適用を受けようとする場合、合併法人自身の有効な届出がなければ、新たに簡易課税制度選択届出書を提出する必要があります。
出典:国税庁|消費税法基本通達13-1-2・13-1-3・13-1-3の3
届出は、原則として、適用を受けようとする課税期間の初日の前日までに提出します。
新設合併により設立された法人では、設立した課税期間中に届出をすれば、その課税期間から簡易課税を適用できる場合があります。
吸収合併では、簡易課税を適用していた被合併法人の事業を承継し、消費税法第11条第1項により納税義務が免除されなくなる課税期間であることなど、提出期限の特例の要件を確認します。
出典:国税庁|No.6505 簡易課税制度
出典:税務研究会|消費税法施行令 第56条(法令集)
| 論点 | 判断方法 |
|---|---|
| 合併による納税義務判定 | 合併法人と被合併法人の対応期間売上を見る |
| 簡易課税の5,000万円判定 | 原則として合併法人自身の基準期間課税売上高で判断する |
| 被合併法人の簡易課税届出 | 合併法人には効力が及ばない |
| 合併法人が簡易課税を使う場合 | 合併法人自身の有効な届出の有無を確認し、届出がない場合は所定の期限までに提出する |
| 合併事業年度から適用できるか | 合併形態、被合併法人の適用状況、合併法人自身の課税状況で確認する |
合併後に、在庫、設備、店舗、車両、システム、建物改修などの支出が見込まれる場合、簡易課税を選ぶかどうかは税額だけの問題にとどまりません。仕入税額控除、インボイスの保存、資金繰り、そして将来の設備投資まで含めて判断していくことになります。
なお、令和8年度改正では、インボイス制度関係として、3割特例、7・5・3割控除、簡易課税制度選択届出書の提出期限の特例の見直しなどが示されています。
これらは合併の納税義務判定そのものとは別の論点です。ただ、合併後にインボイス登録や方式選択を検討する際には、課税事業者となった理由、法人・個人の別、対象となる課税期間を分けて確認しておく必要があります。
3割特例は個人事業者を対象とするもので、合併法人には適用されません。
出典:国税庁|令和8年度税制改正特集
また、合併による納税義務免除の特例により課税事業者となる課税期間は、2割特例の適用対象とならない点にも注意が必要です。
出典:国税庁|適格請求書等保存方式に関するQ&A 問115(2割特例の適用ができない課税期間①)
インボイス登録|被合併法人の登録番号は合併法人に承継されない
合併後の請求業務で、もっとも実務への影響が出やすいのがインボイス登録です。
被合併法人が適格請求書発行事業者であったとしても、その登録の効力が合併法人に当然に及ぶわけではありません。
吸収合併・新設合併のいずれであっても、被合併法人が受けた適格請求書発行事業者の登録の効力は、その事業を承継した合併法人には及びません。合併法人が登録を受けようとするときは、新たに登録申請書を提出する必要があります。
出典:国税庁|消費税法基本通達1-7-6
| 合併後の状態 | インボイス実務 |
|---|---|
| 合併法人が既に登録事業者 | 合併法人自身の登録番号で発行する |
| 被合併法人だけが登録事業者 | 被合併法人の登録効力は合併法人に及ばない |
| 新設合併で新法人を設立 | 新法人として登録申請を確認する |
| 合併事業年度中に登録申請 | 新たに設立された法人等の登録時期の特例を確認する |
| 登録番号の切替え漏れ | 取引先の仕入税額控除、請求書再発行、信用問題に波及する |
登録時期の特例は、新設合併のほか、登録事業者である被合併法人の事業を吸収合併で承継した場合にも適用されることがあります。
所定の記載をした登録申請書を対象となる課税期間の末日までに提出し、登録を受けた場合には、その課税期間の初日に登録を受けたものとみなされます。
課税期間の初日から登録を受ける場合、合併日から納税義務が免除されなくなる場合とは課税対象となる期間が異なることがあるため、登録日と納税義務の開始時期をあわせて確認します。
出典:国税庁|適格請求書等保存方式に関するQ&A 問11(新たに設立された法人等の登録時期の特例)
合併日以後に合併法人が行う取引について、被合併法人の名称・登録番号のまま請求書を発行し続けると、買手側で仕入税額控除の確認に支障が出ます。
合併前に被合併法人が行った取引に係る請求書の交付・訂正や、合併後の値引き・返品については、合併後の新たな取引と区分して確認します。
合併契約と同時に、請求書様式、販売管理システム、取引先マスター、EDI、ECサイト、口座振替通知、領収書、レシート、見積書、納品書について、名義と登録番号を切り替えるための工程表を用意しておきたいところです。
課税事業者届出書と付表を速やかに提出する
合併により課税事業者となる場合には、届出も漏れなく管理します。
「相続・合併・分割等があったことにより課税事業者となる場合の付表」は、相続、合併または分割等により課税事業者となる場合に、課税事業者届出書に添付する書類です。提出時期は、事由が生じた場合に速やかに、とされています。
出典:国税庁|D1-9 相続・合併・分割等があったことにより課税事業者となる場合の付表
消費税課税事業者届出手続の案内でも、相続、合併または分割等があったことにより課税事業者となる場合には、この付表を添付することが示されています。
一方で、すでに基準期間用または特定期間用の課税事業者届出書を提出し、引き続き課税事業者である場合には、再提出の必要はありません。また、課税事業者選択届出書を提出している場合やインボイス登録を受けている場合は、その提出日または登録日の属する課税期間の翌課税期間以後について、課税事業者届出書の提出は不要です。
出典:国税庁|D1-7 消費税課税事業者届出手続(基準期間用)
| 書類 | 提出が問題となる場面 |
|---|---|
| 消費税課税事業者届出書 | 合併等により課税事業者となる場合 |
| 相続・合併・分割等があったことにより課税事業者となる場合の付表 | 合併特例により課税事業者となる場合 |
| 合併による法人の消滅届出書 | 課税事業者である被合併法人が合併により消滅した場合 |
| 適格請求書発行事業者の登録申請書 | 合併法人がインボイス発行事業者となる場合 |
| 簡易課税制度選択届出書 | 合併法人が簡易課税を選択する場合 |
| 課税事業者選択届出書 | 合併法人が課税事業者を選択する場合 |
| 消費税申告期限延長届出書 | 合併法人として申告期限延長を受ける場合 |
| 任意の中間申告書を提出する旨の届出 | 合併法人として任意中間申告を行う場合 |
課税事業者である法人が合併により消滅した場合には、合併法人が「合併による法人の消滅届出書」を提出する手続が設けられています。手続の対象者は合併に係る合併法人、提出時期は事由が生じた場合に速やかに、とされています。
出典:国税庁|D1-16 合併による法人の消滅届出手続
届出は、税額計算が終わってから片づける事務ではありません。合併スケジュール、登記、請求書の切替え、会計システムの設定、税理士への資料提供と一体で管理していくべきものです。
消費税申告期限延長届出も引き継がれない
法人税の申告期限延長と同じ感覚で消費税の申告期限延長を扱ってしまうと、思わぬ誤りにつながります。
被合併法人が提出した消費税申告期限延長届出書の効力は、吸収合併または新設合併により被合併法人の事業を承継した合併法人には及びません。合併法人が消費税申告書の提出期限延長の適用を受けようとするときは、新たに延長届出書を提出する必要があります。
出典:国税庁|消費税法基本通達15-2-9
合併後に被合併法人の経理データを統合するには、相応の時間がかかります。売上の計上時期、未収金、前受金、値引き、返品、貸倒れ、固定資産、輸入消費税、国外取引、インボイスの保存など、整理すべき項目は少なくありません。
それでも、申告期限の延長が当然に引き継がれるわけではありません。合併法人として延長が必要であれば、適用要件と届出を改めて確認しておきましょう。
中間申告・任意中間申告も確認する
合併後は、確定申告だけでなく、中間申告にも目を配る必要があります。
被合併法人の直前課税期間の確定消費税額が、合併法人の中間申告義務や中間納付額の判断に影響することがあります。また、被合併法人が任意の中間申告書を提出する旨の届出をしていた場合でも、その効力が合併法人に及ぶわけではありません。
被合併法人が提出した任意の中間申告書を提出する旨の届出書の効力は、吸収合併または新設合併により被合併法人の事業を承継した合併法人には及びません。そのため、合併法人が任意中間申告の規定の適用を受けようとするときは、新たに届出書を提出する必要があります。
出典:国税庁|消費税法基本通達15-1-1の4
出典:e-Gov法令検索|消費税法 第42条
合併後の資金繰りにあたっては、次の項目を確認しておきます。
| 確認項目 | 実務上の意味 |
|---|---|
| 合併法人の前課税期間の確定消費税額 | 中間申告義務・納付額に影響 |
| 被合併法人の確定消費税額 | 合併後の中間申告計算に影響する場合がある |
| 任意中間申告の届出 | 被合併法人の届出効力は引き継がれない |
| 仮決算による中間申告 | 合併後の業績変動が大きい場合に検討 |
| 納税資金 | 合併後の売上規模、設備投資、仕入構造を反映する |
合併によって売上規模が大きくなった法人では、翌期以降の中間納付額が大きく変わることがあります。M&A後のキャッシュフロー表には、法人税だけでなく、消費税の中間申告もあわせて織り込んでおきたいところです。
合併前後の売上・仕入・インボイスを分けて管理する
合併の消費税実務は、納税義務の判定だけで完結するものではありません。
合併前の被合併法人の売上・仕入と、合併後の合併法人の売上・仕入は、原則として、資産の引渡しや役務の提供といった消費税上の取引時期に基づいて区分します。その際は、契約書、納品書、検収記録、請求書、入出金記録などを照合します。
出典:国税庁|No.6165 前受金や前払金などがあるとき
| 業務領域 | 合併時に確認すべきこと |
|---|---|
| 売上 | 合併日前後の売上帰属、請求名義、税率、売上計上時期 |
| 仕入 | 契約当事者、納品日、検収日、請求先、インボイス宛名 |
| 前受金 | 合併前に入金済みで合併後に役務提供する取引 |
| 未収金 | 合併前売上の合併後回収 |
| 返品・値引き | 被合併法人売上に係る返還を合併後に行う場合 |
| 貸倒れ | 被合併法人の売掛金を承継し、合併後に貸倒れとなる場合 |
| 固定資産 | 合併前取得資産、合併後使用、用途変更、売却 |
| 輸入消費税 | 被合併法人名義の輸入許可、合併後の控除・調整 |
| インボイス | 登録番号、発行主体、返還・修正インボイス、写しの保存 |
| 電子取引 | メール、クラウド、EDI、EC、決済代行データの保存 |
合併後も、旧法人名義の請求書や旧銀行口座、旧取引先コードが残っていることは珍しくありません。
しかし消費税の申告では、誰が課税資産の譲渡等を行ったのか、誰が課税仕入れを行ったのか、どの登録番号で適格請求書を発行したのかを、きちんと説明できる状態にしておく必要があります。
合併で必要となる証拠資料
合併時の消費税判定では、法令上の要件、取引の事実、保存する証拠を、それぞれ分けて整理しておくと安心です。
| 区分 | 必要資料 |
|---|---|
| 法令上の判定 | 合併形態、合併日、基準期間、対応期間、課税売上高 |
| 会社法上の事実 | 合併契約書、取締役会議事録、株主総会議事録、登記事項証明書 |
| 売上資料 | 被合併法人の売上台帳、総勘定元帳、消費税申告書、決算書 |
| 税区分資料 | 課税・非課税・不課税・免税売上の区分表 |
| 届出資料 | 課税事業者届出書、付表、簡易課税届出、登録申請、受信通知 |
| インボイス資料 | 登録通知、請求書控、発行番号、修正履歴、取引先通知 |
| 仕入資料 | 請求書、契約書、納品書、検収書、支払明細、用途区分 |
| 資金資料 | 入出金明細、承継口座、未収金・未払金一覧 |
| システム資料 | 取引先マスター、税区分マスター、販売管理システム設定変更履歴 |
| 調査対応資料 | 判定メモ、承認記録、専門家確認記録 |
あわせて、合併の消費税判定メモには、少なくとも次の事項を残しておくと、後日の説明にそのまま役立ちます。
| 判定メモの項目 | 記載内容 |
|---|---|
| 合併形態 | 吸収合併か、新設合併か |
| 合併があった日 | 効力発生日又は設立登記日 |
| 合併法人 | 事業年度、基準期間、課税売上高、登録状況 |
| 被合併法人 | 事業年度、対応期間、課税売上高、登録状況 |
| 合併事業年度判定 | いずれか1社が1,000万円超か |
| 翌事業年度判定 | 合算して1,000万円超か |
| 翌々事業年度判定 | 合算して1,000万円超か |
| 短期事業年度等 | 翌々事業年度後も含め、合併特例の期間要件を確認する |
| 届出 | 提出書類、提出期限、提出日、受信通知 |
| 課税方式 | 原則課税・簡易課税・特例の適用可否 |
| インボイス | 登録番号、請求書切替日、取引先通知 |
| 未解決事項 | 決算期変更、短期事業年度、税区分未確定取引 |
税務調査では何を見られるか
合併があった法人の消費税について、税務調査に備えて説明できるようにしておきたい事項は、次のとおりです。
| 調査上の着眼点 | 確認される資料 |
|---|---|
| 合併日 | 登記事項証明書、合併契約書、議事録 |
| 納税義務判定 | 基準期間、特定期間、被合併法人の対応期間売上 |
| 課税売上高 | 売上台帳、総勘定元帳、消費税申告書、非課税売上の区分 |
| 届出 | 課税事業者届出書、付表、簡易課税届出、受信通知 |
| インボイス | 登録番号、旧番号の使用有無、請求書控、取引先通知 |
| 仕入税額控除 | 取引当事者、宛名、納品・検収、支払、用途区分 |
| 固定資産 | 合併前後の取得、使用、売却、調整対象固定資産 |
| 売上返還・貸倒れ | 被合併法人売上の返品、値引き、貸倒れの処理 |
| 中間申告 | 被合併法人の確定消費税額を含めた判定 |
| 電子帳簿保存 | 合併前データの保存、権限移行、検索性、改ざん防止 |
調査で問題になりやすいのは、「合併があったこと」そのものではありません。
合併前後の取引データがどの法人に帰属し、どの税区分で処理され、どの証憑で説明できるのか。問われるのは、この点です。
合併後に会計システムを統合する場合も、旧法人のデータを単に合算するだけでは足りません。税率別、登録番号別、課税区分別、用途区分別に、申告へとつながる状態を維持しておく必要があります。
合併前に確認すべき実務チェックリスト
合併契約の締結前後には、消費税について次の事項を確認しておきましょう。
1. 納税義務判定
| 確認項目 | 内容 |
|---|---|
| 合併法人の基準期間課税売上高 | 1,000万円超か |
| 合併法人の特定期間課税売上高等 | 特定期間判定で課税か |
| 被合併法人の対応期間課税売上高 | 各社ごとに1,000万円超か |
| 翌期・翌々期の合算判定 | 合計額が1,000万円超か |
| 短期事業年度・決算期変更 | 翌々事業年度後も含め、合併特例の期間要件を確認する |
| 新設合併の場合 | 資本金、特定新規設立法人、高額資産を確認 |
| 登録状況 | 適格請求書発行事業者か |
2. 届出・方式選択
| 確認項目 | 内容 |
|---|---|
| 課税事業者届出書 | 合併特例で新たに課税となる場合に付表添付 |
| 課税事業者選択 | 還付・設備投資がある場合に必要性を検討 |
| 簡易課税 | 合併法人自身の基準期間、届出期限を確認 |
| 課税期間短縮 | 還付・資金繰り・事務負担を比較 |
| 申告期限延長 | 合併法人として新たに届出が必要か |
| 任意中間申告 | 合併後の資金繰りに応じて検討 |
3. インボイス・請求業務
| 確認項目 | 内容 |
|---|---|
| 登録番号 | 合併法人自身の番号を確認 |
| 旧番号 | 合併前後の取引を区分し、被合併法人番号の表示を確認 |
| 請求書様式 | 合併日以後に合併法人が行う取引の名義・番号・税率・端数処理 |
| 取引先通知 | 法人名、登録番号、振込口座、契約承継 |
| 返還インボイス | 合併前取引の値引き・返品について、交付義務と記載事項を確認する |
| 修正インボイス | 合併前に交付したインボイスの記載誤りに対応できるか |
| 写しの保存 | 発行控、電子データ、修正履歴を保存 |
4. 会計・証憑・システム
| 確認項目 | 内容 |
|---|---|
| 会計データ移行 | 旧法人データの保存と合併法人データへの接続 |
| 税区分マスター | 課税・非課税・不課税・免税、税率、インボイス区分 |
| 取引先マスター | 登録番号、支払条件、請求先、口座 |
| 売上計上日 | 合併日前後で売上帰属を分ける |
| 仕入計上日 | 契約当事者、納品、検収、役務提供完了を確認 |
| 電子取引 | 旧法人メール、クラウド、EDI、ECデータの保存 |
本記事で扱わない論点
本記事では、合併があった場合の消費税の納税義務判定を中心に扱ってきました。
次の論点は、別の記事またはテーマで整理しています。
| 論点 | 主な整理先 |
|---|---|
| 基準期間による通常の納税義務判定 | 2-1 |
| 特定期間による納税義務判定 | 2-2 |
| 新設法人の資本金等による納税義務 | 2-3 |
| 特定新規設立法人 | 2-4 |
| 相続による事業承継 | 2-5 |
| 会社分割による納税義務判定 | 2-7 |
| 法人成り・個人成り | 2-8 |
| 課税期間・申告期限・届出管理 | 第3テーマ |
| 課税仕入れ・仕入税額控除 | 第6テーマ |
| インボイス発行側の実務 | 第8テーマ |
| インボイス受領側の実務 | 第9テーマ |
| 簡易課税・2割特例・3割特例 | 第11テーマ |
| 事業譲渡・会社分割・事業廃止時の資産移転 | 13-12 |
| 還付・税務調査・修正申告 | 第17テーマ |
法人税の適格合併、繰越欠損金の引継ぎ、会社法上の手続、会計上の取得・共通支配下取引、M&A価格の算定、許認可の承継といった論点は、本記事の中心ではありません。
とはいえ、合併実務ではこれらが同時に発生します。消費税だけを切り離して判断しないことが大切です。
まとめ|合併の消費税判定は「合併日・対応期間・届出・登録番号」を一体で管理する
合併があった場合の消費税の納税義務判定は、合併法人自身の売上だけを見ていては足りません。
合併事業年度では、合併法人の基準期間課税売上高、または各被合併法人の対応期間課税売上高のいずれかが1,000万円を超えるかを確認します。
翌事業年度と翌々事業年度では、合併法人と各被合併法人の対応期間課税売上高を合計し、1,000万円を超えるかどうかを確認します。短期事業年度や決算期変更がある場合には、翌々事業年度後も含めて、合併特例の期間要件を別途確認します。
吸収合併では、合併日から期末までの間、課税事業者となる可能性があります。
新設合併でも、基準期間がないから免税だと決めつけず、被合併法人の売上、資本金、特定新規設立法人、高額資産、インボイス登録をあわせて確認しておく必要があります。
また、被合併法人の課税事業者選択届出、簡易課税制度選択届出、申告期限延長届出、インボイス登録は、合併法人に当然に承継されるものではありません。
合併法人として新たに必要な届出・申請を行い、合併日以後に合併法人が行う取引について、請求書、登録番号、税区分、証憑の保存を整えていく必要があります。
消費税の合併対応は、申告書を作成する段階になって初めて出てくる論点ではありません。合併契約、登記、取引先への通知、請求システム、会計データの移行、納税資金の計画までを含む、経営管理そのものの論点だといえます。
犬飼公認会計士・税理士事務所へのご相談について
合併を予定されている場合、消費税の納税義務判定は、合併法人の前々期売上だけで判断できるものではありません。
被合併法人の対応期間課税売上高、合併日、吸収合併・新設合併の別、翌期・翌々期の合算判定、簡易課税の届出、インボイス登録番号、請求書の切替え、被合併法人の最終申告、証憑の保存まで、合併スケジュールに合わせて整理していく必要があります。
犬飼公認会計士・税理士事務所では、合併・事業承継・組織再編に伴う消費税について、納税義務判定、届出、インボイス、会計処理、証憑保存、そして税務調査時の説明資料までを一体で確認いたします。
「合併後も免税事業者でいられるか確認したい」「被合併法人の登録番号をどう扱えばよいか分からない」「簡易課税を使えるか判断したい」「合併前に消費税のリスクを洗い出しておきたい」――そうしたお悩みがございましたら、当事務所HPのお問い合わせページから、どうぞお気軽にご相談ください。
重要事項の振り返り
| 項目 | 重要ポイント |
|---|---|
| 合併の消費税判定 | 合併法人だけでなく、被合併法人の課税売上高も確認する |
| 合併があった日 | 吸収合併は効力発生日、新設合併は設立登記日 |
| 吸収合併の合併事業年度 | 合併法人又は各被合併法人のいずれかが1,000万円超かを見る |
| 翌事業年度・翌々事業年度 | 通常の1年決算では、合併法人と各被合併法人の対応期間売上を合算する |
| 短期事業年度・決算期変更 | 翌々事業年度後も含め、合併特例の期間要件を確認する |
| 被合併法人が複数 | 合併事業年度は「いずれか」、翌期・翌々期は「合計」に注意 |
| 新設合併 | 基準期間がないから免税とは限らない |
| 資本金等 | 基準期間がない事業年度の開始日の資本金等が1,000万円以上か、特定新規設立法人に該当するかを確認する |
| 簡易課税 | 被合併法人の簡易課税届出は合併法人に及ばない |
| 簡易課税の5,000万円判定 | 納税義務判定と混同せず、合併法人自身の基準期間を確認する |
| 課税事業者選択届出 | 被合併法人の届出効力は合併法人に及ばない |
| インボイス登録 | 被合併法人の登録効力は合併法人に及ばない |
| 登録番号 | 合併日以後に合併法人が行う取引は、合併法人自身の登録番号で請求書を整備する |
| 届出 | 課税事業者届出書、付表、合併による法人の消滅届出書を確認する |
| 申告期限延長 | 被合併法人の延長届出は合併法人に及ばない |
| 中間申告 | 被合併法人の確定消費税額や任意中間申告届出を確認する |
| 証憑保存 | 合併契約書、登記、売上台帳、申告書、請求書控、登録通知を保存する |
| 税務調査対応 | 合併前後の売上・仕入・登録番号・届出の判断過程を説明できる状態にする |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。


