消費税の取引判定は、「その取引が、そもそも日本の消費税の射程に入るのか」を確かめるところから始まります。この入口にあたるのが、国内取引か国外取引かを分ける内外判定です。
実務では、次のような整理をつい行ってしまいがちです。
- 国外の取引先だから、国外取引。
- 外貨建てだから、不課税。
- 海外へ請求しているから、輸出免税。
- 海外の会社から請求書が届いたから、消費税は関係ない。
- インターネット広告やクラウド利用料は、請求元が海外だから国外取引。
しかし、消費税の内外判定は、取引先の国籍、請求書の言語、決済通貨、送金先口座、契約書の準拠法だけで決まるものではありません。
判断の出発点になるのは、取引の実態です。その資産がどこに所在していたか。役務がどこで提供されたか。電気通信利用役務であれば、提供を受ける者の住所等がどこにあるか。こうした点を確認していきます。
消費税は、国内において事業者が事業として対価を得て行う資産の譲渡等を課税対象とする税です。資産の譲渡等が国外取引であれば、日本の消費税の課税対象外となり、その取引について国内取引としての課税・非課税・輸出免税を判定することはありません。ただし、輸入消費税の課税関係は別途確認します。
国内と国外にわたる取引については、取引内容に応じて国内取引かどうかを判定する必要がある、というのが国税庁の整理です。
出典:国税庁|消費税のあらまし 2 どんな取引が課税対象?
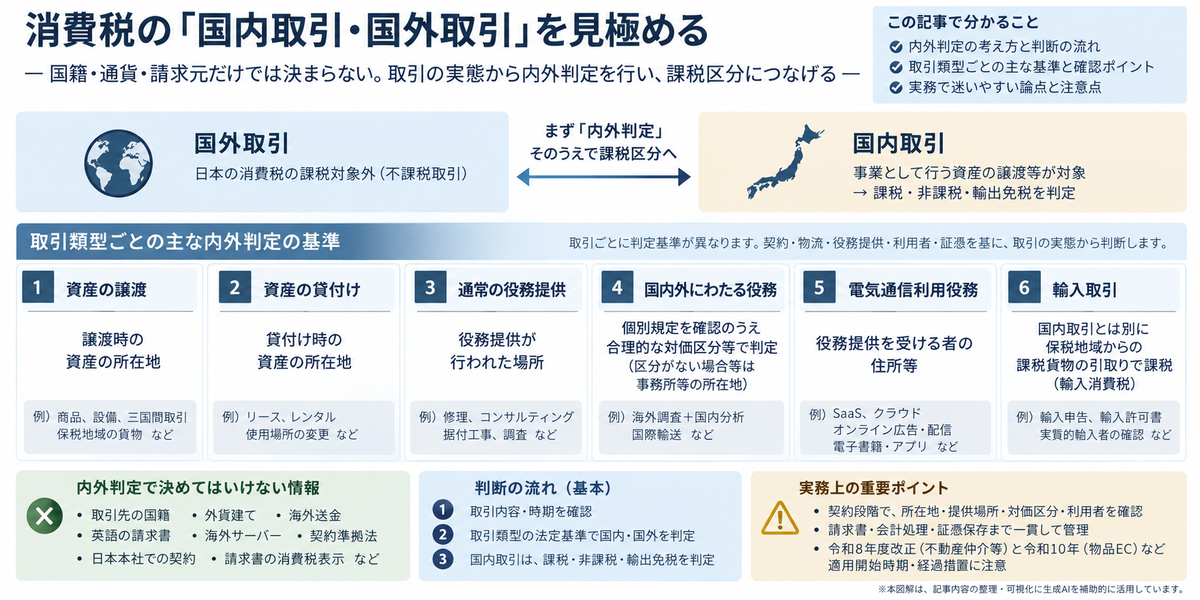
内外判定は「課税区分」の前に行う
消費税の判断では、まず取引の内容と資産の譲渡等の時期を確認し、その取引に適用される内外判定の基準を特定します。国内取引に該当する場合は、事業性・対価性等の課税要件を踏まえて、課税・非課税・輸出免税を判定します。
| 順序 | 確認すること | 誤りやすい点 |
|---|---|---|
| 1 | 取引の内容と資産の譲渡等の時期を確認する | 契約名だけで売買・役務・ライセンスを決めてしまう |
| 2 | 取引類型ごとの法定基準により、国内取引か国外取引かを判定する | 相手国、通貨、請求書の表示だけで決めてしまう |
| 3 | 国内取引について、事業性・対価性等を踏まえ、課税・非課税・輸出免税を判定する | 国外向けならすべて免税と考えてしまう |
| 4 | 税率・課税標準・課税期間への帰属・納税義務者を確認する | 会計上の売上日だけで消費税を処理してしまう |
| 5 | 買手側では、課税仕入れ等の該当性・仕入税額控除・保存書類を別途確認する | 支払先が海外なら控除対象外と一律に処理してしまう |
国外取引は、そもそも日本の消費税の課税対象外です。これに対して、資産の譲渡等に係る非課税取引や輸出免税取引は、あくまで国内取引であることを前提に、消費税を課さない、あるいは免除するという扱いになります。
この違いは、課税売上割合、仕入税額控除、還付申告、インボイス、税務調査対応のすべてに直結します。
たとえば、国外に所在する資産の譲渡であれば、国外取引として不課税になります。一方で、国内に所在する資産を輸出する取引は、まず国内取引に該当したうえで、要件を満たせば輸出免税の対象になります。
「消費税が課されない」という結論だけを見れば似ていますが、申告上の位置づけはまったく異なるのです。
出典:国税庁|No.6210 国外取引
出典:国税庁|No.6551 輸出取引の免税
国内取引・国外取引の基本構造
消費税の内外判定は、取引の種類ごとに判定基準が異なります。大枠を整理すると、次のとおりです。
| 取引類型 | 原則的な内外判定の基準 | 実務で確認する資料 |
|---|---|---|
| 資産の譲渡 | 譲渡時の資産の所在地 | 契約書、納品書、船積書類、在庫所在地、検収資料 |
| 資産の貸付け | 貸付け時の資産の所在地 | 賃貸借契約、引渡場所、使用場所、リース明細 |
| 通常の役務提供 | 役務提供が行われた場所 | 業務委託契約、作業報告、出張記録、成果物、検収書 |
| 国内外にわたる役務 | 国際輸送等の個別規定を確認したうえで、契約上の合理的な対価区分等により判定。合理的な区分がない場合等は、役務提供に係る事務所等の所在地 | 契約内訳、工数表、報告書、部門別資料 |
| 電気通信利用役務 | 役務提供を受ける者の住所等 | 顧客住所、本店所在地、契約情報、アカウント情報、決済情報 |
| 特定仕入れのうち、事業者向け電気通信利用役務に係るもの | 原則として役務提供を受ける者の住所等。恒久的施設・国外事業所等に関する特例を別途確認 | 契約先、利用部門、事業用途を確認できる資料 |
| 特定仕入れのうち、芸能・スポーツ等の特定役務に係るもの | 役務の提供が行われた場所 | 出演契約、開催場所、実施記録 |
| 輸入取引 | 国内取引とは別に、保税地域からの課税貨物の引取りについて課税 | 輸入許可書、輸入申告書、仕入書(コマーシャル・インボイス)、通関資料 |
特定仕入れとは、事業として国外事業者から受ける事業者向け電気通信利用役務や特定役務に係るものです。なお、課税売上割合は内外判定そのものに用いるものではなく、後述するリバースチャージ方式の経過措置を確認する際に用います。
出典:e-Gov法令検索|消費税法(第4条第3項・第4項)
出典:国税庁|消費税法基本通達 第5章第7節 国内取引の判定
出典:国税庁|No.6451 仕入税額控除の対象となるもの
内外判定は、税区分コードを選ぶだけの作業ではありません。契約、物流、役務提供、利用者、証憑を組み合わせて、その取引を税務上あらためて再構成していく作業だと考えていただくとよいでしょう。
資産の譲渡・貸付けは「資産の所在地」が出発点
資産の譲渡または貸付けについては、原則として、その譲渡または貸付けが行われる時点で資産が国内に所在していれば国内取引、国外に所在していれば国外取引となります。
国税庁の「消費税のあらまし」でも、資産の譲渡または貸付けが行われる時にその資産が所在する場所が国内であれば国内取引、国外であれば課税対象外と整理されています。
出典:国税庁|消費税のあらまし 2 どんな取引が課税対象?
たとえば、国外倉庫にある商品を国外の取引先に売却し、日本に搬入しないまま引き渡す三国間貿易は、国外に所在する資産の譲渡にあたります。
国税庁も、事業者が国外で購入した資産を国内に搬入することなく他へ譲渡する三国間貿易は国外取引に該当し、経理処理のいかんにかかわらず課税対象とはならないとしています。
出典:国税庁|No.6210 国外取引
一方で、国内にある商品を海外顧客に販売し、輸出する取引は、国外取引ではありません。これは、国内に所在する資産を譲渡する国内取引です。そのうえで、輸出許可書等の保存など、輸出免税の要件を満たすかどうかを確認していくことになります。
ここを取り違えると、次のような実務ミスが生じます。
| 事例 | 誤った見方 | 正しい確認 |
|---|---|---|
| 国内倉庫の商品を海外顧客へ輸出 | 相手が海外だから国外取引 | 国内取引に該当したうえで輸出免税の要件を確認 |
| 海外倉庫の商品を海外顧客へ販売 | 自社が日本法人だから国内売上 | 譲渡時の資産所在地が国外なら国外取引 |
| 海外仕入先から国内顧客へ直送 | 請求元が海外だから不課税 | 所有権移転時点、輸入者、引渡条件、国内販売の有無を確認 |
| 保税地域にある外国貨物の譲渡 | 国内にあるから通常課税 | 国内取引に該当したうえで、外国貨物の譲渡として輸出免税の要件を確認 |
| 貸付けとして扱われる国外の設備等の使用場所を変更 | 当初国外引渡しだから永久に国外取引 | 契約上特定された使用場所を当事者間の合意で変更した場合は、変更後の使用場所で再判定 |
なお、保税地域にあるという理由だけで輸出免税になるわけではありません。その貨物が外国貨物に該当するかを確認する必要があります。
出典:国税庁|消費税法基本通達 第7章第2節 輸出免税等の範囲(7-2-1)
消費税法基本通達でも、国内事業者が国内の他の事業者に対して国外所在資産の譲渡または貸付けを行った場合でも、その取引は国外において行われたものとなり、消費税の課税対象とはならないとされています。
出典:国税庁|消費税法基本通達 第5章第7節 国内取引の判定(5-7-10・5-7-12)
船舶・航空機・権利・有価証券は「所在地」が見えにくい
商品や設備のように現物の所在地がはっきりしている資産であれば、判定は比較的整理しやすいものです。しかし、次のような資産は、単純な物理的所在地だけでは判断がつきません。
| 資産の種類 | 注意点 |
|---|---|
| 船舶・航空機 | 登録機関の所在地など、特別な判定基準がある |
| 特許権・商標権 | 登録地、権利の内容、使用許諾範囲を確認する |
| 著作権等 | 権利の譲渡・貸付けか、電気通信利用役務の提供等かを区別する。著作権等の譲渡・貸付けに該当する場合は、譲渡・貸付けを行う者の住所地を確認する |
| 株式・有価証券 | 券面の有無、発行法人、管理状況、制度上の取扱いを確認する |
| 金投資口座・保管商品 | 取引規定、保管場所、現実の保管実態を確認する |
| 暗号資産等 | 令和8年度改正を踏まえ、譲渡・貸付けの取扱いと適用開始時期を確認する |
この領域では、「契約を日本で結んだ」「本店で管理している」「日本法人が売主である」といった事実だけでは足りません。
まず法的性質を特定し、資産の種類ごとに定められた内外判定の基準を確認します。管理場所や使用場所を一律に基準とするのではなく、登録機関の所在地、譲渡・貸付けを行う者の住所地、振替機関等の所在地など、該当する法定基準に必要な事実を確認していきます。
著作権等について基準となる「譲渡・貸付けを行う者の住所地」は、法人の場合、その本店または主たる事務所の所在地によります。
出典:e-Gov法令検索|消費税法施行令(第6条第1項。著作権等については同項第7号)
出典:国税庁|海外からのソフトウェアの借入れ
出典:国税庁|株券の発行がない株式の譲渡に係る内外判定
なお、令和8年度改正では、暗号資産および電子決済手段の貸付けを非課税とし、従前から非課税である暗号資産の譲渡については、課税売上割合の計算上、譲渡対価の5%相当額を分母に算入する見直しが行われました。これらは内外判定とは別の、非課税の範囲と課税売上割合に関する改正です。
適用は、関係する「金融商品取引法及び資金決済に関する法律の一部を改正する法律」の施行日の属する年の翌年1月1日以後の国内取引等となります。そのため、適用開始前後を分けて確認する必要があります。
出典:国税庁|消費税法改正のお知らせ 令和8年4月
出典:財務省|令和8年度税制改正の解説 消費税法等の改正(850~851頁)
役務の提供は「どこで役務が行われたか」を見る
通常の役務提供については、役務が提供された場所が国内であれば国内取引、国外であれば国外取引となります。国税庁の資料でも、役務の提供が行われた場所が国内であれば国内取引、国外であれば課税対象外と整理されています。
ここでいう「役務の提供が行われた場所」は、形式的な契約地や請求地ではありません。
消費税法基本通達では、現実に役務の提供があった場所として具体的な場所を特定できる場合には、その場所によるとされています。具体的な場所を特定できない場合でも、契約において役務提供場所が明らかにされているときは、その場所によって判定します。
出典:国税庁|消費税法基本通達 第5章第7節 国内取引の判定(5-7-15)
具体的には、次のように整理していきます。
| 取引 | 確認すべき場所 |
|---|---|
| 国内で行う修理 | 修理作業を行う場所 |
| 海外現地で行う据付工事 | 据付・引渡しを行う場所 |
| 海外展示会での設営支援 | 設営作業の場所 |
| 国内で作成する調査報告書 | 調査・分析・報告作業の場所 |
| 海外市場調査と国内分析が一体 | 国内対応部分と国外対応部分の合理的区分 |
| 海外旅行添乗サービス | 海外現地のみか、出国から帰国まで一体か |
| 人材派遣 | 派遣労働者が実際に役務を提供する場所 |
| 国際輸送 | 発送地・到着地等の特別基準を確認 |
国際輸送等の個別の判定規定が適用されるものを除き、国内と国外の双方で行われる役務について、契約上、国内対応部分と国外対応部分の対価が合理的に区分されていれば、その区分によります。合理的に区分されていない場合には、その役務提供に係る事務所等の所在地で判定します。
国税庁も、国外で市場調査を行い、日本で分析・報告書作成を行う例について、国内対応部分と国外対応部分の対価が合理的に区分されていれば、その区分によると説明しています。
出典:国税庁|No.6210 国外取引
実務では、契約書に「海外調査一式」「コンサルティング料」とだけ書かれていると、後から国内・国外の合理的区分を説明することが難しくなります。取引を始める段階で、業務内容、作業場所、成果物、工数、対価の内訳を整理しておくことが大切です。
「海外向け役務=免税」とは限らない
非居住者に対する役務提供は、輸出免税になることがあります。ただし、海外向けというだけで免税になるわけではありません。
ここでいう非居住者は、外国為替及び外国貿易法上の非居住者であり、取引先が国外法人であることだけで判断するものではありません。国外法人の国内支店等は、居住者として扱われます。
まず確認すべきは、その役務提供が国内取引にあたるかどうかです。国内取引に該当する場合に、はじめて輸出取引または輸出類似取引として免税要件を満たすかを検討します。国外取引であれば、そもそも日本の消費税の課税対象外ですから、輸出免税を論じる場面ではありません。
また、国内での宿泊・飲食や国内資産の運送・保管、国内建物の管理・修繕等は、従来から輸出免税の対象外となる役務に含まれます。
出典:国税庁|No.6551 輸出取引の免税
出典:国税庁|非居住者に対する役務の提供で課税されるもの
とりわけ注意したいのが、国内資産に関する役務です。
令和8年度改正により、国内取引に該当する非居住者向けの国内所在不動産等の売買、交換または貸借の代理・媒介といった役務提供等については、原則として令和8年10月1日以後、輸出免税の対象外となります。ただし、令和8年3月31日までに締結された契約に基づく取引には、改正前の取扱いが適用されます。
出典:国税庁|消費税法改正のお知らせ 令和8年4月
この改正は、内外判定と輸出免税の違いを理解するうえで示唆に富んでいます。対象不動産が国内にあることだけを理由に、国外で行われた役務まで当然に国内取引になるわけではありません。
したがって、契約締結日、役務提供日、対象不動産、依頼者の属性、そして経過措置の有無を確認しておく必要があります。
電気通信利用役務は「提供者の所在地」ではなく「受ける者の住所等」
SaaS、クラウド、オンライン広告、電子書籍、動画配信、アプリ、データベース利用、オンラインマーケットプレイスの出店サービス、継続的なオンラインコンサルティングなど、電気通信利用役務に該当する役務提供には、通常の役務提供とは異なる内外判定が用意されています。
ただし、インターネットを利用した取引が、すべて電気通信利用役務に該当するわけではありません。受託開発したソフトウェアのオンライン納品や、資産管理等の結果を電子メールで報告する行為など、他の資産の譲渡等に付随する通知・送信等は区別して判断します。また、オンラインモールの出店サービスと、モール内で行われる物品販売は別の取引です。
出典:国税庁|消費税法基本通達 第5章第8節 特定資産の譲渡等及び特定プラットフォーム事業者を介して行う電気通信利用役務の提供(5-8-3)
電気通信利用役務の提供については、役務提供を受ける者の住所もしくは居所、または本店もしくは主たる事務所の所在地が国内にあるかどうかで内外判定を行います。ここでいう居所は、基本通達上、現在まで引き続いて1年以上居住する場所をいいます。
国税庁は、電子書籍・音楽・広告の配信などの電気通信利用役務について、国内の事業者・消費者に対して行われるものは、国内・国外いずれから行われるものであっても国内取引として消費税が課税されると説明しています。
出典:国税庁|No.6118 国境を越えた役務の提供に係る消費税の課税関係
出典:国税庁|国境を越えた役務の提供に係る消費税の課税関係について
消費税法基本通達でも、電気通信利用役務の提供が国内において行われたかどうかは、役務提供を受ける者の住所等が国内にあるかどうかにより判定するとされています。あわせて、事業者が客観的かつ合理的な基準に基づいて判定している場合には、その判定が認められるとされています。
出典:国税庁|消費税法基本通達 第5章第7節 国内取引の判定(5-7-15の2)
| 取引 | 内外判定の着眼点 |
|---|---|
| 国外SaaSを日本本社が契約して利用 | 役務提供を受ける者の住所等が国内か |
| 海外広告プラットフォームで国内事業が広告配信 | 役務提供を受ける者の住所等で内外判定を行い、そのうえで事業者向け電気通信利用役務の該当性とリバースチャージ方式を確認 |
| 国内事業者が海外顧客へ電子コンテンツを配信 | 顧客の住所等が国外か |
| 日本居住者が海外旅行中に電子書籍を購入 | 住所等が国内であれば、国外滞在中の購入でも国内取引 |
| 外国人旅行者が日本滞在中に電子書籍を購入 | 住所等が国外であれば、日本滞在中の購入でも国外取引 |
| 内国法人の海外支店が国外事業者のサービスを利用 | 原則は内国法人の本店所在地で判定。事業者向け電気通信利用役務に係る特定仕入れの場合は、国外事業所等に関する特例の要件を確認 |
電気通信利用役務では、サーバーの所在地や請求書の発行国だけで判断すると誤ります。
自社が提供する側であれば、顧客の住所等をどう確認するか。自社が受ける側であれば、提供を受ける者の住所等がどこにあるか。ここを見極める必要があります。
法人が電気通信利用役務の提供を受ける場合は、原則として、その法人の本店または主たる事務所の所在地で内外判定を行います。事業者向け電気通信利用役務に係る特定仕入れについては、国外事業者の恒久的施設や国内事業者の国外事業所等に関する特例があるため、利用部門と用途を追加で確認します。
国内事業者の国外事業所等で受けるものは、国外取引にのみ要することが明らかな場合に、国外取引として扱われます。消費者向け電気通信利用役務にはこの特例は適用されず、内国法人の海外事務所が受ける電子書籍の配信などは、本店所在地を基準として国内取引となります。
出典:国税庁|消費税法基本通達 第5章第7節 国内取引の判定(5-7-15の2・5-7-15の3・5-7-15の4)
この領域では、事業者向け電気通信利用役務と消費者向け電気通信利用役務を取り違えるミスも起こりがちです。
「事業者向け」かどうかは、実際の購入者が会社や個人事業者であるかだけでは決まりません。役務の性質または取引条件等から、提供を受ける者が通常事業者に限られるかによって判断します。
出典:国税庁|消費税法基本通達 第5章第8節 特定資産の譲渡等及び特定プラットフォーム事業者を介して行う電気通信利用役務の提供(5-8-4)
そのうえで、リバースチャージ方式の対象となるか、経過措置により特定課税仕入れをなかったものとして申告対象から除くか、仕入税額控除が認められるかを確認します。
一般課税で課税売上割合が95%以上の課税期間や、簡易課税が適用される課税期間等では、経過措置により特定課税仕入れがなかったものとされます。これは、その課税期間の消費税申告全体が不要になるという意味ではありません。また、その特定課税仕入れについて、仕入税額控除だけを行うこともできません。
国外事業者が行う電気通信利用役務については、事業者向けはリバースチャージ方式、消費者向けは国外事業者申告納税方式という整理が基本になります。
ただし、令和7年4月1日以後、一定の消費者向け電気通信利用役務についてはプラットフォーム課税が適用され、指定された特定プラットフォーム事業者が申告・納税します。後述する令和10年開始の資産の譲渡に係るプラットフォーム課税とは、区別が必要です。
出典:国税庁|No.6118 国境を越えた役務の提供に係る消費税の課税関係
令和8年度改正で、越境ECの「資産の譲渡」も見直される
内外判定の実務では、デジタルサービスだけでなく、物品ECも重要な論点になっています。
令和8年度改正により、令和10年4月1日以後、事業者が通信販売の方法により行う、国内以外の地域に所在し、国内に宛てて発送される資産の譲渡のうち、一の資産についての対価の額が税抜1万円以下であるものは、「特定少額資産の譲渡」として国内取引に該当します。
国内事業者か国外事業者かを問わず、免税事業者を除き、該当する事業者は原則として消費税の申告・納税を行う必要があります。
出典:国税庁|消費税法改正のお知らせ 令和8年4月
出典:国税庁|電子商取引に係る課税の見直しに関するQ&A Ⅰ 少額輸入貨物の譲渡に係る課税関係の見直し
また、令和10年4月1日以後、国税庁長官の指定を受け、その指定の効力が生じている第二種プラットフォーム事業者を介して行われ、かつ、その事業者を介して対価が収受される一定の資産の譲渡には、プラットフォーム課税が適用されます。
この場合、当該プラットフォーム事業者がその資産の譲渡を行ったものとみなされ、消費税の申告・納税を行います。対象には、特定少額資産の譲渡のほか、国外事業者が国内在庫を販売する一定の取引等も含まれます。
出典:国税庁|電子商取引に係る課税の見直しに関するQ&A Ⅳ プラットフォーム課税の対象範囲等
一方、輸入時の少額免税は、原則として課税価格の合計額が1万円以下の貨物を対象とする別の制度であり、今回の改正で廃止されるわけではありません。
この制度の詳細は別テーマで扱いますが、内外判定の基本を確認する段階でも、従来の資産所在地による判定に特例が設けられる点は押さえておく必要があります。輸入時に少額免税が適用される貨物であっても、その販売について日本の消費税の申告・納税が必要となる場合があるからです。
販売段階の課税と、保税地域から引き取る際の輸入消費税は、分けて判断する必要があります。
出典:国税庁|電子商取引に係る課税の見直しに関するQ&A Ⅰ 少額輸入貨物の譲渡に係る課税関係の見直し
輸入は「国内取引」ではなく、別の課税入口で見る
国外から商品を仕入れる場合、内外判定だけで話は完結しません。
海外の仕入先から商品を輸入する取引では、商品の譲渡自体が国外で行われていることがあります。この場合、その資産の譲渡は国外取引となり、日本の消費税の課税対象外です。しかし、保税地域から課税貨物を引き取る段階で、輸入消費税が課されます。
つまり輸入では、次の二つを分けて考える必要があります。
| 論点 | 確認内容 |
|---|---|
| 海外売主からの資産譲渡 | 譲渡時の資産所在地、所有権移転、インコタームズ |
| 輸入消費税 | 誰が輸入者か、輸入申告名義、実質的輸入者、輸入許可書 |
輸入消費税の仕入税額控除では、原則として所定の事項を記載した帳簿と輸入許可書等を保存し、その課税貨物を引き取った者として控除を受ける事業者を確認する必要があります。
海外売主の仕入書であるコマーシャル・インボイスと、日本の適格請求書は別の書類です。海外売主から日本の適格請求書を受け取ることが、輸入消費税の控除要件となるわけではありません。
また、輸入消費税を立て替えた者や、最終的に費用を負担した者であることだけで、控除主体が決まるわけではありません。輸入手続を代行した者が立替払いをしても、そのことだけで代行者の仕入税額控除の対象にはなりません。
出典:国税庁|No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項
出典:国税庁|輸入取引に係る輸入手続を委託した場合の仕入税額控除の取扱いについて
国際取引では、売買契約、物流、通関、請求、支払がそれぞれ分かれていきます。会計伝票だけでは判断できないのは、そのためです。輸入者の特定や輸入許可書の保存を怠ると、後の仕入税額控除の否認リスクにもつながります。
それだけで内外判定を決めてはいけない情報
内外判定では、次の情報だけで結論を出してはいけません。
| 判断材料 | なぜ危険か |
|---|---|
| 取引先が国外法人 | 国内に所在する資産や国内役務なら国内取引となる場合がある |
| 請求書が英語 | 書式や言語は取引場所を示さない |
| 外貨建て | 決済通貨は内外判定の基準ではない |
| 海外口座へ送金 | 支払先口座と資産所在地・役務提供地は別問題 |
| 契約準拠法が外国法 | 準拠法と消費税の課税地は一致しない |
| サーバーが海外 | 電気通信利用役務では受ける者の住所等が中心となる |
| 日本本社で契約 | 契約地だけで資産所在地や役務提供地は決まらない |
| 請求書に消費税の表示がない | 課税対象かどうかは取引実態で判断する |
| 請求書に消費税が記載されている | 記載があっても国外取引・非課税・不課税となる場合がある |
出典:国税庁|No.6210 国外取引
出典:国税庁|消費税法基本通達 第5章第7節 国内取引の判定
会計ソフトの税区分は、判断した結果を入力する場所であって、判断そのものではありません。
とりわけ国外事業者との取引では、「対象外」「不課税」「課税仕入れ」「特定課税仕入れ」「輸入消費税」「輸出免税」が入り混じります。取引先マスターだけで一律に設定してしまうと、誤りがそのまま続いてしまいます。
契約段階で確認すべき事項
内外判定は、申告時に伝票を見てから考えるのでは遅い場合があります。契約の段階で、次の事項を確認しておきたいところです。
| 契約・取引設計で確認する事項 | 消費税上の意味 |
|---|---|
| 取引対象は資産か、役務か、電気通信利用役務か | 判定基準が変わる |
| 資産はいつ、どこで引き渡されるか | 資産の譲渡・貸付けの所在地判定に必要 |
| 所有権・危険負担はいつ移転するか | 譲渡時点と所在地の確認に必要 |
| インコタームズは何か | 輸入者、費用負担、リスク移転の確認に必要 |
| 役務はどこで提供されるか | 通常の役務提供の内外判定に必要 |
| 国内外にまたがる場合、対価を合理的に区分するか | 個別の判定規定の適用を確認したうえで、国内部分・国外部分の申告処理に反映 |
| 役務提供場所を契約書に明記するか | 実際の提供場所の確認や、具体的な場所を特定できない場合の判定資料となる |
| 電気通信利用役務の顧客住所等をどう確認するか | 国内取引か国外取引かの判定に必要 |
| 海外支店・国内本店のどちらが受ける取引か | 事業者向け電気通信利用役務に係る特定仕入れの特例判定に影響 |
| 輸出免税を適用する予定か | 取引区分に応じた輸出証明書類を確認。令和8年10月1日以後の現金受領等の一定の輸出取引では、仕向国の輸入許可書に相当する書類等の追加保存も確認 |
| 請求書に税率別金額をどう表示するか | インボイス、税区分、会計連携に影響 |
出典:国税庁|消費税法基本通達 第5章第7節 国内取引の判定
出典:国税庁|No.6551 輸出取引の免税
インコタームズは、主として引渡し、危険負担、費用負担、通関義務等を定めるものであり、所有権の移転時期そのものを定めるものではありません。
所有権に関する契約条項と実際の引渡しを確認し、消費税上の資産の譲渡時期を判断します。危険負担の移転時点だけで決めることはできません。
出典:東京都中小企業振興公社|知らないと損する!貿易取引の基本『Incoterms(インコタームズ)』をやさしく解説
商取引では、取引を円滑に進めるために、目的物、業務内容、対価、支払方法、履行期日などを明確に取り決めていきます。消費税の内外判定も、まさにこれらの契約条項から判断材料を拾い上げていく作業にほかなりません。
請求・会計処理・証憑保存への落とし込み
内外判定を正しく行っても、その結果が請求書、会計処理、申告集計に反映されなければ意味がありません。
実務では、次のような管理が必要になります。
| 業務領域 | 管理すべき内容 |
|---|---|
| 販売管理 | 国内課税売上、輸出免税売上、非課税売上、国外売上、その他の課税対象外収入の区分 |
| 購買管理 | 国内課税仕入れ、国外取引、輸入消費税、特定課税仕入れの区分 |
| 請求書 | 取引内容、税率、輸出免税、不課税、対象外の表示方針 |
| 証憑保存 | 契約書、納品書、検収書、B/L、輸出許可書、輸入許可書、作業報告 |
| 税区分マスター | 取引先別ではなく、取引類型別・商流別に設計 |
| 月次確認 | 新規契約、国外取引、越境サービス、設備移動、輸出入の有無 |
| 申告集計 | 課税売上割合、免税売上、国外売上、特定課税仕入れの集計 |
| 税務調査対応 | 判断メモ、商流図、証拠ファイル、承認履歴 |
月次監査・月次確認の実務では、新規契約、更新・解約、設備投資、資産の売却・除却、委託販売や予約販売といった特殊な販売形態を事前に確認し、販売から請求、代金回収までのプロセスと証憑書類を把握しておくことが大切です。
国際取引では、取引を始める段階で「この取引は国内取引か、国外取引か。国内取引なら課税・免税・非課税のいずれか」を判断し、その判断を請求・記帳・証憑保存・申告集計まで一本の線でつないでいく必要があります。
申告直前に経理担当者が伝票だけを見て判断するような運用では、商流の重要な情報がどうしても欠落してしまいます。
税務調査で説明できる内外判定メモ
内外判定は、第三者に説明できる形で残しておくことが重要です。最低限、次のような判断メモを作成しておくと、後日の確認がぐっとしやすくなります。
| 項目 | 記載内容 |
|---|---|
| 取引名 | 契約書・請求書上の名称 |
| 当事者 | 売手、買手、委託者、受託者、輸入者、輸出者 |
| 取引対象 | 資産、貸付け、役務、電気通信利用役務、権利 |
| 資産所在地 | 譲渡・貸付け時点の所在場所。権利等は、資産の種類ごとの法定基準に対応する所在地 |
| 役務提供地 | 実際の作業場所。具体的な場所を特定できない場合は、契約上の提供場所等 |
| 国内外区分 | 国内取引、国外取引、国内外混在 |
| 国内取引後の区分 | 課税、非課税、輸出免税、その他 |
| 判断根拠 | 消費税法、施行令、通達、国税庁Q&A等 |
| 保存証憑 | 契約書、注文書、納品書、検収書、通関資料、報告書 |
| 会計処理 | 税区分、売上区分、仕入区分、申告集計方法 |
| 再確認時点 | 契約更新、物流変更、海外支店利用、法改正時 |
税務調査では、申告書の数字だけでなく、課税要件に該当する事実と、それを裏づける証拠資料が確認されます。海外取引や国際課税を専門に扱う部署が調査に関与する場合もあります。
取引実態、契約、証憑、会計処理を一貫して説明できる状態にしておくことが求められます。
出典:国税庁|調査手続の実施に当たっての基本的な考え方等について(事務運営指針)
出典:国税庁|国税庁レポート2025 Ⅳ 適正・公平な課税・徴収 4 国際的な取引への対応
実務で迷いやすい取引別チェック
物品売買
物品売買では、資産の所在地が判断の中心になります。契約先が海外かどうかではなく、譲渡した時点で商品がどこにあったかを確認します。
国内にある商品を、その販売取引に伴って輸出する場合は、国内取引として輸出免税の要件を確認します。ただし、既に国外にある商品の販売や、輸出済貨物の船荷証券の譲渡などは、その譲渡について別途内外判定が必要です。
とりわけ、海外倉庫、直送、保税地域、三国間取引、DDP・DAP・FOB・CIFといったインコタームズが関係する場合には、所有権の移転時点と輸入者をしっかり確認しておきたいところです。
出典:国税庁|消費税法基本通達 第5章第7節 国内取引の判定(5-7-10・5-7-11)
資産の貸付け・リース
リース取引は、まず消費税上、資産の貸付けとして扱う取引か、資産の譲渡として扱う取引かを区別します。
資産の貸付けでは、貸付け時の資産所在地が基本になります。設備等の有形資産について、賃貸借契約で特定された使用場所を当事者間の合意により変更した場合には、変更後の使用場所が国内にあるかどうかにより、改めて判定します。
一方、資産の譲渡として扱うファイナンス・リースでは、譲渡時の資産所在地で判定し、その後の使用場所の変更だけで当初の判定は変わりません。国外から国内へ搬入する場合の輸入消費税は、別途確認します。
出典:国税庁|消費税法基本通達 第5章第7節 国内取引の判定(5-7-12)
出典:国税庁|所有権移転外ファイナンス・リース取引の内外判定
通常の役務提供
役務提供では、実際に役務が行われた場所を確認します。現地作業、国内分析、オンライン会議、報告書作成、成果物の納品が混在する場合には、どの部分がどこで行われたのかを整理していきます。
国際輸送等の個別規定が適用されるものを除き、国内外の対価を契約上合理的に区分できるかどうかも、あわせて重要になります。
出典:国税庁|No.6210 国外取引
電気通信利用役務
電気通信利用役務では、提供者の所在地ではなく、提供を受ける者の住所等を確認します。国外事業者からのSaaS、オンライン広告、クラウド利用料を一律に国外取引として処理してしまうと、リバースチャージや仕入税額控除の判断を誤るおそれがあります。
海外支店で利用する場合も、支店の所在地だけで国外取引とはせず、法人の本店所在地による原則と、事業者向け電気通信利用役務に係る特定仕入れの特例を区別して確認します。
出典:国税庁|No.6118 国境を越えた役務の提供に係る消費税の課税関係
出典:国税庁|消費税法基本通達 第5章第7節 国内取引の判定(5-7-15の2・5-7-15の4)
国内不動産に関する海外顧客向けサービス
国内取引に該当する非居住者向けの国内不動産仲介等は、原則として令和8年10月1日以後、輸出免税の対象外となります。
ただし、令和8年3月31日までに締結された契約に基づく取引には改正前の取扱いが適用されます。契約締結日と役務提供日、対象不動産、そして経過措置を確認しておく必要があります。
出典:国税庁|No.6551 輸出取引の免税
現金等で輸出代金を受ける取引
令和8年度改正では、輸出として行う資産の譲渡または貸付けのうち、輸出取引の代金を現金で受領するもの、または支払いが取引相手からのものであることが明らかでない方法で受領するものについて、輸出許可書等に加えて、仕向国における輸入許可書に相当する書類等の保存が求められることになりました。
適用は、令和8年10月1日以後に行われる資産の譲渡または貸付けです。
出典:国税庁|消費税法改正のお知らせ 令和8年4月
本記事では詳細を扱わない論点
本記事では内外判定に必要な概要を説明しました。次の論点の具体的要件や詳細な取扱いは、別の記事で扱います。
- 輸出免税の具体的要件と証明書類
- 国際輸送、非居住者向け役務、輸出類似取引
- 輸入消費税と実質的輸入者
- 電気通信利用役務のBtoB・BtoC判定
- リバースチャージ方式と特定課税仕入れ
- デジタルプラットフォーム課税
- 物品ECの第二種プラットフォーム課税
- 非居住者向け国内不動産仲介の詳細
- 暗号資産等の取引類型別判断
- 課税売上割合、仕入税額控除、インボイス保存要件の詳細
資産の譲渡等の課税関係を判断する際は、まず内外判定を整理する必要があります。一方、輸入消費税は、売買の内外判定とは別に、保税地域からの課税貨物の引取りについて判断します。
資産の譲渡等について、国内取引か国外取引かを整理しないまま、輸出免税、非課税、仕入税額控除、リバースチャージを判断してはいけません。
出典:国税庁|No.6210 国外取引
出典:国税庁|No.6563 輸入取引
まとめ
国内取引・国外取引の内外判定は、消費税判断の入口です。
資産の譲渡または貸付けでは、原則として、譲渡または貸付けが行われる時点の資産所在地を確認します。権利等については、資産の種類ごとに定められた法定基準を確認します。
通常の役務の提供では、現実に役務が行われた場所を確認し、具体的な場所を特定できない場合には、契約上の提供場所等を確認します。国内外にまたがる役務では、国際輸送等の個別規定の有無を確認したうえで、合理的な対価区分や役務提供者の事務所等の所在地により判定します。そして電気通信利用役務では、役務提供を受ける者の住所等が判断の鍵になります。
国外の取引先、外貨建て、海外送金、英語の請求書、海外サーバー、外国法準拠。これらがそろっているというだけでは、国外取引とは言えません。逆に、日本法人が契約していても、国外に所在する資産の譲渡であれば、国外取引となる場合があります。
内外判定は、納付税額だけでなく、輸出免税、輸入消費税、仕入税額控除、課税売上割合、インボイス、資金繰り、価格設定、税務調査対応にまで影響します。
だからこそ、申告直前に税区分を選ぶのではなく、契約を締結する前の段階から、取引対象、所在地、役務提供地、利用者、証憑、会計処理を一体で設計しておくことが求められるのです。
主な根拠・参照情報
出典:e-Gov法令検索|消費税法(内外判定:第4条第3項・第4項、輸出免税:第7条、仕入税額控除:第30条)
出典:e-Gov法令検索|消費税法施行令(内外判定:第6条)
出典:国税庁|消費税のあらまし 2 どんな取引が課税対象?
出典:国税庁|No.6210 国外取引
出典:国税庁|消費税法基本通達 第5章第7節 国内取引の判定(船荷証券:5-7-11、貸付資産の使用場所変更:5-7-12、役務提供地:5-7-15、電気通信利用役務等:5-7-15の2~5-7-15の4)
出典:国税庁|消費税法基本通達 第5章第8節 特定資産の譲渡等及び特定プラットフォーム事業者を介して行う電気通信利用役務の提供(電気通信利用役務の範囲:5-8-3、事業者向けの定義:5-8-4)
出典:国税庁|No.6118 国境を越えた役務の提供に係る消費税の課税関係
出典:国税庁|国境を越えた役務の提供に係る消費税の課税関係について
出典:国税庁|No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項
出典:国税庁|消費税法改正のお知らせ 令和8年4月
出典:財務省|令和8年度税制改正の解説 消費税法等の改正
出典:国税庁|電子商取引に係る課税の見直しに関するQ&A Ⅰ 少額輸入貨物の譲渡に係る課税関係の見直し
出典:国税庁|電子商取引に係る課税の見直しに関するQ&A Ⅳ プラットフォーム課税の対象範囲等
ご相談について
国内取引・国外取引の内外判定は、契約書や請求書を眺めただけでは判断がつかないことが少なくありません。
とりわけ、海外倉庫、三国間取引、保税地域、越境EC、クラウドサービス、オンライン広告、ライセンス、国内外にまたがる役務提供、非居住者向けの不動産取引などでは、契約・物流・役務提供・利用者・証憑を一体で確認していく必要があります。
犬飼公認会計士・税理士事務所では、国外取引を含む契約書、請求書、商流図、通関資料、クラウド利用契約、会計処理を確認し、消費税の内外判定、課税区分、インボイス対応、申告集計、税務調査時の説明資料まで整理する支援を行っています。
新たに海外取引、越境サービス、物品EC、海外プラットフォーム利用、国外倉庫を使う商流を始める場合は、取引を開始する前に資料を整理したうえで、犬飼公認会計士・税理士事務所HPのお問い合わせページからご相談ください。
振り返り
| 論点 | 確認すべき事項 |
|---|---|
| 内外判定の位置づけ | 取引内容と資産の譲渡等の時期を確認し、国内取引か国外取引かを判定する |
| 国外取引 | 日本の消費税の課税対象外であり、不課税取引となる |
| 国内取引 | 事業性・対価性等の課税要件を踏まえ、課税・非課税・輸出免税を判断する |
| 資産の譲渡 | 原則として譲渡時の資産所在地を確認する。権利等は資産の種類ごとの法定基準による |
| 資産の貸付け・リース | 貸付けか譲渡かを区別する。貸付けの使用場所変更と、譲渡として扱うリースの事後的な移動を混同しない |
| 役務の提供 | 現実の役務提供場所を確認し、具体的な場所を特定できない場合は契約上の提供場所等を確認する |
| 国内外にまたがる役務 | 個別の判定規定を確認したうえで、契約上の合理的な対価区分を確認する。合理的区分がない場合等は役務提供に係る事務所等の所在地で判定する |
| 電気通信利用役務 | 役務提供を受ける者の住所等を確認する。法人は原則として本店等所在地が基準となり、国外事業所等の特例は事業者向けに係る特定仕入れに限定される |
| 国外事業者からのサービス | 役務の性質・取引条件から事業者向けかを判断し、リバースチャージ、経過措置、プラットフォーム課税の有無を確認する |
| 輸出免税 | 国内取引に該当したうえで免税要件を確認する。輸出に関係する売買をすべて国内取引と考えない |
| 輸入 | 資産譲渡の内外判定と、輸入消費税・輸入者の判断を分ける。控除では帳簿と輸入許可書等を確認する |
| 令和8年度改正 | 物品ECは令和10年4月、現金受領等の輸出免税要件・不動産仲介等は原則令和8年10月から。旧契約の経過措置や暗号資産等の別途の適用開始時期も確認する |
| 契約管理 | 所在地、引渡時点、役務提供地、対価区分、利用者住所等を明記する。インコタームズと所有権移転条項は区別する |
| 証憑保存 | 契約書、輸出入許可書、B/L、作業報告、検収書、請求書を紐付ける |
| 税務調査対応 | 判断メモと商流図により、内外判定の根拠を説明できる状態にする |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。


