消費税の仕入税額控除は、課税仕入れに該当し、インボイスや帳簿の保存要件を満たしてさえいれば、常にその消費税額を全額控除できる、という単純な仕組みではありません。
本則課税(原則課税)では、課税期間における課税売上高が5億円を超える場合、または課税売上割合が95%未満の場合に、「個別対応方式」または「一括比例配分方式」によって仕入控除税額を計算します。もっとも、これらに該当する場合であっても、課税売上割合や仕入れの用途によっては、別途の控除制限等がない限り、計算結果として仕入税額の全額を控除できることもあります。
このうち個別対応方式は、課税仕入れ等を一つひとつ確認し、その支出が何の売上や取引に対応するのかを区分したうえで、控除額を計算していく方法です。
出典:国税庁|No.6401 仕入控除税額の計算方法
ここでいう5億円の判定は、基準期間ではなく、その課税期間の課税売上高によって行います。ただし、課税期間が1年未満の場合は、その課税売上高を課税期間の月数で除し、12を乗じた金額で判定します。月数は暦に従って計算し、1月未満の端数は1月とします。本稿でいう「課税売上高5億円」の判定も、この取扱いを前提としています。
出典:国税庁|消費税法基本通達 11-5-10 課税期間における課税売上高が5億円を超えるかどうかの判定
この記事では、個別対応方式による用途区分について、単なる計算式にとどまらず、契約、商流、取得目的、証憑、月次経理、そして税務調査での説明可能性まで含めて整理していきます。
なお、本稿は、2026年6月26日時点で確認できる公的情報を前提としています。個別の事情によって結論が変わることもあります。非課税売上を含む事業、高額な固定資産・不動産取引、国外取引、補助金事業、あるいは医療・介護・金融・不動産賃貸などを行っている場合には、取引実態と証憑を一つずつ確認していく必要があります。
個別対応方式とは何か
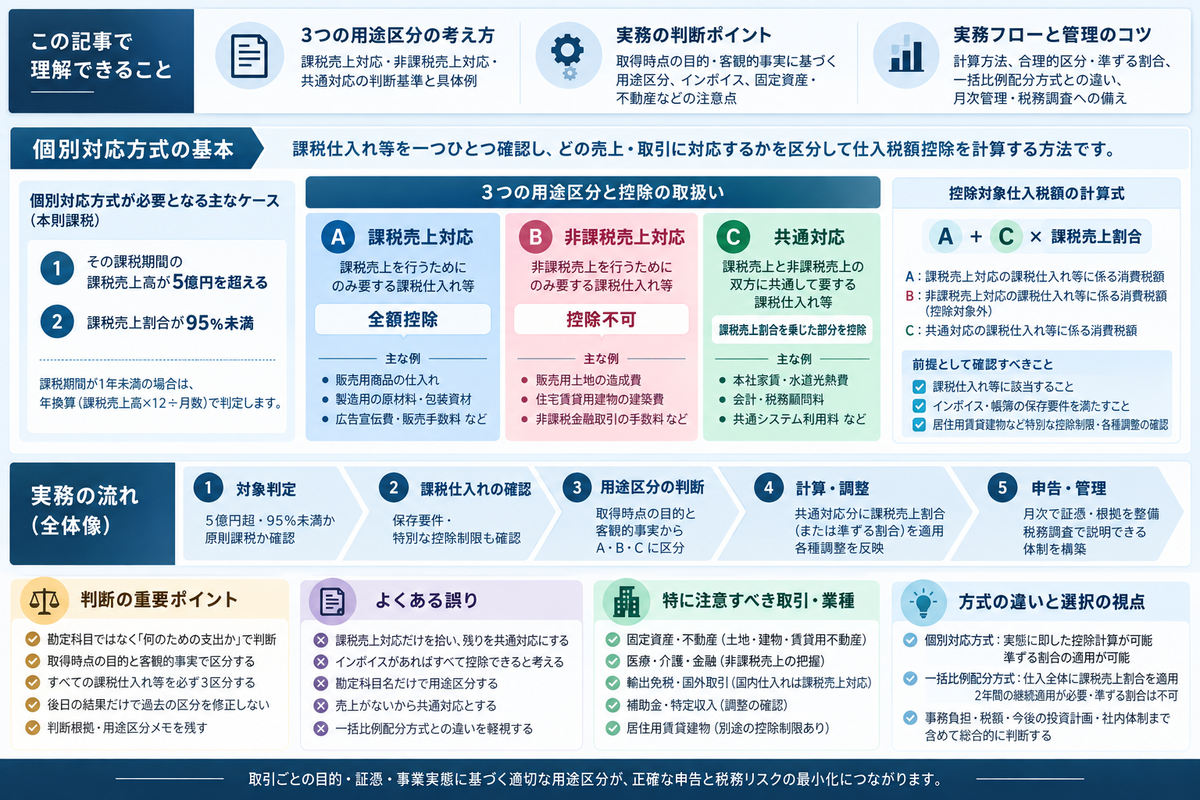
個別対応方式とは、その課税期間中の課税仕入れ等に係る消費税額を、次の3つに区分して仕入控除税額を計算する方法です。
| 用途区分 | 控除の取扱い |
|---|---|
| 課税売上げにのみ要する課税仕入れ等 | 全額控除 |
| 非課税売上げにのみ要する課税仕入れ等 | 控除不可 |
| 課税売上げと非課税売上げに共通して要する課税仕入れ等 | 課税売上割合を乗じた部分を控除 |
個別対応方式では、課税仕入れ等に係る消費税額のすべてを、「課税売上げにのみ要するもの」「非課税売上げにのみ要するもの」「課税売上げと非課税売上げに共通して要するもの」の3つに区分します。
そのうえで、仕入控除税額を「課税売上げにのみ要するもの+共通対応分×課税売上割合」という形で計算していきます。
出典:国税庁|No.6401 仕入控除税額の計算方法
この計算方法を式にすると、次のとおりです。
| 項目 | 内容 |
|---|---|
| A | 課税売上対応の課税仕入れ等に係る消費税額 |
| B | 非課税売上対応の課税仕入れ等に係る消費税額 |
| C | 共通対応の課税仕入れ等に係る消費税額 |
| 控除対象仕入税額 | A + C × 課税売上割合 |
このうちB、つまり非課税売上対応の課税仕入れ等に係る消費税額は、控除の対象になりません。
なお、上記の表・計算式は、個別対応方式による用途配分の取扱いを示したものです。実際の控除額は、帳簿・請求書等の保存要件、居住用賃貸建物に係る特別な控除制限、特定収入や固定資産等に関する調整規定も踏まえて計算します。以下の用途区分の説明も、これらを別途確認することが前提です。
個別対応方式では、課税仕入れ等によって生じた消費税額を、この3種類のいずれかに紐付けていく必要があります。そして、この紐付けの区分こそが、用途区分と呼ばれるものです。
個別対応方式は「有利なものだけ拾う方式」ではない
個別対応方式は、課税売上に対応する仕入れを個別に把握できるため、事業実態に即した控除計算ができる方法です。
ただ、ここで注意しておきたい点があります。
個別対応方式は、「課税売上対応だけを拾い、それ以外をすべて共通対応にする」という方法ではありません。
個別対応方式で仕入れに係る消費税額を計算する場合には、その課税期間中に行った個々の課税仕入れ等を、必ず「課税資産の譲渡等にのみ要するもの」「その他の資産の譲渡等にのみ要するもの」「共通して要するもの」のいずれかに区分しなければなりません。課税売上対応分だけを抜き出して、残りをまとめて共通対応にする、といった扱いは認められていないのです。
出典:国税庁|消費税法基本通達 11-2-18 個別対応方式の適用方法
したがって、個別対応方式を採用するには、課税仕入れ等ごとに、少なくとも次のような判断が必要になります。
| 確認事項 | 判断の意味 |
|---|---|
| その支出は課税仕入れ等か | そもそも仕入税額控除の対象となるか |
| 帳簿・インボイス等の保存要件を満たすか | 特例も含め、取引に応じた保存要件を満たすか |
| 特別な控除制限の対象か | 居住用賃貸建物など、用途区分とは別の制限がないか |
| 何の売上・取引のために必要な支出か | 用途区分を判断する |
| 取得時点で用途が明らかか | 判定時期を確認する |
| 課税・非課税の双方に関係するか | 共通対応又は適用要件を満たす合理的区分を検討する |
| 後日説明できる証拠があるか | 税務調査対応に耐えるか |
このように、個別対応方式は単なる税額計算の選択肢ではなく、取引ごとの目的と証拠を管理していく方法だと考えていただくとよいでしょう。
用途区分の出発点は「勘定科目」ではなく「何のための支出か」
用途区分の誤りにつながる原因の一つが、勘定科目名だけで判断してしまうことです。
たとえば、同じ「広告宣伝費」でも、課税商品を販売するための広告であれば課税売上対応になり得ます。一方で、住宅賃貸事業の入居者募集広告であれば、非課税売上対応となることもあります。
同じ「仲介手数料」であっても、事務所用建物の賃貸に係るものか、住宅賃貸に係るものか、あるいは土地売却に係るものかで、用途区分は変わってきます。
用途区分は、次のように考えていくのが基本です。
| 見てはいけないもの | 見るべきもの |
|---|---|
| 勘定科目名だけ | 支出の目的 |
| 請求書の表題だけ | 実際に提供された役務・取得した資産 |
| 支払先の業種だけ | 自社のどの売上・取引に使うのか |
| 経理担当者の慣行だけ | 契約・商流・証憑から見た用途 |
| 決算時の結果だけ | 課税仕入れを行った時点の状況 |
個別対応方式では、支出を「何に使ったか」ではなく、より正確にいえば「課税仕入れを行った時点で、何のために必要なものとして取得したか」を確認します。
ここが、用途区分の核心となる部分です。
ただし、取得目的は、事業者の説明や社内計画だけで決まるものではありません。取得時点の契約内容、既存の賃貸借関係、資産の構造・設備、使用状況といった客観的事実に基づいて判断します。主目的が課税売上の獲得であっても、その課税仕入れが非課税売上にも対応する場合には、主目的だけを理由として課税売上対応に区分することはできません。
最高裁令和5年3月6日判決でも、転売目的で取得した建物について、購入時から住宅として賃貸され、転売までの間に賃料を収受していた事情を踏まえ、共通対応と判断されています。なお、この判決は、後述する居住用賃貸建物の控除制限の導入前の課税期間を対象としたものであり、現在の建物取得に係る控除制限とは区別して確認する必要があります。
出典:裁判所|最高裁判所令和5年3月6日第一小法廷判決・令和4年(行ヒ)第10号
課税売上対応となる課税仕入れ等
課税売上対応とは、課税資産の譲渡等、つまり課税売上を行うためにのみ必要な課税仕入れ等をいいます。
課税資産の譲渡等にのみ要するものとしては、そのまま他へ譲渡する課税資産、課税資産の製造だけに使う原材料・容器・包紙・機械装置等、課税資産に係る倉庫料や運送費、広告宣伝費、支払手数料、支払加工賃などが挙げられます。
ここで一つ押さえておきたいのは、その課税期間に対応する課税資産の譲渡等が実際にあったかどうかは問わない、という点です。
出典:国税庁|消費税法基本通達 11-2-10 課税資産の譲渡等にのみ要するものの意義
実務上、課税売上対応になりやすいのは、次のような支出です。
| 支出の例 | 課税売上対応と考えやすい理由 |
|---|---|
| 課税商品として販売する棚卸資産の仕入れ | そのまま課税売上として販売するため |
| 課税商品の製造用原材料 | 課税資産の製造にのみ使用するため |
| 課税商品の包装資材 | 課税商品の販売に直接対応するため |
| 課税商品の倉庫料・配送費 | 課税商品の保管・出荷に必要なため |
| 課税サービス提供のための外注費 | 課税役務の提供に直接対応するため |
| 課税商品の広告宣伝費 | 課税売上の獲得のために支出するため |
| 課税商品の販売手数料 | 課税売上の発生に直接対応するため |
ここで大切なのは、「その課税期間中に売上が発生したか」ではなく、「課税売上を行うためにのみ必要な仕入れか」という視点です。
たとえば、販売用商品の仕入れが期末在庫として残っていたとしても、その商品が課税売上として販売されるために取得されたものであれば、課税売上対応として整理されます。売上の計上時期と用途区分は、切り分けて考えるべき別の問題です。
輸出免税・国外取引に関連する課税仕入れも確認する
輸出免税売上は、消費税が免税となるために非課税売上と混同されがちですが、用途区分の上では大きく異なります。
輸出免税取引は、課税資産の譲渡等に係る輸出取引等として扱われます。そのため、その輸出取引に必要な課税仕入れ等は、原則として課税売上対応となります。
また、国外において行う資産の譲渡等のための課税仕入れ等についても、消費税法第30条の仕入税額控除の対象となります。個別対応方式を適用する場合には、これらは課税資産の譲渡等にのみ要するものに該当します。
出典:国税庁|消費税法基本通達 11-2-10 課税資産の譲渡等にのみ要するものの意義・11-2-11 国外取引に係る仕入税額控除
国際取引では、国内で支払った広告宣伝費、輸出関連費用、海外販売用商品の取得費、海外支店で使用する資産の輸出などが問題になります。たとえば、国外に所在する土地の譲渡のために国内で行う広告宣伝費も、課税資産の譲渡等にのみ要するものとして整理されます。
出典:国税庁|国外で行う土地の譲渡のために国内で要した費用
一方、非課税資産の輸出や、海外支店で自己使用する資産の輸出については、消費税法第31条等による特例の適用対象に該当することと、所定の輸出等の証明を確認します。これらの要件を満たす課税仕入れ等は、課税売上対応として整理されます。
出典:国税庁|仕入控除税額の計算方法等に関するQ&A〔Ⅰ〕基本的な考え方編 問17・問18
出典:国税庁|消費税法基本通達 11-8-1 国内以外の地域における自己の使用のための資産の輸出等
なお、国外取引に対応する国内の課税仕入れ等が課税売上対応となっても、その国外売上を当然に課税売上割合の計算へ含めるわけではありません。国外取引の対価は原則として分母・分子の双方に含めず、輸出免税取引等とは区別します。
出典:国税庁|消費税法基本通達 11-5-4 国内において行った資産の譲渡等の対価の額
したがって、相手先が海外である、外貨建てである、国内で消費税が発生しない、といった表面的な事情だけで、共通対応や控除不可と判断してはいけません。内外判定、輸出免税要件、証明書類、取得目的を、それぞれ分けて確認していく必要があります。
非課税売上対応となる課税仕入れ等
非課税売上対応とは、非課税資産の譲渡等を行うためにのみ必要な課税仕入れ等をいいます。
その他の資産の譲渡等にのみ要するものとは、非課税資産の譲渡等を行うためにのみ必要な課税仕入れ等を指します。具体例としては、販売用土地の造成に係る課税仕入れや、賃貸用住宅の建築に係る課税仕入れが挙げられます。
出典:国税庁|消費税法基本通達 11-2-15 課税資産の譲渡等以外の資産の譲渡等にのみ要するものの意義
非課税売上対応になりやすいのは、次のような支出です。
| 支出の例 | 用途区分の考え方 |
|---|---|
| 販売用土地の造成費 | 土地譲渡という非課税売上にのみ対応 |
| 土地譲渡の仲介手数料 | 土地売却という非課税売上に対応 |
| 住宅賃貸用建物の建築費 | 住宅貸付けという非課税売上に対応。居住用賃貸建物に係る控除制限も別途確認 |
| 住宅賃貸の入居者募集手数料 | 非課税の住宅賃貸収入に対応 |
| 有価証券売買手数料 | 有価証券譲渡という非課税取引に対応する場合がある |
| 社会保険診療のみに使う医療材料・外注費 | 社会保険診療という非課税売上に対応 |
| 非課税金融取引に直接要する手数料 | 利子・保証等の非課税売上に対応 |
非課税売上対応の課税仕入れ等は、消費税額を支払っていても、個別対応方式では仕入税額控除の対象にはなりません。
ここで誤りやすいのは、「支払先から消費税を請求されたから控除できる」と考えてしまうことです。支払先の売上が課税取引であることと、自社側でその仕入税額を控除できることは、まったく別の問題です。
たとえば、不動産会社に支払った仲介手数料は、不動産会社側から見れば課税売上です。しかし、その仲介手数料が土地譲渡や住宅賃貸など非課税売上にのみ対応するものであれば、その仲介サービスの提供を受ける支払者側では、非課税売上対応として控除できないことがあります。
なお、一定の居住用賃貸建物の取得・建築には、用途区分とは別に仕入税額控除を制限する制度があります。個別対応方式・一括比例配分方式の選択や、課税売上割合による全額控除の判定とは別に確認する必要があり、対象範囲や取得後の調整については、後述する固定資産・不動産取引の項目で整理します。
出典:国税庁|消費税法改正のお知らせ 令和2年4月
共通対応となる課税仕入れ等
共通対応とは、課税売上と非課税売上の双方に共通して必要な課税仕入れ等をいいます。
典型的には、会社全体の管理部門費、共通システム利用料、本社家賃、会計・税務顧問料、給与計算等の外部委託費、共通広告費、共用設備、複数事業にまたがる外注費などが該当します。
| 支出の例 | 共通対応となりやすい理由 |
|---|---|
| 本社事務所の家賃 | 課税事業・非課税事業の双方を管理するため |
| 会計・税務顧問料 | 事業全体の申告・会計に関係するため |
| 共通システム利用料 | 複数部門・複数売上に共通して使うため |
| 給与計算等の外部委託費 | 課税事業・非課税事業の双方の管理に関係するため |
| 共用の水道光熱費 | 課税・非課税双方の活動に使われるため |
| 共通広告宣伝費 | 複数事業・複数商品に関係するため |
| 複数用途の固定資産 | 課税売上・非課税売上の双方に使用されるため |
共通対応に区分した課税仕入れ等に係る消費税額は、原則として課税売上割合を乗じた部分が控除対象となります。
出典:国税庁|No.6401 仕入控除税額の計算方法
出典:国税庁|仕入控除税額の計算方法等に関するQ&A〔Ⅰ〕基本的な考え方編 問19
ただし、一見すると共通対応に見える支出でも、合理的な基準によって課税売上対応部分と非課税売上対応部分に分けられる場合があります。この場合には、課税・非課税取引との明確かつ直接的な対応関係など、所定の適用要件を満たす必要があります。この点は、後ほど改めて触れます。
不課税取引に係る課税仕入れ等はどう扱うか
給与、出資に対する配当、対価性のない寄附金・補助金・保険金など、消費税の課税対象となる資産の譲渡等に該当しない取引は、不課税取引として整理されます。ただし、名称だけで判断することはできません。損害賠償金等であっても、実質的に資産の譲渡等の対価に当たる場合には、その取引内容に応じて課否を判定します。
出典:国税庁|No.6157 課税の対象とならないもの(不課税)の具体例
ここでは、不課税取引のうち、資産の譲渡等に該当しない取引に要する課税仕入れ等を扱います。国外取引に対応する国内の課税仕入れ等は、前述の取扱いにより判断します。
では、この不課税取引のために支出した課税仕入れ等は、個別対応方式の上でどの区分になるのでしょうか。
株券の発行にあたって印刷業者へ支払う印刷費や、証券会社へ支払う引受手数料等のように、資産の譲渡等に該当しない取引に要する課税仕入れ等は、課税資産の譲渡等とその他の資産の譲渡等に共通して要するものに該当するものとして取り扱います。
出典:国税庁|消費税法基本通達 11-2-16 資産の譲渡等に該当しない取引のために要する課税仕入れの取扱い
つまり、不課税取引に関係するからといって、当然に控除不可となるわけではありません。原則として共通対応に整理される場面があるということです。
ただし、そもそも課税仕入れに該当しない支出、たとえば金銭による寄附、給与、対価性のない負担金などは、用途区分以前に仕入税額控除の対象外です。
この点を混同すると、次のような誤りが起こります。
| 誤り | 正しい整理 |
|---|---|
| 不課税収入に関連する支出はすべて控除不可とする | 課税仕入れに該当するかを確認し、該当する場合は共通対応となることがある |
| 補助金で購入した資産は控除できないとする | 金銭の源泉ではなく、取得した資産・役務が課税仕入れかを確認する。ただし、特定収入による調整は別途確認する |
| 寄附に関係する支出をすべて共通対応にする | 金銭寄附自体は課税仕入れではない |
| 資本取引に係る費用を非課税売上対応にする | 資産の譲渡等に該当しない取引に要する課税仕入れは共通対応となる場合がある |
補助金等を原資として取得した資産であっても、そのことだけで課税仕入れから除外されるわけではありません。ただし、国・地方公共団体の特別会計や一定の公共・公益法人等については、一般課税で特定収入割合が5%を超える場合、特定収入に係る仕入控除税額の調整が必要となります。課税仕入れへの該当性・用途区分と、この調整は分けて確認します。
出典:国税庁|消費税法基本通達 11-2-8 保険金等による資産の譲受け等
出典:国税庁|No.6495 国、地方公共団体や公共・公益法人等に特定収入がある場合の仕入控除税額の調整
消費税の用途区分は、収入の名称ではなく、その支出が何のために必要で、法令上どの取扱いになるのかを分解して判断していきます。
用途区分はいつ判断するか
用途区分を考えるうえで重要になるのが、判定の時期です。
個別対応方式で課税仕入れおよび保税地域から引き取った課税貨物を3区分する場合、その区分は、課税仕入れを行った日、または課税貨物を引き取った日の状況によって行います。ただし、その日に区分が明らかでない場合であっても、その日の属する課税期間の末日までに区分が明らかになったときは、その明らかになった区分によって個別対応方式を適用して差し支えありません。
出典:国税庁|消費税法基本通達 11-2-20 課税仕入れ等の用途区分の判定時期
実務上は、次の順序で考えていくとよいでしょう。
| 時点 | 判断 |
|---|---|
| 課税仕入れを行った日 | 原則として、この時点の用途・目的で区分する |
| その時点で用途未定 | 課税期間末日までに用途が明らかになるか確認する |
| 課税期間末日までに用途判明 | 判明した用途で区分してよい |
| 課税期間末日までに用途不明 | 共通対応として整理することが基本となる |
たとえば、輸入した部品を、完成品として非課税売上となる製品に使う場合もあれば、部品としてそのまま課税売上として販売する場合もある、というケースを考えてみます。輸入時点で用途が未定であれば、課税期間末日までに用途が決まったものはその用途で区分し、決まらなかったものは共通対応として整理していくことになります。
出典:国税庁|仕入控除税額の計算方法等に関するQ&A〔Ⅰ〕基本的な考え方編 問15・問16
ただし、用途未定の建物であっても、居住用賃貸建物に係る控除制限の対象となる場合があります。共通対応とするだけで、必ず課税売上割合相当額を控除できるわけではありません。
出典:国税庁|消費税法基本通達 11-7-2 居住用賃貸建物の判定時期
この判定時期を誤ると、後日の結果だけを見て、過去の用途区分を修正してしまうことがあります。
たとえば、取得の時点では課税売上にのみ使う予定で合理的に判断していたものの、後日、事業方針の変更によって非課税用途にも使うことになった、という場合があります。このとき、必ずしも取得時点の用途区分を遡って修正するわけではありません。もっとも、調整対象固定資産や用途変更に係る調整が問題になる場合は、別途の確認が必要です。
ただし、取得時点に存在した事実の見落としなどにより当初の用途区分そのものが誤っていた場合は、後日の用途変更とは区別して、当初申告の訂正の要否を検討します。
大切なのは、取得時点の判断が合理的であったことを説明できる資料を残しておくことです。
「のみ要する」の意味を誤解しない
用途区分で特に重要になるのが、「課税売上げにのみ要する」「非課税売上げにのみ要する」という言葉の意味です。
これは、実際にその課税期間中に課税売上や非課税売上が発生したかどうかだけで判断するものではありません。その課税仕入れ等が、課税資産の譲渡等を行うためにのみ必要なものか、あるいは非課税資産の譲渡等を行うためにのみ必要なものかを見ていきます。
課税資産の譲渡等にのみ要するものについては、その課税期間に対応する課税資産の譲渡等があったかどうかは問わないものとされています。
出典:国税庁|消費税法基本通達 11-2-10 課税資産の譲渡等にのみ要するものの意義
したがって、次のように考えていきます。
| 状況 | 用途区分の考え方 |
|---|---|
| 課税商品を仕入れたが期末在庫になった | 課税売上対応となり得る |
| 課税サービスの提供に備え、売上発生前に外注先から役務の提供を受けた | 課税売上対応となり得る |
| 販売用土地の造成費を支出したがまだ売れていない | 非課税売上対応となり得る |
| 住宅賃貸用建物の建築に関して課税仕入れを行ったが、まだ賃貸を開始していない | 非課税売上対応となり得る。ただし、居住用賃貸建物に係る控除制限も別途確認する |
| 将来の用途が課税・非課税双方にまたがる | 共通対応又は適用要件を満たす合理的区分を検討する |
なお、用途区分と課税仕入れの計上時期は別の問題です。前払金や着手金を支払っただけの場合には、原則として、その支払時点で課税仕入れが行われたことにはなりません。資産の譲受け・借受けや役務の提供を受けた時期を確認する必要があります。
出典:国税庁|消費税法基本通達 11-3-1 課税仕入れを行った日の意義
「まだ売上がないから共通対応」「売上が発生していないから控除できない」という単純な判断ではなく、取得の時点で何のために必要だったのかを確認していく、という姿勢が求められます。
共通対応でも合理的基準により分けられる場合がある
一見すると共通対応に見える課税仕入れ等でも、合理的な基準によって課税売上対応部分と非課税売上対応部分に分けられる場合があります。
共通して要する課税仕入れ等であっても、原材料、包装材料、倉庫料、電力料等のように、生産実績その他の合理的な基準によって、課税資産の譲渡等にのみ要するものとその他の資産の譲渡等にのみ要するものに区分できるものがあります。こうしたものについて、その合理的な基準により区分している場合には、その区分したところにより個別対応方式を適用して差し支えありません。
出典:国税庁|消費税法基本通達 11-2-19 共通用の課税仕入れ等を合理的な基準により区分した場合
ただし、この取扱いが認められるのは、課税売上・非課税売上との対応関係が明確かつ直接的であり、生産実績など既に実現した事実の数値に基づいて、合理性を検証できる基準で機械的に区分できる場合です。社内管理上の配賦基準があるというだけでは足りません。
出典:国税庁|仕入控除税額の計算方法等に関するQ&A〔Ⅰ〕基本的な考え方編 問20 共通対応分の合理的な基準による区分
合理的基準の候補として考えられるものには、次のようなものがあります。それぞれの費用・資産について、上記の対応関係と検証可能性を確認したうえで、用途区分に使えるかを判断します。
| 費用・資産 | 合理的基準の候補 |
|---|---|
| 原材料 | 生産数量、使用量、製品別投入量 |
| 包装資材 | 出荷数量、商品別使用数 |
| 倉庫料 | 保管面積、保管数量、保管期間 |
| 電力料 | 使用量、メーター、稼働時間 |
| 共用設備 | 使用面積、稼働時間、部門別使用割合 |
| 人件費関連の外部委託費 | 従事時間、業務日報、部門別作業割合 |
| システム利用料 | 利用者数、処理件数、部門別ID数 |
| 建物関連費用 | 面積、用途、契約区画、使用実態 |
使用面積、従事時間、利用者数、部門別ID数なども、その数値があるだけで区分に使えるわけではありません。各費用と課税・非課税取引との直接的な対応関係を確認できず、共通経費について事業実態に合う配分割合を用いたい場合には、課税売上割合に準ずる割合の承認を検討します。
ただし、合理的基準による区分は、税額を有利にするために後付けで作るものではありません。
必要なのは、実態に合った基準であること、そして取引との対応関係や計算結果を根拠資料によって説明できることです。実務上は、同じ取引に一貫した基準を適用し、基準を変更する場合には、その理由も記録しておくことが大切です。
「課税売上の方が多いから多めに課税売上対応へ配分する」「管理上の都合で一定割合にする」といった処理は、税務調査の場で説明が難しくなります。
課税売上割合に準ずる割合との関係
共通対応の課税仕入れ等については、原則として課税売上割合を乗じて控除税額を計算します。
ただし、課税売上割合が事業の実態を適切に反映しない場合には、所轄税務署長の承認を受けて、課税売上割合に準ずる割合を使うことができます。
この課税売上割合に準ずる割合は、使用人の数または従事日数の割合、資産の価額、使用数量、使用面積など、課税売上げと非課税売上げに共通して要する課税仕入れ等の性質に応じた、合理的なものでなければなりません。
出典:国税庁|No.6417 課税売上割合に準ずる割合
また、課税売上割合に準ずる割合を適用するには、所轄税務署長の承認が必要です。原則として、適用を受けようとする課税期間の末日までに承認を受けます。ただし、その末日までに承認申請書を提出し、その翌日から当該末日以後1月を経過する日までに承認を受けた場合には、当該課税期間から適用できます。
出典:国税庁|No.6417 課税売上割合に準ずる割合
なお、全額控除の取扱いに関する「課税売上割合95%以上」の判定は、承認を受けた準ずる割合ではなく、本来の課税売上割合で行います。
出典:国税庁|消費税法基本通達 11-5-9 課税売上割合が95%未満であるかどうかの判定
ここで混同しやすいのが、次の2つです。
| 論点 | 内容 |
|---|---|
| 合理的基準による用途区分 | 課税・非課税取引との明確かつ直接的な対応関係があり、実績に基づく検証可能な基準で区分できる仕入れを、課税売上対応・非課税売上対応に分ける |
| 課税売上割合に準ずる割合 | 共通対応として残った仕入税額について、課税売上割合の代わりに承認を受けた割合で按分する |
前者は、そもそもの用途区分の問題です。後者は、共通対応として残った部分をどう按分するかの問題です。
この両者を混同しないことが大切です。
一括比例配分方式との違い
個別対応方式と一括比例配分方式は、どちらも課税売上高5億円超、または課税売上割合95%未満の場合に用いる仕入控除税額の計算方法です。
しかし、実務上の意味は大きく異なります。
| 項目 | 個別対応方式 | 一括比例配分方式 |
|---|---|---|
| 基本的な考え方 | 課税仕入れ等ごとに用途区分する | 課税仕入れ等全体に課税売上割合を乗じる |
| 用途区分 | 必要 | 控除額の比例計算上は不要 |
| 課税売上対応分 | 全額控除 | 課税売上割合で按分される |
| 非課税売上対応分 | 控除不可 | 課税売上割合に応じた部分が控除対象となる。ただし、居住用賃貸建物など、別途仕入税額控除が制限されるものを除く |
| 共通対応分 | 課税売上割合又は準ずる割合で按分 | 課税売上割合で按分 |
| 準ずる割合 | 承認を受ければ使用可能 | 使用不可 |
| 継続適用 | 個別対応方式自体に2年拘束はない | 2年間以上継続して適用した後でなければ、個別対応方式へ変更できない |
本表も、帳簿・請求書等の保存要件、特別な控除制限、各種調整を別途確認することが前提です。
一括比例配分方式は、課税仕入れ等に係る消費税額が個別対応方式の3区分に区分されていない場合、または区分されていてもこの方式を選択する場合に適用します。この場合の仕入控除税額は、課税仕入れ等に係る消費税額×課税売上割合で計算します。なお、一括比例配分方式を選択したときは、2年間以上継続して適用した後でなければ個別対応方式へ変更することはできず、課税売上割合に準ずる割合も適用できません。
出典:国税庁|No.6401 仕入控除税額の計算方法
なお、この期間中でも、課税売上高5億円以下かつ課税売上割合95%以上の要件を満たす課税期間では、全額控除の取扱いが適用されます。その課税期間も、一括比例配分方式の継続適用期間に含まれます。ただし、居住用賃貸建物などに係る別途の控除制限がなくなるわけではありません。
出典:国税庁|消費税法基本通達 11-2-21 一括比例配分方式から個別対応方式への変更
一括比例配分方式は、用途区分の事務負担を軽くできる一方で、課税売上対応の仕入税額まで課税売上割合で按分されてしまいます。そのため、設備投資が大きい事業者や、課税売上対応の原価が大きい事業者では、不利になることがあります。
したがって、個別対応方式を採用するか、一括比例配分方式を採用するかは、単年度の税額だけで決めるものではありません。用途区分の実行可能性、今後の投資計画、非課税売上の増減、社内の経理体制まで含めて判断していく必要があります。
固定資産・不動産取引では用途区分が特に重要になる
用途区分のミスが大きな税額差につながりやすいのが、固定資産や不動産の取引です。
とりわけ、土地、建物、賃貸用不動産、医療・介護施設、金融事業用資産、共用ビルなどでは、課税売上対応・非課税売上対応・共通対応の判断が難しくなります。
たとえば、土地と建物を一括して譲渡する際に支払う仲介手数料は、原則として共通対応に区分します。ただし、土地と建物の譲渡対価が合理的に区分されている場合には、その割合に基づいて仲介手数料を土地対応部分と建物対応部分に分け、前者を非課税売上対応、後者を課税売上対応として個別対応方式を適用することも認められています。
出典:国税庁|土地付建物の仲介手数料の仕入税額控除
また、土地の造成費や土地購入の仲介手数料は、取得時点の利用目的に応じて用途区分を判断します。工場用地として取得し、その工場で製造する製品の販売がすべて課税売上であれば、課税売上対応となり得ます。一方、本社ビルのように課税・非課税の双方の事業管理に使う場合は通常共通対応となり、事務所・店舗用の貸しビルで課税賃貸に使う場合は課税売上対応と整理され得ます。
これに対して、自社の非課税事業と課税賃貸事業が混在するビル建設に関連して、土地仲介手数料や造成費をすべて課税売上対応として処理することは危険です。たとえば、保険事業という非課税取引と、テナント賃貸という課税取引の双方に共通して使用する支店ビルについては、土地仲介手数料・造成費も、原則として共通対応に区分します。合理的区分を行う場合には、前述の適用要件を満たすかを別途確認する必要があります。
出典:国税庁|消費税法基本通達 11-2-16 資産の譲渡等に該当しない取引のために要する課税仕入れの取扱い・11-2-19 共通用の課税仕入れ等を合理的な基準により区分した場合・11-2-20 課税仕入れ等の用途区分の判定時期
さらに、一定の居住用賃貸建物の取得・建築に係る課税仕入れ等には、通常の用途区分とは別に、仕入税額控除を制限する制度があります。対象となるのは、住宅の貸付けに使用しないことが明らかな建物以外の建物で、高額特定資産または調整対象自己建設高額資産に該当するものです。高額特定資産の金額基準は、原則として一の取引単位につき税抜1,000万円以上です。
この制限は、個別対応方式・一括比例配分方式の選択や、課税売上割合による全額控除の判定とは別に適用されます。用途未定の建物も対象になり得るため、「一括比例配分方式を使えば控除できる」「共通対応にすれば一定額を控除できる」とは限りません。
出典:国税庁|消費税法改正のお知らせ 令和2年4月
出典:国税庁|消費税法基本通達 11-7-1 住宅の貸付けの用に供しないことが明らかな建物の範囲・11-7-2 居住用賃貸建物の判定時期
店舗等の非居住用部分を、その構造や設備等に応じて合理的に区分している場合、その部分は通常の仕入税額控除の計算対象となります。また、取得後に所定の調整期間内に課税賃貸用に供した場合や譲渡した場合には、保有要件等の一定の要件の下で仕入控除税額を調整する制度があります。
出典:国税庁|消費税法改正のお知らせ 令和2年4月
出典:国税庁|消費税法基本通達 11-7-3 合理的区分の方法
固定資産や不動産では、金額が大きいだけに、用途区分の誤りがそのまま納税額・還付額・附帯税に直結します。取得前、契約前、用途決定前の段階で、しっかり確認しておくべき論点です。
医療・介護・金融・不動産賃貸では「非課税売上対応」を軽視しない
課税売上割合が95%未満となりやすい業種では、個別対応方式の用途区分がとりわけ重要になります。
たとえば、医療機関では社会保険診療が非課税売上となり、自由診療、物品販売、文書料等が課税売上となることがあります。介護・福祉では、介護保険サービスと保険外サービスが混在します。不動産賃貸では、住宅賃貸と事務所賃貸が混在することがあります。金融・保険では、非課税取引と課税手数料が混在します。
ただし、医療・介護・福祉のサービスは、保険適用の有無だけで消費税の課否が決まるわけではありません。社会保険診療以外でも助産などに非課税規定があるため、各サービスの内容に即して確認する必要があります。
出典:国税庁|No.6201 非課税となる取引
こうした事業では、次のような区分が必要になります。
| 事業類型 | 用途区分で注意すべき点 |
|---|---|
| 医療・歯科 | 非課税となる診療等に対応する仕入れ、課税となる診療・販売等に対応する仕入れ、共通経費を分ける |
| 介護・福祉 | 保険適用の有無だけでなく、各サービス・物品販売に非課税規定が適用されるかを確認し、その課否に対応して仕入れを区分する |
| 不動産賃貸 | 住宅賃貸、事務所賃貸、駐車場、共益費を分ける |
| 金融・保険 | 非課税金融取引、課税手数料、共通管理費を分ける |
| 公益法人等 | 課税取引・非課税取引・対価性のない収入を区別し、特定収入による仕入控除税額の調整を確認する |
| EC・デジタル事業 | 国内課税売上、国外取引、非課税・不課税取引を分ける |
ここでは、「会社全体として課税売上もあるから課税売上対応」と考えないことが大切です。
課税仕入れ等ごとに、その支出がどの売上・取引に必要なのかを、一つずつ確認していきます。
調剤薬品など用途が混在する仕入れの判断
用途区分では、取得の時点で課税売上と非課税売上の双方に使われる可能性がある仕入れが問題になります。
国税不服審判所の平成18年2月28日裁決では、問屋から仕入れた調剤薬品等について、その大半が非課税の保険調剤に使用される一方、他の薬局への小分け販売等の課税売上にも使用され、仕入時点で用途を区別できないという実態を踏まえ、共通対応とする判断が示されています。
この判断は、調剤薬品の仕入れを一律に共通対応とするものではありません。当該事案では、非課税売上にのみ使用される他の保険薬局からの仕入れは、非課税売上対応として区分されていました。
出典:国税不服審判所|平成18年2月28日裁決・裁決事例集No.71 719頁
このような取引では、売上の大半が非課税であるという事実だけをもって、非課税売上対応と断定してしまうのは危険です。
判断すべきなのは、取得の時点において、その仕入れが課税売上にも使われる実態があるのか、それとも非課税売上にのみ使うものといえるのか、という点です。
| 状況 | 判断の方向性 |
|---|---|
| 取得時点で課税売上にのみ使うことが明確 | 課税売上対応 |
| 取得時点で非課税売上にのみ使うことが明確 | 非課税売上対応 |
| 取得時点で課税・非課税の双方に使う実態がある | 共通対応又は適用要件を満たす合理的基準による区分 |
| 取得時点で用途未定だが課税期間末日までに判明 | 判明した用途で区分 |
| 課税期間末日まで用途不明 | 共通対応として整理するのが基本 |
用途区分は、結果論ではなく、仕入れの時点の事実と事業実態を基礎に判断していきます。
インボイス保存要件と用途区分は別の問題
個別対応方式を採用する場合でも、取引に応じた帳簿・請求書等の保存要件を満たす必要があります。
仕入税額控除の要件としては、原則として、法定事項が記載された帳簿および請求書等の保存が必要です。ここでいう請求書等には、適格請求書、適格簡易請求書、所定の事項が記載され相手方の確認を受けた仕入明細書等、そしてそれらの電磁的記録が含まれます。
出典:国税庁|No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項
ただし、一定の公共交通機関の利用等や少額特例の対象となる課税仕入れについては、所定の事項を記載した帳簿のみの保存で仕入税額控除が認められます。インボイスがないという理由だけで、一律に控除不可と判断することはできません。
出典:国税庁|No.6496 仕入税額控除をするための帳簿及び請求書等の保存
また、保税地域からの課税貨物の引取りについては、国外売主の適格請求書ではなく、帳簿と輸入許可書等の保存を確認します。リバースチャージ方式の適用を受ける特定課税仕入れについては、所定の事項を記載した帳簿のみの保存で仕入税額控除を行います。
出典:国税庁|No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項
帳簿には、課税仕入れの相手方の氏名又は名称、課税仕入れを行った年月日、課税仕入れに係る資産又は役務の内容、支払対価の額などを記載する必要があります。
出典:国税庁|No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項
ただし、インボイスが保存されていることと、用途区分が正しいことは、別の問題です。
| 確認事項 | 意味 |
|---|---|
| インボイスがある | 仕入税額控除の形式要件を満たすための一要素 |
| 課税仕入れに該当する | 控除対象となる取引であること |
| 誰の課税仕入れか | 取引当事者・費用負担者の問題 |
| いつの課税仕入れか | 計上時期の問題 |
| 何のための課税仕入れか | 用途区分の問題 |
| どの程度控除できるか | 個別対応方式・一括比例配分方式の計算に加え、特別な控除制限・調整の問題 |
適格請求書があるからといって、それだけで課税売上対応になるわけではありません。逆に、用途としては課税売上対応であっても、特例等を含めた取引に応じた保存要件を満たさなければ、仕入税額控除が制限される可能性があります。
月次で用途区分を管理する
個別対応方式の運用上の課題の一つは、決算時にまとめて用途区分しようとすると、どうしても判断が粗くなりやすい、という点にあります。
そこで、月次の段階で、契約、発注、検収、請求、証憑、部門、プロジェクト、用途を紐付けておくことが重要になります。
月次監査の場面でも、新規契約、設備投資、資産の売却・除却、業務システムと仕訳の連携、発注から検収・請求書受領・支払までの購買プロセス、特殊な販売形態における契約内容などを確認しておくことが大切です。
用途区分を月次で管理していくには、次のような仕組みが考えられます。
| 管理項目 | 実務対応 |
|---|---|
| 部門コード | 課税事業部門、非課税事業部門、共通部門を分ける |
| プロジェクトコード | 取引・案件単位で用途を追跡する |
| 税区分コード | 課税仕入れ、非課税仕入れ、不課税支出を分ける |
| 用途区分コード | 課税売上対応、非課税売上対応、共通対応を分ける |
| インボイス区分 | 登録事業者、非登録、経過措置、帳簿のみ特例を管理する |
| 固定資産用途 | 取得時点の用途、使用部門、将来の転用可能性を記録する |
| 契約管理 | 売上区分と支出目的を契約書で確認する |
| 証憑管理 | 請求書、納品書、精算書、契約書、稟議書を紐付ける |
これらは、用途区分を継続的に管理し、その判断を説明するための実務上の管理例です。各コードや専用メモの作成が、それぞれ独立した法定要件となっているわけではありません。既存の帳簿・証憑・業務システムによって用途区分とその根拠を明らかにできる場合には、その方法による管理も可能です。
出典:国税不服審判所|平成18年2月28日裁決・裁決事例集No.71 719頁
会計ソフトの税区分だけで用途区分を管理しようとすると、どうしても限界があります。税区分はあくまで入力の結果であって、判断の根拠そのものではないからです。
なぜその支出を課税売上対応、非課税売上対応、共通対応と判断したのか。その理由を、社内で説明できる形にしておく必要があります。
用途区分メモを残すべき取引
すべての取引について長いメモを作成する必要はありません。しかし、税額への影響が大きい取引、判断が分かれる取引、用途区分の根拠を詳しく説明する必要がある取引については、用途区分メモを残しておくべきです。
| メモを残すべき取引 | 理由 |
|---|---|
| 高額な固定資産取得 | 控除額・将来調整への影響が大きい |
| 土地・建物・不動産関連費用 | 課税・非課税・共通対応が分かれやすく、居住用賃貸建物の控除制限も問題になる |
| 非課税事業と課税事業にまたがる共用資産 | 共通対応・合理的区分の適用要件の説明が必要 |
| 補助金・助成金で取得した資産 | 金銭の源泉と用途区分を混同しやすく、対象法人等では特定収入の調整も問題になる |
| 医療・介護・金融・不動産賃貸の共通経費 | 非課税売上対応の判断が重要 |
| 国外取引・輸出関連費用 | 輸出免税、国外取引、課税売上対応の整理が必要 |
| 用途未定の仕入れ | 課税期間末日までの判明状況を記録する必要 |
| 用途変更が見込まれる資産 | 将来の調整・税務調査対応に必要 |
用途区分メモには、次の事項を記載しておくと、実務上使いやすくなります。
| 記載事項 | 内容 |
|---|---|
| 取引日 | 課税仕入れを行った日 |
| 支払先 | 契約・請求の相手方 |
| 支出内容 | 取得した資産・役務の内容 |
| 関連売上 | 課税売上、非課税売上、共通のいずれに関係するか |
| 判断区分 | 課税売上対応、非課税売上対応、共通対応 |
| 判断根拠 | 契約書、稟議書、使用計画、部門、面積、数量等 |
| 証憑 | 請求書、契約書、納品書、検収書、図面、明細 |
| 承認者 | 判断を確認した担当者・責任者 |
| 再確認日 | 用途未定・用途変更がある場合の確認日 |
このメモは、税務調査のためだけのものではありません。社内で担当者が変わったとき、決算時にレビューするとき、あるいは将来の設備投資や事業転換を検討するときにも役立ちます。
税務調査に備えて確認すべきポイント
個別対応方式を採用している場合、税務調査に備え、用途区分の根拠を説明できるようにしておくことが重要です。
確認しておきたい事項は、次のとおりです。
| 確認事項 | 確認の内容 |
|---|---|
| 課税売上対応の妥当性 | 本当に課税売上にのみ必要な支出か |
| 非課税売上対応の漏れ | 非課税売上にのみ対応する支出を共通対応又は課税売上対応にしていないか |
| 共通対応の範囲 | 共通対応にすべき支出を課税売上対応にしていないか |
| 合理的基準 | 取引との明確かつ直接的な対応関係があり、実績に基づく検証可能な基準で区分しているか |
| 判定時期 | 課税仕入れを行った日の状況で判断しているか |
| 用途未定取引 | 課税期間末日までの判明状況が記録されているか |
| 固定資産 | 取得目的、使用実態、用途変更が説明できるか |
| 不動産 | 土地・建物・住宅・事務所・共用部分の区分が合理的で、居住用賃貸建物の控除制限も確認しているか |
| インボイス | 特例等を含めた保存要件と用途区分がともに満たされているか |
税務調査への対応では、帳簿の税区分だけでなく、取引実態、契約、証憑、支出目的、そして用途判定時点の資料を確認し、説明できる状態にしておきます。
とりわけ高額資産や不動産関連費用については、税務調査の時点から見て「結果的にどう使われたか」だけでなく、「取得の時点でどのように判断し、その判断が合理的であったか」を説明できる状態にしておくことが重要です。
個別対応方式で誤りやすい処理
実務で誤りやすい処理を整理すると、次のとおりです。
| 誤りやすい処理 | 正しい確認 |
|---|---|
| 課税売上対応だけを拾い、残りを共通対応にする | すべての課税仕入れ等について3区分する |
| インボイスがある支出をすべて控除する | 用途区分、保存要件、特別な控除制限は別に確認する |
| 勘定科目で用途区分する | 支出目的・契約・使用実態で判断する |
| 非課税売上が少ないからすべて課税売上対応にする | 支出ごとに「のみ要する」か確認する |
| 共用設備を課税売上対応にする | 課税・非課税双方に使うなら共通対応又は適用要件を満たす合理的区分を検討する |
| 土地関連費用を見落とす | 土地の売却・利用目的に応じて、造成費・仲介手数料の用途区分を確認する |
| 土地付建物の売却仲介手数料は必ず区分が必要と考える | 原則は共通対応。合理的な譲渡対価の割合による土地・建物対応分の区分も認められる |
| 居住用賃貸建物を一括比例配分方式なら控除できると考える | 用途区分や計算方式とは別に、特別な控除制限を確認する |
| 用途未定仕入れを任意に課税売上対応にする | 課税期間末日までの判明状況で判断する |
| 後日の結果だけで過去を修正する | 取得時点の合理的判断を確認し、当初の誤りと後日の用途変更を区別する |
| 一括比例配分方式との違いを軽視する | 個別対応方式への変更に係る2年継続、準ずる割合不可を考慮する |
| 月次で用途管理せず決算時に推測する | 契約・部門・証憑を期中から紐付ける |
個別対応方式では、税額計算そのものの前に、取引管理の精度が問われます。
個別対応方式を採用する前に確認すべきこと
個別対応方式は、適切に運用できれば、事業の実態に即した仕入税額控除ができる方法です。
しかし、用途区分を継続的に管理できない場合には、決算時の判断が属人的になり、税務調査で説明が難しくなることがあります。
採用の前に確認しておきたい事項は、次のとおりです。
| 確認事項 | 判断のポイント |
|---|---|
| 非課税売上の種類 | 土地、住宅賃貸、医療、金融、有価証券等があるか |
| 課税・非課税の混在状況 | 部門、商品、役務、施設単位で分けられるか |
| 会計データの粒度 | 用途区分を入力・集計できるか |
| 証憑の保存状況 | 契約書・請求書・稟議書が紐付くか |
| 共通経費の配賦基準 | 取引との直接的な対応関係等に基づく合理的区分が可能か、準ずる割合の承認が必要か |
| 固定資産の管理 | 取得目的、使用部門、用途変更を追跡できるか |
| 月次レビュー体制 | 決算前に用途区分を確認できるか |
| 税額差と事務負担 | 一括比例配分方式との比較ができているか |
| 将来の投資予定 | 設備投資・不動産取得・事業転換の予定があるか |
| 専門家関与の必要性 | 高額・高難度取引を事前に相談できるか |
個別対応方式は、単年度の控除額だけで選ぶものではありません。継続して説明できる社内運用ができるかどうかまで含めて、判断していくべきものです。
個別対応方式による用途区分の実務フロー
個別対応方式を実務に落とし込むには、次の順序で確認していくと整理しやすくなります。
| 順序 | 確認事項 | 実務上のポイント |
|---|---|---|
| 1 | 課税売上高・課税売上割合を確認する | 全額控除の取扱いを適用できるか、個別対応方式等が必要かを確認。課税期間が1年未満の場合は5億円判定を年換算する |
| 2 | 原則課税か確認する | 簡易課税・特例適用の場合は別計算 |
| 3 | 課税仕入れ等を抽出する | 給与・非課税仕入れ・不課税支出を除外 |
| 4 | インボイス・帳簿保存要件を確認する | 帳簿のみ特例、仕入明細書の相手方確認、輸入許可書等も取引に応じて確認 |
| 5 | 特別な控除制限を確認する | 居住用賃貸建物など、用途区分・計算方式とは別に控除が制限されるものを確認 |
| 6 | 支出目的を確認する | 契約、稟議、発注、使用部門、使用実態から客観的に判断 |
| 7 | 用途区分する | 課税売上対応、非課税売上対応、共通対応に区分 |
| 8 | 用途未定分を確認する | 課税期間末日までに用途が明らかになったか確認 |
| 9 | 共通対応の合理的区分を検討する | 取引との明確かつ直接的な対応関係と、実績に基づく基準の検証可能性を確認 |
| 10 | 共通対応分に課税売上割合等を乗じる | 必要に応じて準ずる割合の承認・適用時期を確認 |
| 11 | 法定の調整を確認する | 対象法人等の特定収入、固定資産・棚卸資産など、該当する調整を反映 |
| 12 | 申告書・付表へ反映する | 集計表と申告書の整合性を確認 |
| 13 | 判断根拠を保存する | 税務調査で説明できるようにメモ・証憑を残す |
| 14 | 翌期以降の見直しを行う | 用途変更、固定資産調整、事業構造変化に対応 |
この流れを月次・決算で繰り返していくことで、個別対応方式は単なる申告テクニックではなく、消費税リスクを管理する仕組みへと育っていきます。
個別対応方式による用途区分のまとめ
個別対応方式による用途区分は、課税仕入れ等を「どの売上に対応するか」で機械的に振り分けるだけの作業ではありません。
実務上は、次の3点が特に重要になります。
第一に、すべての課税仕入れ等について、課税売上対応・非課税売上対応・共通対応の3区分を検討することです。課税売上対応だけを拾い、それ以外を共通対応にする処理は認められません。
第二に、用途区分は、原則として課税仕入れを行った日の状況で判断することです。後日の結果だけで判断せず、取得時点の目的、契約、使用予定、社内稟議、部門管理を確認していく必要があります。事業者の主観的な目的だけでなく、客観的な取引との対応関係が判断の基礎になります。
第三に、税務調査で説明できるように、判断根拠と証憑を残しておくことです。特に、高額資産、不動産、非課税事業を含む取引、共通設備、用途未定の仕入れでは、用途区分メモなどによって判断過程を確認できることが、処理の信頼性を大きく左右します。
そのうえで、居住用賃貸建物に係る控除制限や、特定収入・固定資産等の調整を別途確認します。用途区分が正しいことと、最終的な控除額が正しいことは、分けて確認する必要があります。
個別対応方式・用途区分の判断に不安がある方へ
本則課税で課税売上割合が95%未満となった場合や、課税売上高が5億円を超える場合には、個別対応方式または一括比例配分方式による計算が必要です。また、これらに該当しない場合でも、非課税売上を含む事業や、高額な設備投資・不動産取得では、特別な控除制限や将来の調整を含めて事前に確認することが重要です。
とりわけ個別対応方式では、取引ごとの用途区分、インボイス保存、共通経費の合理的基準、固定資産の取得目的、そして将来の用途変更まで確認していく必要があります。用途区分を誤れば、納付税額・還付額・資金繰り・税務調査対応に、直接その影響が及びます。
犬飼公認会計士・税理士事務所では、消費税を単なる申告計算としてではなく、取引設計、契約、請求、証憑、会計処理、月次管理、そして税務調査で説明できる仕組みとして整理することを重視しています。
個別対応方式の用途区分、課税売上割合、非課税売上対応の仕入れ、設備投資・不動産取得前の消費税判断について確認したい場合は、お問い合わせページからご相談ください。契約内容、売上構成、支出目的、証憑、会計データを確認したうえで、どこから整理していくべきかを、具体的に検討いたします。
重要事項の振り返り
| 項目 | 要点 |
|---|---|
| 個別対応方式の対象 | 本則課税で課税売上高5億円超または課税売上割合95%未満の場合に検討する。課税期間が1年未満の場合、5億円判定は年換算する |
| 3つの用途区分 | 課税売上対応、非課税売上対応、共通対応 |
| 控除額の計算 | 課税売上対応分+共通対応分×課税売上割合。保存要件、特別な控除制限、各種調整は別途確認する |
| 非課税売上対応の控除 | 個別対応方式では仕入税額控除の対象にならない |
| 共通対応 | 課税売上割合又は承認を受けた準ずる割合で按分する |
| 必ず3区分する | 課税売上対応だけを抽出し、残りをすべて共通対応にする処理は不可 |
| 判定時期 | 原則として課税仕入れを行った日の状況で判断する |
| 用途未定の場合 | 課税期間末日までに用途が判明すればその用途、判明しなければ共通対応が基本。ただし、居住用賃貸建物等の控除制限は別途確認する |
| 課税売上対応 | 課税資産の譲渡等を行うためにのみ必要な課税仕入れ等。主目的だけでなく、客観的な対応関係で判断する |
| 非課税売上対応 | 非課税資産の譲渡等を行うためにのみ必要な課税仕入れ等 |
| 不課税取引関連 | 課税仕入れに該当する場合、共通対応となることがある。国外取引に対応する国内課税仕入れとは区別する |
| 合理的基準による区分 | 取引との明確かつ直接的な対応関係があり、実績に基づく検証可能な基準で区分できる場合に認められる |
| 準ずる割合 | 税務署長の承認が必要。95%基準の判定自体には、本来の課税売上割合を使う |
| インボイスとの関係 | 保存要件と用途区分は別に確認する。帳簿のみ特例、相手方確認済みの仕入明細書、輸入許可書等も取引に応じて確認する |
| 土地付建物の売却仲介手数料 | 原則として共通対応。合理的な譲渡対価の割合により土地・建物対応分へ区分することも可能 |
| 居住用賃貸建物 | 一定の建物には、用途区分・計算方式とは別の控除制限がある。取得後の課税賃貸・譲渡に係る調整も確認する |
| 補助金・特定収入 | 補助金を原資とするだけでは課税仕入れから除外されない。ただし、対象法人等では特定収入による調整が必要となる |
| 一括比例配分方式との違い | 個別対応方式への変更には2年間以上の継続適用が必要。準ずる割合は使用できない |
| 実務管理 | 月次で契約、部門、証憑、用途区分を紐付ける。管理コードや専用メモ自体が独立した法定要件ではない |
| 税務調査対応 | 判断根拠、証憑、用途区分メモ等により、取得時点の客観的な事実と判断過程を説明できるようにする |