「輸出売上には消費税がかからない」。この理解そのものは、決して間違いではありません。
ただ、実務でこの理解のまま立ち止まってしまうと、思わぬところで足をすくわれます。
輸出免税は、単なる「国外取引」でも「非課税取引」でもありません。国内で行われた課税資産の譲渡等でありながら、仕向地主義の考え方に基づいて、日本の消費税を免除する制度です。
そのため、売上側では消費税を課さない一方で、その輸出売上に対応する国内仕入れ・外注費・物流費・設備投資等にかかる消費税は、原則として仕入税額控除の対象になります。
輸出取引等の売上げには消費税を課さないけれども、その売上げに要した課税仕入れ等は、通常の課税資産の譲渡等に係る課税仕入れと同じように、仕入税額控除の対象になる。これが、制度の基本的な立て付けです。
出典:国税庁|No.6551 輸出取引の免税
輸出取引の難しさは、まさにここにあります。
売上に消費税を課さない処理をするだけであれば、作業としては簡単です。しかし、その処理が税務調査で認められるためには、まず、輸出方法に応じた法定の輸出証明書類を保存しておく必要があります。
物品輸出における契約書、インボイス、配送記録、入金資料、帳簿等は、取引の実態や書類間の対応関係を説明するための補助資料です。必要な法定保存書類に、当然に代わるものではありません。
出典:国税庁|消費税法基本通達 第2節 輸出免税等の範囲〔7-2-23〕
とりわけ、越境EC、国際郵便、海外子会社向けの出荷、商社経由の輸出、委託販売、輸出代金の現金受領、電子データによる輸出許可通知書の保存といった場面では注意が必要です。会計ソフト上で「輸出免税」を選ぶ前に、取引の設計と証憑の保存をあらためて確認しておきましょう。
まず押さえておきたい結論
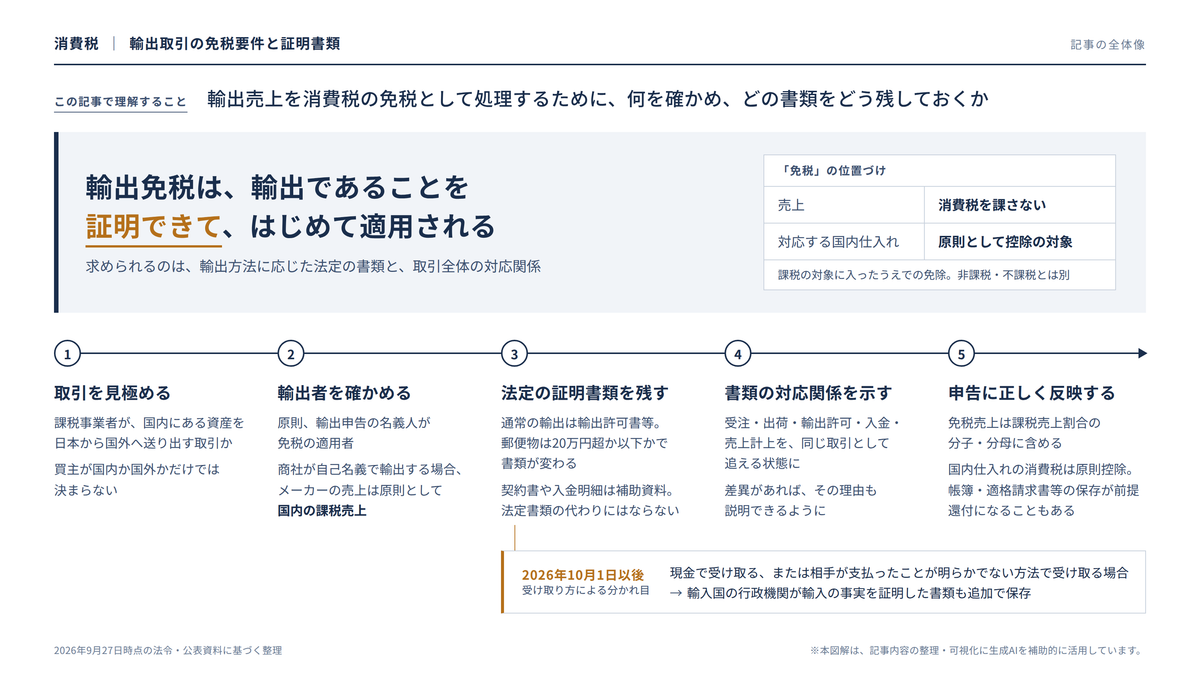
輸出取引を消費税の免税売上として処理するには、次の要件と証拠を切り離さず、一体として確認していきます。
| 確認項目 | 実務上の意味 |
|---|---|
| 課税事業者か | 免税事業者は、そもそも消費税の申告・仕入税額控除の構造が異なる |
| 国内取引か | 資産の譲渡時に資産が国内に所在するなど、日本の消費税の課税対象に入る取引かを確認する |
| 課税資産の譲渡等か | 非課税取引・不課税取引ではなく、免税の前提となる課税資産の譲渡等かを確認する |
| 本邦からの輸出として行われるか | 買主が国内か国外かだけではなく、売主の取引として実際に国外へ向けて貨物を送り出すものかを確認する |
| 誰が輸出者か | 本邦からの輸出として譲渡等を行う事業者と輸出申告名義を確認し、名義が異なる場合は例外的取扱いの要件を確認する |
| 輸出証明書類があるか | 輸出方法に応じた輸出許可書、税関長の証明書、郵便輸出書類等を保存する。契約書・帳簿等の補助資料とは分けて確認する |
| 書類相互のつながりがあるか | 受注、請求、出荷、輸出許可、入金、売上計上が同じ取引として追跡できる状態にする |
| 課税売上割合に反映しているか | 輸出免税売上は、課税売上割合の分子・分母に含まれる |
| 仕入税額控除を受けるか | 輸出売上に対応する国内課税仕入れについて、原則として帳簿・適格請求書等を保存する |
| 令和8年10月以後の現金取引等に該当するか | 現金での受領や、取引相手が支払った事実が明らかでない方法での受領では、所定の輸入事実を証する書類の追加保存を確認する |
輸出取引の免税については、取引の区分に応じた輸出許可書や輸出証明書等を整理したうえで、原則として、納税地または取引に係る事務所等に7年間保存しておく必要があります。
なお、保存期間は取引日から単純に7年と数えるのではなく、法定の起算日を確認したうえで管理します。
出典:国税庁|No.6551 輸出取引の免税
出典:国税庁|輸出取引に係る輸出免税の適用者
出典:国税庁|消費税法基本通達の一部改正について(令和8年4月1日付・課消2-11ほか)〔7-2-24~7-2-26等〕
輸出免税は「非課税」でも「不課税」でもない
輸出取引を正しく理解するうえで、最初に整理しておきたいのが、非課税・不課税・免税の違いです。
| 区分 | 消費税上の位置づけ | 仕入税額控除への影響 |
|---|---|---|
| 課税取引 | 国内で事業者が事業として対価を得て行う課税資産の譲渡等 | 原則として、対応する仕入税額控除の対象 |
| 非課税取引 | 国内取引で課税対象には入るが、政策上または税の性格上、課税しない取引 | 原則として、対応する仕入税額控除は制限される |
| 不課税取引 | そもそも消費税の課税対象に入らない取引 | 取引自体に売上税額は生じない。対応する国内課税仕入れ等の控除可否は別途判定し、国外取引のための国内課税仕入れ等は、原則として仕入税額控除の対象となる |
| 免税取引 | 課税資産の譲渡等に該当するが、輸出等として消費税を免除する取引 | 原則として、対応する仕入税額控除の対象 |
国外取引のための国内課税仕入れ等は、個別対応方式を適用する場合、「課税資産の譲渡等にのみ要するもの」に該当します。
不課税売上であることと、対応する国内課税仕入れ等が控除対象となるかどうかは、分けて考える必要があります。
出典:国税庁|消費税法基本通達 第2節 課税仕入れの範囲〔11-2-11〕
輸出免税は、「課税対象外だから消費税がかからない」というものではありません。
いったんは国内取引として日本の消費税の課税対象に入ります。そのうえで、仕向地国で課税されるべき消費に日本の消費税を負担させないよう、免除される取引です。
この違いは、納付税額の計算だけにとどまりません。還付、課税売上割合、資金繰り、そして税務調査への対応にまで、そのまま直結してきます。
たとえば、輸出売上が大きく、国内仕入れや設備投資が多い事業者では、売上税額が少なく、仕入税額が大きくなります。その結果、還付申告になることがあります。
これは制度上あらかじめ想定された結果であり、輸出免税の趣旨そのものといえます。
ただし、還付を受けるには、輸出の事実と仕入税額控除の要件を説明できる証拠が欠かせません。
出典:国税庁|No.6551 輸出取引の免税
出典:国税庁|消費税還付申告に関する国税当局の対応について
輸出取引を判断する順序
輸出取引に当たるかどうかは、「海外の相手に売ったか」だけで決まるわけではありません。次の順序で確認していきます。
| 順序 | 確認する事実 | 判断のポイント |
|---|---|---|
| 1 | 売手は課税事業者か | 輸出免税を申告上意味のある形で扱うには、課税事業者であることが前提 |
| 2 | 取引時に資産はどこにあるか | 資産の譲渡は、原則として譲渡時の資産所在地で内外判定する |
| 3 | 取引は資産の譲渡または貸付けか | 役務提供、仲介、代行、立替とは分ける |
| 4 | 本邦から国外へ輸出されるか | 買主の国内外だけではなく、売主の取引として実際に日本から国外へ送り出されるか |
| 5 | 誰の名義で輸出申告されるか | 原則として、輸出許可書上の輸出者が免税適用者となる。取引実態と名義が異なる場合は例外的取扱いを確認する |
| 6 | 輸出証明書類を保存しているか | 輸出方法に応じた法定書類の保存を確認し、契約書等の補助資料とは区別する |
| 7 | 売上計上時期と輸出時期が整合しているか | 請求日・入金日だけでなく、引渡し・輸出許可日・出荷日を確認する |
| 8 | 申告集計に反映できるか | 国内課税売上と輸出免税売上を区分し、課税売上割合、仕入税額控除、還付申告に正しく反映する |
国内取引か国外取引かの判定は、国籍、通貨、契約書の言語、送金元といった要素だけで決まるものではありません。
消費税では、国内において事業者が行った資産の譲渡等が課税対象となります。資産の譲渡または貸付けについては、原則として、譲渡または貸付けの時点で資産が国内に所在していたかどうかが判断の分かれ目になります。
ですから、日本国内にある商品を海外の顧客へ販売し、日本から輸出する場合には、いったん国内取引として課税対象に入り、そのうえで輸出免税を検討することになります。
一方、海外倉庫にある商品を海外の顧客へ販売する場合は、そもそも国外取引です。この場合は日本の消費税の免税取引ではなく、不課税取引として整理する場面が出てきます。
また、買主が国内事業者であるというだけで、輸出免税の対象外となるわけではありません。買主の依頼に基づいて売主が国外へ商品を送付する場合も、売主自身の取引が本邦からの輸出として行われ、所定の輸出証明がされているかを確認します。
出典:国税庁|客の依頼に基づき国外へ商品を送付する場合
海外倉庫への在庫移送・海外支店への自己使用資産の輸出
日本から自社の海外倉庫へ商品を輸出し、現地で販売する場合は、在庫の輸出と現地での販売を分けて整理します。
現地での販売は国外取引となりますが、それに先立つ輸出については、消費税法31条2項による仕入税額控除の特例を確認する必要があります。所定の輸出証明書類の保存等の要件を満たす場合、その輸出額に相当する額は、課税売上割合の分子・分母に含まれます。
自社の海外支店で使用する事務機器等を輸出する場合は、第三者への売上ではありません。ただ、この場合も同項による仕入税額控除の特例を確認する必要があります。通常の輸出売上とは区別して、輸出の目的と証明書類を確認しておきます。
会計上の売上計上と、この特例による消費税上の輸出額の集計とは、同じものではありません。
出典:国税庁|No.6405 課税売上割合の計算方法
出典:国税庁|消費税法基本通達 第8節 非課税資産の輸出等を行った場合の仕入れに係る消費税額の控除の特例〔11-8-1〕
輸出免税の対象となる主な取引
消費税法上、輸出免税の対象は物品の輸出に限られません。国際運輸、国際通信、外国貨物の荷役、非居住者向けの役務なども、一定の範囲で輸出免税の対象になります。
具体的には、次のような取引が対象として挙げられます。本邦からの輸出として行われる資産の譲渡または貸付け、国内外にわたる通信・郵便等、工業所有権・著作権等の非居住者向けの譲渡または貸付け、一定の非居住者向け役務提供などです。
出典:国税庁|No.6551 輸出取引の免税
出典:国税庁|消費税法基本通達 第2節 輸出免税等の範囲
本記事では、シリーズの中での位置づけに合わせ、物品輸出を中心に扱います。
| 取引類型 | 本記事での扱い |
|---|---|
| 日本からの物品輸出 | 本記事の中心 |
| 国際郵便・EMSによる輸出 | 本記事で扱う |
| 商社経由輸出・輸出名義の問題 | 本記事で扱う |
| 海外倉庫へ自社在庫を移す場合 | 本記事で触れる |
| 海外支店等へ自己使用資産を送る場合 | 本記事で触れる |
| 国際運輸・国際通信 | 12-9で詳しく解説 |
| 非居住者向け役務提供 | 12-9で詳しく解説 |
| 輸入消費税 | 12-11で詳しく解説 |
| 輸出物品販売場の免税販売 | 12-13で詳しく解説 |
| 現金取引等に係る追加証明 | 12-10で詳しく解説。本記事でも基本事項を説明する |
物品輸出で保存すべき証明書類
輸出免税は、その取引が輸出であることを証明できて、はじめて適用されます。
証明書類の種類は、通常の輸出申告による輸出か、郵便物による輸出か、また郵便物の価額が20万円を超えるかどうかなどによって変わります。
| 輸出方法 | 保存すべき主な書類 |
|---|---|
| 通常の輸出申告による貨物輸出 | 輸出許可書等、税関長による所定の証明書類 |
| NACCS等により電子申告した輸出 | 輸出許可通知書等、輸出許可があったことを確認できる電子記録。輸出申告控えは、必要に応じて関連資料として併せて保存する |
| 郵便物として輸出し、価額が20万円を超える場合 | 輸出許可書等、税関長による所定の証明書類 |
| 20万円以下の小包郵便物・EMS郵便物 | 日本郵便の引受けを証する書類と、所定事項を記載した発送伝票等の控え |
| 20万円以下の通常郵便物 | 日本郵便の引受けを証する書類に、品名および品名ごとの数量・価額を追記したもの |
| その他の輸出類似取引 | 取引の区分に応じた所定事項を記載した帳簿・契約書その他の書類 |
郵便物として輸出する場合の証明書類は、価額によって扱いが分かれます。
20万円を超える場合には、輸出許可書または税関長の証明書が必要です。20万円以下の小包郵便物・EMS郵便物では、日本郵便から交付を受けた引受けを証する書類と、発送伝票等の控えが求められます。
また、20万円以下の通常郵便物については、日本郵便の引受けを証する書類に、品名および品名ごとの数量・価額を追記したものが必要です。
小包郵便物・EMS郵便物の保存書類では、次の事項を確認します。
| 記載事項 | 確認内容 |
|---|---|
| 輸出者 | 輸出した事業者の氏名または名称および住所等 |
| 商品 | 品名ならびに品名ごとの数量および価額 |
| 受取人 | 受取人の氏名または名称および住所等 |
| 引受日 | 日本郵便による引受けの年月日 |
輸出許可書等に係る電子記録も、保存の対象に含まれます。ただし、許可情報を含まない単なる輸出申告控えは、輸出許可があったことを証明する記録とは区別しておく必要があります。
出典:国税庁|No.6551 輸出取引の免税
なお、この20万円の判定は、原則として郵便物1個当たりの価額で行います。ただし、同一の受取人に対して2個以上に分けて差し出す場合には、それらの郵便物の価額を合計した金額で判定することとされています。
この価額はFOB価格を基準とし、原則として、その郵便物の現実の決済金額、たとえば輸出物品の販売金額によります。郵便ラベルに任意に記載した価額で判定するものではありません。
出典:国税庁|No.6551 輸出取引の免税
また、この20万円による保存書類の区分は、あくまで郵便物による輸出の取扱いです。国際宅配便・クーリエによる輸出に、郵便物についての20万円以下の保存方法をそのまま当てはめることはせず、輸出申告・許可の方法に応じた証明書類を確認します。
出典:国税庁|消費税法基本通達 第2節 輸出免税等の範囲〔7-2-23〕
書類は「ある」だけでは足りない
輸出許可書やEMS伝票が保存されていても、それだけで安心はできません。税務調査で問われるのは、その書類がいったいどの売上に対応しているのか、という点だからです。
たとえば、次のような状態では、説明の力が弱くなってしまいます。
| 弱い保存状態 | 問題点 |
|---|---|
| 輸出許可書はあるが、どの売上請求と対応するか不明 | 売上と輸出のひも付けができない |
| EMS伝票の品名・数量・価額に帳簿との差異があり、その理由を説明できない | 法定事項または取引実態の説明が不足する |
| 注文者・請求先・配送先が異なるが、その理由を説明する資料がない | 誰との取引に基づき、誰に商品を引き渡したかを確認できない |
| 売上明細と輸出書類を対応させる番号・対応表等がない | 個別の売上と輸出の対応関係を確認しにくい |
| クレジットカード・決済代行の入金明細だけを保存している | 代金回収は分かるが、輸出の事実は証明できない |
| 輸出許可通知書をPDFで取得したが、保存場所が担当者のPCのみ | 退職・PC更新・権限喪失によって証拠が失われるおそれがある |
| 会計ソフトの税区分だけが「輸出免税」になっている | 判断の根拠を帳簿・証憑から説明できない |
これらは、書類間の対応関係を確認するための実務上の着眼点です。
輸出伝票番号を売上明細へ直接記載する方法に限らず、注文番号や請求番号を用いた対応表などによって、同じ取引を追跡できる状態にしておくことが重要です。
実際に、郵便輸出をめぐっては、現実の取引価格が20万円を超えていたにもかかわらず、郵便発送伝票に20万円以下の金額を記載して輸出し、必要な輸出許可書等を保存していなかったために、輸出免税が認められなかった裁決があります。
平成29年9月15日裁決では、郵便物が実際に20万円以下の郵便物として取り扱われたかどうかではなく、現実の取引価格に応じた輸出申告と証明書類の保存が必要であることが示されています。
出典:国税不服審判所|平成29年9月15日裁決
この事例から読み取れるのは、輸出免税の証拠は「国外へ発送したことが分かるか」だけの問題ではない、ということです。
まず、輸出方法と実際の価額に応じた法定書類を保存する。そのうえで、売上、出荷、輸出、入金、帳簿が、一つの取引として無理なくつながっているかを確認していきます。
実務で保存すべき証拠一式
物品輸出では、最低限の法定保存書類をそろえるだけでなく、取引全体を説明できる資料をセットで保存しておくことをお勧めします。
| 資料 | 役割 |
|---|---|
| 契約書・基本取引契約書 | 売買条件、所有権移転、危険負担、インコタームズ、決済条件を確認する |
| 注文書・受注データ | 誰から何をいくらで受注したかを確認する |
| インボイス・請求書 | 請求先、商品、金額、通貨、取引条件を確認する |
| パッキングリスト | 品名、数量、梱包単位を確認する |
| 輸出許可書・輸出許可通知書 | 日本から輸出された事実を確認する中核資料 |
| B/L・AWB・送り状・EMS伝票 | 輸送経路、宛先、輸送者、出荷日を確認する |
| 倉庫出荷指示・納品書 | 国内倉庫からの出荷実態を確認する |
| 入金明細・L/C・決済代行明細 | 取引代金の回収を確認する |
| 売上台帳・総勘定元帳 | 申告集計と個別取引の対応を確認する |
| 取引判定メモ | なぜ輸出免税と判断したかを後日説明する |
| 電子データ保存記録 | 電子取引・電子通関書類について、適用される保存要件と検索・提示の方法を管理する |
ここで貿易書類として挙げている「インボイス」は商業送り状を指し、後で触れる消費税のインボイス制度における「適格請求書」とは区別しています。
税務調査で確認されるのは、個々の書類が単体で存在しているかどうかだけではありません。契約、物流、通関、請求、入金、会計処理の対応関係を確認でき、数量・金額・名義等に差異がある場合にも、その理由を説明できることが重要です。
出典:国税庁|消費税還付申告に関する国税当局の対応について
輸出名義と免税適用者を混同しない
輸出免税でとりわけ誤りやすいのが、商社、販売代理店、物流会社、海外子会社を介する取引です。
典型的な輸出免税は、日本から国外へ貨物を送り出す事業者が行う資産の譲渡です。国内で商品を商社等に引き渡して販売を完了し、その商社等が自己の取引として輸出する場合、売主の商社等に対する売上は、原則として国内課税売上になります。
たとえば、メーカーが国内の商社に商品を販売し、その商社が自己名義で輸出する場合を考えてみましょう。
このとき、メーカーの商社に対する売上は、原則として国内課税売上です。輸出免税を適用するのは、あくまで輸出名義人である商社の側になります。
この点は、次のように整理されています。現実に国外へ向けて貨物を送り出した事業者が、輸出免税の適用を受ける。そして、商社等を通じて商社等の名義で輸出する場合には、商社等に商品を販売する事業者は原則として輸出免税の適用を受けず、輸出名義人である商社等が輸出免税を適用する、というものです。
出典:国税庁|消費税法基本通達 第2節 輸出免税等の範囲〔7-2-2〕
ただし、買主が国内事業者であるかどうかだけで判定するのではなく、売主自身の取引が本邦からの輸出として行われているかを確認します。
国内の買主から依頼を受けて、売主が国外へ商品を送付する取引は、国内で販売を完了した商品を買主が輸出する取引とは、分けて考える必要があります。
出典:国税庁|客の依頼に基づき国外へ商品を送付する場合
また、輸出申告上の名義人が形式的な輸出者にすぎず、別に実際の輸出者がいる場合には、一定の条件のもとで、実際の輸出者に輸出免税の適用が認められる取扱いがあります。名義が一致しない理由だけでなく、取引の実態と所定の措置を確認することが必要です。
この取扱いを受けるには、双方の対応が求められます。実際の輸出者による輸出申告書等の原本保存、名義貸し側への「消費税輸出免税不適用連絡一覧表」等の交付に加え、名義貸し側でその輸出取引を税法上の売上げ・仕入れとして認識しないことなどです。
名義貸し側は、原則として、実際の輸出者から交付を受けた連絡書類の写しを、確定申告書の提出時に所轄税務署へ提出します。ただし、その課税期間において輸出免税制度の適用をまったく受けていない場合には、提出を要しない取扱いです。
なお、名義貸しの手数料そのものは、輸出免税の対象ではありません。
出典:国税庁|輸出取引に係る輸出免税の適用者
郵便輸出・越境ECで注意すべきこと
越境ECでは、国際郵便、EMS、小形包装物、国際宅配便、プラットフォーム配送などが入り混じります。輸出件数が多く、1件当たりの金額が小さいため、どうしても証憑の保存が後回しになりやすい領域です。
とくに、次の点には注意が必要です。
| 論点 | 確認事項 |
|---|---|
| 輸出方法 | 郵便物と国際宅配便等を区別し、それぞれに必要な法定書類を確認しているか |
| 20万円判定 | 郵便物1個ごとの価額か、同一受取人宛ての分割発送の合計か |
| 価額 | FOB価格を基準とし、原則として現実の決済金額により、20万円を超えるかを判定しているか |
| 受取人情報 | 氏名・名称、住所等が保存されているか |
| 品名・数量・価額 | 輸出方法に応じた法定書類に、品名および品名ごとの数量・価額が記録されているか |
| 伝票番号 | 売上明細、出荷データ、郵便伝票がひも付いているか |
| プラットフォーム販売 | プラットフォームの注文番号と輸出書類が対応しているか |
| 決済代行 | 入金データだけで輸出の事実を証明しようとしていないか |
| 海外倉庫 | 日本からの在庫移送と現地販売を区分し、消費税法31条2項の特例を確認しているか |
| 返品・再発送 | 返品、交換、再発送、キャンセルを売上調整と連動させているか |
| 電子保存 | ダウンロード期限内に電子書類を保存しているか |
出典:国税庁|No.6551 輸出取引の免税
出典:国税庁|No.6405 課税売上割合の計算方法
越境ECでは、販売管理システム、ECモールの管理画面、配送システム、会計ソフト、決済代行サービスが、それぞれ分断されていることが少なくありません。
売上明細と輸出証明書類が別々のシステムに散らばり、後から対応関係を復元できない状態になると、輸出免税の説明は途端に難しくなります。
輸出免税を前提に価格を設定している会社ほど、販売を始める前の段階で、注文番号、インボイス番号、配送番号、輸出許可番号、会計仕訳番号をどう連携させるかを設計しておく必要があります。
令和8年10月1日以後の現金取引等に係る追加証明
令和8年度の改正により、現金取引等による輸出免税について、証明書類の要件が強化されます。
令和8年10月1日以後に行う本邦からの輸出としての資産の譲渡・貸付けについて、対価を現金で受領する場合、または取引相手が支払った事実が明らかでない方法で受領する場合には、従来の輸出証明書類に加えて、所定の輸入事実を証する書類の保存が必要となります。
一方、取引相手からの支払であることが明らかな銀行振込や、荷為替手形による決済等は、原則として、この追加保存が必要な受領方法には該当しません。
出典:国税庁|消費税法改正のお知らせ 令和8年4月
現金による受領と、取引相手が支払った事実が明らかでない方法による受領とは、別々に判定します。
取引相手本人から受け取ったことが明らかな現金であっても対象となり得ます。反対に、銀行振込であっても、第三者からの支払である場合は確認が必要です。また、取引相手が輸出先国に所在していることが、この判定の条件とされているわけではありません。
決済方法ごとの基本的な確認事項は、次のとおりです。
| 受領方法等 | 追加保存の判定上の注意 |
|---|---|
| 取引相手本人または代理人から現金で受領 | 原則として、現金受領として対象となる |
| 取引相手からの通常の銀行振込 | 相手方からの支払であることが明らかであれば、原則として対象外 |
| 取引相手以外からの銀行振込 | 原則として対象となり得る。ただし、保証人・連帯債務者等、対価の支払義務を負うことが明らかな者には除外がある |
| 決済代行等を介した受領 | 入金名義だけでなく、金融機関等の記録により取引相手からの支払を確認できるかで判断する |
| 暗号資産等による受領 | 暗号資産交換業者等の媒介事業者を介さない受領は対象となる。媒介事業者を介する場合も、取引相手からの支払であることを確認する |
| 債権債務の相殺 | 相殺する債務が取引相手に係るものであることが明らかな場合は対象外 |
| 代金の一部を現金等で受領 | 原則として対象。ただし、契約等に基づく手付金等を現金で受け、対価の大部分を対象外の方法で受ける場合には例外がある |
契約書に銀行振込と書かれていても、実際に現金等で受領すれば、追加保存が必要になります。販売を承認する時点だけでなく、実際の入金時にも確認することが重要です。
現金取引等における輸出免税要件の見直しに関する改正通達は、令和8年10月1日から適用されます。
出典:国税庁|消費税法基本通達の一部改正について(令和8年4月1日付・課消2-11ほか)〔7-2-24・7-2-25〕
出典:国税庁|消費税法基本通達新旧対照表
追加で保存する書類は、仕向国の税関その他の行政機関が輸入の事実を証明したもので、所定の事項が記載された書類またはその写しです。
書類の名称だけで判断せず、行政機関名、輸入年月日、資産の内容・金額、交付を受ける者の氏名・名称を確認します。これらの書類に係る電子記録も、対象に含まれます。
出典:国税庁|消費税法施行規則第五条第一項第一号の規定に基づき国税庁長官が指定する書類を定める件(令和8年3月31日・国税庁告示第1号)
出典:国税庁|消費税法改正のお知らせ 令和8年4月
20万円以下の郵便物についても、現金等で対価を受領する場合には、この追加保存を確認する必要があります。郵便物の価額による通常の輸出証明の区分と、決済方法による追加保存の判定は、別のものです。
また、仕向国の制度上、所定の輸入許可書等が発行されない場合には、基本通達7-2-26に定める代替書類による取扱いを確認します。
自由貿易地域や一定の郵便通関等については取扱いが設けられていますが、任意の配送記録や自社で作成した資料だけで代替できるわけではありません。
出典:国税庁|消費税法基本通達新旧対照表〔7-2-26〕
実務上は、次のような対応が必要になります。
| 管理項目 | 実務対応 |
|---|---|
| 決済方法の把握 | 現金、暗号資産、第三者支払、代理人支払、相殺等を区分する |
| 取引先からの支払確認 | 送金人名、契約者名、請求先名、入金名義の対応関係を確認し、名義が異なる場合は支払義務や決済経路を確認する |
| 輸入国側資料 | 所定事項を満たす輸入許可書等、または認められる代替書類を、誰が取得するか契約で決める |
| 契約条項 | 追加証明資料の提出義務、提出期限、未提出時の負担関係を定める |
| 販売承認 | 現金決済等を例外取引として承認制にする |
| 入金時の再確認 | 契約と実際の決済方法が異なっていないか確認する |
| 証憑保存 | 輸出許可書等と輸入国側資料を、同一取引として追跡できる状態で保存する |
| 既存取引の見直し | 令和8年10月以後も同じ決済方法を続けるかを検討する |
この改正によって、決済方法そのものが輸出免税の証明要件を左右する場面が生まれます。
輸出取引を営業部門だけで進め、経理部門は申告の段階になってはじめて現金受領や第三者支払の存在を知る。そうした運用では、申告段階での対応が難しくなります。
輸出売上の計上時期
輸出取引の売上計上時期は、法人税や会計上の収益認識とも関わってきます。
ただ、消費税には、課税資産の譲渡等をした時点で納税義務が成立することを前提に、各課税期間へ帰属させていくという特徴があります。
棚卸資産の譲渡の時期は、原則として引渡しのあった日です。引渡しの日は、商品の種類・性質、契約内容等に応じた合理的な日のうち、事業者が継続して採用している日によって判断します。
実務では、次の資料をもとに、売上計上時期と輸出免税の処理を突き合わせ、整合させていきます。
| 資料 | 確認する内容 |
|---|---|
| 契約書・注文書 | 所有権移転時期、危険負担、引渡条件 |
| インコタームズ | FOB、CIF、DAP、DDP等の取引条件 |
| 出荷指示書 | 国内倉庫からの出荷日 |
| 輸出許可書 | 輸出許可日、輸出者、品名、数量、価格 |
| B/L・AWB | 船積日、航空貨物受託日、輸送経路 |
| 納品・検収資料 | 海外顧客側の受領・検収条件 |
| 会計仕訳 | 売上計上日、税区分、通貨換算 |
輸出免税の証明書類がそろっているからといって、どの課税期間でも自由に輸出売上として処理できるわけではありません。
請求日、入金日、輸出許可日、船積日、所有権の移転時期がそれぞれずれる場合には、取引条件に照らして、売上計上時期を丁寧に整理しておく必要があります。
なお、委託販売では、海外への発送の時点と、受託者による販売の時点を区別します。委託者における資産の譲渡の時期は、原則として受託者が委託品を譲渡した日です。
国外で販売するために先に商品を輸出する場合には、前述の消費税法31条2項による取扱いと、受託者による販売の計上時期とを、分けて確認します。
出典:国税庁|消費税法基本通達 第1款 棚卸資産の譲渡の時期〔9-1-1~9-1-3〕
外貨建取引の金額管理
輸出取引で外貨建ての契約・請求・入金を行う場合には、円換算と為替差損益の管理が必要になります。
消費税上の課税資産の譲渡等の対価の額は、所得税または法人税における外貨建取引の円換算の取扱いを踏まえて計算します。実務では、売上計上時の為替レート、入金時の為替差損益、為替予約の有無、そして会計方針を、あらかじめ明確にしておくことが欠かせません。
ここで大切なのは、為替差損益と輸出売上高を混同しないことです。輸出免税売上として申告集計する金額、売掛金管理上の外貨残高、入金時に生じる為替差損益は、それぞれ役割がまったく異なります。
| 項目 | 管理上の注意点 |
|---|---|
| 請求額 | 外貨建インボイスの金額を確認する |
| 売上計上額 | 所得税・法人税上の円換算額と整合させる |
| 入金額 | 実際の円転額、手数料、為替差損益を区分する |
| 課税売上割合 | 輸出免税売上として集計する金額を明確にする |
| 証憑 | インボイス、入金明細、為替予約資料を保存する |
出典:国税庁|消費税法基本通達 第1節 課税資産の譲渡等〔10-1-7〕
課税売上割合への影響
輸出免税売上は、課税売上割合の計算上、課税資産の譲渡等の対価の額として扱われます。課税売上割合の分子となる課税売上高には、免税売上高も含まれます。
出典:国税庁|No.6405 課税売上割合の計算方法
これは、輸出免税が非課税ではなく、あくまで課税資産の譲渡等に対する免税であることの一つの表れといえます。
| 取引等の区分 | 課税売上割合の取扱い |
|---|---|
| 国内課税売上 | 分子・分母に含める |
| 輸出免税売上 | 分子・分母に含める |
| 非課税売上 | 原則として分母に含め、分子には含めない。ただし、支払手段・有価証券等には除外や算入額の特則がある |
| 不課税売上・国外取引 | 原則として分子・分母に含めない |
| 国外での販売・自己使用のための資産の輸出 | 消費税法31条2項の要件を満たす場合、その輸出額に相当する額を分子・分母に含める |
輸出売上が多い会社では、課税売上割合が高くなり、仕入税額控除の面で有利に働くことがあります。
ただし、国外倉庫からの販売は、それ自体を輸出免税売上として算入するものではありません。日本から在庫を移していた場合には、先に行った輸出について、消費税法31条2項による輸出額の集計を確認します。
出典:国税庁|No.6405 課税売上割合の計算方法
また、国外取引の売上を分子・分母に含めないことと、その国外取引のための国内課税仕入れ等が仕入税額控除の対象となることとは、別の問題です。
出典:国税庁|消費税法基本通達 第2節 課税仕入れの範囲〔11-2-11〕
会計ソフト上で「海外売上」という同じ補助科目を使っていても、輸出免税売上と国外取引売上を区分していなければ、課税売上割合を誤ってしまうおそれがあります。
仕入税額控除と還付申告
輸出免税売上に対応する国内課税仕入れは、原則として仕入税額控除の対象になります。
輸出売上そのものには消費税が免除される一方で、その輸出取引に対応する課税仕入れに含まれる消費税および地方消費税については、仕入税額控除が認められます。
出典:国税庁|No.6551 輸出取引の免税
輸出事業では、次のような支出が仕入税額控除に関係してきます。
| 支出 | 確認事項 |
|---|---|
| 商品仕入れ | 国内課税仕入れか、輸入か、非課税・不課税か |
| 製造外注費 | 給与ではなく課税仕入れとなる外注か |
| 国内物流費 | 国内輸送、保管、荷役の課税区分 |
| 輸出関連手数料 | 輸出免税の対象か、国内課税かを個別に確認 |
| 梱包資材 | 課税仕入れとして適格請求書等の保存があるか |
| EC販売手数料 | 国内外判定、リバースチャージ、プラットフォーム課税との区分 |
| 広告宣伝費 | 国内仕入れか、国外役務か、電気通信利用役務か |
| 設備投資 | 課税方式、必要な届出、免税・簡易課税への移行制限や継続適用期間を確認 |
輸出売上が中心で、国内課税仕入れや設備投資が多い会社では、還付申告になることがあります。
課税事業者であれば、国内の課税売上がなく納付すべき税額がない場合でも、仕入税額控除によって還付金が生じるときは、還付申告書を提出して還付を受けることができます。
ただし、簡易課税制度を適用している場合には、実際の仕入税額を用いた還付計算はできません。
輸出の開始、大口の輸出契約、設備投資、倉庫投資などを予定しているのであれば、原則課税と簡易課税の選択、課税事業者の選択、課税期間の短縮などを、事前に検討しておく必要があります。
出典:国税庁|No.6613 免税事業者と仕入税額の還付
出典:国税庁|No.6505 簡易課税制度
インボイス制度との関係
貿易書類としての「インボイス」は商業送り状を指し、消費税のインボイス制度における「適格請求書」とは区別します。
輸出免税の適用には所定の輸出証明書類が必要であり、国内事業者向けの適格請求書と同じ実務になるわけではありません。
一方で、輸出事業者側の国内仕入れは、インボイス制度の影響を受けます。輸出売上に対応する課税仕入れについて仕入税額控除を受けるには、原則として、帳簿と適格請求書等の保存が必要です。
| 取引 | インボイス実務 |
|---|---|
| 輸出売上 | 法定の輸出証明書類を保存し、契約書、商業送り状、輸送書類等により取引との対応関係を確認 |
| 国内仕入先からの商品仕入れ | 適格請求書等を保存 |
| 国内外注費・梱包費・倉庫費 | 課税仕入れとして適格請求書等の保存を確認 |
| 免税事業者からの仕入れ | 経過措置、控除割合、価格条件を確認 |
| 海外事業者からの役務 | 電気通信利用役務、リバースチャージ、国外取引を確認 |
| 輸入仕入れ | 輸入許可書、輸入申告書、輸入消費税の控除者を確認 |
輸出免税の証明と、仕入税額控除の証明とは、似ているようで別の要件です。輸出許可書があるからといって、国内仕入れの適格請求書等の保存が不要になるわけではありません。
出典:国税庁|No.6551 輸出取引の免税
出典:国税庁|No.6625 適格請求書等の記載事項
電子データとして保存する場合
輸出実務では、証憑の多くが電子データになります。
輸出許可通知書、インボイス、パッキングリスト、B/L、AWB、EMSラベル、ECモールの注文データ、決済代行明細、メールで受け取った請求書。これらの中には、電子データでやり取りされる書類も数多く含まれます。
電子保存では、消費税法上の輸出証明書類の保存要件と、所得税・法人税に関する電子帳簿保存法上の保存要件とを、分けて確認します。輸出許可通知書等について認められる保存方法と、電子取引により授受した請求書等のデータ保存義務は、同じ要件ではありません。
電子帳簿保存法では、請求書等に記載される取引情報をメール、ウェブサイト、EDI等の電磁的方式で授受した場合、所得税・法人税に係る保存義務者は、原則としてその取引データを保存する必要があります。
紙で作成した請求書をPDFにしてメールで送信する場合も、これに含まれます。最初から紙を使っていないことが要件になっているわけではありません。
電子取引データは、原則として、改ざん防止などの真実性の要件と、画面表示・書面出力・検索などの可視性の要件を満たして保存します。日付、取引先、金額などで検索できる状態を整えておくことが、実務上のポイントです。
なお、検索要件については、基準期間の売上高が5,000万円以下で、税務職員によるデータのダウンロードの求めに応じることができる場合などに緩和措置があります。
適用できる緩和・猶予措置を確認したうえで保存方法を設計しますが、電子取引データそのものの保存が不要になるわけではありません。
出典:国税庁|電子帳簿保存法一問一答【電子取引関係】令和8年7月〔問2・問18・問29・問51・問52等〕
輸出証憑については、次のような保存ルールを設計しておきます。
| 保存対象 | 保存上の注意点 |
|---|---|
| 輸出許可通知書 | PDFや電子データを取引番号とひも付け、適用される保存要件に従って保存 |
| 輸出申告控 | 輸出許可を証する資料とは区別し、関連資料として保存 |
| EMS・国際郵便ラベル | 売上明細番号、注文番号と対応させる。引受証等を含め、郵便物の種類に応じた法定書類をそろえる |
| EC注文データ | 受注番号、顧客名、商品、金額、配送番号を保存 |
| 決済代行明細 | 入金と売上を突合できるようにする |
| メール添付の請求書・契約書 | メール本文だけでなく、添付ファイルも保存 |
| クラウド管理画面 | ダウンロード期限前に保存し、検索・提示の方法を確保する |
| 取引判定メモ | 輸出免税と判断した根拠を残す |
注文番号や配送番号による検索は、取引を追跡するための社内の管理方法です。法定の検索項目とは分けて設計しておくと、保存要件の確認と業務上の照合を混同せずに済みます。
電子データは保存場所が分散しやすく、担当者個人のメールやPC、外部サービス上に残ったままになってしまうことがあります。
税務調査では、必要なデータを必要な状態で提示できるかどうかが問われます。クラウド会計やクラウドストレージを利用している場合でも、日頃から「必要なときに必要なデータを取り出せる」「適用される保存要件を満たしている」状態を保っておく必要があります。
出典:国税庁|電子帳簿保存法一問一答【電子取引関係】令和8年7月〔問28・問30・問32等〕
税務調査で確認されやすいポイント
輸出免税は還付申告につながりやすいため、税務調査や還付の確認の場面で、重点的に見られることがあります。確認されやすいのは、次のような事項です。
| 確認事項 | 調査上の着眼点 |
|---|---|
| 輸出免税の対象者 | 輸出名義人と実際の売手の関係を説明でき、異なる場合は例外的取扱いの要件を満たしているか |
| 取引実態 | 国内で販売を完了した取引ではなく、売主の取引として本邦からの輸出が行われたか |
| 証明書類 | 輸出方法に応じた法定の輸出証明書類が保存されているか |
| 書類のひも付け | 売上、出荷、輸出許可、入金が対応し、差異がある場合も理由を説明できるか |
| 国際郵便 | 価額と郵便物の種類に応じた書類があり、品名ごとの数量・価額等の法定事項を確認できるか |
| 商社経由取引 | 国内で商社への販売を完了したメーカー側が、誤って輸出免税にしていないか |
| 輸出類似取引 | 物品輸出ではない手数料等を、誤って免税にしていないか |
| 返品・値引き | 売上返還等が輸出売上に正しく反映されているか |
| 仕入税額控除 | 国内仕入れの適格請求書等・帳簿の保存があるか |
| 課税方式 | 簡易課税なのに、実際の仕入税額による還付を見込んでいないか |
| 電子保存 | 適用される保存要件を満たし、必要な電子データを提示できるか |
| 現金取引等 | 令和8年10月以後の追加証明が必要な取引か |
これらには、法定要件そのものと、その要件や取引実態を確認するための実務上の着眼点の両方が含まれています。社内の番号付けや対応表は、後者を支えるための管理方法です。
出典:国税庁|消費税還付申告に関する国税当局の対応について
とくに、物流業者や代理店が関与する取引では、「輸出に関係しているから免税」と短絡的に判断しないことが大切です。
名古屋地方裁判所平成20年10月30日判決では、航空貨物の運送契約の仲介・取次ぎや、積載スペースの手配を行う事業者について、その役務は国際貨物輸送等に当たらないとして、輸出免税の適用が否定されています。
輸出貨物に関係する業務であっても、実際に提供する役務の内容ごとに判定する必要があります。
出典:国税庁|税務訴訟資料 第258号-208〔順号11066〕名古屋地方裁判所平成20年10月30日判決
物品の輸出と、輸出に関連する国内の手数料・取次ぎ・書類発行・国内輸送とが、同じ税区分になるとは限りません。
社内運用に落とし込むためのチェック体制
輸出免税を継続して正しく処理していくには、営業、物流、貿易、経理、システムの各担当が、同じ前提で動いている必要があります。
| 部門 | 必要な役割 |
|---|---|
| 営業 | 顧客、国外の配送先、契約条件、価格、決済方法を確認する |
| 貿易実務 | 輸出申告、通関書類、輸出許可通知書を管理する |
| 物流 | 出荷指示、配送番号、B/L・AWB・EMS伝票を保存する |
| 経理 | 税区分、売上計上時期、外貨換算、課税売上割合を処理する |
| 購買 | 輸出売上に対応する国内仕入れの適格請求書等を確認する |
| システム | 受注番号、配送番号、輸出許可番号、仕訳番号を連携させる |
| 管理者 | 例外取引、現金決済、輸出名義の不一致を承認する |
月次では、次の項目を確認していきます。
| 月次確認項目 | 確認内容 |
|---|---|
| 輸出免税売上一覧 | 売上日、顧客、商品、金額、通貨、税区分 |
| 輸出証明未回収リスト | 輸出許可書、郵便物の種類に応じた引受証・発送伝票等の法定書類と補助資料を分けて、未保存を確認 |
| 輸出名義不一致リスト | 売手と輸出申告名義が異なる取引を抽出し、取引実態と双方の必要な措置を確認 |
| 郵便輸出20万円判定 | FOB価格を基準とする価額を把握し、同一受取人への分割発送を含めて確認 |
| 海外在庫・自己使用資産 | 海外販売とは別に、日本からの輸出に係る特例と輸出額の集計を確認 |
| 決済方法リスト | 現金、第三者支払、決済代行、通常送金等を区分し、契約と実際の受領方法を確認 |
| 追加証明資料 | 現金取引等について、所定の輸入許可書等または認められる代替書類の取得・保存を確認 |
| 返品・返金リスト | 売上返還等と輸出書類の対応を確認 |
| 国内仕入インボイス | 仕入税額控除の証憑を確認 |
| 電子保存状況 | 適用される保存要件を確認し、取引日・取引先・金額による検索や提示、注文番号等による取引の追跡ができるか確認 |
| 還付見込 | 納税・還付の資金繰りを月次で把握 |
| 翌期届出 | 簡易課税、課税期間短縮、課税事業者選択を確認 |
輸出免税の判断メモに残すべき事項
輸出免税を適用する取引については、少なくとも次の内容を判断メモとして残しておくことをお勧めします。
| 項目 | 記載内容 |
|---|---|
| 取引番号 | 受注番号、インボイス番号、会計仕訳番号 |
| 取引先 | 顧客の名称、住所、国。配送先と異なる場合はその関係 |
| 商品 | 品名、数量、金額、通貨 |
| 取引条件 | インコタームズ、所有権移転、危険負担 |
| 輸出方法 | 通常輸出、EMS、国際郵便、国際宅配便 |
| 輸出者 | 輸出申告名義人、実際の輸出者 |
| 証明書類 | 輸出方法に応じた法定書類と補助資料の区分。追加保存の対象となる場合は所定の輸入国側資料 |
| 保存場所 | 電子保存フォルダ、クラウド、紙ファイル |
| 入金 | 送金人、入金日、金額、決済方法。名義が異なる場合は支払義務や決済経路 |
| 税区分 | 輸出免税、不課税、国内課税の判断 |
| 海外在庫等 | 国外販売・自己使用のための輸出に係る特例の適用と、輸出額の集計 |
| 仕入対応 | 主な対応仕入れ、適格請求書等の保存 |
| 例外事項 | 名義不一致、現金受領、返品、再輸出等 |
| 承認者 | 営業・貿易・経理・管理者の確認者 |
| 再確認日 | 改正、取引条件の変更、決済方法の変更時 |
判断メモは、税務調査のためだけの資料ではありません。社内で同じ判断を再現するための、いわば運用の道具です。
担当者が変わっても、なぜ輸出免税としたのか、どの書類を保存すべきかが分かる状態にしておく。それが、消費税管理の品質を着実に高めることにつながります。
本記事で扱わない論点
本記事は、物品輸出を免税売上として申告する際の基本要件と証明書類に焦点を当てています。次の論点はこれと近接しますが、別の記事で整理する領域です。
| 論点 | 主な整理先 |
|---|---|
| 非居住者向け役務提供、国際運輸、国際通信 | 12-9 |
| 現金取引等における輸出免税の追加証明 | 12-10 |
| 輸入消費税、実質的輸入者、通関書類 | 12-11 |
| 少額輸入貨物、物品ECの第二種プラットフォーム課税〔令和10年4月1日開始〕 | 12-12 |
| 輸出物品販売場のリファンド方式 | 12-13 |
| 仕入税額控除の否認パターン | 17-7 |
| 還付申告で準備すべき証拠資料 | 17-3 |
物品ECの第二種プラットフォーム課税は、令和10年4月1日からの制度です。令和8年10月からの現金取引等に係る追加証明とは、適用時期も対象も異なります。
出典:国税庁|消費税法改正のお知らせ 令和8年4月
とくに、令和8年11月1日から開始される輸出物品販売場制度のリファンド方式は、一般の物品輸出とは異なる、免税店制度の論点です。輸出物品販売場制度は、令和8年11月1日からリファンド方式へ見直されることが案内されています。
出典:国税庁|輸出物品販売場における輸出免税について
主な出典・確認先
出典:国税庁|No.6551 輸出取引の免税
出典:国税庁|消費税法基本通達 第2節 輸出免税等の範囲
出典:国税庁|No.6405 課税売上割合の計算方法
出典:国税庁|消費税法基本通達 第2節 課税仕入れの範囲〔11-2-11〕
出典:国税庁|消費税法基本通達 第8節 非課税資産の輸出等を行った場合の仕入れに係る消費税額の控除の特例
出典:国税庁|輸出取引に係る輸出免税の適用者
出典:国税庁|消費税法改正のお知らせ 令和8年4月
出典:国税庁|消費税法基本通達の一部改正について(令和8年4月1日付・課消2-11ほか)〔7-2-24~7-2-26等〕
出典:国税庁|消費税法施行規則第五条第一項第一号の規定に基づき国税庁長官が指定する書類を定める件(令和8年3月31日・国税庁告示第1号)
出典:国税庁|電子帳簿保存法一問一答【電子取引関係】令和8年7月
出典:国税不服審判所|平成29年9月15日裁決
出典:国税庁|税務訴訟資料 第258号-208〔順号11066〕名古屋地方裁判所平成20年10月30日判決
出典:国税庁|輸出物品販売場における輸出免税について
輸出免税は、販売開始前の設計が重要
輸出免税の処理は、申告書を作る段階になってはじめて判断するものではありません。
どの法人が売主になるのか。誰の名義で輸出申告をするのか。国内の商社を挟むのか。海外倉庫から販売するのか。郵便輸出の書類は法定事項を満たしているか。電子データは保存期限の前に取得できるのか。現金取引等に該当する場合、所定の輸入許可書等または認められる代替書類を取得できる契約になっているのか。
これらはいずれも、営業・貿易・経理・システムをまたぐ設計上の問題です。
犬飼公認会計士・税理士事務所では、消費税を申告時の計算だけにとどめず、契約、請求、通関、証憑保存、会計処理、資金繰り、税務調査対応までを含めた経営管理の一部として整理し、支援しています。
輸出売上の税区分、輸出許可書やEMS資料の保存、商社経由取引の輸出名義、越境ECの証憑管理、還付申告、そして令和8年10月以後の現金取引等への対応。
自社の処理に不安がある場合は、契約書、インボイス、輸出許可書、配送資料、売上明細、入金資料、会計データを整理したうえで、犬飼公認会計士・税理士事務所のお問い合わせページからご相談ください。
この記事の振り返り
| 重要事項 | 実務上のポイント |
|---|---|
| 輸出免税の性質 | 非課税・不課税ではなく、課税資産の譲渡等に対する免税 |
| 判断の出発点 | 課税事業者、国内取引、課税資産の譲渡等、本邦からの輸出を順に確認 |
| 輸出免税の効果 | 売上に消費税を課さず、対応する国内課税仕入れは原則として仕入税額控除の対象 |
| 国外取引と仕入税額控除 | 国外取引のための国内課税仕入れ等も控除対象となる。個別対応方式では課税売上対応として扱う |
| 海外倉庫・海外支店 | 国外販売・自己使用のための輸出は、消費税法31条2項の特例と輸出額の集計を確認する |
| 証明書類 | 輸出方法に応じた法定書類を保存し、契約書・入金資料等の補助資料とは区別する |
| 保存期間 | 原則として7年間。法定の起算日を確認し、納税地等で整理保存 |
| 郵便輸出 | 20万円超か20万円以下かに加え、小包・EMS・通常郵便物の区分で保存書類を確認 |
| 20万円判定 | FOB価格を基準とし、原則として現実の決済金額で判定。同一受取人への分割発送は合計額で判定 |
| 郵便物の記載事項 | 輸出者、受取人、引受年月日、品名および品名ごとの数量・価額を確認 |
| 国際宅配便 | 郵便物の20万円以下の保存方法をそのまま適用しない |
| 電子申告 | 輸出許可通知書等の電子記録も保存対象。許可情報のない申告控えとは区別 |
| 輸出名義 | 取引実態と輸出申告名義を確認し、名義が異なる場合は例外的取扱いの要件を確認 |
| 商社経由 | 国内で商社への販売を完了し、商社が自己の取引として輸出する場合、メーカー側は原則として国内課税売上 |
| 国内の買主 | 買主が国内事業者であることだけでは輸出免税を否定しない。売主自身の輸出取引かを確認 |
| 名義不一致 | 原本保存・不適用連絡書類に加え、名義貸し側の税法上の処理や所轄税務署への提出も確認 |
| 越境EC | 注文番号、配送番号、輸出資料、売上仕訳をひも付ける |
| 計上時期 | 引渡しの時期と合理的な基準の継続適用を確認。委託販売では発送と受託者による販売を区別 |
| 課税売上割合 | 輸出免税売上は分子・分母に含める。国外販売・自己使用のための輸出額の特例や、非課税売上の算入特則も確認 |
| 還付申告 | 原則課税で仕入税額が売上税額を上回る場合、還付が生じ得る |
| 簡易課税 | 実際の仕入税額を用いた還付はできないため、輸出開始前に方式の確認が必要 |
| インボイス | 商業送り状と適格請求書を区別。輸出の証明と国内仕入れの適格請求書等の保存は別要件 |
| 電子保存 | 輸出証明と電子帳簿保存法の要件を区別。原則として真実性・可視性を確保し、検索要件の緩和等も確認 |
| 令和8年10月改正 | 現金受領と支払者が明らかでない方法での受領を区別し、実際の決済方法から追加保存を判定 |
| 追加証明書類 | 所定事項を満たす輸入許可書等、または認められる代替書類を保存。20万円以下の郵便物も確認が必要 |
| 税務調査対応 | 法定書類の保存に加え、売上・出荷・輸出・入金・帳簿の対応関係と差異の理由を説明できる状態にする |
| 事前相談の目安 | 新規輸出、越境EC開始、商社経由、現金決済、大口還付、証憑不備がある場合 |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。


