輸出免税は、輸出許可書さえ手元にあれば適用が完結する、という制度ではありません。
とりわけ令和8年10月1日以後は、輸出取引の対価を現金で受け取る取引や、その相手方が支払った事実が明らかでない方法で受け取る取引について、従来の輸出許可書等に加えて、仕向国の税関その他行政機関が輸入の事実を証明した「指定書類」まで保存することが求められます。
これは、単に証憑が一枚増えるという話ではありません。販売条件の設計、対価の回収方法、海外取引先への依頼事項、輸入国側の通関書類を入手できるかどうか。さらに会計上の税区分、還付申告の際の説明資料、そして税務調査への対応まで、影響は広く及びます。
そもそも輸出免税とは、輸出免税売上について消費税が免除される一方、その取引に対応する課税仕入れ等について、帳簿・請求書等の保存その他の仕入税額控除の要件を満たす限り、原則として仕入税額控除が認められる制度です。適用できれば納付税額の減少、あるいは還付につながることもあります。ただしその前提として、輸出の事実、取引の実在、対価の回収実態、証憑の保存が確認されます。
出典:国税庁|No.6551 輸出取引の免税
本記事では、令和8年度改正による「現金取引等における輸出免税の追加証明」を、制度の説明にとどめず、契約・請求・証憑・会計処理・社内運用・税務調査対応まで含めて整理していきます。
まず押さえる結論
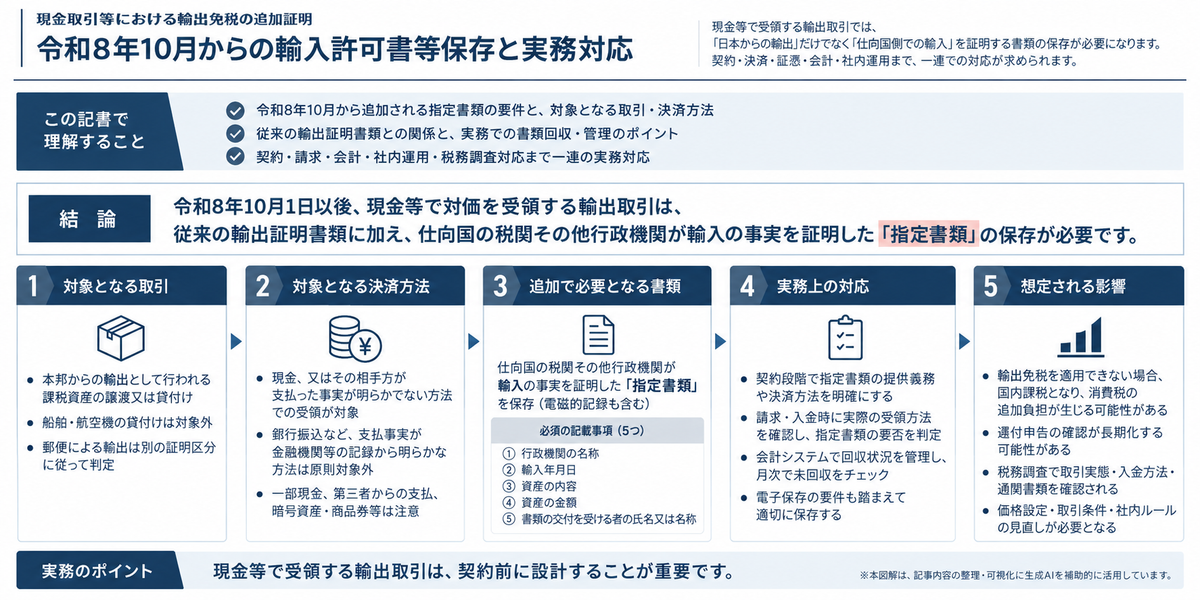
令和8年10月1日以後に行われる、消費税法第7条第1項第1号に掲げる本邦からの輸出として行われる課税資産の譲渡又は貸付けについて、その対価を現金又はその相手方が支払った事実が明らかでない方法により受領する場合。このときは、従来の輸出証明書類に加えて、仕向国の税関その他行政機関が輸入の事実を証明した「指定書類」を保存する必要があります。
ただし、消費税法施行規則第5条第1項第1号では、船舶及び航空機の貸付けが除かれています。郵便による輸出は、同項第2号の証明区分に従って判定します。
指定書類は、次の5つの事項が記載された書類又はその写しです。電磁的記録も含まれます。
- 税関その他行政機関の名称
- 資産の輸入年月日
- 資産の内容
- 資産の金額
- 書類の交付を受ける者の氏名又は名称
通常の銀行振込など、取引相手が支払った事実が金融機関等の記録から明らかな方法は、原則として指定書類の追加保存の対象外です。一方、対価の全部又は一部を現金で受領する場合、取引相手以外の者から受領する場合、暗号資産交換業者を介さず暗号資産を直接受領する場合、商品券等を直接受領する場合などは、原則として指定書類が必要になります。
ただし、契約上の手付金等だけを現金で受領し、対価の大部分を取引相手による支払事実が明らかな別の方法で受領する場合には、指定書類を不要として差し支えないとされています。また、取引相手との間の債権債務を相殺し、相殺対象となる債務がその取引相手に係るものであることが明らかな場合も対象外です。
出典:財務省|令和8年度税制改正の解説―消費税法等の改正
出典:国税庁|消費税法施行規則第五条第一項第一号の規定に基づき国税庁長官が指定する書類を定める件
出典:国税庁|消費税基本通達の一部改正について
実務上の要点を、先にまとめておきます。
| 項目 | 位置付け | 実務上の結論 |
|---|---|---|
| 適用開始 | 法定要件 | 令和8年10月1日以後に行われる対象取引 |
| 対象取引 | 法定要件 | 本邦からの輸出として行われる課税資産の譲渡又は貸付け |
| 貸付けの留意点 | 法定要件 | 船舶及び航空機の貸付けは施行規則第5条第1項第1号の対象から除かれる |
| 郵便による輸出 | 法定要件 | 施行規則第5条第1項第2号の証明区分に従って判定する |
| 対象決済 | 法定要件・通達上の取扱い | 現金、又はその相手方が支払った事実が明らかでない方法 |
| 現金の範囲 | 通達上の取扱い | 取引相手から直接受領する場合だけでなく、代理人等を介して銀行券、政府紙幣又は硬貨により受領する場合を含む |
| 一部現金 | 通達上の取扱い | 原則として指定書類が必要。ただし、手付金等だけが現金で、対価の大部分を明確な方法で受領する場合には例外がある |
| 対象外の例 | 通達上の取扱い | 取引相手からの通常の銀行振込、荷為替手形等、取引相手に係る債務であることが明らかな相殺 |
| 従来から必要な法定書類 | 法定要件 | 輸出許可書、日本郵便の引受けを証する書類等、取引類型ごとの輸出証明書類 |
| 新たに必要な書類 | 法定要件 | 仕向国の税関その他行政機関が輸入の事実を証明した指定書類 |
| 指定書類の必須記載事項 | 法定要件 | 行政機関名、輸入年月日、資産の内容、資産の金額、書類の交付を受ける者 |
| 実務上の本質 | 実務上の整理 | 「日本から出た」ことに加え、「仕向国側で輸入された」ことを法定書類で証明する |
| 影響領域 | 推奨管理 | 契約条項、実際の入金方法、取引先対応、指定書類の回収、会計処理、還付申告、税務調査 |
この改正は、主として一般の輸出取引に関するものである
はじめに、対象範囲を取り違えないことが大切です。
本記事で扱うのは、主として、本邦からの輸出として行われる課税資産の譲渡又は貸付けの対価を現金等で受領する取引です。空港・百貨店・小売店などで外国人旅行者等に販売する「輸出物品販売場制度」、いわゆる免税店制度のリファンド方式とは、原則として別の論点になります。
輸出物品販売場制度は、令和8年11月1日からリファンド方式へ移行します。原則として、本記事の対象とは別の制度です。
ただし、令和8年11月1日以後も、輸出物品販売場における一定の「直送」は、消費税法第7条の輸出免税制度により取り扱われます。この直送取引について現金等で対価を受領する場合も、指定書類の保存対象となる点には注意が必要です。
したがって本記事では、一般の物品輸出、海外顧客への商品販売、本邦からの輸出として行われる対象資産の貸付けなどを中心に整理します。免税店販売の購入記録情報、税関確認、返金手続については、別記事で整理する領域とお考えください。
出典:財務省|令和8年度税制改正の解説―消費税法等の改正
出典:国税庁|輸出物品販売場制度のリファンド方式への見直し
輸出免税の基本構造
輸出免税は、国内取引である資産の譲渡等のうち、輸出取引等に該当するものについて消費税を免除する制度です。
具体的には、課税事業者が、国内からの輸出として行う資産の譲渡又は貸付け、国内と国外との間の通信・郵便・信書便、非居住者に対する無体財産権の譲渡・貸付け、非居住者に対する一定の役務提供などを行った場合に、消費税が免除されます。
ただし、ここでいう免税は「消費税の対象外」という意味ではありません。輸出免税売上は、国内取引として課税対象となる課税資産の譲渡等に該当したうえで、一定の要件により消費税が免除されるものです。
法的に「ゼロ税率」という制度が採用されているという意味ではありません。もっとも、売上に係る消費税が免除され、対応する課税仕入れ等の仕入税額控除が原則として認められるため、経済的には税率ゼロに近い効果が生じます。
この違いは、仕入税額控除と課税売上割合に影響してきます。
| 区分 | 意味 | 仕入税額控除等への影響 |
|---|---|---|
| 輸出免税 | 国内取引である課税資産の譲渡等だが、輸出取引等として消費税が免除される | 課税売上割合の計算上は課税売上に含まれ、対応する課税仕入れ等は保存要件等を満たす限り原則として控除対象となる |
| 国外取引 | そもそも日本の消費税の課税対象外 | 輸出免税売上とは異なる管理が必要 |
| 国内課税 | 国内で行われる課税取引 | 適用税率に基づき売上税額を計上する |
| 非課税 | 土地、金融、住宅貸付け等、消費税の性格又は社会政策上の理由から非課税 | 課税売上割合及び用途区分に影響する |
今回の改正は、このうち「輸出免税」として処理するための証明要件を、現金等により対価を受領する場合について強化するものです。
出典:国税庁|No.6551 輸出取引の免税
従来から必要な輸出免税の証明書類
輸出免税の適用を受けるには、その取引が輸出取引等であることを証明しなければなりません。輸出取引等の区分に応じて、輸出許可書、税関長の証明書、輸出の事実を記載した帳簿や書類を整え、納税地等に7年間保存する必要があります。
ここでいう輸出証明書類に係る電磁的記録については、後述する方法により保存することも認められています。
代表的な証明書類は、次のとおりです。
| 取引類型 | 従来から必要な法定の輸出証明書類 |
|---|---|
| 輸出許可を受ける貨物 | 輸出許可書又は税関長が証明した書類 |
| 郵便物として輸出し、資産価額が20万円を超える場合 | 輸出許可書又は税関長が証明した書類 |
| 郵便物として輸出し、資産価額が20万円以下の小包郵便物・EMS郵便物 | 日本郵便が交付した小包郵便物等の引受けを証する書類及び、小包郵便物等に貼り付け又は添付した所定事項記載書類の写し |
| 郵便物として輸出し、資産価額が20万円以下の通常郵便物 | 日本郵便が交付した郵便物の引受けを証する書類で、輸出者が所定事項を追記したもの |
| 国際通信、国際郵便、国際信書便 | 一定事項が記載された帳簿又は書類 |
| 無体財産権・非居住者向け役務等 | 一定事項が記載された契約書その他の書類 |
20万円以下の小包郵便物・EMS郵便物については、引受けを証する書類だけではなく、原則として、小包郵便物等に貼り付け又は添付した書類の写しも必要です。
その写しには、輸出者の氏名又は名称及び住所等、品名・数量・価額、受取人の氏名又は名称及び住所等、日本郵便による引受年月日などの所定事項が記載されている必要があります。
実務では、次の3種類の資料を区別して管理することが大切です。
| 資料の区分 | 位置付け | 主な資料 |
|---|---|---|
| 法定の輸出証明書類 | 輸出免税の適用に必要 | 輸出許可書、税関長の証明書、日本郵便の引受けを証する書類等 |
| 取引実在性を補強する資料 | 法定の輸出証明書類を補強する実務資料 | 契約書、注文書、Commercial Invoice、パッキングリスト、請求書、入金記録等 |
| 今回追加される指定書類 | 対象となる現金等による受領について法定上追加保存が必要 | 仕向国の税関その他行政機関が輸入の事実を証明した書類又はその写し |
契約書、注文書、Commercial Invoice、パッキングリスト等は、取引の実在性や貨物との対応関係を説明するために重要です。しかし、物品輸出における輸出許可書等や、今回追加される指定書類の代わりになるものではありません。
今回の改正は、従来の輸出証明書類を置き換えるものではありません。現金等により対価を受領する対象取引については、従来の輸出証明書類に加えて、指定書類が必要になる。ここが肝になります。
出典:国税庁|No.6551 輸出取引の免税
出典:財務省|令和8年度税制改正の解説―消費税法等の改正
令和8年10月1日以後に追加で必要となる書類
令和8年10月1日以後に、本邦からの輸出として行われる対象となる課税資産の譲渡又は貸付けについて、その対価を現金又はその相手方が支払った事実が明らかでない方法で受領する場合。輸出免税の適用には、従来の輸出証明書類に加えて指定書類の保存が必要になります。
銀行振込など、金融機関等の記録により、その相手方が支払った事実が明らかな方法での受領は、原則として対象となりません。
追加される証明の考え方は、次のように整理できます。
| 証明する事実 | 資料の法的な位置付け | 主な証拠 |
|---|---|---|
| 日本から輸出されたこと | 法定の輸出証明 | 輸出許可書、日本郵便の引受けを証する書類等 |
| 輸出取引の相手、商品、数量、金額 | 取引実在性を補強する資料 | 契約書、注文書、Commercial Invoice、パッキングリスト、請求書 |
| 対価を受領したこと | 受領事実を補強し、指定書類の要否を判定する資料 | 領収書、入金記録、現金出納帳、預金入金記録、金融機関又は決済事業者の明細 |
| 仕向国側で輸入されたこと | 今回追加される法定の指定書類 | 仕向国の税関その他行政機関が輸入の事実を証明した書類、その写し又は所定の電磁的記録 |
| 輸出免税の適用要件を満たすこと | 上記資料を一連で確認 | 従来の輸出証明書類に指定書類を加えた証憑一式 |
対象取引について、指定書類又は消費税基本通達7-2-26により認められる代替書類を保存できない場合、原則として輸出免税の証明要件を満たしません。
領収書、配送完了通知、顧客の受領確認メール等を追加しても、それだけで指定書類の欠缺を補うことはできません。
出典:国税庁|消費税法改正のお知らせ 令和8年4月
出典:国税庁|消費税基本通達の一部改正について
対象となる決済方法をどう判定するか
今回の改正で見落としてはならないのは、「現金かどうか」だけが基準ではない、という点です。
法令及び改正消費税基本通達では、対象となる受領を「現金又はその相手方が支払った事実が明らかでない方法」による受領としており、これらをまとめて「現金等により受領する場合」と整理できます。
つまり、現金以外の決済であっても、実際の支払者と取引相手との対応関係が明らかでなければ、指定書類の対象になり得るということです。
実務では、次のように判定していきます。
| 決済方法 | 指定書類の要否 | 実務上の確認点 |
|---|---|---|
| 取引相手から直接、又は代理人等を介した現金受領 | 原則として必要 | 銀行券、政府紙幣又は硬貨による受領であるか |
| 取引相手からの通常の銀行振込であることが金融機関等の記録から明らか | 不要 | 振込人、口座情報、請求・入金の対応関係を確認する |
| 荷為替手形等、取引相手による支払事実が明確な決済 | 通常は不要 | 書類取引と代金回収の対応関係を確認する |
| 取引相手以外の第三者からの振込 | 原則として必要 | 第三者が支払義務を負う者に当たるか、金融機関等の記録から取引相手による支払いと明らかにできるか |
| 保証人、連帯債務者その他、その取引の対価について明確な支払義務を負う者からの支払い | 支払義務が明らかであれば不要 | 保証契約、連帯債務、その他の支払義務の根拠を確認する |
| 一部を現金、残額を銀行振込 | 原則として必要 | 一つの譲渡又は貸付けの対価の一部でも現金等で受領したか |
| 契約上の手付金等だけを現金で受け取り、対価の大部分を明確な非現金決済で回収 | 指定書類を不要として差し支えない場合がある | 現金部分が契約等に基づく手付金等であることと、対価全体に占める位置付けを確認する |
| 暗号資産交換業者を介さない暗号資産の直接受領 | 必要 | ウォレット情報だけではなく、直接受領に該当するかを確認する |
| 商品券等の直接受領 | 必要 | 決済手段の媒介を業とする事業者を介さず受領したものか |
| 取引相手に係る債務であることが明らかな相殺 | 不要 | 相殺合意、債権債務の当事者及び対象債務を確認する |
| 三者間相殺その他、債務の帰属が不明確な精算 | 個別確認が必要 | 誰の債務を誰が消滅させたのかを確認する |
| 決済代行会社経由 | 記録から取引相手による支払事実が明らかかによって判定 | 決済明細、取引ID、買主情報及び入金の対応関係を確認する |
| 契約は銀行振込だが、実際には現金で回収 | 必要 | 契約書上の予定ではなく、実際の受領方法で判定する |
現金受領には、取引相手から直接受け取る場合だけでなく、代理人等を介して銀行券、政府紙幣又は硬貨により受領する場合も含まれます。銀行振込は、現金受領には含まれません。
取引相手以外の者から金融機関を介して受領する場合は、原則として対象です。ただし、保証人、連帯債務者その他、その取引の対価について支払義務を負うことが明らかな者から受領する場合は、対象から除かれます。
また、形式上は第三者名義であっても、金融機関等の記録により取引相手から受領したことが明らかであれば、対象外となります。反対に、代理関係や第三者支払の理由を社内で説明できるというだけで、当然に対象外となるわけではありません。
暗号資産交換業者や決済代行会社を介した場合も、それだけで対象外になるとは限りません。その事業者の記録により、取引相手が支払った事実を明らかにできるかどうかを確認します。
決済方法の判定は、契約書上の予定だけでなく、実際にどの方法で対価を受領したかによって行います。銀行振込の予定であった取引について、後日、現金又は第三者からの不明瞭な入金で回収した場合には、指定書類の保存が必要になります。
申告時点で売掛金が未回収である場合も、その時点の予定決済だけで指定書類が不要と確定するわけではありません。回収完了まで実際の受領方法を追跡する運用が必要です。
出典:財務省|令和8年度税制改正の解説―消費税法等の改正
出典:国税庁|消費税基本通達の一部改正について
対象取引は「本邦からの輸出として行われる課税資産の譲渡又は貸付け」である
今回の指定書類の追加保存は、消費税法第7条第1項第1号に掲げる本邦からの輸出として行われる課税資産の譲渡又は貸付けについて、現金等により対価を受領する場合に適用されます。
ただし、消費税法施行規則第5条第1項第1号では、船舶及び航空機の貸付けが除かれています。また、郵便による輸出は、同項第2号に定める証明区分に従います。
| 取引 | 今回の指定書類の対象可能性 |
|---|---|
| 日本から海外顧客へ商品を輸出販売し、現金で対価を受け取る | 原則として対象 |
| 日本から海外顧客へ商品を輸出販売し、取引相手以外の第三者から入金される | 原則として対象。ただし、明確な支払義務者や取引相手による支払事実を金融機関等の記録から確認できる場合を除く |
| 対価の一部を現金で受領する | 原則として対象。手付金等に関する例外を別途判定する |
| 本邦からの輸出として行われる対象資産の貸付けについて、現金で賃料を受領する | 対象。ただし、船舶及び航空機の貸付けは除く |
| 輸出貨物を郵便で発送し、対価を現金で受領する | 郵便輸出に係る証明区分に従い対象となる |
| 輸出物品販売場における一定の直送取引について、現金等で対価を受領する | 対象となる |
| 非居住者向けコンサルティング役務 | 今回の指定書類追加とは別の論点 |
| 国際運輸、国際通信 | 今回の指定書類追加とは別の論点 |
| 輸出物品販売場における通常のリファンド方式による販売 | 原則として別制度 |
もっとも、役務提供や国際運輸について、輸出免税の証明が不要になるわけではありません。契約書、請求書、業務内容、非居住者性、国内で直接便益を享受する者の有無などについて、取引類型ごとの証明要件を確認する必要があります。
出典:財務省|消費税法施行規則等の一部を改正する省令新旧対照表
出典:財務省|令和8年度税制改正の解説―消費税法等の改正
仕向国の「輸入許可書に相当する指定書類」とは何を指すか
通関書類の名称、形式、記載内容は、国によって異なります。日本側で「輸入許可書」という名称の書類だけを思い描いていると、現場で回収すべき書類を誤るおそれがあります。
指定書類とは、名称だけで判定するものではありません。仕向国の税関その他行政機関が輸入の事実を証明した書類であり、次の5つの事項のすべてが記載されたもの又はその写しである必要があります。
法定必須項目
| 法定記載事項 | 確認内容 |
|---|---|
| 税関その他行政機関の名称 | 仕向国のどの行政機関が輸入事実を証明したか |
| 資産の輸入年月日 | 仕向国における輸入日 |
| 資産の内容 | 輸入された資産を識別できる内容 |
| 資産の金額 | 輸入された資産の金額 |
| 書類の交付を受ける者の氏名又は名称 | 行政機関から当該書類の交付を受ける者 |
法定記載事項は「輸入者名」ではなく、「書類の交付を受ける者の氏名又は名称」です。通常は輸入者と一致することが多いと考えられますが、現地の通関制度や代理関係によっては一致しない場合があります。
次の項目は、法定の5項目ではありませんが、日本側の輸出取引と指定書類を照合するために確認することが望ましい情報です。
内部照合上確認することが望ましい項目
| 確認したい情報 | 理由 |
|---|---|
| 輸入国・通関官署 | 仕向国で輸入されたことを確認するため |
| 輸入者名 | 日本側の取引相手又は商流上の関係者との対応を確認するため |
| 輸出者名・売主名 | 自社又は商流上の売主と紐付けるため |
| 商品名・品番 | 輸出許可書、Commercial Invoice等との一致を確認するため |
| 数量・重量 | 輸出数量と輸入数量の対応関係を確認するため |
| インボイス番号 | 日本側の請求書又はCommercial Invoiceと紐付けるため |
| B/L、AWB、追跡番号 | 物流証拠と通関証拠を結び付けるため |
| 金額・通貨 | 請求額、入金額及び輸出申告価格との差異を確認するため |
| 通関業者情報 | 指定書類の入手経路や現地通関の状況を確認するため |
資産の金額については、日本側の請求額、輸出申告価格及び仕向国側の輸入申告価格が完全に一致するとは限りません。輸入国側の関税評価では、運賃、保険料、手数料、容器・包装費、ロイヤルティその他の加算要素が反映される場合があるためです。
金額が異なる場合には、直ちに書類不備とするのではなく、運賃、保険料、関税評価上の加算要素、為替換算等による合理的な差異を説明できるようにします。
出典:税関|関税評価事例集
書類の名称は国ごとにさまざまです。輸入許可通知、輸入申告書の許可済控え、通関許可書、Customs Declaration、Import Permit、Bill of Entry、Entry Summary、Release Noticeなど、現地制度に応じた名称が用いられます。
ただし、これらは、あくまで各国で使用され得る名称の例です。その名称だけで指定書類に該当するものではありません。
Bill of EntryやCustoms Declarationは、単なる輸入申告書であり、輸入許可済みであることまで示していない場合があります。Release Noticeが許可済みであるという事実だけを通知する書類であれば、輸入申告書の控えとの組合せが必要になる場合があります。
書類ごとに、次の事項を確認する必要があります。
- 仕向国の税関その他行政機関による証明であること
- 輸入の事実又は輸入許可済みであることが確認できること
- 国税庁告示が定める5つの事項が記載されていること
実務では、仕向国の税関その他行政機関が輸入の事実を証明した書類であり、国税庁告示が定める5項目を記載したものかどうかを確認します。
民間の通関業者、フォワーダー、倉庫会社、物流会社又は海外顧客が独自に作成した書類だけでは、指定書類に該当するとは限りません。通関業者からPDFを受け取ること自体に問題はありませんが、そのPDFの内容が税関その他行政機関による証明書類である必要があります。
また、海外顧客の受領確認メール、配送完了通知、倉庫到着記録は、貨物の到着を補強する資料にはなります。しかし、物流上の到着と、仕向国における通関上の輸入許可は同じではありません。これらの資料だけで指定書類の要件を満たすことはできないのです。
出典:国税庁|消費税法施行規則第五条第一項第一号の規定に基づき国税庁長官が指定する書類を定める件
通常の指定書類が発行されない場合
仕向国の制度によっては、日本で一般に想定する輸入許可書が発行されないことがあります。
改正消費税基本通達7-2-26では、一定の場合について、次の代替書類による保存が認められています。
| 指定書類が通常どおり発行されない場合 | 保存する代替書類 |
|---|---|
| 自由貿易地域において輸入許可手続が行われない場合 | 仕向国の税関その他行政機関に提出した輸入申告書の控え |
| 輸入許可について、許可済みであるという事実だけが通知される場合 | 仕向国の税関その他行政機関に提出した輸入申告書の控え及び、輸入許可済みであることを証する書類 |
| 郵便に関する条約に基づく税関告知書だけで通関される場合 | 税関告知書又はその写し及び、日本郵便の追跡サービスから取得した、取引相手への到達が明らかな配達状況書類 |
これらは、単に通常の輸入許可書が入手できなかった場合に、任意の物流資料で代替できるという取扱いではありません。
仕向国の制度上、指定書類が通常の形式で発行されない場合について、通達で定められた書類を保存するものです。また、代替書類の一式により、国税庁告示で定められた5つの事項を確認できる必要があります。
出典:国税庁|消費税基本通達の一部改正について
「電磁的記録を含む」の実務上の意味
追加で保存すべき指定書類には、電磁的記録も含まれます。
紙の原本や写しだけでなく、PDF、通関システムから出力されたデータ、現地通関業者を通じて受け取った電子ファイルなども、要件を満たせば指定書類として保存できます。
消費税法上、輸出証明書類に係る電磁的記録については、所定の方法により電子保存するほか、整然とした形式及び明瞭な状態で出力した書面を整理して保存する方法も認められています。
したがって、輸出免税の証明要件だけを論じる限り、電子で受領した指定書類を明瞭な状態で紙に出力し、整理して保存する方法も可能です。
一方で、同じデータが所得税又は法人税における「電子取引の取引情報」に該当する場合には、電子帳簿保存法に基づく電子保存が別途必要になります。
電子取引データ保存の対象となるのは、注文書、契約書、送り状、領収書、見積書、請求書その他これらに準ずる書類に通常記載される取引情報を、電子的に授受した場合です。
外国の輸入許可書データが、当然にすべて電子取引データになると断定するのではなく、その記載内容、取引との関係及び授受の態様から判断する必要があります。
以下には、法令上の保存要件だけでなく、税務調査時の検索・照合を容易にするための推奨管理方法を含みます。電子帳簿保存法上の具体的な要件及び免除・猶予措置は、事業者の規模や保存状況等に応じて別途判定します。
| 項目 | 位置付け | 実務対応 |
|---|---|---|
| 消費税法上の保存方法 | 法定要件 | 所定の電子保存又は、整然とした形式及び明瞭な状態で出力した書面の整理保存 |
| 電子取引データ該当性 | 個別の法定判定 | データの内容及び授受方法から、所得税・法人税上の電子取引データに該当するかを判定する |
| ファイル形式 | 推奨管理 | PDF、画像、CSV等の受領データを保存する |
| ファイル名 | 推奨管理 | 請求書番号、輸出許可番号、取引先名、輸入年月日等を含める |
| 保存場所 | 推奨管理 | 取引別フォルダ、輸出案件番号、会計仕訳番号等と紐付ける |
| 検索性 | 該当時は法定要件・それ以外は推奨管理 | 電子帳簿保存法の適用要件及び免除・猶予措置を確認したうえで、取引年月日、取引先、金額等から検索できる状態を整える |
| 改ざん防止 | 該当時は法定要件 | 電子取引データに該当する場合には、タイムスタンプ、訂正削除履歴、事務処理規程等の方法から適用要件を確認する |
| 翻訳 | 推奨管理 | 現地語書類について、法定5項目及び主要照合項目の日本語メモを添付する |
| 閲覧性 | 該当時は法定要件・それ以外は推奨管理 | 税務調査時に速やかに表示又は印刷できる状態にする |
「PDFをメールで受け取り、印刷して紙だけを保存した」という対応でも、消費税法上の輸出免税証明については、所定の方法による明瞭な紙出力保存で足りる場合があります。
ただし、同じデータが所得税又は法人税上の電子取引データに該当する場合には、紙出力だけでは電子帳簿保存法上の保存要件を満たしません。
そのため実務上は、紙出力だけに依存せず、受領した電子データも併せて保存しておく運用が安全です。
出典:財務省|消費税法施行規則等の一部を改正する省令新旧対照表
出典:国税庁|電子帳簿保存法一問一答【電子取引関係】
契約段階で検討すべき条項
今回の改正で最も重要なのは、実は契約前の対応です。
指定書類は、日本側の売主だけでは入手できないことがあります。輸入国側の通関を行うのが、買主、買主とは別の輸入者、現地代理店又は通関代理人である場合があるからです。
消費税法が、契約書への指定書類提供条項の記載自体を義務付けているわけではありません。
しかし、指定書類を確実に回収するため、契約書、注文書又は取引条件に、買主等による指定書類の提供義務を明記することが強く推奨されます。
買主自身が輸入者ではない場合も想定しておきます。単に「買主が保有する書類を提出する」とするのではなく、買主が輸入者、通関代理人その他の関係者から必要書類を取得し、売主に提供するという内容を検討します。
検討しておきたい条項は、次のとおりです。
| 契約条項 | 位置付け | 内容 |
|---|---|---|
| 決済方法 | 推奨事項 | 原則として銀行振込等、その相手方が支払った事実を明らかにできる方法を指定する |
| 現金等を認める条件 | 推奨事項 | 現金、第三者支払その他対象となり得る方法を例外扱いとし、事前承認制にする |
| 一部現金の取扱い | 推奨事項 | 手付金等を含め、対価の一部を現金で受領する場合の事前申告及び承認手続を定める |
| 決済方法の変更通知 | 推奨事項 | 契約上の予定方法から実際の支払方法を変更する場合の事前通知義務を定める |
| 指定書類の提供義務 | 推奨事項 | 買主が輸入者、通関代理人その他関係者から指定書類を取得し、売主へ提供する義務を定める |
| 提供期限 | 推奨事項 | 輸入許可日から一定日数以内など、具体的な期限を設定する |
| 書類不提出時の取扱い | 推奨事項 | 取引停止、次回出荷保留、費用負担その他の対応を定める |
| 消費税相当額の取扱い | 契約上の個別検討 | 指定書類不提出時の追加請求等を予定する場合には、準拠法、税込・税抜の定め、適用税率及び価格条項を踏まえて明記する |
| 電子データ提供 | 推奨事項 | PDF等の電磁的記録による提供を認め、受領経路を指定する |
| 言語・説明 | 推奨事項 | 現地語書類について、必要項目の英訳又は日本語説明を求める |
| 第三者支払 | 推奨事項 | 買主以外が支払う場合の支払義務、代理関係及び支払理由を明示させる |
| 書類の真正性 | 推奨事項 | 虚偽書類又は改ざん書類の提出による損害負担を定める |
| 税務調査への協力 | 推奨事項 | 後日確認が必要となった場合の資料提供及び照会協力を定める |
税務上、指定書類を保存できなかったからといって、海外顧客に対する消費税相当額の追加請求権が当然に発生するわけではありません。
追加請求を可能にするには、準拠法、契約価格が税込か税抜か、適用税率、書類不提出と税負担との因果関係などを踏まえ、契約上の根拠を整えておく必要があります。
契約書に「輸出免税で請求する」とだけ書いたところで、それにより輸出免税の証明要件を満たすわけではありません。現金等で回収する可能性があるのなら、誰からどの指定書類を、いつ、どの形式で受け取るのかまで、取引開始前に取り決めておく必要があります。
請求・入金時に確認すべきこと
請求の時点では、次の情報を明確にしておきます。
| 確認項目 | 目的 |
|---|---|
| 請求先 | 契約相手と一致するかを確認する |
| 支払予定者 | 契約上、誰が支払うことになっているかを確認する |
| 予定決済方法 | 銀行振込、荷為替手形、現金、第三者支払等を区分する |
| 実際の受領方法 | 契約上の予定どおりに回収されたかを確認する |
| 一部現金の有無 | 対価の一部でも現金等による受領がないかを確認する |
| 手付金等の例外 | 現金部分が契約等に基づく手付金等であり、対価の大部分を明確な方法で受領する例外に該当するかを確認する |
| 請求書番号・Commercial Invoice番号 | 輸出許可前から使用できる共通の取引IDとする |
| 輸出許可番号 | 輸出許可後に輸出売上一覧又は販売管理システムへ追記し、共通の取引IDと紐付ける |
| 商品明細 | 輸出証明書類、パッキングリスト及び指定書類との対応を確認する |
| 対価の受領日 | 入金処理、指定書類要否及び証憑回収管理に使用する |
| 未回収売掛金 | 回収完了まで実際の決済方法を追跡する |
| 指定書類の要否 | 現金等による受領であれば回収対象として管理する |
| 回収期限 | 指定書類の未回収を滞留管理する |
Commercial Invoiceは、輸出申告より前に作成されることが多く、請求時点では輸出許可番号がまだ存在しない場合があります。
そのため、請求書番号又はCommercial Invoice番号を共通の取引IDとし、輸出許可後に輸出許可番号を輸出売上一覧又は販売管理システム上で追記して紐付ける方法が合理的です。
現金受領の場合には、特に次の資料を残しておきます。
次の資料は、指定書類とは別に、対価の受領及び内部統制の状況を補強するための資料です。指定書類に代わるものではありません。
| 現金受領時の資料 | 位置付け・実務上の意味 |
|---|---|
| 領収書控え | 誰から、いつ、いくら受領したかを記録する補強資料 |
| 現金出納帳 | 入金処理の時系列を確認する補強資料 |
| 預金入金記録 | 現金が会社口座へ入金されたことを示す。ただし、通常は誰から現金を受け取ったかまでは証明しない |
| 受領者・承認者記録 | 不正・横領リスクを抑えるための内部統制資料 |
| 本人確認・来訪記録 | 相手方との対応関係を補強する資料。消費税法上の必須資料ではなく、取引リスクに応じて個人情報の取得・保存を必要最小限とする |
| 契約書・注文書 | 現金受領の契約上の根拠を確認する補強資料 |
| 指定書類 | 仕向国で輸入されたことを証明する法定書類 |
現金取引は、税務上だけでなく、内部統制の面でもリスクの高い取引です。営業担当者が受け取った現金を後日経理へ回す運用や、海外出張時に現金を受け取る運用については、証憑と承認の仕組みを厳格に設計しておく必要があります。
展示会で海外顧客に販売する場合は、開催場所と商品の引渡方法を先に確認します。
海外で開催される展示会で、国外にある商品を現地で販売する場合は、国外取引となる可能性があります。日本国内の展示会で外国人顧客へ商品を引き渡し、その顧客が自ら国外へ持ち出す場合は、外国人への販売というだけで、売主の輸出免税取引になるわけではありません。
売主が輸出手続を行い、その取引自体が本邦からの輸出として行われる資産の譲渡に該当する場合に、消費税法第7条の対象となり得ます。
出典:国税庁|No.6551 輸出取引の免税
会計処理・税区分マスターへの落とし込み
令和8年10月1日以後は、輸出免税の税区分を一つ用意するだけの運用では、不十分になる可能性があります。
現金等で対価を受領する輸出取引については、従来の輸出証明書類だけでなく、指定書類の回収状況まで管理しなければならないからです。
以下は、消費税法上の法定税区分ではなく、指定書類の要否及び回収状況を管理するための社内用補助区分又は管理フラグの例です。
| 管理区分 | 内容 |
|---|---|
| 輸出免税・通常決済 | 銀行振込等により、その相手方が支払った事実が明らかな輸出取引 |
| 輸出免税・現金等・指定書類回収済 | 指定書類又は通達上認められる代替書類まで保存済み |
| 輸出免税・現金等・指定書類未回収 | 決算・申告前に重点確認が必要な取引 |
| 輸出免税・未回収売掛金 | 回収完了まで実際の受領方法を追跡する取引 |
| 輸出免税保留 | 法定の輸出証明書類又は指定書類が未整備で、免税処理を確定できない状態 |
| 国内課税への振替要検討 | 証明不備が解消せず、輸出免税の適用要件を満たさない取引 |
| 本改正の指定書類追加対象外・別途判定 | 国外取引、非居住者向け役務、国際運輸、輸出物品販売場での販売等について、それぞれ固有の税区分及び証明要件を判定する |
国外取引、非居住者向け役務、国際運輸、輸出物品販売場での販売等は、それぞれ課税関係が異なります。一つの「対象外取引」という税区分にまとめて処理することは適切ではありません。
また、会計システムによっては、法定の税区分そのものを細分化するよりも、次の情報を補助項目として持たせる方が安全です。
- 実際の決済方法
- 支払者
- 指定書類の要否
- 一部現金及び手付金等の例外判定
- 指定書類の回収状況
- 回収期限
- 申告可否
会計入力の際に「輸出免税」とだけ処理してしまうと、申告前に指定書類未回収の取引を抽出できません。
取引を開始した時点、請求の時点、入金の時点、決算の時点。それぞれで確認できるように、販売管理システムや会計ソフトの補助項目をあらかじめ設計しておくことが大切です。
令和8年10月1日前後の移行期に注意する
適用開始は、令和8年10月1日以後に行われる対象となる課税資産の譲渡又は貸付けです。
入金日が令和8年10月1日以後であるかどうかだけで、新制度の適用関係が決まるわけではありません。
| 取引状況 | 適用関係・確認事項 |
|---|---|
| 9月に注文し、10月に輸出許可を受ける | 輸出許可日だけでなく、資産の引渡日を確認する。資産の譲渡が10月1日以後であれば新制度の対象となる |
| 9月に前受金を受領し、10月に資産を譲渡する | 資産の譲渡が10月であれば、原則として新制度の対象。前受金が現金であれば、一部現金受領の原則及び手付金等の例外を判定する |
| 9月に資産を譲渡し、10月に現金で回収する | 資産の譲渡が実際に9月中に行われているのであれば、原則として従前の取扱い。10月の入金日だけを理由に新制度の対象とはならない |
| 10月に資産を譲渡し、11月に輸入許可を受ける | 新制度の対象。輸入通関後に指定書類を回収する |
| 契約上は銀行振込だが、実際には現金で回収する | 実際の受領方法に従って判定し、指定書類を保存する |
| 継続的な資産の貸付け | 貸付期間、対価の発生時期、契約内容及び船舶・航空機の貸付けに該当しないかを確認する |
| 分割出荷 | 資産の引渡し及び輸出証明の単位に応じて判定する |
消費税では、請求日や入金日だけで売上時期が決まるわけではありません。
棚卸資産等の譲渡時期は、原則として引渡しの日により判定します。具体的な引渡日については、資産の種類・性質、契約内容及び従来から継続して採用している基準を踏まえ、出荷日、検収日又は相手方が使用収益できることとなった日などのうち、合理的な日を判定します。
輸出許可日、インコタームズ及び所有権移転条項は、その判断の参考事情となります。ただし、それだけで譲渡日が決まるわけではありません。
出典:国税庁|資産の譲渡の時期
出典:財務省|令和8年度税制改正の解説―消費税法等の改正
インコタームズと証憑回収の関係
輸出取引では、FOB、CIF、CFR、EXW、DAP、DDPといったインコタームズが使われます。
インコタームズは、主として、物品の引渡し、危険の移転、費用負担、運送・通関上の役割を定めるものです。所有権の移転時期、準拠法、代金支払条件等を当然に決定するものではありません。
したがって、インコタームズだけで消費税上の資産の譲渡時期や輸出免税の適否を決めることはできません。
一方、誰が輸入通関を行い、誰が指定書類へアクセスできるかという点には、インコタームズが大きく影響します。
| 取引条件 | 指定書類の回収上の注意点 |
|---|---|
| FOB | 輸入通関は通常買主側が関与するため、買主、輸入者又は現地通関代理人から指定書類の提供を受ける仕組みが必要 |
| CIF・CFR | 売主が国際運送を手配しても、輸入通関は買主側が行うことが多いため、指定書類の回収経路を別途確保する |
| EXW | 買主への国内引渡しの時点で処分権等が移転する場合、売主の取引が国内課税取引となり、輸出免税を適用できないことがある。輸出申告名義だけでなく、契約上・事実上の引渡し及び処分権移転を事前に確認する |
| DAP | 輸入通関は買主側となることが多いため、買主等に対する指定書類の提供依頼が必要 |
| DDP | 売主側が輸入通関の手配や管理に関与するため、指定書類の回収ルートを確保しやすい場合がある。ただし、輸入者となれる者や通関制度は国・地域ごとに異なるため、現地制度を確認する |
EXWで日本国内において買主へ物品を引き渡し、その時点で買主に処分権等が移転したと認められる場合には、売主の取引自体が国内課税取引となり、売主が輸出免税を適用できないことがあります。
売主が輸出免税を適用するためには、輸出許可後又は船積み時等に処分権等が移転することを当事者間で明確にし、契約書やCommercial Invoice等へ反映するなど、取引実態に即した設計が必要です。
「どの条件が有利か」という視点だけでなく、自社の取引自体が輸出免税に該当するか、指定書類を誰から入手できるかまで含めて取引条件を設計することが大切です。
出典:ICC Academy|Incoterms 2020: New Rules, Old Problems
出典:日本貿易振興機構|輸出取引の消費税免税となる条件
指定書類を入手できない場合のリスク
対象取引について、指定書類又は消費税基本通達7-2-26により認められる代替書類を保存できない場合、原則として輸出免税の証明要件を満たさず、輸出免税を適用できません。
領収書、配送完了通知、顧客の受領確認メール、現金出納帳等を保存しても、それだけで指定書類の欠缺を補うことはできません。
その影響は、売上に係る消費税の追加だけにとどまりません。
| 影響 | 内容 |
|---|---|
| 売上税額 | 輸出免税として処理した売上について、国内課税として適用税率を判定し、売上税額を計上する必要が生じる |
| 適用税率 | 常に10%とは限らない。輸出した商品が飲食料品等である場合など、国内取引として適用される税率を個別に判定する |
| 還付申告 | 還付原因及び輸出免税の適用要件の確認が長期化する可能性がある |
| 資金繰り | 還付保留、追加納付又は修正申告により、資金計画が変わる可能性がある |
| 価格設定 | 海外顧客から日本の消費税相当額を回収できず、売主が負担する可能性がある |
| 取引先対応 | 後日、指定書類の提供を求めても協力を得られない可能性がある |
| 会計処理 | 税区分、売上高、仮受消費税等及び未払消費税等の修正が必要となる可能性がある |
| 税務調査 | 取引実在性、輸出事実、実際の対価受領方法及び証憑保存を確認される |
| 附帯税 | 過少申告等となった場合には、事実関係に応じて延滞税及び加算税が問題となる可能性がある |
消費税の標準税率は10%、一定の飲食料品等に適用される軽減税率は8%です。輸出免税の証明要件を満たさない場合には、国内課税取引として、その資産に本来適用される税率を判定します。
出典:国税庁|No.6303 消費税および地方消費税の税率
出典:国税庁|No.6102 消費税の軽減税率制度
消費税の還付申告については、取引の実態確認が困難な場合、金銭授受の事実確認が困難な場合、輸出等に係る証拠書類が適切に保管されていない場合などには、確認に時間を要し、還付を保留する期間が長期にわたることがあると、国税当局から示されています。
輸出免税売上が多い会社ほど、証明書類の不備はそのまま資金繰りに響いてきます。
出典:国税庁|消費税還付申告に関する国税当局の対応について
実務で起こりやすい判断ミス
1.輸出許可書があるので十分と考える
令和8年10月1日以後の対象取引では、輸出許可書だけでは足りません。
現金等により対価を受領する場合には、従来の輸出証明書類に加え、仕向国の税関その他行政機関が輸入の事実を証明した指定書類又は通達上認められる代替書類を保存する必要があります。
2.銀行振込なら常に対象外と考える
取引相手からの通常の銀行振込であり、その支払事実が金融機関等の記録から明らかであれば、指定書類は不要です。
しかし、入金名義が第三者、代理店、個人名又は略称である場合には、取引相手からの支払いであることが金融機関等の記録から明らかか、第三者が保証人、連帯債務者その他の明確な支払義務者に該当するかを確認します。
第三者名義であるから常に対象となるわけでも、代理関係を社内で説明できるから常に対象外となるわけでもありません。
3.海外顧客が通関書類を出してくれる前提で契約する
指定書類は、買主にとっては自国側の通関資料です。買主自身が輸入者ではなく、現地代理店や別会社が輸入者となる場合もあります。
契約上の提供義務がなければ、後日依頼しても提出を拒まれる可能性があります。指定書類の提供条項は法定義務ではありませんが、確実な回収のために強く推奨されます。
4.決算時に初めて未回収に気付く
指定書類は、輸入通関の後に発行されます。
決算の時点で未回収案件が大量に判明すると、申告期限までに回収しきれないことがあります。輸入許可後の回収期限を定め、月次で未回収案件を追跡する必要があります。
5.物流証憑と通関証憑を混同する
配送完了通知や受領サインは、貨物が届いたことを示す資料にはなります。
しかし、それだけで指定書類になるわけではありません。仕向国の税関その他行政機関が輸入の事実を証明した書類であり、国税庁告示が定める5つの事項が記載されているかを確認します。
6.国内販売を輸出免税にしてしまう
輸出取引を行う事業者に対して国内で行う資産の譲渡等には、原則として輸出免税の規定は適用されません。
たとえば、自社が国内商社へ商品を販売し、その商社が後に輸出する場合、自社の販売は原則として国内販売です。商社が輸出したという事実だけで、自社の売上が輸出免税になるわけではありません。
一方、輸出申告書上の名義人と実際の輸出者が異なる、いわゆる名義貸し型の取引では、実際の輸出者が輸出申告書等の原本を保存し、名義人に「消費税輸出免税不適用連絡一覧表」等を交付するなど、所定の措置を講じることにより、実際の輸出者が輸出免税を適用できる場合があります。
この取扱いは、契約書や商流だけを見て任意に選べるものではありません。実際の輸出者が誰であるかを確認し、国税庁が示す所定の手続を行う必要があります。
出典:国税庁|輸出申告書等の名義人と実際の輸出者が異なる場合
7.契約書に記載された決済方法だけで判定する
契約上は銀行振込であっても、実際に現金等で受領すれば、指定書類が必要です。
請求後の支払方法変更、第三者による立替払い、決済代行への変更などを経理部門が把握できるようにし、実際の受領方法を確認します。
8.外国書類の名称だけで指定書類と判断する
Bill of Entry、Customs Declaration、Release Noticeなどの名称が付いていても、それだけで指定書類に該当するとは限りません。
発行主体、輸入許可済みであること及び国税庁告示が定める5つの記載事項を、書類ごとに確認する必要があります。
取引開始前チェックリスト
現金等により輸出取引の対価を受領する可能性がある会社は、新規取引を始める際に、次の事項を確認してください。
| 確認事項 | 区分 | 確認内容 |
|---|---|---|
| 自社が実際の輸出者か | 法定判定 | 国内販売先への売上ではないか、名義貸し型取引なら所定の手続を行っているか |
| 取引対象 | 法定判定 | 本邦からの輸出として行われる課税資産の譲渡又は貸付けか |
| 貸付けの対象範囲 | 法定判定 | 船舶又は航空機の貸付けに該当しないか |
| 郵便輸出 | 法定判定 | 郵便物の価額及び発送方法に応じた輸出証明書類を用意できるか |
| 免税店の直送 | 法定判定 | 輸出物品販売場における一定の直送取引に該当しないか |
| 輸出時期 | 法定判定 | 資産の譲渡又は貸付けが令和8年10月1日以後に行われるか |
| 予定決済方法 | 事前管理 | 銀行振込、荷為替手形、現金、第三者支払、決済代行等のいずれか |
| 実際の決済方法 | 継続管理 | 契約上の予定から変更された場合に把握できるか |
| 一部現金 | 通達上の判定 | 手付金等を含め、対価の一部でも現金等による受領があるか |
| 手付金等の例外 | 通達上の判定 | 契約上の手付金等だけが現金で、対価の大部分を明確な別の方法で受領するか |
| 支払者 | 法定判定 | 契約相手、保証人、連帯債務者その他の支払義務者のいずれか |
| 未回収売掛金 | 継続管理 | 回収完了まで実際の受領方法を追跡できるか |
| 輸入国 | 法定判定 | どの国・地域で輸入通関されるか |
| 書類の交付を受ける者 | 法定判定 | 指定書類上、誰が書類の交付を受けるか |
| 輸入者 | 内部照合 | 買主、代理店、現地子会社その他のどの者が輸入者となるか |
| 指定書類 | 法定要件 | 誰が取得し、誰が自社へ提供するか |
| 指定書類の5項目 | 法定要件 | 行政機関名、輸入年月日、資産の内容、資産の金額、書類の交付を受ける者が記載されているか |
| 代替書類 | 通達上の取扱い | 通常の指定書類が発行されない場合に、通達7-2-26の書類を取得できるか |
| 提供期限 | 推奨管理 | 申告期限までに十分な余裕がある社内期限を定めているか |
| 電子保存 | 法定判定・推奨管理 | 消費税法上の保存方法と、電子帳簿保存法上の電子取引データ該当性を区別しているか |
| 価格条項 | 契約上の検討 | 書類不備時の税負担及び追加請求の取扱いを明記しているか |
| 社内承認 | 推奨管理 | 現金等による受領を誰が承認するか |
このチェックを営業部門だけに委ねてしまうと、税務上の証明要件が抜け落ちます。
営業、貿易実務、経理、法務、税務の担当者が、同じ確認票を共有して使うのが望ましいところです。
月次で行うべき管理
決算時に指定書類をまとめて確認するという運用は、あまりにリスクが高すぎます。
次の管理項目は、それ自体がすべて法定帳簿の記載事項というものではありません。指定書類の回収漏れを防ぎ、申告時の証明を可能にするための推奨管理です。
| 月次管理項目 | 内容 |
|---|---|
| 輸出売上一覧 | 共通の取引ID、請求書番号、輸出許可番号、取引先、金額 |
| 予定決済方法 | 契約上予定していた銀行振込、荷為替手形、現金、第三者支払等 |
| 実際の受領方法 | 実際に誰から、どの方法で受領したか |
| 一部現金の有無 | 対価の一部に現金等による受領が含まれていないか |
| 手付金等の例外判定 | 現金部分が手付金等であり、対価の大部分を明確な方法で受領する例外に該当するか |
| 未回収売掛金 | 回収済みになるまで、実際の受領方法を継続して追跡する |
| 指定書類要否 | 対象取引かどうか |
| 指定書類回収状況 | 回収済み、未回収、不要、確認中 |
| 法定5項目の確認 | 指定書類に5つの法定事項が記載されているか |
| 代替書類の適否 | 通達7-2-26で認められる場合に該当するか |
| 未回収理由 | 通関未了、取引先未提出、書類不備、翻訳中等 |
| 回収期限 | 申告期限から逆算した社内期限 |
| 税務上の処理状況 | 輸出免税確定、保留、国内課税への振替要検討 |
| 担当者 | 営業、貿易、経理の責任者 |
| 証憑保存場所 | 電子フォルダ、書類番号、会計仕訳番号 |
月次で管理できていれば、申告前に「輸出免税として処理しているのに法定の証明書類がない」という状態を、大きく減らすことができます。
また、申告時点で売掛金が未回収である取引は、申告が終わったことを理由に管理を終了せず、回収完了まで実際の決済方法を追跡します。
還付申告との関係
輸出免税売上が多い会社では、売上税額より仕入税額の方が大きくなり、消費税が還付になることがあります。
還付それ自体は、制度上、当然に生じ得る結果です。ただし、還付申告では、輸出免税の原因、仕入税額控除の根拠、取引の実在性、対価の決済及び通関書類が、より確認されやすくなります。
特に現金等による受領では、次の資料が確認対象となる可能性があります。
以下の資料は、すべてが申告書への法定添付書類という意味ではありません。法定の証明書類と、取引実在性や内部統制を補強する資料を区別して準備します。
| 確認対象 | 位置付け | 説明すべき内容 |
|---|---|---|
| 輸出許可書等 | 法定の輸出証明書類 | 実際に日本から輸出されたこと |
| 指定書類 | 対象取引に必要な法定書類 | 仕向国の税関その他行政機関により輸入事実が証明されたこと |
| 契約書 | 補強資料 | 誰に、何を、どの条件で譲渡又は貸し付けたか |
| Commercial Invoice | 補強資料 | 輸出許可書、請求書及び指定書類との対応関係 |
| 入金資料 | 指定書類要否の判定・補強資料 | 対価を誰から、どの方法で受領したか |
| 現金管理資料 | 補強資料 | 現金の受領、保管、承認及び預入の流れ |
| 仕入資料 | 仕入税額控除の根拠資料 | 輸出商品を実際に仕入れたこと |
| 在庫資料 | 補強資料 | 仕入、出荷及び輸出数量の整合性 |
| 取引先資料 | 補強資料 | 相手方の実在、所在地及び担当者 |
| 社内承認 | 補強資料 | 現金等による受領を認めた理由及び承認過程 |
還付申告の段階になって証憑を探すのではなく、取引の時点で「還付申告になった場合に説明できる証憑一式」を作っておくことが大切です。
国税当局は、取引実態、金銭授受又は輸出証拠書類の確認が困難な場合には、必要な資料の提出を求め、還付を保留する期間が長期にわたることがあると公表しています。
出典:国税庁|消費税還付申告に関する国税当局の対応について
税務調査で説明できる状態とは
税務調査で求められるのは、単に書類が揃っていることではありません。取引の流れを、第三者が追跡できることです。
現金等による受領を伴う輸出免税については、次の流れを一つの証拠ファイルで説明できる状態を目指します。
| 流れ | 主な証拠 | 位置付け |
|---|---|---|
| 受注 | 注文書、契約書、メール、見積書 | 取引実在性の補強資料 |
| 出荷 | 出荷指示書、パッキングリスト、倉庫出庫記録 | 物流及び商品対応の補強資料 |
| 輸出 | 輸出許可書、B/L、AWB、日本郵便の引受けを証する書類 | 輸出許可書等は法定証明、その他は補強資料 |
| 請求 | 請求書、Commercial Invoice | 取引内容及び金額の補強資料 |
| 入金 | 領収書、現金出納帳、預金入金記録、金融機関・決済事業者の明細 | 指定書類要否の判定及び受領事実の補強資料 |
| 輸入 | 仕向国の税関その他行政機関による指定書類 | 対象取引に必要な法定書類 |
| 会計 | 売上仕訳、税区分、補助コード | 会計処理との対応資料 |
| 申告 | 消費税申告書、付表、輸出免税売上一覧 | 申告への反映資料 |
| 確認 | 取引判定メモ、承認記録、未回収管理表 | 判断過程及び内部統制の補強資料 |
この一式は、すべてが一律の法定保存書類という意味ではありません。
法定の輸出証明書類及び指定書類を中心として、契約、物流、通関、入金、会計及び申告の対応関係を補強資料で説明できる状態にします。
この状態を整えておけば、輸出免税の適用判断だけでなく、還付申告、月次決算、監査対応及び取引先への説明にも活かせます。
価格設定・取引条件への影響
現金等による受領について指定書類を回収できず、輸出免税を適用できなくなった場合には、売主が消費税相当額を負担することになりかねません。
海外顧客に後から日本の消費税相当額を請求しようとしても、契約上の根拠がなければ回収できないことがあります。
また、輸出免税を適用できなかった場合の税率は、必ずしも10%ではありません。輸出した資産が飲食料品等である場合には、国内課税取引として軽減税率の対象となるかを個別に判定します。
そのため、現金等による受領を続けるのであれば、価格条件そのものを見直す必要があります。
| 選択肢 | メリット | 注意点 |
|---|---|---|
| 銀行振込等へ切り替える | 指定書類の追加保存対象外となりやすい | 取引相手による支払事実を金融機関等の記録から確認できるようにする |
| 現金取引を原則禁止する | 証明・内部統制リスクを下げられる | 顧客事情によって販売機会に影響する |
| 現金等による受領を事前承認制にする | 例外管理が可能 | 承認基準が曖昧だと形骸化する |
| 指定書類の提出を契約条件にする | 証憑回収を制度化できる | 買主以外が輸入者となる場合を含め、相手国実務を確認する |
| 書類不提出時に消費税相当額を請求する条項を設ける | 税務リスクを価格へ反映できる | 税務上当然に追加請求権が生じるわけではないため、税込・税抜、適用税率、準拠法等を踏まえた契約条項が必要 |
| 指定書類未回収の場合に次回出荷を保留する | 継続取引において回収を促しやすい | 単発取引では効果が限定的 |
税務上の有利不利だけでなく、営業実務、顧客の属性、競争環境、資金繰り、指定書類を回収できる可能性まで踏まえて判断すべきところです。
社内ルール例
現金等による受領を伴う輸出免税については、次のような社内ルールを設けておくと、実務に落とし込みやすくなります。
次のルールは、法令上の指定書類保存義務を日常業務へ反映するための推奨管理です。
| ルール | 内容 |
|---|---|
| 原則 | 輸出取引の対価は、銀行振込又は荷為替手形等、その相手方が支払った事実を明らかにできる方法で回収する |
| 例外 | 現金、取引相手以外の者からの支払いその他対象となり得る方法は、営業責任者及び経理責任者の事前承認を要する |
| 一部現金 | 手付金等を含め、対価の一部を現金で受領する場合も事前申請の対象とする |
| 契約 | 現金等による受領を認める場合、買主等による指定書類の提供義務を契約書又は注文書へ明記する |
| 決済変更 | 契約上の決済方法から実際の受領方法が変わった場合、経理部門へ直ちに報告する |
| 請求 | 請求書番号又はCommercial Invoice番号を共通の取引IDとし、輸出許可後に輸出許可番号を紐付ける |
| 入金 | 現金受領時は、領収書控え、現金出納帳、預金入金記録及び承認記録を保存する |
| 指定書類 | 指定書類に国税庁告示が定める5つの事項が記載されていることを確認する |
| 書類回収 | 指定書類は輸入許可日から一定期間内に回収する |
| 未回収売掛金 | 回収完了まで実際の受領方法を追跡する |
| 未回収案件 | 月次会議で確認し、申告前に輸出免税の適用可否を判断する |
| 電子保存 | 消費税法上の紙出力保存の可否と電子帳簿保存法上の電子保存義務を区別し、実務上は受領データも併せて保存する |
| 申告前 | 輸出免税売上一覧、法定の輸出証明書類及び指定書類を照合する |
| 改正対応 | 令和8年10月1日以後に行われる対象取引から新ルールを適用する |
属人的な判断に委ねるのではなく、取引を始める前の段階から、販売管理、入金管理、会計及び証憑保存に組み込んでおくことが大切です。
本記事で扱わない論点
本記事は、令和8年10月1日以後の現金等による受領を伴う輸出免税の指定書類保存を扱います。
次の論点は、近接してはいるものの、別記事で整理する領域です。
| 論点 | 整理先 |
|---|---|
| 物品輸出の通常の免税要件と証明書類 | 12-8 |
| 国際運輸・非居住者向け役務 | 12-9 |
| 輸入消費税・実質的輸入者 | 12-11 |
| 少額輸入貨物・物品ECの第二種プラットフォーム課税 | 12-12 |
| 輸出物品販売場のリファンド方式及び直送の詳細 | 12-13 |
| 還付申告で準備すべき証拠資料 | 17-3 |
| 税務調査で確認される事項 | 17-5 |
主な出典・確認先
出典:財務省|令和8年度税制改正の解説―消費税法等の改正
出典:財務省|消費税法施行規則等の一部を改正する省令新旧対照表
出典:国税庁|消費税法改正のお知らせ 令和8年4月
出典:国税庁|消費税法施行規則第五条第一項第一号の規定に基づき国税庁長官が指定する書類を定める件
出典:国税庁|消費税基本通達の一部改正について
出典:国税庁|消費税のあらまし(令和8年6月)
出典:国税庁|No.6551 輸出取引の免税
出典:国税庁|電子帳簿保存法一問一答【電子取引関係】
出典:国税庁|消費税還付申告に関する国税当局の対応について
出典:国税庁|輸出物品販売場制度のリファンド方式への見直し
出典:国税庁|資産の譲渡の時期
出典国税庁|輸出申告書等の名義人と実際の輸出者が異なる場合出典:国税庁|No.6303 消費税および地方消費税の税率
出典:国税庁|No.6102 消費税の軽減税率制度
出典:日本貿易振興機構|輸出取引の消費税免税となる条件
出典:ICC Academy|Incoterms 2020: New Rules, Old Problems
出典:税関|関税評価事例集
輸出取引の対価を現金等で受領する場合は、契約前に設計する
令和8年10月1日以後、輸出取引の対価を現金等で受領する場合の輸出免税は、従来にも増して「後から証明する」ことが難しくなります。
日本側の輸出許可書等は、自社又は国内の通関業者を通じて管理しやすいものです。一方、仕向国の指定書類は、海外顧客、輸入者又は現地通関代理人の協力がなければ入手できないことがあります。
つまり、申告の段になって経理部門がどれだけ奔走しても、契約段階で書類提供のルートを確保していなければ、証明の不備を解消できないおそれがあるのです。
犬飼公認会計士・税理士事務所では、消費税を申告書の作成だけで捉えるのではなく、契約、請求、証憑保存、会計処理、資金繰り、税務調査対応までを含めた、経営管理の一部として整理することを重視しています。
海外顧客との現金取引、第三者支払、決済代行を経由した輸出取引、指定書類の回収体制、輸出免税売上一覧、還付申告資料、税区分マスターの見直しなど。気になる点がありましたら、契約書、請求書、輸出許可書、入金資料、取引先情報及び現行の会計処理を整理のうえ、犬飼公認会計士・税理士事務所のお問い合わせページからお気軽にご相談ください。
この記事の振り返り
| 重要事項 | 区分 | 実務上のポイント |
|---|---|---|
| 改正内容 | 法定要件 | 現金等により対価を受領する対象取引では、従来の輸出証明書類に指定書類を追加する |
| 適用開始 | 法定要件 | 令和8年10月1日以後に行われる対象となる課税資産の譲渡又は貸付け |
| 対象取引 | 法定要件 | 消費税法第7条第1項第1号に掲げる本邦からの輸出として行われる課税資産の譲渡又は貸付け |
| 船舶・航空機 | 法定要件 | 船舶及び航空機の貸付けは、施行規則第5条第1項第1号の対象から除かれる |
| 郵便輸出 | 法定要件 | 施行規則第5条第1項第2号の証明区分に従う |
| 対象決済 | 法定要件 | 現金、又はその相手方が支払った事実が明らかでない方法 |
| 現金の範囲 | 通達上の取扱い | 取引相手から直接、又は代理人等を介して銀行券、政府紙幣若しくは硬貨で受領する場合を含む |
| 一部現金 | 通達上の取扱い | 対価の一部だけが現金でも原則として指定書類が必要 |
| 手付金等の例外 | 通達上の取扱い | 契約上の手付金等だけを現金で受領し、対価の大部分を明確な方法で受領する場合には、指定書類を不要として差し支えない場合がある |
| 第三者からの振込 | 通達上の取扱い | 原則として対象。ただし、保証人、連帯債務者その他の明確な支払義務者等は除かれる |
| 銀行振込 | 通達上の取扱い | 金融機関等の記録から取引相手による支払事実が明らかであれば不要 |
| 暗号資産 | 通達上の取扱い | 暗号資産交換業者を介さない直接受領は指定書類が必要 |
| 商品券等 | 通達上の取扱い | 決済手段の媒介を業とする事業者を介さない直接受領は指定書類が必要 |
| 相殺 | 通達上の取扱い | 取引相手に係る債務であることが明らかな相殺は対象外 |
| 実際の受領方法 | 通達上の取扱い | 契約書上の予定ではなく、実際にどの方法で受領したかで判定する |
| 未回収売掛金 | 推奨管理 | 回収完了まで実際の受領方法を追跡する |
| 従来の法定書類 | 法定要件 | 輸出許可書、日本郵便の引受けを証する書類等、取引類型ごとの輸出証明書類 |
| 小包・EMS | 法定要件 | 20万円以下の場合も、原則として日本郵便の引受けを証する書類及び貼付・添付書類の写しの双方が必要 |
| 指定書類 | 法定要件 | 仕向国の税関その他行政機関が輸入の事実を証明した書類又はその写し |
| 法定5項目 | 法定要件 | 行政機関名、輸入年月日、資産の内容、資産の金額、書類の交付を受ける者 |
| 書類名称 | 法定判定 | Bill of Entry等の名称だけでなく、発行主体、許可済みの事実及び5項目を確認する |
| 代替書類 | 通達上の取扱い | 自由貿易地域、許可事実のみの通知、郵便条約に基づく通関について所定の代替書類が認められる |
| 指定書類がない場合 | 法定要件 | 原則として輸出免税の証明要件を満たさず、物流資料や受領確認メールだけでは補えない |
| 電子保存 | 法定要件 | 消費税法上は所定の電子保存又は明瞭な紙出力の整理保存が可能 |
| 電子帳簿保存法 | 別途判定 | 同じデータが電子取引データに該当する場合は、電子保存が別途必要 |
| 免税店制度 | 適用範囲 | リファンド方式とは原則として別論点。ただし、一定の直送取引は対象となり得る |
| 適用時期 | 法定判定 | 入金日ではなく、対象となる資産の譲渡又は貸付けが行われた日を基準とする |
| 資産の譲渡時期 | 法定判定 | 原則として引渡しの日。資産の性質、契約及び継続適用する合理的基準から判断する |
| インコタームズ | 判断資料 | 引渡し、危険及び費用負担等を定めるが、所有権移転や消費税上の譲渡時期を当然には決めない |
| EXW | 高リスク取引 | 国内引渡し時に処分権等が移転する場合、売主の取引が国内課税となり、輸出免税を適用できないことがある |
| 契約対応 | 推奨管理 | 買主等が輸入者や通関代理人から指定書類を取得し、売主へ提供する義務を明記する |
| 追加請求 | 契約上の検討 | 指定書類不提出だけで当然に請求権が生じるわけではなく、価格条項等の整備が必要 |
| 請求対応 | 推奨管理 | 請求書番号又はCommercial Invoice番号を共通IDとし、輸出許可後に輸出許可番号を紐付ける |
| 現金管理資料 | 補強資料 | 領収書、現金出納帳、預金入金記録等は指定書類の代わりではない |
| 会計処理 | 推奨管理 | 法定税区分とは別に、実際の決済方法、指定書類要否、回収状況等の補助項目を設ける |
| 指定書類不足時の会計 | 会計上の検討 | 税区分、売上高、仮受消費税等及び未払消費税等の修正を検討する |
| 適用税率 | 法定判定 | 輸出免税を適用できない場合も常に10%ではなく、資産の内容に応じて8%又は10%を判定する |
| 月次管理 | 推奨管理 | 指定書類未回収案件を申告前ではなく月次で追跡する |
| 還付申告 | 実務上の確認 | 証拠不備や金銭授受の確認困難は、還付確認の長期化につながり得る |
| 税務調査 | 実務上の確認 | 契約、物流、輸出、輸入、入金、会計及び申告を一連で説明できる状態にする |
| 実務上の結論 | 推奨管理 | 輸出取引の対価を現金等で受領する場合は、税区分だけでなく、契約・決済・指定書類回収まで設計する |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。


