賃貸不動産の消費税で意外に見落とされやすいのは、「賃料本体」そのものではなく、その周辺にある請求項目です。
共益費、管理料、水道光熱費、清掃費、警備費、空調費、設備使用料、町内会費、電気基本料、メーター検針後の精算金。請求書の上では、どれも似たような項目として並びます。
ところが消費税では、それが住宅賃貸に付随するものなのか、事務所賃貸に付随するものなのか。単なる実費精算なのか、賃貸人が提供する管理役務なのか。あるいは、立替金・預り金にすぎないのか。その違いによって、課税区分が変わってきます。
特に気をつけたいのが、次のような処理です。
- 「住宅だから、共益費も水道光熱費もすべて非課税」
- 「事務所だから、立替精算分もすべて課税売上」
- 「実費だから、消費税は関係ない」
- 「管理料という名称だから、一律に課税」
- 「会計ソフトの地代家賃・賃貸収入の初期設定を、そのまま使う」
いずれも、取引の実態を確認しないまま処理してしまっている点が共通しています。
消費税の判断で効いてくるのは、請求項目の名称そのものではありません。何を、誰が、誰に対して、どのような対価として請求しているのか。ここを押さえることが出発点になります。
この記事では、共益費・管理料・水道光熱費の課税区分を、契約から請求、証憑、会計処理、インボイス、そして税務調査対応まで、一つの流れとして整理していきます。
なお本稿は、2026年6月26日を確認基準日とし、消費税法基本通達、国税庁タックスアンサー、国税庁質疑応答事例、令和8年5月改訂のインボイスQ&A等を前提としています。インボイス制度Q&Aは「平成30年6月・令和8年5月改訂」版が公表されています。
出典:国税庁|通達・Q&A
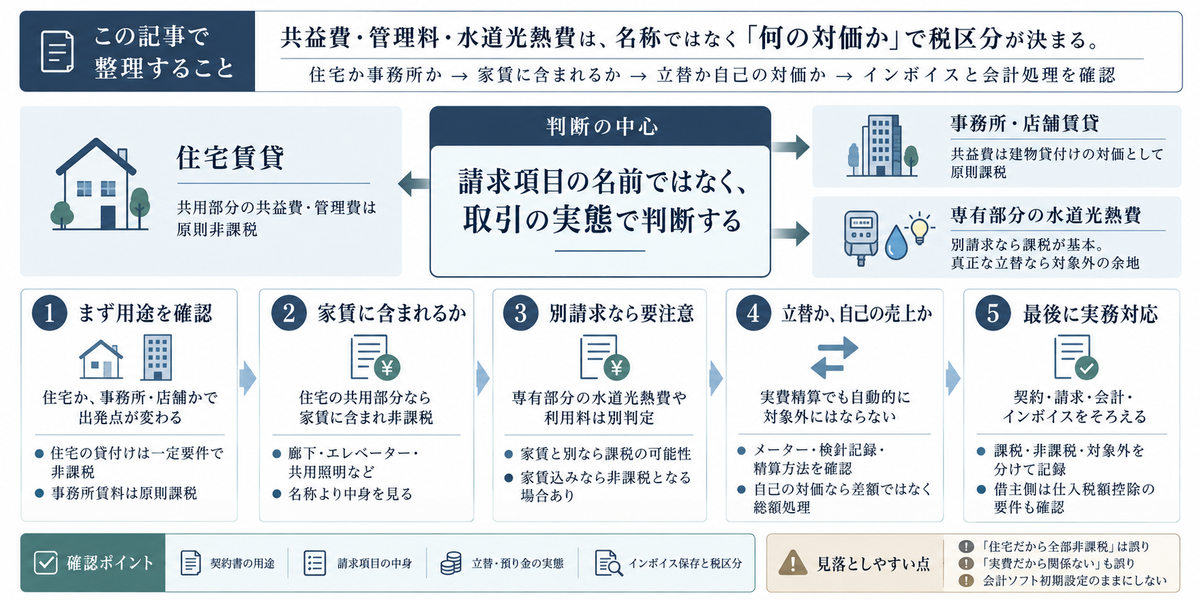
まず結論|共益費等は「賃料と同じ」とは限らない
共益費・管理料・水道光熱費の消費税は、次の順序で判断していきます。
最初に確認するのは、賃貸借の本体が住宅賃貸なのか、それとも事務所・店舗等の事業用賃貸なのか、という点です。
住宅の貸付けは、一定の要件を満たす限り非課税です。ここでいう住宅とは、人の居住の用に供する家屋またはその部分を指し、マンション、アパート、社宅、寮、貸間なども含まれます。
非課税となるのは、契約で住宅用であることが明らかなもの、または契約上の用途が明らかでなくても、貸付状況から居住用であることが明らかなものです。貸付期間が1か月未満の場合や、旅館業に係る施設の貸付け、住宅宿泊事業に該当する場合などは除かれます。本稿で非課税として説明する住宅賃貸は、これらの要件を満たすものを前提としています。
出典:国税庁|No.6226 住宅の貸付け
これに対して、事務所などの建物を貸し付ける場合の家賃は、課税対象となります。家賃を土地部分と建物部分に区分していたとしても、その総額が建物貸付けの対価として取り扱われます。
出典:国税庁|No.6225 地代、家賃や権利金、敷金など
本体の用途を確認したうえで、次に、共益費・管理料・水道光熱費が賃貸借の対価に含まれるのか、それとも別個の役務提供・物品供給の対価なのか、あるいは単なる預り金・立替金なのかを見ていきます。
この順序を飛ばしてしまうと、住宅賃貸の非課税収入、事務所賃貸の課税売上、立替金、管理役務の売上が、税区分を分けないまま一つの科目に混ざり込みます。その結果、申告だけでなくインボイス対応まで崩れていきます。
事務所・店舗賃貸の共益費は、原則として課税売上になる
事務所、店舗、倉庫、工場、診療所、士業事務所など、事業用建物の賃貸借に伴って賃貸人が受け取る共益費は、原則として課税売上です。
理由はシンプルで、建物等の資産の貸付けに伴う共益費は、その建物等の貸付けの対価に含まれるからです。
消費税法基本通達10-1-14でも、建物等の資産の貸付けに際して賃貸人が賃借人から収受する電気・ガス・水道料等の実費に相当する、いわゆる共益費は、建物等の資産の貸付けに係る対価に含まれるとされています。
出典:国税庁|消費税法基本通達10-1-14
以下、課税対象となる取引の数値例は、特に断りのない限り税抜金額で示し、消費税等は別途授受するものとします。
したがって、事務所ビルで毎月「賃料100万円、共益費20万円」を請求している場合、賃料100万円だけでなく、共益費20万円も原則として課税売上です。
貸主側では、この共益費を課税売上として処理したうえで、ビル全体の電気代、水道代、清掃費、警備費、管理業務の外注費等のうち課税仕入れに該当するものについて、原則課税であれば仕入税額控除を検討していきます。なお、直接雇用している管理人への給与等は、課税仕入れには含まれません。
出典:国税庁|No.6451 仕入税額控除の対象となるもの
実務上も、テナントから受け取るビルの共益費は、原則として全額を課税売上に計上し、水道光熱費等の実費部分のうち課税仕入れに該当するものを課税仕入れとする、総額処理が必要になります。
ここでいう「総額処理」とは、受け取った共益費から実際の水道光熱費等を差し引いた差額だけを売上にするのではなく、共益費の対価を売上、対応する支出を費用として、それぞれ両建てで処理する考え方です。
たとえば、テナントに税抜月額20万円の共益費を請求し、実際の水道光熱費・清掃費等が税抜18万円だったとします。ここでは、支払費用18万円は、すべて課税仕入れに該当するものとします。
このとき、差額の2万円だけを課税売上にするわけではありません。原則として20万円を課税売上、18万円を課税仕入れ・経費として処理します。
出典:国税庁|消費税法基本通達10-1-14
住宅賃貸の共益費は、住宅利用の共用部分に係るものなら非課税
住宅賃貸になると、同じ「共益費」でも結論が変わってきます。
共同住宅の共用部分に係る費用を、入居者が応分に負担する性格の共益費は、住宅の家賃に含まれ、非課税となります。
たとえばエレベーターの運行費用、廊下等の光熱費、集会所の維持費といった共用部分の費用を入居者が応分に負担する、いわゆる共益費は、家賃に含まれるものとされています。
出典:国税庁|No.6226 住宅の貸付け
質疑応答事例でも、住宅を共同で利用するうえで居住者が共通に使用すると認められる部分の費用を、居住者に応分に負担させる性格のものについては、共益費・管理費等の名称にかかわらず非課税とされています。
出典:国税庁|集合住宅の家賃、共益費、管理料等の課税・非課税の判定
つまり、住宅アパートで、廊下照明、エレベーター、共用水栓、ゴミ置場、共用廊下、集合ポスト、集会室などの維持費を入居者全体で負担する共益費は、住宅貸付けに従属するものとして非課税になるのが基本です。
ここで押さえておきたいのは、「共益費」という名称ではなく、その中身だという点です。
住宅の共用部分を共同利用するための費用を入居者が応分に負担するものであれば、共益費、管理費、共用管理費、維持費など、名称にかかわらず非課税となります。反対に、住宅貸付けとは別に提供されるサービスや、入居者が自らの選択で利用する施設・動産・役務については、課税対象となる可能性があります。
住宅でも、家賃とは別に受け取る専有部分の水道光熱費は、非課税家賃に含まれない
住宅賃貸で特に誤りやすいのが、専有部分の電気・ガス・水道等の利用料です。
共同住宅の共用部分に係る共益費は家賃に含まれますが、入居者から家賃とは別に収受する専有部分の電気・ガス・水道等の利用料は、非課税とされる家賃には含まれません。
出典:国税庁|No.6226 住宅の貸付け
一方、各戸の使用実績を取らず、電気・ガス・水道等の利用料を家賃に含めて収受する場合には、非課税となる取扱いがあります。家賃とは別に利用料として収受する場合は、使用実績に応じた請求でも定額請求でも、課税対象となります。
出典:国税庁|集合住宅の家賃、共益費、管理料等の課税・非課税の判定
したがって、住宅賃貸だからといって、入居者ごとの電気代・ガス代・水道代の精算金まで自動的に非課税になるわけではありません。
たとえば、賃貸マンションで各戸の水道メーターを貸主が検針し、使用量に応じて入居者へ家賃とは別に水道料を請求しているとします。この請求額は、住宅家賃そのものではありません。課税取引として扱うのか、それとも預り金・立替金として扱うのかを、別途検討する必要があります。
家賃とは別に請求する場合には、次の二つを分けて考えると見通しがよくなります。
一つ目は、貸主が電気・ガス・水道等を入居者に供給し、その利用料を自己の対価として請求している場合です。このケースは、住宅家賃ではなく、電気・ガス・水道等の利用料として課税対象となります。
二つ目は、入居者ごとの使用量がメーター等で明確に区分されており、貸主または管理会社が、本来入居者が負担すべき金銭を一時的に預かって電力会社・水道事業者等へ支払っているにすぎないと認められる場合です。このケースであれば、預り金・立替金として、貸主側の売上にしない処理が認められる余地があります。
ただし、この処理は「実費精算と書いてあるから」というだけでは足りません。メーター、検針記録、請求明細、預り金処理、差額の有無とその取扱い、そして本来誰が負担すべき費用なのか。ここまで確認して、はじめて判断できます。
出典:国税庁|テナントから領収するビルの共益費
なお、真正な立替払いとして処理する場合、貸主・管理会社は、立替額を自己の課税売上や課税仕入れに計上しません。一方、事業者である最終負担者は、元の供給者から受けた取引の内容に応じて、自らの課税仕入れ等として処理します。
貸主側で対象外となることと、借主側でも仕入税額控除の対象外になることは、同じではありません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問94「立替金」
水道光熱費を自己の対価として受け取る場合は、差額ではなく総額で処理する
水道光熱費をテナントごとに精算している場合、貸主側で「実費だから売上ではない」と考えてしまうことがあります。
しかし、ここは実務上、慎重に確認しておきたいところです。
水道光熱費等の費用がテナントごとにメーター等で区分され、かつ、貸主や管理会社がテナントから集金した金銭を預り金として処理し、本来テナントが支払うべき金銭を預かって電力会社等に支払うにすぎないと認められる場合には、課税売上に該当しません。
一方で、貸主が水道光熱費を自己の対価として収受している場合には、受取額と支払額の差額だけを課税売上にすることはできません。受取額を課税売上、支払額のうち課税仕入れに該当するものを課税仕入れとして、総額処理する必要があります。
出典:国税庁|テナントから領収するビルの共益費
出典:国税庁|消費税法基本通達10-1-14
たとえば、貸主が各テナントへ水道料として税抜合計30万円を請求し、水道局からは税抜25万円の請求を受けたとします。貸主が水道料を自己の対価として収受し、その差額を取得するのであれば、差額の5万円だけを「管理手数料」と呼び替えて課税売上にする処理はできません。この場合は、30万円を課税売上、25万円を課税仕入れとして処理します。
ただし、自己の対価と預り金を区別するという考え方を踏まえると、概算預り金と確定額との差額を返還・精算する場合まで、差額が生じたことだけを理由に課税売上とするものではありません。差額の発生原因、帰属、返還義務、翌月への繰越しを含む精算方法を確認する必要があります。
また、真正な立替金とは別に、実際の事務代行サービスについて報酬を取り決めている場合は、その報酬部分を課税対象として区分することが考えられます。水道料金の差益を単に「管理手数料」と呼び替える場合とは異なるため、立替えの実態と別個の役務提供の有無を確認します。
出典:国税庁|テナントから領収するビルの共益費
出典:国税庁|No.6105 課税の対象
特に、次のような場合には、預り金としての実態があるかを慎重に確認します。
- 毎月定額で水道光熱費を請求している
- 実際の使用量と請求額が連動していない
- 契約上、共益費や水道料を貸主の収入としている
- 差額を貸主が取得している
- 検針記録が保存されていない
- 預り金勘定ではなく、売上・収入として処理している
- 入居者やテナントに対して、実費精算の根拠を示していない
これらは、実態を確認するための着眼点です。定額請求であることや、特定の勘定科目で記帳していることだけで、結論が決まるわけではありません。
判断の中心は、貸主が自己の対価を受け取っているのか、それとも本来テナントが支払うべき資金を預かって支払うにすぎないのかです。契約・精算実態を確認したうえで、預り金等の会計処理とも整合しているかを確かめます。
管理料は、誰が誰に支払うものかで課税関係が変わる
管理料という言葉は、実務上いくつもの意味で使われます。
- 入居者が貸主に支払う管理料
- 不動産オーナーが管理会社に支払う管理料
- サブリース会社がオーナーに支払う賃料から控除する管理料
- 管理会社がテナントから徴収する管理料
- 共用部分の管理費
- 専有部分の清掃・設備保守・受付サービスなどの利用料
これらをひとまとめに「管理料」として扱ってしまうと、消費税の判断を誤ります。
住宅賃貸において、居住者が共通に使用する部分の維持管理費を応分に負担する性格の管理料であれば、共益費と同様に非課税となります。質疑応答事例でも、住宅を共同で利用するうえで居住者が共通に使用すると認められる部分の費用を負担させる性格のものは、共益費・管理費等の名称にかかわらず非課税とされています。
出典:国税庁|集合住宅の家賃、共益費、管理料等の課税・非課税の判定
これに対して、不動産オーナーが不動産管理会社に支払う管理委託料は、管理会社が提供する管理役務の対価です。通常は課税取引として扱います。
ここで注意しておきたいのは、消費税の課税区分だけでなく、管理料の実態と金額の合理性です。不動産管理会社への管理料は、管理業務の内容、修繕費や共用部分の費用を誰が負担するか、地域相場、契約書・管理事務連絡等の記録を明確にしておかなければ、別の税目でも問題になり得ます。
管理会社が実際に提供する管理役務の対価として受け取る管理料は、原則として課税売上です。ただし、管理業務の実態がなければ、法人税・所得税上の経費性だけでなく、消費税上も課税対象となる役務提供や課税仕入れの有無が問題になります。業務内容、費用負担、報酬の算定根拠を確認しておく必要があります。
出典:国税庁|No.6105 課税の対象
出典:国税庁|No.6451 仕入税額控除の対象となるもの
また、サブリースでは、オーナーからの借上げと入居者への転貸が、別個の賃貸借として行われます。この契約関係を踏まえると、転貸賃料とオーナーへの借上賃料との差額が、当然に別途の管理委託料に当たるわけではありません。借上賃料の算定上の控除なのか、別個の管理委託契約に基づく報酬なのかを、契約関係と実際の業務に即して区別します。
出典:国土交通省|賃貸住宅管理業法ポータルサイト サブリースの仕組み解説
共益費・管理料を賃料と区分表示しても、課税区分が変わるとは限らない
契約書や請求書で「賃料」「共益費」「管理料」「水道光熱費」を区分していても、それだけで税区分が決まるわけではありません。
事務所賃貸に伴う共益費は、建物等の貸付けに係る対価に含まれます。したがって、賃料と共益費を区分表示していても、どちらも課税売上になるのが基本です。
反対に、住宅賃貸に伴う共用部分の共益費は、家賃に含まれます。したがって、家賃と共益費を区分表示していても、住宅の共用部分を維持するための費用を入居者が応分に負担する性格のものであれば、非課税となります。
問題は、区分表示そのものではなく、区分表示された各項目が「何の対価か」です。
たとえば、住宅賃貸の請求書に「家賃80,000円、共益費5,000円、インターネット利用料3,000円、駐車場代10,000円」と記載されていたとします。
共益費5,000円が住宅共用部分の維持費を応分に負担するものであれば、非課税です。一方、駐車場施設の使用料として家賃とは別に請求する10,000円は、課税対象となります。インターネット利用料3,000円についても、貸主が別個に提供する接続サービスの対価であれば、原則として課税対象です。ただし、共用設備の維持費や真正な立替精算とは区別して確認します。
住宅貸付けに含まれる集合住宅の駐車場は、入居者について1戸当たり1台分以上の駐車スペースが確保され、自動車の保有の有無にかかわらず割り当てられる等の場合で、家賃とは別に駐車場使用料等を収受していないものです。住宅に付属しているというだけでは、非課税にはなりません。
出典:国税庁|消費税法基本通達6-13-3
質疑応答事例でも、住宅の貸付けとは別に貸付けの対象となっている施設、動産、サービス部分については、一括家賃として収受したとしても合理的に区分のうえ、課税対象となるとされています。
また、契約書等で家賃の内訳として「○○利用料××円を含む」と金額を表示している場合、その表示金額は、賃料とは別の名目で収受する金銭として取り扱われます。「家賃に含む」と記載することと、非課税家賃に含まれることは、同じではありません。ただし、別建てであっても住宅共用部分の共益費に該当するものは、非課税となります。
出典:国税庁|集合住宅の家賃、共益費、管理料等の課税・非課税の判定
要は、非課税家賃に含めてよいものと、別個の課税取引として区分すべきものを、混同してはいけないということです。
混在物件では、住宅部分・事務所部分・共用部分を合理的に分ける
一棟の建物に、住宅、事務所、店舗、駐車場、倉庫、レンタルスペース、共用施設が混在している場合、共益費や水道光熱費の判断はさらに複雑になります。
たとえば、1階が店舗、2階以上が住宅という建物で、全体の電気代、清掃費、エレベーター保守料、管理人費用を一括で負担しているとします。このとき、共益費収入や管理料収入を一律に課税、あるいは一律に非課税とするのは危険です。
住宅入居者が負担する住宅共用部分の共益費は、非課税となります。一方、店舗・事務所テナントが負担する共益費は、事業用建物貸付けの対価として課税となります。さらに、専有部分の水道光熱費、看板使用料、駐車場使用料、倉庫使用料、設備使用料については、それぞれ個別に判断していきます。
まず、収入側は、誰に何を貸し、どの対価を受け取っているかで区分します。契約ごとに住宅用・店舗用の共益費収入が明確であれば、その契約と対価に従って区分するのであって、建物全体の床面積比を機械的にすべての収入へ適用するものではありません。一括契約等で住宅部分と事業用部分の対価が分かれていない場合には、合理的に区分します。
出典:国税庁|消費税法基本通達6-13-5・6-13-6
一方、支出側は、仕入税額控除の計算方法に応じた確認が必要です。個別対応方式では、その支出が課税売上のみに対応するものか、非課税売上のみに対応するものか、両者に共通するものかを区分します。住宅共益費収入が非課税であることと、その維持管理のために支払う清掃委託料等が課税仕入れに該当することは、両立します。
出典:国税庁|No.6401 仕入控除税額の計算方法
一括された対価や費用のうち按分が必要なものについては、面積、契約区画、メーター、利用人数、使用時間、設備利用実績などを踏まえた、合理的な配賦基準を設けます。
大切なのは、税額が少なくなるように後から比率を決めるのではなく、物件の利用実態に合う基準をあらかじめ決めておき、それを継続的に適用することです。
ただし、対価や費用を合理的に区分することと、共通仕入税額の控除計算に用いる課税売上割合を面積比等に置き換えることは別です。個別対応方式で「課税売上割合に準ずる割合」を使用するには、所轄税務署長の承認等の要件を満たす必要があります。一括比例配分方式では、課税売上割合に準ずる割合は使用できません。
出典:国税庁|No.6417 課税売上割合に準ずる割合
出典:国税庁|No.6401 仕入控除税額の計算方法
混在物件では、請求書の表示も重要になります。住宅部分の非課税項目、事務所部分の課税項目、立替・預り金項目を区別できない形で同じ行にまとめてしまうと、貸主側の売上税額だけでなく、借主側の仕入税額控除まで誤るおそれがあります。
借主側では「支払った消費税を控除できるか」が変わる
共益費・管理料・水道光熱費の課税区分は、貸主側だけの問題ではありません。借主側では、仕入税額控除の可否が変わってきます。
事務所賃貸に伴う家賃・共益費・管理料・専有部分の水道光熱費等が課税取引であれば、借主は原則として課税仕入れとして処理します。ただしインボイス制度のもとでは、原則課税で仕入税額控除を受けるために、原則として帳簿および適格請求書等の保存が必要です。
課税仕入れに該当し、インボイス等の保存要件を満たしていても、その税額を必ず全額控除できるとは限りません。
原則課税では、当課税期間の課税売上高が5億円以下、かつ、課税売上割合が95%以上の場合は、原則として全額控除となります。課税期間が1年未満の場合、5億円基準は年換算した課税売上高で判定します。それ以外の場合は、個別対応方式または一括比例配分方式により、控除額を計算します。
個別対応方式では、課税売上のみに対応するもの、非課税売上のみに対応するもの、両者に共通するものを区分します。したがって、賃借している事務所等がどのような売上を生む事業に使われているかも、確認が必要です。
出典:国税庁|No.6401 仕入控除税額の計算方法
一方、住宅賃貸に伴う家賃や、住宅共用部分の共益費として非課税となるものは、課税仕入れではありません。借主側で仕入税額控除はできません。
ここで特に注意しておきたいのが、社宅、寮、借上げ住宅です。
借上げ社宅の場合、賃貸人との建物賃貸借契約において社宅として使用することが明らかにされていれば、賃貸人へ支払う家賃と、会社が社員から徴収する賃料の、いずれも非課税となります。
出典:国税庁|社宅に係る仕入税額控除
したがって、会社が従業員社宅として借りている住宅の家賃や住宅共用部分の共益費を、事業用支出だからという理由だけで課税仕入れにすることはできません。
消費税では、誰が支払ったかだけでなく、その支払対象となる取引が課税取引なのか非課税取引なのかを確認することが欠かせません。
課税仕入れの税額控除には、原則としてインボイス等の保存が必要
共益費・管理料・水道光熱費のインボイス対応では、まず課税区分を確定させることが出発点になります。
非課税住宅家賃や、非課税となる住宅共益費は、そもそも仕入税額控除の対象となる課税仕入れではありません。そのため、借主側でインボイスを保存したとしても、仕入税額控除の対象にはなりません。
これに対して、事務所家賃、事務所共益費、課税される管理料や専有部分の水道光熱費、駐車場使用料、設備使用料などについて、原則課税で仕入税額控除を受けるには、原則として帳簿および適格請求書等の保存が必要です。ただし、経過措置や帳簿のみの保存で控除できる特例が適用される場合は、その要件に従います。
たとえば、基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下の事業者については、2023年10月1日から2029年9月30日までの間に国内で行う税込1万円未満の課税仕入れに、少額特例が適用されます。この場合、一定事項を記載した帳簿のみの保存で仕入税額控除を受けられます。
出典:国税庁|適格請求書等保存方式に関するQ&A 問111「一定規模以下の事業者に対する事務負担の軽減措置」
なお、買手側の保存要件と、売手側のインボイス交付義務は別の問題です。適格請求書発行事業者が課税資産の譲渡等を行い、課税事業者から交付を求められた場合には、交付義務が免除される一定の取引を除き、インボイスを交付する必要があります。
出典:国税庁|適格請求書等保存方式に関するQ&A
賃貸借取引では、毎月の請求書や領収書が発行されず、契約書と口座振替だけで処理されることがあります。こうした場合でも、仕入税額控除を受けるためには、原則として適格請求書の保存が必要です。
もっとも、必要な記載事項は、一枚の書類にすべて記載されている必要はありません。契約書に適格請求書として必要な記載事項の一部が記載されており、実際に取引を行った事実を客観的に示す書類とともに保存しておけば、相互の関連が明確な複数書類全体で要件を満たす方法があります。具体的には、契約書と通帳を併せて保存することで要件を満たす例が示されています。
また、貸主から一定期間分の賃借料をまとめた適格請求書の交付を受け、それを保存する方法もあります。
出典:国税庁|家賃を口座振替・口座振込により支払う場合の仕入税額控除の適用要件
実務でも、家賃や定額報酬のように請求書等が交付されてこなかった取引については、契約書、通知書、通帳コピー等を組み合わせて、インボイスの記載要件を満たす方法を検討します。不足している事項に応じて、必要な書類を追加します。
したがって、事務所賃料や共益費を口座振替で支払っている借主は、単に通帳の摘要だけを保存していても十分とは限りません。契約書や登録番号等の通知書、振込記録等を確認し、相互の関連が明確な書類全体で、適用税率・消費税額等を含む必要事項を満たしているかを確かめます。列挙した書類のすべてが、どの取引でも一律に必要になるわけではありません。
さらに、登録状況を確認する相手は、単に請求書を作成した会社や集金した会社ではなく、実際に貸付け・供給・役務提供を行っている事業者です。
| 取引の実態 | 原則として登録状況を確認する相手 |
|---|---|
| 管理会社が集金を代行している通常の賃貸 | 賃貸人 |
| 管理会社がオーナーに提供する管理役務 | 管理会社 |
| 管理会社等が自ら行う転貸 | 転貸人 |
| 管理会社等による真正な水道光熱費の立替払い | 元の電力会社・水道事業者等 |
管理会社が貸主の名称・登録番号で代理交付する方法と、管理会社自身の名称・登録番号を用いる媒介者交付特例は異なります。媒介者交付特例には、貸主と管理会社の双方が適格請求書発行事業者であること、貸主が登録を受けている旨を取引前までに管理会社へ通知することなどの要件があります。管理会社が登録しているだけで、未登録の貸主の賃貸料について適格請求書を交付できるわけではありません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問48「媒介者交付特例」
出典:国税庁|適格請求書等保存方式に関するQ&A 問94「立替金」
管理会社が立替払いする場合は、インボイスの名義と精算書を確認する
賃貸不動産では、管理会社、親会社、グループ会社、サブリース会社が、水道光熱費や共用部分の費用を代表して支払い、後からテナントや各社へ精算することがあります。
このとき、インボイスの宛名が、実際に費用を負担する会社ではなく、立替払いをした会社になっていることがあります。
基本通達11-6-2は、複数の事業者が一の事務所を借り受け、複数の事業者が支払うべき賃料を一の事業者が立替払いするような場面で、立替払いをした事業者にのみ適格請求書が交付される場合の取扱いを示しています。この場合、各事業者は、適格請求書の写しと、各事業者の仕入税額控除に必要な事項が記載された明細書等を併せて保存することで、適格請求書の保存があるものとして扱われます。
出典:国税庁|消費税法基本通達11-6-2
また、写しの交付が大量で困難な場合には、立替払いをした事業者が適格請求書を保存し、各事業者が、その課税仕入れが適格請求書発行事業者から受けたものかどうかを確認できる措置を講じたうえで、明細書等のみを交付する方法も示されています。
出典:国税庁|消費税法基本通達11-6-2
グループ会社間の費用精算でも、各社が負担すべき費用を一社が立て替えているのか、一社が自己の責任で仕入れた資産・サービスを他社に提供しているのかを区別します。真正な立替払いであれば、適格請求書の写しと立替金精算書等による対応を検討します。
一方、賃借スペースを実質的に転貸している場合には、転貸人から転借人への貸付けについて、課税区分とインボイス対応を別途判定します。元の賃貸人のインボイスの写しと立替金精算書を保存するだけで、転貸料に係る適格請求書等の保存要件を満たすことにはなりません。
出典:国税庁|消費税法基本通達11-6-2
出典:国土交通省|賃貸住宅管理業法ポータルサイト サブリースの仕組み解説
共益費・水道光熱費を「立替」として処理するのであれば、立替金精算書や関連書類から、元の支払先、その登録番号、税率ごとの対価、消費税額、各社負担額、精算対象期間を確認できる状態にしておくべきです。
ここでいう登録番号は、立替払いをした管理会社ではなく、原則として元の仕入先の登録番号です。仕入先の名称・登録番号を別途の通知書や基本契約書等で明らかにする方法も認められているため、すべての事項を精算書本体に重ねて記載する必要はありません。
また、立替払いをした会社が未登録であっても、元の仕入先が適格請求書発行事業者であり、課税仕入れの帰属や保存要件等を満たしていれば、最終負担者は仕入税額控除を受けることができます。
出典:国税庁|適格請求書等保存方式に関するQ&A 問94「立替金」
令和8年度改正後の経過措置は、課税項目にだけ関係する
令和8年度税制改正では、インボイス発行事業者以外の者からの課税仕入れに係る経過措置について、控除可能割合や、経過措置を適用できる仕入額の限度が見直されています。
具体的には、免税事業者など適格請求書発行事業者以外の者から行った課税仕入れについて、一定割合を控除できる経過措置の適用期限が2年間延長されました。そのうえで、2026年10月1日以後の控除可能割合が70%、50%、30%へと段階的に縮小する仕組みに見直されています。2026年9月30日までの対象仕入れには、80%控除が適用されます。
出典:国税庁|令和8年度税制改正特集
控除割合の適用期間は、次のとおりです。
| 課税仕入れを行う期間 | 仕入税額相当額に対する控除割合 |
|---|---|
| 2023年10月1日~2026年9月30日 | 80% |
| 2026年10月1日~2028年9月30日 | 70% |
| 2028年10月1日~2030年9月30日 | 50% |
| 2030年10月1日~2031年9月30日 | 30% |
| 2031年10月1日以後 | この経過措置による控除なし |
さらに、一の適格請求書発行事業者以外の者から行う、この経過措置の対象となる課税仕入れの額については、年または事業年度ごとの限度があります。
| 課税期間の開始日 | 一の免税事業者等からの対象仕入額の限度 |
|---|---|
| 2024年10月1日~2026年9月30日の間に開始 | 年または事業年度で税込10億円 |
| 2026年10月1日以後に開始 | 年または事業年度で税込1億円 |
この限度額を超えた部分の課税仕入れには、経過措置を適用できません。限度額は、控除する消費税額ではなく、対象となる税込仕入額の基準です。
出典:国税庁|適格請求書等保存方式に関するQ&A 問113「免税事業者等からの仕入れに係る経過措置」
ここで気をつけたいのは、控除割合の切替えは課税仕入れを行う時期、限度額の切替えは課税期間の開始日で判定するという違いです。
たとえば、通常の1年決算で課税期間を短縮していない3月決算法人の、2026年4月1日から2027年3月31日までの課税期間を考えます。この課税期間中の2026年10月以後の対象仕入れには70%控除が適用されますが、仕入先別限度額は税込10億円です。税込1億円への引下げは、2027年4月1日に開始する次の課税期間から適用されます。
また、この経過措置を受けるには、通常の記載事項に加えて経過措置の対象である旨等を記載した帳簿と、区分記載請求書等と同様の事項を備えた請求書等の保存が必要です。未登録事業者から購入したというだけで、自動的に適用されるわけではありません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問113「免税事業者等からの仕入れに係る経過措置」
ただし、この経過措置は、あくまで「課税仕入れ」がある場合の話です。
非課税住宅家賃や、非課税となる住宅共益費は、そもそも課税仕入れではありません。したがって、これらの支払いについては、貸主がインボイス登録しているかどうか、7・5・3割控除の対象になるかどうかという問題は、そもそも生じません。
一方、事務所賃料、事務所共益費、課税される管理料、水道光熱費の課税精算分については、実際にその貸付け・供給・役務提供を行う事業者がインボイス発行事業者でない場合、借主側で経過措置の適用可否、控除割合、仕入先別限度額を確認する必要があります。真正な立替払いの場合は、立替会社ではなく元の仕入先を基準に確認します。
つまり、令和8年度改正後も、最初の判断はインボイス登録の有無ではないということです。
まず、課税取引か非課税取引か、あるいは単なる預り金・立替金かを判断します。そのうえで、課税仕入れがあれば、その相手方のインボイス登録、経過措置、帳簿・請求書等の保存、仕入先別集計を確認していきます。
簡易課税を使う貸主でも、売上区分の整理は不要にならない
貸主が簡易課税制度を適用している場合、実際の仕入税額を個別に積み上げて控除するわけではありません。そのため、「共益費や水道光熱費の細かい区分は不要」と考えてしまいがちです。
しかし、これは危険な思い込みです。
簡易課税であっても、課税売上か非課税売上かの区分は必要です。住宅家賃や住宅共益費が非課税であれば、売上税額は発生しません。事務所賃料や事務所共益費が課税であれば、売上税額が発生します。
また、簡易課税では事業区分も重要になります。簡易課税制度は、必要な選択届出を行った課税事業者が、基準期間の課税売上高5,000万円以下などの要件を満たす課税期間について適用する制度です。不動産賃貸業・不動産管理業に該当する取引は、原則として第6種事業、みなし仕入率40%となります。
出典:国税庁|令和8年度税制改正特集
出典:国税庁|日本標準産業分類からみた事業区分
ただし、別個の事業として行う物品賃貸やサービス等まで、一律に第6種事業となるわけではありません。事業区分は、原則としてそれぞれの課税資産の譲渡等ごとに判断します。
出典:国税庁|No.6509 簡易課税制度の事業区分
したがって、簡易課税を採用していても、共益費・管理料・水道光熱費を、課税売上、非課税売上、対象外・預り金に分ける処理は欠かせません。
契約書で確認すべき事項
共益費・管理料・水道光熱費の課税区分を正しく判断するには、契約書の確認が欠かせません。
まず、賃貸借の用途を確認します。住宅用なのか、事務所用なのか、店舗用なのか、社宅として転貸することが明らかなのか、用途変更があり得るのか。ここを押さえます。
住宅として借りた物件を、借主が貸主との契約変更なしに事業用へ転用しても、そのことだけで借主の課税仕入れになるわけではありません。用途が変わった場合は、契約変更の有無とその時期も確認します。
出典:国税庁|消費税法基本通達6-13-8
次に、共益費・管理料の内容を確認します。共用部分の維持管理費なのか、専有部分の設備利用料なのか、清掃・警備・受付・宅配・インターネットなどのサービス対価なのか。中身を見極めます。
続いて、水道光熱費の負担方法を確認します。各テナントが電力会社等と直接契約しているのか、貸主が一括契約しているのか、メーターで個別精算するのか、定額請求なのか、差額を貸主が取得するのか、それとも返還・翌月精算するのか。ここも一つずつ確かめます。
さらに、管理会社が関与する場合には、費用負担の帰属を確認します。不動産管理実務では、建物本体や設備の修繕、共用部分の水道光熱費、退去時のクリーニング、入居者負担費用などについて、オーナーと管理会社のどちらが負担するのかを、明確に区分しておく必要があります。
契約書には、税区分そのものを書くだけでは不十分です。
大切なのは、税区分の前提となる取引内容を明確にしておくことです。つまり、「共益費は非課税」と書くのではなく、「住宅の共用部分に係る維持管理費を入居者が応分に負担するもの」と分かるようにしておく。「水道料は立替」と書くのではなく、検針方法、精算方法、差額の取扱い、預り金処理、支払先まで明確にしておく。こうした書き方が、後々の説明力につながります。
請求書・インボイスで分けるべき項目
契約書で整理した内容は、請求書やインボイスにも反映させる必要があります。
特に、同じ請求書に課税項目、非課税項目、対象外・預り金項目が混在する場合には、税率ごとの対象額と消費税額を明確に区分しておかなければ、借主側の仕入税額控除が不安定になります。
たとえば事務所賃貸であれば、取引内容に応じて次のように区分します。
- 課税対象となる賃料
- 課税対象となる共益費
- 課税対象となる専有部分の水道光熱費
- 課税対象となる駐車場使用料
- 課税対象となる設備使用料
- 真正な立替払いとして預り金・立替金で処理する精算分(貸主側では対象外)
- 返還義務のある保証金の受入額(対象外)
住宅賃貸であれば、取引内容に応じて次のように区分します。
- 非課税となる住宅家賃
- 非課税となる住宅共用部分の共益費
- 家賃とは別に利用料として収受する、課税対象となる専有部分の水道光熱費
- 課税対象となる任意の施設利用料
- 課税対象となるサービス料
- 真正な立替払いとして預り金・立替金で処理する精算分(貸主側では対象外)
- 対象外となる返還予定の敷金
- 課税・非課税・対象外を個別に判断すべき、返還しない一時金
返還しない金銭は、その性質に応じて区分します。住宅貸付けの対価となる礼金・更新料等は非課税、別個の清掃等の役務の対価は課税、資産の譲渡等の対価に当たらない損害補償は対象外となります。敷金から差し引くという精算方法だけで、税区分が決まるものではありません。
出典:国税庁|No.6225 地代、家賃や権利金、敷金など
出典:国税庁|No.6257 損害賠償金
請求書上で「一式」「管理料等」「その他費用」とまとめてしまうと、後から税区分の根拠を説明しにくくなります。
インボイス対応では、請求書等が交付されない取引についても、相互の関連が明確な契約書、通知書、通帳コピー等を組み合わせて要件を満たす方法があります。既存契約で登録番号、適用税率、消費税額等が不足している場合は、その不足事項に応じて通知書・確認書等を追加する対応が重要になります。
出典:国税庁|家賃を口座振替・口座振込により支払う場合の仕入税額控除の適用要件
同じ勘定科目を使う場合も、取引ごとの税区分を分けて管理する
共益費・管理料・水道光熱費の誤りは、最終的に会計ソフト上の勘定科目へと集約されていきます。
貸主側では、賃貸収入という一つの科目に、住宅家賃、事務所家賃、共益費、駐車場代、管理料、水道光熱費精算金が混在していることがあります。
借主側では、地代家賃という一つの科目に、非課税住宅家賃、課税事務所家賃、共益費、水道光熱費、駐車場代、立替精算分が混在していることがあります。
「地代家賃」「賃貸収入」という同じ勘定科目を使用すること自体に問題はありません。ただし、課税・非課税・対象外が混在する場合は、取引ごとの税区分コード、摘要、補助科目、取引先情報等により、内容を識別・集計・検証できるようにする必要があります。
出典:国税庁|消費税法基本通達11-6-1
次の補助科目・税区分の組合せは、そのための管理方法の一例です。実際の取引内容を確認したうえで設定します。
- 住宅家賃・非課税
- 住宅共益費・非課税
- 事務所家賃・課税
- 事務所共益費・課税
- 家賃とは別に利用料として収受する専有部分水道光熱費・課税(真正な立替払いを除く)
- 水道光熱費預り金・対象外
- 管理委託料・課税
- 駐車場施設使用料・課税
- 住宅貸付けに含まれる要件を満たす駐車場・非課税
- 設備使用料・課税
水道光熱費預り金の「対象外」は、資金を預かって支払う貸主・管理会社側の処理です。最終負担者側では、元の供給者から受けた取引の内容に応じて、課税仕入れ等を判定します。
出典:国税庁|適格請求書等保存方式に関するQ&A 問94「立替金」
不動産管理会社の実務でも、店舗・駐車場施設などの賃貸料収入は課税、非課税要件を満たす居住用家屋の家賃収入や土地の売却収入は非課税、受取配当金や通常の保険金、資産の譲渡等の対価に当たらない損害賠償金は対象外というように、収入科目ごとの課税関係を区分していく必要があります。
ただし、事務所の明渡し遅延に伴う損害賠償金など、実質的に貸付け等の対価に当たるものは、課税対象となります。「損害賠償金」という名称だけで、一律に対象外とすることはできません。
出典:国税庁|No.6105 課税の対象
出典:国税庁|No.6225 地代、家賃や権利金、敷金など
出典:国税庁|No.6257 損害賠償金
また、会計処理では、消費税の課税区分だけでなく、預り金か売上か、立替金か費用かという区別も重要です。水道光熱費について「預り金」処理を採用するのであれば、請求・入金・支払・残高の照合ができる状態にしておかなければなりません。
税務調査で確認される資料
税務調査で問われるのは、「なぜその税区分にしたのか」です。
そのため、保存義務のある帳簿・請求書等に加え、取引に応じて次のような資料を整理・保存しておくことが有効です。
賃貸借契約書、用途を示す条項、共益費・管理料・水道光熱費の負担条項、請求書、インボイス、登録番号通知書、通帳・振込明細、メーター検針記録、精算明細、管理委託契約書、管理業務報告書、共用部分の費用明細、水道光熱費の支払請求書、テナント別按分表、預り金残高表、用途変更の承認記録。
これらは確認資料の例であり、すべての物件で全資料を新たに作成するという趣旨ではありません。既存の資料を活用し、税区分の判断根拠と処理の経過を説明するために必要なものを整えます。
特に、課税・非課税・対象外が混在する物件では、請求書だけでは判断根拠を説明しきれない場合があります。契約、現地利用、請求、入金、会計処理、証憑保存が、一貫していることが求められます。
税務調査では、課税要件に該当する事実を資料から認定するという視点が重要になります。調査実務でも、課税要件、要件事実、そしてその認定のための証拠資料が重視されます。
出典:国税庁|調査手続の実施に当たっての基本的な考え方等について(事務運営指針)
なお、書類管理は税務調査対応だけの問題ではありません。情報漏えい、改ざん、紛失の防止にも関わります。重要書類や申告書・届出書等の控えを、関与税理士任せにせず社内でも保存・管理しておくことが、コンプライアンス強化につながります。
実務上の判断フロー
共益費・管理料・水道光熱費の税区分は、次の順序で確認していくと整理しやすくなります。
まず、賃貸借本体の用途を確認します。住宅、事務所、店舗、倉庫、混在物件、社宅、短期貸付けのいずれなのかを確かめます。住宅については非課税要件を満たすか、用途が変わった場合は契約変更が行われているかも確認します。
次に、請求項目の内容を確認します。共用部分の維持費なのか、専有部分の使用料なのか、施設利用料なのか、管理役務なのか、立替金なのかを見極めます。
続いて、賃料との一体性を確認します。住宅の共用部分に係る共益費であれば、非課税家賃に含まれます。事務所建物貸付けに伴う共益費であれば、原則として課税売上となります。専有部分の水道光熱費については、家賃に含めて収受するものと、家賃とは別に収受するものを分けます。
次に、実費精算の実態を確認します。メーター、検針記録、精算明細、預り金処理、差額の有無とその帰属・返還・精算方法を確かめます。
その次に、インボイス要件を確認します。課税項目について、実際に貸付け・供給・役務提供を行う事業者の登録状況、相互の関連が明確な契約書・通知書・通帳等で必要事項を満たすか、経過措置や帳簿のみの保存で控除できる特例が適用されるかを確認します。真正な立替払いの場合は、元の仕入先と課税仕入れの帰属を確認し、立替金精算書等による対応を検討します。転貸を立替払いと混同しないことも重要です。
最後に、会計処理と申告への反映を確認します。課税売上、非課税売上、対象外、課税仕入れ、非課税仕入れ、預り金を月次で区分し、決算・申告まで同じ前提で処理していきます。原則課税では、課税売上割合や用途区分に基づく控除額の計算も確認します。
まとめ
共益費・管理料・水道光熱費は、賃貸不動産の付随項目に見えますが、消費税では重要な判断論点です。
事務所賃貸に伴う共益費は、建物等の貸付けの対価に含まれるため、原則として課税売上になります。
住宅賃貸に伴う共用部分の共益費・管理費は、住宅の家賃に含まれ、非課税となります。
一方、住宅であっても、家賃とは別に収受する専有部分の電気・ガス・水道等の利用料は、非課税家賃には含まれません。ただし、各戸の使用実績を取らず、利用料を家賃に含めて収受する場合には、非課税となる取扱いがあります。
家賃に含まれるものか、別途の課税対象となる利用料か、それとも真正な預り金・立替金か。メーター、精算方法、預り金処理、差額の帰属や返還義務まで確認して判断していきます。差額があることや、預り金という勘定科目を使っていることだけで、結論が決まるわけではありません。
管理料は、入居者から徴収する共用部分の管理費なのか、それとも不動産管理会社がオーナーに提供する管理役務の対価なのかで、課税関係が変わります。
そして、原則課税で課税仕入れに係る税額控除を受けるには、原則として帳簿および適格請求書等の保存が必要です。経過措置や帳簿のみの保存で控除できる特例が適用される場合は、その要件に従います。
非課税住宅家賃や非課税共益費に仕入税額控除はありません。事務所共益費、管理料、水道光熱費の課税精算分については、実際の取引主体を確認し、取引形態に応じて、適格請求書、契約書・通知書・通帳等の組合せ、立替金精算書等を整備します。そのうえで、課税売上割合や用途区分による控除額の制限も確認しておく必要があります。
犬飼公認会計士・税理士事務所では、賃貸不動産に係る消費税について、契約書、請求書、管理委託契約、インボイス、税区分マスター、会計処理、課税売上割合まで、一体で確認しています。
住宅・事務所・店舗が混在する物件、共益費や水道光熱費の精算方法が曖昧な物件、管理会社を介した精算やサブリースがある物件では、申告直前に税区分を修正するだけでは不十分です。契約・請求・証憑・会計処理が同じ判断根拠に基づいているかどうかを、早い段階で確認されることをお勧めします。
共益費・管理料・水道光熱費の処理にご不安がある場合は、犬飼公認会計士・税理士事務所HPのお問い合わせページから、契約書・請求書・精算明細をご準備のうえご相談ください。
振り返り
| 論点 | 基本的な考え方 | 実務上の確認事項 |
|---|---|---|
| 事務所賃貸の共益費 | 建物貸付けの対価に含まれ、原則課税 | 賃料と共益費を区分表示していても、自己の対価として受け取る共益費は課税売上として処理する |
| 住宅賃貸の共益費 | 住宅共用部分の費用を応分負担するものは非課税 | 廊下照明、エレベーター、集会所維持費等の性格を確認する |
| 住宅の専有部分水道光熱費 | 家賃とは別に収受する利用料は、非課税家賃に含まれない | 使用実績を取らず家賃に含める場合、別途の利用料、真正な預り金・立替金を区別する |
| 実費精算 | 実費という名称や勘定科目だけでは判断できない | メーター、検針記録、預り金処理、本来の負担者、差額の帰属・返還義務を確認する |
| 差額が出る水道光熱費精算 | 自己の対価として収受する場合は総額処理 | 概算預り金の返還・精算による差額と、貸主が取得する差益を分ける。差額の存在だけで課税売上と決めない |
| 管理料 | 誰が誰に何の対価として支払うかで判断 | 入居者負担の共用管理費と、管理会社の役務対価を分ける。サブリースの賃料差額を当然に管理委託料としない |
| 混在物件 | 収入の課税区分、支出の用途区分、控除額の計算を分ける | 契約・用途に従って区分し、按分が必要なものは合理的な基準を用いる。課税売上割合に準ずる割合には承認等が必要 |
| インボイス | 原則課税での仕入税額控除には、原則として帳簿・適格請求書等の保存が必要 | 実際の取引主体の登録状況と、相互の関連が明確な書類全体での記載事項を確認する。経過措置・特例も確認する |
| 立替金精算 | 真正な立替払いでは、元の仕入先と課税仕入れの帰属が重要 | 適格請求書の写し・立替金精算書等で確認する。元の仕入先の登録番号を確認し、転貸とは区別する |
| 令和8年度改正 | 2026年9月末までは80%、以後は70%・50%・30%へ段階的に縮小 | 控除割合は仕入時期、限度額は課税期間開始日で判定。税込1億円基準は2026年10月1日以後開始の課税期間から適用する |
| 簡易課税 | 実仕入税額を使わなくても売上区分は必要 | 課税売上、非課税売上、対象外を分ける。届出等の適用要件と、取引ごとの事業区分も確認する |
| 税務調査対応 | 名称ではなく実態と証拠で説明する | 契約、請求、検針、精算、会計処理、証憑保存を一貫させ、取引に応じて必要な資料を整える |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。


