土地の貸付けに係る消費税は、一見すると単純な話に思えます。
「土地の貸付けは非課税」
「駐車場は課税」
この二つさえ覚えておけば足りるように見えるからです。
ところが実務では、まさにこの境界のところで判断に迷う場面が少なくありません。更地を資材置場として貸すときは非課税でよいのか。砂利敷きやアスファルト舗装をした駐車場はどう扱うのか。フェンス、白線、車止め、看板、照明、防犯カメラ、ゲートを設けている場合、何が決め手になるのか。
さらに、月極駐車場、時間貸し駐車場、イベント用の短期貸地、看板用地、携帯基地局用地、コンテナ置場、資材置場、市民農園、スポーツ施設、住宅付属駐車場を、それぞれ同じものさしで判断してよいのか。悩みどころは、意外に多いものです。
土地の貸付け・駐車場・施設利用料の課税区分は、単なる会計ソフトの税区分にとどまりません。契約設計、請求書の表示、インボイスの交付、借主側の仕入税額控除、貸主側の課税売上割合、簡易課税の事業区分、設備投資時の還付見込み、そして税務調査での説明可能性にまで、そのまま連なっていきます。
本稿では、土地の貸付けと施設利用料の境界を、法令上の取扱い、実際の取引事実、そして保存しておくべき証拠という三つの視点に分けて整理していきます。
なお、本稿は2026年9月14日を確認基準日とし、土地の貸付け・駐車場等については、消費税法、消費税法施行令、消費税法基本通達、国税庁タックスアンサーその他の公式情報を前提としています。
本稿でいう「課税」「非課税」は、国内で事業者が事業として対価を得て行う取引の課税区分を示すものです。取引が課税対象であることと、貸主に消費税の納税義務があることは別の問題であり、貸主が免税事業者である場合には納税義務が免除されます。
出典:国税庁|No.6501 納税義務の免除
まず押さえておきたい結論
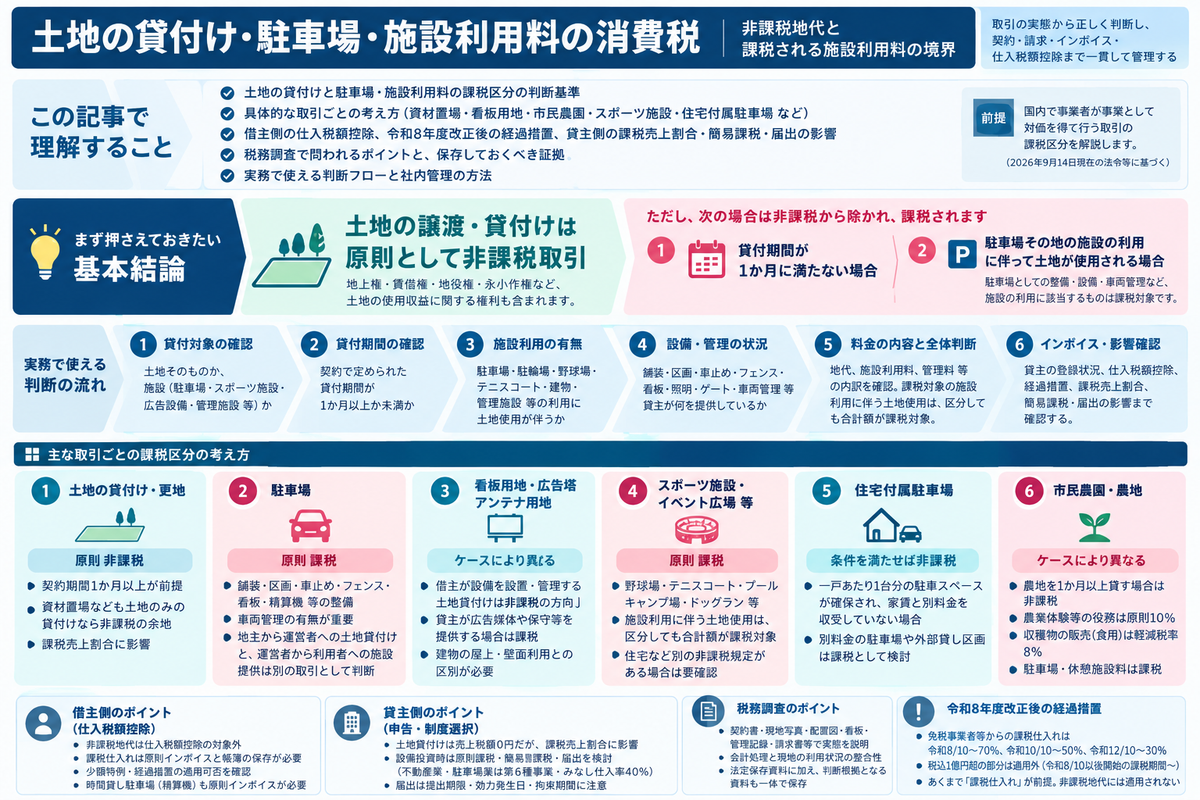
土地の譲渡や貸付けは、原則として消費税の非課税取引です。ここでいう土地には、地上権、土地の賃借権、地役権、永小作権など、土地の使用収益に関する権利も含まれます。
出典:国税庁|No.6225 地代、家賃や権利金、敷金など
ただし、次の二つは、非課税となる土地の貸付けから除かれます。
一つ目は、貸付期間が1か月に満たない場合です。
二つ目は、駐車場その他の施設の利用に伴って土地が使用される場合です。貸主が駐車している車両の管理を行っている場合や、駐車場としての地面の整備、フェンス、区画、建物の設置などをして駐車場として利用させている場合には、消費税が課されます。
出典:国税庁|No.6213 駐車場の使用料など
そこで実務では、次の順序で判断していくと整理しやすくなります。
はじめに、貸主がその契約で貸しているものが「土地そのもの」なのか、それとも「施設」なのかを見極めます。続いて、貸付期間が1か月以上かどうかを確認します。そのうえで、駐車場、駐輪場、野球場、プール、テニスコート、建物、管理された置場など、施設利用に伴う土地使用になっていないかを確かめます。
設備の存在だけでなく、その貸主が、その取引で何を提供しているのかを確認すること。ここが出発点です。
なお、住宅の貸付けなど、施設の貸付け自体が別の非課税規定に該当する場合は、その規定に従って判定します。
出典:国税庁|消費税法基本通達6-1-5 土地付建物等の貸付け
出典:国税庁|No.6226 住宅の貸付け
この判断を誤ると、貸主側では売上税額・課税売上割合・簡易課税区分を、借主側では仕入税額控除の可否を、いずれも間違えてしまうことになります。
土地の貸付けが非課税とされる理由
消費税は、国内で事業者が事業として対価を得て行う資産の譲渡、資産の貸付け、役務の提供を、広く課税対象とする税です。
そのなかで、土地の貸付けは非課税と位置づけられています。土地は通常の物品やサービスのように消費されるものではなく、土地の譲渡との均衡も考慮されているためです。消費税法上も、土地の譲渡および貸付けは非課税取引とされています。
出典:国税庁|No.6201 非課税となる取引
出典:国税不服審判所|平成23年3月28日裁決
もっとも、ここでいう非課税は、「消費税を一切考えなくてよい」という意味ではありません。
非課税売上は、原則として課税売上割合の分母には入りますが、分子には入りません。つまり、土地の貸付収入が多い事業者では、課税売上割合が低下し、共通対応課税仕入れの控除額に影響が及ぶことがあります。非課税取引と不課税取引は、消費税が課されないという点では同じでも、課税売上割合の計算では取扱いが異なります。
出典:国税庁|No.6209 非課税と不課税の違い
このように、土地の貸付けを非課税と判断する場合であっても、申告計算、仕入税額控除、課税売上割合への影響までを確認しておく必要があります。
「1か月未満の貸付け」は土地でも課税される
土地の貸付けであっても、貸付期間が1か月に満たない場合は、非課税取引から除かれ、課税取引となります。
ここで大切なのは、実際に何日使ったかだけではなく、契約で定められた貸付期間で判定するという点です。消費税法基本通達6-1-4も、「土地の貸付けに係る期間が1月に満たない場合」に当たるかどうかは、その貸付けに係る契約において定められた貸付期間によって判定するとしています。
出典:国税庁|消費税法基本通達6-1-4 土地の貸付期間の判定
たとえば、イベント会場、臨時販売所、工事現場の一時置場、仮設事務所用地、短期の資材置場、催事用スペースなどとして、土地を2週間だけ貸す契約であれば、土地の貸付けであっても課税取引になります。
反対に、契約期間が1か月以上であれば、途中解約や実際の利用日数だけを見て直ちに1か月未満と判断するのではなく、まずは契約で定められた貸付期間を確認します。
実務では、短期利用の契約書、申込書、利用規約、予約画面、請求書に、利用期間が明確に記載されているかどうかが重要になります。土地の短期利用は、契約書を作らず、メールや申込フォーム、請求書だけで済ませてしまうことがあります。
しかし、1か月未満かどうかは、そのまま税区分の分岐点です。あとから説明できるよう、利用開始日、終了日、利用目的、利用料金、消費税の表示を残しておく必要があります。
駐車場は「土地貸付け」ではなく「施設利用」と判断されやすい
駐車場収入は、一見すると土地の貸付けのように見えます。
しかし消費税では、駐車場など施設の利用に伴って土地が使用される場合は、課税取引として扱われます。
駐車場として土地を利用させる場合でも、貸主が車両の管理を行っているとき、あるいは駐車場としての地面の整備、フェンス、区画、建物の設置などをしている施設を利用させているときには、消費税が課されます。
出典:国税庁|No.6213 駐車場の使用料など
消費税法基本通達6-1-5でも、駐車場または駐輪場として土地を利用させた場合に、その土地について駐車場・駐輪場としての用途に応じる地面の整備、フェンス、区画、建物の設置等をしておらず、かつ、駐車・駐輪に係る車両や自転車の管理もしていないときは、その土地の使用は土地の貸付けに含まれるとされています。
反対に、その貸付けで駐車場として整備された施設を利用させている場合や、駐車車両の管理を行っている場合には、単なる土地の貸付けではなく、施設利用として整理されることになります。
出典:国税庁|消費税法基本通達6-1-5 土地付建物等の貸付け
実務では、現地に設備があるかどうかだけでなく、貸主がどのような状態の土地・施設を貸しているかが重要になります。
たとえば、1か月以上の契約で、地面の整備もなく、フェンスもなく、区画指定も車止めもなく、駐車車両の管理もしていない更地を、単に土地として貸しているような場合には、土地の貸付けとして非課税になり得ます。
一方で、貸主が駐車場としての用途に応じた砂利敷き、アスファルト舗装、白線やロープによる区画、車止め等を備えた施設を利用させている場合には、施設利用として課税対象になります。
ここで、地主から駐車場運営者への貸付けと、駐車場運営者から利用者への施設提供は、別の取引として判定する必要があります。地主が土地のみを1か月以上貸し、借主が自己の負担と責任で駐車場施設を設置・運営している場合、地主による単なる土地の貸付けであれば、その地代は非課税です。借主が利用者から受け取る駐車料金の課税区分とは、分けて考えます。
ただし、借主が設備費を負担しているという事実だけでは結論は出ません。既に舗装・区画等を備えた駐車場を貸し、借主が追加設備を設置した場合にも、地主が受け取る賃料が課税取引とされた裁決例があります。貸付開始時の状況、既存設備の利用、設備の帰属、原状回復条件、貸主が提供する施設・管理の内容を確認します。
出典:国税庁|消費税法基本通達6-1-5 土地付建物等の貸付け
出典:国税不服審判所|平成23年3月28日裁決
「青空駐車場」という名称だからといって、それだけで非課税になるわけではありません。
税務上は、屋根の有無や屋外駐車場という名称ではなく、駐車場としての整備・施設の提供状況や、車両管理の有無によって判断するためです。
駐車場の看板・区画・車両管理は判断上の重要な証拠になる
駐車場の消費税判定では、看板、区画、車両管理が重要な証拠になります。
たとえば、土地の出入口に「月極駐車場」「契約者専用」「無断駐車禁止」といった看板があるとしても、それだけで必ず課税と断定するわけではありません。しかし、駐車場としての舗装や区画、車止め、フェンス等を貸主が提供している事実と組み合わさると、駐車場施設として提供していることを示す事実になっていきます。
また、車両管理を行っている場合には、たとえ地面に大きな設備がなくても、単なる土地の使用ではなく、駐車場運営という役務提供の性格が強まります。
車両管理の有無は、貸主や管理受託者が実際にどのような業務を行っているかによって判断します。この判断では、通常の賃貸借の事務と、駐車車両に対する実際の管理を区別する必要があります。契約車両の情報を把握していること、保管場所使用承諾証明書を交付していること、使用条件を契約に定めていることだけで、直ちに通達にいう車両管理に該当すると判断することはできません。
車両の保管・監視、入出場の管理、ゲートや防犯設備の運用等について、実際の業務内容を確認し、駐車場施設の提供状況と併せて判定します。
出典:国税庁|No.6213 駐車場の使用料など
出典:国税庁|消費税法基本通達6-1-5 土地付建物等の貸付け
税務調査では、会計ソフト上の税区分だけでなく、実際にどのような状態で土地を利用させていたか、その実態と会計処理が整合しているかが確認されます。契約書、配置図、区画図、現地写真、募集広告、看板写真、管理規約、請求書、入金明細、車両管理台帳を一体で保存しておくことが重要になります。
資材置場は「土地の貸付け」か「管理された施設利用」かで判断する
資材置場の貸付けは、駐車場以上に判断が分かれやすい取引です。
単に更地を1か月以上貸し、借主がその土地を資材置場として使うだけであれば、土地の貸付けとして非課税になる可能性があります。
しかし、貸主が単なる土地の使用を超えて、施設や管理サービスを提供している場合には、課税取引として検討する必要が出てきます。
たとえば、舗装されたヤード、フェンス、門扉、照明、防犯カメラ、入退場管理、荷役設備、倉庫、コンテナ、クレーン、計量設備、資材管理、警備、清掃、搬出入管理などがある場合には、土地そのものを貸しているのか、それとも資材保管施設を利用させているのかを、分けて考えることになります。
もっとも、舗装やフェンス等が存在することだけで、直ちに資材保管施設の利用と判断するわけではありません。設備の設置目的、所有・利用関係、貸付対象、貸主が行う保管・荷役・管理業務等を確認します。借主が自ら設置した倉庫やコンテナを使用している場合には、その設備の存在と、貸主による土地の貸付けの課税区分を分けて検討します。
出典:国税庁|消費税法基本通達6-1-5 土地付建物等の貸付け
この判断では、次の点を確認します。
- 契約書の名称が「土地賃貸借契約」なのか「施設利用契約」なのか
- 貸主が提供しているのが土地の使用権だけなのか
- 資材の保管・管理・搬出入に関する役務を提供しているのか
- 借主が自由に土地を使えるのか、それとも利用規約や営業時間、管理者の指示に従う必要があるのか
- 料金が地代として定められているのか、それとも保管料、利用料、管理料として定められているのか
契約や料金の名称は、実態を確認する資料の一つであり、その名称だけで課税区分が決まるわけではありません。
このように、資材置場では「資材置場」という用途名だけで課税・非課税を決めることはできません。土地そのものの貸付けなのか、施設利用なのか、役務提供なのかを、契約と実態の両面から判断していきます。
看板用地・広告塔・アンテナ用地は「土地使用」か「広告媒体・設備利用」かを見る
看板用地や広告塔、携帯基地局、通信設備、電柱、電線、太陽光設備などの設置用地についても、税区分は名称だけでは決まりません。
借主が土地の一部を1か月以上借り、自ら看板、アンテナ、通信設備、太陽光設備などを設置・管理している場合には、土地の貸付けとして非課税になる方向で検討します。
一方、貸主が看板枠、広告媒体、広告掲出スペース、照明設備、保守、掲出作業、広告管理、集客設備などを提供している場合には、単なる土地の貸付けではなく、広告媒体や施設の利用、あるいは役務の提供として、課税取引になる可能性があります。
たとえば、契約書に「広告掲出料」「看板掲載料」「媒体使用料」と記載され、貸主が広告物の掲出・保守・撤去・照明管理まで担っている場合には、土地の貸付けというより広告サービスに近い取引です。
反対に、契約書に「土地使用料」と記載され、借主が自己の責任で工作物を設置し、貸主は土地の使用を認めるだけである場合には、土地の貸付けとして整理する余地があります。
なお、土地の貸付けと、建物の屋上・壁面等を看板やアンテナの設置場所として利用させる取引は区別します。借主が設備を所有している場合でも、貸主が提供しているものが土地ではなく建物や広告設備の一部であれば、非課税の土地貸付けには該当しません。電柱の敷地として土地を貸す取引と、電柱の一部を広告掲示のために使用させる取引についても、同様に区別します。
出典:国税庁|消費税法基本通達6-1-5 土地付建物等の貸付け
出典:国税庁|電柱の使用料
この領域では、契約名称だけでなく、誰が設備を所有し、誰が管理し、誰が保守し、対価が何に対応しているのかを明確にしておくことが重要です。
野球場・テニスコート・プールなどは施設利用料として課税される
野球場、テニスコート、プール、フットサルコート等を施設として利用させる取引は、原則として課税対象です。キャンプ場、イベント広場、ドッグラン、バーベキュー場等についても、整備された施設や管理サービスを提供している場合には、施設利用等として判定します。
ただし、これらの用途に使用されているというだけで、地主による貸付けが課税になるわけではありません。土地のみを貸しているのか、貸主が施設を提供しているのかを、取引ごとに確認します。
消費税法基本通達6-1-5は、建物、野球場、プール、テニスコート等の施設の利用が土地の使用を伴う場合であっても、その土地の使用は土地の貸付けには含まれないとしています。さらに、建物その他の施設の貸付けや役務の提供に伴って土地を使用させた場合には、施設利用の対価と土地貸付けの対価を区分していても、その合計額が施設利用等の対価になるとされています。
出典:国税庁|消費税法基本通達6-1-5 土地付建物等の貸付け
つまり、課税対象となる建物その他の施設の利用に伴って土地を使用させる場合には、対価を「施設利用料」と「土地使用料」に分けて表示していても、その合計額が施設利用等の対価となります。したがって、土地使用料部分だけを非課税にすることはできません。
たとえば、テニスコート利用料を「コート使用料70%、土地使用料30%」と契約上分けたとしても、テニスコート施設の利用に伴って土地を使用しているのであれば、土地使用料部分だけを非課税にすることはできません。
ただし、住宅の貸付けなど、施設の貸付け自体が別の非課税規定に該当する場合は、その規定に従って判定します。施設利用に伴う土地使用であることと、その施設利用自体が課税対象になることは、分けて確認する必要があります。
出典:国税庁|No.6213 駐車場の使用料など
建物、駐車場、野球場、プール、テニスコートなどの施設利用では、たしかに土地の存在は欠かせません。しかし、対価の対象は土地そのものではなく、施設を利用できる状態にしたサービスにあるのです。
住宅付属駐車場は例外的に非課税となる場合がある
駐車場施設の利用料は原則として課税と考えるべきですが、住宅の貸付けに付随する駐車場については、住宅貸付けの一部として非課税になる場合があります。
住宅の駐車場については、一戸当たり1台分以上の駐車スペースが確保され、自動車の保有の有無にかかわらず割り当てられている等の場合で、かつ家賃とは別に駐車場使用料等を収受していないときには、非課税となります。
出典:国税庁|No.6226 住宅の貸付け
したがって、アパートやマンションの住宅賃貸に駐車場が付いている場合であっても、次の点を確認しておく必要があります。
- 駐車スペースが住宅と一体として割り当てられているか
- 自動車を持たない入居者にも一戸当たりのスペースが確保されているか
- 家賃とは別に駐車場使用料を収受していないか
- 駐車場だけを第三者に別貸ししていないか
住宅家賃とは別に駐車場使用料を請求している場合や、空き区画を外部に月極駐車場として貸している場合には、その駐車場使用料は課税取引として検討します。
また、家賃とは別に駐車場使用料を収受していないことだけでは、非課税の要件を満たしません。住宅貸付けの一部として取り扱われる要件を満たさない駐車場施設については、家賃に使用料を含めて受け取っている場合でも、駐車場に対応する対価を合理的に区分して課税対象とします。
出典:国税庁|集合住宅の家賃、共益費、管理料等の課税・非課税の判定
外部に貸し付ける区画については、その貸付けを別途判定します。外部貸しの有無だけで、住宅に付随する他の区画まで一律に課税と判断するわけではありません。住宅に付随する区画が上記の要件を満たしているかを、外部貸し区画と区別して確認します。
住宅賃貸と駐車場収入を一括で管理している事業者では、賃貸管理システムの項目設定がとりわけ重要です。家賃、共益費、駐車場代、設備使用料、更新料を同じ税区分で処理していると、誤りがそのまま続いてしまいがちだからです。
市民農園・農地貸付けは「土地貸付け」か「農業サービス」かを分ける
農地や市民農園についても、消費税の判断は取引の実態によって変わります。
農家が地方公共団体やJA等に農地を1か月以上賃貸し、その地方公共団体やJA等が農地を整備して市民農園を開設する場合、農家の賃貸収入は土地の貸付けとして非課税になります。
また、農家が自ら農地を整備し、市民に農地を一定の条件で利用させる場合であっても、農地そのものを利用者に1か月以上貸し出しているのであれば、その利用料は土地の貸付けとして非課税となる方向で整理されます。
出典:国税庁|No.6225 地代、家賃や権利金、敷金など
ただし、駐車場施設や休憩施設などの施設料を別途受け取っている場合には、その施設料は課税対象となります。さらに、農業体験農園のように、農作物の管理を農家が主導し、利用者が種まきや収穫などを体験し、収穫物を利用者に販売する形態では、土地の貸付けではなく、農業体験等の役務提供や収穫物の販売として課税対象になる場合があります。
農業指導や体験等の役務の対価は原則として標準税率10%となり、別途販売する食用の収穫物は、飲食料品の譲渡として軽減税率8%の対象になります。ここでの税率は、消費税と地方消費税を合わせたものです。料金の表示だけでなく、実際に何を提供し、何に対して対価を受け取っているかによって判断します。
出典:国税庁|消費税の軽減税率制度に関するQ&A(個別事例編)問32 果物狩り、潮干狩り、釣り堀
出典:国税庁|No.6102 消費税の軽減税率制度
市民農園では、「農地を貸している」のか、「農業体験サービスを提供している」のか、「施設を利用させている」のか、「収穫物を販売している」のかを分けて考える必要があります。同じ農園名であっても、契約書、利用規約、利用料の内訳、農作業の主宰者、収穫物の帰属、駐車場や休憩所の料金設定によって、結論は変わってきます。
仲介手数料・管理料・造成費は土地貸付けとは別に判断する
土地の貸付けに関連していても、そのすべてが非課税になるわけではありません。
土地そのものの貸付けに係る地代は非課税でも、土地の貸付けに係る仲介手数料は、役務提供の対価として課税取引になります。消費税法基本通達6-1-6も、土地等の譲渡または貸付けに係る対価は非課税である一方、それらに係る仲介料を対価とする役務の提供は課税資産の譲渡等に該当するとしています。
出典:国税庁|消費税法基本通達6-1-6 土地等の譲渡又は貸付けに係る仲介手数料
また、貸主が土地の管理、清掃、警備、草刈り、除雪、巡回、設備保守などを行い、地代とは別に管理料を請求している場合には、その管理料は土地の貸付けとは別の役務提供として課税になる可能性があります。
土地造成費、整地費、フェンス設置費、舗装費などについても、単に誰かが支出したというだけでは税区分は決まりません。
貸主が外部業者に支払う造成工事代金や資材購入費等は、原則として課税仕入れに該当します。一方、造成に関連する支出であっても、給与等は課税仕入れに該当しません。課税仕入れに該当する費用については、その用途に応じて仕入税額控除の可否・控除額を判定します。
出典:国税庁|No.6451 仕入税額控除の対象となるもの
出典:国税庁|No.6401 仕入控除税額の計算方法
借主から造成負担金や工事負担金を受け取る場合には、その金銭が土地貸付けの対価なのか、工事・役務提供の対価なのか、あるいは実費立替なのかを分けて判断します。
土地に関連する支払いであっても、「地代」「仲介手数料」「管理料」「造成費」「原状回復費」「権利金」「更新料」は、それぞれ対価の内容が異なります。名称ではなく、何に対する支払いなのかを確認する必要があります。
借主側では仕入税額控除の可否が変わる
土地の貸付け・駐車場・施設利用料の判断は、貸主側だけの問題ではありません。借主側では、仕入税額控除の可否に直結してきます。
土地の貸付けが非課税であれば、借主が支払う地代に消費税は含まれません。そのため、仕入税額控除の対象にはなりません。もし借主が会計ソフトで地代を課税仕入れとして処理していれば、控除が過大になってしまいます。
出典:国税庁|No.6451 仕入税額控除の対象となるもの
一方、駐車場施設利用料や短期土地使用料、施設利用料が課税取引であれば、借主は原則として課税仕入れとして処理します。ただし、原則課税により仕入税額控除を受けるには、原則として、所定の事項を記載した帳簿および適格請求書等の保存が必要です。インボイス制度に関する国税庁Q&Aは、令和8年5月改訂版として公表されています。
出典:国税庁|消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A
もっとも、少額特例など帳簿のみの保存で控除できる場合や、インボイス発行事業者以外の者からの課税仕入れに係る経過措置が適用される場合もあります。
少額特例は、基準期間の課税売上高が1億円以下または特定期間の課税売上高が5,000万円以下の事業者が、令和5年10月1日から令和11年9月30日までに行う税込1万円未満の課税仕入れについて、一定の事項を記載した帳簿のみの保存で仕入税額控除を受けられる特例です。金額だけでなく、事業者の規模と適用期間も確認します。
出典:国税庁|少額特例(一定規模以下の事業者に対する事務負担の軽減措置)の概要
また、継続的な賃料の支払では、毎月新たな請求書を受け取ることが必須というわけではありません。相互の関連が明確な契約書、登録番号等の通知書、通帳や振込金受取書等を組み合わせ、全体として適格請求書の必要事項を満たす方法もあります。
出典:国税庁|家賃を口座振替・口座振込により支払う場合の仕入税額控除の適用要件
時間貸し駐車場では、精算機の存在だけで保存要件の例外を判断しないことも重要です。コインパーキングは、税込3万円未満の自動販売機・自動サービス機による取引に係る特例の対象にはなりません。インボイスの取得を基本とし、別途、少額特例等の適用可能性を確認します。
出典:国税庁|適格請求書等保存方式に関するQ&A 問47 自動販売機及び自動サービス機の範囲
ここで注意したいのは、「請求書に消費税と書かれているか」だけで判断しないことです。
非課税地代であるにもかかわらず、請求書に消費税相当額が記載されている場合があります。逆に、課税される駐車場利用料であるのに、税込・税抜が不明確なまま請求されていることもあります。
借主側では、契約書、請求書、利用実態を確認し、課税仕入れであること、帳簿・請求書等の保存要件を満たすこと、その仕入れがどの売上げに対応するかを、分けて確認する必要があります。仕入税額控除は、生産・流通の各段階で生じる消費税の累積を解消するための制度ですが、課税仕入れに該当する支出であっても、用途区分等によって控除額が変わることがあるからです。
出典:国税庁|No.6401 仕入控除税額の計算方法
令和8年度改正後の経過措置も「課税仕入れ」が前提になる
令和8年度税制改正では、免税事業者などインボイス発行事業者以外の者からの課税仕入れについて、控除可能割合が段階的に見直されました。
この経過措置では、令和5年10月1日から令和8年9月30日までは仕入税額相当額の80%を控除できます。令和8年度改正後は、令和8年10月1日から令和10年9月30日までは70%、令和10年10月1日から令和12年9月30日までは50%、令和12年10月1日から令和13年9月30日までは30%となり、令和13年10月1日以後は、この経過措置による控除はできません。
出典:国税庁|令和8年度税制改正特集
また、令和8年10月1日以後に開始する課税期間からは、一のインボイス発行事業者以外の者から行う、この経過措置の対象となる課税仕入れの合計額が、その年または事業年度で税込1億円を超える場合、超過部分には経過措置を適用できません。控除割合が変わる取引時期と、上限額の見直しが適用される課税期間は、分けて確認する必要があります。
適用には、経過措置の対象である旨などを記載した帳簿と、区分記載請求書等と同様の事項が記載された請求書等の保存が必要です。
出典:国税庁|適格請求書等保存方式に関するQ&A 問113 免税事業者等からの仕入れに係る経過措置
ただし、この経過措置は、あくまで「課税仕入れ」があることを前提としています。
土地の貸付けが非課税取引であれば、そもそも仕入税額控除の対象となる課税仕入れではありません。したがって、インボイスがないから70%控除、50%控除、という話にはなりません。
一方、駐車場利用料や施設利用料が課税取引であり、貸主がインボイス発行事業者でない場合には、買手側で経過措置の適用可否、控除割合、仕入先別の限度額を確認する必要があります。
つまり令和8年度改正後は、最初の課税区分判定が、これまで以上に重みを持ちます。
「地代だから非課税」
「駐車場だから課税」
「非登録だから経過措置」
このように単語だけで処理するのではなく、まず土地貸付けか施設利用かを判断し、そのうえでインボイス登録状況と経過措置を確認していくことになります。
貸主側では課税売上割合・簡易課税・届出にも影響する
貸主側では、土地貸付けと駐車場・施設利用料の区分が、納付税額や将来の選択にまで影響します。
土地の貸付けが非課税売上であれば、売上税額は発生しません。しかし、課税売上割合の分母に影響し、共通経費の仕入税額控除額を減らす可能性があります。
ただし、影響は共通経費だけではありません。仕入控除税額を個別対応方式で計算する場合には、非課税の土地貸付けにのみ対応する仲介手数料や管理委託料等に係る税額は控除できません。課税売上対応・非課税売上対応・共通対応の用途区分と、課税売上高5億円以下かつ課税売上割合95%以上という全額控除の条件も併せて確認します。なお、課税期間が1年に満たない場合の5億円基準は、課税売上高を年換算して判定します。
出典:国税庁|No.6401 仕入控除税額の計算方法
貸主が課税事業者である場合、課税対象となる駐車場・施設利用料は、売上げに係る消費税額の計算対象になります。その一方で、駐車場の整備費、管理委託料、設備修繕費、照明・防犯カメラ・精算機等に係る課税仕入れについては、原則課税であれば仕入税額控除の検討対象になります。
簡易課税を適用している場合には、課税売上の事業区分も確認が必要です。令和8年度改正特集でも、簡易課税のみなし仕入率について、不動産業は第6種事業、みなし仕入率40%と整理されています。
出典:国税庁|令和8年度税制改正特集
駐車場業も、不動産賃貸業・管理業として第6種事業に区分されます。ただし、スポーツ施設等の運営まで一律に第6種事業となるわけではありません。事業区分は、それぞれの取引内容に応じて判定します。
出典:国税庁|日本標準産業分類からみた事業区分
不動産管理会社の実務でも、店舗・駐車場施設などの賃貸料収入は課税、居住用家屋の家賃収入や土地の売却収入は非課税、受取配当金や保険金等は対象外、というように、取引ごとの課税関係を区分しておく必要があります。
出典:国税庁|No.6225 地代、家賃や権利金、敷金など
出典:国税庁|No.6157 課税の対象とならないもの(不課税)の具体例
また、多額の駐車場整備、店舗建築、施設整備を行う場合には、原則課税か簡易課税か、課税事業者の選択が必要か、還付を見込めるか、将来の拘束期間はないかを、事前に確認しておくことが欠かせません。設備投資を終えてから届出の不備や方式選択の誤りに気づいても、取り返しがつかないことがあるからです。
消費税の届出は、提出期限、効力発生日、拘束期間を伴います。消費税の選択届出書には、提出期限が「課税期間の初日の前日まで」とされるものがあり、休日でも翌日に延長されない場合があります。
出典:国税庁|D1-4 消費税課税事業者選択届出手続
出典:国税庁|No.6501 納税義務の免除
土地や駐車場の有効活用を始めるときは、賃貸開始後の税区分だけでなく、投資前の届出・方式選択まで含めて確認しておくことが重要です。
税務調査では「土地か施設か」を証拠で説明できるかが問われる
税務調査では、会計処理、契約内容、現地の利用状況、貸付期間、対価の内容等を照合し、課税区分の適否が確認されます。
出典:国税不服審判所|平成23年3月28日裁決
以下には、法令上保存が必要な帳簿・請求書等のほか、課税区分の判断根拠を説明するために保存が望ましい資料を含みます。列挙した資料のすべてに、一律の法定保存義務があるという意味ではありません。
土地の貸付けとして非課税処理している場合には、次の資料をすぐに確認できるようにしておくべきです。
- 土地賃貸借契約書、貸付期間、利用目的
- 現地写真、地積図、配置図、貸付対象範囲
- 借主による設備設置の有無、貸主の管理内容
- 請求書、入金明細、更新契約書
駐車場・施設利用料として課税処理している場合には、次の資料が重要になります。
- 駐車場契約書、区画図、利用規約、料金表
- 看板写真、舗装・整地・区画線・車止め・フェンス・ゲート・照明・精算機等の写真
- 管理委託契約、車両管理台帳
- 請求書、インボイス、設備工事請求書
資材置場や看板用地の場合には、土地使用契約書、設備の所有者、保守管理の担当者、利用規約、役務提供の有無、料金内訳を保存しておきます。
税務調査では、課税要件に該当する事実を証拠資料から認定するという視点が重要になります。調査の実務でも、課税要件、要件事実、そしてその認定のための証拠資料が重視されるからです。
出典:国税庁|調査手続の実施に当たっての基本的な考え方等について(事務運営指針)
また、書類管理は、税務対応だけでなく、業務効率化や、情報漏えい・改ざん・紛失の防止にも関わります。重要書類を整理し、申告書・届出書等の控えを関与税理士任せにせず社内でも保存・管理しておくことは、コンプライアンスの強化につながります。
実務で使える判断フロー
土地の貸付け・駐車場・施設利用料は、次の順序で確認していくと整理しやすくなります。
はじめに、貸付対象を確認します。
土地そのものなのか、それとも駐車場、駐輪場、スポーツ施設、倉庫、資材置場、広告設備、休憩所、管理施設などを含むのかを切り分けます。このとき、現地に存在する設備をすべて貸主の提供施設と考えるのではなく、その契約で誰が何を提供しているかを確認します。地主から運営者への貸付けと、運営者から利用者への施設提供は別の取引です。
次に、貸付期間を確認します。
契約上の貸付期間が1か月未満であれば、土地の貸付けであっても課税取引になります。
続いて、施設利用に伴う土地使用かどうかを確認します。
駐車場、野球場、プール、テニスコート、建物、管理施設などの利用に土地使用が伴う場合には、非課税となる土地の貸付けには含まれません。ただし、住宅の貸付けなど、施設の貸付け自体に別の非課税規定が適用される場合は、その要件を確認します。
さらに、駐車場・駐輪場の場合には、設備と管理の状況を確認します。
地面の整備、フェンス、区画、建物、車止め、看板、管理の有無を確認します。設備の名称や外観だけで判断せず、貸付開始時の状況、設備の帰属、貸主が提供する施設や車両管理の内容を確認します。貸主が土地のみを1か月以上貸しているのであれば、借主が自ら設置・運営する設備の存在と、地主が受け取る地代の課税区分は分けて判断します。
出典:国税庁|消費税法基本通達6-1-4・6-1-5
出典:国税庁|No.6213 駐車場の使用料など
そのうえで、料金の内訳を確認します。
地代、施設利用料、管理料、駐車場代、設備使用料、広告掲載料、農園利用料、休憩施設料などが分かれているかを見ます。ただし、課税対象となる施設利用に伴う土地使用については、土地使用料と施設利用料を区分していても、その合計額が施設利用の対価となります。
最後に、貸主の納税義務と、インボイス・仕入税額控除・課税売上割合への影響を確認します。
非課税地代であれば、インボイスの交付対象となる課税取引ではなく、借主の仕入税額控除の対象にもなりません。課税される駐車場・施設利用料であれば、インボイス登録状況、帳簿・請求書等の保存要件とその特例、経過措置、簡易課税区分、用途区分を確認します。
社内運用では、勘定科目とは別に契約ごとの消費税区分を管理する
実務でもっとも避けたいのは、土地地代、駐車場使用料、施設利用料、管理料、設備使用料を、すべて「地代家賃」や「賃貸収入」として同じ税区分で処理してしまうことです。
消費税の判断は、勘定科目ではなく取引内容で決まります。
もっとも、同じ勘定科目を用いること自体が問題になるわけではありません。補助科目、契約別マスター、税区分等を利用し、課税・非課税・不課税と、必要に応じた税率・仕入れの用途区分を正しく管理することが重要です。
取扱取引に応じて、次のような区分を契約別マスターや税区分に設定します。
- 非課税地代
- 課税駐車場収入
- 課税施設利用料
- 住宅付属駐車場として非課税となる収入
- 短期土地使用料
- 管理料、設備使用料、広告掲出料
- 市民農園の土地貸付収入
- 農業体験等の役務収入
- 収穫物販売収入
収穫物販売収入については、食用かどうかなど、販売物の内容に応じて税率を判定します。
月次確認では、新規契約、更新、解約、用途変更、設備投資、資産の売却・除却の有無を確認することが重要です。とくに、発注から請求、代金回収までのプロセス、発行される証憑書類、契約内容を確認しておくと、税区分の誤りを早い段階で発見できます。
前任者から引き継いだ税区分をそのまま使い続けることにも、注意が必要です。引継ぎ時には、契約内容、利用状況、設備や管理方法の変更の有無を確認します。過去の税区分が、現在の取引実態にも適合するとは限りません。
「昔から非課税で処理している」
「会計ソフトの科目が地代だから非課税」
「駐車場と呼んでいるから課税」
こうした処理では、取引の実態に合わなくなる可能性があります。契約書、現地状況、請求書、税区分マスターを、同じ前提にそろえておくこと。それが、無理なく続けられる消費税管理につながります。
まとめ
土地の貸付けは、原則として消費税の非課税取引です。
しかし、貸付期間が1か月に満たない場合や、駐車場その他の施設の利用に伴って土地が使用される場合には、非課税となる土地の貸付けから除かれます。住宅の貸付けなど、施設の貸付け自体が別の非課税規定に該当する場合は、別途その要件を確認します。
駐車場では、舗装、砂利敷き、区画、車止め、フェンス、看板、車両管理などの有無に加え、その貸主が、その契約で何を提供しているかを確認します。地主による土地のみの貸付けと、借主による駐車場施設の運営は、別の取引として判断することが重要です。
資材置場や看板用地では、単なる土地使用なのか、施設・役務の提供なのかを分けて判断します。市民農園では、農地貸付けか、施設利用か、農業体験サービスか、収穫物の販売かによって結論が変わります。
この判断は、貸主の売上税額だけでなく、借主の仕入税額控除、インボイス対応、令和8年度改正後の経過措置、課税売上割合、簡易課税、そして設備投資前の届出判断にまで影響します。
犬飼公認会計士・税理士事務所では、土地・駐車場・施設利用料に係る消費税について、契約書、現地の利用状況、請求書、インボイス、会計処理、課税売上割合、仕入税額控除まで、一体で確認しています。
更地、駐車場、資材置場、看板用地、市民農園、施設利用料が混在している場合や、過去からの税区分に不安がある場合には、契約書と請求データ、現地状況を確認できる段階でご相談ください。申告の直前に税区分だけを直すのではなく、取引を始める前から、税務調査でもきちんと説明できる処理を設計しておくことが大切です。
振り返り
| 論点 | 基本的な考え方 | 実務上の注意点 |
|---|---|---|
| 土地の貸付け | 原則として非課税 | 課税売上割合には影響するため、消費税管理の対象外ではない |
| 1か月未満の貸付け | 土地でも課税 | 契約で定められた貸付期間で判定する |
| 駐車場 | 駐車場施設の利用料は原則課税 | 設備や管理の有無だけでなく、貸主がどの取引で何を提供しているかを確認する |
| 駐車用地としての土地貸付け | 貸主が土地のみを1か月以上貸す場合は原則非課税 | 借主設置の設備と貸主が提供する施設を区別し、貸付開始時の状況・設備の帰属・管理内容を確認する |
| 資材置場 | 単なる土地貸付けなら非課税の余地 | 舗装・フェンスの存在だけで決めず、貸付対象と保管・荷役・管理等の提供内容を確認する |
| 看板用地 | 土地使用か広告媒体利用かで判断 | 設備の所有者、保守管理、広告掲出サービスの有無を確認する。建物の屋上・壁面等の利用と土地貸付けを区別する |
| スポーツ施設 | 施設利用料は原則課税 | 課税対象の施設利用に伴う土地使用料は、区分しても合計額が課税。住宅等の非課税規定は別途確認する |
| 住宅付属駐車場 | 条件を満たせば住宅貸付けとして非課税 | 一戸当たりの割当てと別料金の有無の双方を確認する。要件を満たさない駐車場施設の対価は、一括家賃から合理的に区分する |
| 市民農園 | 農地そのものを1か月以上貸す場合は原則非課税 | 施設利用・農業体験等と収穫物販売を区別する。体験等は原則10%、別途販売する食用の収穫物は8% |
| 仲介手数料 | 土地貸付けに関連しても課税 | 地代と仲介料・管理料を混同しない |
| 借主側の処理 | 非課税地代は仕入税額控除不可 | 課税仕入れの該当性、用途区分、帳簿・請求書等の保存要件と特例を分けて確認する |
| 令和8年度改正 | 経過措置は課税仕入れが前提 | 非課税地代には適用できない。控除割合の適用時期と、税込1億円の上限が適用される課税期間を区別する |
| 税務調査対応 | 契約・現地・請求・会計の整合性が重要 | 契約書、区画図、現地写真、請求書、管理記録を保存する。法定保存資料と説明のために保存が望ましい資料を区別する |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。


