不動産賃貸の消費税では、賃料本体よりも、契約の開始時・更新時・退去時に動く金銭のほうが、かえって判断を誤りやすいものです。
敷金、保証金、礼金、権利金、更新料、名義書換料、承諾料、敷引き、保証金償却、原状回復費、解約違約金、明渡し遅延損害金。
こうして並べると、いずれも「賃貸借に付随するお金」としてひとくくりに見えます。しかし消費税では、一つひとつ性質が異なります。
特に注意したいのは、次のような処理です。
- 「敷金だからすべて不課税」
- 「住宅だから退去時精算もすべて非課税」
- 「原状回復費は修繕費の戻しだから売上ではない」
- 「礼金や更新料は雑収入だから税区分は重要ではない」
- 「保証金償却は退去時に処理すればよい」
- 「借主側で支払った消費税は、インボイスがあれば控除できる」
いずれも、契約条項、返還義務、用途、誰が工事を行ったのか、そして何の対価なのか。こうした点を確認しないまま進めてしまった処理です。
本稿では、敷金・保証金・礼金・更新料・原状回復費について、消費税の「課税・非課税・不課税」の判定だけで終わらせず、契約、請求、会計処理、インボイス、資金繰り、税務調査への備えまでを、ひとつながりで整理していきます。
なお、本稿は2026年6月26日を確認基準日とし、国税庁タックスアンサー、国税庁の質疑応答事例、消費税法基本通達、令和8年度のインボイス制度改正情報などを前提としています。
本稿でいう「課税」は取引の課税区分を示すものであり、貸主の納税義務の有無や、借主の仕入税額控除の可否・控除額とは区別しています。申告・納税の要否は、免税点制度や適格請求書発行事業者の登録状況等により、別途判断することになります。
出典:国税庁|No.6501 納税義務の免除
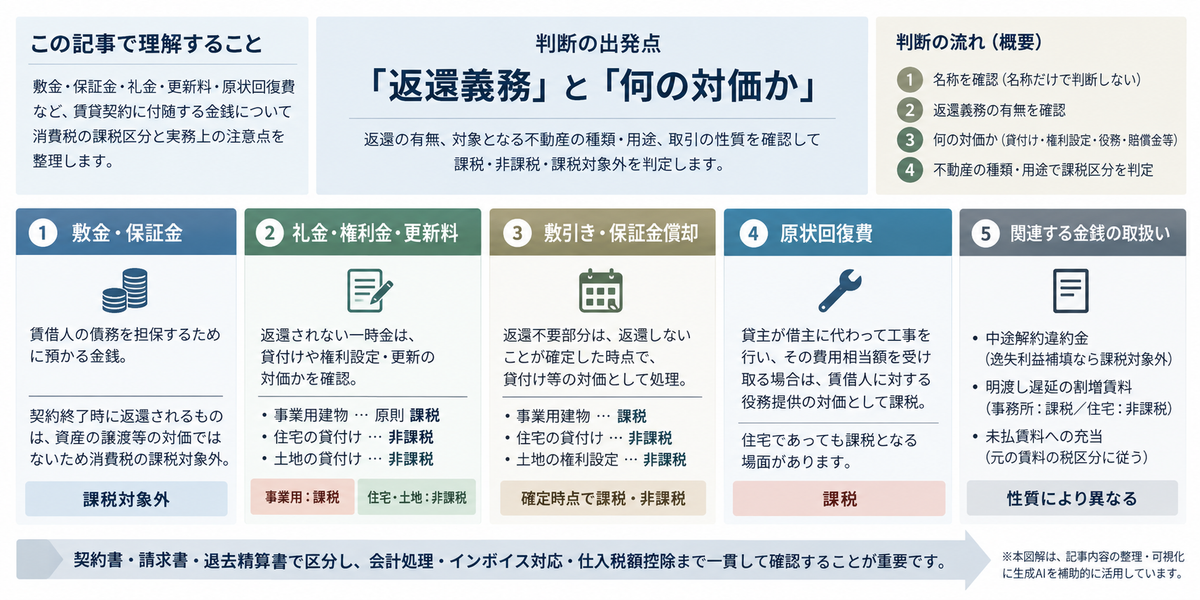
まず結論|判断の出発点は「返還義務」と「何の対価か」
敷金・保証金・礼金・更新料・原状回復費の消費税は、次の順序で考えていきます。
はじめに確認するのは、返還義務があるかどうかです。
返還される敷金・保証金は、賃借人の債務を担保するために預かる金銭にすぎず、資産の譲渡等の対価ではありません。そのため、受け取った時点では消費税の課税対象外となります。
続いて、返還しない部分があるかどうかを見ます。
返還しない礼金、権利金、更新料、敷引き、保証金償却などは、「返還不要だから」という理由だけで判定するのではなく、何の対価なのかを確認します。賃貸借契約に伴う権利設定や貸付けの対価であれば、それが何の貸付けに関するものかによって、課税か非課税かが変わってきます。
整理すると、事業用建物の賃貸借契約の締結や更新に伴う保証金・権利金・敷金・更新料などのうち、返還せず権利設定等の対価となるものは課税対象です。反対に、契約終了によって返還される保証金や敷金は課税対象になりません。
また、同じ返還不要の一時金であっても、非課税となる住宅貸付けに係る契約の締結や更新の対価であれば非課税です。
出典:国税庁|No.6225 地代、家賃や権利金、敷金など
最後に確認するのが、退去時の原状回復費や違約金の性質です。
それが役務提供の対価なのか、対価性のない損害賠償金なのか、あるいは実際の貸付け・使用継続の対価なのかを見極めます。
出典:国税庁|No.6261 建物賃貸借契約の違約金など
この順序を崩すと、貸主側では課税売上・非課税売上・対象外収入の区分を誤り、借主側では仕入税額控除の可否を誤ることになります。
敷金・保証金|返還されるものは消費税の課税対象外
敷金や保証金は、賃料の未払い、原状回復義務、その他賃借人の債務を担保するために預けられるのが一般的です。
このうち契約終了時に返還される部分は、貸主が一時的に預かっているにすぎず、何かを譲渡したり、貸し付けたり、役務を提供したりした対価ではありません。したがって、貸主側では消費税の課税売上にはならず、借主側でも課税仕入れにはなりません。
会計上は、貸主側では「預り保証金」「預り敷金」などの負債として、借主側では「差入保証金」「敷金」などの資産として管理します。
ここで大切なのは、入金額の大きさではないという点です。数百万円、数千万円の保証金であっても、返還義務がある限り、それ自体は消費税の課税対象外です。
出典:国税庁|No.6225 地代、家賃や権利金、敷金など
ただし、資金繰りの面では大きな意味を持ちます。貸主は将来の返還義務を負い、借主は資金が長期間固定されるからです。
多店舗展開を行う企業であれば、差入保証金について、返還期日、金額、償却条件、受取利息、残高確認を台帳で管理しておく必要があります。差入保証金は、契約内容によって返還の要否、償却計算、建設協力金としての性質などが異なるため、契約ごとの分類管理が欠かせません。
消費税だけを見て「不課税だから処理は簡単」と考えてしまうと、返還予定、償却時期、回収可能性、保証金返還債務の管理が抜け落ちてしまいます。
礼金・権利金・更新料|返還しないものは「貸付けの種類」で変わる
礼金、権利金、更新料、名義書換料、承諾料などは、通常、返還されない一時金です。
返還されない金銭については、返還不要であることだけでなく、何の対価として受け取るのかを確認します。
貸付けや権利設定・更新の対価であれば、その貸付けの課税区分に従います。一方、原状回復の代行費用、事務処理サービスの対価、損害賠償金、未払賃料の精算などは、それぞれの性質に応じて判定します。
たとえば、住宅の更新に際して支払う金銭であっても、貸主に対する更新料と、別個の更新事務サービスの対価とは区別して考えます。
出典:国税庁|消費税法基本通達 第5章第5節 役務の提供
貸付けや権利設定・更新の対価に当たる場合、消費税の課税区分は、対象となる不動産の種類と用途によって変わります。
事業用建物の礼金・更新料は課税対象
事務所、店舗、倉庫、工場、診療所、士業事務所など、事業用建物の賃貸借契約に伴って支払われる礼金、権利金、更新料、そして返還しない保証金・敷金は、原則として課税対象です。
事業用建物の貸付けそのものが課税取引であり、その契約の締結や更新に伴う返還不要の一時金は、権利設定等の対価として資産の譲渡等の対価に当たるためです。
たとえば、オフィスを借りる際に賃料2か月分の礼金を支払う場合、その礼金は課税取引として扱います。貸主が適格請求書発行事業者であり、借主が原則課税で仕入税額控除を受けるのであれば、インボイスへの対応も必要になります。
出典:国税庁|No.6225 地代、家賃や権利金、敷金など
借主側では、礼金や更新料を「長期前払費用」などとして会計処理することがあります。しかし、勘定科目が資産であることと、消費税上の課税仕入れに該当するかどうかは、別の問題です。
礼金等を期間配分する場合でも、消費税の課税仕入れの時期は、その費用の償却時期とは別に判定します。課税仕入れに当たるか、どの課税期間で控除するか、インボイスを保存しているか。これらは分けて確認する必要があります。
出典:国税庁|消費税法基本通達11-3-1・11-3-4
住宅賃貸の礼金・更新料は非課税
非課税となる住宅の貸付けに係る賃貸借契約の締結や更新に伴う礼金、権利金、保証金、敷金、更新料などのうち、返還しないものは非課税です。
ここでいう住宅とは、人の居住の用に供する家屋またはその部分をいいます。
住宅の貸付けが非課税となるのは、契約において居住用であることが明らかにされている場合です。契約で用途が明らかにされていない場合でも、実際の用途が居住用であることが明らかなものは含まれます。法人が借りて従業員社宅として使用する場合も、この要件に従って判断します。
ただし、貸付期間が1か月未満の場合や、旅館業に係る施設の貸付け等は、非課税の対象から除かれます。ホテル等は、利用期間が1か月以上であっても、当然に非課税となるわけではありません。
本稿で住宅の礼金・更新料・敷引き等を非課税として説明している箇所は、これらの要件を満たす住宅貸付けを前提としています。
なお、住宅には、マンション、アパート、社宅、寮、貸間などが含まれます。非課税となる住宅貸付けに係る賃貸借契約の締結や更新に伴う、返還しない保証金・権利金・敷金・更新料なども、同様に非課税です。
出典:国税庁|No.6226 住宅の貸付け
出典:国税庁|No.6225 地代、家賃や権利金、敷金など
ですから、会社が従業員社宅としてマンションを借り、更新料を支払ったとしても、法人が借主であることを理由に課税仕入れとすることはできません。上記の要件を満たす住宅貸付けであれば、更新料も非課税となるのが基本です。
土地の権利金・更新料は非課税
土地の貸付けや、地上権・土地の賃借権の設定に伴って授受される更新料、名義書換料などは、土地の貸付けまたは土地の上に存する権利の設定の対価として非課税です。地上権や土地の賃借権の設定に伴い授受される更新料・名義書換料は、いずれもこの取扱いに含まれます。
ただし、土地であれば常に非課税というわけではありません。
貸付期間が1か月未満の場合や、駐車場その他の施設の利用に伴う土地の使用などは、土地貸付けの非課税から除かれます。土地の貸付けと施設利用の境界は、前回の記事でも整理したとおり、設備・管理内容・利用形態によって判断します。
出典:国税庁|No.6225 地代、家賃や権利金、敷金など
敷引き・保証金償却|「退去時」ではなく「返還不要が確定した時点」を見る
実務で誤りが多いのが、敷引きや保証金償却の処理時期です。
たとえば、契約書に「保証金のうち賃料1か月分は償却し返還しない」と記載されている場合、その返還不要部分について、退去時まで処理を待てばよいわけではありません。
ただし、この一文だけで「契約時に確定する」と決めることもできません。契約当初から返還不要なのか、期間の経過や契約終了を条件とするのかを、契約全体から確認します。
消費税法基本通達9-1-23では、資産の賃貸借契約等に基づき保証金・敷金等として受け入れた金額であっても、期間の経過その他契約終了前の一定の事由によって返還しないこととなる部分は、その返還しないこととなった日の属する課税期間に行った資産の譲渡等の対価となるとされています。
実務上も、保証金償却部分は、実際の返金日や単なる会計上の償却日ではなく、返還不要が確定した時点で消費税の計上を検討する必要があります。
出典:国税庁|消費税法基本通達9-1-23 保証金等のうち返還しないものの額を対価とする資産の譲渡等の時期
所得税の収入計上時期についても同様です。敷金や保証金は本来預り金であり、受け取っても収入にはなりません。しかし、返還を要しないものについては、返還を要しないことが確定した日に収入計上することになります。
出典:国税庁|No.1376 不動産所得の収入計上時期
消費税でも、貸主が課税事業者であり、返還不要部分が課税対象となる場合には、その時点の課税期間に売上税額を反映する必要があります。
貸付けや権利設定の対価に当たる返還不要部分については、次の方向で判断します。
- 事業用建物の保証金償却であれば、課税売上
- 非課税となる住宅賃貸の敷引きであれば、非課税売上
- 土地の権利設定に関するものであれば、非課税
この違いは、課税売上高、課税売上割合、簡易課税の事業区分、インボイス交付の要否に影響します。
原状回復費|住宅でも課税対象になる場面がある
原状回復費は、住宅賃貸・事業用賃貸のいずれでも誤りが多い項目です。
直感的には、「住宅の退去精算だから非課税」「敷金から差し引いただけだから不課税」と考えがちです。しかし、実際の取扱いはこれとは異なります。
賃借人が退去する際に、賃貸人が預かっている保証金等から、原状回復工事に要した費用相当額を差し引いて受け取る場合を考えてみます。
このとき、賃貸人が賃借人に代わって原状回復工事を行うことは、賃貸人の賃借人に対する役務の提供に当たります。そのため、賃貸人が受け取る工事費相当額は課税対象になります。
出典:国税庁|No.6261 建物賃貸借契約の違約金など
出典:国税庁|建物賃貸借に係る保証金から差し引く原状回復工事費用
ここでのポイントは、原状回復費を、建物の貸付けの対価とは別の、賃借人に対する役務提供の対価として捉えている点にあります。
そのため、居住用マンションであっても、賃借人が負担すべき原状回復工事を貸主が行い、その費用相当額を敷金・保証金から差し引く場合には、住宅家賃と同じ非課税ではなく、課税売上として扱う必要があります。原状回復費相当額は建物貸付けの対価とは結びつかないため、貸主が課税事業者であれば、居住用建物であっても課税売上として消費税を計算する、という整理になります。
したがって、貸主側でこうした原状回復費を修繕費のマイナスや非課税雑収入として処理している場合には、消費税の売上区分を見直す必要があります。
原状回復費と修繕費を相殺しない
貸主が原状回復工事を業者に依頼し、工事業者から請求を受けた場合、貸主は工事業者に対して修繕費等を支払います。これは貸主側の課税仕入れです。
ただし、その仕入税額を控除できるか、いくら控除できるかは、課税方式、課税売上割合、用途区分、帳簿・請求書等の保存要件によって別途判断します。
出典:国税庁|No.6451 仕入税額控除の対象となるもの
一方、貸主が賃借人に代わって行った原状回復工事の費用相当額を、賃借人から受け取る、あるいは敷金・保証金から差し引く場合、その金額は賃借人に対する役務提供の対価として課税売上になります。
つまり貸主側では、「修繕費を借主負担分だけ減らす」処理をするのではありません。原則として、工事業者への支払を課税仕入れ、賃借人から受け取る原状回復費を課税売上として、総額で処理します。
たとえば、貸主が原状回復工事業者へ税込55万円を支払い、同額を保証金から差し引いたとします。この場合、貸主側では、工事業者への支払を課税仕入れとし、賃借人から受け取る55万円を課税売上として処理します。
これを修繕費のマイナスだけで処理すると、原則課税で全額控除できる場合には、納付税額への影響が小さく見えることがあります。
しかし簡易課税では、課税売上高を基礎に納付税額を計算するため、課税売上の計上漏れがそのまま過少申告につながりかねません。原状回復費を課税仕入れのマイナスとして処理すると、本来計上すべき課税売上高より少ない金額で消費税を計算することになり、修正申告が必要になる場合があります。
出典:国税庁|建物賃貸借に係る保証金から差し引く原状回復工事費用
出典:国税庁|No.6505 簡易課税制度
なお、個別対応方式による用途区分では、借主に対する課税役務の提供に対応する工事と、貸主自身の非課税となる住宅賃貸のために行う修繕とを分けて確認します。住宅の工事であるというだけで、一律に同じ用途区分にするわけではありません。
出典:国税庁|No.6401 仕入控除税額の計算方法
原状回復費は「借主が負担すべき範囲」も確認する
消費税の判断に入る前に、そもそも借主が負担すべき原状回復費なのかを確認しておく必要があります。
国土交通省の「原状回復をめぐるトラブルとガイドライン」では、民間賃貸住宅について、原状回復を「賃借人の居住、使用により発生した建物価値の減少のうち、賃借人の故意・過失、善管注意義務違反、その他通常の使用を超えるような使用による損耗・毀損を復旧すること」と整理しています。あわせて、経年変化や通常使用による損耗等の修繕費用は、賃料に含まれるものとされています。
出典:国土交通省|「原状回復をめぐるトラブルとガイドライン」について
ただし、通常損耗や清掃費等を借主負担とする特約がある場合には、その内容、合意の状況、合理性、適用される法令に照らして、有効性を別途確認します。特約があるだけで常に有効になるわけでも、通常損耗に関する借主負担が常に認められないわけでもありません。
出典:国土交通省|「原状回復をめぐるトラブルとガイドライン」(再改訂版)のQ&A
このガイドラインは、消費税の課税区分そのものを決める資料ではありません。しかし、賃借人に原状回復義務がある範囲、請求できる範囲、契約条項の妥当性、説明資料の整備には直結します。
なお、このガイドラインは民間賃貸住宅を対象とするものであり、その負担基準を事業用物件にそのまま当てはめるものではありません。
そこで実務では、二段階で考えます。
第一に、契約・民事上、借主が負担すべき原状回復費かどうかを確認します。
第二に、その負担額を貸主が工事して受け取る場合に、消費税上、課税売上として処理するかを判断します。
借主が負担すべきでない通常損耗まで請求している場合には、消費税処理以前に、契約・管理上の問題が生じることになります。
借主が直接工事業者へ支払う場合
原状回復工事には、いくつかの実務パターンがあります。
一つ目は、貸主が借主に代わって工事業者に発注し、工事費相当額を敷金・保証金から差し引くパターンです。この場合は、貸主の賃借人に対する役務提供として、貸主側で課税売上を認識する方向で判断します。
二つ目は、借主が自ら工事業者に発注し、工事業者へ直接支払うパターンです。この場合は、工事業者から借主への役務提供になります。
借主が事業者であり、事業用賃借物件の原状回復工事であれば、借主側の課税仕入れに該当します。仕入税額控除については、課税方式、用途区分、インボイス等の保存要件を別に確認します。貸主側では、借主から原状回復費を受け取っていないため、その部分について貸主の課税売上は通常発生しません。
三つ目は、管理会社が精算を代行するパターンです。この場合は、次の点を確認する必要があります。
- 管理会社が誰の代理として請求・受領しているのか
- 管理会社自身の売上なのか、それとも貸主への立替なのか
- 工事業者のインボイスが誰宛てになっているのか
同じ「原状回復費」でも、契約当事者、発注者、請求先、支払先、証憑の名義が違えば、仕入税額控除を受ける者やインボイスの保存要件が変わってきます。
出典:国税庁|建物賃貸借に係る保証金から差し引く原状回復工事費用
出典:国税庁|No.6451 仕入税額控除の対象となるもの
中途解約違約金|損害賠償金なら課税対象外
建物賃貸借契約では、契約期間の満了前に借主が中途解約する場合に、数か月分の賃料相当額を違約金として支払うことがあります。
この違約金は、賃料そのものではなく、貸主が中途解約によって受ける逸失利益の補填として受け取る損害賠償金と整理される場合があります。中途解約に伴って生じる逸失利益を補填するために受け取るものは、損害賠償金であり、課税対象にはなりません。
出典:国税庁|No.6261 建物賃貸借契約の違約金など
ただし、契約上「違約金」と書かれていれば常に不課税になる、というわけではありません。反対に、賃料の何か月分という計算方法を用いているだけで、貸付けの対価になるわけでもありません。
たとえば、実質的には解約日までの賃料であるもの、契約期間を延長した対価であるもの、未払賃料の精算であるもの。これらは名称にかかわらず、賃料や役務提供の対価として扱われる可能性があります。
判断にあたっては、請求原因を確認します。
- 中途解約による逸失利益の補填なのか
- 未払賃料の回収なのか
- 明渡し遅延による使用継続の対価なのか
- 原状回復義務の代行費用なのか
契約書、解約合意書、退去精算書、請求書に、その性質が分かる記載を残しておくことが大切です。
明渡し遅延の割増賃借料|事務所なら課税、住宅なら非課税
契約終了後も借主が退去しない場合、貸主が通常の賃料を超える割増賃借料を請求することがあります。
店舗・事務所等の賃貸人が、契約期間終了後に入居者から規定の賃貸料以上の金額を受け取る場合を考えてみます。
この金額は、正当な権利なく使用していることに対して受け取る割増賃貸料の性格を有するため、その全額が店舗・事務所等の貸付けの対価として課税対象になります。一方、非課税となる住宅の貸付けに係る割増賃借料は、住宅貸付けの対価として非課税とされます。
出典:国税庁|No.6261 建物賃貸借契約の違約金など
ここでも、重要なのは名称ではなく性質です。
「違約金」「遅延損害金」「割増賃料」といった名称だけで判断せず、実質的に使用継続の対価なのか、それとも対価性のない損害補填なのかを確認します。民事上「損害金」と呼ばれていても、消費税上は貸付けの対価に当たる場合があります。
未払賃料へ充当した敷金|税区分は元の賃料に従う
退去時に、敷金・保証金を未払賃料へ充当する場合があります。
このとき、敷金を受け取った時点では課税対象外であっても、後に未払賃料に充当された時点では、実質的に賃料を回収したことになります。
元の賃料については、事務所賃料なら課税、非課税となる住宅賃料なら非課税という取扱いに従います。土地賃料に充当した場合には、土地貸付けの取扱いに従います。
ただし、賃料を既に未収計上している場合、敷金の充当は預り敷金と未収賃料の精算であり、充当時に改めて売上や消費税を計上するものではありません。
賃料に係る消費税の計上時期は、原則として、契約や慣習により支払を受けるべき日を基準に判定します。借主側でも、既に計上した賃料や仕入税額控除を重複して処理しないよう注意が必要です。
出典:国税庁|消費税法基本通達9-1-20 賃貸借契約に基づく使用料等を対価とする資産の譲渡等の時期
出典:国税庁|消費税法基本通達11-3-1 課税仕入れを行った日の意義
たとえば、既に計上済みの未収賃料11万円を敷金から充当する場合、貸主の仕訳は通常、次のような精算になります。
借方:預り敷金 110,000円
貸方:未収賃料 110,000円
この精算仕訳自体を、新たな課税売上として登録しないことが重要です。
「敷金から差し引いたから元の賃料も不課税」という処理は誤りです。見るべきは、何に充当したのか、そして元の賃料をいつ計上したのかです。
退去精算書では、少なくとも次の項目を分けて表示すべきです。
- 未払賃料
- 共益費
- 水道光熱費
- 原状回復費
- 中途解約違約金
- 明渡し遅延損害金
- 返還敷金
- 保証金償却
- 振込手数料
未払賃料については、対象月と、既に計上した賃料の精算であることが分かるように表示します。
これらを一括して「退去精算金」とだけ表示してしまうと、後から消費税区分を説明しにくくなります。
貸主側のインボイス対応
貸主が適格請求書発行事業者である場合、課税取引については、原則として、取引相手である課税事業者の求めに応じて適格請求書を交付し、その写しを保存します。
出典:国税庁|No.6498 適格請求書等保存方式(インボイス制度)
課税対象となるものには、次のようなものがあります。
- 事業用建物の礼金・権利金・更新料や、返還しない保証金・敷金のうち権利設定等の対価となるもの
- 敷金等で精算する事業用建物の賃料
- 借主に代わって行う原状回復工事の対価
- 事務所等の明渡し遅延に係る割増賃借料
ただし、未払賃料への充当は、既存の賃料債権の回収です。精算書に記載する際は、対象月や元の請求書等との対応を明らかにし、新たな課税売上として重複計上しないようにします。
一方、次のものは、仕入税額控除の対象となる課税取引ではありません。
- 返還される敷金・保証金
- 非課税となる住宅貸付けに係る返還不要の礼金・更新料
- 非課税となる土地貸付けや土地上の権利設定に係る権利金・更新料
- 対価性のない損害賠償金として整理される中途解約違約金
出典:国税庁|No.6225 地代、家賃や権利金、敷金など
出典:国税庁|No.6261 建物賃貸借契約の違約金など
したがって貸主側では、退去精算項目をすべて課税取引として扱うのではなく、課税対象となる項目と、非課税・対象外の項目とを区分して表示する必要があります。
請求書や精算書には、課税対象額、適用税率、消費税額、非課税項目、対象外項目を分けて表示します。非課税項目・対象外項目も同じ書面に記載できますが、課税取引の集計に含めないよう明確に区分します。
課税・非課税・対象外を混在させたまま総額だけを記載すると、借主側の仕入税額控除にも影響が及びます。
出典:国税庁|No.6625 適格請求書等の記載事項
借主側の仕入税額控除
借主側では、「支払ったかどうか」と「仕入税額控除できるか」は別の問題です。
事業用建物の礼金、更新料、保証金償却、原状回復費などが課税取引であれば、原則課税で仕入税額控除を受ける余地があります。
ただし、仕入税額控除には、原則として、所定の事項を記載した帳簿と適格請求書等の保存が必要です。免税事業者等からの仕入れに係る経過措置や少額特例など、適格請求書の保存を要しない取扱いもあるため、適用要件は別途確認します。
出典:国税庁|No.6498 適格請求書等保存方式(インボイス制度)
たとえば、基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下の事業者は、2029年9月30日までに行う税込1万円未満の課税仕入れについて、一定事項を記載した帳簿のみで保存要件を満たす少額特例を利用できます。
税込1万円未満かどうかは一回の取引で判定し、取引相手が適格請求書発行事業者かどうかは問いません。
出典:国税庁|少額特例(一定規模以下の事業者に対する事務負担の軽減措置)の概要
また、課税仕入れに該当し、保存要件を満たしていても、その仕入税額を全額控除できるとは限りません。
原則課税であっても、課税期間中の課税売上高が5億円を超える場合や、課税売上割合が95%未満の場合には、個別対応方式または一括比例配分方式により控除税額を計算します。課税期間が1年未満の場合、5億円の判定に用いる課税売上高は年換算します。
個別対応方式では、非課税売上にのみ対応する課税仕入れの税額は控除対象になりません。取引自体が課税仕入れか、用途上どこまで控除できるか、保存要件を満たしているか。これらを分けて確認します。
出典:国税庁|No.6401 仕入控除税額の計算方法
一方、非課税となる住宅貸付けの対価に当たる礼金・更新料・敷引きは非課税です。借上げ社宅として会社が支払っていても、こうした住宅貸付けに係る支出であれば、仕入税額控除はできません。
返還される敷金・保証金は、そもそも課税仕入れではありません。預けた資金が戻ってくるだけのことです。
住宅の礼金・更新料などの非課税取引に係る支出と、返還される敷金・保証金などの課税対象外取引とは、区別して扱います。
出典:国税庁|No.6225 地代、家賃や権利金、敷金など
原状回復費については、誰が工事を実施し、誰に対する役務提供なのかを確認します。
借主が直接工事業者へ支払った場合は、工事業者から借主への課税仕入れとして検討します。貸主が工事を行い、借主から費用相当額を受け取る場合は、貸主から借主への役務提供として、貸主のインボイスが必要になる場面があります。
なお、家賃のように、契約書に基づいて代金決済が行われ、取引の都度は請求書や領収書が交付されない取引であっても、仕入税額控除を受けるには、原則として適格請求書の保存が必要です。
この点については、契約書と通帳など複数の書類の組合せで記載事項を満たすことも可能とされています。ただし、書類相互の関連が明確であり、その全体で適格請求書の必要な記載事項を満たしていることが条件です。
出典:国税庁|家賃を口座振替・口座振込により支払う場合の仕入税額控除の適用要件
不動産賃貸では、法令上の保存要件を満たす帳簿・請求書等を確保したうえで、取引内容に応じ、契約書、更新合意書、退去精算書、振込記録、登録番号通知書、工事明細、写真、判断メモ等を関連付けて保存します。これらの資料が、すべての取引で一律に必要となるわけではありません。
令和8年度改正後の経過措置は「課税項目」にだけ関係する
令和8年度税制改正では、免税事業者など適格請求書発行事業者以外の者からの課税仕入れについて、控除可能割合が70%・50%・30%へ見直され、控除限度額も見直されています。
具体的には、経過措置の適用期限が2年間延長され、控除可能割合は課税仕入れの時期に応じて、次のように変わります。確認基準日である2026年6月26日時点では、80%控除の期間中です。
- 2023年10月1日~2026年9月30日:仕入税額相当額の80%
- 2026年10月1日~2028年9月30日:仕入税額相当額の70%
- 2028年10月1日~2030年9月30日:仕入税額相当額の50%
- 2030年10月1日~2031年9月30日:仕入税額相当額の30%
2031年10月1日以後は、この経過措置による控除はなくなります。
出典:国税庁|インボイス制度に関する令和8年度税制改正について
また、2026年10月1日以後に開始する課税期間では、一の相手方から行う経過措置対象の課税仕入れの税込金額が、その年または事業年度で1億円を超える場合、その超過部分には経過措置を適用できません。2024年10月1日から2026年9月30日までの間に開始する課税期間の限度額は、税込10億円です。
この限度額は、控除税額そのものの上限ではなく、経過措置の対象となる税込課税仕入額の上限です。控除割合は課税仕入れの時期で判断するのに対し、限度額の見直しは課税期間の開始日で判断するため、両者を分けて確認します。
経過措置を適用する場合には、仕入先別の金額管理だけでなく、経過措置対象である旨を記載した帳簿と、区分記載請求書等と同様の記載事項を満たす請求書等を保存します。
なお、登録番号の記載がない請求書等については、適格請求書発行事業者から受けたものを含め、所定の帳簿と、区分記載請求書等の記載事項を満たした請求書等の保存により、経過措置を適用できる取扱いもあります。
出典:国税庁|適格請求書等保存方式に関するQ&A 問113・問113-2・問113-3
ただし、この経過措置は、あくまで課税仕入れに関するものです。
返還される敷金・保証金は課税仕入れではありません。非課税となる住宅貸付けに係る礼金・更新料も、非課税となる土地貸付けや土地上の権利設定に係る更新料・名義書換料も、非課税です。これらについて、インボイス登録や7・5・3割控除を検討しても意味はありません。
一方、事業用建物の礼金・更新料・保証金償却、借主に代わって行う原状回復工事の対価、事務所の割増賃借料といった課税取引については、貸主がインボイス発行事業者でない場合などに、借主側で経過措置の適用可否、控除割合、仕入先別集計を確認する必要があります。
まず課税区分を判断し、その後にインボイス・経過措置を判断する。この順序を守ることが大切です。
支払調書・印紙税は消費税とは別に管理する
敷金・保証金・礼金・更新料は、消費税だけで完結するものではありません。
たとえば法定調書の観点では、「不動産の使用料等の支払調書」の対象に、権利金、礼金、更新料、承諾料、名義書換料、返還を要しないこととなる敷金等が含まれる場合があります。不動産の使用料等には、地上権・地役権の設定または不動産の賃借に伴って支払われる権利金、返還を要しない敷金等、礼金、更新料、承諾料、名義書換料などが含まれるとされています。
提出要否は、支払者の属性、同一の支払先に対する年間支払額が15万円を超えるか、支払先が法人かどうかなどを別途確認します。法人に対する支払では、賃借料を除く権利金・更新料等が対象となります。
出典:国税庁|No.7441 「不動産の使用料等の支払調書」の提出範囲等
また印紙税の観点では、建物賃貸借契約書について、消費税とは別に文書課税の判断が必要です。
建物の賃貸借に関する事項だけを記載した契約書は、原則として課税対象外の不課税文書です。通常の敷金・保証金の支払条件を記載しただけで、直ちに消費貸借契約書になるわけではありません。
ただし、建設協力金・保証金等について、賃貸借期間とは独立した据置き・返還条件等により金銭の貸借としての性質を有する場合には、第1号の3文書に該当することがあります。
また、権利金・敷金・保証金等を「支払うものとする」という約定と、「受領した」という受領文言とは区別します。借主が所持する契約書などに金銭の受領事実を記載する場合には、第17号文書への該当性と非課税規定の適用を別途確認します。返還される敷金・保証金であっても、この受取書の問題は生じます。
出典:国税庁|権利金等の受領文言の記載のある建物賃貸借契約書
出典:国税庁|建設協力金、保証金の取扱い
本稿の中心は消費税ですが、実務では、消費税、所得税・法人税、法定調書、印紙税、借地借家法・民法上の契約効力を、それぞれ切り離して管理する必要があります。
契約書で確認すべき事項
敷金・保証金・礼金・更新料・原状回復費の判断は、契約書を読むところから始まります。
確認すべき事項は、少なくとも次のとおりです。
- 賃貸対象が土地か建物か
- 建物であれば住宅用か事業用か、用途変更の可否はあるか、社宅利用が明示されているか。契約で用途が明らかでない場合は、実際の用途を確認できるか
- 貸付期間は1か月以上か、旅館業に係る施設の貸付けや施設利用に該当しないか
- 敷金・保証金の金額はいくらか、全額返還か、一部償却か
- 償却が契約時に確定しているのか、期間経過で増えるのか、退去時に確定するのか
- 礼金・権利金・更新料は返還されるのか、更新料はいつ支払うのか
- 原状回復義務の範囲はどこまでか、通常損耗・経年劣化の扱いはどうなっているか、借主負担特約は有効か
- 貸主が工事を行うのか、借主が工事を行うのか
- 退去精算時の相殺条項はあるか
- 中途解約違約金は逸失利益補填なのか、実際の貸付け・使用継続の対価なのか、未払賃料の精算なのか
- 明渡し遅延時の金銭は、名称にかかわらず使用継続の対価に当たるものか
契約書は、税区分を書き込むための書類ではなく、税区分を判断するための事実を確定する書類です。
「消費税別途」と書いてあっても、非課税取引や課税対象外取引に消費税は発生しません。反対に、「税込」と書いていなくても、貸主が課税事業者であれば、課税取引について税額計算が必要になります。
請求書・退去精算書で分けるべき項目
退去精算書は、税務調査において非常に重要な資料になります。
次のような表示は避けるべきです。
- 「敷金精算一式」
- 「退去費用一式」
- 「原状回復費等」
- 「違約金等」
- 「保証金償却・修繕費相殺」
- 「返還額のみ表示」
これでは、何が課税売上で、何が非課税で、何が不課税なのかを判断しにくくなります。
退去精算書では、少なくとも次のように分けて表示します。
- 未払賃料
- 未払共益費
- 水道光熱費精算
- 原状回復工事費
- 中途解約違約金
- 明渡し遅延の割増賃借料
- 保証金償却
- 敷引き
- 返還敷金
- 振込手数料
- 消費税額
未払賃料等については、対象月や元の請求書等との対応を明らかにし、既に計上済みの取引の精算であるかどうかを確認できるようにします。
退去精算書を適格請求書として用いる場合は、発行者の氏名・名称と登録番号、取引年月日、取引内容、宛名を記載します。あわせて、税率ごとに区分した税込または税抜対価の合計額と適用税率、税率ごとの消費税額等を表示します。
これらは書類全体で満たすべき事項であり、登録番号や消費税額等を各明細に繰り返し記載することを求めるものではありません。
非課税項目や対象外項目は、課税項目と明確に区分し、その理由が分かるように表示します。
出典:国税庁|No.6625 適格請求書等の記載事項
また、消費税額等の1円未満の端数処理は、一つの適格請求書につき税率ごとに1回行います。各明細で端数処理した税額を合計し、それを適格請求書に記載すべき消費税額等とする方法は認められません。
出典:国税庁|消費税法基本通達1-8-15 適格請求書に記載すべき消費税額等の計算に係る端数処理の単位
会計処理で分けるべき勘定科目・税区分
会計処理では、勘定科目そのものよりも、補助科目・税区分・摘要が重要になります。
貸主側では、次のように分けて管理します。
- 返還義務のある敷金・保証金は、預り保証金
- 事業用建物の礼金・更新料・保証金償却のうち、貸付けや権利設定等の対価となるものは、課税売上
- 非課税となる住宅貸付けの礼金・更新料・敷引きは、非課税売上
- 非課税となる土地貸付けや土地上の権利設定の対価である更新料・名義書換料は、非課税売上
- 借主が負担すべき原状回復工事を貸主が借主に代わって行い、その対価として受け取る金額は、課税売上
- 中途解約違約金のうち、対価性のない損害賠償金に当たるものは、対象外
- 明渡し遅延の割増賃料は、貸付けの課税区分に応じて課税または非課税
- 未払賃料への充当は、既計上分であれば預り敷金と未収賃料の精算。元の賃料の税区分を確認し、売上・消費税を重複計上しない
借主側では、次のように分けます。
- 返還される敷金・保証金は、差入保証金
- 事業用建物の礼金・更新料は、課税仕入れとして検討
- 非課税となる住宅貸付けに係る礼金・更新料は、非課税取引に係る支出として処理し、返還敷金等の課税対象外支出とは区別
- 原状回復費は、支払先と役務提供者を確認
- 中途解約違約金は、対価性のない損害賠償金であれば対象外
- 保証金償却部分は、契約内容により長期前払費用、支払手数料、地代家賃等に分ける
- 既に計上した未払賃料を差入保証金で精算する場合は、費用・仕入税額控除を重複して処理しない
同じ勘定科目に集約する場合でも、補助科目・税区分・摘要で取引の性質を区別しておかなければ、月次確認で誤りを見落としやすくなります。
税務調査で説明できる状態にする
税務調査で問われるのは、最終的な税区分だけではありません。
- なぜ、その金銭を預り金としたのか
- なぜ、返還不要部分を契約時に課税売上にしたのか
- なぜ、住宅更新料を非課税としたのか
- なぜ、原状回復費を課税売上にしたのか
- なぜ、中途解約違約金を不課税としたのか
こうした問いに対して、説明できる資料が必要です。
法令上の保存要件を満たす帳簿・請求書等に加え、取引内容に応じて保存を検討する資料としては、次のようなものがあります。
- 賃貸借契約書、重要事項説明書、更新合意書、解約通知書
- 退去立会記録、入居時・退去時の写真
- 原状回復見積書、工事請負契約書、工事請求書
- 退去精算書、敷金・保証金台帳、入金記録、返金記録
- インボイス、登録番号通知書
- 社内判断メモ
写真や判断メモなどの立証資料と、仕入税額控除のために法令上保存が必要な書類とは、区別して管理します。
月次・決算実務では、新規契約、更新、解約、設備投資、資産売却などを事前に確認しておくことが、確認漏れや処理漏れの防止につながります。月次巡回監査でも、帳簿や証憑書類を確認しながら、指摘事項や相談内容を記録し、決算時の重要資料として積み上げていくことが重視されます。
敷金・保証金・原状回復費は、個々の契約で毎月発生するものではありません。しかし、取引規模によっては、件数・金額ともに重要になります。しかも、その処理は契約条項に依存します。
担当者任せにせず、契約発生時、更新時、退去時に税務確認を組み込んでおく必要があります。
判断フロー
敷金・保証金・礼金・更新料・原状回復費の消費税は、次の順序で整理します。
第一に、金銭の名称を確認します。
ただし、名称だけで結論は出しません。
第二に、返還義務を確認します。
返還されるものは、原則として課税対象外です。
第三に、返還しない部分がある場合、何の対価かを確認します。
貸付けや権利設定・更新の対価であれば、事業用建物、住宅、土地で課税区分が変わります。住宅・土地については、非課税要件を満たすかを確認します。
第四に、返還不要がいつ確定するかを確認します。
契約時、期間経過時、更新時、退去時のいずれかを見極めます。
第五に、原状回復費については、借主が負担すべき範囲か、誰が工事を行ったか、誰に対する役務提供かを確認します。
第六に、違約金については、中途解約による逸失利益の補填なのか、実際の貸付け・使用継続の対価なのか、未払賃料の精算なのかを確認します。
賃料の何か月分という算定方法や、「違約金」「損害金」という名称だけでは判定しません。
第七に、課税項目について、課税方式・控除方法と、インボイス・経過措置等に応じた帳簿、請求書、精算書、契約書、通帳の保存要件を確認します。
第八に、貸主・借主の双方で、会計処理と申告集計へ反映します。
既に計上した賃料を敷金等で精算する場合は、売上・費用や消費税を重複して処理しないようにします。
まとめ
敷金・保証金・礼金・更新料・原状回復費は、賃貸不動産の契約に付随する金銭ですが、消費税上は一律に処理できるものではありません。
返還される敷金・保証金は、原則として課税対象外です。
返還しない礼金・権利金・更新料・敷引き・保証金償却のうち、貸付けや権利設定・更新の対価に当たるものは、何の貸付けに関するものかで課税区分が変わります。事業用建物であれば課税、非課税要件を満たす住宅貸付けや土地の権利設定であれば非課税となります。
原状回復費は、住宅であっても課税対象になることがあります。貸主が借主に代わって、借主が負担すべき原状回復工事を行い、保証金等から差し引く場合には、貸主の借主に対する役務提供の対価として課税売上になります。
中途解約違約金は、逸失利益の補填としての損害賠償金であれば課税対象外です。一方、契約終了後も使用を続けることに対する割増賃借料は、貸付けの課税区分に応じて課税または非課税となります。
また、敷金・保証金を未払賃料へ充当する場合には、既に計上した賃料の回収・精算と、新たな売上の発生とを混同してはいけません。
そして、これらの判断について、契約書、精算書、請求書、インボイス、会計処理の内容が整合していなければ、税務調査で取引の実態と処理根拠を説明することは難しくなります。
犬飼公認会計士・税理士事務所では、不動産賃貸に係る消費税について、契約条項、返還義務、用途、原状回復精算、インボイス、課税売上割合、会計処理までを一体で確認しています。
敷金・保証金・礼金・更新料・原状回復費の税区分に不安がある場合、特に事業用物件、社宅、混在物件、多店舗展開、サブリース、管理会社精算がある場合は、契約書・更新合意書・退去精算書・工事見積書をご準備のうえ、犬飼公認会計士・税理士事務所HPのお問い合わせページからご相談ください。
振り返り
| 論点 | 消費税の基本的な考え方 | 実務上の確認事項 |
|---|---|---|
| 返還される敷金・保証金 | 資産の譲渡等の対価ではなく課税対象外 | 返還義務、返還時期、差入・預り保証金台帳を確認 |
| 事業用建物の礼金・更新料 | 返還せず貸付け・権利設定等の対価となるものは原則課税 | 契約用途、返還不要額、インボイスを確認 |
| 住宅賃貸の礼金・更新料 | 非課税となる住宅貸付けの対価であれば、返還しないものでも非課税 | 契約の居住用指定を確認。用途が不明な場合は実際の用途を確認し、短期貸付け・旅館業等の除外にも注意 |
| 土地の更新料・名義書換料 | 非課税となる土地貸付け・土地上の権利設定の対価であれば非課税 | 貸付期間が1か月未満でないか、施設利用に当たらないかを確認 |
| 敷引き・保証金償却 | 貸付け等の対価となる返還不要部分は、その確定時点を基に処理時期を判定 | 契約時確定、期間経過、退去時確定のいずれかを確認。返金日・会計上の償却日と混同しない |
| 未払賃料への充当 | 元の賃料の税区分に従うが、既計上分の充当は債権・債務の精算 | 対象月と元の計上を確認し、売上・費用や消費税を重複計上しない |
| 原状回復費 | 借主が負担すべき工事を貸主が借主に代わって行う場合、その対価は課税対象 | 誰が工事を行い、誰に請求しているかを確認 |
| 住宅の原状回復費 | 住宅家賃とは別の役務提供として課税対象になることがある | 非課税雑収入にしていないか、借主の負担範囲や特約の有効性も確認 |
| 中途解約違約金 | 逸失利益補填なら損害賠償金として課税対象外 | 未払賃料や使用継続の対価と混同しない。賃料を基準に算定しただけでは判定しない |
| 明渡し遅延の割増賃料 | 使用継続の対価として、貸付けの課税区分に応じて課税・非課税 | 事務所なら課税、非課税となる住宅貸付けなら非課税。損害金という名称だけで判断しない |
| 借主側の仕入税額控除 | 課税仕入れの該当性、控除方法・用途区分、原則的な帳簿・インボイス等の保存を別々に確認 | 住宅礼金や返還敷金を控除対象にしない。経過措置・少額特例の保存要件も確認 |
| 令和8年度改正後の経過措置 | 非登録事業者からの課税仕入れなどに、所定の保存要件の下で適用 | 80%・70%・50%・30%の適用期間と、課税期間の開始日に応じた税込10億円・1億円の限度額を確認。非課税・対象外取引には適用しない |
| 退去精算書 | 課税・非課税・対象外を区分表示する | 「退去費用一式」「敷金精算一式」を避ける。適格請求書として用いる場合は必要事項と税率ごと1回の端数処理を確認 |
| 税務調査対応 | 名称ではなく契約・事実・証拠で説明する | 法定保存書類を確保し、取引に応じて契約書、写真、見積書、請求書、精算書、判断メモを保存 |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。


