賃貸マンションやアパート、社宅用の建物、あるいは住宅賃貸を前提とした複合不動産を取得・建築する場面では、消費税の判断が投資採算そのものを左右します。
建物の取得や建築には、多額の消費税相当額が含まれています。かつての感覚のまま「課税事業者を選択すれば、建物を取得したときに還付を受けられるのではないか」と考えてしまうと、現在の制度のもとでは大きな誤算につながります。
令和2年度税制改正により、一定の居住用賃貸建物に係る課税仕入れ等の税額は、原則として仕入税額控除の対象から外されました。賃貸住宅用の建物については、原則課税であっても、また全額控除の要件を満たしていても、取得時の還付をそのまま前提にすることはできないのです。
出典:国税庁|消費税法改正のお知らせ(令和2年4月)Ⅱ.居住用賃貸建物の取得等に係る消費税の仕入税額控除制度の適正化
この控除制限は、原則として2020年10月1日以後に行う居住用賃貸建物の課税仕入れ等に適用されます。
ただし、2020年3月31日までに締結した契約に基づく取得等については、この制限を適用しない経過措置があります。もっとも、経過措置の対象であっても、通常の仕入税額控除の要件は別途満たしておく必要があります。
この論点は、申告書上の計算問題だけにとどまるものではありません。
投資前の用途設計、売買契約や建築請負契約の内容、店舗併用部分の区分、賃貸借契約、売却計画、インボイス、課税方式の選択、資金繰り、調整計算、そして税務調査時の説明資料まで、一体で管理していく必要があります。
本稿では、居住用賃貸建物の取得・建築について、どの建物が対象となり、どの税額が控除制限を受け、どのような場合に後日の調整が生じるのかを、実務判断の順序に沿って整理していきます。
なお、本稿は2026年9月11日を確認基準日としています。
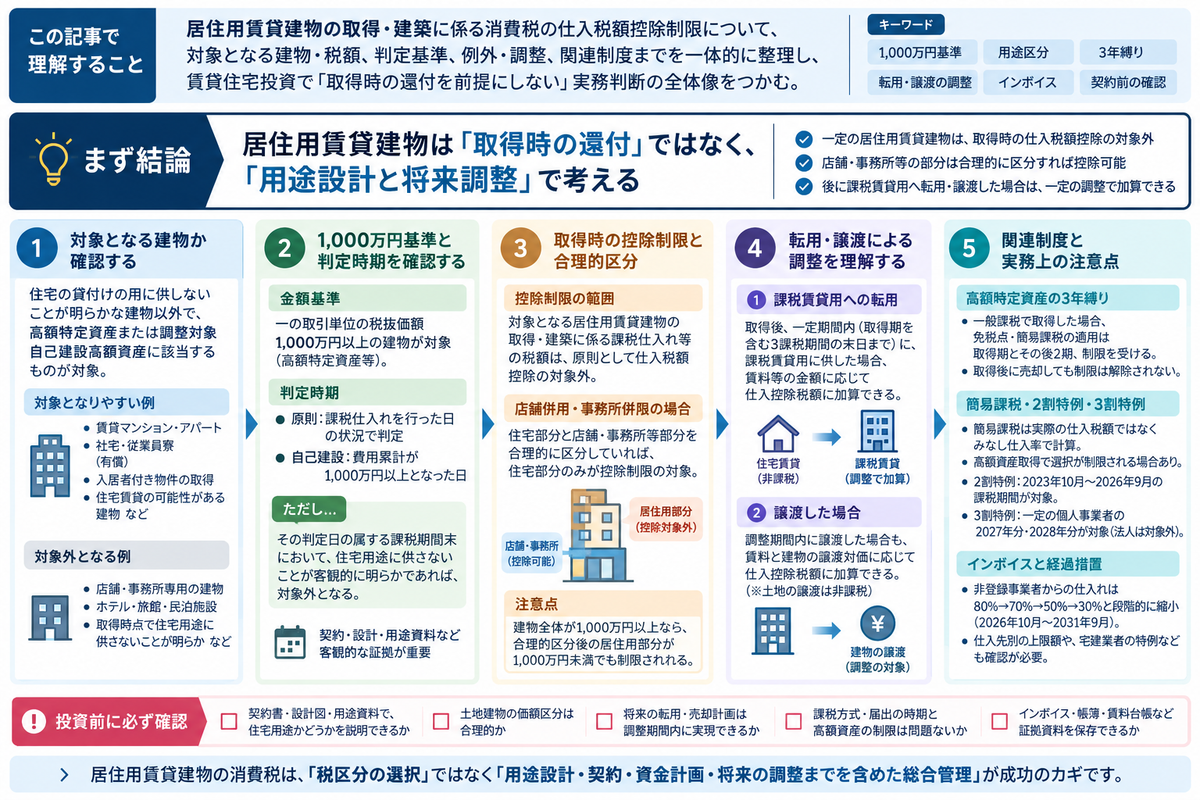
まず結論|居住用賃貸建物は「取得時還付」ではなく「用途設計と将来調整」で考える
居住用賃貸建物に係る消費税の実務では、最初に押さえておきたい結論があります。
一定の居住用賃貸建物の取得・建築に係る課税仕入れ等の税額は、原則として、取得時の仕入税額控除の対象になりません。
対象となるのは、住宅の貸付けの用に供しないことが明らかな建物以外の建物のうち、高額特定資産または調整対象自己建設高額資産に該当するものです。
出典:国税庁|居住用賃貸建物に係る控除対象外消費税額等について
もっとも、不動産関連の支出がすべて一律に控除不可になるわけではありません。
土地は、そもそも非課税仕入れです。建物についても、店舗や事務所など住宅の貸付けの用に供しないことが明らかな部分を合理的に区分している場合には、その部分は通常の仕入税額控除の判定に戻ります。
仲介手数料、設計料、測量費、修繕費、管理委託費なども、建物本体の控除制限とすべて同じ扱いになるとは限りません。
ただし、この特則の対象外であることと、実際に仕入税額控除を受けられることは別の話です。通常の控除計算における用途区分や、帳簿・請求書等の保存要件も確認しておく必要があります。
さらに、取得時に控除制限を受けた居住用賃貸建物であっても、その後一定期間内に課税賃貸用へ転用した場合や、譲渡した場合には、一定の調整によって仕入控除税額へ加算できることがあります。
こうしたことから、居住用賃貸建物の消費税実務は、「還付を受けられるかどうか」だけで判断するのではなく、次の順序で管理していくのが実務的です。
- 取得・建築する建物が居住用賃貸建物に該当するか
- 住宅用部分と店舗・事務所等部分を合理的に区分できるか
- 取得時の仕入税額控除が制限される税額はいくらか
- その後、課税賃貸用への転用または譲渡による調整が見込まれるか
- 高額特定資産として、免税点・簡易課税の制限を受けるか
- インボイス、契約書、用途資料、面積表、収支資料を保存できるか
なぜ居住用賃貸建物だけ制限されるのか
消費税では、住宅の貸付けは原則として非課税取引です。
契約で住宅用に供することが明らかなもの、あるいは契約上は用途が明らかでなくても、貸付け等の状況から住宅用に供されていることが明らかなものは、住宅の貸付けとして非課税となります。
一方で、貸付期間が1か月未満の場合や、旅館業法上の旅館業に係る施設の貸付けに該当する場合などは、この非課税の対象から除かれます。
非課税売上については、売上側で消費税を預かりません。そのため、住宅賃貸にのみ対応する課税仕入れは、個別対応方式では原則として控除対象となりません。
ただ、通常の全額控除や比例配分による計算では、控除が生じる場合もあります。そこで、一定の居住用賃貸建物については、通常の計算とは別に、取得等に係る税額を控除対象から除外する特則が設けられています。
出典:国税庁|No.6401 仕入控除税額の計算方法
出典:国税庁|消費税法改正のお知らせ(令和2年4月)
令和2年度改正の前は、課税売上割合や、個別対応方式・一括比例配分方式の選択、課税売上を組み合わせたスキームなどを用いることで、住宅賃貸用建物の取得時に多額の還付が生じる場面がありました。
改正後は、一定の居住用賃貸建物について、取得等の段階で仕入税額控除そのものを制限する仕組みへと改められています。
ここで押さえておきたいのは、住宅賃貸収入が非課税だからといって、関連するすべての支出が「非課税仕入れ」になるわけではない、という点です。
建築工事、設計、仲介、管理、修繕などは、役務の提供として課税仕入れに該当することがあります。そのなかで、居住用賃貸建物の取得等に係る税額について、特別に控除制限が設けられている――このように整理すると理解しやすいと思います。
「居住用賃貸建物」に該当するかを判断する
居住用賃貸建物とは、住宅の貸付けの用に供しないことが明らかな建物以外の建物で、高額特定資産または調整対象自己建設高額資産に該当するものをいいます。
この定義は、見た目以上に広く及びます。
対象となるのは、「住宅の貸付けに使うことが決まっている建物」だけではありません。「住宅の貸付けの用に供しないことが明らかとはいえない建物」も含まれてくるのです。
住宅の貸付けの用に供しないことが明らかな建物とは、建物の構造や設備の状況その他の状況から、住宅の貸付けの用に供しないことが客観的に明らかなものを指します。
具体的には、次のような建物が挙げられます。
- 建物のすべてが店舗等の事業用施設である建物
- 旅館・ホテルなど、旅館業に係る施設の貸付けに供することが明らかな建物
- 棚卸資産として取得した建物で、所有している間に住宅の貸付けの用に供しないことが明らかなもの
反対に、次のような建物は、居住用賃貸建物に該当する可能性が高くなります。
- 賃貸マンション、賃貸アパート
- 使用料を徴収して社宅・従業員寮として貸し付ける建物
- 有料老人ホーム等のうち、部屋代部分が住宅貸付けとして非課税となる建物
- 取得時点で住宅賃貸の可能性を排除できない建物
- 入居者付きの住宅用マンションを転売目的で取得する場合
出典:国税庁|社宅に係る仕入税額控除
出典:国税庁|No.6226 住宅の貸付け
とりわけ注意したいのが、転売目的で購入する不動産会社の在庫物件です。
取得時点で入居者が居住しており、取得後も住宅賃貸収入が発生する場合には、「販売用資産だから控除できる」と単純にいうことはできません。
実務上も、販売目的の入居者付き賃貸マンションは、取得と同時に住宅として賃貸している状態になります。そのため、住宅の貸付けの用に供しないことが明らかな建物とはいえず、居住用賃貸建物として控除制限を受けるものと整理されています。
判定時期|課税仕入れの日・自己建設資産の基準日と課税期間末の状況を確認する
居住用賃貸建物に該当するかどうかは、原則として、課税仕入れを行った日の状況によって判定します。
自己建設高額特定資産については、建設等に要した費用のうち、法令上の集計対象となる金額の累計額が1,000万円以上となった日を基準に判定します。
ただし、その判定日の属する課税期間の末日において、住宅の貸付けの用に供しないことが客観的に明らかにされたときは、居住用賃貸建物に該当しないものとして差し支えないとされています。
この取扱いは、投資前の用途設計と証拠の保存に直結します。
たとえば、取得時点では用途が定まっていなかった建物について、課税期間末までに、店舗、事務所、ホテル、民泊施設、短期貸付施設といった住宅貸付け以外の用途に供することを客観的に明らかにできる場合には、居住用賃貸建物に該当しない可能性があります。
とはいえ、「将来は事務所にするつもりだった」「社内ではそう考えていた」というだけでは足りません。
契約、設計、用途変更、募集資料、許認可、賃貸借契約、改修工事、社内決裁、事業計画など、第三者が見ても住宅貸付けの用に供しないことが明らかといえる資料が求められます。
1,000万円基準|高額特定資産・調整対象自己建設高額資産を確認する
居住用賃貸建物の控除制限は、住宅賃貸用の建物すべてに無条件で適用されるわけではありません。
対象となるのは、高額特定資産または調整対象自己建設高額資産に該当する建物です。
高額特定資産とは、一の取引単位につき、課税仕入れ等に係る支払対価の額(税抜き)が1,000万円以上の棚卸資産または調整対象固定資産をいいます。
調整対象自己建設高額資産とは、他の者との契約に基づき、または事業者の棚卸資産として自ら建設等をした棚卸資産で、その建設等に要した課税仕入れに係る支払対価の額の110分の100に相当する金額等の累計額が1,000万円以上となったものをいいます。
出典:国税庁|居住用賃貸建物に係る控除対象外消費税額等について
ここで区別しておきたいのが、「自己建設高額特定資産」という用語です。
こちらは、自ら建設等をした棚卸資産または調整対象固定資産について、所定の原材料費・経費の税抜価額の累計額により判定するものです。「調整対象自己建設高額資産」が棚卸資産を対象とするのに対し、自己建設高額特定資産には調整対象固定資産も含まれます。
また、自己建設高額特定資産の累計額では、免税点制度、簡易課税制度、2割特例の適用を受ける課税期間に行ったものを除きます。一方、調整対象自己建設高額資産の累計額では、これらの期間に行ったものも含めます。
名称は似ていても、対象資産と集計対象の範囲は同じではありません。
出典:国税庁|No.6502 高額特定資産を取得した場合等の納税義務の免除等の特例
実務では、次の点が重要になります。
まず、一棟取得、一棟建築、区分所有建物の取得、増改築、資本的支出、附属設備、建物と土地の一括取得など、何を一の取引単位として捉えるのかを確認します。
高額特定資産の金額判定では、会計上の取得価額をそのまま用いるとは限りません。購入資産の対価と別途支払う付随費用との関係を確認し、自己建設資産の費用累計による判定とは区別して考えます。
また、共有で取得する場合には、その事業者の持分に対応する金額で判定します。
建物と土地を一括で購入した場合、土地部分は非課税であり、課税対象となるのは建物部分だけです。
土地建物の価額区分が不合理なままでは、居住用賃貸建物の取得価額、控除制限の対象税額、後日の譲渡調整のいずれについても、説明が難しくなってしまいます。
自己建設の場合|建設仮勘定と完成時期を混同しない
賃貸マンションやアパートを自社で建築する場合、建設期間が複数の課税期間にまたがることがあります。
建設仮勘定として経理した支出であっても、課税仕入れの時期は、原則として資産の引渡しや役務の提供を受けた時点で判断します。ただし、建設仮勘定として経理した課税仕入れについて、目的物が完成した日の属する課税期間で処理する取扱いも認められています。
建築代金の前払いや出来高請求があったという事実だけで、課税仕入れの時期が決まるわけではありません。実際にどの資産の引渡し・役務の提供が完了しているかを確認する必要があります。
なお、建設仮勘定に含まれていても、印紙税の納付額などは課税仕入れにはなりません。
居住用賃貸建物の控除制限を検討する際には、建築工事代金の支払時期、出来高請求、引渡日、検収日、建設仮勘定の処理、固定資産台帳への登録時期を整理しておく必要があります。
特に自己建設高額特定資産については、累計額が1,000万円以上となる課税期間以後、当該建物に係る課税仕入れ等の税額について控除制限が適用される点に注意が必要です。
ここでいう「課税期間以後」は、「1,000万円以上となった日以後」とは異なります。
同じ課税期間内であれば、基準に達する前に行った課税仕入れも制限の対象になり得ます。一方で、その前課税期間以前に行った課税仕入れまで、この特則によってさかのぼって控除不可にするものではなく、通常の仕入税額控除の規定により判定します。
店舗併用・事務所併用建物は「合理的区分」が鍵になる
居住用賃貸建物の一部が、店舗、事務所、倉庫、クリニック、コワーキングスペースなどとして使われることがあります。
この場合、建物全体を一律に控除不可とするわけではありません。住宅の貸付けの用に供しないことが明らかな部分と、居住用賃貸部分とを合理的に区分しているときは、居住用賃貸部分に係る課税仕入れ等の税額についてのみ控除制限を受けます。
合理的な区分の方法としては、使用面積割合や、使用面積に対する建設原価の割合など、その建物の実態に応じた合理的な基準による区分が示されています。
ここでいう合理的区分は、税額を有利にするための便宜的な按分ではありません。
店舗部分の床面積、専用設備、建設原価、共用部分の利用状況、設計図面、賃貸借契約、募集資料、管理区分、電気・水道・空調の区分、エントランスや廊下の利用実態などから、後日きちんと説明できる基準で区分していく必要があります。
共用部分の扱いも見過ごせません。店舗用部分と住宅部分に共通して使われる廊下や共用エントランスなどについて、居住用賃貸以外の部分と居住用賃貸部分の区分をどう考えるかが問われます。
共用部分は、形式的に「共用」としておくだけでは足りません。どの部分が、どの用途に、どの程度必要なのかを、建物の実態に即して整理しておくことが求められます。
なお、住宅部分にのみ使用される廊下やエントランスなどを、建物全体の店舗部分と住宅部分の面積割合で按分することはできません。両用途に実際に共通して使用される部分と、住宅部分にのみ使用される部分を区別する必要があります。
出典:国税庁|建物の一部が店舗用となっている居住用賃貸建物の取得に係る仕入税額控除の制限
合理的区分後の居住用部分が1,000万円未満でも制限されることがある
ここで注意しておきたいのが、1,000万円基準と合理的区分の順序です。
居住用賃貸建物については、まず、附属設備を含めた建物全体が高額特定資産または調整対象自己建設高額資産に該当するかを確認します。
そのうえで合理的に区分した結果、居住用賃貸部分の税抜価額が1,000万円未満となったとしても、その居住用賃貸部分については仕入税額控除の制限を受けるものと整理されています。
出典:国税庁|建物の一部が店舗用となっている居住用賃貸建物の取得に係る仕入税額控除の制限
したがって、店舗併用建物について「住宅部分だけなら1,000万円未満だから制限はない」と短絡的に判断するのは危険です。
確認すべきなのは、建物全体の取引単位、附属設備を含めた金額、高額特定資産への該当性、合理的区分の基準、そして住宅部分に係る税額です。
取得時に控除できない税額は、法人税・会計処理にも影響する
税抜経理方式を採用している場合、居住用賃貸建物の取得等に係る仕入税額控除が制限されると、仮払消費税等として処理した金額が申告上控除されません。
この控除対象外消費税額等を法人税上どう扱うかは、消費税の申告だけの問題では終わりません。固定資産の取得価額、損金処理、繰延処理、償却、さらには将来の調整時における益金処理にまでつながっていきます。
たとえば、税抜経理方式を適用する不動産賃貸業者が、居住用賃貸建物を取得したケースを考えてみます。
仕入税額控除ができない当該建物に係る課税仕入れ等の税額に相当する金額について、法人税上の控除対象外消費税額等としてどう取り扱うのか。後日調整が行われた場合の差額処理をどう考えるのか。こうした論点が生じます。
後日の調整によって、仮受消費税等の金額から仮払消費税等の金額を控除した金額と、実際に納付すべき消費税等の額との間に生じた差額は、その調整を行う課税期間を含む事業年度の益金として扱います。取得時の事業年度にさかのぼって、控除対象外消費税額等を修正するものではありません。
出典:国税庁|居住用賃貸建物に係る控除対象外消費税額等について
また、非登録事業者からの課税仕入れについて、インボイス制度上、仮払消費税等として区分する金額に含まれない部分は、原則として資産の取得価額や費用に含めます。
この部分と、住宅賃貸に対応することなどによって生じる控除対象外消費税額等とでは、法人税上の整理が異なります。控除できない金額を、すべて一律に控除対象外消費税額等として処理するわけではありません。
本稿では法人税上の詳細な処理までは扱いませんが、消費税の控除制限を受ける場合、会計処理と法人税処理を切り離して管理することはできない、という点はぜひ押さえておいてください。
課税賃貸用に転用した場合の調整
取得時に控除制限を受けた居住用賃貸建物であっても、その後、一定期間内に住宅の貸付け以外の貸付けの用、すなわち課税賃貸用に供した場合には、仕入控除税額の調整が行われることがあります。
典型的なのは、賃貸マンションの一部を事務所、店舗、クリニック、倉庫などに転用し、課税家賃を収受するケースです。
ここでいう転用は、建物を課税となる貸付けの用に供することを指します。自社の事務所として使用するだけでは、この調整には該当しません。また、建物の貸付けとは別の付随的な課税収益が発生したというだけでも足りません。
一方、自ら民泊サービスを運営する場合は、非課税の住宅貸付け以外の「施設の貸付け」に該当するため、課税賃貸用への転用調整の対象となり得ます。「自ら運営するから対象外」と一律に判断するものではありません。
出典:国税庁|居住用賃貸建物を取得後一定期間内に民泊サービスの用に供した場合
この調整は、取得時にさかのぼって控除するものではありません。
第3年度の課税期間の末日にその居住用賃貸建物を有しており、かつ調整期間内に課税賃貸用に供した場合に、一定の割合により計算した金額を、第3年度の課税期間の仕入れに係る消費税額に加算する仕組みです。
第3年度の課税期間とは、法定の「仕入れ等の日」が属する課税期間の開始の日から3年を経過する日が属する課税期間をいいます。通常の1年決算であれば、取得期を含めた3課税期間目に当たります。
例えば、3月決算法人が2026年3月20日に建物を取得した場合、第3年度は2028年3月期であり、調整期間の末日は2028年3月31日です。取得日から3年後の2029年3月20日までではありません。
期末近くに取得した場合、取得後に残される調整期間は約2年となります。
出典:国税庁|居住用賃貸建物を取得後一定期間内に民泊サービスの用に供した場合
なお、自己建設高額特定資産について、この調整制度における「仕入れ等の日」は、建設等が完了した日です。居住用賃貸建物への該当性を判定する基準日と、調整期間を計算するための日とは、区別して管理する必要があります。
具体的な調整額は、調整対象となる建物に係る控除制限税額に、次の課税賃貸割合を乗じて計算します。
課税賃貸割合=調整期間中の課税賃貸に係る対価の合計額÷同期間中の建物の貸付対価の合計額
計算に用いるのは、第3年度の賃料だけではなく、調整期間全体の賃料等です。対価は税抜額を基礎とし、対価の返還等がある場合は調整します。
会社全体の課税売上割合や、転用した床面積の割合をそのまま用いるものではありません。
実務上は、転用した日、課税賃貸契約の内容、課税家賃、住宅家賃、共益費、用途変更、面積区分、保有状況を、継続的に記録しておく必要があります。
住宅用として締結した契約のまま借主が無断で事業利用を始めても、当然に課税家賃へ変わるわけではありません。契約当事者間で住宅以外の用途への変更について合意し、契約を変更しているかどうかも確認事項です。
転用した事実はあっても、課税家賃と住宅家賃を区分できない、契約書上の用途が曖昧、入居実態を説明できない、共用部分の按分がない――このような状態では、調整計算の根拠が弱くなってしまいます。
調整期間後の転用では調整できない
調整制度は、いつ転用しても使えるというものではありません。
対象となるのは、居住用賃貸建物の仕入れ等の日から第3年度の課税期間の末日までの調整期間内に、課税賃貸用に供した場合です。調整期間を過ぎてから課税賃貸用へ転用しても、居住用賃貸建物に係る消費税額の調整は適用できません。
出典:国税庁|居住用賃貸建物を取得後一定期間内に民泊サービスの用に供した場合
このため、取得の時点で、将来は第三者に事務所や店舗として課税で貸し付けることを予定している場合には、その貸付けを開始する時期が調整期間内に収まるかどうかを、投資前に確認しておく必要があります。
法定の調整期間内に課税賃貸用への転用を予定している建物と、長期にわたって住宅賃貸として保有する建物とでは、消費税の資金繰りと税額回収の見込みが大きく変わってきます。
譲渡した場合の調整
取得時に控除制限を受けた居住用賃貸建物を、調整期間内に他の者へ譲渡した場合にも、仕入控除税額の調整が行われることがあります。
この場合は、譲渡した居住用賃貸建物に係る課税仕入れ等の税額に課税譲渡等割合を乗じて計算した金額を、譲渡した日の属する課税期間の仕入れに係る消費税額に加算します。
課税譲渡等割合は、次のように計算します。
課税譲渡等割合=〔仕入れ等の日から譲渡日までの課税賃貸に係る対価+建物の譲渡対価〕÷〔同期間の建物の貸付対価の総額+建物の譲渡対価〕
対価は税抜額を基礎とし、対価の返還等がある場合は調整します。土地の譲渡代金は、この建物の譲渡対価には含めません。
また、一部を売却する場合や、第3年度末に一部だけを保有する場合には、対象部分に対応する税額・対価に基づいて計算します。
取得時に控除制限の対象とならなかった店舗部分などを含めて計算したり、既に控除した税額を再び加算したりするものではありません。
出典:税務研究会|法令集 消費税法第35条の2
出典:税務研究会|法令集 消費税法施行令第53条の2
この調整は、申告上の仕入控除税額を増加させるものです。その金額がそのまま現金で還付されるとは限らず、売却時の売上税額などを含めて計算した結果、納付税額の減少にとどまる場合もあります。
ここで特に注意しておきたいのは、居住用賃貸建物の賃料収入は住宅貸付けとして非課税であっても、建物の譲渡は課税売上になる、という点です。
土地の譲渡は非課税ですが、建物の譲渡は非課税項目に含まれていません。したがって、土地建物を一括で譲渡する場合には、売却代金を土地部分と建物部分に合理的に区分する必要があります。
取得時だけでなく売却時にも、土地建物の按分、譲渡対価、課税売上割合、固定資産税等精算金、建物消費税、インボイス、帳簿処理が論点になってきます。
第3年度末に保有していない場合
課税賃貸用への転用調整は、第3年度の課税期間の末日に、その居住用賃貸建物を有していることが前提です。
居住用賃貸建物について除却または譲渡等があったために、第3年度の課税期間の末日に保有していない場合には、課税賃貸用に供した場合の調整(法第35条の2第1項の規定)は適用されないとされています。
ただし、調整期間内に譲渡した場合には、譲渡に関する別の調整規定が適用されます。
このため、取得後の売却・除却・用途変更を予定している場合には、保有継続による調整なのか、譲渡による調整なのかを分けて設計しておく必要があります。
高額特定資産としての「3年縛り」は残る
居住用賃貸建物の仕入税額控除が制限されると、「控除を受けていないのだから、高額特定資産の3年縛りは関係ない」と考えてしまいがちです。
しかし、これは誤りです。
一般課税(原則課税)を適用する課税期間中に、高額特定資産に該当する居住用賃貸建物を取得した場合には、当該建物の仕入税額控除が制限されても、高額特定資産の取得に伴う免税点制度・簡易課税制度の制限は適用されます。通常の1年決算では、取得期とその後2期について、一般課税が継続する関係になります。
一方、適法に簡易課税や2割特例を適用している課税期間中の取得については、その取得だけを理由として同じ制限が生じるわけではありません。
出典:国税庁|No.6502 高額特定資産を取得した場合等の納税義務の免除等の特例
簡易課税制度選択届出書は、法定の提出制限期間中は提出できません。また、届出後に同じ課税期間内で高額特定資産を取得し、所定の条件に該当した場合には、提出がなかったものとみなされます。
とはいえ、過去に有効に提出した届出書が、建物を取得したという理由だけで一律になかったものとされるわけではありません。
出典:国税庁|消費税法基本通達13-1-3・13-1-4の2
また、届出を提出できる時期と、簡易課税を適用できる時期は別です。
通常の高額特定資産の取得では、他の適用要件を満たすことを前提に、第3年度中に、翌課税期間からの簡易課税の適用に向けた届出を提出できる場合があります。
出典:国税庁|No.6502 高額特定資産を取得した場合等の納税義務の免除等の特例
自己建設高額特定資産については、建設等の完了時期を踏まえて制限期間を計算するため、単純に「建設開始から3年」で終わるとは限りません。
出典:国税庁|No.6502 高額特定資産を取得した場合等の納税義務の免除等の特例
さらに、取得後に建物を売却・除却しても、これらの制限が当然に解除されるわけではありません。
出典:国税庁|消費税法基本通達1-5-22の2
出典:国税庁|消費税法基本通達13-1-4の3
これは、資金繰りに直結する問題です。
取得時に還付を受けられない一方で、一定期間は免税事業者へ戻れず、簡易課税も選択できない可能性があるのです。
住宅賃貸が中心で課税売上が少ない事業者にとっては、税額だけでなく、申告義務、事務負担、届出管理、将来の投資計画にまで影響が及びます。
簡易課税・2割特例・3割特例との関係
居住用賃貸建物の控除制限は、原則課税で仕入税額控除を計算する場面の論点です。
簡易課税制度では、実際の仕入税額に代えて、売上税額に事業区分ごとのみなし仕入率を乗じた金額を仕入控除税額として計算し、売上税額から差し引いて納付税額を求めます。
つまり、居住用賃貸建物の建築費に含まれる実際の消費税額を控除する仕組みとは、そもそも枠組みが異なります。
とはいえ、一般課税で取得した居住用賃貸建物が高額特定資産に該当する場合には、一定期間、簡易課税の選択自体が制限されることがあります。「簡易課税を使えば建物取得時の影響を回避できる」と単純にはいえないわけです。
また、令和8年度改正では、一定の個人事業者を対象とする3割特例が設けられ、非登録事業者からの課税仕入れに係る経過措置も見直されています。ただし、これらは適用する側も計算の仕組みも異なる制度です。
2割特例と3割特例は、インボイス登録によって免税事業者から課税事業者となった一定の事業者について、納付税額を売上税額の一定割合とする制度です。
3割特例は、一定の個人事業者の2027年分・2028年分が対象であり、法人には適用されません。いずれも、建物取得時の実際の消費税額を控除する制度ではありません。
高額特定資産の取得等によって免税事業者となれない課税期間などは、これらの特例の適用対象から除かれます。売上規模やインボイス登録の有無だけで判断せず、資産取得による制限もあわせて確認する必要があります。
また、2割特例は、2023年10月1日から2026年9月30日までの日の属する課税期間が対象です。
2026年9月30日を境に、すべての事業者について申告上の適用が終わるわけではありません。通常の3月決算法人では、要件を満たせば2027年3月期も適用対象となります。
出典:国税庁|適格請求書等保存方式に関するQ&A(問114)
出典:国税庁|令和8年度税制改正特集
一方、非登録事業者からの課税仕入れに係る経過措置は、買手側の仕入税額控除に関する制度です。建築業者、設計者、仲介会社、管理会社、修繕業者などが適格請求書発行事業者でない場合には、こちらの適用関係を確認します。
仕入税額相当額の控除可能割合は、次のとおり段階的に引き下げられます。
- 2026年9月30日まで:80%
- 2026年10月1日から2028年9月30日まで:70%
- 2028年10月1日から2030年9月30日まで:50%
- 2030年10月1日から2031年9月30日まで:30%
2031年10月1日以後は、この経過措置による控除はできなくなります。
さらに、2026年10月1日以後に開始する課税期間からは、同一の非登録事業者からの経過措置対象仕入額が、その年または事業年度で税込1億円を超える場合、超過部分には経過措置を適用できません。なお、2024年10月1日から2026年9月30日までの間に開始する課税期間では、この上限は税込10億円です。
控除割合の変更は取引日を基準とする一方、上限額の変更は課税期間の開始日を基準とします。
経過措置の適用には、所定の事項と経過措置の適用を受ける旨を記載した帳簿、そして区分記載請求書等と同様の事項が記載された請求書等の保存も必要です。
出典:国税庁|適格請求書等保存方式に関するQ&A(問113)
なお、宅地建物取引業者が非登録事業者から棚卸資産として建物を取得する場合など、所定の帳簿保存のみで仕入税額控除の適用を受けられる特例もあります。非登録事業者からの建物取得が、すべて80%・70%等の経過措置だけの問題になるわけではありません。
出典:国税庁|適格請求書等保存方式に関するQ&A(問104・問106)
居住用賃貸建物の投資では、建物本体の控除制限と、非登録事業者からの課税仕入れに係る経過措置とを混同しないことが大切です。これらの特例・経過措置によって、居住用賃貸建物そのものに対する控除制限が解除されるわけではありません。
取得・建築に付随する支出は個別に判定する
居住用賃貸建物の取得・建築では、建物本体のほかにも多くの支出が発生します。
土地代、建物代、設計料、建築確認申請手数料、測量費、不動産仲介手数料、司法書士報酬、登録免許税、不動産取得税、固定資産税等精算金、融資手数料、保証料、火災保険料、管理委託費、修繕費、広告費、入居者募集費、家具・家電、駐車場整備費、外構工事費などです。
これらを「賃貸住宅投資だから全部控除不可」とまとめて処理してはいけません。
土地の取得は非課税です。登録免許税、不動産取得税、印紙税などは、消費税の課税仕入れではありません。保険料も非課税です。
一方、仲介手数料、司法書士報酬、設計料、測量費、管理委託費、修繕費などは、役務提供の対価として課税仕入れになり得ます。ただし、その用途区分や、居住用賃貸建物本体との関係を確認しておく必要があります。
出典:国税庁|No.6451 仕入税額控除の対象となるもの
出典:国税庁|No.6201 非課税となる取引
ここでも、この特則による控除制限の対象外であることと、実際に仕入税額控除を受けられることは別です。
例えば、通常の修繕費や管理委託費等であっても、個別対応方式で非課税の住宅賃貸にのみ対応する支出に区分される場合、その税額は控除されません。
一方、通常の全額控除の要件を満たす場合や、一括比例配分方式を適用する場合には、取扱いが異なります。1,000万円未満の住宅賃貸用建物についても、通常の控除計算と、帳簿・請求書等の保存要件を確認する必要があります。
また、売買時に売主へ支払う固定資産税等精算金は、税金そのものの納付とは区別して考えます。不動産の譲渡対価の一部として扱われるため、建物に対応する部分は課税、土地に対応する部分は非課税として整理します。
建物に係る資本的支出は、居住用賃貸建物に係る課税仕入れ等の税額に含まれる場合があります。
単なる修繕費なのか、資本的支出なのか。その資本的支出自体が高額特定資産に該当するのか。住宅貸付けの用に供しないことが明らかな部分に係るものなのか。こうした点を一つずつ確認していきます。
既存建物が居住用賃貸建物であるという理由だけで、その後のすべての改修費がこの特則の対象になるわけではありません。資本的支出自体について、高額特定資産の要件等を判定します。
実務上は、支払先、支払内容、対象資産、用途、インボイス、固定資産台帳との対応を、項目ごとに整理しておくことが有効です。
社宅・従業員寮・転貸用住宅にも注意する
住宅の貸付けについては、最終的に人の居住の用に供されるかどうかが重要になります。
事業者が従業員の社宅として使用することが明らかな建物を貸し付ける場合、貸主と事業者との間の賃貸料も、事業者と従業員との間の賃貸料・使用料も、住宅の貸付けとして非課税となるとされています。
このため、社宅用の建物や従業員寮を取得・建築する場合も、居住用賃貸建物の控除制限の対象となり得ます。
ただし、従業員から使用料を徴収せず、無償で貸し付けることが取得時点で客観的に明らかな社宅・従業員寮は、居住用賃貸建物に該当しません。
その取得費については通常の仕入税額控除の判定を行い、個別対応方式では、原則として課税売上と非課税売上に共通して要する課税仕入れに区分します。無償であることによって、必ず全額控除になるわけではありません。
「会社が借りるから事業用」「法人契約だから課税」と判断してしまうのは危険です。
契約書、入居者、利用実態、社宅規程、使用料の徴収方法を確認したうえで、住宅貸付けとして非課税になるかどうかを見極める必要があります。
民泊・ホテル・ウィークリーマンションは別の検討が必要
住宅貸付けの非課税から除かれるものもあります。
旅館、ホテル、貸別荘、リゾートマンション、ウィークリーマンション等は、利用期間が1か月以上となる場合でも、旅館業に係る施設の貸付けに該当すれば、非課税とはなりません。
また、住宅宿泊事業法に規定する住宅宿泊事業、いわゆる民泊も、旅館業法に規定する旅館業に該当するため、住宅の貸付けの非課税対象にはなりません。
出典:国税庁|No.6226 住宅の貸付け
出典:国税庁|消費税法基本通達6-13-4
このような施設として取得・建築する場合には、居住用賃貸建物に該当しない可能性があります。
ただし、「民泊として使う予定」と口頭で伝えるだけでは不十分です。
旅館業許可、住宅宿泊事業の届出、運営委託契約、予約サイトへの掲載、利用規約、宿泊実績、消防・建築関係資料など、住宅貸付けではなく宿泊サービスとして運営することを示す資料を揃えておく必要があります。
契約書・設計図・募集資料が税務判断の証拠になる
居住用賃貸建物の控除制限は、会計ソフトの税区分だけで判断できるものではありません。
重要なのは、取得・建築の時点で、どの用途が客観的に明らかだったか、という点です。
売買契約書、建築請負契約書、設計図、平面図、確認申請書、賃貸借契約書、重要事項説明書、用途変更資料、テナント募集資料、住宅募集資料、管理委託契約書、事業計画書、融資資料、社内稟議書、固定資産台帳、請求書、インボイス、収支実績、賃料台帳などが、いずれも証拠となります。
特に、店舗併用、事務所併用、民泊転用、短期貸付、転売目的といった案件では、用途が曖昧なまま取得してしまうと、税務上「住宅の貸付けの用に供しないことが明らか」と説明できない可能性が出てきます。
税務調査に備えて整理しておきたいポイント
税務調査に備えては、次の事項について、判断の根拠と事実関係を資料で説明できるようにしておくことが重要です。
- 取得または建築した建物が高額特定資産に該当するか
- 建物の用途は住宅賃貸か、店舗・事務所か、宿泊施設か
- 取得時点で、住宅の貸付けの用に供しないことが明らかだったか
- 土地建物の価額区分は合理的か
- 店舗併用部分の面積・建設原価の区分は合理的か
- 入居者付き物件を転売目的で取得した場合、住宅賃貸収入をどう扱ったか
- 取得時に控除制限を受けた税額を後日調整した場合、課税賃貸用の賃料や譲渡対価を正しく集計しているか
- 3年縛りを無視して、簡易課税や免税に戻っていないか
- インボイスや帳簿、契約書、用途資料を保存しているか
税務調査では、課税要件に該当する事実を認定するための証拠資料が重要になります。調査対応の場面で問われるのは、事前準備、帳簿書類、契約、取引実態、そして証拠の整合性です。
居住用賃貸建物では、取得時の判断、保有中の用途、売却時の処理が、複数年度にまたがります。担当者の記憶に頼るのではなく、資料で説明できる状態にしておくことが欠かせません。
決算・月次での管理ポイント
居住用賃貸建物の控除制限は、決算時に初めて気づいたのでは、対応が難しい論点です。
月次の段階で、新規契約、更新、解約、設備投資、資産の売却・除却の有無を確認し、税務判断に大きく影響する取引を事前に把握しておくことが重要になります。
実務では、次のような項目を備えた管理表を作成しておくと有効です。
- 物件名
- 所在地
- 取得日または引渡日
- 自己建設の費用累計額と判定基準日
- 建築完了日
- 取得価額
- 土地建物区分
- 建物消費税額
- 高額特定資産該当性
- 用途区分
- 住宅部分面積
- 店舗・事務所部分面積
- 共用部分按分
- 賃貸借契約の用途
- 住宅賃料
- 課税賃料
- 転用日
- 売却日
- 調整期間
- 第3年度の課税期間
- インボイス保存状況
- 固定資産台帳番号
- 申告処理
- 将来の簡易課税・免税点制限
この管理表は、申告書作成のためだけのものではありません。投資判断、金融機関への説明、売却時の価格交渉、税務調査対応にも役立ちます。
還付を見込む投資では、契約前に確認する
居住用賃貸建物を取得・建築する場合、消費税還付を前提とした資金計画は、慎重に組み立てる必要があります。
とりわけ、次のような案件では、契約前の確認が欠かせません。
- 課税事業者選択届出書を提出して賃貸住宅を建築する案件
- 住宅と店舗が混在する建物
- 民泊・ホテル転用を予定する物件
- 入居者付きマンションを転売目的で取得する案件
- 法人化や不動産管理会社への移行を伴う案件
- 取得後、数年以内の売却を予定する案件
- 非登録事業者への建築・設計・管理発注がある案件
- 課税売上割合が低い事業者による大型投資
- 簡易課税から原則課税へ変更する案件
消費税の選択届出は、提出期限、効力の発生時期、拘束期間を誤ると、後から修正できない場合があります。
選択届出の提出時期は、原則として、適用を受けようとする課税期間の初日の前日までです。ただし、新たに事業を開始した場合などには、その事業開始課税期間内の提出が認められる特例があります。休日延長の扱いを誤りやすい点にも注意が必要です。
出典:国税庁|D1-4 消費税課税事業者選択届出手続
出典:国税庁|D1-22 消費税簡易課税制度選択届出手続
また、2割特例・3割特例を適用した翌課税期間から簡易課税を適用する場合には、一定の要件のもとで、その翌課税期間の申告期限までに簡易課税制度選択届出書を提出できる特例があります。ただし、2割特例適用後の翌課税期間が2026年9月30日以前に終了する場合は、その課税期間の末日までとなります。
この届出期限の特例がある場合でも、高額特定資産の取得等による適用制限の有無は、別途確認する必要があります。
出典:国税庁|令和8年度税制改正特集
出典:国税庁|D1-22 消費税簡易課税制度選択届出手続
賃貸住宅投資では、建物の用途だけでなく、届出、課税方式、投資時期、引渡時期、資金繰りを、同時に確認しておく必要があります。
まとめ|居住用賃貸建物は「税区分」ではなく「用途設計」で管理する
居住用賃貸建物の取得・建築に係る消費税は、申告時に会計ソフトの税区分を選ぶだけで管理できるものではありません。
住宅賃貸を前提とする建物は、一定の要件を満たす場合、取得時の仕入税額控除が制限されます。原則課税であっても、全額控除の要件を満たしていても、取得時還付を前提にできないことがあるのです。
一方で、店舗・事務所等として住宅貸付けの用に供しないことが明らかな部分は、合理的に区分すれば、通常の控除判定に戻ります。また、一定期間内に課税賃貸用へ転用した場合や譲渡した場合には、後日の調整が行われることがあります。
大切なのは、取得・建築時点の用途、将来の転用・売却計画、契約書・図面・証憑、課税方式・届出、固定資産台帳、賃料管理を、一体で整えておくことです。
犬飼公認会計士・税理士事務所では、居住用賃貸建物の取得・建築、不動産投資、店舗併用物件、民泊・ホテル転用、入居者付き物件の取得、消費税還付見込みのある案件について、契約前の税務整理から、届出、インボイス、固定資産台帳、申告、将来の調整まで、一体で確認・支援しています。
賃貸住宅投資の消費税処理に不安がある場合は、当事務所のお問い合わせページからお気軽にご相談ください。
振り返り
| 論点 | 実務上の結論 | 確認すべき資料・判断軸 |
|---|---|---|
| 居住用賃貸建物の取得・建築 | 一定の建物は取得時の仕入税額控除が制限される | 売買契約書、建築請負契約書、用途、金額、経過措置 |
| 対象建物 | 住宅の貸付けの用に供しないことが明らかな建物以外で、高額特定資産等に該当するもの | 構造、設備、用途、1,000万円基準、取引単位、共有持分 |
| 住宅貸付け | 原則として非課税 | 賃貸借契約、利用実態、貸付期間 |
| 1か月未満貸付・ホテル・民泊 | 住宅貸付けの非課税から除かれる場合がある | 許認可、届出、宿泊契約、運営実態 |
| 店舗併用建物 | 店舗等部分を合理的に区分し、その部分は通常の控除判定を行う | 面積表、設計図、建設原価、賃貸契約 |
| 共用部分 | 両用途に共通する部分を合理的に按分し、住宅専用部分は住宅側に区分する | 共用廊下、エントランス、設備利用状況 |
| 転売目的の入居者付き物件 | 販売用でも居住用賃貸建物に該当する可能性がある | 入居状況、賃料収入、売却計画 |
| 自己建設 | 費用累計による判定基準日、完成日、建設仮勘定の処理を区別する | 費用累計表、課税方式、出来高請求、引渡日、固定資産台帳 |
| 調整期間 | 通常の1年決算では取得期を含む3課税期間目の末日まで。取得日から丸3年間ではない | 仕入れ等の日、課税期間、自己建設の場合の完成日 |
| 課税賃貸用への転用 | 調整期間内で一定要件を満たせば、賃料等の金額による割合で仕入控除税額へ加算する | 転用日、調整期間全体の課税賃料・住宅賃料、用途変更資料 |
| 譲渡 | 調整期間内の譲渡は、賃料・建物譲渡対価による譲渡調整の対象となり得る | 売買契約、土地建物按分、譲渡対価、対象部分 |
| 第3年度末の保有 | 転用調整では第3年度末に保有していることが重要 | 保有状況、除却・売却日 |
| 3年縛り | 一般課税での取得等に伴う免税点・簡易課税制限は、控除制限を受けても適用される | 届出履歴、取得時の課税方式、取得・完成時期、制限期間 |
| 付随費用 | 特則の対象外でも、通常の用途区分等により控除できない場合がある | 決済明細、請求書、インボイス、用途区分、資本的支出の判定 |
| 社宅・従業員寮 | 取得時点で無償貸付けが客観的に明らかな建物は、通常の控除判定を行う | 社宅規程、使用料の有無、取得時の計画、共通対応区分 |
| インボイスの保存特例 | 宅建業者の棚卸建物取得には帳簿のみの特例があるが、建物本体の控除制限とは別 | 宅建業者の該当性、棚卸資産区分、売主の登録状況、帳簿 |
| 2割特例・3割特例 | 事業者自身の納付税額の計算制度。3割特例は一定の個人事業者の2027年分・2028年分が対象 | 対象者、対象課税期間、高額資産取得等による適用除外 |
| 非登録事業者からの仕入れ | 80%から70%・50%・30%へ段階的に移行し、仕入先別の上限も確認する | 取引日、課税期間開始日、仕入先別金額、経過措置区分、帳簿・請求書等の保存 |
| 税務調査対応 | 用途・区分・調整計算を資料で説明できる状態が必要 | 判断メモ、契約書、図面、賃料台帳 |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。


