「実費精算だから、消費税は関係ない」「立替金で処理しているのだから、課税売上には入らない」。そう考えていると、消費税の判断を誤ってしまうことがあります。
立替金、預り金、実費精算は、経理上の見た目こそよく似ています。しかし消費税では、その金銭が自社の資産の譲渡等の対価なのか、それとも他者が本来負担すべき金銭を一時的に預かったり、立て替えたりしただけなのかを分けて判断します。
とりわけ、次のような取引では実務上の判断が難しくなります。
- 士業・コンサルティング業務で発生する交通費、宿泊費、印紙代、登録免許税、申請手数料
- 親会社がグループ会社分の経費をまとめて支払う取引
- ビル管理会社や不動産管理会社が水道光熱費、共益費、管理料を回収する取引
- EC、予約サイト、販売代理店、イベント運営会社が手数料や実費を精算する取引
- 請求金額から振込手数料相当額を差し引いて入金される取引
- 業務委託契約で「実費精算」として交通費・外注費・システム利用料等を請求する取引
これらは、勘定科目を「立替金」「預り金」「仮払金」「仮受金」としているだけでは結論が出ません。契約、支払先、請求書の宛名、本来の債務者、インボイス、精算書、手数料の有無まで確認して、はじめて判断できるものです。
本記事では、2026年6月26日現在の制度を前提に、立替金・預り金・実費精算をめぐる消費税上の判断軸と実務対応を整理します。
なお、以下で課税売上として説明している部分は、特に断りのない限り、国内で行う課税対象の役務提供等を前提としています。自社の対価に含まれると判断した後は、その取引に応じて、課税・非課税・免税等の区分と適用税率を判定します。支払先での税区分が、そのまま自社の再請求額に引き継がれるとは限りません。
出典:国税庁|No.6209 非課税と不課税の違い、出典:国税庁|消費税法基本通達10-1-4 印紙税等に充てられるため受け取る金銭等
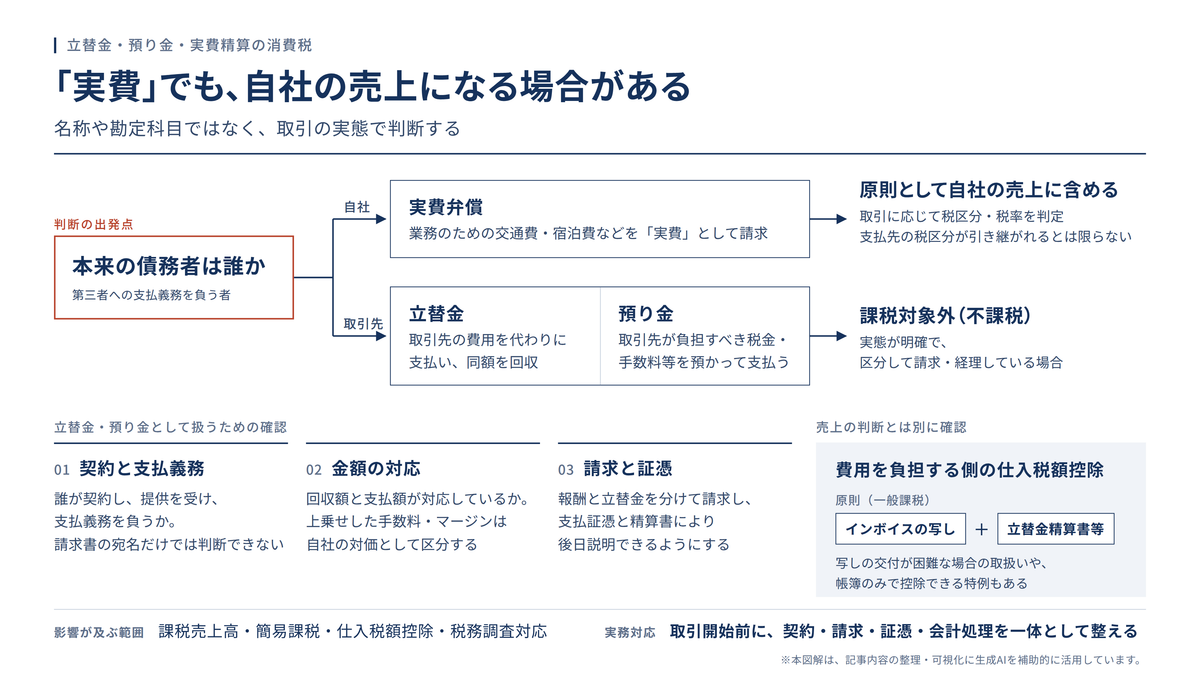
まず結論|「実費」でも売上になる場合がある
立替金・預り金・実費精算を判断するときは、まず次の三つに分けて考えます。
1. 自社の役務提供等の対価に含まれるもの
自社が提供するサービスに関連して発生した費用を、取引先へ「実費」として請求しているケースです。
その金額が、自社の業務遂行のために負担した費用の実費弁償であれば、原則として自社の役務提供対価に含まれます。
たとえば、出張の交通費や宿泊費を「実費」として請求していても、支払先への支払いが実質的に取引先による直接払いと認められないのであれば、自社の報酬または料金の一部として課税対象になることがあります。
弁護士が受け取る実費弁償としての宿泊費・交通費についても、ホテルや交通機関等への支払いが実質的に依頼者による直接払いと認められるものでない限り、弁護士の報酬または料金に含まれ、課税対象になります。
出典:国税庁|実費弁償金の課税
2. 本来相手方が負担すべき金銭を立て替えただけのもの
自社が取引先に代わって第三者へ支払い、その後、同じ額を取引先から回収するケースです。
取引の実態として本来の債務者が取引先であり、自社は代理的に支払っただけであることが明確であれば、その回収額を自社の課税売上に含めない処理が考えられます。
ただし、会計上「立替金」と処理しているだけでは足りません。
誰が本来の債務者なのか。第三者の請求書・インボイスは誰宛てになっているか。立替金精算書等で内容が明らかにされているか。立替額に手数料やマージンが含まれていないか。こうした点を、一つずつ確認していきます。
3. 預り金として他者の支払いを代行しているだけのもの
取引先から金銭を預かり、それを本来の支払先へ支払うだけのケースです。
典型的なのは、法令上または契約上、取引先が本来負担すべき登録免許税、申請手数料、公的手数料等を、専門家や管理会社が預かって支払うような場面です。
司法書士が、法令上嘱託者が納付すべき税・手数料等を立替払いし、それが立替金であることを明らかに区分して請求・受領している場合には、司法書士の報酬に含まれないものとして不課税とすることができます。
判断の出発点は「本来の債務者は誰か」
立替金・預り金・実費精算の消費税判断では、受け取る金銭が自社の資産の譲渡等の対価に当たるかどうかを確認します。その際の重要な判断材料になるのが、第三者に対する本来の支払義務を誰が負っているか、という点です。
ただし、自社が負担した経費を取引先に請求できるという費用負担の合意があるだけで、立替金になるわけではありません。契約関係、資産・役務の提供先、精算方法、そして法令・通達上の個別の取扱いを併せて判断します。
出典:国税庁|実費弁償金の課税、出典:国税庁|消費税法基本通達10-1-1、10-1-4、10-1-16
具体的には、次のように整理していきます。
- 第三者との契約当事者は誰か
- 請求書またはインボイスの宛名は誰か
- そのサービスや資産の提供を直接受けた者は誰か
- 取引先が自社に支払う金額は、第三者への支払額と同額か
- 自社に裁量があるか、請求額に手数料、マージン、管理料が含まれていないか
- 支払証憑を取引先へ引き渡しているか
- 請求書または精算書で、自社の売上対価と立替金を明確に区分しているか
ここで注意したいのは、請求書の宛名だけで判断してはいけない、ということです。
第三者の請求書が自社宛てになっていても、実態としては、取引先が本来負担すべき費用を自社が代理的に支払っているという場合があります。
反対に、第三者の請求書を形式的に添付していても、その費用が自社の役務提供のために発生した原価や経費であれば、取引先への請求額は自社の役務提供対価に含まれます。
そこで、立替金か売上かは、次のような順序で見極めていきます。
- 誰が第三者から資産・役務の提供を受けたのか
- 誰が第三者に対して法的・契約上の支払義務を負っているのか
- 自社は単なる代理支払者か、それとも自社サービスの提供者か
- 回収額に手数料、マージン、管理料、利益が含まれていないか
- 支払証憑と精算書によって、取引先の費用であることを後日説明できるか
この確認をしないまま「実費精算だから課税対象外」と処理してしまうと、税務調査で課税売上の計上漏れと見られかねません。
立替取引の実態と保存書類を確認する
まずは、契約関係、資産・役務の提供先、精算内容から、自社の対価ではなく立替金として取り扱えるかどうかを判断します。そのうえで、本来の費用負担者が仕入税額控除を受ける場合には、適用される保存要件に応じて必要な書類を整えます。
インボイス関係の書類に不備があることと、その回収額が自社の売上になることは、同じ判断ではありません。ただし、個別の通達で求められている明確な区分や経理処理については、その取扱いを適用するために満たしておく必要があります。
出典:国税庁|消費税法基本通達10-1-4、10-1-16、出典:国税庁|消費税法基本通達11-6-2 立替払に係る適格請求書
本来の費用負担者が取引先であること
立替金といえるためには、その費用が本来、取引先の費用でなければなりません。
自社が契約上当然に負担すべき費用や、自社の業務遂行のために発生した費用を取引先へ請求している場合には、たとえ「実費」と表示していても、自社の役務提供対価に含まれる可能性が高くなります。
支払額と回収額が対応していること
立替金では、原則として支払額と回収額が対応します。
第三者への支払額に一定率を上乗せして請求しているのであれば、その上乗せ部分は手数料または役務提供の対価です。
また、実費相当額に見えても、包括的な管理料や事務手数料が含まれている場合には、その部分を分けて考える必要があります。
証憑の保存・交付方法を整理していること
立替取引の実態を説明でき、本来の費用負担者が必要な保存要件を満たせるように、支払先の請求書、領収書、インボイス、支払明細、振込記録などを、取引先の費用であることが分かる形で整理しておきます。
インボイス制度のもとでは、後述するとおり、立替払いを受ける側が仕入税額控除を受けるには、立替者からインボイスの写しと立替金精算書等の交付を受けることが原則になります。
親会社が子会社分を立替払いする場合や共同購入の場合も、原則としてインボイスの写しと立替金精算書等が必要になると考えておくのが安全です。ただし、写しの交付が困難な場合や、帳簿のみの保存で控除できる取引については、後述する取扱いを確認します。
出典:国税庁|適格請求書等保存方式に関するQ&A 問94 立替金
自社の請求書上で売上対価と明確に区分していること
立替金を自社の報酬・手数料・業務委託料と混ぜて一行で請求してしまうと、課税売上との区別が難しくなります。
報酬と立替金は、別の書類にする方法のほか、同じ請求書等の中で金額・内容を明確に区分する方法も考えられます。
請求書または精算書は、関連書類と併せて、取引に応じて次の内容を区分・確認できるように整えます。すべてを一枚の書類に記載することが、一律に求められているわけではありません。
- 自社の役務提供対価
- 立替払いした費用
- 立替先または支払先
- 税区分・適用税率
- インボイスの有無
- 登録番号
- 消費税額等
- 精算対象期間
- 立替手数料がある場合の金額
請求書上で明確に分けていなければ、「取引先から受け取った一切の金銭」が自社の役務提供対価と見られるリスクが残ります。
実費弁償金は、原則として役務提供対価に含まれやすい
実費弁償金で特に誤りやすいのは、士業、コンサルティング、システム開発、広告制作、調査業務、イベント運営、建設・設計業務などです。
こうした業務では、受託者が業務遂行のために交通費、宿泊費、外注費、資料取得費、通信費、会場費などを支出し、その実費を委託者へ請求することがあります。
このとき、支出の内容が実費であっても、その支出が自社の業務遂行のための費用である限り、取引先から受け取る金銭は自社の役務提供対価に含まれる。これが基本的な考え方です。
弁護士業務に関連して依頼者から支払いを受ける宿泊費・交通費についても、実質的に依頼者による直接払いと認められない限り、報酬または料金に含まれると整理されています。
この考え方は、弁護士業務だけに限った話として理解すべきものではありません。
実務では、次のような視点で判断していきます。
- 自社が契約に基づいて役務を提供している
- その役務提供のために自社が交通費等を負担している
- 取引先は自社に対して、報酬と実費をまとめて支払う
- 取引先が交通機関や宿泊施設と直接契約しているわけではない
- 領収書の宛名が自社または担当者になっている
- 支出額に手数料や管理料を加えて請求している
こうした場合には、「実費」と表示していても、自社の課税売上に含める方向で検討します。
一方で、登録免許税、行政手数料、証紙代など、法令上または手続上、依頼者が本来納付すべき金銭を専門家が預かって支払うだけであれば、明確に区分経理していることを前提に、自社の課税売上に含めない処理が考えられます。
ただし、自社が本来納付すべき印紙税や手数料等に相当する金額を、課税サービスの対価として取引先から回収する場合には、その金額を課税対価から除外することはできません。
支払先で消費税がかからない支出であっても、自社の再請求額まで課税対象外になるとは限らない点には、注意が必要です。
出典:国税庁|消費税法基本通達10-1-4 印紙税等に充てられるため受け取る金銭等
預り金は、実態がなければ売上から外せない
「預り金」として処理している金銭も、そのすべてが課税対象外になるわけではありません。
本記事で扱う支払代行型の預り金については、他者の金銭を一時的に預かって本来の支払先へ支払うものであり、自社の役務提供等の対価ではないことを確認します。
なお、返還を予定する敷金・保証金など、支払代行型以外の預り金については、その金銭の性質に応じて別途判断します。契約の終了により返還される敷金・保証金は、資産の譲渡等の対価に該当せず、課税対象にはなりません。
ビル共益費・水道光熱費の取扱い
ビル管理や不動産賃貸では、共益費、水道光熱費、管理料をテナントから回収することがあります。
まず、事業用ビルの共益費や管理サービスから整理します。
ビル管理会社等が、水道光熱費、管理人の人件費、清掃費等を共益費等と称して各テナントから毎月一定額で領収し、その中から各経費を支払う場合には、領収する共益費等は課税対象になります。
これに対し、水道光熱費等がメーター等によってテナントごとに区分され、なおかつビル管理会社等が集金した金銭を預り金として処理し、本来テナント等が支払うべき金銭を預かって電力会社等に支払うにすぎないと認められる場合には、その預り金はビル管理会社等の課税売上に該当しません。
また、建物等の貸付けに際して賃貸人が賃借人から収受する電気、ガス、水道料等の実費相当の共益費は、建物等の資産の貸付けに係る対価に含まれます。
出典:国税庁|消費税法基本通達10-1-14 資産の貸付けに伴う共益費
ここでの判断は、「共益費」「預り金」と表示しているかどうかで決まるものではありません。
確認すべきは、次の点です。
- 金額がテナントごとに実際使用量等で区分されているか
- 定額徴収か、実費精算か
- 管理会社に差益または剰余金が帰属するか
- 支払先からの請求書・インボイスは誰宛てか
- テナントへ支払明細・精算書を交付しているか
- 賃料や管理料と一体で請求していないか
- 契約書で水道光熱費等の負担者が明確か
事業用ビルの共益費や管理料を定額で回収している場合、実費相当という説明だけでは、課税売上から除外しにくくなります。
反対に、テナント別の実使用量が明確で、管理会社が単に預かって支払っているだけと説明できるのであれば、預り金処理を検討できます。
一方、非課税となる住宅の貸付けでは、居住者が共通に使用する部分の費用を応分に負担する性格の共益費・管理費は、名称にかかわらず、住宅の貸付けに係る対価として非課税となります。定額徴収であることや、管理費という名称だけで課税と判定するものではありません。
ただし、専用部分の水道光熱費などを別途収受する場合は、住宅の共益費とは区別して判断します。
出典:国税庁|集合住宅の家賃、共益費、管理料等の課税・非課税の判定、出典:国税庁|No.6226 住宅の貸付け
別途収受する配送料等は、区分と処理が重要
商品の販売時に、配送料、郵送料、搬入費、保険料等を別途請求することがあります。
この場合も、「常に売上に含める」「常に立替金にできる」といった単純な整理はできません。
事業者が、課税資産の譲渡等の相手先から、他の者に委託する配送等の料金を課税資産の譲渡対価の額と明確に区分して収受し、その料金を預り金または仮受金等として処理している場合には、その料金を課税資産の譲渡等の対価の額に含めないものとして差し支えないとされています。
出典:国税庁|消費税法基本通達10-1-16 別途収受する配送料等
ただし、この取扱いによるためには、次の点が重要になります。
- 配送料等が商品代金と明確に区分されていること
- 配送等を他の者に委託していること
- 収受した金額を預り金または仮受金等として処理していること
- 配送業者等への支払いと対応していること
- 自社が配送料にマージンを乗せていないこと
- 請求書・精算書上、商品代金と配送料等が区分されていること
自社配送である場合、配送料に利益が含まれている場合、商品代金と一体で価格設定されている場合には、別途表示していても、自社の課税売上に含める方向で検討します。
インボイス制度下の立替金精算
インボイス制度のもとでは、立替金の判断はいっそう重みを増します。
立替金として自社の課税売上から外せるかという問題とは別に、本来費用を負担する事業者が仕入税額控除を受けられるか、という問題が生じるからです。
以下では、一般課税で、実際の課税仕入れに基づいて仕入税額控除を計算する場合を中心に説明します。
真の立替払いとして取り扱う場合、他者に帰属する課税仕入れを、立替者自身の仕入税額控除の対象にはしません。共同購入等では、各事業者が自己に帰属する課税仕入れについて控除要件を判定し、同じ仕入れを重複して控除しないようにします。
出典:国税庁|適格請求書等保存方式に関するQ&A 問94 立替金、出典:国税庁|適格請求書等保存方式に関するQ&A 問94-4 社員食堂での会社負担分に係る仕入税額控除
原則は「インボイスの写し+立替金精算書」
たとえば、A社が本来負担すべき経費をB社が立て替え、支払先のC社からB社宛てにインボイスが交付されたとします。
このとき、A社がB社宛てのインボイスだけを保存しても、それがA社の課税仕入れであることは明らかになりません。そこで原則として、B社からA社へ、次の書類を交付する必要があります。
- C社からB社へ交付されたインボイスの写し
- B社が作成した立替金精算書等
立替払いに係る適格請求書が一の事業者だけに交付され、他の各事業者がそのインボイスの交付を受けられない場合には、立替払いを行った事業者からインボイスの写しと、仕入税額控除に必要な事項を記載した明細書等の交付を受け、これらを併せて保存します。そうすることで、各事業者の課税仕入れに係る適格請求書の保存があるものとして取り扱われます。
出典:国税庁|消費税法基本通達11-6-2 立替払に係る適格請求書
立替払いを受ける者は、立替者から適格請求書またはその写しと精算書等の交付を受けることで、請求書等の保存要件を満たすことになります。
また、A社が精算内容を記載した明細書を作成し、B社の確認を受けたうえで、B社宛てのインボイスまたはその写しと併せて保存する方法も認められています。
出典:国税庁|適格請求書等保存方式に関するQ&A 問94 立替金
インボイスの写しを交付できない場合
立替先が多数にのぼり、インボイスのコピーが大量になる場合や、各社分を抽出するのが難しい場合もあります。
このようなときは、立替者がインボイスを保存し、本来費用を負担する事業者には立替金精算書を交付することで、その立替金精算書の保存のみで請求書等の保存要件を満たせる場合があります。
ただし、その立替金精算書には、仕入税額控除に必要な事項を記載しておかなければなりません。
具体的には、立替金が仕入税額控除の対象となるものか、適格請求書発行事業者からの仕入れか、適用税率ごとの区分などを明らかにします。消費税額等についても、インボイスに記載された消費税額等を基礎に負担割合で按分するなど、合理的な方法で計算する必要があります。
出典:国税庁|適格請求書等保存方式に関するQ&A 問94 立替金
この点は、実務上かなり重要です。
立替金精算書は、交付を受けるインボイスの写しや関連書類と併せて、次の内容を確認できるように作成します。書類の種類や適用する特例によって必要事項は異なり、すべてを精算書そのものに記載する必要があるわけではありません。
- 立替者の名称
- 立替を受ける者の名称
- 支払先の名称
- 支払先の登録番号
- 取引年月日または対象期間
- 取引内容
- 税率ごとの税込金額または税抜金額
- 税率ごとの消費税額等
- 立替を受ける者の負担額
支払先の名称・登録番号は、精算書に記載するほか、別途の通知書や基本契約書等で明らかにする方法も認められています。
写しを交付しない方法では、立替者が元のインボイスを保存し、費用負担者が実際の仕入先の登録状況を確認できるようにしておくことが必要です。
出典:国税庁|消費税法基本通達11-6-2 立替払に係る適格請求書
また、管理上の推奨事項として、必要に応じて次の内容を記載する方法もあります。ただし、これらの表示を一律の法定記載事項として扱うものではありません。
- 負担割合または按分方法
- インボイス原本を立替者が保存していること
- 必要な保存要件を満たす場合に、立替金精算書の保存により仕入税額控除を受けられる旨
負担割合や按分方法は、精算書に毎回すべての計算過程を表示する方法だけでなく、関連資料と対応させて説明できるように管理することも考えられます。
また、「本精算書の保存により仕入税額控除を受けられる」といった文言そのものが、必須の記載事項になっているわけではありません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問94 立替金
仕入税額控除を受けるには、消費税額等の計算方法が適切であることに加え、本来の費用負担者の課税仕入れであることが明らかにされ、必要な帳簿および請求書等の保存要件を満たしていることが必要です。
出典:国税庁|No.6496 仕入税額控除をするための帳簿及び請求書等の保存
帳簿のみの保存で控除できる場合
立替払いの内容が、公共交通機関特例や少額特例など、帳簿のみの保存で仕入税額控除が認められる課税仕入れに該当する場合は、一定事項を記載した帳簿を保存することで控除を受けられます。この場合、インボイスや立替金精算書等の保存は不要です。
出典:国税庁|適格請求書等保存方式に関するQ&A 問94 立替金
たとえば、公共交通機関特例の対象となる税込3万円未満の旅客運送については、一定事項を記載した帳簿のみの保存で仕入税額控除が認められます。
出典:国税庁|No.6496 仕入税額控除をするための帳簿及び請求書等の保存
また、少額特例は、基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下の事業者が、2023年10月1日から2029年9月30日までに国内で行う税込1万円未満の課税仕入れについて、一定事項を記載した帳簿のみの保存で控除できる制度です。
金額だけでなく、本来の費用負担者が対象事業者に該当するかどうかも確認します。
出典:国税庁|適格請求書等保存方式に関するQ&A 問111 一定規模以下の事業者に対する事務負担の軽減措置
なお、税務上の保存要件とは別に、立替額の確認や社内精算に必要な記録は残しておきます。
立替者は登録事業者でなくてもよい場合がある
立替金精算では、立替者自身が適格請求書発行事業者でなければならない、とは限りません。
通常のインボイスによる控除で重要なのは、支払先であるC社が適格請求書発行事業者であり、A社の課税仕入れとして必要なインボイス情報が保存・確認できることです。
立替払いを行うB社が適格請求書発行事業者以外であっても、C社が適格請求書発行事業者であれば、A社は仕入税額控除を行うことができます。
出典:国税庁|適格請求書等保存方式に関するQ&A 問94 立替金
したがって、「立替者が登録事業者か」だけを見るのではなく、「本来の売手は誰か」「その売手は登録事業者か」「その売手のインボイス情報が保存されているか」まで確認します。
ただし、本来の売手が非登録事業者であっても、直ちに仕入税額控除ができないと判断するものではありません。免税事業者等からの仕入れに係る経過措置や、少額特例等の適用を確認します。少額特例の要件を満たす課税仕入れは、仕入先が非登録事業者であっても対象となります。
出典:国税庁|適格請求書等保存方式に関するQ&A 問111 一定規模以下の事業者に対する事務負担の軽減措置、出典:国税庁|適格請求書等保存方式に関するQ&A 問113 免税事業者等からの仕入れに係る経過措置
免税事業者等からの仕入れに係る経過措置では、一定の帳簿・請求書等の保存要件や適用限度額を満たす場合、2026年9月30日までの課税仕入れについては仕入税額相当額の80%、2026年10月1日から2028年9月30日までの課税仕入れについては70%を控除できます。
支払先の登録状況に加えて、取引日と適用する制度を分けて管理する必要があります。
出典:国税庁|適格請求書等保存方式に関するQ&A 問113 免税事業者等からの仕入れに係る経過措置
共同購入・共同利用・共同行事の負担金
グループ会社、任意団体、業界団体、共同事業体などでは、代表者がまとめて費用を支払い、参加者や構成員が負担金を支払うことがあります。
このとき、主宰者が構成員に対して宣伝、販売促進、会議運営等の役務を提供しているのであれば、負担金等は主宰者の役務提供対価として課税対象になります。
一方、共同行事の費用全額について構成員ごとの負担割合があらかじめ定められており、主宰者が収受した負担金等を役務提供の対価とせず、負担割合に応じて構成員が共同行事を行ったものとして仮勘定で処理している場合には、その処理が認められます。
この方法による場合、構成員が仕入税額控除を行うには、原則として、負担金等で賄われた課税仕入れに係る適格請求書等の写しと、主宰者が作成した明細書等を併せて保存する必要があります。
保存書類については、前述の、立替払いに係る写しの交付が困難な場合の取扱いや、帳簿のみの保存が認められる特例の適用も確認します。
ここで見落とせないのが、剰余金の帰属です。
主宰者が負担金から生じた剰余金を取得する場合には、仮勘定による処理は認められません。つまり、主宰者がリスクを負い、差益を得る構造であれば、単なる立替・預りではなく、役務提供対価と見られやすくなります。
共同購入や共同利用では、次の点を整理しておきましょう。
- 代表者は単なる支払窓口か
- 構成員ごとの負担割合が事前に決まっているか
- 代表者に差益または剰余金が帰属しないか
- 支払先のインボイスを誰が保存するか
- 構成員ごとに立替金精算書等を作成・保存するか
- 取引先別・税率別・登録番号別に管理できるか
- 代表者の手数料がある場合、それを別途課税売上として処理しているか
手数料・マージンがある場合は分けて処理する
立替金・預り金の処理で見落としやすいのが、手数料やマージンの存在です。
たとえば、第三者に支払った実費を取引先に請求する際、次のような金額を上乗せしていることがあります。
- 事務手数料
- 立替手数料
- 管理料
- システム利用料
- 精算手数料
- 決済代行手数料
- 代行業務報酬
- 一定率の上乗せ額
こうした部分は、立替金ではなく、自社の役務提供の対価です。国内の課税対象となる役務提供に係るものであれば、課税売上になります。
出典:国税庁|消費税法基本通達10-1-1 譲渡等の対価の額
実務では、請求書等で実費部分と自社の手数料部分を区分し、それぞれについて、取引に応じた記載事項や証憑を確認します。
- 第三者に支払った実費部分
- 自社の手数料部分
- 税率
- 消費税額
- インボイスの記載事項
- 立替金部分についての証憑
- 手数料部分についてのインボイス等
「実費精算に5%の事務手数料を加算する」「交通費に一定額を上乗せする」「管理会社が水道光熱費を概算で徴収し、差額を利益として取得する」。こうした場合、少なくとも上乗せ部分は課税売上です。
さらに、実費部分そのものも自社の役務提供の一部と見られるのであれば、全体が課税売上になる可能性があります。ですから、手数料がある取引では、実費部分と手数料部分の両方を分解して判断します。
振込手数料相当額は「値引き」「役務対価」「立替」で処理が分かれる
請求金額から振込手数料相当額を差し引いて入金される取引も、立替金・実費精算に近い論点です。
この場合、取引当事者間の合意や経理処理によって、主に次の整理が考えられます。
1. 売上値引きとして処理する場合
売手が振込手数料相当額を売上値引きとして処理する場合には、売上げに係る対価の返還等として扱います。
売手が適格請求書発行事業者である場合、原則として返還インボイスの交付が必要になります。ただし、税込1万円未満の売上げに係る対価の返還等については、返還インボイスの交付義務が免除されます。振込手数料相当額は通常1万円未満に収まるため、返還インボイスの交付義務が免除される場面が多くなります。
また、売上値引きとして処理する場合の適用税率は、元の課税資産の譲渡等の税率に従います。軽減税率対象の売上に係る値引きであれば、値引き部分も軽減税率で処理します。
出典:国税庁|適格請求書等保存方式に関するQ&A 問29 売手が負担する振込手数料相当額
2. 買手から売手への役務提供対価とする場合
買手が売手に対して「代金決済上の役務提供」を行っていると整理する場合、売手が差し引かれた振込手数料相当額について仕入税額控除を受けるには、原則として、買手から交付を受けたインボイス、または売手が作成して買手の確認を受けた仕入明細書等を保存します。
ただし、少額特例等に該当する場合は、一定事項を記載した帳簿のみで仕入税額控除を受けられることがあります。
出典:国税庁|適格請求書等保存方式に関するQ&A 問29 売手が負担する振込手数料相当額
この場合、買手の側には、役務提供に係る課税売上が発生することになります。
3. 買手が売手のために振込手数料を立替払いしたものとする場合
買手が売手に代わって金融機関に振込手数料を立替払いしたものとする場合、売手は原則として、買手が金融機関から受け取った振込手数料に係るインボイスと、買手が作成した立替金精算書等の交付を受けて、仕入税額控除を行うことになります。
この場合、買手が請求金額から差し引く金額は、金融機関の振込手数料と同額でなければなりません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問29 売手が負担する振込手数料相当額
ただし、買手が金融機関のATMを利用し、税込3万円未満の手数料が自動販売機特例に該当する場合は、その支払方法と手数料の内容を確認したうえで、一定事項を記載した帳簿のみの保存で控除できることがあります。また、少額特例の適用対象となる場合もあります。
出典:国税庁|適格請求書等保存方式に関するQ&A 問29 売手が負担する振込手数料相当額
ここでいう立替払いは、買手が売手の費用を支払うことを指します。売手が振込手数料を自社の立替金資産として計上する、という意味ではありません。
このように、振込手数料相当額は、金額が小さくても処理の性質が分かれます。請求書、契約、取引条件、会計処理を通じて、同じ前提の取引についてどの方法を採るのかを、あらかじめ統一しておくことが大切です。
なお、製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律の適用対象となる取引では、当事者間の合意の有無にかかわらず、振込手数料を売手に負担させて代金から差し引くことは禁止されています。この点にも注意が必要です。
出典:国税庁|適格請求書等保存方式に関するQ&A 問29 売手が負担する振込手数料相当額
課税売上高・簡易課税にも影響する
立替金・預り金・実費精算の判断は、消費税額だけでなく、課税売上高にも影響します。
本来は自社の役務提供対価として課税売上に含めるべき実費精算額を、立替金として課税売上から除外していると、その影響は次の判定にまで及びます。
- 基準期間における課税売上高
- 特定期間における課税売上高
- 簡易課税制度の適用可否
- 課税売上割合
- 免税事業者との取引影響
- 2割特例・3割特例等の適用判断
ただし、適格請求書発行事業者として登録されている場合には、基準期間の課税売上高が1,000万円以下であっても、そのことを理由に納税義務が免除されるわけではありません。課税売上高の判定と、登録中の納税義務とは、分けて確認します。
また、真の立替金の回収は、自社の非課税売上になるのではなく、対価性がないため課税対象外となります。この場合、課税売上割合の分母・分子のいずれにも算入しません。
なお、3割特例は、適用要件を満たす個人事業者の2027年分および2028年分を対象とする制度で、法人には適用されません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問114-2 小規模個人事業者に係る税額控除に関する経過措置〈3割特例〉
また、簡易課税を適用している事業者では、実費精算額を課税売上に含めるかどうかが、納付税額に直接影響します。
たとえば、業務委託料に実費精算額を含めて請求している場合、その全体が役務提供対価であれば、簡易課税の事業区分も、その役務提供に対応する区分で処理しなければなりません。反対に、真の立替金として課税売上から除外できるのであれば、簡易課税の売上計算にも含めません。
出典:国税庁|No.6505 簡易課税制度、出典:国税庁|No.6509 簡易課税制度の事業区分
つまり立替金処理は、「税額の細かい処理」ではなく、納税義務や課税方式にまで波及する管理項目なのです。
契約書で定めておくべきこと
立替金・預り金・実費精算は、取引が始まってから経理だけで整理しようとしても限界があります。
取引を始める前に、契約書で次の点を明確にしておくことが重要です。
本来の費用負担者
その費用を誰が負担するのかを明記します。
「必要経費は実費精算とする」という書き方だけでは不十分です。自社が負担した費用を報酬に加算して請求するのか、取引先が本来負担すべき費用を自社が代理で支払うのかを、はっきり区別しておきます。
立替対象となる費用の範囲
立替金として扱う費用を限定します。
たとえば、登録免許税、行政手数料、証紙代、第三者請求分、共同利用費、公共料金等のうち、どの費用を立替対象とするのかを明確にしておきます。
証憑の交付方法
インボイスの写し、領収書、支払明細、立替金精算書をどのように交付するかを定めます。
電子データで交付する場合には、電子帳簿保存法上の保存方法も踏まえておく必要があります。
所得税・法人税に関する帳簿書類の保存義務者が、請求書や精算書等に相当する取引情報を電子メール等でやり取りした場合は、電子帳簿保存法に従って、その電子取引データを保存する必要があります。受け取ったデータだけでなく、送ったデータも対象となるため、立替金精算書を電子でやり取りする場合には、送受信の双方について保存方法を定めておきます。
なお、消費税法上、電子インボイスを整然とした形式・明瞭な状態で出力した書面を保存することで請求書等の保存要件を満たす場合でも、それによって電子帳簿保存法上の電子取引データの保存義務がなくなるわけではありません。両制度の保存要件は、分けて確認します。
出典:国税庁|適格請求書等保存方式に関するQ&A 問102 提供を受けた適格請求書に係る電磁的記録の保存方法、出典:国税庁|電子取引データの保存方法をご確認ください
手数料の有無
立替手数料、管理料、事務手数料を取る場合には、その金額と税率を明確にします。
手数料部分は自社の課税売上ですから、立替金部分とは分けて請求・記帳すべきです。
精算時期と未精算残高
毎月精算するのか、案件完了時に精算するのか、概算払いの後に差額を精算するのかを定めておきます。
未精算の立替金や預り金が長期間残っていると、税務調査で実態を確認されやすくなります。残高管理と精算ルールは、税務だけでなく、内部統制の面でも重要です。
請求書・立替金精算書で確認すべき事項
立替金・預り金・実費精算において、請求書や精算書は、取引実態を説明し、必要な保存要件を満たすための重要な資料になります。
適用する制度・特例と、インボイスや関連書類の組合せに応じて、次の事項を確認します。
- 自社の報酬・手数料と立替金を分けているか
- 立替金の支払先が分かるか
- 支払先の登録番号が分かるか
- 取引内容が分かるか
- 取引年月日または対象期間が分かるか
- 適用税率ごとに区分しているか
- 消費税額等を合理的に計算しているか
- 元のインボイスとの対応関係と、その保存者が分かるか
- 支払先の登録状況に加え、通常のインボイスによる控除、免税事業者等からの仕入れに係る経過措置、少額特例その他の特例のいずれを適用する取引かを確認できるか
- 手数料やマージンがある場合、別行で記載しているか
- 預り金として扱う場合、支払先への支払記録と対応しているか
請求書上で、報酬、実費、立替金、預り金、手数料を一括で表示してしまうと、後から税区分を説明するのが難しくなります。
インボイス制度のもとでは、とりわけ税率別の金額と消費税額等の記載が重要です。
区分記載請求書等保存方式の時期から、軽減税率対象品目である旨や税率ごとの取引金額を区分する考え方が求められてきました。現行のインボイス制度では、さらに登録番号、適用税率、消費税額等の管理まで必要になります。
ただし、適格請求書、適格簡易請求書、仕入明細書等では、それぞれ必要な記載事項が異なります。すべての証憑に同じ項目が必要ということではなく、書類の種類や組合せ、適用する特例に応じて確認します。
出典:国税庁|No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項
月次経理で確認すべきこと
立替金・預り金・実費精算は、決算のときだけでなく、月次で確認すべき論点です。
月次では、次の点を確認します。
- 立替金残高が長期滞留していないか
- 預り金残高と支払先への支払いが対応しているか
- 実費精算額を誤って課税対象外としていないか
- 立替金と手数料を分けて請求しているか
- 適用する保存要件に応じたインボイスの写しや立替金精算書等がそろっているか
- 立替金精算書や関連書類から、必要な登録番号・税率・消費税額等を確認できるか
- 他者に帰属する課税仕入れを自社分として控除していないか
- 共同購入やグループ精算について、負担割合が明確か
- テナント別・部門別・案件別に実費精算できる管理資料があるか
- 振込手数料相当額の消費税上の取扱いが整理されているか
- 電子データで受領・交付した書類を保存しているか
月次監査では、会計データだけでは見えない新規契約、更新、解約、設備投資、特殊な販売形態の有無を確認し、発注、受入、検収、販売、請求、代金回収に至るまでのプロセスと証憑をたどることが重要です。
立替金・実費精算も、会計仕訳だけでなく、契約と業務フローから確認すべき論点だといえます。
税務調査で確認されやすいポイント
税務調査では、立替金・預り金・実費精算について、次のような点が確認されやすくなります。
- 課税売上から除外している立替金の内容
- 立替金と報酬・手数料の区分
- 本来の債務者が誰か
- 支払先の請求書・インボイスの宛名
- 支払証憑を取引先へ引き渡しているか
- 立替金精算書等の記載内容
- 預り金残高の滞留
- 共益費や水道光熱費の実費精算方法
- 振込手数料相当額の処理
- 課税売上高判定への影響
- 簡易課税の売上区分への影響
- 仕入税額控除のための帳簿・請求書等の保存と特例の適用
税務調査では、帳簿書類の保存や提示・提出、証拠の収集、的確な事実認定が問われます。
調査対応は、調査の当日に説明を考えるものではありません。日頃から契約書、請求書、精算書、支払証憑、判断メモを残しておくことで、はじめて成り立つものです。
立替金については、とりわけ次のような説明ができる状態にしておきたいところです。
- なぜ自社の売上ではないと判断したのか
- 本来の費用負担者は誰か
- 自社はどの立場で支払ったのか
- 支払額と回収額は対応しているか
- 手数料や差益は別途課税処理しているか
- 取引先の仕入税額控除に必要な証憑を交付しているか
- インボイス原本または写しの保存関係はどうなっているか
- 預り金残高は実際の支払いと対応しているか
「立替金勘定で処理しているから」という説明だけでは足りません。
消費税では、勘定科目よりも、取引の実態と証拠がものをいいます。
判断を誤りやすい典型パターン
立替金・預り金・実費精算で誤りやすいパターンを整理すると、次のとおりです。
実費精算額をすべて課税対象外にしている
自社の業務遂行に必要な交通費、宿泊費、外注費等を取引先に請求しているにもかかわらず、「実費」と表示していることだけを理由に、課税売上から除外しているケースです。
この場合、自社の役務提供対価に含まれる可能性があります。
預り金処理しているが、差益が残っている
共益費、水道光熱費、共同利用費などを定額で回収し、実際の支払額との差額が自社に残っているケースです。
これでは、単なる預り金とは説明しにくくなります。
自社の課税仕入れであることを確認できる資料が不足している
帳簿のみの保存が認められる特例に該当しない取引で、支払先のインボイスが立替者宛てになっているにもかかわらず、立替金精算書等や立替者の確認を受けた明細書等がなく、本来の費用負担者の課税仕入れであることを確認できないケースです。
この場合、本来の費用負担者が仕入税額控除を受けるための保存要件を満たさないおそれがあります。
出典:国税庁|適格請求書等保存方式に関するQ&A 問94 立替金
手数料部分を立替金に含めている
立替額に事務手数料や管理料を含めて請求しているにもかかわらず、全体を立替金として処理しているケースです。
手数料部分は、自社の課税売上として区分すべきです。
振込手数料の消費税上の取扱いが整理されていない
同じ性質の取引について、消費税上の取扱いが整理されないまま、売上対価の返還等と課税仕入れが混在しているケースです。
会計上の勘定科目が支払手数料であっても、消費税上は売上対価の返還等として処理することができます。また、支払手数料としての経理処理を、売上対価の返還等としての経理処理に変更すること自体に問題があるわけではありません。
勘定科目だけで判断するのではなく、採用する税務上の取扱いに応じて、税率、帳簿の記載、保存書類を整える必要があります。
出典:国税庁|適格請求書等保存方式に関するQ&A 問30 売手が負担する振込手数料相当額に係る経理処理の変更
グループ会社間で精算金額だけを通知し、必要事項を確認できない
親会社がグループ会社分をまとめて支払い、子会社へ金額だけをメールで通知しているケースです。
インボイス制度のもとでは、適用する保存要件に応じて、立替金精算書等と関連書類から、支払先の登録状況、取引内容、税率、消費税額等、各社の負担額を確認できるようにしておく必要があります。
問題になるのは、メールという媒体ではありません。必要な情報と保存が不足している点です。
出典:国税庁|消費税法基本通達11-6-2 立替払に係る適格請求書、出典:国税庁|電子取引データの保存方法をご確認ください
取引開始前に整理すべきチェック項目
立替金・預り金・実費精算を含む取引を始める前には、次の項目を整理しておきましょう。
- 本来の債務者:第三者に対して本来の支払義務を負う者が誰かを確認する。
- 契約関係:支払先との契約当事者が誰かを確認する。
- 役務提供との関係:その費用が自社の役務提供の原価なのか、取引先の費用の代理支払いなのかを区分する。
- 請求方法:報酬、手数料、立替金、預り金を、請求書または精算書上で明確に分ける。
- 証憑の流れ:インボイス、領収書、支払明細、立替金精算書を、誰が保存し、誰に交付するかを決める。
- 手数料の有無:立替手数料や管理料がある場合、その部分を課税売上として分ける。
- 税区分・適用税率:元の取引の課税・非課税・不課税等の区分と適用税率を確認する。自社の役務提供対価として再請求する場合は、その再請求に係る取引の税区分・適用税率も別途判断する。
- 仕入税額控除:本来の費用負担者が控除を受けるために、適用する特例を含め、必要な帳簿・請求書等の保存要件を確認する。
- 残高管理:立替金・預り金が長期滞留しないよう、精算期限を定める。
- 月次確認:契約変更、新規取引、精算方法の変更を月次で確認する。
ここまで整理しておけば、立替金・預り金・実費精算は、単なる経理処理にとどまらず、説明可能な社内ルールとして運用できるようになります。
まとめ
立替金・預り金・実費精算の消費税判断では、勘定科目や請求書の表題だけで結論を出すことはできません。
重要になるのは、本来の債務者、契約関係、役務提供との関係、支払証憑、手数料の有無、インボイスの保存です。自社が受け取る金銭の性質、第三者からの仕入れの帰属、仕入税額控除の保存要件を、それぞれ分けて確認します。
自社の業務遂行に関連して取引先から受け取る実費弁償金は、原則として、自社の役務提供対価に含まれやすくなります。
一方で、法令上または契約上、取引先が本来負担すべき税金・手数料等を明確に区分して預かったり、立て替えたりしている場合には、自社の課税売上に含めない処理が考えられます。
インボイス制度のもとでは、一般課税で本来費用を負担する事業者が仕入税額控除を受けるために、原則として、帳簿と、インボイスの写し・立替金精算書等を保存します。
写しの交付が困難な場合には、立替者が元のインボイスを保存し、必要事項を満たす立替金精算書等によって請求書等の保存要件を満たす取扱いがあります。また、公共交通機関特例や少額特例など、一定事項を記載した帳簿のみの保存で控除できる場合もあるため、取引に応じて必要な保存方法を確認します。
出典:国税庁|適格請求書等保存方式に関するQ&A 問94 立替金、出典:国税庁|No.6496 仕入税額控除をするための帳簿及び請求書等の保存
立替金処理は、売上税額だけでなく、課税売上高、簡易課税、仕入税額控除、税務調査対応にまで波及します。だからこそ、取引を始める時点で、契約・請求・証憑・会計処理を一体として設計しておくことが大切です。
立替金・預り金・実費精算の消費税判断でお困りの場合
立替金、預り金、実費精算は、金額の大小にかかわらず、処理を誤ると課税売上、仕入税額控除、インボイスの保存、簡易課税の判定に影響します。
特に、士業・コンサルティング業務、グループ会社間の精算、不動産管理、イベント運営、共同購入、振込手数料相当額の差引き、複数社での費用負担がある場合には、契約書、請求書、支払証憑、精算書、会計処理を確認したうえで判断する必要があります。
犬飼公認会計士・税理士事務所では、消費税を単なる申告計算としてではなく、契約・請求・証憑・会計処理・月次管理まで含めた経営管理項目として整理します。
自社の実費精算が課税売上に含まれるのか。立替金精算書で仕入税額控除を受けられるのか。預り金処理に問題がないか。こうした点を確認したい場合は、契約書、請求書、精算書、支払証憑、会計処理の状況を整理したうえで、お問い合わせページからご相談ください。
重要ポイントの振り返り
| 確認項目 | 実務上のポイント |
|---|---|
| 実費精算 | 実費という名称だけでは課税対象外にならない。自社の役務提供対価に含まれるかを確認し、含まれる場合は自社の取引の税区分・適用税率を判定する |
| 立替金 | 本来の債務者が取引先であり、自社が代理的に支払っただけかを確認する。真の立替金の回収は、非課税売上ではなく課税対象外となる |
| 預り金 | 支払代行型では、他者の金銭を預かって支払うだけか、自社の役務提供対価・賃貸対価になっていないかを確認する。返還する敷金等は、その性質に応じて別途判断する |
| 本来の債務者 | 契約、法令、請求書の宛名、サービスの受益者から、第三者に対する支払義務を確認する。取引先との実費精算の合意とは区別する |
| 手数料・マージン | 立替額に上乗せがある場合、その部分は自社の役務提供対価として区分する。国内の課税対象となる役務提供であれば課税売上となる |
| 共益費・水道光熱費 | 事業用ビルでは、メーター区分・預り金処理・支払代行の実態を確認する。住宅の共用部分の費用を応分に負担する共益費等は、非課税となる住宅の貸付けに含まれる |
| 配送料等 | 他の者に委託する配送等の料金を商品代金と明確に区分して収受し、預り金・仮受金等として処理している場合には、売上対価に含めない取扱いを検討できる |
| インボイス | 立替払いでは、原則として帳簿とインボイスの写し・立替金精算書等を保存する。写しの交付が困難な場合の取扱いや、帳簿のみで控除できる特例等も確認する |
| 立替金精算書 | 支払先、登録番号、税率、消費税額、負担額を関連書類と併せて確認する。按分方法等の管理上の推奨事項と、税務上の保存要件とを分ける |
| 共同購入・共同行事 | 仮勘定処理では、負担割合が事前に定まり、剰余金が主宰者に帰属しないかを確認する。各事業者に帰属する仕入れを重複して控除しない |
| 振込手数料相当額 | 売上値引き、買手の役務提供対価、買手による立替払いのいずれかで処理が分かれる。会計上の勘定科目と消費税上の取扱いを区別する |
| 課税売上高 | 本来課税売上に含めるべき実費精算額を除外すると、免税点や簡易課税等の判定に影響する。インボイス登録中は、課税売上高が1,000万円以下でも、それを理由に免税にはならない |
| 税務調査対応 | 勘定科目ではなく、契約書、支払証憑、精算書、インボイス、判断メモで説明できる状態にする |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。


