グループ会社間の取引は、社内ではどうしても「同じグループ内での移動」として扱われがちです。
親会社から子会社へ不動産を移す。子会社同士で設備を譲渡する。赤字の子会社を支援する。子会社の債務を免除する。グループ内で配当を行う。子会社株式を整理する。いずれも、経営判断としてはごく自然な場面に見えるでしょう。
ただ、法人税務の観点から見ると、「グループ内だから自由に処理できる」という単純な話にはなりません。
とりわけ完全支配関係にある法人の間で行う取引には、グループ法人税制によって、通常の第三者間取引とは異なる調整が入ります。
会計上は譲渡益や譲渡損を認識していても、税務上はそれを繰り延べます。寄附金として整理される場合にも、支出側・受領側・株主側のそれぞれで特別な調整が必要になります。受取配当についても、通常の配当とは異なる益金不算入の取扱いを検討しなければなりません。こうした論点が、次々と表に出てくるのです。
本記事では、グループ通算制度の詳細な計算には踏み込まず、100%グループ内で取引を行う際にまず押さえておきたい「完全支配関係法人間取引とグループ法人税制」の全体像を整理します。
なお、本記事は主として内国普通法人相互の取引を対象としています。外国法人や公益法人等が取引当事者となる場合には、各規定の適用範囲を別途確認する必要があります。
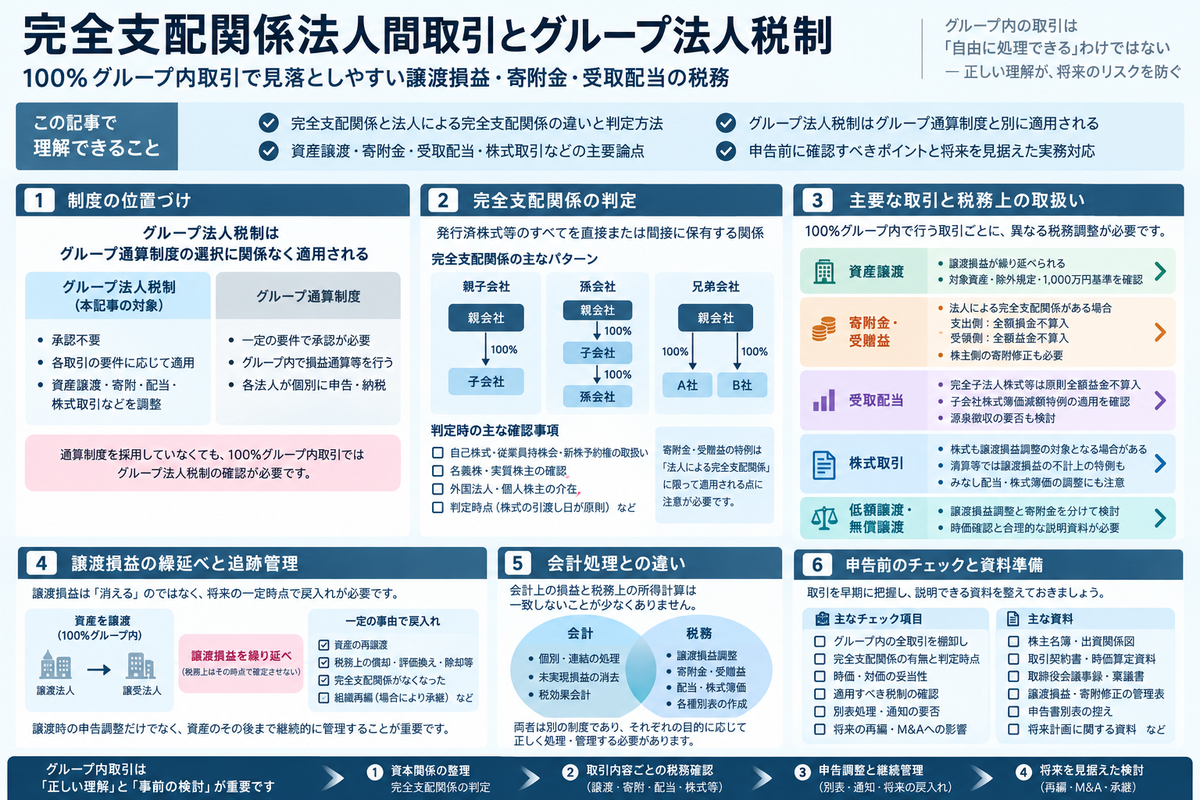
グループ内取引に係る税制は、グループ通算制度の選択とは別に適用される
グループ会社がある場合に、まず区別しておきたいのが、グループ法人税制とグループ通算制度の違いです。
グループ通算制度は、一定の完全支配関係にある企業グループが、承認を受けたうえで適用する制度です。グループ内の各法人がそれぞれ納税単位となり、個別に法人税額の計算と申告を行いながら、その中で損益通算等の調整を行っていきます。
出典:国税庁|No.5900 グループ通算制度の概要
一方、本記事で扱う資産譲渡や寄附等の取扱いは、グループ通算制度を採用しているかどうかとは関係なく、それぞれの要件に従って適用されます。
ですから、グループ通算制度を採用していない会社であっても、100%グループ内で資産譲渡・寄附・債権放棄・配当・現物分配・株式取引などを行えば、グループ法人税制の確認は欠かせません。
出典:国税庁|通算グループ内の法人の間の取引の損益調整
出典:国税庁|第2款 完全支配関係がある法人間の寄附金
ただし、グループ通算制度のような承認が要らないからといって、個々の規定に申告書の記載・添付要件がないわけではありません。受取配当等の益金不算入などについては、所定の明細書の添付要件もあわせて確認します。
出典:税務研究会|法令集 法人税法第23条 受取配当等の益金不算入
グループ法人税制については、平成22年度税制改正の際に、完全支配関係、受取配当等の益金不算入、寄附修正、グループ法人間の資産譲渡、現物分配による資産の譲渡といった論点が、質疑応答事例として整理されています。
これらは平成22年6月30日現在の法令・通達を前提とした内容ですが、制度の基本構造をつかむうえでは、今の実務でも重要な出発点になります。実際に適用する際には、現行の法令・通達やグループ通算制度に関するQ&Aもあわせて確認する必要があります。
出典:国税庁|平成22年度税制改正に係る法人税質疑応答事例(グループ法人税制関係)(情報)
完全支配関係とは何か
グループ法人税制を検討する入口は、「完全支配関係」があるかどうかです。
完全支配関係とは、一の者が法人の発行済株式等の全部を直接または間接に保有する一定の関係、あるいは、一の者との間にそうした関係がある法人相互の関係をいいます。
出典:国税庁|完全支配関係と通算完全支配関係の意義
ここで押さえておきたいのは、「直接100%保有しているかどうか」だけを見ていては足りない、という点です。
親会社が子会社を100%保有しているケースはもちろん、親会社が子会社を通じて孫会社を100%保有しているケースや、同一の親会社に100%保有されている兄弟会社どうしのケースも、完全支配関係に該当し得ます。
また、完全支配関係の判定では、自己株式、従業員持株会、新株予約権、名義株、間接保有関係などが問題になることがあります。形式的な株主名簿だけでは判断しきれない場合もあるため、実際の権利者や持株関係を整理しておく必要があります。
名義株がある場合には、名簿上の名義ではなく、実際の権利者が株式等を保有しているものとして完全支配関係を判定する、という考え方が採られています。
出典:国税庁|第3節の2 支配関係及び完全支配関係
完全支配関係は、原則として自己株式等を除いた発行済株式等の保有関係によって判定するもので、議決権の保有割合だけで判断するものではありません。議決権制限株式も、議決権が制限されているという理由だけで判定対象から除かれるわけではありません。
一定の従業員持株会保有株式や、新株予約権等の行使により取得された株式については、合計割合が5%未満である場合の除外規定があるため、その適用要件も確認します。なお、未行使の新株予約権そのものを発行済株式数に加えるわけではありません。
出典:国税庁|完全支配関係と通算完全支配関係の意義
また、「一の者」が個人である場合には、その個人と特殊の関係のある個人の保有分も含めて判定します。そのため、親族間に株式が分散していても、完全支配関係に該当することがあります。
出典:国税庁|株主が個人である場合の同一の者による完全支配関係について
実務では、次のような資料を確認しないまま、グループ法人税制の判断に入るべきではありません。
- 最新の株主名簿
- 出資関係図
- 自己株式の有無
- 新株予約権、種類株式、従業員持株会の有無
- 議決権制限株式の有無
- 名義株や実質株主の有無
- 外国法人、公益法人、個人株主が介在していないか
- 取引時点で完全支配関係が存在していたか
なお、資本関係の途中に外国法人が介在することと、取引当事者が外国法人であることは別の問題です。外国法人が介在していても、完全支配関係に該当する場合はあります。
出典:国税庁|完全支配関係と通算完全支配関係の意義
完全支配関係が生じた日の確認も必要です。株式の購入によって完全支配関係を有することとなった場合には、原則として株式の引渡しのあった日で判定します。売買契約の締結日と当然に一致するわけではありません。
出典:国税庁|第3節の2 支配関係及び完全支配関係
完全支配関係の判定は、単なる形式的な確認作業ではありません。その後の譲渡損益、寄附金、受贈益、配当、株式簿価、さらには将来の再編やM&Aにまで影響する、いわば土台となる判断です。
「完全支配関係」と「法人による完全支配関係」は分けて考える
グループ法人税制を理解するうえで注意したいのは、完全支配関係の中でも「法人による完全支配関係」に限って適用される制度がある、という点です。
とりわけ、完全支配関係法人間における寄附金・受贈益の取扱いは、この「法人による完全支配関係」がある場合に問題となります。
たとえば、同族のオーナー個人が複数の会社を100%支配しているような場合、法人税法上の完全支配関係には該当し得ます。しかし、寄附金・受贈益の全額損金不算入・益金不算入の取扱いまで、当然に同じように適用されるとは限りません。
ここで確認すべきなのは、最終的なオーナーが法人か個人かではありません。取引当事者である法人相互の間に、法人による完全支配関係があるかどうかです。
内国法人が他の内国法人に寄附金を支出した場合、両者の間に、法人に限られる「一の者」による完全支配関係があるときには、法人税法37条2項に定める、完全支配関係がある法人間の寄附金の損金不算入の規定が適用されます。
出典:国税庁|第2款 完全支配関係がある法人間の寄附金
この点は、中小・中堅企業の同族グループでは特に重要になります。
たとえば、オーナー個人がA社とB社をそれぞれ直接100%保有しているだけで、法人による完全支配関係が別に存在しない場合には、両社間の寄附にこの特例は適用されません。
一方、その個人が持株会社を100%保有し、持株会社がA社とB社をそれぞれ100%保有している場合には、最終的なオーナーが個人であっても、A社とB社の間には法人による完全支配関係があります。
出典:国税庁|第2款 完全支配関係がある法人間の寄附金
関係会社間の取引を検討する際には、「100%グループ内なのだから同じだろう」と一括りにせず、それぞれの規定がどの種類の完全支配関係を前提としているのかを確認しておく必要があります。
完全支配関係法人間の資産譲渡では、譲渡損益が繰り延べられることがある
グループ法人税制の中でも、実務上とりわけ重要なのが、完全支配関係法人間の資産譲渡に係る譲渡損益調整です。
内国法人が、完全支配関係にある他の内国法人へ譲渡損益調整資産を譲渡した場合、その譲渡利益額または譲渡損失額は、原則として一定の方法によって繰り延べられます。対象となるのは、譲渡法人・譲受法人がいずれも普通法人または協同組合等である場合です。
通算完全支配関係も完全支配関係に含まれますので、通算グループ内の法人間で譲渡損益調整資産を譲渡したときにも、譲渡利益額または譲渡損失額に相当する金額は、譲渡事業年度で損金または益金に算入されます。ただし、一定の通算法人株式には、後述する戻入れを行わない特則があります。
出典:国税庁|通算グループ内の法人の間の取引の損益調整
ここでいう譲渡損益調整資産には、固定資産、棚卸資産である土地等、有価証券、金銭債権、繰延資産などが含まれます。
ただし、売買目的有価証券、譲受法人において売買目的有価証券とされる有価証券、譲渡直前の税務上の帳簿価額が1,000万円未満の資産などは、一定の場合を除いて対象から外れます。なお、同一通算グループ内で譲渡される一定の通算法人株式については、1,000万円未満の資産を除外する基準に例外があります。
出典:国税庁|通算グループ内の法人の間の取引の損益調整
実務上の感覚としては、通常の譲渡損益調整について、「100%グループ内で対象資産を移したときは、税務上はその時点で譲渡益・譲渡損を確定させず、将来の一定の時点まで繰り延べる」と理解しておくと、イメージがつかみやすいと思います。
ただし、誤解してはならないのは、税務上「譲渡そのものがなかったことになる」わけではない、という点です。
会計上は資産を譲渡し、売却損益を認識する場合があります。そのうえで、通常の売買に譲渡損益調整が適用される場合には、別表四や別表五(一)などで調整を行う必要があります。
出典:国税庁|通算グループ内の法人の間の取引の損益調整
一方、資産移転の税務処理は、売買、現物出資、合併、現物分配といった法形式や、組織再編成等の適格要件によって異なります。通常の売買に係る譲渡損益調整と、適格組織再編成・適格現物分配に係る税務簿価の引継ぎは、区別して検討します。
また、完全支配関係法人間の非適格合併による一定の資産移転には、合併法人側の取得価額を調整する取扱いがあります。そのため、別表処理やその後の管理を、通常の売買と同じように扱うことはできません。
出典:国税庁|問9 非適格合併による資産の移転と譲渡損益の繰延べ
出典:国税庁|問14 完全支配関係が外国法人によるものである場合の現物分配
整理すると、対象法人の種類、完全支配関係の有無、資産区分、除外規定、譲渡直前の税務上の帳簿価額を確認したうえで、譲渡損益調整の適用を判断することになります。
1,000万円基準は、取引全体の売買代金や譲渡損益の額で判定するものではありません。法令で定められた資産の単位ごとに判定します。
出典:税務研究会|法令集 法人税法施行令第122条の12
出典:税務研究会|法令集 法人税法施行規則第27条の13の2
譲渡損益は「消える」のではなく「追跡管理する」
通常の譲渡損益調整で最も大切なのは、いったん繰り延べた譲渡損益を、その後も継続して管理し続けることです。
完全支配関係法人間で対象資産を譲渡した時点では、譲渡益または譲渡損が税務上繰り延べられます。
しかし、その後にその資産が再譲渡された場合や、譲受法人で税務上の償却費の損金算入、法令所定の評価換え、貸倒れ、除却などが行われた場合、あるいは譲渡法人と譲受法人との間の完全支配関係がなくなった場合などには、繰り延べていた譲渡損益の戻入れを検討しなければなりません。
出典:国税庁|通算グループ内の法人の間の取引の損益調整
会計上の償却や減損処理を行っただけで、直ちに同額の税務上の戻入れが生じるわけではありません。また、償却や一部譲渡等に伴う戻入れは、常に繰延額の全額となるのではなく、所定の計算による額となります。
出典:税務研究会|法令集 法人税法施行令第122条の12
ここで見落とされやすいのが、「再譲渡先がグループ外である場合だけが問題になる」とは限らない、という点です。
譲受法人が、同じ完全支配関係グループ内の別法人へ再譲渡した場合であっても、原則として戻入れの対象になります。ただし、同一通算グループ内における一定の通算法人株式の譲渡には、譲渡損益の戻入れを行わない特則があります。
こうした特別な取扱いが認められる場合を除けば、グループ内で資産を移し続けさえすれば譲渡損益がいつまでも繰り延べられ続ける、という単純な制度ではないのです。
出典:国税庁|通算グループ内の法人の間の取引の損益調整
なお、一定の適格組織再編成では、繰り延べた譲渡損益やその管理が承継される場合があります。資産の移転や法人の消滅があれば、必ずその時点で戻入れが生じるというわけではありません。
出典:国税庁|譲渡損益を繰り延べている通算法人が他の通算法人と適格合併をした場合の取扱い
出典:税務研究会|法令集 法人税法第61条の11
戻入れについては、事由の有無だけでなく、処理する事業年度にも注意が必要です。
通常の再譲渡等による戻入れは、原則として、事由が生じた日の属する譲受法人の事業年度終了の日が属する譲渡法人の事業年度で行います。これに対し、完全支配関係を失った場合には、原則として、その失った日の前日が属する譲渡法人の事業年度で戻入れを行います。
出典:税務研究会|法令集 法人税法施行令第122条の12
出典:税務研究会|法令集 法人税法第61条の11
完全支配関係法人間で資産を移転した場合には、譲渡時点の税務調整だけで終わらせず、次のような事項を継続的に管理していく必要があります。
- 譲渡法人
- 譲受法人
- 譲渡資産の内容
- 譲渡時の税務上の帳簿価額
- 譲渡時の時価
- 会計上の譲渡損益
- 税務上の譲渡損益調整額
- 別表四・別表五(一)・別表十四(六)等の処理
- 譲受法人側の取得価額、償却、除却、評価換え
- その後の再譲渡、組織再編、グループ離脱
- 完全支配関係がなくなる予定の有無
- 戻入れ事由、戻入額、戻入れを行う事業年度
- 譲渡法人・譲受法人間の通知内容と通知時期
譲渡損益調整では、法令に定められた法人間の通知にも対応しなければなりません。
所定の場合には、譲渡法人が対象資産である旨等を譲受法人へ通知し、譲受法人は再譲渡や償却等の所定の事由について、必要な情報を譲渡法人へ通知します。適用する計算方法や取引類型によって通知事項等が異なるため、管理表だけでなく、通知内容と通知時期も記録しておきます。
出典:国税庁|問13 譲渡損益調整資産に係る通知義務
出典:税務研究会|法令集 法人税法施行令第122条の12
譲渡損益調整は、取引時点の処理だけで完結するものではなく、取引後の追跡管理まで含んだ制度だと捉えておくべきでしょう。将来にM&Aや子会社売却、清算、組織再編が予定されている場合には、過去の譲渡損益調整が思わぬ形で表面化することがあります。
簿価で売れば安全、とは限らない
完全支配関係法人間の資産譲渡について、よく見かける誤解があります。「グループ内なのだから、簿価で移しておけば税務上も問題ない」という考え方です。しかし、この理解は危ういものです。
完全支配関係法人間の譲渡損益調整は、「時価を確認しなくてよい制度」ではありません。税務上は、あくまで譲渡損益をいったん計算したうえで、その譲渡損益を繰り延べる、という構造になっています。
譲渡損益調整額を計算する際の「原価の額」とは、譲渡損益調整資産の譲渡直前の税務上の帳簿価額をいいます。不動産売買や有価証券譲渡に係る手数料のように、譲渡に付随して発生する費用は、この「原価の額」には含まれません。
出典:国税庁|第12章の4 完全支配関係がある法人の間の取引の損益
つまり、譲渡損益を計算するには、少なくとも譲渡対価、譲渡直前の税務上の帳簿価額、譲渡資産の時価、そして付随費用の取扱いを、それぞれ区別して整理しておく必要があるということです。
たとえば、含み益のある不動産を簿価でグループ会社へ譲渡したとしましょう。会計上も契約上も簿価での譲渡として処理されていたとしても、税務上は「時価との差額」が問題になります。
この場合、譲渡損益調整の対象となる譲渡益部分、低額譲渡に伴う寄附金・受贈益部分、そして将来の戻入れ管理を、それぞれ切り分けて考えなければなりません。
出典:国税庁|問10 譲渡損益調整資産(非減価償却資産)を簿価により譲渡した場合の課税関係
完全支配関係法人間で資産を移転する際には、次のような点を資料として残しておくことが必要です。
- なぜその法人へ資産を移すのか
- なぜその時期に移すのか
- 譲渡対価はどのように決めたのか
- 時価をどのように確認したのか
- 簿価譲渡とする合理的理由は何か
- 譲渡損益調整の対象資産に該当するか
- 寄附金・受贈益の論点がないか
- 将来の再譲渡、売却、清算、再編予定がないか
「グループ内で完結しているから問題にならない」のではありません。むしろ、グループ内で価格を自由に決められるからこそ、後から説明できる根拠が必要になる。そう考えておくべきです。
寄附金・受贈益は、支出側だけでなく受領側・株主側まで見る
グループ会社間で特に問題になりやすいのが、寄附金・受贈益です。
親会社が子会社の費用を負担する。赤字の子会社の債務を免除する。子会社の損失を補填する。グループ会社間で無償または低額で役務を提供する。子会社へ資金を支援する。
経営の視点から見れば、これらは「グループ会社への支援」として合理的に映ることもあります。ただ、法人税務の観点では、その支援が支出法人の事業にとって必要なものか、対価性があるか、損失負担として合理性があるか、あるいは寄附金に該当するのかを、一つひとつ検討していく必要があります。
平成22年度の税制改正では、内国法人が、法人による完全支配関係に限られる完全支配関係がある他の内国法人に対して寄附金を支出した場合、その全額を損金不算入とする制度が設けられました。あわせて、受け取った側の他の内国法人における受贈益の額についても、その全額を益金不算入とする制度が設けられています。
出典:国税庁|平成22年度税制改正に係る法人税質疑応答事例(グループ法人税制関係)(情報)
この制度の基本構造は、支出側の寄附金を全額損金不算入とする一方で、受領側の対応する受贈益を益金不算入とするものです。100%グループ内の支援や無償取引について、課税関係や申告調整が一切生じなくなる制度ではありません。
出典:国税庁|第2款 完全支配関係がある法人間の寄附金
出典:国税庁|第3款 完全支配関係がある法人間の受贈益
もっとも実務では、次のような点で判断を誤りやすくなります。
- そもそも寄附金に該当するのか
- 損失負担金や再建支援として合理性があるのか
- 取引当事者間に、法人による完全支配関係があるか
- 受贈益の益金不算入の対象になる金額か
- 支出側の寄附金全額損金不算入と受領側の受贈益益金不算入が対応しているか
- 株主側の寄附修正が必要か
- 海外子会社への支援で移転価格・国外関連者寄附金の論点がないか
特に、「寄附金なのだから、支出側で損金不算入、受領側で益金不算入」とだけ考えるのは不十分です。そもそも寄附金に該当するかどうかという前段階で、事業上の必要性、経済合理性、支援先の再建可能性、支援内容と金額の妥当性、そして社内の意思決定資料が問われることになります。
合理的な整理・再建支援として、法人税基本通達9-4-1または9-4-2により寄附金に該当しないとされる場合には、受領側に法人税法25条の2の受贈益の益金不算入が適用されるわけではありません。
たとえば、これらの通達に該当する債権放棄による債務免除益は、受領側では原則として益金となります。欠損金等の取扱いとあわせて検討が必要です。
また、無償の役務提供や無利息貸付等では、受領側に対応する費用等の認識も問題となります。受贈益の益金不算入だけを抜き出して処理を決めないことが大切です。
出典:国税庁|第1款 寄附金の範囲等
出典:国税庁|第3款 完全支配関係がある法人間の受贈益
寄附修正は、将来の株式譲渡・清算・再編に効いてくる
完全支配関係法人間の寄附では、寄附をした法人と寄附を受けた法人だけを見ていればよい、というわけではありません。ここで重要になるのが、株主側の「寄附修正」です。
グループ内で寄附金・受贈益が生じた場合、親法人などの株主側では、寄附をした法人の株式帳簿価額を減額し、寄附を受けた法人の株式帳簿価額を増額するといった調整が必要になることがあります。
寄附修正事由が生じた場合には、完全支配関係がある法人の株式等について、利益積立金額および株式等の帳簿価額を調整します。
ここでいう株式帳簿価額の調整は、対象株式を保有する内国法人における法人税上の調整です。対象法人に対する持分割合等に応じて計算し、会計上の株式帳簿価額とは区別して管理します。
個人株主の株式の取得費や、相続税・贈与税の株式評価額を、寄附修正額と同額だけ当然に変更する制度ではありません。
出典:国税庁|問7 寄附修正事由が生じた場合の株主の処理
この寄附修正は、取引の時点では目立ちにくい論点です。資金の支出や債権放棄は、一見すると、寄附をした法人と寄附を受けた法人との間だけで完結しているように見えるからです。
しかし、将来次のような取引を行うときに、株式帳簿価額の調整漏れが問題として浮かび上がってきます。
- 子会社株式を譲渡する
- 子会社を清算する
- 子会社を合併する
- グループ再編を行う
- M&Aで対象会社株式を売却する
- 持株会社体制を見直す
- 事業承継で株式評価・株式移転を行う
寄附修正を正しく行っていないと、将来の株式譲渡損益、子会社清算時の処理、M&Aデューデリジェンスでの指摘、そして別表五(一)における利益積立金額の管理にまで影響が及びます。
グループ内の支援は、支援を行ったその期だけで完結するものではありません。株式簿価と利益積立金額を通じて、将来にまで影響を残す可能性があるのです。
受取配当は「配当だから同じ」ではない
完全支配関係にある法人の間では、配当の取扱いも重要になります。
内国法人が他の内国法人から配当等を受け取る場合には、受取配当等の益金不算入制度を検討します。完全子法人株式等に係る配当等については、通常、負債利子の控除を行うことなく、その全額が益金不算入となる取扱いが問題になります。
株式等の全部を直接または間接に保有しているわけではない他の内国法人から配当等を受け取った場合でも、保有している株式等が法人税法施行令22条の2の要件を満たしているときには、その配当等は完全子法人株式等に係る配当等の額に該当します。
出典:国税庁|第1節 受取配当等の益金不算入
出典:税務研究会|法令集 法人税法第23条 受取配当等の益金不算入
実務上確認しておきたいのは、単に「100%子会社からの配当かどうか」だけではありません。
- 配当を支払う法人は内国法人か
- 配当等の計算期間を通じて完全支配関係があるか
- 直接保有か、間接保有か
- 完全子法人株式等、関連法人株式等、その他株式等、非支配目的株式等のいずれか
- 株式取得時に予定されていた自己株式取得に伴うみなし配当について、益金不算入の制限とその除外を確認しているか
- みなし配当に該当する取引ではないか
- 子会社株式簿価減額特例の適用がないか
- 源泉所得税の取扱いを別途確認しているか
- 別表八(一)の記載が適切か
自己株式取得が予定された株式について、法人税法23条3項で問題となるのは、原則として、株式の取得時に予定されていた自己株式取得に基因するみなし配当です。
将来の自己株式取得が予定されているという理由だけで、その株式に係る通常の剰余金の配当まで、一律に益金不算入の対象外になるわけではありません。また、予定されていた事由に法人税法61条の2第17項の株式譲渡損益の不計上規定が適用される場合は、この益金不算入を制限する措置から除かれます。
出典:国税庁|第1節 受取配当等の益金不算入
出典:税務研究会|法令集 法人税法第23条 受取配当等の益金不算入
子会社から多額の配当等を受ける場合には、受取配当等の益金不算入だけでなく、子会社株式簿価減額特例の適用も確認します。
一定の要件を満たす場合には、配当等に係る益金不算入額等を基礎として子会社株式の税務上の帳簿価額が減額され、その後の株式譲渡損益に影響します。適用除外や減額額の調整もあるため、配当を実行する前に判定しておく必要があります。
出典:国税庁|第4款 有価証券の一単位当たりの帳簿価額の算出方法の特例等
なお、2023年10月1日以後に支払を受けるべき一定の配当等については、完全子法人株式等に係る配当等や、直接保有割合が3分の1を超える一定の株式等に係る配当等が、源泉徴収の対象外とされています。
ただし、受領法人の範囲、株式の保有関係その他の要件を確認する必要があり、法人税の益金不算入の判定とは区別して検討します。
出典:国税庁|源泉所得税の改正のあらまし(令和4年4月)
配当は、資金を親会社へ移す手段として用いられることがあります。しかし、配当は法人税だけの問題ではありません。会社法上の分配可能額、源泉所得税、株主課税、みなし配当、さらには資本政策にまで関わってきます。
特に、自己株式の取得、資本の払戻し、合併、分割型分割、解散に伴う残余財産の分配などは、形式上は通常の配当でなくても、税務上はみなし配当が問題になることがあります。
この論点は、本来であれば資本等取引・みなし配当というテーマで掘り下げるべきものです。それでも、グループ法人税制を扱うこの段階から、配当と資本取引を混同しない視点は欠かせません。
株式取引では、株式譲渡損益・みなし配当・株式簿価を同時に見る
完全支配関係法人間の取引では、株式に関する取引にも注意が必要です。
グループ内で子会社株式を譲渡する。兄弟会社間で子会社株式を移す。完全子法人を清算する。子会社を合併する。自己株式の取得を行う。株式交換・株式移転・現物分配を行う。
こうした取引は、単純な有価証券の売却として処理できるとは限りません。
株式が譲渡損益調整資産に該当する場合には、完全支配関係法人間での譲渡損益調整が問題になります。
一方、内国法人が、完全支配関係にある他の内国法人の株式を保有している場合には、その発行法人の清算等について、法人税法61条の2第17項による株式譲渡損益の不計上の取扱いを確認する必要があります。
この規定が適用される場合には、残余財産の分配を受けないことが確定したときであっても、その株式の税務上の帳簿価額を、株式消滅損として損金に算入することはできません。これは、資産譲渡に係る譲渡損益の繰延べとは別の取扱いです。
外国子会社については、100%保有しているという理由だけで、同じ規定により株式消滅損が損金不算入になるわけではありません。
出典:税務研究会|法令集 法人税法第61条の2 有価証券の譲渡益又は譲渡損の益金又は損金算入
株式取引にあたっては、少なくとも次のような点を確認しておく必要があります。
- 譲渡対象株式の発行法人はどこか
- 譲渡法人と譲受法人の間に完全支配関係があるか
- 譲渡直前の株式の税務上の帳簿価額はいくらか
- 時価はいくらか
- 譲渡損益調整資産に該当するか
- 自己株式取得、みなし配当、資本払戻しに該当しないか
- 過去の寄附修正により株式簿価が調整されていないか
- 過去の配当等により、子会社株式簿価減額特例が適用されていないか
- 過去のグループ通算制度、組織再編、現物分配の影響がないか
- 将来の子会社売却・清算・合併予定があるか
株式は、単なる投資資産ではありません。グループ法人税制のもとでは、株式の税務上の帳簿価額が、将来の譲渡損益や清算・再編時の税務処理を左右し、M&Aの税務条件や価格交渉にまで影響することがあります。
ですから、グループ内で株式を移す際には、会計上の仕訳だけでなく、法人税申告書、別表五(一)、株主名簿、資本金等の額、利益積立金額、そして過去の寄附修正の履歴まで確認しておく必要があります。
低額譲渡・無償譲渡では、譲渡損益調整と寄附金を分けて考える
完全支配関係法人間で資産を低額または無償で移転する場合、検討すべき論点は一つではありません。
通常の低額譲渡・無償譲渡では、まず、資産を時価で譲渡したものとして譲渡損益を考えます。次に、時価と実際の対価との差額について、寄附金・受贈益の論点を検討します。
さらに、その寄附金・受贈益に関して法人による完全支配関係がある場合には、寄附金の全額損金不算入、受贈益の益金不算入、そして寄附修正の論点が生じます。
出典:国税庁|問10 譲渡損益調整資産(非減価償却資産)を簿価により譲渡した場合の課税関係
出典:国税庁|問7 寄附修正事由が生じた場合の株主の処理
ここで大切なのは、譲渡損益調整と寄附金・受贈益とでは、役割が異なるという点です。
通常の譲渡損益調整は、資産そのものが抱える含み益・含み損に関する課税の繰延べです。一方、寄附金・受贈益は、対価と時価との差額、つまり経済的利益の供与に関する調整です。
この二つを混同すると、別表処理、株式簿価、利益積立金額、そして将来の戻入れに誤りが生じてしまいます。
低額譲渡や無償譲渡を行う場合には、次の順番で検討していくと整理しやすくなります。
はじめに、その取引が本当に譲渡なのか、それとも現物分配、資本取引、組織再編のいずれかに当たるのかを確認します。適格組織再編成や適格現物分配に該当する場合には、通常の低額譲渡・無償譲渡とは異なる取扱いを確認します。
次に、譲渡の対象となる資産が、譲渡損益調整資産に該当するかどうかを確認します。
そのうえで、譲渡時の時価、税務上の帳簿価額、実際の譲渡対価を整理し、譲渡損益部分と経済的利益の供与部分とを分けていきます。
最後に、寄附金・受贈益、寄附修正、別表処理、将来の戻入れ、そして会計処理との整合性を確認します。
「グループ内だから簿価で移転すればよい」「子会社の支援だから寄附金として処理しておけばよい」と安易に片づけてしまうと、将来の税務調査やM&A、承継、再編の場面で、説明に苦しむことになります。
会計処理と税務調整は一致しない
完全支配関係法人間の取引では、会計上の処理と税務上の所得計算が一致しないことが少なくありません。
会計上は、資産を売却した法人で譲渡益を計上し、譲受法人では時価または取得価額で資産を受け入れる、という処理になることがあります。これに対して税務上は、通常の譲渡損益調整の対象となる場合、譲渡法人側で譲渡益・譲渡損を繰り延べる必要があります。
また、連結財務諸表を作成している場合には、会計上、グループ内取引として未実現損益を消去することがあります。しかし、税務上の譲渡損益調整と会計上の連結消去は、同じ制度ではありません。
税務上は、単体納税、グループ法人税制、グループ通算制度、地方税の適用関係を確認します。これとは別に、会計上は、個別財務諸表・連結財務諸表における税効果会計や、連結上の未実現損益の消去を検討します。
前述した一定の通算法人株式に関する特則を除けば、譲渡損益調整資産の譲渡損益は、グループ通算制度を適用しているかどうかにかかわらず、原則として繰り延べられます。
出典:国税庁|通算グループ内の法人の間の取引の損益調整
完全支配関係法人間の取引を行う場合には、次の三つを分けて管理していく必要があります。
- 会計上の仕訳
- 法人税申告上の税務調整
- 将来戻入れ・税効果会計・連結会計上の管理
会計上の損益だけを見て法人税の申告書を作成すると、譲渡損益調整、寄附修正、受取配当等の益金不算入、株式簿価の調整といった論点を見落とすおそれがあります。
グループ法人税制で申告前に確認すべき取引
完全支配関係法人間の取引は、決算の時点でまとめて気づいても、その頃には十分な資料が残っていないことがあります。
そのため、申告前のレビューでは、少なくとも次のような取引を棚卸ししておく必要があります。
- 土地、建物、機械装置、車両、ソフトウェアなどの固定資産移転
- 棚卸資産である土地等の移転
- 有価証券、子会社株式、関係会社株式の移転
- 金銭債権、貸付金、未収入金の譲渡
- 債権放棄、債務免除、損失補填
- グループ会社間の無償取引・低額取引
- 親会社による子会社支援
- 子会社から親会社への配当
- 現物分配
- 自己株式取得
- 合併、分割、現物出資、株式交換、株式移転
- 清算、残余財産分配
- グループ離脱、子会社売却、M&A前の資産整理
これらの取引は、会計上、別々の勘定科目に分散して計上されていることがあります。
固定資産売却益、関係会社株式売却損、雑損失、貸倒損失、寄附金、受取配当金、債務免除益、特別利益、特別損失。こうした勘定科目だけを追っていても、グループ法人税制を適用すべきかどうかは判断できません。
取引の相手が完全支配関係にある法人かどうか。取引の時点で完全支配関係が存在していたか。取引の内容が資産譲渡・寄附・配当・資本取引・組織再編のいずれに当たるのか。これらを、一つひとつの取引単位で確認していく必要があります。
後から説明できる資料を整える
完全支配関係法人間の取引では、申告書上の計算だけでなく、後から説明できる資料を整えておくことが重要です。
特に税務調査やM&Aのデューデリジェンスの場面では、次のような質問を受ける可能性があります。
なぜこの資産を移転したのか。なぜこの価格にしたのか。時価はどのように確認したのか。譲渡損益調整の対象資産かどうかを確認したのか。寄附金・受贈益の処理をどう判断したのか。寄附修正は行っているのか。受取配当等の益金不算入の区分は適切か。
株式の税務上の帳簿価額は、過去の寄附修正等を反映した管理表によって引き継がれているか。その調整内容は、別表五(一)の利益積立金額等の記載と整合しているか。そして、将来の売却・清算・再編を見据えた処理になっているか。
別表五(一)は、利益積立金額および資本金等の額を計算する明細書であり、株式の税務上の帳簿価額そのものを銘柄ごとにすべて表示する明細書ではありません。株式の税務簿価管理表と申告書別表は、区別したうえで整合させる必要があります。
出典:国税庁|令和8年4月以降に提供した法人税等各種別表関係(令和8年4月1日以後終了事業年度等分)
出典:国税庁|問7 寄附修正事由が生じた場合の株主の処理
こうした問いに備えるには、少なくとも次のような資料を整えておく必要があります。
- グループ資本関係図
- 株主名簿
- 取引時点の完全支配関係判定資料と、関係が生じた日を確認できる資料
- 取引契約書
- 譲渡資産の明細
- 固定資産台帳、有価証券台帳、債権明細
- 時価算定資料
- 取締役会議事録、株主総会議事録、稟議書
- 取引目的を説明する資料
- 譲渡損益調整額の管理表
- 譲渡法人・譲受法人間の通知書または通知内容を確認できる記録
- 寄附金・受贈益の検討メモ
- 寄附修正の管理表
- 株式の税務簿価管理表
- 受取配当等の区分判定資料
- 子会社株式簿価減額特例の適用判定資料
- 別表四、別表五(一)、別表八(一)、別表十四(二)、別表十四(六)その他必要な申告書別表の控え
- 将来の再編、M&A、承継、清算の検討資料
2026年4月1日以後終了事業年度分の国税庁様式では、別表十四(六)が「完全支配関係がある法人の間の取引の損益の調整に関する明細書」となっています。
ただし、非適格合併による資産移転について同規定の適用を受ける場合など、記載要領上の除外があります。一定の通算法人株式の譲渡では、戻入れに関する欄を記載しない取扱いもあるため、取引に応じて確認します。
出典:国税庁|別表十四(六)の記載の仕方
寄附金については別表十四(二)、子会社株式簿価減額特例に関係する場合には別表八(三)等も確認します。使用する様式は、対象事業年度に対応したものでなければなりません。
出典:国税庁|令和8年4月以降に提供した法人税等各種別表関係(令和8年4月1日以後終了事業年度等分)
グループ法人税制では、「正しい結論」にたどり着くだけでは十分とはいえません。
どの事実を確認し、どの規定を適用し、どの資料を根拠に判断したのか。その過程を残しておくことが、申告の品質と将来の説明力を支えます。
専門家に相談すべきタイミング
完全支配関係法人間の取引は、取引を終えてから申告時に整理するよりも、取引の前に検討しておくほうが、はるかに安全です。
特に次のような場面では、事前に専門家へ相談されることをおすすめします。
- グループ会社間で不動産や設備を移す
- 子会社株式を別会社へ移す
- 赤字子会社へ資金支援する
- 子会社の債務を免除する
- グループ内で低額譲渡・無償譲渡を行う
- 子会社から親会社へ大きな配当を行う
- 自己株式取得や資本払戻しを検討している
- 完全子会社を清算する
- グループ内合併・分割を検討している
- M&A前にグループ内取引を整理する
- 事業承継前に持株会社や資本関係を見直す
これらの取引では、法人税にとどまらず、会社法、会計、消費税、源泉所得税、所得税、相続税、株価評価、金融機関への対応、M&A契約、税務調査対応といった論点が複雑に交差します。
税額だけを見て処理を選ぶのではなく、資金の移動、会計上の利益、株式簿価、将来の売却・清算・承継、そして説明資料までを含めて判断していく必要があります。
完全支配関係法人間取引の整理をご相談ください
完全支配関係にある法人間の取引は、一見するとグループ内のありふれた取引に見えても、法人税務の観点からは高度な判断が求められる領域です。
譲渡損益調整、寄附金・受贈益、寄附修正、受取配当等の益金不算入、株式取引、資本取引、そして将来の組織再編やM&Aへの影響まで含めて整理しておかなければ、短期的には問題が見えなくても、後になって税務調査や子会社売却、承継、清算の場面で論点が表面化することがあります。
犬飼公認会計士・税理士事務所では、グループ会社をお持ちの中小・中堅企業の皆さまに向けて、関係会社間取引、資本関係、譲渡損益調整、寄附金・受贈益、株式簿価、申告書別表、そして将来の再編・承継・M&Aを見据えた法人税務の整理を支援しています。
グループ内で取引を行う前に税務上の影響を確認しておきたい場合や、過去の関係会社間取引を申告前に見直しておきたい場合には、お問い合わせページよりお気軽にご相談ください。
振り返り:完全支配関係法人間取引で確認すべきポイント
| 確認項目 | 実務上の意味 | 見落とした場合のリスク |
|---|---|---|
| 完全支配関係の有無 | 発行済株式等の保有関係、実際の権利者、判定時点を確認 | 議決権割合や形式的な株主名簿だけで判断し、制度適用の要否を誤る |
| 法人による完全支配関係か | 取引当事者間に寄附金・受贈益の特例の前提となる関係があるかを確認 | 最終的なオーナーが個人か法人かだけで適用を判断する |
| 譲渡損益調整資産か | 対象法人、資産区分、除外資産、取引類型を踏まえて判断 | 譲渡益・譲渡損の申告調整漏れ |
| 税務簿価・判定単位・1,000万円基準 | 税務上の帳簿価額を所定の単位で判定し、一定の通算法人株式等の特則も確認 | 会計簿価や取引総額で判定し、不要な調整または必要な調整漏れが生じる |
| 時価と譲渡対価 | 低額譲渡・高額譲渡・寄附金を判断 | 時価資料がなく、調査時に説明できない |
| 戻入れ事由・金額・処理事業年度 | 再譲渡、税務上の償却・評価換え、除却、関係解消等と特則を確認 | 会計処理だけで判断したり、戻入額・戻入年度を誤ったりする |
| 法人間の通知 | 対象資産や戻入れ事由等について、必要な通知と記録を管理 | 必要な情報が譲渡法人に伝わらず、戻入れや申告調整が漏れる |
| 寄附金・受贈益 | 支援金、債権放棄、無償取引の性質と、支出側・受領側の対応を確認 | 合理的な再建支援と寄附金を混同し、損金・益金の取扱いを誤る |
| 寄附修正 | 株主である内国法人の税務上の株式簿価・利益積立金額を調整 | 将来の株式譲渡・清算・再編で損益を誤る |
| 受取配当等 | 配当区分、益金不算入の要件、子会社株式簿価減額特例、源泉徴収を確認 | 益金不算入額、配当後の株式簿価、源泉徴収の要否を誤る |
| 株式取引 | 株式譲渡損益の繰延べと、清算等に係る譲渡損益の不計上を区別 | 子会社株式消滅損や自己株式取得等の処理を誤る |
| 申告書別表管理 | 別表四・五(一)・八(一)・十四(二)・十四(六)等と管理表を整合させる | 翌期以降に税務調整が引き継がれない |
| 将来の再編・M&A | 現在の取引が将来の選択肢に影響 | 子会社売却・清算・承継時に税務リスクが顕在化する |

