委託販売、代理販売、取次取引は、消費税の実務のなかでも誤りが起きやすい取引類型です。
入金額だけを見ていると、「販売代金から手数料を差し引いた残額」が売上のように見えます。しかし消費税法上は、そう単純に片づけられません。買手に対して資産の譲渡等を行っているのは誰か。受託者が受け取る金銭は、商品代金なのか、それとも手数料なのか。インボイスを交付するのは誰か。これらは、それぞれ分けて判断する必要があります。
特に、農産物、食品、物販、旅行、ECモール、予約サイト、販売代理店、販売代行、請求・集金代行といった分野では、契約上の名称だけで処理を決めることはできません。会計ソフト上の勘定科目や、実際の入金額だけを見て処理してしまうと、課税売上高、軽減税率、簡易課税の事業区分、仕入税額控除、インボイス保存のいずれかにずれが生じることがあります。
委託販売等について、委託者側では、原則として、受託者が委託商品を譲渡等したことに伴い収受した、または収受すべき金額が、委託者の資産の譲渡等の金額となります。一定の場合には手数料控除後の純額処理も認められていますが、軽減税率対象品には適用できません。一方、受託者側では、原則として委託販売手数料が役務提供の対価となります。
出典:国税庁|消費税法基本通達10-1-12(委託販売等に係る手数料)
本記事では、委託販売・代理販売・取次取引について、申告書を作る段階ではなく、その前の契約・商流・請求・精算・インボイス・月次経理の段階で何を確認すべきかを整理します。以下では、主に国内の課税取引に係る委託販売等を前提とします。
まず確認すべきことは「誰が売ったのか」
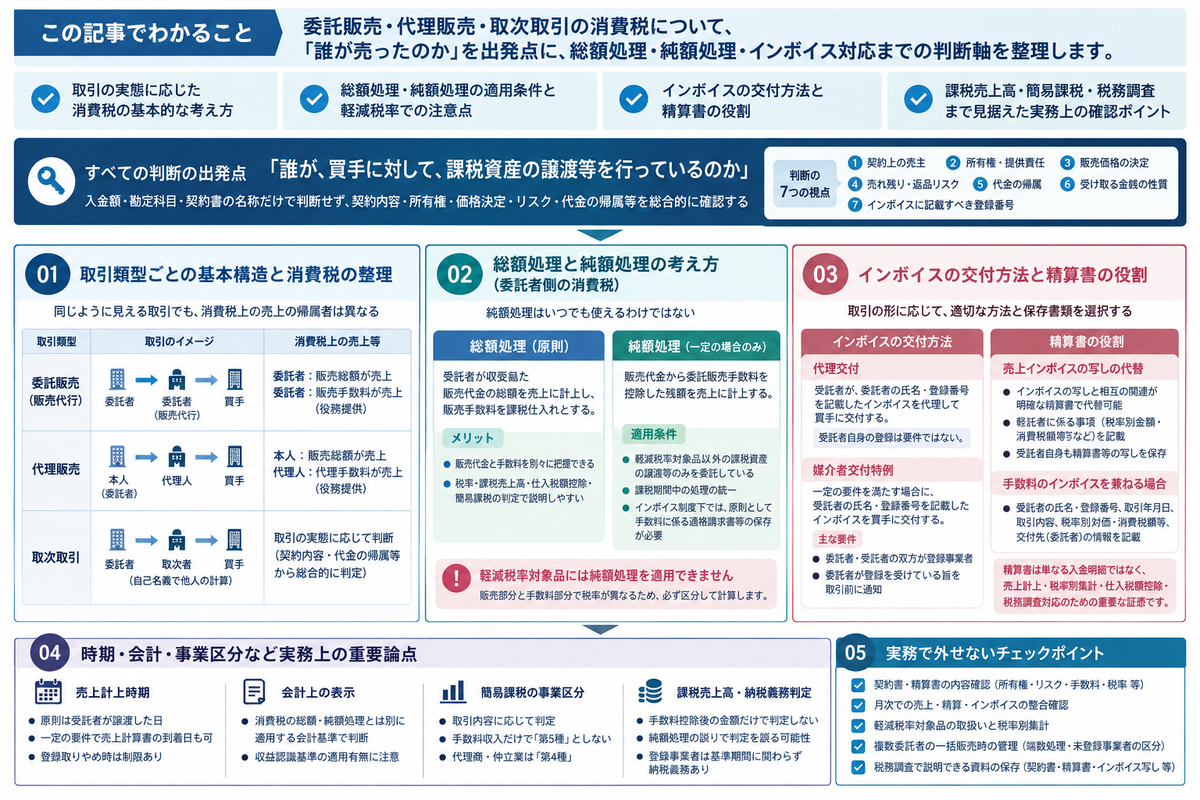
委託販売等の消費税を考えるとき、最初に確認すべきなのは、入金額でも、勘定科目でも、契約書の表題でもありません。
まず見極めるべきなのは、買手に対して課税資産の譲渡等を行っている者が誰か、という一点です。
同じように販売代金から手数料が差し引かれて精算されていても、その実態は大きく分かれます。
- 委託者が商品を所有したまま、受託者が販売を代行している取引
- 受託者がいったん商品を仕入れ、自己の計算で販売している取引
- 受託者が契約締結を媒介し、売買契約自体は委託者と買手の間で成立している取引
- 受託者が代金回収や請求書発行だけを担っている取引
- 法令上または業法上、代売契約・取次契約として取り扱われる取引
これらは、資金の流れだけを見ると似通っています。しかし消費税では、売上の帰属、税率、インボイスの発行者、課税売上高、簡易課税の事業区分が、それぞれ変わってきます。
そこで委託販売等を判断するときは、次の順序で確認していきます。
- 買手との契約上の売主は誰か
- 商品の所有権と、商品・サービスの提供責任は誰にあるか
- 販売価格を決定しているのは誰か
- 売れ残り、返品、値引き、回収不能のリスクを誰が負うか
- 販売代金の最終的な帰属者は誰か
- 受託者が受け取る金銭は、商品代金なのか、販売手数料なのか
- 買手に交付されるインボイスには、誰の登録番号を記載すべきか
ただし、契約上の売主名義と、消費税上の資産の譲渡等の帰属者が一致するとは限りません。自己の名義で他人の計算により売買する取次取引等もあるため、契約内容、販売価額の形成、代金の最終的な帰属等を総合して判断します。
出典:国税庁|消費税法基本通達4-1-3(委託販売等の場合の納税義務者の判定)
この確認を省いてしまうと、「入金された金額を売上にする」「手数料控除後の金額だけを課税売上にする」「受託者名義のインボイスでよい」といった処理が、取引の実態とずれてしまうことがあります。
委託販売の基本構造
委託販売とは、一般に、委託者が自己の商品等の販売を受託者に委託し、受託者が買手に販売したうえで、その販売代金から手数料等を差し引いて委託者に精算する取引をいいます。
この場合、消費税上は、原則として次のように整理します。
委託者側
委託者は、買手に対して商品等を譲渡した者として扱われます。したがって、受託者が買手から収受した、または収受すべき販売代金が、委託者の課税資産の譲渡等の金額になります。
そのうえで、委託者が受託者に支払う委託販売手数料は、受託者から受ける販売代行等の役務提供に係る課税仕入れとなります。
受託者側
受託者は、原則として、委託者から受ける委託販売手数料を役務提供の対価として課税売上に計上します。商品そのものを自己の売上として販売しているのではなく、あくまで委託者の販売を代行している、という整理です。
ただし、委託販売等に係る受託者について、委託者から軽減税率の適用対象とならない課税資産の譲渡等のみを行うことを委託されている場合には、一定の取扱いが認められています。委託された商品の譲渡等に伴い収受した、または収受すべき金額を課税資産の譲渡等の金額とし、委託者に支払う金額を課税仕入れに係る金額とする方法です。
出典:国税庁|消費税法基本通達10-1-12(委託販売等に係る手数料)
ここで押さえておきたいのは、委託者側の課税売上と、受託者側の課税売上を同じ発想で処理しない、ということです。
委託者は「商品等の譲渡」を行う側です。受託者は、通常、「販売代行という役務提供」を行う側になります。この違いを整理しないまま入金額だけで売上を判断すると、課税売上高や税率にずれが生じてしまいます。
軽減税率対象品の委託販売で、手数料控除後の入金額だけを課税売上にする処理には注意が必要です。従来の処理を続けている場合も、軽減税率導入後の取扱いに適合しているか、一度確認してください。
総額処理と純額処理の考え方
委託販売における委託者側の消費税処理には、総額処理と純額処理という二つの考え方があります。
以下の「総額処理」「純額処理」は、消費税の計算上の取扱いを指します。会計上の売上高を総額で表示するか純額で表示するかは、適用する会計基準と本人・代理人の判定等に基づき、別途判断します。
出典:企業会計基準委員会|収益認識に関する会計基準の適用指針 第39項・第40項
総額処理
総額処理では、委託者は、受託者が買手から収受した、または収受すべき販売代金の総額を売上として処理し、受託者に支払う販売手数料を課税仕入れとして処理します。
この方法であれば、販売代金と販売手数料を別々に把握できます。そのため、税率、課税売上高、手数料に係る仕入税額控除、課税売上割合、簡易課税の判定において、取引の中身を説明しやすくなります。
純額処理
純額処理では、委託者は、販売代金から委託販売手数料を控除した残額を売上として処理します。
軽減税率の適用対象とならない課税資産の譲渡等のみを委託している場合には、その課税期間中に行った委託販売等のすべてについて、販売金額から委託販売手数料を控除した残額を、委託者の資産の譲渡等の金額とする取扱いが認められます。ただし、インボイス制度下でこの方法により売上税額を計算する場合は、原則として、その委託販売手数料に係る適格請求書等の保存が必要です。
出典:国税庁|消費税法基本通達10-1-12(委託販売等に係る手数料)
出典:国税庁|適格請求書等保存方式に関するQ&A 問123 委託販売等の手数料に係る委託者の売上税額の計算
純額処理は、いつでも自由に選べる簡便処理ではありません。課税期間中の処理の統一と、手数料に係る保存要件を確認する必要があります。また、後述するとおり、軽減税率対象品については、販売部分と手数料部分の税率が異なるため、純額処理はできません。
実務では、純額処理が認められるかどうかだけでは足りません。純額処理を採ったときに、課税売上高の判定、簡易課税の適用判定、取引先別の売上管理、精算書の保存、インボイス対応に無理が生じないか。そこまで確認しておく必要があります。
軽減税率対象品では、純額処理に注意が必要
委託販売等のなかでも特に誤りが起きやすいのが、飲食料品など軽減税率対象品を扱う場合です。
軽減税率対象品の販売そのものは、一定の要件を満たせば軽減税率の対象になります。一方で、受託者が委託者に対して行う販売代行、集荷、販売管理、精算等の役務提供は、扱う商品が飲食料品であっても、軽減税率ではなく標準税率の対象となります。
つまり、一つの委託販売のなかに、次の二つの取引が含まれているわけです。
- 委託者から買手への飲食料品等の譲渡:軽減税率の対象となり得る
- 受託者から委託者への販売代行等の役務提供:標準税率
このように適用税率が異なる場合、販売代金と手数料を差し引きした純額だけでは、税率ごとの取引金額を正しく把握できません。そのため、軽減税率対象品に係る委託販売等では、適用税率ごとに区分したうえで、委託者・受託者それぞれの課税資産の譲渡等の対価の額、および課税仕入れに係る支払対価の額を計算する必要があります。
委託販売等に係る課税資産の譲渡が軽減税率の適用対象となる場合には、委託者の手数料控除後の純額処理と、受託者が販売代金を課税売上、委託者への支払額を課税仕入れとする特例的な総額処理は適用されません。
出典:国税庁|消費税法基本通達10-1-12(委託販売等に係る手数料)
これは、単なる会計表示の問題ではありません。委託者が軽減税率対象品を消費税の計算上、純額処理してしまうと、少なくとも次のような影響が出ます。
- 委託者の課税売上高が過少に集計される可能性がある
- 納税義務判定や簡易課税制度の適用判定に影響する可能性がある
- 販売部分の軽減税率と手数料部分の標準税率が混在し、申告書の税率別集計が崩れる
- 受託者から受けた役務提供に係る仕入税額控除の管理が曖昧になる
- 税務調査で、入金額と販売総額の差額を説明しにくくなる
「通帳に入金された金額が売上」という発想だけでは、委託販売の消費税は整理しきれません。特に軽減税率対象品では、販売総額、販売手数料、適用税率、精算書、インボイスをセットで確認しておく必要があります。
委託販売の売上計上時期
委託販売では、売上をいつ認識するかも重要な論点です。
原則として、棚卸資産の委託販売に係る委託者の資産の譲渡をした日は、その委託品について受託者が譲渡した日となります。ただし、委託品についての売上計算書が売上げの都度作成されている場合において、事業者が継続してその売上計算書の到着日を棚卸資産の譲渡をした日としているときは、その扱いも認められます。なお、週・旬・月を単位として一括して売上計算書を作成している場合も、「売上げの都度作成されている場合」に含まれます。
出典:国税庁|消費税法基本通達9-1-3(委託販売による資産の譲渡の時期)
ここでのポイントは、委託者の売上時期が、単に「受託者から入金された日」ではない、ということです。
販売日、売上計算書の作成日、売上計算書の到着日、入金日。これらがずれる場合、どの日をもって課税資産の譲渡等の時期とするかを、社内処理として明確にしておく必要があります。
特に、適格請求書発行事業者の登録を取りやめる場合には注意が必要です。売上計算書の到着日が、登録の取消しを求める届出に基づき登録が効力を失う日以後となるときは、その到着日を資産の譲渡の日とする取扱いは認められません。
出典:国税庁|消費税法基本通達9-1-3 注書き
また、法人税・会計上の収益認識と、消費税上の資産の譲渡等の時期が、常に機械的に一致するとは限りません。委託販売については、売上計算書の到着日を用いる場合でも、継続適用と証憑の整備が欠かせません。
会計・法人税との関係では、適用する会計基準を確認する必要があります。収益認識基準を適用する場合、売上計算書の到達を理由として収益認識を遅らせることはできません。一方、同基準を適用しない場合には、売上計算書が売上の都度作成・送付され、法人が継続してその到達日に収益計上しているなど、法人税基本通達2-1-3の要件を満たすことを前提として、売上計算書の到達日に収益計上する取扱いが認められる場合があります。消費税上の到着日基準とは分けて確認します。
出典:企業会計基準委員会|収益認識に関する会計基準の適用指針 第75項・第76項
出典:国税庁|法人税基本通達2-1-3(委託販売に係る収益の帰属の時期)
出典:国税庁|法人税基本通達等の一部改正について(法令解釈通達)の趣旨説明 2-1-3
代理販売・取次取引は、名称だけで処理を決めない
代理販売や取次取引も、一見すると委託販売と同じように見えることがあります。
しかし実務では、取引の性質が次のように分かれます。
代理販売
代理販売では、代理人が本人のために契約締結や販売活動を行い、売買契約の効果は本人に帰属するのが通常です。この場合、買手に対して課税資産の譲渡等を行っているのは本人であり、代理人は販売代理という役務提供を行っている、と整理します。
取次取引
取次取引には、取次者が自己の名義で、他人の計算により売買等を行う取引があります。この場合、買手との契約上の権利義務が取次者に帰属していても、それだけで消費税上も取次者自身の仕入販売になるわけではありません。契約内容や代金の帰属等を確認して判断します。
出典:国税庁|消費税法基本通達4-1-3(委託販売等の場合の納税義務者の判定)
出典:国税庁|消費税法基本通達10-1-12(委託販売等に係る手数料)
たとえば、他社が主催するパック旅行を他の旅行業者が販売する場合。これは旅行業法上、代売契約として取り扱われることから、購入者から受け取る金額と主催者へ支払う金額との差額が、代売手数料として課税の対象となります。会計処理上、仕入・売上として計上していても、その差額部分を代売手数料として課税売上げとして処理して差し支えありません。
出典:国税庁|他社が主催するパック旅行を仕入れて販売する場合
この取扱いは、旅行業だけに限った話として暗記するものではありません。むしろ、次の視点を示していると受け止めるべきです。
会計処理上、売上と仕入を両建てしていても、消費税上の課税対象が差額手数料に整理されることがある。
逆のケースもあります。契約書に「代理」「取次」「委託」と書かれていても、実態として受託者が自己の計算で商品を仕入れ、価格決定権や在庫リスクを負って販売しているのであれば、自己の仕入販売として扱うべき可能性があります。
したがって代理販売・取次取引では、次の二つを混同しないことが重要です。
- 会計上、売上・仕入をどのように表示しているか
- 消費税上、誰の課税資産の譲渡等であり、誰の役務提供なのか
インボイスは誰が交付するのか
インボイス制度のもとでは、委託販売等の実務はさらに複雑になります。
委託販売の場合、買手に対して課税資産の譲渡等を行っているのは原則として委託者です。委託者が適格請求書発行事業者であり、交付義務が免除される取引に該当しない場合には、課税事業者である買手の求めに応じて、委託者が適格請求書を交付する義務を負います。
ところが委託販売では、買手と直接やり取りするのは受託者であることが多く、委託者が個別に買手へインボイスを交付するのは、実務上難しい場面が少なくありません。そこで、次の二つの方法が問題になります。
代理交付
受託者が、委託者を代理して、委託者の氏名または名称および登録番号を記載した委託者のインボイスを、買手に交付する方法です。
この場合、インボイス上の売手はあくまで委託者です。受託者は、委託者のインボイスを代理して交付しているにすぎません。
代理交付では、媒介者交付特例とは異なり、受託者自身が適格請求書発行事業者であることは要件ではありません。
媒介者交付特例
媒介または取次ぎを行う受託者が、一定の要件を満たす場合に、自己の氏名または名称および登録番号を記載したインボイスを、委託者に代わって買手に交付する方法です。
この特例を使うには、原則として次の要件を確認します。
- 委託者と受託者の双方が適格請求書発行事業者であること
- 委託者が受託者に対し、自己が適格請求書発行事業者である旨を取引前までに通知していること
委託者が登録を受けている旨の通知は、基本契約書等に登録番号を記載する方法でも足り、取引の都度行う必要はありません。
媒介者交付特例を用いる場合、受託者は、買手に交付した適格請求書の写し等を保存し、その写し等を速やかに委託者へ交付・提供します。委託者は、受託者から受領した写し等を保存するとともに、適格請求書発行事業者でなくなった場合には、その旨を速やかに受託者へ通知します。委託者に交付する写し等を精算書で代替する場合の取扱いは、後述します。
出典:国税庁|適格請求書等保存方式に関するQ&A 問48 適格請求書の交付方法(媒介者交付特例)
出典:国税庁|消費税法基本通達1-8-10(媒介者等に対する通知の方法)、1-8-11(媒介者等が交付する適格請求書等の写しの内容)
また、媒介者等を介して国内において課税資産の譲渡等を行う場合には、委託販売のように課税資産の譲渡等を第三者に委託している場合だけでなく、代金の精算や請求書等の交付を第三者に委託している場合も含まれます。
出典:国税庁|消費税法基本通達1-8-9(媒介者等を介して国内において課税資産の譲渡等を行う場合の意義)
そのため媒介者交付特例は、単に「商品を預かって売る」場合だけでなく、請求書発行や集金代行だけを外部プラットフォームや販売管理会社に委託しているような場合にも、検討対象となります。代理交付と媒介者交付特例では、記載する登録番号、保存すべき書類、委託者・受託者の役割が、それぞれ異なります。
なお、一定の卸売市場における取引や、農協等を通じた一定の委託販売には、適格請求書の交付義務等に関する別の特例があります。農産物等を扱う場合は、通常の代理交付・媒介者交付特例の検討に加え、卸売市場特例・農協特例の適用対象かを確認してください。農協特例には、無条件委託方式かつ共同計算方式による委託販売であることなどの要件があり、農産物の委託販売であれば一律に適用できるわけではありません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問45 卸売市場を通じた委託販売
出典:国税庁|適格請求書等保存方式に関するQ&A 問46 農協等を通じた委託販売
複数の委託者の商品を一括販売する場合
ECモール、百貨店、共同売場、予約サイト、販売代行プラットフォームなどでは、受託者が複数の委託者の商品を一の買手に販売することがあります。
このとき、各委託者のインボイスを個別に交付すると、買手側の書類も、受託者側の事務も、委託者側の保存も煩雑になってしまいます。
媒介者交付特例の要件を満たす場合には、複数の委託者の商品を一の売上先に販売したときであっても、受託者が複数の委託者分をまとめた1枚のインボイスを交付することができます。原則として、税抜価額または税込価額は委託者ごとに記載し、消費税額等も委託者ごと・税率ごとに計算して端数処理を行います。ただし、受託者が交付するインボイス単位で複数の委託者の取引を一括記載し、税率ごとに端数処理することも認められます。
ここで実務上重要になるのは、買手に交付したインボイスと、各委託者に交付する精算書の整合です。ただし、一括記載の方法を用いた場合、合理的な方法で計算していれば、各委託者へ交付する精算書の消費税額等の合計と、買手向けインボイスの消費税額等が、端数処理により一致しないことも認められます。
登録事業者と未登録事業者の商品が混在する場合は両者を区分し、登録事業者に係る部分だけを適格請求書の対象とします。受託者自身の登録番号を用いることで、未登録の委託者に係る商品販売まで適格請求書の対象にできるわけではありません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問49 複数の委託者から委託を受けた場合の媒介者交付特例の適用
複数委託者を一括して販売する場合、受託者側では、次の情報を管理できるようにしておく必要があります。以下には、法定の記載・保存事項に加え、照合や確認のために推奨する管理情報も含まれます。
- 買手に交付したインボイスの番号または識別情報
- 売上日
- 委託者別の販売金額
- 税率別の販売金額
- 税率別の消費税額等
- 委託販売手数料
- 委託者への送金額
- 媒介者交付特例の適用対象であること
- 委託者から登録通知を受けていること
- 買手に交付したインボイスの写し等の保存状況と、委託者への写し等または代替精算書の交付・保存状況
この仕組みが整っていないと、買手側では仕入税額控除を受けるための証憑がある一方で、委託者側では自社の売上税額を計算できない、という不整合が起きてしまいます。
精算書は単なる入金明細ではない
委託販売等で受託者から委託者へ交付される精算書は、単なる入金明細ではありません。
委託者にとっては、売上計上、税率別集計、売上税額計算、販売手数料に係る仕入税額控除、入金消込、そして税務調査時の証拠となる、重要な書類です。
媒介者交付特例において、受託者が買手に交付したインボイスの写しそのものを委託者へ交付することが困難な場合には、インボイスの写しと相互の関連が明確な精算書等を交付することで差し支えありません。
出典:国税庁|適格請求書等保存方式に関するQ&A 問48 適格請求書の交付方法(媒介者交付特例)
出典:国税庁|適格請求書等保存方式に関するQ&A 問122 媒介者交付特例における精算書による売上税額の積上げ計算
この点は基本通達でも同様です。媒介者等が交付したインボイス等の写しをそのまま交付することが困難な場合には、当該インボイス等に記載された事項のうち、その事業者に係る事項を記載した精算書等を交付することで差し支えないものとされています。なお、その場合、媒介者等においても精算書等の写しを保存する必要があります。
精算書等の交付で代替できるのは、委託者へ交付する写し等です。受託者自身による買手向けインボイスの写し等の保存は、引き続き必要となります。
出典:国税庁|消費税法基本通達1-8-11(媒介者等が交付する適格請求書等の写しの内容)
精算書を、委託者の売上インボイスの写しに代わる書類として用いる場合と、受託者の販売手数料に係るインボイスとしても用いる場合は、必要事項を分けて確認します。後者を兼ねる場合は、受託者の氏名または名称・登録番号、取引年月日、取引内容、手数料の税率別対価と適用税率、消費税額等、交付先である委託者の氏名または名称等を、適用される記載要件に従って整備します。
一方、売上インボイスの写しの代替として用いる精算書に、常に通常のインボイスの全項目が必要になるわけではありません。委託者に係る取引内容、税率別の金額・消費税額等、元のインボイスとの関連を確認できるようにしておきます。
出典:国税庁|No.6625 適格請求書等の記載事項
出典:国税庁|適格請求書等保存方式に関するQ&A 問48 適格請求書の交付方法(媒介者交付特例)
精算書には、書類の役割に応じて、次の情報が不足しないよう設計しておくべきです。
- 精算対象期間
- 販売日または販売期間
- 商品・役務の内容
- 軽減税率対象品であるかどうか
- 税率ごとの販売総額
- 税率ごとの消費税額等
- 販売手数料の金額
- 販売手数料に係る税率と消費税額等
- 委託者への送金額
- 買手に交付したインボイスとの関連
- 受託者が媒介者交付特例により交付した場合の必要情報
「入金額だけ」「手数料控除後の残額だけ」の精算書では、委託者側の消費税申告に必要な情報として、不十分になることがあります。
受託者側の処理で注意すべきこと
受託者側ではまず、自社が何を対価として受け取っているのかを確認します。
通常、受託者が委託者から受ける委託販売手数料は、販売代行等の役務提供の対価です。したがって受託者の課税売上は、原則として販売手数料ということになります。
ただし、委託者から軽減税率の適用対象とならない課税資産の譲渡等のみを行うことを委託されている場合には、受託者側で、委託された商品の譲渡等に伴い収受した、または収受すべき金額を課税資産の譲渡等の金額とし、委託者に支払う金額を課税仕入れに係る金額とすることも認められています。この場合、委託者に支払う金額に係る課税仕入れについては、適格請求書等の保存は不要とされています。
出典:国税庁|適格請求書等保存方式に関するQ&A 問124 委託販売等の手数料に係る受託者の売上税額等の計算
もっとも、この取扱いは、受託者が実際に商品を仕入れて自己の計算で販売していることを、当然に意味するものではありません。消費税の売上税額計算上の取扱いと、私法上・会計上の取引実態は、丁寧に区別しておく必要があります。
委託された商品の販売が軽減税率の対象となる場合、委託者は販売総額と委託販売手数料を区分して消費税を計算します。一方、受託者は、原則どおり委託販売手数料を標準税率の課税売上として処理します。この場合、受託者が販売代金を課税売上、委託者への支払額を課税仕入れとする特例的な総額処理は適用できません。
出典:国税庁|消費税法基本通達10-1-12(委託販売等に係る手数料)
簡易課税の事業区分にも影響する
委託販売等は、簡易課税制度の事業区分にも影響します。
簡易課税制度の事業区分は、原則として、事業者が行う課税資産の譲渡等ごとに判定します。
出典:国税庁|No.6509 簡易課税制度の事業区分
委託者側では、買手に対して行っている取引が商品の譲渡であれば、その商品の内容、販売先、加工の有無等に応じて事業区分を考えます。
一方、受託者側では、通常、委託者から受ける販売手数料が役務提供の対価です。したがって、受託者が「販売代金の全額をいったん受け取っている」ことだけを理由に、小売業や卸売業として事業区分を判断してよいとは限りません。
なお、手数料収入であることだけを理由に、第5種事業と判断することもできません。例えば、商品に係る代理商・仲立業は第4種事業に該当します。
出典:国税庁|日本標準産業分類からみた事業区分(大分類-I卸売業、小売業)
実務では、次のような処理に注意が必要です。
- 純額処理の適用条件を満たさないにもかかわらず、委託者が手数料控除後の入金額だけを課税売上高としている
- 軽減税率対象品の委託販売について、委託者が純額処理している
- 受託者が、販売手数料に係る役務提供を、自己の商品販売として事業区分を判定している
- 本来異なる事業区分となる取引を区分せず、同じ区分で処理している
- 商品販売、販売手数料、送料等について、取引内容に応じた適用税率や事業区分を確認していない
簡易課税は、実際の課税仕入れを積み上げない分、売上の事業区分が納付税額に直接影響します。委託販売等では、総額・純額の処理だけでなく、売上の性質そのものを整理しておく必要があります。
納税義務判定・課税売上高判定への影響
委託販売等の処理誤りは、申告書上の納付税額だけにとどまりません。課税事業者判定や簡易課税制度の適用判定にも影響します。
特に注意すべきなのは、次の判定です。
- 基準期間における課税売上高
- 特定期間における課税売上高
- 簡易課税制度の適用可否
- 免税事業者から課税事業者への切替え
- インボイス登録後の課税事業者としての申告
- 課税売上割合
本来は総額処理すべき取引を、手数料控除後の入金額だけで売上計上していた場合、課税売上高が過少に把握されることがあります。
軽減税率対象品の場合は、純額処理ができないため、販売総額を基礎に課税売上高を整理しなければなりません。これにより、これまで免税事業者だと考えていた事業者が、実は課税事業者に該当していた、あるいは簡易課税制度の適用可否が変わってくる、といった可能性が出てきます。
なお、適格請求書発行事業者は、基準期間の課税売上高にかかわらず、消費税の納税義務が免除されません。課税売上高による判定と、登録に伴う納税義務は分けて確認します。
出典:国税庁|No.6125 国内取引の納税義務者
出典:国税庁|消費税法基本通達10-1-12(委託販売等に係る手数料)
ここは、単に「正しい税額を計算する」という問題にとどまりません。届出期限、課税方式、インボイス登録、取引先への請求方法、そして納税資金にまで波及していきます。
契約書・精算書で確認すべき事項
委託販売・代理販売・取次取引では、税務処理を決める前に、契約書と精算書を確認する必要があります。
以下の確認項目には、法令上の要件に加え、処理の誤りを防ぐための管理上の推奨事項も含みます。
契約書では、少なくとも次の点を確認します。
- 契約の表題ではなく、実際に誰が買手に販売する構造か
- 商品の所有権がいつ、誰から誰に移転するか
- 売れ残りや返品のリスクを誰が負うか
- 販売価格を誰が決めるか
- 値引き、ポイント、キャンセル、返品の負担者
- 販売代金の回収主体
- 手数料、保管料、広告料、配送費、決済手数料の内容
- インボイスの交付方法
- 媒介者交付特例を使う場合の登録番号通知と、委託者が登録事業者でなくなった場合の通知
- 受託者から委託者へ交付する精算書の内容
- 電子データで交付・保存する場合の方法
反復継続する取引では、取引基本契約書、個別契約、注文書、注文請書に加え、請求書や精算書も相互に照合し、合意された取引条件と実際の請求・精算内容を確認します。契約書の表題だけではなく、所有権、リスク、代金、支払方法、納期、個別契約との優先関係を明確にしておくことが重要です。
精算書では、次の点を確認します。
- 税率別の販売総額が記載されているか
- 手数料控除前の金額が分かるか
- 手数料の税率と消費税額が分かるか
- 送料、保管料、広告料等が別建てで分かるか
- 委託者への送金額と販売総額の関係が分かるか
- 売上インボイスの写しに代わる精算書として必要な項目を満たしているか
- 販売手数料に係るインボイスを兼ねる場合、その記載事項を満たしているか
- 売上計算書の到着日を売上時期とする場合、その到着日が記録されているか
精算書は、消費税申告のための重要な証憑です。単なる支払明細として扱うのではなく、売上・税率・手数料・インボイスをつなぐ管理資料として設計しておくべきです。
月次経理で確認すべきこと
委託販売等の処理は、決算時にまとめて修正するのではなく、月次で確認しておきたいものです。
月次段階で確認すべき事項は、次のとおりです。
- 新たな委託販売、代理販売、取次取引が開始されていないか
- 既存契約の精算方法、手数料率、販売手数料の内容が変わっていないか
- 商品の税率が標準税率か軽減税率か
- 入金額だけで売上計上していないか
- 手数料控除前の販売総額を把握できているか
- 委託者が純額処理を用いる場合、販売手数料に係る適格請求書等の保存要件を満たしているか
- 受託者の登録番号、委託者の登録番号を確認しているか
- 媒介者交付特例を使う取引について、登録通知と保存書類があるか
- 精算書と会計データが一致しているか
- 簡易課税の事業区分を売上明細単位で確認しているか
- 税率別売上が申告書へ連動する形で集計されているか
月次監査では、新規契約、更新、解約、設備投資、資産売却、特殊な販売形態の有無を、事前に確認しておきます。委託販売や試用販売、予約販売など特殊な販売形態がある場合には、契約内容まで確認しておくことが大切です。また、取引先マスターに法人番号や適格請求書発行事業者の登録番号を登録・確認することも、インボイス制度下では重要な管理項目となります。
税務調査で説明できる状態にしておく
委託販売等では、税務調査で次の点を確認される可能性があります。
- なぜこの取引を委託販売として処理しているのか
- 手数料控除前の販売総額を把握しているか
- 軽減税率対象品について純額処理をしていないか
- 委託者と受託者の売上・仕入処理が整合しているか
- 精算書と入金額の差額を説明できるか
- 買手に交付されたインボイスと委託者側の売上税額が対応しているか
- 受託者が媒介者交付特例を使う要件を満たしているか
- 簡易課税の事業区分が取引実態に合っているか
- 基準期間の課税売上高が過少になっていないか
税務調査では、契約書、請求書、精算書、通帳、会計データ、インボイスの写し、取引先マスター、登録番号確認履歴を組み合わせて、取引の実態を説明していくことになります。
「前任者から引き継いだ処理だから」「入金額を売上にしてきたから」「販売先が発行した精算書どおりに処理したから」。こうした説明だけでは、十分とはいえません。
例えば、軽減税率対象の飲食料品について通常の委託販売を行い、買手へのインボイスを受託者が交付する場合には、次の事項を説明できる状態にしておきます。
- この取引では、消費税上、商品販売は委託者に帰属する
- 受託者が受ける対価は販売手数料である
- 商品販売部分は軽減税率、手数料部分は標準税率として区分している
- 買手へのインボイスは代理交付または媒介者交付特例により交付している
- 委託者は受託者から交付されたインボイス写しまたは精算書を保存している
- 課税売上高判定では、手数料控除前の販売総額を確認している
- 簡易課税の事業区分は、取引単位で判定している
このレベルまで整理しておけば、委託販売等は「特殊で分かりにくい取引」ではなく、管理可能な取引に変わっていきます。
委託販売等を始める前に整理すべきこと
委託販売・代理販売・取次取引は、取引開始後に処理を修正するより、取引開始前に設計しておくほうが、はるかに安全です。
開始前に整理すべき事項は、次のとおりです。
- 商流
誰が売主で、誰が買手と契約し、販売代金が最終的に誰に帰属するか。契約上の名義と消費税上の取引の帰属を区別しているか。 - 契約
所有権、リスク負担、価格決定、返品、値引き、手数料、精算方法を明確にする。 - 税率
販売商品が標準税率か軽減税率か、手数料や付随費用の税率は何か。 - インボイス
委託者の登録状況と交付義務免除の有無を確認し、直接交付、代理交付、媒介者交付特例等のどの方法を用いるか。誰の登録番号を記載するのか。 - 精算書
税率別販売額、消費税額、手数料、送金額、インボイスとの関連を記載できるか。販売手数料のインボイスを兼ねる場合、その記載事項を満たせるか。 - 消費税の計算方法
委託者の純額処理または受託者の特例的な総額処理を適用できるか。軽減税率対象品について、適用できない取扱いを用いていないか。 - 会計処理
適用する会計基準と取引実態に照らし、売上高の総額・純額表示が適切か。消費税の計算方法との相違を管理できるか。 - 課税方式
原則課税か簡易課税か。簡易課税の場合、事業区分に誤りがないか。 - 課税売上高
納税義務判定や簡易課税判定に使う課税売上高が、正しく把握できるか。 - 保存書類
契約書、売上計算書、精算書、インボイス写し、登録番号通知、入金資料を保存できるか。委託者・受託者それぞれの交付・保存義務を満たせるか。 - 月次確認
担当者が変わっても同じ処理ができるように、税区分と確認手順を定めているか。
ここまで整理しておくことで、消費税処理はもちろん、取引先との請求トラブル、納税資金の見込み違い、税務調査時の説明不足も、防ぎやすくなります。
まとめ
委託販売・代理販売・取次取引の消費税では、入金額だけを見て売上を判断してはいけません。
大切なのは、契約、商流、所有権、代金の帰属、手数料、税率、インボイス、精算書を一体で確認することです。
委託者側では、原則として、手数料控除前の販売総額を課税売上として把握します。所定の条件を満たせば純額処理が認められますが、インボイス制度下でこの方法により売上税額を計算する場合は、原則として手数料に係る適格請求書等の保存が必要です。特に軽減税率対象品では、販売部分と手数料部分の税率が異なるため、純額処理ができない点に注意が必要です。
受託者側では、自己が商品を販売しているのか、それとも販売代行という役務を提供しているのかを区別する必要があります。代理販売・取次取引でも、形式上の契約名ではなく、取引の実態から判断します。軽減税率対象品の委託販売でも、受託者は原則として販売手数料を標準税率の課税売上として処理します。
また、消費税の計算上の総額・純額処理と、会計上の売上表示は別の判断です。売上計算書の到着日を用いる場合も、消費税上の適用条件、登録取りやめ時の制限、会計・法人税との違いを確認します。
インボイス制度下では、代理交付、媒介者交付特例、精算書による写しの交付、登録番号通知、保存義務まで整理しておかなければなりません。精算書については、売上インボイスの写しの代替として用いるのか、販売手数料のインボイスも兼ねるのかを分けて確認します。
委託販売等は、処理を間違えると、売上税額だけでなく、課税売上高、納税義務、簡易課税の適用、仕入税額控除、税務調査対応にまで波及します。取引開始時、または契約更新時に消費税の処理方針を確認し、月次で継続できる管理へ落とし込んでおくことが重要です。
委託販売・代理販売・取次取引の消費税処理を確認したい方へ
委託販売、代理販売、取次取引は、契約書の名称や入金額だけでは判断できません。
販売総額を売上にすべきか、手数料控除後の金額でよいのか。軽減税率対象品が含まれていないか。受託者名義のインボイスで問題ないか。簡易課税の事業区分に影響しないか。いずれも、実際の契約・商流・精算書を確認したうえで判断する必要があります。
犬飼公認会計士・税理士事務所では、消費税を単なる申告計算ではなく、契約・請求・証憑・会計処理・月次管理まで含めた経営管理項目として整理します。委託販売等の取引を始める前、または既存処理に不安がある場合は、契約書、精算書、請求書、会計処理の状況を整理したうえで、お問い合わせページからご相談ください。
重要ポイントの振り返り
| 確認項目 | 実務上のポイント |
|---|---|
| 誰が売主か | 契約上の売主名義だけでなく、契約内容、販売価額の形成、代金の最終的な帰属等から、消費税上の取引の帰属を判断する |
| 委託者の売上 | 原則として、受託者が収受した、または収受すべき販売総額が委託者の資産の譲渡等の金額となる |
| 純額処理 | 所定の条件を満たす場合に認められる。軽減税率対象品には適用できず、インボイス制度下で売上税額を計算する場合は、原則として手数料に係る適格請求書等の保存が必要となる |
| 会計上の表示 | 消費税の計算上の総額・純額処理とは別に、適用する会計基準と本人・代理人の判定等に従って判断する |
| 受託者の売上 | 原則として委託販売手数料が役務提供の対価となる。軽減税率対象品を扱う場合も、手数料は標準税率で処理する |
| 軽減税率 | 商品販売が軽減税率でも、販売代行手数料は標準税率となる。委託者の純額処理と受託者の特例的な総額処理は適用できない |
| 売上計上時期 | 消費税上の原則は受託者が委託品を譲渡した日。所定の条件を満たせば売上計算書到着日を用いることができるが、登録取りやめ時には制限がある |
| インボイス | 委託者の登録状況と交付義務免除の有無を確認し、直接交付・代理交付・媒介者交付特例等から適切な方法を定める |
| 媒介者交付特例 | 委託者・受託者の双方が登録事業者であり、委託者が登録を受けている旨を取引前に通知していることが重要 |
| 精算書 | 売上インボイスの写しの代替としての必要事項と、手数料のインボイスとして兼用する場合の必要事項を分けて確認する。代替精算書を交付しても、受託者自身の買手向けインボイスの写し等の保存は必要 |
| 簡易課税 | 取引内容に応じて事業区分を判定する。手数料収入であることだけを理由に、卸売業・小売業または第5種事業と決めない |
| 課税売上高 | 手数料控除後の入金額だけで判定すると、納税義務や簡易課税適用判定を誤る可能性がある |
| 税務調査対応 | 契約書、精算書、インボイス写し、登録番号通知、入金資料を組み合わせて説明できる状態にしておく |