海外との物品取引には、消費税の判断を誤りやすい場面が数多くあります。
たとえば、次のような思い込みは、いずれも一度立ち止まって確認しておきたいものです。
- 海外の取引先に販売するのだから、消費税はすべて免税でよい
- 国内法人同士の契約なので、必ず国内課税取引になる
- 商品が海外から直送されるので、売上も仕入れも消費税は関係ない
- 輸入消費税を負担しているのだから、自社で当然に仕入税額控除できる
- 海外倉庫にある商品を売っただけなので、申告書には何も影響しない
物品の国際取引では、契約当事者、商品の所在地、所有権・危険負担の移転時点、物流、通関名義、証憑が、それぞれ食い違っていることがあります。
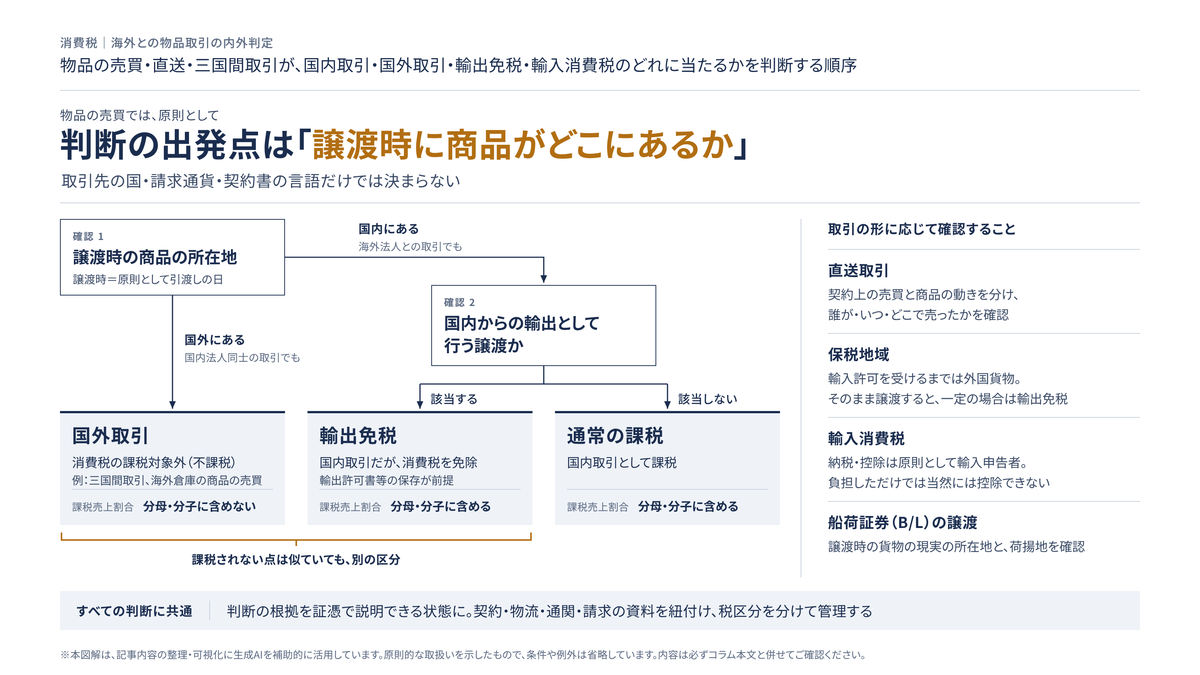
消費税の内外判定は、相手先が海外かどうか、請求書が外貨建てかどうか、契約書の準拠法がどこの国かといった事情だけで結論が出るものではありません。物品の売買であれば、原則として、譲渡が行われる時にその資産がどこに所在していたかが出発点になります。
本記事では、物品の売買、海外直送、三国間取引を取り上げ、国内取引・国外取引・輸出免税・輸入消費税をどのような順序で判断していくのかを整理します。
本記事で扱う範囲
本記事で扱うのは、物品の売買を中心とした内外判定です。具体的には、次の論点を取り上げます。
- 物品の譲渡時の所在地による内外判定
- 国内から海外へ販売する輸出取引
- 海外で仕入れて海外で販売する三国間取引
- 海外仕入先から国内又は国外の取引先へ直送する取引
- 海外倉庫・保税地域を利用する取引
- 船荷証券の譲渡が絡む取引
- 輸入消費税と通関名義の確認
- 契約・物流・通関資料をどのように確認するか
一方、電気通信利用役務、クラウドサービス、広告配信、国外事業者から受ける役務提供、リバースチャージ方式、プラットフォーム課税の詳細は、物品取引とは判断の軸が異なります。これらは別の記事で整理することとし、本記事では物品取引に必要な範囲に絞ってお話しします。
なお、本記事における仕入税額控除や還付に関する説明は、課税事業者が一般課税により申告する場合を基本としています。免税事業者や、簡易課税制度等を適用する事業者では取扱いが異なります。
出典:国税庁|消費税法基本通達11-1-7
出典:国税庁|No.6505 簡易課税制度
まず結論|物品取引の内外判定は「譲渡時の所在地」から始める
物品の売買については、まず次のように整理しておくと考えやすくなります。
| 物品の状態 | 消費税上の基本的な整理 |
|---|---|
| 譲渡時に商品が日本国内にある | 国内取引に該当する可能性がある |
| 国内から海外へ輸出される | 国内取引に該当したうえで、輸出免税を検討する |
| 譲渡時に商品が国外にある | 原則として国外取引となり、不課税となる |
| 国外で仕入れた商品を日本に搬入せず国外で販売する | 三国間貿易として、原則として課税対象外となる |
| 商品を保税地域から国内へ引き取る | 輸入取引として、輸入消費税が問題になる |
| 保税地域に陸揚げした外国貨物を輸入手続せず国外へ譲渡する | 一定の場合、輸出免税の対象となる |
国外取引は、そもそも消費税が課税されない不課税取引です。
資産の譲渡や貸付けについては、原則として、その譲渡や貸付けが行われる時点で資産が所在していた場所を基準に、国内取引かどうかを判定します。
三国間貿易にも、この考え方がそのまま及びます。国外で購入した資産を国内に搬入することなく他へ譲渡する場合、それは国外に所在する資産の譲渡ですから、社内の経理処理がどうであれ、消費税の課税対象とはなりません。
出典:国税庁|No.6210 国外取引
ここで特に注意したいのが、国外取引と輸出免税を混同しないことです。
国外取引は、そもそも日本の消費税の課税対象外です。これに対して輸出免税は、国内取引に該当するものの、輸出取引等に当たるため消費税が免除される、という位置づけになります。
この違いは、課税売上割合、還付申告、証明書類、税務調査時の説明のいずれにも影響してきます。
非課税取引と不課税取引も、消費税が課されないという点では似ていますが、課税売上割合への影響が異なります。実務上は、両者をはっきりと区別しておく必要があります。
物品取引の内外判定で最初に確認すべき5つの事実
物品の国際売買では、まず次の5つを押さえます。
- どの商品を譲渡するのか
- 譲渡時点で商品はどこに所在しているのか
- 売買当事者は誰か、契約内容等からみて引渡しはいつ、どこで行われるか
- 誰が輸出者・輸入者になるのか
- どの書類でその事実を説明できるのか
ここでいう「譲渡時点」は、請求書の日付や入金日を単純に指すものではありません。契約上の引渡条件、インコタームズ、検収条件、船積書類、倉庫出庫記録、輸出入許可日、所有権移転条項、危険負担条項などを総合して確認していきます。
商品の譲渡時期は、原則として引渡しの日です。商品の種類・性質や契約内容等に応じて、引渡日として合理的と認められる日を継続して適用します。
インコタームズは危険負担や費用負担等を定めるものですが、所有権の移転時点を定めるものではありません。そのため、所有権移転条項等もあわせて確認しておきます。
出典:国税庁|消費税法基本通達9-1-1・9-1-2
出典:日本貿易振興機構(JETRO)|インコタームズ2020
実務では、必要な情報が次のように別々の資料に分かれていることが少なくありません。
| 確認対象 | 実務で確認する資料 |
|---|---|
| 契約条件 | 売買契約書、注文書、基本契約、インコタームズ、所有権移転条項 |
| 物流 | 船積書類、B/L、Air Waybill、送り状、倉庫入出庫記録、配送明細 |
| 通関 | 輸出許可書、輸入申告書、輸入許可通知書、税関関係書類 |
| 請求・決済 | 請求書、Commercial Invoice、支払明細、送金記録 |
| 会計処理 | 売上計上日、仕入計上日、税区分、外貨換算、輸入消費税処理 |
| 証憑保存 | 電子データ、原本、写し、検索可能性、保存期間 |
月次確認の段階では、新規契約、契約更新、設備投資、資産売却、業務システムとの仕訳連携、そして発注から請求・回収までのプロセスを確認し、確認すべき帳簿書類に漏れがないようにしておくことが大切です。
国際物品取引も同じです。契約・物流・通関・請求の流れを把握しないまま、後から税区分だけを見直しても、正しい判断にはたどり着けません。
判断フロー1|譲渡時に商品が国内にあるかを確認する
物品の売買では、まず譲渡時点の商品所在地を確認します。
譲渡時に商品が日本国内にあれば、その譲渡は国内取引に該当する可能性があります。国内取引に該当すると分かった段階で、課税取引なのか、非課税取引なのか、あるいは輸出免税の対象なのかを判断していきます。
一方、譲渡時に商品が国外にあれば、その譲渡は原則として国外取引となり、日本の消費税の課税対象外です。
事業者が国外で購入した資産を国内に搬入することなく他へ譲渡した場合、その経理処理にかかわらず、「国内において事業者が行った資産の譲渡等」には該当しません。国内の事業者が国内の他の事業者に対し、国外に所在するものとされる資産を譲渡又は貸し付けた場合も同様で、消費税の課税対象とはなりません。
出典:国税庁|消費税法基本通達5-7-1・5-7-10
したがって、国内法人同士の取引であっても、譲渡時に商品が国外に所在していれば、消費税上は原則として国外取引となります。
反対に、海外法人との取引であっても、譲渡時に商品が国内に所在していれば、国内取引となる可能性があります。相手先の国籍、請求通貨、契約書の言語だけで判断しないこと。ここが、この段階での要点です。
判断フロー2|国内取引であれば、輸出免税か通常課税かを確認する
譲渡時に商品が国内にある場合は、次に、輸出免税の対象となるかどうかを確認します。
課税事業者が国内からの輸出として行う資産の譲渡又は貸付けは、輸出取引等として消費税が免除されます。内国消費税である消費税は、外国で消費されるものには課税しない。この考え方に基づく取扱いです。
出典:国税庁|No.6551 輸出取引の免税
ただし、輸出免税の適用を受けるには、証明が欠かせません。
輸出取引等の区分に応じて、輸出許可書、税関長の証明書、輸出の事実を記載した帳簿や書類等を整理し、納税地等に7年間保存しておく必要があります。
また、令和8年10月1日以後に行う輸出としての資産の譲渡又は貸付けについて、その代金を現金、又は取引相手が支払った事実が明らかでない方法で受領する場合には、従来の輸出証明書類に加えて、輸出先の輸入許可書など、輸入の事実を証する所定の書類を保存しなければなりません。これらの書類には、その電磁的記録も含まれます。
取引相手以外の者からの振込みも、支払義務を負うことが明らかな者からの振込みなどを除き、この追加証明の対象となる場合があります。銀行振込であることだけで判断せず、誰からの支払いなのかまで確認しておきたいところです。
出典:国税庁|No.6551 輸出取引の免税
出典:国税庁|消費税法基本通達7-2-24
確認は、次の順序で進めると整理しやすくなります。
- 商品が譲渡時に国内にあるか
- その譲渡が国内取引に該当するか
- 国内からの輸出として行われる資産の譲渡か
- 輸出許可書等により輸出の事実を説明できるか
- 決済方法に応じて、輸出先の輸入許可書等の追加保存が必要となるか
- 売上を輸出免税売上として申告集計できるか
- 対応する仕入税額控除の証憑を保存しているか
輸出免税売上は、消費税が課されないという一点だけを見れば、国外売上とよく似ています。
しかし、輸出免税売上は課税資産の譲渡等に含まれる免税売上であり、課税売上割合や還付申告に影響します。この点を会計ソフト上の「対象外売上」と混同すると、申告書・付表・課税売上割合の誤りにつながりかねません。
判断フロー3|商品が国外にある場合は、国外取引かを確認する
譲渡時に商品が国外にあれば、その売買は原則として国外取引です。
たとえば次のような取引では、国内事業者が関与していても、商品が国外に所在したまま譲渡されるため、原則として消費税の課税対象外となります。
| 取引類型 | 判断の要点 |
|---|---|
| 国外で仕入れた商品を国外顧客へ販売 | 日本に搬入せず国外で譲渡していれば、三国間貿易として国外取引 |
| 国内会社が海外倉庫の商品を国内会社へ販売 | 譲渡時の商品所在地が国外であれば、国内法人同士でも国外取引 |
| 海外メーカーから仕入れた商品を海外の最終顧客へ直送 | 商品が日本に搬入されず、譲渡時に国外所在なら国外取引 |
| 海外在庫をEC・卸売で販売 | 商品所在地、販売主体、輸入者、プラットフォームの関与を確認 |
三国間貿易では、事業者が国外で購入した資産を国内に搬入することなく他へ譲渡する場合、国外に所在する資産の譲渡ですから、課税対象とはなりません。
出典:国税庁|No.6210 国外取引
ただし、国外取引だからといって、税務上まったく確認しなくてよいわけではありません。
国外取引は消費税の課税対象外ですが、会計処理、外貨換算、棚卸資産、移転価格、関税、現地VAT、法人税上の収益計上、海外子会社との取引条件など、別の論点が残ることがあります。消費税の申告においても、課税売上割合や申告集計の上で、どの区分に含めるのかを整理しておく必要があります。
通常の売上について、課税売上割合への反映は次のように分かれます。
| 売上区分 | 課税売上割合の分母 | 課税売上割合の分子 |
|---|---|---|
| 国内課税売上 | 算入する | 算入する |
| 輸出免税売上 | 算入する | 算入する |
| 国外取引による売上 | 算入しない | 算入しない |
| 非課税売上 | 原則として算入する | 算入しない |
出典:国税庁|No.6405 課税売上割合の計算方法
出典:国税庁|消費税法基本通達11-5-4
一方で、国外取引のために国内で行った課税仕入れ等は、所定の要件の下で仕入税額控除の対象となり、個別対応方式では課税売上対応として扱います。
国外売上であることを理由に、関連する国内課税仕入れまで一律に控除対象外としてしまわないよう注意します。
出典:国税庁|消費税法基本通達11-2-11
判断フロー4|直送取引は「誰がいつどこで売ったか」を分解する
直送取引では、売買契約と商品の動きが一致しないことがあります。
たとえば、契約上はA社がB社に販売しているものの、商品は仕入先からB社、又はB社の顧客へ直接発送される、というケースです。このとき、請求書だけを見ても、譲渡時に商品がどこにあったのか、誰が輸入者になったのかは読み取れません。
直送取引では、次の4つを分けて確認します。
| 確認事項 | 判断への影響 |
|---|---|
| 商品の所在地 | 内外判定の出発点 |
| 引渡時点、所有権・危険負担の移転時点 | 契約内容等に基づく譲渡時点の把握 |
| 輸出者・輸入者 | 輸出免税証明、輸入消費税、通関資料 |
| 請求・決済経路 | 売上計上、立替、手数料、外貨換算 |
直送取引の消費税判断は、主に次のように分かれます。
1. 国内在庫を海外顧客へ直送する場合
商品が国内に所在し、国内から海外へ輸出される場合は、まず国内取引に該当することを確認したうえで、輸出免税を検討します。
仕入先から自社への売買と、自社から顧客への売買を分けて考え、どの譲渡が本邦からの輸出として行われたものなのかを確認します。商品が国外へ直送されたという物流上の事実だけで、各段階の売上を一律に輸出免税として扱うことはできません。
出典:国税庁|消費税法基本通達7-2-2
このとき、消費税を免除できるかどうかは、海外顧客への販売であるという点だけでは決まりません。輸出許可書等によって、輸出取引等であることを説明できるかどうかが鍵になります。
また、売手、輸出者、通関業者、荷送人の名義が異なる場合には、輸出免税の証明書類が自社の売上ときちんと結び付いているかを確認します。
特に、名義貸しによって輸出申告名義人と実際の輸出者が異なる場合は、注意が必要です。実際の輸出者による輸出申告書等の原本保存、名義人への輸出免税不適用の連絡書類の交付、名義人側での一定の場合の申告時の書類提出など、国税庁が示している措置を確認しておく必要があります。
出典:国税庁|輸出取引に係る輸出免税の適用者
2. 海外仕入先から国内顧客へ直送する場合
商品が海外から国内顧客へ直接発送される場合は、どの時点で売買が行われたのか、誰が輸入者になるのかによって処理が変わります。
たとえば、自社が海外に所在する商品を国内顧客へ販売し、国内顧客が輸入申告者となって商品を引き取る場合、自社の売上は国外所在資産の譲渡として、原則として国外取引となります。
一方、自社が輸入者として商品を保税地域から引き取り、輸入後に国内顧客へ販売する場合、その国内販売は通常の国内課税取引となる可能性があります。
ここで輸入消費税の負担者と輸入申告者がずれていると、仕入税額控除の判断にも影響が及びます。輸入申告名義人は、課税貨物に係る消費税の申告納税義務者であり、原則としてその名義人が輸入消費税の仕入税額控除を行います。
ただし、関税割当てや関税暫定措置法による関税の軽減・免除に伴う限定申告では、輸入申告者が単なる名義人で、実質的な輸入者が別に存在する場合について、一定の取扱いが設けられています。
具体的には、実質的な輸入者が、
- 輸入申告後にその貨物を輸入申告者へ有償で譲渡し、
- 引取りに係る消費税・地方消費税を負担し、
- 輸入申告者名義の輸入許可書及び同名義の消費税等の領収証書の原本を保存する
という要件をすべて満たす場合に、実質的な輸入者が仕入税額控除を行います。税額を負担したというだけで、この取扱いを適用できるわけではありません。
出典:国税庁|消費税法基本通達11-1-6
出典:国税庁|輸入代行業者が立替払した消費税額の仕入税額控除
3. 海外仕入先から海外顧客へ直送する場合
商品が国外で仕入れられ、国外で顧客へ引き渡され、日本に搬入されない場合は、三国間取引として原則として国外取引となります。
ただし、海外仕入先から海外顧客へ直送されている場合でも、自社がどのような立場で取引に関与しているのかは、あらためて確認しておく必要があります。
自社が商品の売買当事者であれば、国外所在資産の譲渡として整理します。これに対し、自社が単なる仲介者・代理人として手数料を得ているにすぎない場合は、物品の売買ではなく役務提供として、別途内外判定が必要になります。
この違いを取り違えると、売上総額を国外取引とするのか、手数料収入を役務提供として判定するのかが変わってしまいます。
判断フロー5|保税地域を経由する場合は「輸入手続を経たか」を確認する
物品が日本に到着していても、それだけで通常の国内流通に入ったとは限りません。
外国から日本に到着した貨物は、原則として、輸入許可を受けるまでは外国貨物です。なお、輸出許可を受けた貨物も外国貨物に含まれます。
ここで、輸入手続を経て国内へ引き取るのか、輸入手続を経ずに国外へ積み戻すのかによって、消費税の処理が変わってきます。
出典:e-Gov法令検索|関税法第2条第1項第3号
出典:税関|関連用語の定義・意義
保税地域から引き取られる外国貨物、いわゆる輸入品には、原則として消費税がかかります。保税地域から引き取る者は、原則として引取り時までに輸入申告書を提出し、消費税を納付しなければなりません。
出典:国税庁|No.6563 輸入取引
輸入する貨物の消費税の納税義務者は、その貨物を保税地域から引き取る者、すなわち輸入申告者です。通関業務を通関業者に委託している場合でも、納税義務者は通関業者ではなく、通関業務を委託した者となります。
出典:国税庁|No.6133 輸入する貨物の納税義務者
一方、国外で購入した貨物を国内の保税地域に陸揚げし、輸入手続を経ないまま再び国外へ譲渡する場合は、一定の手続規定が準用され、その貨物の譲渡は輸出免税の対象となります。
出典:国税庁|消費税法基本通達7-2-3
また、課税資産に該当する外国貨物を保税地域内で国内の取引先に譲渡し、その取引先が輸入する場合も、外国貨物の譲渡として輸出免税の対象になります。国外への積戻しを伴う場合に限られるわけではありません。
出典:国税庁|消費税法基本通達7-2-1⑵
保税地域を利用する取引では、次の区分が重要になります。
| 状況 | 消費税上の主な確認事項 |
|---|---|
| 保税地域から国内へ引き取る | 輸入消費税、輸入申告者、輸入許可書、納税義務者 |
| 保税地域内の外国貨物を譲渡する | 外国貨物の譲渡として輸出免税の対象になるか |
| 保税地域を経由して国外へ積み戻す | 輸入手続を経たか、積戻し手続、輸出免税証明 |
| 保税地域で荷役・保管・通関役務を受ける | 外国貨物に係る役務提供として輸出免税対象となるか |
保税地域が絡む処理では、「日本に貨物が到着している」という事実だけで、国内課税取引と決めつけないことが大切です。輸入許可の有無、外国貨物のままなのか内国貨物になったのか、そして誰が引き取ったのかを確認します。
判断フロー6|船荷証券の譲渡がある場合は、貨物の現実所在地と荷揚地を確認する
国際物品取引では、船荷証券、いわゆるB/Lの譲渡が関係することがあります。
船荷証券の譲渡は、その船荷証券に表彰されている貨物の譲渡です。そのため原則として、船荷証券の譲渡が行われる時に、貨物が現実にどこに所在しているかによって、国内取引かどうかを判定します。
出典:国税庁|消費税法基本通達5-7-11
また、船荷証券に表示されている荷揚地が国内である場合には、その写しの保存を要件として、国内取引に該当するものとして取り扱って差し支えないとされています。
一方、本邦からの輸出貨物に係る船荷証券の譲渡は、貨物の荷揚地が国外であることから、国外取引に該当します。
出典:国税庁|消費税法基本通達5-7-11
この取扱いによって国内取引とした場合でも、通常の課税売上になるとは限りません。外国貨物の譲渡に該当するときは、輸出免税の対象となるかを別途確認します。
出典:国税庁|消費税法基本通達7-2-1⑵
B/Lが関係する取引では、次の事項を確認します。
- B/Lに表示された荷揚地
- B/L譲渡時点の貨物の現実所在地
- B/Lの写しを保存しているか
- 輸入者・荷受人・Notify Party
- 輸出貨物か輸入貨物か
- 商品売買の対価とB/L関連手数料を分けているか
なお、荷為替手形の割引に伴って銀行へB/Lを提供する行為そのものは、資産の譲渡等には当たりません。貨物の売買として行うB/Lの譲渡と、決済・担保のための提供とを区別しておきます。
出典:国税庁|消費税法基本通達9-1-4
また、B/Lの発行手数料やD/O発行手数料は、貨物そのものの譲渡ではなく、役務提供の対価として別途判定する必要があります。
国際輸送に関連しているからといって、そのすべてが輸出免税になるわけではありません。国際貨物輸送に付随する手数料も、役務の内容ごとに分けて課否を判定します。
三国間取引でよくある誤り
三国間取引では、次のような誤りが起こりがちです。
国内会社同士の契約だから国内課税と判断する
国内会社同士の売買であっても、譲渡時に商品が国外に所在していれば、原則として国外取引となります。物品の内外判定では、まず譲渡時の資産所在地を確認することが先決です。
海外顧客向けなので輸出免税と判断する
商品が一度も日本に所在していない場合、その売上は輸出免税ではなく、原則として国外取引となります。
輸出免税は、あくまで国内取引であることを前提とした免税です。国外取引を輸出免税として申告してしまうと、課税売上割合や還付計算に影響が出ることがあります。
輸入消費税を負担した者が当然に控除できると判断する
輸入消費税については、通関名義、輸入申告者、限定申告における実質的輸入者の取扱い、輸入許可書等の保存が重要になります。
輸入消費税相当額を負担していても、輸入申告名義人ではなく、かつ、限定申告について実質的輸入者による控除が認められる要件も満たしていない場合には、仕入税額控除が否認されるリスクがあります。
通関業者の請求額を一括して課税仕入れにする
通関業者からの請求には、輸入消費税、関税、通関手数料、国内運送料、保険料、立替金などが混在していることがあります。
請求総額を一括して課税仕入れとして処理すると、仕入税額控除や費用区分に誤りが生じるおそれがあります。
海外倉庫にある在庫の売上を課税売上割合で誤って扱う
海外倉庫にある商品を国外で譲渡する場合、その売上は原則として国外取引です。非課税売上と不課税売上を混同すると、課税売上割合の分母・分子の判定を誤ることがあります。
海外倉庫を利用する場合の確認事項
海外倉庫を利用している場合、単に「海外在庫」としてひとまとめに管理するだけでは足りません。
消費税の内外判定にあたっては、海外倉庫にある商品の売買について、次の事項を継続的に確認していく必要があります。
| 確認事項 | 実務上の意味 |
|---|---|
| 在庫の所有者 | 自社在庫か、委託在庫か、顧客在庫か |
| 在庫の形成過程 | 国外で購入した商品か、日本から自社所有のまま移送した商品か |
| 保管場所 | 国外倉庫、保税倉庫、フルフィルメント倉庫等 |
| 売買時点 | 受注時、出庫時、引渡時、検収時 |
| 引渡条件 | FOB、CIF、DAP、DDP等の条件 |
| 輸入者 | 自社、顧客、現地法人、物流業者等 |
| 現地税務 | 現地VAT、GST、売上税、登録義務等 |
| 日本の申告 | 国外取引、輸出免税、自社資産の輸出に係る特例、輸入消費税、課税売上割合 |
海外倉庫の在庫については、国外で購入した商品と、日本から自社所有のまま移送した商品とを区別します。
日本から国外での販売等のために商品を輸出した場合には、所定の輸出証明を備えることで、消費税法31条2項により、仕入税額控除について輸出取引等とみなす特例があります。
この場合、課税売上割合の計算では、輸出した資産の価額に相当する金額を分母・分子の双方に算入します。その価額は、消費税法施行令51条4項に従い、本邦の輸出港におけるFOB価格等で算定します。
輸出時の価額と、その後の国外販売による売上金額は、別々に管理しておく必要があります。後日の国外売上そのものは、課税売上割合の分母・分子には算入しません。
出典:e-Gov法令検索|消費税法第31条第2項
出典:e-Gov法令検索|消費税法施行令第51条第3項・第4項
出典:国税庁|No.6405 課税売上割合の計算方法
海外倉庫を利用していると、売上計上時期と消費税の内外判定がずれることがあります。会計上の収益認識、在庫管理、物流データ、消費税区分をそれぞれ別々に管理していると、決算時に数字が整合しない、ということも起こり得ます。
商社・貿易業の税務調査では、輸出入取引について反面調査が事実上難しいことから、帳簿調査、ヒアリング、貿易条件、貿易決済、貿易関係資料などに基づく確認が重要になると考えられます。
海外倉庫、在庫、通関、インボイス、決済資料の整合性は、日頃から説明できる状態にしておきたいところです。
出典:財務省|税に対する公平感を大きく損なうような行為への対応
出典:国税庁|消費税還付申告に関する国税当局の対応について
物品の直送・三国間取引で整備すべき証憑
内外判定の結論は、証憑で説明できなければ、実務上どうしても不安定なものになります。
物品の国際売買では、次の資料を整理しておきます。
| 証憑 | 確認する目的 |
|---|---|
| 売買契約書・基本契約書 | 所有権移転、危険負担、引渡条件、価格条件 |
| 注文書・注文請書 | 個別取引の発生、数量、納期、引渡先 |
| Commercial Invoice | 取引価格、売手・買手、商品内容、通関価格 |
| Packing List | 商品数量、梱包単位、物流情報 |
| B/L・Air Waybill | 船積み、荷揚地、貨物移動、荷受人 |
| 輸出許可書 | 輸出免税の証明 |
| 輸出先の輸入許可書等 | 現金等による代金受領の場合に必要となる追加の輸出免税証明 |
| 輸入申告書・輸入許可通知書 | 輸入者、課税貨物、輸入消費税 |
| 倉庫入出庫記録 | 商品所在地、引渡時点、在庫所有者 |
| 送金記録 | 代金決済、立替、相殺、外貨換算 |
| 税区分判定メモ | 判断根拠、確認者、再確認時期 |
輸出免税の適用を受ける場合には、輸出許可書等の保存が必要です。現金等による代金受領に該当する場合は、先に触れた輸出先の輸入許可書等の追加保存も確認します。
輸入消費税を控除する場合には、輸入申告者、輸入許可通知書、納付記録、仕入れとの対応関係を確認しておく必要があります。
輸入消費税の仕入税額控除には、原則として、法定事項を記載した帳簿と輸入許可書等の保存が必要です。輸入消費税そのものについて、海外仕入先の適格請求書を保存する必要はありません。
出典:国税庁|No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項
書類を電子データでやり取りしている場合は、電子帳簿保存法上の電子取引データ保存も問題になります。
PDFを受け取って会計仕訳を入力すれば済む、というものではありません。原則として、取引日・取引先・金額による検索や改ざん防止などの保存要件に対応する必要があります。検索要件が不要となる場合や猶予措置もあるため、自社に適用される要件を確認したうえで、保存体制を整えます。
出典:国税庁|電子帳簿保存法一問一答【電子取引関係】(令和7年6月)
税区分マスターでは最低限これだけは分ける
物品の国際取引が継続的に発生する場合は、会計ソフトや販売管理システムの税区分を細かく分けておく必要があります。
国内課税・輸出免税・国外不課税などの「取引区分」と、個別対応方式で用いる課税売上対応・非課税売上対応・共通対応の「用途区分」は、それぞれ別に判定します。
少なくとも、次の区分は分けておきたいところです。
| 税区分 | 主な対象 |
|---|---|
| 国内課税売上 | 国内で譲渡する通常の課税資産 |
| 輸出免税売上 | 国内から輸出として行う資産の譲渡、外国貨物の譲渡等 |
| 国外不課税売上 | 国外所在資産の譲渡、三国間取引 |
| 国内課税仕入 | 国内で受ける課税仕入れ |
| 輸入消費税 | 保税地域から課税貨物を引き取る際の消費税 |
| 国外不課税仕入 | 国外所在資産の購入等 |
| 通関・物流関連費用のうち課税となるもの | 輸出免税に該当しない国内役務の対価 |
| 通関・物流関連費用のうち免税となるもの | 輸入貨物の通関手続等、輸出免税の要件を満たす役務の対価 |
| 関税 | 課税仕入れに該当しない税金 |
| 立替金の精算 | 最終負担者側では、立替対象取引の内容に応じて税区分を判定する |
輸入貨物に係る通関手続等には、輸出免税となるものがあります。通関業者の請求については、国内で提供された役務であるというだけで通常課税とせず、役務の内容と免税要件を確認します。
出典:国税庁|消費税法基本通達7-2-12・7-2-13
また、通関業者等が立て替えた費用は、請求書上の「立替金」という表示だけで課税対象外とせず、元の取引の内容を確認します。自社の国内課税仕入れに該当するものは、適格請求書や立替金精算書等の保存要件を満たすことで、仕入税額控除の対象となります。
出典:国税庁|消費税法基本通達11-6-2
出典:国税庁|適格請求書等保存方式に関するQ&A 問94 立替金
個別対応方式を適用する場合は、課税仕入れ等について、さらに次の用途区分を設定します。
| 用途区分 | 主な対象 |
|---|---|
| 課税売上対応仕入(輸出免税対応仕入を含む) | 国内課税売上・輸出免税売上にのみ要する課税仕入れ等。国外取引のために国内で行う課税仕入れ等も、この区分として扱う |
| 非課税売上対応仕入 | 非課税売上にのみ要する課税仕入れ等 |
| 共通対応仕入 | 原則として、課税売上(輸出免税売上を含む)と非課税売上の双方に共通して要する課税仕入れ等 |
たとえば、輸出用商品の国内仕入れは、取引区分では国内課税仕入、用途区分では課税売上対応となります。通常の国内課税売上と輸出免税売上にだけ共通する仕入れも、課税売上対応として扱います。
出典:国税庁|No.6401 仕入控除税額の計算方法
出典:国税庁|消費税法基本通達11-2-10・11-2-11・11-2-16
税区分を分ける目的は、申告書作成時の集計だけではありません。
輸出免税売上、国外不課税売上、輸入消費税、通関関連費用を月次で把握できていれば、資金繰り、還付見込み、課税売上割合、税務調査資料の整備にもつながっていきます。
令和8年度改正と物品ECへの影響
本記事の中心は、一般的な物品売買、直送、三国間取引の内外判定です。
ただ、越境ECや少額輸入貨物を扱う事業者は、令和8年度改正による国境を越えた電子商取引の見直しにも注意が必要です。
令和8年4月の消費税法改正のお知らせでは、通信販売の方法により国内以外の地域から国内に宛てて発送する一定の少額資産の譲渡について、令和10年4月1日以後に行われる資産の譲渡から課税関係を見直すことが示されています。あわせて、特定少額資産販売事業者の登録制度や、デジタルプラットフォームを介して行う資産の譲渡に係る第二種プラットフォーム事業者の制度も示されています。
この改正では、通信販売の方法により国外から国内に宛てて発送される資産のうち、一の資産の税抜対価が1万円以下のものの譲渡を「特定少額資産の譲渡」とし、国内で行われた資産の譲渡として扱います。
この1万円は、一の資産の税抜対価による基準です。輸入時の少額免税の判定とは、分けて確認する必要があります。
出典:国税庁|消費税法改正のお知らせ 令和8年4月
越境ECでは、通常の三国間取引とは異なり、販売主体、輸入者、プラットフォーム、決済、配送、登録制度が一体となって問題になります。
少額輸入貨物やプラットフォーム課税の詳細は別の記事で扱いますが、海外から国内消費者へ物品を直接送る事業者は、通常の内外判定に加えて、令和10年4月以後の制度変更も見据えておく必要があります。
なお、令和8年10月1日以後の現金等による輸出代金の受領については、先に触れた輸出免税の追加証明要件がすでに適用されています。将来の物品ECの制度変更と、現在適用されている輸出証明の要件とは、分けて確認しておきます。
税務調査で確認されやすいポイント
物品の国際取引は、税務調査の場で説明が難しくなりやすい領域です。とりわけ、次のような点は確認されやすいと考えられます。
- 国外取引と輸出免税を正しく区分しているか
- 輸出免税売上に輸出許可書等が紐付いているか
- 海外倉庫にある商品の所有者と売上計上時期が整合しているか
- 輸入申告者と輸入消費税の控除者が一致しているか
- 通関業者の請求内訳を適切に分けているか
- B/L、Invoice、Packing List、輸出入許可書、入出金記録が整合しているか
- 関連会社間取引について価格・数量・物流に不自然な点がないか
- 海外直送取引について、どの売上をどの税区分で処理したか説明できるか
税務調査では、課税要件に該当する事実を、どの証拠によって認定できるかが重要になります。調査手続や質問検査の場面でも、帳簿書類その他の物件の提示・提出、証拠の収集・保全、そして的確な事実認定が問われます。
国際取引では、相手先への反面調査が容易でないこともあります。だからこそ、事業者の側で一次資料を整理しておくことが、とりわけ大切になります。
出典:国税庁|調査手続の実施に当たっての基本的な考え方等について(事務運営指針)
出典:財務省|税に対する公平感を大きく損なうような行為への対応
直送・三国間取引の判断メモに残すべき事項
直送取引や三国間取引がある場合は、取引ごと、又は取引類型ごとに判断メモを残しておくと役に立ちます。
| 項目 | メモに残す内容 |
|---|---|
| 取引類型 | 国内販売、輸出、国外販売、三国間、保税地域経由等 |
| 当事者 | 売手、買手、仕入先、最終顧客、代理人、通関業者 |
| 商品所在地 | 譲渡時の商品所在地、倉庫、保税地域、船上貨物等 |
| 引渡条件 | インコタームズ、所有権移転、危険負担、検収条件 |
| 物流 | 発送地、到着地、荷揚地、輸送ルート |
| 通関 | 輸出者、輸入者、輸入申告者、許可日、関税・輸入消費税 |
| 消費税区分 | 国内課税、輸出免税、国外不課税、輸入消費税等 |
| 証憑 | 契約書、Invoice、B/L、輸出許可書、輸入許可通知書等 |
| 申告反映 | 売上区分、仕入区分、課税売上割合、還付への影響 |
| 再確認時期 | 契約更新、商流変更、物流変更、法改正、取引額増加時 |
このメモは、経理担当者のためだけのものではありません。
営業担当者が取引条件を決めるとき。購買担当者が仕入ルートを変更するとき。物流担当者が輸入者名義を設定するとき。経営者が資金繰りを確認するとき。それぞれの場面で、同じ前提に立って判断するための基礎資料になります。
専門家への相談を検討すべき場面
物品の国際取引について、特に事前のご相談をおすすめしたいのは、次のような場面です。
- 海外仕入先から国内顧客へ直送する
- 国内会社同士で海外在庫を売買する
- 海外倉庫を利用して在庫販売を行う
- 三国間取引を新たに開始する
- 輸出免税売上が継続的に発生する
- 輸入消費税の負担者と輸入申告者が一致していない
- 保税地域を利用した取引がある
- B/L譲渡、D/O、国際物流手数料が絡む
- 輸出入資料と会計上の売上・仕入計上時期が一致していない
- 税区分が前任者からの踏襲で、判断根拠が残っていない
- 還付申告が見込まれる
- 税務調査で説明できる資料に不安がある
国際物品取引は、契約後や申告直前になって確認しても、通関名義、輸出者名義、請求書、証憑保存、取引条件を後から修正しにくい領域です。
重要な取引ほど、契約締結前、又は商流を変更する前に確認しておくことが、実務上は有効です。
主な出典・確認先
本記事は、2026年11月5日時点で公表されている情報をもとに作成しています。実際の判断にあたっては、最新の法令、通達、国税庁公表資料、税関資料、そして個別の契約・物流・通関資料をご確認ください。
出典:e-Gov法令検索|消費税法(第4条、第7条、第30条、第31条等)
出典:e-Gov法令検索|消費税法施行令(第51条等)
出典:e-Gov法令検索|消費税法施行規則(第5条等)
出典:e-Gov法令検索|関税法(第2条等)
出典:国税庁|No.6210 国外取引
出典:国税庁|No.6551 輸出取引の免税
出典:国税庁|No.6563 輸入取引
出典:国税庁|No.6133 輸入する貨物の納税義務者
出典:国税庁|No.6401 仕入控除税額の計算方法
出典:国税庁|No.6405 課税売上割合の計算方法
出典:国税庁|No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項
出典:国税庁|No.6505 簡易課税制度
出典:国税庁|消費税法基本通達 第5章第7節 国内取引の判定(5-7-1・5-7-10・5-7-11)
出典:国税庁|消費税法基本通達 第7章第2節 輸出免税等の範囲(7-2-1・7-2-2・7-2-3・7-2-12・7-2-13・7-2-24等)
出典:国税庁|消費税法基本通達 第9章第1節第1款 棚卸資産の譲渡の時期(9-1-1・9-1-2・9-1-4)
出典:国税庁|消費税法基本通達 第11章第1節 通則(11-1-6・11-1-7)
出典:国税庁|消費税法基本通達 第11章第2節 課税仕入れの範囲(11-2-10・11-2-11・11-2-16等)
出典:国税庁|消費税法基本通達 第11章第5節 課税売上割合の計算等(11-5-4)
出典:国税庁|消費税法基本通達11-6-2
出典:国税庁|輸出取引に係る輸出免税の適用者
出典:国税庁|適格請求書等保存方式に関するQ&A 問94 立替金
出典:国税庁|電子帳簿保存法一問一答【電子取引関係】(令和7年6月)
出典:日本貿易振興機構(JETRO)|インコタームズ2020
出典:国税庁|消費税法改正のお知らせ 令和8年4月
直送・三国間取引の消費税判断は、契約と物流を分けて確認することが重要です
物品の国際取引では、契約書だけを見ても、請求書だけを見ても、あるいは会計ソフトの税区分だけを見ても、正しい判断にたどり着けないことがあります。
大切なのは、法律上の判定、実際の商流・物流、そして保存されている証拠を、それぞれ分けて整理することです。
犬飼公認会計士・税理士事務所では、消費税を単なる申告計算としてではなく、取引設計、契約、通関、請求、証憑保存、月次管理、税務調査対応までを含めた経営管理の一部として整理することを重視しています。
海外仕入れ、海外直送、三国間取引、海外倉庫、保税地域、輸入消費税、輸出免税の判断について、自社の取引に即して整理したいとお考えの際は、契約書、Invoice、B/L、輸出入許可書、通関業者明細、会計上の税区分設定を確認できる状態で、犬飼公認会計士・税理士事務所のお問い合わせページからご相談ください。
この記事の振り返り
| 確認項目 | 重要なポイント |
|---|---|
| 判断の出発点 | 物品の売買は、原則として譲渡時の商品所在地で内外判定する |
| 国内会社同士の海外在庫売買 | 商品が国外に所在していれば、国内法人同士でも原則として国外取引となる |
| 海外顧客への販売 | 商品が国内にあり、国内から輸出される場合は、輸出免税を検討する |
| 三国間取引 | 国外で購入した商品を日本に搬入せず他へ譲渡する場合、原則として課税対象外となる |
| 直送取引 | 商品所在地、引渡時点、所有権移転、輸出者・輸入者、通関名義を分けて確認する |
| 保税地域 | 輸入手続を経て国内へ引き取るか、外国貨物のまま積み戻すかで処理が変わる。保税地域内での外国貨物の譲渡も確認する |
| 船荷証券 | B/L譲渡時の貨物所在地、荷揚地、B/L写しの保存を確認する |
| 輸入消費税 | 原則として輸入申告者が納税義務者となり、仕入税額控除を行う。限定申告の例外は所定の要件を確認する |
| 課税売上割合 | 国外売上は分母・分子の双方から除外し、輸出免税売上は双方に算入する |
| 国外取引に対応する国内課税仕入れ | 所定の要件の下で仕入税額控除の対象となり、個別対応方式では課税売上対応として扱う |
| 海外倉庫への自社商品の移送 | 日本から自社所有のまま輸出する場合は、消費税法31条2項の特例を確認し、輸出価額と後日の国外売上を分けて管理する |
| 現金等による輸出代金の受領 | 令和8年10月1日以後の対象取引では、輸出先の輸入許可書等の追加保存を確認する |
| 証憑保存 | 契約、Invoice、B/L、輸出入許可書、送金記録、倉庫資料を紐付ける |
| 実務管理 | 税区分マスターと判断メモを整備し、月次で継続確認できる状態にする |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。


