グループ通算制度を検討するとき、多くの経営者の方がまず気にされるのは、「黒字会社と赤字会社を通算できるのか」「結局、税負担は下がるのか」といった点ではないでしょうか。
もっとも、実務でつまずきやすいのは、制度を適用したあとの損益通算の計算だけではありません。むしろ注意が必要なのは、次の3つの局面です。
| 局面 | 典型的な場面 | 実務上のリスク |
|---|---|---|
| 開始 | 既存の100%グループで通算制度を導入する | 承認申請、対象法人の漏れ、時価評価、欠損金切捨て |
| 加入 | M&A、追加取得、株式交換等により新たな100%子会社が入る | 加入日、みなし事業年度、時価評価、過年度欠損金の持込み制限 |
| 離脱 | 子会社株式の売却、合併、残余財産の確定、完全支配関係の消滅 | 原因ごとの効力喪失日、離脱前後または最終事業年度の申告、時価評価、投資簿価修正、地方税 |
グループ通算制度は、完全支配関係にある企業グループ内の各法人を納税単位とする制度です。各法人がそれぞれ個別に法人税額を計算・申告し、その中で損益通算などの調整を行います。また、開始時・加入時の時価評価課税や欠損金の持込みなどについては、組織再編税制と整合のとれた仕組みとして設計されています。
出典:国税庁|No.5900 グループ通算制度の概要
言い換えれば、この制度は「赤字と黒字を相殺できる便利な仕組み」というだけのものではありません。グループの入口と出口の双方で、資産の時価評価、繰越欠損金、申告期間、地方税、会計処理にまで大きな影響が及ぶ制度です。
本記事では、グループ通算制度の開始・加入・離脱について、申告ソフト上の細かな操作ではなく、経営判断・税務判断として何を確認すべきかという観点から整理します。
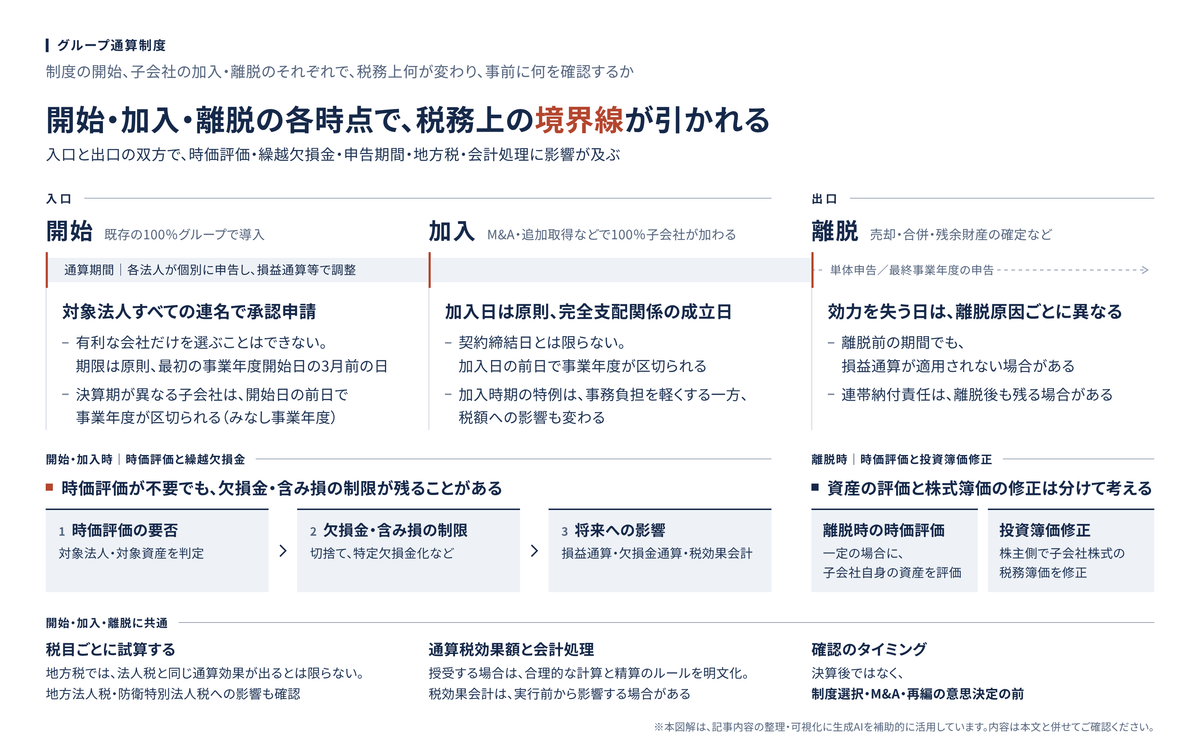
グループ通算制度は「入り方」と「出方」で税務影響が変わる
グループ通算制度では、制度を開始する時点、新たな法人が加入する時点、そして法人が離脱する時点で、それぞれ税務上の境界線が引かれます。
この境界線の引き方を誤ると、次のような問題が生じます。
| 誤りやすい判断 | 起こり得る影響 |
|---|---|
| 承認申請の期限を過ぎる | 希望する事業年度から制度を適用できない |
| 通算対象法人を選別できると考える | 100%子会社の申請漏れ・対象法人の誤認が生じる |
| 加入日を株式譲渡契約日と混同する | みなし事業年度、単体申告期間、通算制度を適用して各法人が申告する期間を誤る |
| 時価評価の有無を見落とす | 含み益課税、含み損認識、税効果会計を誤る |
| 繰越欠損金が当然に持ち込めると考える | 欠損金切捨て・特定欠損金化を見落とす |
| 離脱原因ごとの申告期間を確認しない | 離脱前後または最終事業年度の法人税・地方税申告を誤る |
| 法人税だけで有利不利を判断する | 地方法人税、防衛特別法人税、地方税、通算税効果額、会計上の影響を見落とす |
開始・加入・離脱は、単なる届出や手続の問題ではありません。グループ経営の形を、税務上どのように切り取るかという判断そのものといえます。
開始・加入・離脱の全体像
まず、3つの局面の違いを整理しておきます。
| 区分 | 何が起きるか | 主な確認事項 |
|---|---|---|
| 開始 | 既存の完全支配グループが通算制度を適用し始める | 承認申請、対象法人、開始日、決算期、時価評価、欠損金 |
| 加入 | 既に通算制度を適用しているグループに新法人が入る | 完全支配関係発生日、加入日、加入時期特例、時価評価、欠損金 |
| 離脱 | 通算子法人が通算グループから外れる | 完全支配関係消滅日、合併・残余財産確定等による効力喪失日、離脱前後または最終事業年度の申告、時価評価、地方税 |
開始は、制度を選ぶかどうかという問題です。加入は、M&Aや追加取得など、グループ構成が変化する場面の問題です。そして離脱は、売却・再編・清算といった出口戦略の問題として現れます。
いずれの局面も、法人税申告だけで完結するものではありません。株式取得契約、組織再編契約、取締役会決議、事業計画、税効果会計、さらには通算税効果額の社内精算にまで、幅広く結び付いています。
グループ通算制度の開始|承認申請は「全法人連名」が基本
グループ通算制度を開始するには、国税庁長官の承認を受ける必要があります。承認を受けるのは、通算親法人となることができる内国法人と、その法人による一定の完全支配関係がある、通算子法人となることができる内国法人のすべてです。外国子会社や通算除外法人まで、無条件に申請対象となるわけではありません。
承認申請書は、原則として、通算親法人が制度の適用を受けようとする最初の事業年度開始の日の3月前の日までに提出しなければなりません。提出は、対象となる親法人および子法人すべての連名で行い、通算親法人の納税地の所轄税務署長を経由して、国税庁長官宛てに行います。
出典:国税庁|No.5900 グループ通算制度の概要
出典:国税庁|通算制度の承認の申請書の提出期限
ここで押さえておきたいのは、「有利な会社だけを選んで通算制度に入れる」ことはできないという点です。
完全支配関係にある対象法人を整理しないまま申請すると、申請漏れや対象外法人の混入が起こります。実際、申請を行っていない通算予定法人がある場合や、通算予定法人以外の法人が含まれている場合などは、承認申請の却下事由になり得るとされています。
出典:国税庁|No.5900 グループ通算制度の概要
開始前に確認しておきたい事項は、少なくとも次のとおりです。
| 確認項目 | 実務上の確認内容 |
|---|---|
| 親法人になれるか | 内国法人である普通法人または協同組合等に該当するか、清算中でないか、他の内国法人である普通法人または協同組合等による一定の完全支配関係がないか、その他の除外要件に該当しないか |
| 子法人になれるか | 内国法人であるか、親法人による一定の完全支配関係があるか、除外法人に該当しないか |
| 外国法人・通算除外法人の介在 | 完全支配関係の判定上、制度対象となる関係か |
| 決算期 | 親法人と子法人の決算期が異なる場合の事業年度処理 |
| 過年度欠損金 | 開始前欠損金が切り捨てられるか、特定欠損金として残るか |
| 含み損益資産 | 時価評価資産の有無、評価益課税・評価損の発生可能性 |
| 会計影響 | 繰延税金資産、通算税効果額、グループ内精算規程 |
外国法人に100%保有されているという理由だけで、その内国法人が通算親法人になれなくなるわけではありません。上位株主の法人区分と、外国法人・通算除外法人の介在とは、分けて確認する必要があります。
出典:国税庁|通算親法人となることができる法人
また、通常の外部少数株主が残る子会社は、原則として通算子法人になれません。
ただし、一定の従業員持株会保有株式や、役員・使用人等に付与された新株予約権の行使により取得された一定の株式については、その合計が発行済株式数(自己株式を除く)の5%未満であれば、完全支配関係の判定上除外する取扱いがあります。
連結子会社であることと、通算子法人となれることは、同じではありません。
出典:国税庁|完全支配関係と通算完全支配関係の意義
グループ通算制度は、開始後の税額だけを見て導入を決めてよい制度ではありません。開始前の段階で、グループ内の法人構成、過年度欠損金、含み損益、決算期、さらには今後の再編予定まで見渡しておく必要があります。
開始時のみなし事業年度|決算期が違う子会社は特に注意
通算制度を開始する際には、通算親法人の事業年度に合わせて、通算子法人の事業年度が区切られます。
通常の承認申請では、最初の事業年度開始日の前日までに承認または却下の処分がなかった場合、通算親法人となる法人および通算子法人となる法人のすべてについて、その開始日に承認があったものとみなされ、同日から効力が生じます。
そして、承認の効力が生ずることに伴い、通算子法人となる法人の事業年度は、その前日に終了する取扱いとなります。
出典:国税庁|通算親法人となる法人と決算期が異なる通算子法人となる法人の通算制度の規定の適用時期と事業年度の特例
たとえば、親会社が3月決算、子会社が9月決算で、4月1日から通算制度を開始するとします。この場合、子会社は通常の9月決算とは別に、開始日前日までの期間について単体申告を行う必要が出てきます。
この「みなし事業年度」は、税務担当者だけの問題にとどまりません。
| 影響領域 | 注意点 |
|---|---|
| 月次決算 | 途中期間で、税務申告に使える精度の損益を締める必要がある |
| 消費税・地方税 | 法人税以外の申告期間・課税標準も確認する必要がある |
| 税額控除 | 適用年度、月数按分、申告書添付を確認する必要がある |
| 資金繰り | 通常と異なるタイミングで納税・還付が発生する可能性がある |
| 金融機関説明 | 変則決算・短期事業年度の利益を説明できるようにしておく必要がある |
制度開始を「期首からだからシンプルだ」と捉えてしまうと、決算期の異なる子会社で申告漏れや資料不足が起こりやすくなります。ここは特に丁寧に確認しておきたいところです。
グループ通算制度への加入|M&A・追加取得では「加入日」が税務の分岐点になる
既にグループ通算制度を適用している親法人が、通算子法人となることができる内国法人との間に一定の完全支配関係を有することとなった場合、その法人は原則として通算グループに加入します。
この場合、その内国法人については、原則として、その完全支配関係を有することとなった日に通算制度の承認があったものとみなされ、加入日から効力が生じます。あわせて、その法人の事業年度は、加入日の前日に終了します。
出典:国税庁|通算制度に加入する場合の事業年度の特例
たとえば、3月決算の通算親法人P社が、通算制度を適用していない3月決算のS社の発行済株式のすべてを10月1日に取得し、加入時期の特例を適用しないとします。この場合、S社の申告期間は次のように分かれます。
| 期間 | 申告の考え方 |
|---|---|
| 4月1日〜9月30日 | 通算制度を適用しない単体申告 |
| 10月1日〜翌3月31日 | P社の通算子法人として通算制度を適用して申告 |
ここで注意したいのは、加入日はM&A契約上の「契約締結日」とは限らないという点です。通常は、株式譲渡の実行日、すなわち完全支配関係が実際に成立した日が問題になります。
また、みなし承認により加入する場合でも、完全支配関係を有することとなった旨等を記載した書類の提出が必要です。自動的に加入することと、手続が不要であることは同じではありません。
出典:国税庁|通算制度に加入する場合の事業年度の特例
したがって、M&Aの税務デューデリジェンスや契約交渉の段階で、次の点を事前に確認しておく必要があります。
| 確認項目 | 実務上の意味 |
|---|---|
| 株式取得割合 | 100%取得か、一部少数株主が残るか |
| クロージング日 | 完全支配関係が成立する日が加入日になるか |
| 決算期 | 加入日前後で短期事業年度が発生するか |
| 加入に伴う書類提出 | みなし承認に伴う書類や、加入時期の特例に関する書類を提出する必要があるか |
| 過去の通算制度の適用・離脱履歴 | 元の通算グループへの再加入制限等が関係しないか |
| 繰越欠損金 | 加入前欠損金が切り捨てられるか |
| 含み損益資産 | 時価評価課税が生じるか |
| 税務調査履歴 | 過去申告の修正が加入後の管理に影響しないか |
| 取得後の売却予定 | 短期離脱・投資簿価修正・時価評価の問題がないか |
過去に通算制度から離脱した法人を再取得する場合には、完全支配関係が復活しても、従前の離脱事由等に応じた加入制限が関係することがあります。現在の株式保有割合だけでなく、過去の適用・離脱履歴も確認しておく必要があります。
出典:国税庁|通算グループへの加入制限がある法人が再加入する場合のみなし承認
とりわけ、赤字会社や含み損資産を持つ会社を買収する場面では、「通算グループに入れれば欠損金や損失を活用できる」と単純に考えてしまうのは危険です。グループ通算制度では、開始・加入前の繰越欠損金や含み損の取扱いについて、組織再編税制と整合する形で制限が設けられているためです。
加入時期の特例|事務負担は軽くできるが、税額への影響も変わる
会計期間の中途で100%子会社化した場合、原則どおり加入日に事業年度を区切ると、短期事業年度が発生します。
この負担を軽減するため、一定の場合には「加入時期の特例」が用意されています。原則の加入日の前日が属する会計期間または月次決算期間の末日の翌日から、通算制度を適用できるというものです。
会計期間末日の翌日を選ぶ場合には、その会計期間については通算制度を適用しないで申告し、翌事業年度から通算制度の規定を適用して申告する、という取扱いになります。一方、月次決算期間末日の翌日を選ぶ場合には、同じ年度内に加入することもあります。
なお、この特例を受けるには、所定の書類を納税地の所轄税務署長に提出する必要があります。提出するのは通算親法人または通算親法人となる法人で、期限は、特例を適用しなかった場合に生じる加入日前日の属する事業年度に係る確定申告書の提出期限までです。
出典:国税庁|会計期間の中途で通算制度に加入する法人の加入時期の特例
この特例は、事務負担の面では確かに有効です。短期事業年度の申告、会計処理、税効果計算、地方税申告を、まとめて簡素化できる可能性があります。
ただし、この特例を使うかどうかは、税額だけでなく、次の観点からも検討する必要があります。
| 観点 | 確認すべきこと |
|---|---|
| 損益通算・欠損金への影響 | 通算制度を適用する期間が変わり、加入前期間に生じた欠損金の持込み制限によって、通算効果自体が変わる場合がある |
| 欠損金の取扱い | 加入前欠損金の判定時期、切捨てや特定欠損金の取扱いを確認する |
| 時価評価 | 時価評価の基準時点・対象資産を確認する |
| 会計処理 | 連結上の取得日、みなし取得日、税務上の加入日がズレる可能性がある |
| 契約条項 | 株式譲渡契約上の価格調整、税務補償、未払税金条項と整合するか |
特例の適用により加入前の期間が延びても、その期間の欠損金を将来同じように通算できるとは限りません。税効果の発生時期が遅れるだけなのか、利用できる欠損金の範囲や通算効果自体が変わるのか。この点は分けて確認する必要があります。
出典:国税庁|通算制度の開始・加入の際の過年度の欠損金額の切捨て
出典:国税庁|過年度の欠損金額を通算制度適用後に損金算入することの可否
加入時期の特例は、「使えるなら使う」というものではありません。税務・会計・M&A契約・資金繰りを合わせて判断すべき制度だとお考えください。
離脱|完全支配関係がなくなる日は、申告期間の境界になる
通算子法人の株式を外部へ譲渡した場合、合併・残余財産確定・破産等があった場合、あるいは通算親法人との完全支配関係がなくなった場合には、通算制度からの離脱が問題になります。
株式売却等により、通算子法人が通算親法人との間に通算完全支配関係を有しなくなったときは、原則として、有しなくなった日からその通算子法人の通算制度の承認の効力が失われます。そして、その通算子法人の事業年度は、有しなくなった日の前日に終了します。
出典:国税庁|通算制度から離脱する場合の事業年度の特例
たとえば、3月決算の通算親法人P社が、期首から通算子法人であったS社の株式の50%を10月1日に外部へ譲渡し、S社が通算グループから離脱したとします。この場合、S社の申告は次のように分かれます。
| 期間 | 税務上の位置づけ |
|---|---|
| P社事業年度開始日〜離脱日の前日 | 通算法人として申告。ただし、この例では損益通算等は適用されない |
| 離脱日〜S社本来の事業年度終了日 | 通算制度を適用しない単体申告 |
ここで見落とされやすいのが、離脱前の期間の扱いです。
この例では、通算親法人の事業年度開始日から離脱日の前日までの期間について、通算法人として申告します。しかし、その事業年度は通算親法人の事業年度終了日に終了しないため、損益通算の規定等は適用されません。
出典:国税庁|通算制度から離脱する場合の事業年度の特例
この点は、実務で非常に間違えやすいところです。
「離脱日までは通算法人なのだから、当然に損益通算できるはずだ」と考えるのではなく、その事業年度が通算親法人の事業年度終了日に終了するのか、損益通算等の適用要件を満たすのかを、丁寧に確認する必要があります。
また、離脱によって、過去の通算関係に基づく連帯納付責任まで消えるわけではありません。通算完全支配関係がある期間に納税義務が成立した他の通算法人の法人税については、離脱後も連帯納付責任が問題となります。株式譲渡契約の税務補償や負担区分と合わせて確認しておく必要があります。
出典:国税庁|通算制度離脱時の連帯納付責任
離脱時に承認の効力を失う場合
通算制度の承認の効力が失われる場面は、子会社株式の売却だけにとどまりません。
青色申告承認の取消処分を受けた場合、通算親法人が解散した場合、通算子法人が通算親法人との間に通算完全支配関係を有しなくなった場合、通算法人が通算親法人のみとなった場合など、一定の事実が生じたときに、通算制度の承認の効力が失われるとされています。
出典:国税庁|通算制度の承認の効力を失う場合
実務で特に注意しておきたい離脱事由は、次のとおりです。
| 離脱・効力喪失の原因 | 実務上の注意点 |
|---|---|
| 子会社株式の一部売却 | 原則として、通算完全支配関係がなくなった日から効力を失う |
| 子会社の合併消滅 | 合併の日から効力を失う。適格性、最終事業年度の欠損金、投資簿価修正を確認する |
| 子会社の通常の解散・清算開始 | それだけでは直ちに離脱せず、通常の解散によって事業年度も区切られない |
| 子会社の残余財産確定 | 残余財産確定の日の翌日から効力を失う。最終事業年度の申告、残余財産分配、みなし配当も確認する |
| 子会社の破産手続開始決定による解散 | 解散の日の翌日から効力を失う |
| 親法人の解散 | 原則として解散の日の翌日に、親法人およびすべての通算子法人の従前の通算承認が失効する。合併による解散は合併の日 |
| 親法人が他の内国法人である普通法人または協同組合等の完全支配下に入る | 法令上の一定の完全支配関係が生じた日から、親法人およびすべての通算子法人の従前の通算承認が失効する |
| 青色申告承認取消し | 取消処分の通知を受けた日から、その法人の通算承認が失効する。申告品質・帳簿保存・期限管理に重大な影響がある |
出典:国税庁|通算制度の承認の効力を失う場合
出典:国税庁|通算子法人の解散又は残余財産の確定があった場合の申告
離脱は、単に「来期から単体申告に戻る」という話ではありません。
株式売却等により法人が存続したまま離脱する場合には、離脱前後で事業年度が区切られることがあります。一方、合併消滅や残余財産確定の場合には、最終事業年度の申告として整理する必要があります。時価評価、投資簿価修正、税務調査リスク、地方税、会計処理も、離脱の原因に応じて確認します。
なお、グループ内の合併や残余財産確定では、最終の短期事業年度について通常の損益通算ができなくても、一定の欠損金額を合併法人や株主である通算法人で損金算入する取扱いがあります。通常の損益通算の可否とは分けて、法人税法第64条の8の適用や、その金額に係る制限を確認する必要があります。
出典:国税庁|通算子法人の解散又は残余財産の確定があった場合の申告
出典:国税庁|損益通算の対象とはならない欠損金額等
また、通算制度は、各社が自由に選択して抜けられる制度ではありません。制度の適用を取りやめるには、やむを得ない事情があることについて、通算親法人およびすべての通算子法人の連名で国税庁長官の承認を受ける必要があります。
出典:国税庁|通算制度の適用の取りやめにおける対象法人
開始・加入時の時価評価|含み益課税が先に発生することがある
グループ通算制度の開始・加入で、とりわけ重い論点となるのが時価評価です。
開始・加入の時点で一定の法人が時価評価対象法人に該当すると、その法人が有する一定の資産について時価評価を行います。そのうえで、評価益または評価損を、開始直前事業年度・加入直前事業年度の益金または損金として認識することになります。
時価評価の対象となる資産としては、固定資産、棚卸資産たる土地、土地の上に存する権利、有価証券、金銭債権、繰延資産が挙げられます。ただし、税務上の帳簿価額が1,000万円に満たない資産など、一定の資産は対象から除かれます。
また、時価と帳簿価額との差額についての少額基準や、一定の子法人株式等の除外もあります。帳簿価額が1,000万円以上であれば必ず時価評価する、という意味ではありません。
出典:国税庁|時価評価資産の範囲
時価評価の対象になり得る主な資産を整理すると、次のとおりです。
| 資産区分 | 実務上の確認例 |
|---|---|
| 固定資産 | 不動産、建物附属設備、機械装置、ソフトウェア等 |
| 棚卸資産たる土地等 | 販売用・開発用不動産のうち、土地および土地の上に存する権利等 |
| 有価証券 | 子会社株式、投資有価証券、非上場株式等。ただし、一定の子法人株式等は対象外 |
| 金銭債権 | 貸付金、売掛金、長期未収入金等 |
| 繰延資産 | 開発費、社債発行費等 |
時価評価が必要になると、実際には資産を売却していなくても、含み益に対する法人税負担が発生する可能性があります。逆に、含み損を認識できる場合であっても、その後の損益通算や欠損金利用には別の制限がかかることがあります。
そのため、開始・加入の前には、固定資産台帳、土地評価資料、有価証券明細、貸付金明細、過去の評価損益資料を確認し、「時価評価が必要か」「必要な場合の税額影響はいくらか」を試算しておく必要があります。
開始・加入時の時価評価は、開始直前事業年度・加入直前事業年度で処理されるものです。したがって、税務上の境界時点を誤ると、申告期間そのものを誤ることにつながります。
他の通算グループから加入する場合には、加入直前事業年度が従前の通算グループに属する期間となることもあります。この場合には、従前の通算制度の適用関係や、時価評価と投資簿価修正との適用順序も確認する必要があります。
出典:国税庁|通算法人が他の通算グループに加入する場合における時価評価資産の時価評価等と投資簿価修正の適用順序
時価評価を要しない法人でも、安心とは限らない
開始・加入時には、時価評価を要しない法人もあります。
開始時の時価評価の要否は、親法人と子法人で分けて判定します。親法人は、通算子法人となる法人のいずれかとの間に完全支配関係が継続すると見込まれる場合、時価評価を要しません。子法人は、その子法人と親法人との間に完全支配関係が継続すると見込まれるかどうかを、法人ごとに判定します。
出典:国税庁|通算制度の開始に伴う時価評価を要しない法人
加入時についても、時価評価を要しないことがあります。通算法人による一定の法人設立や、通算法人を株式交換等完全親法人とする適格株式交換等のほか、加入直前に支配関係があり、従業者継続・主要事業継続および加入後の完全支配関係の継続見込みなどの要件を満たす場合です。
出典:国税庁|通算制度への加入に伴う時価評価を要しない法人
ただし、「時価評価をしない=税務リスクがない」というわけではありません。
時価評価除外法人であっても、支配関係の継続要件や共同事業性を満たさず、支配関係発生日以後に新たな事業を開始した場合などには、開始・加入前の繰越欠損金の切捨てや、開始・加入後の含み損等の損金算入制限が問題になります。
出典:国税庁|通算制度の開始・加入の際の過年度の欠損金額の切捨て
出典:国税庁|損益通算の対象とはならない欠損金額等
つまり、開始・加入時には、次の順番で確認していく必要があります。
| 順番 | 確認内容 |
|---|---|
| 1 | 時価評価対象法人に該当するか |
| 2 | 時価評価資産を有しているか |
| 3 | 時価評価除外法人に該当する場合でも、欠損金切捨てや含み損制限がないか |
| 4 | 支配関係発生日、5年要件、共同事業性、新規事業開始の有無を確認する |
| 5 | 将来の損益通算・欠損金通算・税効果会計への影響を確認する |
時価評価の有無だけで判断してしまうと、欠損金や含み損の制限を見落とすことになります。
開始・加入時の繰越欠損金切捨て|「赤字会社を入れれば使える」とは限らない
グループ通算制度で最も誤解されやすいのが、繰越欠損金の持込みです。
通算法人が時価評価除外法人に該当しない場合には、原則として、通算制度の承認の効力が生じた日以後に開始する各事業年度について、同日前に開始した各事業年度に生じた欠損金額はないものとされます。
また、時価評価除外法人に該当する場合であっても、支配関係発生日以後に新たな事業を開始するなど一定の要件に該当するときは、所定の過年度欠損金額が切り捨てられます。
出典:国税庁|通算制度の開始・加入の際の過年度の欠損金額の切捨て
実務上のポイントは、次のとおりです。
| 欠損金の種類・状況 | 確認すべきこと |
|---|---|
| 開始前の親法人の欠損金 | 自社所得を限度に使う特定欠損金か、切捨て対象か |
| 開始前の子法人の欠損金 | 時価評価対象法人に該当するか、持込み可能か |
| M&A対象会社の欠損金 | 取得後に通算グループで使えると考えてよいか |
| 支配関係発生日の属する事業年度の開始日前から有する一定の資産の損失 | 特定資産譲渡等損失として制限されないか |
| 事業内容の変更 | 支配関係発生日以後に新たな事業を開始したか |
| 将来所得 | 欠損金が残っても、実際に控除できる所得があるか |
赤字会社を買収して通算グループに入れる際には、買収価格の前提として「繰越欠損金の価値」を織り込んでいることがあります。しかし、欠損金が切り捨てられる、あるいは特定欠損金として自社所得を限度にしか使えないとなれば、その価値は大きく変わってきます。
出典:国税庁|過年度の欠損金額を通算制度適用後に損金算入することの可否
M&Aやグループ再編では、欠損金残高だけを見るのでは足りません。発生年度、青色申告要件、支配関係発生日、共同事業性、事業変更、含み損資産、将来所得を、一体として確認しておく必要があります。
損益通算対象外欠損金と特定資産譲渡等損失にも注意する
開始・加入後であっても、一定の欠損金は損益通算の対象外となることがあります。
たとえば、時価評価除外法人であっても、承認の効力が生じた日の5年前の日と設立日のうち、いずれか遅い日からの支配関係継続要件を満たさず、他の通算法人との共同事業に係る要件も満たさない場合には、注意が必要です。支配関係の継続は、子法人では通算親法人との関係、親法人では他の通算法人のいずれかとの関係で確認します。
この場合、一定の適用期間に関係する欠損金について、次の制限が問題になります。
| 区分 | 損益通算の対象外となる金額 |
|---|---|
| 多額の償却費の額が生ずる事業年度 | 所定の原価・費用の合計に対する償却費の割合が30%を超えるなどの要件に該当すると、適用期間内の日を含む事業年度の通算前欠損金額全体 |
| 上記以外の事業年度 | 通算前欠損金額のうち、適用期間内に生じた特定資産譲渡等損失額に達するまでの金額。ただし、別途その損失自体が損金不算入となる場合を除く |
償却費の割合に係る制限では、償却費に対応する欠損部分だけでなく、その事業年度の通算前欠損金額全体が対象となる点が重要です。
また、特定資産譲渡等損失額は、原則として、支配関係発生日の属する事業年度の開始日前から有していた一定の資産について、譲渡・評価換え・貸倒れ・除却等による所定の損失額から、所定の利益額を控除して計算します。対象資産からは、棚卸資産や少額資産等が除かれます。
損益通算から除外された欠損金の未控除額は、その後、特定欠損金として扱われることがあります。一方、支配関係発生日以後の新たな事業開始などにより、特定資産譲渡等損失額そのものが損金不算入となる取扱いは別のものです。いずれについても、将来自社で使える欠損金として残る、と理解してはいけません。
出典:国税庁|損益通算の対象とはならない欠損金額等
出典:国税庁|過年度の欠損金額を通算制度適用後に損金算入することの可否
こうした制限には、赤字会社や含み損資産を持つ会社をグループに入れ、その損失を黒字会社の所得と通算することを防ぐという趣旨があります。
実務上は、次のような場面で必ず確認しておきたいところです。
| 場面 | 確認すべき論点 |
|---|---|
| 含み損不動産を持つ会社を買収する | 取得後に売却損を通算できるか |
| 減価償却費の割合が高い会社を加入させる | 一定の要件の下で、当期の通算前欠損金額全体が損益通算対象外にならないか |
| 休眠会社・赤字会社を再稼働する | 新たな事業開始と見られないか |
| 事業内容を大きく変更する | 共同事業性・支配関係継続要件を満たすか |
| グループ再編後に資産売却を予定する | 特定資産譲渡等損失の損益通算制限や損金不算入がないか |
この論点は、組織再編税制における繰越欠損金制限・特定資産譲渡等損失制限とも、発想が近いものです。組織再編側の詳細は、本シリーズの「9-7. 組織再編における繰越欠損金と特定資産譲渡等損失」で扱いますが、グループ通算制度の開始・加入時にも、同じ視点が求められます。
離脱時の時価評価|含み損の二重利用を防ぐための出口規制
時価評価は、離脱時にも問題となります。
通算制度からの離脱等に当たっては、主要な事業の継続が見込まれない場合と、株主である他の通算法人に一定の税務上の株式譲渡損・評価損が見込まれる場合とで、時価評価の要件と対象資産が異なります。
| 時価評価が問題となる場合 | 主な要件・対象資産 | 実務上の意味 |
|---|---|---|
| 離脱前に行う主要な事業が、離脱後に引き続き行われることが見込まれていない場合 | 保有資産の評価益合計が評価損合計以上である場合などは除外。対象は、少額資産や一定の通算子法人株式等を除く、所定の時価評価資産 | 事業継続の見込みに加え、含み損益の全体像を確認する |
| 上記に該当せず、その法人の株式を有する他の通算法人に、税務上損金算入される一定の株式譲渡損・評価損が見込まれる場合 | 所定の資産のうち、税務上の帳簿価額が10億円を超え、離脱後に譲渡・評価換え・貸倒れ・除却等による一定の損失が見込まれるものに限定 | 株式の損失と資産の損失の双方について、税務上の損金算入の見込みを確認する |
事業の継続見込みは、離脱法人自身だけでなく、その完全支配下等にある法人や、一定の適格組織再編による事業の移転先等での継続も含めて判定します。また、一定の初年度離脱通算子法人等は、この離脱時の時価評価の対象から除かれます。
時価評価を行う場合には、原則として、通算承認の効力を失う日の前日の属する事業年度に、評価益または評価損を計上します。
なお、開始・加入時の「帳簿価額1,000万円未満の資産の除外」と、上表の第二の類型における「帳簿価額10億円超の資産への限定」は、別の基準です。
出典:国税庁|通算制度からの離脱等に伴う時価評価を要する法人
出典:国税庁|時価評価資産の範囲
グループ通算制度では、離脱法人が含み損資産を持ったまま外部へ出ていき、その株式譲渡損と資産処分損を二重に利用する、といった事態を防ぐため、一定の場合に離脱時の時価評価が行われます。
そのため、子会社売却を検討する際には、売却価格、株式簿価、対象会社の税務上の簿価純資産、含み損益資産、離脱後の事業継続見込みを確認しておく必要があります。
とりわけ、売却対象会社に不動産、投資有価証券、貸付金、繰延資産、評価損リスクのある債権がある場合には、離脱時の税額影響を早めに試算しておくのが賢明です。
ここで、子会社自身の資産を評価する「離脱時の時価評価」と、株主側の株式簿価を調整する「投資簿価修正」は、分けて考える必要があります。
投資簿価修正は、一定の通算子法人の離脱等に際し、株主である通算法人が保有する子法人株式の税務上の帳簿価額を修正するものです。原則法では、その子法人の税務上の簿価純資産価額のうち、保有株式に対応する金額へ修正します。
一定の加算措置等もあるため、売却損益を当初の株式取得価額だけで見積もるのではなく、適用される計算方法と必要資料を確認する必要があります。
出典:国税庁|投資簿価修正(原則法)の概要
離脱初年度の欠損金|最初の事業年度終了前に離脱する場合の例外
通算制度の適用を受けようとする最初の事業年度の途中で、通算子法人が離脱することもあります。
この点について、通算制度の適用を受けようとする最初の事業年度終了前に、株式売却による通算完全支配関係の消滅など一定の事実により通算子法人が離脱した場合には、例外的な取扱いがあります。その通算子法人の通算制度開始前の欠損金額は、離脱後も引き続きその法人の欠損金額となるというものです。しかも、この取扱いは、その法人が時価評価除外法人に該当しない場合であっても同様とされています。
この例外の期間は、通算承認の効力発生日から、その日の属する通算親法人の事業年度終了日までを基準に判定します。また、法人税法第57条第6項による切捨てが適用されない場合でも、欠損金の繰越控除に係るその他の要件は、別途確認する必要があります。
出典:国税庁|通算制度の適用を受けようとする最初の事業年度終了前に離脱した通算子法人の過年度の欠損金額の取扱い
この取扱いは、短期間で加入・離脱が発生するM&Aや再編において重要な意味を持ちます。
なお、離脱時の時価評価や投資簿価修正で用いられる「初年度離脱通算子法人」には、通算完全支配関係を有することとなった日以後2月以内に、一定の株式売却等により離脱するという別の要件があります。これは欠損金切捨ての例外と同じものではなく、上記の欠損金の取扱いに一律に「2月以内」という条件が付くわけではありません。
出典:国税庁|通算制度からの離脱等に伴う時価評価を要する法人
ただし、「初年度に離脱すれば欠損金が必ず有利に残る」と、安易に理解すべきではありません。
離脱までの期間に損益通算等が適用されるのか、時価評価や投資簿価修正が生じるのか、地方税でどう扱われるのか、さらには売買契約上の税務補償をどう設計するのか。こうした点を合わせて検討する必要があります。
地方税|法人税と同じ通算効果が出るとは限らない
グループ通算制度は、法人税を中心とする制度です。ただし、税負担を検討する際には、法人税に加え、地方法人税や、対象事業年度における防衛特別法人税への影響も確認する必要があります。
一方、地方税については、法人税と同じように単純に損益通算・欠損金通算が行われるわけではありません。
法人事業税・法人都民税については、地域における受益と負担の関係等に配慮し、従前同様、個々の法人を納税単位とすることとされています。また、法人税のグループ通算制度の影響を遮断し、実質的な負担を通算法人以外の法人と同様とするための制度として整理されています。
出典:東京都主税局|通算法人の法人事業税・法人都民税の申告
実務上は、法人税で欠損金が切り捨てられても、地方税では同じように切り捨てられない場合があります。反対に、法人税で損益通算が行われても、法人事業税や法人住民税では、制度の影響を遮断するための調整が必要になります。
法人税で切り捨てられた欠損金に対応する地方税上の調整については、所定の別表・添付書類等の要件も確認する必要があります。「地方税では欠損金が残る」という確認だけで終わらせず、申告書への反映と必要書類まで確認しておくことが重要です。
出典:岡山県|グループ通算制度の適用法人に係る法人県民税・法人事業税の申告について
そのため、グループ通算制度の開始・加入・離脱を検討するときは、税目を分けて試算しておくことが欠かせません。
| 税目 | 確認すべきこと |
|---|---|
| 法人税 | 損益通算、欠損金通算、時価評価、欠損金切捨て |
| 地方法人税 | 法人税額に連動するため、通算計算の影響を受ける |
| 防衛特別法人税 | 対象事業年度、基準法人税額、通算グループ内で配分する基礎控除額、短期事業年度の取扱い |
| 法人住民税 | 法人税割の課税標準調整、欠損調整額等 |
| 法人事業税 | 個々の法人を納税単位とする取扱い、所得割・外形標準 |
| 特別法人事業税 | 法人事業税との関係 |
防衛特別法人税は、2026年4月1日以後に開始する事業年度から課されます。通算子法人については、関係する通算親法人の事業年度を基準に、対象となる事業年度を判定します。
税額計算では、一定の税額控除を適用しないで計算した基準法人税額から基礎控除額を控除した課税標準に、4%の税率を適用します。基礎控除額は年500万円ですが、通算法人の場合はグループ内で配分するため、各社がそれぞれ年500万円の控除を使えるわけではありません。短期事業年度では、基礎控除額の月数按分等も確認する必要があります。
出典:国税庁|防衛特別法人税が創設されました
法人税だけを見て「税負担が下がる」と判断してしまうと、地方法人税、防衛特別法人税、地方税や外形標準課税を含めた実際の資金流出を見誤ることになります。
通算税効果額・会計処理|社内精算ルールがないと、後から揉める
グループ通算制度では、損益通算や欠損金通算により、ある法人の欠損金が他法人の税負担軽減に寄与することがあります。
この税負担軽減効果を、グループ内でどのように精算するか。これが通算税効果額の論点です。
実務対応報告第42号は、グループ通算制度を適用する場合における法人税・地方法人税等、ならびに税効果会計の会計処理および開示の取扱いを明らかにするものです。この実務対応報告は、通算税効果額の授受を行うことを前提としており、授受を行わない場合の会計処理および開示については取り扱っていません。
出典:企業会計基準委員会|実務対応報告第42号 グループ通算制度を適用する場合の会計処理及び開示に関する取扱い
防衛特別法人税については、2026年4月1日以後開始する連結会計年度・事業年度から適用される実務対応報告第48号も確認します。同報告では、グループ通算制度における防衛特別法人税、通算税効果額および税効果会計について、地方法人税と同様に第42号の定めに従うこととされています。
出典:企業会計基準委員会|実務対応報告第48号 防衛特別法人税の会計処理及び開示に関する当面の取扱い
また、2026年7月7日に公表された改正第42号等は、原則として2028年4月1日以後開始する連結会計年度・事業年度の期首から適用されます。公表日以後開始する連結会計年度・事業年度の期首からの早期適用も認められています。
改正基準の適用に伴い第48号の適用は終了するため、基準の公表日だけでなく、適用年度と早期適用の有無を確認する必要があります。
出典:企業会計基準委員会|改正企業会計基準第27号『法人税等に関する会計基準』等の公表
出典:企業会計基準委員会|企業会計基準第27号 法人税等に関する会計基準
通算税効果額の授受を行うかどうか。行う場合には、どの範囲を対象とし、どの税率で計算し、いつ精算するのか。これらは、グループ内規程や契約であらかじめ明確にしておく必要があります。実務上も、通算税効果額については授受が任意であり、計算対象・計算方法・精算方法が法令で細かく定められていません。
ただし、税法上の通算税効果額に該当するためには、通算制度による税負担の減少額に相当する金額として、合理的に計算されたものである必要があります。授受が任意であることと、金額を自由に決めてよいことは別です。だからこそ、社内規程や契約で明文化しておくことが望まれます。
出典:国税庁|通算税効果額の計算方法
特に、次のような会社では、通算税効果額のルールが重要になります。
| 会社の状況 | なぜ重要か |
|---|---|
| 少数株主のいる連結子会社を完全子会社化する場合 | 完全子会社化前後で通算対象となるかを確認し、加入後の通算税効果額の精算方法を定める |
| M&Aで売却予定の子会社 | 過去の通算税効果額の精算が、買収価格・表明保証に影響する |
| 金融機関に個社財務を説明する会社 | 税金費用・未収未払の説明が必要になる |
| 赤字子会社を多く抱えるグループ | 欠損金の発生法人と税効果の享受法人がズレる |
| 将来再編を予定しているグループ | 離脱時・合併時の処理に影響する |
税効果会計への影響は、税務上の開始日・加入日・離脱日に初めて認識するとは限りません。承認状況や意思決定、実行可能性に応じて、それ以前の財務諸表から反映する場合があるため、契約締結や取締役会決議の段階から検討する必要があります。
出典:企業会計基準委員会|実務対応報告第42号 グループ通算制度を適用する場合の会計処理及び開示に関する取扱い
通算制度を導入する前に、税務申告だけでなく、会計処理と内部精算のルールまで整えておくことが大切です。
開始・加入・離脱で判断を誤りやすい具体例
1. 赤字子会社を持つので、通算制度を始めれば有利だと考える
赤字子会社がある場合、損益通算によって法人税負担が軽減される可能性は確かにあります。
しかし、開始前欠損金が切り捨てられる、特定欠損金として自己所得を限度にしか使えない、地方税では同じ効果が出ない、通算税効果額の授受を行う場合には精算が必要になる、といった影響も伴います。
見るべきは、単年度の法人税額だけではありません。開始時の時価評価、欠損金残高、将来所得、地方税、会計処理まで、あわせて確認する必要があります。
2. M&Aで赤字会社を100%取得すれば、欠損金を使えると考える
買収対象会社に繰越欠損金があっても、加入時に切り捨てられる可能性があります。切り捨てられない場合であっても、特定欠損金として、対象会社自身の所得からしか控除できないことがあります。
買収価格に欠損金の価値を織り込むのであれば、加入時の欠損金制限を必ず検討しておくべきです。
出典:国税庁|通算制度の開始・加入の際の過年度の欠損金額の切捨て
出典:国税庁|過年度の欠損金額を通算制度適用後に損金算入することの可否
3. 子会社を売却するだけなので、通算制度の申告は関係ないと考える
子会社株式を一部でも外部へ譲渡し、完全支配関係がなくなれば、離脱日が発生します。
このように法人が存続したまま離脱する場合には、離脱日の前後で事業年度が区切られます。離脱前の期間は通算法人として申告する一方で、損益通算等が適用されない場合もあります。
さらに、離脱時の時価評価、投資簿価修正、地方税、通算税効果額の精算、離脱後も残る連帯納付責任についても確認しておく必要があります。
出典:国税庁|通算制度から離脱する場合の事業年度の特例
出典:国税庁|通算制度離脱時の連帯納付責任
4. 時価評価除外法人だから問題ないと考える
時価評価をしない法人であっても、開始・加入前の繰越欠損金、支配関係発生日の属する事業年度の開始日前から有する一定の資産の含み損、事業変更、共同事業性によって、欠損金切捨てや損益通算制限が生じることがあります。
時価評価の有無だけでなく、欠損金・含み損・事業継続性を一体で確認することが欠かせません。
出典:国税庁|損益通算の対象とはならない欠損金額等
5. 法人税の試算だけで制度選択を判断する
法人税では損益通算や欠損金通算による効果が出ても、地方税では別の調整が必要になります。地方法人税、防衛特別法人税、法人事業税、法人住民税、外形標準課税を含めた資金流出を見なければ、実際のメリットを見誤ってしまいます。
出典:東京都主税局|通算法人の法人事業税・法人都民税の申告
出典:国税庁|防衛特別法人税が創設されました
開始・加入・離脱の前に整理すべき資料
グループ通算制度の開始・加入・離脱を検討する際には、少なくとも次の資料を整理しておく必要があります。
| 資料 | 確認目的 |
|---|---|
| グループ資本関係図 | 完全支配関係、通算親法人・子法人の範囲 |
| 株主名簿・登記事項証明書 | 株式保有割合、異動日、完全支配関係の成立・消滅 |
| 過去の法人税申告書 | 欠損金、別表七、別表四・五(一)、税額控除 |
| 過去の通算承認・加入・離脱に関する書類 | 適用履歴、再加入制限、加入時期の特例、必要書類の提出状況 |
| 地方税申告書 | 法人住民税・法人事業税の欠損金・課税標準、調整に必要な別表・添付書類 |
| 固定資産台帳 | 時価評価資産、減価償却、税務上の帳簿価額、含み損益 |
| 不動産・有価証券評価資料 | 時価評価の要否、評価根拠 |
| 貸付金・債権明細 | 金銭債権の時価評価、貸倒リスク |
| 子法人株式の取得価額・税務簿価資料 | 投資簿価修正、税務上の簿価純資産、加算措置等の適用 |
| M&A契約書・株式譲渡契約書 | クロージング日、税務補償、価格調整、連帯納付責任に係る負担区分 |
| 組織再編契約書・計画書 | 合併・株式交換等の適格性、加入・離脱日 |
| 事業計画 | 将来所得、欠損金回収可能性、税効果会計 |
| 取締役会議事録・稟議書 | 制度選択・加入・離脱の意思決定過程 |
| 通算税効果額規程 | 授受方針、グループ内精算、未収未払、会計処理 |
資料がそろわないまま「通算制度を使うかどうか」だけを判断してしまうと、後になって税務調査、M&A、金融機関説明、株主説明といった場面で困ることになります。
専門家に相談すべきタイミング
次のような場面では、決算後ではなく、意思決定の前に専門家へ相談されることをおすすめします。
| 相談すべき場面 | 理由 |
|---|---|
| グループ通算制度の導入を検討している | 承認申請期限、対象法人、開始時の不利益を事前確認する必要がある |
| グループ内に赤字会社・欠損金会社がある | 欠損金が使えるとは限らず、切捨て・特定欠損金化を確認する必要がある |
| M&Aで100%子会社化する | 加入日、時価評価、欠損金、税務補償条項を確認する必要がある |
| 子会社売却を検討している | 離脱日、みなし事業年度、時価評価、投資簿価修正、連帯納付責任を確認する必要がある |
| 子会社の合併・清算を予定している | 解散・合併・残余財産確定を区別し、効力喪失日、最終申告、欠損金、みなし配当、地方税を確認する必要がある |
| 通算税効果額の授受方針・精算ルールがない | 会計処理、グループ内の負担配分、M&A時の説明に影響する |
| 決算期が異なる子会社がある | みなし事業年度、短期申告、税額控除、地方税に影響する |
| 含み損益の大きい資産がある | 時価評価課税、含み損制限、税効果会計に影響する |
グループ通算制度は、申告書の作成段階で初めて検討する制度ではありません。M&A、子会社設立、追加取得、再編、売却、清算といった意思決定の前に、税務・会計・契約・資金繰りを横断して確認しておく必要があります。
グループ通算制度の開始・加入・離脱をご相談ください
グループ通算制度の開始・加入・離脱は、単年度の節税効果だけで判断できるものではありません。
制度を開始することで、時価評価課税や欠損金切捨てが生じる可能性があります。M&Aで子会社を加入させる場合には、加入日や加入時期の特例によって、申告期間や税額効果が変わってきます。子会社を離脱させる場合には、離脱の原因に応じた申告、時価評価、投資簿価修正、地方税、通算税効果額の精算を、あわせて整理する必要があります。
犬飼公認会計士・税理士事務所では、グループ会社を有する中小・中堅企業について、グループ通算制度、グループ法人税制、組織再編、M&A、税効果会計を踏まえた法人税務の整理を支援しています。
通算制度の導入を検討されている場合、M&Aによる子会社加入を予定されている場合、あるいは子会社売却・清算・合併による離脱を検討されている場合は、早い段階でお問い合わせページよりご相談ください。
制度を使うかどうかだけでなく、開始・加入・離脱の後に、会社の数字をどう説明できる状態にしておくか。そこまで整理しておくことが重要です。
振り返り:グループ通算制度の開始・加入・離脱で確認すべきこと
| 論点 | 重要ポイント | 確認すべき資料・判断 |
|---|---|---|
| 制度開始 | 通算親法人・通算子法人となることができる対象内国法人すべての連名で承認申請が必要 | 資本関係図、対象法人一覧、承認申請期限 |
| 対象法人 | 外国法人・通算除外法人の介在や、通常の外部少数株主の有無を確認する | 上位株主の法人区分、株式保有関係、判定上除外される株式 |
| 承認申請期限 | 原則として最初の事業年度開始日の3月前の日まで | 事業年度、決算期、申請スケジュール |
| みなし承認 | 通常の申請では、開始日前日までに承認・却下がなければ、開始日に承認があったものとみなされる | 国税庁への申請状況、却下事由の有無 |
| 開始時のみなし事業年度 | 決算期が異なる子会社は短期事業年度が生じることがある | 決算期、短期決算資料、申告期限 |
| 加入日 | 対象となる完全支配関係を有することとなった日が原則 | 株式譲渡実行日、取得割合、株主名簿 |
| 加入に伴う手続 | みなし承認でも書類提出が必要。再加入制限にも注意する | 加入書類、過去の通算制度の適用・離脱履歴 |
| 加入時期の特例 | 原則の加入日の前日が属する会計期間または月次決算期間の末日の翌日から加入できる場合がある | 特例適用の可否、提出期限、欠損金・税額への影響 |
| 離脱日・効力喪失日 | 株式売却は原則として関係消滅日、合併は合併日、破産による解散・残余財産確定は原則としてその翌日 | 株式譲渡日、合併日、破産手続開始決定日、残余財産確定日 |
| 通常の子法人の解散 | 解散・清算開始だけでは直ちに離脱しない | 清算方針、残余財産確定予定、通算関係の継続 |
| 離脱に伴う申告 | 存続する法人の離脱前後の申告と、合併消滅・残余財産確定に伴う最終申告を区別する | みなし事業年度、各申告期間、最終期間の欠損金 |
| 開始・加入時の時価評価 | 対象法人・対象資産を判定し、開始直前・加入直前事業年度で処理する | 税務上の帳簿価額、少額基準、除外資産、評価資料 |
| 離脱時の時価評価 | 事業不継続と株主側の株式損失では要件・対象資産が異なる。後者は原則として帳簿価額10億円超の一定資産 | 事業継続見込み、評価益・評価損、税務上の株式損失・資産損失の見込み |
| 投資簿価修正 | 子法人自身の資産評価とは別に、株主側で子法人株式の税務簿価を調整する | 株式取得価額、税務上の簿価純資産、加算措置等 |
| 時価評価除外法人 | 時価評価が不要でも欠損金・含み損制限が残ることがある | 支配関係継続、共同事業性、事業変更 |
| 欠損金切捨て | 開始・加入前の繰越欠損金が使えなくなる場合がある | 別表七、発生年度、青色申告、支配関係発生日 |
| 初年度離脱の欠損金 | 親法人の事業年度を基準に切捨ての例外を判定する。時価評価等における「初年度離脱通算子法人」とは別 | 承認効力発生日、親法人の事業年度末、離脱事由、その他の繰越控除要件 |
| 損益通算対象外欠損金 | 償却費割合が30%を超えるなど一定の場合には、通算前欠損金額全体が対象外となる | 所定の原価・費用、償却費、適用期間 |
| 特定資産譲渡等損失 | 対象資産の保有時点を確認し、損益通算制限と損失自体の損金不算入を区別する | 支配関係発生日の属する事業年度開始日前の保有資産、損失・利益、事業開始時期 |
| 地方税 | 法人税と同じ通算効果が出るとは限らず、調整・添付書類の確認が必要 | 法人住民税、法人事業税、外形標準課税、申告書別表 |
| 地方法人税・防衛特別法人税 | 法人税以外の国税への影響も試算する。防衛特別法人税の基礎控除額はグループ内で配分する | 対象事業年度、基準法人税額、基礎控除額、短期事業年度 |
| 通算税効果額 | 授受は任意。授受する場合は合理的な計算と精算ルールを定める | 精算規程、覚書、会計処理、未収未払 |
| 会計・税効果 | 実際の開始・加入・離脱前から財務諸表に影響する場合がある | 将来所得計画、意思決定、実行可能性、第42号・第48号および改正基準の適用時期 |
| 離脱後の責任・制度の取りやめ | 離脱後も連帯納付責任が残る場合がある。任意の取りやめには承認が必要 | 税務補償、納税義務の成立時期、取りやめの理由・申請 |
| 相談タイミング | 決算後ではなく、制度選択・M&A・再編前に検討する | 事業計画、契約書、議事録、税額試算 |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

