グループ通算制度というと、黒字会社と赤字会社の損益通算や、欠損金の取扱いに目が向きがちです。
ただ、実務ではもう一つ、見落とせない論点があります。子会社株式を売却する。グループ外へ切り出す。あるいは合併による解散や残余財産の確定によって、通算グループから離脱させる。こうした場面で問題になるのが「投資簿価修正」です。
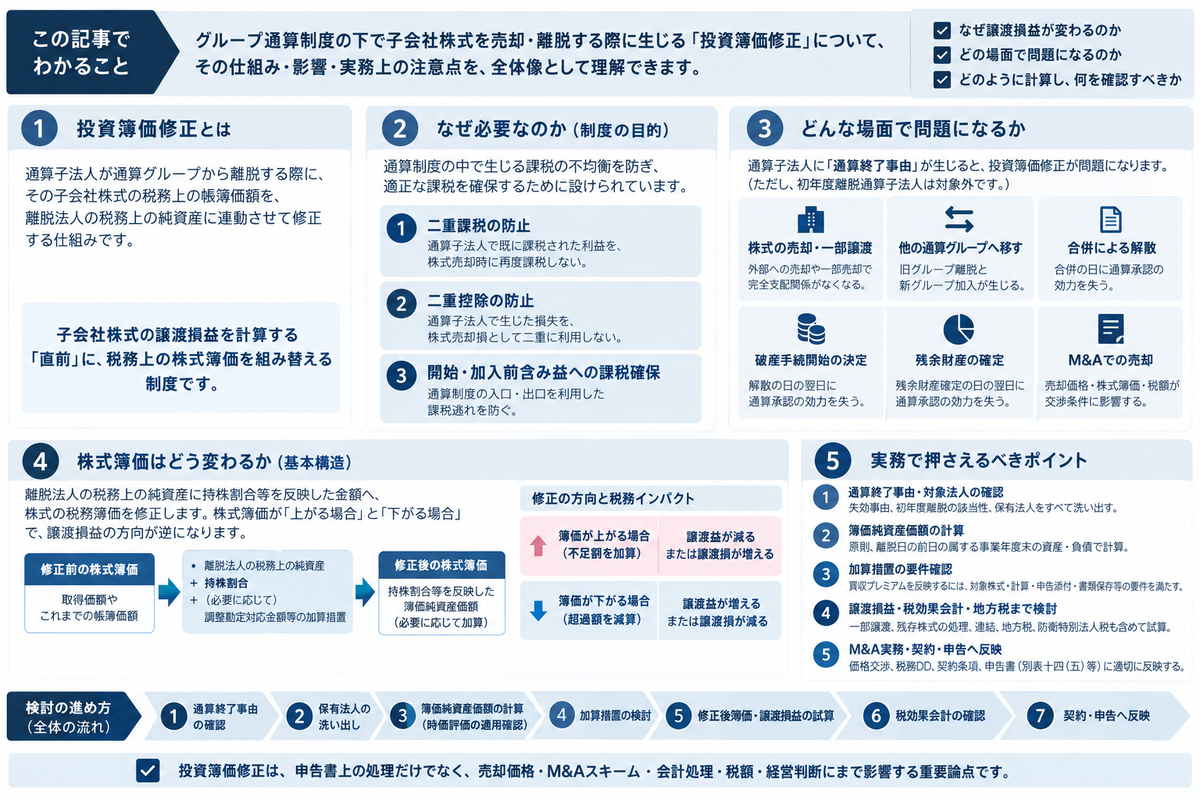
投資簿価修正とは、簡単に言えば、通算子法人が通算グループから離脱する際に、その通算子法人株式の税務上の帳簿価額を、離脱法人の税務上の純資産に連動させて修正する仕組みのことです。
制度としては、一定の通算子法人について通算制度の承認が効力を失う場合に、その通算子法人株式の帳簿価額を、持株割合等を反映した簿価純資産価額に相当する金額へ修正する、という整理になります。あわせて、株式保有法人の利益積立金額も調整します。ただし、後述する初年度離脱通算子法人は、投資簿価修正の対象から除かれます。
出典:国税庁|投資簿価修正(原則法)の概要
この修正を見落とすと、子会社株式の売却益・売却損の見込みが大きく崩れてしまいます。
特に、M&A、子会社売却、債務超過子会社の整理、グループ内再編、通算子法人株式の一部譲渡などを検討している場合は、注意が必要です。売却価格だけでなく、税務上の株式簿価が最終的にいくらになるのか。そこを事前に確認しておかなければなりません。
投資簿価修正は「株式売却益を計算する前」に起こる
子会社株式を売却するとき、通常は次のように考えるはずです。
| 項目 | 通常の考え方 |
|---|---|
| 売却対価 | 買主から受け取る金額 |
| 株式の税務簿価 | 親会社・保有会社が売却する子会社株式の税務上の帳簿価額 |
| 譲渡損益 | 売却対価 − 株式の税務簿価 |
ところが、グループ通算制度において通算子法人が離脱する場面では、この「株式の税務簿価」が、売却直前の帳簿価額そのままではなくなることがあります。
投資簿価修正が入ると、譲渡損益の計算は次のように変わります。
| 項目 | 投資簿価修正がない場合 | 投資簿価修正がある場合 |
|---|---|---|
| 株式簿価 | 取得価額や過去の帳簿価額 | 離脱法人の税務上の純資産に持株割合等を反映した金額へ修正 |
| 譲渡損益 | 売却対価 − 従来の株式簿価 | 売却対価 − 修正後株式簿価のうち売却部分に対応する金額 |
| 影響 | 従来の税務簿価を前提に損益を見積もる | 所定の基準時点の子法人の税務上の純資産等により損益が変動 |
| 実務リスク | 比較的把握しやすい | 事前試算をしないと税額を読み違える |
つまり投資簿価修正は、子会社株式の譲渡損益を計算するその直前に、税務上の株式簿価を組み替える制度だと考えてください。
会計上の株式簿価と税務上の株式簿価は、一致するとは限りません。その結果、会計上と税務上の譲渡損益に差が生じることがあります。経営者や財務担当者が売却価格と帳簿価額だけを見て税額を見積もってしまうと、重要な判断を誤りかねません。
出典:国税庁|投資簿価修正(原則法)の概要
なぜ投資簿価修正が必要なのか
投資簿価修正の目的は、大きく分けると次の3つに整理できます。
| 目的 | 内容 |
|---|---|
| 二重課税の防止 | 通算子法人で既に課税された利益を、株式売却時にも再度課税しないようにする |
| 二重控除の防止 | 通算子法人で生じた損失を、株式売却損として二重に利用しないようにする |
| 開始・加入前含み益への課税確保 | 通算制度の入口・出口を利用して、課税すべき含み益を消すことを防ぐ |
制度趣旨としても、投資簿価修正は、通算子法人が稼得した利益に対する二重課税や、損失に対する二重控除の排除、通算制度開始・加入前の含み益に対する課税の確保、さらには組織再編税制との整合性といった観点から設けられたものと説明されています。
出典:国税庁|投資簿価修正(原則法)の概要
具体的に考えてみます。通算子法人が通算期間中に利益を稼いだ場合、その利益はすでにその法人の課税所得として法人税の計算に反映されています。その後、親会社がその子会社株式を売却したときに、同じ利益の蓄積分までもが株式売却益として課税されてしまえば、経済的には二重課税に近い状態になってしまいます。
逆のケースもあります。通算子法人が通算期間中に損失を出し、その損失がすでにグループ内の所得と通算されているとします。それにもかかわらず、子会社株式の売却時にさらに株式譲渡損として控除できてしまえば、同じ損失を二重に使うことになります。
投資簿価修正は、こうした課税の重複や損失の重複利用を避けるために、通算子法人株式の税務簿価を、持株割合等を反映した簿価純資産価額に相当する金額へ修正する仕組みなのです。
投資簿価修正が問題になる典型場面
投資簿価修正は、通常の単体申告ではあまり意識されません。問題になるのは、通算子法人に「通算終了事由」が生じる場面です。
ただし、初年度離脱通算子法人は投資簿価修正の対象から除かれます。これは、通算完全支配関係が生じた日の属する通算親法人の事業年度末までに、かつ、その関係が生じた日以後2月以内に、株式売却等の一定の事実によって当該関係を失う通算子法人をいいます。グループ内の合併や残余財産の確定による場合は、この定義から除かれます。
出典:国税庁|通算制度からの離脱等に伴う時価評価を要する法人
| 場面 | 何が起きるか | 投資簿価修正の確認 |
|---|---|---|
| 通算子法人株式を外部へ売却する | 通算完全支配関係がなくなった日に、通算グループから離脱する | 売却前に株式簿価修正を確認 |
| 通算子法人株式の一部を売却する | 100%支配が崩れる | 売却法人以外の保有法人にも影響 |
| 通算子法人を他の通算グループへ移す | 旧グループ離脱と新グループ加入が生じる | 時価評価と投資簿価修正の順序を確認 |
| 通算子法人が合併により解散する | 合併の日に通算承認の効力を失う | 適格性や加算措置との関係を確認 |
| 通算子法人が破産手続開始の決定により解散する | 解散の日の翌日に通算承認の効力を失う | 清算終結を待たずに失効日を確認 |
| 通算子法人の残余財産が確定する | 残余財産確定の日の翌日に通算承認の効力を失う | 残余財産確定時の株式簿価・株主側処理を確認 |
| 通算子法人が通常の解散・清算開始をする | その事実だけでは通算承認は失効しない | 解散日と通算承認の失効日を区別 |
| M&Aで通算子法人を売却する | 売却価格・株式簿価・税額が交渉条件に影響 | 税務DD、表明保証、価格調整条項に反映 |
通常の解散・清算開始だけで、通算子法人が直ちに離脱するわけではありません。合併による解散、破産手続開始の決定による解散、残余財産の確定など、通算承認の効力を失う具体的な事由と失効日を確認する必要があります。
出典:国税庁|通算制度の承認の効力を失う場合
出典:国税庁|通算子法人の解散又は残余財産の確定があった場合の申告
ここで気をつけたいのは、「株式を譲渡した法人だけが投資簿価修正を行う」とは限らない、という点です。
複数の通算法人が同じ通算子法人株式を保有している場合、対象となる通算子法人に通算終了事由が生じたときは、株式を譲渡した通算法人に限らず、その通算子法人株式を保有するすべての通算法人が投資簿価修正を行うことになります。
出典:国税庁|複数の株主がいる場合の通算子法人株式の投資簿価修正の計算について
したがって、グループ内で子会社株式を複数法人が分散保有しているようなケースでは、売却担当会社だけで税額を試算しても十分とはいえません。グループ内の全保有法人について、株式簿価、持株割合、利益積立金額の調整を確認しておく必要があります。
投資簿価修正の基本構造
投資簿価修正の基本は、通算子法人株式の税務上の帳簿価額を、各株式保有法人の持株割合に対応する簿価純資産価額に相当する金額へ修正することにあります。
イメージとしては、次のように整理できます。
| 項目 | 内容 |
|---|---|
| 修正前株式簿価 | 通算法人が保有している通算子法人株式の税務上の帳簿価額 |
| 簿価純資産価額の基礎となる純資産 | 離脱法人の税務上の資産の帳簿価額から、税務上の負債の帳簿価額を控除した金額 |
| 持株割合 | 通算承認の効力を失う直前の発行済株式数のうち、株式保有法人が保有する株式数の割合。自己株式は発行済株式数から除く |
| 修正後株式簿価 | 上記の純資産額に、必要に応じて後述する加算措置等を反映し、持株割合を乗じた金額 |
| 簿価純資産不足額 | 修正後株式簿価が修正前株式簿価を上回る部分 |
| 簿価純資産超過額 | 修正前株式簿価が修正後株式簿価を上回る部分 |
| 利益積立金額調整 | 株式簿価の増減に対応して、自己の利益積立金額を増減調整 |
ここでいう資産・負債は、会計上の貸借対照表の金額をそのまま用いるものではありません。税務上の帳簿価額を基礎とし、負債には新株予約権及び株式引受権に係る義務を含めます。会計上の引当金などは、税務上の取扱いを確認して調整します。
また、株式保有法人の帳簿価額と比較するのは、その保有割合に対応する金額です。離脱法人全体の純資産と、一部の株式の帳簿価額を直接比較するわけではありません。
計算のうえでは、通算終了事由が生じた時の直前の株式の帳簿価額に、簿価純資産不足額を加算し、または簿価純資産超過額を減算します。その金額を当該株式の数で除して、修正後の1単位当たりの帳簿価額を算出します。
出典:国税庁|投資簿価修正(原則法)の概要
出典:国税庁|複数の株主がいる場合の通算子法人株式の投資簿価修正の計算について
数字で追うと、より掴みやすくなります。たとえば、通算親法人であるP社が100を出資して設立したS社が、現金400・負債100を有する状態で離脱し、P社がS社株式の全部を300で譲渡したとします。この例では、S社は初年度離脱通算子法人に該当せず、現金・負債の金額は離脱日の前日末の税務上の帳簿価額とします。
この場合、S社の簿価純資産価額は300となり、P社のS社株式帳簿価額は100から300へと修正されます。結果として、売却対価300に対して税務上の株式簿価も300となり、株式譲渡益は生じない形になります。
出典:国税庁|投資簿価修正(原則法)の概要
「株式簿価が上がる場合」と「下がる場合」で税務インパクトが逆になる
投資簿価修正では、通算子法人株式の簿価が上がることもあれば、下がることもあります。
| 状況 | 修正の方向 | 税務上の影響 |
|---|---|---|
| 持株割合等を反映した修正後株式簿価が、修正前の税務上の株式簿価を上回る | 株式簿価を増額 | 譲渡益が減る、または譲渡損が増える方向 |
| 持株割合等を反映した修正後株式簿価が、修正前の税務上の株式簿価を下回る | 株式簿価を減額 | 譲渡益が増える、または譲渡損が減る方向 |
この方向の違いは、そのまま経営判断に直結します。
たとえば、会計上の子会社株式簿価が1億円、売却予定価格が1.5億円だとすれば、単純には5,000万円の売却益と考えたくなるところです。
しかし、投資簿価修正によって税務上の株式簿価が1.4億円になれば、税務上の譲渡益は1,000万円となります。逆に、税務上の株式簿価が5,000万円まで下がってしまえば、譲渡益は1億円へと膨らみます。ここでは、譲渡費用等の他の調整は考慮していません。
この差は、単なる申告書上の数字にとどまりません。売却後の手残り、納税資金、価格交渉、金融機関への説明、株主への説明にまで影響してくる差なのです。
簿価純資産価額は「離脱日の前日」の数字が重要になる
投資簿価修正でとりわけ注意したいのが、簿価純資産価額をどの時点で見るか、という点です。
計算上、資産・負債は、その通算子法人の通算承認の効力を失った日の前日の属する事業年度終了の時において有する資産・負債とされています。一方、持株割合と修正前株式簿価は、通算終了事由が生じる直前の時点で把握します。
| 項目 | 基準となる時点 |
|---|---|
| 離脱法人の資産・負債 | 通算承認の効力を失った日の前日の属する事業年度終了時 |
| 株式保有割合・修正前株式簿価 | 通算終了事由が生じる直前 |
この「離脱日の前日」という感覚は、実務上きわめて重要です。
たとえば、子会社売却の前に次のような取引を予定している場合、実行日によって投資簿価修正に反映されるかどうかが変わってきます。
| 売却前取引 | 注意点 |
|---|---|
| 債権放棄 | 債務免除益により純資産が増える可能性。税務上の益金算入の有無は別途確認 |
| 第三者割当増資 | 純資産・株式価値・持株割合に影響。増資自体で通算完全支配関係が失われる場合もある |
| 配当 | 利益剰余金・純資産を減少させる |
| 資産譲渡 | 含み損益の実現により純資産が変動 |
| 貸倒処理 | 資産・利益積立金額に影響 |
| グループ内債権債務整理 | 譲渡損益・寄附金・債務免除益と連動 |
実務上は、子会社売却と同じ日に債権放棄や増資を行うケースもあります。ただし、株式売却によって通算完全支配関係を失う通常のケースでは、投資簿価修正の基礎となる資産・負債は、原則として売却日の前日を末日とする事業年度の終了時点で把握します。
したがって、「午前に債権放棄、午後に株式譲渡」としても、当日の債権放棄が前日末の資産・負債に反映されるわけではありません。一方、債権放棄そのものの税務処理では、実行時点の完全支配関係の有無などを別途確認する必要があります。
離脱日の前日における資産・負債を基礎に投資簿価修正を行う。この点を踏まえると、債権放棄や増資を離脱日に行うのか、それとも離脱日の前日以前に行うのか。これは単なる事務日程の問題ではなく、税務上の重要論点になります。
出典:国税庁|投資簿価修正(原則法)の概要
出典:国税庁|通算制度の承認の効力を失う場合
ですから、子会社売却やグループ外への切出しを検討する際には、取引実行日、クロージング日、取締役会決議日、資金移動日、債権放棄通知日、増資払込日を、税務の観点からあらためて確認しておく必要があります。
資産調整勘定対応金額等の加算措置|買収プレミアムをどう扱うか
投資簿価修正の原則は、株式簿価を持株割合に対応する簿価純資産価額に合わせる、という考え方です。
ただ、この原則だけで進めると、一つ問題が残ります。買収時に支払ったプレミアム、いわゆるのれん相当額が、子会社株式の売却時に税務上の譲渡原価へ反映されない、という点です。
そこで、一定の場合には、離脱法人の株式の帳簿価額を計算する際に、基礎となる純資産額に調整勘定対応金額の合計額を加算できる措置が設けられています。
具体的には、離脱直前にその株式を有するすべての対象法人が、通算終了事由が生じた時の属する事業年度の確定申告書等に別表十四(五)を添付し、いずれかの法人が調整勘定対応金額の計算の基礎となる事項等を記載した書類を保存していることなどが必要です。要件を満たす場合には、離脱法人の所定の基準時点の税務上の純資産に調整勘定対応金額の合計額を加算し、離脱直前の持株割合を乗じて計算することができます。
ここで加算する金額は、会計上ののれんをそのまま用いるものではありません。対象株式の各取得時点について、非適格合併が行われたものとみなす税法所定の方法で、資産調整勘定対応金額及び負債調整勘定対応金額を計算します。
調整勘定対応金額の合計額は、基本的に資産調整勘定対応金額の合計額から負債調整勘定対応金額の合計額を差し引く構造です。負債調整勘定対応金額が上回る場合には、合計額がマイナスとなることもあります。
出典:国税庁|投資簿価修正における資産調整勘定対応金額等の加算措置
また、加算措置の対象となる株式は、通算完全支配関係発生日以前に購入等の所定の方法で取得したものに限られます。組織再編で交付を受けた株式などは、取得時期だけでなく、対象株式の定義に該当するかを確認します。
主要事業の非継続を理由とする一定の離脱時時価評価の対象法人は、加算措置から除かれます。さらに、通算完全支配関係発生日から通算終了事由が生じる直前までに、離脱法人を被合併法人等とする一定の非適格合併等が行われた場合には、加算対象額を零とする規定もあります。
申告書への添付と書類保存の要件を満たすだけで、すべての離脱法人・すべての取得株式について適用できるわけではありません。
出典:国税庁|投資簿価修正における資産調整勘定対応金額等の加算措置
出典:税務研究会・法令集|法人税法施行令第119条の3(第6項・第7項)
この加算措置は、M&A実務のなかで極めて重要な意味を持ちます。
| 論点 | 加算措置がない場合 | 加算措置を検討する場合 |
|---|---|---|
| 買収プレミアム | 税務上の株式簿価に反映されない可能性 | 税法所定の対応金額を計算し、一定要件で反映可能 |
| 売却時譲渡益 | 正のプレミアム相当額を反映した場合より譲渡益が大きくなることがある | 資産調整勘定対応金額と負債調整勘定対応金額等を反映して譲渡益を計算 |
| 必要書類 | 通常の譲渡損益資料中心 | 別表十四(五)、計算根拠書類、取得時資料が必要 |
| M&A契約 | 買収時の資料不足が後の売却税務に影響 | 買収時から将来売却を見据えた資料保存が必要 |
| 投資簿価修正に係る税務DD | 株式簿価・純資産等を確認 | 売主及び関係法人の過去の取得価額、取得経緯、各取得時点の資産・負債、対応金額の計算根拠も確認 |
加算措置の計算で確認する取得価額は、現在の売却取引で新たな買主が支払う価格ではなく、対象株式に係る過去の取得価額です。加算措置の有無だけで、税務DD全体の範囲が決まるわけでもありません。
出典:国税庁|投資簿価修正における資産調整勘定対応金額等の加算措置
取得時期が古いなどの理由で一部の取得分について計算が困難な場合には、その取得分の対応金額を零とし、計算可能な追加取得分について加算措置を適用できる取扱いがあります。ただし、他の適用要件を満たす必要があります。負債調整勘定対応金額の発生が見込まれる取得分を零とするなど、課税上の弊害がある場合には適用できません。
出典:国税庁|法人税基本通達2-3-21の4 資産調整勘定対応金額等の計算が困難な場合の取扱い
つまり加算措置は、「プレミアムがあったはずだ」と主張するだけでは足りません。取得時の株式価値、対象会社の資産・負債、取得価額の内訳、調整勘定対応金額の計算根拠。これらを、後からきちんと説明できる状態にしておく必要があります。
別表十四(五)と保存書類を軽視してはいけない
資産調整勘定対応金額等の加算措置を適用する場合には、申告書への添付と資料の保存が鍵になります。
国税庁は、令和8年4月1日以後終了事業年度分の法人税申告書別表として、「別表十四(五) 通算終了事由が生じた他の通算法人の株式につき資産調整勘定対応金額等がある場合の簿価純資産価額とする金額の計算に関する明細書」を公表しています。申告に当たっては、対象事業年度に対応する様式及び記載要領を確認します。
出典:国税庁|令和8年4月以降に提供した法人税等各種別表関係(令和8年4月1日以後終了事業年度等分)
なお、加算措置の要件にいう確定申告書等には、修正申告書及び更正請求書も含まれます。当初申告で適用していなかった場合は、各株式保有法人の申告状況、書類保存状況及び更正の請求等の法定要件・期限を確認します。
出典:税務研究会・法令集|法人税法施行令第119条の3第6項
以下は、加算措置の計算、取引事実の確認及び意思決定の説明に用いる資料の例です。すべての資料がその名称・形式で一律に法定保存を求められるわけではありませんが、申告書への計算明細の添付及び計算基礎事項等を記載した書類の保存要件を満たす必要があります。
| 資料 | 確認目的 |
|---|---|
| 株式取得契約書 | 取得価額、取得日、対象株式数、付随費用、取得方法を確認 |
| 株式譲渡契約書 | 離脱日、譲渡割合、譲渡対価を確認 |
| 買収時の対象会社貸借対照表 | 取得時の資産・負債を確認 |
| 買収時の時価評価資料 | 資産調整勘定対応金額・負債調整勘定対応金額を検討 |
| デューデリジェンス資料 | 簿外負債、含み損益、正常収益力を確認 |
| 取得価額配分資料 | 買収プレミアムの性質を説明。会計上ののれんと税法所定の対応金額は区別 |
| 過去の組織再編関係資料 | 株式の取得経緯、非適格組織再編による調整、通算内適格合併の有無を確認 |
| 所定の基準時点の貸借対照表・税務調整資料 | 簿価純資産価額を確認 |
| 別表十四(五) | 加算措置の申告書上の明細 |
| 計算過程メモ | 調整勘定対応金額の算定根拠を残す |
| 取締役会議事録・稟議書 | 売却・離脱の意思決定過程を残す |
出典:国税庁|投資簿価修正における資産調整勘定対応金額等の加算措置
買収時の資料が不足していると、いざ売却する段になって加算措置の計算ができない。あるいは税務調査の場で説明が難しくなる。そうした事態が起こり得ます。ただし、資料不足が直ちに加算措置全体の不適用を意味するわけではなく、前述した計算困難な取得分の取扱いを適用できるかも確認します。
M&Aの時点では、「将来売却するかどうか」はまだ未定であることも多いはずです。それでも、将来の投資簿価修正を見据えて、取得価額の根拠資料は保存しておくことをおすすめします。
通算内適格合併がある場合|過去の加算措置の選択が将来に響く
通算グループ内で適格合併があった後に、合併法人である通算子法人が離脱する。こうした場合にも、資産調整勘定対応金額等の加算措置が問題になります。
通算内適格合併により解散した被合併法人の株式について、既に資産調整勘定対応金額等の加算措置の適用を受けている場合には、後に合併法人へ通算終了事由が生じた際にも、一定要件を満たしているときは、被合併法人調整勘定対応金額を、合併法人株式に係る調整勘定対応金額の合計額に加算することができます。
出典:国税庁|通算グループ内で適格合併があった場合における資産調整勘定対応金額等の加算措置の適用
一方で、被合併法人株式について過去に加算措置を選択していなかった場合には、後に合併法人株式について加算措置を適用しても、被合併法人調整勘定対応金額を加算することはできないとされています。
出典:国税庁|通算グループ内で適格合併があった場合における資産調整勘定対応金額等の加算措置の適用
ただし、これは過去の被合併法人株式について加算措置の適用を受けていない場合の取扱いです。当初申告で適用していなかった場合に、過去の申告を適法に是正できるかどうかは、前述した申告・保存要件や更正の請求等の要件・期限を踏まえて、別途検討する必要があります。
出典:税務研究会・法令集|法人税法施行令第119条の3第6項
これは、グループ内再編を行う会社にとって、見過ごせない論点です。
通算子法人を合併で整理する時点では、外部売却の予定がないこともあるでしょう。それでも、将来の売却・再編の局面で、過去のこの選択が効いてきます。通算内適格合併を行う際には、合併時の申告だけを見るのではなく、将来の離脱・売却まで見据えて、加算措置の適用要否を検討しておく必要があります。
一部譲渡でも、残りの株式に影響が残る
通算子法人株式の全部を外部へ売却する場合はもちろんですが、一部を売却して完全支配関係がなくなる場合にも、投資簿価修正は問題になります。
たとえば、通算子法人株式の40%を外部へ売却し、60%を引き続き保有するとします。このとき、売却した40%だけでなく、投資簿価修正後に保有し続ける株式についても、税務上の帳簿価額と会計上の帳簿価額との間に差異が残ることがあります。
ただし、一部譲渡の場合、修正後の税務簿価は売却部分と残存部分に配分されます。売却部分は当期の譲渡損益に反映されますが、残存部分の修正額が、その時点で直ちに益金または損金になるわけではありません。
出典:国税庁|投資簿価修正における資産調整勘定対応金額等の加算措置
そして、この差異は税効果会計にも影響します。
離脱前は、将来の投資簿価修正を見込んだ差額について、実務対応報告第42号に基づく税効果会計を検討します。期末時点における他の通算会社株式等の帳簿価額と、持株割合や加算措置等を反映した税務上の簿価純資産価額との差額を、一時差異と同様に取り扱うこととされています。
個別財務諸表における主な認識要件は、次のとおりです。
| 区分 | 主な認識要件・確認事項 |
|---|---|
| 増額修正に係る繰延税金資産 | 予測可能な将来に、投資簿価修正が行われる株式の売却等について意思決定または実施計画があり、かつ、繰延税金資産の回収可能性が認められる場合に計上 |
| 減額修正に係る繰延税金負債 | 原則として計上。ただし、株式保有会社自身で売却等を決定でき、かつ、予測可能な将来に売却等を行う意思がない場合は計上しない |
| 会計上の評価損を計上している場合 | 評価損に係る繰延税金資産の計上の有無や、評価損計上前の帳簿価額との関係について、第19項第3号の取扱いを確認 |
一方、離脱後に保有を続ける株式については、投資簿価修正後の税務上の帳簿価額と会計上の帳簿価額との差異を把握し、適用される税効果会計の定めに従って処理します。離脱後も、対象会社の純資産の変動に合わせて毎期投資簿価修正を続けるわけではありません。
出典:企業会計基準委員会|実務対応報告第42号 グループ通算制度を適用する場合の会計処理及び開示に関する取扱い(第8項・第19項)
また、40%を売却して60%を保有し続ける場合、通算グループから離脱しても、会計上の支配が継続して連結子会社に該当することがあります。この場合、連結財務諸表では、売却持分と売却価額との差額を資本剰余金として処理します。個別財務諸表における売却損益とは区別して検討する必要があります。
出典:企業会計基準委員会|企業会計基準第22号 連結財務諸表に関する会計基準(第29項)
こうした点を踏まえると、子会社株式の一部譲渡を行う場合には、売却損益だけを見ていては不十分です。残存株式の税効果会計、将来の売却意思、連結財務諸表上の処理まで含めて確認しておく必要があります。
投資簿価修正とM&A実務|価格交渉・税務DD・契約条項に影響する
通算子法人株式を売却するM&Aでは、投資簿価修正が次のような局面に影響してきます。
| M&A局面 | 投資簿価修正の影響 |
|---|---|
| 売却価格の検討 | 税引後手残りが変わるため、希望価格の前提が変わる |
| 税務デューデリジェンス | 対象会社の純資産、欠損金、含み損益、過去の通算処理を確認 |
| 契約交渉 | 税務補償、価格調整、クロージング日、売却前再編に影響 |
| 売却前整理 | 配当、債権放棄、増資、グループ内債務整理のタイミングを検討 |
| 申告実務 | 投資簿価修正、利益積立金額調整、加算措置を適用する場合の別表十四(五)の添付を確認 |
| PMI・売却後対応 | 売主側の税額確定、買主側の引継資料、税務調査対応に影響 |
とりわけ、債務超過会社や欠損会社を売却する場合には、投資簿価修正の影響が大きくなることがあります。
たとえば、債務超過子会社について、売却前に親会社が債権放棄を行うと、子会社では会計上の債務免除益が発生し、純資産が改善します。ただし、その改善が投資簿価修正の基礎となる前日末の資産・負債に反映されるかどうかは、債権放棄の実行日と離脱日との関係に左右されます。
さらに、会計上の債務免除益の発生と、税務上の益金算入の有無は別に判断します。法人による完全支配関係がある内国法人間の寄附に該当する場合には、支援側の寄附金の損金不算入と、受領側の対応する受贈益の益金不算入を検討します。
一方、合理的な整理・再建支援として寄附金に該当しない場合には、その経済的利益について、完全支配関係にある法人間の寄附金・受贈益に係る損金不算入・益金不算入の規定は適用されません。債権放棄自体の税務処理と、投資簿価修正への影響を分けて試算する必要があります。
出典:国税庁|完全支配関係にある内国法人間の支援損について
この論点を見落としてしまうと、売却スキームの比較、税額試算、買主との交渉、金融機関への説明が、すべてズレてしまいかねません。
子会社株式譲渡と事業譲渡・分社型分割の比較にも影響する
M&Aでは、株式譲渡、事業譲渡、会社分割、合併など、複数のスキームを比較検討するのが通常です。
通算子法人を外部に売却する場合、株式譲渡を選べば投資簿価修正が問題になります。一方で、事業譲渡や会社分割を選べば、資産・負債の移転損益、消費税、のれん、登録免許税・不動産取得税、従業員や契約の承継など、また別の論点が立ち上がってきます。
| スキーム | 主な税務論点 | 投資簿価修正との関係 |
|---|---|---|
| 株式譲渡 | 株式譲渡損益、投資簿価修正、通算離脱 | 初年度離脱通算子法人の除外などを確認したうえで、直接問題になる |
| 事業譲渡 | 資産譲渡損益、消費税、営業権 | 通算子法人の離脱がなければ直接は問題になりにくい |
| 分社型分割後の株式譲渡 | 分割の適格性、移転資産、株式譲渡損益 | 分割後の子法人が通算子法人に該当し、その離脱が投資簿価修正の対象となる場合に問題になる |
| 合併 | 適格性、欠損金、特定資産譲渡等損失 | 合併による通算承認の効力喪失や、加算措置の承継で問題になる場合がある |
| 清算 | 残余財産、みなし配当、欠損金、株式譲渡損益を計上しない取扱い | 通常の解散と残余財産確定による通算承認の失効を区別し、株主側処理との関係を確認 |
清算の場合には、投資簿価修正のほか、完全支配関係がある内国法人の株式について譲渡損益を計上しない取扱い、みなし配当及び欠損金の取扱いを別途確認します。投資簿価修正が必要になることと、清算による株式損失を損金に算入できることは、別の問題です。
出典:税務研究会・法令集|法人税法第61条の2第17項
出典:国税庁|通算制度の承認の効力を失う場合
したがって、「株式譲渡はシンプルだ」と決めつけてしまうのは危険です。グループ通算制度を適用している場合、株式譲渡はむしろ、投資簿価修正、離脱時時価評価の適用の有無、通算税効果額、地方税、税効果会計まで含めた検討が必要になります。
投資簿価修正と地方税・地方法人税
株式を売却する場合、投資簿価修正後の株式簿価が譲渡原価となるため、法人税の所得計算に影響します。地方法人税については、各通算法人の法人税額を基礎に所定の調整を行った基準法人税額を課税標準として計算されるため、株式譲渡損益による法人税額の変動も踏まえて試算します。
一方、法人住民税・法人事業税については、法人税の通算計算と同じ効果が、そのまま反映されるわけではありません。
グループ通算制度の法人税も、各法人を納税単位として計算・申告します。ただし、法人住民税・法人事業税はグループ通算制度の対象とされておらず、損益通算や欠損金通算等について地方税固有の調整が必要です。投資簿価修正後の株式譲渡損益を算定したうえで、これらの調整を反映し、税目ごとに税額を確認します。投資簿価修正後の株式譲渡損益そのものを、地方税で一律に取り消すという意味ではありません。
出典:国税庁|No.5900 グループ通算制度の概要
出典:企業会計基準委員会|実務対応報告第42号 グループ通算制度を適用する場合の会計処理及び開示に関する取扱い(第8項・第45項)
また、2026年4月1日以後開始事業年度については、防衛特別法人税も試算対象に含めます。通算子法人では、通算親法人の事業年度との関係により課税事業年度への該当を確認し、通算法人に係る基礎控除額の配分等も反映する必要があります。年500万円の基礎控除を、各通算法人がそれぞれ利用できるわけではありません。
出典:国税庁|防衛特別法人税が創設されました
そのため、通算子法人株式を売却する際には、法人税だけでなく、次の税目まで含めて試算しておく必要があります。
| 税目 | 確認事項 |
|---|---|
| 法人税 | 投資簿価修正後の株式譲渡損益 |
| 地方法人税 | 法人税額を基礎とする基準法人税額への影響 |
| 防衛特別法人税 | 課税事業年度への該当、基準法人税額への影響、通算法人間の基礎控除額の配分等 |
| 法人住民税 | 法人税割、均等割、欠損調整の影響 |
| 法人事業税 | 所得割、外形標準課税、個社単位での課税 |
| 特別法人事業税 | 法人事業税との関係 |
| 会計上の税金費用 | 法人税等、法人税等調整額、税効果への影響 |
「法人税の売却益が減るから有利だ」とだけ判断してしまうと、地方税や会計上の税金費用まで含めた全体像を見誤りかねません。
投資簿価修正を検討する際の実務プロセス
投資簿価修正は、単独で計算するよりも、次の順番で整理していくほうが、実務上の漏れを防ぎやすくなります。
1. 通算終了事由を確認する
まずは、その通算子法人について、通算制度の承認が効力を失う事由があるかどうかを確認します。
| 確認項目 | 見るべき資料 |
|---|---|
| 通算完全支配関係がなくなるか | 株式譲渡契約、株主名簿、資本関係図 |
| 合併による解散、破産手続開始の決定による解散、残余財産の確定があるか | 合併契約、破産手続開始決定書、残余財産確定資料、登記資料 |
| 他の通算グループへ加入するか | 株式譲渡契約、グループ組織図 |
| 初年度離脱通算子法人として投資簿価修正の対象外となるか | 通算完全支配関係発生日、離脱日、通算親法人の事業年度、離脱事由 |
通算終了事由がなければ、そもそも投資簿価修正の入口には立ちません。通常の解散・清算開始と通算承認の失効を混同せず、具体的な失効日まで確認します。
出典:国税庁|通算制度の承認の効力を失う場合
2. 株式保有法人をすべて洗い出す
次に、通算子法人株式を誰が保有しているのかを確認します。
複数の通算法人が同じ通算子法人株式を保有している場合には、売却法人だけでなく、対象となる全保有法人で投資簿価修正が必要です。
出典:国税庁|複数の株主がいる場合の通算子法人株式の投資簿価修正の計算について
3. 離脱法人の簿価純資産価額を計算する
続いて、離脱法人の資産・負債を確認し、簿価純資産価額を計算します。
この計算に先立ち、離脱時時価評価の適用の有無を確認します。適用がある場合は、時価評価による増減を反映した後の資産・負債の帳簿価額を基礎とします。離脱すれば必ず時価評価を行うわけではありません。
また、子法人・孫法人などの多層保有関係があり、複数の通算法人で投資簿価修正を行う場合には、資本関係の下位から上位へ順に計算し、その結果を上位法人の計算に反映します。
出典:国税庁|法人税基本通達2-3-21の2・2-3-21の3
出典:国税庁|通算制度からの離脱等に伴う時価評価を要する法人
| 確認項目 | 注意点 |
|---|---|
| 資産の帳簿価額 | 固定資産、棚卸資産、貸付金、有価証券、繰延資産について税務上の金額を確認 |
| 負債の帳簿価額 | 税務上の負債を確認。新株予約権・株式引受権に係る義務を含め、会計上の引当金等は税務上の取扱いを確認 |
| 離脱日前後の取引 | 債権放棄、配当、増資、資産譲渡の実行日と基準時点を区別 |
| 持株割合 | 通算承認の効力を失う直前の保有株式数、自己株式の有無、発行済株式数 |
| 決算期 | 通算承認の効力を失った日の前日の属する事業年度終了時点 |
| 計算順序 | 適用がある場合の時価評価を先に反映し、多層保有は下位から上位へ計算 |
簿価純資産価額の計算は、単なる貸借対照表の転記ではありません。売却前取引、税務調整、利益積立金額、簿外債務の有無まで、あわせて確認しておく必要があります。
4. 資産調整勘定対応金額等の加算措置を検討する
買収プレミアムがある場合には、加算措置を適用できるかどうかを確認します。この際、資産調整勘定対応金額だけでなく、負債調整勘定対応金額も含めて計算します。
| 確認項目 | 注意点 |
|---|---|
| 対象株式の取得時期 | 通算完全支配関係発生日以前の取得か |
| 対象株式の取得方法 | 購入等の所定の取得に該当するか |
| 取得価額 | 税法所定の付随費用を含めて把握しているか |
| 取得時の資産・負債 | 各取得時点の時価評価資料や税務上の調整資料があるか |
| 資産調整勘定対応金額・負債調整勘定対応金額 | 各取得分を計算できるか。負債調整勘定対応金額を見落としていないか |
| 適用除外 | 主要事業の非継続を理由とする一定の離脱時時価評価の対象法人に該当しないか |
| 過去の組織再編 | 一定の非適格組織再編による調整や、通算内適格合併による承継を確認したか |
| 別表十四(五) | 対象となるすべての株式保有法人の確定申告書等に添付できるか |
| 保存書類 | いずれかの対象法人が計算基礎書類等を保存しているか |
| 計算困難な取得分 | 零とする取扱いの要件を満たすか。負債調整勘定対応金額が見込まれる取得分を不当に除いていないか |
出典:国税庁|投資簿価修正における資産調整勘定対応金額等の加算措置
出典:国税庁|法人税基本通達2-3-21の4から2-3-21の8
5. 修正後株式簿価と譲渡損益を試算する
投資簿価修正後の株式簿価を使って、税務上の譲渡損益を再計算します。一部譲渡の場合は、売却部分に対応する譲渡原価と、残存株式の税務簿価を分けて把握します。
この段階で、会計上の譲渡損益、税務上の譲渡損益、税金費用、納税資金のズレを一覧化しておくと、後の判断がスムーズになります。
6. 税効果会計への影響を確認する
個別財務諸表と連結財務諸表の双方で、投資簿価修正に伴う一時差異を確認します。
離脱前の投資簿価修正に係る差額については、個別財務諸表では、実務対応報告第42号第19項に従って繰延税金資産・負債の認識要件等を確認します。連結財務諸表では、この個別財務諸表上の処理によって計上した繰延税金資産・負債を取り崩したうえで、連結貸借対照表上の投資価額と税務上の簿価純資産価額との差額を、連結財務諸表固有の一時差異と同様に取り扱うこととされています。
また、離脱の意思決定がなされ、実行される可能性が高いと認められる場合には、その時点を含む会計期間から離脱の影響を考慮します。実際の離脱年度まで検討を待つとは限りません。
離脱後の残存株式については、修正後の税務簿価と会計簿価との差異に基づいて処理します。通算離脱と会計上の支配喪失は別に判定し、支配が継続する一部譲渡の連結上の処理も確認します。
出典:企業会計基準委員会|実務対応報告第42号 グループ通算制度を適用する場合の会計処理及び開示に関する取扱い(第19項・第20項・第23項)
出典:企業会計基準委員会|企業会計基準第22号 連結財務諸表に関する会計基準(第29項)
7. M&A契約・議事録・申告書へ反映する
最後に、税務上の結論を、契約・意思決定・申告へとつないでいきます。
| 反映先 | 反映内容 |
|---|---|
| 株式譲渡契約 | 税務補償、価格調整、クロージング条件 |
| 取締役会議事録 | 税務影響を踏まえた売却判断 |
| 稟議書 | 投資簿価修正、税額、リスクの説明 |
| 申告書 | 別表四、別表五(一)、加算措置を適用する場合の別表十四(五)等 |
| 税効果資料 | 繰延税金資産・負債、回収可能性 |
| 税務調査対応資料 | 計算根拠、契約、評価資料、時系列 |
契約条項や議事録への反映は、取引条件や意思決定を整理するための対応です。投資簿価修正や加算措置の法定適用要件とは区別して確認します。
よくある誤解と実務上の落とし穴
誤解1:子会社株式の売却益は、売却価格と取得価額だけで計算できる
グループ通算制度では、通算子法人が離脱する場合、投資簿価修正によって税務上の株式簿価が変わる可能性があります。
売却価格と取得価額だけで税額を試算してしまうと、納税額を大きく誤ることになりかねません。
誤解2:株式を売った法人だけが処理すればよい
複数の通算法人が通算子法人株式を保有している場合、投資簿価修正の対象となる離脱では、売却法人以外の保有法人にも修正が必要です。
グループ全体の株式保有状況を確認しないまま申告してしまうと、他法人の税務調整漏れにつながります。
誤解3:買収プレミアムは当然に売却原価になる
投資簿価修正の原則は、持株割合に対応する簿価純資産価額への修正が基本です。買収プレミアムを反映させるには、資産調整勘定対応金額等の加算措置を検討し、対象株式の取得方法や適用除外、計算方法、申告書への添付と保存書類の要件を確認する必要があります。
「買収時に高く買ったのだから、その分は当然に原価になる」とは限らない、ということです。
誤解4:税務だけの問題で会計には影響しない
投資簿価修正によって、会計上の株式簿価と税務上の株式簿価に差異が生じる場合には、税効果会計の検討が必要になります。離脱前に見込む投資簿価修正の影響と、離脱後の残存株式に生じている差異は、分けて確認します。
これは上場会社や監査対象会社に限った話ではありません。金融機関に決算書を説明する中堅企業でも、税金費用や繰延税金資産・負債の説明を求められることがあります。
誤解5:売却直前の債権放棄や増資はいつ行っても同じ
投資簿価修正の基礎となる資産・負債は、原則として離脱日の前日を末日とする事業年度の終了時点で把握します。だからこそ、債権放棄、増資、配当、資産譲渡をいつ行うかが重要になります。売却当日の午前中に取引を終えたとしても、前日末の資産・負債に反映されるわけではありません。
一方、持株割合や修正前株式簿価は離脱直前の時点で確認し、債権放棄自体の課税関係も別途判断します。
「売却と同日にまとめて処理すればよい」という発想は、危険だと考えてください。
出典:国税庁|投資簿価修正(原則法)の概要
出典:国税庁|投資簿価修正における資産調整勘定対応金額等の加算措置
投資簿価修正の相談前に整理すべき資料
通算子法人株式の売却・離脱を検討する場合、専門家に相談する前に、次の資料を整理しておくと、検討の精度が上がります。
| 資料 | 確認する論点 |
|---|---|
| グループ資本関係図 | 通算親法人、通算子法人、完全支配関係、多層保有の計算順序 |
| 株主名簿 | 株式保有法人、離脱直前の持株割合、自己株式 |
| 通算制度の承認関係資料 | 開始日、通算完全支配関係発生日、加入日、離脱予定日 |
| 過去の法人税申告書 | 別表四、五(一)、七、十四、通算関連別表 |
| 子会社株式の取得資料 | 取得価額、取得日、取得方法、付随費用、段階取得の有無 |
| 買収時DD資料 | 取得時の資産・負債、含み損益、簿外負債 |
| 離脱法人の直近決算書・基準時点までの税務調整資料 | 簿価純資産価額の基礎、離脱時時価評価の適用の有無 |
| 離脱日前後の取引予定表 | 配当、債権放棄、増資、資産譲渡 |
| 株式譲渡契約書案 | 譲渡対価、譲渡割合、クロージング日 |
| 合併・分割契約書案、解散決議・清算関係資料 | 合併・分割・清算の有無、通算承認の失効事由と失効日 |
| 過去の組織再編関係資料 | 非適格組織再編による調整、通算内適格合併、過去の加算措置の適用状況 |
| 税効果会計資料 | 一時差異、回収可能性、売却意思決定、離脱前後の処理 |
| 取締役会議事録・稟議書 | 意思決定過程と税務影響の記録 |
| 通算税効果額の精算規程 | グループ内税負担の配分 |
| 別表十四(五)作成資料 | 加算措置の計算、対象法人ごとの添付要件、計算基礎書類の保存 |
資料が不足していると、税額試算そのものに幅が出てしまいます。特に、買収時資料や取得価額配分資料が残っていない場合には、資産調整勘定対応金額等の加算措置を適用できるかどうかを、計算困難な取得分の取扱いも含めて慎重に確認する必要があります。
専門家に相談すべきタイミング
投資簿価修正は、申告期限の直前になって気づいても、取れる選択肢が限られてしまいます。
次のような場面では、できるだけ早めにご相談いただくことをおすすめします。
| 相談タイミング | 理由 |
|---|---|
| 子会社株式の売却を検討し始めたとき | 売却価格と税引後手残りを正しく把握するため |
| M&Aの基本合意前 | 価格交渉、税務補償、クロージング条件に反映するため |
| 売却前に債権放棄・増資・配当を検討しているとき | 取引の実行日が簿価純資産価額の基礎や通算離脱の時点に影響するため |
| 通算内適格合併を行うとき | 将来の加算措置適用に影響するため |
| 買収時資料が不足しているとき | 資産調整勘定対応金額等の計算可否と、計算困難な取得分の取扱いを確認するため |
| 一部譲渡後も株式を保有する予定があるとき | 残存株式の税効果会計や、連結上の支配継続の判断に影響するため |
| 監査・金融機関説明が必要なとき | 税金費用、繰延税金資産・負債の説明が必要になるため |
| グループ内で複数法人が株式を保有しているとき | 売却法人以外にも投資簿価修正が及ぶため |
大切なのは、投資簿価修正を「税理士が申告書のなかで処理するもの」と捉えないことです。
これは、子会社の売却価格、M&Aスキーム、売却前再編、会計処理、税効果、納税資金、契約交渉にまで関わる、経営判断そのものなのです。
投資簿価修正と通算子法人株式の税務をご相談ください
通算子法人株式の売却・離脱では、売却価格だけを見て税務影響を判断することはできません。
投資簿価修正によって、税務上の株式簿価が、持株割合等を反映した簿価純資産価額に相当する金額へ修正され、譲渡益・譲渡損が大きく変わることがあります。買収プレミアムがある場合には、資産調整勘定対応金額等の加算措置を適用できるか、対象株式や計算方法、申告書への添付と保存書類の要件を満たせるかも、あわせて確認しておかなければなりません。
さらに、一部譲渡、通算内適格合併、債権放棄、増資、配当、債務超過会社の売却、M&A契約条項、税効果会計まで含めて検討して、はじめて、後から説明できる税務判断になります。
犬飼公認会計士・税理士事務所では、グループ通算制度、投資簿価修正、M&A税務、組織再編、税効果会計を横断しながら、通算子法人株式の売却・離脱に関する税務判断を支援しています。
通算子法人株式の売却、グループ外への切出し、子会社整理、M&A前の税務試算をご検討の際は、お問い合わせページよりご相談ください。申告書上の処理だけでなく、売却前に整理すべき資料、契約前に確認すべき税額影響、そして将来の説明責任まで含めて検討することが重要です。
振り返り:投資簿価修正で確認すべき重要事項
| 論点 | 重要ポイント | 確認すべき資料・判断 |
|---|---|---|
| 投資簿価修正の目的 | 二重課税・二重控除を防ぎ、通算制度開始・加入前含み益への課税を確保する | 通算制度適用期間、子法人の利益・損失、過去の損益通算 |
| 通算終了事由 | 通算承認の具体的な失効事由と失効日を確認。通常の解散・清算開始だけでは失効しない | 株式譲渡契約、合併契約、破産・残余財産確定資料、資本関係図 |
| 初年度離脱通算子法人 | 該当する場合は投資簿価修正の対象外 | 通算完全支配関係発生日、2月以内の離脱か、通算親法人の事業年度、離脱事由 |
| 修正対象法人 | 売却法人だけでなく、対象株式を保有するすべての通算法人で修正する | 株主名簿、グループ内株式保有一覧 |
| 簿価純資産価額 | 税務上の資産・負債を基礎とし、保有割合に対応する金額で判断する | 所定の基準時点の貸借対照表、税務調整資料、固定資産台帳、債権債務明細 |
| 計算順序 | 適用がある場合の離脱時時価評価を先に反映し、多層保有は下位から上位へ計算する | 時価評価の適用判定、資本関係図、下位法人の投資簿価修正計算 |
| 株式簿価の増額修正 | 持株割合等を反映した修正後簿価が修正前簿価を上回る場合、譲渡益が減る方向に働く | 修正前の税務簿価、簿価純資産不足額 |
| 株式簿価の減額修正 | 持株割合等を反映した修正後簿価が修正前簿価を下回る場合、譲渡益が増える方向に働く | 修正前の税務簿価、簿価純資産超過額 |
| 利益積立金額調整 | 株式簿価の増減に対応して利益積立金額を調整する | 別表五(一)、利益積立金額管理資料 |
| 買収プレミアム | 原則計算だけでは譲渡原価に反映されない可能性がある。会計上ののれんとは区別する | 過去の取得価額資料、DD資料、時価評価資料 |
| 加算措置 | 対象株式・適用除外・申告保存要件を確認し、資産調整勘定対応金額と負債調整勘定対応金額等を反映する | 別表十四(五)、保存書類、取得方法、取得時資料、過去の再編資料 |
| 計算困難な取得分 | 一定の場合に零とする取扱いがあるが、負の対応金額の見落としなど課税上の弊害がある場合は適用できない | 取得履歴、資料不足の理由、追加取得分の計算根拠 |
| 通算内適格合併 | 過去の加算措置の適用が将来の離脱時計算に影響。過去の申告是正の可否は別途確認する | 合併契約書、過去の別表十四(五)、合併時申告書、是正手続の要件・期限 |
| 離脱日前後の取引 | 資産・負債の基準時点と、離脱直前の持株割合・株式簿価を区別する | 取引予定表、決議日、実行日、資金移動日、債権放棄自体の税務処理 |
| 一部譲渡 | 売却部分は譲渡損益に反映し、残存部分には修正後の税務簿価が残る | 売却株式数、残存持株割合、税務簿価管理、連結上の支配継続 |
| M&A契約 | 税務補償、価格調整、クロージング日、売却前再編に影響する | 株式譲渡契約書、基本合意書、税務DD報告書 |
| 地方税 | 損益通算・欠損金通算等の効果はそのまま反映されず、地方税固有の調整が必要 | 地方税申告書、外形標準課税資料 |
| 防衛特別法人税 | 課税事業年度への該当と通算法人間の基礎控除額の配分等を確認する | 通算親法人・通算子法人の事業年度、基準法人税額、配分計算 |
| 税効果会計 | 離脱前の見込修正と離脱後の残存株式を区別し、売却意思・実施計画・回収可能性等を確認する | ASBJ実務対応報告第42号、繰延税金資産・負債資料、意思決定資料 |
| 相談時期 | 申告直前ではなく、売却・再編・M&Aの意思決定前に検討する | 資本関係図、株式簿価、契約案、税額試算 |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

