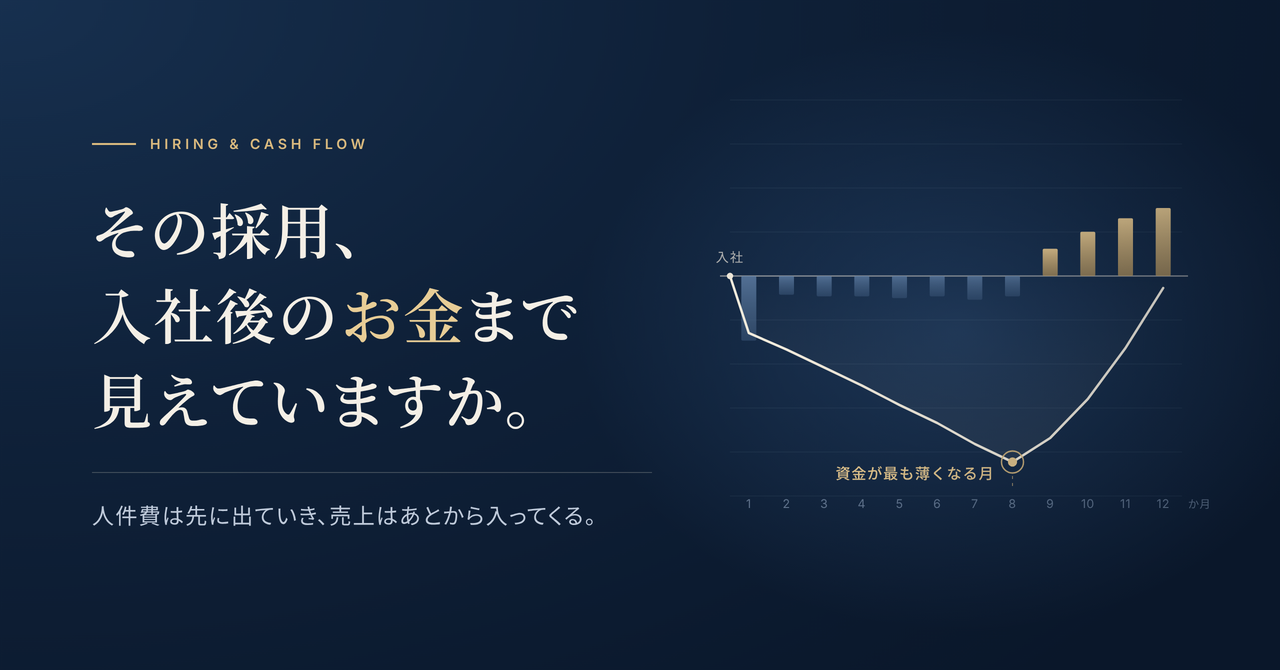
人材投資は、数ある成長投資のなかでも、とりわけ判断の難しい投資だと感じています。
設備投資であれば、機械や車両、システム、店舗内装など、投資の対象が目に見えます。見積書があり、耐用年数があり、投資額もある程度は見通せます。
人材投資は、そうはいきません。
採用費を払っても、必ず採用できるとは限りません。採用できても、すぐに売上へ貢献するとは限りません。手をかけて教育しても、定着してくれるとは限らない。そして売上が伸びなければ、人件費だけが固定費として残ります。
しかも給与などは、原則として毎月の資金流出を伴います。
それでも、会社が成長していく過程では、人材投資を避けて通れない場面があります。
営業や現場の人員不足が、受注の拡大や納品の制約になることがあります。管理部門を強化しなければ、月次決算や資金繰り管理が追いつかなくなります。DXを進めるにも、システムを使いこなす人が必要です。新規事業を立ち上げようにも、既存社員の兼務だけでは、いずれ限界がきます。
人材投資は「コスト」であると同時に、「成長の制約を外すための投資」でもあるのです。
ですから、本当の問題は、人を増やすかどうかではありません。
どの役割の人を、いつ、何人、どの水準の固定費として抱えるのか。その人材が、いつから売上・利益・キャッシュに貢献するのか。そして、それを資金繰り表に落とし込めているか。ここが判断の要になります。
本記事では、人材投資・採用投資について、採用費、人件費、教育費、固定費化、売上貢献、立ち上がり期間、助成金、借入返済、金融機関への説明という観点から整理していきます。
人員の増加を伴う採用は、継続的な固定費負担も増やす
採用を検討するとき、経営者の頭にまず浮かぶのは、「人が足りない」という現場の感覚でしょう。
これは大切な感覚です。
ただ、資金繰りの観点からは、もう一段踏み込んで考える必要があります。
人員の純増を伴う採用は、給与や会社負担の社会保険料など、継続的な固定費負担を増やす意思決定でもあるからです。
給与、賞与、法定福利費、通勤費、福利厚生費、教育費。PCやスマートフォン、制服、備品。さらには採用後の管理工数まで。こうした費用や工数を把握したうえで、実際に生じる支出を、支払時期ごとに見積もっておく必要があります。
売上が増えるのは、そのあとです。
この時間差が、人材投資の資金繰りを難しくしている根本にあります。
経営計画では、経営目標を達成するために「人・物・金・情報」という経営資源をどう活用するかを決めていきます。人材も同じで、単に人数を増やすという話ではありません。組織体制、人材の育成・活用、資金の調達方法と一体で考えるべき論点です。
人材投資は、採用活動だけで完結するものではありません。採用、配置、教育、定着、評価、給与制度、業務改善、そして売上貢献から資金繰りへの反映まで。ここまで含めて、はじめて一つの投資判断になります。
人材投資で発生する資金支出を分解する
人材投資にかかる資金を見積もるとき、「年収」だけを見ていては足りません。
たとえば年収500万円の人を採用する場合、会社の資金負担は500万円では収まりません。
少なくとも、次の費用や工数を把握し、実際の資金支出を分けて見積もる必要があります。
採用や教育、管理にかける社内工数も、コストとして把握しておきます。ただし、既存社員の給与に含まれる工数を資金繰り表へ重ねて計上することはしません。残業代や代替要員の費用など、追加の支出が生じる部分を区別して見積もります。
採用活動にかかる一時費用
採用前から入社後にかけて発生する費用です。
求人広告費、人材紹介手数料、採用媒体利用料、採用サイト制作費、説明会費用、面接交通費、適性検査費、採用担当者の工数、採用広報費などが含まれます。
人材紹介を使う場合には、採用が決まった時点でまとまった手数料が発生することがあります。そして採用に至らなかったとしても、広告費や採用活動にかけた工数は戻ってきません。
求人広告費などは、採用の成功が確定する前に発生する先行支出でもあります。実際の支払時期は、費目や契約によって異なります。
入社時にかかる初期費用
入社のタイミングでは、給与以外にも支出が生じます。
PC、スマートフォン、デスク、椅子、制服、名刺、業務用アカウント、ソフトウェアライセンス、研修資料、社内システムの設定、社会保険・労働保険の手続きなどです。
現場職であれば、工具や作業服、安全装備、資格取得費、現場研修費が必要になることもあります。営業職であれば、車両、交通費、営業資料、顧客管理ツール、展示会参加費などが発生する場合もあります。
これらについても、購入や契約の時期、支払条件に応じて、実際の支払月を確認しておきます。
毎月発生する人件費
給与、賞与引当相当、通勤費、法定福利費、福利厚生費、残業代、業務手当などです。
賞与の月割相当額は損益計画に織り込みますが、資金繰り表には実際の賞与支払月に反映します。給与や社会保険料についても、費用の発生時期と、支払月・納付月を分けて確認します。
出典:中小企業基盤整備機構 J-Net21|キャッシュフロー計算書の見方と活用方法について教えてください。
なかでも見落としやすいのが、法定福利費です。健康保険、厚生年金保険、雇用保険、労災保険の会社負担分は、給与とは別に資金流出として発生します。
日本年金機構が徴収する健康保険・厚生年金保険の保険料は、原則として対象月の翌月末が納付期限です。
出典:日本年金機構|厚生年金保険料等の納付
短時間労働者についても、社会保険の適用拡大が段階的に進んでいます。企業規模要件は、2027年9月までは原則として厚生年金保険の被保険者数が51人以上ですが、2027年10月から36人以上へ拡大されます。その後も段階的に引き下げられ、2035年10月には撤廃される予定です。
なお、企業規模の判定に用いる人数は、短時間労働者を除く厚生年金保険の被保険者数です。法人の場合は、同一法人全体で数えます。
採用計画を立てる際には、給与だけでなく、社会保険料の事業主負担、将来の適用拡大、そして勤務時間の設計まで含めて、資金繰りに反映しておく必要があります。
出典:厚生労働省|社会保険加入の要件
出典:日本年金機構|短時間労働者に対する健康保険・厚生年金保険の適用拡大のご案内
教育・立ち上がり期間の費用
入社した人が、すぐに会社の利益へ貢献してくれるとは限りません。
教育期間中は、給与を支払いながらも、売上への貢献は限られます。さらに、その人を教える既存社員の時間も使われます。
この期間を見積もらずに採用すると、人件費が先行する期間の資金不足を見落としかねません。
営業職であれば、商談化まで、受注まで、そして入金までの期間を見込んでおく必要があります。製造・工事・サービスの現場であれば、一人前に稼働できるようになるまでの訓練期間を見込みます。管理部門であれば、月次決算、請求、回収、資金繰り管理といった業務の精度が上がるまでの引き継ぎ期間を見ておかなければなりません。
定着・退職リスクに伴う費用
早期退職が生じると、採用費や教育費を十分に回収できないことがあります。
退職に伴って再採用が必要になれば、その費用が発生しますし、既存社員の業務負荷が増えることもあります。人材投資では、採用が成功したかどうかに加えて、定着率もまた、投資回収を大きく左右します。
人員計画は、採用活動にとどまるものではありません。異動、ローテーション、処遇、人材活用、定着・育成、業務改善まで含めた、経営資源全般の計画として捉えるべきものです。
人材投資の資金繰りで最も重要なのは「時間差」
人材投資の資金繰りでは、次の時間差を必ず確認しておきます。
採用費の支払いは、費目や契約によって、採用前から入社後にかけて発生します。給与は、入社後、会社の給与支払日に毎月支払います。教育費も、研修等の実施時期と支払条件に応じて支払いが生じます。
一方で、売上貢献は、一定の立ち上がり期間を経てようやく生まれます。売上が立っても、入金はさらに後ろにずれ込むことがあります。
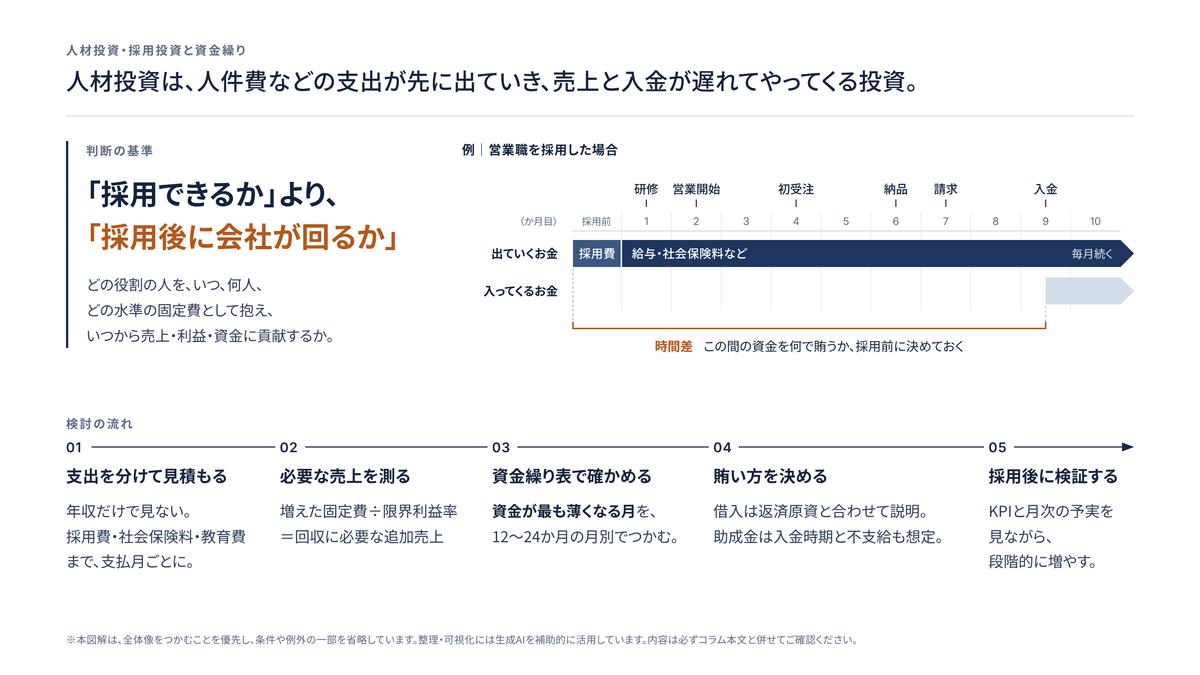
人材投資とは、資金の流出が先行し、流入が遅れて発生する投資なのです。
このズレは、利益計画だけでは捉えきれません。掛取引では、売上の計上時期と入金時期がずれます。そのため、利益が出ていても資金の回収が間に合わず、いわゆる黒字倒産が起こり得ます。利益計画だけでなく、資金計画が欠かせないのはこのためです。
出典:中小企業基盤整備機構 J-Net21|資金繰り表って何ですか?また、どのようにして作成するのですか?
人材投資では、採用した人が売上をつくるまでの期間に加えて、その売上が入金されるまでの期間も見ておく必要があります。
営業職を採用したケースで考えてみましょう。
入社1か月目は研修。2か月目から営業活動に入り、4か月目に初受注。6か月目に納品し、7か月目に請求、9か月目にようやく入金。
この場合、会社は9か月目の初回入金までの給与などを、実際の支払時期に応じて先行負担することになります。
この間の資金を、自己資金で賄うのか。既存事業が生み出す資金で賄うのか。それとも借入で手当てするのか。採用を決める前に、ここを決めておかなければなりません。
人件費の固定費化が損益分岐点を押し上げる
人材投資で気をつけたいのは、人件費が固定費化しやすいという点です。
人件費は、売上に連動して自動的に減ってくれる費用ではありません。売上が計画に届かなくても、給与、社会保険料、通勤費、最低限の福利厚生費は発生し続けます。
固定費が増えれば、損益分岐点は上がります。
損益分岐点とは、平たく言えば「固定費を回収するために必要な売上高」のことです。
たとえば、採用によって年間の人件費が720万円増えるとします。会社の限界利益率が40%であれば、この720万円の追加固定費を回収するには、単純計算で1,800万円の追加売上が必要になります。
追加必要売上高 = 追加固定費 ÷ 限界利益率
720万円 ÷ 40% = 1,800万円
粗い計算ではありますが、採用判断の出発点としては十分に役立ちます。
銀行対応や経営改善計画の場面では、売上高や生産量に関係なく発生する費用を固定費、売上高や生産量に比例して増減する費用を変動費として、分けて考えることが大切になります。人件費は固定費として扱われることが多く、採用による固定費の増加は、そのまま損益分岐点に直結します。
人を増やすかどうかは、「人件費を払えるか」だけでなく、「増えた固定費を回収できるだけの限界利益を、いつから、どの程度生み出せるか」で判断する。それが筋だと考えています。
出典:中小企業基盤整備機構 J-Net21|損益分岐点を使った目標売上高
採用人数は「売上目標」から逆算するだけでは危ない
事業計画は、まず売上計画があり、その売上を達成するために必要な生産計画、人員計画、経費計画を立てていく、という流れで組み立てます。売上高が決まれば生産量が決まり、必要な人員や販売員、広告宣伝などの経費も見積もれるようになります。だからこそ、各計画を連動させることが重要です。
とはいえ、人員計画を売上目標から機械的に逆算するだけでは、危うさが残ります。
「売上を1億円増やしたいから、営業を3人増やす」
「店舗を増やすから、社員を5人増やす」
「新規事業を始めるから、専任者を2人採用する」
この考え方そのものは、決して悪くありません。
ただ、その前提として、次のような確認が必要です。
営業1人あたり、何件の商談をつくれるのか。1人あたりの受注額はいくらか。既存社員と新入社員で、生産性に差はあるのか。新入社員が既存社員並みになるまで、何か月かかるのか。採用市場で、その人材を確保できるのか。採用単価はいくらか。退職率はどの程度か。そして、売上が増えたときに、在庫や外注費、売掛金も連動して増えないか。
事業計画では、採用効率や営業人員数などを式に落とし込み、採用人数や営業人員数を、単なる願望ではなく、顧客獲得数や一人あたり獲得数と結びつけて考えることが大切です。
人材投資で問われるのは、「何人採るか」よりも、「その人数で何ができるようになるか」を数字で示せるかどうかです。
採用投資を判断するための基本式
人材投資は、数式だけで割り切れるものではありません。
それでも、最低限の式を手元に持っておけば、感覚だけに頼った採用判断を避けられます。
営業人員を増やす場合
営業人員を増やす場合は、次の式を使います。
追加受注額 = 採用人数 × 1人あたりの追加受注件数 × 平均受注単価
追加売上は、この受注額を、納品やサービス提供の予定に応じて月別に見積もります。対象期間をそろえ、既存担当者から引き継いだ案件を、会社全体の追加受注として二重に数えないよう注意します。
出典:企業会計基準委員会|企業会計基準第29号「収益認識に関する会計基準」第35項
追加粗利 = 追加売上 × 粗利率
投資回収期間は、採用に伴う追加収入と追加支出を月別に見積もり、先行して生じた資金負担を、その後の追加キャッシュ・フローで回収できるまでの期間として確認します。給与や法定福利費など、採用後も継続する支出を控除し、立ち上がり期間の費用を二重に計上しないようにします。
月次の追加キャッシュ・フローが安定してプラスになる場合には、次の式が目安になります。
立ち上がり後の回収月数の目安 = 立ち上がり完了時点の未回収額 ÷ 立ち上がり後の月次追加キャッシュ・フロー
採用開始からの回収期間を見るときは、立ち上がりに要した期間も含めます。また、借入実行による入金は投資回収に数えず、借入返済を含む会社全体の資金繰りは別途確認します。
出典:中小企業基盤整備機構 J-Net21|設備投資計画における採算性の計算方法について教えてください。
営業職の採用では、受注件数だけでなく、入金時期もあわせて確認します。売上が増えても、売掛金の回収が遅ければ、資金繰りが改善するとは限らないからです。
現場人員を増やす場合
現場人員を増やす場合は、次の式を使います。
追加処理能力 = 採用人数 × 1人あたり処理件数
追加売上上限 = 追加処理能力 × 単価
追加粗利の上限 = 追加売上上限 × 想定粗利率
実際の資金計画では、想定稼働率を反映して売上と粗利を見積もります。粗利率についても、現場人員の人件費が売上原価に含まれる場合など、採用後の原価構造を踏まえて設定します。
現場人員の採用では、そもそも売上の機会が本当に存在するのかを確かめておきます。
人を増やしても、受注がなければ固定費だけが膨らみます。反対に、受注はあるのに人が足りずに納品できていないのであれば、人材投資は売上機会の損失を解消する投資になります。
管理部門を強化する場合
経理、総務、人事、財務、内部管理、DX担当などの採用は、直接売上に結びつきにくい投資です。
この場合は、次のような効果を確認します。
月次決算が早くなる。請求漏れが減る。売掛金の回収が早まる。資金繰り表の精度が上がる。採用・労務管理が安定する。経営者の管理工数が減り、営業や戦略に時間を割けるようになる。金融機関への説明資料が整う。不正やミス、属人化のリスクが下がる。
管理部門の採用は、短期の売上増加ではなく、会社の管理体制と資金調達力を強くする投資として判断します。
月次決算は、毎月の営業成績や財政状態を明らかにし、経営者が数字から会社の現状を把握するための仕組みです。融資の申込時には、過去の決算に加えて直近の月次決算書を求められることもあります。精度の高い月次資料は、金融機関との関係にも影響します。
採用費は「使った額」ではなく「採用単価」で見る
採用投資を管理するには、採用費の総額だけでなく、採用単価を見ていく必要があります。
採用単価 = 採用関連費用 ÷ 採用人数
もう一段深く見るなら、次の指標も確認します。
応募単価 = 採用媒体費 ÷ 応募数
面接単価 = 採用関連費用 ÷ 面接人数
内定単価 = 採用関連費用 ÷ 内定人数
入社単価 = 採用関連費用 ÷ 入社人数
定着採用単価 = 採用関連費用 ÷ 一定期間定着した人数
採用できた時点では、採用費の回収はまだ始まっていません。
本当に見るべきは、入社後に定着し、業績に貢献した人材1人あたりの投資額です。
採用単価が高くても、早期に粗利を生む人材であれば、合理的な投資になり得ます。逆に、採用単価が低くても、早期退職が多ければ、投資効率は悪くなります。
立ち上がり期間の先行支出と資金不足を資金繰り表に織り込む
人材投資では、立ち上がり期間の先行支出と資金不足を、はっきり見える形にしておくことが大切です。
営業社員を1名採用するケースで考えてみます。
- 月額給与:35万円
- 法定福利費等:6万円
- 採用費:120万円
- 教育・研修費:20万円
- 営業交通費・ツール費:月5万円
- 立ち上がり期間:6か月
- 初受注から入金まで:3か月
この場合、入社後9か月ほどは、資金が先行して出ていく可能性があります。
| 項目 | 金額 |
|---|---|
| 採用費 | 120万円 |
| 教育費 | 20万円 |
| 9か月分の人件費・関連費用 | 46万円 × 9か月 = 414万円 |
| 合計 | 554万円 |
これは、初回入金までの9か月分の人件費等を負担すると仮定した、先行支出の試算です。実際の必要資金は、売上に伴う仕入・外注の支払い、入金時期、その後の収支も反映して確認します。初回入金があっても、その後の追加入金が追加支出を下回れば、必要資金がさらに増えることもあります。
出典:中小企業基盤整備機構 J-Net21|資金繰り表って何ですか?また、どのようにして作成するのですか?
この554万円を、既存事業が生み出す資金で賄えるのか。自己資金で賄うのか。それとも借入で手当てするのか。ここを確認しておきます。
大事なのは、採用費だけを借りるのではなく、立ち上がり期間の運転資金まで含めて資金を設計することです。
採用費だけを見積もり、立ち上がり期間の資金不足を見込んでいないと、採用後の資金繰りが行き詰まることがあります。
借入で人材投資を行う場合の注意点
人材投資に借入を使うこと自体は、悪いことではありません。
ただし、借入で賄ってよい支出と、慎重に見るべき支出があります。
採用費、教育費、立ち上がり期間の一時的な赤字、売上増加に伴う増加運転資金。これらは、成長投資資金として説明できる余地があります。
一方で、通常の給与や赤字の補填を、継続的に借入で賄っている状態には注意が必要です。
人件費は継続的に発生します。借入を毎月分割で返済する場合には、元金の返済と利息の支払いも重なります。売上が伸びなければ、人件費と返済の二重負担に陥ります。採用後の立ち上がり期間とあわせて、据置期間や返済開始月を含む返済条件を確認しておく必要があります。
出典:日本政策金融公庫|国民生活事業をはじめてご利用の方へ
金融機関に説明する場合も、「人を採るために資金が必要です」だけでは足りません。
どの事業の成長に必要な人材なのか。採用後、どの売上・粗利が増えるのか。立ち上がり期間は何か月か。その期間の赤字はいくらか。返済原資は何か。計画が未達だったとき、どの費用を調整できるのか。既存借入の返済と両立できるのか。
ここまで説明できなければ、人材投資資金ではなく、単なる資金不足の穴埋めに見えてしまいます。
人材投資と金融機関説明で必要な資料
金融機関に人材投資を説明する際には、次の資料がそろっていると、説得力が大きく高まります。
- 直近試算表
- 月次損益推移
- 資金繰り表
- 借入金返済予定表
- 採用計画
- 人件費計画
- 採用費の見積り
- 教育計画
- 売上・粗利への貢献シナリオ
- 部門別・事業別の人員配置表
- 採用後のKPI
- 助成金利用の有無と入金時期
- 計画未達時の対応方針
銀行融資では、債務者評価、融資案件事情、資金使途、融資形態、返済原資、保全、他行状況・資金調達余力などが総合的に見られます。担保の有無だけでなく、会社の経営状況や返済可能性も評価されるという点は、押さえておきたいところです。
出典:金融庁|主要行等向けの総合的な監督指針
人材投資を借入で行うのであれば、その採用が会社の返済能力を高めることを、きちんと説明する必要があります。
助成金は人材投資の補助にはなるが、資金繰りの代替にはならない
人材投資では、助成金の活用を検討する場面も出てきます。
厚生労働省の雇用関係助成金には、人材開発、人材確保、非正規雇用労働者のキャリアアップ、賃上げ・生産性向上などに関係する制度があります。
たとえば人材開発支援助成金は、職務に関連した知識・技能を習得させるための訓練等を計画に沿って実施した場合に、訓練経費や訓練期間中の賃金の一部などを助成する制度です。
出典:厚生労働省|人材開発支援助成金
人材確保等支援助成金は、魅力ある職場づくりのために労働環境の向上等を図る事業主等に対し、人材の確保・定着を目的として助成する制度です。
出典:厚生労働省|人材確保等支援助成金のご案内
キャリアアップ助成金は、有期雇用労働者、短時間労働者、派遣労働者などの企業内でのキャリアアップを促すため、正社員化や処遇改善に取り組む事業主に対して助成するものです。
出典:厚生労働省|キャリアアップ助成金
業務改善助成金は、生産性向上に資する設備投資等と、事業場内最低賃金の引上げを組み合わせた場合に、設備投資等にかかった費用の一部を助成する制度です。令和8年度は2026年9月1日に受付が始まり、申請期限は、申請事業場に適用される地域別最低賃金の発効日の前日又は同年11月30日のいずれか早い日とされています。申請の可否は、管轄の労働局の最新情報で確認してください。
出典:厚生労働省|業務改善助成金
ただ、助成金には注意すべき点があります。
助成金は、採用や教育にかかる資金を、最初から前払いしてくれるものではありません。多くの場合、計画、実施、支給申請、審査という流れを経て、ようやく支給されます。
また、雇用関係助成金を受給するには、共通要領に規定する要件と、各助成金ごとの個別要件の双方を満たす必要があります。
出典:厚生労働省|雇用関係助成金の申請にあたって
さらに、虚偽の申請や偽りの証明は不正受給に該当します。不正受給となった場合には、返還請求、不支給、公表などのリスクが伴います。
出典:厚生労働省|雇用関係助成金の不正受給について
したがって、助成金は「もらえるから採用する」ものではありません。
採用や教育が事業上必要であり、なおかつ資金繰りの面でも実行可能であること。そのうえで、制度の要件を満たすのであれば活用する。この順番が大切です。
なお、厚生労働省所管の助成金の申請支援は、社会保険労務士の専門領域となる場面が多くあります。助成金の支給には、雇用保険の適用事業所であることや労働関係法令の遵守など、各制度の要件を満たすことに加え、所定の期限内の申請と審査が必要です。制度によっては、予算や受付期間にも注意が要ります。
出典:厚生労働省|雇用関係助成金の申請にあたって
出典:厚生労働省|業務改善助成金のご案内
人材投資の資金繰りでは、助成金の「支給見込み額」ではなく、「入金時期」と「不支給だった場合の資金繰り」を、必ず確認しておいてください。
最低賃金・社会保険・労務管理を資金計画に入れる
人材投資では、採用単価や給与水準だけでなく、法令・制度の変更も資金繰りに影響します。
地域別最低賃金は、毎年度改定されています。厚生労働省は令和8年度の地域別最低賃金額と発効日を公表しています。採用計画や賃金テーブルを作る際には、勤務地の都道府県について、適用される最低賃金額と改定の発効日を確認しておく必要があります。
出典:厚生労働省|地域別最低賃金の全国一覧
社会保険の適用拡大も、将来の人件費に影響します。短時間労働者については、週の所定労働時間が20時間以上であること、学生ではないこと、雇用見込み等の要件を満たす場合に、企業規模に応じて社会保険の対象となります。
出典:厚生労働省|社会保険加入の要件
採用計画では、次の点を確認します。
最低賃金を下回らない賃金設計になっているか。地域別最低賃金の改定を織り込んでいるか。社会保険の加入対象者を正しく見込めているか。パート・アルバイトの勤務時間設計が、制度と整合しているか。残業代や休日出勤が発生するほどの業務量になっていないか。賞与、退職金、手当、福利厚生制度を、どこまで固定費として織り込むか。
人材投資は、採用して終わりではありません。
雇用契約、就業規則、労働時間、賃金、社会保険、労働保険、ハラスメント対応、退職時の対応など、労務管理と一体で考える必要があります。
財務計画に労務リスクを入れておかないと、あとになって未払残業代、社会保険料負担、離職、採用のやり直しといった形で、資金繰りに跳ね返ってきます。
人材投資を資金繰り表に落とし込む方法
人材投資を検討するときは、最低でも12か月から24か月の資金繰り表に反映します。
見るべき項目は、次のとおりです。
- 採用費の支払月
- 入社予定月
- 給与支払開始月
- 社会保険料等の発生額と納付月
- 教育費の支払月
- 営業活動開始月
- 売上貢献開始月
- 請求開始月
- 入金開始月
- 賞与支払月
- 助成金申請月
- 助成金入金見込月
- 借入実行月
- 返済開始月
- 最低資金残高
とりわけ重要なのは、採用によって資金残高が最も薄くなる月です。
人材投資では、採用した直後ではなく、数か月たってから資金繰りが苦しくなることがあります。
採用費を支払い、給与を払い続けても、売上はまだ立ち上がらない。助成金も入らず、既存借入の返済は続いている。このタイミングが、最も危険です。
資金繰り表は、1か月の収入と支出を把握する、いわば会社版の家計簿です。支出を変動費と固定費に分け、経常収支を確認することで、資金管理の力を高めていくための資料でもあります。
人材投資を判断するのであれば、損益計画だけでなく、月別の資金繰り表に必ず反映してください。
採用投資で使うべきKPI
人材投資は、投資したあとの管理によって成果が大きく変わります。
採用後に「思ったより活躍していない」「売上が増えない」「人件費が重い」と気づいたときには、資金繰りへの影響はすでに出てしまっています。
だからこそ、採用の前に、管理すべきKPIを決めておく必要があります。
採用活動のKPI
応募数、面接数、内定数、入社数、採用単価、入社までの期間、採用チャネル別の定着率、採用担当者の工数。
立ち上がり期間のKPI
研修完了率、独り立ちまでの期間、業務習熟度、既存社員の教育工数、試用期間後の継続率、初回受注までの期間、初回粗利までの期間。
売上貢献のKPI
営業人員1人あたり商談数、受注件数、受注単価、粗利額、顧客数、リピート率、稼働率、生産量、案件処理件数。
資金繰りのKPI
追加人件費総額、追加粗利額、人件費率、労働分配率、採用投資回収期間、最低資金残高、返済後キャッシュ・フロー、助成金の入金予定と実績、月次予実差異。
人材投資のKPIは、採用管理の中だけで完結させるものではありません。採用活動、立ち上がり、売上貢献、粗利、資金繰り。これらをつなげて見ていくことが大切です。
採用投資を段階的に行う考え方
人材投資は、一度に大きく進めるほど、リスクが高まります。
とくに、売上貢献までの期間が長い場合や、新規事業・新店舗・新部門での採用では、段階的に投資していく考え方が有効です。
第1段階では、既存社員の業務棚卸しと、外注・業務改善の検討を行います。
第2段階では、パート、業務委託、短時間勤務なども含めた、小さな試行を行います。
第3段階では、1名を採用し、生産性・売上貢献を検証します。
第4段階では、定着率と収益貢献を確認したうえで、追加採用へ進みます。
第5段階では、組織体制、評価制度、教育制度まで整えていきます。
最初から大きく採用すると、計画が未達だったときの固定費負担が重くのしかかります。
かといって、慎重になりすぎて採用を遅らせれば、今度は売上機会を逃しかねません。
人材投資は、「一気に増やすか、採らないか」の二択で考えるものではありません。「仮説を検証しながら段階的に増やす」設計こそが肝心です。
人材投資で避けるべき失敗パターン
人材投資では、次のような失敗が起こりがちです。
1. 採用費だけを見て、人件費総額を見ていない
採用媒体費や紹介手数料は見積もっていても、給与、法定福利費、教育費、備品、管理工数、賞与まで含めた総額を見ていないケースです。
採用判断では、年額の人件費総額と、月別の資金繰りへの影響を必ず確認します。
2. 立ち上がり期間を見込んでいない
入社直後から、既存社員並みの成果を出す前提で計画してしまうケースです。
新入社員には、教育期間、業務習熟期間、顧客獲得期間が必要です。
3. 売上貢献を過大評価する
「営業を増やせば売上が増える」と、単純に考えてしまうケースです。
営業人員を増やしても、見込み客数、商品力、価格競争力、営業管理、納品能力がなければ、売上は伸びません。
4. 固定費増加を資金繰り表に反映していない
損益計画では黒字でも、賞与月、社会保険料、借入返済、売掛金の回収遅れが重なり、資金繰りが悪化することがあります。
5. 助成金を前提に採用する
助成金が入る前提で採用し、不支給や入金遅れに対応できないケースです。
助成金は資金繰りの補助にはなりますが、採用判断そのものを代わりに担ってくれるものではありません。
6. 管理部門の採用効果を軽視する
営業や現場の人員ばかりを増やし、経理、労務、総務、財務管理が追いつかなくなるケースです。
成長局面では、管理体制の遅れが、月次決算の遅延、請求漏れ、回収遅れ、金融機関への説明不足へとつながっていきます。
7. 採用後の予実管理をしない
採用前に計画を作っても、採用後に人件費、売上貢献、定着率を見ていないケースです。
採用後の検証がなければ、その経験を次の採用判断に活かすことができません。
人材投資を金融機関に説明するときの組み立て方
人材投資を金融機関に説明するときは、次の流れで整理すると伝わりやすくなります。
まず、現在の経営課題を説明します。
受注はあるのに、人員不足で対応できていない。営業人員が足りず、新規開拓が進まない。月次決算や請求管理が遅れている。既存社員の残業が増え、退職リスクが高まっている。新規事業を進める専任者がいない。
次に、人材投資の目的を説明します。
売上を拡大するため。納品能力を高めるため。業務品質を安定させるため。管理体制を整えるため。資金繰り管理や金融機関への説明力を高めるため。
そのうえで、資金使途を明確にします。
採用費。教育費。立ち上がり期間の人件費。増加運転資金。採用に伴う備品・システム費用。
最後に、返済原資を説明します。
採用によって、どの売上が増えるのか。どの粗利が増えるのか。どの費用が削減されるのか。どの資金回収が早まるのか。そして、いつからキャッシュ・フローが改善していくのか。
ここまで説明できれば、人材投資は単なる「人件費の増加」ではなく、成長投資として金融機関に伝わります。
人材投資は「採用できるか」より「採用後に回るか」で判断する
採用市場が厳しいと、どうしても「採れるかどうか」に意識が向きがちです。
しかし財務判断としては、採用したあとに会社が回るかどうかの方が、はるかに重要です。
採用後の給与を払えるか。教育期間の赤字に耐えられるか。既存社員の教育負担を吸収できるか。売上貢献までの時間差を、資金繰りに織り込めているか。社会保険料、最低賃金、労務管理の変更を織り込んでいるか。助成金が入らなくても資金繰りは回るか。採用した人が定着しなかった場合の再採用費を見込んでいるか。
人材投資は、会社の未来をつくる投資です。
ただ、「未来のため」という言葉だけで固定費を増やしてしまうと、かえって会社の資金繰りを圧迫します。
攻めるための採用ほど、守りの資金繰り設計が欠かせません。
人材投資を専門家に相談すべき場面
次のような場合は、人材投資を進める前に、会計・税務・資金繰り・金融機関対応の観点から、専門家に相談する価値があります。
採用したいが、毎月の人件費の増加に耐えられるか不安がある。
採用費、教育費、法定福利費、備品費を含めた必要資金を、まだ見積もれていない。
借入で採用投資を行いたいが、返済原資を説明できない。
助成金を使いたいが、入金時期や要件を資金繰りに反映できていない。
人員計画と売上計画、資金繰り表がつながっていない。
営業人員を増やすべきか、それとも管理部門を先に整えるべきか迷っている。
採用後の予実管理やKPIを設計できていない。
金融機関に人材投資の必要性を説明する資料を整えたい。
人材投資は、人事・労務だけのテーマではありません。
資金繰り、損益分岐点、借入返済、月次決算、助成金、金融機関への説明と、密接に関わっています。
会計・税務・資金繰りの数字と、採用・教育・定着の実務をつなげて判断していくことが大切です。
人材投資は、会社の成長力と財務安全性を同時に問う投資
人材投資は、会社の成長に欠かせない投資です。
しかし、人を増やせば自然に売上が伸びる、というものではありません。人件費は先に出ていき、売上貢献は遅れてやってきます。早期退職が生じれば、採用費や教育費を十分に回収できないこともあります。
だからこそ、人材投資を感覚だけで決めてはいけないのです。
採用費はいくらか。
人件費は毎月いくら増えるのか。
法定福利費はいくらか。
教育期間は何か月か。
売上貢献はいつからか。
追加粗利はいくらか。
資金繰りが最も厳しくなる月はいつか。
借入返済と両立できるか。
助成金がなくても実行できるか。
採用後は、どのKPIで検証するのか。
これらの問いに答えられる状態をつくること。それが、人材投資の財務判断です。
人材投資は、単なる採用活動ではありません。会社の成長仮説を、固定費とキャッシュ・フローへ落とし込む、経営判断そのものです。
「人が足りないから採る」のではなく、「どの成長制約を外すために、どの人材を、どの資金計画で採るのか」。
この視点を持つことで、人材投資は会社を苦しめる固定費ではなく、成長と資金調達力を支える投資になります。
重要ポイントの振り返り
| 論点 | 確認すべきこと | 見落とした場合のリスク |
|---|---|---|
| 採用費 | 求人広告、人材紹介、採用媒体、採用担当工数を見積もる | 求人広告費などは採用前に支出が生じ、採用に至らなくても負担が残る |
| 人件費 | 給与、賞与、法定福利費、通勤費、福利厚生費を月別に見る | 固定費が増え、売上未達時に資金繰りを圧迫する |
| 教育費 | 研修費、OJT工数、資格取得費、教育期間を見込む | 入社後すぐに成果が出る前提になり、計画が甘くなる |
| 立ち上がり期間 | 売上貢献までの月数と入金までの期間を確認する | 人件費だけが先行し、資金残高が薄くなる |
| 売上貢献 | 1人あたり受注件数、粗利、稼働率、生産性を設定する | 採用人数と売上計画がつながらない |
| 固定費化 | 追加人件費が損益分岐点をどれだけ押し上げるか確認する | 採用後に必要売上高が大きく増える |
| 資金繰り表 | 採用費、給与、教育費、助成金入金、借入返済を月別に反映する | 損益では合理的でも資金ショートする |
| 助成金 | 要件、申請時期、支給時期、不支給リスクを確認する | 助成金ありきの採用になり、入金遅れに対応できない |
| 労務・制度 | 最低賃金、社会保険、雇用保険、労働条件を確認する | 想定外の会社負担や法令違反リスクが生じる |
| 金融機関説明 | 採用目的、資金使途、返済原資、投資効果を一貫して説明する | 人材投資ではなく赤字補填と見られる |
| 予実管理 | 採用単価、定着率、売上貢献、人件費率を月次で確認する | 次の採用判断が感覚的になる |
人材投資・採用投資の資金計画を整理したい方へ
人材投資は、会社の成長に必要な一方で、資金繰りへの影響が大きい投資です。人件費の固定費化、教育期間中の赤字、採用費の先行支出、社会保険料の負担、助成金が入金されるまでの時間差など、考えておくべき点が多くあります。
「採用すべきかどうか」を感覚だけで判断するのではなく、採用費、人件費、教育費、売上貢献、投資回収、借入返済、そして助成金の入金時期まで、数字で整理しておくことが大切です。
犬飼公認会計士・税理士事務所では、人材投資・採用投資について、月次決算、資金繰り表、事業計画、人員計画、助成金・補助金、金融機関への説明を一体で整理する支援を行っています。
採用を成長投資として進めたい一方で、資金繰りや返済負担への影響を事前に確認しておきたいという方は、犬飼公認会計士・税理士事務所のお問い合わせページより、お気軽にご相談ください。
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や表現・体裁の調整には、生成AIを補助的に用いています。

