※文章表現の一部整理に生成AIを補助的に用いていますが、発信内容については、論点の設定、専門的判断、内容構成、根拠となる公表資料の確認から最終確認まで、当事務所が一貫して行ったうえで掲載しています。
売上、粗利、営業利益、資金残高。いずれも、経営者が必ず目を通すべき重要な数字です。ただ、こうした結果の数字だけを追っていると、経営判断はどうしても後手に回りがちです。
売上が未達になってから、営業活動の不足に気づく。粗利率が下がってから、値引きや商品構成の悪化に気づく。在庫が膨らんでから、仕入や生産計画のズレに気づく。資金繰りが苦しくなってから、回収遅延や固定費の増加に気づく。採用が進まなくなってから、組織の成長制約に気づく。
これでは、数字を見ているつもりでも、経営は後追いになってしまいます。
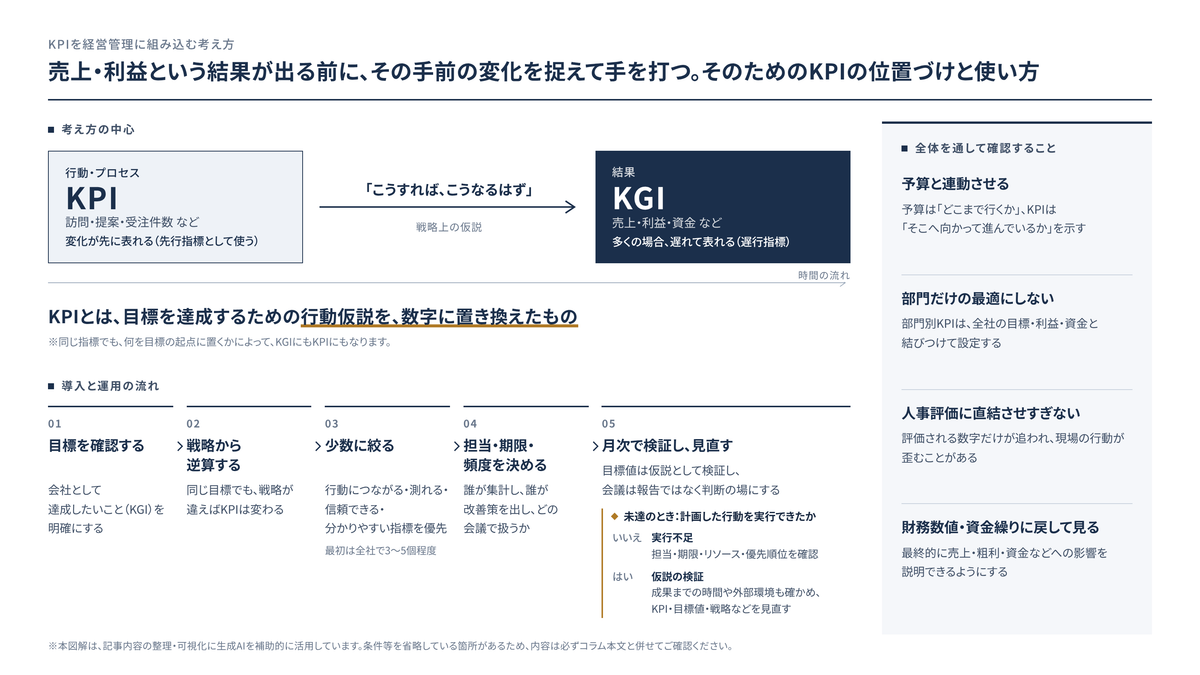
KPIを経営管理に組み込む狙いは、売上や利益という結果が出る前に、その成果につながる行動やプロセスの変化を捉えておくことにあります。
KPI(Key Performance Indicator:重要業績評価指標)とは、経営目標の達成に向けた活動や成果を測る重要な指標です。本記事では、KGIを最終目標の達成状況を示す指標、KPIをその達成に向けたプロセスや中間成果を測る指標として整理し、先行指標としての活用を重視して話を進めます。
出典:財務省財務総合政策研究所|KPIについての論点の整理(ディスカッション・ペーパー、国立国会図書館保存資料)
つまりKPIは、単なる「管理項目」ではありません。経営上の仮説を現場の行動に落とし込み、月次で検証し、次の打ち手を早く決めるための仕組みです。
KPIは、売上・利益に至る道筋を見る指標
KPIを導入しようとすると、まず「何をKPIにすればよいか」という問いが出てきます。
商談件数、訪問件数、受注率。顧客満足度、稼働率、不良率、在庫回転率。採用応募数、離職率、回収遅延件数、問い合わせ件数。候補はいくらでも挙がります。
ただ、KPIを考える前に確認しておくべきことがあります。「会社は何を達成したいのか」という点です。
営業利益を増やしたいのか。粗利率を改善したいのか。新規顧客を増やしたいのか、既存顧客の継続率を高めたいのか。在庫を圧縮したいのか、納期遅延を減らしたいのか。採用力を高めたいのか。あるいは、金融機関に説明できる経営管理体制を整えたいのか。
KPIは、目標から切り離して設定するものではありません。まず目標があり、それを達成するための戦略や行動があり、その進捗を測るためにKPIがある。この順番です。
「売上目標を立てたから訪問件数を見る」という単純な話ではありません。訪問件数を見る意味が出てくるのは、「訪問を増やせば提案機会が増え、提案機会が増えれば受注が増える」という仮説があるときです。KPIの背景には、常に「こうすれば、こうなるはずだ」という戦略上の仮説があります。
言い換えれば、KPIとは、目標を達成するための行動仮説を数字に置き換えたものです。
KGIとKPIを分けて考える
KPIを理解するうえでは、KGIとの違いを整理しておくと見通しがよくなります。
KGIは、Key Goal Indicator(重要目標達成指標)の略で、会社や部門が最終的に達成したい結果を示す指標です。売上高、営業利益、粗利額、粗利率。資金残高や借入返済後の手元資金。新規事業売上、部門利益、顧客継続率、採用人数。こうしたものが、これにあたります。
出典:情報処理推進機構(IPA)|情報処理技術者試験 シラバス(レベル1~3)用語例集
一方のKPIは、そのKGIを達成するためのプロセスや中間成果の進捗を見る指標です。
たとえば営業部門で「月間売上500万円」をKGIとする場合、訪問件数、提案件数、受注件数などがKPIになります。売上という結果を生むために訪問し、提案し、受注へつなげていく。その活動の進捗を測るからです。
ただし、KGIとKPIは絶対的に固定された分類ではありません。
ある会社では、「顧客満足度」が売上拡大のためのKPIになることがあります。一方で、別の場面では「顧客満足度の向上」そのものがKGIとなり、それを達成するために故障率や納品リードタイムをKPIとして見ることもあります。何を目標の起点に置くかによって、同じ指標がKGIにもKPIにもなり得ます。
大切なのは、用語を厳密に区別することではありません。結果とプロセス、目的と手段、目標と行動、遅れて出る数字と先に変化する数字。こうした関係をはっきりさせておくことです。
先行指標と遅行指標を分ける
KPI管理に先行指標を組み込むと、売上や利益に表れる前の変化を捉えやすくなります。
ただし、ある指標が先行指標か遅行指標かは、何の結果に対して判断するかによって変わります。受注件数を例にとると、営業活動の結果を示す指標である一方、将来の売上に対しては先行指標にもなります。
売上や利益は、もちろん重要です。しかし多くの場合、これらは時間的に遅れて表れる遅行指標です。
出典:財務省財務総合政策研究所|KPIについての論点の整理(ディスカッション・ペーパー、国立国会図書館保存資料)
営業活動には、訪問、提案、受注、納品、売上計上、入金という流れがあります。売上だけを見ていると、営業活動の問題はかなり後になってから表面化します。これに対して、訪問件数や提案件数といったKPIは売上よりも早く変化するため、先行指標として使えます。
先行指標があると、たとえば次のような判断ができるようになります。
- 売上はまだ予算どおりだが、商談数が急減している
- 今月の受注は少ないが、提案件数は積み上がっている
- 粗利率はまだ維持しているが、値引き承認件数が増えている
- 在庫金額はまだ大きくないが、滞留在庫比率が上がっている
- 採用人数は計画どおりだが、応募単価が上昇している
- 資金残高は足りているが、回収遅延先が増えている
こうした情報があれば、結果が悪化する前に手を打てます。売上・利益・資金が経営の「結果」を示すのに対し、先行指標として使うKPIは、その結果へ向かう途中の「変化」を示してくれます。
予算管理とKPIは補完関係にある
予算管理とKPI管理は、別々の仕組みではありません。
予算では、売上、粗利、固定費、利益、資金といった財務目標に加えて、販売数量や生産数量などを計画することもあります。ただ、財務数値だけでは、目標達成のために何をすべきかまでは十分に示しきれません。
出典:ACCA|Foundations in Financial Management(FFM)June 2020 Answers
たとえば予算が「売上1億円」だったとしても、現場から見れば、それだけでは行動に落とし込めません。
どの顧客に売るのか。どの商品を伸ばすのか。どの営業活動を増やすのか。どの単価を守り、どの原価を改善し、どの在庫を減らすのか。そして、どの業務を標準化するのか。ここが明確にならなければ、予算は「目標」のまま止まってしまいます。
予算管理の観点でいえば、売上高や利益などをKGIとし、予算でその目標値を定めたうえで、達成に向けたプロセスをKPIで管理できます。ただし、財務数値として示された予算だけでは、具体的な行動の対象や方法まで十分に示せないことがあります。だからこそ、予算を行動計画とKPIにつなげることが有効です。
予算は「どこまで行くか」を示し、KPIは「そこへ向かって進んでいるか」を示します。この二つをつなげることで、予算管理は単なる予実比較から、実行管理へと変わっていきます。
KPIは戦略から逆算して選ぶ
KPIを選ぶときに避けたいのは、目につく数字をそのまま並べてしまうことです。
営業だから訪問件数、製造だから稼働率、人事だから応募数。経理だから月次締め日数、購買だから仕入単価、在庫だから在庫金額。これらの指標が悪いわけではありません。ただ、戦略とつながっていなければ、見る意味は薄れてしまいます。
同じ「売上1億円」を目標にしていても、戦略が違えばKPIは変わります。
- プッシュ型営業で売上を増やすなら、訪問件数、提案件数、受注件数がKPIになるかもしれません
- セミナーで潜在顧客を集めるなら、セミナー参加人数、個別相談会参加人数、相談後の提案数がKPIになるでしょう
- 既存顧客との継続取引を重視するなら、解約率、継続率、追加提案件数、顧客別粗利額が候補になります
- 価格改定によって売上目標の達成と利益率の改善を図るなら、値引き率、価格改定実施先数、改定後の販売数量、顧客別粗利率を見ることになります
同じ目標でも、戦略が異なればKPIは異なります。正しいKPIとは、戦略の進捗を最もよく測れる指標のことです。
だからこそ、KPIを設定する前に、まず戦略そのものを言葉にしておく必要があります。
よいKPIを選ぶための4つの条件
KPIは、経営者や管理部門が見たい数字ではなく、現場が行動を変えられる数字でなければなりません。よいKPIかどうかを見極めるには、少なくとも次の4つの条件を確認しておきたいところです。
第一に、アクション可能性です。その指標を見て、改善のための行動を取れるかどうか。市場価格や過去の減価償却費のように、自社で直接動かしにくいものをKPIにしても、行動にはつながりにくくなります。
第二に、測定可能性です。必要なデータを継続的に取れるかどうか。後になって「データが取れない」「集計に時間がかかりすぎる」と分かると、運用そのものが止まってしまいます。
第三に、信頼性です。恣意的な操作が入りにくいかどうか。たとえば訪問件数を営業担当者の自己申告だけに頼ると、指標としての信頼性に課題が出ることがあります。
第四に、容易性です。見た人が直感的に理解できるかどうか。難解な指標は、経営会議では使えても、現場の行動管理には向かないことがあります。
KPIは、こうしたアクション可能性、測定可能性、信頼性、容易性に照らして、繰り返し見直していく必要があります。
正確でありさえすればよい、というものではありません。使えること、続けられること、行動につながること。そして、数字の意味を関係者が共有できること。ここが重要です。
部門別KPIは、部門最適で終わらせない
KPIを実務に組み込むとき、多くの会社では部門別のKPIを設定します。営業、製造、購買、物流、管理、人事、経理・財務、新規事業。部門ごとに見るべき指標が異なるのは当然です。
ただ、部門別KPIには注意すべき点があります。部門最適が、かえって全社の利益を損なう可能性があることです。
- 営業部門が売上件数だけを追うと、値引きや低採算取引が増えることがある
- 製造部門が稼働率だけを追うと、売れない在庫を作ってしまうことがある
- 購買部門が仕入単価だけを追うと、品質不良や納期遅延が増えることがある
- 物流部門が配送コストだけを追うと、顧客満足度が下がることがある
- 人事部門が採用人数だけを追うと、定着率や人件費負担を見落とすことがある
- 経理部門が締めの早さだけを追うと、数字の正確性が落ちることがある
KPIは、部門の努力を見える化する道具です。しかし設計を誤ると、全社の利益や資金、顧客価値を損ないかねません。
そのため、部門別KPIを設定するときは、必ず全社のKGIと接続させておく必要があります。
たとえば営業部門なら、売上高だけでなく、粗利率、値引き率、回収条件、顧客継続率もあわせて見る。製造部門なら、稼働率だけでなく、不良率、手直し工数、納期遵守率、在庫水準を見る。
購買部門なら、仕入単価だけでなく、品質、納期、支払条件、仕入先集中リスクを見る。管理部門なら、締め日数だけでなく、修正仕訳件数、資料回収率、経営会議への資料提出期限を見る。
KPIは、部門に努力を強いるためのものではありません。全社の成果につながる行動をそろえていくために使うものです。
部門別KPIの例
KPIは、業種や事業規模、管理体制によって変わります。したがって以下は、そのまま使えるテンプレートではなく、自社の経営目標と戦略に応じて選ぶための「考え方」として捉えてください。
| 部門・領域 | KGIの例 | KPIの例 | 注意点 |
|---|---|---|---|
| 営業 | 売上高、粗利額、新規顧客売上 | 商談数、提案件数、受注率、平均単価、値引き率 | 件数だけを追うと低採算取引が増える |
| 既存顧客管理 | 継続売上、顧客別粗利 | 継続率、解約率、追加提案件数、クレーム件数 | 売上維持だけでなく採算も見る |
| 製造・サービス提供 | 粗利率、納期遵守、部門利益 | 稼働率、不良率、手直し工数、納期遅延件数 | 稼働率だけを見ると過剰在庫につながる |
| 購買・外注 | 原価率、粗利改善額 | 仕入単価、外注費率、納期遵守率、不良発生率 | 単価削減が品質・納期を悪化させないか見る |
| 在庫 | 在庫金額、在庫回転、資金余力 | 滞留在庫比率、欠品件数、棚卸差異、発注リードタイム | 在庫削減と販売機会損失のバランスを見る |
| 人事・採用 | 採用人数、定着率、人件費生産性 | 応募数、面接実施数、内定承諾率、早期離職率 | 採用人数だけでなく定着・生産性を見る |
| 経理・財務 | 月次決算の早期化、資金見通し精度 | 月次締め日数、資料回収率、未処理件数、資金繰り更新日 | 早さだけでなく数字の信頼性も見る |
| 新規事業 | 新規事業売上、投資回収期間 | 見込み客数、試作品評価数、継続利用率、検証完了数 | 売上化前の検証指標を設定し、事業の継続・撤退を判断する基準も別途定める |
KPIは、多ければよいというものではありません。最初は全社で3〜5個、部門ごとに2〜4個程度から始める方が現実的でしょう。
指標が増えすぎると、すべてが重要に見えてしまい、結局は何が重要なのか分からなくなってしまいます。
指標過多は、KPI管理を形骸化させる
KPI管理でよくある失敗が、指標を増やしすぎることです。
経営者が見たい数字をすべて入れる。部門長が管理したい数字もすべて入れる。金融機関への説明に使えそうな数字も入れる。過去から見ていた数字は残し、新しく必要になった数字は追加する。こうして、気づけばKPI一覧が20個、30個にふくれ上がり、誰も全体を見なくなってしまいます。
バランス・スコアカードのように、財務、顧客、内部プロセス、学習と成長という視点で整理する方法は有効です。とはいえ実務では、指標の設定そのものに苦労しますし、指標数が多くなると重要な指標が埋もれやすいという課題もあります。
出典:情報処理推進機構(IPA)|情報処理技術者試験 シラバス(レベル1~3)用語例集
中小・中堅企業では、管理のための管理にしないことが何より重要です。KPIは、経営の焦点を絞るために使うものです。指標が増えすぎれば、その焦点はかえってぼやけてしまいます。
KPIを増やしたくなったときは、次の問いを立ててみてください。
- この指標を見て、誰が行動を変えるのか
- この指標が悪化したら、どの会議で、誰が、何を決めるのか
- この指標は、売上・利益・資金・顧客価値・リスクのどれに影響するのか
- この指標は、毎月見る必要があるのか
- この指標は、一時的な重点管理項目で十分ではないか
見る数字を増やすことよりも、使う数字を絞ることの方が難しい場合があります。それでも経営管理においては、その絞り込みこそが重要です。
KPIの目標値は「正解」ではなく「仮説」
KPIを設定したら、次は目標値を決めます。訪問件数100件、提案件数20件、受注率30%、在庫回転4回、不良率1%以下、月次締め5営業日、応募単価5万円以下といった具合です。
しかし、最初に決めたKPIの目標値が正しいとは限りません。
訪問件数は100件が適切なのか、50件で十分なのか、それとも150件必要なのか。これは実際に運用し、結果を見てみなければ分かりません。KPIの目標値はあくまで初期仮説です。過去データを蓄積しながら、最適な水準を検証していく必要があります。
ここで大切なのは、KPIの未達を単純に責めないことです。
KPIやKGIが目標に届かなかったときは、計画した行動を実行できたかどうかと、その行動が期待した成果につながったかどうかを、分けて考えてみてください。
一つは、実行不足です。決めた行動を、そもそも実行できなかったケースです。担当者、期限、リソース、優先順位のいずれかに問題があった可能性があります。
もう一つは、仮説の妥当性を検証する必要があるケースです。決めた行動は実行したものの、期待したKPIやKGIの改善につながらなかった場合がこれにあたります。このときは、成果が出るまでの時間や外部環境も確認しながら、KPIそのもの、目標値、戦略、顧客設定、商品設計、価格、営業方法などを見直します。
KPI管理は、現場を締め上げるための道具ではありません。「行動が足りなかったのか」「行動はしたが、打ち手が違っていたのか」「そもそも見ているKPIが違うのか」。これを見極めるための仕組みです。
KPIとKFSを分けると行動計画が具体化する
KPIを設定しても、行動計画が抽象的なままでは、成果にはつながりません。
たとえば、KPIを「成約件数10件」と設定したとします。ところが行動計画が「営業を強化する」「顧客訪問を頑張る」といった内容では、実行管理のしようがありません。
ここで役に立つのが、KFSという考え方です。
KFSは、Key Factor for Success(重要成功要因)の略で、目標達成や戦略の成功を左右する重要な要因を指します。
出典:野村総合研究所(NRI)|KFS(重要成功要因)
たとえば成約件数をKPIとし、「顧客の課題に合った提案を、意思決定者に届けること」を重要成功要因と考えるなら、それを実現する行動計画として、次のような点を具体化していきます。
- 対象顧客を、どの条件で抽出するか
- どの商品を提案するか
- どの資料を使うか
- 誰が訪問するか
- どの地域から着手するか
- どのタイミングで再提案するか
- 失注理由を、どう記録するか
行動計画が抽象的だったり、「努力する」といった曖昧な内容だったりすると、実際の行動にはつながりません。成約件数をKPIに掲げるのであれば、資料の活用、対象地域、対象者、アプローチ方法などを具体的に考えていく必要があります。
整理すると、KPIは「測る数字」、KFSは「成果につながる要因」、行動計画は「実際に誰が何をするか」です。この三つを分けて考えると、経営会議で議論すべき内容がはっきりしてきます。
KPIは月次会議で「報告」ではなく「判断」に使う
KPIを作っても、会議でただ眺めているだけでは意味がありません。
KPIが生きてくるのは、月次の経営会議や部門会議で、次のような判断に使ったときです。
- 計画どおり進んでいるか
- 遅れている場合、その原因は何か
- 実行不足なのか、成果が出るまでの時間や外部環境、戦略に原因があるのか
- 担当者や期限を見直すべきか
- 追加支援が必要か
- 予算や着地見込みを修正すべきか
- 資金繰りに影響するか
- 金融機関や外部関係者に説明すべき変化か
進捗会議では、計画と実績の差異を確認し、行動計画が毎月PDCAで回っているかを検証します。計画どおりに実行できなかった場合は、改善策を検討し、次月以降に実行していくことが必要です。
KPI会議で求められるのは、数字の読み上げではありません。求められるのは、たとえば次のような判断です。
- 「このKPIが悪化しているので、来月はこの行動を変える」
- 「このKPIは改善しているが、まだ売上には表れていないため、見込みを確認する」
- 「このKPIは毎月見ているが、意思決定に使われていないので、管理項目から外す」
- 「このKPIは重要だが、データの信頼性が低いため、集計方法を見直す」
KPIは、会議資料の装飾ではなく、意思決定の材料です。
KPIを人事評価に直結させすぎると、数字が歪む
KPIは、責任を明確にするうえで有効です。ただし、人事評価や報酬に直結させすぎると、弊害が出ることがあります。
- 訪問件数を評価すると、訪問しやすい顧客ばかりを訪問するようになる
- 商談件数を評価すると、質の低い商談まで増えてしまう
- 受注件数を評価すると、小口・低採算の案件が増える
- 仕入単価を評価すると、品質や納期が犠牲になる
- 問い合わせへの対応件数だけを評価すると、同じ不具合の再問い合わせなどを減らす動機が弱くなる
- 月次締め日数を評価すると、未確定処理を先送りしてしまう
これは、KPIそのものが悪いわけではありません。問題は、KPIの使い方にあります。
KPIは、行動を誘導します。だからこそ、設定したKPIがどのような行動を生むのかを、事前に考えておく必要があります。
たとえば営業活動量を見るなら、商談化率や粗利率もあわせて見る。仕入単価を見るなら、品質不良率や納期遵守率もあわせて見る。在庫削減を見るなら、欠品件数や販売機会損失も確認する。採用人数を見るなら、定着率や入社後の戦力化状況も確認する。
一つのKPIだけで評価すると、現場はその数字を最適化しようとします。経営として見るべきなのは、その数字の最適化が、会社全体の成果につながっているかどうかです。
KPIは財務数値と切り離さない
KPI管理を導入すると、非財務指標が増えていきます。顧客満足度、リードタイム、不良率、問い合わせ件数、訪問件数、応募数、研修時間、稼働率、クレーム件数。いずれも重要な指標です。
ただ、非財務指標だけが独り歩きすると、経営判断には使えなくなってしまいます。
KPIが最終的に、売上、粗利、営業利益、資金、リスク、成長余地のどれに影響するのか。そこを説明できなければなりません。
たとえば顧客満足度を見るなら、それが継続率、追加受注、紹介件数、単価維持にどうつながるのかを確認する。不良率を見るなら、それが原価、手直し工数、納期、クレーム、粗利率にどう影響するのかを確認する。
在庫回転を見るなら、それが資金繰り、保管費、廃棄損、欠品リスクにどう響くのかを確認する。採用応募数を見るなら、それが採用人数、教育費、人件費、生産能力、売上計画にどうつながるのかを確認する。
KPIは、現場の行動や中間成果を見る数字です。しかし、経営管理に組み込む以上、財務数値との接続は欠かせません。
KPIは資金繰りにもつながる
KPIというと、営業や製造の行動管理をイメージしがちです。しかし実際には、資金繰りにも深く関わってきます。
中小・中堅企業では、売上や利益が出ていても、現金が不足することがあります。掛け取引では売上計上と入金のタイミングにズレが生じるため、利益が出ていても資金回収が間に合わなければ、資金繰りは苦しくなります。
出典:日本政策金融公庫|経営者が知って得する税務講座~上手な資金繰り方法~
そこで、資金管理にもKPIを設定することができます。
- 売掛金回収遅延件数
- 滞留債権金額
- 請求書発行日数
- 入金消込未処理件数
- 在庫回転期間
- 支払サイト
- 資金繰り表の更新頻度
- 月末資金残高の予測差異
- 借入返済後の手元資金月数
これらのKPIは、資金ショートの予兆を早く捉えるうえで役立ちます。
利益管理だけでなく資金管理にもKPIを組み込むことで、守りの経営管理は確実に強くなります。そして守りが整えば、投資、採用、設備更新、新規事業、M&Aといった攻めの判断も行いやすくなっていきます。
KPIを導入する順番
中小・中堅企業がKPI管理を始めるときは、いきなり全社的なKPI体系を作ろうとしない方がよい場合があります。現実的には、次の順番で進めると運用しやすくなります。
1. 全社のKGIを確認する
まずは、会社として何を達成したいのかを確認します。
売上成長なのか、粗利率の改善なのか、営業利益の確保なのか。あるいは、資金余力の確保、特定事業の成長、不採算事業の改善かもしれません。さらには、金融機関への説明力の向上や、承継・M&Aに向けた管理体制の整備ということもあるでしょう。
目標が曖昧なままKPIを作ると、指標は散らばってしまいます。
2. KGIを達成するための戦略を決める
次に、そのKGIをどう達成するかを決めます。
売上を伸ばすのか、単価を上げるのか、粗利率を改善するのか。固定費を抑えるのか、在庫を減らすのか、回収を早めるのか。既存顧客を深耕するのか、それとも新規顧客を開拓するのか。
戦略が変われば、KPIも変わります。
3. KPI候補を出す
戦略ごとに、進捗を測る指標を挙げていきます。この段階では、候補を広めに出して構いません。
4. KPIを絞る
挙げた候補を、アクション可能性、測定可能性、信頼性、容易性の観点から絞り込みます。そのうえで、利益・資金・リスクへの影響が大きいものを優先します。
5. 担当者・期限・確認頻度を決める
KPIには、必ず担当者を置きます。誰が見るのか、誰が集計するのか、誰が改善策を出すのか。いつ確認し、どの会議で扱うのか。これが決まっていないKPIは、結局は管理されなくなります。
KPIの設定にあたっては、担当者、期限、KPIと目標数値を定めます。月次単位でも目標数値を設定しておくことで、きめ細かなプロセス管理が可能になります。
6. 月次で検証し、見直す
KPIは、設定して終わりではありません。毎月達成状況を確認し、未達の原因を整理したうえで、必要に応じてKPIそのものや行動計画を見直していきます。
KPI管理を続けるための実務設計
KPI管理では、制度設計よりも、むしろ運用設計の方が重要です。次の項目をあらかじめ決めておくと、実務として続けやすくなります。
| 設計項目 | 決めるべき内容 |
|---|---|
| 指標名 | 何を測るのか |
| 定義 | どの範囲を含め、どの範囲を除くのか |
| 計算式 | どのように算出するのか |
| データ元 | 会計ソフト、販売管理、勤怠、CRM、Excelなど |
| 集計担当 | 誰が数字を作るのか |
| 責任者 | 誰が改善責任を持つのか |
| 確認頻度 | 週次、月次、四半期など |
| 目標値 | どの水準を目指すのか |
| 許容範囲 | どこまでなら通常変動と見るのか |
| アクション基準 | どの水準や許容範囲を外れたら対応策を出すのか |
| 会議体 | どの会議で確認するのか |
| 見直し時期 | いつKPIを入れ替えるのか |
KPIの定義が曖昧だと、部門ごとに違う数字が出てきます。データ元が曖昧だと、数字の信頼性が落ちます。責任者が曖昧だと、改善アクションが決まりません。会議体が曖昧だと、KPIはいつの間にか見られなくなってしまいます。
KPI管理は、数字を選ぶだけでなく、運用の設計まで含めて考える必要があります。
KPI管理でよくある失敗
KPI管理がうまくいかない会社には、いくつかの共通点があります。
第一に、KPIが多すぎること。重要な数字が埋もれてしまい、会議でただ確認するだけになります。
第二に、売上や利益などの結果指標に偏り、その結果に先立つ変化を捉えていないこと。受注件数は将来の売上に対する先行指標になり得ますが、受注の変化をより早く捉えるには、商談数や提案件数なども確認する必要があります。
第三に、行動につながらない指標を選んでいること。指標を見ても誰が何を変えるべきか分からないのであれば、KPIとしての機能は弱いといえます。
第四に、データの信頼性が低いこと。自己申告や手入力、定義の不明確な数字が多いと、議論が「数字の正しさ」をめぐる話に終始してしまいます。
第五に、KPIが部門間で衝突していること。営業の売上KPIと製造の在庫削減KPI、購買の単価削減KPIと品質KPI。こうした部門間の利害を調整しなければ、全社最適にはなりません。
第六に、KPI未達を責任追及だけに使うこと。現場が防御的になり、正確な情報が上がってこなくなります。
第七に、見直しがないこと。事業環境や戦略が変わっているのに過去のKPIを見続けていれば、管理はやがて形骸化します。
KPIは、作ることよりも、使い続けることの方が難しい管理だといえます。
KPIは「見える化」ではなく「動かす化」
KPIを導入すると、よく「見える化が進んだ」と言われます。
もちろん、見える化は重要です。ただ、見えるだけでは足りません。
見えた数字をもとに、何を変えるのか。誰が動くのか。いつまでに動くのか。次回、何を確認するのか。そしてそれが、売上・利益・資金にどう影響するのか。
ここまで決めて初めて、KPIは経営管理に組み込まれます。
KPIは、会社を細かく監視するための仕組みではありません。経営方針を現場の行動に変え、予算を実行可能な行動に変えるための仕組みです。予実差異を次の改善策につなげ、金融機関や外部関係者に会社の取り組みを説明していくための仕組みでもあります。
数字を見える化するだけでなく、行動を変える。そのためにこそ、KPIを設計する必要があります。
専門家に相談すべき場面
KPI管理は、社内だけでも始められます。ただし、次のような場合には、会計・税務・財務の専門家を交えて整理した方がよいかもしれません。
- 月次決算が遅く、KPIと財務実績を同じタイミングで確認できない
- 売上・粗利・資金とKPIの関係が、整理できていない
- 部門別採算がなく、部門KPIの成果を利益で確認できない
- 営業KPIはあるが、値引き、粗利、回収条件が見えていない
- 在庫や売掛金のKPIが、資金繰り表とつながっていない
- KPIが多すぎて、経営会議で何を議論すべきか分からない
- 金融機関に、計画進捗と改善施策を説明できる資料を作れていない
- KPIを人事評価に使っているが、現場の行動が歪んでいる
- 新規事業や設備投資の進捗管理に、どのKPIを置くべきか判断できない
専門家の役割は、KPIを代わりに決めることではありません。経営目標、予算、月次決算、部門別採算、資金繰り、行動計画をつなぎ、どの数字を見れば経営判断に使えるのかを整理することにあります。
KPIは、会計数値だけでは見えない行動や中間成果を把握するためにも使えます。しかし最終的には、会計数値、資金、リスク、将来の選択肢に戻して判断する必要があります。この接続が弱いと、KPI管理は現場管理にとどまり、経営管理にはなりません。
まとめ|KPIは、経営方針を現場行動に変えるための数字
KPIを経営管理に組み込む目的は、流行の指標を増やすことではありません。特に重視したいのは、売上、利益、資金という結果に至る前の行動やプロセスを見える化し、早く手を打つことです。
- KGIとKPIを分ける
- 遅行指標と先行指標を分ける
- 予算とKPIをつなげる
- 戦略から逆算してKPIを選ぶ
- 部門別KPIを全社KGIに接続する
- 指標を増やしすぎない
- KPIの目標値を仮説として検証する
- KPIを会議で判断に使う
- 財務数値や資金繰りと切り離さない
これらが整うと、KPIは単なる管理表ではなく、経営者、幹部、現場が同じ方向へ動くための共通言語になります。
犬飼公認会計士・税理士事務所では、月次決算、予算管理、予実差異分析、資金繰り、部門別採算、経営会議資料を切り離さず、経営判断に使える数字づくりを重視しています。
たとえば、次のような課題はないでしょうか。
- 売上や利益は見ているが、先行指標がなく、判断が後手に回っている
- KPIを作ったものの、会議で報告するだけになっている
- 部門別KPIを、全社の利益・資金・成長戦略とつなげたい
- 金融機関や後継者、外部関係者に説明できる管理資料を整えたい
そのような場合は、まず現在の月次資料、予算表、KPI一覧、経営会議資料を確認し、「どの数字が経営判断に使われているか」「どの数字が見られているだけか」を整理するところから始めるとよいでしょう。必要に応じて、犬飼公認会計士・税理士事務所HPのお問い合わせページよりご相談ください。
振り返り
| 論点 | 重要な考え方 |
|---|---|
| KPIの役割 | 経営目標の達成に向けた重要なプロセスや中間成果を測る |
| KGIとの違い | 本記事では、KGIを最終目標の達成状況、KPIをその達成に向けたプロセスや中間成果を測る指標として整理する |
| 相対性 | 同じ指標でも、目的の置き方によりKGIにもKPIにもなる |
| 先行指標 | 何の結果に先行するかを明確にし、早期対応に使う |
| 予算との関係 | 予算上の財務目標と、その達成プロセスを測るKPIをつなげる |
| KPIの選び方 | 戦略の進捗を最もよく測れる指標を選ぶ |
| よいKPIの条件 | アクション可能性、測定可能性、信頼性、容易性を確認する |
| 部門別KPI | 部門最適ではなく、全社利益・資金・顧客価値と接続させる |
| 指標過多の注意 | KPIが多すぎると重要な論点が埋もれ、管理が形骸化する |
| 目標値の考え方 | KPI目標値は正解ではなく、検証すべき仮説である |
| KFSとの関係 | 目標達成や戦略の成功を左右する要因を明確にし、それを実現する行動計画を具体化する |
| 会議での使い方 | 報告ではなく、次の行動・担当・期限を決めるために使う |
| 人事評価との関係 | KPIを評価に直結させすぎると、現場行動が歪むことがある |
| 財務との接続 | KPIは最終的に売上、粗利、利益、資金、リスクに結びつける |
| 専門家活用 | KPI、月次決算、部門別採算、資金繰り、外部説明を一体で整える |

