M&Aの財務DDで売上債権・棚卸資産・仕入債務を確認する目的は、貸借対照表に並んだ残高を突き合わせることだけではありません。
売上債権は、計上した売上が本当に現金へと変わるのかを映し出します。棚卸資産は、仕入や製造に投じた資金が、販売・使用できる形で手元に残っているのかを示します。そして仕入債務は、対象会社が仕入先との信用や支払条件を通じて、どの程度まで資金繰りを支えているのかを物語ります。
つまりこれらの科目は、単なる流動資産・流動負債ではありません。対象会社の商流、与信管理、在庫管理、支払管理、内部管理体制、そして資金繰りの実態を読み解くための入口なのです。
前記事「5-2. 運転資本分析と買収価格への影響」では、正常運転資本、季節性、月次推移、価格調整との関係を整理しました。本記事では、その中核を構成する売上債権・棚卸資産・仕入債務を取り上げ、財務DDでどこをどう見ればよいのかを掘り下げていきます。
なお本記事では、棚卸実査そのものの監査手続や、価格調整条項の細かな契約文言にまでは踏み込みません。焦点を置くのは、これらの科目から、買収後の資金負担、回収不能リスク、在庫評価リスク、支払条件の変化、そして価格・契約・買収後管理への影響をどう読み取るか、という点にあります。
売上債権・棚卸資産・仕入債務は、なぜ一体で見る必要があるのか
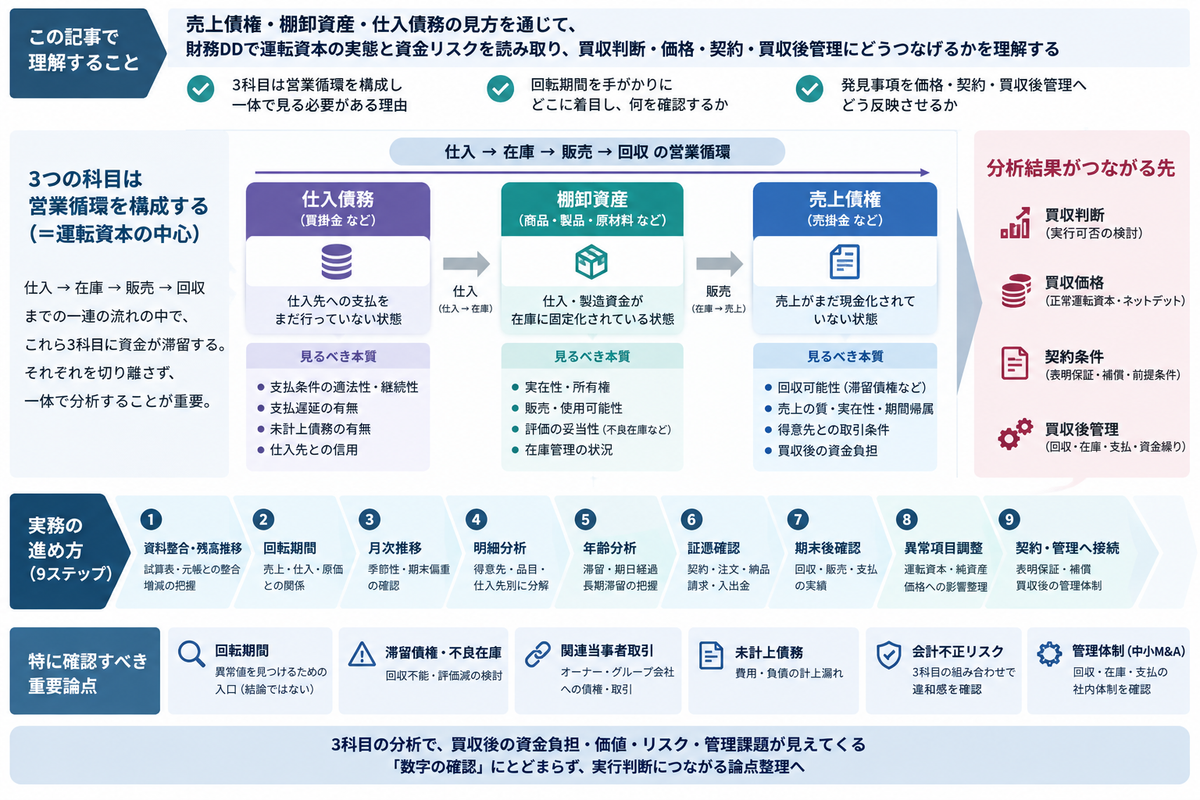
売上債権、棚卸資産、仕入債務は、一見すると別々の勘定科目です。しかし財務DDでは、これらを切り離さず、一体として見る必要があります。
理由はシンプルで、この3つが対象会社の営業循環そのものを形づくっているからです。
商品を仕入れ、在庫として保有し、それを販売して売上債権を計上する。その後、売上代金を回収する一方、仕入先への支払は、それぞれの支払条件に応じて行われます。支払が回収に先行することもあるため、この時間差と在庫保有期間によって、必要な運転資金が変わります。
この循環のどこに資金が滞留しているのかを確かめていく作業が、運転資本科目の分析にほかなりません。
簡略化すると、次のように整理できます。
| 科目 | 資金上の意味 | 財務DDで見るべき本質 |
|---|---|---|
| 売上債権 | 売上がまだ現金化されていない状態 | 回収可能性、売上の質、得意先との条件 |
| 棚卸資産 | 仕入・製造資金が在庫に固定化されている状態 | 販売・使用可能性、評価妥当性、在庫管理 |
| 仕入債務 | 仕入先への支払をまだ行っていない状態 | 支払条件、支払遅延、仕入先信用 |
実際の分析や価格調整では、この3科目に加え、事業の特性と契約上の定義に応じて、前払費用、前受金、未払費用、契約資産・契約負債なども検討します。
この3つを別々に眺めていると、重要な変化を取りこぼしてしまうことがあります。
たとえば、売上が伸びていても、それを上回るペースで売上債権が膨らんでいれば、現金回収が追いついていない可能性があります。棚卸資産が増えていれば、販売前の資金固定化や不良在庫リスクを疑う必要が出てきます。仕入債務が増えているとしても、それは資金繰りの改善ではなく、支払いを先送りして一時的に現預金を保っているだけかもしれません。
財務DDでは、こうした動きを損益、キャッシュフロー、月次推移、回転期間、商流、証憑、インタビュー結果とつなぎ合わせて確認していきます。
財務DDは、M&Aの実行前に対象会社の財務状況を深く見極められる貴重な機会です。単なる資料確認の場ではなく、発見した事項を買収判断へと結びつけていくプロセスだと捉えています。
回転期間は「異常値を探すための入口」である
売上債権、棚卸資産、仕入債務を分析するうえで、まず手にする指標が回転期間です。
代表的には、次のように考えます。
| 指標 | 見る内容 |
|---|---|
| 売上債権回転期間 | 売上計上から入金までの期間 |
| 棚卸資産回転期間 | 仕入・製造から販売までの在庫保有期間 |
| 仕入債務回転期間 | 仕入計上から支払までの期間 |
これらの回転期間は、過去推移や月次推移、同業水準、取引条件、売上成長率と照らし合わせながら使います。
なお、残高と売上高・売上原価・仕入高などから計算する回転期間は、実際の回収日数や在庫保有日数などを近似する指標です。比較にあたっては、平均残高か期末残高か、分母に何を使うか、消費税の税込・税抜の取扱いなどをそろえます。特に仕入債務では、対応する仕入高ではなく売上原価を代用すると、結果が異なることがあります。
ただし、回転期間だけで結論を急ぐのは禁物です。
売上債権回転期間が長くなっていたとしても、それは回収遅延の表れかもしれませんし、大口得意先との取引条件を見直した結果かもしれません。棚卸資産回転期間が伸びていれば不良在庫を疑いたくなりますが、繁忙期を前にした正常な積み増しという可能性も残ります。仕入債務回転期間の長期化も、資金繰り悪化による支払遅延なのか、仕入先との条件改善なのかは、数字だけでは判断できません。
回転期間は、答えではなく、問いを立てるための入口です。
財務DDで大切なのは、回転期間の変化に気づいた後の動きです。その変化が、売上成長、季節性、商流変更、取引条件変更、回収遅延、在庫滞留、支払遅延、不正リスクのどれに由来しているのかを、一つずつ確かめていきます。
売上債権を見る目的
売上債権は、売上がまだ現金として回収されていない状態を示すものです。
財務DDで売上債権を見る目的は、おもに次の4つに整理できます。
| 目的 | 確認すること |
|---|---|
| 回収可能性の確認 | 売掛金、受取手形、営業取引に係る電子記録債権などが本当に回収できるか |
| 売上の質の確認 | 売上が実在し、適切な期間に計上されているか |
| 得意先との条件確認 | 回収サイト、検収条件、返品・値引条件が妥当か |
| 買収後資金負担の確認 | 買収後に回収遅延や貸倒が顕在化しないか |
未収入金など別の科目に営業上の債権が含まれている場合もあるため、勘定科目名だけで判断せず、取引内容に応じて営業性・非営業性を区分します。たとえば、固定資産の売却代金に係る未収入金は、通常の商品販売から生じた売上債権とは分けて考えます。
出典:e-Gov法令検索|財務諸表等の用語、様式及び作成方法に関する規則 第15条
売上債権は、貸借対照表のうえでは確かに資産です。しかし、回収できなければ資金にはなりません。それどころか、買収後に貸倒損失、追加運転資金、得意先対応、訴訟・交渉コストといった形で表面化してくることさえあります。
だからこそ財務DDでは、売上債権を「帳簿上の資産」としてではなく、「これから回収されるべき現金」として見ています。
売上債権の分析で確認する主な資料
以下は主な確認資料です。対象会社の業種、重要性、管理方法、DDの実施範囲に応じて選定し、資料がない場合には、元帳や取引データ等による代替的な確認を検討します。
| 資料 | 確認する目的 |
|---|---|
| 売上債権内訳明細 | 得意先別、科目別、発生日別の残高と、契約上の回収期日を把握する |
| 年齢調べ表 | 回収期日と照合し、期日経過債権、長期滞留債権を確認する |
| 滞留債権リスト | 回収不能・回収遅延リスクを把握する |
| 主要得意先別回収条件一覧 | 契約上の回収サイトと実際の回収状況を比較する |
| 入金実績資料 | 期末後に実際に回収されているか確認する |
| 貸倒引当金計算資料 | 引当不足がないか確認する |
| 取引基本契約・注文書・検収書 | 売上計上条件と債権発生の根拠を確認する |
| 手形割引・ファクタリング明細 | 得意先からの入金と債権の資金化を区別し、残る義務や買収後の継続可能性を確認する |
| 残高確認差異資料(残高確認を実施している場合) | 得意先との認識差異を確認する |
財務・税務DDで依頼すべき資料という観点でも、売上債権の内訳、回収条件、年齢調べ、滞留債権、貸倒引当金、手形割引、ファクタリング、残高確認差異などは、いずれも重要な確認対象になります。
そして、資料が整っていないこと自体も、ひとつの発見事項です。
売上債権の年齢がわからない、得意先別の回収条件が整理されていない、入金消込が遅れている、営業担当者だけが回収状況を把握している――。こうした状態であれば、既存の管理方法でどこまで把握できているかを確認し、買収後に必要となる回収管理の整備・改善と、その費用や期間を見込んでおくべきです。
売上債権で注意すべき論点
売上債権を見るときは、次の論点を順を追って確認していきます。
回収サイトが長期化していないか
まず確かめるのは、売上債権回転期間です。
売上債権が増えていても、それが売上の伸びに見合った自然な増加であれば、ただちに問題とは限りません。注意したいのは、売上の伸びを上回って売上債権が増えている場合や、回転期間が継続的に長期化している場合です。こうしたときは、回収条件の悪化、滞留債権の増加、売上計上の前倒しなどを疑う必要があります。
とりわけ、直近期だけ売上債権が急増しているケースには目を凝らします。買収価格の交渉やDD期間を意識して売上を積み上げていないか、期末付近に特殊な取引が紛れていないかを確認します。
滞留債権が含まれていないか
ここでは年齢調べ表を使い、期日を経過した債権を確認します。
年齢調べ表では、発生日からの経過期間と、契約上の支払期日からの超過期間を区別します。発生日基準の資料しかない場合には、回収条件と照合し、期日超過の有無を確認します。
滞留債権が見つかったとき、「古い債権がある」という事実だけで終わらせては不十分です。次の点まで踏み込んで確かめます。
| 確認事項 | 判断への影響 |
|---|---|
| 滞留理由 | 得意先の資金繰り、検収未了、請求誤り、紛争の有無 |
| 回収交渉状況 | 回収可能性、支払約束、分割回収の実現可能性 |
| 期末後回収 | DD基準日後に実際に回収されているか |
| 担保・保証 | 回収不能時の保全があるか |
| 貸倒引当 | 会計上の引当が十分か |
| 関連当事者性 | オーナー、役員、グループ会社への債権でないか |
滞留債権が実質的に回収不能であれば、その回収不能部分を運転資本の価値に含めるべきではありません。既存の貸倒引当金を確認したうえで、実態純資産の修正、正常運転資本とクロージング時の運転資本の評価・分類、価格調整、補償条項、表明保証といった論点へとつなげて検討していきます。
売上の実在性・期間帰属とつながっていないか
売上債権は、売上の裏返しです。
ですから、売上債権に違和感を覚えたときは、売上そのものの実在性や期間帰属まで立ち返って確かめる必要があります。
ここで突き合わせたい資料は、契約書、注文書、納品書、検収書、請求書、入金記録、物流記録、顧客とのやり取りなどです。検収基準で売上を計上すべき取引であるにもかかわらず、出荷時点や請求時点で売上を立てている場合には、売上の前倒し計上が生じている可能性があります。
売上債権が膨らんでいて、同時に売上高も急増している――。そんなときは、単なる成長と受け取る前に、回収実績や取引の実態を確認しておくべきです。
関連当事者・オーナー関連債権が含まれていないか
中小・オーナー企業では、関連会社、役員、親族会社、オーナー個人との取引が売上債権に含まれていることがあります。
この場合、通常の営業債権と同じように扱ってよいかは、慎重に見極めます。
関連当事者に対する債権は、第三者との取引と違って、取引条件が不透明になりがちです。回収が滞っていても通常の貸倒処理が行われていない、売上計上の実態が乏しい、資金融通に近い取引が売上債権として処理されている――。こうしたケースもあるため、通常の営業取引と同じ条件で評価してよいかを確認します。
財務DDでは、関連当事者取引を、売上債権、正常収益力、税務リスク、契約上の表明保証へと結びつけながら整理していきます。
ファクタリング・手形割引・譲渡担保を確認する
売上債権が減っていたとしても、それが通常の回収によるものとは限りません。ファクタリングや手形割引などによって、得意先の支払期日前に資金化されている場合があります。
債権譲渡については、契約内容と金融資産の消滅認識要件に照らして、売却として処理すべきか、資金調達として処理すべきかを確認します。一方、売上債権を担保として差し入れただけであれば、それだけを理由に債権を帳簿から除くことはできません。
出典:企業会計基準委員会|金融商品に関する会計基準 第8項・第9項
買収後も対象会社に残り、結果として買主側の資金負担につながり得る遡及義務、保証、買戻し義務、未決済手形などがないか、ここでしっかり確認しておきます。遡及義務等が残ることと、会計上、債権の消滅を認識できるかどうかも、区別して確認する必要があります。
出典:企業会計基準委員会|金融商品会計に関する実務指針 第34項・第37項
財務DDでは、こうした会計処理の確認とは別に、債権流動化前の運転資本水準と買収後の継続利用の可否を確認し、正常運転資本とネットデットの双方について、整合した取扱いを検討します。
棚卸資産を見る目的
棚卸資産は、仕入や製造に投じた資金が、商品・製品・仕掛品・原材料などとして手元に残っているものです。
財務DDで棚卸資産を見る目的は、おもに次の5つに整理できます。
| 目的 | 確認すること |
|---|---|
| 実在性の確認 | 帳簿上の在庫が実際に存在するか |
| 所有権・権利関係の確認 | 契約上の権利義務や支配の移転を踏まえ、対象会社の在庫として認識してよいものか |
| 販売・使用可能性の確認 | 商品・製品を販売できるか、原材料・仕掛品等を製造や営業に使用できるか、その見込みが評価額に反映されているか |
| 評価妥当性の確認 | 簿価が正味売却価額等を超えていないか |
| 資金固定化の確認 | どれだけ資金が在庫に滞留しているか |
棚卸資産も、貸借対照表のうえでは資産です。しかし、販売や製造への使用が見込めず、投じた資金を回収できない在庫については、評価減や廃棄の検討が必要になります。
通常価格で売れない場合でも、直ちに価値がゼロになるわけではありません。値引販売や処分による回収見込額、追加の製造費用や販売費用などを踏まえて、残っている価値を見極めます。
通常の販売目的で保有する棚卸資産では、売価から見積追加製造原価と見積販売直接経費を控除した「正味売却価額」が、評価を確認するうえで重要になります。
出典:企業会計基準委員会|棚卸資産の評価に関する会計基準 第3項・第5項・第7項〜第9項
そこで財務DDでは、棚卸資産を「いくらあるか」ではなく、「販売・使用できる形で、正しく評価され、きちんと管理されているか」という観点から見ていきます。
棚卸資産の分析で確認する主な資料
棚卸資産の分析でも、重要性やDDの実施範囲に応じて、次のような資料を確認します。資料がない場合には、在庫移動データや原価計算資料等による代替的な確認を検討します。
| 資料 | 確認する目的 |
|---|---|
| 棚卸資産内訳明細 | 品目別、区分別、拠点別の残高を把握する |
| 年齢調べ表 | 長期滞留在庫を確認する |
| 滞留在庫・余剰在庫リスト | 販売・使用可能性に疑義がある在庫を把握する |
| 実地棚卸結果 | 帳簿数量と実在数量の差異を確認する |
| 棚卸差異分析 | 管理精度、ロス、盗難、入力ミスを確認する |
| 評価減検討資料 | 低価法、正味売却価額、廃棄実績を確認する |
| 廃棄資料 | 過去の廃棄・処分実績を確認する |
| 在庫移動データ | 入出庫実績、長期無動在庫を確認する |
| 原価計算資料 | 製造原価、標準原価、原価差異の妥当性を確認する |
| 倉庫別・預り在庫資料 | 保管場所、所有権、責任関係を確認する |
財務DDでは、棚卸資産の内訳、実地棚卸、棚卸差異、年齢調べ、滞留在庫、余剰在庫、市場価格割れ在庫、簿価切下げ検討資料などを確認することが重要になります。
棚卸資産で注意すべき論点
滞留在庫・不良在庫が含まれていないか
何よりも重要なのが、滞留在庫と不良在庫です。
在庫が長く動いていない場合は、販売・使用の可能性が落ちている可能性があります。製品仕様の変更、型落ち、顧客ニーズの変化、賞味期限・使用期限、保管劣化、品質不良、季節商品の売れ残りといった事情が絡んでいるときは、帳簿価額のまま評価してよいのかを確かめます。
ここで気をつけたいのは、単純な「最終移動日」だけで滞留を判定してはいけない、という点です。
たとえば、古い在庫にわずかな追加入庫があると、システム上の移動日が更新され、長期滞留が見えなくなってしまうことがあります。在庫分析では、最終出庫日、入庫日、ロット、販売実績、発注単位、保管場所、棚卸差異を組み合わせて読み解いていく必要があります。
不良在庫や滞留在庫が見つかった場合は、次のような判断が求められます。
| 判断項目 | 検討内容 |
|---|---|
| 評価減 | 既存の評価減を踏まえ、追加の簿価切下げが必要か |
| 正常運転資本 | 通常営業に必要な在庫として含めてよいか |
| 実態純資産 | 資産価値の修正が必要か |
| 価格条件 | 買収価格に反映すべきか |
| 契約対応 | 表明保証、補償、在庫処分条件を設けるか |
| 買収後管理 | 在庫削減、廃棄、発注基準の見直しを行うか |
在庫が少なすぎるリスクも見る
在庫は、多すぎれば問題ですが、少なすぎてもまた問題です。
DD時点で在庫が少なく、運転資本が軽く見えていたとしても、買収後に通常営業を続けていくためには在庫の補充が必要になることがあります。
とくに、クロージング前に売主が在庫の購入を抑え、現預金を厚く見せている場合には注意が要ります。買収後すぐに対象会社で仕入資金が必要となり、買主側に追加の資金支援が求められることもあります。
そのため棚卸資産の分析では、過大在庫だけでなく、適正な在庫水準も合わせて確認します。
| 観点 | 確認すること |
|---|---|
| 欠品リスク | 在庫不足により売上機会を失っていないか |
| 発注リードタイム | 発注から入荷までに必要な期間。必要に応じて、受入検査や加工を経て使用・販売可能になるまでの期間も確認する |
| 安全在庫 | 需要の上振れや納入遅延などに備え、通常の予定消費分に加えて確保する在庫水準 |
| 繁忙期前在庫 | 季節性に応じた在庫積み増しが必要か |
| クロージング前抑制 | 売主が在庫投資を意図的に抑えていないか |
出典:中小企業基盤整備機構 J-Net21|小売業の在庫費用削減策
棚卸資産は「少なければよい」とは限りません。買収後に正常な営業を続けられるだけの水準が確保されているか、という視点が欠かせません。
預り在庫・委託在庫・倉庫在庫の所有権を確認する
棚卸資産のDDで見落としやすいのが、所有権の問題です。
帳簿上は対象会社の在庫として計上されていても、実際には得意先の預り在庫だったり、仕入先からの委託在庫だったり、第三者倉庫にある所有権不明の在庫だったりすることがあります。
逆に、対象会社が所有する在庫が、外部倉庫、得意先、外注先、委託加工先に保管されているケースもあります。
在庫の認識は、保管場所や形式的な名義だけでは判断しません。所有権に加えて、契約上の権利義務、支配の移転、返品・買戻し条件、所有権留保の目的などを確認し、対象会社の資産として認識すべきかを判断します。
たとえば、支払不履行に備えるためだけに仕入先が所有権を留保している場合、そのことだけで対象会社への支配の移転が否定されるわけではありません。
出典:企業会計基準委員会|収益認識に関する会計基準の適用指針 第14項
確認したい点は、次のとおりです。
| 論点 | 確認すること |
|---|---|
| 所有権・権利関係 | 契約上の権利義務や支配の移転を踏まえ、対象会社の資産として認識してよいか |
| 保管責任 | 紛失・毀損時の責任は誰が負うか |
| 返品・買戻し | 得意先や仕入先との返品・買戻し条件があるか |
| 委託加工 | 加工先にある仕掛品・材料の管理状況 |
| 第三者倉庫 | 在庫証明、保管契約、棚卸実績の整合性 |
| 担保設定 | 在庫が金融機関等の担保になっていないか |
所有権が曖昧な在庫は、運転資本にも実態純資産にも影響します。必要に応じて、法務DDで契約上の権利関係を確かめておく必要があります。
原価計算・評価方法が実態を表しているか
製造業では、棚卸資産の評価に原価計算が深く関わってきます。
標準原価計算・実際原価計算といった原価計算の仕組みや、総平均法・先入先出法といった棚卸資産の評価方法ももちろん重要ですが、財務DDでより重く見たいのは、その評価方法が実態を反映しているか、という点です。
標準原価が長らく見直されていない、原価差異が適切に処理されていない、製造間接費の配賦が実態と合っていない、仕掛品の進捗管理が不十分である――。こうした状況では、棚卸資産の簿価が過大になっている可能性があります。
棚卸資産は、正常収益力の分析とも地続きです。たとえば、当期末の在庫が過大に評価されていれば、売上原価が過小となり、利益が過大になる要因になります。
ただし、当期利益への影響は、期末在庫の評価差額だけでは判断できません。期首在庫にも評価誤りがある場合には、その影響も含めて、各期の売上原価と利益を修正する必要があります。
反対に、評価損を過度に計上していれば、過去の利益が低く見え、買収後に利益が改善したように映ることもあります。
ですから棚卸資産のDDは、貸借対照表の資産評価だけにとどまらず、損益計算書の粗利率分析にもつなげて見ていく必要があります。
出典:企業会計基準委員会|棚卸資産の評価に関する会計基準 第6-2項・第7項
仕入債務を見る目的
仕入債務は、商品・原材料の仕入や外注加工など、通常の営業取引に伴って、仕入先や外注先に対してまだ支払っていない金額です。
財務DDで仕入債務を見る目的は、おもに次の4つに整理できます。
| 目的 | 確認すること |
|---|---|
| 支払条件の確認 | 適用法令に適合した通常の支払サイトで支払われているか |
| 支払遅延の確認 | 期日経過債務や支払保留がないか |
| 未計上債務の確認 | 仕入・外注費・経費が漏れなく計上されているか |
| 資金繰り影響の確認 | 買収後に支払集中や条件悪化が生じないか |
仕入債務は、運転資本を小さく見せる項目でもあります。
売上債権や棚卸資産が多い会社でも、仕入債務が大きければ、見かけ上の運転資本は抑えられます。問題は、その仕入債務が通常の支払条件に基づくものなのか、それとも単なる支払遅延なのか、という点です。ここで買収後の資金負担は大きく変わってきます。
支払遅延によって仕入債務が膨らんでいる場合、買収後に対象会社で一括支払が必要となり、買主側に追加の資金支援や仕入先対応が求められる可能性があります。
仕入債務の分析で確認する主な資料
仕入債務の分析でも、重要性やDDの実施範囲に応じて、次のような資料を確認します。資料がない場合には、元帳、請求書、支払記録等による代替的な確認を検討します。
| 資料 | 確認する目的 |
|---|---|
| 仕入債務内訳明細 | 仕入先別、発生日別の残高と、契約上の支払期日を把握する |
| 主要仕入先別支払条件一覧 | 契約上の支払サイトと実際の支払状況を比較する |
| 支払保留リスト | 意図的な支払停止・支払遅延を確認する |
| 仕入債務年齢調べ表 | 支払期日と照合し、期日経過債務を把握する |
| 期末後支払実績 | 実際に支払われているか確認する |
| 仕入先残高確認差異資料(残高確認を実施している場合) | 仕入先との認識差異を把握する |
| 発注書・納品書・検収書 | 仕入計上時点と債務発生根拠を確認する |
| 未払金・未払費用明細 | 営業上の支払債務の計上漏れや科目間の分類を確認し、運転資本に含める項目と、それ以外の項目を区分する |
| 仕入先契約書 | 支払条件、解除条件、所有権留保等を確認する |
未払金・未払費用には、通常営業に係るもののほか、設備購入代金なども含まれます。すべてを仕入債務や運転資本に含めるのではなく、発生原因と価格調整の定義に応じて整理します。
財務DDでは、仕入債務の内訳、支払条件、支払保留、年齢調べ、残高確認差異などを確認することが重要です。
仕入債務で注意すべき論点
支払サイトが通常水準か
仕入債務を見るときは、まず支払サイトを確認します。
支払サイトが長いこと自体は、必ずしも悪いことではありません。ただし、業界慣行や取引先との合意だけで判断せず、適用される法令に適合していることを確認する必要があります。
たとえば、取適法(旧下請法)が適用される取引では、給付の受領日等から起算して60日以内のできる限り短い期間内に支払期日を定め、その期日までに支払う必要があります。検収の遅れや相手方の同意だけを理由に、法定の期限を超えて支払を延ばすことはできません。
出典:公正取引委員会・中小企業庁|2026年1月から「下請法」は「取適法」へ!
また、2026年1月1日以後に発注された取適法の適用対象取引では、手形払が禁止されています。電子記録債権やファクタリング等についても、支払期日までに代金満額相当の金銭を得ることが困難なものは認められません。過去の支払実績だけでなく、制度変更後の支払条件も確認します。
出典:公正取引委員会・中小企業庁|トリテキ法の注意ポイント―代金編―
そのうえで、その支払サイトを今後も続けられるかどうか、支払手段の見直しによって追加の資金需要が生じないかを確認します。
仕入先から一時的に支払猶予を受けているだけであれば、買収後も同じ条件が続くとは限りません。むしろ、支配権の変更や信用状況の変化をきっかけに、仕入先が支払条件の短縮や前払いを求めてくる可能性もあります。
期日経過債務・支払遅延がないか
仕入債務のなかに期日経過債務が含まれている場合は、注意が必要です。
仕入債務の年齢調べでも、発生日からの経過期間と、契約上の支払期日からの超過期間を区別します。発生日基準の資料しかない場合には、支払条件と照合し、期日超過の有無を確認します。
期日を過ぎた債務があるということは、対象会社が仕入先への支払を遅らせることで資金繰りを保っている可能性を示します。買収後に支払を正常化するための資金が、新たに必要になるかもしれません。
確認しておきたい事項は、次のとおりです。
| 確認事項 | 判断への影響 |
|---|---|
| 遅延期間 | 一時的か、継続的か |
| 遅延理由 | 資金繰り、検収未了、請求紛争、意図的保留 |
| 仕入先対応 | 取引停止、条件変更、法的請求の可能性 |
| 期末後支払 | DD基準日後に支払われているか |
| 未払計上 | 会計上、費用・債務が漏れなく計上されているか |
| デットライク性 | 通常の仕入債務ではなく、債務性項目として扱うべきか |
期日経過債務は、通常の運転資本ではなく、デットライクアイテムに近い性質を帯びることがあります。価格調整でどう扱うかは、契約設計とセットで検討していく必要があります。
未計上債務がないか
仕入債務が少ないからといって、安心はできません。
仕入や外注費が実際に発生しているにもかかわらず、請求書の未着、検収の未了、締め処理の遅れ、費用の計上漏れなどによって、債務が計上されていない可能性があるからです。
とくに、決算期末やDD基準日の前後では、次のような論点を確認します。
| 論点 | 確認すること |
|---|---|
| 仕入カットオフ | 受渡しの実態や契約条件に照らし、基準日までに認識すべき仕入・在庫・債務が計上されているか |
| 外注費 | 基準日までに提供を受けた役務等について、契約内容と進捗に応じた費用・資産・債務が計上されているか |
| 物流費・倉庫費 | 在庫や販売に付随する費用が漏れていないか |
| リベート・販売奨励金 | 仕入先・販売先との精算が未処理でないか |
| 返品・値引 | 仕入戻しや値引処理が適切か |
| 未着請求 | 請求書が未着でも、基準日時点で認識すべき債務を合理的に見積計上しているか |
債務を認識すべき時点は、請求書の到着だけで決まるものではありません。商品等の受渡しや役務の提供、契約条件などを踏まえて確認します。
出典:企業会計基準委員会|金融商品に関する会計基準 第55項
未計上債務の確認では、既存の仕入債務明細だけでなく、基準日後に到着した請求書や支払記録、未処理の受入記録等から、基準日までに計上すべき取引が漏れていないかを確認します。
未計上債務が見つかった場合は、まず、相手勘定となる在庫・固定資産・費用等も含めて、あるべき会計処理と期間帰属を確認します。在庫と債務を同額で追加計上する場合など、未計上債務の全額が純資産の減額になるとは限りません。
そのうえで、実態純資産と各期の収益力への影響を整理し、価格調整上は、取引の性質と契約上の定義に応じて、運転資本、ネットデットその他の項目へ反映します。同じ経済的負担を重複して価格から控除しないことが重要です。
重要仕入先との関係を見る
仕入債務は、資金の問題であると同時に、事業継続にも関わります。
主要な仕入先への支払遅延や条件悪化があると、買収後に仕入を続けられない、支払条件を短縮される、前払を求められる、価格改定を迫られるといったリスクが生じかねません。
この点は、財務DDだけで完結するものではありません。重要契約、継続取引、解除条項、チェンジ・オブ・コントロール条項、独占取引、価格改定条項などは、法務DDやビジネスDDとも連携しながら確認していきます。
売上債権・棚卸資産・仕入債務を組み合わせて見る
それぞれの科目を個別に見終えたら、最後は必ず組み合わせて読み解きます。
たとえば、次のような組み合わせには注意が必要です。
| 組み合わせ | 想定される論点 |
|---|---|
| 売上債権増加+営業CF悪化 | 売上が現金化されていない |
| 売上債権増加+売上急増 | 売上の前倒し、架空売上、回収遅延 |
| 棚卸資産増加+粗利率低下 | 販売不振、不良在庫、値引販売 |
| 棚卸資産増加+売上横ばい | 過剰在庫、需要見込み違い |
| 仕入債務増加+現預金維持 | 支払先送りによる資金繰り維持 |
| 仕入債務減少+資金不足 | 支払条件短縮、仕入先信用低下 |
| 売上債権・棚卸資産・仕入債務が同時に増加 | 商流拡大、循環取引、架空取引、資金詰まり |
| 回転期間が安定しているが利益・売上が急増 | 表面上の指標だけでは見えない不正リスク |
とりわけ気をつけたいのは、回転期間が正常に見えても安心できないケースがある、という点です。
循環取引では、売上債権や仕入債務の回転期間が一見正常に保たれ、棚卸資産回転期間にもはっきりした異常が出ないことがあります。取引が実際に決済されている場合には、通常の財務分析だけで見抜くのは容易ではありません。
だからこそ財務DDでは、回転期間にとどまらず、商流、物流、契約、検収、入出金、取引先の実在性、取引価格の合理性、得意先・仕入先の重複、関連当事者性まで踏み込んで確認していきます。
出典:日本公認会計士協会|「循環取引に対応する内部統制に関する共同研究報告」及び「公開草案に対するコメントの概要及び対応」の公表について
会計不正・粉飾リスクとの接続
売上債権・棚卸資産・仕入債務は、会計不正や粉飾の兆候が現れやすい領域でもあります。
売上債権には、架空売上、売上の前倒し計上、回収不能債権の放置といった形でその兆候が現れます。棚卸資産には、在庫の水増し、不良在庫の評価減不足、架空在庫が潜みます。仕入債務には、費用・負債の未計上、支払遅延、仕入先との不自然な取引が表れます。
会計不正の類型という観点でも、不適切な収益認識、棚卸資産の水増し、売掛金の評価、費用・負債の隠蔽は、いずれも典型的な領域です。
ただし、DDは不正調査そのものではありません。通常の財務DDでできることには、時間、資料、アクセスの面で制約があります。
だからこそ財務DDでは、異常値を見つけたときに「不正かどうか」を即断するのではなく、追加で確認すべき論点として整理します。具体的には、追加資料の依頼、インタビュー、取引先確認、法務DDとの連携、契約上の表明保証・補償、前提条件、価格調整への反映といった対応を検討していきます。
重要な不正疑義や資料の信頼性に関する問題が解消しない場合には、契約上の手当てだけで進めず、調査範囲の拡大、専門的な不正調査、実行時期の延期や買収の見送りも検討します。
中小M&Aでは管理体制そのものを見る
中小M&Aでは、売上債権・棚卸資産・仕入債務の残高だけでなく、それを支える管理体制そのものが重要になります。
- 営業担当者しか回収状況を把握していない
- 在庫管理が現場任せになっている
- 棚卸差異の分析が行われていない
- 仕入先への支払予定が資金繰り表と連動していない
- 月次決算の締めが遅く、運転資本の変化が経営判断に反映されていない
こうした状態にあると、買収後に数字の見え方が大きく変わってしまうことがあります。
中小企業庁の中小M&Aガイドラインでも、公認会計士による支援のひとつとして、売上債権管理や棚卸資産情報の共有を可能にする社内体制の整備支援が挙げられています。これは、適正な財務書類の作成にとどまらず、買収後の経営管理にも直結する論点です。
出典:中小企業庁|中小M&Aガイドライン(第3版)
財務DDでは、売上債権・棚卸資産・仕入債務を分析することで、買収後にどの管理機能から整えていくべきかも見えてきます。
価格・契約・買収後管理への反映
売上債権・棚卸資産・仕入債務の分析結果は、最終的に実行判断へと翻訳していく必要があります。
以下は、発見事項への対応例です。会計上の修正額が、そのまま買収価格の減額になるわけではありません。既存の引当金・評価減、採用する価格算定方式、正常運転資本の基準額、クロージング時の実際額、ネットデットの定義を確認し、同じ経済的負担を重複して反映しないよう整理します。
正常運転資本の基準額とクロージング時の実際額は、比較可能な定義・評価方針にそろえます。支払遅延債務などをデットライクアイテムとしてネットデットに含める場合には、運転資本側でも対応する項目を区分し、二重控除を防ぎます。
出典:ICAEW(イングランド・ウェールズ勅許会計士協会)|Completion mechanisms(実務ガイダンス)
| 発見事項 | 価格への反映 | 契約への反映 | 買収後管理への反映 |
|---|---|---|---|
| 滞留債権 | 回収見込額と既存引当金を確認し、未反映の評価差額や運転資本不足等を検討 | 回収・精算方法、表明保証、必要に応じた個別補償 | 回収管理・与信管理の強化 |
| 不良在庫 | 販売・使用可能性、処分価額、既存評価減を踏まえ、追加評価減や正常運転資本からの区分を検討 | 評価方針の合意、必要に応じた個別補償・処分条件 | 在庫処分・発注基準の見直し |
| 預り在庫・権利関係が不明な在庫 | 他者所有と確認された誤計上分は評価対象から除外。不明なものは権利関係を調査して判断 | 権利関係の明確化、実行前の解消、必要に応じた補償 | 倉庫・委託在庫管理の整備 |
| 支払遅延 | 通常営業との関係に応じ、運転資本調整またはデットライク調整等を検討 | 必要に応じた実行前弁済の義務・前提条件 | 支払予定・資金繰り管理 |
| 未計上債務 | 相手勘定と期間帰属を確認し、純資産・収益力への影響と価格調整上の分類を整理 | 追加開示、必要に応じた個別補償・実行前対応 | 月次締め・未払管理 |
| 仕入先条件悪化 | 将来キャッシュフローや追加資金需要への影響を評価 | 必要な同意・取引継続条件の確認 | 仕入先対応・購買管理 |
| 管理資料不足 | 不確実性の内容・重要性を評価し、必要に応じ価格・実行条件を協議 | 追加開示・調査、必要な表明保証等 | 管理体制の整備 |
なお、株式取得の場合、価格計算上の評価対象から除外しても、対象会社に残る保管義務や契約関係まで消えるわけではありません。実際に資産や契約を切り離す場合には、別途必要な手続を確認します。
ここで肝心なのは、すべてを一律に価格減額で片づけないことです。
金額が明確で発生可能性も高いものは、価格や実態純資産に反映しやすい論点です。一方で、金額が不確実なもの、責任関係が曖昧なもの、買収後の運用で改善できるものについては、契約条件や買収後管理のなかで手当てするという選択肢もあります。
ただし、DDで判明したリスクが、一般的な表明保証だけで保護されるとは限りません。開示事項や買主の認識に関する取扱いを確認し、必要に応じて個別の補償条項を設けます。補償の上限・期間等だけでなく、売主の支払能力も確認が必要です。
また、クロージング前に問題を解消する場合には、売主等が実施すべき対応義務と、その完了を実行の前提条件とするかを分けて検討します。
出典:ICAEW|Completion mechanisms(実務ガイダンス)
出典:EY|失敗しない財務デューデリジェンスの活用方法(実務解説)
財務DDの価値は、問題点を並べ立てることにはありません。
売上債権、棚卸資産、仕入債務の分析結果を、受け入れるリスク、価格で調整すべきリスク、契約で手当てすべきリスク、クロージング前に解消すべきリスク、買収後に管理すべきリスクへと切り分けていく――。そこにこそ、財務DDの本当の価値があります。
売上債権・棚卸資産・仕入債務を見るときの実務上の順番
実務では、次の順番で見ていくと整理しやすくなります。
| 順番 | 確認事項 | 目的 |
|---|---|---|
| 1 | 資料整合・残高推移 | 分析資料と試算表・総勘定元帳の整合性を確認し、増減の大きい科目・時期を把握する |
| 2 | 回転期間 | 売上・仕入・原価との関係を見る |
| 3 | 月次推移 | 季節性、期末偏重、クロージング時期の影響を見る |
| 4 | 明細分析 | 得意先別、品目別、仕入先別に分解する |
| 5 | 年齢分析 | 滞留・期日経過・長期無動を把握する |
| 6 | 証憑確認 | 契約、注文、納品、検収、請求、入出金と照合する |
| 7 | 期末後確認 | 回収・販売・支払の実績を見る |
| 8 | 異常項目調整 | 正常運転資本、実態純資産、ネットデット、価格調整への影響を整理する |
| 9 | 契約・管理へ接続 | 表明保証、補償、前提条件、買収後管理に落とし込む |
この順番をたどっていくと、単なる残高確認から、実行判断に使える論点整理へと無理なく進めることができます。
まとめ|運転資本科目は、買収後の資金負担と管理課題を映す
売上債権・棚卸資産・仕入債務は、財務DDのなかでもとりわけ実務的な論点です。
売上債権は、売上が現金化されるかどうかを示します。棚卸資産は、在庫が資産としての価値を持つかどうかを示します。仕入債務は、仕入先への支払条件と資金繰りの実態を示します。
これらを丁寧に見ていくことで、対象会社の利益が本当に現金へと変わるのか、買収後に追加の運転資金が必要になるのか、買収価格の前提が妥当なのか、契約で手当てすべきリスクは何か、買収後にどの管理体制から整えるべきか――そうした点が浮かび上がってきます。
M&Aで大切なのは、売上債権・棚卸資産・仕入債務にリスクがあるかどうか、それだけではありません。そのリスクが、どの金額で、どの時期に、誰の負担として現れるのかを整理しておくことです。
財務DDは、不確実性をゼロにできるものではありません。それでも、数字、証憑、商流、資金繰り、契約、買収後管理をつなぎ合わせて確認していくことで、不確実性を判断可能な形へと近づけていくことができます。
重要事項の振り返り
| 論点 | 実務上の意味 |
|---|---|
| 売上債権 | 売上が本当に現金化されるか、回収可能性と売上の質を見る |
| 棚卸資産 | 在庫が実在し、販売・使用可能で、適切に評価されているかを見る |
| 仕入債務 | 支払条件の適法性・継続性、支払遅延、未計上債務、仕入先信用を見る |
| 回転期間 | 算定条件をそろえて比較する。異常値を探す入口であり、結論そのものではない |
| 滞留債権 | 既存引当金を踏まえ、評価調整、価格・契約対応、回収管理を検討する |
| 不良在庫 | 販売・使用可能性と既存評価減を踏まえ、追加評価減、正常運転資本での取扱い、処分を検討する |
| 預り在庫・委託在庫 | 所有権だけでなく、支配の移転、契約上の権利義務、保管責任、対象資産の範囲を確認する |
| 期日経過債務 | 性質に応じて運転資本またはネットデット等での取扱いを整理し、買収後の資金負担を確認する |
| 未計上債務 | 相手勘定と期間帰属を確認し、純資産・収益力への影響と価格・契約上の対応を整理する |
| 不正リスク | 売上債権・棚卸資産・仕入債務の組み合わせで違和感を確認する |
| 価格への反映 | 正常運転資本と実際額の定義・評価方針をそろえ、既存の評価調整やネットデットとの二重反映を防ぐ |
| 契約への反映 | 表明保証・個別補償の適用範囲を確認し、対応義務とクロージングの前提条件を分けて検討する |
| 買収後管理 | 回収管理、在庫管理、支払管理、資金繰り管理へ接続する |
財務DD・税務DDのご相談について
売上債権・棚卸資産・仕入債務は、決算書のうえでは見慣れた科目です。しかしM&Aの財務DDでは、これらの科目が買収後の資金負担、価格調整、契約条件、買収後管理に直結します。
- 売掛金は本当に回収できるのか
- 在庫は本当に売れるのか、製造や営業に使えるのか
- 仕入債務は通常の支払条件に基づくものか
- クロージング後に追加資金が必要にならないか
- 価格や契約で手当てすべき論点は何か
こうした点を整理しないまま進めてしまうと、買収後に「想定していた資金繰りと違う」「在庫に価値がなかった」「仕入先への支払が一気に集中した」といった問題が表面化することがあります。
犬飼公認会計士・税理士事務所では、財務・税務DDを単なるチェック作業としてではなく、M&Aの実行判断に使える数字と論点の整理としてご支援しています。
対象会社の売上債権、棚卸資産、仕入債務、運転資本、買収価格の前提、クロージング時の資金負担に不安がある場合は、現在の検討状況と入手済みの資料をもとに、どこから確認すべきかを整理するところからご相談ください。

